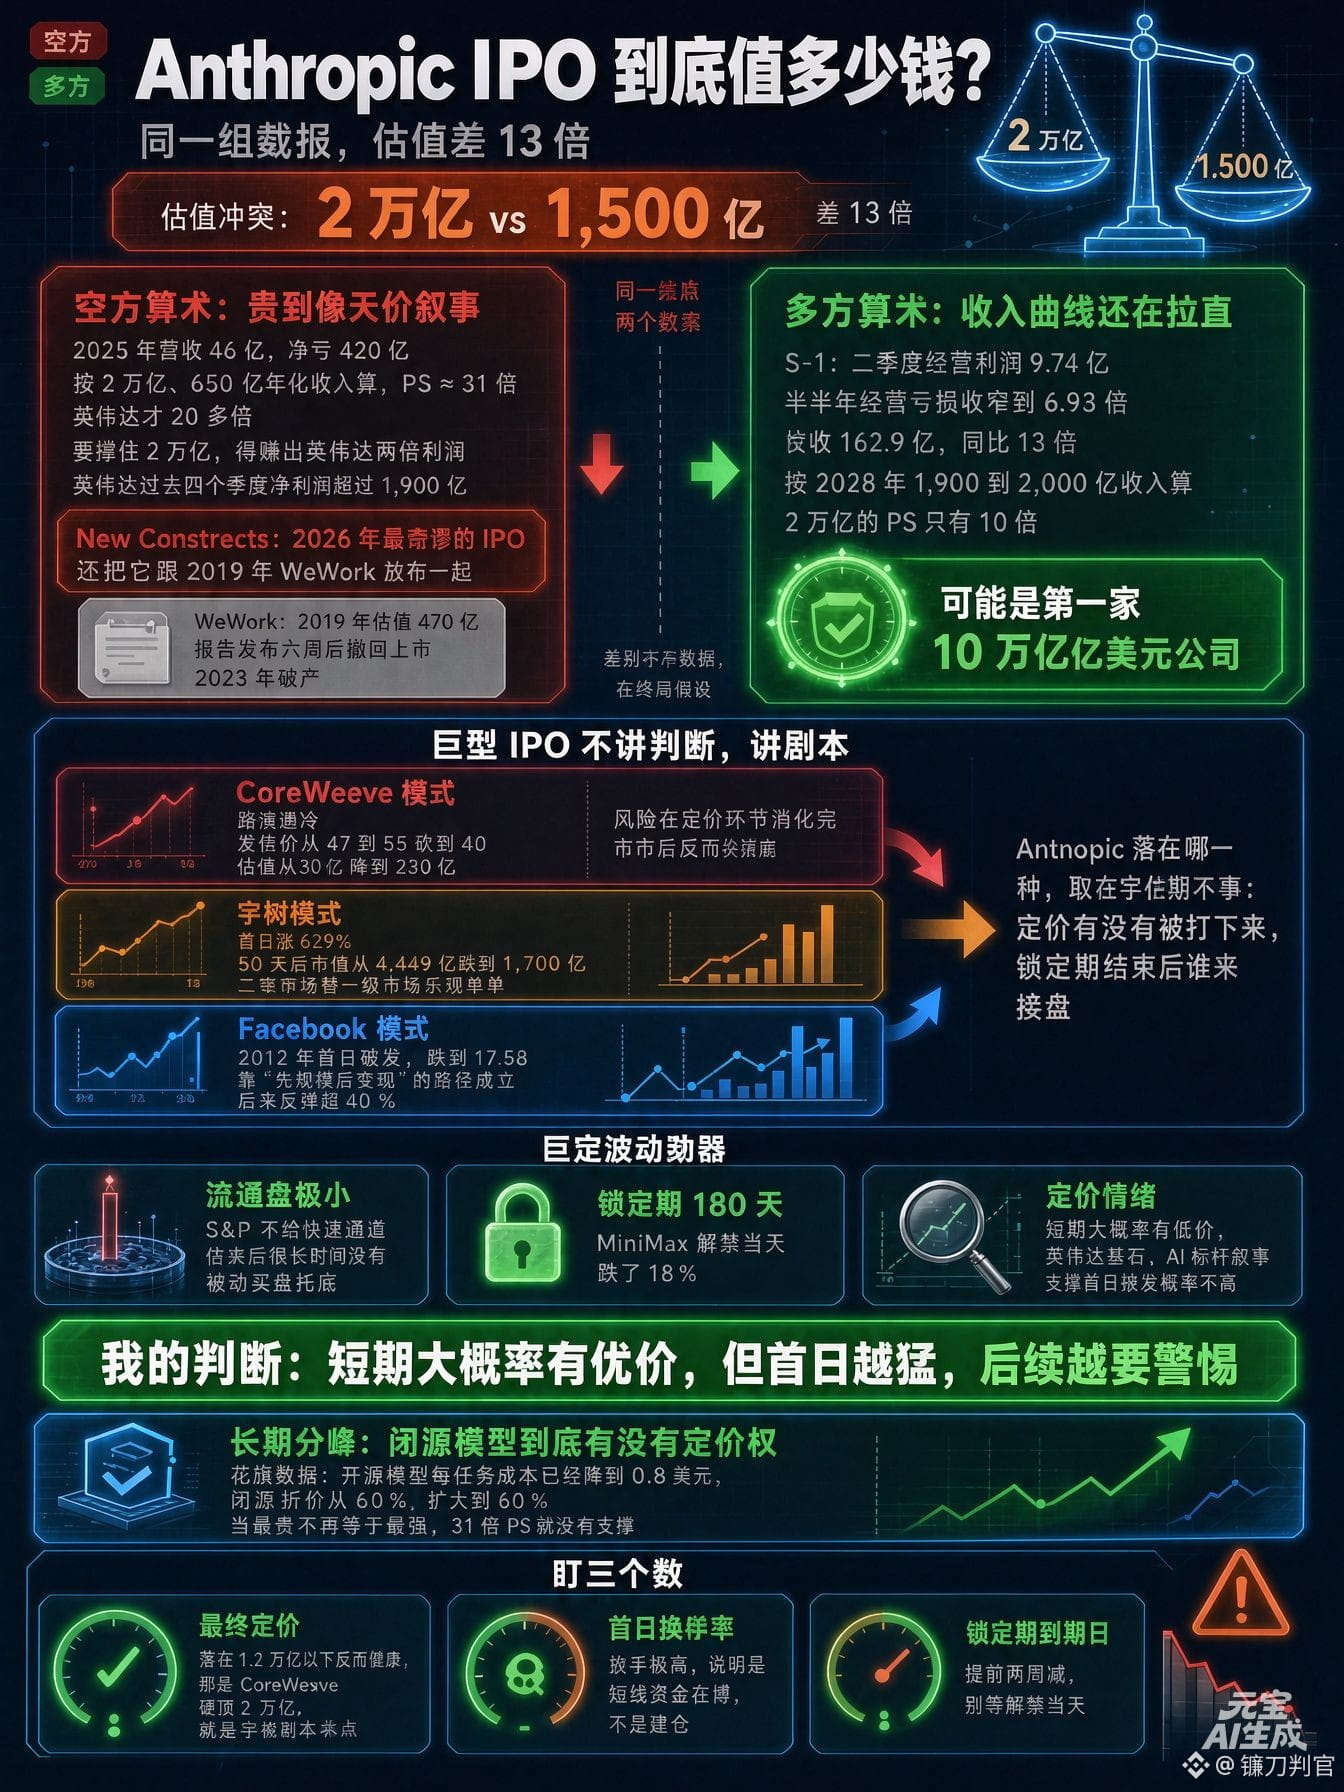
Quanto vale, afinal, o IPO da Anthropic?
Uns dizem 2 trilhões. Outros, 150 bilhões.
Uma diferença de 13 vezes.
O número de 150 bilhões vem da New Constructs, uma instituição de pesquisa independente. A frase usada no relatório é dura: o IPO mais absurdo de 2026.
E ainda compara a empresa à WeWork de 2019.
Na época, a WeWork foi avaliada em 47 bilhões. Seis semanas depois da publicação do relatório, retirou seu pedido de abertura de capital. Em 2023, faliu.
Ontem à noite, eu disse que ela viria para sugar dinheiro. Hoje, vamos calcular o tamanho desse negócio.
A conta dos pessimistas é contundente.
Em 2025, a receita foi de 4,6 bilhões, com prejuízo líquido de 42 bilhões. Considerando uma avaliação de 2 trilhões e uma receita anualizada de 65 bilhões, o múltiplo preço/vendas é de 31 vezes.
A Nvidia mal passa de 20 vezes.
Para justificar 2 trilhões, a Anthropic teria de gerar o dobro do lucro da Nvidia.
Nos últimos quatro trimestres, o lucro líquido da Nvidia passou de 190 bilhões.
Por isso, a conclusão da New Constructs é ainda mais dura: esse IPO não é para investidores do mercado público, mas para permitir que acionistas de private equity e pessoas de dentro da empresa saiam do investimento.
Os otimistas também têm suas contas.
O S-1 informa que o lucro operacional no segundo trimestre foi de 974 milhões e que o prejuízo operacional do primeiro semestre caiu para 693 milhões. A receita foi de 16,29 bilhões, 13 vezes maior que no mesmo período do ano anterior.
Com base na receita de 190 bilhões a 200 bilhões que a própria empresa prevê para 2028, o múltiplo preço/vendas de uma avaliação de 2 trilhões é de apenas 10 vezes.
Já tem gente dizendo que a Anthropic pode ser a primeira empresa de 10 trilhões de dólares.
Os mesmos dados, duas conclusões.
A diferença não está nos números, mas nas premissas sobre o desfecho.
Um lado olha para a curva de receita daqui a três anos; o outro, para a conta dos custos deste ano.
O que mais me interessa é o que acontece depois da abertura de capital.
Um IPO gigante não é só uma questão de alta ou queda: é uma questão de roteiro.
O modelo CoreWeave: a recepção nos roadshows foi fria, e o preço da oferta foi reduzido de 47–55 para 40. A avaliação caiu de 32 bilhões para 23 bilhões.
O risco foi absorvido na etapa de precificação e, depois da abertura de capital, a ação não chegou a desabar.
O modelo Unitree: alta de 629% no primeiro dia; 50 dias depois, o valor de mercado caiu de 444,9 bilhões para 170 bilhões. O mercado secundário pagou pela euforia do mercado primário.
O modelo Facebook: no primeiro dia, em 2012, as ações fecharam em queda, chegando a 17,58. A estratégia de “crescer primeiro, monetizar depois” deu certo e, mais tarde, as ações se recuperaram mais de 40%.
Em qual desses modelos a Anthropic se encaixa depende de duas coisas: se o preço da oferta será reduzido e quem vai comprar as ações quando terminar o período de lock-up.
Três fatores podem ampliar a volatilidade.
O free float é minúsculo. O S&P não oferece uma via rápida, então, por bastante tempo após a abertura de capital, não haverá compras de fundos passivos para dar suporte às ações. O período de lock-up é de 180 dias; no dia em que terminou o lock-up da MiniMax, as ações caíram 18%.
$ANTHROPIC