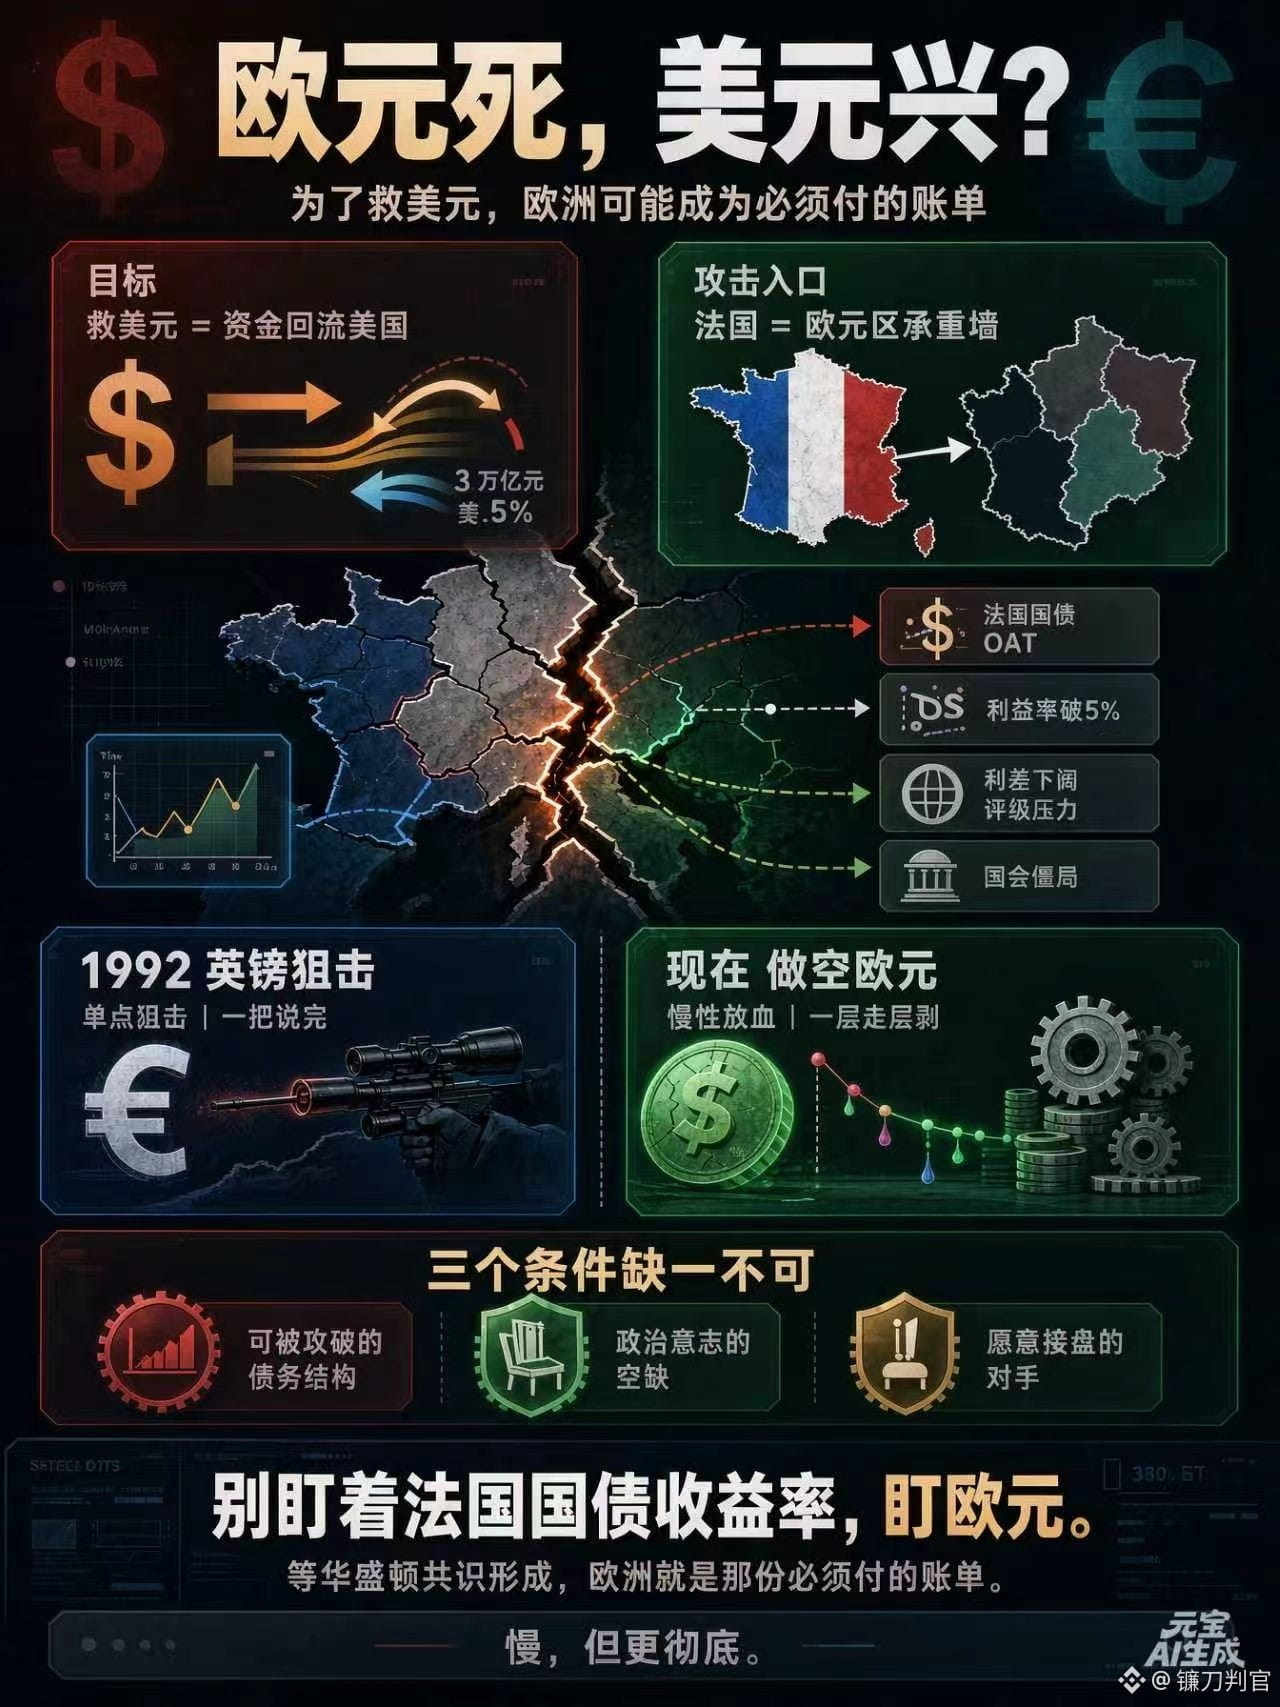
O euro morre, o dólar prospera!
Quando Bessent tomou posse, já havia quem dissesse que ele vinha da escola de Soros.
Depois de assumir o cargo, era certo que iria fazer short a um país. Só assim poderia salvar o dólar!
Na altura, suspeitava-se do Japão, por causa das operações de carry trade com o iene e das operações de base com títulos do Tesouro dos EUA. Agora, parece pouco provável que seja o Japão — o Japão é um dos pilares do sistema do dólar; mexer nele seria o mesmo que mexer em si próprio.
O Japão tem mais de um bilião de dólares em títulos do Tesouro dos EUA.
Se puxarem o tapete ao iene, a primeira peça a cair será o próprio Tesouro dos EUA.
Ninguém seria assim tão estúpido.
Mas tem de haver sempre um alvo.
Depois de eliminarmos as possibilidades, só resta a Europa.
Mais precisamente: não um país europeu, mas o euro.
A lógica não é complicada.
Para salvar o dólar, é preciso fazer o dinheiro regressar aos Estados Unidos;
para fazer o dinheiro regressar, primeiro é preciso que um mercado suficientemente grande entre em colapso.
À escala global, só a zona euro tem essa dimensão.
A China não abre as portas.
O iene é um pilar intocável.
Só resta o euro.
E onde abrir essa frente? Em França.
Atacar a França é demolir uma parede mestra.
A França tem o segundo maior mercado de obrigações da zona euro, com mais de 2,5 biliões de euros em OAT em circulação. Não é uma parede exterior: é a fundação.
Quando a fundação racha, o diferencial entre as obrigações francesas e alemãs alarga-se, o dinheiro foge para a dívida pública alemã e a zona euro divide-se em duas diante dos nossos olhos.
Uma metade é um porto seguro; a outra, uma zona de incêndio.
Uma metade ainda pode ser chamada moeda; a outra só pode ser chamada dívida malparada.
Vejam a situação atual.
A rendibilidade da dívida pública francesa ultrapassou os 5%. Paris está a arder. O plano orçamental não passa no Parlamento. O Banco Central Europeu não pode subir nem descer as taxas.
A estratégia desta vez também é diferente da de 1992.
Em 1992, foi um ataque cirúrgico a um único ponto: uma tacada e estava feito.
Desta vez, é uma sangria lenta. Diferenciais, CDS, classificações de crédito, vazio político — vai-se retirando uma camada de cada vez.
É lento, mas mais completo.
Voltemos à história.
Em 1992, o ataque à libra pretendia fazer o Reino Unido sair do mecanismo cambial.
O ataque à França, desta vez, pretende impedir que o euro se sente para sempre na segunda cadeira entre as moedas de reserva.
Para fazer short a um país, são indispensáveis três condições.
Uma estrutura de dívida que possa ser derrotada
Uma ausência de vontade política
Um adversário disposto a ficar com os ativos
A Europa já cumpre a primeira condição
A segunda está a ganhar forma
A terceira ainda não está pronta
Por isso, não estou a dizer que tudo vai ruir amanhã
O que estou a dizer é: quando «salvar o dólar» se tornar um consenso em Washington, a Europa será a fatura que terá de ser paga
Nessa altura, não fiquem a olhar para a rendibilidade da dívida pública francesa
Olhem para o euro.
$NVDA