
GiGiZ 發財豬
1.1k Publicações
GiGiZ 發財豬
 Binance Square verificado
Denunciar
Bloquear Utilizador
🤍Founder of G Club🤍 我是爱美食但更爱学习的💰 元宇宙探险家GiGi吉吉 分享与交流web3和元宇宙资讯 💗 🤍
79 A seguir
1.5K+ Seguidores
1.6K+ Gostaram
Publicações
Tudo
Cotações
Vídeos
Em direto
·
--
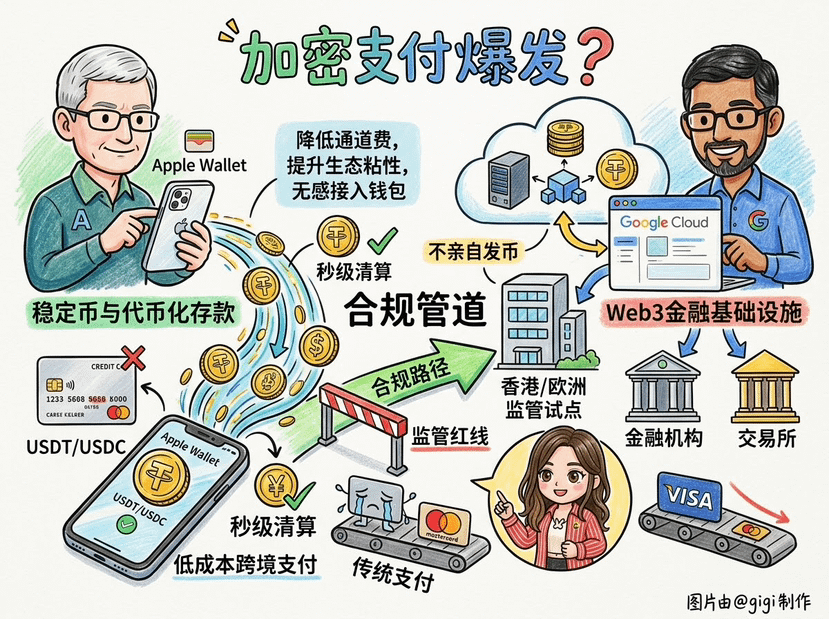
#苹果谷歌招募稳定币与代币化存款人才
A Apple e o Google estão secretamente se preparando para atrair pessoas e construir uma estrutura para moedas estáveis (stablecoins). Então, o pagamento cripto realmente vai explodir de forma total?
A Apple está contratando para um serviço voltado ao Apple Pay e ao Apple Cash, com foco em stablecoins e depósitos tokenizados. Já o Google se inclina para uma arquitetura de serviços em nuvem, mirando instituições financeiras e corretoras. Isso é uma fuga dos gigantes de tecnologia das taxas dos canais de pagamento tradicionais $AAPL $GOOGL
As taxas de compensação dos cartões de crédito tradicionais continuam altas, e as perdas com câmbio internacional são enormes. Stablecoins conseguem liquidação em segundos e a custos bem baixos. A Apple quer, com isso, reduzir o custo de pagamento dos usuários e aumentar a fidelidade ao ecossistema. O Google, por sua vez, quer dominar o mercado de infraestrutura em nuvem para finanças do Web3. Elas provavelmente não vão emitir moedas diretamente; em vez disso, vão criar “tubos” de conformidade.
Os gigantes mais temem cruzar as linhas vermelhas da regulação financeira. Emitir moedas diretamente é um risco grande demais. No futuro, é mais provável que a Apple integre stablecoins de forma “invisível” à carteira, de modo que o usuário não perceba a blockchain, mas as tarifas de transferência caiam drasticamente. O Google, por outro lado, vai fornecer a base tecnológica para instituições financeiras.
Em seguida, as duas devem priorizar testes em regiões com regulação mais clara, como Hong Kong ou a Europa, pressionando Visa e Mastercard a acelerarem a adoção de serviços tokenizados. Pagamentos cripto se integrarão ao dia a dia mais rápido do que você imagina
{future}(AAPLUSDT)
{future}(GOOGLUSDT)
#苹果谷歌招募稳定币与代币化存款人才
A Apple e o Google estão secretamente se preparando para atrair pessoas e construir uma estrutura para moedas estáveis (stablecoins). Então, o pagamento cripto realmente vai explodir de forma total?
A Apple está contratando para um serviço voltado ao Apple Pay e ao Apple Cash, com foco em stablecoins e depósitos tokenizados. Já o Google se inclina para uma arquitetura de serviços em nuvem, mirando instituições financeiras e corretoras. Isso é uma fuga dos gigantes de tecnologia das taxas dos canais de pagamento tradicionais $AAPL $GOOGL
As taxas de compensação dos cartões de crédito tradicionais continuam altas, e as perdas com câmbio internacional são enormes. Stablecoins conseguem liquidação em segundos e a custos bem baixos. A Apple quer, com isso, reduzir o custo de pagamento dos usuários e aumentar a fidelidade ao ecossistema. O Google, por sua vez, quer dominar o mercado de infraestrutura em nuvem para finanças do Web3. Elas provavelmente não vão emitir moedas diretamente; em vez disso, vão criar “tubos” de conformidade.
Os gigantes mais temem cruzar as linhas vermelhas da regulação financeira. Emitir moedas diretamente é um risco grande demais. No futuro, é mais provável que a Apple integre stablecoins de forma “invisível” à carteira, de modo que o usuário não perceba a blockchain, mas as tarifas de transferência caiam drasticamente. O Google, por outro lado, vai fornecer a base tecnológica para instituições financeiras.
Em seguida, as duas devem priorizar testes em regiões com regulação mais clara, como Hong Kong ou a Europa, pressionando Visa e Mastercard a acelerarem a adoção de serviços tokenizados. Pagamentos cripto se integrarão ao dia a dia mais rápido do que você imagina
A Apple e o Google estão secretamente se preparando para atrair pessoas e construir uma estrutura para moedas estáveis (stablecoins). Então, o pagamento cripto realmente vai explodir de forma total?
A Apple está contratando para um serviço voltado ao Apple Pay e ao Apple Cash, com foco em stablecoins e depósitos tokenizados. Já o Google se inclina para uma arquitetura de serviços em nuvem, mirando instituições financeiras e corretoras. Isso é uma fuga dos gigantes de tecnologia das taxas dos canais de pagamento tradicionais $AAPL $GOOGL
As taxas de compensação dos cartões de crédito tradicionais continuam altas, e as perdas com câmbio internacional são enormes. Stablecoins conseguem liquidação em segundos e a custos bem baixos. A Apple quer, com isso, reduzir o custo de pagamento dos usuários e aumentar a fidelidade ao ecossistema. O Google, por sua vez, quer dominar o mercado de infraestrutura em nuvem para finanças do Web3. Elas provavelmente não vão emitir moedas diretamente; em vez disso, vão criar “tubos” de conformidade.
Os gigantes mais temem cruzar as linhas vermelhas da regulação financeira. Emitir moedas diretamente é um risco grande demais. No futuro, é mais provável que a Apple integre stablecoins de forma “invisível” à carteira, de modo que o usuário não perceba a blockchain, mas as tarifas de transferência caiam drasticamente. O Google, por outro lado, vai fornecer a base tecnológica para instituições financeiras.
Em seguida, as duas devem priorizar testes em regiões com regulação mais clara, como Hong Kong ou a Europa, pressionando Visa e Mastercard a acelerarem a adoção de serviços tokenizados. Pagamentos cripto se integrarão ao dia a dia mais rápido do que você imagina
1
657
·
--
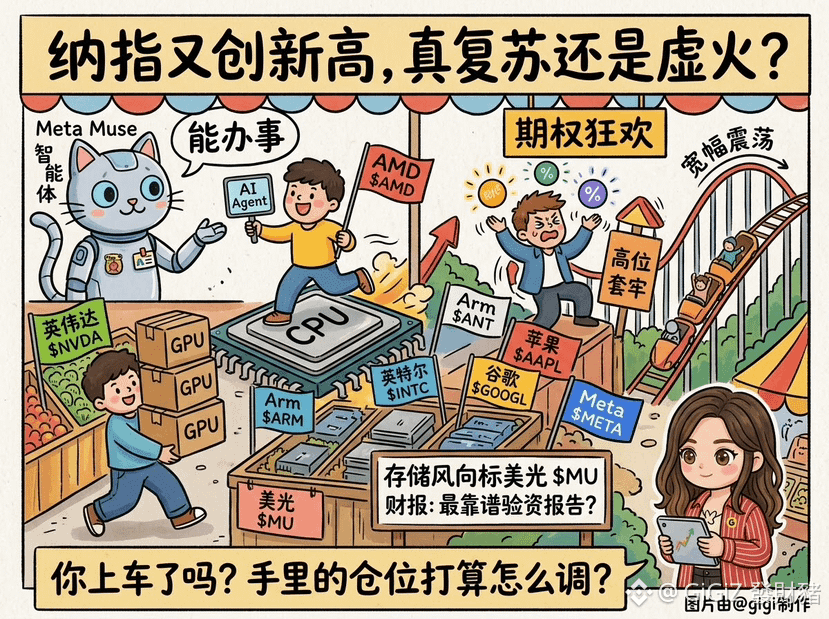
#AMD市值首破1万亿美元
O Nasdaq voltou a bater recordes e a capitalização da AMD já passou de 1 trilhão. Você acha que esta rodada de negociações em IA é realmente uma recuperação, ou é só um “fogo” artificial puxado por opções?
As últimas semanas estão bem interessantes. A Meta <c-1/> $META lançou um agente inteligente chamado Muse, e isso levou o hype de agentes de IA a outro nível.
As pessoas começaram a perceber que a IA deixou de ser apenas “conversa” e passou a conseguir ajudar em tarefas complexas e contínuas — e isso mudou a demanda na base.
Antes, todo mundo só mirava nas GPUs da Nvidia $NVDA, com a briga por poder computacional. Mas, como os agentes precisam ficar rodando o tempo todo e ajustando dados com frequência, a exigência sobre CPU disparou. Então você viu $ARM , a Intel $INTC e a $AMD subirem em bloco.
Mas o Goldman Sachs também disse que isso parece mais uma alta silenciosa, com o dinheiro “brincando” de opções em algumas gigantes de tecnologia. No fundo, muita gente está com um pé atrás: o futuro da IA é promissor, sim, mas os valuations subiram rápido demais, e as taxas de juros ainda estão altas. Será que aguenta?
O próximo ponto-chave é o balanço da Micron $MU. Como a Micron é um termômetro para chips de memória, se os resultados vierem fortes, isso dá mais uma injeção de confiança para a tendência de IA. Se a orientação (guidance) ficar abaixo do esperado, o mercado tende a desmontar rapidamente as posições compradas no topo, com gente ficando “preso” e vendendo.
Eu particularmente acho que a demanda por capacidade de computação, antes concentrada só em GPUs, está se espalhando para CPU e armazenamento — isso indica que o ecossistema está ficando maior. Em vez de correr atrás das ações de semicondutores no topo, talvez faça mais sentido mirar empresas que realmente já estão aplicando IA e gerando receita, ou então esperar o “sinal” do balanço da Micron.
Você entrou nessa alta? Como pretende ajustar as posições que você já tem?
DYOR
{future}(ARMUSDT)
{future}(INTCUSDT)
{future}(METAUSDT)
#AMD市值首破1万亿美元
O Nasdaq voltou a bater recordes e a capitalização da AMD já passou de 1 trilhão. Você acha que esta rodada de negociações em IA é realmente uma recuperação, ou é só um “fogo” artificial puxado por opções?
As últimas semanas estão bem interessantes. A Meta <c-1/> $META lançou um agente inteligente chamado Muse, e isso levou o hype de agentes de IA a outro nível.
As pessoas começaram a perceber que a IA deixou de ser apenas “conversa” e passou a conseguir ajudar em tarefas complexas e contínuas — e isso mudou a demanda na base.
Antes, todo mundo só mirava nas GPUs da Nvidia $NVDA, com a briga por poder computacional. Mas, como os agentes precisam ficar rodando o tempo todo e ajustando dados com frequência, a exigência sobre CPU disparou. Então você viu $ARM , a Intel $INTC e a $AMD subirem em bloco.
Mas o Goldman Sachs também disse que isso parece mais uma alta silenciosa, com o dinheiro “brincando” de opções em algumas gigantes de tecnologia. No fundo, muita gente está com um pé atrás: o futuro da IA é promissor, sim, mas os valuations subiram rápido demais, e as taxas de juros ainda estão altas. Será que aguenta?
O próximo ponto-chave é o balanço da Micron $MU. Como a Micron é um termômetro para chips de memória, se os resultados vierem fortes, isso dá mais uma injeção de confiança para a tendência de IA. Se a orientação (guidance) ficar abaixo do esperado, o mercado tende a desmontar rapidamente as posições compradas no topo, com gente ficando “preso” e vendendo.
Eu particularmente acho que a demanda por capacidade de computação, antes concentrada só em GPUs, está se espalhando para CPU e armazenamento — isso indica que o ecossistema está ficando maior. Em vez de correr atrás das ações de semicondutores no topo, talvez faça mais sentido mirar empresas que realmente já estão aplicando IA e gerando receita, ou então esperar o “sinal” do balanço da Micron.
Você entrou nessa alta? Como pretende ajustar as posições que você já tem?
DYOR
O Nasdaq voltou a bater recordes e a capitalização da AMD já passou de 1 trilhão. Você acha que esta rodada de negociações em IA é realmente uma recuperação, ou é só um “fogo” artificial puxado por opções?
As últimas semanas estão bem interessantes. A Meta <c-1/> $META lançou um agente inteligente chamado Muse, e isso levou o hype de agentes de IA a outro nível.
As pessoas começaram a perceber que a IA deixou de ser apenas “conversa” e passou a conseguir ajudar em tarefas complexas e contínuas — e isso mudou a demanda na base.
Antes, todo mundo só mirava nas GPUs da Nvidia $NVDA, com a briga por poder computacional. Mas, como os agentes precisam ficar rodando o tempo todo e ajustando dados com frequência, a exigência sobre CPU disparou. Então você viu $ARM , a Intel $INTC e a $AMD subirem em bloco.
Mas o Goldman Sachs também disse que isso parece mais uma alta silenciosa, com o dinheiro “brincando” de opções em algumas gigantes de tecnologia. No fundo, muita gente está com um pé atrás: o futuro da IA é promissor, sim, mas os valuations subiram rápido demais, e as taxas de juros ainda estão altas. Será que aguenta?
O próximo ponto-chave é o balanço da Micron $MU. Como a Micron é um termômetro para chips de memória, se os resultados vierem fortes, isso dá mais uma injeção de confiança para a tendência de IA. Se a orientação (guidance) ficar abaixo do esperado, o mercado tende a desmontar rapidamente as posições compradas no topo, com gente ficando “preso” e vendendo.
Eu particularmente acho que a demanda por capacidade de computação, antes concentrada só em GPUs, está se espalhando para CPU e armazenamento — isso indica que o ecossistema está ficando maior. Em vez de correr atrás das ações de semicondutores no topo, talvez faça mais sentido mirar empresas que realmente já estão aplicando IA e gerando receita, ou então esperar o “sinal” do balanço da Micron.
Você entrou nessa alta? Como pretende ajustar as posições que você já tem?
DYOR
1
610
·
--
Verificado
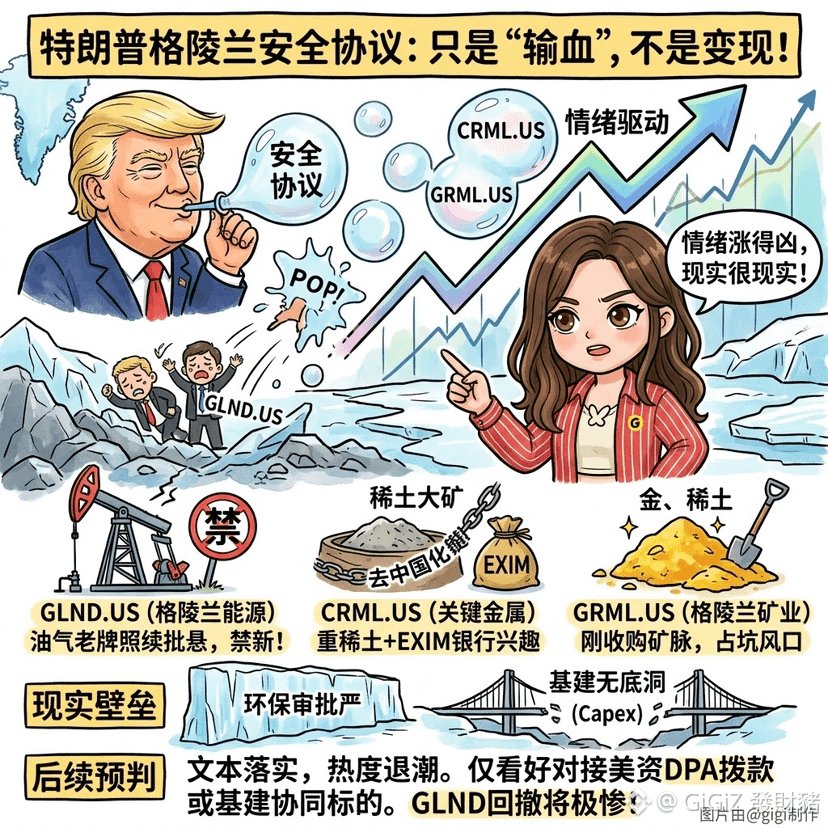
O protocolo de segurança de Trump detona as ações ligadas ao conceito da Groenlândia: o setor de recursos dispara em conjunto, e o Greenland Energy sobe mais de 100%
Por quanto tempo esta rodada do protocolo de segurança de Trump conseguirá “alimentar” as ações ligadas ao conceito da Groenlândia?
A sensação é que é um pregão movido por sentimento, não uma virada fundamental
O texto do acordo EUA-Dinamarca (Groenlândia) foi “rasgado”
Trump diz que obteve controle permanente e direito de veto; a autoridade oficial da Dinamarca/da Groenlândia desmentiu imediatamente, enfatizando que a soberania não muda, e que o acordo não envolve nenhum repasse de verbas nem licenças comerciais
As três apostas se diferenciam bastante
Greenland Energy $GLND.US
No pré-mercado noturno houve o maior salto, mas é a mais “vazia” em termos de estrutura/lastro: localmente, desde 2021 já foram proibidas novas licenças de petróleo e gás; a aprovação de licenças antigas virou um enorme campo de incerteza. No fim, é pura disputa por fluxo de capital
Critical Metals $CRML.US
A Tanbreez de que dispõe é uma mina de terras-raras pesadas de grande porte, com ligação ao banco de exportação/importação dos EUA (EXIM); segue uma lógica dura de cadeia de suprimentos menos dependente da China
Greenland Mines $GRML
No começo de setembro, acabou de concluir a compra da mina de terras-raras Sarfartoq, capturando a “des-China” de terras-raras e a janela geopolítica
Barreiras reais para mineração no Ártico
Aprovação é rígida
A presença do exército dos EUA não consegue se sobrepor às exigências severas locais de meio ambiente e às licenças de mineração
Faltam infraestrutura
O Ártico tem carência de portos e de rede elétrica; Capex (gastos de capital) é enorme
Em seguida, a estimativa é que o acordo de defesa não traga repasses diretos; depois que a febre diminuir, o prêmio deve ser rapidamente devolvido. Só gosto dos alvos de terras-raras pesadas que conseguem se conectar ao pacote DPA do Departamento de Defesa dos EUA ou a sinergia de infraestrutura com o exército dos EUA: $CRML e $GRML. Apenas conceito. Já a retração dos de petróleo e gás, como $GLND, deve ser extremamente brutal
DYOR
{stock_us}(CRML.US)
{stock_us}(GLND.US)
O protocolo de segurança de Trump detona as ações ligadas ao conceito da Groenlândia: o setor de recursos dispara em conjunto, e o Greenland Energy sobe mais de 100%
Por quanto tempo esta rodada do protocolo de segurança de Trump conseguirá “alimentar” as ações ligadas ao conceito da Groenlândia?
A sensação é que é um pregão movido por sentimento, não uma virada fundamental
O texto do acordo EUA-Dinamarca (Groenlândia) foi “rasgado”
Trump diz que obteve controle permanente e direito de veto; a autoridade oficial da Dinamarca/da Groenlândia desmentiu imediatamente, enfatizando que a soberania não muda, e que o acordo não envolve nenhum repasse de verbas nem licenças comerciais
As três apostas se diferenciam bastante
Greenland Energy $GLND.US
No pré-mercado noturno houve o maior salto, mas é a mais “vazia” em termos de estrutura/lastro: localmente, desde 2021 já foram proibidas novas licenças de petróleo e gás; a aprovação de licenças antigas virou um enorme campo de incerteza. No fim, é pura disputa por fluxo de capital
Critical Metals $CRML.US
A Tanbreez de que dispõe é uma mina de terras-raras pesadas de grande porte, com ligação ao banco de exportação/importação dos EUA (EXIM); segue uma lógica dura de cadeia de suprimentos menos dependente da China
Greenland Mines $GRML
No começo de setembro, acabou de concluir a compra da mina de terras-raras Sarfartoq, capturando a “des-China” de terras-raras e a janela geopolítica
Barreiras reais para mineração no Ártico
Aprovação é rígida
A presença do exército dos EUA não consegue se sobrepor às exigências severas locais de meio ambiente e às licenças de mineração
Faltam infraestrutura
O Ártico tem carência de portos e de rede elétrica; Capex (gastos de capital) é enorme
Em seguida, a estimativa é que o acordo de defesa não traga repasses diretos; depois que a febre diminuir, o prêmio deve ser rapidamente devolvido. Só gosto dos alvos de terras-raras pesadas que conseguem se conectar ao pacote DPA do Departamento de Defesa dos EUA ou a sinergia de infraestrutura com o exército dos EUA: $CRML e $GRML. Apenas conceito. Já a retração dos de petróleo e gás, como $GLND, deve ser extremamente brutal
DYOR
Por quanto tempo esta rodada do protocolo de segurança de Trump conseguirá “alimentar” as ações ligadas ao conceito da Groenlândia?
A sensação é que é um pregão movido por sentimento, não uma virada fundamental
O texto do acordo EUA-Dinamarca (Groenlândia) foi “rasgado”
Trump diz que obteve controle permanente e direito de veto; a autoridade oficial da Dinamarca/da Groenlândia desmentiu imediatamente, enfatizando que a soberania não muda, e que o acordo não envolve nenhum repasse de verbas nem licenças comerciais
As três apostas se diferenciam bastante
Greenland Energy $GLND.US
No pré-mercado noturno houve o maior salto, mas é a mais “vazia” em termos de estrutura/lastro: localmente, desde 2021 já foram proibidas novas licenças de petróleo e gás; a aprovação de licenças antigas virou um enorme campo de incerteza. No fim, é pura disputa por fluxo de capital
Critical Metals $CRML.US
A Tanbreez de que dispõe é uma mina de terras-raras pesadas de grande porte, com ligação ao banco de exportação/importação dos EUA (EXIM); segue uma lógica dura de cadeia de suprimentos menos dependente da China
Greenland Mines $GRML
No começo de setembro, acabou de concluir a compra da mina de terras-raras Sarfartoq, capturando a “des-China” de terras-raras e a janela geopolítica
Barreiras reais para mineração no Ártico
Aprovação é rígida
A presença do exército dos EUA não consegue se sobrepor às exigências severas locais de meio ambiente e às licenças de mineração
Faltam infraestrutura
O Ártico tem carência de portos e de rede elétrica; Capex (gastos de capital) é enorme
Em seguida, a estimativa é que o acordo de defesa não traga repasses diretos; depois que a febre diminuir, o prêmio deve ser rapidamente devolvido. Só gosto dos alvos de terras-raras pesadas que conseguem se conectar ao pacote DPA do Departamento de Defesa dos EUA ou a sinergia de infraestrutura com o exército dos EUA: $CRML e $GRML. Apenas conceito. Já a retração dos de petróleo e gás, como $GLND, deve ser extremamente brutal
DYOR
CRMLUS-9,75%
GLNDUS-7,69%
689
·
--
#比特币市值超越特斯拉
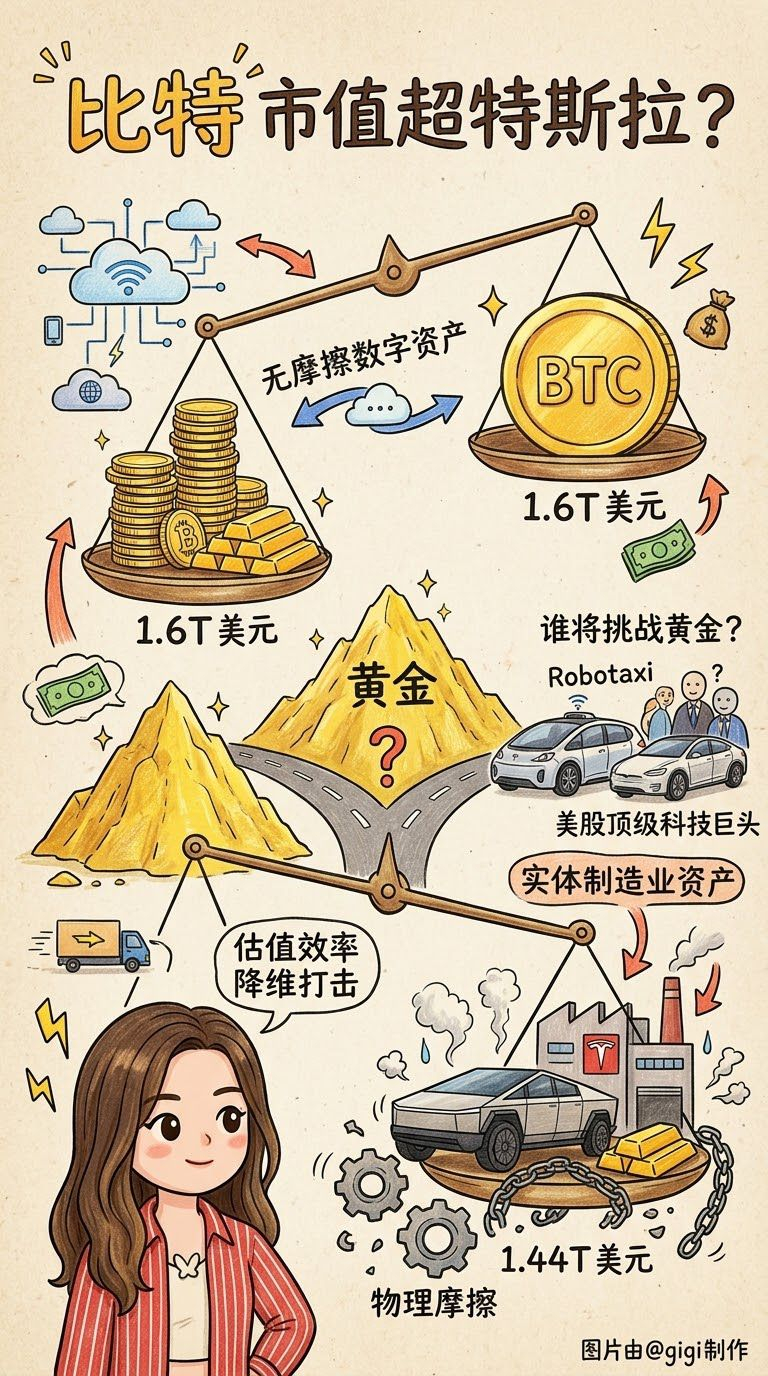
Você tem acompanhado recentemente as listas globais de ativos? O valor de mercado do Bitcoin voltou a ultrapassar a da Tesla
De acordo com os dados mais recentes, o valor de mercado do Bitcoin ultrapassou 1,6 trilhão de dólares, enquanto a Tesla está em cerca de 1,44 trilhão de dólares — abrindo uma diferença de quase 200 bilhões de dólares entre as duas
$BTC $TSLA
Isso parece um golpe que derruba a dimensão da eficiência de avaliação de ativos. No caso de uma gigante da tecnologia “de verdade” como a Tesla, o crescimento de valor precisa atravessar um atrito físico extremamente pesado: expansão de cadeias de suprimento, aumento de capacidade produtiva, implementação de direção autônoma — cada passo consome tempo e energia
Já o Bitcoin, como um protocolo de moeda digital, tem um custo marginal quase zero para expansão da rede e redistribuição de liquidez
A lógica de alocação de capital também mudou: antes, comprar a Tesla era comprar a expectativa de crescimento futuro de IA e energia. Agora, a expectativa de liquidez macro novamente ficou folgada; o dinheiro começa a buscar uma “moeda forte” que não depende do risco operacional de uma única empresa. O Bitcoin acelera sua transformação de ativo de alto risco para um ativo de reserva sem hedge, como o ouro $XAUT
A seguir, no curto prazo, as volatilidades de ambos devem convergir. Depois de ultrapassar a Tesla, o Bitcoin passa a enfrentar diretamente a barreira de valuation dos gigantes de tecnologia no mercado de ações dos EUA
No médio prazo, à medida que os canais dos fundos soberanos e dos fundos de pensão continuam a se conectar, a base do Bitcoin vai sendo elevada continuamente. Essa ultrapassagem, que antes seria temporária, passará a se tornar um padrão. Uma espécie de esmagamento contínuo
Você acha que a Tesla consegue voltar a ultrapassar com o Robotaxi, ou que o Bitcoin vai diretamente desafiar a posição do ouro?
DYOR
{future}(XAUTUSDT)
{future}(TSLAUSDT)
{future}(BTCUSDT)
#比特币市值超越特斯拉
Você tem acompanhado recentemente as listas globais de ativos? O valor de mercado do Bitcoin voltou a ultrapassar a da Tesla
De acordo com os dados mais recentes, o valor de mercado do Bitcoin ultrapassou 1,6 trilhão de dólares, enquanto a Tesla está em cerca de 1,44 trilhão de dólares — abrindo uma diferença de quase 200 bilhões de dólares entre as duas
$BTC $TSLA
Isso parece um golpe que derruba a dimensão da eficiência de avaliação de ativos. No caso de uma gigante da tecnologia “de verdade” como a Tesla, o crescimento de valor precisa atravessar um atrito físico extremamente pesado: expansão de cadeias de suprimento, aumento de capacidade produtiva, implementação de direção autônoma — cada passo consome tempo e energia
Já o Bitcoin, como um protocolo de moeda digital, tem um custo marginal quase zero para expansão da rede e redistribuição de liquidez
A lógica de alocação de capital também mudou: antes, comprar a Tesla era comprar a expectativa de crescimento futuro de IA e energia. Agora, a expectativa de liquidez macro novamente ficou folgada; o dinheiro começa a buscar uma “moeda forte” que não depende do risco operacional de uma única empresa. O Bitcoin acelera sua transformação de ativo de alto risco para um ativo de reserva sem hedge, como o ouro $XAUT
A seguir, no curto prazo, as volatilidades de ambos devem convergir. Depois de ultrapassar a Tesla, o Bitcoin passa a enfrentar diretamente a barreira de valuation dos gigantes de tecnologia no mercado de ações dos EUA
No médio prazo, à medida que os canais dos fundos soberanos e dos fundos de pensão continuam a se conectar, a base do Bitcoin vai sendo elevada continuamente. Essa ultrapassagem, que antes seria temporária, passará a se tornar um padrão. Uma espécie de esmagamento contínuo
Você acha que a Tesla consegue voltar a ultrapassar com o Robotaxi, ou que o Bitcoin vai diretamente desafiar a posição do ouro?
DYOR
Você tem acompanhado recentemente as listas globais de ativos? O valor de mercado do Bitcoin voltou a ultrapassar a da Tesla
De acordo com os dados mais recentes, o valor de mercado do Bitcoin ultrapassou 1,6 trilhão de dólares, enquanto a Tesla está em cerca de 1,44 trilhão de dólares — abrindo uma diferença de quase 200 bilhões de dólares entre as duas
$BTC $TSLA
Isso parece um golpe que derruba a dimensão da eficiência de avaliação de ativos. No caso de uma gigante da tecnologia “de verdade” como a Tesla, o crescimento de valor precisa atravessar um atrito físico extremamente pesado: expansão de cadeias de suprimento, aumento de capacidade produtiva, implementação de direção autônoma — cada passo consome tempo e energia
Já o Bitcoin, como um protocolo de moeda digital, tem um custo marginal quase zero para expansão da rede e redistribuição de liquidez
A lógica de alocação de capital também mudou: antes, comprar a Tesla era comprar a expectativa de crescimento futuro de IA e energia. Agora, a expectativa de liquidez macro novamente ficou folgada; o dinheiro começa a buscar uma “moeda forte” que não depende do risco operacional de uma única empresa. O Bitcoin acelera sua transformação de ativo de alto risco para um ativo de reserva sem hedge, como o ouro $XAUT
A seguir, no curto prazo, as volatilidades de ambos devem convergir. Depois de ultrapassar a Tesla, o Bitcoin passa a enfrentar diretamente a barreira de valuation dos gigantes de tecnologia no mercado de ações dos EUA
No médio prazo, à medida que os canais dos fundos soberanos e dos fundos de pensão continuam a se conectar, a base do Bitcoin vai sendo elevada continuamente. Essa ultrapassagem, que antes seria temporária, passará a se tornar um padrão. Uma espécie de esmagamento contínuo
Você acha que a Tesla consegue voltar a ultrapassar com o Robotaxi, ou que o Bitcoin vai diretamente desafiar a posição do ouro?
DYOR
2
3
9.2k
·
--
Verificado
Gigantes estão enlouquecendo ao empilhar capacidade de computação — por quanto tempo essa alta do mercado nos EUA ainda vai continuar?
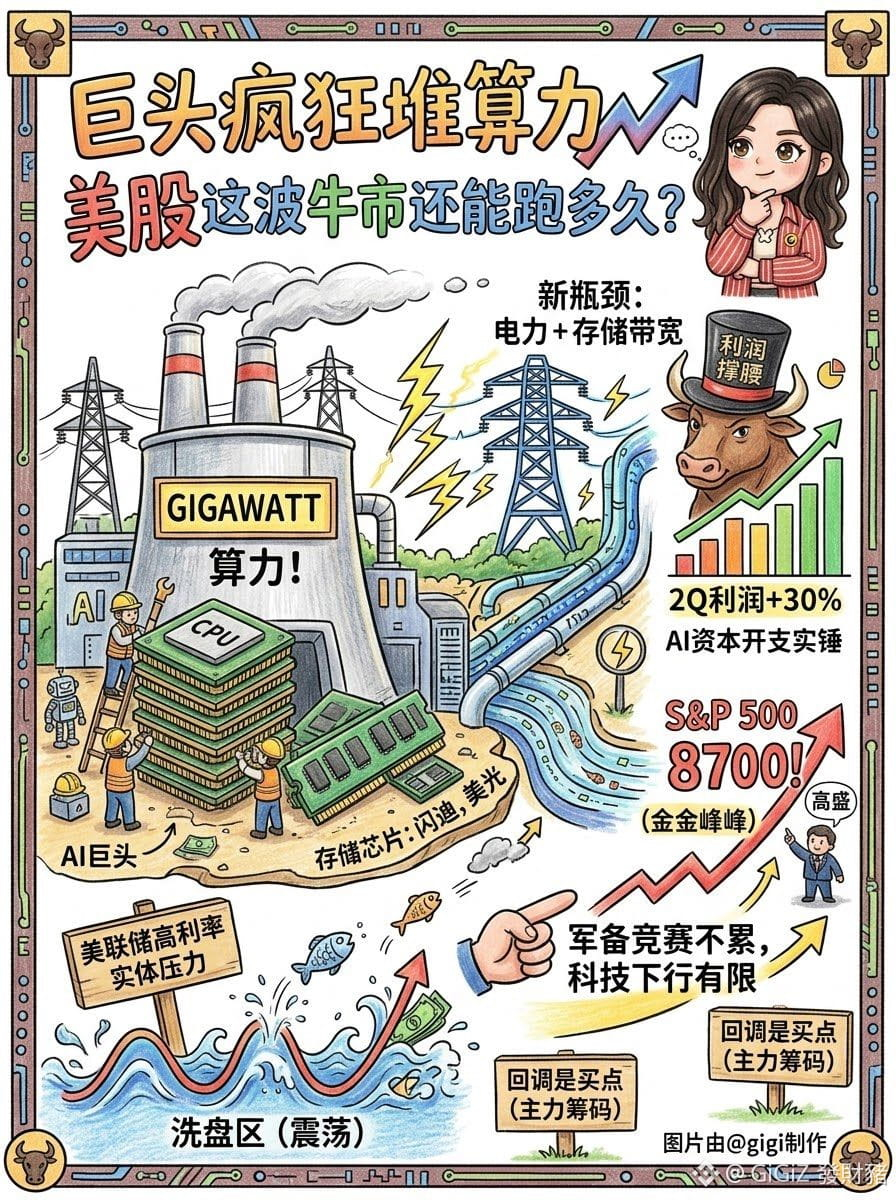
A Anthropic aumentou seus gastos com computação para o nível de gigawatts; chips de armazenamento também dispararam na onda, e até a Goldman Sachs chegou a elevar a meta do S&P 500 diretamente para 8700 pontos.
Antes, o mercado olhava para quantas GPUs eram vendidas; agora, o gargalo de capacidade mudou para a rede elétrica e para a largura de banda de armazenamento. A escassez de capacidade de computação estendeu a demanda por hardware da simples computação para a eletricidade e para a transmissão de grandes volumes de dados — e é por isso que a SanDisk e a Micron explodiram em alta.
A lógica de fundo dos investidores institucionais também está mudando.
Antes, os mercados em alta dependiam dos cortes de juros do Fed para elevar as avaliações; agora, a alta é sustentada totalmente por lucros. O crescimento dos lucros do S&P 500 nos dois primeiros trimestres chegou a quase 30%. O capex em IA foi realmente materializado nos balanços das empresas, e não é algo abstrato e ilusório.
No curto prazo, após os aumentos de juros do Fed, as taxas ainda estão relativamente altas, e a economia real segue sob pressão. O mercado provavelmente vai oscilar e “lavar” posições em níveis elevados. Mas enquanto a corrida armamentista de computação dos gigantes não desacelerar, o espaço de queda para as ações de tecnologia é bem limitado. Desta vez não é a bolha de tecnologia de 2000; as correções ainda são oportunidades de compra para quem quer observar como as “mãos fortes” distribuíram suas posições.
DYOR
Gigantes estão enlouquecendo ao empilhar capacidade de computação — por quanto tempo essa alta do mercado nos EUA ainda vai continuar?
A Anthropic aumentou seus gastos com computação para o nível de gigawatts; chips de armazenamento também dispararam na onda, e até a Goldman Sachs chegou a elevar a meta do S&P 500 diretamente para 8700 pontos.
Antes, o mercado olhava para quantas GPUs eram vendidas; agora, o gargalo de capacidade mudou para a rede elétrica e para a largura de banda de armazenamento. A escassez de capacidade de computação estendeu a demanda por hardware da simples computação para a eletricidade e para a transmissão de grandes volumes de dados — e é por isso que a SanDisk e a Micron explodiram em alta.
A lógica de fundo dos investidores institucionais também está mudando.
Antes, os mercados em alta dependiam dos cortes de juros do Fed para elevar as avaliações; agora, a alta é sustentada totalmente por lucros. O crescimento dos lucros do S&P 500 nos dois primeiros trimestres chegou a quase 30%. O capex em IA foi realmente materializado nos balanços das empresas, e não é algo abstrato e ilusório.
No curto prazo, após os aumentos de juros do Fed, as taxas ainda estão relativamente altas, e a economia real segue sob pressão. O mercado provavelmente vai oscilar e “lavar” posições em níveis elevados. Mas enquanto a corrida armamentista de computação dos gigantes não desacelerar, o espaço de queda para as ações de tecnologia é bem limitado. Desta vez não é a bolha de tecnologia de 2000; as correções ainda são oportunidades de compra para quem quer observar como as “mãos fortes” distribuíram suas posições.
DYOR
A Anthropic aumentou seus gastos com computação para o nível de gigawatts; chips de armazenamento também dispararam na onda, e até a Goldman Sachs chegou a elevar a meta do S&P 500 diretamente para 8700 pontos.
Antes, o mercado olhava para quantas GPUs eram vendidas; agora, o gargalo de capacidade mudou para a rede elétrica e para a largura de banda de armazenamento. A escassez de capacidade de computação estendeu a demanda por hardware da simples computação para a eletricidade e para a transmissão de grandes volumes de dados — e é por isso que a SanDisk e a Micron explodiram em alta.
A lógica de fundo dos investidores institucionais também está mudando.
Antes, os mercados em alta dependiam dos cortes de juros do Fed para elevar as avaliações; agora, a alta é sustentada totalmente por lucros. O crescimento dos lucros do S&P 500 nos dois primeiros trimestres chegou a quase 30%. O capex em IA foi realmente materializado nos balanços das empresas, e não é algo abstrato e ilusório.
No curto prazo, após os aumentos de juros do Fed, as taxas ainda estão relativamente altas, e a economia real segue sob pressão. O mercado provavelmente vai oscilar e “lavar” posições em níveis elevados. Mas enquanto a corrida armamentista de computação dos gigantes não desacelerar, o espaço de queda para as ações de tecnologia é bem limitado. Desta vez não é a bolha de tecnologia de 2000; as correções ainda são oportunidades de compra para quem quer observar como as “mãos fortes” distribuíram suas posições.
DYOR
988
·
--
Verificado
#香港拟年底前推出批发cbdc
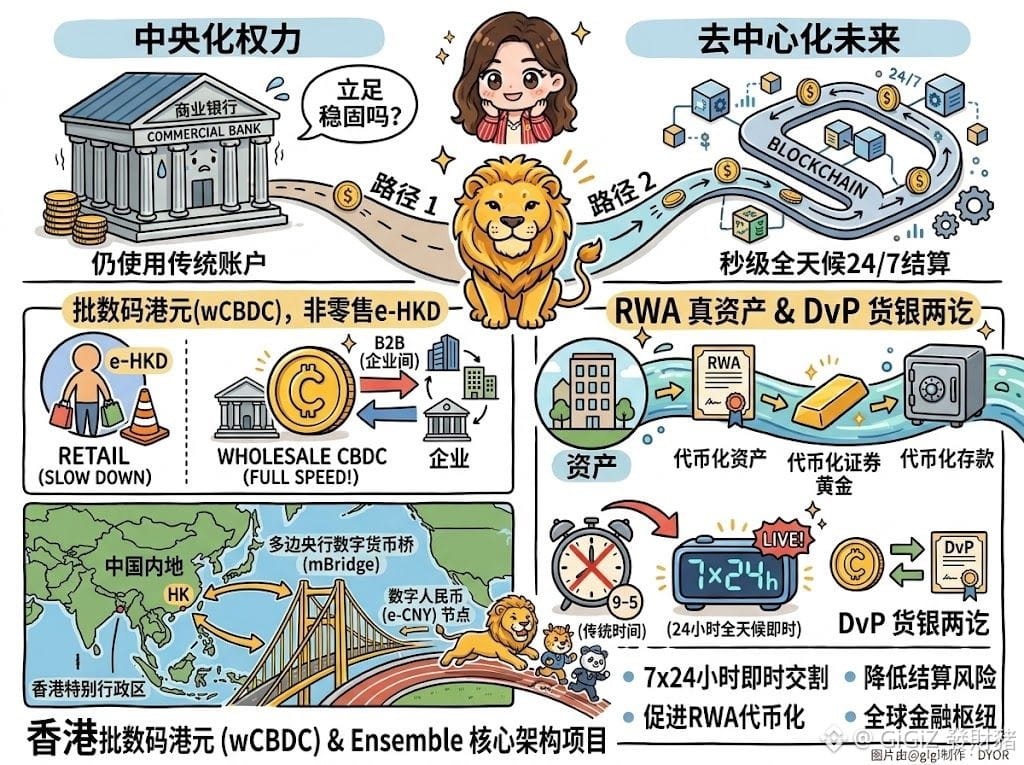
Se o dinheiro do futuro não ficar mais depositado em contas tradicionais, mas for liquidado diretamente na blockchain em escala de segundos 24/7, os bancos comerciais atuais ainda conseguirão se manter firmes?
A Autoridade Monetária de Hong Kong (HKMA) recentemente concluiu que, até o final deste ano, será implementado oficialmente, no nível grossista, o CBDC do banco central wCBDC — um dos pontos-chave do Project EnsembleTX.
Muita gente não consegue diferenciar varejo de grossista. Na verdade, a estratégia da HKMA é bem clara: a moeda digital de Hong Kong para o público (e-HKD) ainda não é prioridade; o foco está todo no lado B (B2B).
Desta vez, o wCBDC foi feito especificamente para viabilizar a liquidação, em tempo real 24 horas, de depósitos tokenizados entre bancos, títulos públicos tokenizados e a entrega instantânea de ativos reais (RWA) de forma contínua.
Na minha visão, Hong Kong deu um passo extremamente inteligente.
▶️ Redução de custos e aumento de eficiência, acertando diretamente as dores
As liquidações tradicionais de grandes valores, entre bancos e através de fronteiras, precisam usar SWIFT e RTGS: há muitas etapas intermediárias, custos elevados e ainda por cima a operação fecha à noite e nos fins de semana. O wCBDC transforma a moeda do banco central em uma camada subjacente tokenizada, realizando o “pagamento contra entrega” (DvP), com dinheiro e ativos sendo entregues simultaneamente. Isso não só viabiliza uma compensação imediata 7x24, como também economiza uma enorme quantidade de custos de conformidade e de gestão de risco.
▶️ Ancoragem em RWA e no ecossistema de stablecoins
Hong Kong não está fazendo CBDC de forma isolada. Ela o integra a um arcabouço de stablecoins licenciadas e à tokenização de ativos Web3, formando uma linha contínua. O wCBDC funciona como a ferramenta definitiva de liquidação de risco praticamente zero; os depósitos tokenizados dos bancos representam a camada comercial intermediária. Na base, a estrutura conecta diretamente o capital cripto, conquistando de forma direta a liderança na precificação global de RWA.
A seguir, é esperado que, no curto prazo, a arquitetura tecnológica dos bancos tradicionais enfrente desafios enormes. Os grandes bancos que concluírem primeiro as integrações de interfaces de tokenização vão absorver os primeiros benefícios de liquidez.
No médio e longo prazo, a Bridge de CBDC digital multi-lateral para pagamentos transfronteiriços certamente se fundirá profundamente com o Ensemble. Hong Kong, muito provavelmente, se tornará um super hub para conectar o e-RMB digital da China continental ao mundo financeiro global Web3. Nesta guerra silenciosa por infraestrutura monetária, Hong Kong já abriu uma vantagem de meio passo sobre outros centros financeiros.
DYOR
#香港拟年底前推出批发cbdc
Se o dinheiro do futuro não ficar mais depositado em contas tradicionais, mas for liquidado diretamente na blockchain em escala de segundos 24/7, os bancos comerciais atuais ainda conseguirão se manter firmes?
A Autoridade Monetária de Hong Kong (HKMA) recentemente concluiu que, até o final deste ano, será implementado oficialmente, no nível grossista, o CBDC do banco central wCBDC — um dos pontos-chave do Project EnsembleTX.
Muita gente não consegue diferenciar varejo de grossista. Na verdade, a estratégia da HKMA é bem clara: a moeda digital de Hong Kong para o público (e-HKD) ainda não é prioridade; o foco está todo no lado B (B2B).
Desta vez, o wCBDC foi feito especificamente para viabilizar a liquidação, em tempo real 24 horas, de depósitos tokenizados entre bancos, títulos públicos tokenizados e a entrega instantânea de ativos reais (RWA) de forma contínua.
Na minha visão, Hong Kong deu um passo extremamente inteligente.
▶️ Redução de custos e aumento de eficiência, acertando diretamente as dores
As liquidações tradicionais de grandes valores, entre bancos e através de fronteiras, precisam usar SWIFT e RTGS: há muitas etapas intermediárias, custos elevados e ainda por cima a operação fecha à noite e nos fins de semana. O wCBDC transforma a moeda do banco central em uma camada subjacente tokenizada, realizando o “pagamento contra entrega” (DvP), com dinheiro e ativos sendo entregues simultaneamente. Isso não só viabiliza uma compensação imediata 7x24, como também economiza uma enorme quantidade de custos de conformidade e de gestão de risco.
▶️ Ancoragem em RWA e no ecossistema de stablecoins
Hong Kong não está fazendo CBDC de forma isolada. Ela o integra a um arcabouço de stablecoins licenciadas e à tokenização de ativos Web3, formando uma linha contínua. O wCBDC funciona como a ferramenta definitiva de liquidação de risco praticamente zero; os depósitos tokenizados dos bancos representam a camada comercial intermediária. Na base, a estrutura conecta diretamente o capital cripto, conquistando de forma direta a liderança na precificação global de RWA.
A seguir, é esperado que, no curto prazo, a arquitetura tecnológica dos bancos tradicionais enfrente desafios enormes. Os grandes bancos que concluírem primeiro as integrações de interfaces de tokenização vão absorver os primeiros benefícios de liquidez.
No médio e longo prazo, a Bridge de CBDC digital multi-lateral para pagamentos transfronteiriços certamente se fundirá profundamente com o Ensemble. Hong Kong, muito provavelmente, se tornará um super hub para conectar o e-RMB digital da China continental ao mundo financeiro global Web3. Nesta guerra silenciosa por infraestrutura monetária, Hong Kong já abriu uma vantagem de meio passo sobre outros centros financeiros.
DYOR
Se o dinheiro do futuro não ficar mais depositado em contas tradicionais, mas for liquidado diretamente na blockchain em escala de segundos 24/7, os bancos comerciais atuais ainda conseguirão se manter firmes?
A Autoridade Monetária de Hong Kong (HKMA) recentemente concluiu que, até o final deste ano, será implementado oficialmente, no nível grossista, o CBDC do banco central wCBDC — um dos pontos-chave do Project EnsembleTX.
Muita gente não consegue diferenciar varejo de grossista. Na verdade, a estratégia da HKMA é bem clara: a moeda digital de Hong Kong para o público (e-HKD) ainda não é prioridade; o foco está todo no lado B (B2B).
Desta vez, o wCBDC foi feito especificamente para viabilizar a liquidação, em tempo real 24 horas, de depósitos tokenizados entre bancos, títulos públicos tokenizados e a entrega instantânea de ativos reais (RWA) de forma contínua.
Na minha visão, Hong Kong deu um passo extremamente inteligente.
▶️ Redução de custos e aumento de eficiência, acertando diretamente as dores
As liquidações tradicionais de grandes valores, entre bancos e através de fronteiras, precisam usar SWIFT e RTGS: há muitas etapas intermediárias, custos elevados e ainda por cima a operação fecha à noite e nos fins de semana. O wCBDC transforma a moeda do banco central em uma camada subjacente tokenizada, realizando o “pagamento contra entrega” (DvP), com dinheiro e ativos sendo entregues simultaneamente. Isso não só viabiliza uma compensação imediata 7x24, como também economiza uma enorme quantidade de custos de conformidade e de gestão de risco.
▶️ Ancoragem em RWA e no ecossistema de stablecoins
Hong Kong não está fazendo CBDC de forma isolada. Ela o integra a um arcabouço de stablecoins licenciadas e à tokenização de ativos Web3, formando uma linha contínua. O wCBDC funciona como a ferramenta definitiva de liquidação de risco praticamente zero; os depósitos tokenizados dos bancos representam a camada comercial intermediária. Na base, a estrutura conecta diretamente o capital cripto, conquistando de forma direta a liderança na precificação global de RWA.
A seguir, é esperado que, no curto prazo, a arquitetura tecnológica dos bancos tradicionais enfrente desafios enormes. Os grandes bancos que concluírem primeiro as integrações de interfaces de tokenização vão absorver os primeiros benefícios de liquidez.
No médio e longo prazo, a Bridge de CBDC digital multi-lateral para pagamentos transfronteiriços certamente se fundirá profundamente com o Ensemble. Hong Kong, muito provavelmente, se tornará um super hub para conectar o e-RMB digital da China continental ao mundo financeiro global Web3. Nesta guerra silenciosa por infraestrutura monetária, Hong Kong já abriu uma vantagem de meio passo sobre outros centros financeiros.
DYOR
3
2
3.1k
·
--
A “temporada dos clones” vai mesmo chegar — ou é mais uma vez uma tentativa de induzir altas para vender?
Os recentes movimentos: $HYPE e $NEAR
{future}(HYPEUSDT)
{future}(NEARUSDT)
HYPE: fundamentos fortes, “rei” das corretoras de contratos
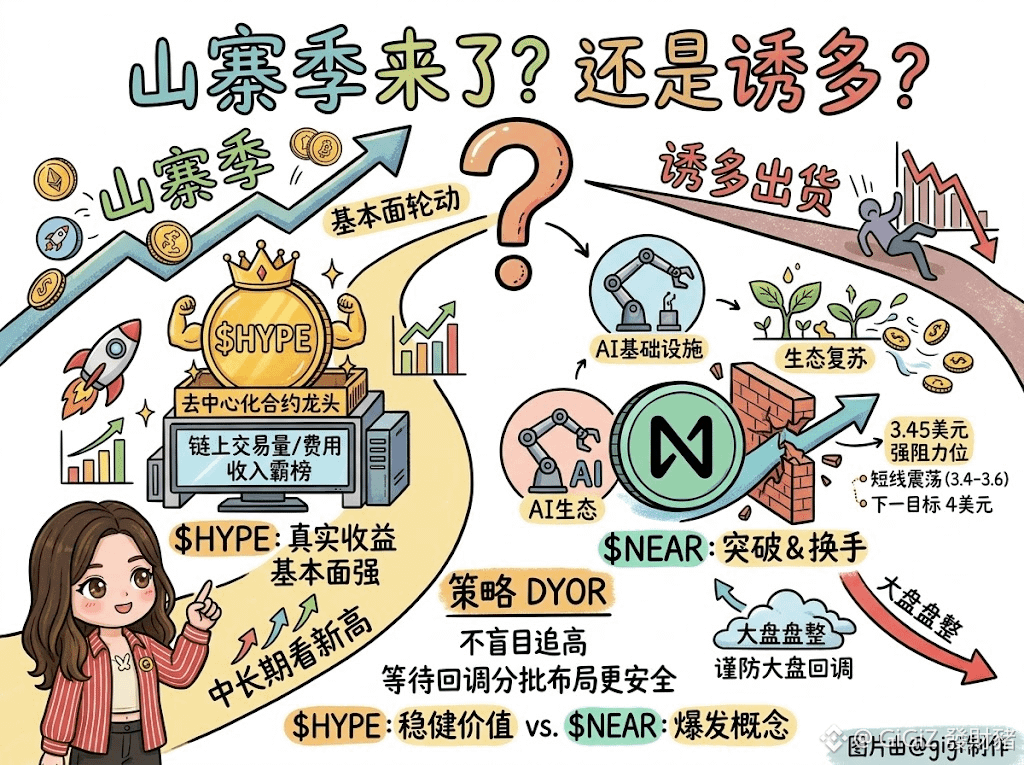
Subiu mais de 11% em um único dia. Como a estrela entre os contratos perpétuos descentralizados, a Hyperliquid segue dominando a receita de taxas e o volume de negociações on-chain. O capital está comprando ganhos reais do protocolo, não uma ideia vazia. Enquanto houver demanda por derivativos descentralizados, qualquer correção tende a ser uma oportunidade para entrar em partes. Após um pico no curto prazo, pode haver realização de lucros e devolução, mas no médio e longo prazo a probabilidade é continuar batendo novas máximas
NEAR: atualização da cadeia de IA e reativação do ecossistema
Disparou mais de 26% e rompeu US$ 3,45 — ainda mais forte do que a HYPE. Há dois motores: 1) impulsionado por IA, atuando como líder em infraestrutura de IA e no ecossistema descentralizado. 2) retorno forte de capital e maior atividade do ecossistema. A puxada foi tão agressiva que deixa claramente vestígios de “pump & dump”/limpeza de posições no pregão. US$ 3,45 é uma zona de resistência forte. No curto prazo, é provável oscilar entre US$ 3,4 e US$ 3,6, com boa rotação; a visão é firmar e mirar em US$ 4. Atenção a possíveis quedas trazidas por uma consolidação mais ampla do mercado
Estratégia: DYOR
A HYPE segue a rota mais “segura e de valor”; a NEAR segue a rota de explosão por narrativa forte. Esses dois movimentos mostram que o capital está girando para altcoins clonadas de qualidade com fundamentos reais. Não corra atrás no impulso: espere a correção estabilizar antes de montar posição em parcelas, isso tende a ser mais seguro
#hype涨超11%
#near涨超26%突破3.45美元
A “temporada dos clones” vai mesmo chegar — ou é mais uma vez uma tentativa de induzir altas para vender?
Os recentes movimentos: $HYPE e $NEAR
HYPE: fundamentos fortes, “rei” das corretoras de contratos
Subiu mais de 11% em um único dia. Como a estrela entre os contratos perpétuos descentralizados, a Hyperliquid segue dominando a receita de taxas e o volume de negociações on-chain. O capital está comprando ganhos reais do protocolo, não uma ideia vazia. Enquanto houver demanda por derivativos descentralizados, qualquer correção tende a ser uma oportunidade para entrar em partes. Após um pico no curto prazo, pode haver realização de lucros e devolução, mas no médio e longo prazo a probabilidade é continuar batendo novas máximas
NEAR: atualização da cadeia de IA e reativação do ecossistema
Disparou mais de 26% e rompeu US$ 3,45 — ainda mais forte do que a HYPE. Há dois motores: 1) impulsionado por IA, atuando como líder em infraestrutura de IA e no ecossistema descentralizado. 2) retorno forte de capital e maior atividade do ecossistema. A puxada foi tão agressiva que deixa claramente vestígios de “pump & dump”/limpeza de posições no pregão. US$ 3,45 é uma zona de resistência forte. No curto prazo, é provável oscilar entre US$ 3,4 e US$ 3,6, com boa rotação; a visão é firmar e mirar em US$ 4. Atenção a possíveis quedas trazidas por uma consolidação mais ampla do mercado
Estratégia: DYOR
A HYPE segue a rota mais “segura e de valor”; a NEAR segue a rota de explosão por narrativa forte. Esses dois movimentos mostram que o capital está girando para altcoins clonadas de qualidade com fundamentos reais. Não corra atrás no impulso: espere a correção estabilizar antes de montar posição em parcelas, isso tende a ser mais seguro
#hype涨超11%
#near涨超26%突破3.45美元
Os recentes movimentos: $HYPE e $NEAR
HYPE: fundamentos fortes, “rei” das corretoras de contratos
Subiu mais de 11% em um único dia. Como a estrela entre os contratos perpétuos descentralizados, a Hyperliquid segue dominando a receita de taxas e o volume de negociações on-chain. O capital está comprando ganhos reais do protocolo, não uma ideia vazia. Enquanto houver demanda por derivativos descentralizados, qualquer correção tende a ser uma oportunidade para entrar em partes. Após um pico no curto prazo, pode haver realização de lucros e devolução, mas no médio e longo prazo a probabilidade é continuar batendo novas máximas
NEAR: atualização da cadeia de IA e reativação do ecossistema
Disparou mais de 26% e rompeu US$ 3,45 — ainda mais forte do que a HYPE. Há dois motores: 1) impulsionado por IA, atuando como líder em infraestrutura de IA e no ecossistema descentralizado. 2) retorno forte de capital e maior atividade do ecossistema. A puxada foi tão agressiva que deixa claramente vestígios de “pump & dump”/limpeza de posições no pregão. US$ 3,45 é uma zona de resistência forte. No curto prazo, é provável oscilar entre US$ 3,4 e US$ 3,6, com boa rotação; a visão é firmar e mirar em US$ 4. Atenção a possíveis quedas trazidas por uma consolidação mais ampla do mercado
Estratégia: DYOR
A HYPE segue a rota mais “segura e de valor”; a NEAR segue a rota de explosão por narrativa forte. Esses dois movimentos mostram que o capital está girando para altcoins clonadas de qualidade com fundamentos reais. Não corra atrás no impulso: espere a correção estabilizar antes de montar posição em parcelas, isso tende a ser mais seguro
#hype涨超11%
#near涨超26%突破3.45美元
4
5.5k
·
--
A probabilidade de novo aumento de juros do Fed em outubro passa de 55%
Todo mundo está superestimando a resiliência dos ativos de risco, ou será que ainda está subestimando a determinação do Fed em combater a inflação?
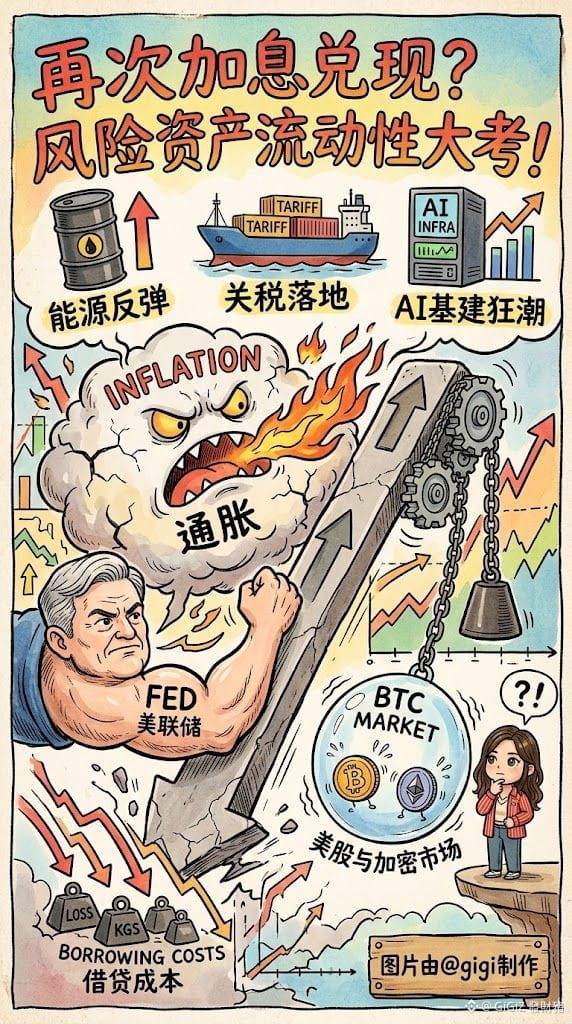
Na reunião do Fed de setembro, recém-encerrada, o banco central anunciou um aumento de 25 pontos-base, levando a taxa de referência para a faixa de 3,75% a 4,0%. Foi a primeira alta de juros em quase três anos, o que destruiu diretamente o sonho do mercado de cortes em breve. Porém, depois que a medida foi finalmente implementada, os dados do CME mostraram rapidamente que a probabilidade de o mercado apostar em um novo aumento de 25 pontos-base ainda este ano já ultrapassou 55%
Parece que a alta da energia, a efetivação das tarifas e a febre do investimento em infraestrutura de IA estão impulsionando a inflação, mas o mercado está envolvido em um jogo psicológico. De modo geral, todos apostam que o Fed não ousará apertar demais a liquidez; por isso, as ações americanas e o mercado cripto ainda tentam se manter em patamares elevados
Esse tipo de precificação para uma alta de juros limitada é extremamente perigoso. À medida que a rentabilidade dos Treasuries de 10 anos dispara e as taxas das hipotecas de 30 anos se aproximam de 7%, os custos de empréstimo estão, de fato, puxando dinheiro do mercado. No curto prazo, se a persistência da inflação não arrefecer e o novo aumento for efetivado, os preços dos ativos enfrentarão uma remodelação intensa; a compressão de valuation e a eliminação de bolhas acabam sendo inevitáveis
O “ponto médio” das taxas de juros dificilmente voltará aos níveis baixos do passado. No longo prazo, o custo do capital só ficará mais caro. No momento, a firmeza dos ativos tem mais cara de inércia otimista antes de sair, e a grande prova de liquidez está apenas começando
Você acha que desta vez o aumento de juros serve para colocar “ar” para fora e deixar o mercado saudável, ou vai diretamente provocar uma rodada de correção mais profunda?
$BTC $ETH
{future}(ETHUSDT)
{future}(BTCUSDT)
DYOR
A probabilidade de novo aumento de juros do Fed em outubro passa de 55%
Todo mundo está superestimando a resiliência dos ativos de risco, ou será que ainda está subestimando a determinação do Fed em combater a inflação?
Na reunião do Fed de setembro, recém-encerrada, o banco central anunciou um aumento de 25 pontos-base, levando a taxa de referência para a faixa de 3,75% a 4,0%. Foi a primeira alta de juros em quase três anos, o que destruiu diretamente o sonho do mercado de cortes em breve. Porém, depois que a medida foi finalmente implementada, os dados do CME mostraram rapidamente que a probabilidade de o mercado apostar em um novo aumento de 25 pontos-base ainda este ano já ultrapassou 55%
Parece que a alta da energia, a efetivação das tarifas e a febre do investimento em infraestrutura de IA estão impulsionando a inflação, mas o mercado está envolvido em um jogo psicológico. De modo geral, todos apostam que o Fed não ousará apertar demais a liquidez; por isso, as ações americanas e o mercado cripto ainda tentam se manter em patamares elevados
Esse tipo de precificação para uma alta de juros limitada é extremamente perigoso. À medida que a rentabilidade dos Treasuries de 10 anos dispara e as taxas das hipotecas de 30 anos se aproximam de 7%, os custos de empréstimo estão, de fato, puxando dinheiro do mercado. No curto prazo, se a persistência da inflação não arrefecer e o novo aumento for efetivado, os preços dos ativos enfrentarão uma remodelação intensa; a compressão de valuation e a eliminação de bolhas acabam sendo inevitáveis
O “ponto médio” das taxas de juros dificilmente voltará aos níveis baixos do passado. No longo prazo, o custo do capital só ficará mais caro. No momento, a firmeza dos ativos tem mais cara de inércia otimista antes de sair, e a grande prova de liquidez está apenas começando
Você acha que desta vez o aumento de juros serve para colocar “ar” para fora e deixar o mercado saudável, ou vai diretamente provocar uma rodada de correção mais profunda?
$BTC $ETH
DYOR
Todo mundo está superestimando a resiliência dos ativos de risco, ou será que ainda está subestimando a determinação do Fed em combater a inflação?
Na reunião do Fed de setembro, recém-encerrada, o banco central anunciou um aumento de 25 pontos-base, levando a taxa de referência para a faixa de 3,75% a 4,0%. Foi a primeira alta de juros em quase três anos, o que destruiu diretamente o sonho do mercado de cortes em breve. Porém, depois que a medida foi finalmente implementada, os dados do CME mostraram rapidamente que a probabilidade de o mercado apostar em um novo aumento de 25 pontos-base ainda este ano já ultrapassou 55%
Parece que a alta da energia, a efetivação das tarifas e a febre do investimento em infraestrutura de IA estão impulsionando a inflação, mas o mercado está envolvido em um jogo psicológico. De modo geral, todos apostam que o Fed não ousará apertar demais a liquidez; por isso, as ações americanas e o mercado cripto ainda tentam se manter em patamares elevados
Esse tipo de precificação para uma alta de juros limitada é extremamente perigoso. À medida que a rentabilidade dos Treasuries de 10 anos dispara e as taxas das hipotecas de 30 anos se aproximam de 7%, os custos de empréstimo estão, de fato, puxando dinheiro do mercado. No curto prazo, se a persistência da inflação não arrefecer e o novo aumento for efetivado, os preços dos ativos enfrentarão uma remodelação intensa; a compressão de valuation e a eliminação de bolhas acabam sendo inevitáveis
O “ponto médio” das taxas de juros dificilmente voltará aos níveis baixos do passado. No longo prazo, o custo do capital só ficará mais caro. No momento, a firmeza dos ativos tem mais cara de inércia otimista antes de sair, e a grande prova de liquidez está apenas começando
Você acha que desta vez o aumento de juros serve para colocar “ar” para fora e deixar o mercado saudável, ou vai diretamente provocar uma rodada de correção mais profunda?
$BTC $ETH
DYOR
587
·
--
Em Baixa
Verificado
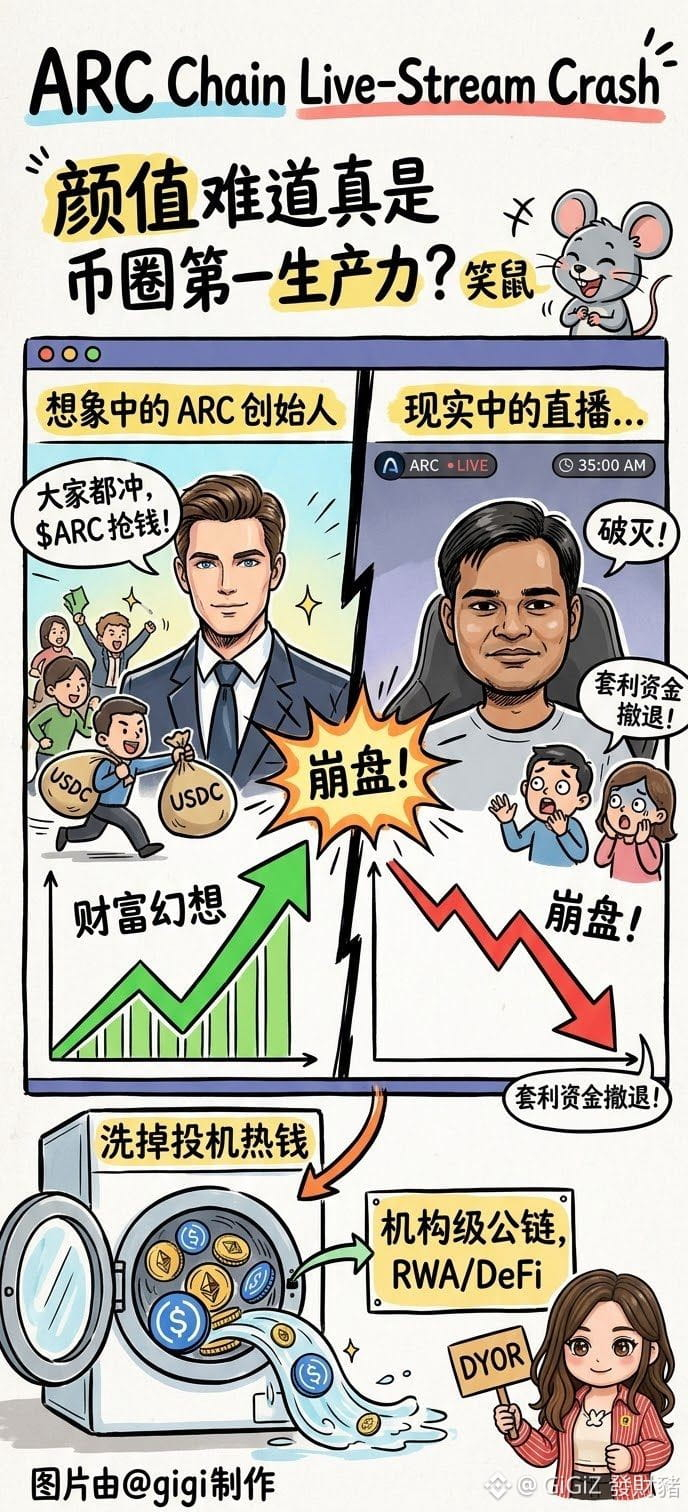
Afinal, a aparência é mesmo a principal “força produtiva” do mercado de criptos? Risada
Ontem, a rede ARC entrou no ar e prendeu todo mundo na expectativa. Aproveitando o embalo do que aconteceu com a cadeia da Robinhood, a galera foi atrás do ARC como se fosse dinheiro fácil — parecia não ser diferente de “ganhar dinheiro”. Antes do lançamento, até o cross-chain de USDC chegou a ser negociado com ágio de 100%
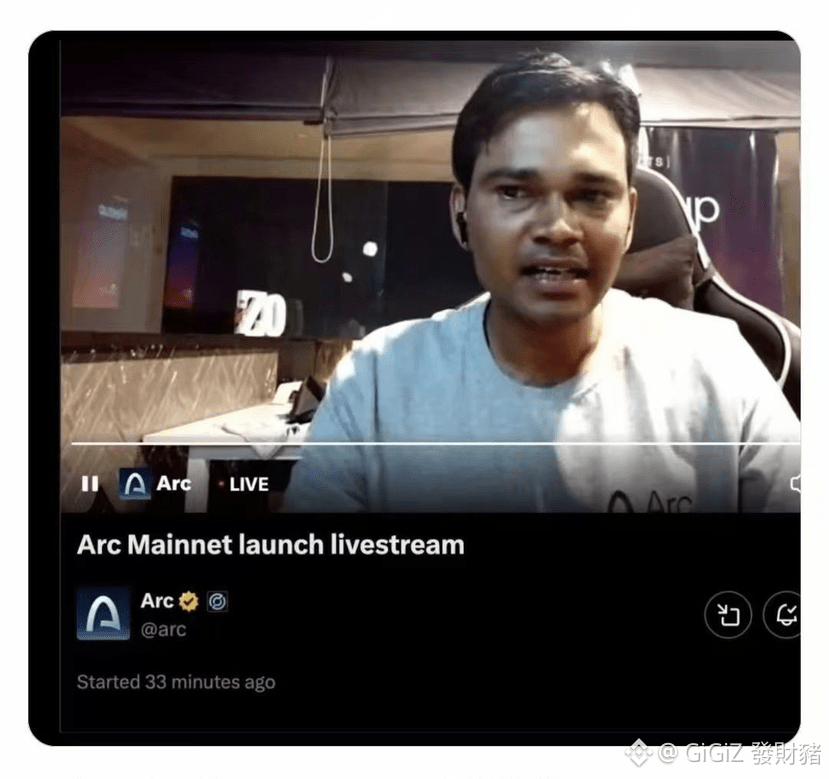
Só que hoje o fundador fez uma live assim que apareceu no vídeo… e pronto: caiu tudo na hora 🌚 Foi de “julgar pelo rosto”, foi? O mercado levou um choque
A ilusão do filtro acabou e isso disparou a venda
Todo mundo entrou esperando o efeito de riqueza inicial. Mas a aparição do fundador acabou com a fantasia perfeita e virou o gatilho para quem comprou no topo realizar lucros e sair
Dinheiro especulativo sem consenso
Quem entrou foi, em sua maioria, capital de curto prazo que quer dar uma “passada” e ir embora. Com qualquer ruído ou vento favorável/desfavorável, isso já pode gerar pânico e atropelamento
Mas, no fim, esse tombo acabou lavando o excesso de especuladores. Isso pode até ser uma boa. Afinal, a ARC é uma blockchain institucional construída pela Circle: usa USDC como gas e segue um caminho mais alinhado à conformidade
Quando o “lixo emocional” assentar, a tendência é que a narrativa migre para RWA e DeFi de nível institucional. Os projetos que realmente conseguem gerar “sangue” (fluxo real) tendem a conseguir aparecer com mais facilidade depois de uma lavagem
DYOR
Afinal, a aparência é mesmo a principal “força produtiva” do mercado de criptos? Risada
Ontem, a rede ARC entrou no ar e prendeu todo mundo na expectativa. Aproveitando o embalo do que aconteceu com a cadeia da Robinhood, a galera foi atrás do ARC como se fosse dinheiro fácil — parecia não ser diferente de “ganhar dinheiro”. Antes do lançamento, até o cross-chain de USDC chegou a ser negociado com ágio de 100%
Só que hoje o fundador fez uma live assim que apareceu no vídeo… e pronto: caiu tudo na hora 🌚 Foi de “julgar pelo rosto”, foi? O mercado levou um choque
A ilusão do filtro acabou e isso disparou a venda
Todo mundo entrou esperando o efeito de riqueza inicial. Mas a aparição do fundador acabou com a fantasia perfeita e virou o gatilho para quem comprou no topo realizar lucros e sair
Dinheiro especulativo sem consenso
Quem entrou foi, em sua maioria, capital de curto prazo que quer dar uma “passada” e ir embora. Com qualquer ruído ou vento favorável/desfavorável, isso já pode gerar pânico e atropelamento
Mas, no fim, esse tombo acabou lavando o excesso de especuladores. Isso pode até ser uma boa. Afinal, a ARC é uma blockchain institucional construída pela Circle: usa USDC como gas e segue um caminho mais alinhado à conformidade
Quando o “lixo emocional” assentar, a tendência é que a narrativa migre para RWA e DeFi de nível institucional. Os projetos que realmente conseguem gerar “sangue” (fluxo real) tendem a conseguir aparecer com mais facilidade depois de uma lavagem
DYOR
Ontem, a rede ARC entrou no ar e prendeu todo mundo na expectativa. Aproveitando o embalo do que aconteceu com a cadeia da Robinhood, a galera foi atrás do ARC como se fosse dinheiro fácil — parecia não ser diferente de “ganhar dinheiro”. Antes do lançamento, até o cross-chain de USDC chegou a ser negociado com ágio de 100%
Só que hoje o fundador fez uma live assim que apareceu no vídeo… e pronto: caiu tudo na hora 🌚 Foi de “julgar pelo rosto”, foi? O mercado levou um choque
A ilusão do filtro acabou e isso disparou a venda
Todo mundo entrou esperando o efeito de riqueza inicial. Mas a aparição do fundador acabou com a fantasia perfeita e virou o gatilho para quem comprou no topo realizar lucros e sair
Dinheiro especulativo sem consenso
Quem entrou foi, em sua maioria, capital de curto prazo que quer dar uma “passada” e ir embora. Com qualquer ruído ou vento favorável/desfavorável, isso já pode gerar pânico e atropelamento
Mas, no fim, esse tombo acabou lavando o excesso de especuladores. Isso pode até ser uma boa. Afinal, a ARC é uma blockchain institucional construída pela Circle: usa USDC como gas e segue um caminho mais alinhado à conformidade
Quando o “lixo emocional” assentar, a tendência é que a narrativa migre para RWA e DeFi de nível institucional. Os projetos que realmente conseguem gerar “sangue” (fluxo real) tendem a conseguir aparecer com mais facilidade depois de uma lavagem
DYOR
3
1
6.8k
·
--
#mstr交易量超越摩根士丹利
Uma empresa que começou fazendo software e cujo valor de mercado ainda está muito abaixo do dos “velhos” gigantes de Wall Street; então por que o volume de negociações dela consegue esmagar a Morgan Stanley?
O valor médio diário negociado de $MSTR não só frequentemente deixa a Morgan Stanley muito para trás, como, em picos, chega a ficar quase ao nível de monstros de liquidez do porte de Tesla e Nvidia. $TSLA $NVDA
{future}(TSLAUSDT)
{future}(MSTRUSDT)
{future}(NVDAUSDT)
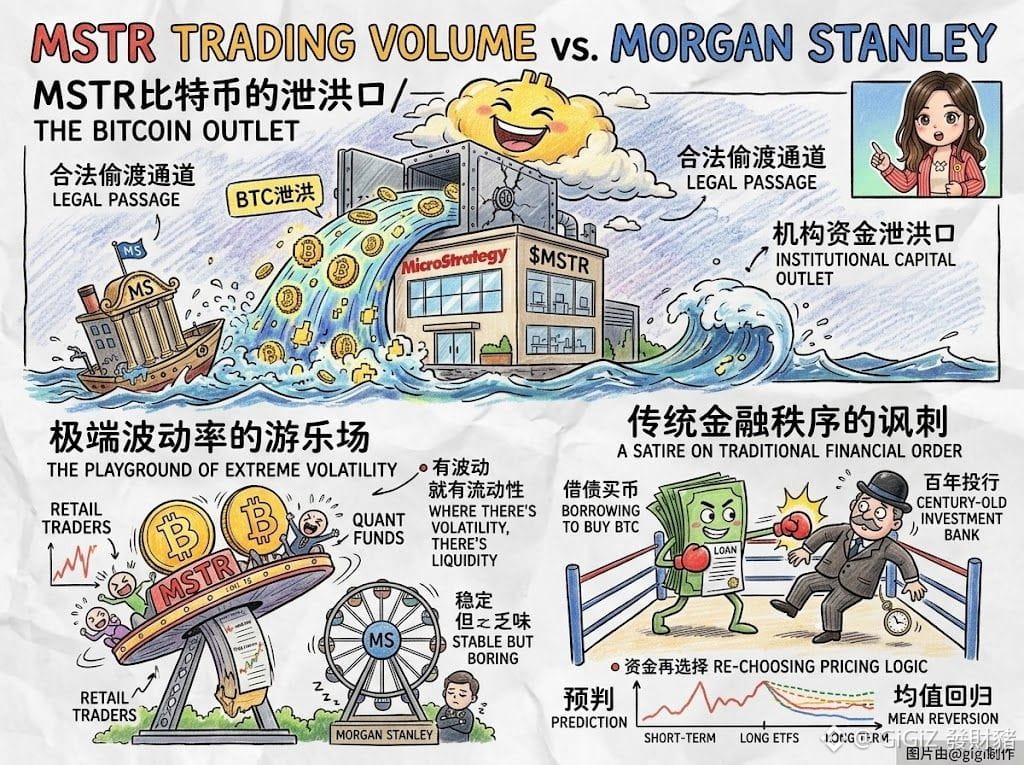
A MSTR é o maior fundo de alavancagem de compra à vista de Bitcoin do mercado de ações dos EUA
Primeiro, é um caminho “legal” de contrabando para capital tradicional
Muitas instituições, por estarem sob regulamentação, não podem comprar Bitcoin diretamente, mas no mercado de ações dos EUA isso é feito de forma compatível. A MSTR acaba se tornando a única saída para “escoar” esse capital; tamanha demanda por arbitragem empurra diretamente o volume de negociações ao limite
Segundo, a volatilidade extrema vira o parque de diversões de investidores de varejo e fundos quantitativos
Com volatilidade, há liquidez. Em comparação com gigantes financeiros tradicionais como a Morgan Stanley, com desempenho estável e oscilação do preço mais branda, o capital claramente prefere apostar em um ativo como a MSTR, que já nasce com volatilidade
Terceiro, é uma ironia sobre a ordem tradicional do mercado financeiro
Uma empresa que depende de contrair dívidas para comprar moedas consegue superar a liquidez de um banco de investimento de primeira linha com mais de cem anos de história e que administra dezenas de trilhões em ativos — isso mostra que o capital está passando a escolher lógicas de precificação novamente
A seguir, a curto prazo, esse volume de negociações alto deve continuar sustentado à medida que o mercado cripto oscila, e pode até atingir novos picos na próxima “rebelião” do Bitcoin. Mas no médio e longo prazo, com a popularização de ETFs de Bitcoin e de mais ferramentas reguladas, essa característica exclusiva de “prêmio” da MSTR será diluída; o volume de negociações, no fim, tenderá a voltar à média
Mas por agora, pelo menos, esta partida de jogo de liquidez impulsionada por ativos cripto ainda não vai parar tão cedo
DYOR
#mstr交易量超越摩根士丹利
Uma empresa que começou fazendo software e cujo valor de mercado ainda está muito abaixo do dos “velhos” gigantes de Wall Street; então por que o volume de negociações dela consegue esmagar a Morgan Stanley?
O valor médio diário negociado de $MSTR não só frequentemente deixa a Morgan Stanley muito para trás, como, em picos, chega a ficar quase ao nível de monstros de liquidez do porte de Tesla e Nvidia. $TSLA $NVDA
A MSTR é o maior fundo de alavancagem de compra à vista de Bitcoin do mercado de ações dos EUA
Primeiro, é um caminho “legal” de contrabando para capital tradicional
Muitas instituições, por estarem sob regulamentação, não podem comprar Bitcoin diretamente, mas no mercado de ações dos EUA isso é feito de forma compatível. A MSTR acaba se tornando a única saída para “escoar” esse capital; tamanha demanda por arbitragem empurra diretamente o volume de negociações ao limite
Segundo, a volatilidade extrema vira o parque de diversões de investidores de varejo e fundos quantitativos
Com volatilidade, há liquidez. Em comparação com gigantes financeiros tradicionais como a Morgan Stanley, com desempenho estável e oscilação do preço mais branda, o capital claramente prefere apostar em um ativo como a MSTR, que já nasce com volatilidade
Terceiro, é uma ironia sobre a ordem tradicional do mercado financeiro
Uma empresa que depende de contrair dívidas para comprar moedas consegue superar a liquidez de um banco de investimento de primeira linha com mais de cem anos de história e que administra dezenas de trilhões em ativos — isso mostra que o capital está passando a escolher lógicas de precificação novamente
A seguir, a curto prazo, esse volume de negociações alto deve continuar sustentado à medida que o mercado cripto oscila, e pode até atingir novos picos na próxima “rebelião” do Bitcoin. Mas no médio e longo prazo, com a popularização de ETFs de Bitcoin e de mais ferramentas reguladas, essa característica exclusiva de “prêmio” da MSTR será diluída; o volume de negociações, no fim, tenderá a voltar à média
Mas por agora, pelo menos, esta partida de jogo de liquidez impulsionada por ativos cripto ainda não vai parar tão cedo
DYOR
Uma empresa que começou fazendo software e cujo valor de mercado ainda está muito abaixo do dos “velhos” gigantes de Wall Street; então por que o volume de negociações dela consegue esmagar a Morgan Stanley?
O valor médio diário negociado de $MSTR não só frequentemente deixa a Morgan Stanley muito para trás, como, em picos, chega a ficar quase ao nível de monstros de liquidez do porte de Tesla e Nvidia. $TSLA $NVDA
A MSTR é o maior fundo de alavancagem de compra à vista de Bitcoin do mercado de ações dos EUA
Primeiro, é um caminho “legal” de contrabando para capital tradicional
Muitas instituições, por estarem sob regulamentação, não podem comprar Bitcoin diretamente, mas no mercado de ações dos EUA isso é feito de forma compatível. A MSTR acaba se tornando a única saída para “escoar” esse capital; tamanha demanda por arbitragem empurra diretamente o volume de negociações ao limite
Segundo, a volatilidade extrema vira o parque de diversões de investidores de varejo e fundos quantitativos
Com volatilidade, há liquidez. Em comparação com gigantes financeiros tradicionais como a Morgan Stanley, com desempenho estável e oscilação do preço mais branda, o capital claramente prefere apostar em um ativo como a MSTR, que já nasce com volatilidade
Terceiro, é uma ironia sobre a ordem tradicional do mercado financeiro
Uma empresa que depende de contrair dívidas para comprar moedas consegue superar a liquidez de um banco de investimento de primeira linha com mais de cem anos de história e que administra dezenas de trilhões em ativos — isso mostra que o capital está passando a escolher lógicas de precificação novamente
A seguir, a curto prazo, esse volume de negociações alto deve continuar sustentado à medida que o mercado cripto oscila, e pode até atingir novos picos na próxima “rebelião” do Bitcoin. Mas no médio e longo prazo, com a popularização de ETFs de Bitcoin e de mais ferramentas reguladas, essa característica exclusiva de “prêmio” da MSTR será diluída; o volume de negociações, no fim, tenderá a voltar à média
Mas por agora, pelo menos, esta partida de jogo de liquidez impulsionada por ativos cripto ainda não vai parar tão cedo
DYOR
1
1
4k
·
--
Verificado
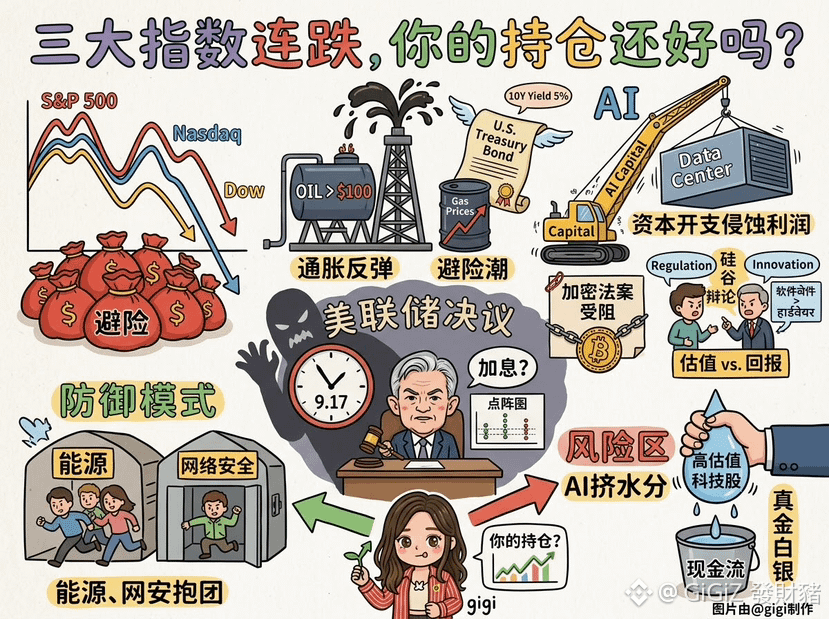
Os três principais índices caem em sequência; petróleo dispara, títulos do Tesouro dos EUA também; Wall Street entra em modo de proteção coletiva às vésperas da decisão do Federal Reserve. E sua posição, como está?
O petróleo rompeu a marca de 100 e o rendimento dos Treasuries de 10 anos subiu acima de 5%, derrubando o mercado. A retomada das expectativas de inflação e a onda de cautela provocada pelo enfraquecimento da narrativa de capital em torno da IA impulsionaram o movimento de “fuga para a segurança”
A deterioração geopolítica no Oriente Médio piora tudo, travando a oferta; o preço do diesel atinge máxima histórica, ativando diretamente o “pesadelo da inflação”. A demanda mais fraca por emissão de dívida pelo Tesouro ainda empurrou as taxas do longo prazo para novas máximas. Com alta taxa de desconto e alto custo de energia, as margens das empresas e a capacidade de consumo estão sendo duramente comprimidas
Rachaduras no setor de IA
Capex corroendo lucros
Os investimentos em data centers são enormes; restrições de energia e políticas aparecem em várias regiões, e a expansão de infraestrutura bate na parede
Desalinhamento entre valuation e retorno
O Vale do Silício discute sem parar segurança e regulação. Com valuations altíssimos, o mercado começa a questionar a capacidade de transformar isso em dinheiro de verdade; software volta a superar hardware.
Somado ao fato de o projeto de lei sobre cripto ser travado, o risco tende a cair: o capital só consegue se agrupar em energia e segurança cibernética como refúgios
Agora, o foco é a Matriz de Ponto (dot plot) do Fed e a postura de Powell. O mercado já precificou, em grande parte, aumentos de 25 pontos-base, mas se Powell demonstrar preocupação extremamente “hawkish” com a inflação de segunda rodada, a retração das ações dos EUA pode não ter terminado
No curto prazo, as ações de tecnologia com valuation muito alto sustentadas apenas por conceitos correm risco extremo. Com a chegada da era do “AI sem exagero”, só sobreviverá a empresa que consiga transformar poder de computação em caixa real (cash flow) em dinheiro
DYOR
$CL
{future}(CLUSDT)
$BZ
{future}(BZUSDT)
$XAU
{future}(XAUUSDT)
Os três principais índices caem em sequência; petróleo dispara, títulos do Tesouro dos EUA também; Wall Street entra em modo de proteção coletiva às vésperas da decisão do Federal Reserve. E sua posição, como está?
O petróleo rompeu a marca de 100 e o rendimento dos Treasuries de 10 anos subiu acima de 5%, derrubando o mercado. A retomada das expectativas de inflação e a onda de cautela provocada pelo enfraquecimento da narrativa de capital em torno da IA impulsionaram o movimento de “fuga para a segurança”
A deterioração geopolítica no Oriente Médio piora tudo, travando a oferta; o preço do diesel atinge máxima histórica, ativando diretamente o “pesadelo da inflação”. A demanda mais fraca por emissão de dívida pelo Tesouro ainda empurrou as taxas do longo prazo para novas máximas. Com alta taxa de desconto e alto custo de energia, as margens das empresas e a capacidade de consumo estão sendo duramente comprimidas
Rachaduras no setor de IA
Capex corroendo lucros
Os investimentos em data centers são enormes; restrições de energia e políticas aparecem em várias regiões, e a expansão de infraestrutura bate na parede
Desalinhamento entre valuation e retorno
O Vale do Silício discute sem parar segurança e regulação. Com valuations altíssimos, o mercado começa a questionar a capacidade de transformar isso em dinheiro de verdade; software volta a superar hardware.
Somado ao fato de o projeto de lei sobre cripto ser travado, o risco tende a cair: o capital só consegue se agrupar em energia e segurança cibernética como refúgios
Agora, o foco é a Matriz de Ponto (dot plot) do Fed e a postura de Powell. O mercado já precificou, em grande parte, aumentos de 25 pontos-base, mas se Powell demonstrar preocupação extremamente “hawkish” com a inflação de segunda rodada, a retração das ações dos EUA pode não ter terminado
No curto prazo, as ações de tecnologia com valuation muito alto sustentadas apenas por conceitos correm risco extremo. Com a chegada da era do “AI sem exagero”, só sobreviverá a empresa que consiga transformar poder de computação em caixa real (cash flow) em dinheiro
DYOR
$CL
$BZ
$XAU
O petróleo rompeu a marca de 100 e o rendimento dos Treasuries de 10 anos subiu acima de 5%, derrubando o mercado. A retomada das expectativas de inflação e a onda de cautela provocada pelo enfraquecimento da narrativa de capital em torno da IA impulsionaram o movimento de “fuga para a segurança”
A deterioração geopolítica no Oriente Médio piora tudo, travando a oferta; o preço do diesel atinge máxima histórica, ativando diretamente o “pesadelo da inflação”. A demanda mais fraca por emissão de dívida pelo Tesouro ainda empurrou as taxas do longo prazo para novas máximas. Com alta taxa de desconto e alto custo de energia, as margens das empresas e a capacidade de consumo estão sendo duramente comprimidas
Rachaduras no setor de IA
Capex corroendo lucros
Os investimentos em data centers são enormes; restrições de energia e políticas aparecem em várias regiões, e a expansão de infraestrutura bate na parede
Desalinhamento entre valuation e retorno
O Vale do Silício discute sem parar segurança e regulação. Com valuations altíssimos, o mercado começa a questionar a capacidade de transformar isso em dinheiro de verdade; software volta a superar hardware.
Somado ao fato de o projeto de lei sobre cripto ser travado, o risco tende a cair: o capital só consegue se agrupar em energia e segurança cibernética como refúgios
Agora, o foco é a Matriz de Ponto (dot plot) do Fed e a postura de Powell. O mercado já precificou, em grande parte, aumentos de 25 pontos-base, mas se Powell demonstrar preocupação extremamente “hawkish” com a inflação de segunda rodada, a retração das ações dos EUA pode não ter terminado
No curto prazo, as ações de tecnologia com valuation muito alto sustentadas apenas por conceitos correm risco extremo. Com a chegada da era do “AI sem exagero”, só sobreviverá a empresa que consiga transformar poder de computação em caixa real (cash flow) em dinheiro
DYOR
$CL
$BZ
$XAU
403
·
--
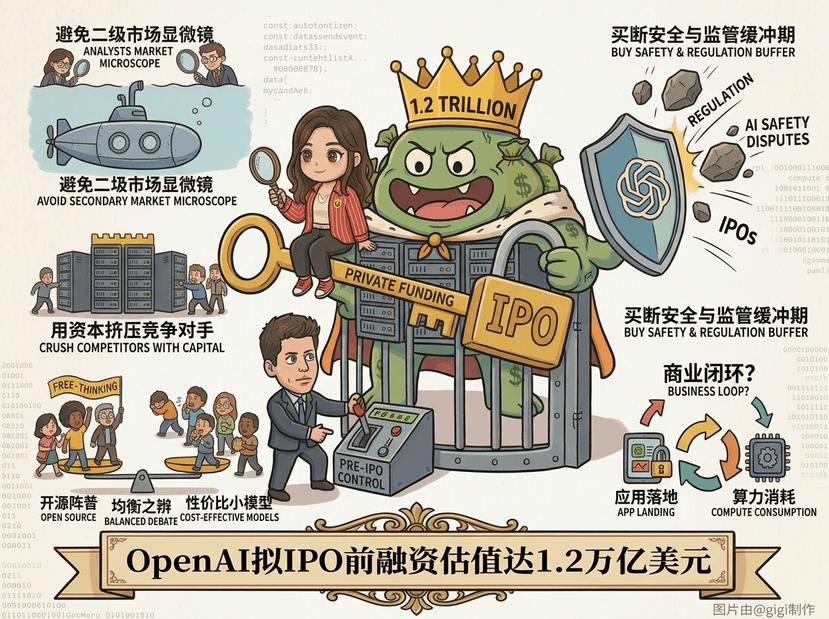
A avaliação chega a US$ 1,2 trilhão: a OpenAI parece querer travar diretamente a posição de “gigante” antes da listagem
Veja o cenário atual: a receita anualizada rompeu a casa de US$ 40 bilhões. O cálculo é bem preciso. Enquanto as barreiras de capacidade computacional e as vantagens do ecossistema ainda estão de pé, a ideia é elevar a avaliação ao máximo, de preferência fora do mercado secundário
Por que ela está com tanta pressa para fazer um grande financiamento primário antes do IPO?
▶️ Evitar o microscópio do mercado secundário
Listar significa pressão por relatórios trimestrais e questionamentos sobre margem de lucro. Modelos de grande escala gastam muito. No mercado privado, o dinheiro vem sem a volatilidade do preço do mercado aberto; em troca de um prêmio alto, obtém-se capital de longo prazo
▶️ Apertar os concorrentes com capital
Capacidade computacional, data centers e eletricidade são números astronômicos. Uma avaliação de US$ 1,2 trilhão serve para reservar capital para queimar nos próximos anos. Use barreiras de capital para impedir que os perseguidores entrem
▶️ Comprar uma “folga” de segurança e regulação
Ao adiar o IPO para depois de 2027, dá para fugir das polêmicas atuais sobre segurança em IA e da tempestade regulatória, reduzindo o impacto direto desses fatores sobre o preço das ações
A OpenAI está seguindo a rota dos supergigantes em direção ao monopólio absoluto, mas a frente open source e os modelos pequenos com melhor custo-benefício estão corroendo sua posição no mercado downstream
O principal fator no futuro é se o modelo “investimento alto para gerar receita” consegue formar um ciclo comercial. Se a velocidade de implementação em aplicações não acompanhar o consumo de capacidade computacional, US$ 1,2 trilhão pode acabar sendo a última grande bolha de destaque no mercado privado
DYOR #OpenAI
A avaliação chega a US$ 1,2 trilhão: a OpenAI parece querer travar diretamente a posição de “gigante” antes da listagem
Veja o cenário atual: a receita anualizada rompeu a casa de US$ 40 bilhões. O cálculo é bem preciso. Enquanto as barreiras de capacidade computacional e as vantagens do ecossistema ainda estão de pé, a ideia é elevar a avaliação ao máximo, de preferência fora do mercado secundário
Por que ela está com tanta pressa para fazer um grande financiamento primário antes do IPO?
▶️ Evitar o microscópio do mercado secundário
Listar significa pressão por relatórios trimestrais e questionamentos sobre margem de lucro. Modelos de grande escala gastam muito. No mercado privado, o dinheiro vem sem a volatilidade do preço do mercado aberto; em troca de um prêmio alto, obtém-se capital de longo prazo
▶️ Apertar os concorrentes com capital
Capacidade computacional, data centers e eletricidade são números astronômicos. Uma avaliação de US$ 1,2 trilhão serve para reservar capital para queimar nos próximos anos. Use barreiras de capital para impedir que os perseguidores entrem
▶️ Comprar uma “folga” de segurança e regulação
Ao adiar o IPO para depois de 2027, dá para fugir das polêmicas atuais sobre segurança em IA e da tempestade regulatória, reduzindo o impacto direto desses fatores sobre o preço das ações
A OpenAI está seguindo a rota dos supergigantes em direção ao monopólio absoluto, mas a frente open source e os modelos pequenos com melhor custo-benefício estão corroendo sua posição no mercado downstream
O principal fator no futuro é se o modelo “investimento alto para gerar receita” consegue formar um ciclo comercial. Se a velocidade de implementação em aplicações não acompanhar o consumo de capacidade computacional, US$ 1,2 trilhão pode acabar sendo a última grande bolha de destaque no mercado privado
DYOR #OpenAI
Veja o cenário atual: a receita anualizada rompeu a casa de US$ 40 bilhões. O cálculo é bem preciso. Enquanto as barreiras de capacidade computacional e as vantagens do ecossistema ainda estão de pé, a ideia é elevar a avaliação ao máximo, de preferência fora do mercado secundário
Por que ela está com tanta pressa para fazer um grande financiamento primário antes do IPO?
▶️ Evitar o microscópio do mercado secundário
Listar significa pressão por relatórios trimestrais e questionamentos sobre margem de lucro. Modelos de grande escala gastam muito. No mercado privado, o dinheiro vem sem a volatilidade do preço do mercado aberto; em troca de um prêmio alto, obtém-se capital de longo prazo
▶️ Apertar os concorrentes com capital
Capacidade computacional, data centers e eletricidade são números astronômicos. Uma avaliação de US$ 1,2 trilhão serve para reservar capital para queimar nos próximos anos. Use barreiras de capital para impedir que os perseguidores entrem
▶️ Comprar uma “folga” de segurança e regulação
Ao adiar o IPO para depois de 2027, dá para fugir das polêmicas atuais sobre segurança em IA e da tempestade regulatória, reduzindo o impacto direto desses fatores sobre o preço das ações
A OpenAI está seguindo a rota dos supergigantes em direção ao monopólio absoluto, mas a frente open source e os modelos pequenos com melhor custo-benefício estão corroendo sua posição no mercado downstream
O principal fator no futuro é se o modelo “investimento alto para gerar receita” consegue formar um ciclo comercial. Se a velocidade de implementação em aplicações não acompanhar o consumo de capacidade computacional, US$ 1,2 trilhão pode acabar sendo a última grande bolha de destaque no mercado privado
DYOR #OpenAI
393
·
--
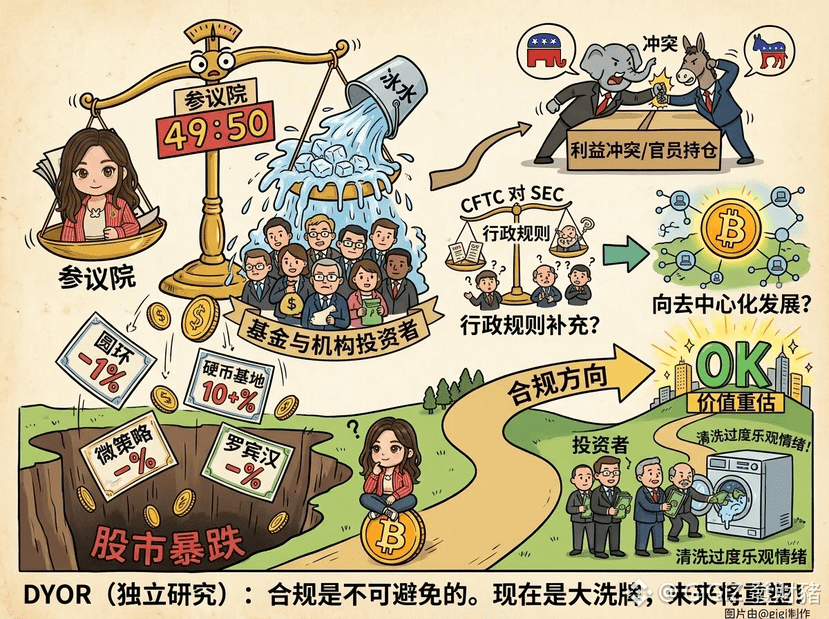
Por que a proposta de regulação travou em um impasse e as ações ligadas a “conceitos cripto” despencaram em bloco?
A votação no Senado por 49 a 50 não significa que o projeto tenha morrido; significa que o mercado recebeu um balde de água fria. A expectativa era que a “Lei CLARITY” desse uma definição final sobre a conformidade, estabelecendo de forma clara os limites de fiscalização entre a SEC e a CFTC, para que o dinheiro institucional entrasse naturalmente
Só que essa “bota” não caiu. O capital saiu correndo, como a Circle $CRCL caindo 11%, a Coinbase $COIN despencando mais de 10%, a MicroStrategy $MSTR e a Robinhood $hood também despencando. A reação foi tão intensa porque essas ações “de conceito” estavam com prêmio demais antes: vendiam, na prática, a expectativa de conformidade
Mas olhando por outro ângulo, o nó que travou desta vez está nas cláusulas sobre autoridades que seguram cripto para se proteger e sobre conflito de interesses. Em outras palavras, é uma queda de braço política entre partidos, não o fato de o fundamento do setor cripto ter sido atingido
Em seguida, a correção de valuation ainda deve mexer por um tempo no curto prazo, mas, na minha visão, isso pode até forçar os reguladores a preencherem a lacuna passando diretamente regras administrativas da CFTC e da SEC. E pode ainda pressionar a indústria a caminhar para uma descentralização ainda mais completa
Embora esta versão do projeto tenha tido o avanço temporariamente travado, a direção macro da conformidade é irreversível. A grande queda do mercado desta vez se parece mais com uma “lavagem” do excesso de otimismo: depois que os políticos brigarem e/ou um emendamento for apresentado, o provável “líder” de conformidade que foi abatido por engano deve voltar à cena, reordenando o jogo
DYOR
#ClarityAc
{future}(MSTRUSDT)
{future}(COINUSDT)
{future}(CRCLUSDT)
Por que a proposta de regulação travou em um impasse e as ações ligadas a “conceitos cripto” despencaram em bloco?
A votação no Senado por 49 a 50 não significa que o projeto tenha morrido; significa que o mercado recebeu um balde de água fria. A expectativa era que a “Lei CLARITY” desse uma definição final sobre a conformidade, estabelecendo de forma clara os limites de fiscalização entre a SEC e a CFTC, para que o dinheiro institucional entrasse naturalmente
Só que essa “bota” não caiu. O capital saiu correndo, como a Circle $CRCL caindo 11%, a Coinbase $COIN despencando mais de 10%, a MicroStrategy $MSTR e a Robinhood $hood também despencando. A reação foi tão intensa porque essas ações “de conceito” estavam com prêmio demais antes: vendiam, na prática, a expectativa de conformidade
Mas olhando por outro ângulo, o nó que travou desta vez está nas cláusulas sobre autoridades que seguram cripto para se proteger e sobre conflito de interesses. Em outras palavras, é uma queda de braço política entre partidos, não o fato de o fundamento do setor cripto ter sido atingido
Em seguida, a correção de valuation ainda deve mexer por um tempo no curto prazo, mas, na minha visão, isso pode até forçar os reguladores a preencherem a lacuna passando diretamente regras administrativas da CFTC e da SEC. E pode ainda pressionar a indústria a caminhar para uma descentralização ainda mais completa
Embora esta versão do projeto tenha tido o avanço temporariamente travado, a direção macro da conformidade é irreversível. A grande queda do mercado desta vez se parece mais com uma “lavagem” do excesso de otimismo: depois que os políticos brigarem e/ou um emendamento for apresentado, o provável “líder” de conformidade que foi abatido por engano deve voltar à cena, reordenando o jogo
DYOR
#ClarityAc
A votação no Senado por 49 a 50 não significa que o projeto tenha morrido; significa que o mercado recebeu um balde de água fria. A expectativa era que a “Lei CLARITY” desse uma definição final sobre a conformidade, estabelecendo de forma clara os limites de fiscalização entre a SEC e a CFTC, para que o dinheiro institucional entrasse naturalmente
Só que essa “bota” não caiu. O capital saiu correndo, como a Circle $CRCL caindo 11%, a Coinbase $COIN despencando mais de 10%, a MicroStrategy $MSTR e a Robinhood $hood também despencando. A reação foi tão intensa porque essas ações “de conceito” estavam com prêmio demais antes: vendiam, na prática, a expectativa de conformidade
Mas olhando por outro ângulo, o nó que travou desta vez está nas cláusulas sobre autoridades que seguram cripto para se proteger e sobre conflito de interesses. Em outras palavras, é uma queda de braço política entre partidos, não o fato de o fundamento do setor cripto ter sido atingido
Em seguida, a correção de valuation ainda deve mexer por um tempo no curto prazo, mas, na minha visão, isso pode até forçar os reguladores a preencherem a lacuna passando diretamente regras administrativas da CFTC e da SEC. E pode ainda pressionar a indústria a caminhar para uma descentralização ainda mais completa
Embora esta versão do projeto tenha tido o avanço temporariamente travado, a direção macro da conformidade é irreversível. A grande queda do mercado desta vez se parece mais com uma “lavagem” do excesso de otimismo: depois que os políticos brigarem e/ou um emendamento for apresentado, o provável “líder” de conformidade que foi abatido por engano deve voltar à cena, reordenando o jogo
DYOR
#ClarityAc
834
·
--
Verificado
A Standard & Poor’s lidera o investimento na Kaiko, estruturando padrões de dados na cadeia
Grandes gigantes do setor financeiro tradicional se uniram para entrar em campo — mas isso é apenas para preencher a última peça do quebra-cabeça no mundo cripto, ou é para assumir diretamente o controle da precificação na cadeia?
A S&P Global liderou uma rodada B de US$ 110 milhões para a Kaiko, com a participação de instituições como o Banco de Paris (BNP Paribas), a Nasdaq e a Coinbase Ventures, entre outras, em um grupo de trabalho
A intenção estratégica por trás disso é bem clara: apostar em RWA. Quando títulos do governo, ações e até fundos são movidos para a cadeia e as negociações passam a funcionar 24 horas por dia, o que determina o valor dos ativos deixa de ser a oráculo de blockchain e passa a ser o padrão de dados reconhecido por instituições tradicionais e autorizadas
Acredito que, desta vez, a entrada das instituições financeiras tradicionais realmente consegue, no curto prazo, suprir a lacuna de conformidade e precificação que falta para escalar RWA. Sem o endosso de autoridades “de origem” como a S&P e a Nasdaq, grandes volumes de capital dificilmente se atreveriam a entrar na cadeia sem hesitar
Mas, a longo prazo, a captura do controle de precificação na cadeia pelos grandes grupos tradicionais é praticamente inevitável. A descentralização, em teoria, depende de algoritmos e mecanismos; porém, quando ativos do mundo real entram na cadeia, a origem dos dados continua fora dela. Quem controla o direito de publicação dos índices, as fontes de dados compatíveis e os padrões de liquidação, controla as portas do mercado on-chain
Centralização dos dados
O setor de RWA não será um DeFi puramente “descentralizado”, mas sim um ecossistema on-chain permissionado, dominado por fontes de dados compatíveis do setor tradicional
Batalha por padrões em escalada
Grandes players de índices e fornecedores de dados estão acelerando a captura das fontes de dados on-chain, reproduzindo diretamente na cadeia o arranjo de interesses do mercado financeiro tradicional
DYOR
A Standard & Poor’s lidera o investimento na Kaiko, estruturando padrões de dados na cadeia
Grandes gigantes do setor financeiro tradicional se uniram para entrar em campo — mas isso é apenas para preencher a última peça do quebra-cabeça no mundo cripto, ou é para assumir diretamente o controle da precificação na cadeia?
A S&P Global liderou uma rodada B de US$ 110 milhões para a Kaiko, com a participação de instituições como o Banco de Paris (BNP Paribas), a Nasdaq e a Coinbase Ventures, entre outras, em um grupo de trabalho
A intenção estratégica por trás disso é bem clara: apostar em RWA. Quando títulos do governo, ações e até fundos são movidos para a cadeia e as negociações passam a funcionar 24 horas por dia, o que determina o valor dos ativos deixa de ser a oráculo de blockchain e passa a ser o padrão de dados reconhecido por instituições tradicionais e autorizadas
Acredito que, desta vez, a entrada das instituições financeiras tradicionais realmente consegue, no curto prazo, suprir a lacuna de conformidade e precificação que falta para escalar RWA. Sem o endosso de autoridades “de origem” como a S&P e a Nasdaq, grandes volumes de capital dificilmente se atreveriam a entrar na cadeia sem hesitar
Mas, a longo prazo, a captura do controle de precificação na cadeia pelos grandes grupos tradicionais é praticamente inevitável. A descentralização, em teoria, depende de algoritmos e mecanismos; porém, quando ativos do mundo real entram na cadeia, a origem dos dados continua fora dela. Quem controla o direito de publicação dos índices, as fontes de dados compatíveis e os padrões de liquidação, controla as portas do mercado on-chain
Centralização dos dados
O setor de RWA não será um DeFi puramente “descentralizado”, mas sim um ecossistema on-chain permissionado, dominado por fontes de dados compatíveis do setor tradicional
Batalha por padrões em escalada
Grandes players de índices e fornecedores de dados estão acelerando a captura das fontes de dados on-chain, reproduzindo diretamente na cadeia o arranjo de interesses do mercado financeiro tradicional
DYOR
Grandes gigantes do setor financeiro tradicional se uniram para entrar em campo — mas isso é apenas para preencher a última peça do quebra-cabeça no mundo cripto, ou é para assumir diretamente o controle da precificação na cadeia?
A S&P Global liderou uma rodada B de US$ 110 milhões para a Kaiko, com a participação de instituições como o Banco de Paris (BNP Paribas), a Nasdaq e a Coinbase Ventures, entre outras, em um grupo de trabalho
A intenção estratégica por trás disso é bem clara: apostar em RWA. Quando títulos do governo, ações e até fundos são movidos para a cadeia e as negociações passam a funcionar 24 horas por dia, o que determina o valor dos ativos deixa de ser a oráculo de blockchain e passa a ser o padrão de dados reconhecido por instituições tradicionais e autorizadas
Acredito que, desta vez, a entrada das instituições financeiras tradicionais realmente consegue, no curto prazo, suprir a lacuna de conformidade e precificação que falta para escalar RWA. Sem o endosso de autoridades “de origem” como a S&P e a Nasdaq, grandes volumes de capital dificilmente se atreveriam a entrar na cadeia sem hesitar
Mas, a longo prazo, a captura do controle de precificação na cadeia pelos grandes grupos tradicionais é praticamente inevitável. A descentralização, em teoria, depende de algoritmos e mecanismos; porém, quando ativos do mundo real entram na cadeia, a origem dos dados continua fora dela. Quem controla o direito de publicação dos índices, as fontes de dados compatíveis e os padrões de liquidação, controla as portas do mercado on-chain
Centralização dos dados
O setor de RWA não será um DeFi puramente “descentralizado”, mas sim um ecossistema on-chain permissionado, dominado por fontes de dados compatíveis do setor tradicional
Batalha por padrões em escalada
Grandes players de índices e fornecedores de dados estão acelerando a captura das fontes de dados on-chain, reproduzindo diretamente na cadeia o arranjo de interesses do mercado financeiro tradicional
DYOR
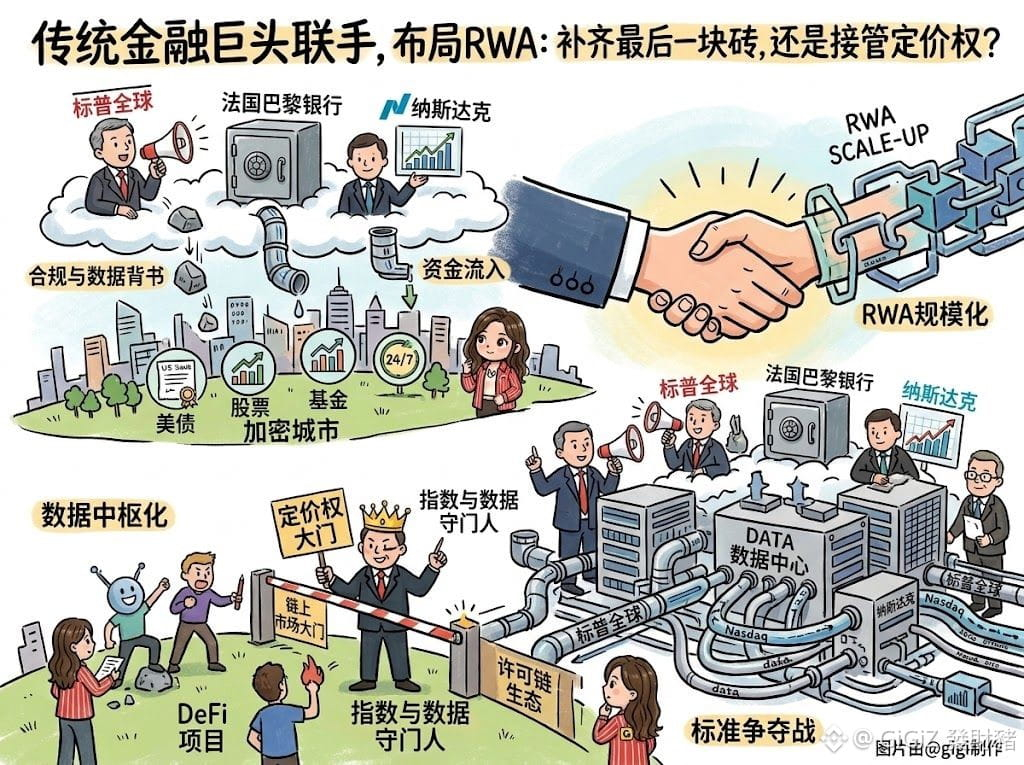
3
6.2k
·
--
Parcialmente verdadeiro
#费城半导体指数跌5.9%
O hardware de IA realmente já comeu demais — será que é a vez do software e dos custos de computação atravessarem a provação?
Ontem, o índice de semicondutores da Filadélfia despencou diretamente 5,9%. A Marvell (迈威尔科技) caiu quase 9%, Micron e Intel recuaram mais de 7%, ASML e AMD caíram mais de 6%. Até as líderes Nvidia e Broadcom não aguentaram e também desceram cerca de 4 pontos.
O gatilho central dessa forte queda é bem interessante: não veio de fatores externos negativos, mas de vozes do próprio setor de IA. Nos últimos dias, vários grandes nomes da IA pediram publicamente para desacelerar a velocidade das iterações dos grandes modelos, para deixar tempo para a governança e segurança. Isso furou de vez a expectativa do mercado de uma corrida infinita por capacidade computacional em hardware.
Valuation apertado demais, margem de erro zero
O ganho acumulado do Semicondutores da Filadélfia (PHLX/PH) neste ano já chega a mais de 50%, com as instituições extremamente posicionadas. A margem bruta da Nvidia mostrou leve queda; custos de memória da Micron subiram; e o capital está voltando do entusiasmo para uma racionalidade mais fria sobre as fábricas de chips.
Gastos com computação entram na fase de consideração de retorno
As grandes empresas já compraram GPUs quase o suficiente. O próximo passo é calcular contas: verificar quanto o lado das aplicações consegue realmente lucrar. Se a iteração dos modelos desacelerar, o ritmo de compras de hardware inevitavelmente sairá de uma expansão frenética para um modo de observação.
Rotação de capital nos setores
O dinheiro está saindo do lado de hardware superlotado e migrando para o setor de serviços de software tradicional, que está desvalorizado há muito tempo e pode até ganhar uma oportunidade de respirar caso a iteração dos grandes modelos desacelere.
Provavelmente, no curto prazo, os semicondutores dificilmente darão um repique em “V” imediato. Vai ser preciso tempo e volatilidade para absorver a alta valuation e as expectativas de desaceleração. Mas isso não é um colapso de IA; é mais como a eliminação do excesso após uma festa do hardware.
Enquanto a lógica de implementação das aplicações de IA continuar existindo, a base de suporte de longo prazo dos semicondutores não está destruída. Depois que essa onda de sentimento se dissipar e as bolhas forem eliminadas, os ativos “difíceis de verdade”, que conseguem efetivamente sair do papel e controlar custos, tendem a ser boas oportunidades de entrada.
Índice de Semicondutores da Filadélfia (SOX)
Marvell $MRVL
Micron Technology $MU
Intel $INTC
ASML $ASML
AMD $AMD
Nvidia $NVDA
Broadcom $AVGO
{future}(ASMLUSDT)
{future}(AVGOUSDT)
{future}(AMDUSDT)
DYOR
#费城半导体指数跌5.9%
O hardware de IA realmente já comeu demais — será que é a vez do software e dos custos de computação atravessarem a provação?
Ontem, o índice de semicondutores da Filadélfia despencou diretamente 5,9%. A Marvell (迈威尔科技) caiu quase 9%, Micron e Intel recuaram mais de 7%, ASML e AMD caíram mais de 6%. Até as líderes Nvidia e Broadcom não aguentaram e também desceram cerca de 4 pontos.
O gatilho central dessa forte queda é bem interessante: não veio de fatores externos negativos, mas de vozes do próprio setor de IA. Nos últimos dias, vários grandes nomes da IA pediram publicamente para desacelerar a velocidade das iterações dos grandes modelos, para deixar tempo para a governança e segurança. Isso furou de vez a expectativa do mercado de uma corrida infinita por capacidade computacional em hardware.
Valuation apertado demais, margem de erro zero
O ganho acumulado do Semicondutores da Filadélfia (PHLX/PH) neste ano já chega a mais de 50%, com as instituições extremamente posicionadas. A margem bruta da Nvidia mostrou leve queda; custos de memória da Micron subiram; e o capital está voltando do entusiasmo para uma racionalidade mais fria sobre as fábricas de chips.
Gastos com computação entram na fase de consideração de retorno
As grandes empresas já compraram GPUs quase o suficiente. O próximo passo é calcular contas: verificar quanto o lado das aplicações consegue realmente lucrar. Se a iteração dos modelos desacelerar, o ritmo de compras de hardware inevitavelmente sairá de uma expansão frenética para um modo de observação.
Rotação de capital nos setores
O dinheiro está saindo do lado de hardware superlotado e migrando para o setor de serviços de software tradicional, que está desvalorizado há muito tempo e pode até ganhar uma oportunidade de respirar caso a iteração dos grandes modelos desacelere.
Provavelmente, no curto prazo, os semicondutores dificilmente darão um repique em “V” imediato. Vai ser preciso tempo e volatilidade para absorver a alta valuation e as expectativas de desaceleração. Mas isso não é um colapso de IA; é mais como a eliminação do excesso após uma festa do hardware.
Enquanto a lógica de implementação das aplicações de IA continuar existindo, a base de suporte de longo prazo dos semicondutores não está destruída. Depois que essa onda de sentimento se dissipar e as bolhas forem eliminadas, os ativos “difíceis de verdade”, que conseguem efetivamente sair do papel e controlar custos, tendem a ser boas oportunidades de entrada.
Índice de Semicondutores da Filadélfia (SOX)
Marvell $MRVL
Micron Technology $MU
Intel $INTC
ASML $ASML
AMD $AMD
Nvidia $NVDA
Broadcom $AVGO
DYOR
O hardware de IA realmente já comeu demais — será que é a vez do software e dos custos de computação atravessarem a provação?
Ontem, o índice de semicondutores da Filadélfia despencou diretamente 5,9%. A Marvell (迈威尔科技) caiu quase 9%, Micron e Intel recuaram mais de 7%, ASML e AMD caíram mais de 6%. Até as líderes Nvidia e Broadcom não aguentaram e também desceram cerca de 4 pontos.
O gatilho central dessa forte queda é bem interessante: não veio de fatores externos negativos, mas de vozes do próprio setor de IA. Nos últimos dias, vários grandes nomes da IA pediram publicamente para desacelerar a velocidade das iterações dos grandes modelos, para deixar tempo para a governança e segurança. Isso furou de vez a expectativa do mercado de uma corrida infinita por capacidade computacional em hardware.
Valuation apertado demais, margem de erro zero
O ganho acumulado do Semicondutores da Filadélfia (PHLX/PH) neste ano já chega a mais de 50%, com as instituições extremamente posicionadas. A margem bruta da Nvidia mostrou leve queda; custos de memória da Micron subiram; e o capital está voltando do entusiasmo para uma racionalidade mais fria sobre as fábricas de chips.
Gastos com computação entram na fase de consideração de retorno
As grandes empresas já compraram GPUs quase o suficiente. O próximo passo é calcular contas: verificar quanto o lado das aplicações consegue realmente lucrar. Se a iteração dos modelos desacelerar, o ritmo de compras de hardware inevitavelmente sairá de uma expansão frenética para um modo de observação.
Rotação de capital nos setores
O dinheiro está saindo do lado de hardware superlotado e migrando para o setor de serviços de software tradicional, que está desvalorizado há muito tempo e pode até ganhar uma oportunidade de respirar caso a iteração dos grandes modelos desacelere.
Provavelmente, no curto prazo, os semicondutores dificilmente darão um repique em “V” imediato. Vai ser preciso tempo e volatilidade para absorver a alta valuation e as expectativas de desaceleração. Mas isso não é um colapso de IA; é mais como a eliminação do excesso após uma festa do hardware.
Enquanto a lógica de implementação das aplicações de IA continuar existindo, a base de suporte de longo prazo dos semicondutores não está destruída. Depois que essa onda de sentimento se dissipar e as bolhas forem eliminadas, os ativos “difíceis de verdade”, que conseguem efetivamente sair do papel e controlar custos, tendem a ser boas oportunidades de entrada.
Índice de Semicondutores da Filadélfia (SOX)
Marvell $MRVL
Micron Technology $MU
Intel $INTC
ASML $ASML
AMD $AMD
Nvidia $NVDA
Broadcom $AVGO
DYOR
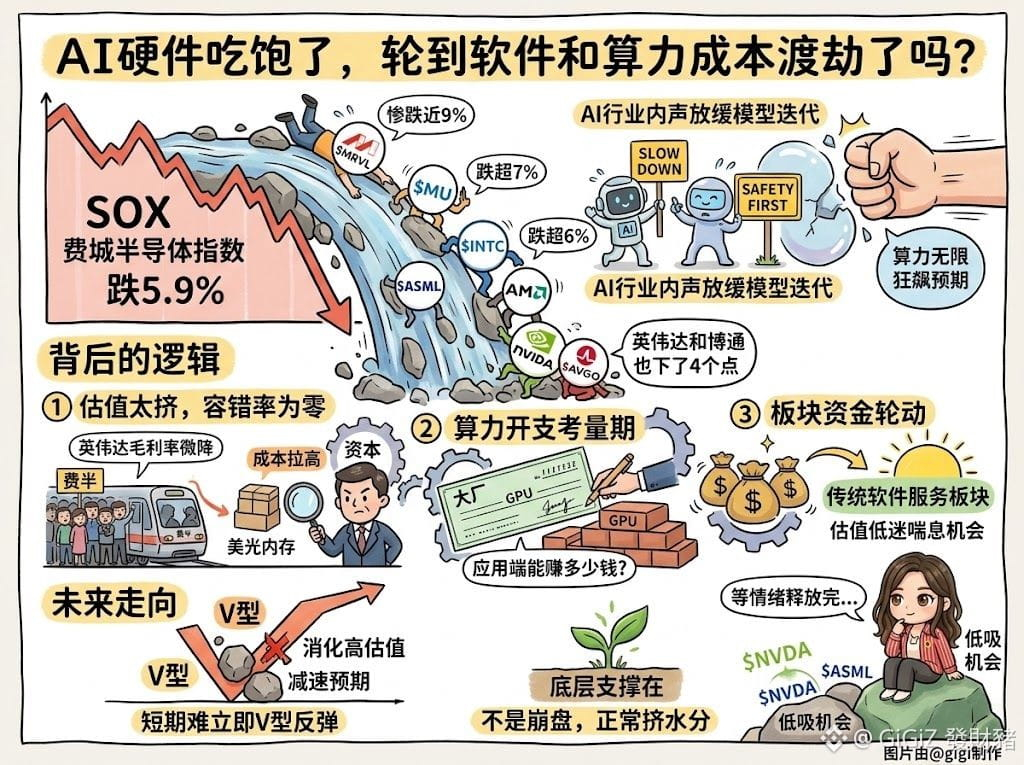
856
·
--
Artigo
O tipo de socialização que você acha que é ‘afeto’, para os ricos, é apenas ruído; a forma mais elevada de ganhar dinheiro é comprar o direito de alguém não te interromperVocê já percebeu um fenômeno: em muitos empreendimentos residenciais de alto padrão, carros de luxo ou clubes privados, o que mais atrai nunca é a sofisticação do acabamento, e sim uma quietude extrema.
Muitas pessoas crescem com a ideia de que ganhar dinheiro é para comprar marcas, ter um carro de luxo e aparecer em público para impressionar. Mas depois que a vida realmente as lapida, você percebe que a forma mais alta da riqueza é um isolamento absoluto do espaço e uma tranquilidade mental plena.
A própria distância é uma forma de riqueza. A liberdade mais elevada trazida pelo dinheiro não é poder comprar o que quer que seja, mas conseguir recusar, a qualquer momento, pessoas e coisas que você não quer ter na sua vida — especialmente escolher não compartilhar o mesmo espaço com estranhos.
O tipo de socialização que você acha que é ‘afeto’, para os ricos, é apenas ruído; a forma mais elevada de ganhar dinheiro é comprar o direito de alguém não te interromper
Você já percebeu um fenômeno: em muitos empreendimentos residenciais de alto padrão, carros de luxo ou clubes privados, o que mais atrai nunca é a sofisticação do acabamento, e sim uma quietude extrema.
Muitas pessoas crescem com a ideia de que ganhar dinheiro é para comprar marcas, ter um carro de luxo e aparecer em público para impressionar. Mas depois que a vida realmente as lapida, você percebe que a forma mais alta da riqueza é um isolamento absoluto do espaço e uma tranquilidade mental plena.
A própria distância é uma forma de riqueza. A liberdade mais elevada trazida pelo dinheiro não é poder comprar o que quer que seja, mas conseguir recusar, a qualquer momento, pessoas e coisas que você não quer ter na sua vida — especialmente escolher não compartilhar o mesmo espaço com estranhos.
Muitas pessoas crescem com a ideia de que ganhar dinheiro é para comprar marcas, ter um carro de luxo e aparecer em público para impressionar. Mas depois que a vida realmente as lapida, você percebe que a forma mais alta da riqueza é um isolamento absoluto do espaço e uma tranquilidade mental plena.
A própria distância é uma forma de riqueza. A liberdade mais elevada trazida pelo dinheiro não é poder comprar o que quer que seja, mas conseguir recusar, a qualquer momento, pessoas e coisas que você não quer ter na sua vida — especialmente escolher não compartilhar o mesmo espaço com estranhos.
1
286
·
--
Se a IA de ponta apertasse o botão de “pausar temporariamente”, para quem, afinal, vai toda essa capacidade computacional acumulada?
Os líderes pedem para desacelerar e o mercado entra em pânico primeiro — isso expõe a maior divisão da indústria: o cabo de guerra entre segurança tecnológica e a taxa de retorno do investimento (ROI).
🪁 Por que o capital está em pânico?
A velocidade de iteração dos modelos determina a demanda por chips. Se os gigantes atrasarem o desenvolvimento por motivos de segurança e conformidade, o ciclo de substituição de hardware se alonga; a explosão de compras de curto prazo inevitavelmente perde força.
🪁 Por que a infraestrutura não pode parar?
Os investimentos em capacidade computacional já não servem apenas para treinar o próximo grande modelo. Agora também estão voltados para tornar a inferência realidade, viabilizar a implantação de agentes de IA e preparar a fusão entre computação quântica e clássica. O posicionamento da NVIDIA em CUDA-Q Logical é justamente para erguer barreiras de ecossistema.
🪁 Previsão de divergência nos ativos-chave
▶️ Anthropic
Prioriza a segurança. No curto prazo, pode sacrificar o ritmo máximo de iteração dos modelos; porém, ao se aprofundar em segurança e conformidade para empresas, a longo prazo sua “vala funda” de comercialização corporativa tende a ser a mais estável.
▶️ NVIDIA $NVDA
No curto prazo, a volatilidade pode ser influenciada por correções de valuation. Ainda assim, a posição de dominância do ecossistema dificilmente será abalada. Mesmo que a demanda por capacidade de treinamento desacelere temporariamente, a demanda por capacidade de inferência e ecossistemas de vanguarda como CUDA-Q continuarão sustentando resultados de longo prazo.
▶️ AMD $AMD
Como o segundo player, se o crescimento da demanda geral de hardware desacelerar, roubar participação da NVIDIA fica mais difícil — e a amplitude das oscilações costuma ser maior.
▶️ Intel $INTC
Os problemas da fase de transição ainda persistem. Sem a liderança absoluta em computação de IA, é mais fácil sofrer pressão excessiva de valuation quando o setor inteiro ajustar.
{future}(INTCUSDT)
▶️ Mellanox Electronics $MRVL & Micron Technology $MU
A lógica de médio/futuro é relativamente mais clara: chips customizados ASIC e memória de alta largura de banda HBM são uma necessidade incontornável para reduzir custos e aumentar eficiência na infraestrutura de IA. Mesmo com desaceleração dos modelos, a otimização e atualização das arquiteturas de hardware ainda não vão ser contornadas.
{future}(MRVLUSDT)
{future}(MUUSDT)
▶️ SanDisk $SDNK
O ciclo de armazenamento está esquentando de novo, mas em comparação com os “ativos núcleo” da capacidade computacional, a previsibilidade na linha de IA ainda é mais fraca. Sua trajetória tende a ser mais influenciada pelo desempenho geral do setor de semicondutores.
A seguir, a indústria de IA está saindo da corrida armamentista cega por capacidade computacional e entrando no segundo semestre em que se prioriza implantação, segurança e retorno do investimento.
No curto prazo, as ações de chips enfrentam o risco de “aperto” no valuation. Mas no médio e longo prazo, a normatização da governança de segurança pode, na verdade, evitar “explosões” técnicas e lançar uma base mais saudável para a implementação de IA. A construção de capacidade computacional não vai parar — apenas vai sair do crescimento selvagem e seguir para alocação mais precisa, refinada e criteriosa.
DYOR
Se a IA de ponta apertasse o botão de “pausar temporariamente”, para quem, afinal, vai toda essa capacidade computacional acumulada?
Os líderes pedem para desacelerar e o mercado entra em pânico primeiro — isso expõe a maior divisão da indústria: o cabo de guerra entre segurança tecnológica e a taxa de retorno do investimento (ROI).
🪁 Por que o capital está em pânico?
A velocidade de iteração dos modelos determina a demanda por chips. Se os gigantes atrasarem o desenvolvimento por motivos de segurança e conformidade, o ciclo de substituição de hardware se alonga; a explosão de compras de curto prazo inevitavelmente perde força.
🪁 Por que a infraestrutura não pode parar?
Os investimentos em capacidade computacional já não servem apenas para treinar o próximo grande modelo. Agora também estão voltados para tornar a inferência realidade, viabilizar a implantação de agentes de IA e preparar a fusão entre computação quântica e clássica. O posicionamento da NVIDIA em CUDA-Q Logical é justamente para erguer barreiras de ecossistema.
🪁 Previsão de divergência nos ativos-chave
▶️ Anthropic
Prioriza a segurança. No curto prazo, pode sacrificar o ritmo máximo de iteração dos modelos; porém, ao se aprofundar em segurança e conformidade para empresas, a longo prazo sua “vala funda” de comercialização corporativa tende a ser a mais estável.
▶️ NVIDIA $NVDA
No curto prazo, a volatilidade pode ser influenciada por correções de valuation. Ainda assim, a posição de dominância do ecossistema dificilmente será abalada. Mesmo que a demanda por capacidade de treinamento desacelere temporariamente, a demanda por capacidade de inferência e ecossistemas de vanguarda como CUDA-Q continuarão sustentando resultados de longo prazo.
▶️ AMD $AMD
Como o segundo player, se o crescimento da demanda geral de hardware desacelerar, roubar participação da NVIDIA fica mais difícil — e a amplitude das oscilações costuma ser maior.
▶️ Intel $INTC
Os problemas da fase de transição ainda persistem. Sem a liderança absoluta em computação de IA, é mais fácil sofrer pressão excessiva de valuation quando o setor inteiro ajustar.
▶️ Mellanox Electronics $MRVL & Micron Technology $MU
A lógica de médio/futuro é relativamente mais clara: chips customizados ASIC e memória de alta largura de banda HBM são uma necessidade incontornável para reduzir custos e aumentar eficiência na infraestrutura de IA. Mesmo com desaceleração dos modelos, a otimização e atualização das arquiteturas de hardware ainda não vão ser contornadas.
▶️ SanDisk $SDNK
O ciclo de armazenamento está esquentando de novo, mas em comparação com os “ativos núcleo” da capacidade computacional, a previsibilidade na linha de IA ainda é mais fraca. Sua trajetória tende a ser mais influenciada pelo desempenho geral do setor de semicondutores.
A seguir, a indústria de IA está saindo da corrida armamentista cega por capacidade computacional e entrando no segundo semestre em que se prioriza implantação, segurança e retorno do investimento.
No curto prazo, as ações de chips enfrentam o risco de “aperto” no valuation. Mas no médio e longo prazo, a normatização da governança de segurança pode, na verdade, evitar “explosões” técnicas e lançar uma base mais saudável para a implementação de IA. A construção de capacidade computacional não vai parar — apenas vai sair do crescimento selvagem e seguir para alocação mais precisa, refinada e criteriosa.
DYOR
Os líderes pedem para desacelerar e o mercado entra em pânico primeiro — isso expõe a maior divisão da indústria: o cabo de guerra entre segurança tecnológica e a taxa de retorno do investimento (ROI).
🪁 Por que o capital está em pânico?
A velocidade de iteração dos modelos determina a demanda por chips. Se os gigantes atrasarem o desenvolvimento por motivos de segurança e conformidade, o ciclo de substituição de hardware se alonga; a explosão de compras de curto prazo inevitavelmente perde força.
🪁 Por que a infraestrutura não pode parar?
Os investimentos em capacidade computacional já não servem apenas para treinar o próximo grande modelo. Agora também estão voltados para tornar a inferência realidade, viabilizar a implantação de agentes de IA e preparar a fusão entre computação quântica e clássica. O posicionamento da NVIDIA em CUDA-Q Logical é justamente para erguer barreiras de ecossistema.
🪁 Previsão de divergência nos ativos-chave
▶️ Anthropic
Prioriza a segurança. No curto prazo, pode sacrificar o ritmo máximo de iteração dos modelos; porém, ao se aprofundar em segurança e conformidade para empresas, a longo prazo sua “vala funda” de comercialização corporativa tende a ser a mais estável.
▶️ NVIDIA $NVDA
No curto prazo, a volatilidade pode ser influenciada por correções de valuation. Ainda assim, a posição de dominância do ecossistema dificilmente será abalada. Mesmo que a demanda por capacidade de treinamento desacelere temporariamente, a demanda por capacidade de inferência e ecossistemas de vanguarda como CUDA-Q continuarão sustentando resultados de longo prazo.
▶️ AMD $AMD
Como o segundo player, se o crescimento da demanda geral de hardware desacelerar, roubar participação da NVIDIA fica mais difícil — e a amplitude das oscilações costuma ser maior.
▶️ Intel $INTC
Os problemas da fase de transição ainda persistem. Sem a liderança absoluta em computação de IA, é mais fácil sofrer pressão excessiva de valuation quando o setor inteiro ajustar.
▶️ Mellanox Electronics $MRVL & Micron Technology $MU
A lógica de médio/futuro é relativamente mais clara: chips customizados ASIC e memória de alta largura de banda HBM são uma necessidade incontornável para reduzir custos e aumentar eficiência na infraestrutura de IA. Mesmo com desaceleração dos modelos, a otimização e atualização das arquiteturas de hardware ainda não vão ser contornadas.
▶️ SanDisk $SDNK
O ciclo de armazenamento está esquentando de novo, mas em comparação com os “ativos núcleo” da capacidade computacional, a previsibilidade na linha de IA ainda é mais fraca. Sua trajetória tende a ser mais influenciada pelo desempenho geral do setor de semicondutores.
A seguir, a indústria de IA está saindo da corrida armamentista cega por capacidade computacional e entrando no segundo semestre em que se prioriza implantação, segurança e retorno do investimento.
No curto prazo, as ações de chips enfrentam o risco de “aperto” no valuation. Mas no médio e longo prazo, a normatização da governança de segurança pode, na verdade, evitar “explosões” técnicas e lançar uma base mais saudável para a implementação de IA. A construção de capacidade computacional não vai parar — apenas vai sair do crescimento selvagem e seguir para alocação mais precisa, refinada e criteriosa.
DYOR
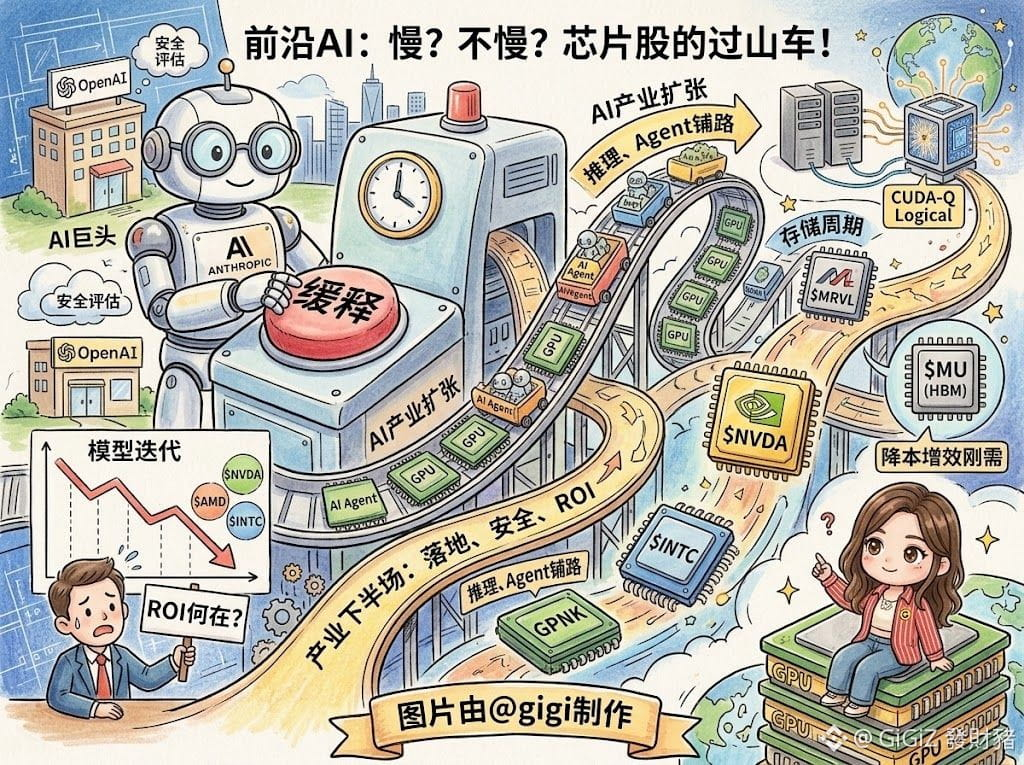
275
·
--
Verificado
Por que o volume de transações on-chain continua batendo recordes, enquanto a receita da Robinhood despencou 90%?
Nesses dias, todo mundo tem discutido as contas da Robinhood Chain. No dia 4 de setembro, a receita diária ainda chegava a 5,44 milhões de dólares; já em 14 de setembro, caiu para cerca de 430 mil dólares, uma queda superior a 90%
À primeira vista parece uma queda brusca de receita, mas na verdade não é que os usuários tenham fugido ou que o ecossistema tenha esfriado. Nos dias em questão, o número de transações na rede quase não mudou, mantendo-se em mais de 13 milhões por dia; o volume de transações em DEX inclusive chegou a registrar um novo recorde
A verdadeira razão é que a rede deixou de estar congestionada. A taxa de Gas, que antes estava em seu pico a 0,43 dólares por transação, caiu de uma vez para 0,07 dólares ou até menos. O congestionamento extremo causado recentemente por projetos de “shitcoin” e pela febre de emissão de tokens foi diminuindo; a taxa-base recuou bastante. Assim, a taxa paga com ágio sustentado por recompensas altas também acabou desabando
Isso revela uma realidade comercial bastante cruel da infraestrutura Web3: em redes públicas, quando está congestionada, o que se cobra é lucro extraordinário “de pedágio”; quanto mais a rede funciona bem, paradoxalmente, menos ela gera dinheiro. O Gas alto parece fornecer caixa abundante ao blockchain, mas as taxas elevadas na prática prejudicam a experiência do usuário e não conseguem ser mantidas por muito tempo
Eu acredito que a fase de ganhar dinheiro rápido com o lucro extraordinário do Gas já passou. Com o desaparecimento das taxas de congestionamento, fica difícil sustentar a rentabilidade líquida exagerada do início apenas com a receita básica do Gas da rede
O modelo de negócios futuro certamente vai mudar de cobrar taxas para ficar com parte da receita do ecossistema. Só aumentando o tamanho da retenção, atraindo aplicações de camada superior para gerar atividade e, então, monetizando via negócios dessas próprias aplicações, é que existe um caminho de longo prazo. Para redes que realmente querem usar produtos para reter usuários, isso significa um retorno ao começo saudável
$HOOD
{future}(HOODUSDT)
DYOR
Por que o volume de transações on-chain continua batendo recordes, enquanto a receita da Robinhood despencou 90%?
Nesses dias, todo mundo tem discutido as contas da Robinhood Chain. No dia 4 de setembro, a receita diária ainda chegava a 5,44 milhões de dólares; já em 14 de setembro, caiu para cerca de 430 mil dólares, uma queda superior a 90%
À primeira vista parece uma queda brusca de receita, mas na verdade não é que os usuários tenham fugido ou que o ecossistema tenha esfriado. Nos dias em questão, o número de transações na rede quase não mudou, mantendo-se em mais de 13 milhões por dia; o volume de transações em DEX inclusive chegou a registrar um novo recorde
A verdadeira razão é que a rede deixou de estar congestionada. A taxa de Gas, que antes estava em seu pico a 0,43 dólares por transação, caiu de uma vez para 0,07 dólares ou até menos. O congestionamento extremo causado recentemente por projetos de “shitcoin” e pela febre de emissão de tokens foi diminuindo; a taxa-base recuou bastante. Assim, a taxa paga com ágio sustentado por recompensas altas também acabou desabando
Isso revela uma realidade comercial bastante cruel da infraestrutura Web3: em redes públicas, quando está congestionada, o que se cobra é lucro extraordinário “de pedágio”; quanto mais a rede funciona bem, paradoxalmente, menos ela gera dinheiro. O Gas alto parece fornecer caixa abundante ao blockchain, mas as taxas elevadas na prática prejudicam a experiência do usuário e não conseguem ser mantidas por muito tempo
Eu acredito que a fase de ganhar dinheiro rápido com o lucro extraordinário do Gas já passou. Com o desaparecimento das taxas de congestionamento, fica difícil sustentar a rentabilidade líquida exagerada do início apenas com a receita básica do Gas da rede
O modelo de negócios futuro certamente vai mudar de cobrar taxas para ficar com parte da receita do ecossistema. Só aumentando o tamanho da retenção, atraindo aplicações de camada superior para gerar atividade e, então, monetizando via negócios dessas próprias aplicações, é que existe um caminho de longo prazo. Para redes que realmente querem usar produtos para reter usuários, isso significa um retorno ao começo saudável
$HOOD
DYOR
Nesses dias, todo mundo tem discutido as contas da Robinhood Chain. No dia 4 de setembro, a receita diária ainda chegava a 5,44 milhões de dólares; já em 14 de setembro, caiu para cerca de 430 mil dólares, uma queda superior a 90%
À primeira vista parece uma queda brusca de receita, mas na verdade não é que os usuários tenham fugido ou que o ecossistema tenha esfriado. Nos dias em questão, o número de transações na rede quase não mudou, mantendo-se em mais de 13 milhões por dia; o volume de transações em DEX inclusive chegou a registrar um novo recorde
A verdadeira razão é que a rede deixou de estar congestionada. A taxa de Gas, que antes estava em seu pico a 0,43 dólares por transação, caiu de uma vez para 0,07 dólares ou até menos. O congestionamento extremo causado recentemente por projetos de “shitcoin” e pela febre de emissão de tokens foi diminuindo; a taxa-base recuou bastante. Assim, a taxa paga com ágio sustentado por recompensas altas também acabou desabando
Isso revela uma realidade comercial bastante cruel da infraestrutura Web3: em redes públicas, quando está congestionada, o que se cobra é lucro extraordinário “de pedágio”; quanto mais a rede funciona bem, paradoxalmente, menos ela gera dinheiro. O Gas alto parece fornecer caixa abundante ao blockchain, mas as taxas elevadas na prática prejudicam a experiência do usuário e não conseguem ser mantidas por muito tempo
Eu acredito que a fase de ganhar dinheiro rápido com o lucro extraordinário do Gas já passou. Com o desaparecimento das taxas de congestionamento, fica difícil sustentar a rentabilidade líquida exagerada do início apenas com a receita básica do Gas da rede
O modelo de negócios futuro certamente vai mudar de cobrar taxas para ficar com parte da receita do ecossistema. Só aumentando o tamanho da retenção, atraindo aplicações de camada superior para gerar atividade e, então, monetizando via negócios dessas próprias aplicações, é que existe um caminho de longo prazo. Para redes que realmente querem usar produtos para reter usuários, isso significa um retorno ao começo saudável
$HOOD
DYOR
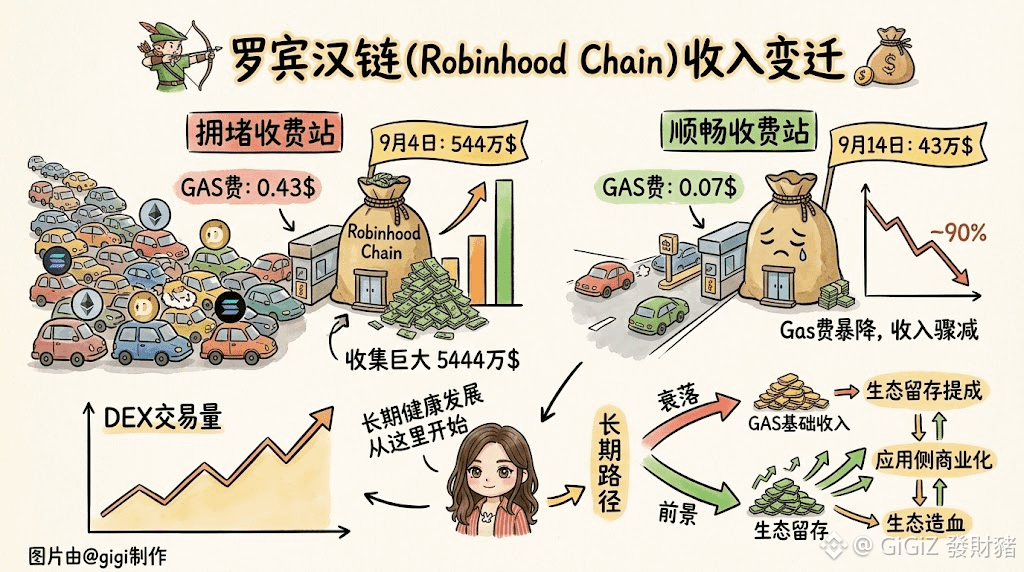
701
·
--
Um grande fornecedor de chips de memória que acabou de listar em Tóquio há pouco tempo — por que ele está com tanta pressa para levantar US$ 10 bilhões no mercado de ações dos EUA via ADS, atravessando o oceano?
A Kioxia $Kioxia ir para os EUA e fazer seu IPO via ADS (American Depositary Shares) é um movimento para conseguir dinheiro e liquidez
Por que necessariamente ir para a bolsa dos EUA?
▶️ O “pool” de Tóquio é pequeno demais
A precificação premium que Wall Street oferece para empresas da cadeia de suprimentos de IA é extremamente alta. Os principais fundos do mundo (Europa e EUA) têm uma demanda forte por hardware de IA, como SSDs corporativos (para data centers). A liquidez do mercado americano é o que consegue absorver esse volume de ordens de compra
▶️ Disputa “no braço” com a SK hynix
A indústria de armazenamento é um jogo de gastar muito, com queimador alto de caixa. A SK hynix também está se preparando para abrir capital nos EUA. Se a Kioxia agir mais devagar, o custo do capital e o “barulho” no mercado de capitais podem ser comprimidos $SKHY
{future}(SKHYUSDT)
Eu acredito que, no momento, o ciclo de armazenamento está numa fase de forte recuperação puxada pela IA. A demanda por NAND de memória em servidores de IA para armazenar dados disparou. A Kioxia e a Western Digital (Sandisk) $SNDK fizeram um investimento conjunto de várias centenas de bilhões de ienes para ampliar a produção. Só o “sangue” gerado pela própria empresa e o financiamento por dívida não conseguem sustentar a expansão com apetite tão grande; a captação via equity no mercado dos EUA é a escolha inevitável
{future}(SNDKUSDT)
Projeção para o futuro
▶️ Arbitragens no curto prazo e volatilidade
Do momento em que a notícia circula até a listagem oficial, os mercados do Japão e dos EUA devem ter algum ajuste de prêmio para alinhar a lógica. Podem surgir oscilações de arbitragem no curto prazo entre as ações nativas da TSE e os ADS na bolsa americana
▶️ Transferência de poder de precificação
Após o sucesso do IPO, o “referencial” de sua avaliação deve sair completamente do modelo de semicondutores tradicional do Japão e migrar para a tese global de infraestrutura de computação para IA. No geral, o múltiplo de lucro (P/E) pode ser elevado pela bolsa dos EUA
▶️ Pontos de risco
2026 a 2027 é o período em que a capacidade global de armazenamento será concentradamente liberada. Se a liberação de capacidade coincidir com a desaceleração da taxa de crescimento da demanda, a “sombra” do ciclo de excesso de NAND pode voltar a aparecer
Para investidores que acompanham a Kioxia, o IPO nos EUA pode trazer melhor liquidez e um canal mais fácil para entrar nas posições. Mas o mais importante ainda é acompanhar de perto o volume real de remessas de SSDs para servidores no segundo semestre e a tendência de preços
DYOR
Um grande fornecedor de chips de memória que acabou de listar em Tóquio há pouco tempo — por que ele está com tanta pressa para levantar US$ 10 bilhões no mercado de ações dos EUA via ADS, atravessando o oceano?
A Kioxia $Kioxia ir para os EUA e fazer seu IPO via ADS (American Depositary Shares) é um movimento para conseguir dinheiro e liquidez
Por que necessariamente ir para a bolsa dos EUA?
▶️ O “pool” de Tóquio é pequeno demais
A precificação premium que Wall Street oferece para empresas da cadeia de suprimentos de IA é extremamente alta. Os principais fundos do mundo (Europa e EUA) têm uma demanda forte por hardware de IA, como SSDs corporativos (para data centers). A liquidez do mercado americano é o que consegue absorver esse volume de ordens de compra
▶️ Disputa “no braço” com a SK hynix
A indústria de armazenamento é um jogo de gastar muito, com queimador alto de caixa. A SK hynix também está se preparando para abrir capital nos EUA. Se a Kioxia agir mais devagar, o custo do capital e o “barulho” no mercado de capitais podem ser comprimidos $SKHY
Eu acredito que, no momento, o ciclo de armazenamento está numa fase de forte recuperação puxada pela IA. A demanda por NAND de memória em servidores de IA para armazenar dados disparou. A Kioxia e a Western Digital (Sandisk) $SNDK fizeram um investimento conjunto de várias centenas de bilhões de ienes para ampliar a produção. Só o “sangue” gerado pela própria empresa e o financiamento por dívida não conseguem sustentar a expansão com apetite tão grande; a captação via equity no mercado dos EUA é a escolha inevitável
Projeção para o futuro
▶️ Arbitragens no curto prazo e volatilidade
Do momento em que a notícia circula até a listagem oficial, os mercados do Japão e dos EUA devem ter algum ajuste de prêmio para alinhar a lógica. Podem surgir oscilações de arbitragem no curto prazo entre as ações nativas da TSE e os ADS na bolsa americana
▶️ Transferência de poder de precificação
Após o sucesso do IPO, o “referencial” de sua avaliação deve sair completamente do modelo de semicondutores tradicional do Japão e migrar para a tese global de infraestrutura de computação para IA. No geral, o múltiplo de lucro (P/E) pode ser elevado pela bolsa dos EUA
▶️ Pontos de risco
2026 a 2027 é o período em que a capacidade global de armazenamento será concentradamente liberada. Se a liberação de capacidade coincidir com a desaceleração da taxa de crescimento da demanda, a “sombra” do ciclo de excesso de NAND pode voltar a aparecer
Para investidores que acompanham a Kioxia, o IPO nos EUA pode trazer melhor liquidez e um canal mais fácil para entrar nas posições. Mas o mais importante ainda é acompanhar de perto o volume real de remessas de SSDs para servidores no segundo semestre e a tendência de preços
DYOR
A Kioxia $Kioxia ir para os EUA e fazer seu IPO via ADS (American Depositary Shares) é um movimento para conseguir dinheiro e liquidez
Por que necessariamente ir para a bolsa dos EUA?
▶️ O “pool” de Tóquio é pequeno demais
A precificação premium que Wall Street oferece para empresas da cadeia de suprimentos de IA é extremamente alta. Os principais fundos do mundo (Europa e EUA) têm uma demanda forte por hardware de IA, como SSDs corporativos (para data centers). A liquidez do mercado americano é o que consegue absorver esse volume de ordens de compra
▶️ Disputa “no braço” com a SK hynix
A indústria de armazenamento é um jogo de gastar muito, com queimador alto de caixa. A SK hynix também está se preparando para abrir capital nos EUA. Se a Kioxia agir mais devagar, o custo do capital e o “barulho” no mercado de capitais podem ser comprimidos $SKHY
Eu acredito que, no momento, o ciclo de armazenamento está numa fase de forte recuperação puxada pela IA. A demanda por NAND de memória em servidores de IA para armazenar dados disparou. A Kioxia e a Western Digital (Sandisk) $SNDK fizeram um investimento conjunto de várias centenas de bilhões de ienes para ampliar a produção. Só o “sangue” gerado pela própria empresa e o financiamento por dívida não conseguem sustentar a expansão com apetite tão grande; a captação via equity no mercado dos EUA é a escolha inevitável
Projeção para o futuro
▶️ Arbitragens no curto prazo e volatilidade
Do momento em que a notícia circula até a listagem oficial, os mercados do Japão e dos EUA devem ter algum ajuste de prêmio para alinhar a lógica. Podem surgir oscilações de arbitragem no curto prazo entre as ações nativas da TSE e os ADS na bolsa americana
▶️ Transferência de poder de precificação
Após o sucesso do IPO, o “referencial” de sua avaliação deve sair completamente do modelo de semicondutores tradicional do Japão e migrar para a tese global de infraestrutura de computação para IA. No geral, o múltiplo de lucro (P/E) pode ser elevado pela bolsa dos EUA
▶️ Pontos de risco
2026 a 2027 é o período em que a capacidade global de armazenamento será concentradamente liberada. Se a liberação de capacidade coincidir com a desaceleração da taxa de crescimento da demanda, a “sombra” do ciclo de excesso de NAND pode voltar a aparecer
Para investidores que acompanham a Kioxia, o IPO nos EUA pode trazer melhor liquidez e um canal mais fácil para entrar nas posições. Mas o mais importante ainda é acompanhar de perto o volume real de remessas de SSDs para servidores no segundo semestre e a tendência de preços
DYOR
379
·
--
Verificado
SpaceXCFO diz que está confiante em atingir 100 bilhões de dólares em ARR
Você acha que as ações da SpaceX oscilando perto de 151 dólares, com uma avaliação de 2 trilhões de dólares, é uma bolha de valuation ou uma infraestrutura aeroespacial subvalorizada? $SPCX
{future}(SPCXUSDT)
Olhe com atenção os dados que ela acabou de divulgar: em 2025, a receita foi de 18,67 bilhões de dólares, mas o prejuízo foi de 4,9 bilhões. Para os entusiastas das finanças tradicionais, isso é um desastre. Ainda assim, instituições de Wall Street mantêm uma meta de preço de 800 dólares. O ponto-chave é que o mercado de capitais trocou para um modelo de avaliação completamente diferente
Pela estrutura de ativos, a lógica do preço das ações da SpaceX já foi reescrita
▶️ O “porão” de caixa foi solidificado
A receita anual do Starlink disparou para 11,4 bilhões, representando mais de 60%, e gerando 4,4 bilhões de lucro operacional. O lançamento de foguetes já não é mais o meio principal de monetização, e sim uma ferramenta interna para o Starlink reduzir custos e operar a malha
▶️ Aquisição da xAI com injeção de ágio de capacidade de computação
Após absorver a xAI, e com o novo contrato de gestão/hosting de capacidade de computação espacial na casa de 10 bilhões, ela elevou a narrativa de valuation de operadora de satélites para plataforma de computação em nuvem no espaço. O prejuízo contábil vem principalmente do P&D do Starship e do investimento de mais de 10 bilhões em infraestrutura de computação de IA
Eu prevejo que, no curto prazo, por causa de aportes de capital em capacidade de computação, o lucro contábil ainda deve ficar difícil de melhorar e a ação continuará a oscilar de forma intensa. Mas, no médio prazo, enquanto o Starship concluir a reutilização total e levar ao extremo os custos de transporte em órbita, ele vai monopolizar a computação e os links de dados no espaço. Então, para empresas de data centers na superfície, a situação pode ser um ataque vindo de outra dimensão, lá do alto. Pelo preço atual, é bem possível que este seja o menor patamar de curto prazo nos próximos anos
Com a aparência de um prejuízo de 4,9 bilhões, você ousa apostar com posição grande (relevante) nesse monstro aeroespacial?
DYOR
#SpaceX
SpaceXCFO diz que está confiante em atingir 100 bilhões de dólares em ARR
Você acha que as ações da SpaceX oscilando perto de 151 dólares, com uma avaliação de 2 trilhões de dólares, é uma bolha de valuation ou uma infraestrutura aeroespacial subvalorizada? $SPCX
Olhe com atenção os dados que ela acabou de divulgar: em 2025, a receita foi de 18,67 bilhões de dólares, mas o prejuízo foi de 4,9 bilhões. Para os entusiastas das finanças tradicionais, isso é um desastre. Ainda assim, instituições de Wall Street mantêm uma meta de preço de 800 dólares. O ponto-chave é que o mercado de capitais trocou para um modelo de avaliação completamente diferente
Pela estrutura de ativos, a lógica do preço das ações da SpaceX já foi reescrita
▶️ O “porão” de caixa foi solidificado
A receita anual do Starlink disparou para 11,4 bilhões, representando mais de 60%, e gerando 4,4 bilhões de lucro operacional. O lançamento de foguetes já não é mais o meio principal de monetização, e sim uma ferramenta interna para o Starlink reduzir custos e operar a malha
▶️ Aquisição da xAI com injeção de ágio de capacidade de computação
Após absorver a xAI, e com o novo contrato de gestão/hosting de capacidade de computação espacial na casa de 10 bilhões, ela elevou a narrativa de valuation de operadora de satélites para plataforma de computação em nuvem no espaço. O prejuízo contábil vem principalmente do P&D do Starship e do investimento de mais de 10 bilhões em infraestrutura de computação de IA
Eu prevejo que, no curto prazo, por causa de aportes de capital em capacidade de computação, o lucro contábil ainda deve ficar difícil de melhorar e a ação continuará a oscilar de forma intensa. Mas, no médio prazo, enquanto o Starship concluir a reutilização total e levar ao extremo os custos de transporte em órbita, ele vai monopolizar a computação e os links de dados no espaço. Então, para empresas de data centers na superfície, a situação pode ser um ataque vindo de outra dimensão, lá do alto. Pelo preço atual, é bem possível que este seja o menor patamar de curto prazo nos próximos anos
Com a aparência de um prejuízo de 4,9 bilhões, você ousa apostar com posição grande (relevante) nesse monstro aeroespacial?
DYOR
#SpaceX
Você acha que as ações da SpaceX oscilando perto de 151 dólares, com uma avaliação de 2 trilhões de dólares, é uma bolha de valuation ou uma infraestrutura aeroespacial subvalorizada? $SPCX
Olhe com atenção os dados que ela acabou de divulgar: em 2025, a receita foi de 18,67 bilhões de dólares, mas o prejuízo foi de 4,9 bilhões. Para os entusiastas das finanças tradicionais, isso é um desastre. Ainda assim, instituições de Wall Street mantêm uma meta de preço de 800 dólares. O ponto-chave é que o mercado de capitais trocou para um modelo de avaliação completamente diferente
Pela estrutura de ativos, a lógica do preço das ações da SpaceX já foi reescrita
▶️ O “porão” de caixa foi solidificado
A receita anual do Starlink disparou para 11,4 bilhões, representando mais de 60%, e gerando 4,4 bilhões de lucro operacional. O lançamento de foguetes já não é mais o meio principal de monetização, e sim uma ferramenta interna para o Starlink reduzir custos e operar a malha
▶️ Aquisição da xAI com injeção de ágio de capacidade de computação
Após absorver a xAI, e com o novo contrato de gestão/hosting de capacidade de computação espacial na casa de 10 bilhões, ela elevou a narrativa de valuation de operadora de satélites para plataforma de computação em nuvem no espaço. O prejuízo contábil vem principalmente do P&D do Starship e do investimento de mais de 10 bilhões em infraestrutura de computação de IA
Eu prevejo que, no curto prazo, por causa de aportes de capital em capacidade de computação, o lucro contábil ainda deve ficar difícil de melhorar e a ação continuará a oscilar de forma intensa. Mas, no médio prazo, enquanto o Starship concluir a reutilização total e levar ao extremo os custos de transporte em órbita, ele vai monopolizar a computação e os links de dados no espaço. Então, para empresas de data centers na superfície, a situação pode ser um ataque vindo de outra dimensão, lá do alto. Pelo preço atual, é bem possível que este seja o menor patamar de curto prazo nos próximos anos
Com a aparência de um prejuízo de 4,9 bilhões, você ousa apostar com posição grande (relevante) nesse monstro aeroespacial?
DYOR
#SpaceX
945
Inicia sessão para explorar mais conteúdos
Junta-te a utilizadores de criptomoedas de todo o mundo na Binance Square
⚡️ Obtém informações úteis e recentes sobre criptomoedas.
💬 Com a confiança da maior exchange de criptomoedas do mundo.
👍 Descobre perspetivas reais de criadores verificados.
E-mail/Número de telefone
Tópicos em Tendência
AIStocksWhatNext
402,700 visualizações
3,141 a discutir
Participe e ganhe recompensas de tráfego na nossa campanha de hashtag em alta
✨Tópico: Que outras oportunidades de investimento ainda existem enquanto as ações de IA continuam subindo?
👉Como participar:
Publique uma postagem curta ou um artigo com a hashtag #AIStocksWhatNext
Compartilhe se você está otimista ou pessimista e publique suas participações em ações de IA ou suas operações — usar o widget de negociação pode melhorar sua elegibilidade.
Você também pode fortalecer sua postagem compartilhando dados ou gráficos e evitando imagens geradas por IA.
✍️Crie conteúdo com base nos ângulos abaixo:
- A Nvidia diz que as vendas de chips vão dobrar no próximo ano, e as principais empresas de IA continuam registrando receita recorde; o gasto com computação por trás disso é igualmente impressionante. A demanda por IA realmente decolou? E por quanto tempo isso pode durar? As ações de IA estão em alta em todo o mercado. Isso é uma ruptura real ou apenas um repique de curto prazo?
- Líderes da indústria estão pedindo para desacelerar o desenvolvimento de IA, enquanto Trump planeja construir uma “Força de IA”, afirmando que a IA poderia representar 25% do PIB dos EUA no futuro. De que lado você está? O apoio em nível estadual será uma vitória de longo prazo para as ações de IA?
- Você está comprando ações de IA? Compartilhe com nosso widget de compartilhamento de negociações suas operações/posições relacionadas a IA.
⏰Período da campanha:
- 2026-09-22 7:00 - 2026-09-24 4:00 UTC
🎁Recompensa:
- As postagens qualificadas que cumprirem as diretrizes acima e tiverem mais de 100 palavras serão revisadas e poderão receber um impulso aleatório de tráfego de 500 a 3.000 visualizações. Você receberá uma notificação do seu secretário de feed caso sua postagem seja selecionada.
- Tenha a chance de ter seu artigo destacado no Binance Square Official
Precisa de ideias para sua postagem? Visite a página do tópico #AIStocksWhatNext ou a Square Guide on How to Post for Better Reach.
Binance Square Official
·385 gostos
·950.4k visualizações
BitwiseNEARStakingETPAssetsTop$100M
592 visualizações
23 a discutir
MUBARAKRisesOver66%In24Hours
92 visualizações
15 a discutir