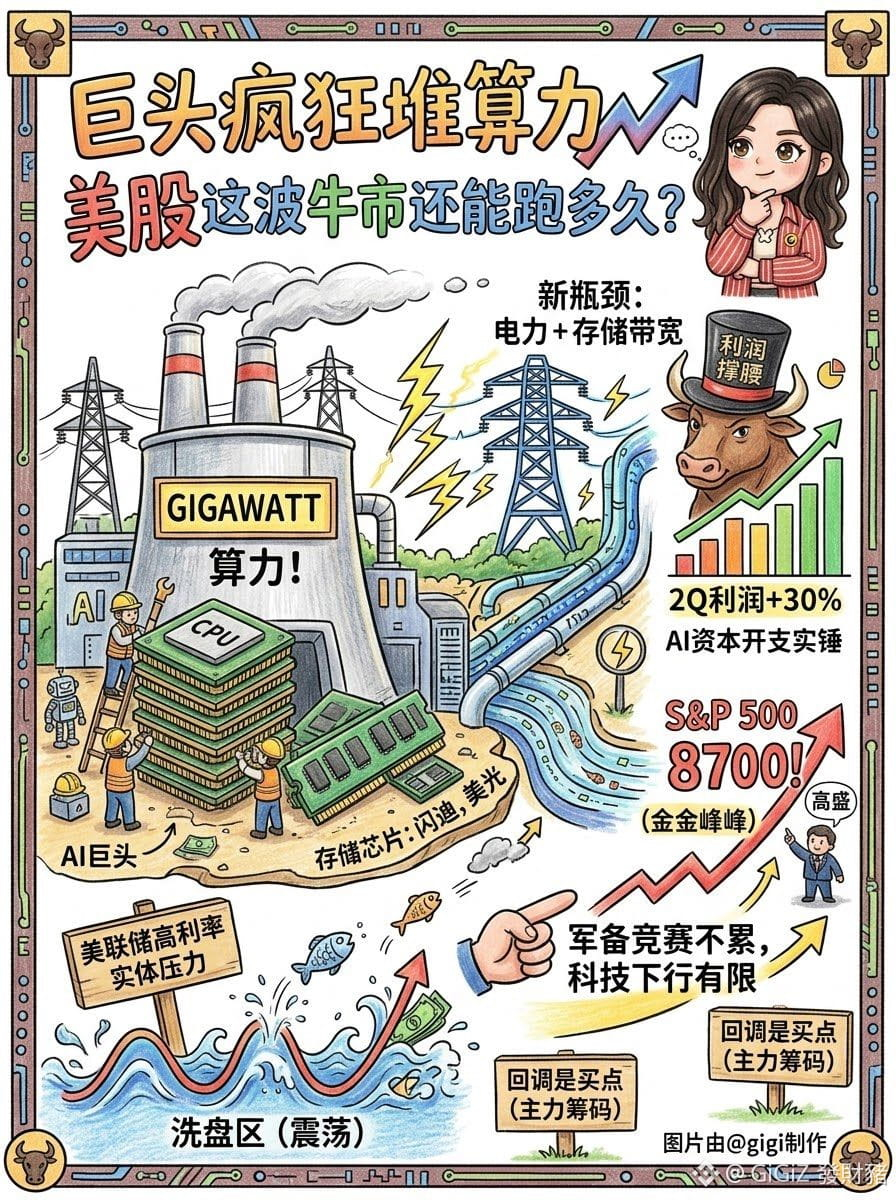
Gigantes estão enlouquecendo ao empilhar capacidade de computação — por quanto tempo essa alta do mercado nos EUA ainda vai continuar?
A Anthropic aumentou seus gastos com computação para o nível de gigawatts; chips de armazenamento também dispararam na onda, e até a Goldman Sachs chegou a elevar a meta do S&P 500 diretamente para 8700 pontos.
Antes, o mercado olhava para quantas GPUs eram vendidas; agora, o gargalo de capacidade mudou para a rede elétrica e para a largura de banda de armazenamento. A escassez de capacidade de computação estendeu a demanda por hardware da simples computação para a eletricidade e para a transmissão de grandes volumes de dados — e é por isso que a SanDisk e a Micron explodiram em alta.
A lógica de fundo dos investidores institucionais também está mudando.
Antes, os mercados em alta dependiam dos cortes de juros do Fed para elevar as avaliações; agora, a alta é sustentada totalmente por lucros. O crescimento dos lucros do S&P 500 nos dois primeiros trimestres chegou a quase 30%. O capex em IA foi realmente materializado nos balanços das empresas, e não é algo abstrato e ilusório.
No curto prazo, após os aumentos de juros do Fed, as taxas ainda estão relativamente altas, e a economia real segue sob pressão. O mercado provavelmente vai oscilar e “lavar” posições em níveis elevados. Mas enquanto a corrida armamentista de computação dos gigantes não desacelerar, o espaço de queda para as ações de tecnologia é bem limitado. Desta vez não é a bolha de tecnologia de 2000; as correções ainda são oportunidades de compra para quem quer observar como as “mãos fortes” distribuíram suas posições.
DYOR
A Anthropic aumentou seus gastos com computação para o nível de gigawatts; chips de armazenamento também dispararam na onda, e até a Goldman Sachs chegou a elevar a meta do S&P 500 diretamente para 8700 pontos.
Antes, o mercado olhava para quantas GPUs eram vendidas; agora, o gargalo de capacidade mudou para a rede elétrica e para a largura de banda de armazenamento. A escassez de capacidade de computação estendeu a demanda por hardware da simples computação para a eletricidade e para a transmissão de grandes volumes de dados — e é por isso que a SanDisk e a Micron explodiram em alta.
A lógica de fundo dos investidores institucionais também está mudando.
Antes, os mercados em alta dependiam dos cortes de juros do Fed para elevar as avaliações; agora, a alta é sustentada totalmente por lucros. O crescimento dos lucros do S&P 500 nos dois primeiros trimestres chegou a quase 30%. O capex em IA foi realmente materializado nos balanços das empresas, e não é algo abstrato e ilusório.
No curto prazo, após os aumentos de juros do Fed, as taxas ainda estão relativamente altas, e a economia real segue sob pressão. O mercado provavelmente vai oscilar e “lavar” posições em níveis elevados. Mas enquanto a corrida armamentista de computação dos gigantes não desacelerar, o espaço de queda para as ações de tecnologia é bem limitado. Desta vez não é a bolha de tecnologia de 2000; as correções ainda são oportunidades de compra para quem quer observar como as “mãos fortes” distribuíram suas posições.
DYOR