SpaceXCFO diz que está confiante em atingir 100 bilhões de dólares em ARR
Você acha que as ações da SpaceX oscilando perto de 151 dólares, com uma avaliação de 2 trilhões de dólares, é uma bolha de valuation ou uma infraestrutura aeroespacial subvalorizada? $SPCX
Olhe com atenção os dados que ela acabou de divulgar: em 2025, a receita foi de 18,67 bilhões de dólares, mas o prejuízo foi de 4,9 bilhões. Para os entusiastas das finanças tradicionais, isso é um desastre. Ainda assim, instituições de Wall Street mantêm uma meta de preço de 800 dólares. O ponto-chave é que o mercado de capitais trocou para um modelo de avaliação completamente diferente
Pela estrutura de ativos, a lógica do preço das ações da SpaceX já foi reescrita
▶️ O “porão” de caixa foi solidificado
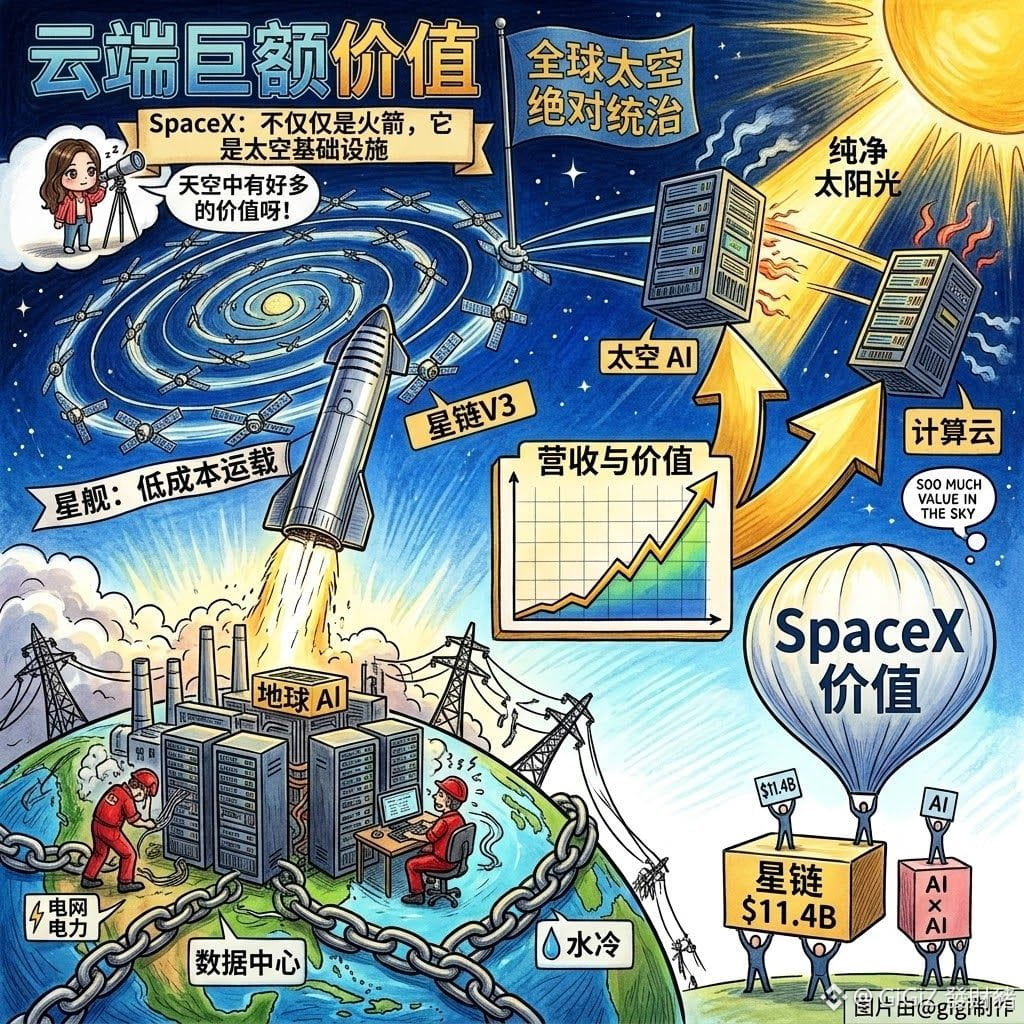
A receita anual do Starlink disparou para 11,4 bilhões, representando mais de 60%, e gerando 4,4 bilhões de lucro operacional. O lançamento de foguetes já não é mais o meio principal de monetização, e sim uma ferramenta interna para o Starlink reduzir custos e operar a malha
▶️ Aquisição da xAI com injeção de ágio de capacidade de computação
Após absorver a xAI, e com o novo contrato de gestão/hosting de capacidade de computação espacial na casa de 10 bilhões, ela elevou a narrativa de valuation de operadora de satélites para plataforma de computação em nuvem no espaço. O prejuízo contábil vem principalmente do P&D do Starship e do investimento de mais de 10 bilhões em infraestrutura de computação de IA
Eu prevejo que, no curto prazo, por causa de aportes de capital em capacidade de computação, o lucro contábil ainda deve ficar difícil de melhorar e a ação continuará a oscilar de forma intensa. Mas, no médio prazo, enquanto o Starship concluir a reutilização total e levar ao extremo os custos de transporte em órbita, ele vai monopolizar a computação e os links de dados no espaço. Então, para empresas de data centers na superfície, a situação pode ser um ataque vindo de outra dimensão, lá do alto. Pelo preço atual, é bem possível que este seja o menor patamar de curto prazo nos próximos anos
Com a aparência de um prejuízo de 4,9 bilhões, você ousa apostar com posição grande (relevante) nesse monstro aeroespacial?
DYOR
#SpaceX
Você acha que as ações da SpaceX oscilando perto de 151 dólares, com uma avaliação de 2 trilhões de dólares, é uma bolha de valuation ou uma infraestrutura aeroespacial subvalorizada? $SPCX
Olhe com atenção os dados que ela acabou de divulgar: em 2025, a receita foi de 18,67 bilhões de dólares, mas o prejuízo foi de 4,9 bilhões. Para os entusiastas das finanças tradicionais, isso é um desastre. Ainda assim, instituições de Wall Street mantêm uma meta de preço de 800 dólares. O ponto-chave é que o mercado de capitais trocou para um modelo de avaliação completamente diferente
Pela estrutura de ativos, a lógica do preço das ações da SpaceX já foi reescrita
▶️ O “porão” de caixa foi solidificado
A receita anual do Starlink disparou para 11,4 bilhões, representando mais de 60%, e gerando 4,4 bilhões de lucro operacional. O lançamento de foguetes já não é mais o meio principal de monetização, e sim uma ferramenta interna para o Starlink reduzir custos e operar a malha
▶️ Aquisição da xAI com injeção de ágio de capacidade de computação
Após absorver a xAI, e com o novo contrato de gestão/hosting de capacidade de computação espacial na casa de 10 bilhões, ela elevou a narrativa de valuation de operadora de satélites para plataforma de computação em nuvem no espaço. O prejuízo contábil vem principalmente do P&D do Starship e do investimento de mais de 10 bilhões em infraestrutura de computação de IA
Eu prevejo que, no curto prazo, por causa de aportes de capital em capacidade de computação, o lucro contábil ainda deve ficar difícil de melhorar e a ação continuará a oscilar de forma intensa. Mas, no médio prazo, enquanto o Starship concluir a reutilização total e levar ao extremo os custos de transporte em órbita, ele vai monopolizar a computação e os links de dados no espaço. Então, para empresas de data centers na superfície, a situação pode ser um ataque vindo de outra dimensão, lá do alto. Pelo preço atual, é bem possível que este seja o menor patamar de curto prazo nos próximos anos
Com a aparência de um prejuízo de 4,9 bilhões, você ousa apostar com posição grande (relevante) nesse monstro aeroespacial?
DYOR
#SpaceX