#香港拟年底前推出批发cbdc
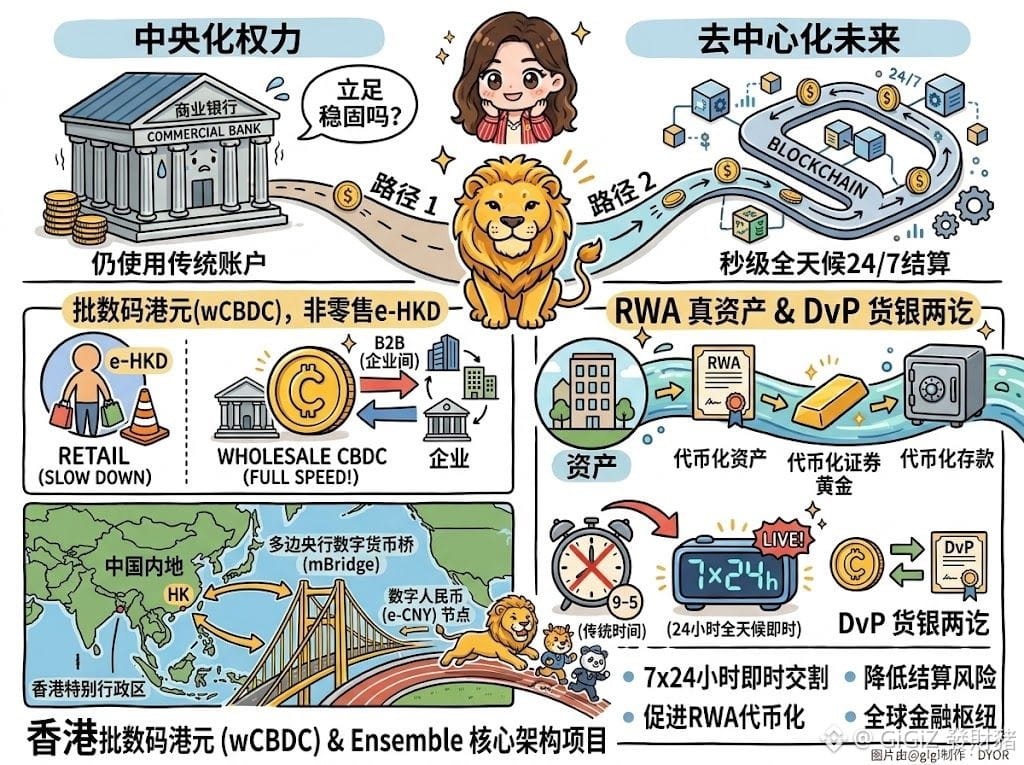
Se o dinheiro do futuro não ficar mais depositado em contas tradicionais, mas for liquidado diretamente na blockchain em escala de segundos 24/7, os bancos comerciais atuais ainda conseguirão se manter firmes?
A Autoridade Monetária de Hong Kong (HKMA) recentemente concluiu que, até o final deste ano, será implementado oficialmente, no nível grossista, o CBDC do banco central wCBDC — um dos pontos-chave do Project EnsembleTX.
Muita gente não consegue diferenciar varejo de grossista. Na verdade, a estratégia da HKMA é bem clara: a moeda digital de Hong Kong para o público (e-HKD) ainda não é prioridade; o foco está todo no lado B (B2B).
Desta vez, o wCBDC foi feito especificamente para viabilizar a liquidação, em tempo real 24 horas, de depósitos tokenizados entre bancos, títulos públicos tokenizados e a entrega instantânea de ativos reais (RWA) de forma contínua.
Na minha visão, Hong Kong deu um passo extremamente inteligente.
▶️ Redução de custos e aumento de eficiência, acertando diretamente as dores
As liquidações tradicionais de grandes valores, entre bancos e através de fronteiras, precisam usar SWIFT e RTGS: há muitas etapas intermediárias, custos elevados e ainda por cima a operação fecha à noite e nos fins de semana. O wCBDC transforma a moeda do banco central em uma camada subjacente tokenizada, realizando o “pagamento contra entrega” (DvP), com dinheiro e ativos sendo entregues simultaneamente. Isso não só viabiliza uma compensação imediata 7x24, como também economiza uma enorme quantidade de custos de conformidade e de gestão de risco.
▶️ Ancoragem em RWA e no ecossistema de stablecoins
Hong Kong não está fazendo CBDC de forma isolada. Ela o integra a um arcabouço de stablecoins licenciadas e à tokenização de ativos Web3, formando uma linha contínua. O wCBDC funciona como a ferramenta definitiva de liquidação de risco praticamente zero; os depósitos tokenizados dos bancos representam a camada comercial intermediária. Na base, a estrutura conecta diretamente o capital cripto, conquistando de forma direta a liderança na precificação global de RWA.
A seguir, é esperado que, no curto prazo, a arquitetura tecnológica dos bancos tradicionais enfrente desafios enormes. Os grandes bancos que concluírem primeiro as integrações de interfaces de tokenização vão absorver os primeiros benefícios de liquidez.
No médio e longo prazo, a Bridge de CBDC digital multi-lateral para pagamentos transfronteiriços certamente se fundirá profundamente com o Ensemble. Hong Kong, muito provavelmente, se tornará um super hub para conectar o e-RMB digital da China continental ao mundo financeiro global Web3. Nesta guerra silenciosa por infraestrutura monetária, Hong Kong já abriu uma vantagem de meio passo sobre outros centros financeiros.
DYOR
Se o dinheiro do futuro não ficar mais depositado em contas tradicionais, mas for liquidado diretamente na blockchain em escala de segundos 24/7, os bancos comerciais atuais ainda conseguirão se manter firmes?
A Autoridade Monetária de Hong Kong (HKMA) recentemente concluiu que, até o final deste ano, será implementado oficialmente, no nível grossista, o CBDC do banco central wCBDC — um dos pontos-chave do Project EnsembleTX.
Muita gente não consegue diferenciar varejo de grossista. Na verdade, a estratégia da HKMA é bem clara: a moeda digital de Hong Kong para o público (e-HKD) ainda não é prioridade; o foco está todo no lado B (B2B).
Desta vez, o wCBDC foi feito especificamente para viabilizar a liquidação, em tempo real 24 horas, de depósitos tokenizados entre bancos, títulos públicos tokenizados e a entrega instantânea de ativos reais (RWA) de forma contínua.
Na minha visão, Hong Kong deu um passo extremamente inteligente.
▶️ Redução de custos e aumento de eficiência, acertando diretamente as dores
As liquidações tradicionais de grandes valores, entre bancos e através de fronteiras, precisam usar SWIFT e RTGS: há muitas etapas intermediárias, custos elevados e ainda por cima a operação fecha à noite e nos fins de semana. O wCBDC transforma a moeda do banco central em uma camada subjacente tokenizada, realizando o “pagamento contra entrega” (DvP), com dinheiro e ativos sendo entregues simultaneamente. Isso não só viabiliza uma compensação imediata 7x24, como também economiza uma enorme quantidade de custos de conformidade e de gestão de risco.
▶️ Ancoragem em RWA e no ecossistema de stablecoins
Hong Kong não está fazendo CBDC de forma isolada. Ela o integra a um arcabouço de stablecoins licenciadas e à tokenização de ativos Web3, formando uma linha contínua. O wCBDC funciona como a ferramenta definitiva de liquidação de risco praticamente zero; os depósitos tokenizados dos bancos representam a camada comercial intermediária. Na base, a estrutura conecta diretamente o capital cripto, conquistando de forma direta a liderança na precificação global de RWA.
A seguir, é esperado que, no curto prazo, a arquitetura tecnológica dos bancos tradicionais enfrente desafios enormes. Os grandes bancos que concluírem primeiro as integrações de interfaces de tokenização vão absorver os primeiros benefícios de liquidez.
No médio e longo prazo, a Bridge de CBDC digital multi-lateral para pagamentos transfronteiriços certamente se fundirá profundamente com o Ensemble. Hong Kong, muito provavelmente, se tornará um super hub para conectar o e-RMB digital da China continental ao mundo financeiro global Web3. Nesta guerra silenciosa por infraestrutura monetária, Hong Kong já abriu uma vantagem de meio passo sobre outros centros financeiros.
DYOR