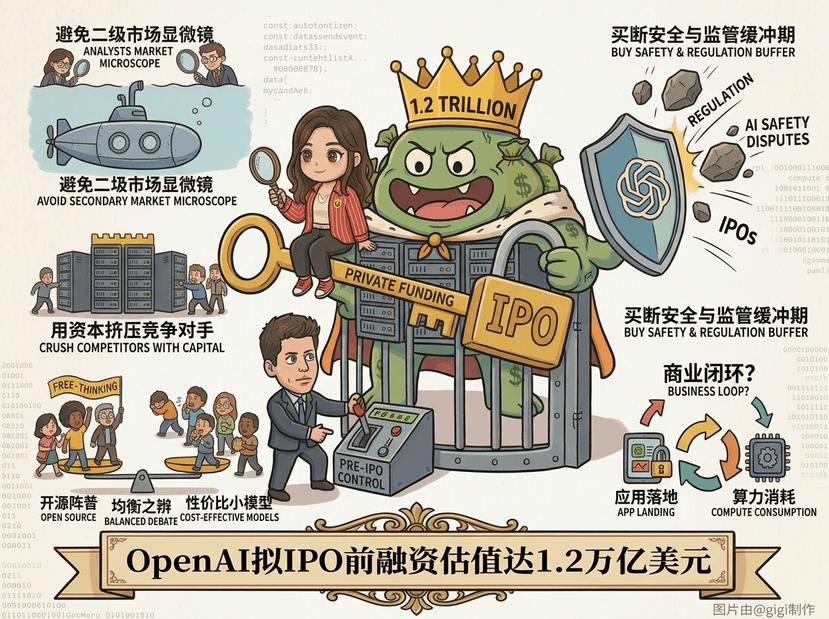
A avaliação chega a US$ 1,2 trilhão: a OpenAI parece querer travar diretamente a posição de “gigante” antes da listagem
Veja o cenário atual: a receita anualizada rompeu a casa de US$ 40 bilhões. O cálculo é bem preciso. Enquanto as barreiras de capacidade computacional e as vantagens do ecossistema ainda estão de pé, a ideia é elevar a avaliação ao máximo, de preferência fora do mercado secundário
Por que ela está com tanta pressa para fazer um grande financiamento primário antes do IPO?
▶️ Evitar o microscópio do mercado secundário
Listar significa pressão por relatórios trimestrais e questionamentos sobre margem de lucro. Modelos de grande escala gastam muito. No mercado privado, o dinheiro vem sem a volatilidade do preço do mercado aberto; em troca de um prêmio alto, obtém-se capital de longo prazo
▶️ Apertar os concorrentes com capital
Capacidade computacional, data centers e eletricidade são números astronômicos. Uma avaliação de US$ 1,2 trilhão serve para reservar capital para queimar nos próximos anos. Use barreiras de capital para impedir que os perseguidores entrem
▶️ Comprar uma “folga” de segurança e regulação
Ao adiar o IPO para depois de 2027, dá para fugir das polêmicas atuais sobre segurança em IA e da tempestade regulatória, reduzindo o impacto direto desses fatores sobre o preço das ações
A OpenAI está seguindo a rota dos supergigantes em direção ao monopólio absoluto, mas a frente open source e os modelos pequenos com melhor custo-benefício estão corroendo sua posição no mercado downstream
O principal fator no futuro é se o modelo “investimento alto para gerar receita” consegue formar um ciclo comercial. Se a velocidade de implementação em aplicações não acompanhar o consumo de capacidade computacional, US$ 1,2 trilhão pode acabar sendo a última grande bolha de destaque no mercado privado
DYOR #OpenAI
Veja o cenário atual: a receita anualizada rompeu a casa de US$ 40 bilhões. O cálculo é bem preciso. Enquanto as barreiras de capacidade computacional e as vantagens do ecossistema ainda estão de pé, a ideia é elevar a avaliação ao máximo, de preferência fora do mercado secundário
Por que ela está com tanta pressa para fazer um grande financiamento primário antes do IPO?
▶️ Evitar o microscópio do mercado secundário
Listar significa pressão por relatórios trimestrais e questionamentos sobre margem de lucro. Modelos de grande escala gastam muito. No mercado privado, o dinheiro vem sem a volatilidade do preço do mercado aberto; em troca de um prêmio alto, obtém-se capital de longo prazo
▶️ Apertar os concorrentes com capital
Capacidade computacional, data centers e eletricidade são números astronômicos. Uma avaliação de US$ 1,2 trilhão serve para reservar capital para queimar nos próximos anos. Use barreiras de capital para impedir que os perseguidores entrem
▶️ Comprar uma “folga” de segurança e regulação
Ao adiar o IPO para depois de 2027, dá para fugir das polêmicas atuais sobre segurança em IA e da tempestade regulatória, reduzindo o impacto direto desses fatores sobre o preço das ações
A OpenAI está seguindo a rota dos supergigantes em direção ao monopólio absoluto, mas a frente open source e os modelos pequenos com melhor custo-benefício estão corroendo sua posição no mercado downstream
O principal fator no futuro é se o modelo “investimento alto para gerar receita” consegue formar um ciclo comercial. Se a velocidade de implementação em aplicações não acompanhar o consumo de capacidade computacional, US$ 1,2 trilhão pode acabar sendo a última grande bolha de destaque no mercado privado
DYOR #OpenAI