
伊泽99131
72 Publicações

伊泽99131
Denunciar
Bloquear Utilizador
推特X:@EZ99131
专注链上Alphat投研优质项目分享建设
持有$BTC | $BNB | $SOL| | $Aster | 1000X GEM
#Runes 和铭文以及比特生态狂热者,持续多年现货量化ing
#Runestone 符石信仰者 |$DOG
美股专注中,专注马斯克板块和AI板块以及能源板块
Aberto ao trading

Detentor de BTC
Trader Frequente
5.6 ano(s)
10 A seguir
221 Seguidores
147 Gostaram
Publicações
Portfólio
Tudo
Vídeos
·
--
No fim das contas, Jensen Huang não fez nada de tão terrível.
Só os resultados do desenvolvimento atual da IA já beneficiaram tantas pessoas que não sabem programar nem editar, reduzindo enormemente as desigualdades de informação.
Pode-se dizer que, sem seus trinta anos de dedicação, não teria havido uma transformação tão grandiosa na tecnologia e na nova revolução industrial da humanidade.
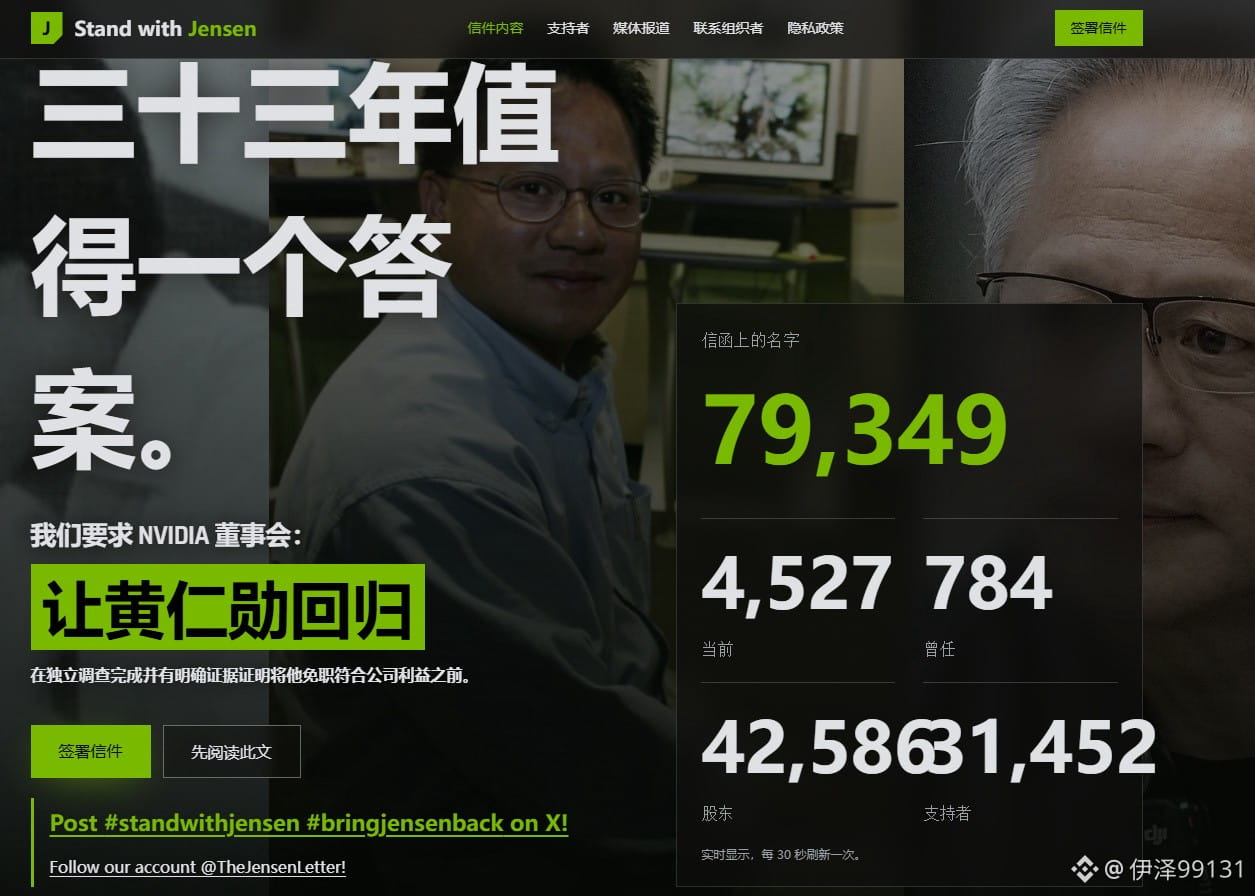
O número de pessoas que apoiam o retorno de Jensen Huang no site vem crescendo explosivamente, e são todas empresários e personalidades de renome.
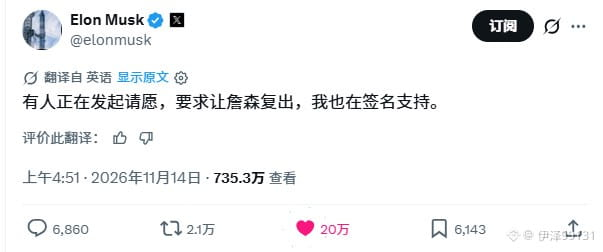
Musk e Yi Jie, CEO da Binance, também assinaram a petição de apoio ao retorno de Jensen Huang, na esperança de que ele volte a liderar a era da IA e ocupe um papel insubstituível.
Link: standwithjensen.com
No fim das contas, Jensen Huang não fez nada de tão terrível.
Só os resultados do desenvolvimento atual da IA já beneficiaram tantas pessoas que não sabem programar nem editar, reduzindo enormemente as desigualdades de informação.
Pode-se dizer que, sem seus trinta anos de dedicação, não teria havido uma transformação tão grandiosa na tecnologia e na nova revolução industrial da humanidade.
O número de pessoas que apoiam o retorno de Jensen Huang no site vem crescendo explosivamente, e são todas empresários e personalidades de renome.
Musk e Yi Jie, CEO da Binance, também assinaram a petição de apoio ao retorno de Jensen Huang, na esperança de que ele volte a liderar a era da IA e ocupe um papel insubstituível.
Link: standwithjensen.com
Só os resultados do desenvolvimento atual da IA já beneficiaram tantas pessoas que não sabem programar nem editar, reduzindo enormemente as desigualdades de informação.
Pode-se dizer que, sem seus trinta anos de dedicação, não teria havido uma transformação tão grandiosa na tecnologia e na nova revolução industrial da humanidade.
O número de pessoas que apoiam o retorno de Jensen Huang no site vem crescendo explosivamente, e são todas empresários e personalidades de renome.
Musk e Yi Jie, CEO da Binance, também assinaram a petição de apoio ao retorno de Jensen Huang, na esperança de que ele volte a liderar a era da IA e ocupe um papel insubstituível.
Link: standwithjensen.com
2
2k
·
--
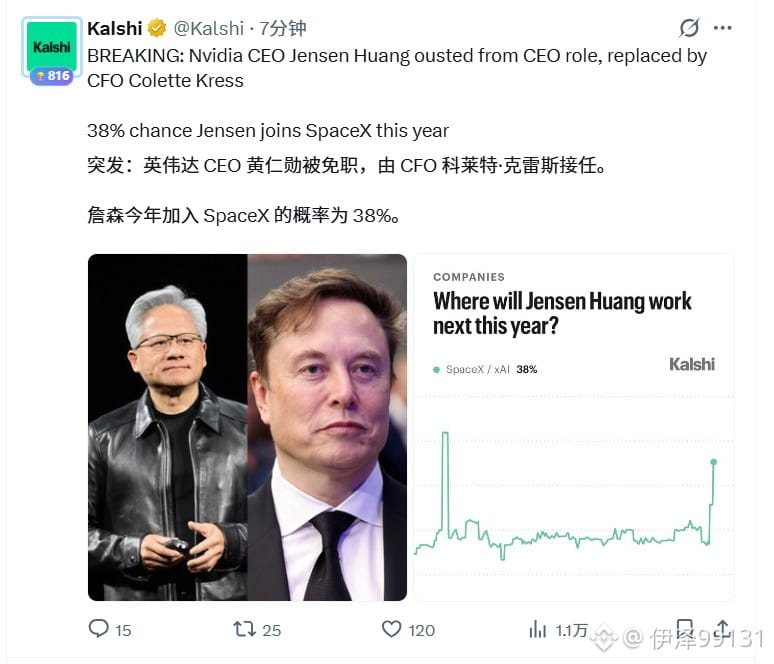
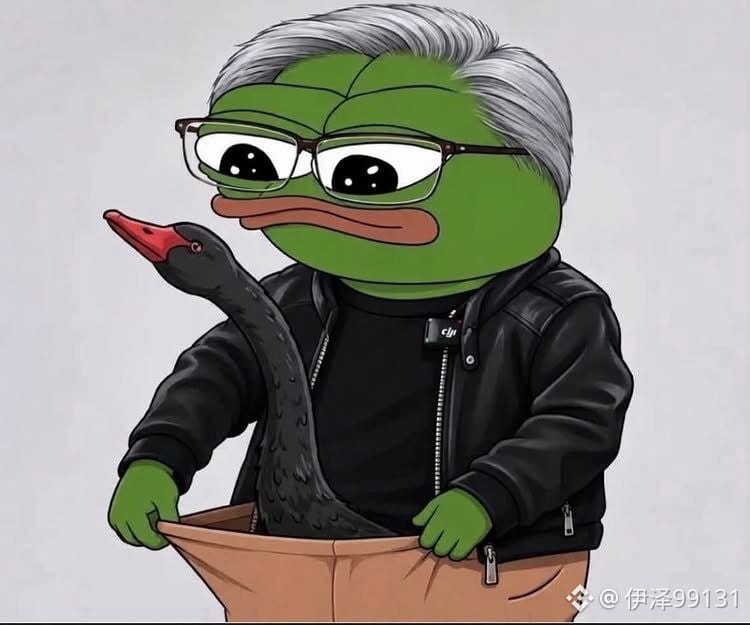
É mesmo uma testemunha da história: quem diria que um cisne negro poderia acontecer dentro da cueca
😅
Nesse caso, é certo que o Huang precisará de algum tempo para se reajustar depois de sair do cargo
Há três possibilidades diante dele:
1. A empresa do Musk também trabalha com desenvolvimento de chips. Se o Huang for para lá, será a união de duas forças — e talvez, no futuro, surja uma empresa capaz de competir com a NVIDIA.
2. Esperar com calma por dois anos, acumulando forças, e ver se os republicanos vencem novamente em 2028. O novo presidente poderia colocá-lo de volta no cargo.
3. Ficar nos bastidores e ajudar a filha, como o CZ, dando as ordens da fonte.
É mesmo uma testemunha da história: quem diria que um cisne negro poderia acontecer dentro da cueca
😅
Nesse caso, é certo que o Huang precisará de algum tempo para se reajustar depois de sair do cargo
Há três possibilidades diante dele:
1. A empresa do Musk também trabalha com desenvolvimento de chips. Se o Huang for para lá, será a união de duas forças — e talvez, no futuro, surja uma empresa capaz de competir com a NVIDIA.
2. Esperar com calma por dois anos, acumulando forças, e ver se os republicanos vencem novamente em 2028. O novo presidente poderia colocá-lo de volta no cargo.
3. Ficar nos bastidores e ajudar a filha, como o CZ, dando as ordens da fonte.
😅
Nesse caso, é certo que o Huang precisará de algum tempo para se reajustar depois de sair do cargo
Há três possibilidades diante dele:
1. A empresa do Musk também trabalha com desenvolvimento de chips. Se o Huang for para lá, será a união de duas forças — e talvez, no futuro, surja uma empresa capaz de competir com a NVIDIA.
2. Esperar com calma por dois anos, acumulando forças, e ver se os republicanos vencem novamente em 2028. O novo presidente poderia colocá-lo de volta no cargo.
3. Ficar nos bastidores e ajudar a filha, como o CZ, dando as ordens da fonte.
5
2.8k
·
--
Verificado
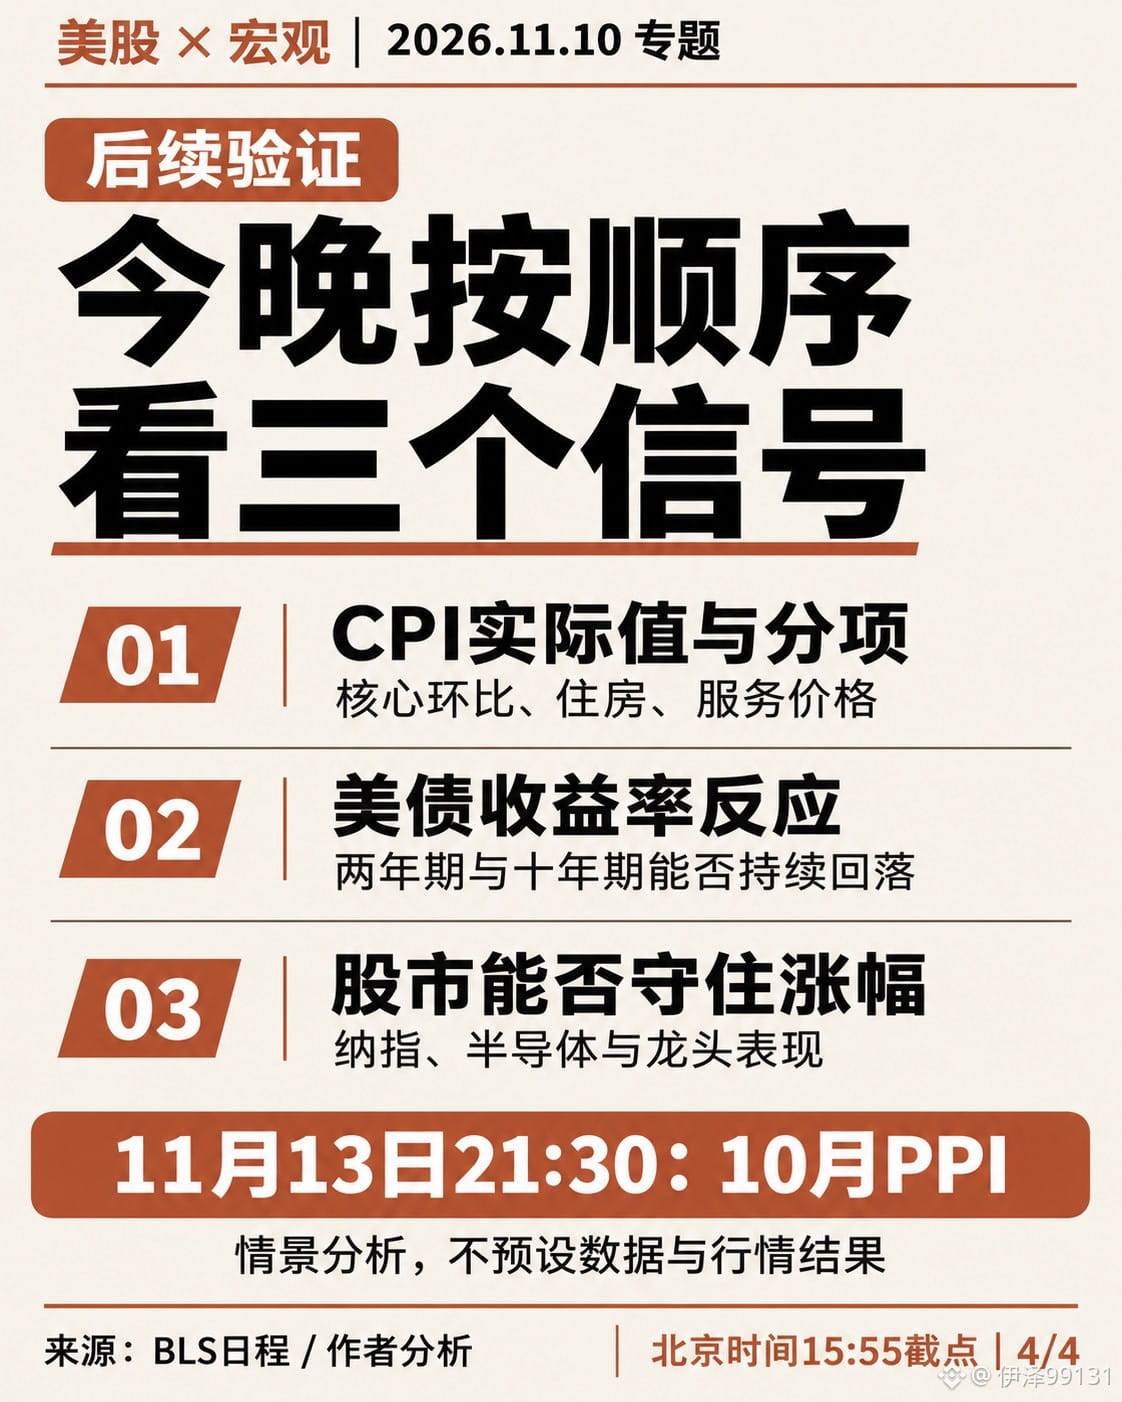
Após a recuperação das ações americanas, o CPI desta noite poderá sustentar a recuperação das avaliações?
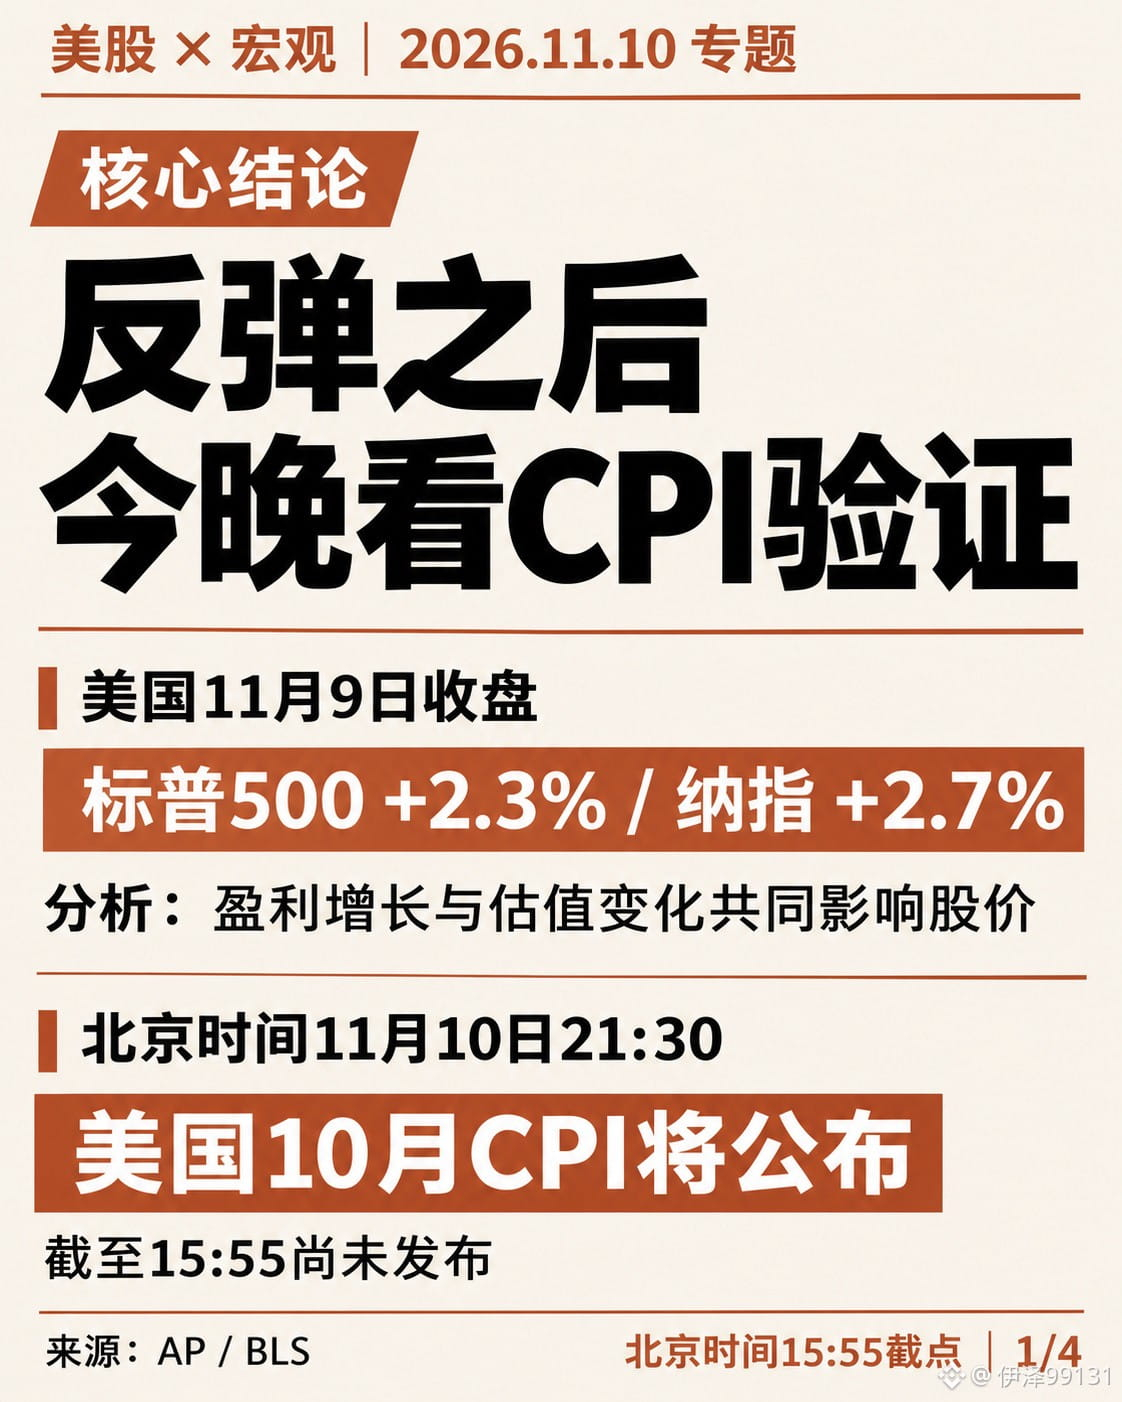
As ações americanas tiveram uma recuperação expressiva ontem à noite, mas o que mais me preocupa é: essa recuperação resistirá ao teste dos dados de inflação desta noite?
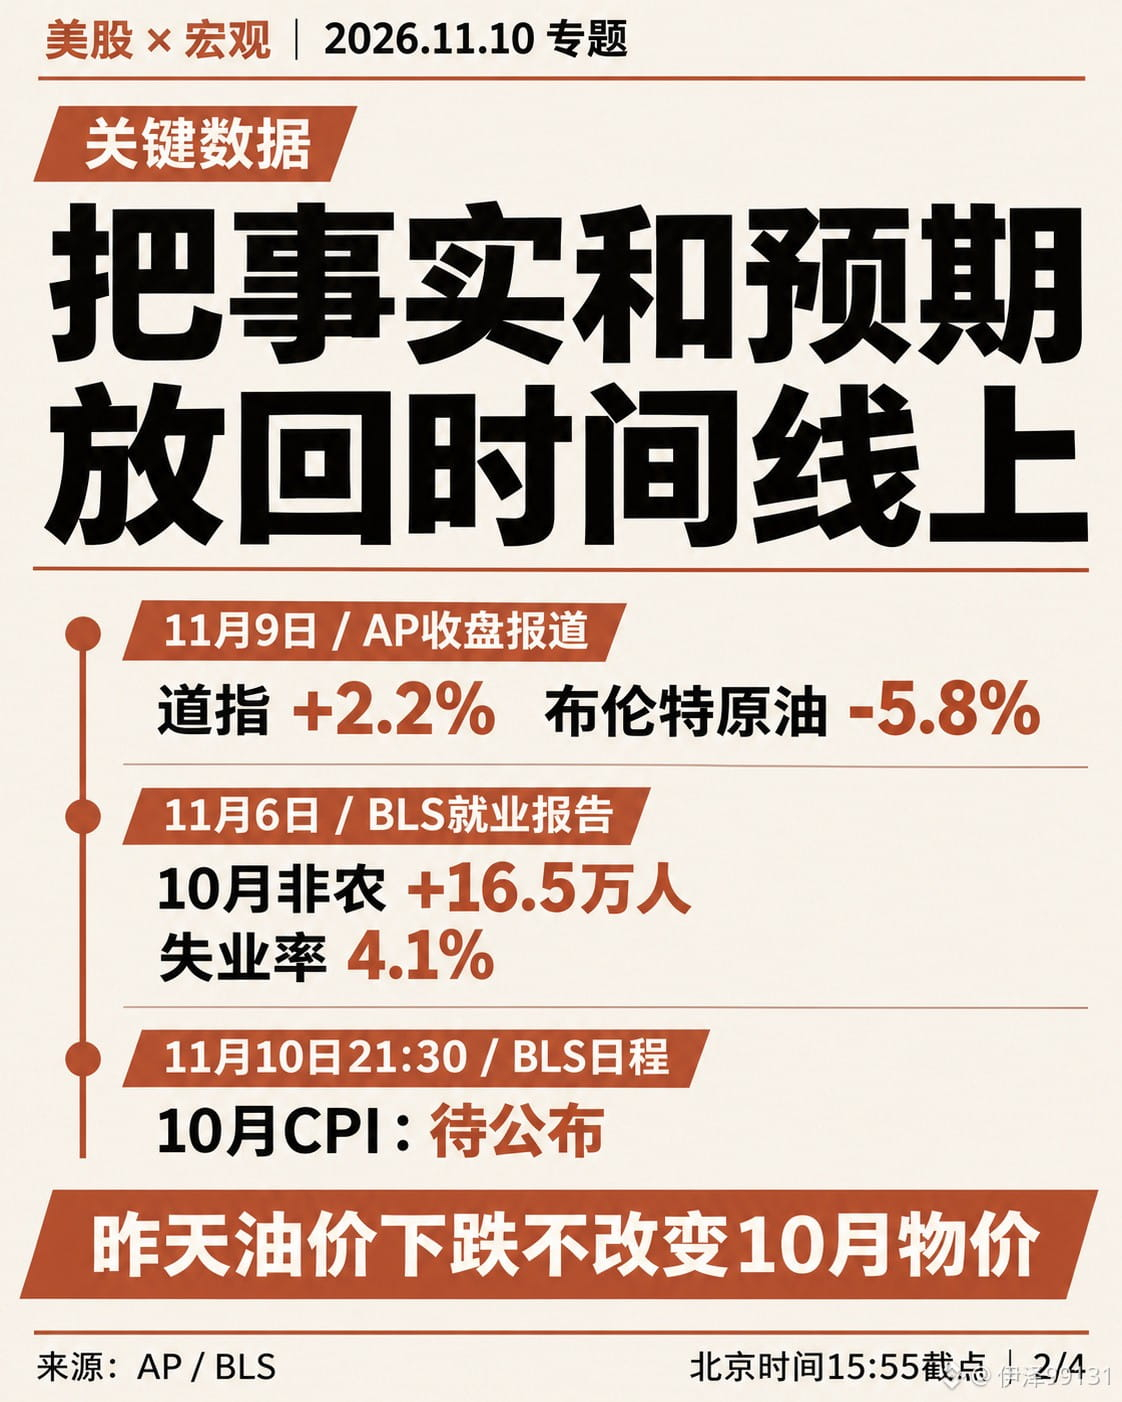
O S&P 500 subiu 2,3%, o Dow Jones avançou 2,2% e o Nasdaq ganhou 2,7%; o petróleo Brent caiu 5,8% no dia.
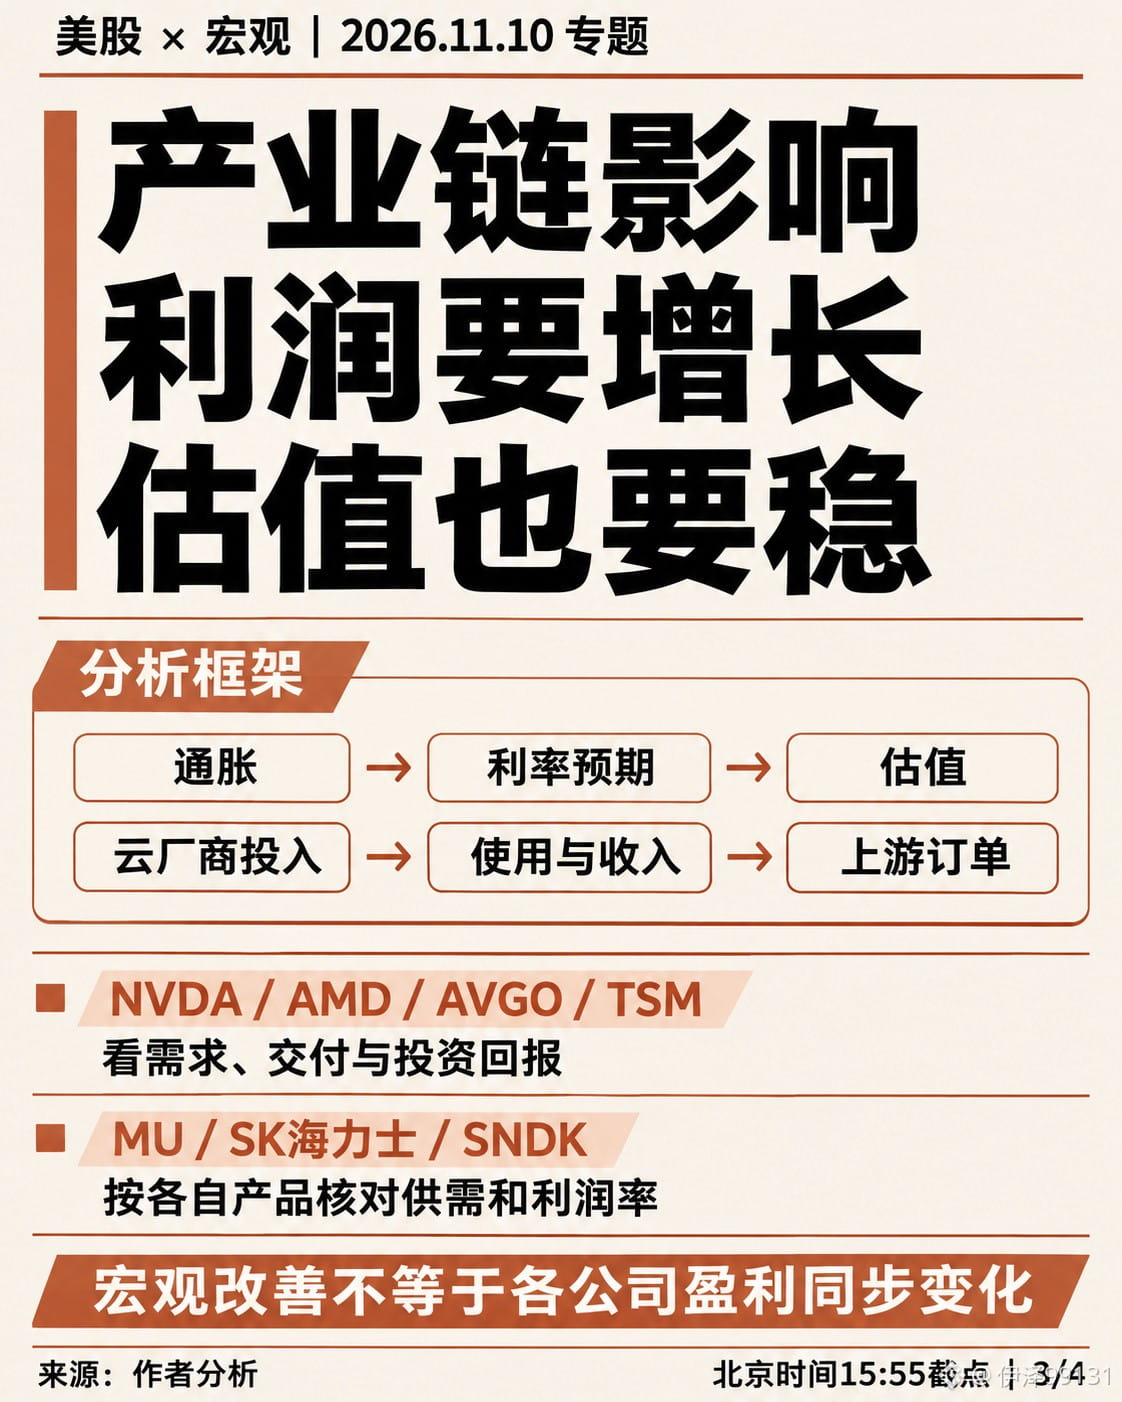
Daqui em diante, é preciso acompanhar duas frentes ao mesmo tempo: quanto as empresas conseguem lucrar e que avaliação o mercado está disposto a atribuir a esses lucros.
Comecemos pelo cenário macroeconômico. A queda do petróleo ajuda a aliviar a pressão futura sobre os preços da energia, mas a variação do preço do petróleo em 9 de novembro não pode alterar retroativamente os preços que já foram registrados em outubro. O dado divulgado esta noite é o CPI dos EUA de outubro, que mede a inflação do mês anterior. Atribuir diretamente a queda do petróleo de ontem a uma inevitável redução do CPI desta noite seria confundir a ordem dos acontecimentos.
Primeiro, observe o CPI subjacente mensal; depois, as variações nos preços da habitação e dos serviços. Se apenas a energia puxar a inflação geral para baixo, enquanto os componentes subjacentes continuarem fortes, as expectativas para as taxas de juros talvez não continuem a se aliviar. Por outro lado, se o alívio das pressões sobre os preços se ampliar e a atividade econômica se mantiver resiliente, o ambiente será mais favorável às avaliações das ações.
As ações de tecnologia enfrentam atualmente uma combinação de fatores: o crescimento dos lucros pode sustentar os preços das ações, mas a pressão das taxas de juros pode reduzir as avaliações. Um exemplo puramente hipotético: se o lucro por ação de uma empresa crescer 20%, mas seu múltiplo preço/lucro cair de 30 para 25 vezes, o preço resultante da combinação dos dois fatores permanecerá praticamente inalterado. Entre uma empresa apresentar crescimento e seus acionistas obterem um retorno na mesma proporção, há ainda a mudança na avaliação.
Para Nvidia, AMD e Broadcom, é preciso observar a demanda e as entregas; para a TSMC, os processos avançados e os pedidos dos clientes; para MU, SK Hynix e SNDK, a oferta e a demanda, bem como as margens de lucro de cada produto. Essas empresas atuam em etapas diferentes, por isso não se pode usar a mesma notícia macroeconômica para deduzir que seus lucros mudarão em sincronia.
O elo mais importante continua sendo o das empresas de computação em nuvem. Se os investimentos de capital continuarem crescendo e o uso efetivo e a receita também acompanharem esse crescimento, o suporte aos pedidos dos fornecedores será mais sólido. Se os investimentos crescerem mais rápido do que os retornos e os custos de financiamento permanecerem elevados, o mercado exigirá um prazo menor para a recuperação dos investimentos. É preciso considerar conjuntamente a escala dos investimentos de capital e sua eficiência.
Avaliação para esta noite:
Observe o CPI efetivo e seus componentes; em seguida, acompanhe a reação dos rendimentos dos títulos do Tesouro americano de dois e dez anos.
Se as pressões inflacionárias diminuírem, os rendimentos dos títulos do Tesouro americano recuarem e as expectativas de lucros das empresas se mantiverem estáveis, as condições para uma recuperação melhorarão.
Após a recuperação das ações americanas, o CPI desta noite poderá sustentar a recuperação das avaliações?
As ações americanas tiveram uma recuperação expressiva ontem à noite, mas o que mais me preocupa é: essa recuperação resistirá ao teste dos dados de inflação desta noite?
O S&P 500 subiu 2,3%, o Dow Jones avançou 2,2% e o Nasdaq ganhou 2,7%; o petróleo Brent caiu 5,8% no dia.
Daqui em diante, é preciso acompanhar duas frentes ao mesmo tempo: quanto as empresas conseguem lucrar e que avaliação o mercado está disposto a atribuir a esses lucros.
Comecemos pelo cenário macroeconômico. A queda do petróleo ajuda a aliviar a pressão futura sobre os preços da energia, mas a variação do preço do petróleo em 9 de novembro não pode alterar retroativamente os preços que já foram registrados em outubro. O dado divulgado esta noite é o CPI dos EUA de outubro, que mede a inflação do mês anterior. Atribuir diretamente a queda do petróleo de ontem a uma inevitável redução do CPI desta noite seria confundir a ordem dos acontecimentos.
Primeiro, observe o CPI subjacente mensal; depois, as variações nos preços da habitação e dos serviços. Se apenas a energia puxar a inflação geral para baixo, enquanto os componentes subjacentes continuarem fortes, as expectativas para as taxas de juros talvez não continuem a se aliviar. Por outro lado, se o alívio das pressões sobre os preços se ampliar e a atividade econômica se mantiver resiliente, o ambiente será mais favorável às avaliações das ações.
As ações de tecnologia enfrentam atualmente uma combinação de fatores: o crescimento dos lucros pode sustentar os preços das ações, mas a pressão das taxas de juros pode reduzir as avaliações. Um exemplo puramente hipotético: se o lucro por ação de uma empresa crescer 20%, mas seu múltiplo preço/lucro cair de 30 para 25 vezes, o preço resultante da combinação dos dois fatores permanecerá praticamente inalterado. Entre uma empresa apresentar crescimento e seus acionistas obterem um retorno na mesma proporção, há ainda a mudança na avaliação.
Para Nvidia, AMD e Broadcom, é preciso observar a demanda e as entregas; para a TSMC, os processos avançados e os pedidos dos clientes; para MU, SK Hynix e SNDK, a oferta e a demanda, bem como as margens de lucro de cada produto. Essas empresas atuam em etapas diferentes, por isso não se pode usar a mesma notícia macroeconômica para deduzir que seus lucros mudarão em sincronia.
O elo mais importante continua sendo o das empresas de computação em nuvem. Se os investimentos de capital continuarem crescendo e o uso efetivo e a receita também acompanharem esse crescimento, o suporte aos pedidos dos fornecedores será mais sólido. Se os investimentos crescerem mais rápido do que os retornos e os custos de financiamento permanecerem elevados, o mercado exigirá um prazo menor para a recuperação dos investimentos. É preciso considerar conjuntamente a escala dos investimentos de capital e sua eficiência.
Avaliação para esta noite:
Observe o CPI efetivo e seus componentes; em seguida, acompanhe a reação dos rendimentos dos títulos do Tesouro americano de dois e dez anos.
Se as pressões inflacionárias diminuírem, os rendimentos dos títulos do Tesouro americano recuarem e as expectativas de lucros das empresas se mantiverem estáveis, as condições para uma recuperação melhorarão.
As ações americanas tiveram uma recuperação expressiva ontem à noite, mas o que mais me preocupa é: essa recuperação resistirá ao teste dos dados de inflação desta noite?
O S&P 500 subiu 2,3%, o Dow Jones avançou 2,2% e o Nasdaq ganhou 2,7%; o petróleo Brent caiu 5,8% no dia.
Daqui em diante, é preciso acompanhar duas frentes ao mesmo tempo: quanto as empresas conseguem lucrar e que avaliação o mercado está disposto a atribuir a esses lucros.
Comecemos pelo cenário macroeconômico. A queda do petróleo ajuda a aliviar a pressão futura sobre os preços da energia, mas a variação do preço do petróleo em 9 de novembro não pode alterar retroativamente os preços que já foram registrados em outubro. O dado divulgado esta noite é o CPI dos EUA de outubro, que mede a inflação do mês anterior. Atribuir diretamente a queda do petróleo de ontem a uma inevitável redução do CPI desta noite seria confundir a ordem dos acontecimentos.
Primeiro, observe o CPI subjacente mensal; depois, as variações nos preços da habitação e dos serviços. Se apenas a energia puxar a inflação geral para baixo, enquanto os componentes subjacentes continuarem fortes, as expectativas para as taxas de juros talvez não continuem a se aliviar. Por outro lado, se o alívio das pressões sobre os preços se ampliar e a atividade econômica se mantiver resiliente, o ambiente será mais favorável às avaliações das ações.
As ações de tecnologia enfrentam atualmente uma combinação de fatores: o crescimento dos lucros pode sustentar os preços das ações, mas a pressão das taxas de juros pode reduzir as avaliações. Um exemplo puramente hipotético: se o lucro por ação de uma empresa crescer 20%, mas seu múltiplo preço/lucro cair de 30 para 25 vezes, o preço resultante da combinação dos dois fatores permanecerá praticamente inalterado. Entre uma empresa apresentar crescimento e seus acionistas obterem um retorno na mesma proporção, há ainda a mudança na avaliação.
Para Nvidia, AMD e Broadcom, é preciso observar a demanda e as entregas; para a TSMC, os processos avançados e os pedidos dos clientes; para MU, SK Hynix e SNDK, a oferta e a demanda, bem como as margens de lucro de cada produto. Essas empresas atuam em etapas diferentes, por isso não se pode usar a mesma notícia macroeconômica para deduzir que seus lucros mudarão em sincronia.
O elo mais importante continua sendo o das empresas de computação em nuvem. Se os investimentos de capital continuarem crescendo e o uso efetivo e a receita também acompanharem esse crescimento, o suporte aos pedidos dos fornecedores será mais sólido. Se os investimentos crescerem mais rápido do que os retornos e os custos de financiamento permanecerem elevados, o mercado exigirá um prazo menor para a recuperação dos investimentos. É preciso considerar conjuntamente a escala dos investimentos de capital e sua eficiência.
Avaliação para esta noite:
Observe o CPI efetivo e seus componentes; em seguida, acompanhe a reação dos rendimentos dos títulos do Tesouro americano de dois e dez anos.
Se as pressões inflacionárias diminuírem, os rendimentos dos títulos do Tesouro americano recuarem e as expectativas de lucros das empresas se mantiverem estáveis, as condições para uma recuperação melhorarão.
1
808
·
--
Verificado
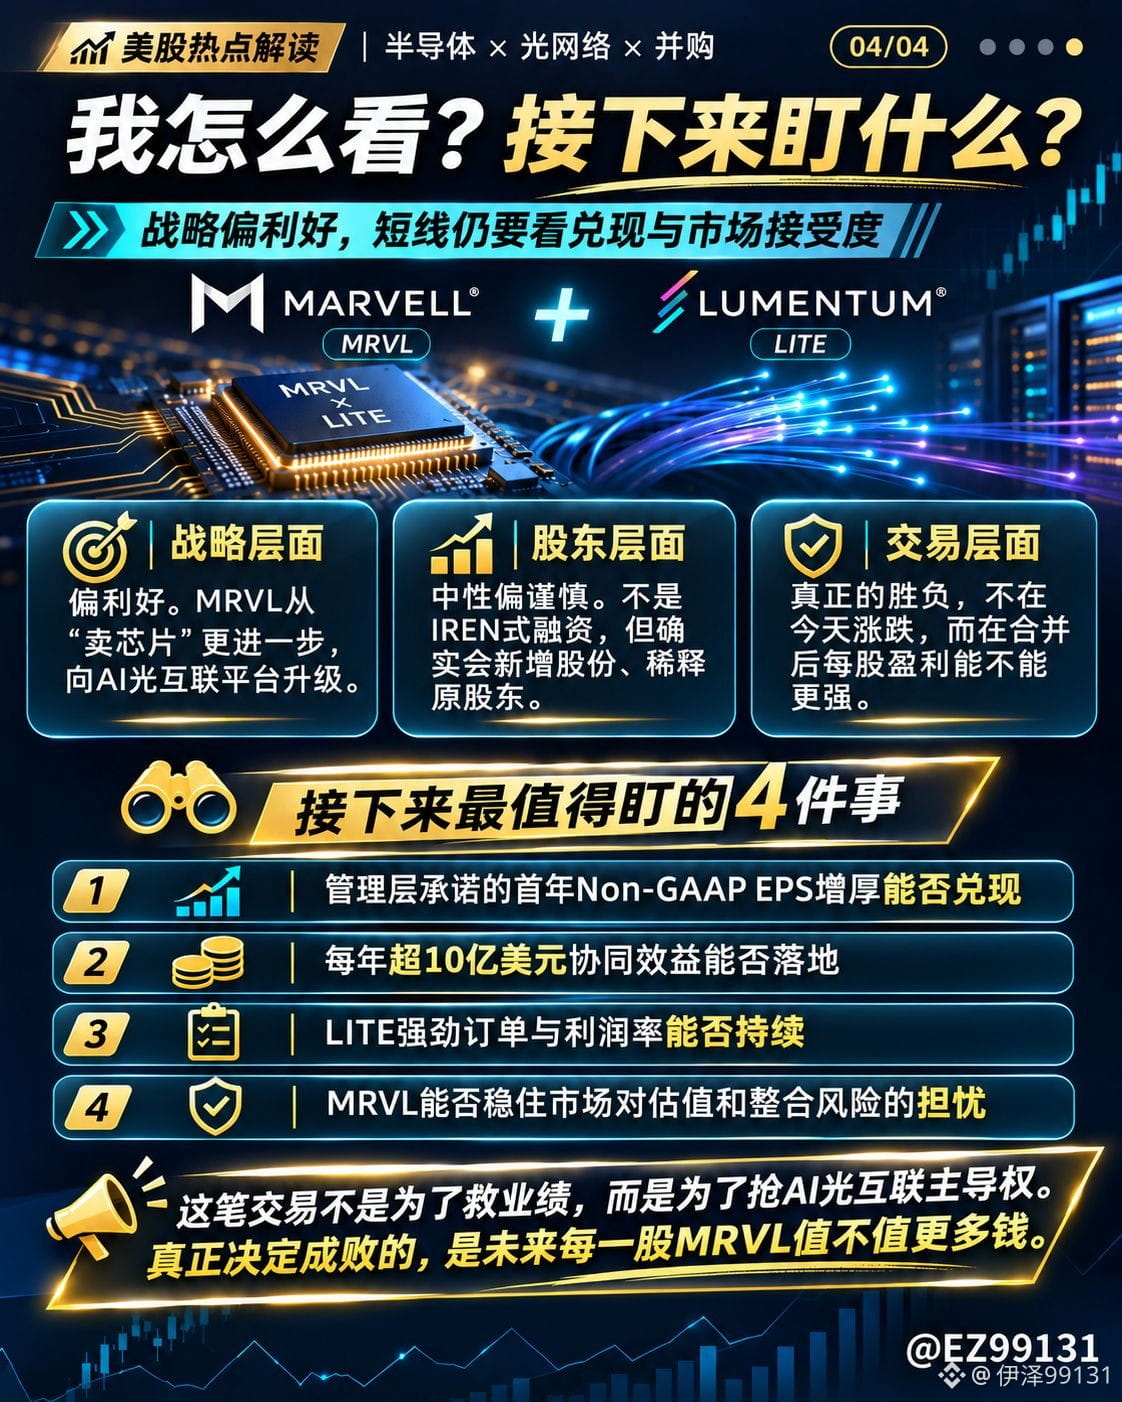
O grande destaque do mercado de ações dos EUA: $MRVL desembolsa US$ 115 bilhões para comprar $LITE !
Hoje, a Marvell finalmente anunciou oficialmente a aquisição da Lumentum.
O tamanho do negócio realmente superou as expectativas de muita gente.
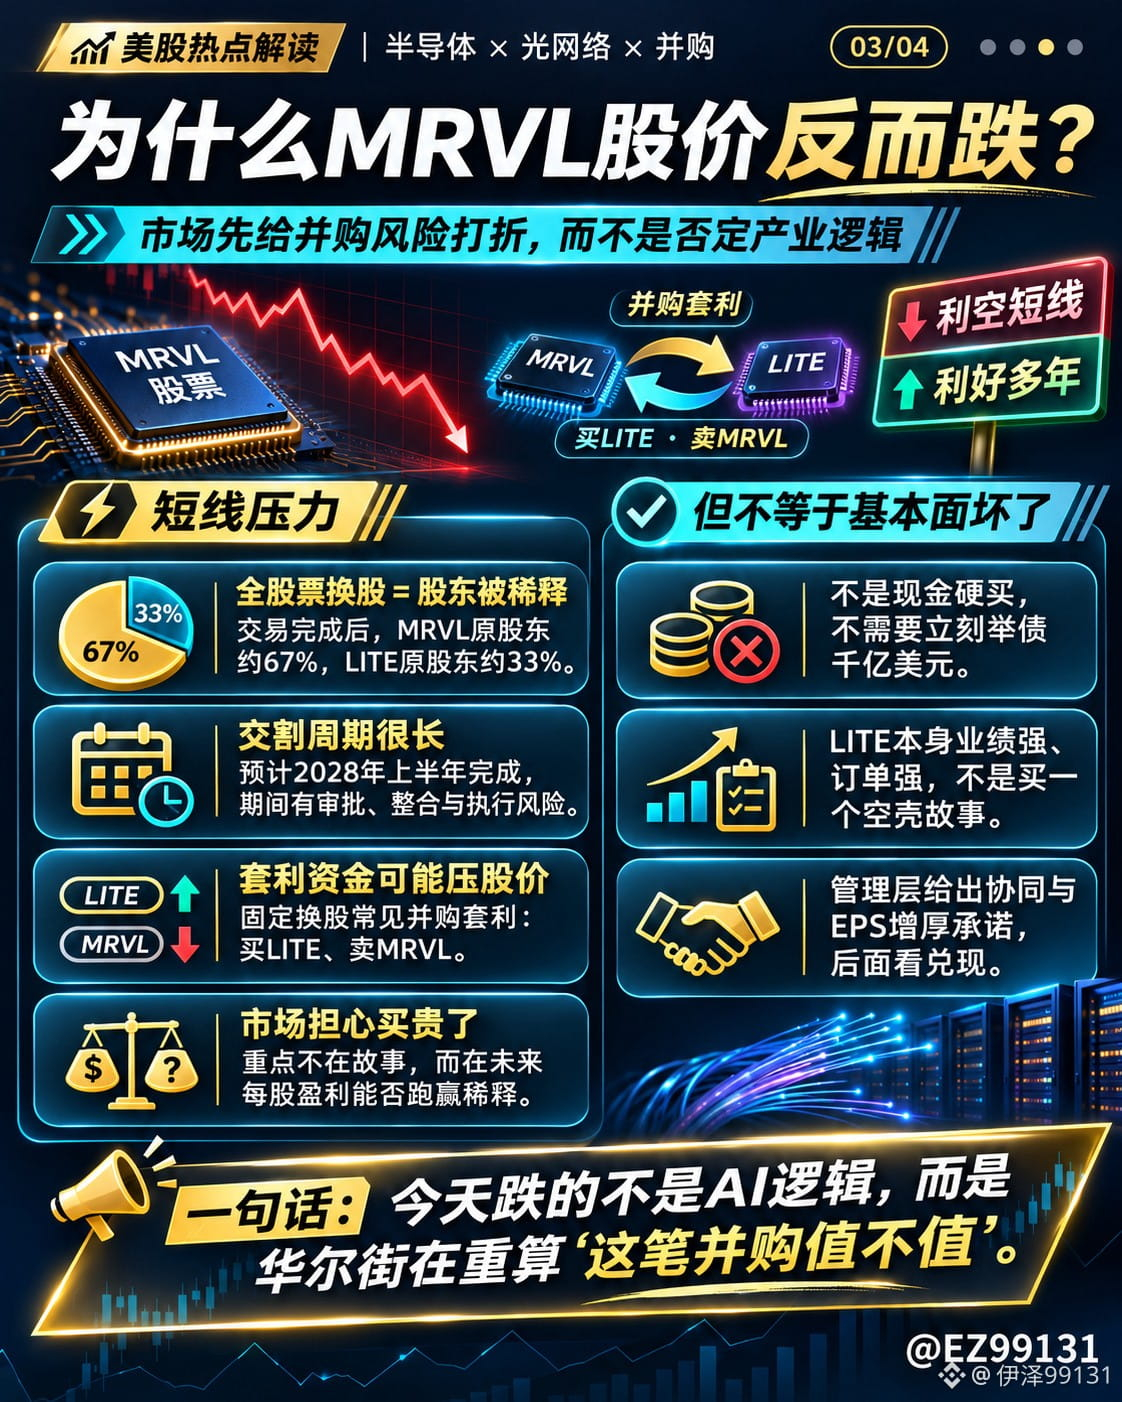
$MRVL desembolsa US$ 115 bilhões para comprar $LITE, mas as ações caem forte por vários pregões consecutivos. Acho que esse negócio não é tão simples assim.
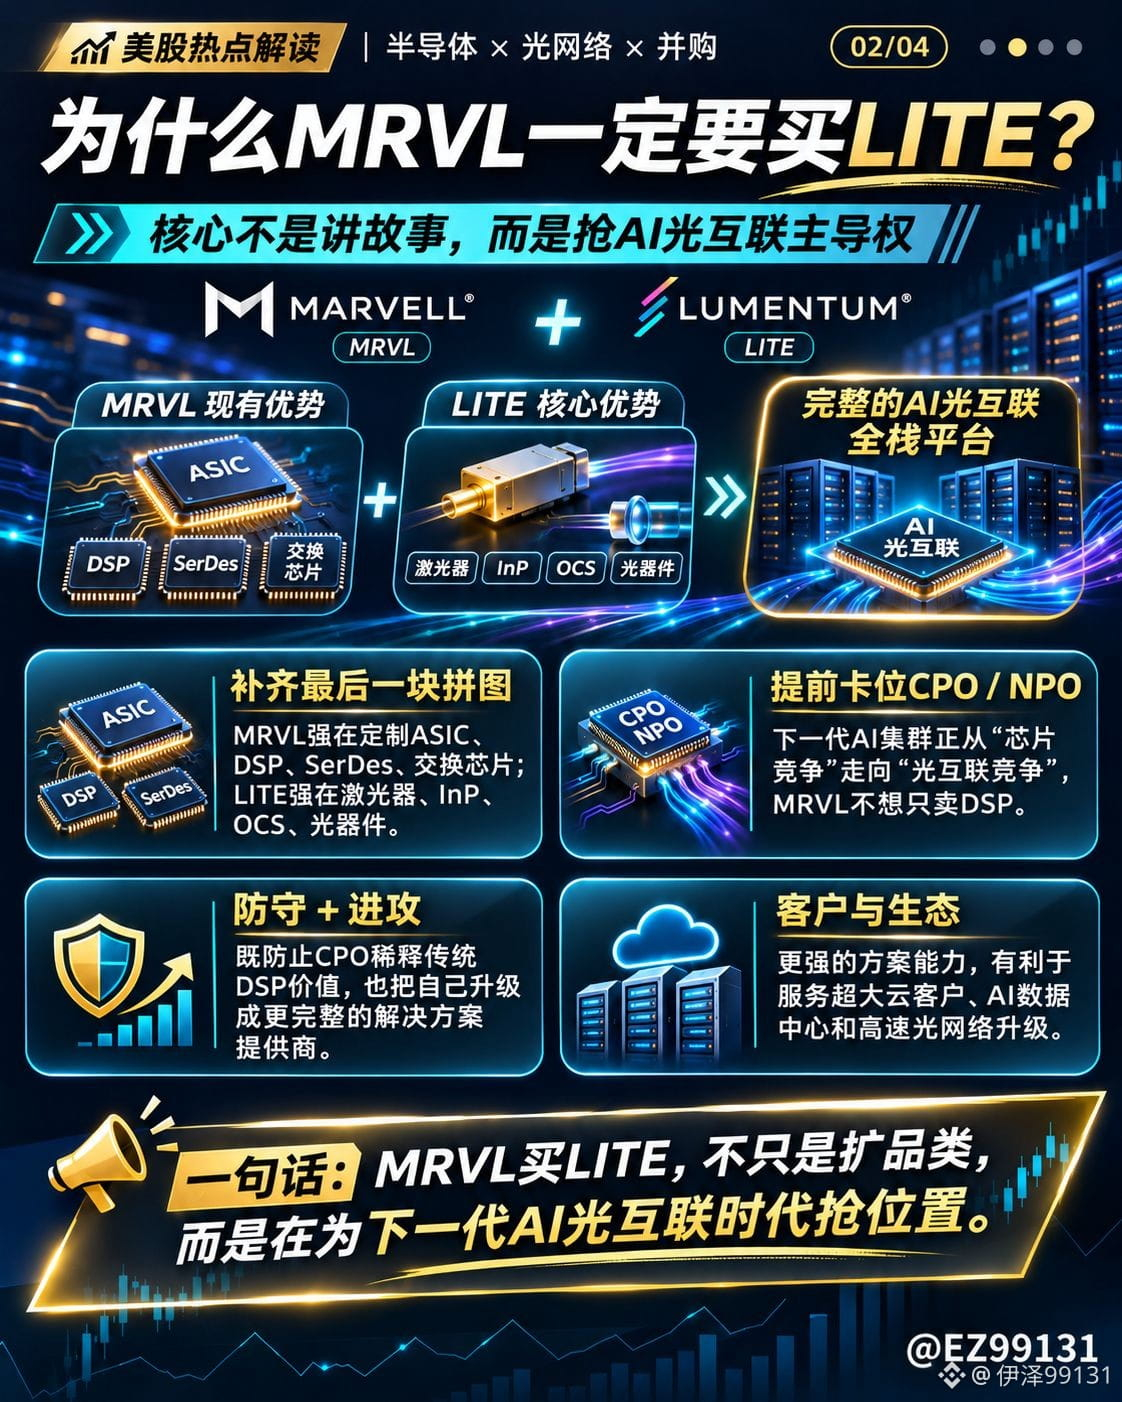
O que a Marvell realmente quer comprar não é apenas a receita da Lumentum, mas também seus lasers de fosfeto de índio (InP), componentes ópticos e capacidade de produção.
A MRVL se destaca em ASICs, DSPs, SerDes e chips para redes de alta velocidade. Mas, à medida que os clusters de IA ficam cada vez maiores, o foco da concorrência está se expandindo do poder computacional para as interconexões ópticas.
Em especial, o desenvolvimento da tecnologia CPO pode reduzir o valor de alguns DSPs tradicionais. Ao comprar a LITE agora, a MRVL não só está preenchendo lacunas em sua tecnologia, como também se posicionando desde já para a próxima geração de data centers de IA.
Mas a questão é: essa aquisição realmente vale a pena?
O valor implícito da empresa na transação é de cerca de US$ 115 bilhões. O negócio será realizado integralmente por meio de troca de ações: cada ação da LITE será trocada por 4,5 ações da MRVL. A conclusão está prevista para o primeiro semestre de 2028.
Não se trata de captar centenas de bilhões de dólares no mercado para financiar a aquisição, mas haverá diluição acionária. Após a conclusão do negócio, os atuais acionistas da MRVL deverão deter apenas 67% da empresa combinada.
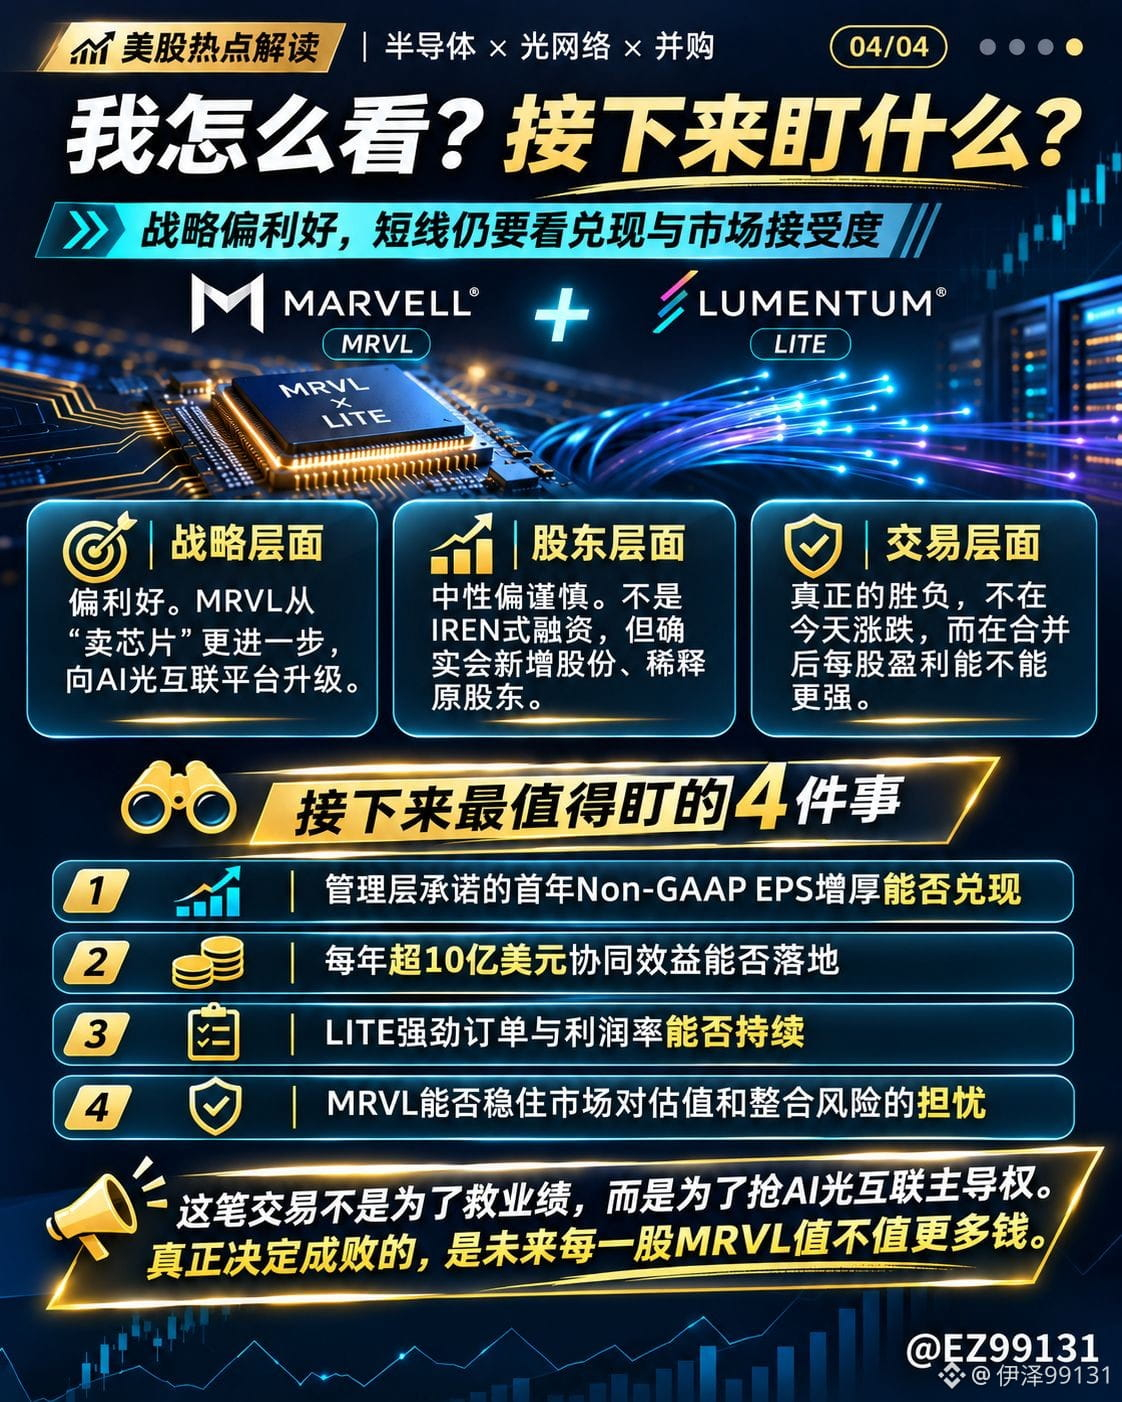
A administração promete mais de US$ 1 bilhão em sinergias anuais e prevê que o negócio aumentará o lucro ajustado por ação já no primeiro ano após a conclusão.
Se essas projeções se concretizarem, há, de fato, bastante potencial no longo prazo.
Na minha opinião, a direção estratégica da MRVL faz sentido, mas o fato de um ativo ser bom não significa que valha a pena comprá-lo a qualquer preço.
O que preocupa Wall Street não é a falta de futuro das interconexões ópticas para IA, mas se a Marvell pagará caro demais para conquistar esse mercado.
Se esse negócio acabará sendo positivo ou negativo depende menos da alta ou da queda das ações hoje e mais de o lucro por ação conseguir superar, de fato, o custo da diluição no futuro.
As oportunidades nas interconexões ópticas para IA são enormes, mas, para saber se os acionistas vão ganhar dinheiro, também é preciso observar o retorno sobre o capital.
O grande destaque do mercado de ações dos EUA: $MRVL desembolsa US$ 115 bilhões para comprar $LITE !
Hoje, a Marvell finalmente anunciou oficialmente a aquisição da Lumentum.
O tamanho do negócio realmente superou as expectativas de muita gente.
$MRVL desembolsa US$ 115 bilhões para comprar $LITE , mas as ações caem forte por vários pregões consecutivos. Acho que esse negócio não é tão simples assim.
O que a Marvell realmente quer comprar não é apenas a receita da Lumentum, mas também seus lasers de fosfeto de índio (InP), componentes ópticos e capacidade de produção.
A MRVL se destaca em ASICs, DSPs, SerDes e chips para redes de alta velocidade. Mas, à medida que os clusters de IA ficam cada vez maiores, o foco da concorrência está se expandindo do poder computacional para as interconexões ópticas.
Em especial, o desenvolvimento da tecnologia CPO pode reduzir o valor de alguns DSPs tradicionais. Ao comprar a LITE agora, a MRVL não só está preenchendo lacunas em sua tecnologia, como também se posicionando desde já para a próxima geração de data centers de IA.
Mas a questão é: essa aquisição realmente vale a pena?
O valor implícito da empresa na transação é de cerca de US$ 115 bilhões. O negócio será realizado integralmente por meio de troca de ações: cada ação da LITE será trocada por 4,5 ações da MRVL. A conclusão está prevista para o primeiro semestre de 2028.
Não se trata de captar centenas de bilhões de dólares no mercado para financiar a aquisição, mas haverá diluição acionária. Após a conclusão do negócio, os atuais acionistas da MRVL deverão deter apenas 67% da empresa combinada.
A administração promete mais de US$ 1 bilhão em sinergias anuais e prevê que o negócio aumentará o lucro ajustado por ação já no primeiro ano após a conclusão.
Se essas projeções se concretizarem, há, de fato, bastante potencial no longo prazo.
Na minha opinião, a direção estratégica da MRVL faz sentido, mas o fato de um ativo ser bom não significa que valha a pena comprá-lo a qualquer preço.
O que preocupa Wall Street não é a falta de futuro das interconexões ópticas para IA, mas se a Marvell pagará caro demais para conquistar esse mercado.
Se esse negócio acabará sendo positivo ou negativo depende menos da alta ou da queda das ações hoje e mais de o lucro por ação conseguir superar, de fato, o custo da diluição no futuro.
As oportunidades nas interconexões ópticas para IA são enormes, mas, para saber se os acionistas vão ganhar dinheiro, também é preciso observar o retorno sobre o capital.
Hoje, a Marvell finalmente anunciou oficialmente a aquisição da Lumentum.
O tamanho do negócio realmente superou as expectativas de muita gente.
$MRVL desembolsa US$ 115 bilhões para comprar $LITE , mas as ações caem forte por vários pregões consecutivos. Acho que esse negócio não é tão simples assim.
O que a Marvell realmente quer comprar não é apenas a receita da Lumentum, mas também seus lasers de fosfeto de índio (InP), componentes ópticos e capacidade de produção.
A MRVL se destaca em ASICs, DSPs, SerDes e chips para redes de alta velocidade. Mas, à medida que os clusters de IA ficam cada vez maiores, o foco da concorrência está se expandindo do poder computacional para as interconexões ópticas.
Em especial, o desenvolvimento da tecnologia CPO pode reduzir o valor de alguns DSPs tradicionais. Ao comprar a LITE agora, a MRVL não só está preenchendo lacunas em sua tecnologia, como também se posicionando desde já para a próxima geração de data centers de IA.
Mas a questão é: essa aquisição realmente vale a pena?
O valor implícito da empresa na transação é de cerca de US$ 115 bilhões. O negócio será realizado integralmente por meio de troca de ações: cada ação da LITE será trocada por 4,5 ações da MRVL. A conclusão está prevista para o primeiro semestre de 2028.
Não se trata de captar centenas de bilhões de dólares no mercado para financiar a aquisição, mas haverá diluição acionária. Após a conclusão do negócio, os atuais acionistas da MRVL deverão deter apenas 67% da empresa combinada.
A administração promete mais de US$ 1 bilhão em sinergias anuais e prevê que o negócio aumentará o lucro ajustado por ação já no primeiro ano após a conclusão.
Se essas projeções se concretizarem, há, de fato, bastante potencial no longo prazo.
Na minha opinião, a direção estratégica da MRVL faz sentido, mas o fato de um ativo ser bom não significa que valha a pena comprá-lo a qualquer preço.
O que preocupa Wall Street não é a falta de futuro das interconexões ópticas para IA, mas se a Marvell pagará caro demais para conquistar esse mercado.
Se esse negócio acabará sendo positivo ou negativo depende menos da alta ou da queda das ações hoje e mais de o lucro por ação conseguir superar, de fato, o custo da diluição no futuro.
As oportunidades nas interconexões ópticas para IA são enormes, mas, para saber se os acionistas vão ganhar dinheiro, também é preciso observar o retorno sobre o capital.
1
4
4.6k
·
--
Relatório financeiro da SpaceX explode! Receita de IA dispara 830%, mas o negócio mais lucrativo não é IA
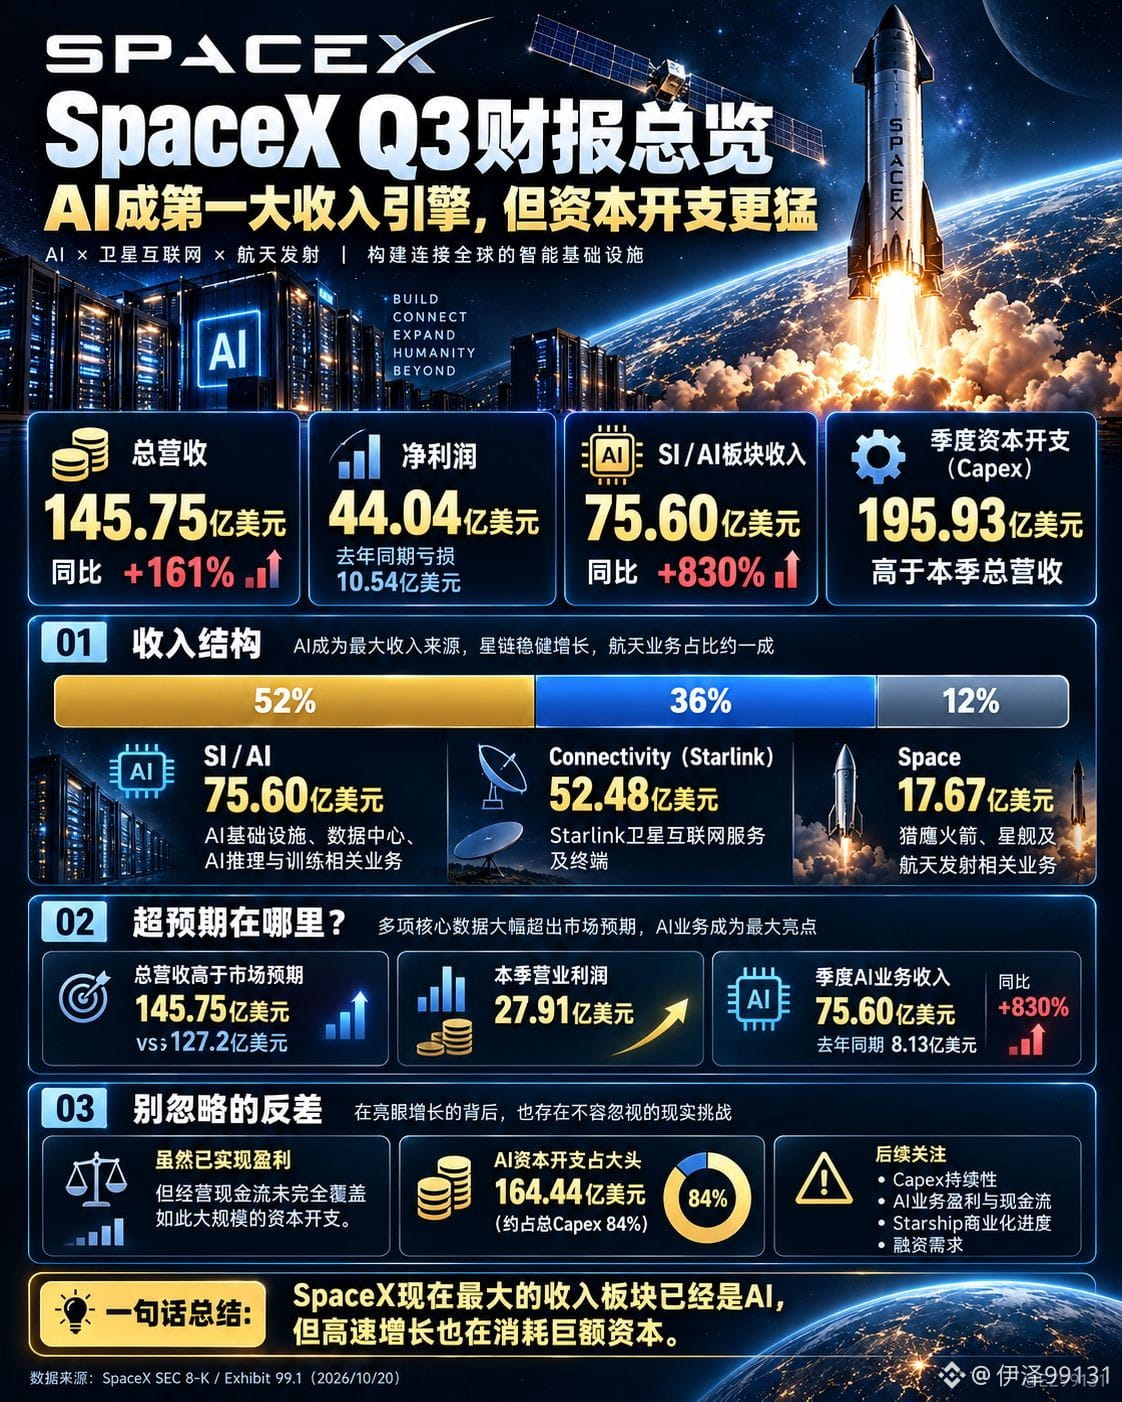
O relatório financeiro do Q3 da $SPCX divulgado ontem à noite foi realmente impressionante.
Receita total de 14,575 bilhões de dólares, alta de 161% em relação ao mesmo período do ano passado.
Lucro líquido de 4,404 bilhões de dólares; no mesmo período do ano passado, a empresa ainda registrava prejuízo de 1,054 bilhão de dólares.
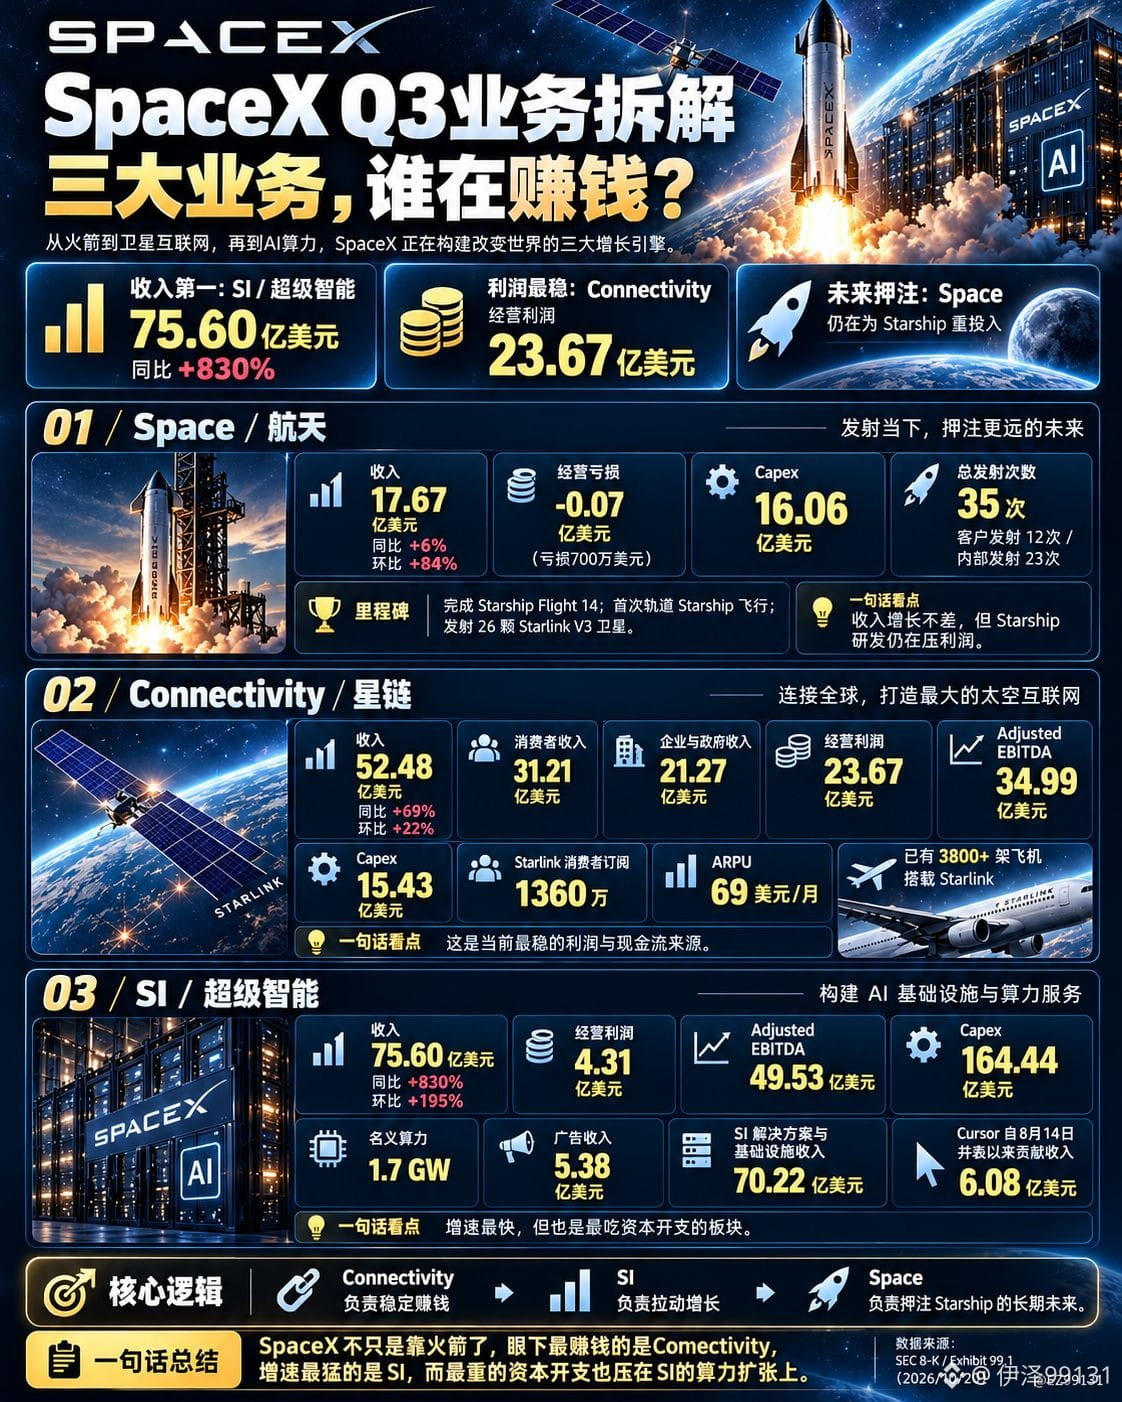
O destaque foi o negócio de IA, com receita trimestral de 7,560 bilhões de dólares, alta de 830% em relação ao ano passado, já representando 52% da receita total da SpaceX.
Ou seja, a SpaceX que todos sempre associaram à fabricação de foguetes e ao lançamento de satélites agora tem na IA sua maior fonte de receita.
Mas, depois de analisar o relatório com atenção, achei que outros dois grupos de números merecem ainda mais atenção.
O primeiro é o lucro.
O negócio de IA gerou 7,560 bilhões de dólares em receita, mas apenas 431 milhões de dólares em lucro operacional.
Já o negócio de conectividade, que inclui a Starlink, teve receita de 5,248 bilhões de dólares e gerou 2,367 bilhões de dólares em lucro operacional.
Atualmente, o negócio de crescimento mais rápido da SpaceX é a IA, mas quem ainda contribui de forma estável para o lucro é a Starlink.
O segundo grupo são os investimentos em bens de capital.
Neste trimestre, os investimentos totais da SpaceX em bens de capital somaram 19,593 bilhões de dólares, dos quais 16,444 bilhões foram destinados à IA, quase 84% do total.
Isso em um único trimestre!
O dinheiro investido em IA já superou a receita trimestral da empresa inteira.
Embora a SpaceX já tenha alcançado 4,4 bilhões de dólares em lucro líquido, lucro contábil não é o mesmo que fluxo de caixa livre. Ainda será preciso acompanhar quanto retorno em dinheiro esses enormes investimentos em centros de dados e capacidade computacional vão gerar.
Esse é um dos desafios que toda a cadeia do setor de IA no mercado de ações dos EUA está enfrentando.
De $NVDA, $AVGO e $MRVL a $MSFT, $META, $AMZN e $GOOGL, todas estão fazendo enormes investimentos de capital em IA.
Os pedidos de chips crescem cada vez mais, a demanda por capacidade computacional aumenta e a receita também está, de fato, crescendo.
A estrutura de negócios da SpaceX está cada vez mais clara.
Continuo otimista quanto ao potencial de crescimento da infraestrutura de IA nos próximos anos, mas não acredito que um crescimento mais rápido da receita signifique necessariamente que vale mais a pena perseguir a ação.
O que realmente determina os retornos de longo prazo são as margens de lucro, a eficiência do capital e o fluxo de caixa.
Este relatório financeiro mostrou muito bem um dos aspectos mais interessantes do superciclo da IA:
O crescimento é real, a demanda também é real, mas a queima de dinheiro também é.
No futuro, talvez o mais interessante a analisar não seja quem terá o crescimento mais rápido da receita de IA, mas quem conseguirá transformar a capacidade computacional em fluxo de caixa livre sustentável e significativo.
#SpaceX #SPCX #NVDA #AçõesDosEUA #InteligênciaArtificial
Relatório financeiro da SpaceX explode! Receita de IA dispara 830%, mas o negócio mais lucrativo não é IA
O relatório financeiro do Q3 da $SPCX divulgado ontem à noite foi realmente impressionante.
Receita total de 14,575 bilhões de dólares, alta de 161% em relação ao mesmo período do ano passado.
Lucro líquido de 4,404 bilhões de dólares; no mesmo período do ano passado, a empresa ainda registrava prejuízo de 1,054 bilhão de dólares.
O destaque foi o negócio de IA, com receita trimestral de 7,560 bilhões de dólares, alta de 830% em relação ao ano passado, já representando 52% da receita total da SpaceX.
Ou seja, a SpaceX que todos sempre associaram à fabricação de foguetes e ao lançamento de satélites agora tem na IA sua maior fonte de receita.
Mas, depois de analisar o relatório com atenção, achei que outros dois grupos de números merecem ainda mais atenção.
O primeiro é o lucro.
O negócio de IA gerou 7,560 bilhões de dólares em receita, mas apenas 431 milhões de dólares em lucro operacional.
Já o negócio de conectividade, que inclui a Starlink, teve receita de 5,248 bilhões de dólares e gerou 2,367 bilhões de dólares em lucro operacional.
Atualmente, o negócio de crescimento mais rápido da SpaceX é a IA, mas quem ainda contribui de forma estável para o lucro é a Starlink.
O segundo grupo são os investimentos em bens de capital.
Neste trimestre, os investimentos totais da SpaceX em bens de capital somaram 19,593 bilhões de dólares, dos quais 16,444 bilhões foram destinados à IA, quase 84% do total.
Isso em um único trimestre!
O dinheiro investido em IA já superou a receita trimestral da empresa inteira.
Embora a SpaceX já tenha alcançado 4,4 bilhões de dólares em lucro líquido, lucro contábil não é o mesmo que fluxo de caixa livre. Ainda será preciso acompanhar quanto retorno em dinheiro esses enormes investimentos em centros de dados e capacidade computacional vão gerar.
Esse é um dos desafios que toda a cadeia do setor de IA no mercado de ações dos EUA está enfrentando.
De $NVDA, $AVGO e $MRVL a $MSFT, $META, $AMZN e $GOOGL, todas estão fazendo enormes investimentos de capital em IA.
Os pedidos de chips crescem cada vez mais, a demanda por capacidade computacional aumenta e a receita também está, de fato, crescendo.
A estrutura de negócios da SpaceX está cada vez mais clara.
Continuo otimista quanto ao potencial de crescimento da infraestrutura de IA nos próximos anos, mas não acredito que um crescimento mais rápido da receita signifique necessariamente que vale mais a pena perseguir a ação.
O que realmente determina os retornos de longo prazo são as margens de lucro, a eficiência do capital e o fluxo de caixa.
Este relatório financeiro mostrou muito bem um dos aspectos mais interessantes do superciclo da IA:
O crescimento é real, a demanda também é real, mas a queima de dinheiro também é.
No futuro, talvez o mais interessante a analisar não seja quem terá o crescimento mais rápido da receita de IA, mas quem conseguirá transformar a capacidade computacional em fluxo de caixa livre sustentável e significativo.
#SpaceX #SPCX #NVDA #AçõesDosEUA #InteligênciaArtificial
O relatório financeiro do Q3 da $SPCX divulgado ontem à noite foi realmente impressionante.
Receita total de 14,575 bilhões de dólares, alta de 161% em relação ao mesmo período do ano passado.
Lucro líquido de 4,404 bilhões de dólares; no mesmo período do ano passado, a empresa ainda registrava prejuízo de 1,054 bilhão de dólares.
O destaque foi o negócio de IA, com receita trimestral de 7,560 bilhões de dólares, alta de 830% em relação ao ano passado, já representando 52% da receita total da SpaceX.
Ou seja, a SpaceX que todos sempre associaram à fabricação de foguetes e ao lançamento de satélites agora tem na IA sua maior fonte de receita.
Mas, depois de analisar o relatório com atenção, achei que outros dois grupos de números merecem ainda mais atenção.
O primeiro é o lucro.
O negócio de IA gerou 7,560 bilhões de dólares em receita, mas apenas 431 milhões de dólares em lucro operacional.
Já o negócio de conectividade, que inclui a Starlink, teve receita de 5,248 bilhões de dólares e gerou 2,367 bilhões de dólares em lucro operacional.
Atualmente, o negócio de crescimento mais rápido da SpaceX é a IA, mas quem ainda contribui de forma estável para o lucro é a Starlink.
O segundo grupo são os investimentos em bens de capital.
Neste trimestre, os investimentos totais da SpaceX em bens de capital somaram 19,593 bilhões de dólares, dos quais 16,444 bilhões foram destinados à IA, quase 84% do total.
Isso em um único trimestre!
O dinheiro investido em IA já superou a receita trimestral da empresa inteira.
Embora a SpaceX já tenha alcançado 4,4 bilhões de dólares em lucro líquido, lucro contábil não é o mesmo que fluxo de caixa livre. Ainda será preciso acompanhar quanto retorno em dinheiro esses enormes investimentos em centros de dados e capacidade computacional vão gerar.
Esse é um dos desafios que toda a cadeia do setor de IA no mercado de ações dos EUA está enfrentando.
De $NVDA, $AVGO e $MRVL a $MSFT, $META, $AMZN e $GOOGL, todas estão fazendo enormes investimentos de capital em IA.
Os pedidos de chips crescem cada vez mais, a demanda por capacidade computacional aumenta e a receita também está, de fato, crescendo.
A estrutura de negócios da SpaceX está cada vez mais clara.
Continuo otimista quanto ao potencial de crescimento da infraestrutura de IA nos próximos anos, mas não acredito que um crescimento mais rápido da receita signifique necessariamente que vale mais a pena perseguir a ação.
O que realmente determina os retornos de longo prazo são as margens de lucro, a eficiência do capital e o fluxo de caixa.
Este relatório financeiro mostrou muito bem um dos aspectos mais interessantes do superciclo da IA:
O crescimento é real, a demanda também é real, mas a queima de dinheiro também é.
No futuro, talvez o mais interessante a analisar não seja quem terá o crescimento mais rápido da receita de IA, mas quem conseguirá transformar a capacidade computacional em fluxo de caixa livre sustentável e significativo.
#SpaceX #SPCX #NVDA #AçõesDosEUA #InteligênciaArtificial
1
167
·
--
Verificado
Artigo
$NVDA AI servers de repente vão subir o preço em mais de 15%; o grande vencedor real pode ser $MUOs servidores da NVIDIA aumentaram o preço em mais de 15%.
① O benefício mais importante
1. O $NVDA, servidores foram expostos por terem aumentado o preço em mais de 15%; quem pode realmente lucrar pode não ser apenas a Nvidia
A Bloomberg informou no sábado que alguns dos maiores clientes da NVIDIA já foram notificados; em muitos casos, o preço de servidores equipados com chips de IA aumentará em mais de 15%.
O aumento de preços afetará principalmente sistemas que começam a ser entregues no início de 2027, incluindo:
Vera Rubin
Grace Blackwell
E desta vez, um motivo muito importante para o aumento de preço é:
Os preços de chips de memória subiram acentuadamente.
A Reuters confirmou essa reportagem da Bloomberg.
O mercado vem discutindo há alguns meses:
$NVDA AI servers de repente vão subir o preço em mais de 15%; o grande vencedor real pode ser $MU
Os servidores da NVIDIA aumentaram o preço em mais de 15%.
① O benefício mais importante
1. O $NVDA, servidores foram expostos por terem aumentado o preço em mais de 15%; quem pode realmente lucrar pode não ser apenas a Nvidia
A Bloomberg informou no sábado que alguns dos maiores clientes da NVIDIA já foram notificados; em muitos casos, o preço de servidores equipados com chips de IA aumentará em mais de 15%.
O aumento de preços afetará principalmente sistemas que começam a ser entregues no início de 2027, incluindo:
Vera Rubin
Grace Blackwell
E desta vez, um motivo muito importante para o aumento de preço é:
Os preços de chips de memória subiram acentuadamente.
A Reuters confirmou essa reportagem da Bloomberg.
O mercado vem discutindo há alguns meses:
① O benefício mais importante
1. O $NVDA, servidores foram expostos por terem aumentado o preço em mais de 15%; quem pode realmente lucrar pode não ser apenas a Nvidia
A Bloomberg informou no sábado que alguns dos maiores clientes da NVIDIA já foram notificados; em muitos casos, o preço de servidores equipados com chips de IA aumentará em mais de 15%.
O aumento de preços afetará principalmente sistemas que começam a ser entregues no início de 2027, incluindo:
Vera Rubin
Grace Blackwell
E desta vez, um motivo muito importante para o aumento de preço é:
Os preços de chips de memória subiram acentuadamente.
A Reuters confirmou essa reportagem da Bloomberg.
O mercado vem discutindo há alguns meses:
1
806
·
--
Artigo
O Tesouro acabou de “resgatar” os bonds perfeitos por um dia, e o 30Y voltou para 5,26%, então os EUA realmente começaram YCC?#açõesnorteamericanas #IA #semicondutores
A demanda de IA não desabou; o mercado está mudando de “comprar IA” para “comprar previsibilidade”
Ontem à noite, as ações dos EUA continuaram a corrigir.
Dow -1,32%, S&P 500 -0,87%, Nasdaq -1,00%.
Mas, dentro dos semicondutores, o movimento é totalmente diferente:
$MRVL +5,8%
$MU +3,97%
$AVGO +0,43%
$NVDA cai levemente
Agora, o mercado está realmente muito interessante
Os índices estão negociando as Treasuries e o preço do petróleo, mas o dinheiro começou a procurar, dentro de IA, empresas realmente com pedidos e caixa.
① O mais importante é a notícia positiva
$MU A verdadeira boa notícia não é subir 4%; é que a Hynix e a Samsung começaram a devolver aos acionistas o dinheiro que ganham com a IA.
O Tesouro acabou de “resgatar” os bonds perfeitos por um dia, e o 30Y voltou para 5,26%, então os EUA realmente começaram YCC?
#açõesnorteamericanas #IA #semicondutores
A demanda de IA não desabou; o mercado está mudando de “comprar IA” para “comprar previsibilidade”
Ontem à noite, as ações dos EUA continuaram a corrigir.
Dow -1,32%, S&P 500 -0,87%, Nasdaq -1,00%.
Mas, dentro dos semicondutores, o movimento é totalmente diferente:
$MRVL +5,8%
$MU +3,97%
$AVGO +0,43%
$NVDA cai levemente
Agora, o mercado está realmente muito interessante
Os índices estão negociando as Treasuries e o preço do petróleo, mas o dinheiro começou a procurar, dentro de IA, empresas realmente com pedidos e caixa.
① O mais importante é a notícia positiva
$MU A verdadeira boa notícia não é subir 4%; é que a Hynix e a Samsung começaram a devolver aos acionistas o dinheiro que ganham com a IA.
A demanda de IA não desabou; o mercado está mudando de “comprar IA” para “comprar previsibilidade”
Ontem à noite, as ações dos EUA continuaram a corrigir.
Dow -1,32%, S&P 500 -0,87%, Nasdaq -1,00%.
Mas, dentro dos semicondutores, o movimento é totalmente diferente:
$MRVL +5,8%
$MU +3,97%
$AVGO +0,43%
$NVDA cai levemente
Agora, o mercado está realmente muito interessante
Os índices estão negociando as Treasuries e o preço do petróleo, mas o dinheiro começou a procurar, dentro de IA, empresas realmente com pedidos e caixa.
① O mais importante é a notícia positiva
$MU A verdadeira boa notícia não é subir 4%; é que a Hynix e a Samsung começaram a devolver aos acionistas o dinheiro que ganham com a IA.
1
723
·
--
Artigo
Google (谷歌) não é tão simples quanto investir US$ 12,1 bilhões em $MRVL; o que realmente vale está no caminho de receita de US$ 120 bilhões por trásOntem à noite, os três principais índices dos EUA fecharam em alta moderada, mas dentro do setor de semicondutores houve uma clara divisão: MRVL +9,9%, AVGO -4,6%, AMD -3,6%, NVDA -1,0%, MU -0,4%. Ao mesmo tempo, o Tesouro dos EUA aumentou de repente as recompras de títulos de longo prazo, pressionando para baixo as taxas de juros do longo prazo; porém, as atas da reunião do Fed foram claramente mais “hawkish”, e o Brent ainda está acima de US$ 91. Portanto, este é um mercado em que a macroeconomia dá um suporte temporário, enquanto o “AI dentro do setor” continua dividido.
① Melhor notícia mais importante
1. Google × Marvell: isto não é uma colaboração comum; é a atualização da lógica de valuation da MRVL
Esta é a notícia mais importante de todo o setor de semicondutores de IA da noite passada.
Google (谷歌) não é tão simples quanto investir US$ 12,1 bilhões em $MRVL; o que realmente vale está no caminho de receita de US$ 120 bilhões por trás
Ontem à noite, os três principais índices dos EUA fecharam em alta moderada, mas dentro do setor de semicondutores houve uma clara divisão: MRVL +9,9%, AVGO -4,6%, AMD -3,6%, NVDA -1,0%, MU -0,4%. Ao mesmo tempo, o Tesouro dos EUA aumentou de repente as recompras de títulos de longo prazo, pressionando para baixo as taxas de juros do longo prazo; porém, as atas da reunião do Fed foram claramente mais “hawkish”, e o Brent ainda está acima de US$ 91. Portanto, este é um mercado em que a macroeconomia dá um suporte temporário, enquanto o “AI dentro do setor” continua dividido.
① Melhor notícia mais importante
1. Google × Marvell: isto não é uma colaboração comum; é a atualização da lógica de valuation da MRVL
Esta é a notícia mais importante de todo o setor de semicondutores de IA da noite passada.
① Melhor notícia mais importante
1. Google × Marvell: isto não é uma colaboração comum; é a atualização da lógica de valuation da MRVL
Esta é a notícia mais importante de todo o setor de semicondutores de IA da noite passada.
1
614
·
--
Verificado
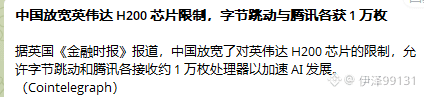
A China afrouxa as restrições aos chips H200 da Nvidia e ByteDance e Kuaishun recebem 10.000 unidades cada
Segundo o jornal britânico "Financial Times", a China flexibilizou as restrições às <$NVDAB > chips H200 da Nvidia, permitindo que a ByteDance e a Tencent recebam cerca de 10.000 processadores cada para acelerar o desenvolvimento da IA.
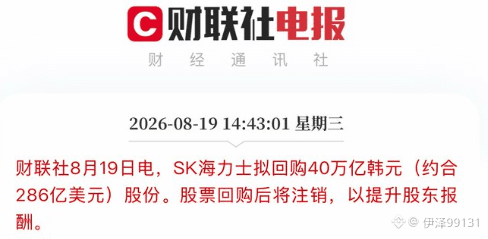
$SKHY
A empresa recomprará ações no valor de 40 trilhões de won sul-coreano; as ações recompradas serão usadas para cancelamento e retorno aos acionistas. (no valor de 28,6 bilhões de dólares)
A bolha da IA ainda não chegou a esse ponto; apenas recentemente o mercado de títulos vem enfraquecendo. Vamos ver o que o Fed fará com o plano de políticas em 28/8.
A China afrouxa as restrições aos chips H200 da Nvidia e ByteDance e Kuaishun recebem 10.000 unidades cada
Segundo o jornal britânico "Financial Times", a China flexibilizou as restrições às <$NVDAB > chips H200 da Nvidia, permitindo que a ByteDance e a Tencent recebam cerca de 10.000 processadores cada para acelerar o desenvolvimento da IA.
$SKHY
A empresa recomprará ações no valor de 40 trilhões de won sul-coreano; as ações recompradas serão usadas para cancelamento e retorno aos acionistas. (no valor de 28,6 bilhões de dólares)
A bolha da IA ainda não chegou a esse ponto; apenas recentemente o mercado de títulos vem enfraquecendo. Vamos ver o que o Fed fará com o plano de políticas em 28/8.
Segundo o jornal britânico "Financial Times", a China flexibilizou as restrições às <$NVDAB > chips H200 da Nvidia, permitindo que a ByteDance e a Tencent recebam cerca de 10.000 processadores cada para acelerar o desenvolvimento da IA.
$SKHY
A empresa recomprará ações no valor de 40 trilhões de won sul-coreano; as ações recompradas serão usadas para cancelamento e retorno aos acionistas. (no valor de 28,6 bilhões de dólares)
A bolha da IA ainda não chegou a esse ponto; apenas recentemente o mercado de títulos vem enfraquecendo. Vamos ver o que o Fed fará com o plano de políticas em 28/8.
3
3
9.7k
·
--
Verificado
Artigo
Nokia em 23 de julho quer continuar subindo: precisa provar três coisas — pedidos de AI/cloud não estão esfriando; crescimento de Optical/IP continua sendo revisado para cima; margens não foram consumidas por ativos pesados e custos de integração — e pontos de risco favoráveis antes do relatório de resultadosAções dos EUA $NOK Nokia já confirmaram que divulgarão resultados do 2T e do primeiro semestre em 23 de julho de 2026. Corporation | Nokia
Antes do relatório de resultados, o foco central atual da Nokia
Agora a Nokia já não é apenas uma “ação tradicional de equipamentos de telecom”; o mercado está olhando para ela por três linhas de infraestrutura de IA:
Primeira linha: Optical Networks / AI DCI. A expansão de datacenters de IA gera demanda por interconexão entre datacenters. A Nokia fortalece com a Infinera sistemas de ótica coerente e de transmissão óptica.
No 1T, Optical Networks cresceu 20%, Network Infrastructure cresceu 6%. A empresa também elevou sua meta de crescimento de 2026 de Network Infrastructure para 12%–14%, e assumiu que a soma de IP + Optical Networks crescerá 18%–20%.
Nokia em 23 de julho quer continuar subindo: precisa provar três coisas — pedidos de AI/cloud não estão esfriando; crescimento de Optical/IP continua sendo revisado para cima; margens não foram consumidas por ativos pesados e custos de integração — e pontos de risco favoráveis antes do relatório de resultados
Ações dos EUA $NOK Nokia já confirmaram que divulgarão resultados do 2T e do primeiro semestre em 23 de julho de 2026. Corporation | Nokia
Antes do relatório de resultados, o foco central atual da Nokia
Agora a Nokia já não é apenas uma “ação tradicional de equipamentos de telecom”; o mercado está olhando para ela por três linhas de infraestrutura de IA:
Primeira linha: Optical Networks / AI DCI. A expansão de datacenters de IA gera demanda por interconexão entre datacenters. A Nokia fortalece com a Infinera sistemas de ótica coerente e de transmissão óptica.
No 1T, Optical Networks cresceu 20%, Network Infrastructure cresceu 6%. A empresa também elevou sua meta de crescimento de 2026 de Network Infrastructure para 12%–14%, e assumiu que a soma de IP + Optical Networks crescerá 18%–20%.
Antes do relatório de resultados, o foco central atual da Nokia
Agora a Nokia já não é apenas uma “ação tradicional de equipamentos de telecom”; o mercado está olhando para ela por três linhas de infraestrutura de IA:
Primeira linha: Optical Networks / AI DCI. A expansão de datacenters de IA gera demanda por interconexão entre datacenters. A Nokia fortalece com a Infinera sistemas de ótica coerente e de transmissão óptica.
No 1T, Optical Networks cresceu 20%, Network Infrastructure cresceu 6%. A empresa também elevou sua meta de crescimento de 2026 de Network Infrastructure para 12%–14%, e assumiu que a soma de IP + Optical Networks crescerá 18%–20%.
2
4.3k
·
--
O chefe da Meta realmente merecia levar bronca, nem ao menos veio esclarecer!
Na verdade, é porque o modelo está fraco, não dá conta de competir com a OpenAI e a Claude.
A receita só consegue seguir o exemplo do Musk: alugar a capacidade computacional excedente para gerar mais uma fonte de renda.
O mercado está preocupado com o seguinte:
A Meta investe mais de cem bilhões de dólares em infraestrutura de IA e, no fim, não fica claro qual será o ROI.
Agora, se a Meta conseguir alugar para o exterior a capacidade computacional ociosa ou excedente em determinados períodos, isso equivale a transformar parte da “pressão de CAPEX” em “ativos que podem ser convertidos em receita”.
Isso alivia a preocupação dos investidores com a taxa de retorno do capex de IA.
A lógica tem principalmente três camadas:
Primeira, mostrar que existe demanda externa por capacidade computacional de IA.
Se clientes empresariais estiverem dispostos a comprar acesso aos modelos da Meta ou capacidade bruta de GPU, isso indica que o mercado não está sem demanda — e que a capacidade computacional ainda é escassa.
A Reuters também mencionou que isso pode ajudar a Meta a participar da demanda por serviços de IA para empresas e reduzir a dependência do negócio de anúncios.
Segunda, mostrar que o capex de IA da Meta talvez não seja apenas custo.
No Q1 oficial, a Meta já elevou a orientação de capex para 2026 para 125 a 145 bilhões de dólares. Antes, o mercado interpretou isso como pressão sobre o fluxo de caixa. Agora, se parte da capacidade computacional puder ser alugada, o mercado vai repensar se esses data centers e GPUs também conseguem gerar receita.
Terceira, por enquanto não há evidência de que a Meta vá cortar investimentos em IA.
A Meta oficial também disse que espera que o lucro operacional de 2026 seja maior do que o de 2025, sem sinal de “redução total do gasto com IA”.
Por isso, a Wells Fargo disse que “o mercado interpretou de forma equivocada o comentário da Meta sobre excess compute”
O chefe da Meta realmente merecia levar bronca, nem ao menos veio esclarecer!
Na verdade, é porque o modelo está fraco, não dá conta de competir com a OpenAI e a Claude.
A receita só consegue seguir o exemplo do Musk: alugar a capacidade computacional excedente para gerar mais uma fonte de renda.
O mercado está preocupado com o seguinte:
A Meta investe mais de cem bilhões de dólares em infraestrutura de IA e, no fim, não fica claro qual será o ROI.
Agora, se a Meta conseguir alugar para o exterior a capacidade computacional ociosa ou excedente em determinados períodos, isso equivale a transformar parte da “pressão de CAPEX” em “ativos que podem ser convertidos em receita”.
Isso alivia a preocupação dos investidores com a taxa de retorno do capex de IA.
A lógica tem principalmente três camadas:
Primeira, mostrar que existe demanda externa por capacidade computacional de IA.
Se clientes empresariais estiverem dispostos a comprar acesso aos modelos da Meta ou capacidade bruta de GPU, isso indica que o mercado não está sem demanda — e que a capacidade computacional ainda é escassa.
A Reuters também mencionou que isso pode ajudar a Meta a participar da demanda por serviços de IA para empresas e reduzir a dependência do negócio de anúncios.
Segunda, mostrar que o capex de IA da Meta talvez não seja apenas custo.
No Q1 oficial, a Meta já elevou a orientação de capex para 2026 para 125 a 145 bilhões de dólares. Antes, o mercado interpretou isso como pressão sobre o fluxo de caixa. Agora, se parte da capacidade computacional puder ser alugada, o mercado vai repensar se esses data centers e GPUs também conseguem gerar receita.
Terceira, por enquanto não há evidência de que a Meta vá cortar investimentos em IA.
A Meta oficial também disse que espera que o lucro operacional de 2026 seja maior do que o de 2025, sem sinal de “redução total do gasto com IA”.
Por isso, a Wells Fargo disse que “o mercado interpretou de forma equivocada o comentário da Meta sobre excess compute”
Na verdade, é porque o modelo está fraco, não dá conta de competir com a OpenAI e a Claude.
A receita só consegue seguir o exemplo do Musk: alugar a capacidade computacional excedente para gerar mais uma fonte de renda.
O mercado está preocupado com o seguinte:
A Meta investe mais de cem bilhões de dólares em infraestrutura de IA e, no fim, não fica claro qual será o ROI.
Agora, se a Meta conseguir alugar para o exterior a capacidade computacional ociosa ou excedente em determinados períodos, isso equivale a transformar parte da “pressão de CAPEX” em “ativos que podem ser convertidos em receita”.
Isso alivia a preocupação dos investidores com a taxa de retorno do capex de IA.
A lógica tem principalmente três camadas:
Primeira, mostrar que existe demanda externa por capacidade computacional de IA.
Se clientes empresariais estiverem dispostos a comprar acesso aos modelos da Meta ou capacidade bruta de GPU, isso indica que o mercado não está sem demanda — e que a capacidade computacional ainda é escassa.
A Reuters também mencionou que isso pode ajudar a Meta a participar da demanda por serviços de IA para empresas e reduzir a dependência do negócio de anúncios.
Segunda, mostrar que o capex de IA da Meta talvez não seja apenas custo.
No Q1 oficial, a Meta já elevou a orientação de capex para 2026 para 125 a 145 bilhões de dólares. Antes, o mercado interpretou isso como pressão sobre o fluxo de caixa. Agora, se parte da capacidade computacional puder ser alugada, o mercado vai repensar se esses data centers e GPUs também conseguem gerar receita.
Terceira, por enquanto não há evidência de que a Meta vá cortar investimentos em IA.
A Meta oficial também disse que espera que o lucro operacional de 2026 seja maior do que o de 2025, sem sinal de “redução total do gasto com IA”.
Por isso, a Wells Fargo disse que “o mercado interpretou de forma equivocada o comentário da Meta sobre excess compute”

2
11
4.6k
·
--
Artigo
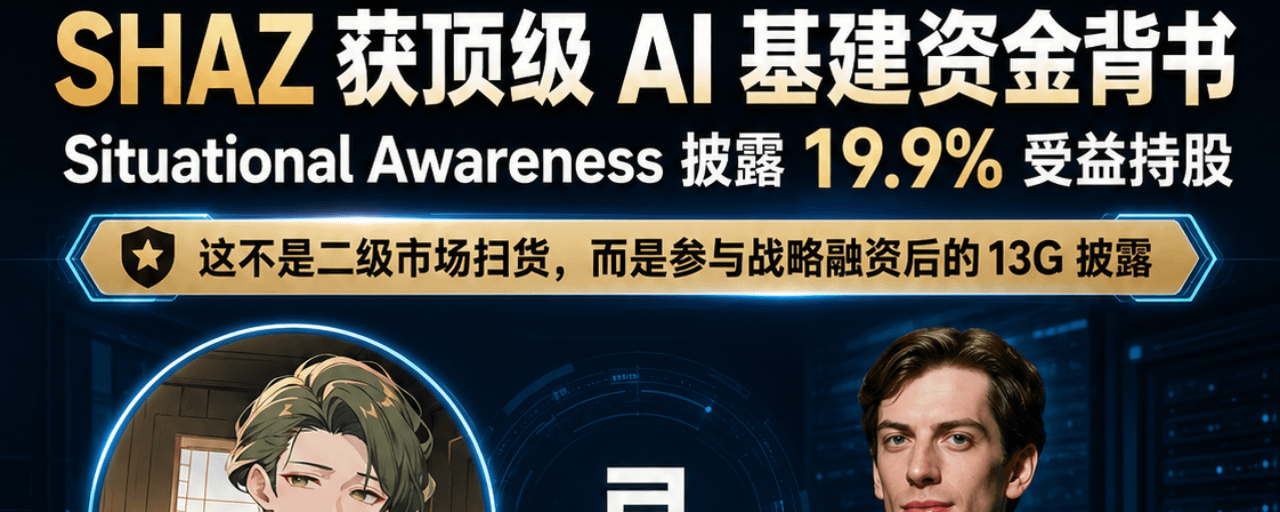
$SHAZ, que antes era um “small cap de nuvem de IA de alto risco”, começa a virar uma “plataforma de AI Factory APAC validada por capital de infraestrutura de IA de alto nível”.De fato! Duas semanas atrás, montamos posição em $SHAZ—estava certo!
O $NBIS e o $CRWV subiram muito; a SHAZ está só começando!
Pelos termos de private placement, o custo equivalente da posição do lote de $SHAZ da Situational Awareness fica, basicamente, perto de US$ 68,73/ação. Esse nível de preço pode ser considerado a linha central de custo do posicionamento estratégico da Leopold nesta rodada.
A Situational Awareness por trás de Leopold Aschenbrenner divulgou a detenção com beneficial ownership de 19,9% em Sharon AI.
Atenção, isto não é simplesmente “um influenciador varejista chamando ordens”.
Este é um capital central que está apostando de verdade na infraestrutura de IA, colocando a SHAZ dentro do próprio sistema de posições com grande peso.
$SHAZ, que antes era um “small cap de nuvem de IA de alto risco”, começa a virar uma “plataforma de AI Factory APAC validada por capital de infraestrutura de IA de alto nível”.
De fato! Duas semanas atrás, montamos posição em $SHAZ—estava certo!
O $NBIS e o $CRWV subiram muito; a SHAZ está só começando!
Pelos termos de private placement, o custo equivalente da posição do lote de $SHAZ da Situational Awareness fica, basicamente, perto de US$ 68,73/ação. Esse nível de preço pode ser considerado a linha central de custo do posicionamento estratégico da Leopold nesta rodada.
A Situational Awareness por trás de Leopold Aschenbrenner divulgou a detenção com beneficial ownership de 19,9% em Sharon AI.
Atenção, isto não é simplesmente “um influenciador varejista chamando ordens”.
Este é um capital central que está apostando de verdade na infraestrutura de IA, colocando a SHAZ dentro do próprio sistema de posições com grande peso.
O $NBIS e o $CRWV subiram muito; a SHAZ está só começando!
Pelos termos de private placement, o custo equivalente da posição do lote de $SHAZ da Situational Awareness fica, basicamente, perto de US$ 68,73/ação. Esse nível de preço pode ser considerado a linha central de custo do posicionamento estratégico da Leopold nesta rodada.
A Situational Awareness por trás de Leopold Aschenbrenner divulgou a detenção com beneficial ownership de 19,9% em Sharon AI.
Atenção, isto não é simplesmente “um influenciador varejista chamando ordens”.
Este é um capital central que está apostando de verdade na infraestrutura de IA, colocando a SHAZ dentro do próprio sistema de posições com grande peso.
CRWVUS-8,49%
SHAZUS-7,82%
NBISUS-12,41%
11
5.9k
·
--
Artigo
Principais destaques de novas notícias macro da última semana do mercado dos EUA, fatores favoráveis e desfavoráveis, com produção contínua de análises de alta qualidadeFim de semana → Briefing do Mercado dos EUA na segunda-feira
🟢 Desenvolvimentos otimistas
As tensões no Oriente Médio diminuíram, apoiando ativos de risco
O principal motor macro até a segunda-feira é um suposto processo de desescalada entre os EUA e o Irã após trocas militares no fim de semana. Os mercados interpretaram os últimos acontecimentos como reduzindo a probabilidade de uma interrupção prolongada no transporte de petróleo. Os futuros de ações dos EUA, especialmente os futuros do Nasdaq, subiram antes da abertura, enquanto os investidores voltaram a girar para ativos de crescimento. (Reuters)
A maioria positiva para
Principais destaques de novas notícias macro da última semana do mercado dos EUA, fatores favoráveis e desfavoráveis, com produção contínua de análises de alta qualidade
Fim de semana → Briefing do Mercado dos EUA na segunda-feira
🟢 Desenvolvimentos otimistas
As tensões no Oriente Médio diminuíram, apoiando ativos de risco
O principal motor macro até a segunda-feira é um suposto processo de desescalada entre os EUA e o Irã após trocas militares no fim de semana. Os mercados interpretaram os últimos acontecimentos como reduzindo a probabilidade de uma interrupção prolongada no transporte de petróleo. Os futuros de ações dos EUA, especialmente os futuros do Nasdaq, subiram antes da abertura, enquanto os investidores voltaram a girar para ativos de crescimento. (Reuters)
A maioria positiva para
🟢 Desenvolvimentos otimistas
As tensões no Oriente Médio diminuíram, apoiando ativos de risco
O principal motor macro até a segunda-feira é um suposto processo de desescalada entre os EUA e o Irã após trocas militares no fim de semana. Os mercados interpretaram os últimos acontecimentos como reduzindo a probabilidade de uma interrupção prolongada no transporte de petróleo. Os futuros de ações dos EUA, especialmente os futuros do Nasdaq, subiram antes da abertura, enquanto os investidores voltaram a girar para ativos de crescimento. (Reuters)
A maioria positiva para
1
2.9k
·
--
Artigo
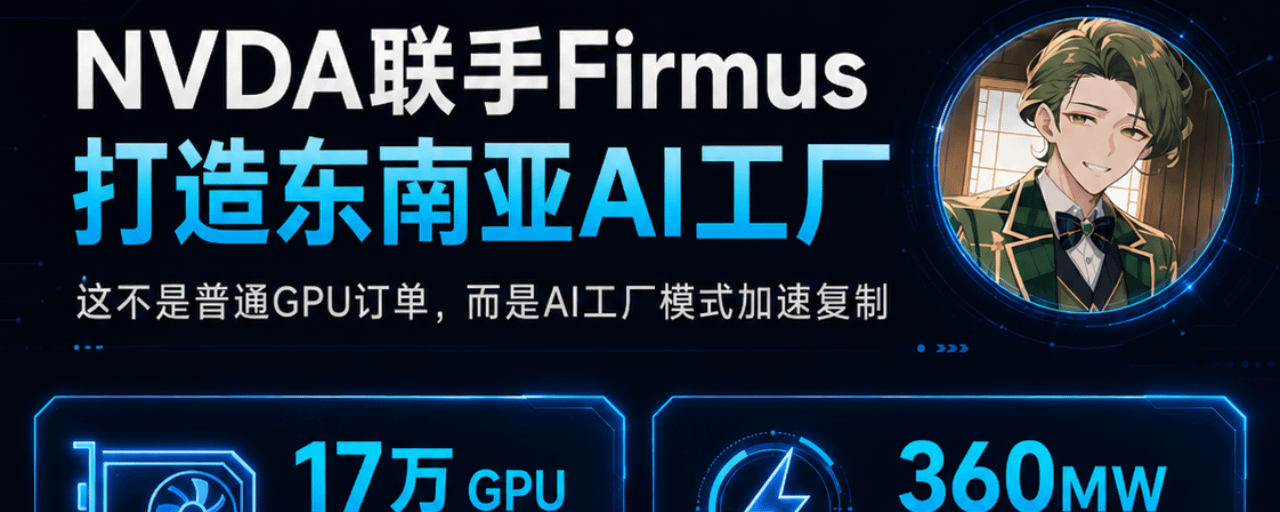
A empresa australiana de infraestrutura de inteligência artificial Firmus Technologies declarou na segunda-feira que já assinou um acordo de cooperação estratégica com a empresa NVIDIA (NVDA.O)A Firmus vai construir uma AI Factory NVIDIA DSX de 360MW na ilha de Batam, na Indonésia. O acordo abrange até 170 mil aceleradores de IA NVIDIA, incluindo plataformas como Grace Blackwell, Vera Rubin e Vera, com prazos de entrega concentrados entre 2027 e 2028.
A Firmus prevê que, com base nos compromissos atuais de compra e contratação dos clientes, nos primeiros 6 anos pode gerar uma receita de 25 a 30 bilhões de dólares
A capacidade de IA está saindo do modelo de “construção interna pelos gigantes” e indo para o modelo de “revenda no atacado e varejo de fábricas regionais de IA”.
Antes, só gigantes como Microsoft, Meta, Google e Amazon conseguiam obter os GPUs e a infraestrutura de ponta com o menor custo.
A empresa australiana de infraestrutura de inteligência artificial Firmus Technologies declarou na segunda-feira que já assinou um acordo de cooperação estratégica com a empresa NVIDIA (NVDA.O)
A Firmus vai construir uma AI Factory NVIDIA DSX de 360MW na ilha de Batam, na Indonésia. O acordo abrange até 170 mil aceleradores de IA NVIDIA, incluindo plataformas como Grace Blackwell, Vera Rubin e Vera, com prazos de entrega concentrados entre 2027 e 2028.
A Firmus prevê que, com base nos compromissos atuais de compra e contratação dos clientes, nos primeiros 6 anos pode gerar uma receita de 25 a 30 bilhões de dólares
A capacidade de IA está saindo do modelo de “construção interna pelos gigantes” e indo para o modelo de “revenda no atacado e varejo de fábricas regionais de IA”.
Antes, só gigantes como Microsoft, Meta, Google e Amazon conseguiam obter os GPUs e a infraestrutura de ponta com o menor custo.
A Firmus prevê que, com base nos compromissos atuais de compra e contratação dos clientes, nos primeiros 6 anos pode gerar uma receita de 25 a 30 bilhões de dólares
A capacidade de IA está saindo do modelo de “construção interna pelos gigantes” e indo para o modelo de “revenda no atacado e varejo de fábricas regionais de IA”.
Antes, só gigantes como Microsoft, Meta, Google e Amazon conseguiam obter os GPUs e a infraestrutura de ponta com o menor custo.
4
5.8k
·
--
Artigo
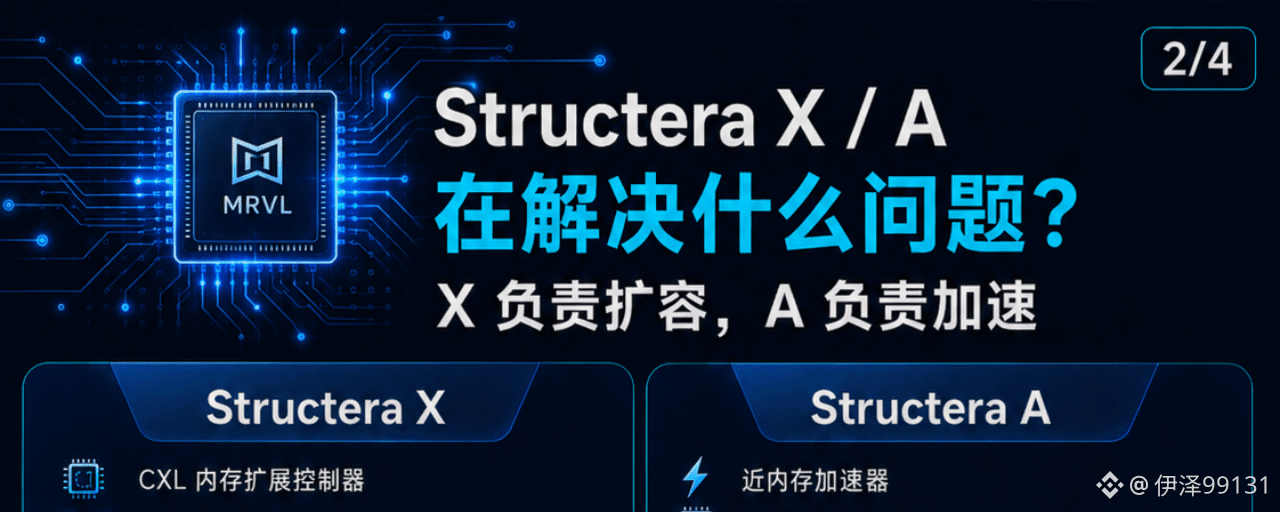
Na era da IA, a 'barreira da memória' está se tornando tão importante quanto a interconexão óptica — e a #Marvell está construindo ambas essas 'muralhas' ao mesmo tempo!No passado, quando todo mundo falava da Marvell, a primeira reação era: AI ASIC, interconexão óptica, SerDes, DSP, fotônica de silício, DCI.
Mas desta vez, o foco da Structera X e da Structera A é colocar a MRVL diretamente nessa linha mestra de enfrentar o gargalo de memória em IA.
Agora, o item mais caro em um data center de IA não é só o GPU.
A memória também está ficando cada vez mais cara.
Contextos longos, multiagentes, serviços de inferência, bancos de dados vetoriais, bancos de dados em memória (in-memory) e modelos de recomendação — todos esses cenários estão consumindo DRAM de forma insana.
O GPU fica responsável pelo processamento.
A memória fica responsável por armazenar e lembrar.
A interconexão óptica (光互联) é responsável pelo transporte de dados.
Se a memória não for suficiente, mesmo um GPU muito potente acaba ficando travado.
Na era da IA, a 'barreira da memória' está se tornando tão importante quanto a interconexão óptica — e a #Marvell está construindo ambas essas 'muralhas' ao mesmo tempo!
No passado, quando todo mundo falava da Marvell, a primeira reação era: AI ASIC, interconexão óptica, SerDes, DSP, fotônica de silício, DCI.
Mas desta vez, o foco da Structera X e da Structera A é colocar a MRVL diretamente nessa linha mestra de enfrentar o gargalo de memória em IA.
Agora, o item mais caro em um data center de IA não é só o GPU.
A memória também está ficando cada vez mais cara.
Contextos longos, multiagentes, serviços de inferência, bancos de dados vetoriais, bancos de dados em memória (in-memory) e modelos de recomendação — todos esses cenários estão consumindo DRAM de forma insana.
O GPU fica responsável pelo processamento.
A memória fica responsável por armazenar e lembrar.
A interconexão óptica (光互联) é responsável pelo transporte de dados.
Se a memória não for suficiente, mesmo um GPU muito potente acaba ficando travado.
Mas desta vez, o foco da Structera X e da Structera A é colocar a MRVL diretamente nessa linha mestra de enfrentar o gargalo de memória em IA.
Agora, o item mais caro em um data center de IA não é só o GPU.
A memória também está ficando cada vez mais cara.
Contextos longos, multiagentes, serviços de inferência, bancos de dados vetoriais, bancos de dados em memória (in-memory) e modelos de recomendação — todos esses cenários estão consumindo DRAM de forma insana.
O GPU fica responsável pelo processamento.
A memória fica responsável por armazenar e lembrar.
A interconexão óptica (光互联) é responsável pelo transporte de dados.
Se a memória não for suficiente, mesmo um GPU muito potente acaba ficando travado.
3
3.9k
·
--
Artigo
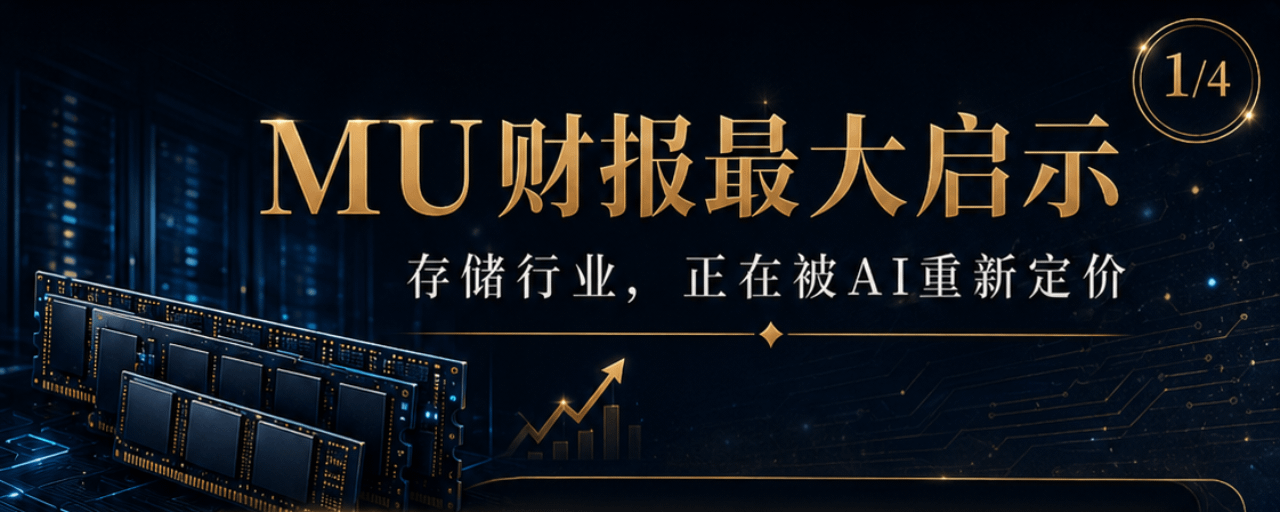
Na era da IA, a memória está se tornando tão importante quanto o poder de processamento. Se a GPU representa o poder de processamento do cérebro, então a memória representa a capacidade de recordar informações. Sem memória, nem mesmo a IA mais poderosa consegue ir muito longe.Armazenamento é fundamental! O desempenho da Micron ontem à noite foi quase perfeito!
$MU Este relatório financeiro redefine o setor de armazenamento.
Na era da IA, o armazenamento deixou de ser apenas um componente de suporte e se tornou um recurso essencial dos sistemas computacionais.
O número do terceiro trimestre já está bastante exagerado.
A receita foi de 41,46 bilhões de dólares.
Lucro por ação não-GAAP: US$ 25,11.
A margem de lucro bruto é próxima de 85%.
O quarto trimestre oferece uma previsão ainda mais robusta.
A previsão de receita é de US$ 49 bilhões a US$ 51 bilhões.
A projeção de lucro por ação (EPS) não GAAP é de US$ 30 a US$ 32.
A previsão de margem bruta é de aproximadamente 86%.
Isso deixou de ser uma ligeira superestimação das expectativas; elevou significativamente as projeções de Wall Street.
Na era da IA, a memória está se tornando tão importante quanto o poder de processamento. Se a GPU representa o poder de processamento do cérebro, então a memória representa a capacidade de recordar informações. Sem memória, nem mesmo a IA mais poderosa consegue ir muito longe.
Armazenamento é fundamental! O desempenho da Micron ontem à noite foi quase perfeito!
$MU Este relatório financeiro redefine o setor de armazenamento.
Na era da IA, o armazenamento deixou de ser apenas um componente de suporte e se tornou um recurso essencial dos sistemas computacionais.
O número do terceiro trimestre já está bastante exagerado.
A receita foi de 41,46 bilhões de dólares.
Lucro por ação não-GAAP: US$ 25,11.
A margem de lucro bruto é próxima de 85%.
O quarto trimestre oferece uma previsão ainda mais robusta.
A previsão de receita é de US$ 49 bilhões a US$ 51 bilhões.
A projeção de lucro por ação (EPS) não GAAP é de US$ 30 a US$ 32.
A previsão de margem bruta é de aproximadamente 86%.
Isso deixou de ser uma ligeira superestimação das expectativas; elevou significativamente as projeções de Wall Street.
$MU Este relatório financeiro redefine o setor de armazenamento.
Na era da IA, o armazenamento deixou de ser apenas um componente de suporte e se tornou um recurso essencial dos sistemas computacionais.
O número do terceiro trimestre já está bastante exagerado.
A receita foi de 41,46 bilhões de dólares.
Lucro por ação não-GAAP: US$ 25,11.
A margem de lucro bruto é próxima de 85%.
O quarto trimestre oferece uma previsão ainda mais robusta.
A previsão de receita é de US$ 49 bilhões a US$ 51 bilhões.
A projeção de lucro por ação (EPS) não GAAP é de US$ 30 a US$ 32.
A previsão de margem bruta é de aproximadamente 86%.
Isso deixou de ser uma ligeira superestimação das expectativas; elevou significativamente as projeções de Wall Street.
3k
·
--
Artigo
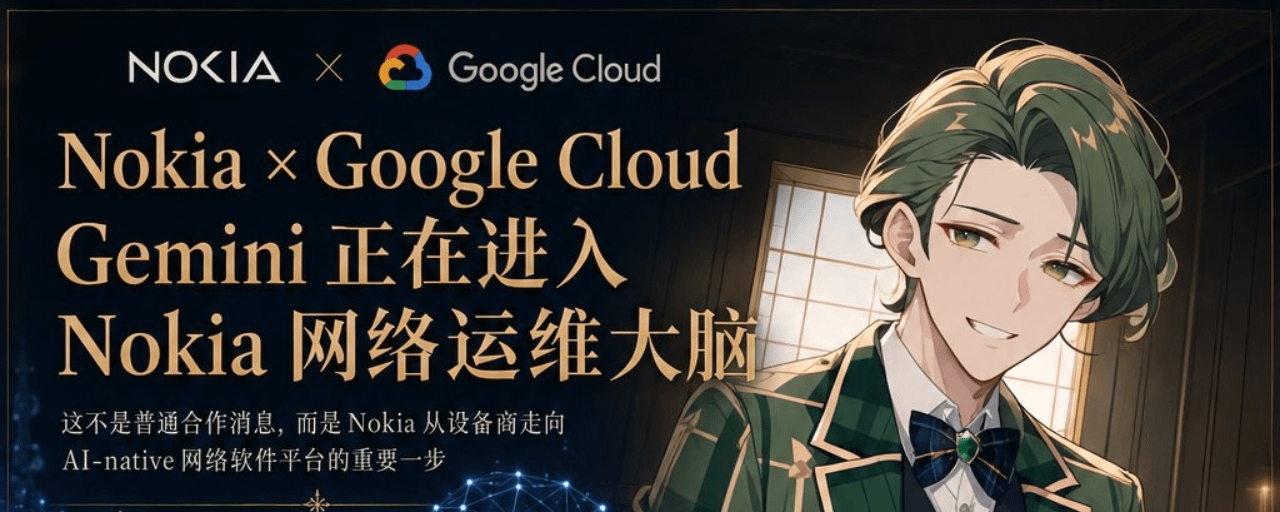
O discurso de IA da Nokia está se expandindo de hardware para a camada de software. A rede óptica é o sangue, a AI-RAN é o sistema nervoso, e o Assurance Center + Gemini é mais como o cérebro da operação e manutenção da redeMais uma notícia positiva antes da abertura para a Nokia!
$NOK Quanto a essa parceria do Google Cloud, eu acho que o mercado pode ter subestimado o seu significado.
O Google Cloud anunciou uma parceria com a Nokia e vai integrar o modelo Gemini ao Nokia Assurance Center.
Isto não é uma simples “notícia com marca de IA”.
O Nokia Assurance Center é, essencialmente, uma plataforma de proteção AIOps para redes de operadoras, usada para monitoramento de rede, identificação de falhas, análise de desempenho e garantia da qualidade de serviço.
Antes, quando havia problemas na rede das operadoras, muitos processos eram:
Ocorrência de alarmes
Engenheiros investigam
Encontrar a causa-raiz
Abrir uma ordem de serviço
Correção
O discurso de IA da Nokia está se expandindo de hardware para a camada de software. A rede óptica é o sangue, a AI-RAN é o sistema nervoso, e o Assurance Center + Gemini é mais como o cérebro da operação e manutenção da rede
Mais uma notícia positiva antes da abertura para a Nokia!
$NOK Quanto a essa parceria do Google Cloud, eu acho que o mercado pode ter subestimado o seu significado.
O Google Cloud anunciou uma parceria com a Nokia e vai integrar o modelo Gemini ao Nokia Assurance Center.
Isto não é uma simples “notícia com marca de IA”.
O Nokia Assurance Center é, essencialmente, uma plataforma de proteção AIOps para redes de operadoras, usada para monitoramento de rede, identificação de falhas, análise de desempenho e garantia da qualidade de serviço.
Antes, quando havia problemas na rede das operadoras, muitos processos eram:
Ocorrência de alarmes
Engenheiros investigam
Encontrar a causa-raiz
Abrir uma ordem de serviço
Correção
$NOK Quanto a essa parceria do Google Cloud, eu acho que o mercado pode ter subestimado o seu significado.
O Google Cloud anunciou uma parceria com a Nokia e vai integrar o modelo Gemini ao Nokia Assurance Center.
Isto não é uma simples “notícia com marca de IA”.
O Nokia Assurance Center é, essencialmente, uma plataforma de proteção AIOps para redes de operadoras, usada para monitoramento de rede, identificação de falhas, análise de desempenho e garantia da qualidade de serviço.
Antes, quando havia problemas na rede das operadoras, muitos processos eram:
Ocorrência de alarmes
Engenheiros investigam
Encontrar a causa-raiz
Abrir uma ordem de serviço
Correção
1
2
3.5k
·
--
Artigo
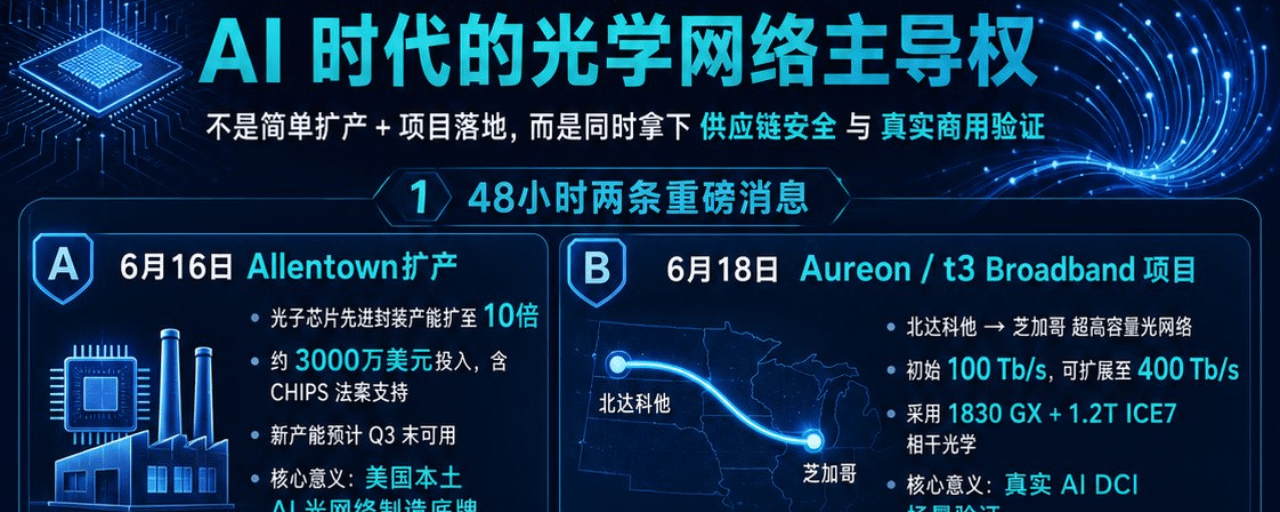
Capacidade de embalagem avançada de chips fotônicos da Nokia em Allentown expandiu para 10 vezes a original. Parceria com t3 Broadband e Aureon para implementar uma rede de transmissão óptica pronta para IA entre Dakota do Norte e Chicago.As ações da Nokia estão realmente oscilando pesado!
Na quarta-feira passada, o mercado foi agitado novamente pelos contratos de opções!
Essas não foram as duas grandes notícias que a Nokia lançou no fim de semana.
Primeiro, a capacidade de embalagem avançada de chips fotônicos em Allentown será expandida para 10 vezes a original.
O segundo ponto é a parceria com a t3 Broadband e Aureon para implementar uma rede de transmissão óptica pronta para IA entre Dakota do Norte e Chicago, com capacidade inicial de 100 Tb/s, que pode ser expandida para 400 Tb/s no futuro.
Olhar isoladamente, essas duas notícias não são particularmente complexas.
Um é a expansão.
Um é a implementação do projeto.
Mas olhar tudo junto dá uma perspectiva diferente.
Capacidade de embalagem avançada de chips fotônicos da Nokia em Allentown expandiu para 10 vezes a original. Parceria com t3 Broadband e Aureon para implementar uma rede de transmissão óptica pronta para IA entre Dakota do Norte e Chicago.
As ações da Nokia estão realmente oscilando pesado!
Na quarta-feira passada, o mercado foi agitado novamente pelos contratos de opções!
Essas não foram as duas grandes notícias que a Nokia lançou no fim de semana.
Primeiro, a capacidade de embalagem avançada de chips fotônicos em Allentown será expandida para 10 vezes a original.
O segundo ponto é a parceria com a t3 Broadband e Aureon para implementar uma rede de transmissão óptica pronta para IA entre Dakota do Norte e Chicago, com capacidade inicial de 100 Tb/s, que pode ser expandida para 400 Tb/s no futuro.
Olhar isoladamente, essas duas notícias não são particularmente complexas.
Um é a expansão.
Um é a implementação do projeto.
Mas olhar tudo junto dá uma perspectiva diferente.
Na quarta-feira passada, o mercado foi agitado novamente pelos contratos de opções!
Essas não foram as duas grandes notícias que a Nokia lançou no fim de semana.
Primeiro, a capacidade de embalagem avançada de chips fotônicos em Allentown será expandida para 10 vezes a original.
O segundo ponto é a parceria com a t3 Broadband e Aureon para implementar uma rede de transmissão óptica pronta para IA entre Dakota do Norte e Chicago, com capacidade inicial de 100 Tb/s, que pode ser expandida para 400 Tb/s no futuro.
Olhar isoladamente, essas duas notícias não são particularmente complexas.
Um é a expansão.
Um é a implementação do projeto.
Mas olhar tudo junto dá uma perspectiva diferente.
1
4.4k
·
--
Artigo
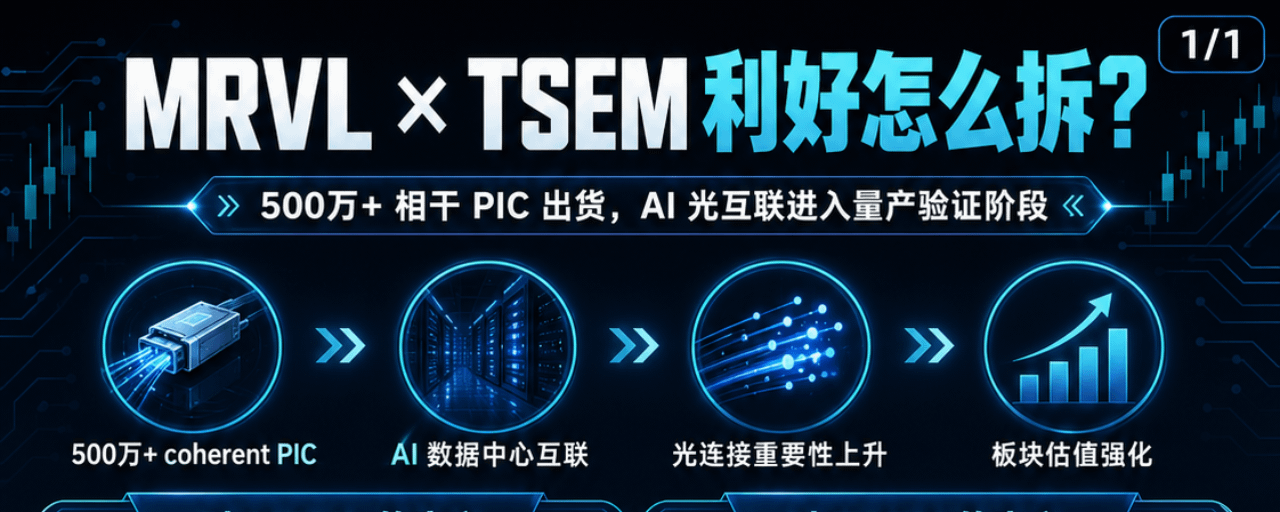
Marvell ($MRVL) e Tower Semiconductor ($TSEM) anunciaram que já enviaram mais de 5 milhões de chips de integração fotônica coerente!Notícia de última hora:
Marvell ($MRVL) e Tower Semiconductor ($TSEM)
Anunciaram que já enviaram mais de 5 milhões de chips de integração fotônica coerente!
Esse evento marco destaca a crescente importância da conexão óptica nas redes de interconexão de centros de dados impulsionadas por IA.
Esta notícia é positiva tanto para a MRVL quanto para a TSEM, mas a natureza do benefício é diferente:
Para a MRVL: Isso é uma boa notícia para a validação da linha principal de interconexão óptica de IA.
Para a TSEM: Isso é uma vantagem direta da validação da capacidade de fabricação de silício fotônico.
Hoje, a reação do mercado foi forte, a MRVL está atualmente a cerca de 323,12 dólares, com um aumento diário de cerca de 11,6%, e a TSEM está a cerca de 276,47 dólares, com um aumento de cerca de 3,5%.
Marvell ($MRVL) e Tower Semiconductor ($TSEM) anunciaram que já enviaram mais de 5 milhões de chips de integração fotônica coerente!
Notícia de última hora:
Marvell ($MRVL) e Tower Semiconductor ($TSEM)
Anunciaram que já enviaram mais de 5 milhões de chips de integração fotônica coerente!
Esse evento marco destaca a crescente importância da conexão óptica nas redes de interconexão de centros de dados impulsionadas por IA.
Esta notícia é positiva tanto para a MRVL quanto para a TSEM, mas a natureza do benefício é diferente:
Para a MRVL: Isso é uma boa notícia para a validação da linha principal de interconexão óptica de IA.
Para a TSEM: Isso é uma vantagem direta da validação da capacidade de fabricação de silício fotônico.
Hoje, a reação do mercado foi forte, a MRVL está atualmente a cerca de 323,12 dólares, com um aumento diário de cerca de 11,6%, e a TSEM está a cerca de 276,47 dólares, com um aumento de cerca de 3,5%.
Marvell ($MRVL) e Tower Semiconductor ($TSEM)
Anunciaram que já enviaram mais de 5 milhões de chips de integração fotônica coerente!
Esse evento marco destaca a crescente importância da conexão óptica nas redes de interconexão de centros de dados impulsionadas por IA.
Esta notícia é positiva tanto para a MRVL quanto para a TSEM, mas a natureza do benefício é diferente:
Para a MRVL: Isso é uma boa notícia para a validação da linha principal de interconexão óptica de IA.
Para a TSEM: Isso é uma vantagem direta da validação da capacidade de fabricação de silício fotônico.
Hoje, a reação do mercado foi forte, a MRVL está atualmente a cerca de 323,12 dólares, com um aumento diário de cerca de 11,6%, e a TSEM está a cerca de 276,47 dólares, com um aumento de cerca de 3,5%.
3.9k
·
--
Artigo
A história da $SHAZ é sobre a nuvem de IA local da Austrália, IA soberana, infraestrutura de capacidade de GPU e parceira da NVIDIA Cloud.No setor de ações dos EUA, estou pesquisando a $SHAZ.
Eu descobri que a SHAZ é uma ação potencial com características de loteria que foi ignorada!
Além disso, o mais importante é o endosse da #NVIDIA e o acordo alcançado com a Austrália!
Então eu fiz uma entrada inicial! Segundo minhas pesquisas, o #Leopold comprou em torno de 54.
Não acho que esta empresa deva ser vista apenas como uma ação de conceito de IA em pequena escala, o que é realmente interessante é que ela pode estar se tornando a versão australiana da plataforma de IA neocloud.
Muitas pessoas que olham para a infraestrutura de IA têm a primeira reação de pensar em $IREN, $CRWV, $NBIS, $APLD.
Mas a história da SHAZ é um pouco diferente.
A história da $SHAZ é sobre a nuvem de IA local da Austrália, IA soberana, infraestrutura de capacidade de GPU e parceira da NVIDIA Cloud.
No setor de ações dos EUA, estou pesquisando a $SHAZ.
Eu descobri que a SHAZ é uma ação potencial com características de loteria que foi ignorada!
Além disso, o mais importante é o endosse da #NVIDIA e o acordo alcançado com a Austrália!
Então eu fiz uma entrada inicial! Segundo minhas pesquisas, o #Leopold comprou em torno de 54.
Não acho que esta empresa deva ser vista apenas como uma ação de conceito de IA em pequena escala, o que é realmente interessante é que ela pode estar se tornando a versão australiana da plataforma de IA neocloud.
Muitas pessoas que olham para a infraestrutura de IA têm a primeira reação de pensar em $IREN, $CRWV, $NBIS, $APLD.
Mas a história da SHAZ é um pouco diferente.
Eu descobri que a SHAZ é uma ação potencial com características de loteria que foi ignorada!
Além disso, o mais importante é o endosse da #NVIDIA e o acordo alcançado com a Austrália!
Então eu fiz uma entrada inicial! Segundo minhas pesquisas, o #Leopold comprou em torno de 54.
Não acho que esta empresa deva ser vista apenas como uma ação de conceito de IA em pequena escala, o que é realmente interessante é que ela pode estar se tornando a versão australiana da plataforma de IA neocloud.
Muitas pessoas que olham para a infraestrutura de IA têm a primeira reação de pensar em $IREN, $CRWV, $NBIS, $APLD.
Mas a história da SHAZ é um pouco diferente.
3.1k
Inicia sessão para explorar mais conteúdos
Junta-te a utilizadores de criptomoedas de todo o mundo na Binance Square
⚡️ Obtém informações úteis e recentes sobre criptomoedas.
💬 Com a confiança da maior exchange de criptomoedas do mundo.
👍 Descobre perspetivas reais de criadores verificados.
E-mail/Número de telefone
Tópicos em Tendência
CryptoSelloffTriggersMultipleWhaleLiquidations
206,674 visualizações
1,880 a discutir
Liquidações de criptomoedas superam US$ 2 bilhões em 24 horas, com 329 mil traders eliminados
Binance News
·40 gostos
·58.7k visualizações
USSpotXRPETFsSeeLargestWeeklyOutflowIn8Months
177,398 visualizações
1,610 a discutir
WillFOMCMinutesReinforceRateHikeExpectations?
56,246 visualizações
795 a discutir