
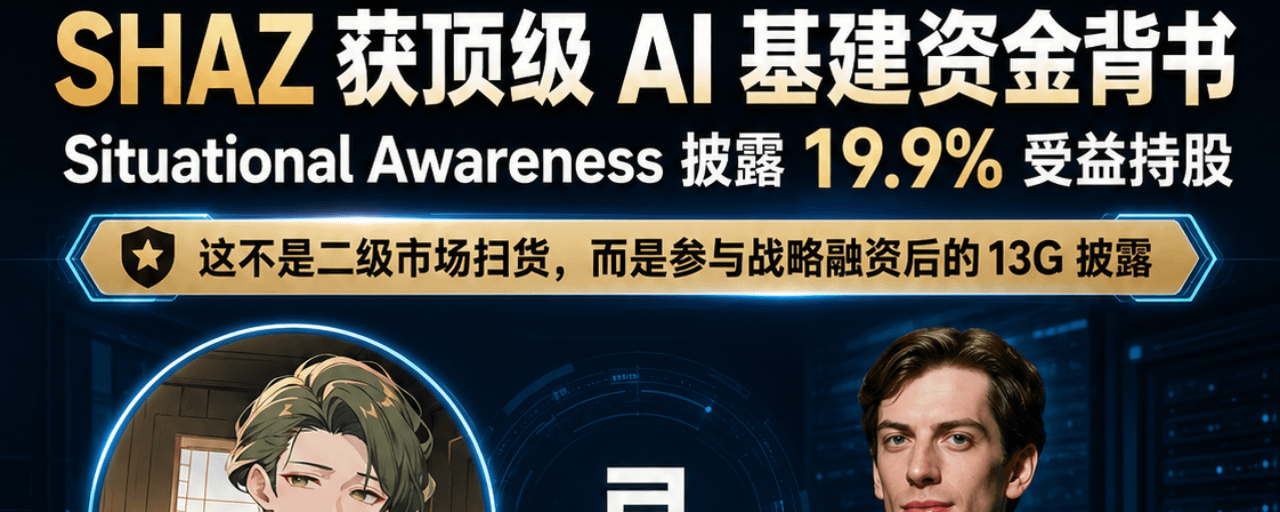

De fato! Duas semanas atrás, montamos posição em $SHAZ—estava certo!
O $NBIS e o $CRWV subiram muito; a SHAZ está só começando!
Pelos termos de private placement, o custo equivalente da posição do lote de $SHAZ da Situational Awareness fica, basicamente, perto de US$ 68,73/ação. Esse nível de preço pode ser considerado a linha central de custo do posicionamento estratégico da Leopold nesta rodada.
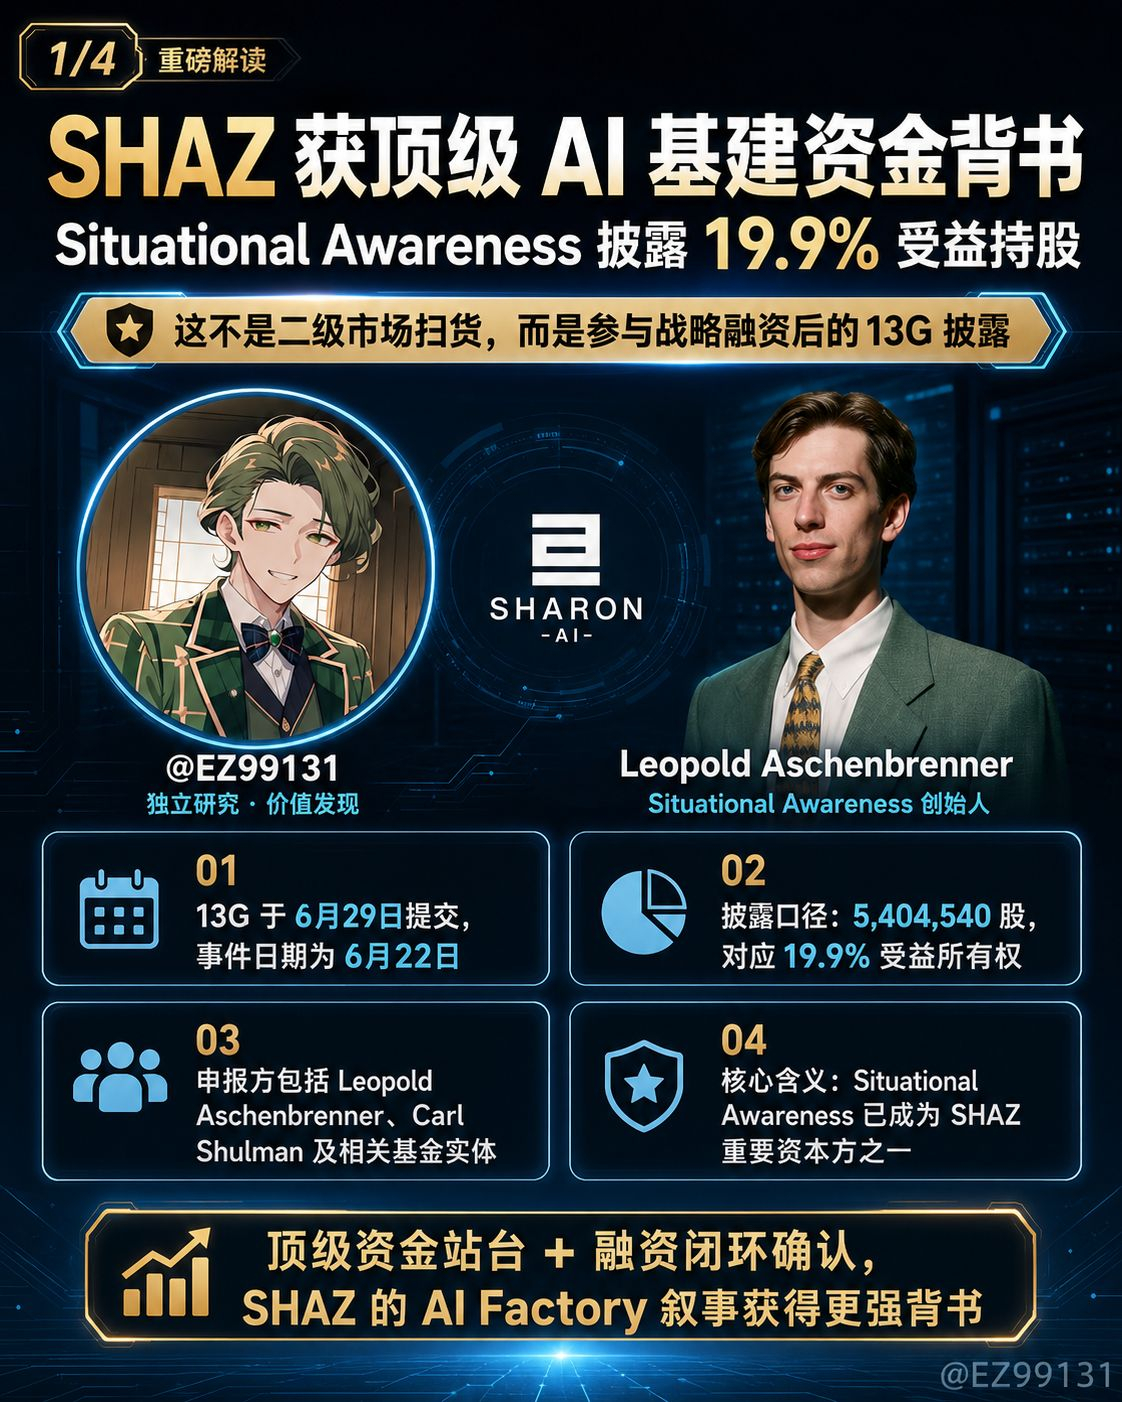
A Situational Awareness por trás de Leopold Aschenbrenner divulgou a detenção com beneficial ownership de 19,9% em Sharon AI.
Atenção, isto não é simplesmente “um influenciador varejista chamando ordens”.
Este é um capital central que está apostando de verdade na infraestrutura de IA, colocando a SHAZ dentro do próprio sistema de posições com grande peso.
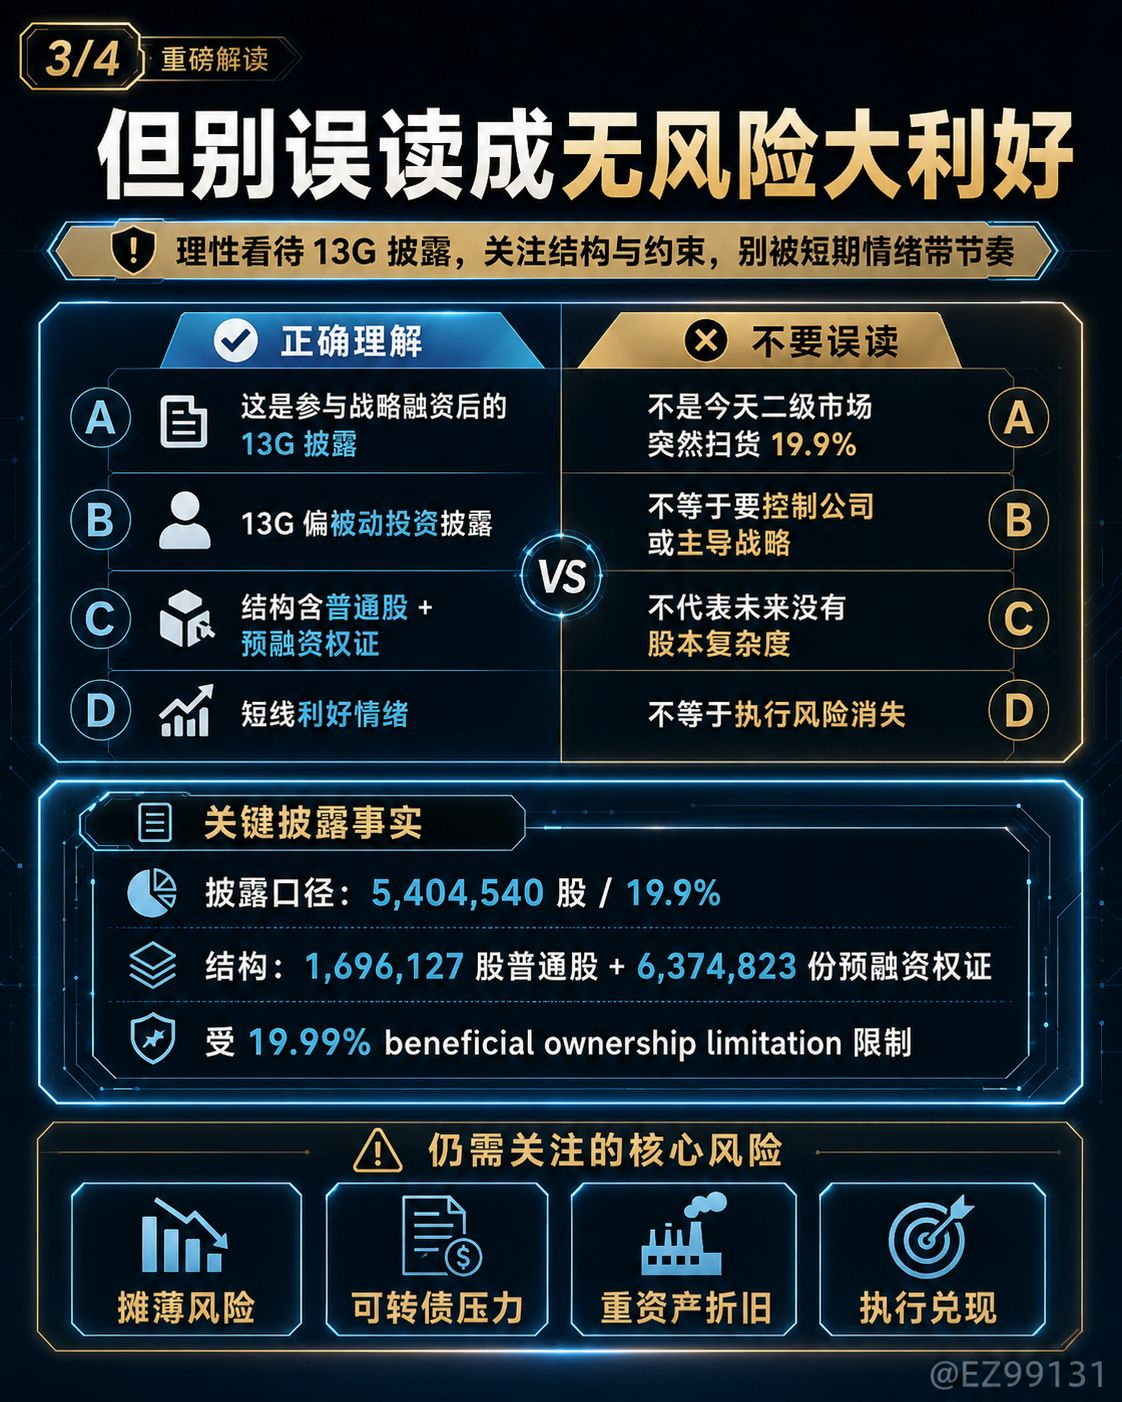
Pelos documentos, as entidades relacionadas à Situational Awareness, Leopold Aschenbrenner e Carl Shulman divulgam em conjunto que possuem shared voting / dispositive power sobre 5.404.540 ações, o que corresponde a 19,9% do beneficial ownership das ações ordinárias Classe A.
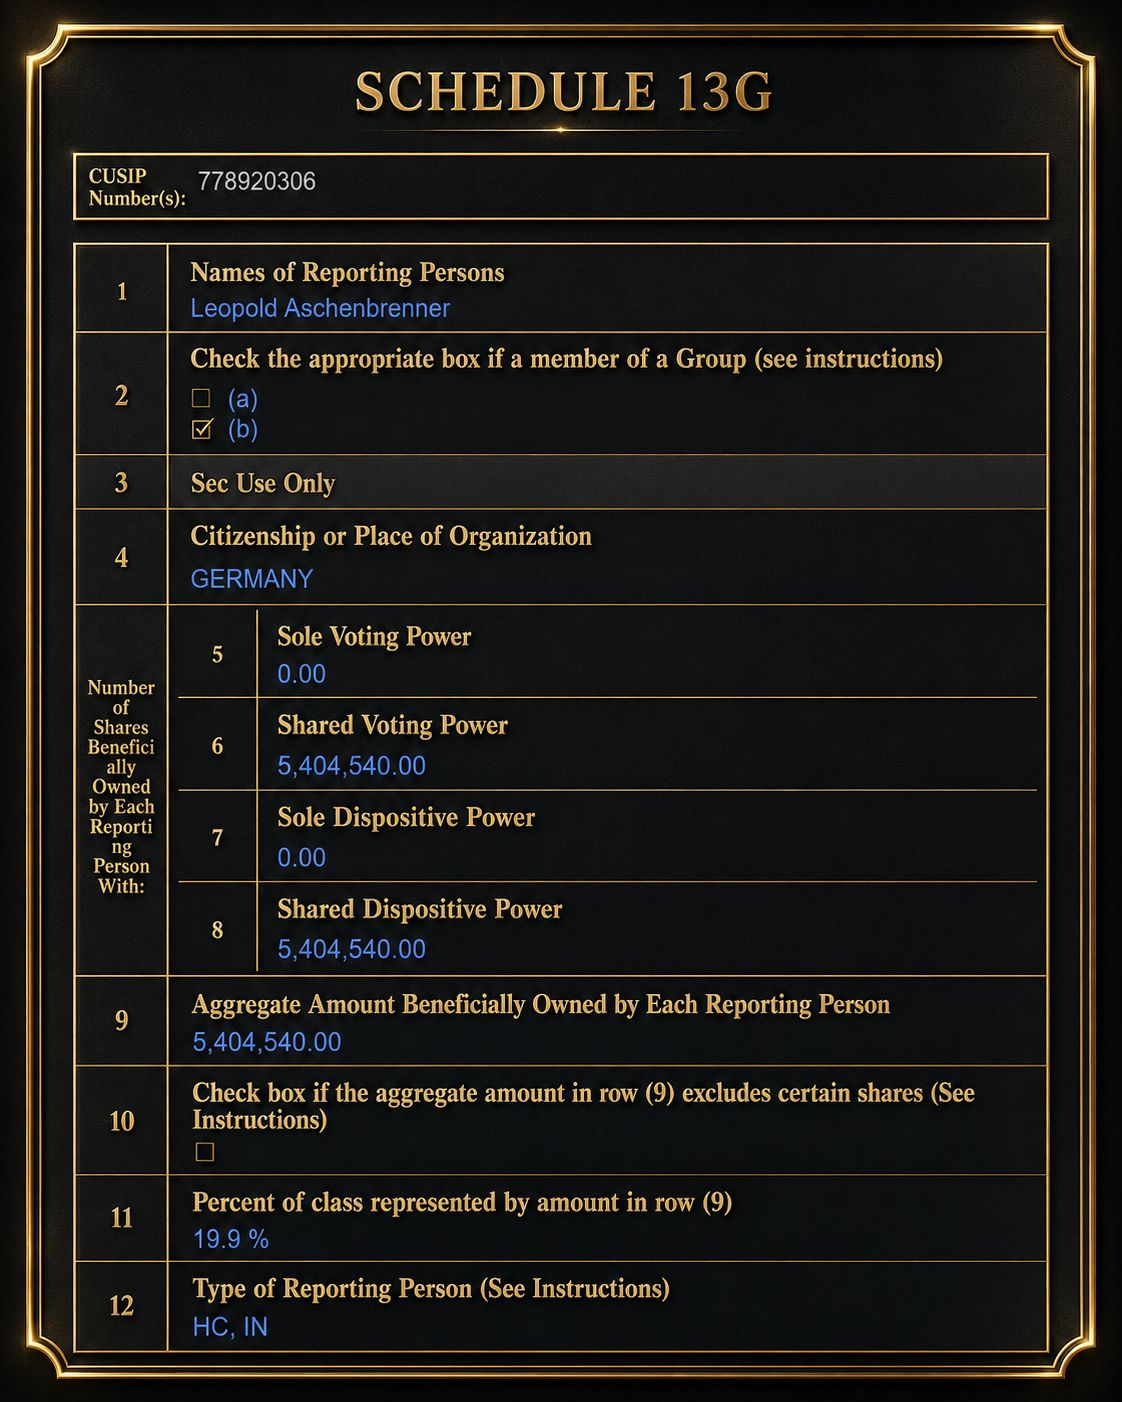
Vendo com mais detalhes, essa posição é composta por duas partes:
1.696.127 ações ordinárias Classe A
e os warrants pré-financiados que permitem adquirir 6.374.823 ações
Mas esses warrants estão sujeitos a uma limitação de beneficial ownership de 19,99%.
Portanto, isso não pode ser interpretado erroneamente como “hoje, no mercado secundário, comprar diretamente 19,9%”.
Mais precisamente:
A Participação em Situational Awareness participou do financiamento estratégico da SHAZ e, agora, por meio do formulário 13G, revelou oficialmente as posições com maior peso na carteira.
O que realmente importa nessa questão é:
Primeiro, o ciclo de financiamento da SHAZ foi confirmado ainda mais.
Antes, o maior problema do mercado era:
A AI Factory na Austrália precisa implantar tantas GPUs, com CapEx tão pesado—então, de onde vem o dinheiro?
Agora, o financiamento de US$ 1,6 bilhão já foi concluído, e está ancorado por Situational Awareness e por fundos como a Oaktree.
Para a SHAZ, isso é um endosso de credibilidade de capital extremamente importante.
Segundo, a entrada da Situational Awareness reforçará a percepção do mercado sobre a SHAZ
A etiqueta do fundo da Leopold é bem clara:
Ela não é um fundo tecnológico comum; é um planejamento sistemático em torno de AGI, capacidade de computação, eletricidade, data centers e infraestrutura de IA.
Ela está disposta a manter uma posição com grande peso na SHAZ; essencialmente, ela está apostando em:
Austrália / IA soberana na região APAC
AI Factory apoiada pela NVIDIA
Lacuna na oferta de capacidade de computação do Neocloud
Regionalização dos recursos de GPU
Data centers de IA saindo do monopólio dos gigantes rumo à replicação regional
Isso se alinha perfeitamente com a história da SHAZ.
Terceiro, esse percentual de 19,9% por si só é bastante pesado.
Para uma neocloud de pequena capitalização, uma posição de capital central próxima de 20% não é apenas investimento financeiro—é um sinal para o mercado.
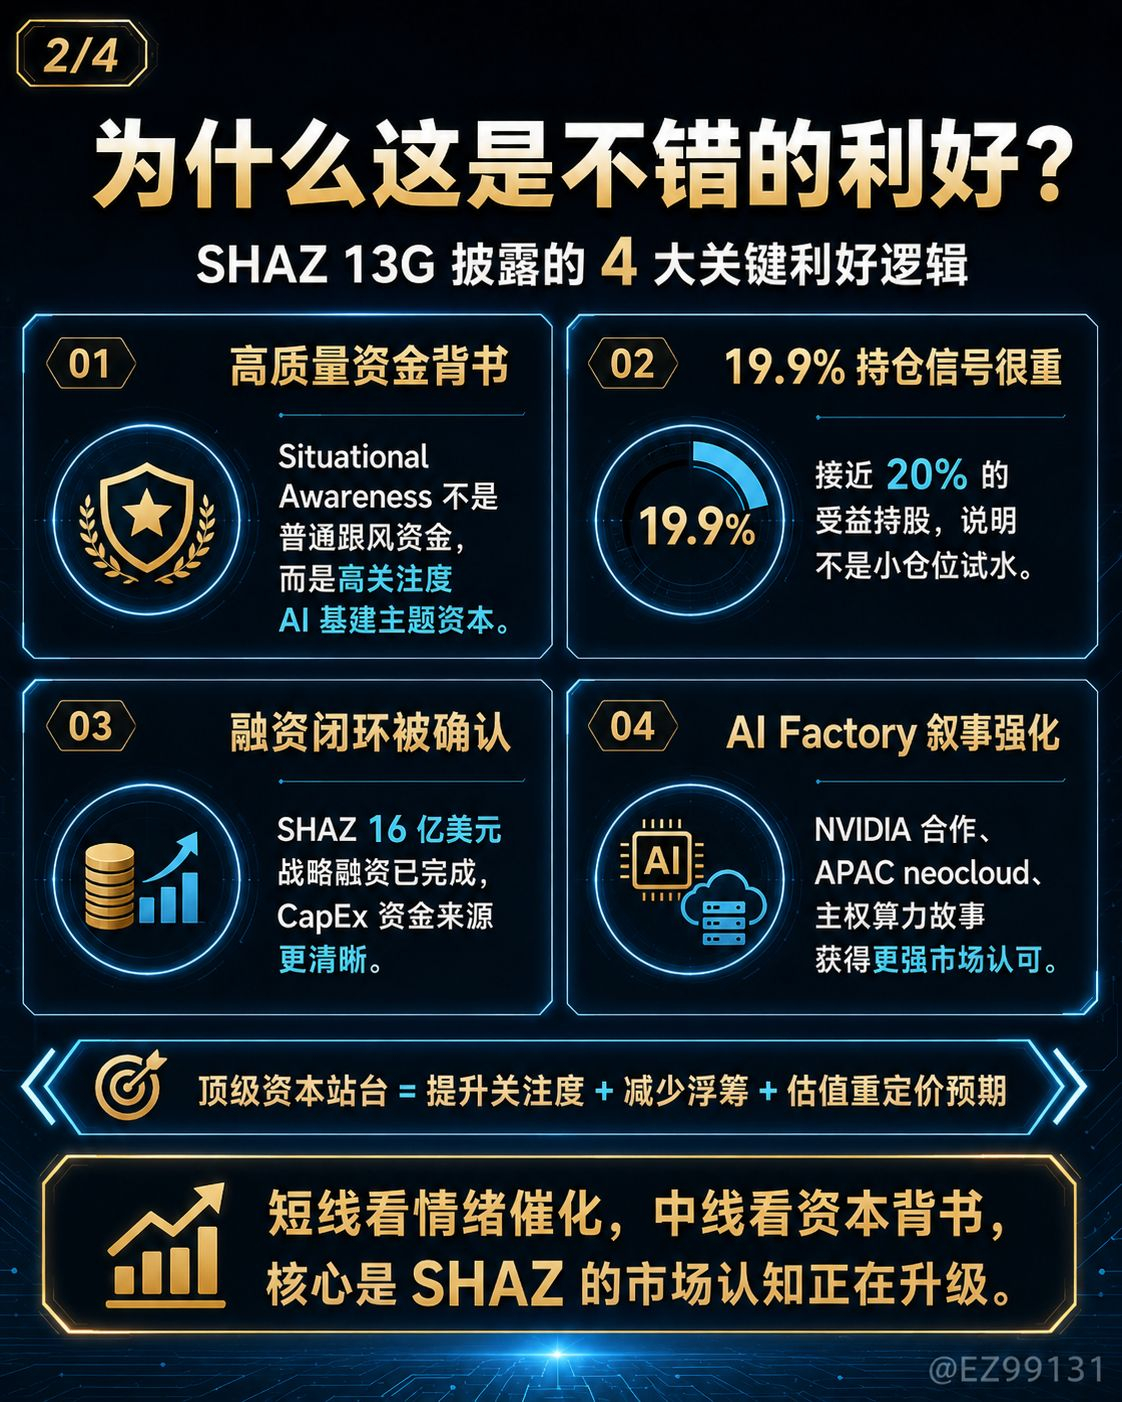
Ela trará três efeitos:
A parcela em circulação (free float) diminui
Aumento da atenção/visibilidade
A probabilidade de nova precificação da valuation aumenta
Quarto, esse fato fará o mercado reavaliar a posição da SHAZ.
No passado, ao ver a SHAZ, o pessoal olhava mais para uma small cap de nuvem de IA de alto risco.
Agora, a etiqueta dela está mudando:
Parceria de seis anos com a NVIDIA
No máximo, 40.000 GPUs GB300
Capacidade de AI Factory de 132 MW
102 MW contratados para clientes finais
55.000+ GPUs NVIDIA esperadas até meados de 2027
Financiamento estratégico de US$ 1,6 bilhão concluído
Situational Awareness / Oaktree como âncora
Juntando essas informações, a SHAZ não é uma simples ação temática de IA, e sim uma plataforma neocloud APAC em processo de validação pelo mercado de capitais.
Risco:
O 13G é uma divulgação de participação mais passiva; não é 13D.
Isso não significa que a Leopold vai controlar a empresa, nem que ele vai entrar no conselho para empurrar a estratégia.
Além disso, nesta rodada de financiamento há ações, warrants de pré-financiamento e títulos conversíveis; no futuro, a diluição de capital e a pressão de dívida ainda persistem.
O que a SHAZ precisa provar de verdade não é “quem comprou”.
mas é:
As GPUs vão ser implantadas no prazo?
Os contratos com clientes conseguem ser convertidos em receita?
A receita consegue cobrir a depreciação?
A margem bruta consegue ser executada/atingida?
O fluxo de caixa pode melhorar?
Se a SHAZ conseguir transformar, de forma real, os US$ 1,6 bilhão em capital, a parceria com a NVIDIA, os contratos com clientes e os deployments de GPUs em receita, então essa divulgação de 19,9% de participação pode se tornar um ponto-chave para a reprecificação da SHAZ pelo mercado.
Mas se, na sequência, for apenas financiamento e narrativa, com a realização de receitas lenta, o mercado voltará novamente à diluição, às pressões de CapEx e de fluxo de caixa.
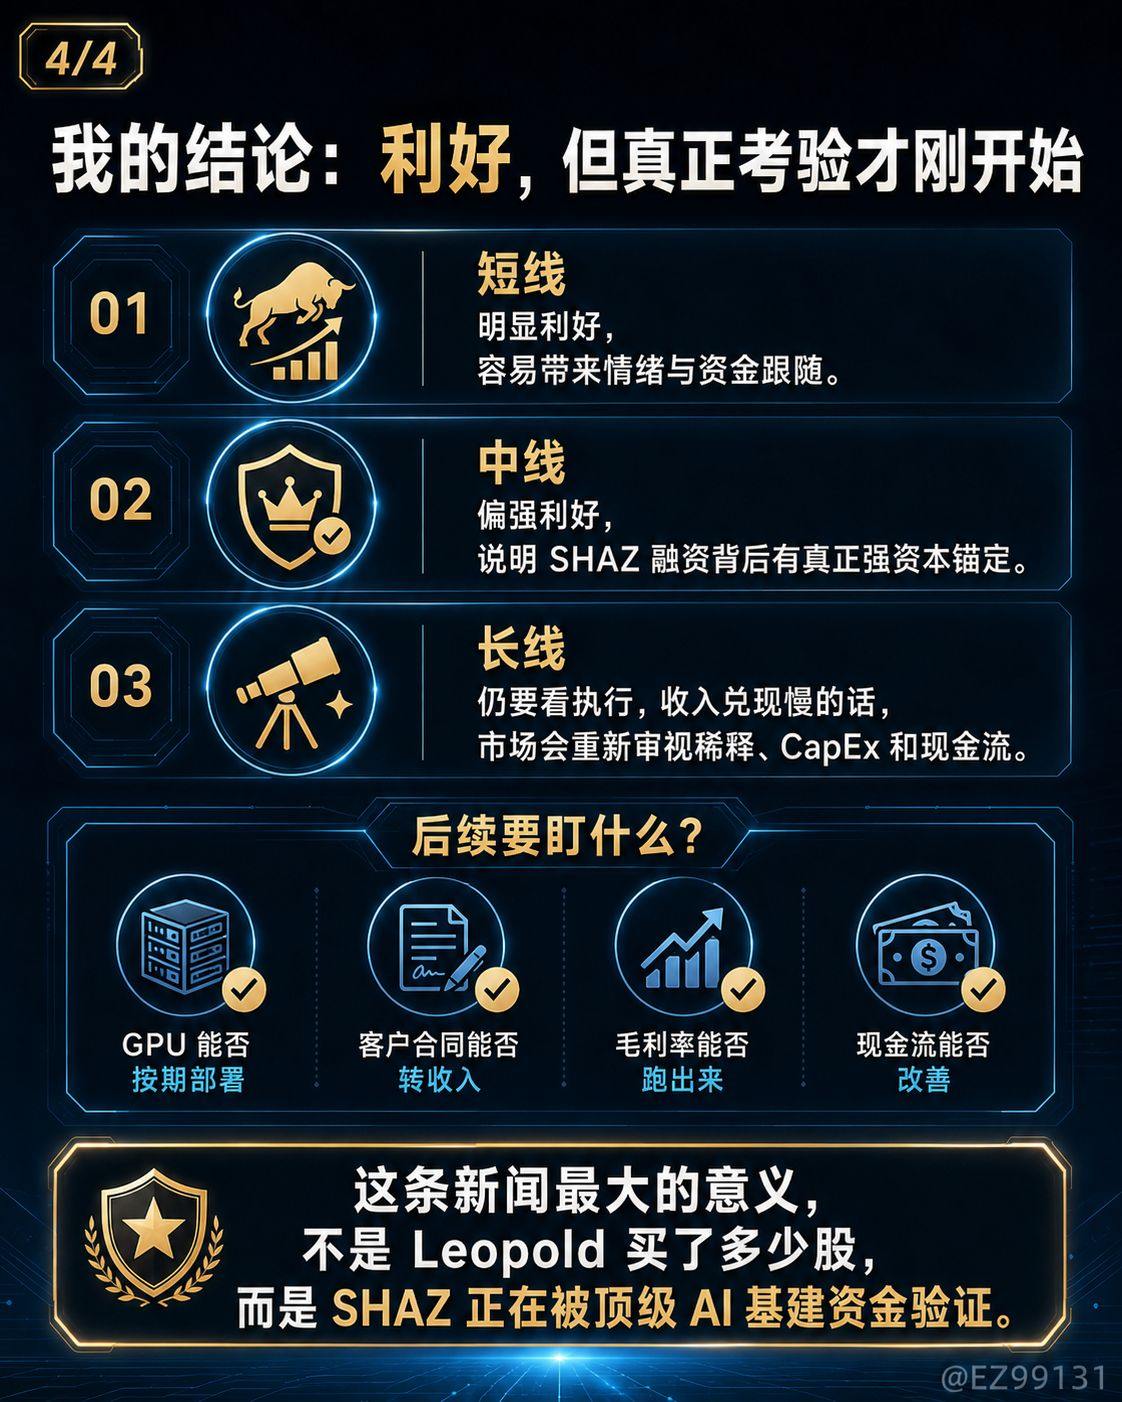
A SHAZ, que antes era um “small cap de nuvem de IA de alto risco”, começa a virar uma “plataforma de AI Factory APAC validada por capital de infraestrutura de IA de alto nível”.
Para mim, essa é uma notícia muito positiva.
Mas não é o ponto final; é o início do ciclo de execução!