
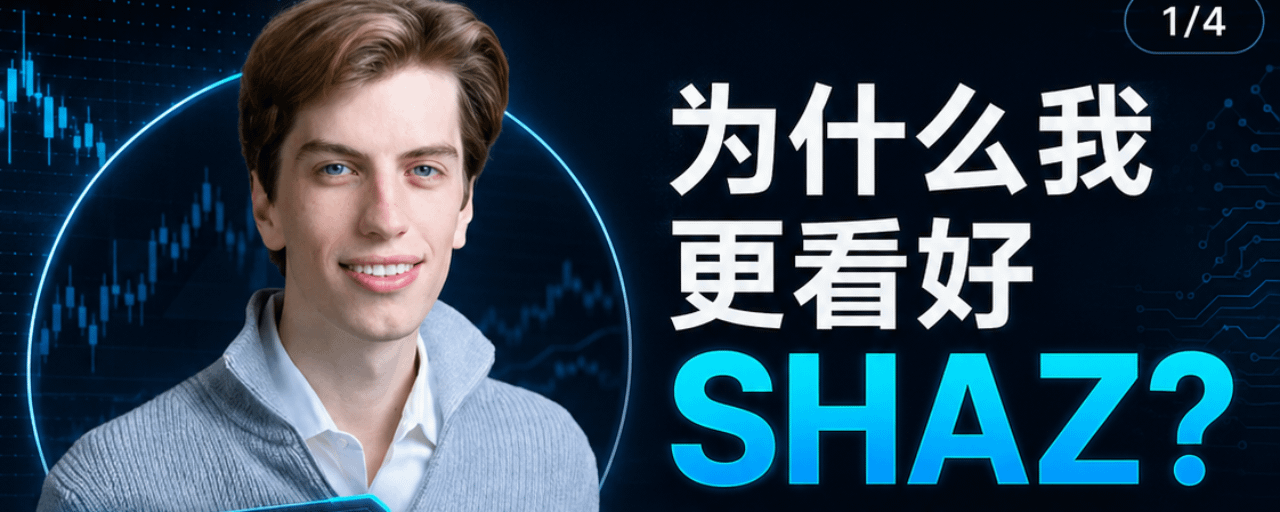

No setor de ações dos EUA, estou pesquisando a $SHAZ.
Eu descobri que a SHAZ é uma ação potencial com características de loteria que foi ignorada!
Além disso, o mais importante é o endosse da #NVIDIA e o acordo alcançado com a Austrália!
Então eu fiz uma entrada inicial! Segundo minhas pesquisas, o #Leopold comprou em torno de 54.
Não acho que esta empresa deva ser vista apenas como uma ação de conceito de IA em pequena escala, o que é realmente interessante é que ela pode estar se tornando a versão australiana da plataforma de IA neocloud.
Muitas pessoas que olham para a infraestrutura de IA têm a primeira reação de pensar em $IREN, $CRWV, $NBIS, $APLD.
Mas a história da SHAZ é um pouco diferente.
A base da #IREN ainda é a transição de mineradora para datacenter de IA, o mercado se debatendo se é uma mineradora de Bitcoin, uma ação de energia, ou uma plataforma de IA na nuvem.
A história da $SHAZ é mais limpa.
Agora, ela está falando sobre a nuvem de IA local da Austrália, IA soberana, infraestrutura de capacidade de GPU, e parceira da NVIDIA Cloud.
Essas tags se sobrepondo mudam completamente a elasticidade.
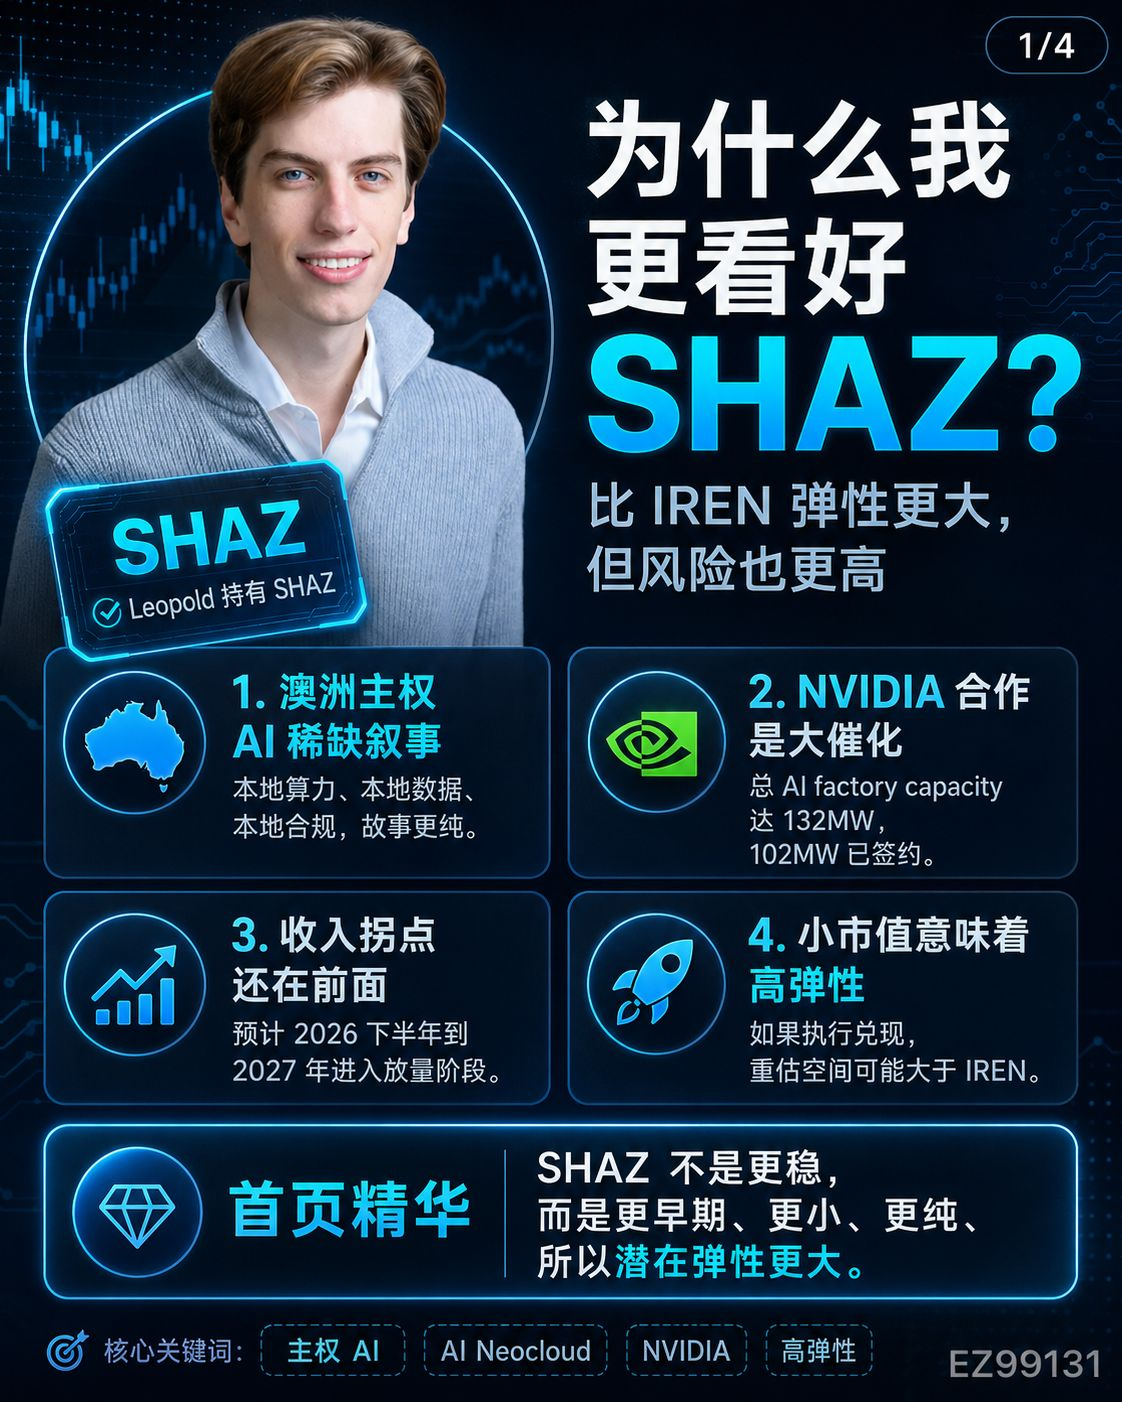
O primeiro motivo pelo qual vejo potencial na #SHAZ é que sua narrativa é muito escassa.
A IA não é uma preocupação apenas dos EUA. Austrália, região da Ásia-Pacífico, governos, empresas, universidades e instituições de pesquisa precisam de capacidade de IA disponível localmente.
Especialmente em cenários que envolvem segurança de dados, conformidade e IA soberana, nem todos os clientes estão dispostos a colocar dados e tarefas de treinamento na nuvem no exterior.
Essa é a posição da SHAZ.
Ela não está vendendo apenas um software ou um datacenter comum, mas sim empacotando GPUs, rede, armazenamento, capacidade de datacenter e operações em uma fábrica de IA.
Os clientes não precisam comprar GPUs, não precisam montar clusters, nem lidar com energia, refrigeração, rede e agendamento.
Os clientes só precisam comprar capacidade.
Esse é o lado mais atraente da neocloud.
O segundo motivo é a linha da NVIDIA.
A colaboração entre a SHAZ e a NVIDIA é uma estratégia de seis anos, planejando implantar até 40.000 GPUs Grace Blackwell GB300.
Após a parceria, a capacidade total da fábrica de IA da empresa aumentou para 132MW, dos quais 102MW já foram contratados para clientes finais, com o objetivo de implantar mais de 55.000 GPUs da NVIDIA até meio de 2027.
Para uma empresa de pequena capitalização, isso não é uma notícia comum.
Isso é como se o mercado de repente percebesse que a SHAZ não está apenas apresentando um PPT, ela realmente obteve recursos upstream e está realmente avançando com a capacidade.
Claro, a parceria com a NVIDIA não significa que a NVIDIA estará diretamente financiando, muito menos que garante que o preço das ações suba.
Mas neste setor de infraestrutura de IA, conseguir GPUs da NVIDIA, entrar no ecossistema da NVIDIA e conectar contratos de clientes com a oferta de GPUs, isso por si só é um recurso escasso.
O terceiro motivo é que o ponto de inflexão da receita pode não ter sido totalmente absorvido pelo mercado.
Atualmente, a receita histórica da SHAZ é muito pequena, então analisar com PE tradicional não faz sentido.
O verdadeiro modo de precificação dela é ver se a capacidade contratada no futuro pode ser convertida em receita.
Se os contratos começarem a confirmar receita no segundo semestre de 2026 e a receita continuar a crescer em 2027, o mercado pode reavaliá-la de 'ação de conceito de IA pequena' para 'plataforma de infraestrutura de IA da Austrália'.
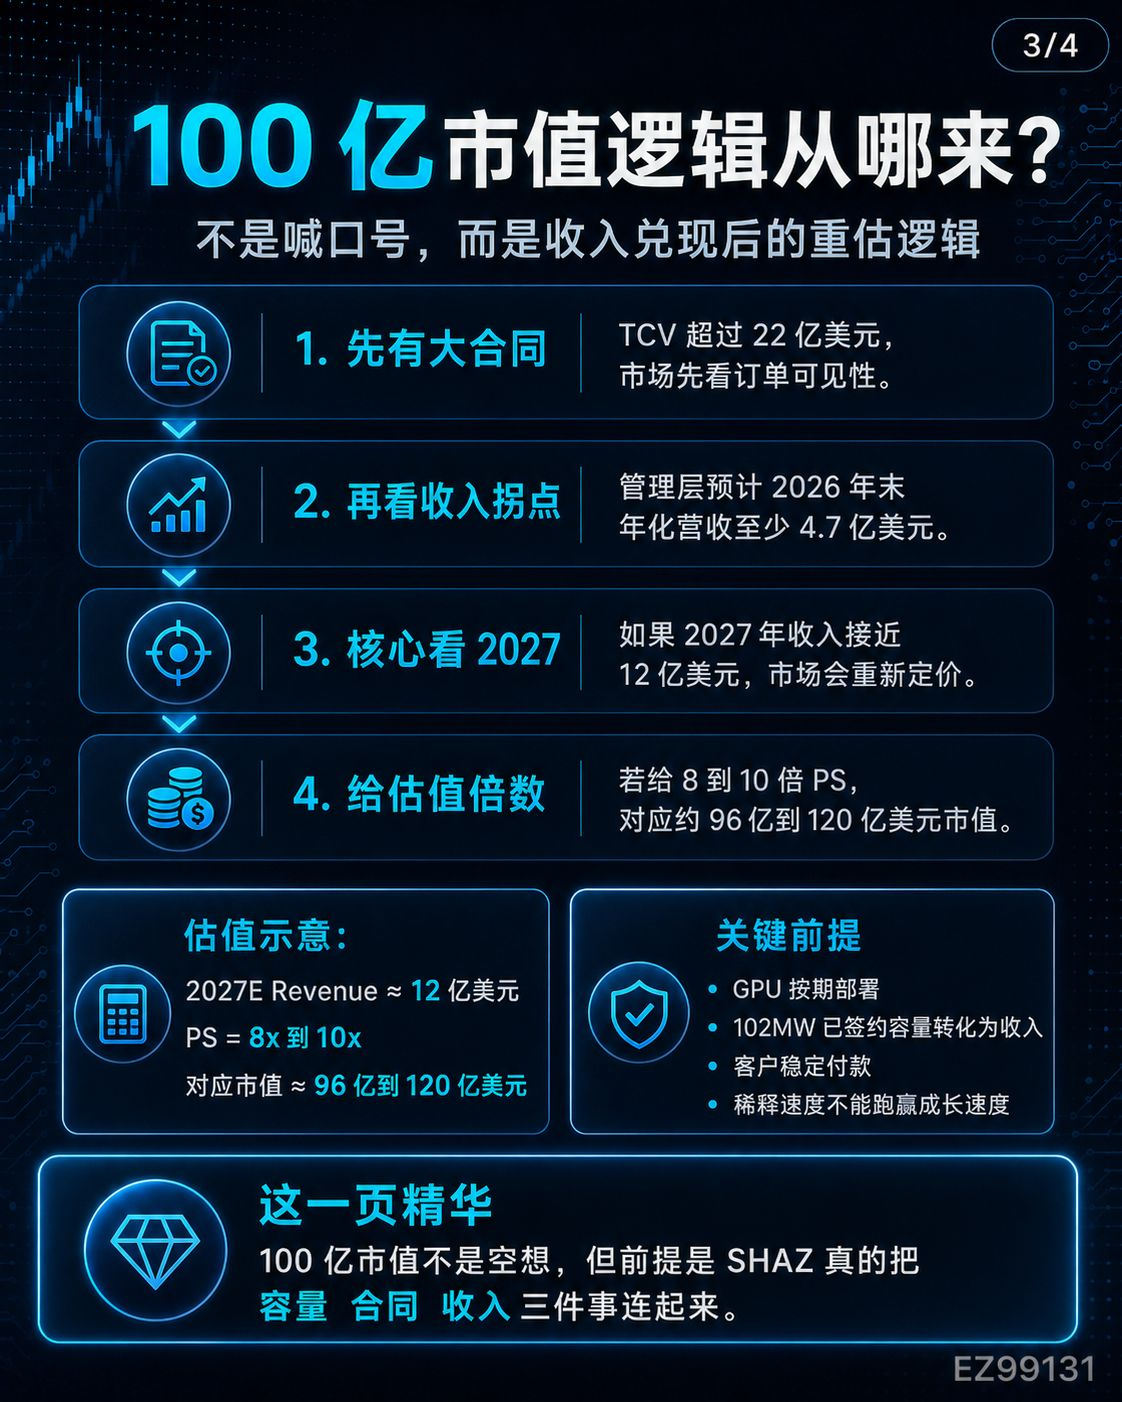
Essa é também a razão pela qual alguns estão falando em 10 bilhões de dólares de capitalização de mercado.
Não acho que esse objetivo será alcançado, mas acredito que essa lógica não é apenas um grito vazio.
Se a empresa conseguir mais de 1 bilhão de dólares em receita anual no futuro, o mercado pode atribuir um múltiplo de PS de 8 a 10, e uma capitalização de mercado de 10 bilhões de dólares não é impossível de discutir.
O ponto-chave não são os slogans, mas a velocidade da realização da receita.
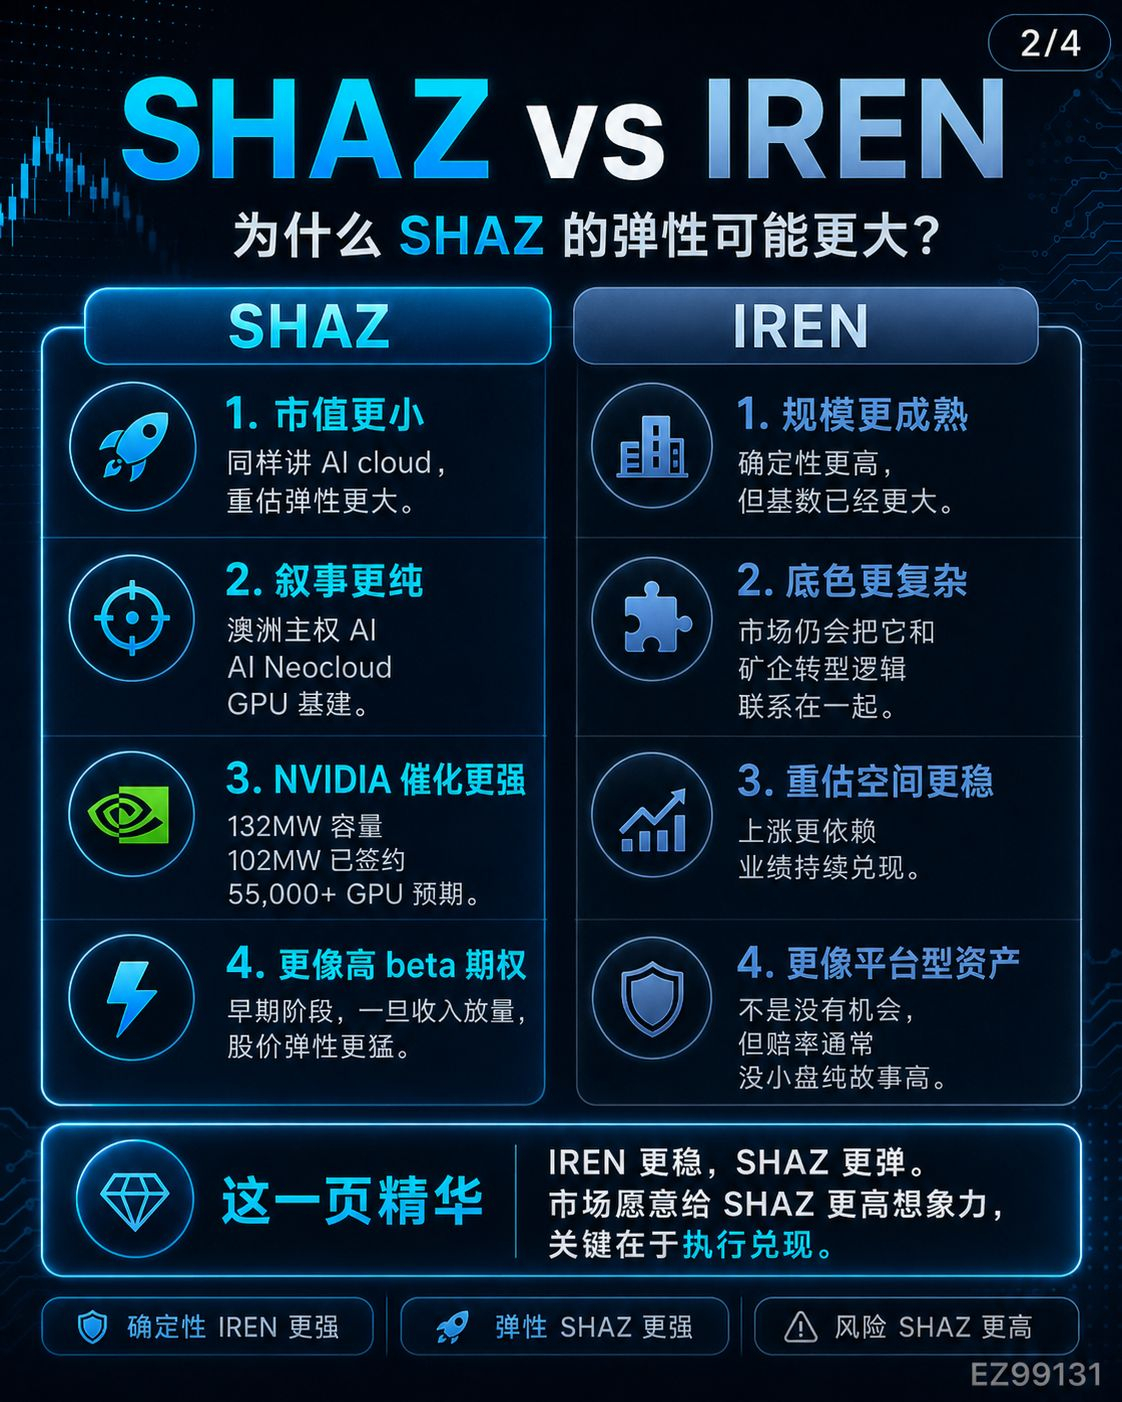
O quarto motivo é que a SHAZ tem mais elasticidade do que a IREN.
A IREN tem uma certeza maior, é maior em escala, mas sua capitalização de mercado já é muito maior.
A vantagem da SHAZ está em ser uma empresa inicial, pequena, com uma história pura, e a percepção do mercado ainda não está totalmente unificada.
Uma vez que uma pequena empresa passa de 'sobreviver' para 'crescer', a elasticidade da avaliação pode ser extremamente exagerada.
Essa é a parte mais fascinante das ações de crescimento em pequena escala.
Mas esse também é o ponto mais arriscado.
O maior problema da SHAZ não é que a história não é grande o suficiente, mas que a história é muito grande e a execução é difícil.
Comprar tantas GPUs custa dinheiro.
Implantar tantas fábricas de IA custa dinheiro.
Expandindo tão rápido, ainda precisa de dinheiro.
Então, o risco de diluição precisa ser discutido abertamente.
A empresa acaba de levantar 1,6 bilhões de dólares, parte disso em ações e warrants de pré-financiamento, e parte em notas conversíveis.
Isso é combustível para os fundamentos, mas dilui os acionistas antigos.
Se a receita for realizada rapidamente, o mercado chamará isso de financiamento de crescimento.
Se a realização da receita for lenta, o mercado dirá que isso é continuar a diluição.
Portanto, a SHAZ não é um ativo de baixo risco.
Não é a MRVL, nem a Nokia.
A MRVL é a cadeia central de interconexão de IA e ASIC, enquanto a Nokia é uma reavaliação de rede de IA subestimada.
A SHAZ se assemelha mais a um projeto de VC no mercado aberto.
Se tiver sucesso, pode ser reavaliada de uma pequena nuvem de IA para uma plataforma de infraestrutura de IA soberana em nível regional.
Se falhar, pode se tornar uma ação de pequena capitalização de alto capex, alta diluição e alta volatilidade.
Agora, ao observar a SHAZ, o foco está em quatro coisas.
Primeiro, a velocidade de implantação das GPUs na parceria com a NVIDIA.
Em segundo lugar, quando a capacidade contratada de 102MW começará a contribuir de forma estável com a receita?
Terceiro, as margens brutas e o fluxo de caixa podem provar que isso não é apenas queimar dinheiro para ganhar escala.
Quarto, se haverá mais diluições ou pressão de dívida no futuro.
A SHAZ tem mais potencial do que a IREN, não porque seja mais estável, mas porque é mais inicial, menor, mais escassa e com uma narrativa mais pura.
A IREN é uma plataforma de datacenter de IA com maior certeza.
A SHAZ é uma opção de nuvem de IA soberana australiana com maior elasticidade.
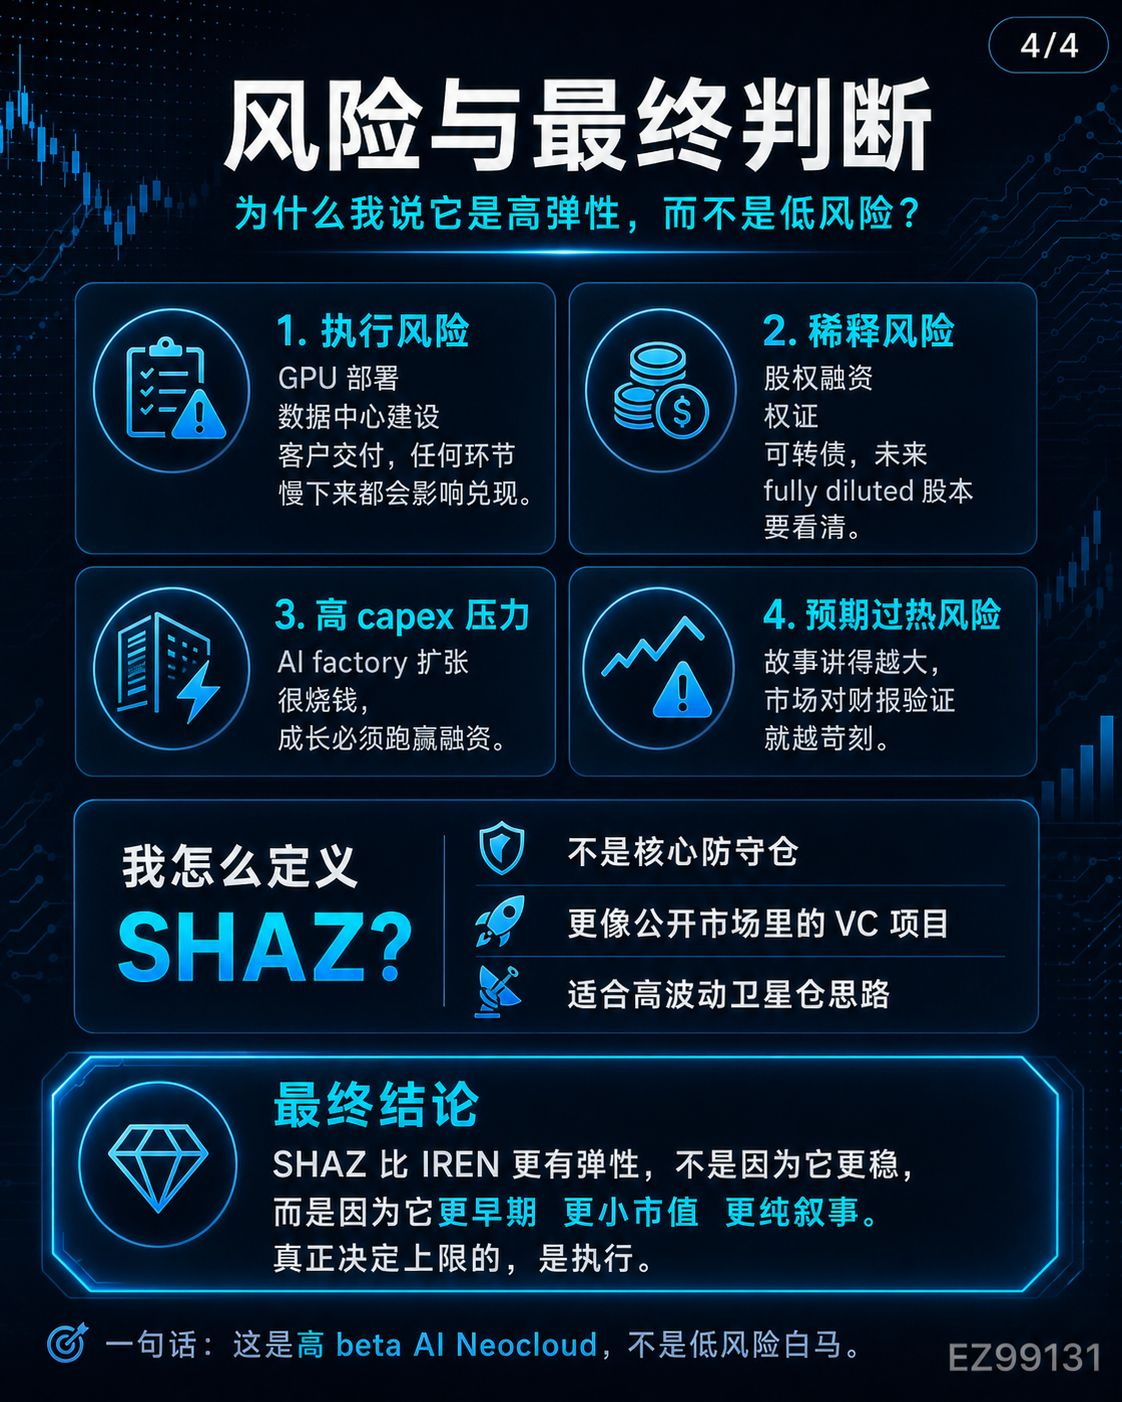
Essa ação não pode ser uma fé em alta, e definitivamente não pode ser perseguida sem pensar.
Mas se realmente conseguir validar a parceria com a #NVIDIA, a capacidade da fábrica de IA, os contratos de clientes e o ponto de inflexão da receita, então a avaliação que o mercado atribui agora pode ser apenas a primeira fase.
Vou colocá-la em um portfólio de alta volatilidade para observar.
Não é uma chamada de compra, apenas registrando uma oportunidade de infraestrutura de IA em pequena escala que considero digna de exploração.
#DYOR