O grande destaque do mercado de ações dos EUA: $MRVL desembolsa US$ 115 bilhões para comprar $LITE !
Hoje, a Marvell finalmente anunciou oficialmente a aquisição da Lumentum.
O tamanho do negócio realmente superou as expectativas de muita gente.
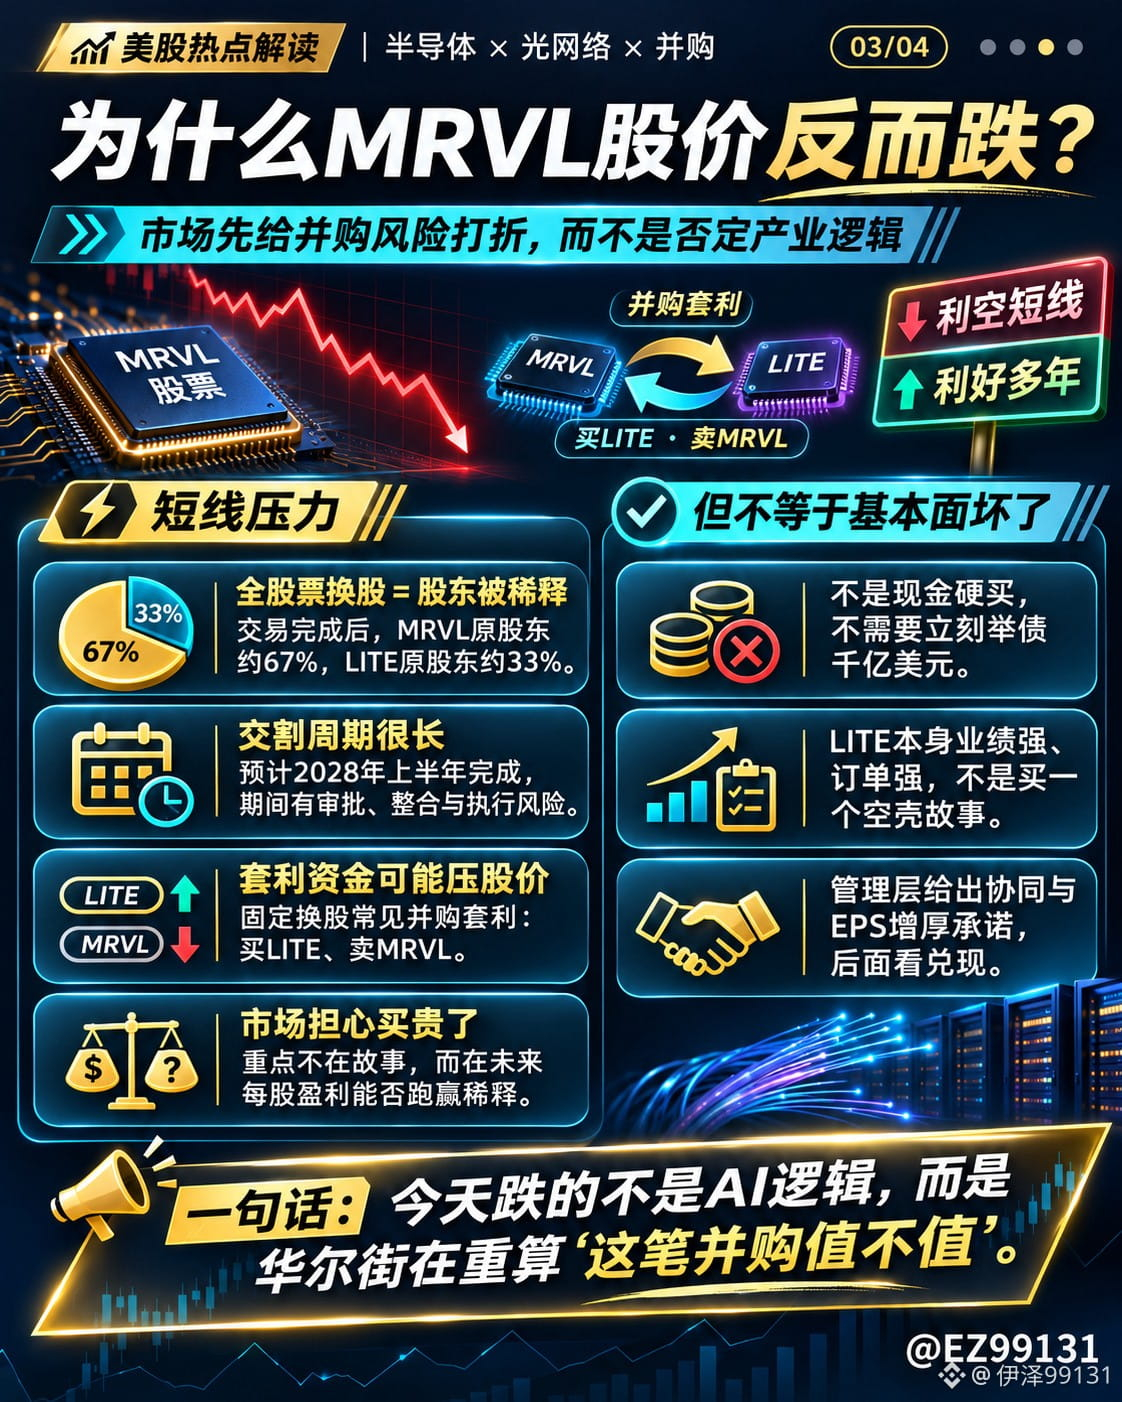
$MRVL desembolsa US$ 115 bilhões para comprar $LITE , mas as ações caem forte por vários pregões consecutivos. Acho que esse negócio não é tão simples assim.
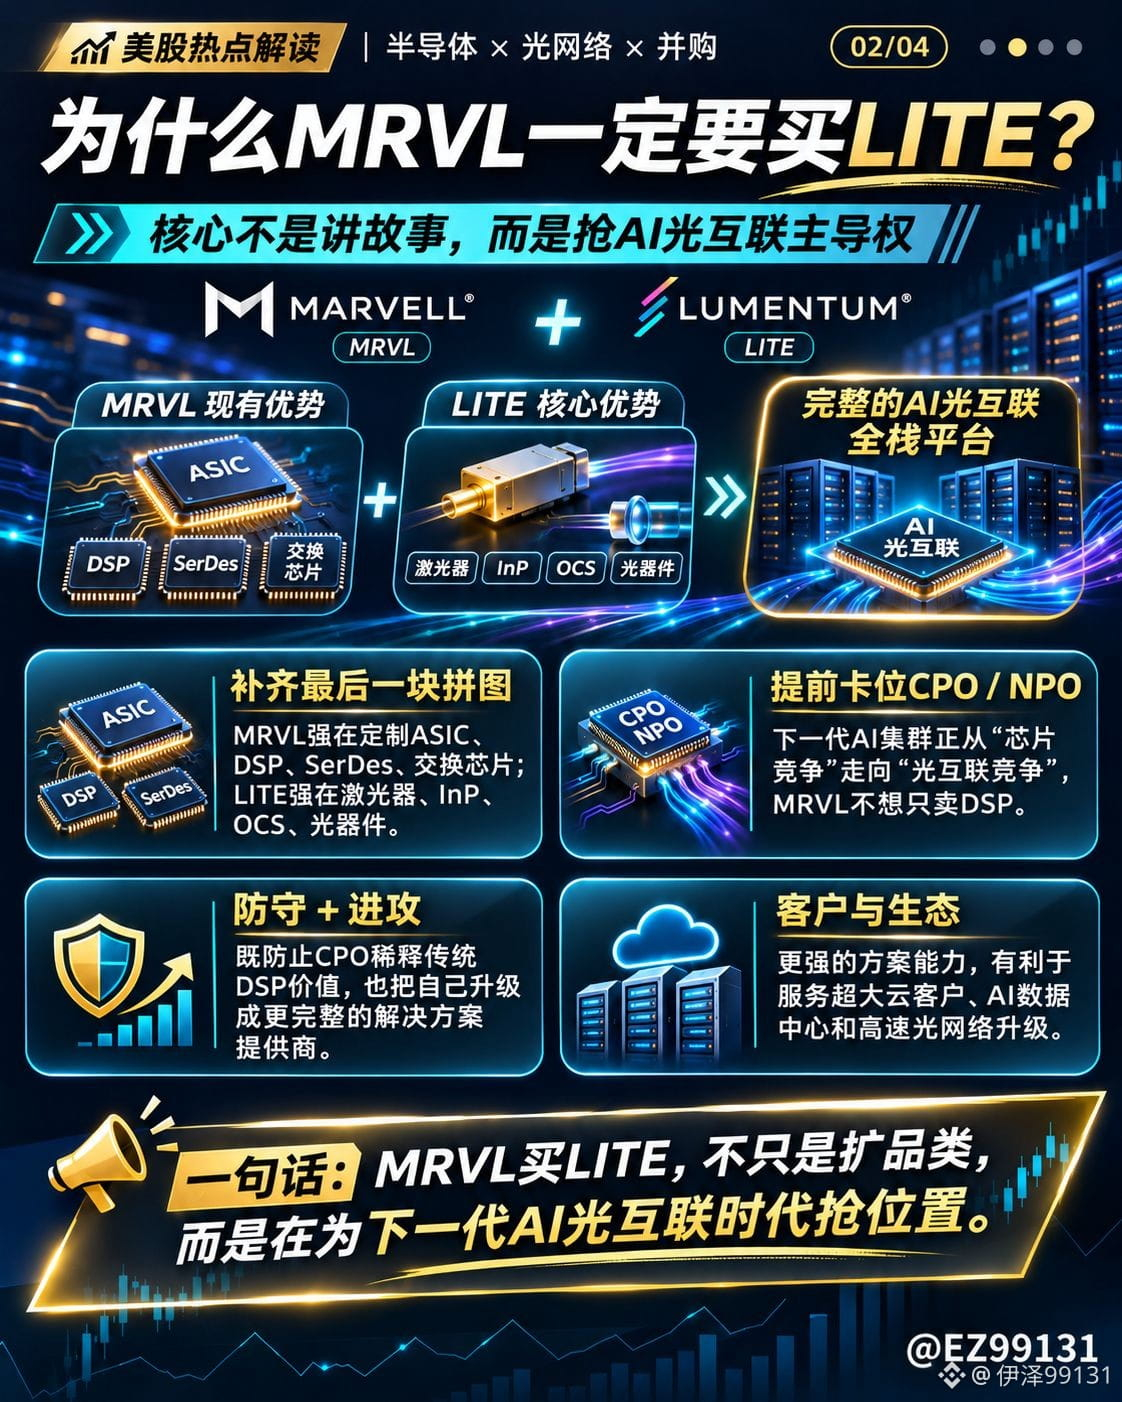
O que a Marvell realmente quer comprar não é apenas a receita da Lumentum, mas também seus lasers de fosfeto de índio (InP), componentes ópticos e capacidade de produção.
A MRVL se destaca em ASICs, DSPs, SerDes e chips para redes de alta velocidade. Mas, à medida que os clusters de IA ficam cada vez maiores, o foco da concorrência está se expandindo do poder computacional para as interconexões ópticas.
Em especial, o desenvolvimento da tecnologia CPO pode reduzir o valor de alguns DSPs tradicionais. Ao comprar a LITE agora, a MRVL não só está preenchendo lacunas em sua tecnologia, como também se posicionando desde já para a próxima geração de data centers de IA.
Mas a questão é: essa aquisição realmente vale a pena?
O valor implícito da empresa na transação é de cerca de US$ 115 bilhões. O negócio será realizado integralmente por meio de troca de ações: cada ação da LITE será trocada por 4,5 ações da MRVL. A conclusão está prevista para o primeiro semestre de 2028.
Não se trata de captar centenas de bilhões de dólares no mercado para financiar a aquisição, mas haverá diluição acionária. Após a conclusão do negócio, os atuais acionistas da MRVL deverão deter apenas 67% da empresa combinada.
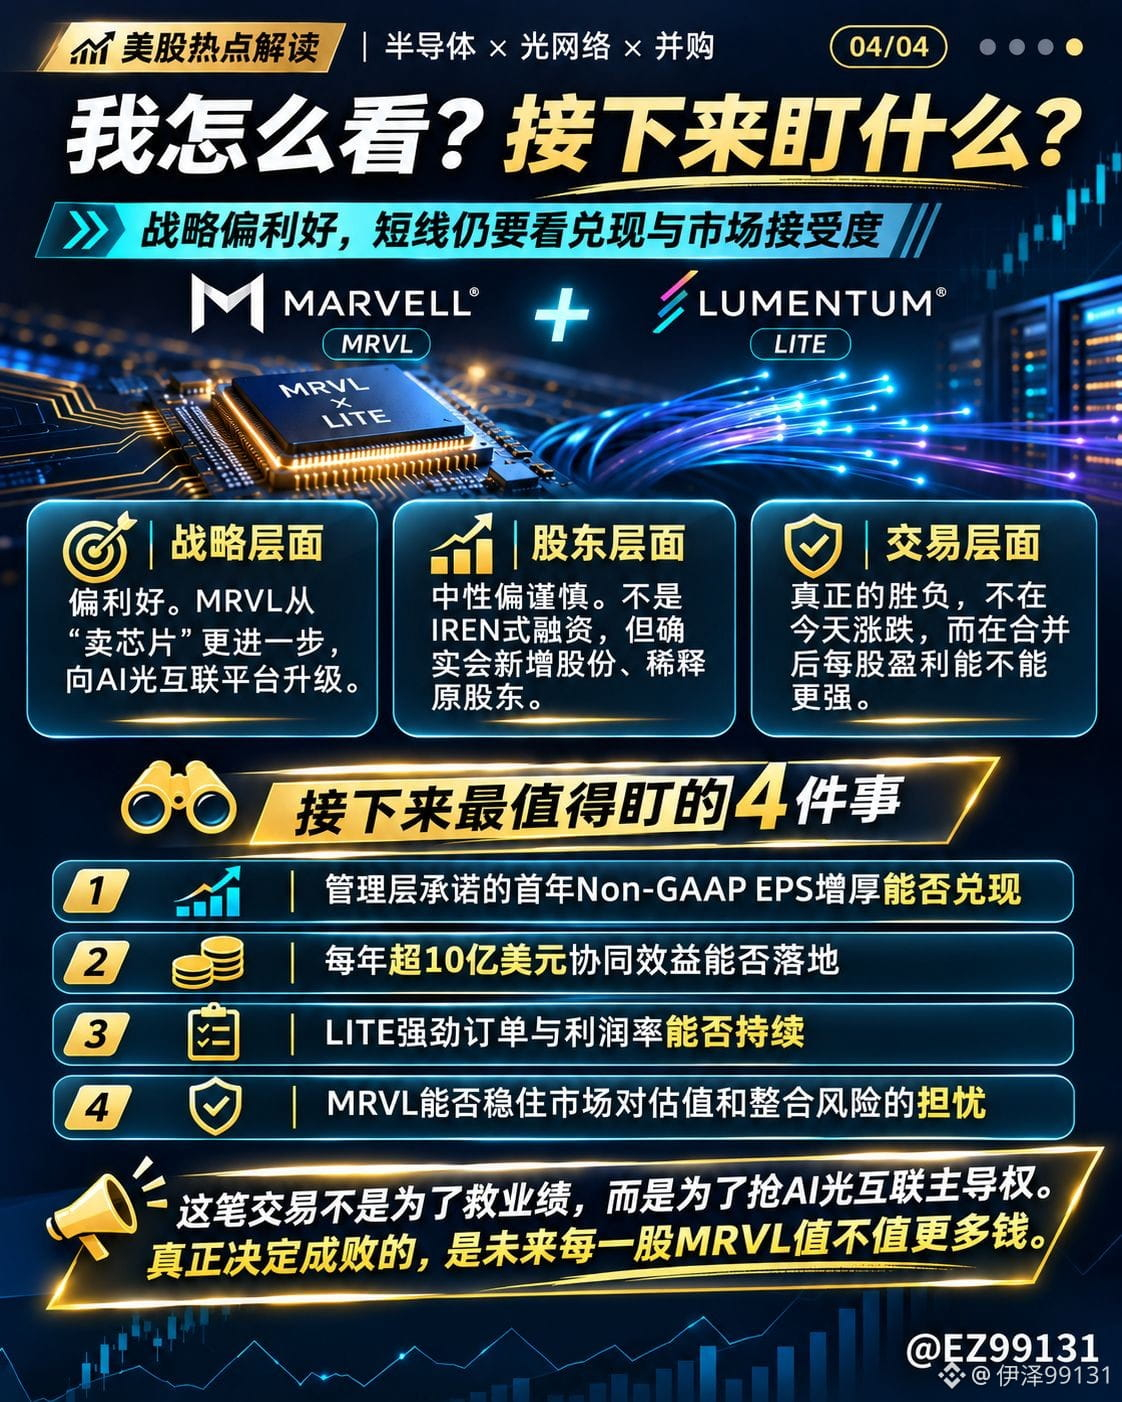
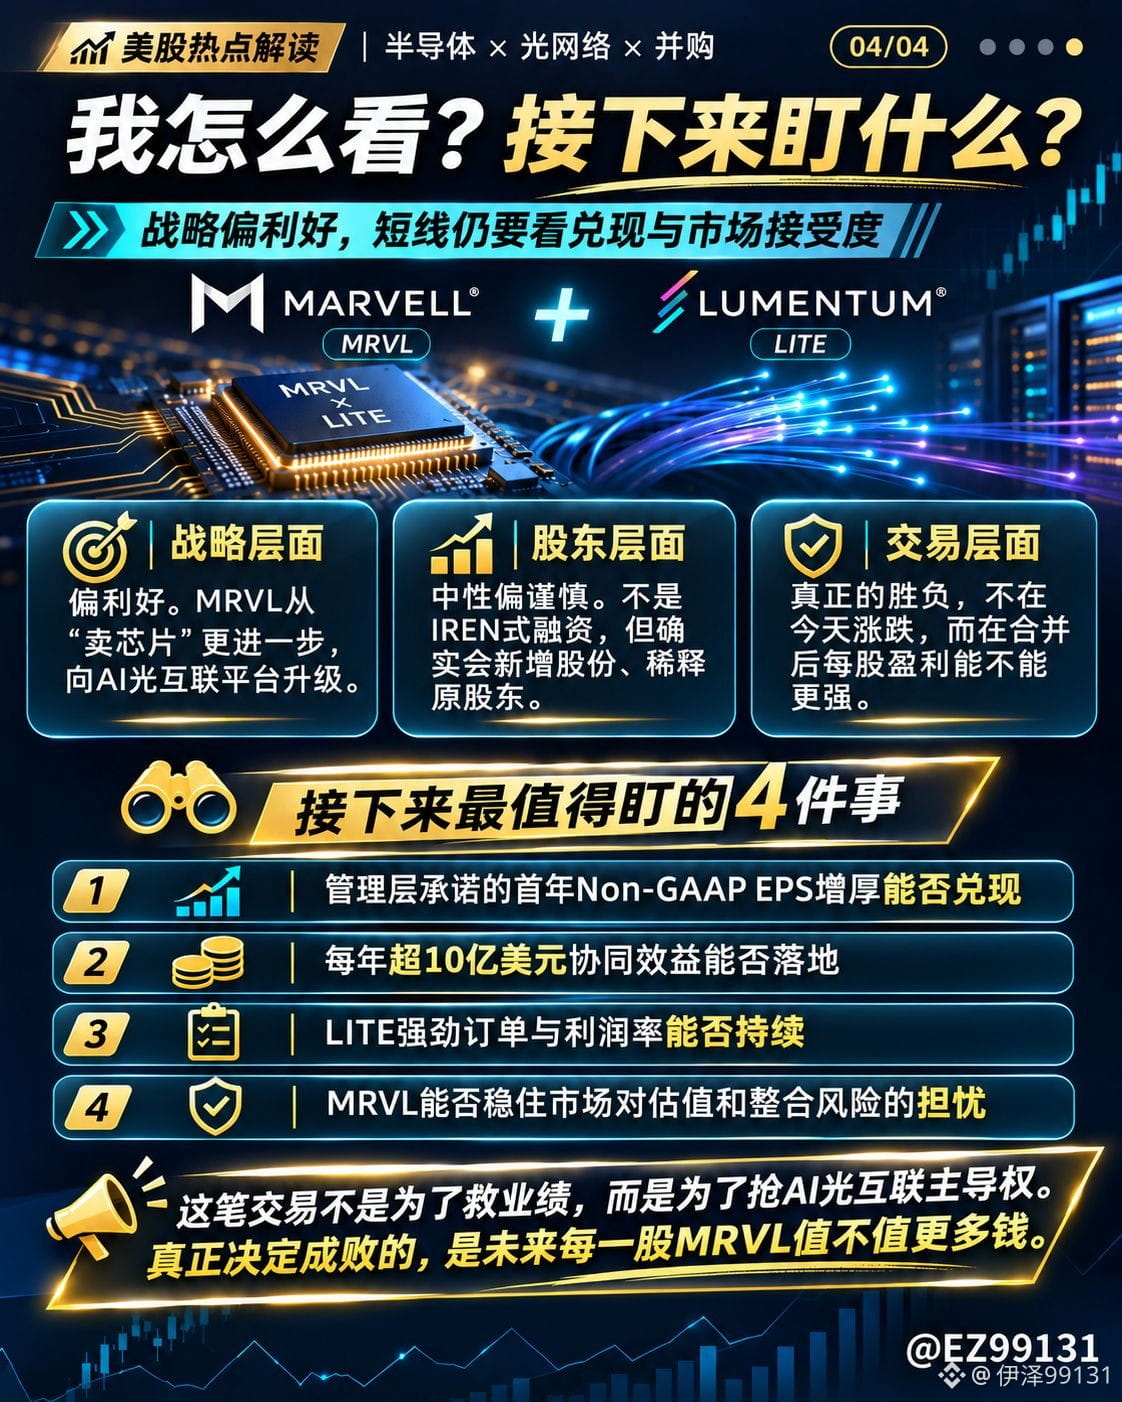
A administração promete mais de US$ 1 bilhão em sinergias anuais e prevê que o negócio aumentará o lucro ajustado por ação já no primeiro ano após a conclusão.
Se essas projeções se concretizarem, há, de fato, bastante potencial no longo prazo.
Na minha opinião, a direção estratégica da MRVL faz sentido, mas o fato de um ativo ser bom não significa que valha a pena comprá-lo a qualquer preço.
O que preocupa Wall Street não é a falta de futuro das interconexões ópticas para IA, mas se a Marvell pagará caro demais para conquistar esse mercado.
Se esse negócio acabará sendo positivo ou negativo depende menos da alta ou da queda das ações hoje e mais de o lucro por ação conseguir superar, de fato, o custo da diluição no futuro.
As oportunidades nas interconexões ópticas para IA são enormes, mas, para saber se os acionistas vão ganhar dinheiro, também é preciso observar o retorno sobre o capital.
Hoje, a Marvell finalmente anunciou oficialmente a aquisição da Lumentum.
O tamanho do negócio realmente superou as expectativas de muita gente.
$MRVL desembolsa US$ 115 bilhões para comprar $LITE , mas as ações caem forte por vários pregões consecutivos. Acho que esse negócio não é tão simples assim.
O que a Marvell realmente quer comprar não é apenas a receita da Lumentum, mas também seus lasers de fosfeto de índio (InP), componentes ópticos e capacidade de produção.
A MRVL se destaca em ASICs, DSPs, SerDes e chips para redes de alta velocidade. Mas, à medida que os clusters de IA ficam cada vez maiores, o foco da concorrência está se expandindo do poder computacional para as interconexões ópticas.
Em especial, o desenvolvimento da tecnologia CPO pode reduzir o valor de alguns DSPs tradicionais. Ao comprar a LITE agora, a MRVL não só está preenchendo lacunas em sua tecnologia, como também se posicionando desde já para a próxima geração de data centers de IA.
Mas a questão é: essa aquisição realmente vale a pena?
O valor implícito da empresa na transação é de cerca de US$ 115 bilhões. O negócio será realizado integralmente por meio de troca de ações: cada ação da LITE será trocada por 4,5 ações da MRVL. A conclusão está prevista para o primeiro semestre de 2028.
Não se trata de captar centenas de bilhões de dólares no mercado para financiar a aquisição, mas haverá diluição acionária. Após a conclusão do negócio, os atuais acionistas da MRVL deverão deter apenas 67% da empresa combinada.
A administração promete mais de US$ 1 bilhão em sinergias anuais e prevê que o negócio aumentará o lucro ajustado por ação já no primeiro ano após a conclusão.
Se essas projeções se concretizarem, há, de fato, bastante potencial no longo prazo.
Na minha opinião, a direção estratégica da MRVL faz sentido, mas o fato de um ativo ser bom não significa que valha a pena comprá-lo a qualquer preço.
O que preocupa Wall Street não é a falta de futuro das interconexões ópticas para IA, mas se a Marvell pagará caro demais para conquistar esse mercado.
Se esse negócio acabará sendo positivo ou negativo depende menos da alta ou da queda das ações hoje e mais de o lucro por ação conseguir superar, de fato, o custo da diluição no futuro.
As oportunidades nas interconexões ópticas para IA são enormes, mas, para saber se os acionistas vão ganhar dinheiro, também é preciso observar o retorno sobre o capital.