

As ações da Nokia estão realmente oscilando pesado!
Na quarta-feira passada, o mercado foi agitado novamente pelos contratos de opções!
Essas não foram as duas grandes notícias que a Nokia lançou no fim de semana.
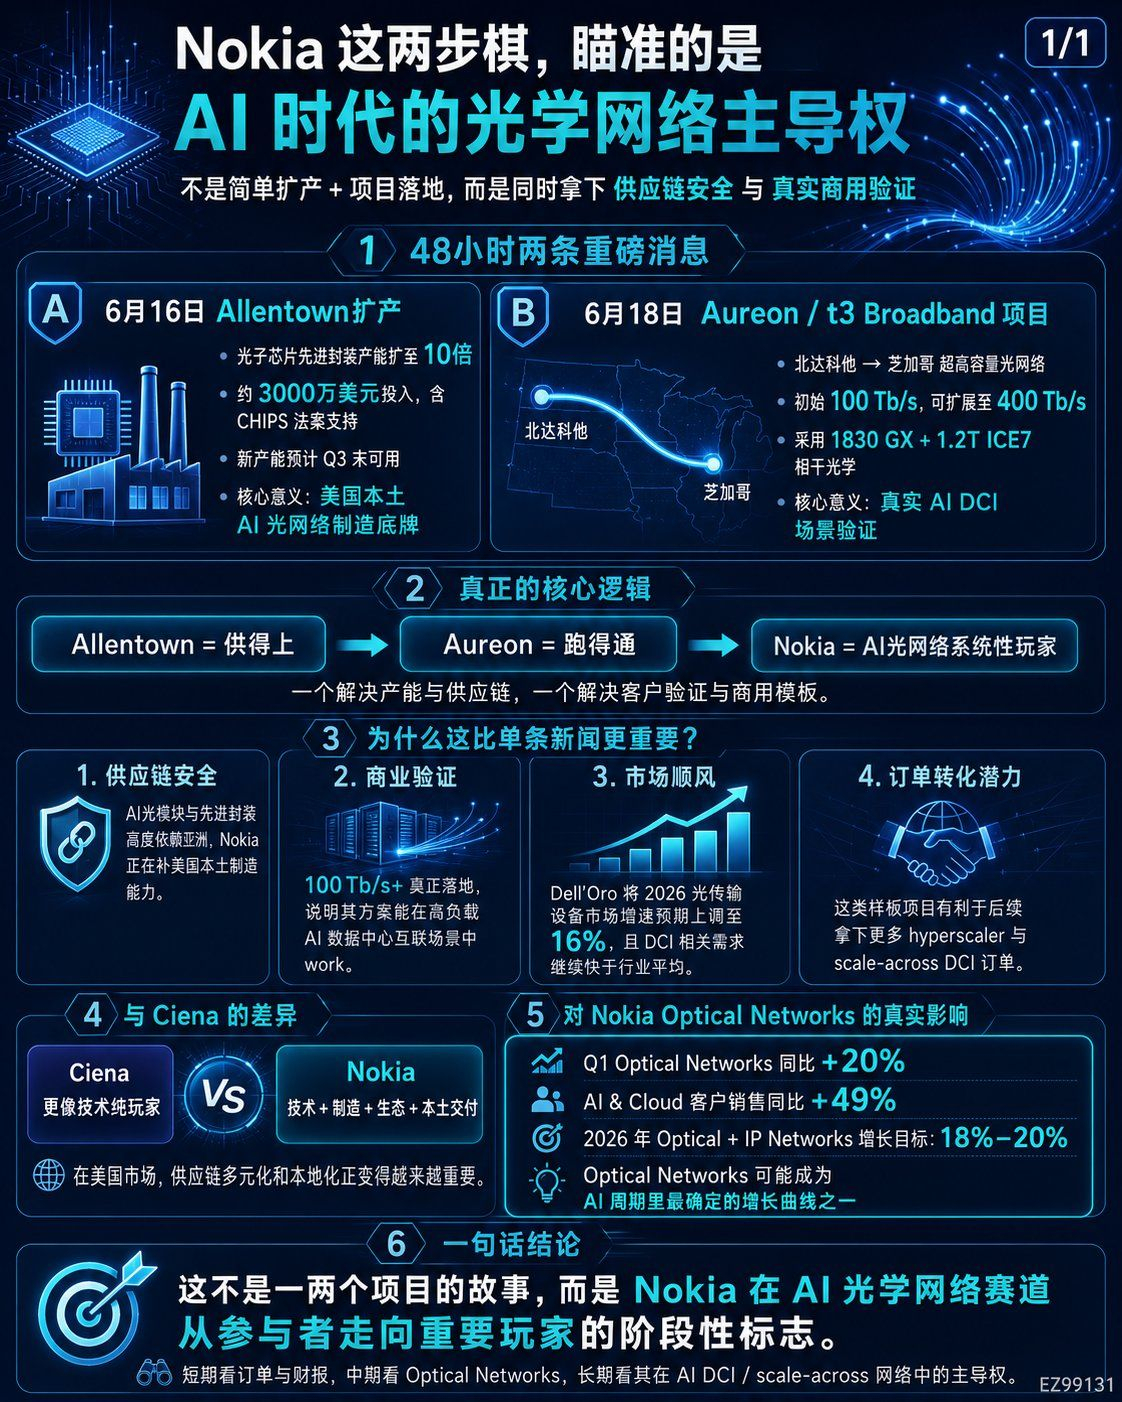
Primeiro, a capacidade de embalagem avançada de chips fotônicos em Allentown será expandida para 10 vezes a original.
O segundo ponto é a parceria com a t3 Broadband e Aureon para implementar uma rede de transmissão óptica pronta para IA entre Dakota do Norte e Chicago, com capacidade inicial de 100 Tb/s, que pode ser expandida para 400 Tb/s no futuro.
Olhar isoladamente, essas duas notícias não são particularmente complexas.
Um é a expansão.
Um é a implementação do projeto.
Mas olhar tudo junto dá uma perspectiva diferente.
Acho que os dois movimentos da Nokia realmente visam não apenas obter alguns pedidos de curto prazo, mas sim o domínio na rede óptica na era da IA.
Atualmente, o maior problema dos centros de dados de IA não é apenas a falta de GPUs, nem é apenas um fator de eletricidade.
A questão maior é como mover os dados.
Os clusters de GPU estão se tornando maiores, os modelos estão se tornando maiores, e tanto o treinamento quanto a inferência precisam de um fluxo massivo de dados entre servidores, racks, parques e centros de dados.
Portanto, a rede óptica está passando de uma "infraestrutura de comunicação" para o "sistema circulatório" das fábricas de IA.
Essa é a razão pela qual acho que a ação da Nokia é muito importante desta vez.
Allentown resolve a questão da oferta.
Aureon resolve a questão da validação.
Uma pergunta é se, quando o mercado americano realmente precisar de uma grande quantidade de dispositivos de rede óptica para IA, você conseguirá fornecer.
Outra pergunta é se sua tecnologia pode funcionar em cenários reais de interconexão de centros de dados de IA.
Essas duas coisas acontecendo ao mesmo tempo têm um significado muito maior do que uma única notícia.
Primeiro, vamos falar sobre Allentown.
A Nokia está expandindo sua capacidade de teste e embalagem avançada de ATP nos EUA.
O foco não está em quanto eles gastaram, mas em que são um dos poucos lugares nos EUA capazes de embalar chips fotônicos em módulos ópticos, expandindo a capacidade diretamente em 10 vezes.
Isso não é apenas a história de um projeto.
A demanda por módulos ópticos, tecnologia de coerência e transmissão de baixa potência nos centros de dados de IA está disparando, mas a cadeia de suprimentos global para embalagem e dispositivos ópticos ainda depende muito da Ásia.
Se os hyperscalers americanos continuarem a construir em larga escala centros de dados de IA, não será possível ignorar completamente questões como segurança da cadeia de suprimentos, fabricação local, tarifas e riscos geopolíticos.
A Nokia está se expandindo em Allentown, essencialmente fornecendo uma base local para a rede óptica de IA nos EUA.
Isso não é uma simples expansão.
Isso está dizendo aos clientes:
Não só consigo fornecer a tecnologia, como também posso entregar componentes ópticos críticos localmente nos EUA.
Isso pode se tornar cada vez mais importante no futuro para atrair hyperscalers, operadoras, governos e clientes com altas demandas de segurança.
Vamos olhar para a linha Aureon.
Dakota do Norte a Chicago, capacidade inicial de 100 Tb/s, que pode ser expandida para 400 Tb/s no futuro.
Utiliza a plataforma Nokia 1830 GX, o sistema de linha óptica Super C/L-band e a óptica coerente 1.2T ICE7.
O valor deste projeto não é apenas a grande capacidade.
O que realmente importa é que isso coloca a mais recente solução de transmissão óptica da Nokia em um cenário real de interconexão de centros de dados de IA.
O DCI na era da IA não é mais apenas sobre instalar algumas fibras ópticas nas áreas metropolitanas.
No futuro, cada vez mais demandas se tornarão:
Maior distância.
Maior capacidade por fibra.
Menor consumo de energia.
Melhorando a conexão dos centros de dados regionais aos núcleos da nuvem.
Rotas como Dakota do Norte a Chicago são um reflexo dessa tendência.
Muitas pessoas que observam a infraestrutura de IA estão focadas apenas em GPUs, HBM, ASIC e módulos ópticos.
Mas se as fábricas de IA começarem a se expandir de forma distribuída, a interconexão entre centros de dados em diferentes regiões se tornará uma necessidade.
Esse é o verdadeiro ponto imaginativo da Nokia Optical Networks.
O mais interessante é que os dados da indústria também estão alinhados com essa lógica.
A Dell’Oro antes disse que o mercado global de dispositivos de transmissão óptica cresceria 10% em 2025, alcançando cerca de 16 bilhões de dólares, e que a receita de compras diretas de DCI cresceria cerca de 40%.
A versão mais recente das previsões é ainda mais otimista.
Eles elevaram a previsão de crescimento do mercado de dispositivos de transmissão óptica de 2026 de 10% para 16%, prevendo que a receita do mercado ultrapassará 18 bilhões de dólares.
A razão é direta:
Os centros de dados de IA estão impulsionando a demanda por DCI, e muitos fornecedores já começaram a enfrentar acúmulos de pedidos e prazos de entrega prolongados.
Essa afirmação é realmente importante.
Isso mostra que a rede óptica não é um componente marginal, mas uma cadeia de suprimentos que está se tornando crítica na infraestrutura de IA.
A demanda não é inexistente.
Agora a pergunta é quem pode entregar.
Isso nos leva de volta aos dois movimentos da Nokia.
Allentown é sobre capacidade.
Aureon é um modelo.
O primeiro ponto faz os clientes acreditarem que podem fornecer.
O outro faz os clientes acreditarem que é viável.
A combinação dos dois faz com que a Nokia não seja apenas "também temos produtos de rede óptica", mas que está construindo um ciclo comercial mais completo.
Comparado à Ciena, a Nokia não era o jogador mais puro neste campo de DCI.
A Ciena há muito tempo é uma empresa forte em transmissão óptica, e a WaveLogic também tem uma presença significativa entre os hyperscalers.
Mas a situação mudou após a aquisição da Infinera pela Nokia.
Ela preencheu a lacuna no motor de coerência, no sistema de transmissão óptica e na capacidade de integração vertical.
Agora, somando a expansão da capacidade de ATP local nos EUA e a implementação de projetos reais de DCI de IA na América do Norte, as cartas da Nokia se tornam mais completas.
A Ciena parece ser um jogador altamente focado em tecnologia óptica.
A Nokia agora está adotando uma abordagem diferente:
Tecnologia óptica.
Redes IP.
Fabricação local.
Entrega de sistema.
Relações com operadores.
Oportunidades para hyperscalers e nuvem de IA.
Isso não é um avanço pontual, mas um ataque combinado.
No curto prazo, a Ciena não deve ceder facilmente sua participação.
Mesmo em muitos projetos de hyperscaler, a Ciena ainda tem uma vantagem tradicional.
Mas, olhando para a janela de 2026 a 2028, as coisas que os clientes valorizam podem mudar.
Não é apenas desempenho.
Além disso, há diversificação da cadeia de suprimentos.
Capacidade de entrega local.
Certeza de capacidade.
Soluções em nível de sistema.
Nesse aspecto, a Nokia está preenchendo a lacuna mais crucial.
Essa é a razão pela qual acho que a Nokia não pode ser vista apenas como uma "ação de equipamentos de comunicação antigas".
Os dados do Q1 já começaram a refletir as mudanças.
As vendas para clientes de IA & Cloud cresceram 49%.
Crescimento de 20% nas Redes Ópticas.
A empresa elevou a meta de crescimento de 2026 para Optical + IP Networks para 18% a 20%.
Isso mostra que as redes ópticas não são mais um detalhe na história da Nokia, mas a curva de crescimento que melhor representa o ciclo de IA na infraestrutura de rede.
A expansão em Allentown resolve se conseguem fornecer.
O projeto Aureon resolve a questão da disposição dos clientes para comprar.
Os dados de pedidos e crescimento do Q1 resolvem se essa linha já começou a se concretizar.
Essas três coisas juntas são a razão pela qual estou me reinteressando pela Nokia.
Claro, também precisamos falar dos riscos.
Primeiro, a concorrência é acirrada.
Ciena, Huawei, ZTE, Cisco Acacia, Marvell e outros jogadores estão se posicionando em diferentes níveis na rede óptica.
Segundo, os hyperscalers continuarão a impulsionar módulos ópticos plugáveis e IPoDWDM, parte do valor pode mudar de dispositivos de sistema para módulos e chips.
Terceiro, a Nokia precisa provar que, após a integração da Infinera, a margem bruta e a eficiência na entrega realmente podem melhorar.
Quarto, se o preço das ações já refletiu antecipadamente as expectativas da rede óptica de IA, a validação dos relatórios financeiros se tornará ainda mais importante.
Por isso, não vou descrever a Nokia como uma ação de baixo risco e baixa avaliação.
Para ser mais exato, é uma empresa de infraestrutura tradicional que está sendo reavaliada pelo ciclo da rede óptica de IA.
Sua elasticidade pode não ser tão boa quanto a de $MRVL, $LITE, $COHR, que são títulos de interconexão óptica mais avançados.
Mas sua vantagem é uma localização mais sistemática, uma avaliação mais baixa, e a narrativa está mudando de "equipamentos de telecomunicações" para "infraestrutura de interconexão de centros de dados de IA".
Minha interpretação dos dois movimentos da Nokia é:
Allentown é um ativo da cadeia de suprimentos.
Aureon é um ativo de validação do cliente.
O crescimento da rede óptica no Q1 é o cartão fundamental.
Se a Nokia conseguir continuar a replicar projetos semelhantes ao DCI na América do Norte e aproveitar a capacidade da Infinera, suas Redes Ópticas podem se tornar a curva de crescimento mais importante nos próximos dois ou três anos.
Isso não é apenas a história de um projeto.
Não é apenas uma simples expansão de capacidade.
Isso é a Nokia se reposicionando na era da IA.
No passado, as pessoas lembravam da Nokia como fabricante de celulares.
Depois, todos começaram a vê-la como uma fabricante de equipamentos 5G.
Mas agora, pode estar se tornando um jogador crucial na "rota invisível de luz" entre os centros de dados de IA.
Minha avaliação sobre a Nokia é bem simples:
Colocar isso no contexto atual é muito sensível.
A médio prazo, será que o crescimento das Redes Ópticas pode continuar a superar a média do grupo?
A longo prazo, será importante saber se ela pode se tornar um dos principais fornecedores no DCI de IA e nas redes escaláveis.
Se essa linha for bem-sucedida, a reavaliação da Nokia pode estar apenas começando.
Reescrevi o artigo para parecer mais uma versão de julgamento pessoal: a expansão em Allentown foi anunciada pela Nokia em 16 de junho, o foco é aumentar a capacidade de ATP local nos EUA em até 10 vezes, e a nova capacidade deve estar em operação até o final do Q3, e faz parte do plano de investimento de vários anos de 4 bilhões de dólares da Nokia na rede de IA americana. (markets.businessinsider.com) O projeto Aureon foi anunciado pela Nokia em 18 de junho, com uma capacidade inicial de 100 Tb/s, que pode ser expandida para 400 Tb/s, conectando o centro de dados de Dakota do Norte a Chicago, usando 1830 GX, Super C/L-band e 1.2T ICE7. (Nokia Corporation | Nokia) No lado do mercado, a Dell’Oro recentemente elevou a previsão de crescimento do mercado de dispositivos de transmissão óptica de 10% para 16% em 2026 e acredita que a receita de compras diretas de DCI continuará a crescer cerca de 40% no Q1. (Dell'Oro Group) O Q1 da Nokia também mostrou que as vendas para clientes de IA & Cloud cresceram 49%, Optical Networks cresceu 20%, e a meta de crescimento de 2026 para Optical + IP Networks foi elevada para 18%–20%. (Nokia Corporation | Nokia)
Recentemente, ao olhar para a Nokia, sinto que ela não está apenas contando a história de uma recuperação de uma ação de equipamentos de comunicação comum.
Parece mais que está silenciosamente se reposicionando no núcleo da infraestrutura de IA.
Em meados de junho, a Nokia lançou duas notícias consecutivas.
Primeiro, a capacidade de embalagem avançada de chips fotônicos em Allentown será expandida para 10 vezes a original.
O segundo ponto é a parceria com a t3 Broadband e Aureon para implementar uma rede de transmissão óptica pronta para IA entre Dakota do Norte e Chicago, com capacidade inicial de 100 Tb/s, que pode ser expandida para 400 Tb/s no futuro.
Olhar isoladamente, essas duas notícias não são particularmente complexas.
Um é a expansão.
Um é a implementação do projeto.
Mas olhar tudo junto dá uma perspectiva diferente.
Acho que os dois movimentos da Nokia realmente visam não apenas obter alguns pedidos de curto prazo, mas sim o domínio na rede óptica na era da IA.
Atualmente, o maior problema dos centros de dados de IA não é apenas a falta de GPUs, nem é apenas um fator de eletricidade.
A questão maior é como mover os dados.
Os clusters de GPU estão se tornando maiores, os modelos estão se tornando maiores, e tanto o treinamento quanto a inferência precisam de um fluxo massivo de dados entre servidores, racks, parques e centros de dados.
Portanto, a rede óptica está passando de uma "infraestrutura de comunicação" para o "sistema circulatório" das fábricas de IA.
Essa é a razão pela qual acho que a ação da Nokia é muito importante desta vez.
Allentown resolve a questão da oferta.
Aureon resolve a questão da validação.
Uma pergunta é se, quando o mercado americano realmente precisar de uma grande quantidade de dispositivos de rede óptica para IA, você conseguirá fornecer.
Outra pergunta é se sua tecnologia pode funcionar em cenários reais de interconexão de centros de dados de IA.
Essas duas coisas acontecendo ao mesmo tempo têm um significado muito maior do que uma única notícia.
Primeiro, vamos falar sobre Allentown.
A Nokia está expandindo sua capacidade de teste e embalagem avançada de ATP nos EUA.
O foco não está em quanto eles gastaram, mas em que são um dos poucos lugares nos EUA capazes de embalar chips fotônicos em módulos ópticos, expandindo a capacidade diretamente em 10 vezes.
Colocar isso no contexto atual é muito sensível.
A demanda por módulos ópticos, tecnologia de coerência e transmissão de baixa potência nos centros de dados de IA está disparando, mas a cadeia de suprimentos global para embalagem e dispositivos ópticos ainda depende muito da Ásia.
Se os hyperscalers americanos continuarem a construir em larga escala centros de dados de IA, não será possível ignorar completamente questões como segurança da cadeia de suprimentos, fabricação local, tarifas e riscos geopolíticos.
A Nokia está se expandindo em Allentown, essencialmente fornecendo uma base local para a rede óptica de IA nos EUA.
Isso não é uma simples expansão.
Isso está dizendo aos clientes:
Não só consigo fornecer a tecnologia, como também posso entregar componentes ópticos críticos localmente nos EUA.
Isso pode se tornar cada vez mais importante no futuro para atrair hyperscalers, operadoras, governos e clientes com altas demandas de segurança.
Vamos olhar para a linha Aureon.
Dakota do Norte a Chicago, capacidade inicial de 100 Tb/s, que pode ser expandida para 400 Tb/s no futuro.
Utiliza a plataforma Nokia 1830 GX, o sistema de linha óptica Super C/L-band e a óptica coerente 1.2T ICE7.
O valor deste projeto não é apenas a grande capacidade.
O que realmente importa é que isso coloca a mais recente solução de transmissão óptica da Nokia em um cenário real de interconexão de centros de dados de IA.
O DCI na era da IA não é mais apenas sobre instalar algumas fibras ópticas nas áreas metropolitanas.
No futuro, cada vez mais demandas se tornarão:
Maior distância.
Maior capacidade por fibra.
Menor consumo de energia.
Melhorando a conexão dos centros de dados regionais aos núcleos da nuvem.
Rotas como Dakota do Norte a Chicago são um reflexo dessa tendência.
Muitas pessoas que observam a infraestrutura de IA estão focadas apenas em GPUs, HBM, ASIC e módulos ópticos.
Mas se as fábricas de IA começarem a se expandir de forma distribuída, a interconexão entre centros de dados em diferentes regiões se tornará uma necessidade.
Esse é o verdadeiro ponto imaginativo da Nokia Optical Networks.
O mais interessante é que os dados da indústria também estão alinhados com essa lógica.
A Dell’Oro antes disse que o mercado global de dispositivos de transmissão óptica cresceria 10% em 2025, alcançando cerca de 16 bilhões de dólares, e que a receita de compras diretas de DCI cresceria cerca de 40%.
A versão mais recente das previsões é ainda mais otimista.
Eles elevaram a previsão de crescimento do mercado de dispositivos de transmissão óptica de 2026 de 10% para 16%, prevendo que a receita do mercado ultrapassará 18 bilhões de dólares.
A razão é direta:
Os centros de dados de IA estão impulsionando a demanda por DCI, e muitos fornecedores já começaram a enfrentar acúmulos de pedidos e prazos de entrega prolongados.
Essa afirmação é realmente importante.
Isso mostra que a rede óptica não é um componente marginal, mas uma cadeia de suprimentos que está se tornando crítica na infraestrutura de IA.
A demanda não é inexistente.
Agora a pergunta é quem pode entregar.
Isso nos leva de volta aos dois movimentos da Nokia.
Allentown é sobre capacidade.
Aureon é um modelo.
O primeiro ponto faz os clientes acreditarem que podem fornecer.
O outro faz os clientes acreditarem que é viável.
A combinação dos dois faz com que a Nokia não seja apenas "também temos produtos de rede óptica", mas que está construindo um ciclo comercial mais completo.
Comparado à Ciena, a Nokia não era o jogador mais puro neste campo de DCI.
A Ciena há muito tempo é uma empresa forte em transmissão óptica, e a WaveLogic também tem uma presença significativa entre os hyperscalers.
Mas a situação mudou após a aquisição da Infinera pela Nokia.
Ela preencheu a lacuna no motor de coerência, no sistema de transmissão óptica e na capacidade de integração vertical.
Agora, somando a expansão da capacidade de ATP local nos EUA e a implementação de projetos reais de DCI de IA na América do Norte, as cartas da Nokia se tornam mais completas.
A Ciena parece ser um jogador altamente focado em tecnologia óptica.
A Nokia agora está adotando uma abordagem diferente:
Tecnologia óptica.
Redes IP.
Fabricação local.
Entrega de sistema.
Relações com operadores.
Oportunidades para hyperscalers e nuvem de IA.
Isso não é um avanço pontual, mas um ataque combinado.
No curto prazo, a Ciena não deve ceder facilmente sua participação.
Mesmo em muitos projetos de hyperscaler, a Ciena ainda tem uma vantagem tradicional.
Mas, olhando para a janela de 2026 a 2028, as coisas que os clientes valorizam podem mudar.
Não é apenas desempenho.
Além disso, há diversificação da cadeia de suprimentos.
Capacidade de entrega local.
Certeza de capacidade.
Soluções em nível de sistema.
Nesse aspecto, a Nokia está preenchendo a lacuna mais crucial.
Essa é a razão pela qual acho que a Nokia não pode ser vista apenas como uma "ação de equipamentos de comunicação antigas".
Os dados do Q1 já começaram a refletir as mudanças.
As vendas para clientes de IA & Cloud cresceram 49%.
Crescimento de 20% nas Redes Ópticas.
A empresa elevou a meta de crescimento de 2026 para Optical + IP Networks para 18% a 20%.
Isso mostra que a rede óptica não é mais um detalhe na história da Nokia, mas a curva de crescimento que melhor representa o ciclo de IA na infraestrutura de rede.
A expansão em Allentown resolve se conseguem fornecer.
O projeto Aureon resolve a questão da disposição dos clientes para comprar.
Os dados de pedidos e crescimento do Q1 resolvem se essa linha já começou a se concretizar.
Essas três coisas juntas são a razão pela qual estou me reinteressando pela Nokia.
Claro, também precisamos falar dos riscos.
Primeiro, a concorrência é acirrada.
Ciena, Huawei, ZTE, Cisco Acacia, Marvell e outros jogadores estão se posicionando em diferentes níveis na rede óptica.
Segundo, os hyperscalers continuarão a impulsionar módulos ópticos plugáveis e IPoDWDM, parte do valor pode mudar de dispositivos de sistema para módulos e chips.
Terceiro, a Nokia precisa provar que, após a integração da Infinera, a margem bruta e a eficiência na entrega realmente podem melhorar.
Quarto, se o preço das ações já refletiu antecipadamente as expectativas da rede óptica de IA, a validação dos relatórios financeiros se tornará ainda mais importante.
Por isso, não vou descrever a Nokia como uma ação de baixo risco e baixa avaliação.
Para ser mais exato, é uma empresa de infraestrutura tradicional que está sendo reavaliada pelo ciclo da rede óptica de IA.
Sua elasticidade pode não ser tão boa quanto a de MRVL, LITE ou COHR, que são títulos de interconexão óptica mais avançados.
Mas sua vantagem é uma localização mais sistemática, uma avaliação mais baixa, e a narrativa está mudando de "equipamentos de telecomunicações" para "infraestrutura de interconexão de centros de dados de IA".
Minha interpretação dos dois movimentos da Nokia é:
Allentown é um ativo da cadeia de suprimentos.
Aureon é um ativo de validação do cliente.
O crescimento da rede óptica no Q1 é o cartão fundamental.
Se a Nokia conseguir continuar a replicar projetos semelhantes ao DCI na América do Norte e aproveitar a capacidade da Infinera, suas Redes Ópticas podem se tornar a curva de crescimento mais importante nos próximos dois ou três anos.
Isso não é apenas a história de um projeto.
Não é apenas uma simples expansão de capacidade.
Isso é a Nokia se reposicionando na era da IA.
No passado, as pessoas lembravam da Nokia como fabricante de celulares.
Depois, todos começaram a vê-la como uma fabricante de equipamentos 5G.
Mas agora, pode estar se tornando um jogador crucial na "rota invisível de luz" entre os centros de dados de IA.
Minha avaliação sobre a Nokia é bem simples:
No curto prazo, olhe para os pedidos e os relatórios financeiros.
A médio prazo, será que o crescimento das Redes Ópticas pode continuar a superar a média do grupo?
A longo prazo, será importante saber se ela pode se tornar um dos principais fornecedores no DCI de IA e nas redes escaláveis.
Se essa linha for bem-sucedida, a reavaliação da Nokia pode estar apenas começando.
Reescrevi o artigo para parecer mais uma versão de julgamento pessoal: a expansão em Allentown foi anunciada pela Nokia em 16 de junho, o foco é aumentar a capacidade de ATP local nos EUA em até 10 vezes, e a nova capacidade deve estar em operação até o final do Q3, e faz parte do plano de investimento de vários anos de 4 bilhões de dólares da Nokia na rede de IA americana. (markets.businessinsider.com) O projeto Aureon foi anunciado pela Nokia em 18 de junho, com uma capacidade inicial de 100 Tb/s, que pode ser expandida para 400 Tb/s, conectando o centro de dados de Dakota do Norte a Chicago, usando 1830 GX, Super C/L-band e 1.2T ICE7. (Nokia Corporation | Nokia) No lado do mercado, a Dell’Oro recentemente elevou a previsão de crescimento do mercado de dispositivos de transmissão óptica de 10% para 16% em 2026 e acredita que a receita de compras diretas de DCI continuará a crescer cerca de 40% no Q1. (Dell'Oro Group) O Q1 da Nokia também mostrou que as vendas para clientes de IA & Cloud cresceram 49%, Optical Networks cresceu 20%, e a meta de crescimento de 2026 para Optical + IP Networks foi elevada para 18%–20%. (Nokia Corporation | Nokia)
Recentemente, ao olhar para a Nokia, sinto que ela não está apenas contando a história de uma recuperação de uma ação de equipamentos de comunicação comum.
Parece que está silenciosamente se reposicionando no núcleo da infraestrutura de IA.
Em meados de junho, a Nokia lançou duas notícias consecutivas.
Primeira, a capacidade de embalagem avançada de chips fotônicos em Allentown será expandida para 10 vezes a original.
O segundo ponto é a parceria com a t3 Broadband e Aureon para implementar uma rede de transmissão óptica pronta para IA entre Dakota do Norte e Chicago, com uma capacidade inicial de 100 Tb/s, que pode ser expandida para 400 Tb/s no futuro.
Olhar isoladamente, essas duas notícias não são particularmente complexas.
Um é a expansão.
Um é a implementação do projeto.
Mas olhar tudo junto dá uma perspectiva diferente.
Acho que os dois movimentos da Nokia realmente visam não apenas obter alguns pedidos de curto prazo, mas sim o domínio na rede óptica na era da IA.
Atualmente, o maior problema dos centros de dados de IA não é apenas a falta de GPUs, nem é apenas um fator de eletricidade.
A questão maior é como mover os dados.
Os clusters de GPU estão se tornando maiores, os modelos estão se tornando maiores, e tanto o treinamento quanto a inferência precisam de um fluxo massivo de dados entre servidores, racks, parques e centros de dados.
Portanto, a rede óptica está passando de uma "infraestrutura de comunicação" para o "sistema circulatório" das fábricas de IA.
Essa é a razão pela qual acho que a ação da Nokia é muito importante desta vez.
Allentown resolve a questão da oferta.
Aureon resolve a questão da validação.
Uma pergunta é se, quando o mercado americano realmente precisar de uma grande quantidade de dispositivos de rede óptica para IA, você conseguirá fornecer.
Outra pergunta é se sua tecnologia pode funcionar em cenários reais de interconexão de centros de dados de IA.
Essas duas coisas acontecendo ao mesmo tempo têm um significado muito maior do que uma única notícia.
Primeiro, vamos falar sobre Allentown.
A Nokia está expandindo sua capacidade de teste e embalagem avançada de ATP nos EUA.
O foco não está em quanto eles gastaram, mas em que são um dos poucos lugares nos EUA capazes de embalar chips fotônicos em módulos ópticos, expandindo a capacidade diretamente em 10 vezes.
Colocar isso no contexto atual é muito sensível.
A demanda por módulos ópticos, tecnologia de coerência e transmissão de baixa potência nos centros de dados de IA está disparando, mas a cadeia de suprimentos global para embalagem e dispositivos ópticos ainda depende muito da Ásia.
Se os hyperscalers americanos continuarem a construir em larga escala centros de dados de IA, não será possível ignorar completamente questões como segurança da cadeia de suprimentos, fabricação local, tarifas e riscos geopolíticos.
A Nokia está se expandindo em Allentown, essencialmente fornecendo uma base local para a rede óptica de IA nos EUA.
Isso não é uma simples expansão.
Isso está dizendo aos clientes:
Não só consigo fornecer a tecnologia, como também posso entregar componentes ópticos críticos localmente nos EUA.
Isso pode se tornar cada vez mais importante no futuro para atrair hyperscalers, operadoras, governos e clientes com altas demandas de segurança.
Vamos olhar para a linha Aureon.
Dakota do Norte a Chicago, capacidade inicial de 100 Tb/s, que pode ser expandida para 400 Tb/s no futuro.
Utiliza a plataforma Nokia 1830 GX, o sistema de linha óptica Super C/L-band e a óptica coerente 1.2T ICE7.
O valor deste projeto não é apenas a grande capacidade.
O que realmente importa é que isso coloca a mais recente solução de transmissão óptica da Nokia em um cenário real de interconexão de centros de dados de IA.
O DCI na era da IA não é mais apenas sobre instalar algumas fibras ópticas nas áreas metropolitanas.
No futuro, cada vez mais demandas se tornarão:
Maior distância.
Maior capacidade por fibra.
Menor consumo de energia.
Melhorando a conexão dos centros de dados regionais aos núcleos da nuvem.
Rotas como Dakota do Norte a Chicago são um reflexo dessa tendência.
Muitas pessoas que observam a infraestrutura de IA estão focadas apenas em GPUs, HBM, ASIC e módulos ópticos.
Mas se as fábricas de IA começarem a se expandir de forma distribuída, a interconexão entre centros de dados em diferentes regiões se tornará uma necessidade.
Esse é o verdadeiro ponto imaginativo da Nokia Optical Networks.
O mais interessante é que os dados da indústria também estão alinhados com essa lógica.
A Dell’Oro antes disse que o mercado global de dispositivos de transmissão óptica cresceria 10% em 2025, alcançando cerca de 16 bilhões de dólares, e que a receita de compras diretas de DCI cresceria cerca de 40%.
A versão mais recente das previsões é ainda mais otimista.
Eles elevaram a previsão de crescimento do mercado de dispositivos de transmissão óptica de 2026 de 10% para 16%, prevendo que a receita do mercado ultrapassará 18 bilhões de dólares.
A razão é direta:
Os centros de dados de IA estão impulsionando a demanda por DCI, e muitos fornecedores já começaram a enfrentar acúmulos de pedidos e prazos de entrega prolongados.
Essa afirmação é realmente importante.
Isso mostra que a rede óptica não é um componente marginal, mas uma cadeia de suprimentos que está se tornando crítica na infraestrutura de IA.
A demanda não é inexistente.
Agora a pergunta é quem pode entregar.
Isso nos leva de volta aos dois movimentos da Nokia.
Allentown é sobre capacidade.
Aureon é um modelo.
O primeiro ponto faz os clientes acreditarem que podem fornecer.
O outro faz os clientes acreditarem que é viável.
A combinação dos dois faz com que a Nokia não seja apenas "também temos produtos de rede óptica", mas que está construindo um ciclo comercial mais completo.
Comparado à Ciena, a Nokia não era o jogador mais puro neste campo de DCI.
A Ciena há muito tempo é uma empresa forte em transmissão óptica, e a WaveLogic também tem uma presença significativa entre os hyperscalers.
Mas a situação mudou após a aquisição da Infinera pela Nokia.
Ela preencheu a lacuna no motor de coerência, no sistema de transmissão óptica e na capacidade de integração vertical.
Agora, somando a expansão da capacidade de ATP local nos EUA e a implementação de projetos reais de DCI de IA na América do Norte, as cartas da Nokia se tornam mais completas.
A Ciena parece ser um jogador altamente focado em tecnologia óptica.
A Nokia agora está adotando uma abordagem diferente:
Tecnologia óptica.
Redes IP.
Fabricação local.
Entrega de sistema.
Relações com operadores.
Oportunidades para hyperscalers e nuvem de IA.
Isso não é um avanço pontual, mas um ataque combinado.
No curto prazo, a Ciena não deve ceder facilmente sua participação.
Mesmo em muitos projetos de hyperscaler, a Ciena ainda tem uma vantagem tradicional.
Mas, olhando para a janela de 2026 a 2028, as coisas que os clientes valorizam podem mudar.
Não é apenas desempenho.
Além disso, há diversificação da cadeia de suprimentos.
Capacidade de entrega local.
Certeza de capacidade.
Soluções em nível de sistema.
Nesse aspecto, a Nokia está preenchendo a lacuna mais crucial.
Essa é a razão pela qual acho que a Nokia não pode ser vista apenas como uma "ação de equipamentos de comunicação antigas".
Os dados do Q1 já começaram a refletir as mudanças.
As vendas para clientes de IA & Cloud cresceram 49%.
Crescimento de 20% nas Redes Ópticas.
A empresa elevou a meta de crescimento de 2026 para Optical + IP Networks para 18% a 20%.
Isso mostra que a rede óptica não é mais um detalhe na história da Nokia, mas a curva de crescimento que melhor representa o ciclo de IA na infraestrutura de rede.
A expansão em Allentown resolve se conseguem fornecer.
O projeto Aureon resolve a questão da disposição dos clientes para comprar.
Os dados de pedidos e crescimento do Q1 resolvem se essa linha já começou a se concretizar.
Essas três coisas juntas são a razão pela qual estou me reinteressando pela Nokia.
Claro, também precisamos falar dos riscos.
Primeiro, a concorrência é acirrada.
Ciena, Huawei, ZTE, Cisco Acacia, Marvell e outros jogadores estão se posicionando em diferentes níveis na rede óptica.
Segundo, os hyperscalers continuarão a impulsionar módulos ópticos plugáveis e IPoDWDM, parte do valor pode mudar de dispositivos de sistema para módulos e chips.
Terceiro, a Nokia precisa provar que, após a integração da Infinera, a margem bruta e a eficiência na entrega realmente podem melhorar.
Quarto, se o preço das ações já refletiu antecipadamente as expectativas da rede óptica de IA, a validação dos relatórios financeiros se tornará ainda mais importante.
Por isso, não vou descrever a Nokia como uma ação de baixo risco e baixa avaliação.
Para ser mais exato, é uma empresa de infraestrutura tradicional que está sendo reavaliada pelo ciclo da rede óptica de IA.
Sua elasticidade pode não ser tão boa quanto a de MRVL, LITE ou COHR, que são títulos de interconexão óptica mais avançados.
Mas sua vantagem é uma localização mais sistemática, uma avaliação mais baixa, e a narrativa está mudando de "equipamentos de telecomunicações" para "infraestrutura de interconexão de centros de dados de IA".
Minha interpretação dos dois movimentos da Nokia é:
Allentown é um ativo da cadeia de suprimentos.
Aureon é um ativo de validação do cliente.
O crescimento da rede óptica no Q1 é o cartão fundamental.
Se a Nokia conseguir continuar a replicar projetos semelhantes ao DCI na América do Norte e aproveitar a capacidade da Infinera, suas Redes Ópticas podem se tornar a curva de crescimento mais importante nos próximos dois ou três anos.
Isso não é apenas a história de um projeto.
Não é apenas uma simples expansão de capacidade.
Isso é a Nokia se reposicionando na era da IA.
No passado, as pessoas lembravam da Nokia como fabricante de celulares.
Depois, todos começaram a vê-la como uma fabricante de equipamentos 5G.
Mas agora, pode estar se tornando um jogador crucial na "rota invisível de luz" entre os centros de dados de IA.
Minha avaliação sobre a Nokia é bem simples:
No curto prazo, olhe para os pedidos e os relatórios financeiros.
A médio prazo, será que o crescimento das Redes Ópticas pode continuar a superar a média do grupo?
A longo prazo, será importante saber se ela pode se tornar um dos principais fornecedores no DCI de IA e nas redes escaláveis.
Se essa linha for bem-sucedida, a reavaliação da Nokia pode estar apenas começando.