

Ações dos EUA $NOK Nokia já confirmaram que divulgarão resultados do 2T e do primeiro semestre em 23 de julho de 2026. Corporation | Nokia
Antes do relatório de resultados, o foco central atual da Nokia
Agora a Nokia já não é apenas uma “ação tradicional de equipamentos de telecom”; o mercado está olhando para ela por três linhas de infraestrutura de IA:
Primeira linha: Optical Networks / AI DCI. A expansão de datacenters de IA gera demanda por interconexão entre datacenters. A Nokia fortalece com a Infinera sistemas de ótica coerente e de transmissão óptica.
No 1T, Optical Networks cresceu 20%, Network Infrastructure cresceu 6%. A empresa também elevou sua meta de crescimento de 2026 de Network Infrastructure para 12%–14%, e assumiu que a soma de IP + Optical Networks crescerá 18%–20%.
Segunda linha: cadeia de suprimentos de redes ópticas de IA nos EUA.
Em 16 de junho, a Nokia anunciou a expansão da capacidade de advanced test and packaging de chips fotônicos em Allentown. A capacidade máxima aumentará para até 10 vezes o nível atual; a nova capacidade deve estar pronta para uso comercial no fim do 3T. Este projeto também faz parte do plano de investimento multianual de 4 bilhões de dólares da Nokia em conectividade de rede “AI-ready” nos EUA.
Terceira linha: AI em rede com software.
No fim de junho, a Nokia e o Google Cloud anunciaram transformar o modelo Gemini em agentes de IA, integrando-o ao Nokia Assurance Center para ajudar as operadoras em detecção de falhas, seleção de alertas, correções automatizadas e auto-gestão de redes. Ao mesmo tempo, a Nokia também atualizou o portfólio de produtos de autonomous networks, enfatizando IA agentic, automação de redes IP/fixed/optical e automação de RAN.
Juntas, essas três linhas fazem a história da Nokia sair de “vender equipamentos” e virar: datacenters de IA precisam de redes ópticas; redes ópticas de IA precisam de cadeia de suprimentos local; redes complexas precisam de software de automação de IA.
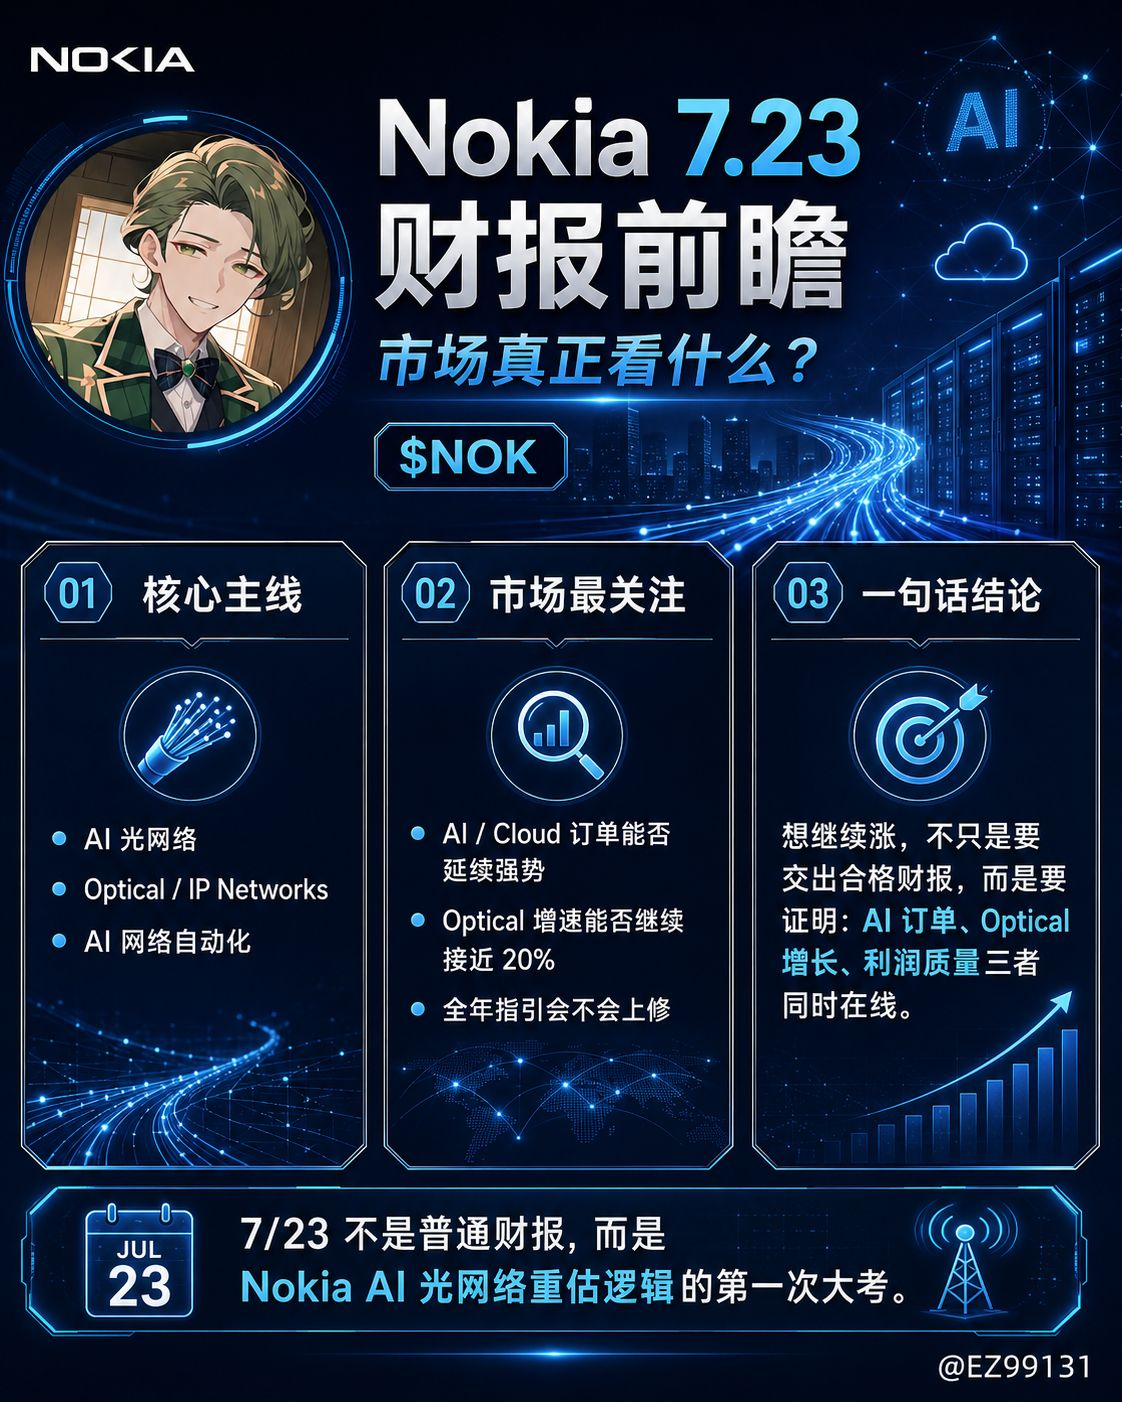
O relatório de resultados de 23 de julho pode trazer pontos de alta: Tese favorável 1: pedidos de AI/cloud continuam muito fortes, de preferência voltando a se aproximar ou até superar os 1 bilhão de euros do 1T
O maior destaque do 1T não foi a receita total, e sim as vendas para clientes de AI/cloud +49%, com pedidos de cerca de 1 bilhão de euros. Isso faz o mercado acreditar diretamente que a Nokia está realmente capturando demanda de redes ópticas de datacenters de IA.
No 2T, se continuar divulgando: pedidos de AI/cloud ainda fortes, o book-to-bill permanecendo claramente acima de 1; ampliação de pedidos de clientes hyperscaler / cloud; continuação de design wins com pluggables e line systems. Se for isso, é um forte catalisador positivo
Especialmente se a administração disser algo como:
“AI/cloud demand accelerated in Q2” “Order intake remained strong” “Book-to-bill remained well above one”. Se os pedidos do 2T forem claramente mais fracos que no 1T, o mercado pode se preocupar que o 1T foi um pico pontual de pedidos.
Tese favorável 2: Optical Networks continua crescendo perto de 20%, ou a meta anual é revisada para cima novamente
Crescimento de 20% no 1T de Optical Networks — este já é o setor mais crítico da linha de AI. Atualmente, as premissas de crescimento da empresa para IP + Optical Networks em 2026 são de 18%–20%.
Se Optical continuar com alto crescimento no 2T, o mercado entenderá que:
A demanda de AI DCI não é apenas sentimento de curto prazo — está virando receita.
O cenário mais forte é a empresa continuar elevando 18%–20%, ou indicar maior visibilidade de pedidos na segunda metade do ano. Isso seria um importante catalisador para a alta contínua da ação.
Mas se o crescimento em Optical desacelerar, ou se os pedidos continuarem fortes porém a confirmação de receita for lenta, a ação pode sofrer pressão no curto prazo.
Tese favorável 3: receita e lucro do 2T estão na faixa superior das orientações. A hipótese sazonal do Q2 fornecida no relatório do Q1 é: vendas líquidas do Q2 crescerem 5%–9% em sequência; lucro operacional comparável do Q2 representando 12%–16% do lucro operacional comparável do ano inteiro. A meta anual de lucro operacional comparável fica na faixa de 2 a 2,5 bilhões de euros.
Convertendo, o mercado pode ver mais ou menos assim:
Indicadores com viés positivo. Vendas líquidas do 2T perto ou acima, em termos sequenciais, de +9%. Lucro operacional comparável do 2T perto de 16% do lucro do ano inteiro (orientação). A orientação de lucro anual permanece na faixa superior, e mesmo com possível aumento. A Network Infrastructure continua superando o grupo. Optical/IP continua forte acima da comunicação tradicional.
Se a receita ficar apenas na mediana, mas as margens excederem o esperado, isso também pode ser positivo. Porque o mercado agora se importa mais com se a Nokia consegue converter pedidos de redes ópticas de IA em lucros de alta qualidade, e não só em escala.
Tese favorável 4: o projeto de rede óptica de IA Aureon de 100–400Tb/s destacado pela administração como um “template replicável”
Em 18 de junho, Nokia, t3 Broadband e Aureon anunciaram implantar uma rede óptica AI-ready, inicialmente com capacidade de 100Tb/s, com possibilidade de expansão futura até 400Tb/s. Isso conecta datacenters na Dakota do Norte e em Chicago, usando a Nokia 1830 GX, Super C/L-band e óptica coerente 1.2T ICE7.
O significado desse projeto para o relatório de resultados não é o valor em si, mas o fato de provar que a solução de AI DCI da Nokia já foi implementada em cenários reais.
Se na teleconferência a administração disser:
Semelhante ao pipeline de projetos da Aureon: o pipeline está aumentando. Operadoras regionais e datacenters de IA de hyperscale começam a replicar essa arquitetura. A demanda de 1.2T ICE7 e 1830 GX está forte.
Isso ajuda muito na reavaliação de médio prazo de Optical Networks.
Tese favorável 5: a expansão em Allentown ser entendida pelo mercado como a “disputa de posição” da cadeia de suprimentos de redes ópticas de IA nos EUA
A expansão de Allentown é um benefício no médio e longo prazo. A Nokia afirma que essa fábrica é uma das poucas nos EUA capazes de produzir chips fotônicos e convertê-los em módulos ópticos (ATP). Após a expansão, a capacidade máxima pode aumentar até 10 vezes, e espera-se que esteja disponível no fim do 3T. (Nokia Corporation | Nokia)
Se na teleconferência do Q2 a administração confirmar ainda mais:
A forte demanda por cadeia de suprimentos óptica localizada vem dos hyperscalers dos EUA. A expansão de Allentown corresponde a demanda real de clientes. A expansão não deve pressionar significativamente as margens. Infinera + Allentown trazem vantagem de cadeia de suprimentos.
Isso reforçaria a correlação da Nokia com a cadeia de interconexão óptica de IA, como Ciena, Lumentum, Coherent, Marvell etc.
Tese favorável 6: software de redes de IA e a parceria com Google Gemini vistos pelo mercado como um “bônus” de valuation de software
O foco do Google Cloud + Nokia Assurance Center é: a Nokia está colocando agentes de IA na operação e manutenção da rede da operadora, para diagnóstico de falhas, análise de KPIs, inferência de anomalias e correção automatizada.
Isso não trará receita explosiva imediatamente, mas fará o mercado enxergar outra linha de crescimento da Nokia:
Não é só vender hardware. É vender software de redes de IA, automação e ferramentas para redução de custos e eficiência para operadoras.
Se a administração divulgar elementos de SaaS, o Google Cloud Marketplace, o número de pilotos de operadoras, pedidos de software ou um pipeline de autonomous networks, isso deixaria o raciocínio de valuation mais confortável.
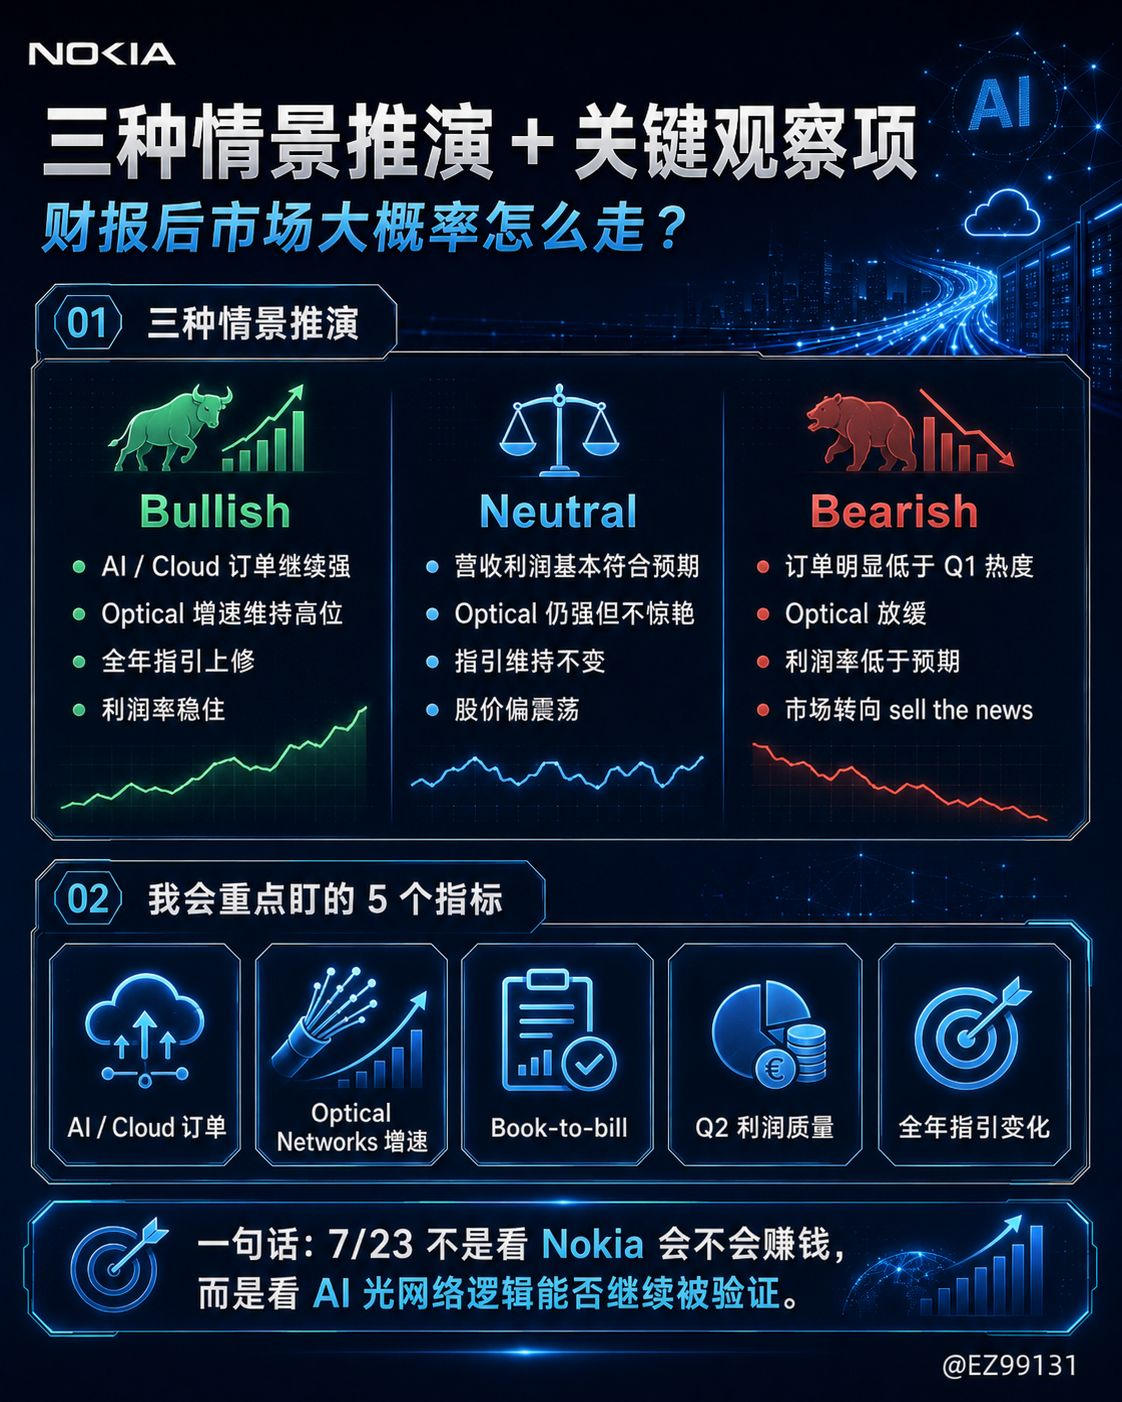
Principais pontos de risco a observar no relatório de resultados
Risco 1: pedidos de IA fortes, mas confirmação de receita lenta. O que a Nokia mais teme não é “falta de história”, e sim “muitas histórias, mas os números do 2T não acompanham”.
Se os pedidos de AI/cloud no 2T ainda forem razoáveis, mas a receita de Optical/IP não acelerar de forma clara, o mercado pode dizer: os pedidos ainda estão no backlog, e a realização no curto prazo não é suficiente.
Isso pode facilmente levar a um sell the news para uma ação que já subiu antes.
Risco 2: margens de lucro não suficientemente boas
Nas orientações da Nokia para o 2T, a proporção do lucro no ano inteiro é apenas de 12%–16%, o que significa que o 2T talvez nem seja o trimestre com o maior lucro do ano.
Se ocorrer: crescimento da receita, mas pressão na margem bruta; custos de integração da Infinera altos; custos da cadeia de módulos ópticos/óptica coerente em alta; margens de lucro dos pedidos de redes ópticas de IA abaixo do esperado. Então o mercado pode temer que a Nokia seja “crescimento de receita, mas qualidade de lucro apenas mediana”.
Isso é extremamente crucial. Se a rede óptica de IA só trouxer crescimento com margens brutas baixas, a avaliação não conseguirá continuar sendo reprecificada.
Risco 3: Fixed Networks e Mobile Infrastructure como pernas atrasadas
No 1T, Fixed Networks teve queda de 13% nas vendas líquidas. Mobile Infrastructure melhorou um pouco, mas o ciclo de capex dos operadores tradicionais não se recuperou completamente.
Se no 2T o negócio tradicional continuar fraco, e se AI/Optical não for suficiente para compensar totalmente, o mercado pode reposicionar a Nokia no arcabouço de valuation de “ações antigas de equipamentos de telecom”.
Essa é a maior diferença entre a Nokia e $MRVL, $LITE e $COHR:
A Nokia tem flexibilidade em redes ópticas de IA, mas ainda tem o peso dos negócios tradicionais de comunicação.
Risco 4: integração da Infinera abaixo do esperado
Um motivo pelo qual o mercado favorece a Nokia é que, após a aquisição da Infinera, ela reforçou as capacidades de optical transport e de óptica coerente. A Reuters também mencionou que, após adquirir a Infinera, a Nokia se tornou um fornecedor importante de sistemas de optical transport.
Mas a integração é uma faca de dois gumes. No relatório de resultados, veja:
Se os efeitos de sinergia estão sendo entregues conforme o planejado; se a integração de produtos está indo bem; se os clientes aceitam a nova solução combinada; se custos e estoques estão pressionando as margens de lucro.
Se a Infinera trouxer apenas receita e o lucro não acompanhar, o mercado descontará.
Risco cinco: a ação já precificou uma parte das expectativas otimistas de AI
O ADR da Nokia está atualmente em torno de US$ 12,07; valor de mercado de cerca de US$ 66,66 bilhões. A página de cotações europeias da MarketScreener mostra que a alta da Nokia desde o início do ano já foi muito grande, e recentemente as opiniões dos analistas divergem:
No início de julho, houve opiniões divergentes: um upgrade da BofA ao elevar a meta por expectativas mais fortes de pedidos de AI no 2T; e também visões neutras da UBS, além de venda pela Barclays.
Isso indica que o mercado já não trata a Nokia como uma ação barata e pouco procurada.
Assim, o patamar do relatório de resultados do 2T sobe:
Apenas bater as metas da orientação pode não ser suficiente. É preciso que pelo menos um entre pedidos, lucro e orientação esteja claramente acima do esperado.
Risco 6: mudança no sentimento sobre AI CapEx
A Nokia agora está sendo classificada pelo mercado na cadeia de infraestrutura de IA, então também sofre com o sentimento sobre AI CapEx.
Se antes de julho o mercado começar a questionar gastos de AI dos hyperscalers, pressão de depreciação do Neocloud e retorno sobre investimento dos GPUs, mesmo que a base fundamental da Nokia não piore, ela pode recuar junto com a queda do setor de infraestrutura de IA.
Esse tipo de risco não é risco específico da empresa; é risco de valuation do setor.
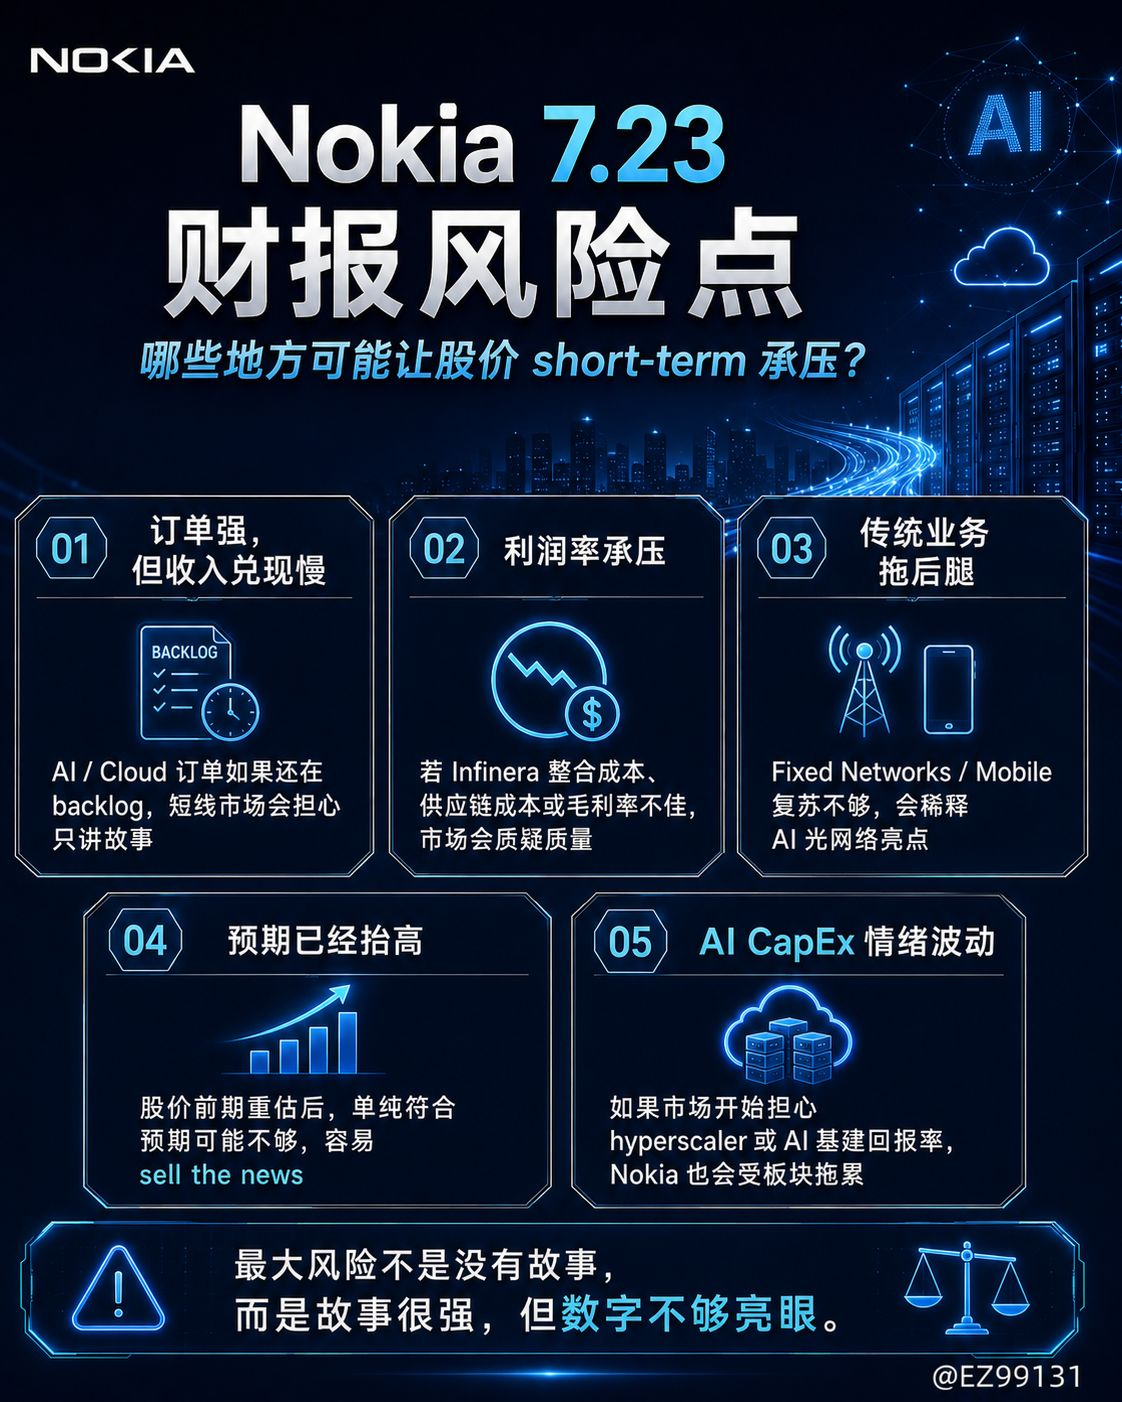
Três cenários de projeção para o relatório de resultados
Cenário otimista: a ação continua subindo
Se no 2T ocorrer a combinação abaixo, a NOK provavelmente continuará subindo:
Os pedidos de AI/cloud continuam com crescimento forte em Optical Networks, com alta de 20%+; IP Networks acelera de forma clara. As projeções para todo o ano de Network Infrastructure / Optical+IP foram novamente revisadas para cima. As margens de lucro não foram pressionadas pelos custos do Infinera e da cadeia de suprimentos. A administração enfatizou o pipeline de AI DCI na segunda metade do ano.
Nesse caso, o mercado continuará reprecificando a Nokia do setor de equipamentos de comunicação para uma plataforma de redes ópticas de IA.
Cenário neutro: oscilação no curto prazo
Se o resultado for:
Receita em linha com a orientação da empresa; lucro em um meio-termo. A parte Optical foi ok, mas sem nova revisão para cima. Pedidos de AI/cloud são bons, mas não surpreendem.
A ação pode oscilar, porque o mercado já precificou antecipadamente muitas expectativas.
Nesse caso, a NOK não necessariamente cairá muito, mas no curto prazo pode faltar impulso para continuar subindo.
Cenário baixista: venda a notícia
Se ocorrer:
Pedidos de AI/cloud bem abaixo do 1T; aceleração de Optical claramente desacelera; lucro do 2T perto do limite inferior da orientação; negócios tradicionais pressionando de forma clara; custos de integração da Infinera acima do esperado; orientação do ano inteiro inalterada e até com tom mais cauteloso.
Então o mercado pode entender que: a história de AI ainda existe, mas a realização de curto prazo não é suficiente.
Nesse cenário, a NOK facilmente será tratada como uma ação que recuou após uma reavaliação de AI no estágio inicial ter acontecido rápido demais.
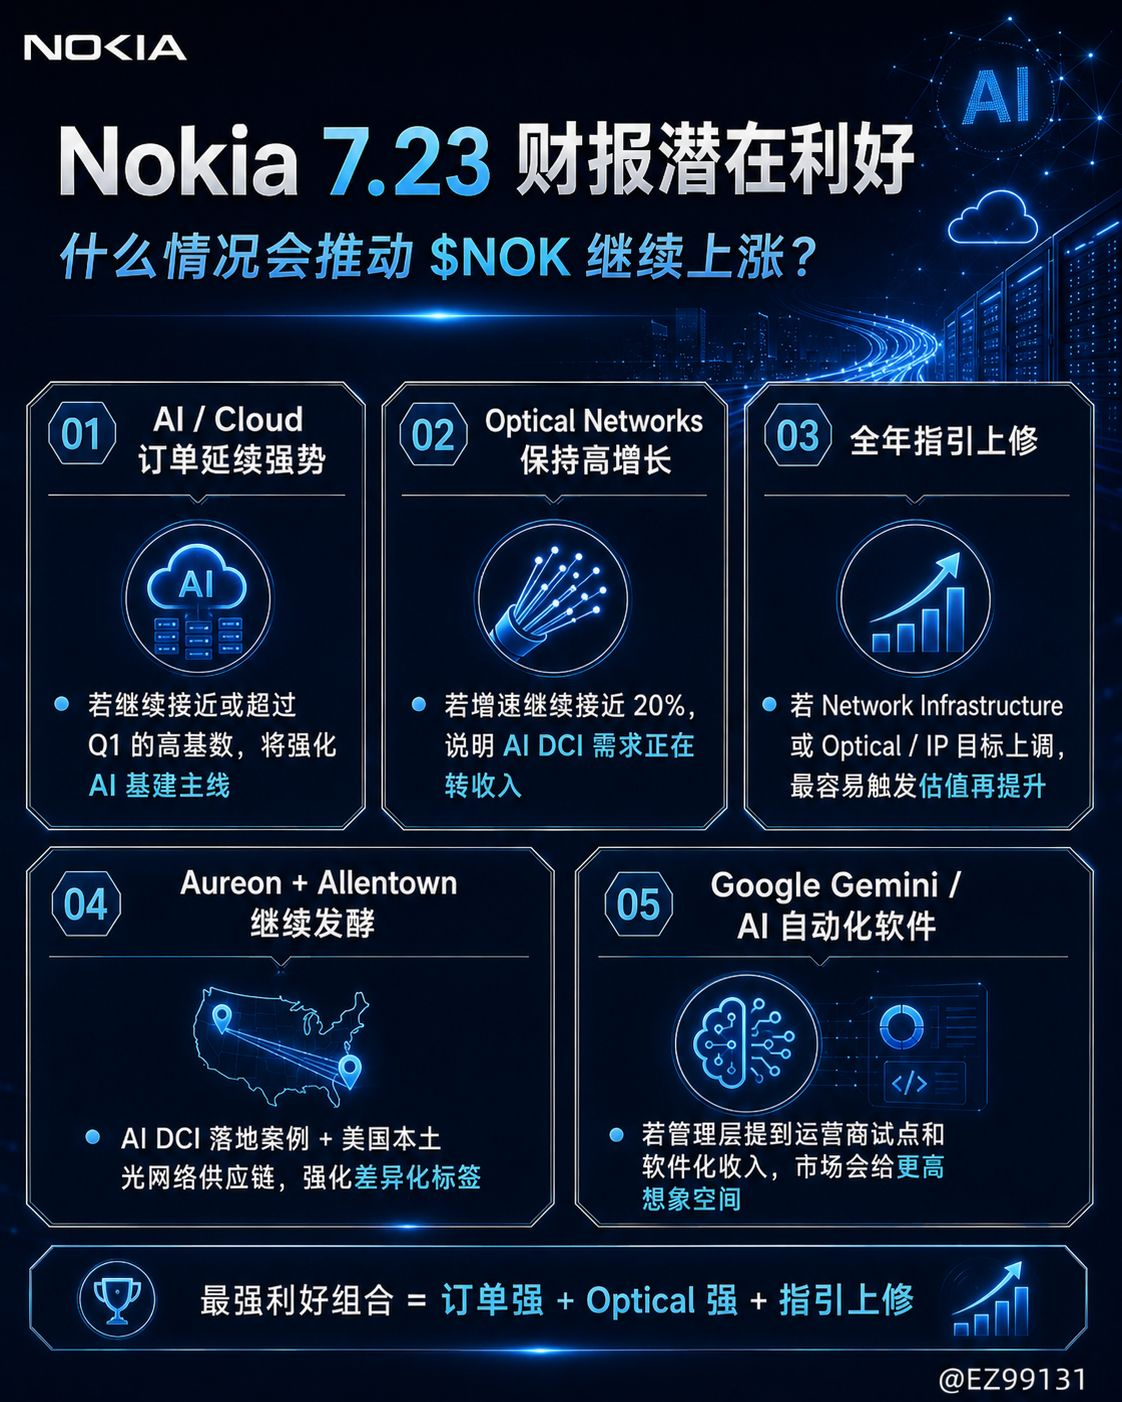
A meu ver, o ponto central do relatório de resultados da Nokia em 23 de julho não é “se terá lucro ou não”, mas:
Se os pedidos de redes ópticas de IA conseguem continuar se convertendo em receita e lucro.
Atualmente, a lógica de médio prazo para a Nokia ainda é majoritariamente positiva: Optical Networks é a curva de crescimento mais forte; a demanda de clientes de AI/cloud já foi validada no Q1. O projeto Aureon forneceu um template de negócios comercial para AI DCI. A expansão de Allentown aumenta o valor da cadeia de suprimentos local dos EUA. A parceria com o Google Gemini dá à Nokia mais uma rota para software de redes de IA.
Mas também há risco real no curto prazo:
A ação já foi reprecificada de forma clara. O mercado tem expectativas muito altas para o 2T. Negócios tradicionais ainda pesam. É preciso comprovar a integração da Infinera e a margem bruta. Se houver só história e sem revisão para cima na orientação, é fácil virar sell the news.
Para a Nokia continuar subindo em 23 de julho, precisa provar três coisas: os pedidos de AI/cloud não estão esfriando; o crescimento de Optical/IP consegue continuar sendo revisado para cima; e as margens não foram consumidas por ativos pesados e custos de integração.