

ARIA Web3
69 Publicações

ARIA Web3
Denunciar
Bloquear Utilizador
15 A seguir
15 Seguidores
44 Gostaram
Publicações
PINNED
·
--
Em Alta
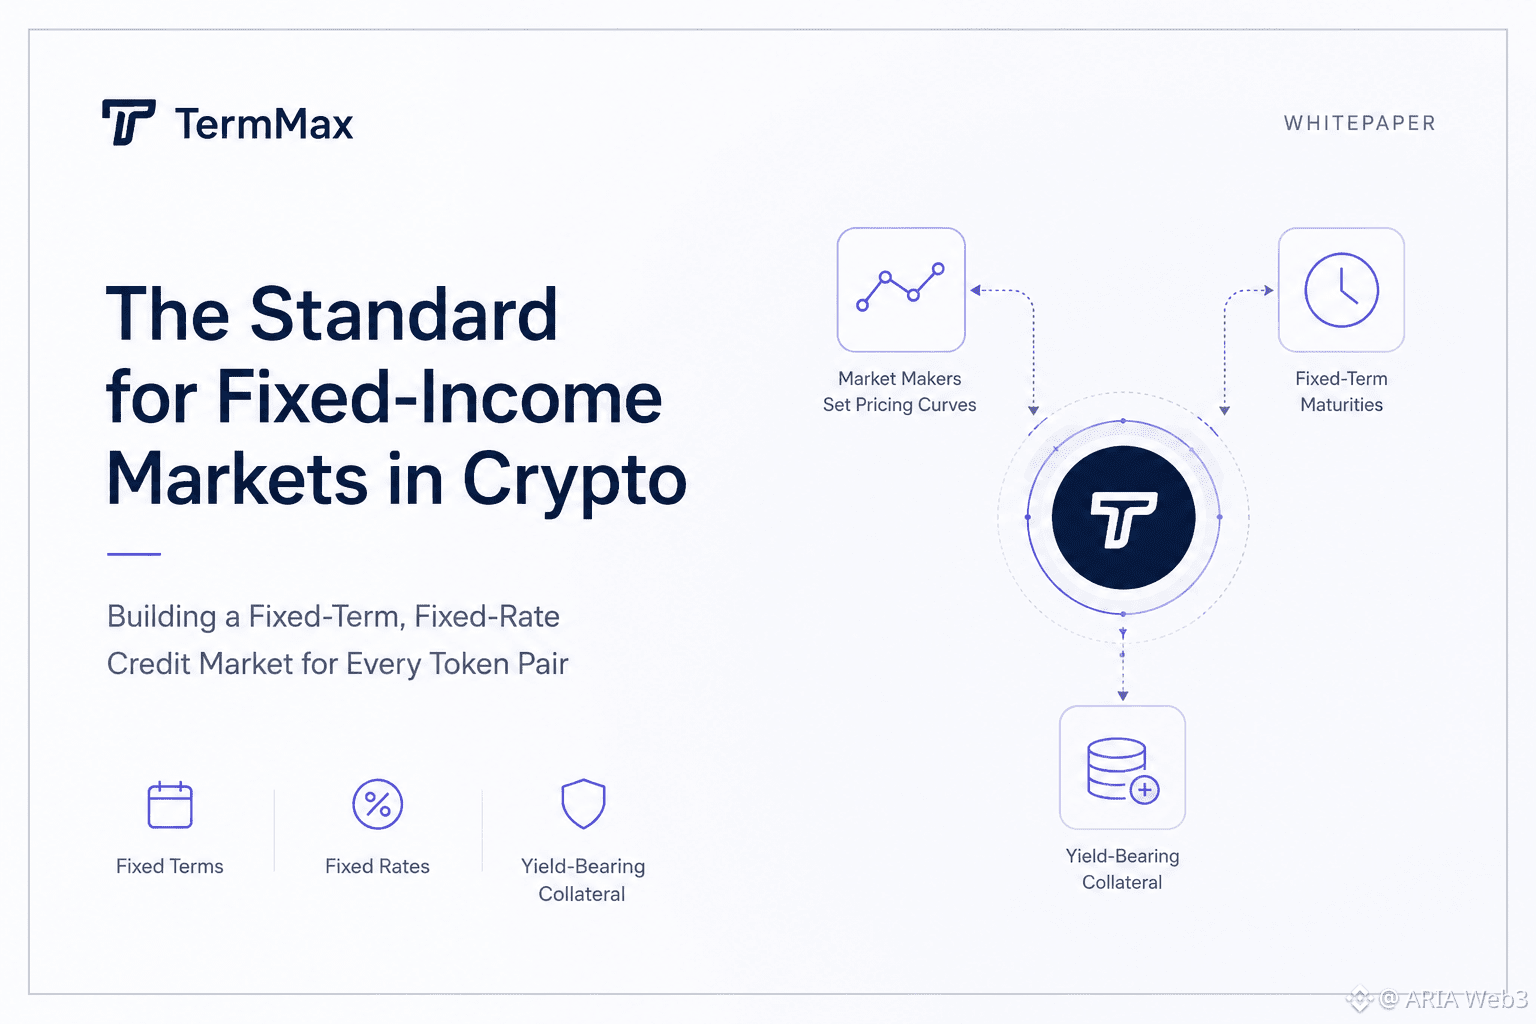
Eu estava lendo a documentação da TermMax, tentando entender o que querem dizer ao se chamarem de “o padrão para os mercados de renda fixa” no universo cripto. Minha primeira impressão foi que se tratava apenas de mais um protocolo de empréstimos competindo pelas taxas.
Depois de consultar a página oficial sobre a visão do projeto, um detalhe me chamou a atenção: eles falam em criar “um mercado de crédito inteiro para cada par de tokens, assim como existe no mundo real”. Essa frase ficou na minha cabeça; é uma abordagem diferente da maioria das propostas de empréstimos em DeFi.
Foi aí que entendi. O objetivo não é apenas oferecer empréstimos, mas criar para cada par de ativos um mercado com prazo e taxa fixos, no qual os formadores de mercado definem as curvas de preço. Eles também usam tokens que geram rendimento como garantia, então os prazos fixos trazem previsibilidade, enquanto a própria garantia continua gerando retorno.
O que me surpreendeu foi o quanto os limites parecem intencionais. Vencimentos fixos significam menos flexibilidade do que empréstimos sem prazo definido, mas essa compensação é justamente o que torna possível criar um mercado de crédito de verdade on-chain.
Com o TGE marcado para 25 de agosto de 2026, parece menos um lançamento isolado e mais a próxima etapa da construção desse mercado de crédito. Ainda me pergunto quanto do processo de definição das curvas acabará ficando disponível para além dos curadores.
#termmax @termmax
Eu estava lendo a documentação da TermMax, tentando entender o que querem dizer ao se chamarem de “o padrão para os mercados de renda fixa” no universo cripto. Minha primeira impressão foi que se tratava apenas de mais um protocolo de empréstimos competindo pelas taxas.
Depois de consultar a página oficial sobre a visão do projeto, um detalhe me chamou a atenção: eles falam em criar “um mercado de crédito inteiro para cada par de tokens, assim como existe no mundo real”. Essa frase ficou na minha cabeça; é uma abordagem diferente da maioria das propostas de empréstimos em DeFi.
Foi aí que entendi. O objetivo não é apenas oferecer empréstimos, mas criar para cada par de ativos um mercado com prazo e taxa fixos, no qual os formadores de mercado definem as curvas de preço. Eles também usam tokens que geram rendimento como garantia, então os prazos fixos trazem previsibilidade, enquanto a própria garantia continua gerando retorno.
O que me surpreendeu foi o quanto os limites parecem intencionais. Vencimentos fixos significam menos flexibilidade do que empréstimos sem prazo definido, mas essa compensação é justamente o que torna possível criar um mercado de crédito de verdade on-chain.
Com o TGE marcado para 25 de agosto de 2026, parece menos um lançamento isolado e mais a próxima etapa da construção desse mercado de crédito. Ainda me pergunto quanto do processo de definição das curvas acabará ficando disponível para além dos curadores.
#termmax @TermMax
1
1
85
·
--
partida ao vivo de hoje, AS Roma x Cagliari: a Roma parece claramente favorita, com 74% de probabilidade de vitória, enquanto o Cagliari tem apenas 8%. Estou inclinado a apostar numa vitória da Roma. #BinancePick
partida ao vivo de hoje, AS Roma x Cagliari: a Roma parece claramente favorita, com 74% de probabilidade de vitória, enquanto o Cagliari tem apenas 8%. Estou inclinado a apostar numa vitória da Roma. #BinancePick
81
·
--
Parabéns pela vitória da Inter de Milão; ela já parece claramente a equipe favorita. Estou inclinado a apostar numa vitória da Inter, mas o futebol sempre pode nos surpreender. #BinancePick
Parabéns pela vitória da Inter de Milão; ela já parece claramente a equipe favorita. Estou inclinado a apostar numa vitória da Inter, mas o futebol sempre pode nos surpreender. #BinancePick
87
·
--
#BinancePick Ao vivo, G2 Esports vs Dplus KIA
DK parece ser o favorito, com 60% de chance de vitória, enquanto G2 está com 39%. Será que G2 consegue surpreender,
ou DK vai vencer?
#BinancePick Ao vivo, G2 Esports vs Dplus KIA
DK parece ser o favorito, com 60% de chance de vitória, enquanto G2 está com 39%. Será que G2 consegue surpreender,
ou DK vai vencer?
DK parece ser o favorito, com 60% de chance de vitória, enquanto G2 está com 39%. Será que G2 consegue surpreender,
ou DK vai vencer?
67
·
--
#BinancePick partida ao vivo de hoje, a Gen.G parece ser a equipe mais forte para esta partida. A IG ainda pode nos surpreender, mas aposto na GEN para vencer! Qual é a sua previsão?
#BinancePick partida ao vivo de hoje, a Gen.G parece ser a equipe mais forte para esta partida. A IG ainda pode nos surpreender, mas aposto na GEN para vencer! Qual é a sua previsão?
·
--
Em Alta
#BinancePick hoje, a Gen.G parece ser a equipe mais forte para esta partida
#BinancePick hoje, a Gen.G parece ser a equipe mais forte para esta partida
63
·
--
#BinancePick A Gen.G parece ser a equipe mais forte para esta partida. O IG ainda pode nos surpreender, mas aposto na vitória da GEN! Qual é o seu palpite?
#BinancePick A Gen.G parece ser a equipe mais forte para esta partida. O IG ainda pode nos surpreender, mas aposto na vitória da GEN! Qual é o seu palpite?
78
·
--
Em Alta
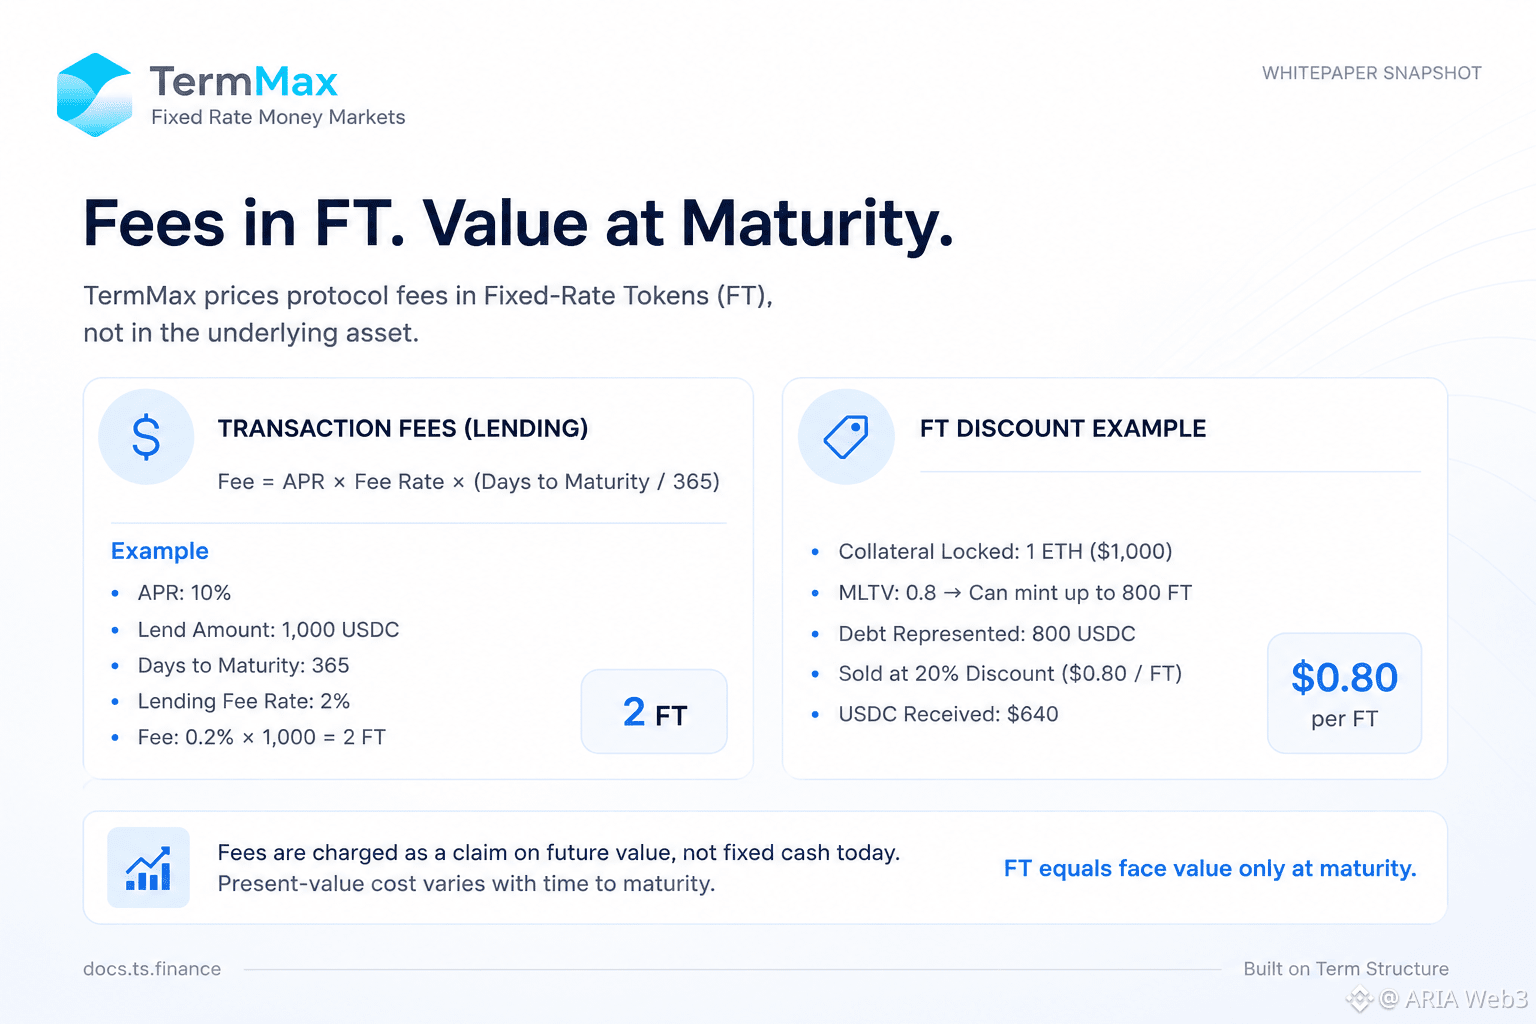
Eu estava lendo a página de taxas de transação da TermMax nos docs.ts.finance. As fórmulas são simples — APR × taxa de fee × (dias para o vencimento/365) — mas um detalhe chamou minha atenção: as taxas são liquidadas “na unidade de FT”, não em USDC. O próprio exemplo deles: emprestar 1.000 USDC a 10% de APR por 365 dias, com uma taxa de 2%, custa apenas 2 FT.
Eu assumi que era só uma convenção de exibição. Depois de verificar a documentação de Tokenização com Taxa Fixa, descobri que era algo mais deliberado. FT é um instrumento de desconto, valendo apenas pelo valor nominal no vencimento. No exemplo deles, 800 FT são vendidas com 20% de desconto ($0,80 cada) — $640, não $800.
Foi aí que entendi: precificar taxas em FT significa cobrar uma reivindicação sobre um valor futuro, e não um valor fixo em dinheiro hoje. Dois credores pagando “a mesma” taxa de 2% em pontos diferentes antes do vencimento pagam custos de valor presente diferentes.
Parece menos uma falha, mais um trade-off de atrelar as taxas à unidade que os credores já mantêm, em vez de converter via USDC toda vez. Ainda assim, não está claro como isso se concilia quando o protocolo reporta a receita agregada de taxas em uma única denominação.
Alguém sabe onde isso está documentado?#termmax @termmax
Eu estava lendo a página de taxas de transação da TermMax nos docs.ts.finance. As fórmulas são simples — APR × taxa de fee × (dias para o vencimento/365) — mas um detalhe chamou minha atenção: as taxas são liquidadas “na unidade de FT”, não em USDC. O próprio exemplo deles: emprestar 1.000 USDC a 10% de APR por 365 dias, com uma taxa de 2%, custa apenas 2 FT.
Eu assumi que era só uma convenção de exibição. Depois de verificar a documentação de Tokenização com Taxa Fixa, descobri que era algo mais deliberado. FT é um instrumento de desconto, valendo apenas pelo valor nominal no vencimento. No exemplo deles, 800 FT são vendidas com 20% de desconto ($0,80 cada) — $640, não $800.
Foi aí que entendi: precificar taxas em FT significa cobrar uma reivindicação sobre um valor futuro, e não um valor fixo em dinheiro hoje. Dois credores pagando “a mesma” taxa de 2% em pontos diferentes antes do vencimento pagam custos de valor presente diferentes.
Parece menos uma falha, mais um trade-off de atrelar as taxas à unidade que os credores já mantêm, em vez de converter via USDC toda vez. Ainda assim, não está claro como isso se concilia quando o protocolo reporta a receita agregada de taxas em uma única denominação.
Alguém sabe onde isso está documentado?#termmax @TermMax
4
5
80
·
--
Em Alta
Eu estava lendo a página inicial da Dusk Trade esperando uma página típica de acesso a RWA: entrar em uma lista de espera, verificar, investir. Um detalhe chamou minha atenção depois que eu passei da superfície e fui para a documentação.
Eu presumi que o produto em si seria tão simples quanto a página faz parecer: três etapas, nada mais. Ao consultar as documentações oficiais, a descrição muda. A Dusk Trade é apresentada como uma camada de aplicação situada acima do protocolo base, e a documentação é explícita ao dizer que ela não é o próprio protocolo base. Ela transforma primitivas de infraestrutura de mercado em fluxos que cobrem descoberta de ativos, onboarding de investidores, conexão de carteira, coordenação de pagamentos e liquidação.
O que me surpreendeu foi a diferença entre as duas fontes oficiais. A página inicial vende acesso em três passos. A documentação descreve verificações de elegibilidade, lógica de divulgação e liquidação que reconcilia a perna do ativo com a perna do pagamento antes que qualquer coisa seja finalizada. Foi aí que fez sentido: a troca faz sentido quando você considera o público. Uma página de lista de espera precisa converter visitantes rapidamente, enquanto a documentação precisa satisfazer construtores e reguladores que precisam saber como a elegibilidade e a liquidação são realmente aplicadas on-chain. Ainda assim, me pergunto quanto dessa complexidade os investidores realmente verão quando a interface for ao ar, ou se isso continuará escondido por trás do fluxo limpo de três etapas.
A página inicial vende acesso em três passos. A documentação descreve a lógica de elegibilidade, divulgação e liquidação por baixo.
O que mais importa para o sucesso da Dusk Trade?
#dusk $DUSK @Dusk_Foundation
Eu estava lendo a página inicial da Dusk Trade esperando uma página típica de acesso a RWA: entrar em uma lista de espera, verificar, investir. Um detalhe chamou minha atenção depois que eu passei da superfície e fui para a documentação.
Eu presumi que o produto em si seria tão simples quanto a página faz parecer: três etapas, nada mais. Ao consultar as documentações oficiais, a descrição muda. A Dusk Trade é apresentada como uma camada de aplicação situada acima do protocolo base, e a documentação é explícita ao dizer que ela não é o próprio protocolo base. Ela transforma primitivas de infraestrutura de mercado em fluxos que cobrem descoberta de ativos, onboarding de investidores, conexão de carteira, coordenação de pagamentos e liquidação.
O que me surpreendeu foi a diferença entre as duas fontes oficiais. A página inicial vende acesso em três passos. A documentação descreve verificações de elegibilidade, lógica de divulgação e liquidação que reconcilia a perna do ativo com a perna do pagamento antes que qualquer coisa seja finalizada. Foi aí que fez sentido: a troca faz sentido quando você considera o público. Uma página de lista de espera precisa converter visitantes rapidamente, enquanto a documentação precisa satisfazer construtores e reguladores que precisam saber como a elegibilidade e a liquidação são realmente aplicadas on-chain. Ainda assim, me pergunto quanto dessa complexidade os investidores realmente verão quando a interface for ao ar, ou se isso continuará escondido por trás do fluxo limpo de três etapas.
A página inicial vende acesso em três passos. A documentação descreve a lógica de elegibilidade, divulgação e liquidação por baixo.
O que mais importa para o sucesso da Dusk Trade?
#dusk $DUSK @Dusk
Compliance design
50%
Liquidity depth
50%
Onboarding speed
0%
Investor trust
0%
4 Votos • Votação encerrada
1
1
83
·
--
Em Alta
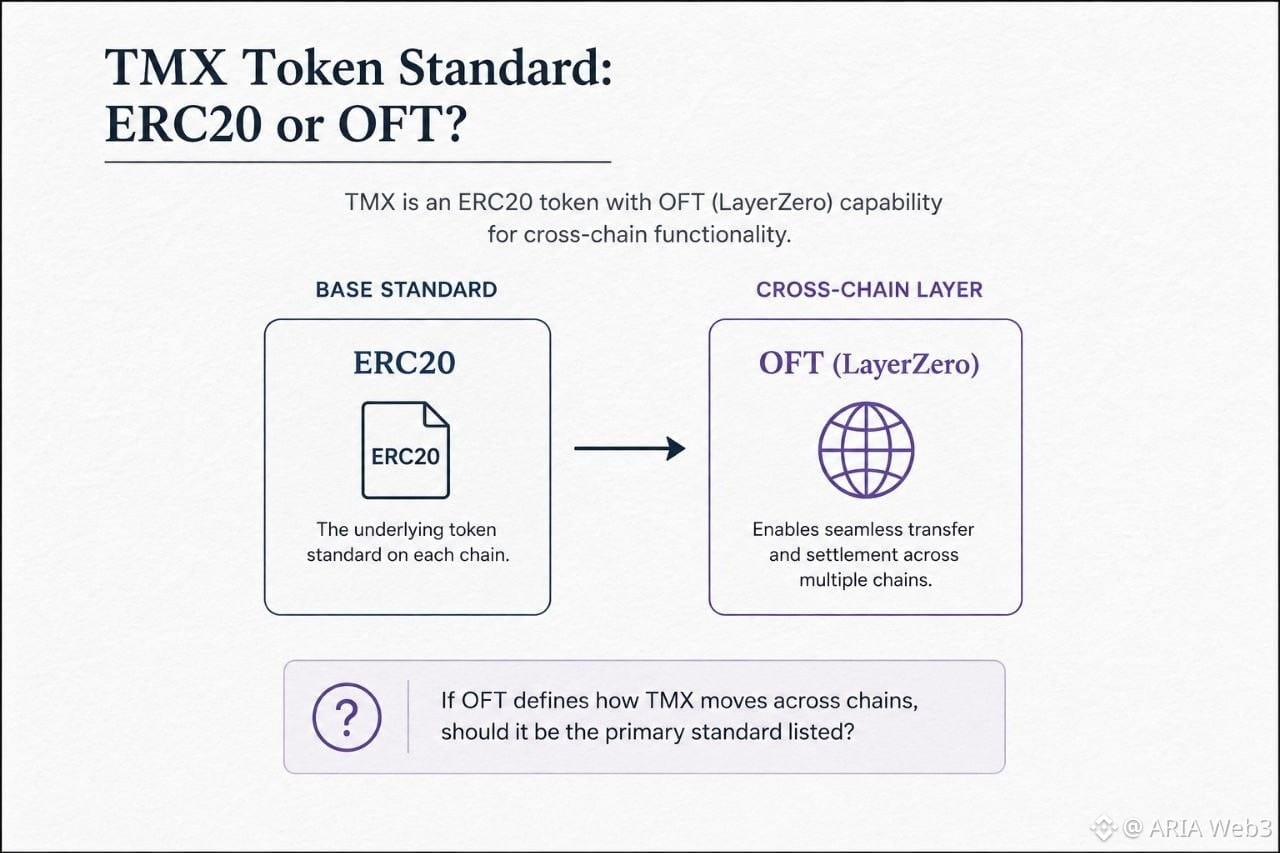
Eu estava rolando pela tabela de tokenomics do TMX e parei no campo Standard. Ele só diz ERC20, listado como um item separado e simples, em uma linha direta, separado do endereço do token e do fornecimento total. Um detalhe chamou minha atenção algumas linhas acima. O campo Bridge Mechanism (Mecanismo de Ponte) descreve o TMX como um LayerZero OFT, um Omnichain Fungible Token (Token Fungível de Cadeia Omnicanal), implantado na Ethereum e na BNB Chain, com mais cadeias EVM suportadas. Eu assumi que o OFT substituiria o ERC20 como o padrão listado, já que é a especificação mais recente para cross-chain.
Depois de checar a seção de resumo executivo do mesmo whitepaper, a terminologia ficou menos consistente, não mais. Lá, o padrão do token é escrito como ERC20 (OFT em múltiplas blockchains), tratando o OFT como uma extensão entre colchetes, em vez de ser a classificação principal. Então, dentro do mesmo documento, o TMX é apresentado uma vez como ERC20 com o OFT como uma observação lateral, e outra vez como ERC20 ao lado de uma descrição completa de OFT, sem nenhum link explícito entre os dois. Foi aí que entendi que não é realmente uma contradição: o padrão OFT da LayerZero é construído como um envoltório (wrapper) em torno do ERC20, adicionando mensagens cross-chain sem alterar o comportamento básico do token em qualquer cadeia individual. Então chamar de ERC20 não está errado; é só incompleto sem a linha do mecanismo de ponte preenchendo o restante.
Ainda assim, isso levanta uma pergunta justa: se o OFT define como o token realmente se move e é liquidado entre cadeias, ele não deveria ser o padrão principal listado, com o ERC20 tratado como o detalhe de implementação subjacente, em vez de ser o destaque?
#termmax @termmax
Eu estava rolando pela tabela de tokenomics do TMX e parei no campo Standard. Ele só diz ERC20, listado como um item separado e simples, em uma linha direta, separado do endereço do token e do fornecimento total. Um detalhe chamou minha atenção algumas linhas acima. O campo Bridge Mechanism (Mecanismo de Ponte) descreve o TMX como um LayerZero OFT, um Omnichain Fungible Token (Token Fungível de Cadeia Omnicanal), implantado na Ethereum e na BNB Chain, com mais cadeias EVM suportadas. Eu assumi que o OFT substituiria o ERC20 como o padrão listado, já que é a especificação mais recente para cross-chain.
Depois de checar a seção de resumo executivo do mesmo whitepaper, a terminologia ficou menos consistente, não mais. Lá, o padrão do token é escrito como ERC20 (OFT em múltiplas blockchains), tratando o OFT como uma extensão entre colchetes, em vez de ser a classificação principal. Então, dentro do mesmo documento, o TMX é apresentado uma vez como ERC20 com o OFT como uma observação lateral, e outra vez como ERC20 ao lado de uma descrição completa de OFT, sem nenhum link explícito entre os dois. Foi aí que entendi que não é realmente uma contradição: o padrão OFT da LayerZero é construído como um envoltório (wrapper) em torno do ERC20, adicionando mensagens cross-chain sem alterar o comportamento básico do token em qualquer cadeia individual. Então chamar de ERC20 não está errado; é só incompleto sem a linha do mecanismo de ponte preenchendo o restante.
Ainda assim, isso levanta uma pergunta justa: se o OFT define como o token realmente se move e é liquidado entre cadeias, ele não deveria ser o padrão principal listado, com o ERC20 tratado como o detalhe de implementação subjacente, em vez de ser o destaque?
#termmax @TermMax
10
4
76
·
--
Em Alta
Eu estava lendo a seção sobre "borrowing range order setters" e um número me fez parar: no exemplo, a Alice bloqueia 1 ETH, é correspondida por 500 USDC, e o registro do GT dela acaba contabilizando 535 FTs como dívida. Na minha primeira leitura, parecia que ela havia de alguma forma tomado emprestado mais do que recebeu.
Depois de conferir novamente a seção de mecânicas, não é isso que está acontecendo. Os 500 USDC financiam 500 FTs (principal) e 500 XTs (juros). Os XTs são trocados dentro da própria ordem de range dela por 35 FTs adicionais, cunhados a partir do GT dela — e é isso que empurra a dívida registrada dela para 535. Ela nunca toca o XT diretamente.
O que me surpreendeu foi perceber que o XT não está ocioso aqui; é o mecanismo que converte uma obrigação de juros flutuante em uma obrigação fixa antes mesmo de o empréstimo ser liquidado. Em vez de os juros acumularem ao longo do tempo, eles são precificados e travados em FTs extras no momento em que ocorre a correspondência. A troca é que a dívida do GT de um "borrowing order setter" não é apenas "o que eu tomei emprestado", mas "o que eu tomei emprestado mais os juros que eu já concordei em pagar", visível on-chain desde o primeiro dia, em vez de acumular silenciosamente. Isso parece deliberado: empréstimos com taxa fixa precisam que toda a obrigação fique travada de início, e não calculada depois. Ainda estou curioso sobre como a curva de precificação decide a divisão entre preenchimentos iniciais a 8% versus preenchimentos posteriores mais próximos de 6% dentro da mesma ordem.
#termmax @termmax
Eu estava lendo a seção sobre "borrowing range order setters" e um número me fez parar: no exemplo, a Alice bloqueia 1 ETH, é correspondida por 500 USDC, e o registro do GT dela acaba contabilizando 535 FTs como dívida. Na minha primeira leitura, parecia que ela havia de alguma forma tomado emprestado mais do que recebeu.
Depois de conferir novamente a seção de mecânicas, não é isso que está acontecendo. Os 500 USDC financiam 500 FTs (principal) e 500 XTs (juros). Os XTs são trocados dentro da própria ordem de range dela por 35 FTs adicionais, cunhados a partir do GT dela — e é isso que empurra a dívida registrada dela para 535. Ela nunca toca o XT diretamente.
O que me surpreendeu foi perceber que o XT não está ocioso aqui; é o mecanismo que converte uma obrigação de juros flutuante em uma obrigação fixa antes mesmo de o empréstimo ser liquidado. Em vez de os juros acumularem ao longo do tempo, eles são precificados e travados em FTs extras no momento em que ocorre a correspondência. A troca é que a dívida do GT de um "borrowing order setter" não é apenas "o que eu tomei emprestado", mas "o que eu tomei emprestado mais os juros que eu já concordei em pagar", visível on-chain desde o primeiro dia, em vez de acumular silenciosamente. Isso parece deliberado: empréstimos com taxa fixa precisam que toda a obrigação fique travada de início, e não calculada depois. Ainda estou curioso sobre como a curva de precificação decide a divisão entre preenchimentos iniciais a 8% versus preenchimentos posteriores mais próximos de 6% dentro da mesma ordem.
#termmax @TermMax

6
1
80
·
--
Em Alta
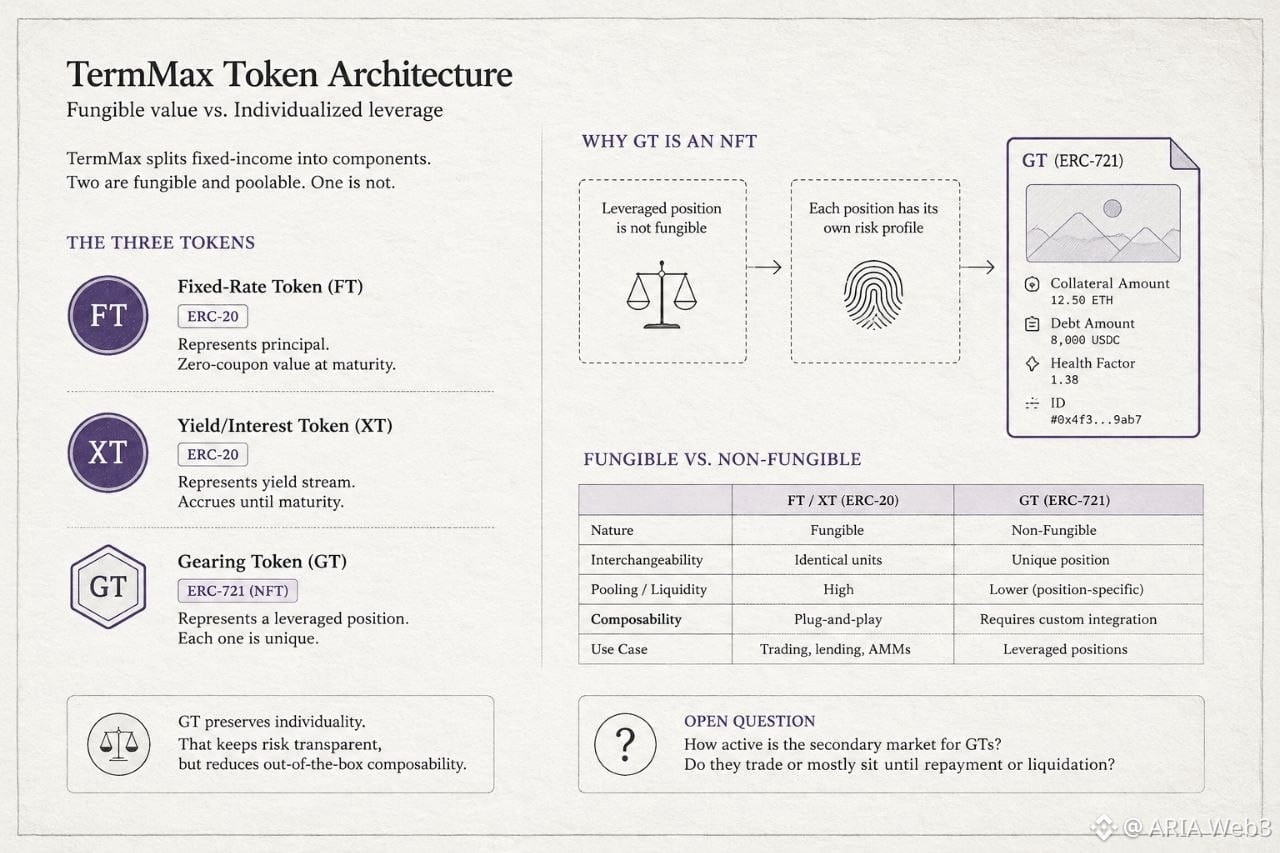
Eu estava lendo a documentação da TermMax para entender como eles lidam com posições alavancadas, e um detalhe me chamou a atenção: o Gearing Token não é um ERC-20 como todo o resto do sistema.
Eu presumi que os três tokens da TermMax — FT, XT e GT — seguiriam o mesmo padrão, já que a página de introdução fala de "negociação de Gearing Token e Fixed-rate Token" quase como se fossem a mesma coisa, como se fossem apenas versões diferentes do mesmo ativo negociável. Depois de consultar a página da documentação sobre os componentes dos tokens, percebi que essa suposição estava errada. FT e XT são ambos ERC-20, representando principal e juros como valores fungíveis e agrupáveis. Já o GT é um NFT ERC-721. Cada um encapsula um valor específico de garantia, uma dívida específica e seu próprio fator de saúde como metadados.
O que me surpreendeu foi perceber o motivo. Uma posição alavancada não é exatamente um direito fungível — dois GTs com o mesmo valor nominal poderiam ter diferentes índices de garantia ou riscos de liquidação. Transformá-lo em um NFT preserva essa individualidade, em vez de diluí-la em um pool compartilhado. A desvantagem é a composibilidade. É mais fácil integrar tokens fungíveis a outros protocolos; NFTs exigem mais trabalho de integração personalizado de quem desenvolve sobre a TermMax.
Ainda não sei ao certo como isso afeta a liquidez no mercado secundário das próprias posições em GT. Alguém já investigou se os GTs são negociados ativamente ou se, em sua maioria, ficam parados até o pagamento ou a liquidação? @termmax #termmax
Eu estava lendo a documentação da TermMax para entender como eles lidam com posições alavancadas, e um detalhe me chamou a atenção: o Gearing Token não é um ERC-20 como todo o resto do sistema.
Eu presumi que os três tokens da TermMax — FT, XT e GT — seguiriam o mesmo padrão, já que a página de introdução fala de "negociação de Gearing Token e Fixed-rate Token" quase como se fossem a mesma coisa, como se fossem apenas versões diferentes do mesmo ativo negociável. Depois de consultar a página da documentação sobre os componentes dos tokens, percebi que essa suposição estava errada. FT e XT são ambos ERC-20, representando principal e juros como valores fungíveis e agrupáveis. Já o GT é um NFT ERC-721. Cada um encapsula um valor específico de garantia, uma dívida específica e seu próprio fator de saúde como metadados.
O que me surpreendeu foi perceber o motivo. Uma posição alavancada não é exatamente um direito fungível — dois GTs com o mesmo valor nominal poderiam ter diferentes índices de garantia ou riscos de liquidação. Transformá-lo em um NFT preserva essa individualidade, em vez de diluí-la em um pool compartilhado. A desvantagem é a composibilidade. É mais fácil integrar tokens fungíveis a outros protocolos; NFTs exigem mais trabalho de integração personalizado de quem desenvolve sobre a TermMax.
Ainda não sei ao certo como isso afeta a liquidez no mercado secundário das próprias posições em GT. Alguém já investigou se os GTs são negociados ativamente ou se, em sua maioria, ficam parados até o pagamento ou a liquidação? @TermMax #termmax
1
1
69
·
--
Em Alta
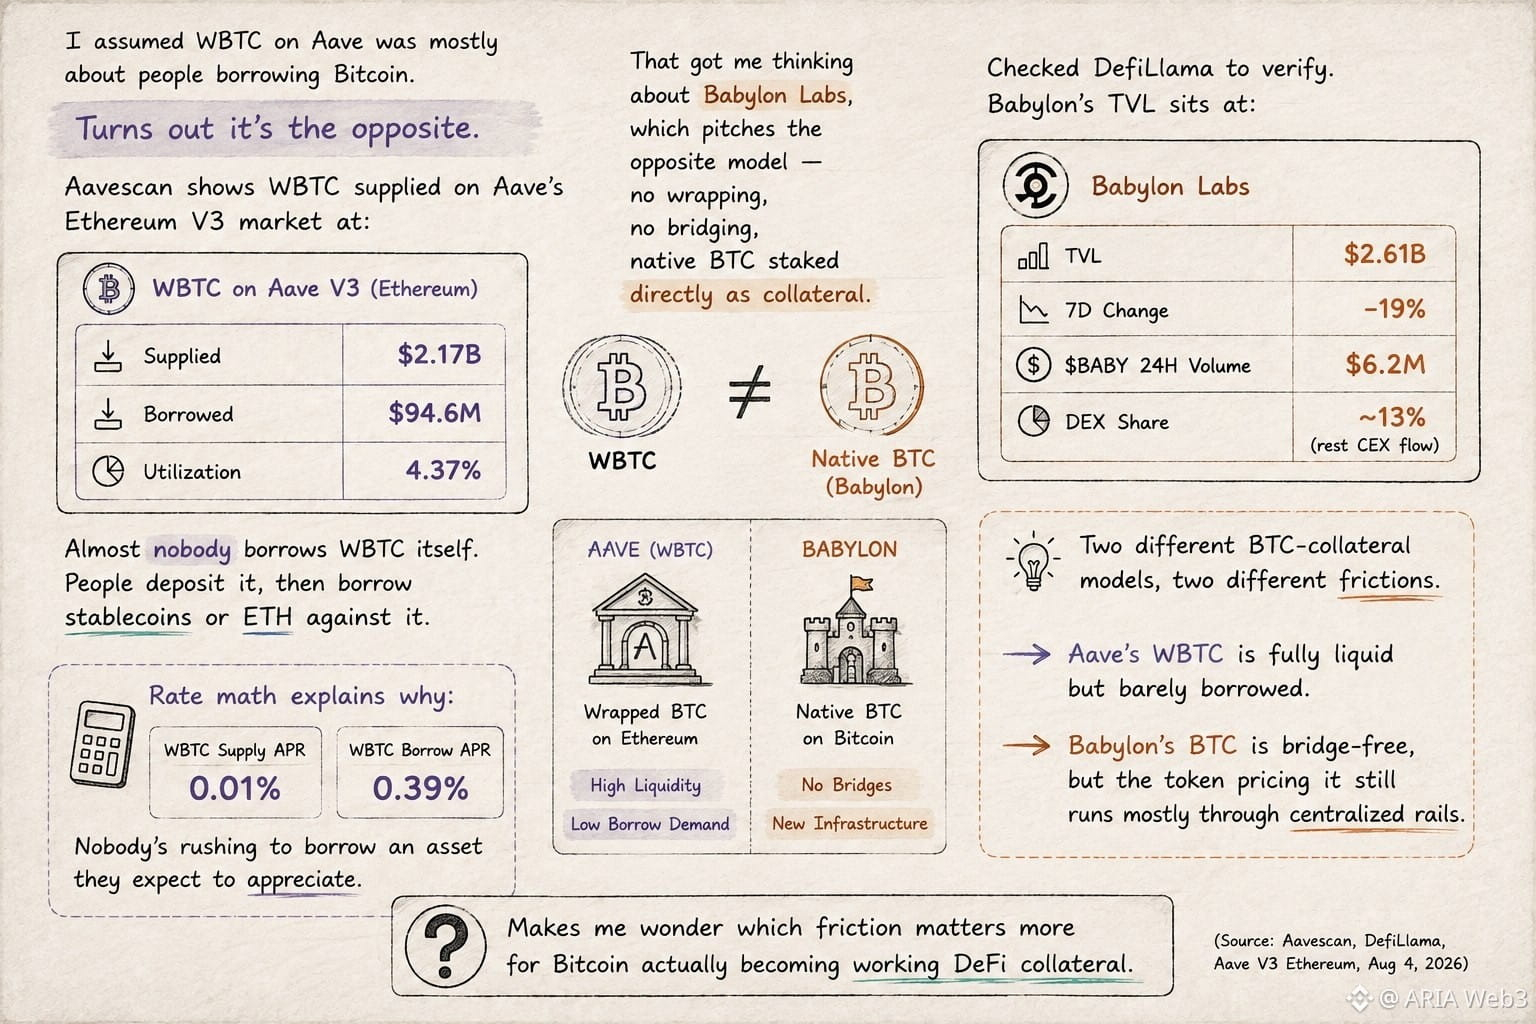
Assumi que o WBTC na Aave era principalmente sobre pessoas tomando empréstimos em Bitcoin.
Acontece o contrário.
O Aavescan mostra WBTC fornecido na seção Ethereum V3 da Aave em US$ 2,17 bi. Tomado emprestado: apenas US$ 94,6 mi. Utilização: 4,37%.
Quase ninguém toma emprestado o próprio WBTC. As pessoas depositam e depois tomam stablecoins ou ETH contra ele.
Isso me fez pensar em @babylonlabs_io , que propõe o modelo oposto — sem wrapping, sem bridging, BTC nativo apostado diretamente como garantia.
Conferi no DefiLlama para verificar. O TVL da Babylon está em US$ 2,61 bi, caiu 19% na última semana. $BABY faz cerca de US$ 6,2 mi em volume nas últimas 24h, mas apenas ~13% disso é negociado em DEXs — o resto é fluxo de exchange centralizada.
Dois modelos diferentes de garantia em BTC, duas fricções diferentes. O WBTC da Aave é totalmente líquido, mas quase não é emprestado. O BTC da Babylon é sem ponte (bridge-free), mas a precificação do token ainda passa, em grande parte, por trilhos centralizados.
Fico pensando o que é mais importante para o Bitcoin se tornar uma garantia de DeFi realmente funcional.
#baby
Assumi que o WBTC na Aave era principalmente sobre pessoas tomando empréstimos em Bitcoin.
Acontece o contrário.
O Aavescan mostra WBTC fornecido na seção Ethereum V3 da Aave em US$ 2,17 bi. Tomado emprestado: apenas US$ 94,6 mi. Utilização: 4,37%.
Quase ninguém toma emprestado o próprio WBTC. As pessoas depositam e depois tomam stablecoins ou ETH contra ele.
Isso me fez pensar em @BabylonLabs_io , que propõe o modelo oposto — sem wrapping, sem bridging, BTC nativo apostado diretamente como garantia.
Conferi no DefiLlama para verificar. O TVL da Babylon está em US$ 2,61 bi, caiu 19% na última semana. $BABY faz cerca de US$ 6,2 mi em volume nas últimas 24h, mas apenas ~13% disso é negociado em DEXs — o resto é fluxo de exchange centralizada.
Dois modelos diferentes de garantia em BTC, duas fricções diferentes. O WBTC da Aave é totalmente líquido, mas quase não é emprestado. O BTC da Babylon é sem ponte (bridge-free), mas a precificação do token ainda passa, em grande parte, por trilhos centralizados.
Fico pensando o que é mais importante para o Bitcoin se tornar uma garantia de DeFi realmente funcional.
#baby
2
99
·
--
Em Alta
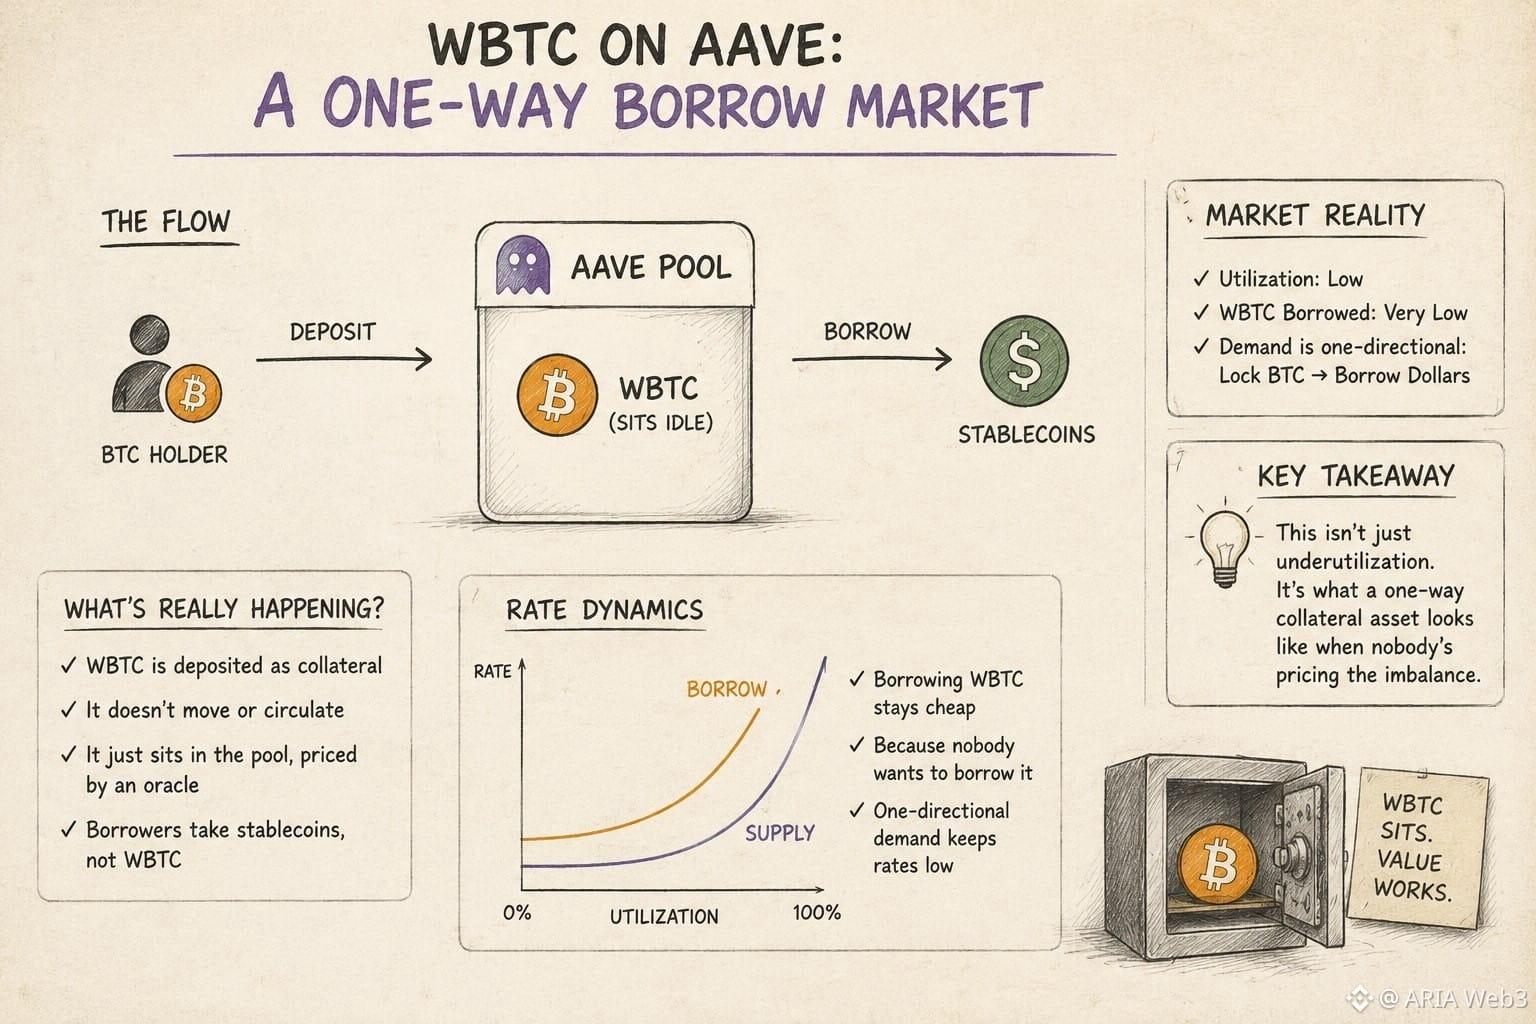
Assumi que pedir emprestado contra WBTC na Aave significava que o Bitcoin estava fazendo dupla função — servindo como garantia enquanto seu valor dava lastro a um empréstimo em outro lugar.
É mais simples do que isso, e mais estranho.
O WBTC na pool não está em circulação. Ele apenas fica lá, com o preço determinado por um oráculo, enquanto as stablecoins de outra pessoa são emprestadas contra ele.
Verifiquei o histórico de taxas da Aave e os mercados ao vivo de WBTC no Aavescan para confirmar isso. A utilização permanece baixa. Quase ninguém pega empréstimo de WBTC em si.
O que se destacou: a demanda é unidirecional. As pessoas travam BTC para pegar dólares emprestados, e não o contrário.
Isso molda a curva de taxas. O modelo da Aave precifica o lado que estiver mais escasso — e, como detentores de BTC raramente querem emprestar BTC, tomar esse ativo permanece barato por design, não por acaso.
É um mercado em que o “lado do empréstimo” de um mercado de borrow quase não é usado.
Isso me faz pensar se é realmente subutilização, ou apenas o que parece um ativo colateral de mão única quando ninguém está precificando o desequilíbrio.
#baby $BABY @babylonlabs_io
Assumi que pedir emprestado contra WBTC na Aave significava que o Bitcoin estava fazendo dupla função — servindo como garantia enquanto seu valor dava lastro a um empréstimo em outro lugar.
É mais simples do que isso, e mais estranho.
O WBTC na pool não está em circulação. Ele apenas fica lá, com o preço determinado por um oráculo, enquanto as stablecoins de outra pessoa são emprestadas contra ele.
Verifiquei o histórico de taxas da Aave e os mercados ao vivo de WBTC no Aavescan para confirmar isso. A utilização permanece baixa. Quase ninguém pega empréstimo de WBTC em si.
O que se destacou: a demanda é unidirecional. As pessoas travam BTC para pegar dólares emprestados, e não o contrário.
Isso molda a curva de taxas. O modelo da Aave precifica o lado que estiver mais escasso — e, como detentores de BTC raramente querem emprestar BTC, tomar esse ativo permanece barato por design, não por acaso.
É um mercado em que o “lado do empréstimo” de um mercado de borrow quase não é usado.
Isso me faz pensar se é realmente subutilização, ou apenas o que parece um ativo colateral de mão única quando ninguém está precificando o desequilíbrio.
#baby $BABY @BabylonLabs_io
2
90
·
--
Em Alta
Parcialmente verdadeiro
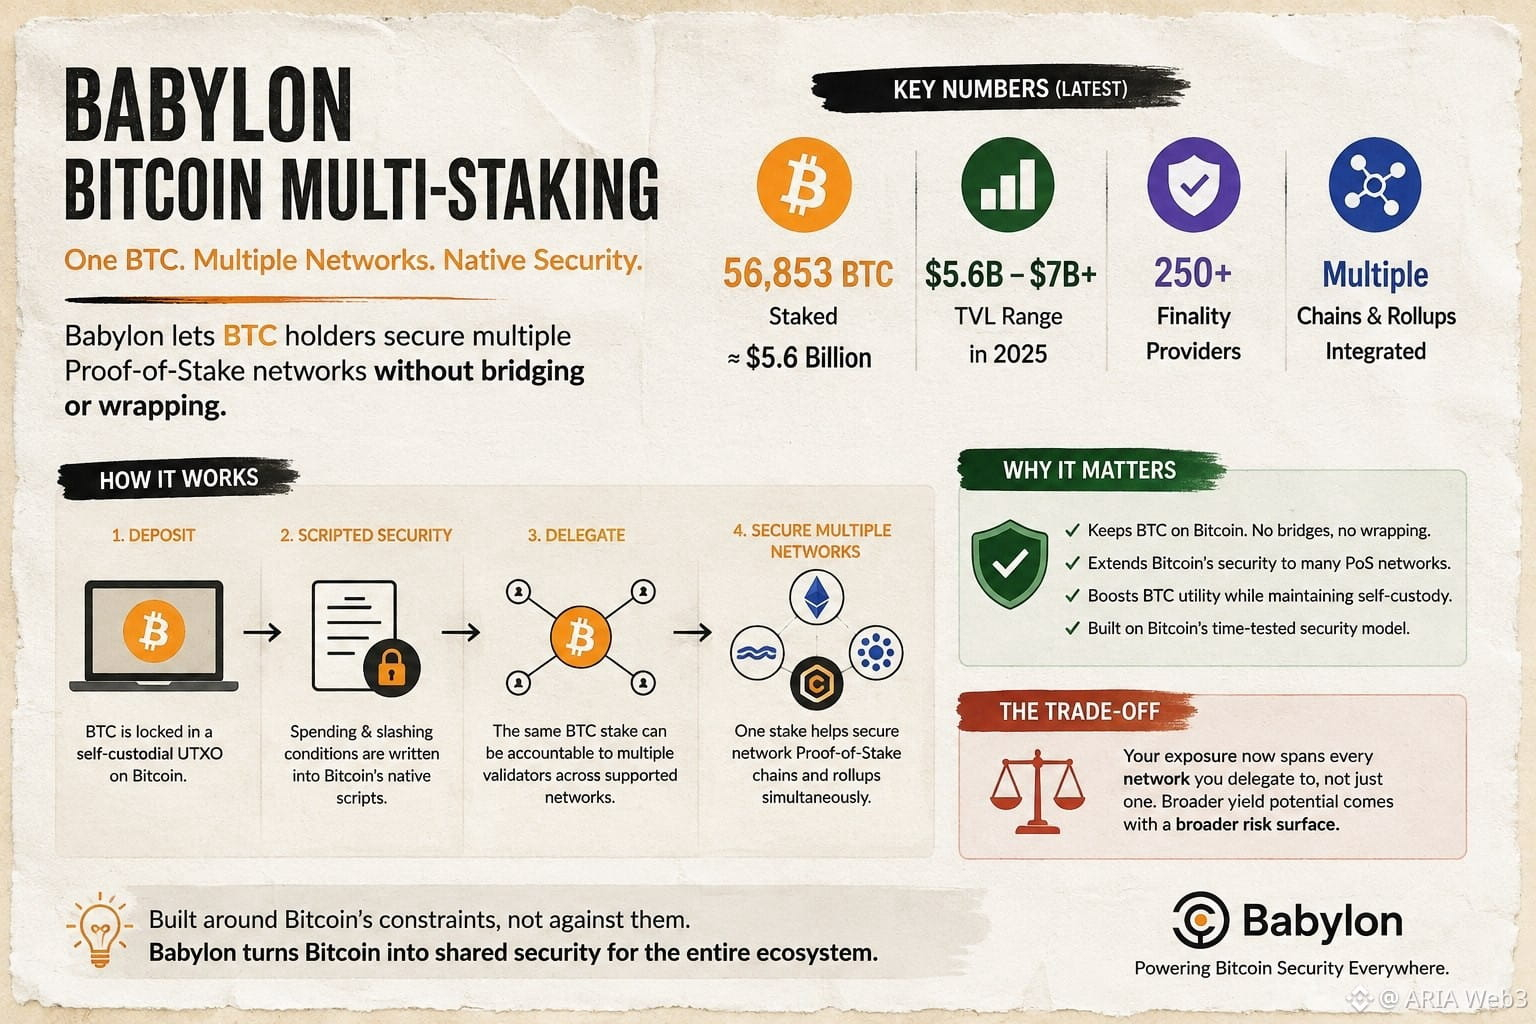
Eu presumi que fazer staking de Bitcoin funcionava como o restaking típico: escolher uma cadeia, comprometer seus ativos. Então consultei a documentação oficial da Babylon para confirmar.
Foi aí que entendi. Atualmente, a Babylon protege cerca de 56.853 BTC, com valor aproximado de US$ 5,6 bilhões, distribuídos por mais de 250 provedores de finalidade. Os BTC permanecem bloqueados em um UTXO autocustodiado na própria rede Bitcoin — sem pontes, sem ativos encapsulados —, e esse mesmo stake pode respaldar várias Bitcoin Supercharged Networks ao mesmo tempo.
O que me surpreendeu foi o mecanismo. As condições de gasto e de slashing são escritas diretamente na camada de script do Bitcoin, de modo que uma única posição bloqueada pode ser responsabilizada perante vários validadores simultaneamente, sem nunca sair da rede Bitcoin.
A contrapartida é simples: sua exposição agora abrange todas as redes às quais você delega, não apenas uma. Esse é o custo da segurança compartilhada: um potencial de rendimento maior em troca de uma superfície de risco mais ampla.
Como o TVL oscilou entre US$ 5,6 bilhões e mais de US$ 7 bilhões neste ano, continuo me perguntando como os stakers estão equilibrando essa distribuição na prática: buscando mais recompensas ou distribuindo o risco com mais cuidado.#baby $BABY @babylonlabs_io
Eu presumi que fazer staking de Bitcoin funcionava como o restaking típico: escolher uma cadeia, comprometer seus ativos. Então consultei a documentação oficial da Babylon para confirmar.
Foi aí que entendi. Atualmente, a Babylon protege cerca de 56.853 BTC, com valor aproximado de US$ 5,6 bilhões, distribuídos por mais de 250 provedores de finalidade. Os BTC permanecem bloqueados em um UTXO autocustodiado na própria rede Bitcoin — sem pontes, sem ativos encapsulados —, e esse mesmo stake pode respaldar várias Bitcoin Supercharged Networks ao mesmo tempo.
O que me surpreendeu foi o mecanismo. As condições de gasto e de slashing são escritas diretamente na camada de script do Bitcoin, de modo que uma única posição bloqueada pode ser responsabilizada perante vários validadores simultaneamente, sem nunca sair da rede Bitcoin.
A contrapartida é simples: sua exposição agora abrange todas as redes às quais você delega, não apenas uma. Esse é o custo da segurança compartilhada: um potencial de rendimento maior em troca de uma superfície de risco mais ampla.
Como o TVL oscilou entre US$ 5,6 bilhões e mais de US$ 7 bilhões neste ano, continuo me perguntando como os stakers estão equilibrando essa distribuição na prática: buscando mais recompensas ou distribuindo o risco com mais cuidado.#baby $BABY @BabylonLabs_io
6
1
81
·
--
Em Alta
Ver tradução
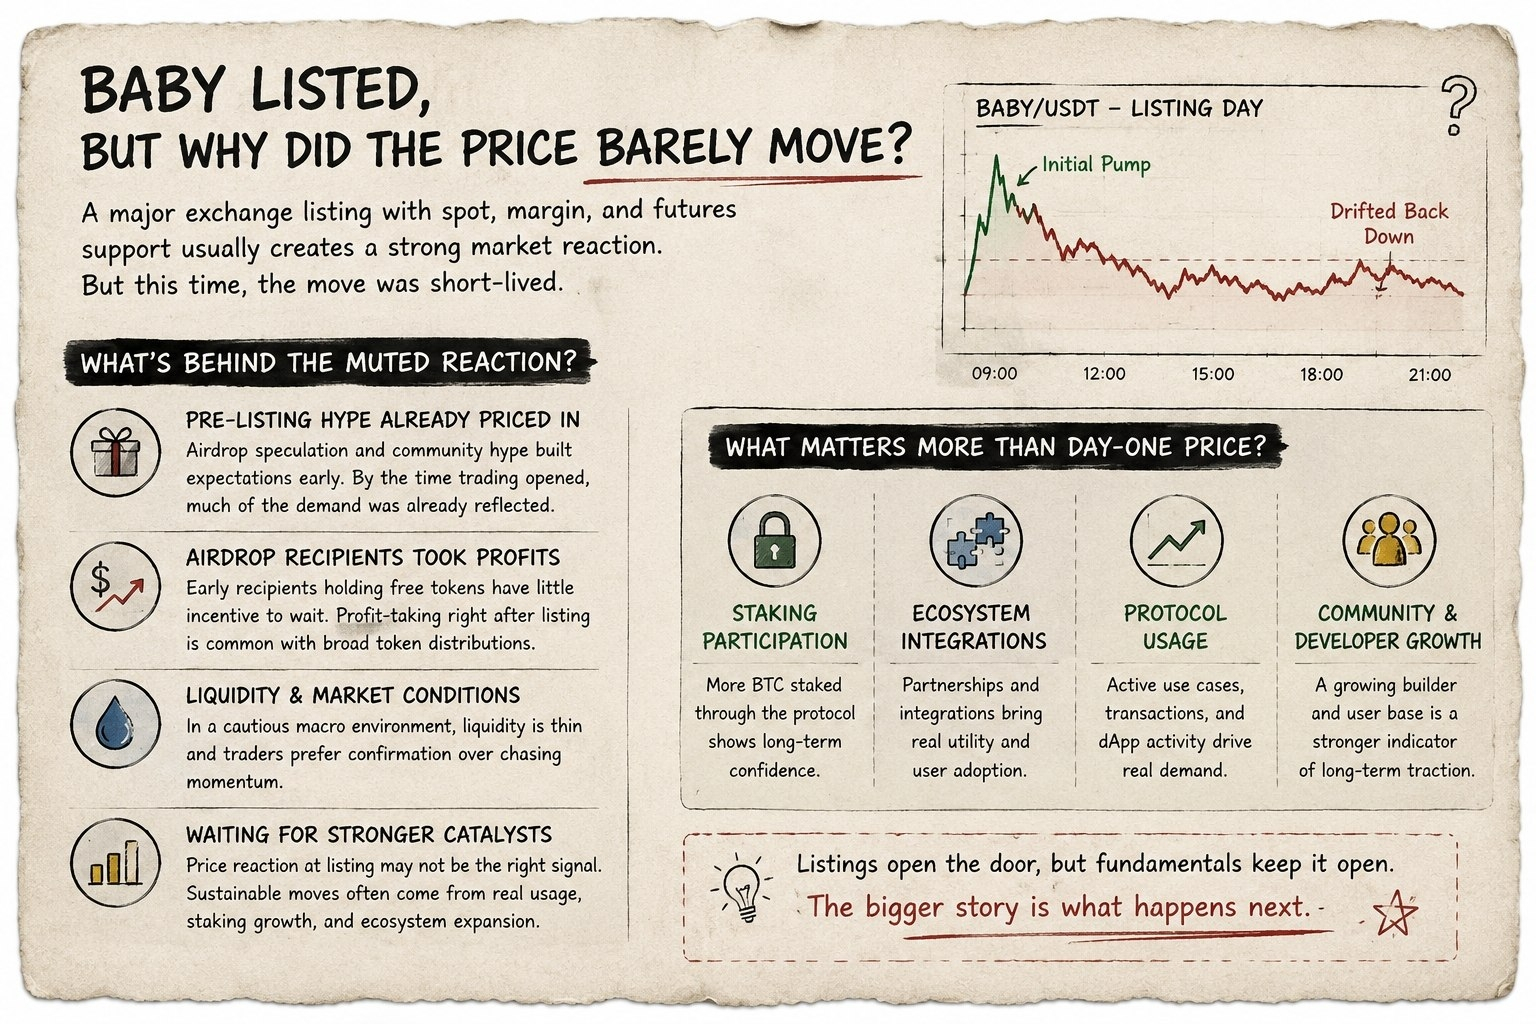
I was reading through recent listing data for BABY, and one detail caught my attention: despite landing on a major exchange with full spot, margin, and futures support, the price barely moved beyond an initial pop before drifting back down. I assumed a listing that big would trigger a sustained rally, so the muted follow-through confused me.
After checking exchange notices and on-chain activity around the listing date, a pattern emerged. Much of the anticipated demand had likely already been priced in through pre-listing airdrop speculation and community hype. That's when it clicked — by the time trading actually opened, a lot of the "buy the news" enthusiasm had already played out as "sell the news."
What surprised me was the airdrop angle. Early recipients holding free tokens have little incentive to wait, so a wave of profit-taking right after listing is a common trade-off of broad token distributions, not a flaw unique to this project.
Liquidity conditions and overall market sentiment matter too. In a cautious macro environment, traders tend to wait for confirmation rather than chase momentum.
It made me wonder whether price reaction at listing is even the right signal to watch. Maybe the more meaningful catalysts — staking participation, ecosystem integrations, actual protocol usage — simply haven't arrived yet. What would you consider a stronger indicator of long-term traction than day-one price action?#baby @babylonlabs_io $BABY
I was reading through recent listing data for BABY, and one detail caught my attention: despite landing on a major exchange with full spot, margin, and futures support, the price barely moved beyond an initial pop before drifting back down. I assumed a listing that big would trigger a sustained rally, so the muted follow-through confused me.
After checking exchange notices and on-chain activity around the listing date, a pattern emerged. Much of the anticipated demand had likely already been priced in through pre-listing airdrop speculation and community hype. That's when it clicked — by the time trading actually opened, a lot of the "buy the news" enthusiasm had already played out as "sell the news."
What surprised me was the airdrop angle. Early recipients holding free tokens have little incentive to wait, so a wave of profit-taking right after listing is a common trade-off of broad token distributions, not a flaw unique to this project.
Liquidity conditions and overall market sentiment matter too. In a cautious macro environment, traders tend to wait for confirmation rather than chase momentum.
It made me wonder whether price reaction at listing is even the right signal to watch. Maybe the more meaningful catalysts — staking participation, ecosystem integrations, actual protocol usage — simply haven't arrived yet. What would you consider a stronger indicator of long-term traction than day-one price action?#baby @BabylonLabs_io $BABY
6
2
75
·
--
Verificado
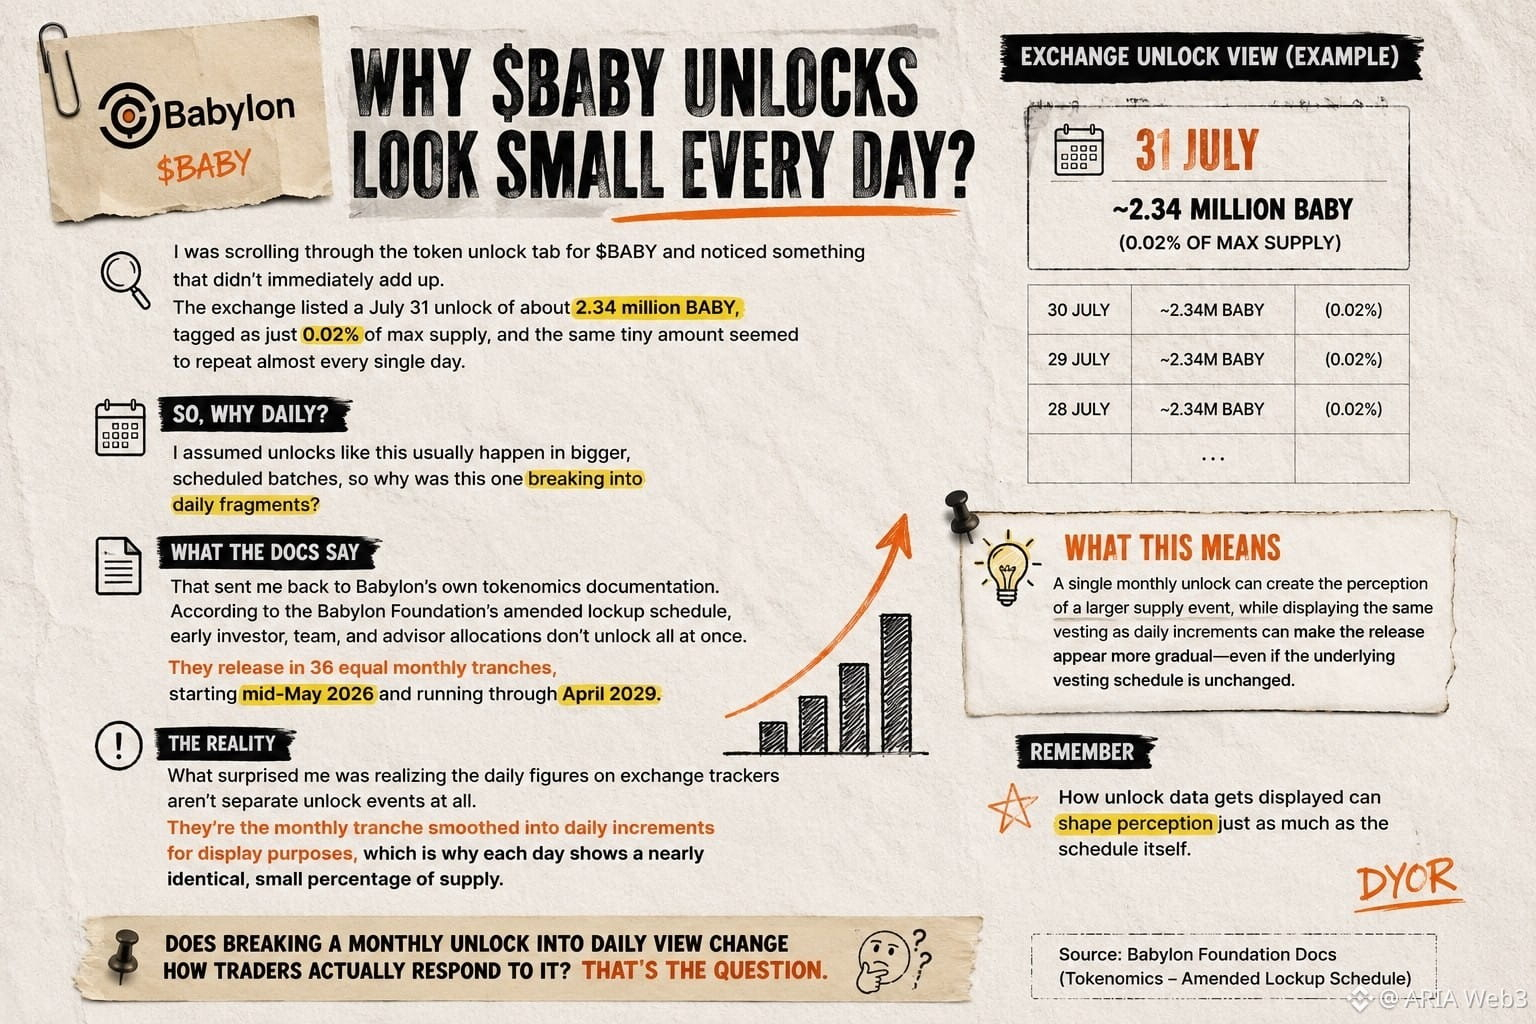
Eu estava rolando pela aba de desbloqueio de tokens da BABY e percebi algo que não parecia bater. A exchange listou um desbloqueio de 31 de julho de cerca de 2,34 milhões de BABY, marcado como apenas 0,02% da oferta máxima, e a mesma quantidade minúscula parecia se repetir quase todos os dias.
Eu presumi que desbloqueios assim normalmente acontecem em lotes maiores e programados. Então por que esse estava se quebrando em fragmentos diários?
Isso me levou de volta à documentação de tokenomics da Babylon. De acordo com o cronograma de lockup alterado da Babylon Foundation, as alocações de investidores iniciais, equipe e assessores não são liberadas de uma só vez. Elas são liberadas em 36 parcelas mensais iguais, começando em meados de maio de 2026 e indo até abril de 2029.
O que me surpreendeu foi perceber que os números diários nos rastreadores de exchange não são eventos de desbloqueio separados. Eles são a parcela mensal suavizada em incrementos diários apenas para exibição, por isso cada dia mostra uma porcentagem quase idêntica e pequena da oferta. Esse é o “trade-off” com que vale a pena conviver. Um grande “cliff” mensal pode chocar o mercado com um salto de oferta repentino, enquanto espalhá-lo visualmente em fatias diárias faz a liberação parecer gradual, mesmo que a matemática do vesting não tenha mudado em nada.
É um lembrete de que como os dados de desbloqueio são apresentados pode moldar a percepção tanto quanto o próprio cronograma. Quebrar um desbloqueio mensal para visualização diária muda de fato a forma como os traders reagem?
#baby $BABY @babylonlabs_io
Eu estava rolando pela aba de desbloqueio de tokens da BABY e percebi algo que não parecia bater. A exchange listou um desbloqueio de 31 de julho de cerca de 2,34 milhões de BABY, marcado como apenas 0,02% da oferta máxima, e a mesma quantidade minúscula parecia se repetir quase todos os dias.
Eu presumi que desbloqueios assim normalmente acontecem em lotes maiores e programados. Então por que esse estava se quebrando em fragmentos diários?
Isso me levou de volta à documentação de tokenomics da Babylon. De acordo com o cronograma de lockup alterado da Babylon Foundation, as alocações de investidores iniciais, equipe e assessores não são liberadas de uma só vez. Elas são liberadas em 36 parcelas mensais iguais, começando em meados de maio de 2026 e indo até abril de 2029.
O que me surpreendeu foi perceber que os números diários nos rastreadores de exchange não são eventos de desbloqueio separados. Eles são a parcela mensal suavizada em incrementos diários apenas para exibição, por isso cada dia mostra uma porcentagem quase idêntica e pequena da oferta. Esse é o “trade-off” com que vale a pena conviver. Um grande “cliff” mensal pode chocar o mercado com um salto de oferta repentino, enquanto espalhá-lo visualmente em fatias diárias faz a liberação parecer gradual, mesmo que a matemática do vesting não tenha mudado em nada.
É um lembrete de que como os dados de desbloqueio são apresentados pode moldar a percepção tanto quanto o próprio cronograma. Quebrar um desbloqueio mensal para visualização diária muda de fato a forma como os traders reagem?
#baby $BABY @BabylonLabs_io
4
3
69
·
--
Em Alta
Eu li “slashing” em todo post da Babylon que eu vi, e sempre imaginei a mesma coisa: um validador se comporta mal, e alguma regra tira o dinheiro deles.
Essa imagem se manteve até eu tentar explicar quem realmente aplica isso.
Há uma votação? Um período de disputa? Alguém analisando evidências?
Eu fui procurar esse processo, esperando uma comissão.
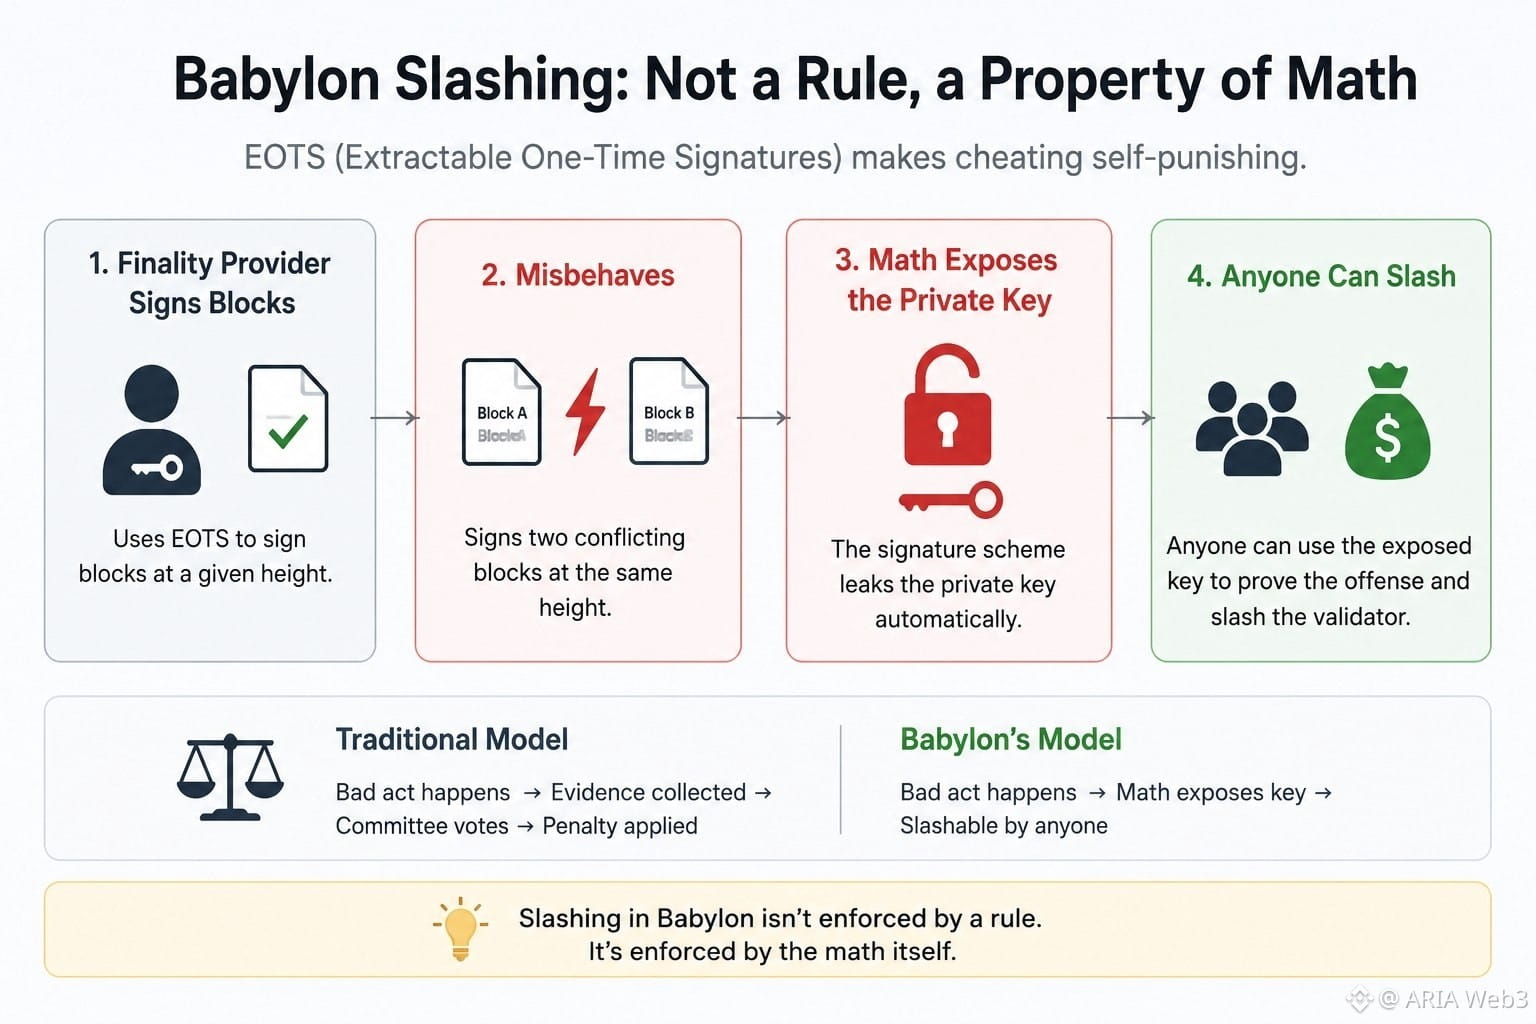
Em vez disso, encontrei algo chamado EOTS — Extractable One-Time Signatures — o modo como os provedores de finalidade da Babylon assinam blocos.
Eu achei que era só um esquema de assinatura mais sofisticado. Então eu li o que “extractable” significa.
Se um provedor de finalidade assina dois blocos conflitantes na mesma altura, a matemática da assinatura em si vaza a chave privada deles. Não como uma penalidade aplicada depois. Como resultado direto do próprio ato.
Eu fiquei com isso por um segundo. Não existe um juiz decidindo culpa. A trapaça e a exposição são o mesmo evento. Isso é diferente da forma como eu normalmente penso sobre aplicação — um ato ruim acontece, e então um processo separado decide a consequência. Aqui, fazer a coisa errada é entregar a chave para se punir.
Quando entendi isso, “slashing” deixou de parecer uma regra que a Babylon impõe e começou a parecer algo que a própria matemática torna verdadeiro por conta própria.
Ainda não sei como isso se sustenta fora da teoria limpa — bugs de implementação, casos-limite para os quais ninguém planejou. A criptografia estar correta no papel não é a mesma coisa que se comportar corretamente sob estresse real de rede.
Mas eu gosto de ficar com a ideia de que, aqui, a punição não é uma decisão. É um fato que se revela.
#baby $BABY @babylonlabs_io
Eu li “slashing” em todo post da Babylon que eu vi, e sempre imaginei a mesma coisa: um validador se comporta mal, e alguma regra tira o dinheiro deles.
Essa imagem se manteve até eu tentar explicar quem realmente aplica isso.
Há uma votação? Um período de disputa? Alguém analisando evidências?
Eu fui procurar esse processo, esperando uma comissão.
Em vez disso, encontrei algo chamado EOTS — Extractable One-Time Signatures — o modo como os provedores de finalidade da Babylon assinam blocos.
Eu achei que era só um esquema de assinatura mais sofisticado. Então eu li o que “extractable” significa.
Se um provedor de finalidade assina dois blocos conflitantes na mesma altura, a matemática da assinatura em si vaza a chave privada deles. Não como uma penalidade aplicada depois. Como resultado direto do próprio ato.
Eu fiquei com isso por um segundo. Não existe um juiz decidindo culpa. A trapaça e a exposição são o mesmo evento. Isso é diferente da forma como eu normalmente penso sobre aplicação — um ato ruim acontece, e então um processo separado decide a consequência. Aqui, fazer a coisa errada é entregar a chave para se punir.
Quando entendi isso, “slashing” deixou de parecer uma regra que a Babylon impõe e começou a parecer algo que a própria matemática torna verdadeiro por conta própria.
Ainda não sei como isso se sustenta fora da teoria limpa — bugs de implementação, casos-limite para os quais ninguém planejou. A criptografia estar correta no papel não é a mesma coisa que se comportar corretamente sob estresse real de rede.
Mas eu gosto de ficar com a ideia de que, aqui, a punição não é uma decisão. É um fato que se revela.
#baby $BABY @BabylonLabs_io
1
1
72
·
--
Quanto mais eu lia o código da Babylon esta semana, mais um pequeno detalhe ficava martelando na minha cabeça.
Cada ponto de controle enviado ao Bitcoin sai, na verdade, como duas transações separadas, não uma só. Meu primeiro pensamento foi que era redundância, como uma cópia de segurança para o caso de algo ficar órfão. Mas não é nada disso. Uma saída OP_RETURN do Bitcoin só comporta 80 bytes, e um ponto de controle completo simplesmente não cabe nesse espaço. Então ele é dividido ao meio e enviado como duas transações, depois remontado assim que ambas são confirmadas. Parece simples quando você sabe, mas eu nunca tinha visto ninguém mencionar isso antes.
O que realmente despertou minha curiosidade foi saber quem envia essas transações.
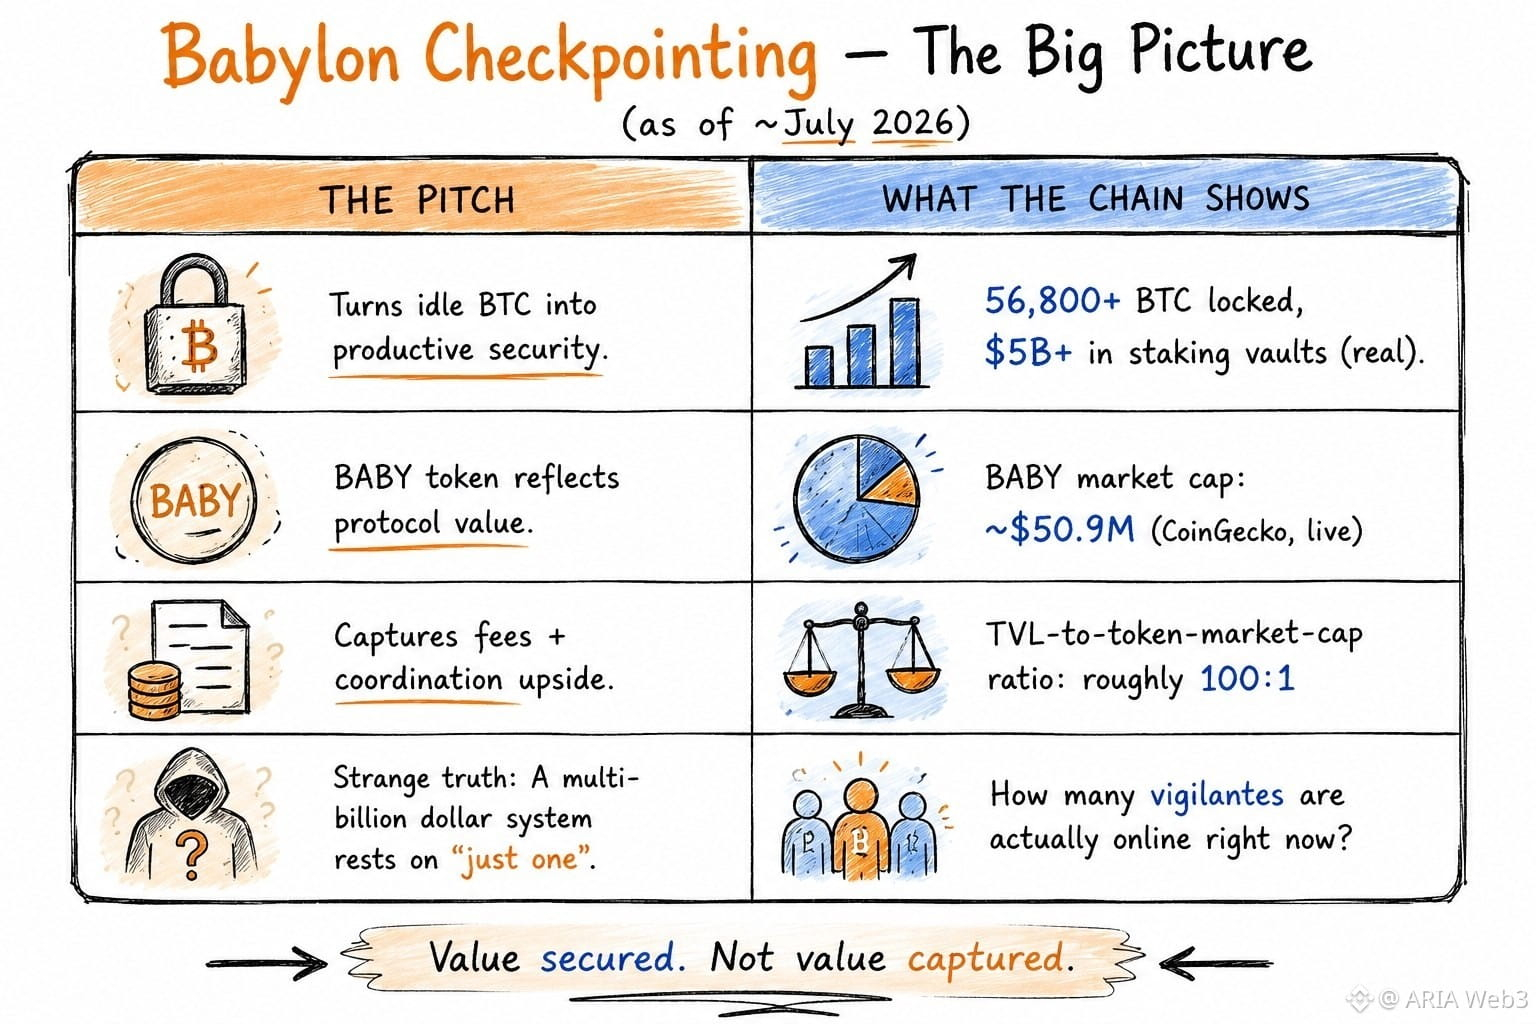
Não são validadores, nem a própria @babylonlabs_io , apenas qualquer pessoa que queira. São chamados de "vigilantes". Você executa o software, pega o ponto de controle, paga a taxa do Bitcoin do próprio bolso e o transmite. Não há caução, lista de permissões, nada que impeça você de simplesmente... parar. E o sistema inteiro só precisa que uma dessas pessoas esteja online e seja honesta em determinado momento. Não a maioria, apenas uma.
É estranho saber que um sistema de staking multibilionário depende discretamente disso. Fico pensando em quantos vigilantes estão realmente operando agora e se a maioria das pessoas que fazem staking pela Babylon sequer sabe que isso existe.
$BABY #baby
Quanto mais eu lia o código da Babylon esta semana, mais um pequeno detalhe ficava martelando na minha cabeça.
Cada ponto de controle enviado ao Bitcoin sai, na verdade, como duas transações separadas, não uma só. Meu primeiro pensamento foi que era redundância, como uma cópia de segurança para o caso de algo ficar órfão. Mas não é nada disso. Uma saída OP_RETURN do Bitcoin só comporta 80 bytes, e um ponto de controle completo simplesmente não cabe nesse espaço. Então ele é dividido ao meio e enviado como duas transações, depois remontado assim que ambas são confirmadas. Parece simples quando você sabe, mas eu nunca tinha visto ninguém mencionar isso antes.
O que realmente despertou minha curiosidade foi saber quem envia essas transações.
Não são validadores, nem a própria @BabylonLabs_io , apenas qualquer pessoa que queira. São chamados de "vigilantes". Você executa o software, pega o ponto de controle, paga a taxa do Bitcoin do próprio bolso e o transmite. Não há caução, lista de permissões, nada que impeça você de simplesmente... parar. E o sistema inteiro só precisa que uma dessas pessoas esteja online e seja honesta em determinado momento. Não a maioria, apenas uma.
É estranho saber que um sistema de staking multibilionário depende discretamente disso. Fico pensando em quantos vigilantes estão realmente operando agora e se a maioria das pessoas que fazem staking pela Babylon sequer sabe que isso existe.
$BABY #baby
16
4
87
·
--
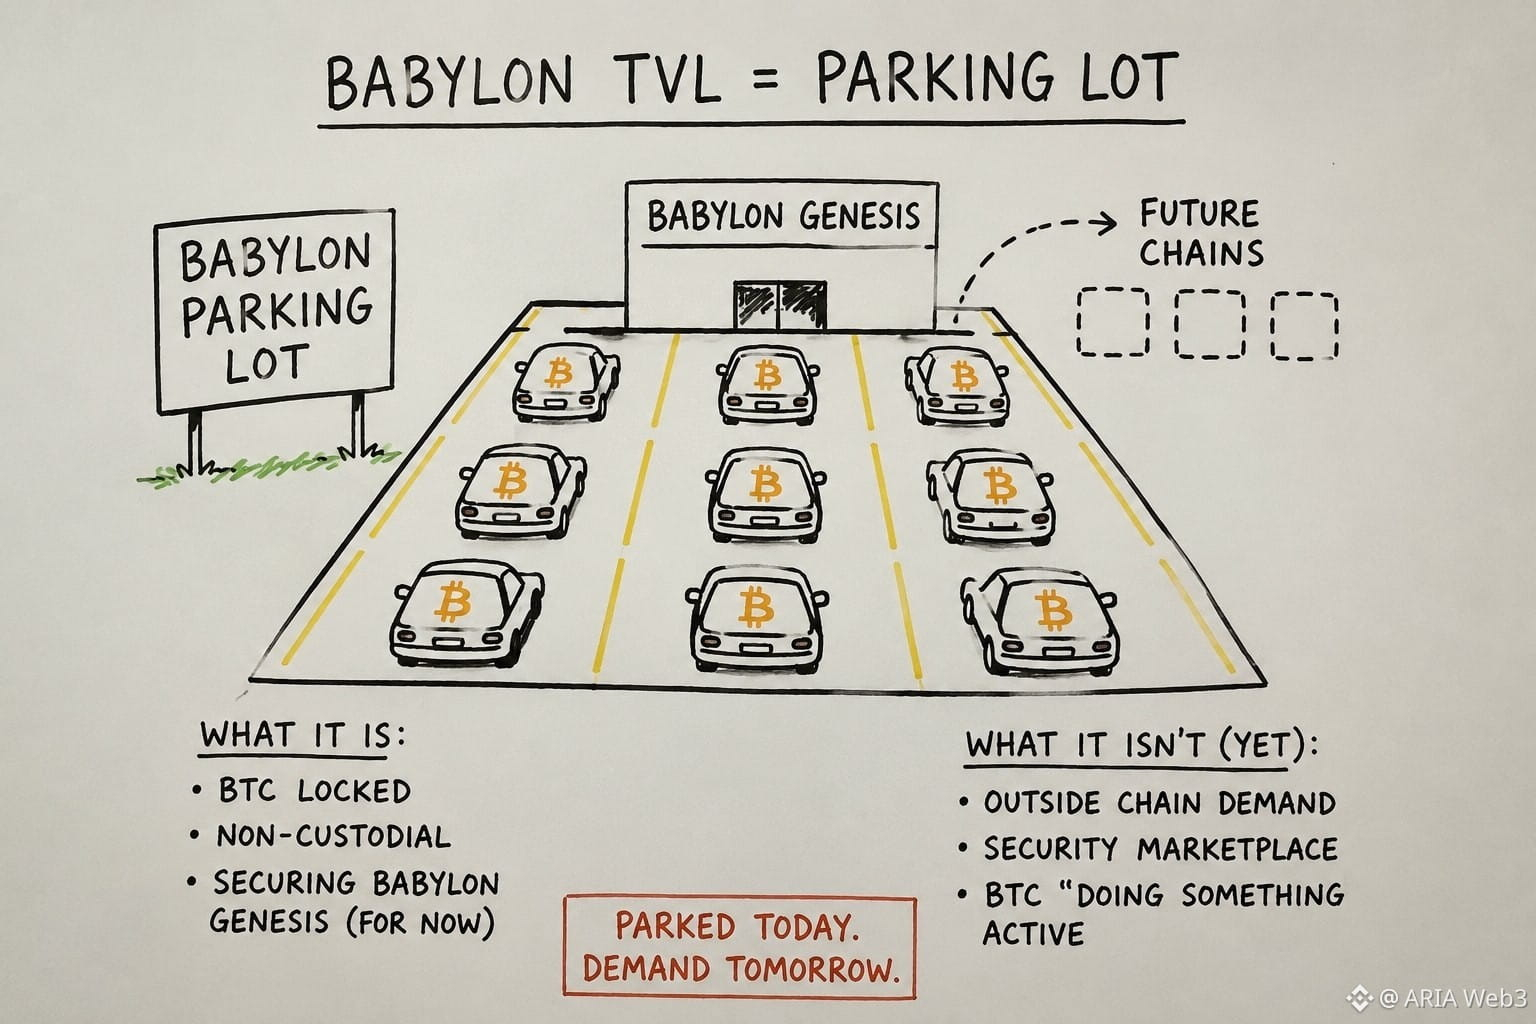
Mantive assumindo que o gráfico de TVL da Babylon era um gráfico de demanda. Não é. É um estacionamento.
Multi-staking, o recurso que permite que um depósito de BTC garanta várias cadeias PoS ao mesmo tempo, ainda é a proposta principal.
Mas quase todo o BTC em staking hoje dá suporte a uma única cadeia: Babylon Genesis, que também é o plano de controle de toda rede futura que supostamente vai se conectar depois. Então o número lido como "demanda de segurança" é, na maior parte, capital que está parado dentro do sistema que construiu a régua de medição. Não é desonesto, é apenas sequência. Primeiro, abasteça a oferta; depois, prove o mecanismo; deixe a demanda alcançar. Todo mercado de segurança começa assim.
Mas isso significa que as respostas do TVL para uma pergunta que ninguém está realmente fazendo: o BTC pode ser travado de forma não custodial para respaldar validadores, em vez daquela que importa: as cadeias externas valorizam essa segurança o suficiente para pagá-la em vez da própria inflação do token. Você consegue sentir o mercado já percebendo isso. A avaliação da BABY contra o BTC estacionado atrás dela não se move como um ativo de demanda. Ela se move como um token ainda esperando descobrir para que serve. A leitura desconfortável: a Babylon talvez tenha resolvido o problema criptográfico mais difícil antes de resolver o econômico mais fácil. A maioria das apostas em infraestrutura assume que a tecnologia é o gargalo. E se aqui nunca foi?
#baby $BABY @babylonlabs_io
Mantive assumindo que o gráfico de TVL da Babylon era um gráfico de demanda. Não é. É um estacionamento.
Multi-staking, o recurso que permite que um depósito de BTC garanta várias cadeias PoS ao mesmo tempo, ainda é a proposta principal.
Mas quase todo o BTC em staking hoje dá suporte a uma única cadeia: Babylon Genesis, que também é o plano de controle de toda rede futura que supostamente vai se conectar depois. Então o número lido como "demanda de segurança" é, na maior parte, capital que está parado dentro do sistema que construiu a régua de medição. Não é desonesto, é apenas sequência. Primeiro, abasteça a oferta; depois, prove o mecanismo; deixe a demanda alcançar. Todo mercado de segurança começa assim.
Mas isso significa que as respostas do TVL para uma pergunta que ninguém está realmente fazendo: o BTC pode ser travado de forma não custodial para respaldar validadores, em vez daquela que importa: as cadeias externas valorizam essa segurança o suficiente para pagá-la em vez da própria inflação do token. Você consegue sentir o mercado já percebendo isso. A avaliação da BABY contra o BTC estacionado atrás dela não se move como um ativo de demanda. Ela se move como um token ainda esperando descobrir para que serve. A leitura desconfortável: a Babylon talvez tenha resolvido o problema criptográfico mais difícil antes de resolver o econômico mais fácil. A maioria das apostas em infraestrutura assume que a tecnologia é o gargalo. E se aqui nunca foi?
#baby $BABY @BabylonLabs_io
6
3
86
Inicia sessão para explorar mais conteúdos
Junta-te a utilizadores de criptomoedas de todo o mundo na Binance Square
⚡️ Obtém informações úteis e recentes sobre criptomoedas.
💬 Com a confiança da maior exchange de criptomoedas do mundo.
👍 Descobre perspetivas reais de criadores verificados.
E-mail/Número de telefone
Tópicos em Tendência
$1.5BInLeveragedCryptoBetsLiquidated
2,241 visualizações
43 a discutir
@CZ alertou os usuários para não clicarem em links nos e-mails nem baixarem anexos, mesmo de pessoas em quem confiam, pois eles poderiam conter vírus. #ElonMusk reagiu à publicação de CZ com emojis de fogo e de risada.
$DOGE $BNB $BTC
#$1.5BInLeveragedCryptoBetsLiquidated #USMidtermElections #BinanceWillListPredictPREDICT #CZ
Crypto Ahmet
·6 gostos
·3.7k visualizações
KOSPIFalls3.53%BackBelow6000
5,017 visualizações
200 a discutir
USMidtermElections
112,755 visualizações
1,453 a discutir