
Tommy大叔
25 Publicações

Tommy大叔
Denunciar
Bloquear Utilizador
一个爱折腾「AI和赚钱」的“交易大叔”
拒绝金融黑话
只分享“被AI玩”和“花式亏钱”的真实日常😭
0 A seguir
194 Seguidores
22 Gostaram
Publicações
Tudo
Cotações
PINNED
·
--
Artigo
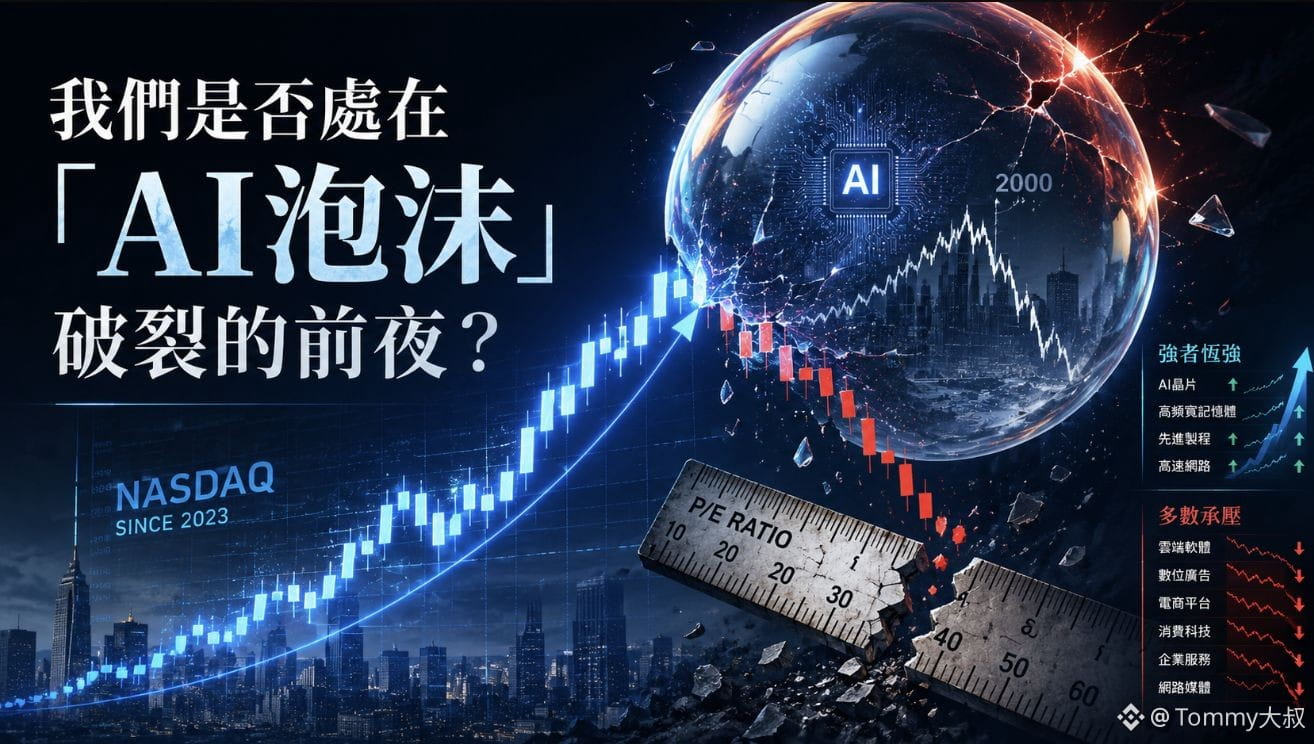
Estamos à beira da ruptura de um «bolha de IA»? — Análise baseada em dados históricos e uma respostaAbertura
Sem perceber, o índice Nasdaq 100 saiu de cerca de 12.000 pontos no início de 2023 e, em junho de 2026, já subiu para cerca de 29.000 pontos — um aumento acumulado de aproximadamente 140%. Em termos de índice, ele ainda está extremamente em alta.
Mas se você abrir as posições, verá o quão fragmentado esse mercado está.
Calculando a partir das máximas históricas (até junho de 2026): Coinbase caiu cerca de 67%, Oracle caiu cerca de 57%, Salesforce caiu cerca de 43%, ServiceNow caiu cerca de 54%, Netflix e Palantir caíram cerca de 45%, Microsoft caiu cerca de 33%, Meta caiu cerca de 31%... Até Nvidia e Amazon também caíram cerca de 18%.
Nada disso são ações pequenas; são todos os ativos mais centrais de IA. A maior parte já está profundamente mergulhada em um mercado de baixa. O índice não caiu porque quê? Por exemplo, a Micron e a Hynix — o lado de fabricação de semicondutores — tiveram um estouro de resultados, e as ações dispararam como cambalhotas, subindo sem parar. Só nelas ainda dá para sentir o gosto de um mercado em alta; o resto está apanhando.
Estamos à beira da ruptura de um «bolha de IA»? — Análise baseada em dados históricos e uma resposta
Abertura
Sem perceber, o índice Nasdaq 100 saiu de cerca de 12.000 pontos no início de 2023 e, em junho de 2026, já subiu para cerca de 29.000 pontos — um aumento acumulado de aproximadamente 140%. Em termos de índice, ele ainda está extremamente em alta.
Mas se você abrir as posições, verá o quão fragmentado esse mercado está.
Calculando a partir das máximas históricas (até junho de 2026): Coinbase caiu cerca de 67%, Oracle caiu cerca de 57%, Salesforce caiu cerca de 43%, ServiceNow caiu cerca de 54%, Netflix e Palantir caíram cerca de 45%, Microsoft caiu cerca de 33%, Meta caiu cerca de 31%... Até Nvidia e Amazon também caíram cerca de 18%.
Nada disso são ações pequenas; são todos os ativos mais centrais de IA. A maior parte já está profundamente mergulhada em um mercado de baixa. O índice não caiu porque quê? Por exemplo, a Micron e a Hynix — o lado de fabricação de semicondutores — tiveram um estouro de resultados, e as ações dispararam como cambalhotas, subindo sem parar. Só nelas ainda dá para sentir o gosto de um mercado em alta; o resto está apanhando.
Sem perceber, o índice Nasdaq 100 saiu de cerca de 12.000 pontos no início de 2023 e, em junho de 2026, já subiu para cerca de 29.000 pontos — um aumento acumulado de aproximadamente 140%. Em termos de índice, ele ainda está extremamente em alta.
Mas se você abrir as posições, verá o quão fragmentado esse mercado está.
Calculando a partir das máximas históricas (até junho de 2026): Coinbase caiu cerca de 67%, Oracle caiu cerca de 57%, Salesforce caiu cerca de 43%, ServiceNow caiu cerca de 54%, Netflix e Palantir caíram cerca de 45%, Microsoft caiu cerca de 33%, Meta caiu cerca de 31%... Até Nvidia e Amazon também caíram cerca de 18%.
Nada disso são ações pequenas; são todos os ativos mais centrais de IA. A maior parte já está profundamente mergulhada em um mercado de baixa. O índice não caiu porque quê? Por exemplo, a Micron e a Hynix — o lado de fabricação de semicondutores — tiveram um estouro de resultados, e as ações dispararam como cambalhotas, subindo sem parar. Só nelas ainda dá para sentir o gosto de um mercado em alta; o resto está apanhando.
2
5.7k
·
--
Tenho viajado recentemente e tenho publicado pouco. Peço a compreensão de todos.
Durante a viagem, fiquei pensando numa questão:
Diante de um enorme “narrativo de IA”, como é que o investidor comum pode participar—sem perder facilmente a grande alta (o movimento principal)—e ainda assim ter a chance de obter um rendimento realmente acima da média?
Meu pensamento inicial é: “70% na linha correta, 30% no inesperado”.
👉 70% para fundos ativos ou ETFs
Escolher produtos que já tenham sido comprovados por desempenho de longo prazo e deixar que equipes profissionais nos ajudem a acompanhar as mudanças na indústria e ajustar as posições. Nessa parte, o objetivo não é acertar cada “ação da moda”, mas sim garantir que não fiquemos de fora da principal tendência de crescimento de longo prazo da indústria de IA.
👉 30% para “dar um tiro de sorte”
Focar em líderes de IA de “small caps” dos EUA, construindo posição em parcelas quando houver uma convergência entre valuation, tendências da indústria e fundamentos da empresa. Essa parte permite cometer erros, mas é preciso controlar a exposição de cada ação individual. Enquanto algumas poucas empresas realmente decolarem, elas podem contribuir com grande parte do rendimento acima da média do portfólio.
Hoje, quero levar vocês para estudar a Auster ($OUST.US ), que é justamente uma “satélite” que estou observando.
Ela é uma das participantes importantes na camada física de percepção de IA. Seu produto principal são os radares LiDAR. Antes, o mercado só entendia LiDAR como “os olhos do carro autônomo”. Mas, com o desenvolvimento de robôs, transporte inteligente e automação industrial, ele está se tornando uma porta de entrada essencial para a máquina entender o mundo real.
A Auster acabou de divulgar um relatório de resultados, e a cotação também já reagiu claramente para cima. Neste momento, estudá-la não é para correr atrás da alta, e sim para responder a três perguntas:
1. A rota tecnológica dela realmente formou uma vantagem de custo?
2. Ela consegue evoluir de fabricante de radares para uma plataforma de percepção de IA física?
3. A avaliação atual já desconta antecipadamente o crescimento futuro?
A seguir, neste artigo longo, vamos desmontar a história da Auster—da sua prototipação em garagem até se tornar um núcleo de IA física—e ver se ela é, de fato, um satélite com potencial de decolagem, ou apenas mais um ativo de alto risco embalado pelo grande narrativo.
Tenho viajado recentemente e tenho publicado pouco. Peço a compreensão de todos.
Durante a viagem, fiquei pensando numa questão:
Diante de um enorme “narrativo de IA”, como é que o investidor comum pode participar—sem perder facilmente a grande alta (o movimento principal)—e ainda assim ter a chance de obter um rendimento realmente acima da média?
Meu pensamento inicial é: “70% na linha correta, 30% no inesperado”.
👉 70% para fundos ativos ou ETFs
Escolher produtos que já tenham sido comprovados por desempenho de longo prazo e deixar que equipes profissionais nos ajudem a acompanhar as mudanças na indústria e ajustar as posições. Nessa parte, o objetivo não é acertar cada “ação da moda”, mas sim garantir que não fiquemos de fora da principal tendência de crescimento de longo prazo da indústria de IA.
👉 30% para “dar um tiro de sorte”
Focar em líderes de IA de “small caps” dos EUA, construindo posição em parcelas quando houver uma convergência entre valuation, tendências da indústria e fundamentos da empresa. Essa parte permite cometer erros, mas é preciso controlar a exposição de cada ação individual. Enquanto algumas poucas empresas realmente decolarem, elas podem contribuir com grande parte do rendimento acima da média do portfólio.
Hoje, quero levar vocês para estudar a Auster ($OUST.US ), que é justamente uma “satélite” que estou observando.
Ela é uma das participantes importantes na camada física de percepção de IA. Seu produto principal são os radares LiDAR. Antes, o mercado só entendia LiDAR como “os olhos do carro autônomo”. Mas, com o desenvolvimento de robôs, transporte inteligente e automação industrial, ele está se tornando uma porta de entrada essencial para a máquina entender o mundo real.
A Auster acabou de divulgar um relatório de resultados, e a cotação também já reagiu claramente para cima. Neste momento, estudá-la não é para correr atrás da alta, e sim para responder a três perguntas:
1. A rota tecnológica dela realmente formou uma vantagem de custo?
2. Ela consegue evoluir de fabricante de radares para uma plataforma de percepção de IA física?
3. A avaliação atual já desconta antecipadamente o crescimento futuro?
A seguir, neste artigo longo, vamos desmontar a história da Auster—da sua prototipação em garagem até se tornar um núcleo de IA física—e ver se ela é, de fato, um satélite com potencial de decolagem, ou apenas mais um ativo de alto risco embalado pelo grande narrativo.
Durante a viagem, fiquei pensando numa questão:
Diante de um enorme “narrativo de IA”, como é que o investidor comum pode participar—sem perder facilmente a grande alta (o movimento principal)—e ainda assim ter a chance de obter um rendimento realmente acima da média?
Meu pensamento inicial é: “70% na linha correta, 30% no inesperado”.
👉 70% para fundos ativos ou ETFs
Escolher produtos que já tenham sido comprovados por desempenho de longo prazo e deixar que equipes profissionais nos ajudem a acompanhar as mudanças na indústria e ajustar as posições. Nessa parte, o objetivo não é acertar cada “ação da moda”, mas sim garantir que não fiquemos de fora da principal tendência de crescimento de longo prazo da indústria de IA.
👉 30% para “dar um tiro de sorte”
Focar em líderes de IA de “small caps” dos EUA, construindo posição em parcelas quando houver uma convergência entre valuation, tendências da indústria e fundamentos da empresa. Essa parte permite cometer erros, mas é preciso controlar a exposição de cada ação individual. Enquanto algumas poucas empresas realmente decolarem, elas podem contribuir com grande parte do rendimento acima da média do portfólio.
Hoje, quero levar vocês para estudar a Auster ($OUST.US ), que é justamente uma “satélite” que estou observando.
Ela é uma das participantes importantes na camada física de percepção de IA. Seu produto principal são os radares LiDAR. Antes, o mercado só entendia LiDAR como “os olhos do carro autônomo”. Mas, com o desenvolvimento de robôs, transporte inteligente e automação industrial, ele está se tornando uma porta de entrada essencial para a máquina entender o mundo real.
A Auster acabou de divulgar um relatório de resultados, e a cotação também já reagiu claramente para cima. Neste momento, estudá-la não é para correr atrás da alta, e sim para responder a três perguntas:
1. A rota tecnológica dela realmente formou uma vantagem de custo?
2. Ela consegue evoluir de fabricante de radares para uma plataforma de percepção de IA física?
3. A avaliação atual já desconta antecipadamente o crescimento futuro?
A seguir, neste artigo longo, vamos desmontar a história da Auster—da sua prototipação em garagem até se tornar um núcleo de IA física—e ver se ela é, de fato, um satélite com potencial de decolagem, ou apenas mais um ativo de alto risco embalado pelo grande narrativo.
Tommy大叔
·
--
《A história do lucro em ações americanas que os relatórios não contam》第26 episódio: Do protótipo de fita na garagem ao núcleo da Physical AI — a virada bilionária da Ouster ($OUST)
Nos últimos anos, a categoria de lidar tem parecido uma grande brincadeira de “jogo do lobo”, como se fosse um grande jogo de blefe.
A Luminar (LAZR) caiu de seu ponto mais alto em mais de 90%, a Quanergy faliu e saiu do mercado, e a Velodyne foi incorporada. Wall Street já está anestesiada diante das “visões para a condução autônoma”; até ouvir a expressão “lidar” faz a pessoa querer desligar o telefone.
Mas a IA física está mudando essa lógica de precificação.
Seja em carros autônomos, robôs de armazém ou transporte inteligente, para a IA entrar no mundo real, ela precisa primeiro ver com precisão e compreender o ambiente ao redor. Por isso, o lidar já não é apenas uma peça automotiva: ele pode se tornar a principal porta de percepção para a IA física.
A Luminar (LAZR) caiu de seu ponto mais alto em mais de 90%, a Quanergy faliu e saiu do mercado, e a Velodyne foi incorporada. Wall Street já está anestesiada diante das “visões para a condução autônoma”; até ouvir a expressão “lidar” faz a pessoa querer desligar o telefone.
Mas a IA física está mudando essa lógica de precificação.
Seja em carros autônomos, robôs de armazém ou transporte inteligente, para a IA entrar no mundo real, ela precisa primeiro ver com precisão e compreender o ambiente ao redor. Por isso, o lidar já não é apenas uma peça automotiva: ele pode se tornar a principal porta de percepção para a IA física.
OUSTUS-9,72%
208
·
--
Parcialmente verdadeiro
Artigo
《A história do lucro em ações americanas que os relatórios não contam》第26 episódio: Do protótipo de fita na garagem ao núcleo da Physical AI — a virada bilionária da Ouster ($OUST)Nos últimos anos, a categoria de lidar tem parecido uma grande brincadeira de “jogo do lobo”, como se fosse um grande jogo de blefe.
A Luminar (LAZR) caiu de seu ponto mais alto em mais de 90%, a Quanergy faliu e saiu do mercado, e a Velodyne foi incorporada. Wall Street já está anestesiada diante das “visões para a condução autônoma”; até ouvir a expressão “lidar” faz a pessoa querer desligar o telefone.
Mas a IA física está mudando essa lógica de precificação.
Seja em carros autônomos, robôs de armazém ou transporte inteligente, para a IA entrar no mundo real, ela precisa primeiro ver com precisão e compreender o ambiente ao redor. Por isso, o lidar já não é apenas uma peça automotiva: ele pode se tornar a principal porta de percepção para a IA física.
《A história do lucro em ações americanas que os relatórios não contam》第26 episódio: Do protótipo de fita na garagem ao núcleo da Physical AI — a virada bilionária da Ouster ($OUST)
Nos últimos anos, a categoria de lidar tem parecido uma grande brincadeira de “jogo do lobo”, como se fosse um grande jogo de blefe.
A Luminar (LAZR) caiu de seu ponto mais alto em mais de 90%, a Quanergy faliu e saiu do mercado, e a Velodyne foi incorporada. Wall Street já está anestesiada diante das “visões para a condução autônoma”; até ouvir a expressão “lidar” faz a pessoa querer desligar o telefone.
Mas a IA física está mudando essa lógica de precificação.
Seja em carros autônomos, robôs de armazém ou transporte inteligente, para a IA entrar no mundo real, ela precisa primeiro ver com precisão e compreender o ambiente ao redor. Por isso, o lidar já não é apenas uma peça automotiva: ele pode se tornar a principal porta de percepção para a IA física.
A Luminar (LAZR) caiu de seu ponto mais alto em mais de 90%, a Quanergy faliu e saiu do mercado, e a Velodyne foi incorporada. Wall Street já está anestesiada diante das “visões para a condução autônoma”; até ouvir a expressão “lidar” faz a pessoa querer desligar o telefone.
Mas a IA física está mudando essa lógica de precificação.
Seja em carros autônomos, robôs de armazém ou transporte inteligente, para a IA entrar no mundo real, ela precisa primeiro ver com precisão e compreender o ambiente ao redor. Por isso, o lidar já não é apenas uma peça automotiva: ele pode se tornar a principal porta de percepção para a IA física.
1
303
·
--
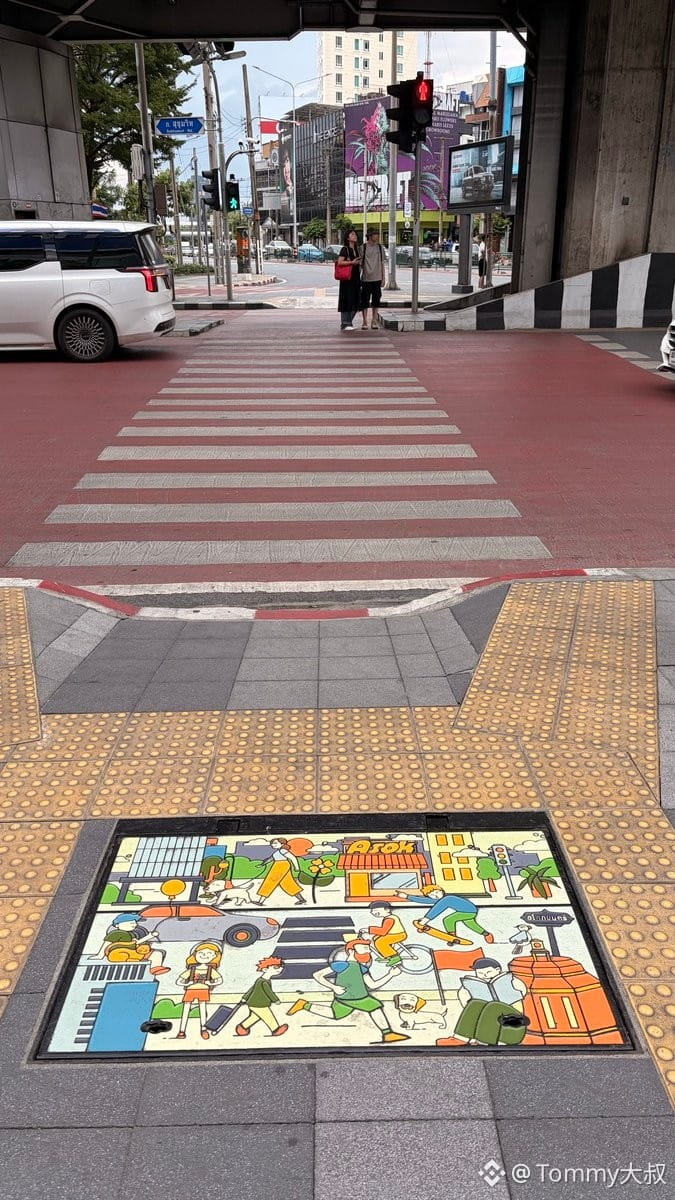
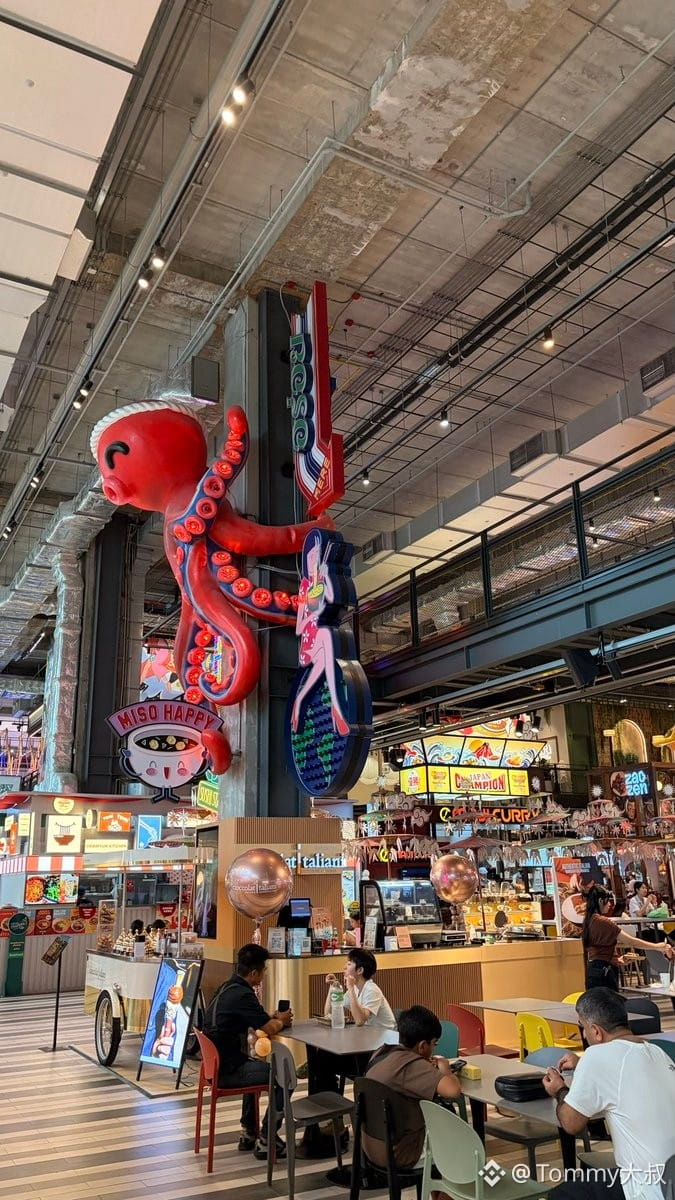
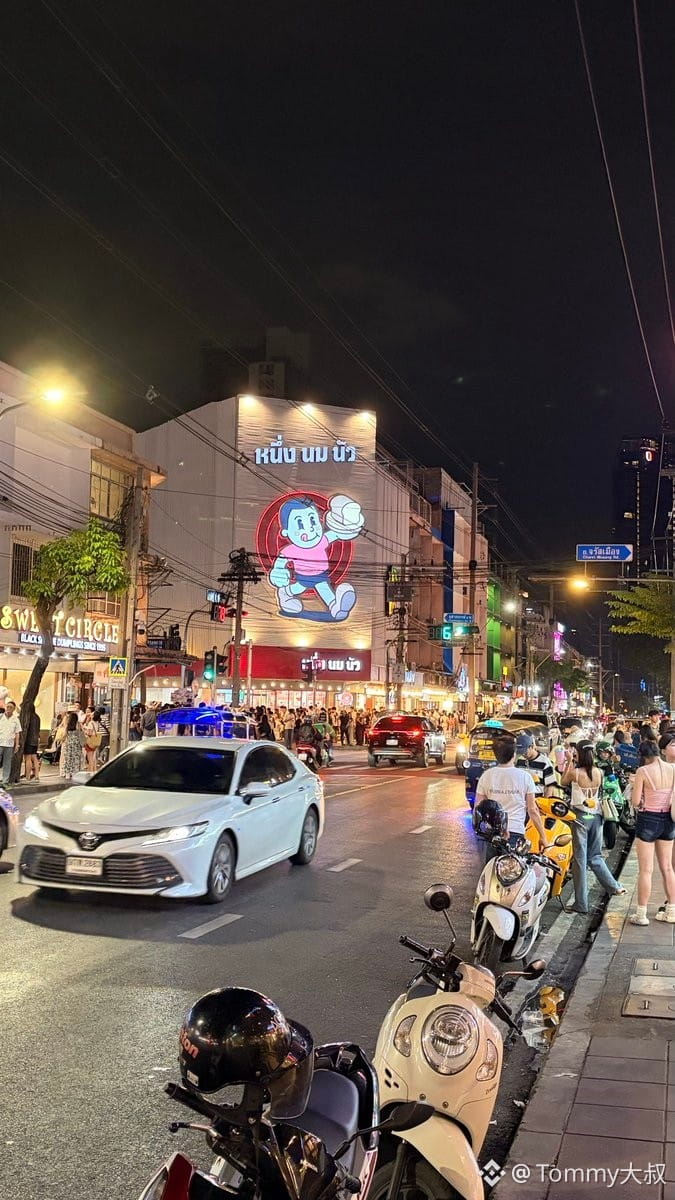
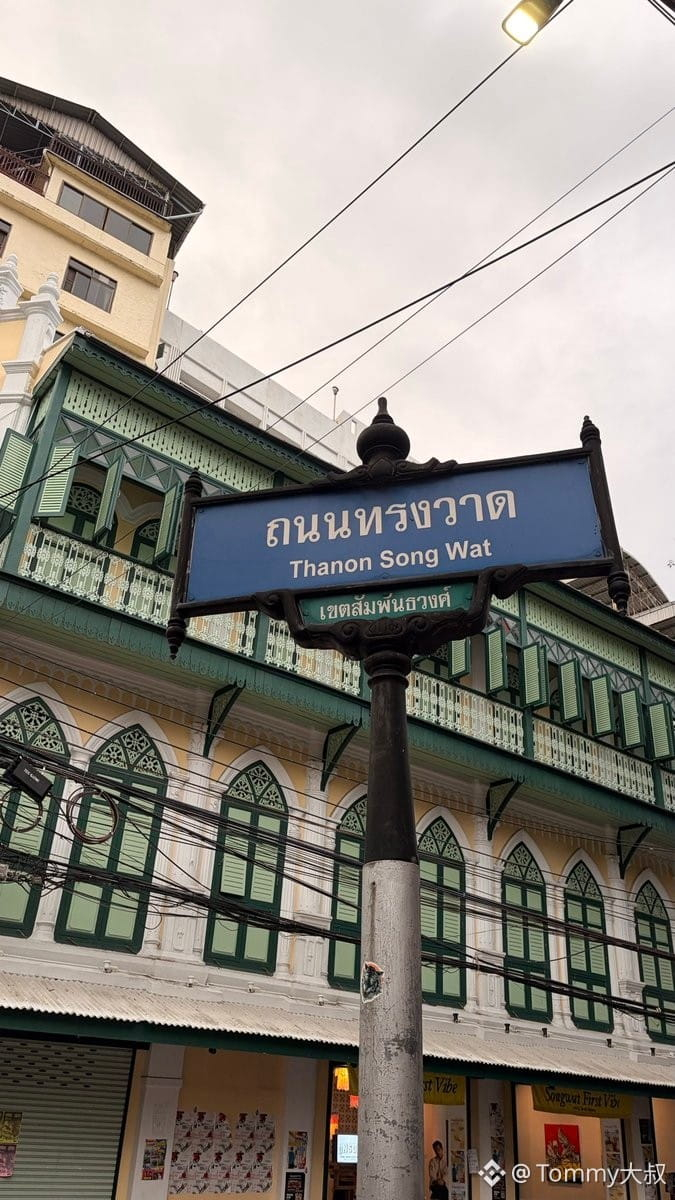
Alguns pensamentos e sentimentos desta viagem a Bangcoc:
1, Os preços já ultrapassaram os de uma cidade de primeira linha na China (pelo menos nos shoppings e áreas comerciais é assim. O povo em geral talvez não tenha sentido a fundo, mas vendo os 711 por toda parte, dá para perceber que os preços também não são baixos de forma alguma.)
2, Em todo lugar tem gente, a quantidade de turistas não diminuiu e até aumentou em relação aos anos anteriores, especialmente com um aumento considerável de turistas do Oriente Médio! (Suspeito que esteja relacionado às questões de risco geopolítico atuais.)
3, A infraestrutura ainda é deficiente e a diferença entre ricos e pobres continua muito grande (prédios altos surgindo continuamente, mas embaixo ficam favelas deterioradas e sujas; a maioria das ruas comerciais está bem degradada; a cidade quase não tem viadutos; o trânsito é caótico e há engarrafamentos por todo lado.)
4, Há algo parecido com o que acontece no país: entregadores de comida por toda parte, usando uniformes do Line bem sujos, circulando no meio de luzes e vida noturna.
Quanto à questão da segurança, durante todo o itinerário não senti absolutamente nenhum perigo. Ao passear também não precisa se preocupar com furtos, golpes, venda forçada ou “armadilhas” em atrações turísticas… de verdade, nada disso! Essa sensação de tranquilidade você só consegue entender depois de chegar ao local.
Alguns pensamentos e sentimentos desta viagem a Bangcoc:
1, Os preços já ultrapassaram os de uma cidade de primeira linha na China (pelo menos nos shoppings e áreas comerciais é assim. O povo em geral talvez não tenha sentido a fundo, mas vendo os 711 por toda parte, dá para perceber que os preços também não são baixos de forma alguma.)
2, Em todo lugar tem gente, a quantidade de turistas não diminuiu e até aumentou em relação aos anos anteriores, especialmente com um aumento considerável de turistas do Oriente Médio! (Suspeito que esteja relacionado às questões de risco geopolítico atuais.)
3, A infraestrutura ainda é deficiente e a diferença entre ricos e pobres continua muito grande (prédios altos surgindo continuamente, mas embaixo ficam favelas deterioradas e sujas; a maioria das ruas comerciais está bem degradada; a cidade quase não tem viadutos; o trânsito é caótico e há engarrafamentos por todo lado.)
4, Há algo parecido com o que acontece no país: entregadores de comida por toda parte, usando uniformes do Line bem sujos, circulando no meio de luzes e vida noturna.
Quanto à questão da segurança, durante todo o itinerário não senti absolutamente nenhum perigo. Ao passear também não precisa se preocupar com furtos, golpes, venda forçada ou “armadilhas” em atrações turísticas… de verdade, nada disso! Essa sensação de tranquilidade você só consegue entender depois de chegar ao local.
1, Os preços já ultrapassaram os de uma cidade de primeira linha na China (pelo menos nos shoppings e áreas comerciais é assim. O povo em geral talvez não tenha sentido a fundo, mas vendo os 711 por toda parte, dá para perceber que os preços também não são baixos de forma alguma.)
2, Em todo lugar tem gente, a quantidade de turistas não diminuiu e até aumentou em relação aos anos anteriores, especialmente com um aumento considerável de turistas do Oriente Médio! (Suspeito que esteja relacionado às questões de risco geopolítico atuais.)
3, A infraestrutura ainda é deficiente e a diferença entre ricos e pobres continua muito grande (prédios altos surgindo continuamente, mas embaixo ficam favelas deterioradas e sujas; a maioria das ruas comerciais está bem degradada; a cidade quase não tem viadutos; o trânsito é caótico e há engarrafamentos por todo lado.)
4, Há algo parecido com o que acontece no país: entregadores de comida por toda parte, usando uniformes do Line bem sujos, circulando no meio de luzes e vida noturna.
Quanto à questão da segurança, durante todo o itinerário não senti absolutamente nenhum perigo. Ao passear também não precisa se preocupar com furtos, golpes, venda forçada ou “armadilhas” em atrações turísticas… de verdade, nada disso! Essa sensação de tranquilidade você só consegue entender depois de chegar ao local.
7
11
14.2k
·
--
最近我发现一个挺有意思的现象。
美股不断在震荡偏回调,但BTC却比以前”硬”得多。
过去几年,只要纳斯达克回调,比特币往往跌得更狠,大家都把它当成高Beta科技股。可最近几次,美股震荡,BTC却始终守在高位,ETF资金短暂流出后很快又恢复净流入,价格并没有出现以前那种踩踏。
我觉得,这背后可能不是简单的情绪,而是市场正在重新定价比特币。
我把未来一个月可能影响加密市场的几件大事梳理了一遍,发现真正值得盯的,其实只有三个。
第一,是美国《CLARITY Act》。
很多人都在讨论降息,却忽略了这个法案。如果说之前的GENIUS法案解决的是稳定币,那么CLARITY真正决定的是美国未来到底怎么监管整个数字资产行业,包括SEC、CFTC、交易所、DeFi以及各种Token的法律定位。
如果顺利推进,对整个行业的重要性,我认为甚至可能超过ETF获批。
第二,是稳定币监管细则开始落地。
真正决定USDC、USDT、Visa、PayPal、Stripe这些机构能不能大规模发展的,不是法案通过,而是实施细则。
稳定币越来越像加密世界的”美元高速公路”。规则越清晰,资金进入链上的门槛就越低。
第三,是月底的FOMC。
当然,美联储依然重要。
但我越来越觉得,现在BTC已经不像以前那样只盯着CPI和降息了。
市场真正关心的是,美联储会不会释放更明确的流动性信号,以及ETF资金是否继续流入。
现在影响BTC最大的变量,已经越来越像供需,而不是情绪。
还有一个变化,我觉得很多人没有意识到。
以前市场分析BTC,总喜欢拿它和纳斯达克比较。
但如果未来几年,大量机构持续通过ETF买入,而稳定币不断把美元引入链上,那么BTC可能会逐渐形成属于自己的定价体系。
它未必会完全脱离美股,遇到真正的流动性危机,该跌还是会跌。
但相关性越来越低,我认为是一个值得认真观察的信号。
未来一个月,大叔会重点盯三件事:
• CLARITY Act 有没有突破;
• 稳定币监管细则如何落地;
• ETF资金是否持续净流入。
如果这三件事同时向好的方向发展,我认为BTC这轮强势,可能不仅仅是一轮反弹,而是在逐渐完成从”风险资产”向”独立资产类别”的转变。
大家觉得,BTC最近的强势,是暂时脱钩,还是新的定价时代已经开始?
最近我发现一个挺有意思的现象。
美股不断在震荡偏回调,但BTC却比以前”硬”得多。
过去几年,只要纳斯达克回调,比特币往往跌得更狠,大家都把它当成高Beta科技股。可最近几次,美股震荡,BTC却始终守在高位,ETF资金短暂流出后很快又恢复净流入,价格并没有出现以前那种踩踏。
我觉得,这背后可能不是简单的情绪,而是市场正在重新定价比特币。
我把未来一个月可能影响加密市场的几件大事梳理了一遍,发现真正值得盯的,其实只有三个。
第一,是美国《CLARITY Act》。
很多人都在讨论降息,却忽略了这个法案。如果说之前的GENIUS法案解决的是稳定币,那么CLARITY真正决定的是美国未来到底怎么监管整个数字资产行业,包括SEC、CFTC、交易所、DeFi以及各种Token的法律定位。
如果顺利推进,对整个行业的重要性,我认为甚至可能超过ETF获批。
第二,是稳定币监管细则开始落地。
真正决定USDC、USDT、Visa、PayPal、Stripe这些机构能不能大规模发展的,不是法案通过,而是实施细则。
稳定币越来越像加密世界的”美元高速公路”。规则越清晰,资金进入链上的门槛就越低。
第三,是月底的FOMC。
当然,美联储依然重要。
但我越来越觉得,现在BTC已经不像以前那样只盯着CPI和降息了。
市场真正关心的是,美联储会不会释放更明确的流动性信号,以及ETF资金是否继续流入。
现在影响BTC最大的变量,已经越来越像供需,而不是情绪。
还有一个变化,我觉得很多人没有意识到。
以前市场分析BTC,总喜欢拿它和纳斯达克比较。
但如果未来几年,大量机构持续通过ETF买入,而稳定币不断把美元引入链上,那么BTC可能会逐渐形成属于自己的定价体系。
它未必会完全脱离美股,遇到真正的流动性危机,该跌还是会跌。
但相关性越来越低,我认为是一个值得认真观察的信号。
未来一个月,大叔会重点盯三件事:
• CLARITY Act 有没有突破;
• 稳定币监管细则如何落地;
• ETF资金是否持续净流入。
如果这三件事同时向好的方向发展,我认为BTC这轮强势,可能不仅仅是一轮反弹,而是在逐渐完成从”风险资产”向”独立资产类别”的转变。
大家觉得,BTC最近的强势,是暂时脱钩,还是新的定价时代已经开始?
美股不断在震荡偏回调,但BTC却比以前”硬”得多。
过去几年,只要纳斯达克回调,比特币往往跌得更狠,大家都把它当成高Beta科技股。可最近几次,美股震荡,BTC却始终守在高位,ETF资金短暂流出后很快又恢复净流入,价格并没有出现以前那种踩踏。
我觉得,这背后可能不是简单的情绪,而是市场正在重新定价比特币。
我把未来一个月可能影响加密市场的几件大事梳理了一遍,发现真正值得盯的,其实只有三个。
第一,是美国《CLARITY Act》。
很多人都在讨论降息,却忽略了这个法案。如果说之前的GENIUS法案解决的是稳定币,那么CLARITY真正决定的是美国未来到底怎么监管整个数字资产行业,包括SEC、CFTC、交易所、DeFi以及各种Token的法律定位。
如果顺利推进,对整个行业的重要性,我认为甚至可能超过ETF获批。
第二,是稳定币监管细则开始落地。
真正决定USDC、USDT、Visa、PayPal、Stripe这些机构能不能大规模发展的,不是法案通过,而是实施细则。
稳定币越来越像加密世界的”美元高速公路”。规则越清晰,资金进入链上的门槛就越低。
第三,是月底的FOMC。
当然,美联储依然重要。
但我越来越觉得,现在BTC已经不像以前那样只盯着CPI和降息了。
市场真正关心的是,美联储会不会释放更明确的流动性信号,以及ETF资金是否继续流入。
现在影响BTC最大的变量,已经越来越像供需,而不是情绪。
还有一个变化,我觉得很多人没有意识到。
以前市场分析BTC,总喜欢拿它和纳斯达克比较。
但如果未来几年,大量机构持续通过ETF买入,而稳定币不断把美元引入链上,那么BTC可能会逐渐形成属于自己的定价体系。
它未必会完全脱离美股,遇到真正的流动性危机,该跌还是会跌。
但相关性越来越低,我认为是一个值得认真观察的信号。
未来一个月,大叔会重点盯三件事:
• CLARITY Act 有没有突破;
• 稳定币监管细则如何落地;
• ETF资金是否持续净流入。
如果这三件事同时向好的方向发展,我认为BTC这轮强势,可能不仅仅是一轮反弹,而是在逐渐完成从”风险资产”向”独立资产类别”的转变。
大家觉得,BTC最近的强势,是暂时脱钩,还是新的定价时代已经开始?
1
1
5k
·
--
Parcialmente verdadeiro

Artigo
《财报不写美股发家史》第25期:减肥药赛道的下一匹大黑马?!——Zealand Pharma($ZEAL)Na supercategoria dominada por Novo Nordisk e Eli Lilly, no que diz respeito a medicamentos para perda de peso, uma pequena empresa dinamarquesa, de repente, passou a ser colocada sob os holofotes.
Em 7 de maio de 2026, a Zealand Pharma (ZEAL) divulgou alguns sinais que fizeram o mercado secundário ter de reprecificar seus ativos: o candidato principal, o medicamento petrelintide, com terapia em monoterapia, com planos de avançar para o Estudo Fase 3 na segunda metade de 2026; antes disso, a empresa também já tinha sinalizado que os dados do estudo ZUPREME-1 devem ser divulgados no primeiro semestre de 2026.
O mais estranho, porém, é que a Zealand também anunciou, ao mesmo tempo, o início de um plano de recompra de ações de US$ 200 milhões.
Isso é muito incomum no meio de biotecnologia. Muitas empresas de biotecnologia ainda estão queimando dinheiro, fazendo captação e diluindo acionistas, mas a Zealand teve coragem de colocar dinheiro de verdade para recomprar ações. O sinal que ela emite é bem direto: a administração acredita que a empresa está subvalorizada, e que não falta caixa na empresa.
《财报不写美股发家史》第25期:减肥药赛道的下一匹大黑马?!——Zealand Pharma($ZEAL)
Na supercategoria dominada por Novo Nordisk e Eli Lilly, no que diz respeito a medicamentos para perda de peso, uma pequena empresa dinamarquesa, de repente, passou a ser colocada sob os holofotes.
Em 7 de maio de 2026, a Zealand Pharma (ZEAL) divulgou alguns sinais que fizeram o mercado secundário ter de reprecificar seus ativos: o candidato principal, o medicamento petrelintide, com terapia em monoterapia, com planos de avançar para o Estudo Fase 3 na segunda metade de 2026; antes disso, a empresa também já tinha sinalizado que os dados do estudo ZUPREME-1 devem ser divulgados no primeiro semestre de 2026.
O mais estranho, porém, é que a Zealand também anunciou, ao mesmo tempo, o início de um plano de recompra de ações de US$ 200 milhões.
Isso é muito incomum no meio de biotecnologia. Muitas empresas de biotecnologia ainda estão queimando dinheiro, fazendo captação e diluindo acionistas, mas a Zealand teve coragem de colocar dinheiro de verdade para recomprar ações. O sinal que ela emite é bem direto: a administração acredita que a empresa está subvalorizada, e que não falta caixa na empresa.
Em 7 de maio de 2026, a Zealand Pharma (ZEAL) divulgou alguns sinais que fizeram o mercado secundário ter de reprecificar seus ativos: o candidato principal, o medicamento petrelintide, com terapia em monoterapia, com planos de avançar para o Estudo Fase 3 na segunda metade de 2026; antes disso, a empresa também já tinha sinalizado que os dados do estudo ZUPREME-1 devem ser divulgados no primeiro semestre de 2026.
O mais estranho, porém, é que a Zealand também anunciou, ao mesmo tempo, o início de um plano de recompra de ações de US$ 200 milhões.
Isso é muito incomum no meio de biotecnologia. Muitas empresas de biotecnologia ainda estão queimando dinheiro, fazendo captação e diluindo acionistas, mas a Zealand teve coragem de colocar dinheiro de verdade para recomprar ações. O sinal que ela emite é bem direto: a administração acredita que a empresa está subvalorizada, e que não falta caixa na empresa.
3.5k
·
--
A Citadel Securities finalmente entrou em ação. A Citadel Securities fez um investimento estratégico de US$ 400 milhões, e a avaliação da empresa chegou a US$ 20 bilhões.
Vale notar que não se trata de uma VC, nem de um fundo nativo de Crypto; é, na verdade, uma das mais importantes market makers tradicionais do mundo.
O pensamento do tio:
Se fosse há um ano, esse investimento já teria sido uma grande notícia.
Mas, no momento em que a lei norte-americana “CLARITY Act” está prestes a ser aprovada, isso parece mais um sinal.
Nos últimos anos, muitas instituições de Wall Street não é que não quisessem fazer Crypto, e sim que temiam que as regras de regulação não fossem claras.
Agora, com o arcabouço regulatório ficando cada vez mais claro, grandes instituições financeiras começaram a apostar de verdade, com dinheiro.
Muita gente acha que o bull market começa quando os investidores de varejo entram.
Na prática, a história costuma ser o contrário.
O grande capital, em geral, finaliza o posicionamento antes que as regras sejam confirmadas.
A Citadel Securities finalmente entrou em ação. A Citadel Securities fez um investimento estratégico de US$ 400 milhões, e a avaliação da empresa chegou a US$ 20 bilhões.
Vale notar que não se trata de uma VC, nem de um fundo nativo de Crypto; é, na verdade, uma das mais importantes market makers tradicionais do mundo.
O pensamento do tio:
Se fosse há um ano, esse investimento já teria sido uma grande notícia.
Mas, no momento em que a lei norte-americana “CLARITY Act” está prestes a ser aprovada, isso parece mais um sinal.
Nos últimos anos, muitas instituições de Wall Street não é que não quisessem fazer Crypto, e sim que temiam que as regras de regulação não fossem claras.
Agora, com o arcabouço regulatório ficando cada vez mais claro, grandes instituições financeiras começaram a apostar de verdade, com dinheiro.
Muita gente acha que o bull market começa quando os investidores de varejo entram.
Na prática, a história costuma ser o contrário.
O grande capital, em geral, finaliza o posicionamento antes que as regras sejam confirmadas.
Vale notar que não se trata de uma VC, nem de um fundo nativo de Crypto; é, na verdade, uma das mais importantes market makers tradicionais do mundo.
O pensamento do tio:
Se fosse há um ano, esse investimento já teria sido uma grande notícia.
Mas, no momento em que a lei norte-americana “CLARITY Act” está prestes a ser aprovada, isso parece mais um sinal.
Nos últimos anos, muitas instituições de Wall Street não é que não quisessem fazer Crypto, e sim que temiam que as regras de regulação não fossem claras.
Agora, com o arcabouço regulatório ficando cada vez mais claro, grandes instituições financeiras começaram a apostar de verdade, com dinheiro.
Muita gente acha que o bull market começa quando os investidores de varejo entram.
Na prática, a história costuma ser o contrário.
O grande capital, em geral, finaliza o posicionamento antes que as regras sejam confirmadas.
7.5k
·
--
Verificado
Quando esse sinal raro aparece — como agora — a probabilidade de o mercado de ações entrar em um bear market é de 67%
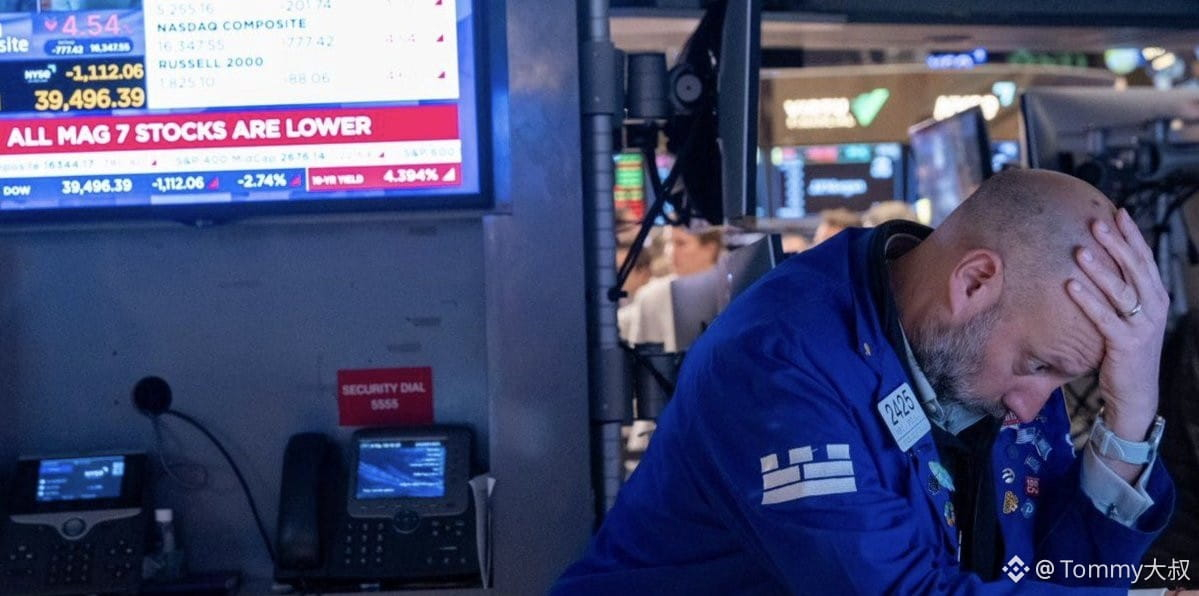
De acordo com a análise do colunista sênior da MarketWatch Mark Hulbert, a diferença no desempenho de 7 dias entre Dow vs. Nasdaq já chegou a 5,5 pontos percentuais (Dow +0,5% vs. Nasdaq -5,0%), indicando uma rara divergência entre o Dow e o Nasdaq.
Trata-se de uma divergência extrema que ocorre em apenas cerca de 1% dos pregões desde 1971. Os dados mostram que, quando essa divergência aparece, há 66,9% de chance de o mercado entrar em um bear market dentro de 3 meses.
Em comparação com o topo da bolha das pontocom em 2000: nos 10 pregões anteriores ao estouro da bolha, houve 7 dias com uma divergência igual ou ainda maior. Depois disso, o Nasdaq despencou quase 80%. Portanto, aqueles analistas que dizem “é apenas uma rotação saudável de setores” estão ou enganando outras pessoas ou enganando a si mesmos. A divergência atual é um evento quase de três sigmas — não são apenas pequenas oscilações.
Tese de investimento: este indicador não é uma bomba-relógio com prazo fixo, mas vale a pena levar a sério. Vou revisar minhas posições compradas, especialmente aquelas com alta concentração em ações individuais, e até considerar comprar algum hedge (por exemplo, opções de VIX ou um put spread de S&P).
Quando esse sinal raro aparece — como agora — a probabilidade de o mercado de ações entrar em um bear market é de 67%
De acordo com a análise do colunista sênior da MarketWatch Mark Hulbert, a diferença no desempenho de 7 dias entre Dow vs. Nasdaq já chegou a 5,5 pontos percentuais (Dow +0,5% vs. Nasdaq -5,0%), indicando uma rara divergência entre o Dow e o Nasdaq.
Trata-se de uma divergência extrema que ocorre em apenas cerca de 1% dos pregões desde 1971. Os dados mostram que, quando essa divergência aparece, há 66,9% de chance de o mercado entrar em um bear market dentro de 3 meses.
Em comparação com o topo da bolha das pontocom em 2000: nos 10 pregões anteriores ao estouro da bolha, houve 7 dias com uma divergência igual ou ainda maior. Depois disso, o Nasdaq despencou quase 80%. Portanto, aqueles analistas que dizem “é apenas uma rotação saudável de setores” estão ou enganando outras pessoas ou enganando a si mesmos. A divergência atual é um evento quase de três sigmas — não são apenas pequenas oscilações.
Tese de investimento: este indicador não é uma bomba-relógio com prazo fixo, mas vale a pena levar a sério. Vou revisar minhas posições compradas, especialmente aquelas com alta concentração em ações individuais, e até considerar comprar algum hedge (por exemplo, opções de VIX ou um put spread de S&P).
De acordo com a análise do colunista sênior da MarketWatch Mark Hulbert, a diferença no desempenho de 7 dias entre Dow vs. Nasdaq já chegou a 5,5 pontos percentuais (Dow +0,5% vs. Nasdaq -5,0%), indicando uma rara divergência entre o Dow e o Nasdaq.
Trata-se de uma divergência extrema que ocorre em apenas cerca de 1% dos pregões desde 1971. Os dados mostram que, quando essa divergência aparece, há 66,9% de chance de o mercado entrar em um bear market dentro de 3 meses.
Em comparação com o topo da bolha das pontocom em 2000: nos 10 pregões anteriores ao estouro da bolha, houve 7 dias com uma divergência igual ou ainda maior. Depois disso, o Nasdaq despencou quase 80%. Portanto, aqueles analistas que dizem “é apenas uma rotação saudável de setores” estão ou enganando outras pessoas ou enganando a si mesmos. A divergência atual é um evento quase de três sigmas — não são apenas pequenas oscilações.
Tese de investimento: este indicador não é uma bomba-relógio com prazo fixo, mas vale a pena levar a sério. Vou revisar minhas posições compradas, especialmente aquelas com alta concentração em ações individuais, e até considerar comprar algum hedge (por exemplo, opções de VIX ou um put spread de S&P).
1
2
4.3k
·
--
Verificado
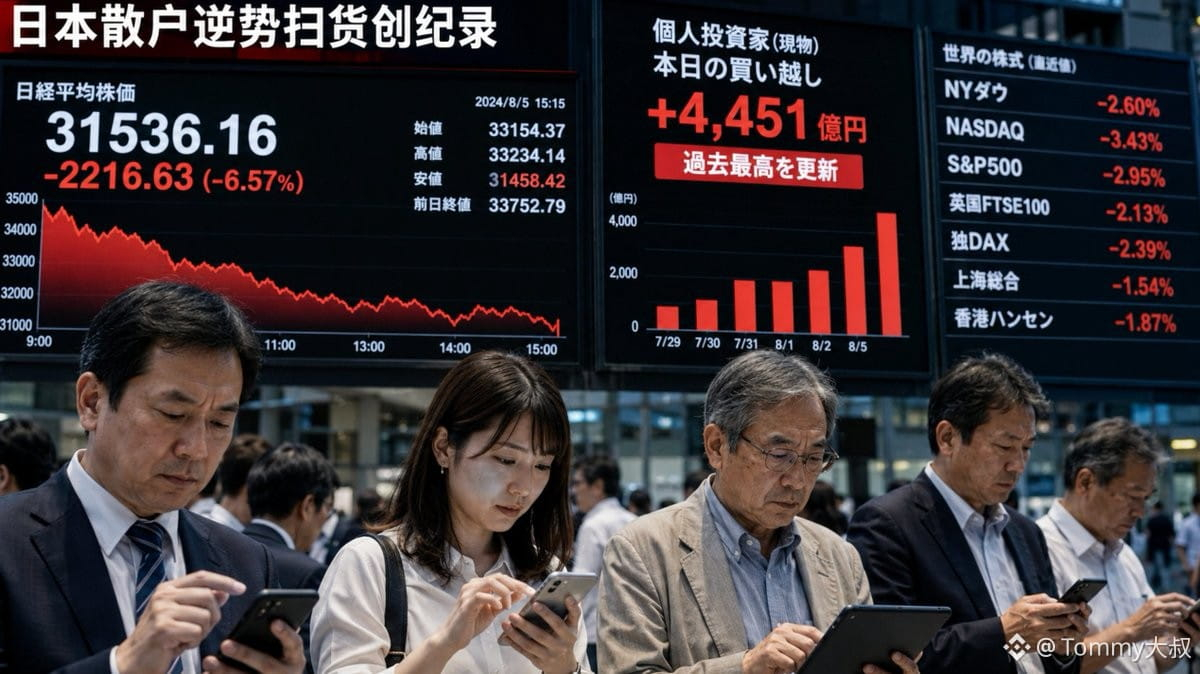
Você acha que só o mercado de ações da Coreia está maluco? Pequenos investidores japoneses compraram a contragosto na semana passada e bateram recorde!
Segundo a Bloomberg, durante a queda dos mercados globais na semana passada, investidores individuais japoneses registraram compras líquidas de ações no nível mais alto da história. Os dados mostram que, em meio ao pânico, pequenos investidores japoneses optaram por uma estratégia contrária — "quanto mais cai, mais compra" —, com volume de compras acima de qualquer outra semana anterior.
O índice Nikkei ( $.N225) caiu bastante na semana passada, e o clima global de risk-off ficou bem forte, mas os pequenos investidores japoneses não saíram correndo; ao contrário, acumularam a maior compra líquida semanal de toda a série. Os pequenos investidores japoneses são historicamente conhecidos como "operadores contrários". Esse recorde indica duas possibilidades: ou é um sinal de compra em baixa, ou então os pequenos investidores estão pegando facas que caem. Considerando que o Banco do Japão ainda está em um ciclo de alta de juros (embora bem gradual), as condições de liquidez para o mercado japonês não estão tão folgadas.
Tese de investimento: como dessa vez os pequenos investidores japoneses mergulharam tão grande, se o mercado continuar a cair, a pressão de venda deve vir do lado dos pequenos investidores, criando um feedback negativo. Por enquanto, não vou perseguir a alta nas ações do Japão; vou esperar essa onda de troca de posições terminar para ver.
Você acha que só o mercado de ações da Coreia está maluco? Pequenos investidores japoneses compraram a contragosto na semana passada e bateram recorde!
Segundo a Bloomberg, durante a queda dos mercados globais na semana passada, investidores individuais japoneses registraram compras líquidas de ações no nível mais alto da história. Os dados mostram que, em meio ao pânico, pequenos investidores japoneses optaram por uma estratégia contrária — "quanto mais cai, mais compra" —, com volume de compras acima de qualquer outra semana anterior.
O índice Nikkei ( $.N225) caiu bastante na semana passada, e o clima global de risk-off ficou bem forte, mas os pequenos investidores japoneses não saíram correndo; ao contrário, acumularam a maior compra líquida semanal de toda a série. Os pequenos investidores japoneses são historicamente conhecidos como "operadores contrários". Esse recorde indica duas possibilidades: ou é um sinal de compra em baixa, ou então os pequenos investidores estão pegando facas que caem. Considerando que o Banco do Japão ainda está em um ciclo de alta de juros (embora bem gradual), as condições de liquidez para o mercado japonês não estão tão folgadas.
Tese de investimento: como dessa vez os pequenos investidores japoneses mergulharam tão grande, se o mercado continuar a cair, a pressão de venda deve vir do lado dos pequenos investidores, criando um feedback negativo. Por enquanto, não vou perseguir a alta nas ações do Japão; vou esperar essa onda de troca de posições terminar para ver.
Segundo a Bloomberg, durante a queda dos mercados globais na semana passada, investidores individuais japoneses registraram compras líquidas de ações no nível mais alto da história. Os dados mostram que, em meio ao pânico, pequenos investidores japoneses optaram por uma estratégia contrária — "quanto mais cai, mais compra" —, com volume de compras acima de qualquer outra semana anterior.
O índice Nikkei ( $.N225) caiu bastante na semana passada, e o clima global de risk-off ficou bem forte, mas os pequenos investidores japoneses não saíram correndo; ao contrário, acumularam a maior compra líquida semanal de toda a série. Os pequenos investidores japoneses são historicamente conhecidos como "operadores contrários". Esse recorde indica duas possibilidades: ou é um sinal de compra em baixa, ou então os pequenos investidores estão pegando facas que caem. Considerando que o Banco do Japão ainda está em um ciclo de alta de juros (embora bem gradual), as condições de liquidez para o mercado japonês não estão tão folgadas.
Tese de investimento: como dessa vez os pequenos investidores japoneses mergulharam tão grande, se o mercado continuar a cair, a pressão de venda deve vir do lado dos pequenos investidores, criando um feedback negativo. Por enquanto, não vou perseguir a alta nas ações do Japão; vou esperar essa onda de troca de posições terminar para ver.
1
9.4k
·
--
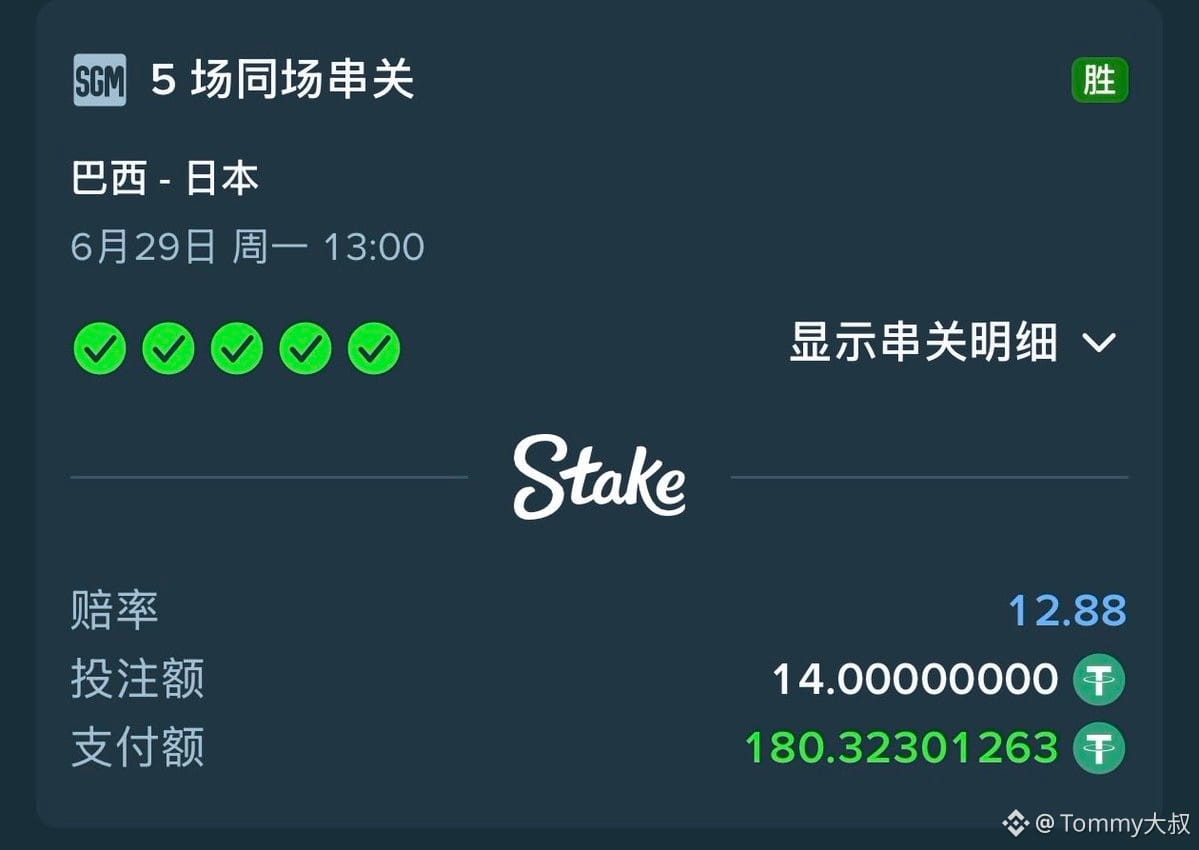
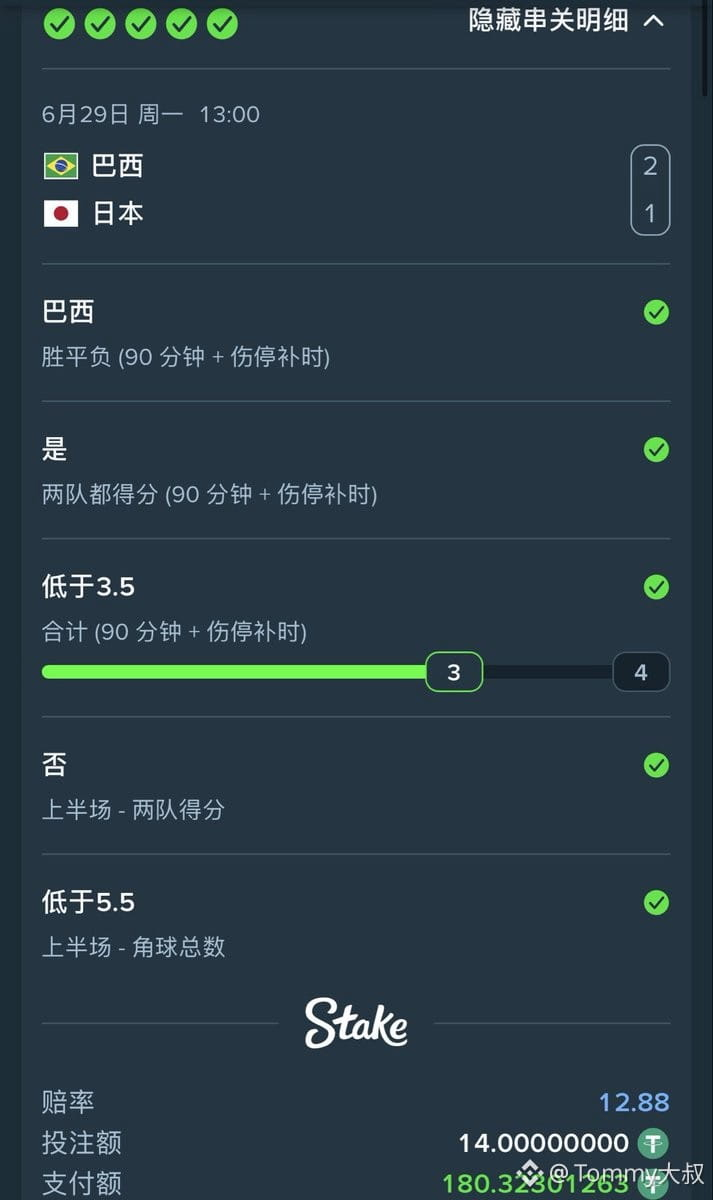
A seleção japonesa🇯🇵… que pena mesmo…
Faz uma exibição de 5 duplas seguidas, só uma aposta pra relaxar 😏
#世界杯 #日本队
A seleção japonesa🇯🇵… que pena mesmo…
Faz uma exibição de 5 duplas seguidas, só uma aposta pra relaxar 😏
#世界杯 #日本队
Faz uma exibição de 5 duplas seguidas, só uma aposta pra relaxar 😏
#世界杯 #日本队
9
4.7k
·
--
23 de junho: liquidação no setor de tecnologia, mas não entre em pânico
Hoje o KOSPI da Coreia caiu quase 10% (com circuit breaker durante o pregão) e os futuros da Nasdaq recuaram 3%. O estopim foi simples: o regulador sul-coreano admitiu que aprovou o ETF de alavancagem em chips rápido demais, alertando os investidores de varejo para não usarem alavancagem de forma desesperada — resultado: o mercado alavancado em lote estourou, e cada um acabou se esmagando.
Samsung e SK Hynix despencaram mais de 12% no dia; essas duas respondem por 71% da queda do índice sul-coreano. Ao chegar aos EUA, a Micron caiu 9% antes da abertura, e AMD e Intel caíram 6–7%. O setor de tecnologia continua em “sangria”.
Mas atenção: não é um “cisne negro”. Não houve colapso de demanda, nenhuma empresa entrou em default, nem ruptura de cadeia de suprimentos. O que aconteceu foi que o mercado subiu demais em AI/semicondutores — e o índice de ações da Coreia acumulou alta de 95% neste ano, com lucro demais para realizar. Qualquer vento mudar vira pânico: todo mundo corre para sair. Isso é o típico “desmonte de trade lotado”.
Os fundamentos de armazenamento não mudaram. A HBM continua com falta de oferta e, em 2026, muitos produtos já estão esgotados. O relatório da Micron ainda está bom: a margem bruta está próxima de máximas históricas. A lógica de demanda estrutural de memória por causa da IA não foi desmentida; o que caiu foi a avaliação (valuation), não o negócio.
Esse tipo de coisa já aconteceu antes: após cada rodada de euforia com IA, quase sempre vem um recuo forte, depois ocorre um período de lateralização para digerir, e por fim, quem tem paciência segue ganhando.
A lição é simples: não entre em pânico, não tente se alavancar, espere estabilizar. Esse tipo de correção, em um mercado de alta, costuma ser pai — não é morte.
23 de junho: liquidação no setor de tecnologia, mas não entre em pânico
Hoje o KOSPI da Coreia caiu quase 10% (com circuit breaker durante o pregão) e os futuros da Nasdaq recuaram 3%. O estopim foi simples: o regulador sul-coreano admitiu que aprovou o ETF de alavancagem em chips rápido demais, alertando os investidores de varejo para não usarem alavancagem de forma desesperada — resultado: o mercado alavancado em lote estourou, e cada um acabou se esmagando.
Samsung e SK Hynix despencaram mais de 12% no dia; essas duas respondem por 71% da queda do índice sul-coreano. Ao chegar aos EUA, a Micron caiu 9% antes da abertura, e AMD e Intel caíram 6–7%. O setor de tecnologia continua em “sangria”.
Mas atenção: não é um “cisne negro”. Não houve colapso de demanda, nenhuma empresa entrou em default, nem ruptura de cadeia de suprimentos. O que aconteceu foi que o mercado subiu demais em AI/semicondutores — e o índice de ações da Coreia acumulou alta de 95% neste ano, com lucro demais para realizar. Qualquer vento mudar vira pânico: todo mundo corre para sair. Isso é o típico “desmonte de trade lotado”.
Os fundamentos de armazenamento não mudaram. A HBM continua com falta de oferta e, em 2026, muitos produtos já estão esgotados. O relatório da Micron ainda está bom: a margem bruta está próxima de máximas históricas. A lógica de demanda estrutural de memória por causa da IA não foi desmentida; o que caiu foi a avaliação (valuation), não o negócio.
Esse tipo de coisa já aconteceu antes: após cada rodada de euforia com IA, quase sempre vem um recuo forte, depois ocorre um período de lateralização para digerir, e por fim, quem tem paciência segue ganhando.
A lição é simples: não entre em pânico, não tente se alavancar, espere estabilizar. Esse tipo de correção, em um mercado de alta, costuma ser pai — não é morte.
Hoje o KOSPI da Coreia caiu quase 10% (com circuit breaker durante o pregão) e os futuros da Nasdaq recuaram 3%. O estopim foi simples: o regulador sul-coreano admitiu que aprovou o ETF de alavancagem em chips rápido demais, alertando os investidores de varejo para não usarem alavancagem de forma desesperada — resultado: o mercado alavancado em lote estourou, e cada um acabou se esmagando.
Samsung e SK Hynix despencaram mais de 12% no dia; essas duas respondem por 71% da queda do índice sul-coreano. Ao chegar aos EUA, a Micron caiu 9% antes da abertura, e AMD e Intel caíram 6–7%. O setor de tecnologia continua em “sangria”.
Mas atenção: não é um “cisne negro”. Não houve colapso de demanda, nenhuma empresa entrou em default, nem ruptura de cadeia de suprimentos. O que aconteceu foi que o mercado subiu demais em AI/semicondutores — e o índice de ações da Coreia acumulou alta de 95% neste ano, com lucro demais para realizar. Qualquer vento mudar vira pânico: todo mundo corre para sair. Isso é o típico “desmonte de trade lotado”.
Os fundamentos de armazenamento não mudaram. A HBM continua com falta de oferta e, em 2026, muitos produtos já estão esgotados. O relatório da Micron ainda está bom: a margem bruta está próxima de máximas históricas. A lógica de demanda estrutural de memória por causa da IA não foi desmentida; o que caiu foi a avaliação (valuation), não o negócio.
Esse tipo de coisa já aconteceu antes: após cada rodada de euforia com IA, quase sempre vem um recuo forte, depois ocorre um período de lateralização para digerir, e por fim, quem tem paciência segue ganhando.
A lição é simples: não entre em pânico, não tente se alavancar, espere estabilizar. Esse tipo de correção, em um mercado de alta, costuma ser pai — não é morte.
1
3.7k
·
--
Verificado
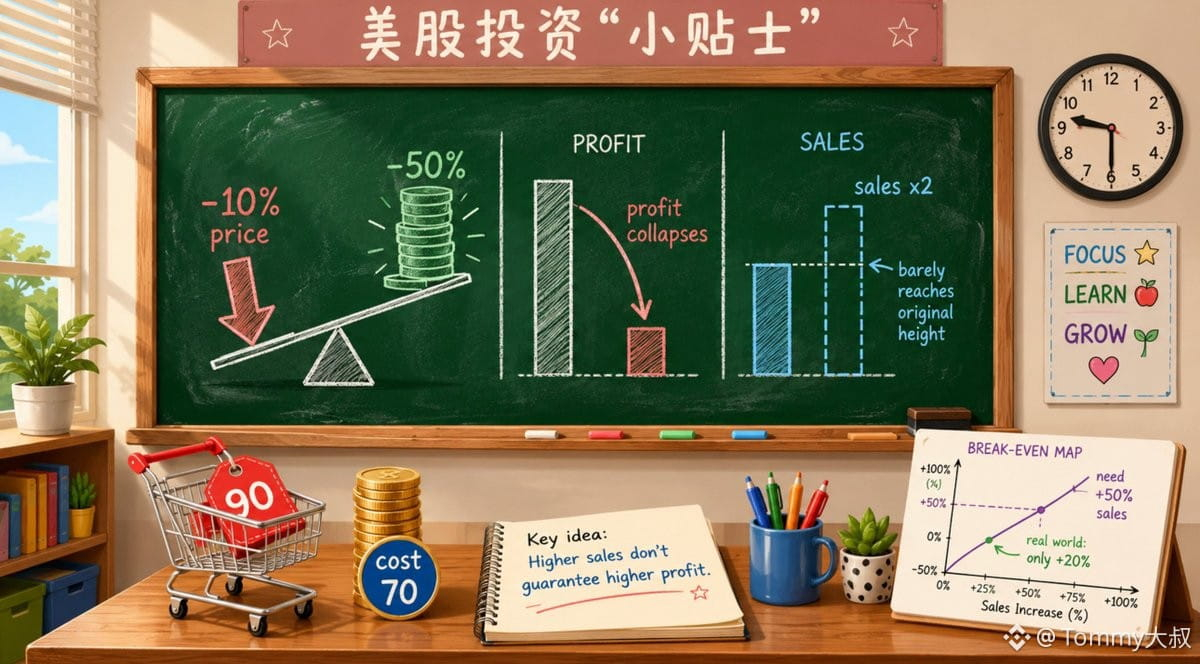
「Dicas para Investir em Ações dos EUA」— “Margem Bruta e Guerra de Preços”: por que uma empresa reduzir o preço em 10% pode fazer o lucro cair pela metade?
💡 Quer reduzir 10% para abocanhar mercado? Cuidado: o lucro pode cair primeiro—“pela metade”.
❌ Erro comum:
Achar que a redução de preço pode ser compensada pelo aumento de volume. Porém, quando a margem bruta é baixa, a guerra de preços funciona como uma alavanca que amplia as oscilações do lucro; mesmo se o volume dobrar, talvez não seja suficiente para preencher a “cratera” do lucro.
📔 Desmembrando o conceito:
🅐 Margem Bruta (Gross Margin)
Indica a porcentagem da receita que sobra após subtrair os custos diretos. Por exemplo: venda por 100, custo 60, logo a margem bruta é 40%. Ela determina o “ponto de partida” de quando a empresa consegue lucrar.
🅑 Efeito de alavanca da guerra de preços
A redução de preço diminui diretamente a receita, mas os custos permanecem. Quanto menor a margem bruta, maior o impacto da queda de preço no lucro. Por exemplo, quando a margem bruta é 20%, reduzir o preço em 10% pode cortar o lucro pela metade (com base num modelo ideal em que os custos não mudam).
🅒 Limite matemático de compensar com volume
Para manter o mesmo lucro, após a redução de preço o volume precisa aumentar de forma bem significativa. Mas na vida real, a elasticidade da demanda é limitada e os concorrentes também seguem o movimento, levando ao “duplo prejuízo”.
🌰 Um exemplo
Um caso real: a Target (TGT) no 2º trimestre de 2022. Naquela época, a Target não estava com as vendas “travadas” a ponto de a receita desabar—ao contrário: sua receita total cresceu 3,3%, e as vendas comparáveis aumentaram 2,6%.
O problema estava no lado do lucro. Para lidar com estoques de consumo discricionário como vestuário e itens para casa, a Target aumentou os descontos e a força para “limpar” o estoque. Resultado: a margem bruta caiu de 30,4% no mesmo período do ano anterior para 21,5%. O lucro operacional caiu diretamente de US$ 2,5 bilhões para US$ 321 milhões, uma queda de até 87%.
🔑 Fixe isso:
🅐 Para empresas com margem bruta abaixo de 30%, reduzir 10% pode fazer o lucro cair mais de 30%.
🅑 Antes da guerra de preços, calcule o “aumento do volume no ponto de equilíbrio” — não confie só no feeling.
🅒 Empresas com alta margem bruta (como acima de 60%) conseguem suportar melhor a redução de preços, mas ainda assim devem se proteger contra um contra-ataque do concorrente.
😊 Por fim, lembre-se desta frase: reduzir preço é a alavanca do lucro; quando a direção aponta para baixo, a queda é mais pesada do que você imagina.
#美股 #投资教育 #毛利率 #价格战 #Análise de relatórios financeiros
「Dicas para Investir em Ações dos EUA」— “Margem Bruta e Guerra de Preços”: por que uma empresa reduzir o preço em 10% pode fazer o lucro cair pela metade?
💡 Quer reduzir 10% para abocanhar mercado? Cuidado: o lucro pode cair primeiro—“pela metade”.
❌ Erro comum:
Achar que a redução de preço pode ser compensada pelo aumento de volume. Porém, quando a margem bruta é baixa, a guerra de preços funciona como uma alavanca que amplia as oscilações do lucro; mesmo se o volume dobrar, talvez não seja suficiente para preencher a “cratera” do lucro.
📔 Desmembrando o conceito:
🅐 Margem Bruta (Gross Margin)
Indica a porcentagem da receita que sobra após subtrair os custos diretos. Por exemplo: venda por 100, custo 60, logo a margem bruta é 40%. Ela determina o “ponto de partida” de quando a empresa consegue lucrar.
🅑 Efeito de alavanca da guerra de preços
A redução de preço diminui diretamente a receita, mas os custos permanecem. Quanto menor a margem bruta, maior o impacto da queda de preço no lucro. Por exemplo, quando a margem bruta é 20%, reduzir o preço em 10% pode cortar o lucro pela metade (com base num modelo ideal em que os custos não mudam).
🅒 Limite matemático de compensar com volume
Para manter o mesmo lucro, após a redução de preço o volume precisa aumentar de forma bem significativa. Mas na vida real, a elasticidade da demanda é limitada e os concorrentes também seguem o movimento, levando ao “duplo prejuízo”.
🌰 Um exemplo
Um caso real: a Target (TGT) no 2º trimestre de 2022. Naquela época, a Target não estava com as vendas “travadas” a ponto de a receita desabar—ao contrário: sua receita total cresceu 3,3%, e as vendas comparáveis aumentaram 2,6%.
O problema estava no lado do lucro. Para lidar com estoques de consumo discricionário como vestuário e itens para casa, a Target aumentou os descontos e a força para “limpar” o estoque. Resultado: a margem bruta caiu de 30,4% no mesmo período do ano anterior para 21,5%. O lucro operacional caiu diretamente de US$ 2,5 bilhões para US$ 321 milhões, uma queda de até 87%.
🔑 Fixe isso:
🅐 Para empresas com margem bruta abaixo de 30%, reduzir 10% pode fazer o lucro cair mais de 30%.
🅑 Antes da guerra de preços, calcule o “aumento do volume no ponto de equilíbrio” — não confie só no feeling.
🅒 Empresas com alta margem bruta (como acima de 60%) conseguem suportar melhor a redução de preços, mas ainda assim devem se proteger contra um contra-ataque do concorrente.
😊 Por fim, lembre-se desta frase: reduzir preço é a alavanca do lucro; quando a direção aponta para baixo, a queda é mais pesada do que você imagina.
#美股 #投资教育 #毛利率 #价格战 #Análise de relatórios financeiros
💡 Quer reduzir 10% para abocanhar mercado? Cuidado: o lucro pode cair primeiro—“pela metade”.
❌ Erro comum:
Achar que a redução de preço pode ser compensada pelo aumento de volume. Porém, quando a margem bruta é baixa, a guerra de preços funciona como uma alavanca que amplia as oscilações do lucro; mesmo se o volume dobrar, talvez não seja suficiente para preencher a “cratera” do lucro.
📔 Desmembrando o conceito:
🅐 Margem Bruta (Gross Margin)
Indica a porcentagem da receita que sobra após subtrair os custos diretos. Por exemplo: venda por 100, custo 60, logo a margem bruta é 40%. Ela determina o “ponto de partida” de quando a empresa consegue lucrar.
🅑 Efeito de alavanca da guerra de preços
A redução de preço diminui diretamente a receita, mas os custos permanecem. Quanto menor a margem bruta, maior o impacto da queda de preço no lucro. Por exemplo, quando a margem bruta é 20%, reduzir o preço em 10% pode cortar o lucro pela metade (com base num modelo ideal em que os custos não mudam).
🅒 Limite matemático de compensar com volume
Para manter o mesmo lucro, após a redução de preço o volume precisa aumentar de forma bem significativa. Mas na vida real, a elasticidade da demanda é limitada e os concorrentes também seguem o movimento, levando ao “duplo prejuízo”.
🌰 Um exemplo
Um caso real: a Target (TGT) no 2º trimestre de 2022. Naquela época, a Target não estava com as vendas “travadas” a ponto de a receita desabar—ao contrário: sua receita total cresceu 3,3%, e as vendas comparáveis aumentaram 2,6%.
O problema estava no lado do lucro. Para lidar com estoques de consumo discricionário como vestuário e itens para casa, a Target aumentou os descontos e a força para “limpar” o estoque. Resultado: a margem bruta caiu de 30,4% no mesmo período do ano anterior para 21,5%. O lucro operacional caiu diretamente de US$ 2,5 bilhões para US$ 321 milhões, uma queda de até 87%.
🔑 Fixe isso:
🅐 Para empresas com margem bruta abaixo de 30%, reduzir 10% pode fazer o lucro cair mais de 30%.
🅑 Antes da guerra de preços, calcule o “aumento do volume no ponto de equilíbrio” — não confie só no feeling.
🅒 Empresas com alta margem bruta (como acima de 60%) conseguem suportar melhor a redução de preços, mas ainda assim devem se proteger contra um contra-ataque do concorrente.
😊 Por fim, lembre-se desta frase: reduzir preço é a alavanca do lucro; quando a direção aponta para baixo, a queda é mais pesada do que você imagina.
#美股 #投资教育 #毛利率 #价格战 #Análise de relatórios financeiros
1
801
·
--
Artigo
《A história de como empresas de ações americanas ficaram ricas — mas que não é contada no relatório» — Edição 22: O retorno do rei da fabricação de chips — Intel ($INTC)18 de junho: uma notícia da Bloomberg explodiu o assunto. Em um evento público, Trump elogiou o acordo de chips entre a Intel e a Apple, dizendo que era uma “grande vitória para a indústria manufatureira dos EUA”. Assim que a notícia saiu, as ações da Intel dispararam, e o preço de fechamento chegou a US$ 133,99.
O sentimento do mercado acendeu instantaneamente — nas redes sociais, a seção WallStreetBets do Reddit começou a encher de posts “INTC to the moon”, e até gente dizendo “entrou o time da equipe nacional dos semicondutores”.
Depois que vi essa notícia, minha primeira reação foi: esse salto é uma aposta no futuro ou apenas um jogo de emoções?
Desde que ele foi impulsionado pela TSMC, quando o processo de 18A começou a ser celebrado, até os rumores sobre pedidos da Apple hoje — a história por trás disso é muito mais interessante do que a curva do preço das ações. Hoje vamos investigar: o que faz essa gigante de chips, que já dominou o mundo, de repente deixar o mercado tão empolgado.
《A história de como empresas de ações americanas ficaram ricas — mas que não é contada no relatório» — Edição 22: O retorno do rei da fabricação de chips — Intel ($INTC)
18 de junho: uma notícia da Bloomberg explodiu o assunto. Em um evento público, Trump elogiou o acordo de chips entre a Intel e a Apple, dizendo que era uma “grande vitória para a indústria manufatureira dos EUA”. Assim que a notícia saiu, as ações da Intel dispararam, e o preço de fechamento chegou a US$ 133,99.
O sentimento do mercado acendeu instantaneamente — nas redes sociais, a seção WallStreetBets do Reddit começou a encher de posts “INTC to the moon”, e até gente dizendo “entrou o time da equipe nacional dos semicondutores”.
Depois que vi essa notícia, minha primeira reação foi: esse salto é uma aposta no futuro ou apenas um jogo de emoções?
Desde que ele foi impulsionado pela TSMC, quando o processo de 18A começou a ser celebrado, até os rumores sobre pedidos da Apple hoje — a história por trás disso é muito mais interessante do que a curva do preço das ações. Hoje vamos investigar: o que faz essa gigante de chips, que já dominou o mundo, de repente deixar o mercado tão empolgado.
O sentimento do mercado acendeu instantaneamente — nas redes sociais, a seção WallStreetBets do Reddit começou a encher de posts “INTC to the moon”, e até gente dizendo “entrou o time da equipe nacional dos semicondutores”.
Depois que vi essa notícia, minha primeira reação foi: esse salto é uma aposta no futuro ou apenas um jogo de emoções?
Desde que ele foi impulsionado pela TSMC, quando o processo de 18A começou a ser celebrado, até os rumores sobre pedidos da Apple hoje — a história por trás disso é muito mais interessante do que a curva do preço das ações. Hoje vamos investigar: o que faz essa gigante de chips, que já dominou o mundo, de repente deixar o mercado tão empolgado.
2
360
·
--
「Dicas de investimento em ações」 como ler “guidance up/down”: você acha que um guidance para cima é bom, mas pode ser que a gestão só esteja “fazendo um pump”?
💡 Não se deixe enganar pelos números, primeiro olhe a precisão histórica da “fala” da gestão
❌ Mal-entendidos comuns
Guidance para cima = a empresa vai decolar, para baixo = é hora de correr. Na verdade, um guidance para cima pode ser apenas uma pressão intencional para baixo das expectativas, enquanto um para baixo pode ser um reconhecimento honesto das dificuldades. O importante é comparar a precisão histórica.
📔 Desmembrando o conceito
🅐 O que é guidance: a faixa de previsão de receita/lucro da empresa para o futuro, não é uma promessa, mais como um “trailer”.
🅑 Armadilha do guidance para cima: a gestão muitas vezes começa pressionando para baixo as expectativas (conservador), depois ajusta para cima, facilmente “superando expectativas” e enganando o mercado. Um guidance para cima com baixa precisão histórica, não acredite.
🅒 Sinal de guidance para baixo: um ajuste honesto (como aumento de custos) pode causar pânico, mas se a empresa tem um histórico de precisão, pode ser uma oportunidade de fundo.
🌰 Exemplo prático
Em julho de 2023, a Intel (INTC) ajustou seu guidance para o Q3, o mercado celebrou, e a ação subiu cerca de 6% no mesmo dia. Mas, ao revisar os últimos dois anos, sua precisão histórica de guidance é baixa, e o resultado foi que a receita do Q3 superou a faixa ajustada, com a ação fechando em queda de cerca de 1,4%. Em contrapartida, em outubro de 2022, a Microsoft (MSFT) ajustou seu guidance para baixo, e como sua precisão é consistente, o mercado caiu brevemente, mas depois recuperou cerca de 35% em 6 meses.
🔑 Pontos-chave
🅐 Primeiro, verifique a precisão histórica do guidance da empresa (pode usar as gravações das chamadas de resultados).
🅑 Um ajuste para cima não significa comprar, um ajuste para baixo não significa vender, veja a “nota de crédito” da gestão.
🅒 Não olhe apenas os números, comparar com concorrentes e o ambiente macroeconômico é mais confiável.
😊 No final, lembre-se desta frase: guidance é o “trailer” da gestão, não o “filme”, primeiro veja a reputação do diretor antes de acreditar.
#美股 #投资教育 #指引 #财报 #análise de ações
「Dicas de investimento em ações」 como ler “guidance up/down”: você acha que um guidance para cima é bom, mas pode ser que a gestão só esteja “fazendo um pump”?
💡 Não se deixe enganar pelos números, primeiro olhe a precisão histórica da “fala” da gestão
❌ Mal-entendidos comuns
Guidance para cima = a empresa vai decolar, para baixo = é hora de correr. Na verdade, um guidance para cima pode ser apenas uma pressão intencional para baixo das expectativas, enquanto um para baixo pode ser um reconhecimento honesto das dificuldades. O importante é comparar a precisão histórica.
📔 Desmembrando o conceito
🅐 O que é guidance: a faixa de previsão de receita/lucro da empresa para o futuro, não é uma promessa, mais como um “trailer”.
🅑 Armadilha do guidance para cima: a gestão muitas vezes começa pressionando para baixo as expectativas (conservador), depois ajusta para cima, facilmente “superando expectativas” e enganando o mercado. Um guidance para cima com baixa precisão histórica, não acredite.
🅒 Sinal de guidance para baixo: um ajuste honesto (como aumento de custos) pode causar pânico, mas se a empresa tem um histórico de precisão, pode ser uma oportunidade de fundo.
🌰 Exemplo prático
Em julho de 2023, a Intel (INTC) ajustou seu guidance para o Q3, o mercado celebrou, e a ação subiu cerca de 6% no mesmo dia. Mas, ao revisar os últimos dois anos, sua precisão histórica de guidance é baixa, e o resultado foi que a receita do Q3 superou a faixa ajustada, com a ação fechando em queda de cerca de 1,4%. Em contrapartida, em outubro de 2022, a Microsoft (MSFT) ajustou seu guidance para baixo, e como sua precisão é consistente, o mercado caiu brevemente, mas depois recuperou cerca de 35% em 6 meses.
🔑 Pontos-chave
🅐 Primeiro, verifique a precisão histórica do guidance da empresa (pode usar as gravações das chamadas de resultados).
🅑 Um ajuste para cima não significa comprar, um ajuste para baixo não significa vender, veja a “nota de crédito” da gestão.
🅒 Não olhe apenas os números, comparar com concorrentes e o ambiente macroeconômico é mais confiável.
😊 No final, lembre-se desta frase: guidance é o “trailer” da gestão, não o “filme”, primeiro veja a reputação do diretor antes de acreditar.
#美股 #投资教育 #指引 #财报 #análise de ações
💡 Não se deixe enganar pelos números, primeiro olhe a precisão histórica da “fala” da gestão
❌ Mal-entendidos comuns
Guidance para cima = a empresa vai decolar, para baixo = é hora de correr. Na verdade, um guidance para cima pode ser apenas uma pressão intencional para baixo das expectativas, enquanto um para baixo pode ser um reconhecimento honesto das dificuldades. O importante é comparar a precisão histórica.
📔 Desmembrando o conceito
🅐 O que é guidance: a faixa de previsão de receita/lucro da empresa para o futuro, não é uma promessa, mais como um “trailer”.
🅑 Armadilha do guidance para cima: a gestão muitas vezes começa pressionando para baixo as expectativas (conservador), depois ajusta para cima, facilmente “superando expectativas” e enganando o mercado. Um guidance para cima com baixa precisão histórica, não acredite.
🅒 Sinal de guidance para baixo: um ajuste honesto (como aumento de custos) pode causar pânico, mas se a empresa tem um histórico de precisão, pode ser uma oportunidade de fundo.
🌰 Exemplo prático
Em julho de 2023, a Intel (INTC) ajustou seu guidance para o Q3, o mercado celebrou, e a ação subiu cerca de 6% no mesmo dia. Mas, ao revisar os últimos dois anos, sua precisão histórica de guidance é baixa, e o resultado foi que a receita do Q3 superou a faixa ajustada, com a ação fechando em queda de cerca de 1,4%. Em contrapartida, em outubro de 2022, a Microsoft (MSFT) ajustou seu guidance para baixo, e como sua precisão é consistente, o mercado caiu brevemente, mas depois recuperou cerca de 35% em 6 meses.
🔑 Pontos-chave
🅐 Primeiro, verifique a precisão histórica do guidance da empresa (pode usar as gravações das chamadas de resultados).
🅑 Um ajuste para cima não significa comprar, um ajuste para baixo não significa vender, veja a “nota de crédito” da gestão.
🅒 Não olhe apenas os números, comparar com concorrentes e o ambiente macroeconômico é mais confiável.
😊 No final, lembre-se desta frase: guidance é o “trailer” da gestão, não o “filme”, primeiro veja a reputação do diretor antes de acreditar.
#美股 #投资教育 #指引 #财报 #análise de ações
136
·
--
Recentemente, a discussão sobre se a 'MicroStrategy' vai dar ruim e levar todo o mercado de cripto junto tá rolando solta. Então, $STRC é ou não um 'Esquema Ponzi'? Hoje, o tio vai dar uma esclarecida –
Primeiro, a conclusão: não é um Ponzi clássico, mas se parece bastante.
1️⃣ O que tá rolando?
O ativo principal é uma tonelada de BTC, e o negócio de software já não faz muita diferença.
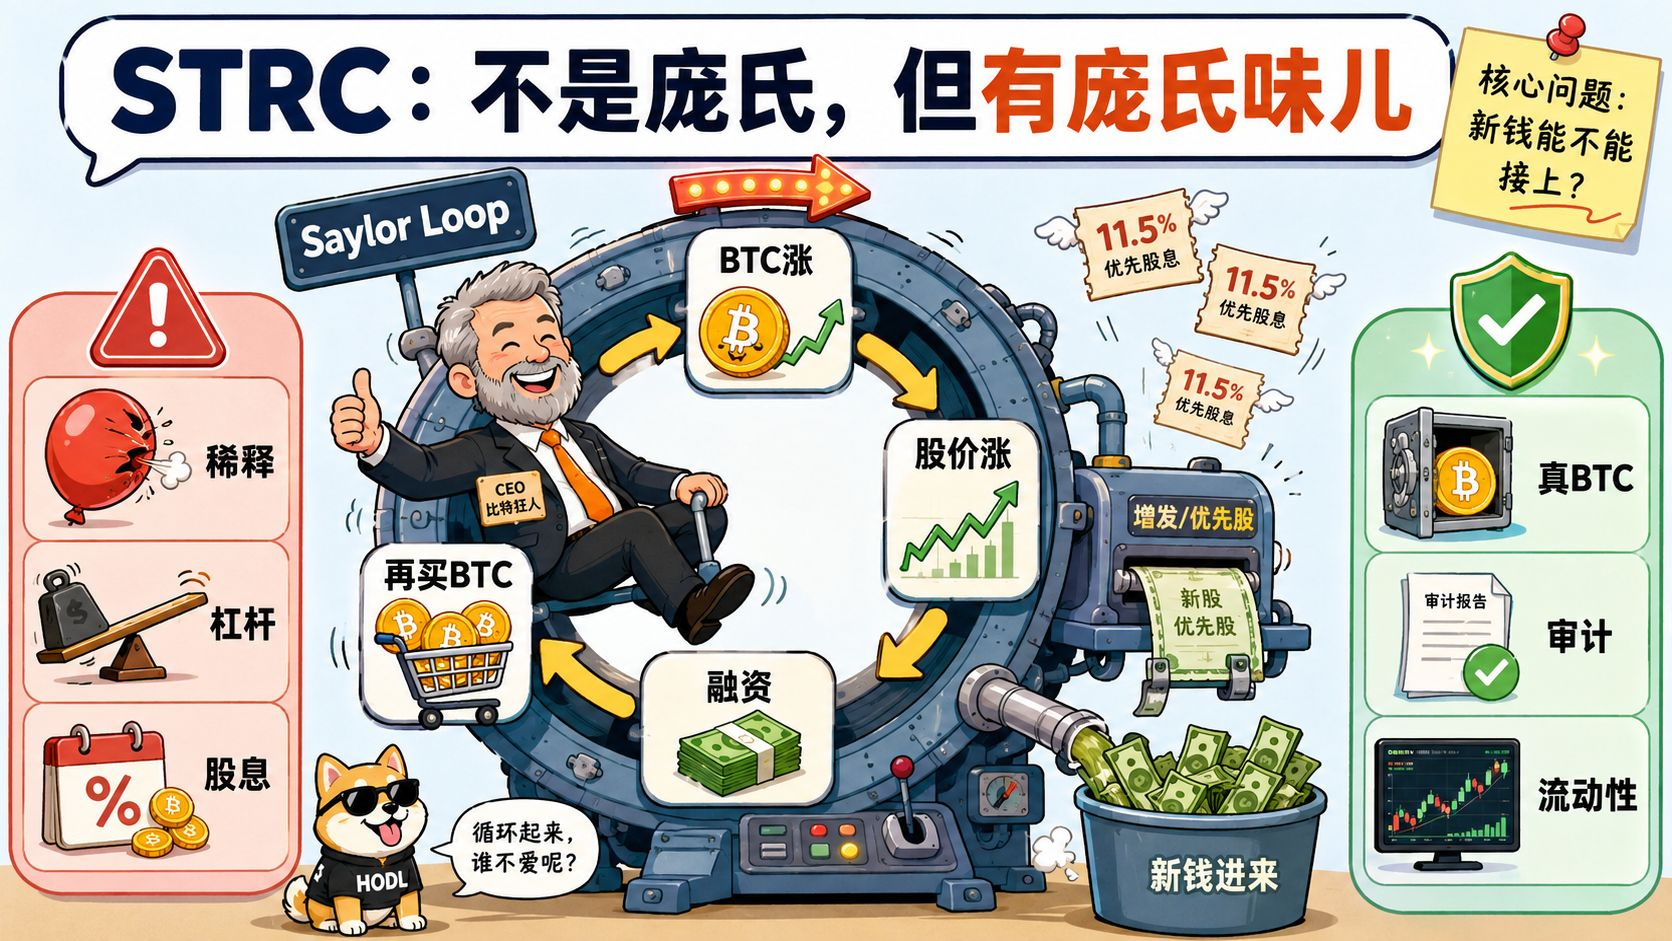
A lógica de lucro é simples e direta: BTC sobe → preço das ações sobe → emitem novas ações/ações preferenciais → compram mais BTC → e o ciclo continua (Saylor Loop). O dividendo das ações preferenciais é de cerca de 11,5% ao ano, pago com nova grana, não é lucro do software.
Estrutura de capital (2026.5):
• Debêntures conversíveis: ~$6,7 bilhões
• Ações preferenciais: ~$15,5 bilhões de valor nominal
• Reserva de caixa: ~$870-900 milhões (suficiente para cobrir alguns meses de dividendos)
• Bitcoin Por Ação: ~220.900 sats (ainda vai ser diluído)
Falam que nunca vão vender os BTC, mas já venderam uma quantidade pequena, e as ações preferenciais já caíram abaixo do valor de face.
2️⃣ Semelhanças e diferenças
Semelhanças com um Ponzi:
• Crescimento depende totalmente de nova grana entrando, se o fluxo parar, o ciclo quebra
• Emissão contínua dilui os antigos acionistas
• Lucro do software não é suficiente para cobrir os dividendos
• Alta alavancagem + pagamentos fixos, BTC caindo + dificuldade de financiamento = ciclo vicioso
Diferenças:
• Possui BTC real, transparência na cadeia + auditoria pela SEC
• Não tem promessa de retorno garantido, risco é todo seu
• Empresa listada legalmente, boa liquidez
• A alta do BTC realmente pode cobrir as dívidas
3️⃣ Conclusão final
Não é um esquema Ponzi no sentido legal. Mas, na essência, é uma ferramenta de proxy de BTC com alta alavancagem, cujo valor depende totalmente de: BTC subindo continuamente, o mercado disposto a pagar ágio por ele, e conseguir levantar nova grana a baixo custo.
Qualquer uma dessas condições falhar, é pressão nos dividendos, explosão das dívidas, e um ciclo vicioso de mais diluição.
Para o investidor comum, comprar BTC ou ETF é muito mais seguro.
📌 Como 'ovelha', a gente deve ficar de olho em três indicadores:
• Bitcoin Por Ação (não deixe a diluição te pegar)
• mNAV múltiplo (ágio ou desconto)
• Reserva de caixa + taxa de cobertura de dividendos (grana suficiente para quanto tempo)
Se um dia o esquema de financiamento começar a falhar, a montanha-russa do $STRC pode parar. Os detentores de ações preferenciais vão ser os primeiros a entrar em pânico, e o preço das ações vai despencar, e aí já não vai ser mais uma questão acadêmica de 'é ou não Ponzi'.
Então, a MicroStrategy não é uma fraude, mas é uma aposta de alta alavancagem sem roupa. Você apostar que o BTC vai subir a longo prazo é uma coisa, apostar em uma empresa que também tá apostando que o BTC vai subir a longo prazo e ainda com 3x de alavancagem é outra bem diferente.
Recentemente, a discussão sobre se a 'MicroStrategy' vai dar ruim e levar todo o mercado de cripto junto tá rolando solta. Então, $STRC é ou não um 'Esquema Ponzi'? Hoje, o tio vai dar uma esclarecida –
Primeiro, a conclusão: não é um Ponzi clássico, mas se parece bastante.
1️⃣ O que tá rolando?
O ativo principal é uma tonelada de BTC, e o negócio de software já não faz muita diferença.
A lógica de lucro é simples e direta: BTC sobe → preço das ações sobe → emitem novas ações/ações preferenciais → compram mais BTC → e o ciclo continua (Saylor Loop). O dividendo das ações preferenciais é de cerca de 11,5% ao ano, pago com nova grana, não é lucro do software.
Estrutura de capital (2026.5):
• Debêntures conversíveis: ~$6,7 bilhões
• Ações preferenciais: ~$15,5 bilhões de valor nominal
• Reserva de caixa: ~$870-900 milhões (suficiente para cobrir alguns meses de dividendos)
• Bitcoin Por Ação: ~220.900 sats (ainda vai ser diluído)
Falam que nunca vão vender os BTC, mas já venderam uma quantidade pequena, e as ações preferenciais já caíram abaixo do valor de face.
2️⃣ Semelhanças e diferenças
Semelhanças com um Ponzi:
• Crescimento depende totalmente de nova grana entrando, se o fluxo parar, o ciclo quebra
• Emissão contínua dilui os antigos acionistas
• Lucro do software não é suficiente para cobrir os dividendos
• Alta alavancagem + pagamentos fixos, BTC caindo + dificuldade de financiamento = ciclo vicioso
Diferenças:
• Possui BTC real, transparência na cadeia + auditoria pela SEC
• Não tem promessa de retorno garantido, risco é todo seu
• Empresa listada legalmente, boa liquidez
• A alta do BTC realmente pode cobrir as dívidas
3️⃣ Conclusão final
Não é um esquema Ponzi no sentido legal. Mas, na essência, é uma ferramenta de proxy de BTC com alta alavancagem, cujo valor depende totalmente de: BTC subindo continuamente, o mercado disposto a pagar ágio por ele, e conseguir levantar nova grana a baixo custo.
Qualquer uma dessas condições falhar, é pressão nos dividendos, explosão das dívidas, e um ciclo vicioso de mais diluição.
Para o investidor comum, comprar BTC ou ETF é muito mais seguro.
📌 Como 'ovelha', a gente deve ficar de olho em três indicadores:
• Bitcoin Por Ação (não deixe a diluição te pegar)
• mNAV múltiplo (ágio ou desconto)
• Reserva de caixa + taxa de cobertura de dividendos (grana suficiente para quanto tempo)
Se um dia o esquema de financiamento começar a falhar, a montanha-russa do $STRC pode parar. Os detentores de ações preferenciais vão ser os primeiros a entrar em pânico, e o preço das ações vai despencar, e aí já não vai ser mais uma questão acadêmica de 'é ou não Ponzi'.
Então, a MicroStrategy não é uma fraude, mas é uma aposta de alta alavancagem sem roupa. Você apostar que o BTC vai subir a longo prazo é uma coisa, apostar em uma empresa que também tá apostando que o BTC vai subir a longo prazo e ainda com 3x de alavancagem é outra bem diferente.
Primeiro, a conclusão: não é um Ponzi clássico, mas se parece bastante.
1️⃣ O que tá rolando?
O ativo principal é uma tonelada de BTC, e o negócio de software já não faz muita diferença.
A lógica de lucro é simples e direta: BTC sobe → preço das ações sobe → emitem novas ações/ações preferenciais → compram mais BTC → e o ciclo continua (Saylor Loop). O dividendo das ações preferenciais é de cerca de 11,5% ao ano, pago com nova grana, não é lucro do software.
Estrutura de capital (2026.5):
• Debêntures conversíveis: ~$6,7 bilhões
• Ações preferenciais: ~$15,5 bilhões de valor nominal
• Reserva de caixa: ~$870-900 milhões (suficiente para cobrir alguns meses de dividendos)
• Bitcoin Por Ação: ~220.900 sats (ainda vai ser diluído)
Falam que nunca vão vender os BTC, mas já venderam uma quantidade pequena, e as ações preferenciais já caíram abaixo do valor de face.
2️⃣ Semelhanças e diferenças
Semelhanças com um Ponzi:
• Crescimento depende totalmente de nova grana entrando, se o fluxo parar, o ciclo quebra
• Emissão contínua dilui os antigos acionistas
• Lucro do software não é suficiente para cobrir os dividendos
• Alta alavancagem + pagamentos fixos, BTC caindo + dificuldade de financiamento = ciclo vicioso
Diferenças:
• Possui BTC real, transparência na cadeia + auditoria pela SEC
• Não tem promessa de retorno garantido, risco é todo seu
• Empresa listada legalmente, boa liquidez
• A alta do BTC realmente pode cobrir as dívidas
3️⃣ Conclusão final
Não é um esquema Ponzi no sentido legal. Mas, na essência, é uma ferramenta de proxy de BTC com alta alavancagem, cujo valor depende totalmente de: BTC subindo continuamente, o mercado disposto a pagar ágio por ele, e conseguir levantar nova grana a baixo custo.
Qualquer uma dessas condições falhar, é pressão nos dividendos, explosão das dívidas, e um ciclo vicioso de mais diluição.
Para o investidor comum, comprar BTC ou ETF é muito mais seguro.
📌 Como 'ovelha', a gente deve ficar de olho em três indicadores:
• Bitcoin Por Ação (não deixe a diluição te pegar)
• mNAV múltiplo (ágio ou desconto)
• Reserva de caixa + taxa de cobertura de dividendos (grana suficiente para quanto tempo)
Se um dia o esquema de financiamento começar a falhar, a montanha-russa do $STRC pode parar. Os detentores de ações preferenciais vão ser os primeiros a entrar em pânico, e o preço das ações vai despencar, e aí já não vai ser mais uma questão acadêmica de 'é ou não Ponzi'.
Então, a MicroStrategy não é uma fraude, mas é uma aposta de alta alavancagem sem roupa. Você apostar que o BTC vai subir a longo prazo é uma coisa, apostar em uma empresa que também tá apostando que o BTC vai subir a longo prazo e ainda com 3x de alavancagem é outra bem diferente.
1
434
·
--
Artigo
《Histórias de como empresas dos EUA prosperam que os relatórios não contam》第21º episódio: Como a “pequena Suíça” dos chips fez fortuna em silêncio? — Arm ( $ARM )“A pequena Suíça do setor de chips” é uma expressão comumente usada para descrever a Arm (ARM). Ela indica que, no cenário geopolítico global, a empresa mantém neutralidade e se sustenta com um modelo de negócios baseado em licenciamento de arquiteturas.
Há quem compare a ARM com a NVIDIA em termos de narrativa de IA, dizendo que ela é “a próxima NVIDIA”. Mas eu acabei de dar uma olhada nos dados do seu relatório financeiro: as receitas de licenciamento oscilam como um parque de diversões; segundo o relatório, no 4º trimestre do ano fiscal de 2024 a receita de licenciamento caiu 3% em termos anuais e, em seguida, no 1º trimestre do ano fiscal de 2025 voltou a subir 25% em relação ao mesmo período do ano anterior.
Como lidar com esse tipo de volatilidade para construir uma narrativa de longo prazo com as pessoas? Eu na hora pensei: essa empresa é uma máquina de imprimir dinheiro ou uma ceifadora de grama? Neste episódio, começamos por aquela pequena oficina britânica pouco chamativa em Cambridge e vemos como esse “Suiça dos semicondutores” passou de vender projetos para virar um senhorio que ganha em silêncio com os aluguéis.
《Histórias de como empresas dos EUA prosperam que os relatórios não contam》第21º episódio: Como a “pequena Suíça” dos chips fez fortuna em silêncio? — Arm ( $ARM )
“A pequena Suíça do setor de chips” é uma expressão comumente usada para descrever a Arm (ARM). Ela indica que, no cenário geopolítico global, a empresa mantém neutralidade e se sustenta com um modelo de negócios baseado em licenciamento de arquiteturas.
Há quem compare a ARM com a NVIDIA em termos de narrativa de IA, dizendo que ela é “a próxima NVIDIA”. Mas eu acabei de dar uma olhada nos dados do seu relatório financeiro: as receitas de licenciamento oscilam como um parque de diversões; segundo o relatório, no 4º trimestre do ano fiscal de 2024 a receita de licenciamento caiu 3% em termos anuais e, em seguida, no 1º trimestre do ano fiscal de 2025 voltou a subir 25% em relação ao mesmo período do ano anterior.
Como lidar com esse tipo de volatilidade para construir uma narrativa de longo prazo com as pessoas? Eu na hora pensei: essa empresa é uma máquina de imprimir dinheiro ou uma ceifadora de grama? Neste episódio, começamos por aquela pequena oficina britânica pouco chamativa em Cambridge e vemos como esse “Suiça dos semicondutores” passou de vender projetos para virar um senhorio que ganha em silêncio com os aluguéis.
Há quem compare a ARM com a NVIDIA em termos de narrativa de IA, dizendo que ela é “a próxima NVIDIA”. Mas eu acabei de dar uma olhada nos dados do seu relatório financeiro: as receitas de licenciamento oscilam como um parque de diversões; segundo o relatório, no 4º trimestre do ano fiscal de 2024 a receita de licenciamento caiu 3% em termos anuais e, em seguida, no 1º trimestre do ano fiscal de 2025 voltou a subir 25% em relação ao mesmo período do ano anterior.
Como lidar com esse tipo de volatilidade para construir uma narrativa de longo prazo com as pessoas? Eu na hora pensei: essa empresa é uma máquina de imprimir dinheiro ou uma ceifadora de grama? Neste episódio, começamos por aquela pequena oficina britânica pouco chamativa em Cambridge e vemos como esse “Suiça dos semicondutores” passou de vender projetos para virar um senhorio que ganha em silêncio com os aluguéis.
132
Inicia sessão para explorar mais conteúdos
Junta-te a utilizadores de criptomoedas de todo o mundo na Binance Square
⚡️ Obtém informações úteis e recentes sobre criptomoedas.
💬 Com a confiança da maior exchange de criptomoedas do mundo.
👍 Descobre perspetivas reais de criadores verificados.
E-mail/Número de telefone
Tópicos em Tendência
CryptoSelloffTriggersMultipleWhaleLiquidations
151,883 visualizações
1,634 a discutir
Liquidações de criptomoedas superam US$ 2 bilhões em 24 horas, com 329 mil traders eliminados
Binance News
·39 gostos
·48.1k visualizações
USSpotXRPETFsSeeLargestWeeklyOutflowIn8Months
140,908 visualizações
1,477 a discutir
WillFOMCMinutesReinforceRateHikeExpectations?
39,145 visualizações
682 a discutir