

Nos últimos anos, a categoria de lidar tem parecido uma grande brincadeira de “jogo do lobo”, como se fosse um grande jogo de blefe.
A Luminar (LAZR) caiu de seu ponto mais alto em mais de 90%, a Quanergy faliu e saiu do mercado, e a Velodyne foi incorporada. Wall Street já está anestesiada diante das “visões para a condução autônoma”; até ouvir a expressão “lidar” faz a pessoa querer desligar o telefone.
Mas a IA física está mudando essa lógica de precificação.
Seja em carros autônomos, robôs de armazém ou transporte inteligente, para a IA entrar no mundo real, ela precisa primeiro ver com precisão e compreender o ambiente ao redor. Por isso, o lidar já não é apenas uma peça automotiva: ele pode se tornar a principal porta de percepção para a IA física.
Justamente quando todo o setor a criticava, a Ouster (OUST) se recuperou mais de 150% em relação à mínima de 52 semanas, de 16,40 dólares, embora a proporção de posições vendidas continuasse alta, em 18%. O debate do mercado já não se limita a quantos radares ela consegue vender: a questão é se conseguirá evoluir de fabricante de hardware para uma plataforma de percepção de IA física.
Alguns sinais recentes sobre a empresa merecem atenção: o acordo-quadro de cooperação com um Tier 1 europeu foi prorrogado até 2029 e abrange a próxima geração de LiDAR de estado sólido; a administração estabeleceu pela primeira vez a meta de manter a margem bruta trimestral acima de 40%; e os cerca de 320 milhões de dólares em caixa e investimentos de curto prazo dão à empresa tempo para buscar um fluxo de caixa livre positivo em 2027.
Enquanto os concorrentes ainda disputavam a fiação e a precisão mecânica, a Ouster já integrava os componentes de transmissão e recepção em chips CMOS. Essa abordagem, antes vista como herética, pode transformar o LiDAR de um hardware personalizado e caro em um sensor digital que pode ser reproduzido em escala. Será que a Ouster está usando a IA física para contar uma história ainda maior ou pode se tornar a infraestrutura visual que conecta as máquinas ao mundo real? É essa a questão que este artigo pretende destrinchar.
Capítulo 1: O primeiro milhão do rejeitado do Vale do Silício
Angus Pacala não é um fundador típico do Vale do Silício. Fez graduação em engenharia mecânica em Princeton e depois foi para um laboratório de óptica fazer pesquisa de doutorado, concentrando-se nos componentes essenciais do LiDAR de estado sólido. A avaliação de seu orientador foi direta: ele tinha mais jeito para ganhar dinheiro do que para publicar artigos. Mais tarde, Pacala citou essa frase em várias entrevistas, com um tom um pouco autodepreciativo, mas, acima de tudo, de concordância. De fato, não passou muito tempo no meio acadêmico: abandonou o doutorado pela metade, dizendo que, em vez de esperar mais três anos para publicar artigos, preferia entrar no setor enquanto o LiDAR ainda não estava saturado.
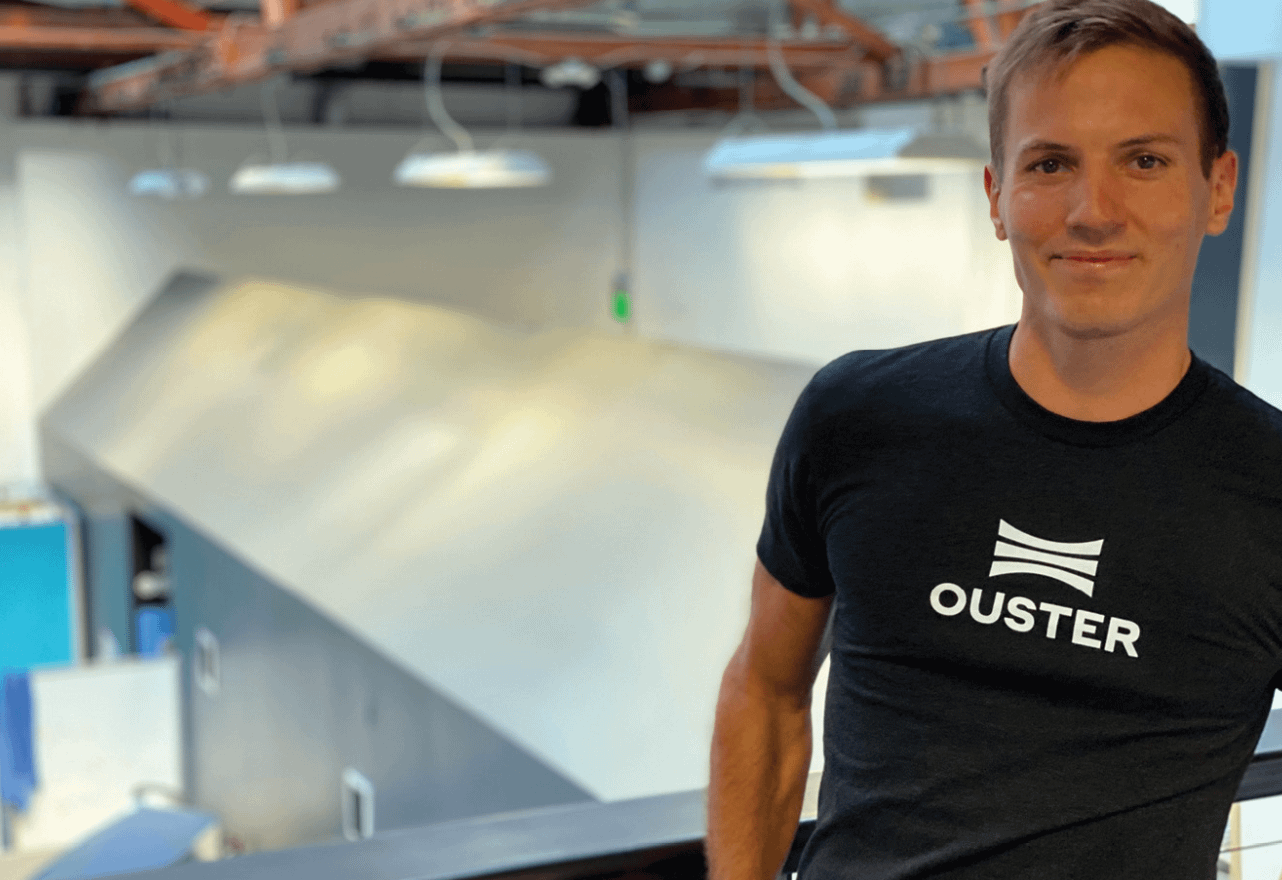
Angus Pacala estudou engenharia mecânica e fez doutorado em óptica na Universidade de Princeton.
Em 2015, Pacala começou a desenvolver os primeiros protótipos com um investimento-anjo da Quanergy. Na época, a Quanergy era a estrela mais brilhante do setor de LiDAR: havia captado centenas de milhões de dólares, sua avaliação disparava e seu lema era substituir os radares mecânicos rotativos por uma solução de estado sólido. Pacala ficou lá menos de um ano. A explicação pública foi um desacordo sobre a abordagem tecnológica, mas a verdadeira razão foi o choque entre a vontade do capital e a realidade da engenharia. A Quanergy queria produzir em massa rapidamente e conquistar contratos com montadoras; Pacala insistia que era preciso aperfeiçoar primeiro a solução baseada em chips, caso contrário tudo o que fosse produzido em massa seria sucata. Nenhum dos lados conseguiu convencer o outro, e acabaram seguindo caminhos separados.
Essa experiência teve um grande impacto em Pacala. Mais tarde, ele recordou que a Quanergy lhe ensinou uma coisa: o capital pode acelerar o crescimento de uma empresa, mas não pode acelerar o amadurecimento de uma tecnologia. Depois de sair, montou uma bancada improvisada na garagem de Stanford e usou equipamentos de segunda mão e amostras retiradas do laboratório para criar uma demonstração. Na época, estava sem dinheiro e se sustentava aceitando pequenos trabalhos avulsos de projeto óptico. No momento mais difícil, chegou a estourar o limite de três cartões de crédito.
A virada aconteceu no fim de 2015. Pacala levou a uma entrevista na incubadora YC um protótipo preso com fita adesiva. A máquina parecia um trabalho de estudante, mas a demonstração deixou os entrevistadores perplexos por alguns segundos: ela conseguia fazer uma varredura sem mecanismo rotativo, e seu componente central era um chip do tamanho de uma unha. A YC concedeu a ele 120 mil dólares em capital-semente, com a condição de que produzisse, em três meses, um protótipo que pudesse ser demonstrado repetidamente. Ao lado de dois engenheiros que também haviam saído de grandes empresas, Pacala trabalhou mais de setenta dias seguidos no escritório da YC e, por fim, criou o primeiro protótipo funcional de LiDAR digital.
«O que ele vende não é uma máquina, mas uma promessa sobre a curva de custos. O Vale do Silício está disposto a pagar por esse tipo de promessa, mas, antes, você precisa provar que não é louco.»
A primeira rodada expressiva de financiamento externo aconteceu no início de 2016. Por meio de contatos da YC, Pacala conheceu sócios de algumas firmas de investimento em estágio inicial do Vale do Silício. Um deles acabou se tornando investidor-anjo da Ouster. As negociações duraram seis semanas, e o principal desacordo era sobre a avaliação e a participação acionária. Pacala insistia em manter controle suficiente, enquanto o investidor temia que ele fosse jovem demais e não tivesse experiência em produção em massa. No fim, ambos cederam um pouco: uma rodada-semente de 5 milhões de dólares, com avaliação de 25 milhões após o aporte. O investidor ficou com 20% das ações, e Pacala manteve o direito de veto do fundador. Esse dinheiro permitiu que a Ouster saísse da garagem e se mudasse para um pequeno escritório no bairro de SoMa, em San Francisco. Também fez Pacala perceber pela primeira vez que, essencialmente, captar recursos é uma troca entre controle e recursos.
Capítulo 2: Da beira da falência à Bolsa de Nova York — o homem que recusou a Huawei
2019 foi o ano em que a Ouster esteve mais perto da morte. Na época, os produtos da empresa já haviam chegado à terceira geração, mas seus únicos clientes eram algumas pequenas empresas que faziam testes de direção autônoma e laboratórios universitários. A receita anual era inferior a 3 milhões de dólares. O caixa não duraria mais de seis meses, os prazos de pagamento aos fornecedores se alongavam cada vez mais, e alguns chegaram a aparecer na porta do escritório para cobrar. Pacala tomou duas medidas: reduziu o próprio salário anual para 1 dólar e, como pessoa física, garantiu um empréstimo bancário de 2 milhões de dólares para a empresa pagar os salários. Mais tarde, brincou que, naquela época, seu único ativo eram as opções da empresa — e que elas não valiam nada.
O conselho começou a discutir se deveria vender a empresa por um preço baixo. Algumas empresas do setor e investidores industriais manifestaram interesse em adquiri-la. A oferta mais alta veio de uma gigante chinesa de telecomunicações, com um prêmio de 60%, sob a condição de obter o controle acionário e todas as patentes tecnológicas essenciais. A proposta provocou um intenso debate no conselho: uma ala a considerava a única oportunidade de sobrevivência; a outra temia que a transferência de tecnologia fizesse a empresa perder definitivamente sua independência. Pacala foi quem tomou a decisão final. Em uma reunião do conselho, disse diretamente: «Não quero que uma empresa chinesa seja dona dos olhos da direção autônoma americana.» A frase foi repetida pela imprensa e fez dele um herói para alguns e um fanático para outros.
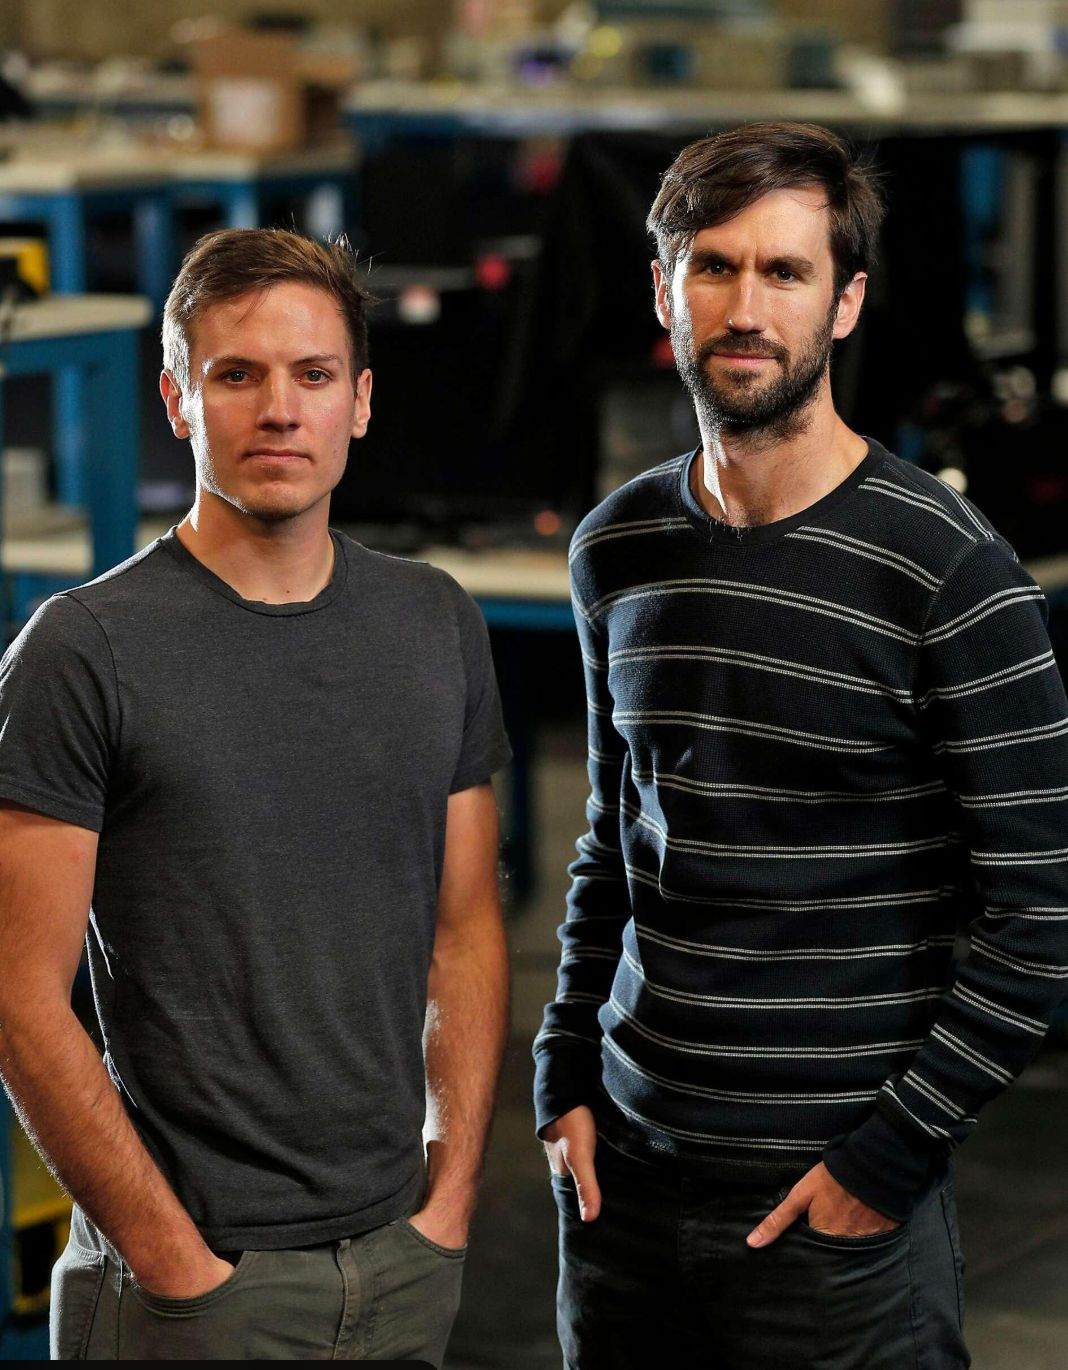
Na fase em que os recursos financeiros da empresa estavam mais apertados, o conselho chegou a discutir várias alternativas para sobreviver, inclusive a venda da empresa. Pacala acabou optando por continuar de forma independente e manteve o rumo da Ouster em direção ao LiDAR digital. Na foto estão os cofundadores Angus Pacala e Mark Frichtl, nas antigas instalações de produção da Ouster em San Francisco.
O preço por recusar a aquisição foi ter de resolver o problema do financiamento por conta própria. No segundo semestre de 2019, Pacala praticamente bateu à porta de todas as firmas de capital de risco conhecidas do Vale do Silício e recebeu inúmeras negativas. Finalmente, no início de 2020, chegou um investimento conjunto da Europa e dos Estados Unidos, no valor de 48 milhões de dólares, com uma avaliação de 180 milhões após o aporte. Esse dinheiro manteve a Ouster viva, mas custou à equipe fundadora a diluição de sua participação para menos de 15%. Pacala não se abalou muito com isso. Como disse: só estando vivo é que se pode falar em controle.
No início de 2021, a onda de SPACs tomou conta de Wall Street. A Colonnade Acquisition Corp era uma empresa de cheque em branco, sem ativos-alvo, e sua administração viu na Ouster uma parceira adequada para uma fusão. As negociações levaram menos de dois meses. A avaliação foi de 1,9 bilhão de dólares, embora a receita prevista da Ouster para aquele ano fosse inferior a 30 milhões. A transação fez de Pacala um bilionário no papel da noite para o dia, mas a reação do mercado secundário não foi entusiasmada: as ações caíram abaixo do preço de emissão já no primeiro dia de negociação. Entre a avaliação do mercado primário e a do mercado secundário havia um abismo chamado capacidade de gerar lucro.
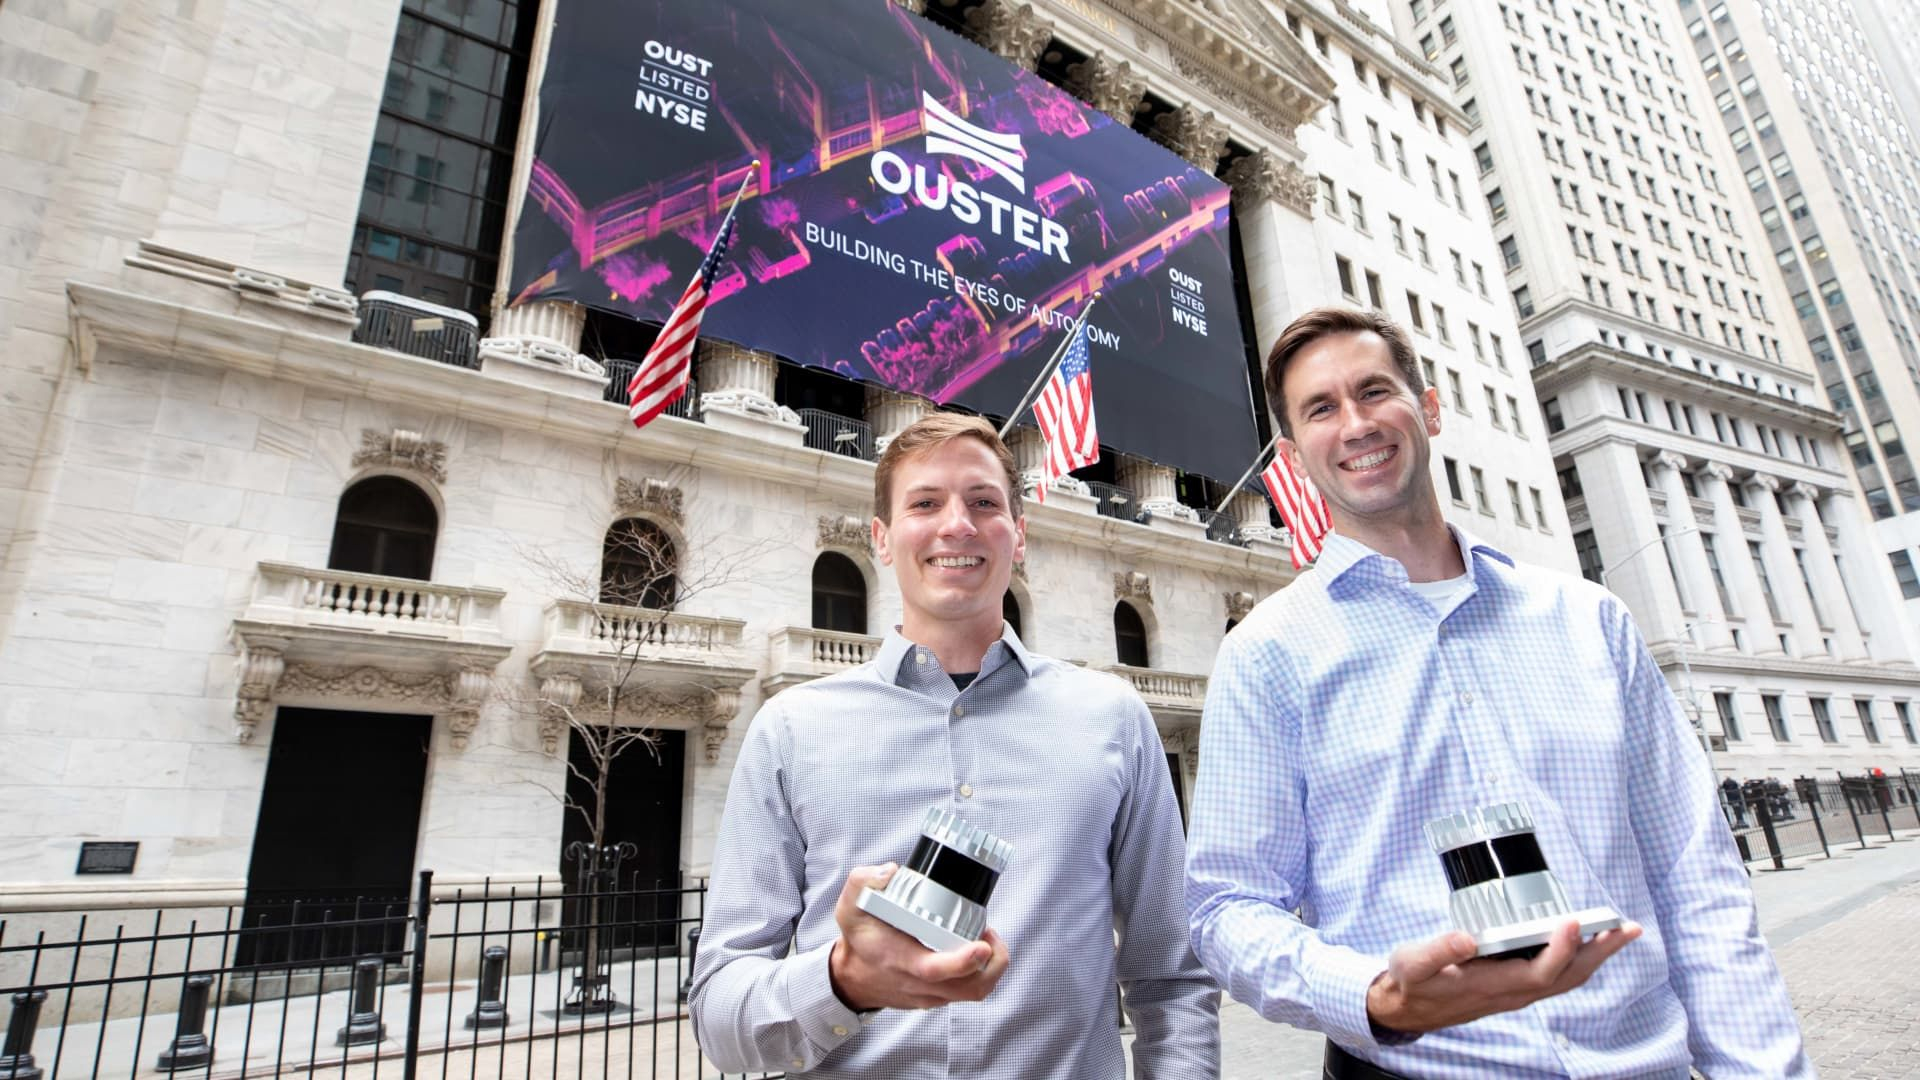
Em março de 2021, a Ouster abriu capital na Bolsa de Nova York por meio da fusão com a empresa de aquisição de propósito específico Colonnade Acquisition Corp. Quando a transação foi anunciada, a avaliação da empresa era de cerca de 1,9 bilhão de dólares. Essa operação SPAC trouxe aproximadamente 300 milhões de dólares para a Ouster e marcou sua entrada oficial no mercado de capitais.
«Captar recursos é, em essência, contar uma história. Mas, depois de contá-la, você precisa apresentar algo concreto. Um SPAC apenas leva a história do mercado primário ao secundário e a conta de novo; o público muda, e os critérios também.»
Capítulo 3: A revolução digital do Vale do Silício — como um chip reescreveu a conta dos custos do LiDAR
O problema dos LiDARs mecânicos tradicionais é que, em essência, são instrumentos rotativos de precisão. Dezenas de emissores de laser e dezenas de receptores, cada um calibrado e embalado separadamente. O tempo necessário para produzir um radar daria para montar um carro de passeio. Essa estrutura determina uma dura realidade física: os custos não caem e a produção não aumenta. A Velodyne, líder do setor, passou vinte anos sem conseguir resolver esse problema e, no fim, só pôde manter os lucros vendendo produtos caros.
A solução da Ouster foi mudar de abordagem. Ela integrou todo o sistema de transmissão e recepção em um chip CMOS, usando processos de fabricação de semicondutores para produzir componentes ópticos. Isso significa que, enquanto outras empresas levam várias horas para produzir um radar, ela precisa de apenas alguns minutos — porque os chips são fabricados em massa e as etapas de encapsulamento e calibração foram bastante simplificadas. Assim, a curva de custos foi completamente reescrita: os radares mecânicos custam milhares de dólares, enquanto, após a produção em massa, a Ouster pode reduzir o preço unitário de seus radares digitais para algumas centenas de dólares, ou até menos.
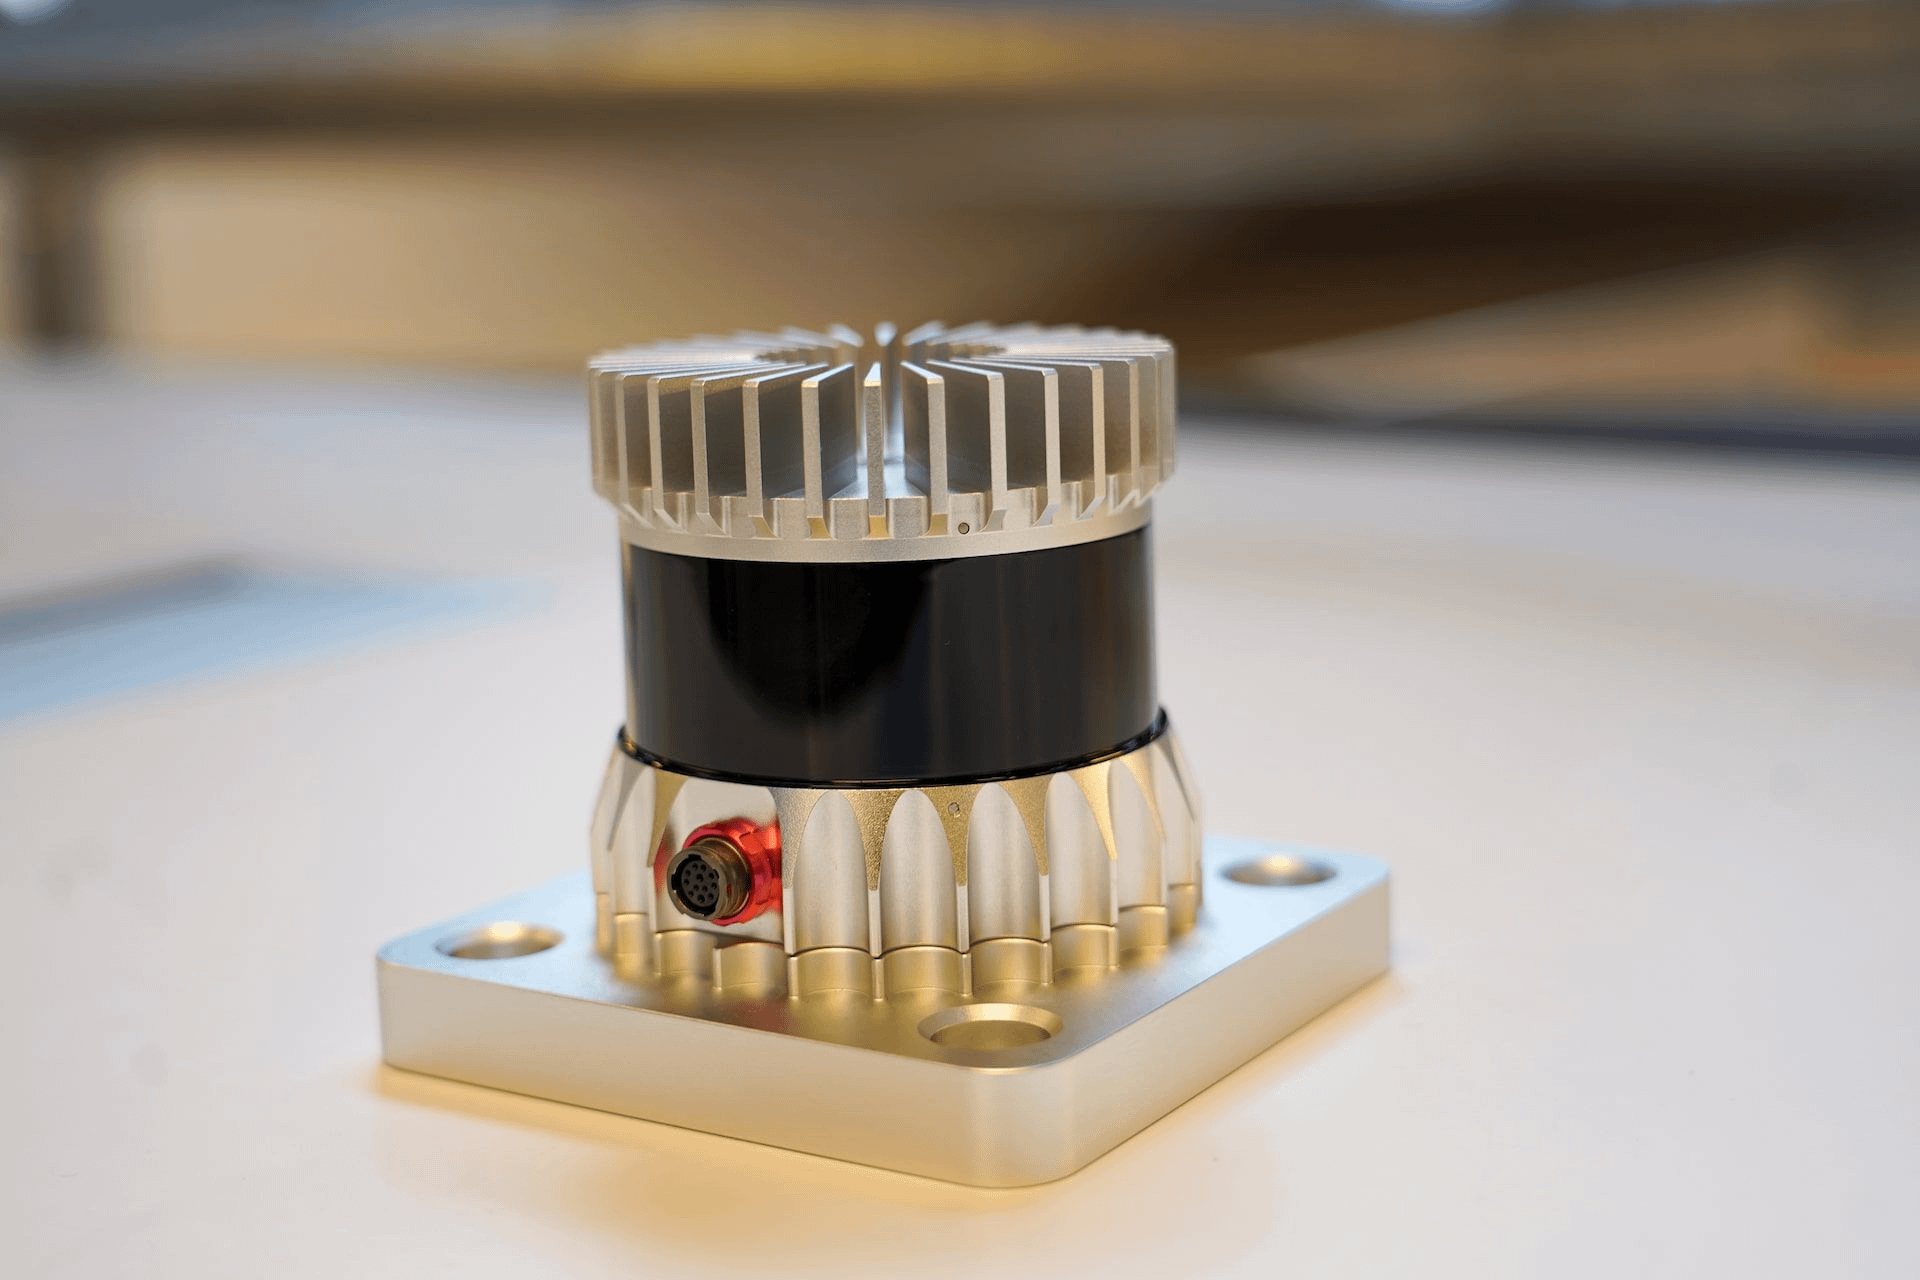
A Ouster integrou os sistemas de transmissão e recepção do LiDAR em um chip, usando processos de fabricação de semicondutores para produzir componentes ópticos. Isso simplificou bastante o processo de produção e reduziu os custos.
A fusão da Ouster com a Velodyne em 2023 foi uma união entre as duas maiores empresas do setor para se manterem à tona. Antes da fusão, a margem bruta da Ouster ficou por muito tempo pouco acima de 20%, pois a escala era pequena demais e seu poder de negociação com os fornecedores era fraco. Depois da fusão, a combinação da capacidade produtiva e dos recursos de clientes das duas empresas reduziu os custos de aquisição e aumentou a utilização da capacidade. A margem bruta subiu de 24% em 2023 para a faixa de 38% a 42% em 2025. Essa melhora levou muitos analistas a voltar a olhar para o setor, mas também trouxe novas dúvidas: o aumento da margem bruta representa uma melhora estrutural ou um ganho temporário obtido à custa de cortes nos investimentos em P&D?
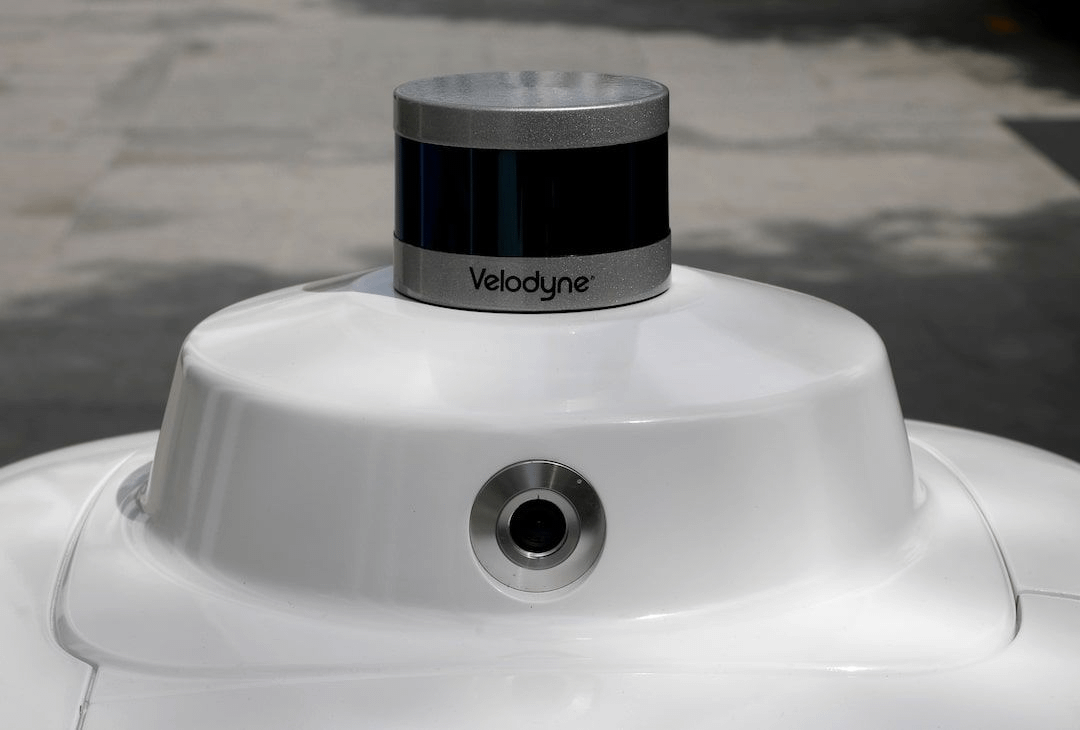
Em 2023, a Ouster fundiu-se com a gigante do setor , e a integração da capacidade produtiva e dos recursos de clientes reduziu efetivamente os custos de aquisição e elevou significativamente a margem bruta da empresa resultante da fusão.
Uma comparação com outras abordagens deixa isso mais claro. A Luminar segue uma abordagem semissólida, cujos componentes ópticos centrais ainda exigem montagem de precisão; por isso, seus custos caem muito mais lentamente do que os das soluções baseadas em chips. A Hesai levou os radares mecânicos ao limite e reduziu bastante os custos em comparação com a Velodyne, mas também esbarra nos limites físicos dos componentes discretos. A vantagem tradicional da Valeo está na experiência de produção em massa segundo os padrões automotivos, mas sua abordagem tecnológica ainda tende a soluções consolidadas, em vez de inovações agressivas. A estratégia «digital + estado sólido» da Ouster tem, de fato, a curva de custos mais inclinada — desde que o rendimento de produção continue melhorando e os clientes aceitem pagar por uma nova abordagem tecnológica.
«O que ela vende não é LiDAR, mas os ganhos de escala da indústria de semicondutores. Se esse caminho der certo, os custos cairão mais rápido do que a maioria das pessoas prevê de forma linear.»
Capítulo 4: Os pontos cegos das demonstrações financeiras — os segredos escondidos na margem bruta e nos estoques
Nos anos fiscais de 2024 e 2025, o crescimento da receita da Ouster desacelerou para cerca de 20%, uma queda evidente em relação aos números dos anos anteriores, quando chegava a dobrar. O foco do mercado passou do «crescimento» para a «capacidade de gerar caixa», um sinal de que os investidores começaram a exigir que a empresa atendesse aos padrões de companhias maduras. Pelo padrão GAAP, o prejuízo está diminuindo: o prejuízo líquido no ano fiscal de 2025 foi de cerca de 110 milhões de dólares, uma melhora considerável em relação aos 180 milhões de 2023. Mas os ajustes da métrica não GAAP continuam controversos: aos olhos dos investidores, as despesas com remuneração baseada em ações e reestruturação excluídas pela administração talvez não sejam realmente «despesas não recorrentes».
Com a desaceleração do crescimento da receita, o foco do mercado na Ouster mudou do crescimento acelerado para a capacidade de gerar lucro, e os investidores começaram a avaliar seu desempenho financeiro pelos padrões de empresas mais maduras.
O prazo de giro de estoque é um indicador que vale a pena acompanhar. No fim de 2024, o prazo de giro de estoque da Ouster subiu de cerca de 90 dias no ano anterior para 140 dias. Alguns analistas questionaram se isso era resultado de empurrar produtos para os canais para inflar a receita. A empresa explicou que estava formando estoques para a produção em massa de um novo modelo, cujas entregas deveriam começar no segundo trimestre de 2026. A explicação é razoável, pois os pedidos existem, mas o risco de empurrar produtos para os canais é que, se os clientes adiarem o ritmo de produção, o estoque se transforme num buraco negro para o fluxo de caixa. Os dados do terceiro trimestre de 2025 recuaram um pouco, para perto de 120 dias, mas o valor absoluto continua elevado.
No fim de 2024, o prazo de giro de estoque da Ouster subiu para 140 dias, levando o mercado a questionar se a formação de estoques para a produção em massa dos novos modelos estava resultando em produtos empurrados para os canais.
As despesas com remuneração baseada em ações são outro custo oculto que não aparece nas demonstrações financeiras. As opções de ações e RSUs concedidas pela Ouster representam há anos mais de 15% da receita, o que significa que a participação dos acionistas antigos é diluída um pouco a cada ano. A administração argumenta que esse é um custo necessário para reter os engenheiros essenciais, já que os talentos de P&D em LiDAR são muito disputados no mercado. Mas, do ponto de vista dos investidores, trata-se de um custo real — apenas não aparece no lugar mais visível da demonstração de resultados. Se você somar as despesas com remuneração baseada em ações de volta ao prejuízo, o ritmo real de queima de caixa da Ouster é consideravelmente mais rápido do que os números contábeis indicam.
«A melhora da margem bruta é real, mas os estoques e a remuneração baseada em ações são como água presa numa esponja: basta apertar um pouco para sair. A questão é entender o que é apenas água e o que representa progresso concreto.»
Capítulo 5: Três grandes apostas — a disputa por pedidos em direção autônoma, robótica e cidades inteligentes
No fim de 2024, a Ouster assinou um acordo-quadro de 800 milhões de dólares com um fornecedor Tier 1 europeu, a ser executado ao longo de cinco anos. No dia do anúncio, as ações subiram 12%, mas, olhando com calma, a receita reconhecida no primeiro ano ficaria abaixo de 10%, o que levanta grandes dúvidas sobre o valor real do acordo. Um acordo-quadro não é um pedido; parece mais uma carta de intenção: o cliente pretende comprar, mas a execução concreta depende do andamento da produção em massa dos veículos e dos resultados da homologação dos produtos. Esse tipo de acordo está sujeito a muitas variáveis, e o setor de LiDAR já tropeçou bastante em «grandes pedidos» como esse nos últimos anos.
A Ouster assinou um acordo-quadro de 800 milhões de dólares com um fornecedor Tier 1 europeu.
A robótica é a segunda frente de crescimento mais rápido. No primeiro semestre de 2025, empilhadeiras AGV e robôs de entrega representaram cerca de 30% da receita, com margens brutas superiores às do negócio automotivo. Isso porque os robôs industriais são menos sensíveis ao preço e valorizam mais a confiabilidade e a rapidez na entrega — duas áreas em que a solução da Ouster baseada em chips tem vantagem. Em todo o ano de 2025, a receita do negócio de robótica cresceu mais de 80% em relação ao ano anterior, tornando-se o principal motor de crescimento da empresa. Alguns analistas preveem que, até 2027, a robótica ultrapassará o setor automotivo e se tornará a maior fonte de receita.
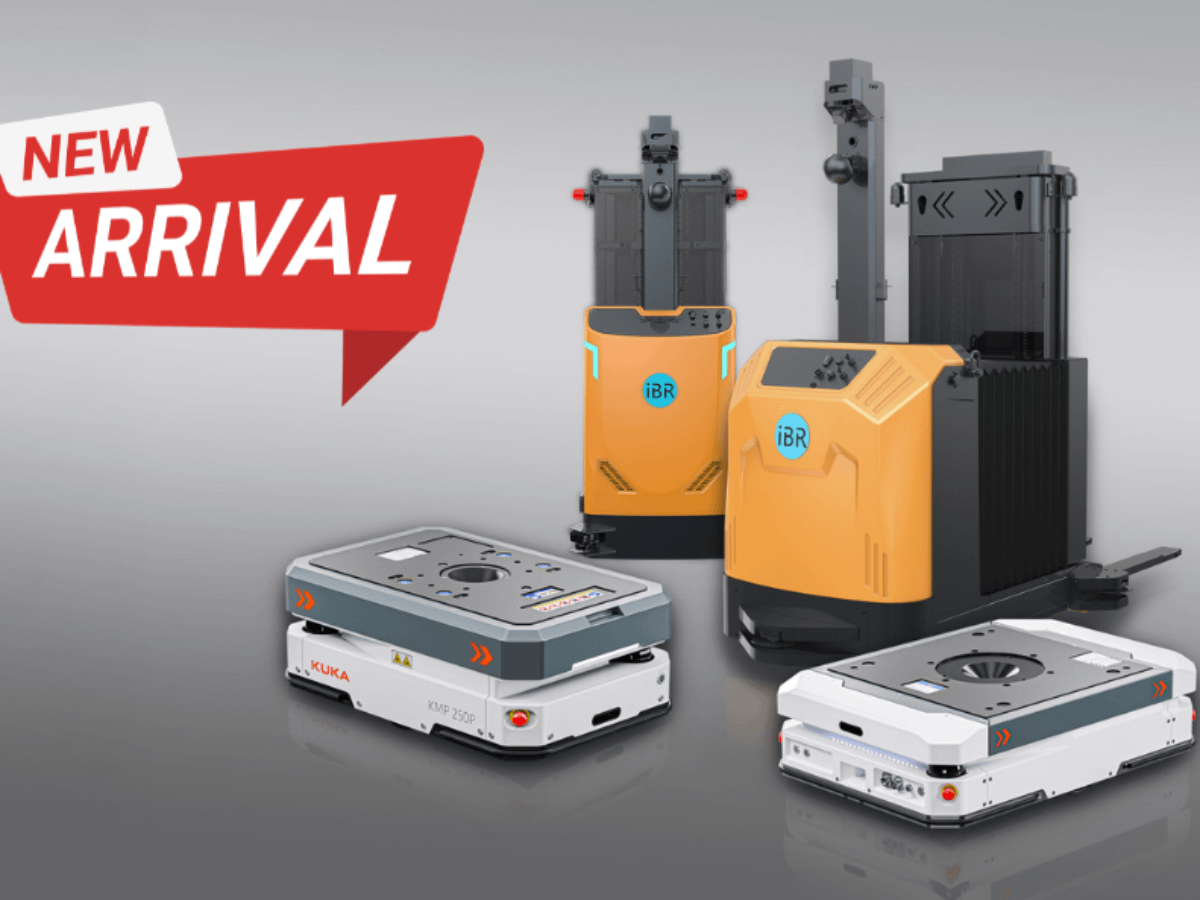
O setor de robótica industrial tornou-se a segunda frente de crescimento mais rápido da Ouster. Empilhadeiras AGV e robôs de entrega exigem alta confiabilidade e rapidez na entrega dos sistemas LiDAR.
A infraestrutura inteligente, por outro lado, é um osso duro de roer. Os ciclos dos contratos de automação de portos e áreas de mineração são longos; muitas vezes, passam-se mais de dois anos entre a licitação e a aceitação final, e os prazos de recebimento das contas a receber se alongam bastante. As demonstrações financeiras de 2025 mostram que as contas a receber com mais de um ano representam 12% do total, e essa proporção está aumentando. Alguns investidores começaram a se preocupar com o risco de inadimplência, especialmente porque os responsáveis pelos pagamentos de alguns projetos no exterior são governos locais ou empresas estatais, e o ritmo dos pagamentos sofre grande influência da política e dos orçamentos. A diversificação reduz os riscos, mas também transforma a recuperação de contas a receber numa atividade que exige gestão minuciosa.
«As três grandes apostas têm objetivos diferentes: o setor automotivo precisa de volume, a robótica precisa de margem e a infraestrutura inteligente precisa de fluxo de caixa. As duas primeiras já começam a mostrar resultados; a terceira ainda depende do tempo para ser comprovada.»
Capítulo 6: As apostas de Wall Street — os vendidos, os otimistas convictos e a lógica de «vender pás»
No início de 2025, as ações da Ouster se recuperaram mais de 150% em relação à mínima, mas a proporção de posições vendidas ainda chegava a 18%. Esse embate entre otimistas e pessimistas é raro no setor de LiDAR: a maioria dos concorrentes já foi duramente atingida pelos vendidos, enquanto a Ouster ainda consegue subir contra a pressão. A lógica dos vendidos é simples: a empresa continua no prejuízo, sua avaliação não é barata e sua abordagem tecnológica está espremida entre a Luminar e a Hesai. Já a tese dos otimistas convictos se baseia numa história de prazo mais longo: se a direção autônoma realmente se consolidar, o LiDAR será um sensor indispensável, e a Ouster é a empresa com a curva de custos mais inclinada.
No início de 2025, as ações da Ouster se recuperaram mais de 150%, apesar de a proporção de posições vendidas continuar chegando a 18%, refletindo o intenso embate entre otimistas e pessimistas no setor de LiDAR.
Nos fóruns de corretoras, circula uma ideia: o LiDAR é a pá vendida aos garimpeiros da direção autônoma, mas talvez haja mais de um tipo de pá. A metáfora é bastante ilustrativa, mas também esconde um fato cruel: quem vende pás só tem importância se sobreviver até o fim da corrida do ouro; quem fica pelo caminho não consegue nem manter a própria pá. A Luminar segue uma estratégia de alto padrão, com personalização profunda para grandes montadoras; a Hesai conquista mercado com produção em massa em escala e guerra de preços; a Ouster se diferencia pela vantagem de custos trazida pelos chips. Cada abordagem tem seus defensores, mas talvez apenas uma ou duas empresas sobrevivam no fim.
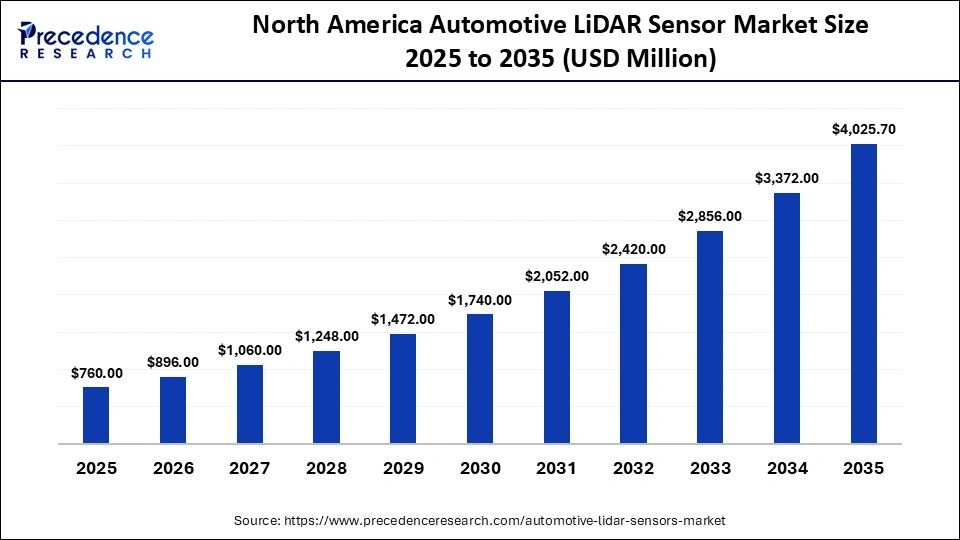
A concorrência no setor de LiDAR é intensa. Luminar, Hesai e Ouster seguem estratégias diferentes — personalização de alto padrão, produção em massa em escala e vantagem de custos baseada em chips, respectivamente — para disputar participação de mercado.
Na internet, o debate entre investidores individuais e institucionais sobre «abordagem de estado sólido versus abordagem semissólida» ficou cada vez mais acalorado. A tecnologia em si é secundária; a verdadeira questão é a disputa por posições — cada lado tem interesses próprios, e a abordagem tecnológica é apenas uma forma de expressá-los. Um usuário resgatou notícias antigas sobre a Ouster quase ter falido em 2019 e zombou dela, chamando-a de «uma empresa resgatada do lixo». Outros rebateram com dados mostrando que a margem bruta melhorou por seis trimestres consecutivos, acusando os vendidos de ignorar as mudanças nos fundamentos. Essa discussão não terá vencedores no curto prazo, mas reflete um fato: a estrutura acionária da Ouster já é suficientemente complexa, e o preço das ações é influenciado pelo sentimento do mercado tanto quanto pelos fundamentos.
«O mercado olha para o crescimento; eu olho para a qualidade do fluxo de caixa. Uma empresa pode se sustentar contando histórias por um ou dois anos, mas não consegue atravessar um ciclo industrial inteiro.»
Capítulo 7: As fichas do veterano
Hoje é 11 de agosto. As ações da OUST estão cotadas a cerca de 45,13 dólares, com valor de mercado de aproximadamente 6,7 bilhões de dólares. O múltiplo preço sobre vendas (PS) em relação à receita estimada para 2026 é de cerca de 6 vezes. Essa avaliação é menor que a da Luminar, maior que a da Hesai e fica no meio do setor de LiDAR.
Se tivesse de escolher dois pontos críticos que não aparecem nas demonstrações financeiras, escolheria estoques e remuneração baseada em ações. O prazo de giro de estoque supera 120 dias, alto para uma empresa com receita anual inferior a 1 bilhão de dólares. Se a produção em massa dos novos modelos no terceiro trimestre de 2026 ficar aquém das expectativas, a desvalorização dos estoques corroerá diretamente a margem bruta. As despesas com remuneração baseada em ações ultrapassam 15% da receita, o que significa que a diluição dos acionistas antigos avança mais rápido do que o prejuízo contábil sugere. Se você somar esses dois itens de volta, o déficit real de fluxo de caixa livre da empresa é maior do que parece nas demonstrações. A administração diz que o fluxo de caixa ficará positivo em 2027, mas isso pressupõe que o crescimento da receita se mantenha acima de 20% e que a margem bruta se estabilize em 40% — se qualquer uma dessas condições não for cumprida, o cronograma terá de ser adiado.
Minha opinião é a seguinte: em termos de tendência, a região próxima a 45 dólares é o limite superior da zona de alta concentração de negociações anterior; o suporte de curto prazo fica entre 38 e 40 dólares, e a resistência está perto de 50 dólares. Quanto à relação entre risco e retorno, o potencial de alta depende de o negócio de robótica continuar superando as expectativas; os riscos de queda vêm do ritmo de execução dos grandes contratos automotivos e da velocidade de consumo de caixa. Atualmente, mantenho uma posição pequena, limitada a menos de 2% dos meus ativos totais. Não aumentarei a posição neste nível. Vou esperar por dois sinais: primeiro, que a margem bruta se mantenha acima de 40% por dois trimestres consecutivos; segundo, que o fluxo de caixa livre fique positivo em um trimestre. A avaliação do mercado não reflete os prejuízos de hoje, mas aquela curva de custos que ninguém mais conseguiu percorrer — o problema é que não dá para saber pelas demonstrações financeiras se essa curva será percorrida.
=Obrigado pela leitura. Fim do texto=
Nota: este artigo reflete apenas a opinião pessoal do autor e não constitui recomendação de investimento. Adultos devem assumir a responsabilidade por suas próprias decisões de investimento.
#美股 #OUST