
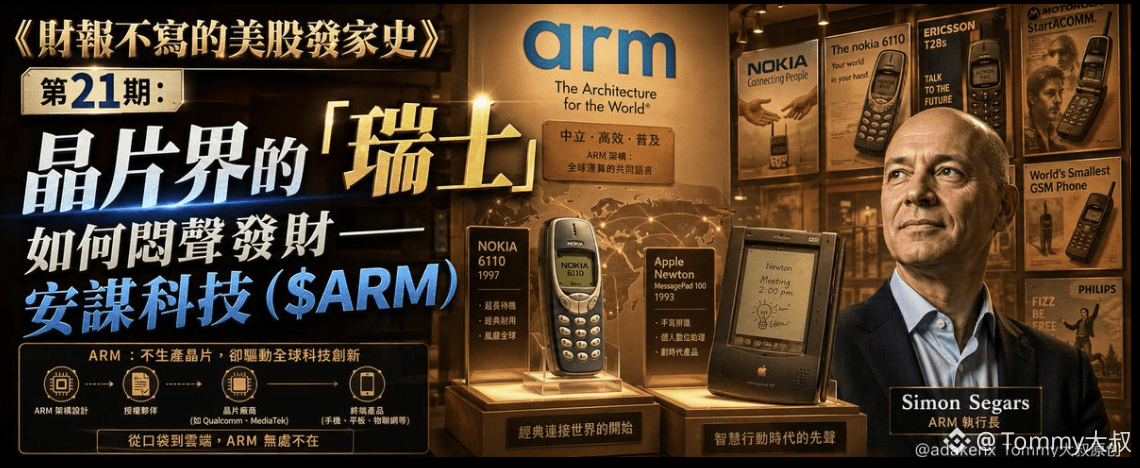

“A pequena Suíça do setor de chips” é uma expressão comumente usada para descrever a Arm (ARM). Ela indica que, no cenário geopolítico global, a empresa mantém neutralidade e se sustenta com um modelo de negócios baseado em licenciamento de arquiteturas.
Há quem compare a ARM com a NVIDIA em termos de narrativa de IA, dizendo que ela é “a próxima NVIDIA”. Mas eu acabei de dar uma olhada nos dados do seu relatório financeiro: as receitas de licenciamento oscilam como um parque de diversões; segundo o relatório, no 4º trimestre do ano fiscal de 2024 a receita de licenciamento caiu 3% em termos anuais e, em seguida, no 1º trimestre do ano fiscal de 2025 voltou a subir 25% em relação ao mesmo período do ano anterior.
Como lidar com esse tipo de volatilidade para construir uma narrativa de longo prazo com as pessoas? Eu na hora pensei: essa empresa é uma máquina de imprimir dinheiro ou uma ceifadora de grama? Neste episódio, começamos por aquela pequena oficina britânica pouco chamativa em Cambridge e vemos como esse “Suiça dos semicondutores” passou de vender projetos para virar um senhorio que ganha em silêncio com os aluguéis.
Capítulo 1: O “sonho de economia de energia” no bar de Cambridge
A história da ARM não começou numa garagem do Vale do Silício, mas num bar em Cambridge, no Reino Unido.
Na década de 1980, Hermann Hauser e Chris Curry tiveram a ideia de abrir uma empresa enquanto conversavam num bar — a Acorn Computers.
Naquela época, o mercado britânico de computadores era dominado pelo BBC Micro; se a Acorn quisesse uma fatia, precisaria encontrar um processador para o próprio computador. Eles testaram chips da Motorola, caros demais; testaram os da Intel, consumiam energia demais. Hauser bateu na mesa: então vamos projetar o nosso próprio.
Essa decisão, mais tarde, reescreveu toda a história dos chips móveis.
As figuras-chave foram dois engenheiros de Cambridge: Sophie Wilson e Steve Furber.
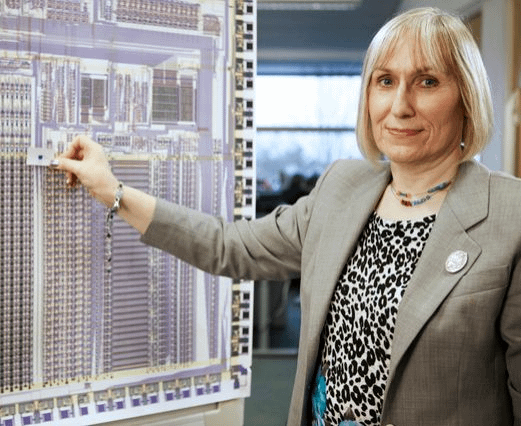
Wilson era uma genialidade; ao projetar o processador da Acorn, ela escolheu a então pouco popular arquitetura RISC — um conjunto reduzido de instruções, que faz o chip realizar mais tarefas com menos transistores, reduzindo o consumo para um décimo do dos concorrentes.
Furber ficou responsável pela implementação de hardware, e os dois, no laboratório de Cambridge, montaram o primeiro chip ARM. Na época, ninguém achava que aquilo daria em alguma coisa — ele era lento, fraco em desempenho, mas absurdamente econômico em energia. O consumo de um chip ARM era nem de longe comparável ao da Intel.
Em 1985, a Acorn lançou seu primeiro processador ARM, chamado ARM1. Naquele tempo, o Macintosh da Apple havia sido lançado em janeiro de 1984, e a Intel dominava o mercado de PCs com o processador 386.
Os chips da Acorn não conseguiam encontrar nem um cliente decente, e Hauser chegou a pensar em vender a empresa. Mas Wilson e Furber insistiam em uma crença: o futuro não era uma corrida por poder de processamento, e sim uma corrida por consumo de energia. Eles estavam certos — só que dez anos adiantados.
Na época, ninguém imaginava que esse “sonho de economia de energia” se transformaria numa máquina de imprimir dinheiro na era dos smartphones. Às vezes eu penso que, se Hauser realmente tivesse vendido a Acorn naquela época, a história dos chips hoje seria totalmente diferente — a Nvidia talvez ainda estivesse fazendo placas gráficas, e a Qualcomm nem existiria.
Capítulo 2: A aposta de 1 milhão de libras da Apple
Em 1990, a Acorn desmembrou a empresa ARM e ela passou a operar de forma independente. Foi então que chegou um “anjo” crucial — a Apple.
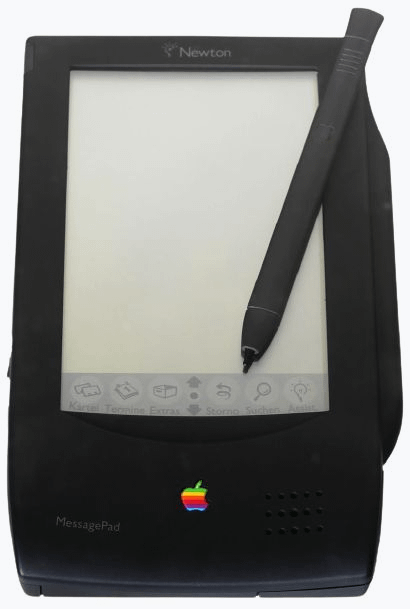
Na época, a Apple estava procurando um chip de baixo consumo para o Newton, seu computador de mão; embora Jobs não estivesse na Apple (ele tinha sido expulso), a equipe técnica da empresa se interessou pelo baixo consumo de energia da ARM. A Apple investiu 1,5 milhão de libras, cerca de 43% do capital da ARM, em troca dos direitos de uso do chip.
Para a ARM, esses 1,5 milhão de libras foram dinheiro vital — a empresa tinha caixa para apenas alguns meses de salários, e mal conseguia pagar o aluguel. Esse investimento da Apple, mais tarde, foi chamado por muitos de “a aposta mais lucrativa da história”.
A ARM escolheu um caminho completamente diferente do da Intel e da AMD — “apenas licencia, não fabrica”. Ela não constrói fábricas, não vende chips; vende apenas plantas de projeto e cobra royalties por chip.
Esse modelo soa como um “locador da tecnologia”: o cliente usa a arquitetura da ARM para fabricar chips e, a cada unidade vendida, a ARM recebe um “aluguel”. O primeiro grande cliente foi a VLSI Technology, uma empresa americana de chips, que ajudou a ARM a levar sua arquitetura ao mercado de celulares.
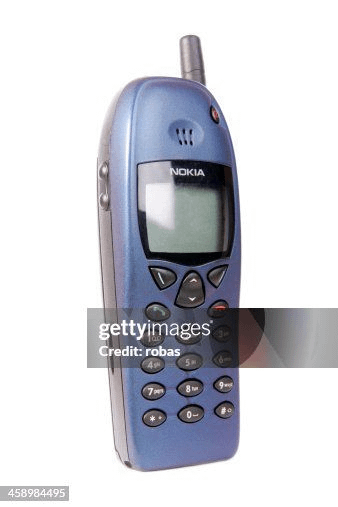
O celular Nokia 6110 vinha com um processador ARM e foi lançado em 1998, tornando-se um dos primeiros celulares do mundo a adotar um processador ARM. Naquele ano, a receita de royalties da ARM começou a crescer, e os pedidos da Nokia fizeram Hauser enxergar o futuro — as taxas de licenciamento começaram a rolar como uma bola de neve.
Quando a ARM abriu capital em 1998, já tinha licenciado sua tecnologia para mais de 20 empresas, incluindo Texas Instruments, Samsung e Sharp. O IPO foi precificado em cerca de 6,6 dólares, subiu para 14 dólares no primeiro dia e a empresa atingiu um valor de mercado de cerca de 3 bilhões de dólares.
Mais tarde, em entrevistas, Masayoshi Son disse que, na época, perdeu o IPO da ARM porque não entendeu o modelo de negócios de “vender plantas”.
O que realmente fez o valuation da ARM disparar foi o lançamento do iPhone em 2008 — os chips da série A da Apple usavam arquitetura ARM, Qualcomm, Samsung e Huawei seguiram a tendência, e 95% dos chips de celular do mundo viraram “inquilinos” da ARM.
De 1,5 milhão de libras a uma capitalização de mercado de centenas de bilhões de dólares, essa história de financiamento prova que o negócio mais lucrativo não é vender a pá, e sim alugar o direito de projetá-la.
Capítulo 3: A “senhoria invisível” da era móvel
Depois da explosão dos smartphones, a ARM virou a “senhoria invisível” do setor de chips móveis. Qualcomm Snapdragon, Apple A-series, Huawei Kirin, Samsung Exynos — esses chips famosos usam a arquitetura da ARM na base. A ARM não fabrica um único chip, mas cobra uma fatia de cada celular.
Depois do boom dos smartphones, chips como Qualcomm Snapdragon, Apple A-series, Huawei Kirin e Samsung usam arquitetura ARM na base, e a ARM passou a ser a “senhoria invisível” do mundo dos chips móveis.
Quanto mais clientes, mais o custo marginal se aproxima de zero — acrescentar mais um cliente quase não muda as despesas de P&D da ARM, mas a receita cresce de forma linear.
No ano fiscal de 2016 (encerrado em 31 de março de 2016), a receita total da ARM foi de cerca de 1,479 bilhão de dólares, e a margem líquida foi de cerca de 27% a 30%.
Masayoshi Son, da SoftBank, enxergou essa máquina de imprimir dinheiro e, em 2016, comprou a ARM por cerca de 32 bilhões de dólares — na época, ele disse à mídia que a ARM seria “o Intel da era da IoT”.
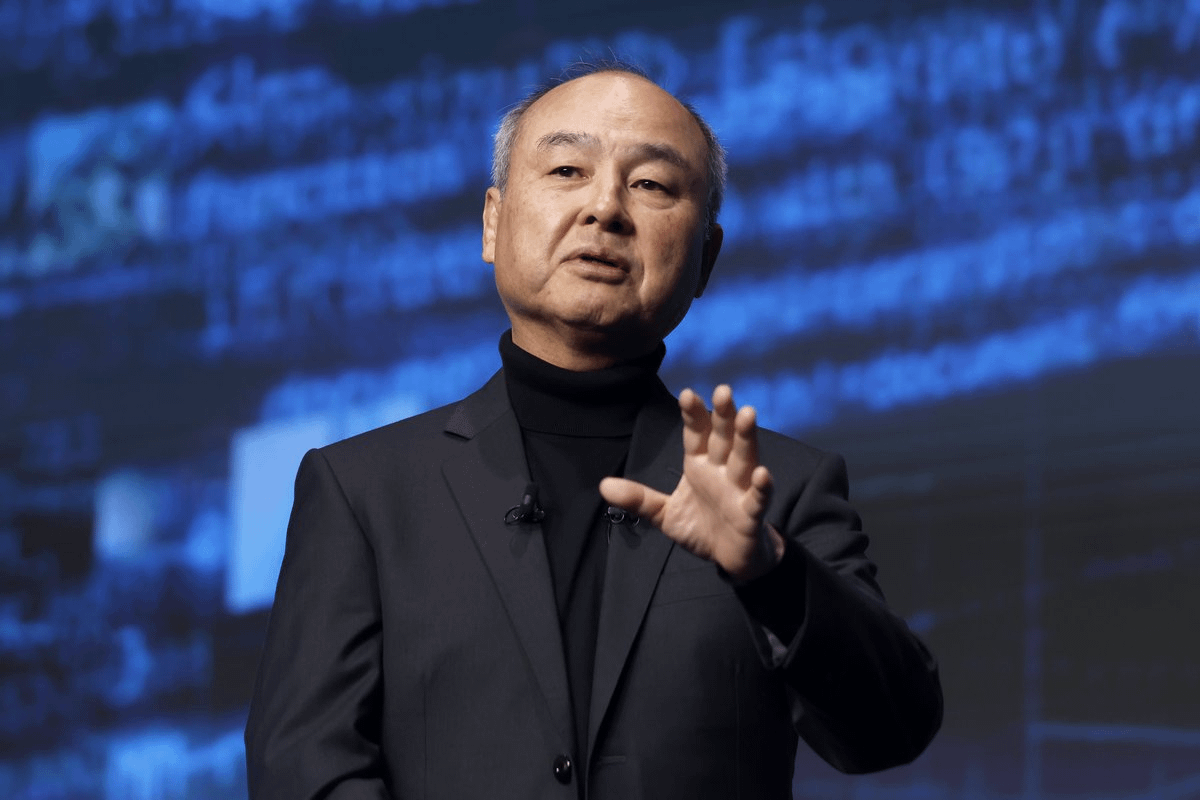
A aposta de Masayoshi Son era: com a explosão da IoT, bilhões de chips usariam a arquitetura ARM e a receita de royalties poderia multiplicar-se. Mas, depois, devido à oposição de órgãos reguladores e antitruste, o plano da SoftBank de vender a ARM para a Nvidia fracassou em 2022, e no fim Son só pôde recolocar a ARM no Nasdaq.
Em setembro de 2023, a ARM retornou ao Nasdaq, com IPO precificado em 51 dólares, alta de 25% no primeiro dia e valor de mercado de cerca de 60 bilhões de dólares. No dia do IPO, vi no Snowball gente dizendo “a ARM é a Coca-Cola do mundo dos chips”, enquanto outros zombavam: “a SoftBank finalmente encontrou alguém para segurar o abacaxi”.
Mas, olhando em retrospecto, a fortaleza da ARM é realmente profunda: o custo de migração do ecossistema dos chips de celular é altíssimo; Qualcomm e Apple estão totalmente amarradas à arquitetura ARM — quem ousaria trocar? O custo seria um pesadelo de compatibilidade por anos. Essa “aderência” é o núcleo do dinheiro silencioso da ARM.
Capítulo 4: Os “resultados em montanha-russa” após o IPO
Os relatórios financeiros da ARM após a abertura de capital parecem uma montanha-russa. Com base nos dados do ano fiscal de 2025 da ARM (encerrado em 31 de março de 2025), a receita total foi de cerca de 3,23 bilhões de dólares, a margem líquida foi de cerca de 9,8%, mas a curva de crescimento é serrilhada.
O problema está no ciclo de renovação dos clientes — os ciclos de renovação de chips da Apple e da Qualcomm passaram de dois anos para três ou até quatro; uma vez esgotada a licença, a receita do ano seguinte simplesmente some.
Por exemplo, o chip A17 Pro da Apple foi lançado em setembro de 2023 e usa a arquitetura ARM v9. Embora o lançamento de novos chips possa impulsionar o crescimento da receita de royalties da ARM, sua receita é influenciada por vários fatores, e a Apple também lançou a série A18 em setembro de 2024.
O mercado acha que ela cresce devagar demais — na era da IA, todos querem ver um “mito de explosão”, mas a ARM se parece mais com um locador, subindo 5% a 10% ao ano nas taxas de royalties, e o cliente usa se quiser. Essa “estabilidade” é um enfeite numa alta, mas vira ouro numa baixa.
Mas aí vem o problema: o valuation da ARM foi inflado a um nível muito acima do P/L da Nvidia, bem acima do da Intel (P/L negativo). Em que o mercado está apostando afinal? Em transformá-la na próxima Nvidia, ou em vê-la continuar sendo a “Suíça”?
Capítulo 5: A posição de “Suíça” na narrativa da IA
Na era da IA, a ARM encontrou um novo papel.
A Nvidia vende pás como a GPU, enquanto a ARM vende a “planta para fabricar pás” — o NVIDIA Grace CPU, o AWS Graviton e o Microsoft Azure Cobalt nos servidores de IA usam arquitetura ARM.
A reportagem da Bloomberg dizia que a ARM mantém neutralidade no tabuleiro geopolítico, licenciando tanto para os EUA (Apple, Nvidia) quanto para a China (Huawei, Alibaba).
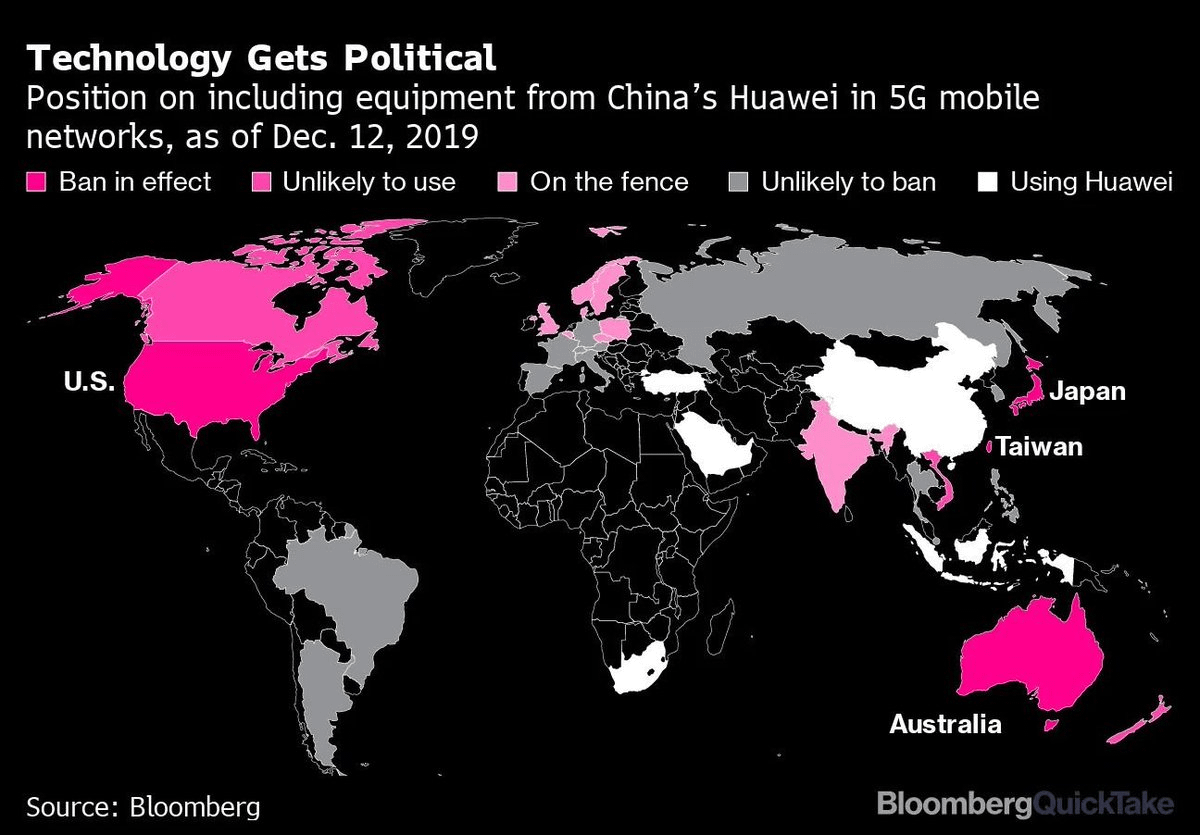
Essa postura de “Suíça” fez com que ela saísse ilesa nas sanções contra chips — os EUA não ousam banir a ARM porque Apple e Qualcomm dependem dela; a China também não ousa bloquear a ARM porque os chips Kirin da Huawei dependem totalmente dela. A ARM virou o único ator do setor de chips capaz de “comer dos dois lados”.
Mas eu não acredito na narrativa do Snowball de que a “ARM é a próxima Nvidia”. A fatia dos royalties da ARM em chips de inferência de IA é baixíssima. Mesmo que o volume desses chips triplique, a receita da ARM cresce pouco — ela não consegue ganhar “lucros extraordinários” com ágio sobre o chip como a Nvidia.
Não importa quantos carros passem, a praça de pedágio só cobra uma tarifa fixa; ela não ganha o dinheiro extra do crescimento do fluxo. Um ponto contraintuitivo é: quanto mais quente fica a IA, mais a Nvidia ganha, enquanto a ARM fica mais constrangida — porque os clientes estão usando as GPUs da Nvidia, e a CPU da ARM é só coadjuvante.
Isso explica por que o mercado atribui à ARM um valuation menor do que o da Nvidia — ela não tem a “alavancagem de lucro” da Nvidia.
Capítulo 6: As duas vozes do grupo
Nas redes sociais, a visão sobre a ARM se divide em duas correntes. Uma diz: “A ARM é a Coca-Cola do mundo dos chips — a fórmula não muda, mas o dinheiro entra para sempre.” Os defensores valorizam sua rede monopolista de licenciamento — 95% dos chips de celular do mundo usam arquitetura ARM, e os clientes nem têm para onde ir se quiserem trocar.
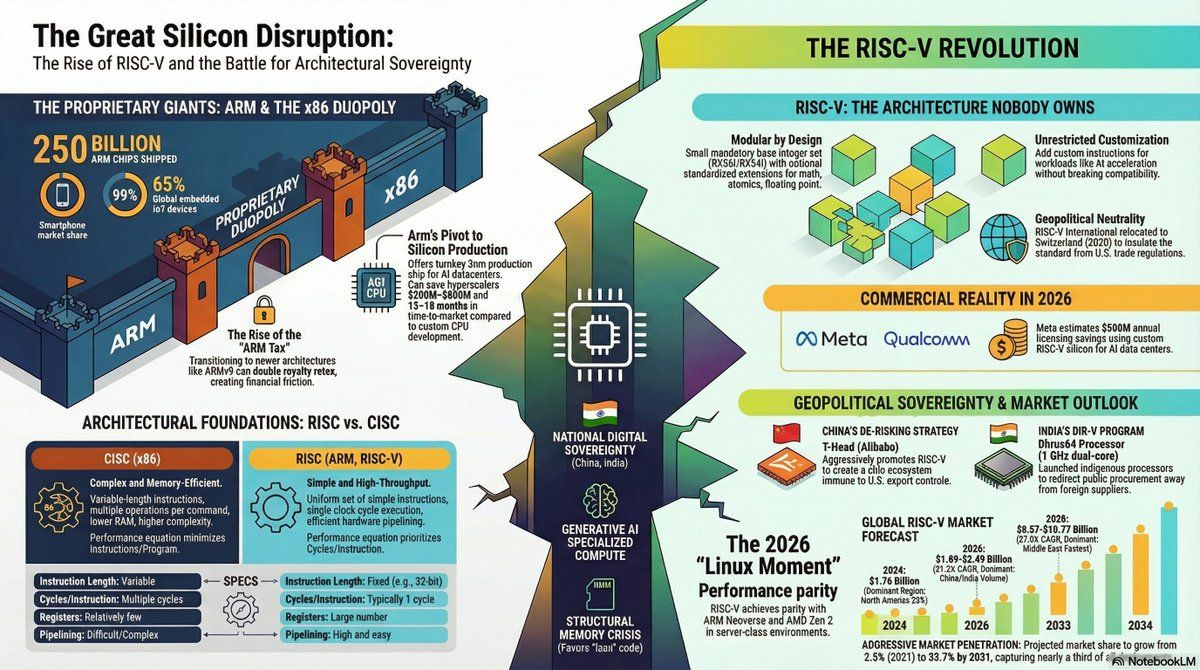
Outra corrente que briga forte nos fóruns diz: “A arquitetura Zen da AMD e a arquitetura open source RISC-V estão corroendo a ARM, e as taxas de licenciamento acabarão sendo diluídas.” O RISC-V é um conjunto de instruções aberto; qualquer pessoa pode usá-lo gratuitamente, e Amazon, Google e Alibaba estão estudando chips RISC-V.
Embora o RISC-V ainda esteja muito atrás no ecossistema de celulares, já há uma tendência de substituição em chips de IoT (casas inteligentes, sensores).
Há analistas que apontam que o RISC-V pode ameaçar a ARM em chips de IoT até 2027, mas o custo de migração dos ecossistemas de celulares e servidores é altíssimo — talvez esta seja a janela de dez anos da ARM. Eu, em essência, concordo com esse julgamento: a fortaleza da ARM não é a tecnologia, mas o ecossistema.
Mas, desde que Apple e Qualcomm não troquem de arquitetura, a ARM ainda pode cobrar mais dez anos de “aluguel”.
Capítulo 7: Reflexões por trás da ação
Em 12 de junho de 2026, a ação da ARM estava em torno de 380–385 dólares, com um P/L muito acima do da Nvidia, enquanto o P/L da Intel era negativo. Vale mesmo a “águia geopolítica” que o mercado está pagando?
A reportagem da Bloomberg dizia que a ARM era como a Suíça, mas a Suíça também ganha dinheiro estável com bancos e farmacêuticas — a “estabilidade” da ARM vem de sua fortaleza tecnológica, ou é apenas porque ainda não surgiu um concorrente? Eu tendo a achar que é a segunda opção.
A volatilidade das taxas de licenciamento da ARM mostra que, em essência, ela é uma “ação cíclica” — o ciclo de renovação dos clientes determina o ritmo da receita. Se a explosão dos chips de IA dobrar as taxas de licenciamento da ARM, o valuation pode se sustentar; se o RISC-V avançar e corroer o mercado de IoT em 2027, o valor pode cair pela metade.
Vi no Reddit um post em que alguém fez as contas: a ARM cobra royalties por chip; o volume global de celulares deve passar de 1,5 bilhão de unidades, enquanto a ARM embarcou, no FY2023, um total de 30,6 bilhões de chips.
Esse teto é muito claro — diferente da Nvidia, que pode ver o preço unitário de suas GPUs subir de 1.000 para 5.000 dólares, o preço unitário da ARM está praticamente travado. A não ser que ela aumente bastante as taxas de royalties (o que faria os clientes se rebelarem), ou entre em áreas de preço mais alto (como CPUs para servidores de IA).
Do ponto de vista de investimento, a ARM se parece mais com uma “opção de compra”: se os chips para servidores de IA explodirem, ela pode subir até 500 dólares; se o RISC-V bagunçar o mercado, pode cair de volta para 200 dólares. Minha postura é: não entro, mas acompanho.
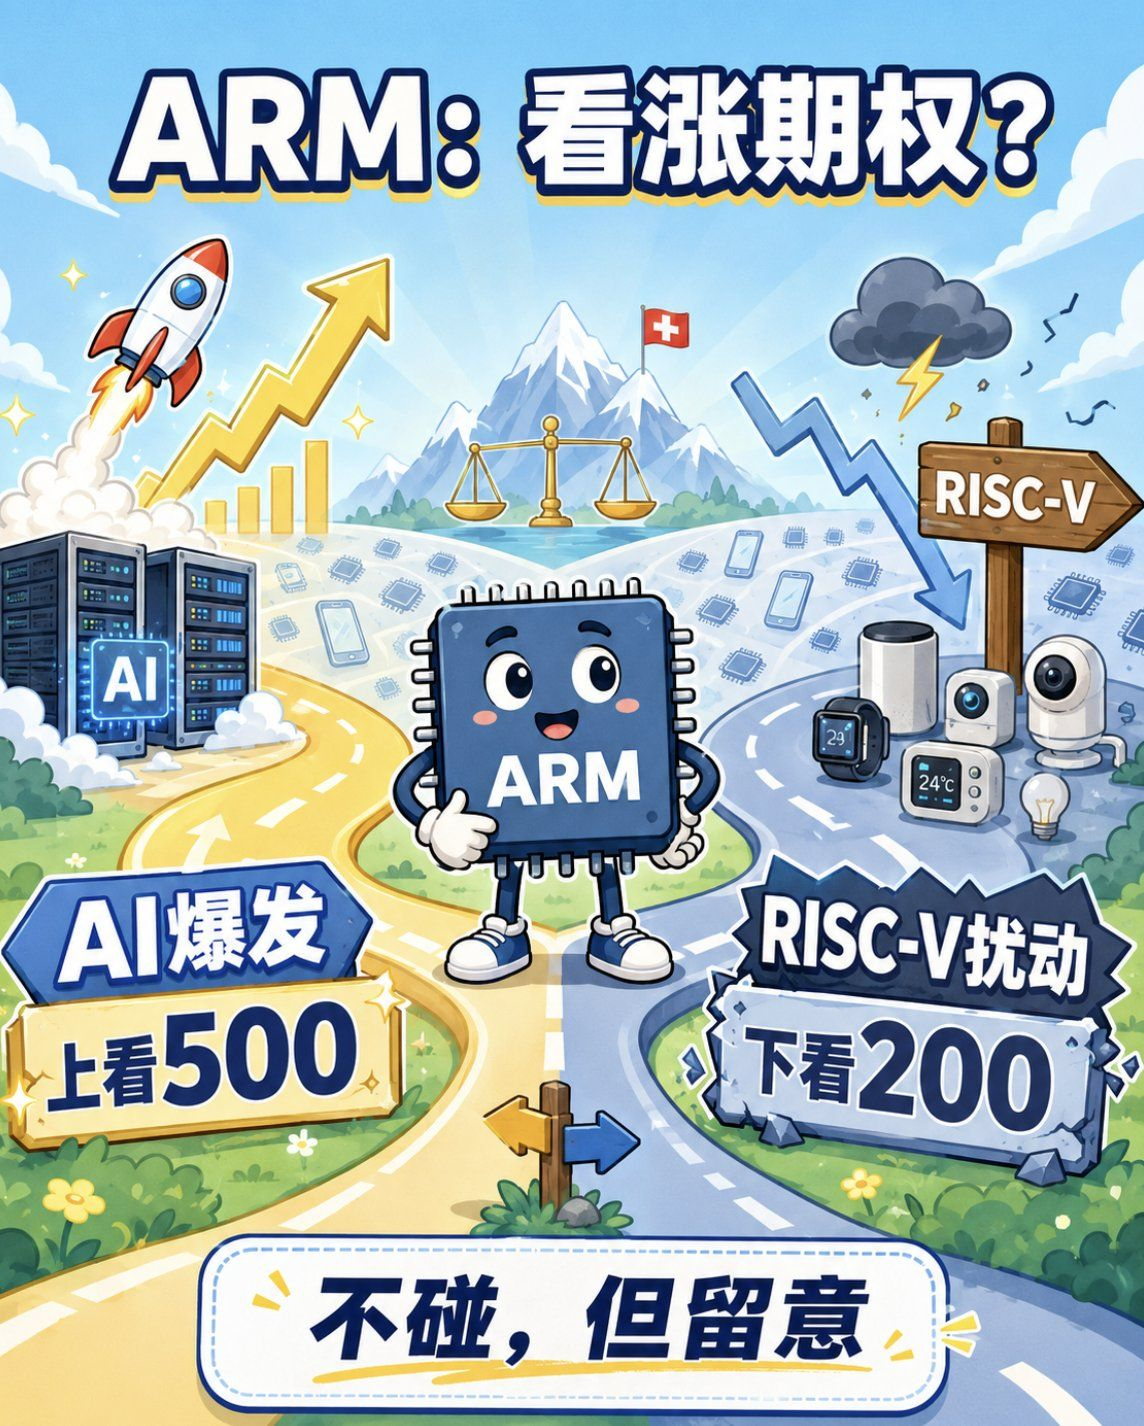
A identidade de “Suíça” da ARM me faz admirar sua estabilidade, mas a montanha-russa das taxas de licenciamento e a ameaça potencial do RISC-V fazem com que eu prefira perder a alta de curto prazo. Se a ARM recuar para abaixo de 300 dólares, eu consideraria testar uma posição pequena, apostando na aderência do ecossistema dentro dessa janela de dez anos.
Caso contrário, eu preferiria colocar meu dinheiro na Nvidia — ao menos a curva de crescimento dela é linear.
-fim do texto-
Nota: este artigo reflete apenas a opinião do autor e não constitui qualquer conselho de investimento; adultos devem assumir responsabilidade por suas próprias decisões de investimento.
#美股 #ARM