

Tahir_泰希尔
633 Publicações
Tahir_泰希尔
Denunciar
Bloquear Utilizador
💎 No hype. Just conviction. Learn, Grow, Build 🚀 Patience is the edge 🔥 X Tahir_Shafi7
125 A seguir
9.9K+ Seguidores
3.5K+ Gostaram
Publicações
Tudo
Cotações
Em direto
PINNED
·
--
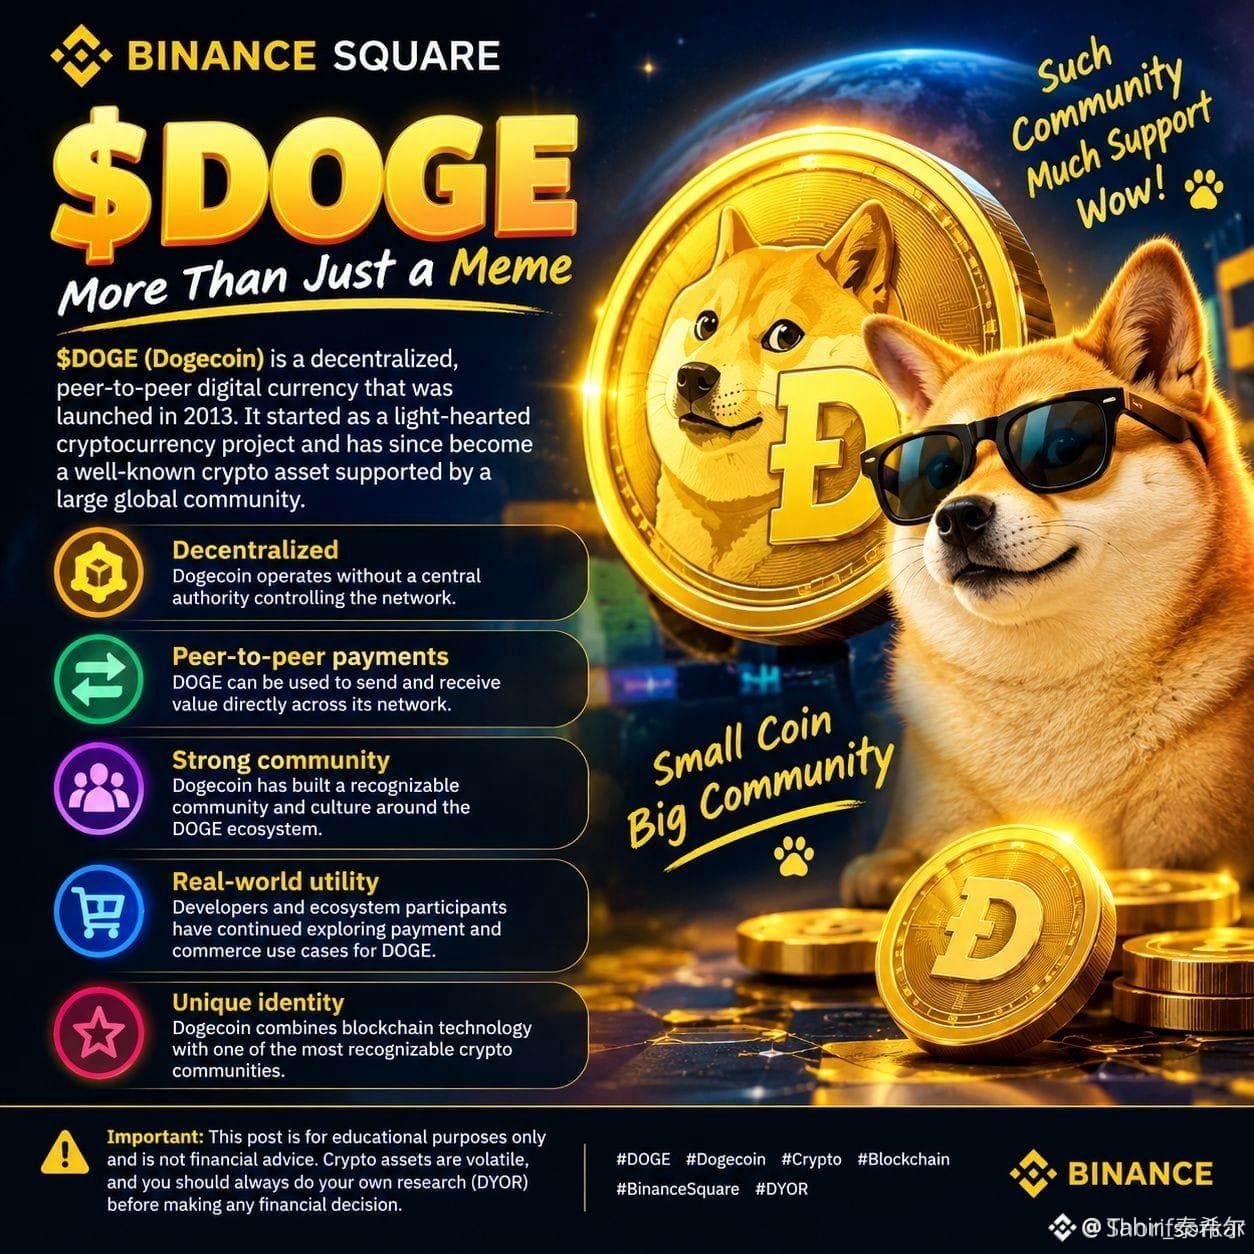
🐕 DOGE é mais do que apenas um meme.
O Dogecoin construiu uma das comunidades mais fortes do cripto, sobreviveu a múltiplos ciclos de mercado e continua sendo uma das marcas de cripto mais reconhecidas no mundo.
A verdadeira questão não é se o DOGE começou como uma piada…
É se sua comunidade, liquidez, adoção e marca conseguem manter o DOGE relevante para o próximo ciclo. 🚀
Origem de meme. Impacto real no mercado. 🐕💎
#DOGE #Dogecoin #Crypto #Bitcoin #Altcoins
🐕 DOGE é mais do que apenas um meme.
O Dogecoin construiu uma das comunidades mais fortes do cripto, sobreviveu a múltiplos ciclos de mercado e continua sendo uma das marcas de cripto mais reconhecidas no mundo.
A verdadeira questão não é se o DOGE começou como uma piada…
É se sua comunidade, liquidez, adoção e marca conseguem manter o DOGE relevante para o próximo ciclo. 🚀
Origem de meme. Impacto real no mercado. 🐕💎
#DOGE #Dogecoin #Crypto #Bitcoin #Altcoins
O Dogecoin construiu uma das comunidades mais fortes do cripto, sobreviveu a múltiplos ciclos de mercado e continua sendo uma das marcas de cripto mais reconhecidas no mundo.
A verdadeira questão não é se o DOGE começou como uma piada…
É se sua comunidade, liquidez, adoção e marca conseguem manter o DOGE relevante para o próximo ciclo. 🚀
Origem de meme. Impacto real no mercado. 🐕💎
#DOGE #Dogecoin #Crypto #Bitcoin #Altcoins
2.3k
35
134
2.3k
·
--
#fedratewatch Setembro FOMC: Estou verificando primeiro o mercado de títulos.
Um aumento de 25 pb é minha expectativa de trabalho após o CPI central de agosto ter subido 0,3% no mês a mês. A incerteza é quanto mais aperto os dirigentes acham que a economia precisa.
Eu começaria pelas taxas dos Treasuries e pelo dólar. Se ambos subirem após a coletiva, eu ficaria mais cauteloso com BTC, altcoins e ações de tecnologia.
Se as taxas caírem apesar do aumento, eu perguntaria por quê. Expectativas de política menos agressivas podem ajudar os mercados a se recuperar. Temores crescentes de recessão contariam uma história diferente.
O ouro também merece essa distinção. Taxas reais mais altas podem pressioná-lo, enquanto a demanda por proteção pode sustentá-lo. Uma alta do ouro ao mesmo tempo em que as ações caem não me surpreenderia.
O petróleo pode ter dificuldades com expectativas de demanda mais fracas, embora interrupções na oferta possam superar essa pressão.
Eu não declararia ainda um ciclo prolongado de alta. Inflação persistente poderia justificar mais aumentos; preços mais amenos e emprego mais fraco poderiam sustentar uma pausa.
Para um possível long em BTC, eu queria que uma resistência reconquistada segurasse como suporte. Se falhar, eu descartaria a configuração. O tamanho da posição dependeria da perda que eu posso aceitar.
Eu consigo lidar em perder os primeiros minutos.
O que você verificaria primeiro: as taxas, o dólar ou o BTC?
#FedRateWatch #BTC #XAU
#fedratewatch Setembro FOMC: Estou verificando primeiro o mercado de títulos.
Um aumento de 25 pb é minha expectativa de trabalho após o CPI central de agosto ter subido 0,3% no mês a mês. A incerteza é quanto mais aperto os dirigentes acham que a economia precisa.
Eu começaria pelas taxas dos Treasuries e pelo dólar. Se ambos subirem após a coletiva, eu ficaria mais cauteloso com BTC, altcoins e ações de tecnologia.
Se as taxas caírem apesar do aumento, eu perguntaria por quê. Expectativas de política menos agressivas podem ajudar os mercados a se recuperar. Temores crescentes de recessão contariam uma história diferente.
O ouro também merece essa distinção. Taxas reais mais altas podem pressioná-lo, enquanto a demanda por proteção pode sustentá-lo. Uma alta do ouro ao mesmo tempo em que as ações caem não me surpreenderia.
O petróleo pode ter dificuldades com expectativas de demanda mais fracas, embora interrupções na oferta possam superar essa pressão.
Eu não declararia ainda um ciclo prolongado de alta. Inflação persistente poderia justificar mais aumentos; preços mais amenos e emprego mais fraco poderiam sustentar uma pausa.
Para um possível long em BTC, eu queria que uma resistência reconquistada segurasse como suporte. Se falhar, eu descartaria a configuração. O tamanho da posição dependeria da perda que eu posso aceitar.
Eu consigo lidar em perder os primeiros minutos.
O que você verificaria primeiro: as taxas, o dólar ou o BTC?
#FedRateWatch #BTC #XAU
Um aumento de 25 pb é minha expectativa de trabalho após o CPI central de agosto ter subido 0,3% no mês a mês. A incerteza é quanto mais aperto os dirigentes acham que a economia precisa.
Eu começaria pelas taxas dos Treasuries e pelo dólar. Se ambos subirem após a coletiva, eu ficaria mais cauteloso com BTC, altcoins e ações de tecnologia.
Se as taxas caírem apesar do aumento, eu perguntaria por quê. Expectativas de política menos agressivas podem ajudar os mercados a se recuperar. Temores crescentes de recessão contariam uma história diferente.
O ouro também merece essa distinção. Taxas reais mais altas podem pressioná-lo, enquanto a demanda por proteção pode sustentá-lo. Uma alta do ouro ao mesmo tempo em que as ações caem não me surpreenderia.
O petróleo pode ter dificuldades com expectativas de demanda mais fracas, embora interrupções na oferta possam superar essa pressão.
Eu não declararia ainda um ciclo prolongado de alta. Inflação persistente poderia justificar mais aumentos; preços mais amenos e emprego mais fraco poderiam sustentar uma pausa.
Para um possível long em BTC, eu queria que uma resistência reconquistada segurasse como suporte. Se falhar, eu descartaria a configuração. O tamanho da posição dependeria da perda que eu posso aceitar.
Eu consigo lidar em perder os primeiros minutos.
O que você verificaria primeiro: as taxas, o dólar ou o BTC?
#FedRateWatch #BTC #XAU
10
5
29
2.6k
·
--
Verificado
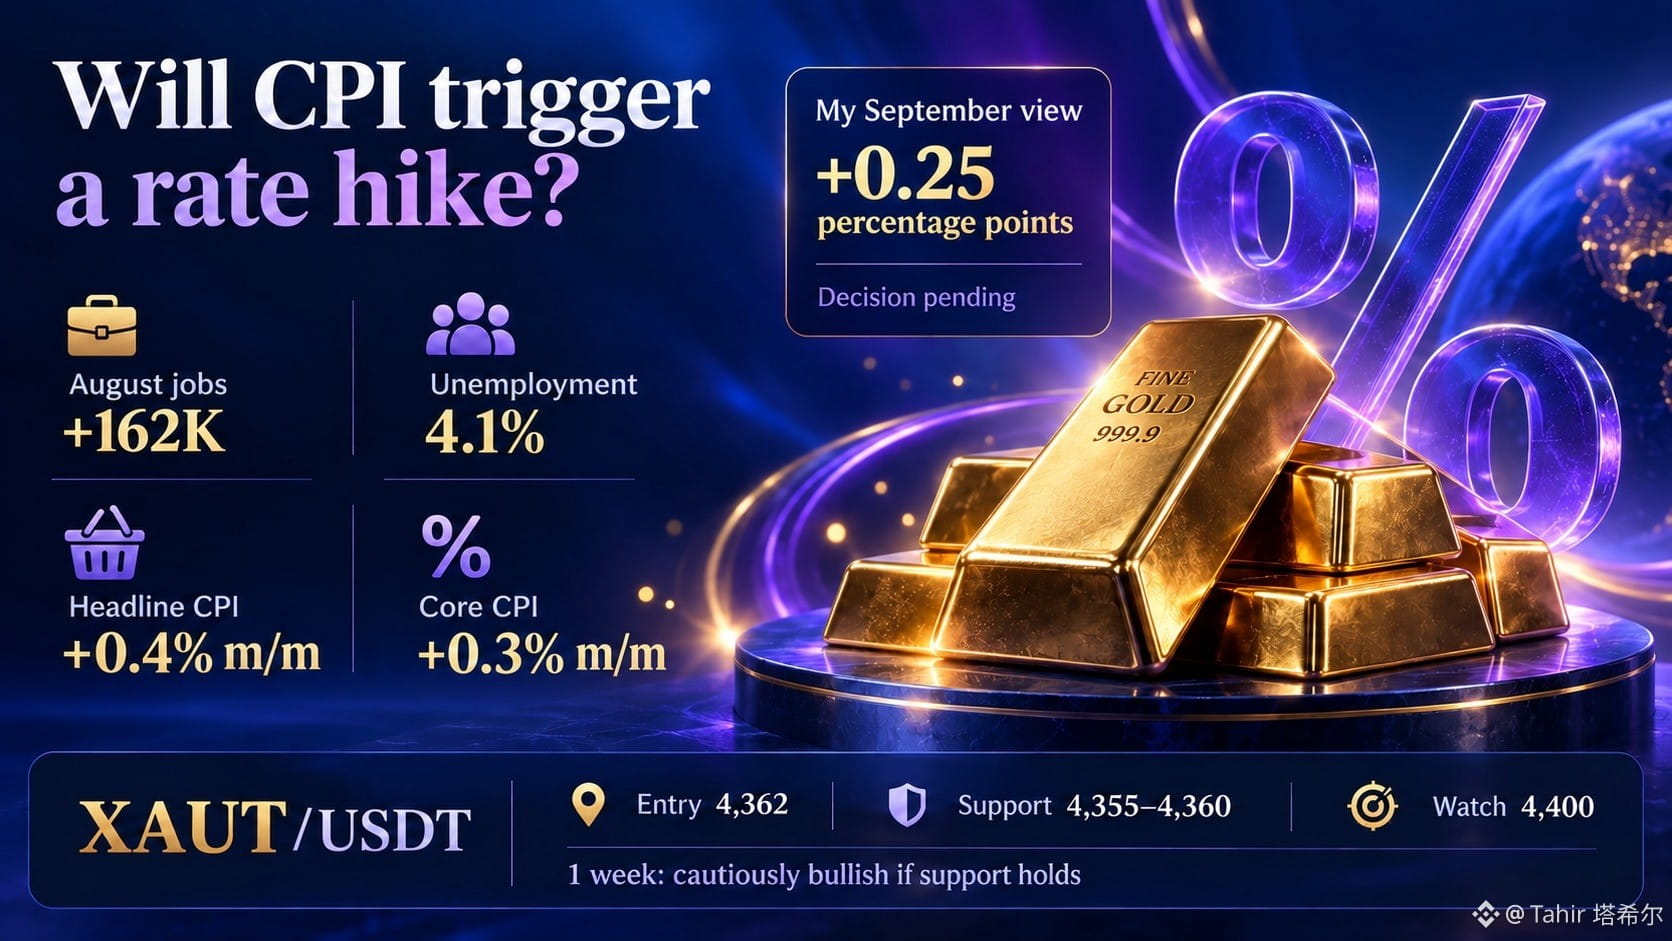
O CPI vai desencadear um aumento da taxa?
Acho que o Fed tem mais probabilidade de aumentar as taxas em 0,25 ponto percentual em setembro. Essa é a minha leitura dos dados. Ainda precisamos aguardar a decisão oficial.
Em agosto, foram adicionados 162.000 empregos, acima da previsão da Reuters de 55.000, com o desemprego em 4,1%. Isso dá ao Fed alguma margem para lidar com a inflação.
O CPI subiu 0,4% no mês e 3,4% no ano. O CPI subjacente subiu 0,3% mensalmente, embora o valor anual tenha desacelerado para 2,4%. Há algum progresso aí, mas a inflação mensal está voltando a ganhar força.
Estou mantendo XAUT/USDT a partir de 4.362 USDT. O movimento de volta de 4.400 parece, para mim, uma correção. Estou cautelosamente otimista para a próxima semana se os compradores defenderem 4.355–4.360. Estou esperando uma nova tentativa de 4.400.
O risco que estou acompanhando é um dólar mais forte junto com rendimentos reais dos títulos mais altos. O ouro não paga juros, então o aumento dos rendimentos pode tornar os títulos mais atraentes e pressionar minha posição em ouro.
Se o preço ficar abaixo de 4.355, eu teria que repensar o repique. Sinais claros de contratação mais fraca e de inflação mais amena também me fariam reconsiderar a alta.
#CPIWatch
O CPI vai desencadear um aumento da taxa?
Acho que o Fed tem mais probabilidade de aumentar as taxas em 0,25 ponto percentual em setembro. Essa é a minha leitura dos dados. Ainda precisamos aguardar a decisão oficial.
Em agosto, foram adicionados 162.000 empregos, acima da previsão da Reuters de 55.000, com o desemprego em 4,1%. Isso dá ao Fed alguma margem para lidar com a inflação.
O CPI subiu 0,4% no mês e 3,4% no ano. O CPI subjacente subiu 0,3% mensalmente, embora o valor anual tenha desacelerado para 2,4%. Há algum progresso aí, mas a inflação mensal está voltando a ganhar força.
Estou mantendo XAUT/USDT a partir de 4.362 USDT. O movimento de volta de 4.400 parece, para mim, uma correção. Estou cautelosamente otimista para a próxima semana se os compradores defenderem 4.355–4.360. Estou esperando uma nova tentativa de 4.400.
O risco que estou acompanhando é um dólar mais forte junto com rendimentos reais dos títulos mais altos. O ouro não paga juros, então o aumento dos rendimentos pode tornar os títulos mais atraentes e pressionar minha posição em ouro.
Se o preço ficar abaixo de 4.355, eu teria que repensar o repique. Sinais claros de contratação mais fraca e de inflação mais amena também me fariam reconsiderar a alta.
#CPIWatch
Acho que o Fed tem mais probabilidade de aumentar as taxas em 0,25 ponto percentual em setembro. Essa é a minha leitura dos dados. Ainda precisamos aguardar a decisão oficial.
Em agosto, foram adicionados 162.000 empregos, acima da previsão da Reuters de 55.000, com o desemprego em 4,1%. Isso dá ao Fed alguma margem para lidar com a inflação.
O CPI subiu 0,4% no mês e 3,4% no ano. O CPI subjacente subiu 0,3% mensalmente, embora o valor anual tenha desacelerado para 2,4%. Há algum progresso aí, mas a inflação mensal está voltando a ganhar força.
Estou mantendo XAUT/USDT a partir de 4.362 USDT. O movimento de volta de 4.400 parece, para mim, uma correção. Estou cautelosamente otimista para a próxima semana se os compradores defenderem 4.355–4.360. Estou esperando uma nova tentativa de 4.400.
O risco que estou acompanhando é um dólar mais forte junto com rendimentos reais dos títulos mais altos. O ouro não paga juros, então o aumento dos rendimentos pode tornar os títulos mais atraentes e pressionar minha posição em ouro.
Se o preço ficar abaixo de 4.355, eu teria que repensar o repique. Sinais claros de contratação mais fraca e de inflação mais amena também me fariam reconsiderar a alta.
#CPIWatch
10
2
30
4.7k
·
--
🎁🔥 CONCURSO BNB — REIVINDIQUE SUA RECOMPENSA! 🔥🎁
💰 As recompensas em BNB estão esperando por participantes sortudos!
✅ Siga
✅ Curtir ❤️
✅ Comente “BNB”
✅ Compartilhe 🔄
🎯 Reivindique sua chance de ganhar BNB!
Boa sorte a todos! 🚀💛
#BNB #Sorteio #Reivindicar #Cripto #Binance
🎁🔥 CONCURSO BNB — REIVINDIQUE SUA RECOMPENSA! 🔥🎁
💰 As recompensas em BNB estão esperando por participantes sortudos!
✅ Siga
✅ Curtir ❤️
✅ Comente “BNB”
✅ Compartilhe 🔄
🎯 Reivindique sua chance de ganhar BNB!
Boa sorte a todos! 🚀💛
#BNB #Sorteio #Reivindicar #Cripto #Binance
💰 As recompensas em BNB estão esperando por participantes sortudos!
✅ Siga
✅ Curtir ❤️
✅ Comente “BNB”
✅ Compartilhe 🔄
🎯 Reivindique sua chance de ganhar BNB!
Boa sorte a todos! 🚀💛
#BNB #Sorteio #Reivindicar #Cripto #Binance

4.3k
74
297
4.3k
·
--
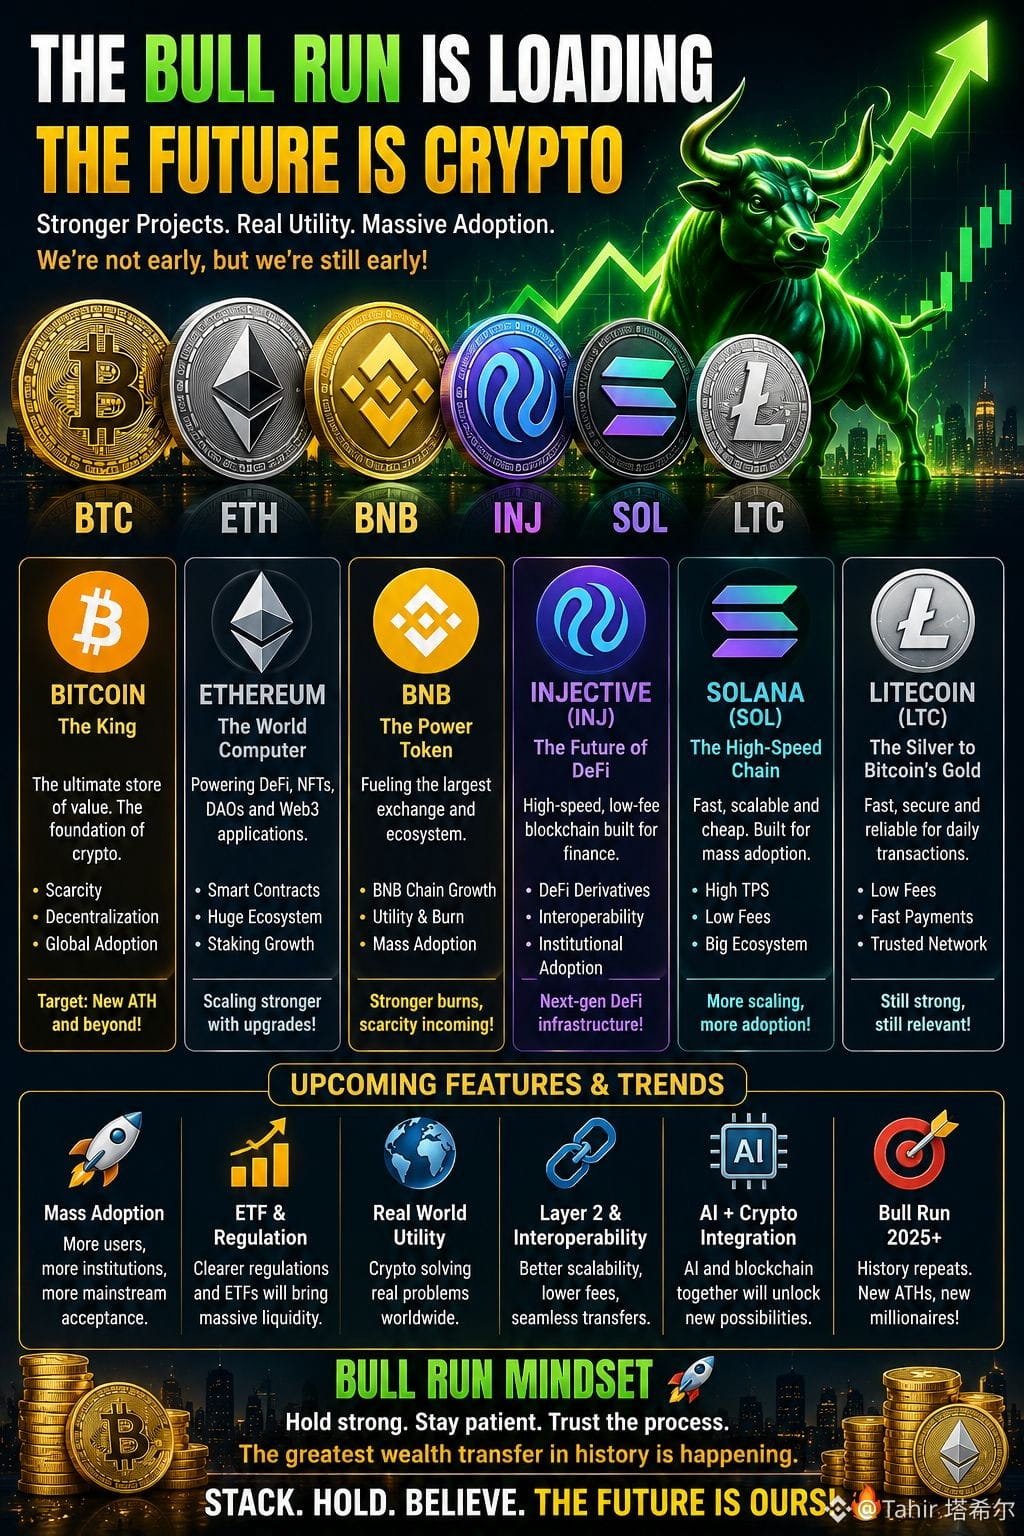
🚀 CORRIDA DE TOUROS EM CRIPTO: A PRÓXIMA GRANDE MOVIDA? 🐂🔥
O mercado cripto está evoluindo rápido — e o próximo ciclo pode ser impulsionado por utilidade, adoção, instituições e finanças reais on-chain, não apenas por hype.
₿ BTC — O Rei
Escassez digital + adoção institucional + demanda por ETF. O Bitcoin segue como a base de todo o mercado.
♦️ ETH — O Computador do Mundo
O Ethereum continua avançando em escalabilidade e crescimento do ecossistema, com grandes atualizações focadas em tornar a rede mais rápida e eficiente.
🟡 BNB — O Motor do Ecossistema
A BNB Chain segue expandindo seu ecossistema DeFi, Web3 e de aplicações, enquanto o BNB se beneficia da utilidade da rede e da economia do token.
🔵 INJ — Finanças on-chain
A Injective está construindo uma blockchain nativa de finanças com EVM + WASM, ativos tokenizados, liquidação com stablecoins, acesso institucional e um ecossistema RWA em expansão.
🌈 SOL — Velocidade + Adoção
A Solana continua acelerando o desempenho, enquanto Alpenglow é uma das principais atualizações de protocolo para ficar de olho em 2026, mirando uma finalização dramaticamente mais rápida.
⚡ LTC — O Veterano
O Litecoin segue focado em pagamentos rápidos e confiáveis, enquanto as próximas evoluções incluem funcionalidade programável e seu próximo ciclo de halving.
🔥 O QUE PODERIA IMPULSIONAR A PRÓXIMA CORRIDA DE TOUROS?
✅ Capital institucional
✅ Adoção de ETF
✅ Regulação cripto mais clara
✅ Tokenização de ativos do mundo real
✅ Crescimento de stablecoins
✅ Expansão de DeFi
✅ IA + blockchain
✅ Redes mais rápidas e mais baratas
✅ Adoção em massa
✅ Novas máximas históricas
O Bitcoin recentemente voltou a ficar acima de US$ 80 mil, enquanto ETH e SOL também registraram ganhos fortes — mas uma alta não garante automaticamente um mercado altista completo.
A pergunta real não é:
“Será que a cripto vai sobreviver?”
É:
“Quão grande pode se tornar a próxima onda de adoção?” 🌎🚀
BTC. ETH. BNB. INJ. SOL. LTC.
Narrativas diferentes.
Tecnologia diferente.
Um ecossistema gigantesco.
🐂 Talvez os touros estejam acordando.
#Bitcoin #Ethereum #BNB #Injective #Solana #Litecoin #Crypto #BullRun #DeFi #RWA #Web3 #Blockchain
🚀 CORRIDA DE TOUROS EM CRIPTO: A PRÓXIMA GRANDE MOVIDA? 🐂🔥
O mercado cripto está evoluindo rápido — e o próximo ciclo pode ser impulsionado por utilidade, adoção, instituições e finanças reais on-chain, não apenas por hype.
₿ BTC — O Rei
Escassez digital + adoção institucional + demanda por ETF. O Bitcoin segue como a base de todo o mercado.
♦️ ETH — O Computador do Mundo
O Ethereum continua avançando em escalabilidade e crescimento do ecossistema, com grandes atualizações focadas em tornar a rede mais rápida e eficiente.
🟡 BNB — O Motor do Ecossistema
A BNB Chain segue expandindo seu ecossistema DeFi, Web3 e de aplicações, enquanto o BNB se beneficia da utilidade da rede e da economia do token.
🔵 INJ — Finanças on-chain
A Injective está construindo uma blockchain nativa de finanças com EVM + WASM, ativos tokenizados, liquidação com stablecoins, acesso institucional e um ecossistema RWA em expansão.
🌈 SOL — Velocidade + Adoção
A Solana continua acelerando o desempenho, enquanto Alpenglow é uma das principais atualizações de protocolo para ficar de olho em 2026, mirando uma finalização dramaticamente mais rápida.
⚡ LTC — O Veterano
O Litecoin segue focado em pagamentos rápidos e confiáveis, enquanto as próximas evoluções incluem funcionalidade programável e seu próximo ciclo de halving.
🔥 O QUE PODERIA IMPULSIONAR A PRÓXIMA CORRIDA DE TOUROS?
✅ Capital institucional
✅ Adoção de ETF
✅ Regulação cripto mais clara
✅ Tokenização de ativos do mundo real
✅ Crescimento de stablecoins
✅ Expansão de DeFi
✅ IA + blockchain
✅ Redes mais rápidas e mais baratas
✅ Adoção em massa
✅ Novas máximas históricas
O Bitcoin recentemente voltou a ficar acima de US$ 80 mil, enquanto ETH e SOL também registraram ganhos fortes — mas uma alta não garante automaticamente um mercado altista completo.
A pergunta real não é:
“Será que a cripto vai sobreviver?”
É:
“Quão grande pode se tornar a próxima onda de adoção?” 🌎🚀
BTC. ETH. BNB. INJ. SOL. LTC.
Narrativas diferentes.
Tecnologia diferente.
Um ecossistema gigantesco.
🐂 Talvez os touros estejam acordando.
#Bitcoin #Ethereum #BNB #Injective #Solana #Litecoin #Crypto #BullRun #DeFi #RWA #Web3 #Blockchain
O mercado cripto está evoluindo rápido — e o próximo ciclo pode ser impulsionado por utilidade, adoção, instituições e finanças reais on-chain, não apenas por hype.
₿ BTC — O Rei
Escassez digital + adoção institucional + demanda por ETF. O Bitcoin segue como a base de todo o mercado.
♦️ ETH — O Computador do Mundo
O Ethereum continua avançando em escalabilidade e crescimento do ecossistema, com grandes atualizações focadas em tornar a rede mais rápida e eficiente.
🟡 BNB — O Motor do Ecossistema
A BNB Chain segue expandindo seu ecossistema DeFi, Web3 e de aplicações, enquanto o BNB se beneficia da utilidade da rede e da economia do token.
🔵 INJ — Finanças on-chain
A Injective está construindo uma blockchain nativa de finanças com EVM + WASM, ativos tokenizados, liquidação com stablecoins, acesso institucional e um ecossistema RWA em expansão.
🌈 SOL — Velocidade + Adoção
A Solana continua acelerando o desempenho, enquanto Alpenglow é uma das principais atualizações de protocolo para ficar de olho em 2026, mirando uma finalização dramaticamente mais rápida.
⚡ LTC — O Veterano
O Litecoin segue focado em pagamentos rápidos e confiáveis, enquanto as próximas evoluções incluem funcionalidade programável e seu próximo ciclo de halving.
🔥 O QUE PODERIA IMPULSIONAR A PRÓXIMA CORRIDA DE TOUROS?
✅ Capital institucional
✅ Adoção de ETF
✅ Regulação cripto mais clara
✅ Tokenização de ativos do mundo real
✅ Crescimento de stablecoins
✅ Expansão de DeFi
✅ IA + blockchain
✅ Redes mais rápidas e mais baratas
✅ Adoção em massa
✅ Novas máximas históricas
O Bitcoin recentemente voltou a ficar acima de US$ 80 mil, enquanto ETH e SOL também registraram ganhos fortes — mas uma alta não garante automaticamente um mercado altista completo.
A pergunta real não é:
“Será que a cripto vai sobreviver?”
É:
“Quão grande pode se tornar a próxima onda de adoção?” 🌎🚀
BTC. ETH. BNB. INJ. SOL. LTC.
Narrativas diferentes.
Tecnologia diferente.
Um ecossistema gigantesco.
🐂 Talvez os touros estejam acordando.
#Bitcoin #Ethereum #BNB #Injective #Solana #Litecoin #Crypto #BullRun #DeFi #RWA #Web3 #Blockchain
3.3k
65
266
3.3k
·
--
Verificado
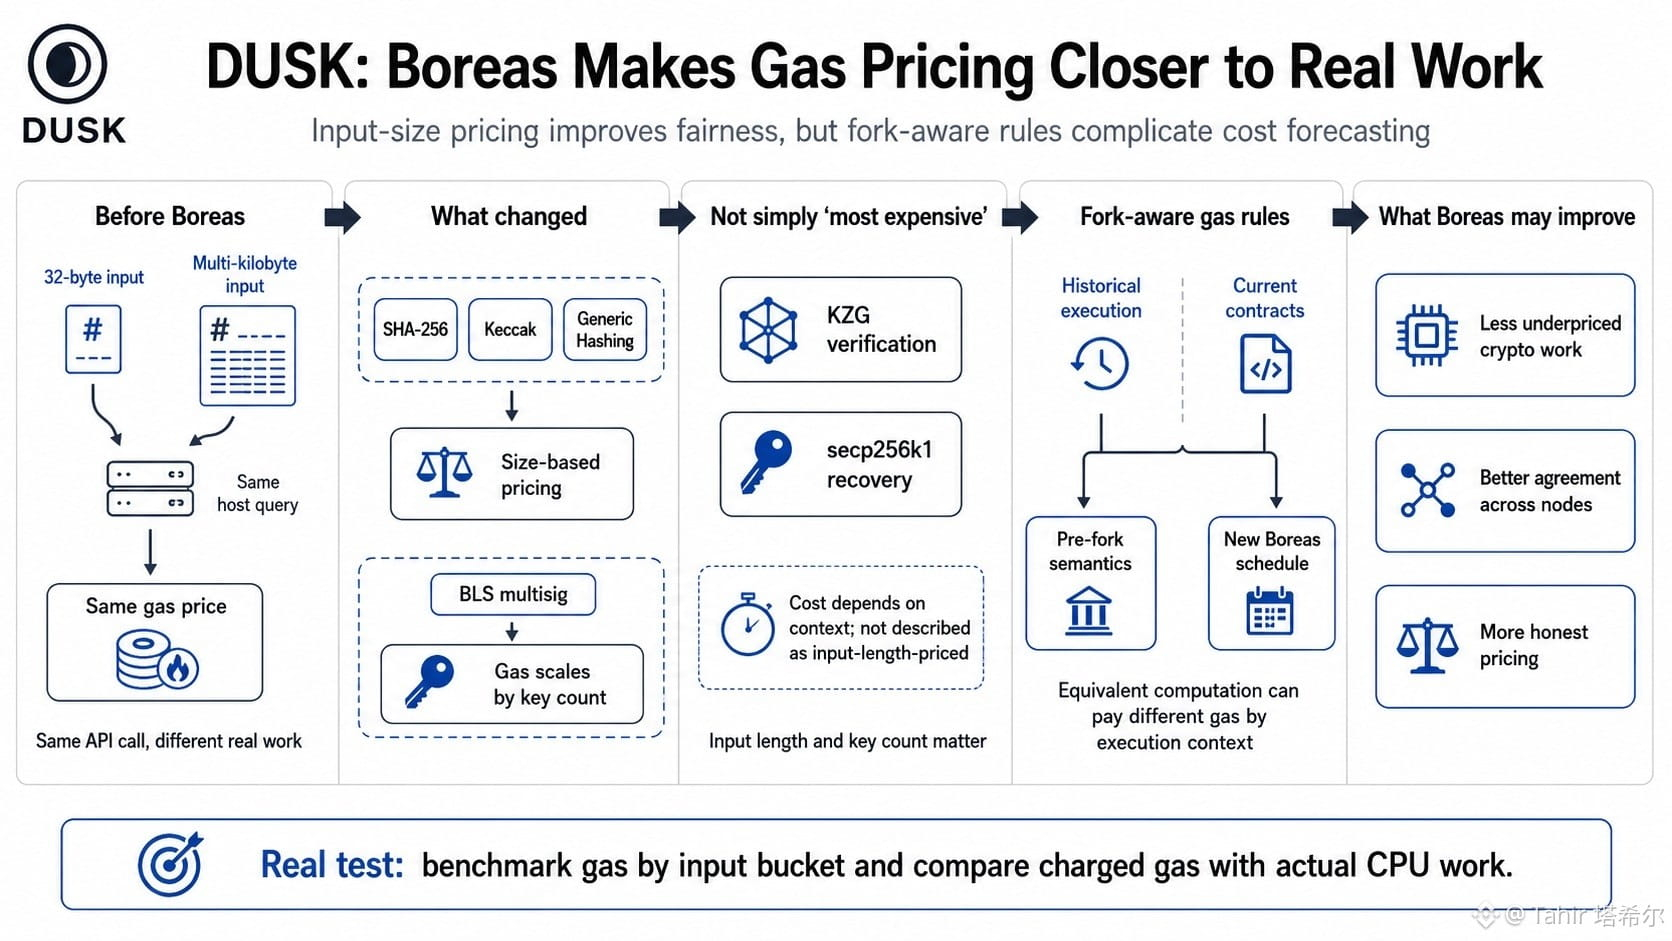
#dusk $DUSK @Dusk_Foundation Ao ler as notas de lançamento do Boreas, eu parei em uma pequena mudança: o DUSK já não precifica SHA-256, Keccak e hashing genérico como se cada entrada custasse o mesmo.
Um hash de 32 bytes e uma chamada de hash de vários quilobytes fazem a mesma consulta ao host, mas não exigem trabalho igual. O Boreas adiciona preços baseados no tamanho para esses três, enquanto a verificação de multisig BLS escala de acordo com a quantidade de chaves. A verificação do KZG e a recuperação do secp256k1 não são descritas como precificadas pelo tamanho da entrada. Perguntar qual consulta é “mais cara” sem fixar o tamanho da entrada e a quantidade de chaves é quase a pergunta errada.
A comparação é entre precificação de chamadas de API “plana” versus computação imposta aos validadores. O DUSK se aproximou da segunda.
Há uma complicação. O Boreas é ciente de forks: a execução histórica mantém a semântica anterior ao fork, enquanto contratos atuais recebem o novo cronograma. Computações equivalentes podem ter diferentes custos de gás dependendo do contexto de execução necessário para replay — algo pouco prático para desenvolvedores que estimam custos.
Para o DUSK, uma melhor precisão de gás deveria reduzir cargas criptográficas subprecificadas e tornar a execução mais consistente entre nós. Isso não prova que transições de estado bem-sucedidas ficaram mais baratas. Talvez tenham sido precificadas de forma mais honesta, mesmo quando o número sobe.
Ainda estou aguardando dados de benchmark por faixa de entrada. Contabilidade determinística só é convincente quando o gás cobrado acompanha o trabalho real de CPU.
@Dusk_Foundation #dusk #Dusk
#dusk $DUSK @Dusk Ao ler as notas de lançamento do Boreas, eu parei em uma pequena mudança: o DUSK já não precifica SHA-256, Keccak e hashing genérico como se cada entrada custasse o mesmo.
Um hash de 32 bytes e uma chamada de hash de vários quilobytes fazem a mesma consulta ao host, mas não exigem trabalho igual. O Boreas adiciona preços baseados no tamanho para esses três, enquanto a verificação de multisig BLS escala de acordo com a quantidade de chaves. A verificação do KZG e a recuperação do secp256k1 não são descritas como precificadas pelo tamanho da entrada. Perguntar qual consulta é “mais cara” sem fixar o tamanho da entrada e a quantidade de chaves é quase a pergunta errada.
A comparação é entre precificação de chamadas de API “plana” versus computação imposta aos validadores. O DUSK se aproximou da segunda.
Há uma complicação. O Boreas é ciente de forks: a execução histórica mantém a semântica anterior ao fork, enquanto contratos atuais recebem o novo cronograma. Computações equivalentes podem ter diferentes custos de gás dependendo do contexto de execução necessário para replay — algo pouco prático para desenvolvedores que estimam custos.
Para o DUSK, uma melhor precisão de gás deveria reduzir cargas criptográficas subprecificadas e tornar a execução mais consistente entre nós. Isso não prova que transições de estado bem-sucedidas ficaram mais baratas. Talvez tenham sido precificadas de forma mais honesta, mesmo quando o número sobe.
Ainda estou aguardando dados de benchmark por faixa de entrada. Contabilidade determinística só é convincente quando o gás cobrado acompanha o trabalho real de CPU.
@Dusk #dusk #Dusk
Um hash de 32 bytes e uma chamada de hash de vários quilobytes fazem a mesma consulta ao host, mas não exigem trabalho igual. O Boreas adiciona preços baseados no tamanho para esses três, enquanto a verificação de multisig BLS escala de acordo com a quantidade de chaves. A verificação do KZG e a recuperação do secp256k1 não são descritas como precificadas pelo tamanho da entrada. Perguntar qual consulta é “mais cara” sem fixar o tamanho da entrada e a quantidade de chaves é quase a pergunta errada.
A comparação é entre precificação de chamadas de API “plana” versus computação imposta aos validadores. O DUSK se aproximou da segunda.
Há uma complicação. O Boreas é ciente de forks: a execução histórica mantém a semântica anterior ao fork, enquanto contratos atuais recebem o novo cronograma. Computações equivalentes podem ter diferentes custos de gás dependendo do contexto de execução necessário para replay — algo pouco prático para desenvolvedores que estimam custos.
Para o DUSK, uma melhor precisão de gás deveria reduzir cargas criptográficas subprecificadas e tornar a execução mais consistente entre nós. Isso não prova que transições de estado bem-sucedidas ficaram mais baratas. Talvez tenham sido precificadas de forma mais honesta, mesmo quando o número sobe.
Ainda estou aguardando dados de benchmark por faixa de entrada. Contabilidade determinística só é convincente quando o gás cobrado acompanha o trabalho real de CPU.
@Dusk #dusk #Dusk
5
2
21
9.3k
·
--
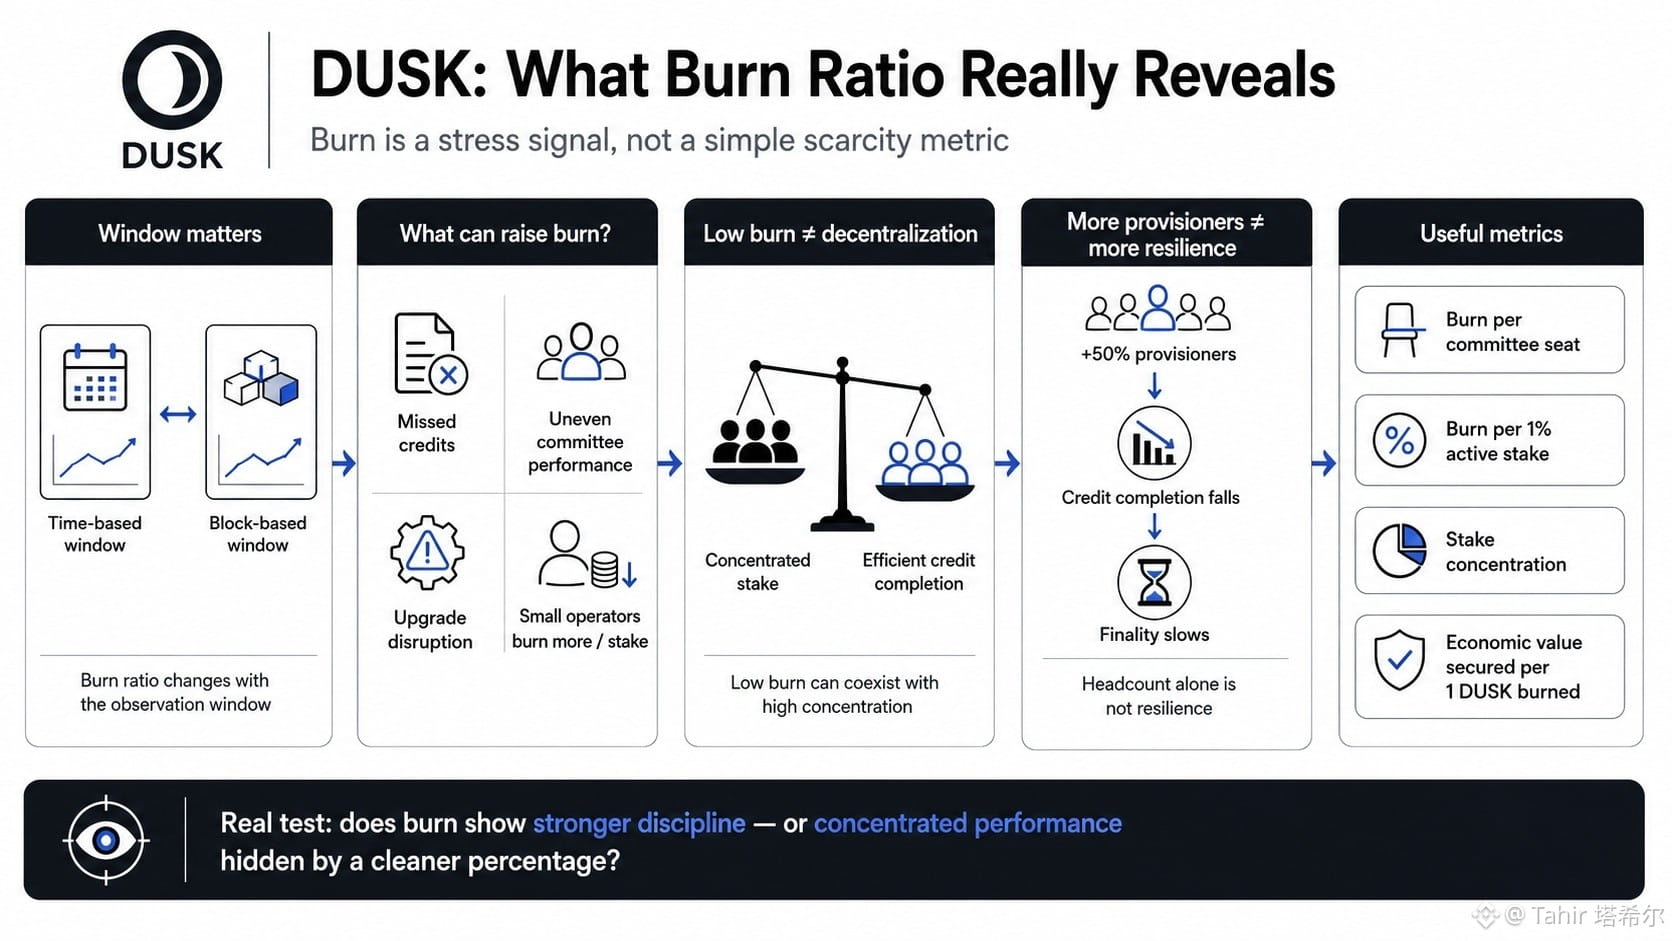
#dusk $DUSK @Dusk_Foundation Um fato continuou me incomodando enquanto eu alinhava as recompensas brutas do DUSK com o que os provedores (provisioners) realmente recebiam: a parcela faltante mudava dependendo de onde eu começava a janela.
Isso faz com que a taxa de queima (burn ratio) seja menos como uma métrica limpa de token e mais como um sinal de estresse. Uma taxa alta pode refletir conclusão de crédito falha, desempenho desigual do comitê, interrupção por upgrades ou provedores menores queimando mais por unidade de participação (stake). Isso não significa automaticamente economias mais fortes.
Para o DUSK, eu compararia a concentração de stake com queima por assento do comitê e queima por 1% de stake ativo. Se cinco grandes operadores detêm a maior parte do peso de consenso, mas completam créditos com eficiência, a rede pode mostrar uma taxa de queima baixa enquanto a participação permanece altamente centralizada. Eficiência, sim. Descentralização, não.
O inverso também importa. Adicionar 50% mais provedores parece mais saudável, mas se a conclusão de crédito cair e a finalização desacelerar durante janelas extremas de queima, número de pessoas não é resiliência.
A medida mais difícil é o valor econômico garantido por 1 DUSK queimado, calculado em conjunto com recompensas brutas que nunca chegam aos participantes. Janelas baseadas em tempo capturam períodos operacionais reais; janelas baseadas em blocos controlam a produção da cadeia. Eu usaria ambas, especialmente em torno de upgrades.
Estou observando se a queima do DUSK revela mais disciplina ou apenas esconde desempenho concentrado atrás de uma porcentagem mais “limpa”.
@Dusk_Foundation #dusk
#dusk $DUSK @Dusk Um fato continuou me incomodando enquanto eu alinhava as recompensas brutas do DUSK com o que os provedores (provisioners) realmente recebiam: a parcela faltante mudava dependendo de onde eu começava a janela.
Isso faz com que a taxa de queima (burn ratio) seja menos como uma métrica limpa de token e mais como um sinal de estresse. Uma taxa alta pode refletir conclusão de crédito falha, desempenho desigual do comitê, interrupção por upgrades ou provedores menores queimando mais por unidade de participação (stake). Isso não significa automaticamente economias mais fortes.
Para o DUSK, eu compararia a concentração de stake com queima por assento do comitê e queima por 1% de stake ativo. Se cinco grandes operadores detêm a maior parte do peso de consenso, mas completam créditos com eficiência, a rede pode mostrar uma taxa de queima baixa enquanto a participação permanece altamente centralizada. Eficiência, sim. Descentralização, não.
O inverso também importa. Adicionar 50% mais provedores parece mais saudável, mas se a conclusão de crédito cair e a finalização desacelerar durante janelas extremas de queima, número de pessoas não é resiliência.
A medida mais difícil é o valor econômico garantido por 1 DUSK queimado, calculado em conjunto com recompensas brutas que nunca chegam aos participantes. Janelas baseadas em tempo capturam períodos operacionais reais; janelas baseadas em blocos controlam a produção da cadeia. Eu usaria ambas, especialmente em torno de upgrades.
Estou observando se a queima do DUSK revela mais disciplina ou apenas esconde desempenho concentrado atrás de uma porcentagem mais “limpa”.
@Dusk #dusk
Isso faz com que a taxa de queima (burn ratio) seja menos como uma métrica limpa de token e mais como um sinal de estresse. Uma taxa alta pode refletir conclusão de crédito falha, desempenho desigual do comitê, interrupção por upgrades ou provedores menores queimando mais por unidade de participação (stake). Isso não significa automaticamente economias mais fortes.
Para o DUSK, eu compararia a concentração de stake com queima por assento do comitê e queima por 1% de stake ativo. Se cinco grandes operadores detêm a maior parte do peso de consenso, mas completam créditos com eficiência, a rede pode mostrar uma taxa de queima baixa enquanto a participação permanece altamente centralizada. Eficiência, sim. Descentralização, não.
O inverso também importa. Adicionar 50% mais provedores parece mais saudável, mas se a conclusão de crédito cair e a finalização desacelerar durante janelas extremas de queima, número de pessoas não é resiliência.
A medida mais difícil é o valor econômico garantido por 1 DUSK queimado, calculado em conjunto com recompensas brutas que nunca chegam aos participantes. Janelas baseadas em tempo capturam períodos operacionais reais; janelas baseadas em blocos controlam a produção da cadeia. Eu usaria ambas, especialmente em torno de upgrades.
Estou observando se a queima do DUSK revela mais disciplina ou apenas esconde desempenho concentrado atrás de uma porcentagem mais “limpa”.
@Dusk #dusk
2
13
4.2k
·
--
Parcialmente verdadeiro
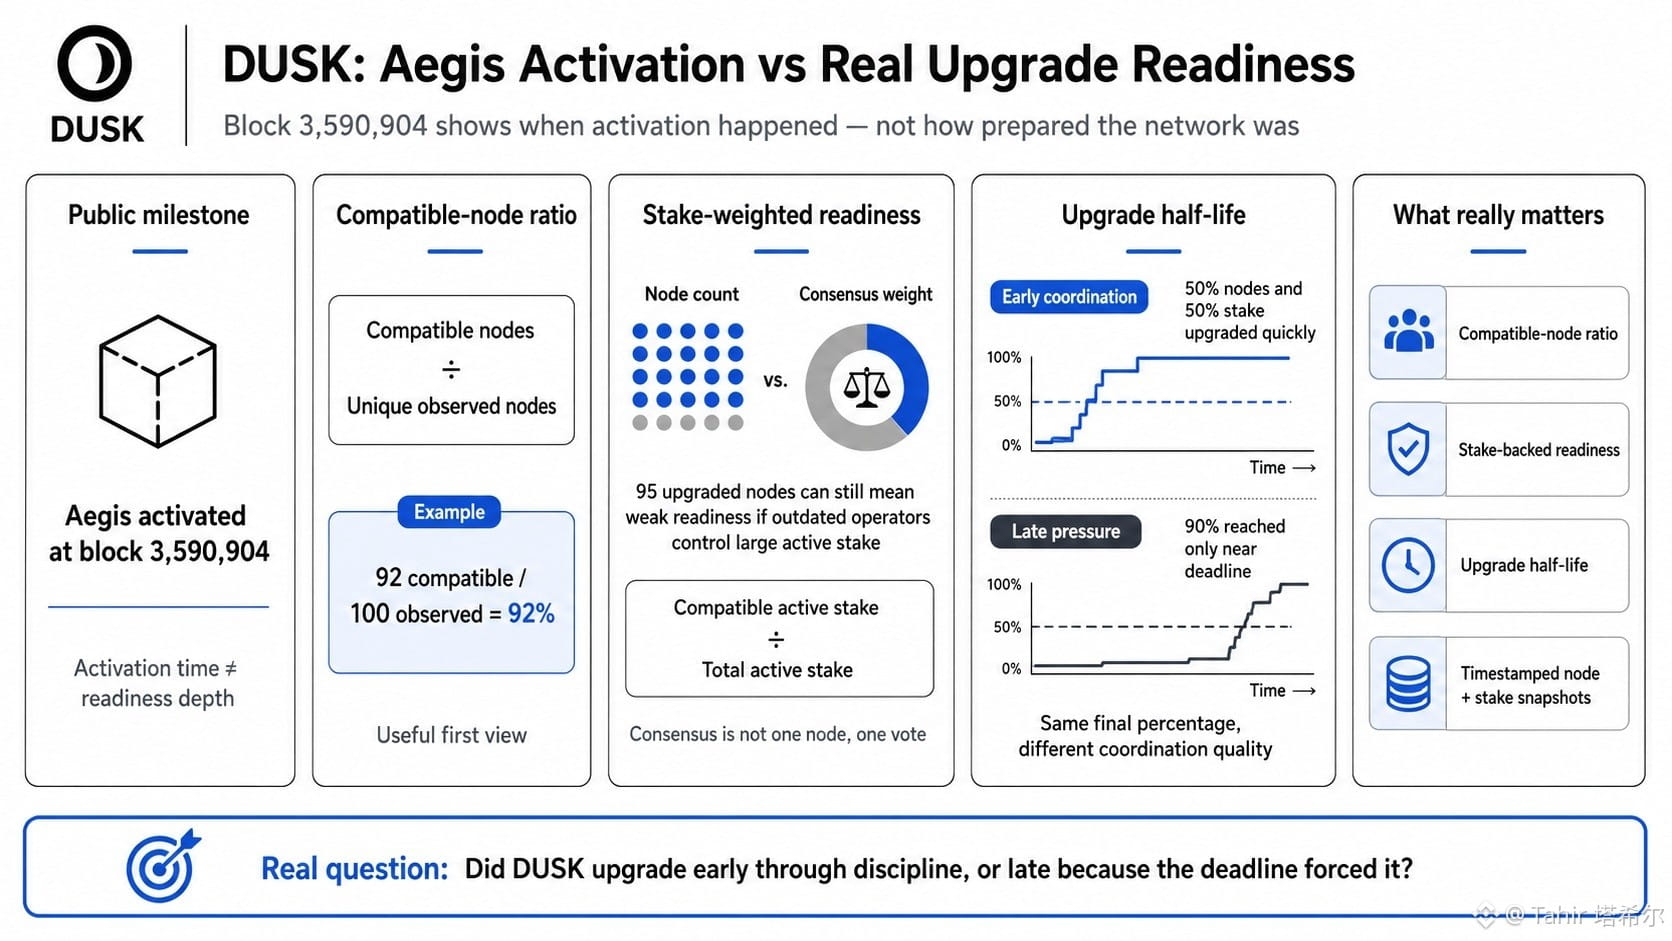
#dusk $DUSK @Dusk_Foundation Eu estava verificando a ativação do Aegis da DUSK no bloco 3.590.904 e reparei nas respostas do marco público quando a atualização aconteceu, mas não como a rede estava realmente pronta.
Uma medida básica seria nós compatíveis divididos por todos os nós observados únicos. Se 92 de 100 nós estavam executando o Rusk 1.6.0+, a DUSK tinha uma razão de nós compatíveis de 92%.
Útil, sim. Mas consenso não é simplesmente um nó, um voto.
Os provisioners operam com capital ativo, então 95 nós atualizados ainda poderiam representar apenas 60% do peso de consenso se cinco operadores desatualizados controlassem os 40% restantes. Essa é a comparação que a maioria dos resumos perde: participação dos operadores versus prontidão sustentada por capital.
O timing também importa. Eu gostaria de ver a “meia-vida” da atualização: quantas horas levaram para que 50% dos nós observáveis e 50% do capital ativo da DUSK se tornassem compatíveis. Atingir 90% gradualmente ao longo de vários dias sinaliza algo diferente de operadores entrando correndo no Rusk 1.6.0 durante as últimas 24 horas.
Os dois caminhos podem produzir a mesma porcentagem final, mas apenas um mostra coordenação confortável.
Sem carimbos de data/hora para versões de nós e snapshots de capital, qualquer razão de prontidão do Aegis alegada permanece incompleta. A DUSK ativou com sucesso, mas eu ainda estou observando se a rede atualizou cedo por disciplina ou tarde porque o prazo finalmente criou pressão suficiente.
@Dusk_Foundation #dusk
#dusk $DUSK @Dusk Eu estava verificando a ativação do Aegis da DUSK no bloco 3.590.904 e reparei nas respostas do marco público quando a atualização aconteceu, mas não como a rede estava realmente pronta.
Uma medida básica seria nós compatíveis divididos por todos os nós observados únicos. Se 92 de 100 nós estavam executando o Rusk 1.6.0+, a DUSK tinha uma razão de nós compatíveis de 92%.
Útil, sim. Mas consenso não é simplesmente um nó, um voto.
Os provisioners operam com capital ativo, então 95 nós atualizados ainda poderiam representar apenas 60% do peso de consenso se cinco operadores desatualizados controlassem os 40% restantes. Essa é a comparação que a maioria dos resumos perde: participação dos operadores versus prontidão sustentada por capital.
O timing também importa. Eu gostaria de ver a “meia-vida” da atualização: quantas horas levaram para que 50% dos nós observáveis e 50% do capital ativo da DUSK se tornassem compatíveis. Atingir 90% gradualmente ao longo de vários dias sinaliza algo diferente de operadores entrando correndo no Rusk 1.6.0 durante as últimas 24 horas.
Os dois caminhos podem produzir a mesma porcentagem final, mas apenas um mostra coordenação confortável.
Sem carimbos de data/hora para versões de nós e snapshots de capital, qualquer razão de prontidão do Aegis alegada permanece incompleta. A DUSK ativou com sucesso, mas eu ainda estou observando se a rede atualizou cedo por disciplina ou tarde porque o prazo finalmente criou pressão suficiente.
@Dusk #dusk
Uma medida básica seria nós compatíveis divididos por todos os nós observados únicos. Se 92 de 100 nós estavam executando o Rusk 1.6.0+, a DUSK tinha uma razão de nós compatíveis de 92%.
Útil, sim. Mas consenso não é simplesmente um nó, um voto.
Os provisioners operam com capital ativo, então 95 nós atualizados ainda poderiam representar apenas 60% do peso de consenso se cinco operadores desatualizados controlassem os 40% restantes. Essa é a comparação que a maioria dos resumos perde: participação dos operadores versus prontidão sustentada por capital.
O timing também importa. Eu gostaria de ver a “meia-vida” da atualização: quantas horas levaram para que 50% dos nós observáveis e 50% do capital ativo da DUSK se tornassem compatíveis. Atingir 90% gradualmente ao longo de vários dias sinaliza algo diferente de operadores entrando correndo no Rusk 1.6.0 durante as últimas 24 horas.
Os dois caminhos podem produzir a mesma porcentagem final, mas apenas um mostra coordenação confortável.
Sem carimbos de data/hora para versões de nós e snapshots de capital, qualquer razão de prontidão do Aegis alegada permanece incompleta. A DUSK ativou com sucesso, mas eu ainda estou observando se a rede atualizou cedo por disciplina ou tarde porque o prazo finalmente criou pressão suficiente.
@Dusk #dusk
9
14
4.6k
·
--
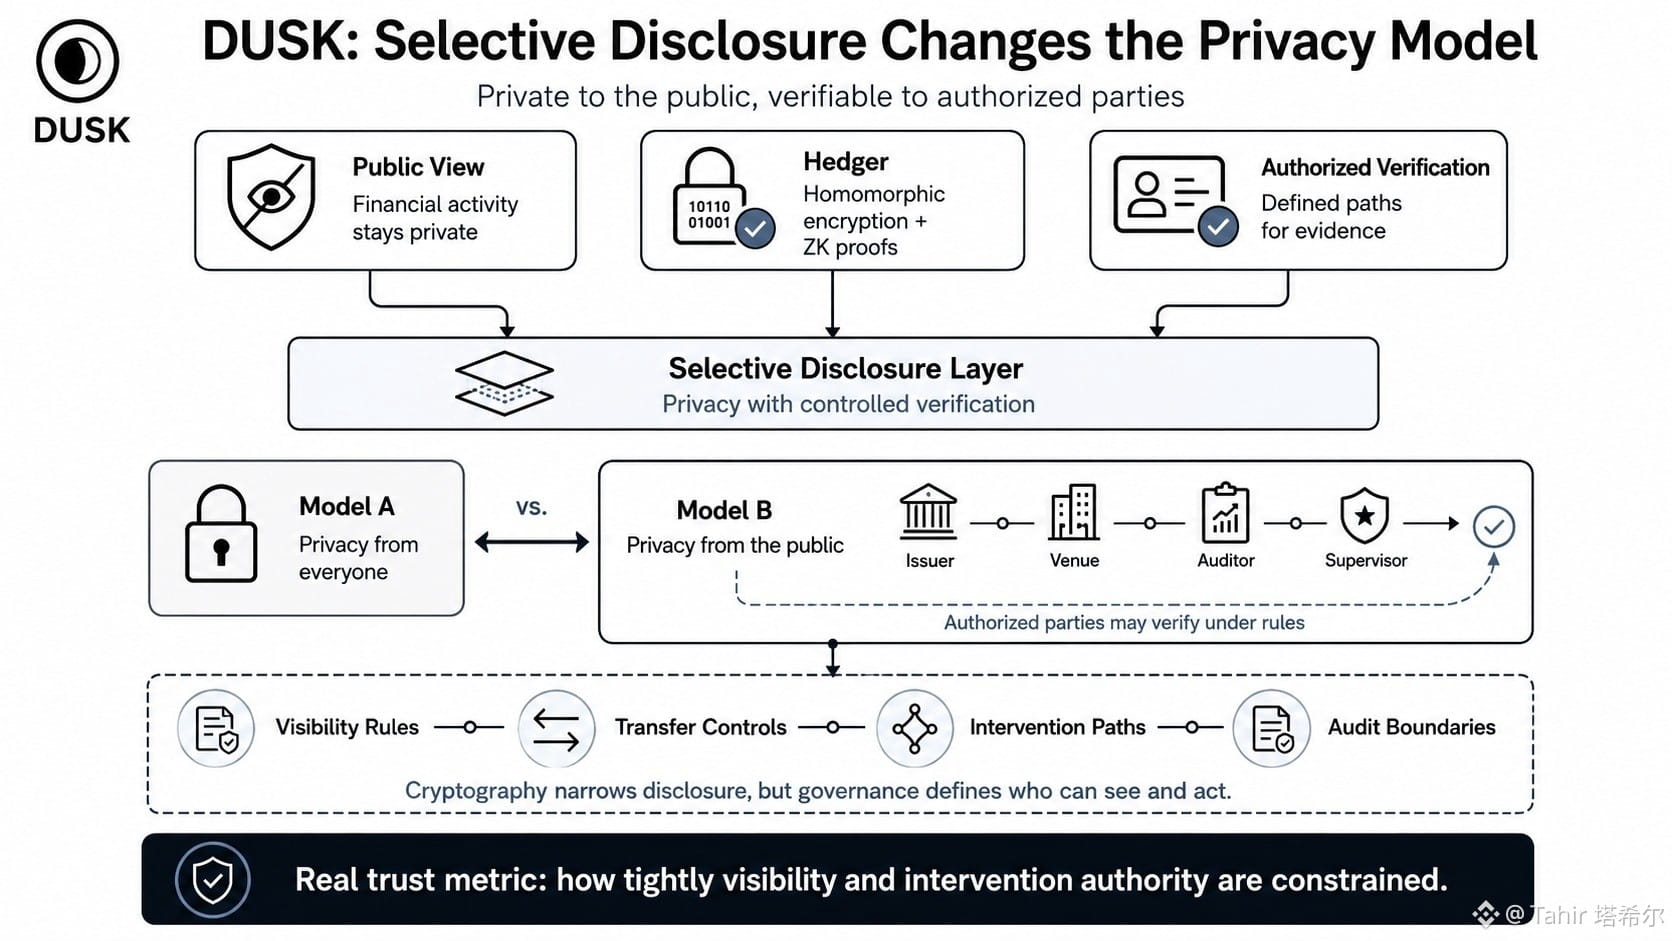
#dusk $DUSK @Dusk_Foundation Eu estava lendo o material de privacidade da Dusk e uma frase parecia mudar continuamente a forma como eu via o design inteiro: “divulgação seletiva”. O sistema não está realmente prometendo que ninguém jamais verá nada. Ele está tentando manter a atividade financeira privada do público, enquanto ainda deixa caminhos definidos para verificação.
Isso torna o Hedger mais interessante do que um simples recurso de privacidade. A DUSK combina criptografia homomórfica e provas de zero conhecimento para que os dados permaneçam ocultos enquanto a execução continua verificável. Mas “auditável” silenciosamente introduz outra questão: quem recebe a visibilidade extra e o que pode fazer com isso?
A comparação à qual eu sempre volto é privacidade de todos versus privacidade de todos, exceto partes autorizadas. Essas garantias são muito diferentes.
Para finanças reguladas, a DUSK pode realmente precisar do segundo modelo. Emissores, venues, auditores ou supervisores podem exigir evidências, controles de transferência e até caminhos de intervenção. A criptografia forte não elimina essa camada de governança. Ela pode tornar a divulgação mais restrita, mas ainda existe alguém que define as regras.
É nesse ponto que eu ainda estou observando a DUSK com cuidado. Se a privacidade é seletiva, a métrica real de confiança pode não ser o quão bem os dados são ocultados, mas sim o quão rigidamente a visibilidade e a autoridade de intervenção são limitadas.
@Dusk_Foundation #DUSK #dusk
#dusk $DUSK @Dusk Eu estava lendo o material de privacidade da Dusk e uma frase parecia mudar continuamente a forma como eu via o design inteiro: “divulgação seletiva”. O sistema não está realmente prometendo que ninguém jamais verá nada. Ele está tentando manter a atividade financeira privada do público, enquanto ainda deixa caminhos definidos para verificação.
Isso torna o Hedger mais interessante do que um simples recurso de privacidade. A DUSK combina criptografia homomórfica e provas de zero conhecimento para que os dados permaneçam ocultos enquanto a execução continua verificável. Mas “auditável” silenciosamente introduz outra questão: quem recebe a visibilidade extra e o que pode fazer com isso?
A comparação à qual eu sempre volto é privacidade de todos versus privacidade de todos, exceto partes autorizadas. Essas garantias são muito diferentes.
Para finanças reguladas, a DUSK pode realmente precisar do segundo modelo. Emissores, venues, auditores ou supervisores podem exigir evidências, controles de transferência e até caminhos de intervenção. A criptografia forte não elimina essa camada de governança. Ela pode tornar a divulgação mais restrita, mas ainda existe alguém que define as regras.
É nesse ponto que eu ainda estou observando a DUSK com cuidado. Se a privacidade é seletiva, a métrica real de confiança pode não ser o quão bem os dados são ocultados, mas sim o quão rigidamente a visibilidade e a autoridade de intervenção são limitadas.
@Dusk #DUSK #dusk
Isso torna o Hedger mais interessante do que um simples recurso de privacidade. A DUSK combina criptografia homomórfica e provas de zero conhecimento para que os dados permaneçam ocultos enquanto a execução continua verificável. Mas “auditável” silenciosamente introduz outra questão: quem recebe a visibilidade extra e o que pode fazer com isso?
A comparação à qual eu sempre volto é privacidade de todos versus privacidade de todos, exceto partes autorizadas. Essas garantias são muito diferentes.
Para finanças reguladas, a DUSK pode realmente precisar do segundo modelo. Emissores, venues, auditores ou supervisores podem exigir evidências, controles de transferência e até caminhos de intervenção. A criptografia forte não elimina essa camada de governança. Ela pode tornar a divulgação mais restrita, mas ainda existe alguém que define as regras.
É nesse ponto que eu ainda estou observando a DUSK com cuidado. Se a privacidade é seletiva, a métrica real de confiança pode não ser o quão bem os dados são ocultados, mas sim o quão rigidamente a visibilidade e a autoridade de intervenção são limitadas.
@Dusk #DUSK #dusk
8
11
5.6k
·
--
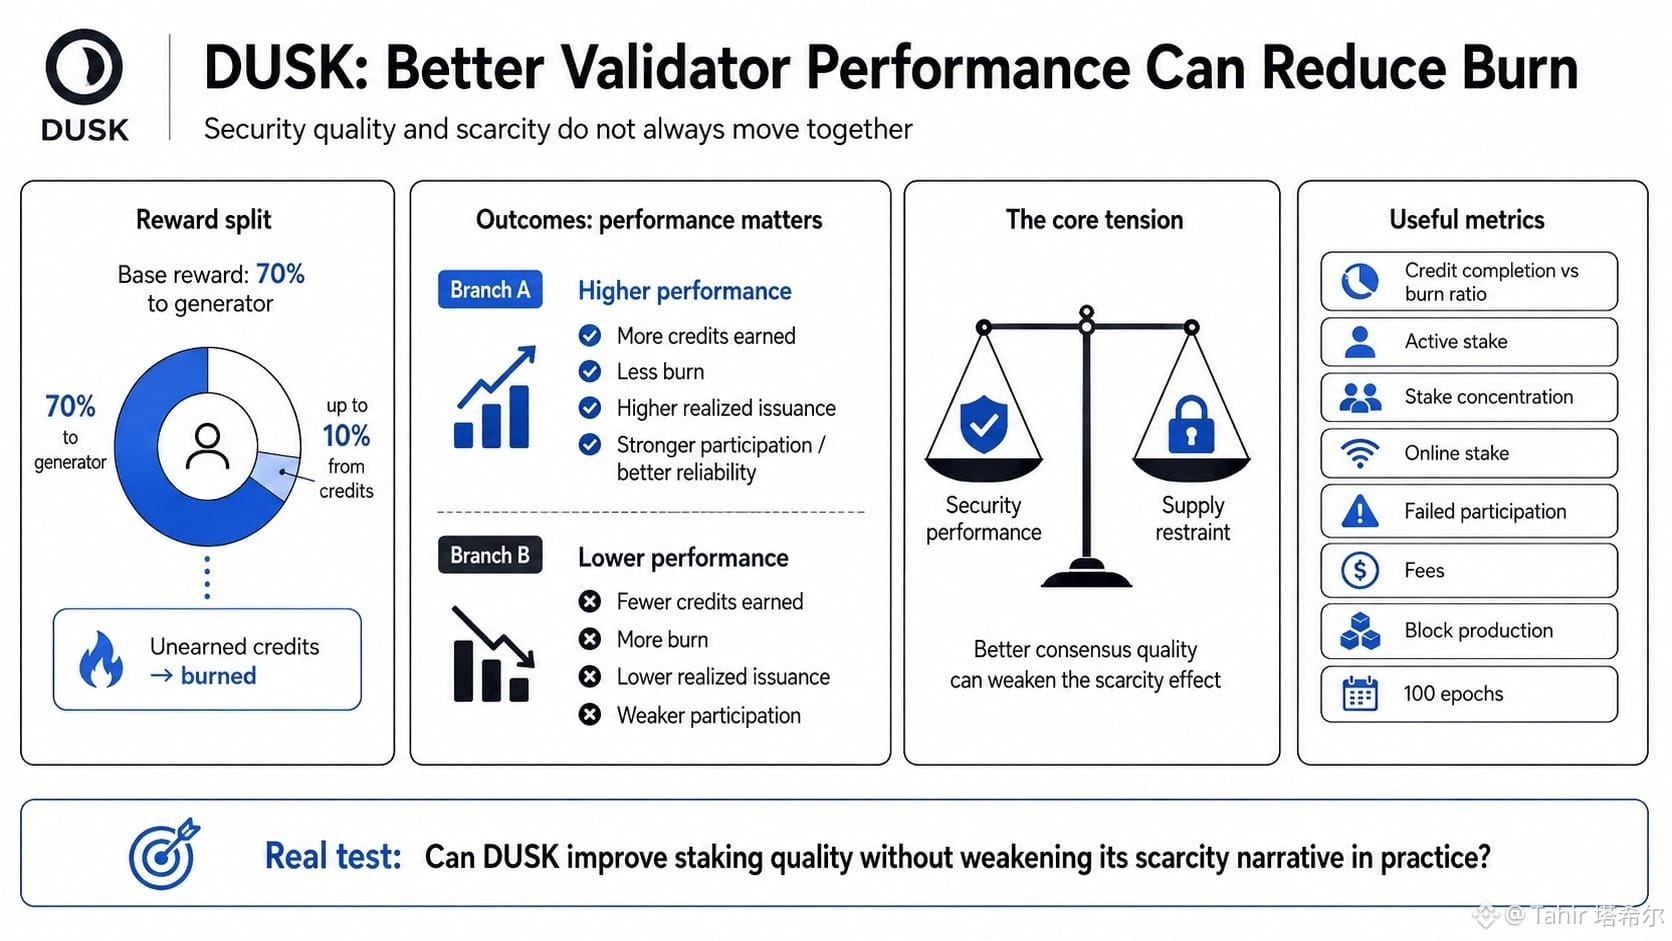
#dusk $DUSK @Dusk_Foundation Eu estava verificando como os rewards do staking do DUSK são realmente divididos, e um detalhe ficava me incomodando: um melhor desempenho de validadores pode reduzir a queima (burn).
O gerador recebe 70% do reward, com até mais 10% atrelados a créditos. Se esses créditos condicionais não forem alcançados, essa parcela é queimada. Assim, a emissão efetiva não é apenas um número fixo de tokenomics. Ela depende, em parte, de quão bem os participantes do consenso performam.
Isso cria uma tensão estranha dentro do DUSK.
Um melhor desempenho no staking fortalece a segurança, aumenta a participação bem-sucedida e deve tornar a produção de blocos mais confiável. Mas a mesma melhoria também pode significar menos rewards sendo queimados, o que empurra a inflação efetiva para cima.
A maioria das pessoas ouve “DUSK queima rewards não conquistados” e interpreta isso como pura escassez. Eu acho que isso é simplista demais.
A comparação mais útil é desempenho de segurança versus contenção de oferta (supply restraint). Eles se conectam, mas nem sempre estão alinhados.
Eu acompanharia a conclusão dos créditos do gerador versus a taxa de queima ao longo de 100 epochs e, então, compararia com o stake ativo, concentração, stake online, participação falha, taxas e produção de blocos.
Minha pergunta em silêncio é se o DUSK consegue melhorar a qualidade do staking sem enfraquecer, na prática, a narrativa de escassez.
@Dusk_Foundation #dusk #DUSK
#dusk $DUSK @Dusk Eu estava verificando como os rewards do staking do DUSK são realmente divididos, e um detalhe ficava me incomodando: um melhor desempenho de validadores pode reduzir a queima (burn).
O gerador recebe 70% do reward, com até mais 10% atrelados a créditos. Se esses créditos condicionais não forem alcançados, essa parcela é queimada. Assim, a emissão efetiva não é apenas um número fixo de tokenomics. Ela depende, em parte, de quão bem os participantes do consenso performam.
Isso cria uma tensão estranha dentro do DUSK.
Um melhor desempenho no staking fortalece a segurança, aumenta a participação bem-sucedida e deve tornar a produção de blocos mais confiável. Mas a mesma melhoria também pode significar menos rewards sendo queimados, o que empurra a inflação efetiva para cima.
A maioria das pessoas ouve “DUSK queima rewards não conquistados” e interpreta isso como pura escassez. Eu acho que isso é simplista demais.
A comparação mais útil é desempenho de segurança versus contenção de oferta (supply restraint). Eles se conectam, mas nem sempre estão alinhados.
Eu acompanharia a conclusão dos créditos do gerador versus a taxa de queima ao longo de 100 epochs e, então, compararia com o stake ativo, concentração, stake online, participação falha, taxas e produção de blocos.
Minha pergunta em silêncio é se o DUSK consegue melhorar a qualidade do staking sem enfraquecer, na prática, a narrativa de escassez.
@Dusk #dusk #DUSK
O gerador recebe 70% do reward, com até mais 10% atrelados a créditos. Se esses créditos condicionais não forem alcançados, essa parcela é queimada. Assim, a emissão efetiva não é apenas um número fixo de tokenomics. Ela depende, em parte, de quão bem os participantes do consenso performam.
Isso cria uma tensão estranha dentro do DUSK.
Um melhor desempenho no staking fortalece a segurança, aumenta a participação bem-sucedida e deve tornar a produção de blocos mais confiável. Mas a mesma melhoria também pode significar menos rewards sendo queimados, o que empurra a inflação efetiva para cima.
A maioria das pessoas ouve “DUSK queima rewards não conquistados” e interpreta isso como pura escassez. Eu acho que isso é simplista demais.
A comparação mais útil é desempenho de segurança versus contenção de oferta (supply restraint). Eles se conectam, mas nem sempre estão alinhados.
Eu acompanharia a conclusão dos créditos do gerador versus a taxa de queima ao longo de 100 epochs e, então, compararia com o stake ativo, concentração, stake online, participação falha, taxas e produção de blocos.
Minha pergunta em silêncio é se o DUSK consegue melhorar a qualidade do staking sem enfraquecer, na prática, a narrativa de escassez.
@Dusk #dusk #DUSK
8
11
366
·
--
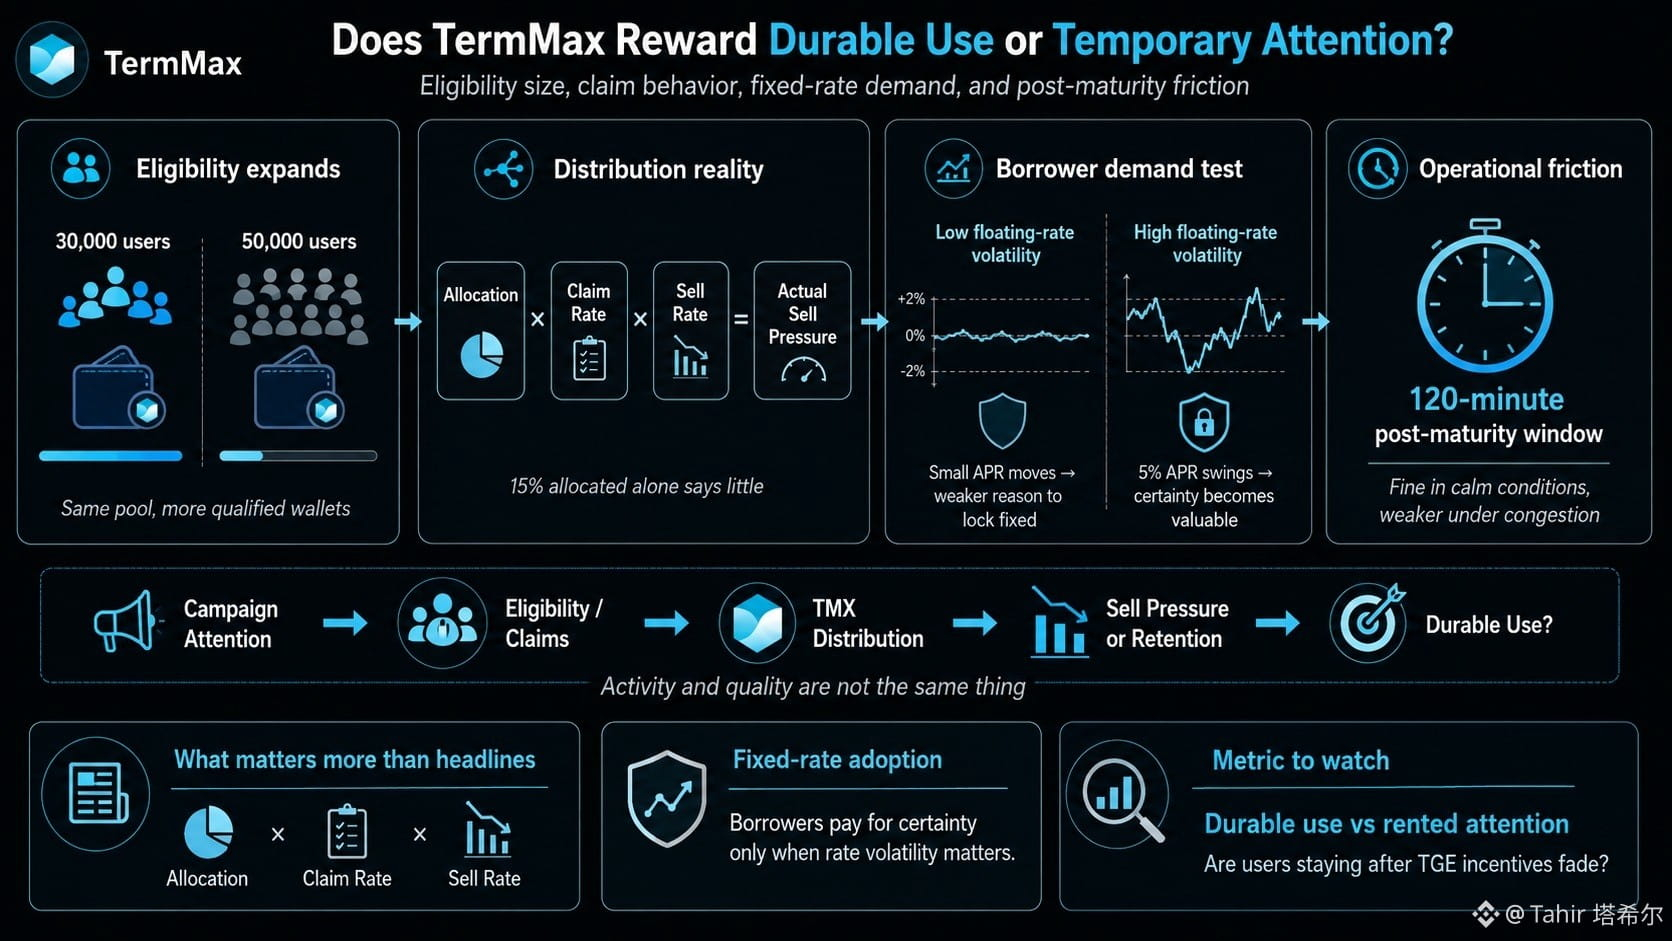
#termmax @termmax Eu estava verificando os números de elegibilidade do TermMax e ficando alternando entre os cenários de 30.000 e 50.000 usuários. A mesma reserva pode parecer generosa em um limite e ficar muito fina rapidamente quando mais carteiras se qualificam.
Essa é a tensão oculta. O TermMax quer capital “grudado” e tomadores de taxa fixa de verdade, mas uma grande distribuição do TMX pode recompensar pessoas cujo incentivo mais forte aparece bem antes do TGE, não depois. Atividade e qualidade não são a mesma coisa.
A história da pressão de venda também costuma ser simplificada demais. “15% alocado” me diz pouco a menos que eu saiba a taxa de reivindicação e, depois de reivindicar, a taxa de venda. Alocação × taxa de reivindicação × taxa de venda é o número que realmente importa.
Vejo uma questão parecida no lado de empréstimos. Taxas fixas são úteis apenas quando os tomadores valorizam a certeza o suficiente para pagar um prêmio acima da APR flutuante. Se as taxas variáveis mal se mexem, a adoção pode continuar fraca. Se a APR oscilar 5%, de repente alguns poucos pontos-base adicionais por certeza podem parecer racionais.
Além disso, existe a janela de 120 minutos após o vencimento. Ok em condições normais, talvez menos ok durante a congestão.
O que estou observando é se o TermMax recompensa o uso durável ou se, temporariamente, aluga atenção.
@termmax #termmax
#termmax @TermMax Eu estava verificando os números de elegibilidade do TermMax e ficando alternando entre os cenários de 30.000 e 50.000 usuários. A mesma reserva pode parecer generosa em um limite e ficar muito fina rapidamente quando mais carteiras se qualificam.
Essa é a tensão oculta. O TermMax quer capital “grudado” e tomadores de taxa fixa de verdade, mas uma grande distribuição do TMX pode recompensar pessoas cujo incentivo mais forte aparece bem antes do TGE, não depois. Atividade e qualidade não são a mesma coisa.
A história da pressão de venda também costuma ser simplificada demais. “15% alocado” me diz pouco a menos que eu saiba a taxa de reivindicação e, depois de reivindicar, a taxa de venda. Alocação × taxa de reivindicação × taxa de venda é o número que realmente importa.
Vejo uma questão parecida no lado de empréstimos. Taxas fixas são úteis apenas quando os tomadores valorizam a certeza o suficiente para pagar um prêmio acima da APR flutuante. Se as taxas variáveis mal se mexem, a adoção pode continuar fraca. Se a APR oscilar 5%, de repente alguns poucos pontos-base adicionais por certeza podem parecer racionais.
Além disso, existe a janela de 120 minutos após o vencimento. Ok em condições normais, talvez menos ok durante a congestão.
O que estou observando é se o TermMax recompensa o uso durável ou se, temporariamente, aluga atenção.
@TermMax #termmax
Essa é a tensão oculta. O TermMax quer capital “grudado” e tomadores de taxa fixa de verdade, mas uma grande distribuição do TMX pode recompensar pessoas cujo incentivo mais forte aparece bem antes do TGE, não depois. Atividade e qualidade não são a mesma coisa.
A história da pressão de venda também costuma ser simplificada demais. “15% alocado” me diz pouco a menos que eu saiba a taxa de reivindicação e, depois de reivindicar, a taxa de venda. Alocação × taxa de reivindicação × taxa de venda é o número que realmente importa.
Vejo uma questão parecida no lado de empréstimos. Taxas fixas são úteis apenas quando os tomadores valorizam a certeza o suficiente para pagar um prêmio acima da APR flutuante. Se as taxas variáveis mal se mexem, a adoção pode continuar fraca. Se a APR oscilar 5%, de repente alguns poucos pontos-base adicionais por certeza podem parecer racionais.
Além disso, existe a janela de 120 minutos após o vencimento. Ok em condições normais, talvez menos ok durante a congestão.
O que estou observando é se o TermMax recompensa o uso durável ou se, temporariamente, aluga atenção.
@TermMax #termmax
9
13
2.6k
·
--
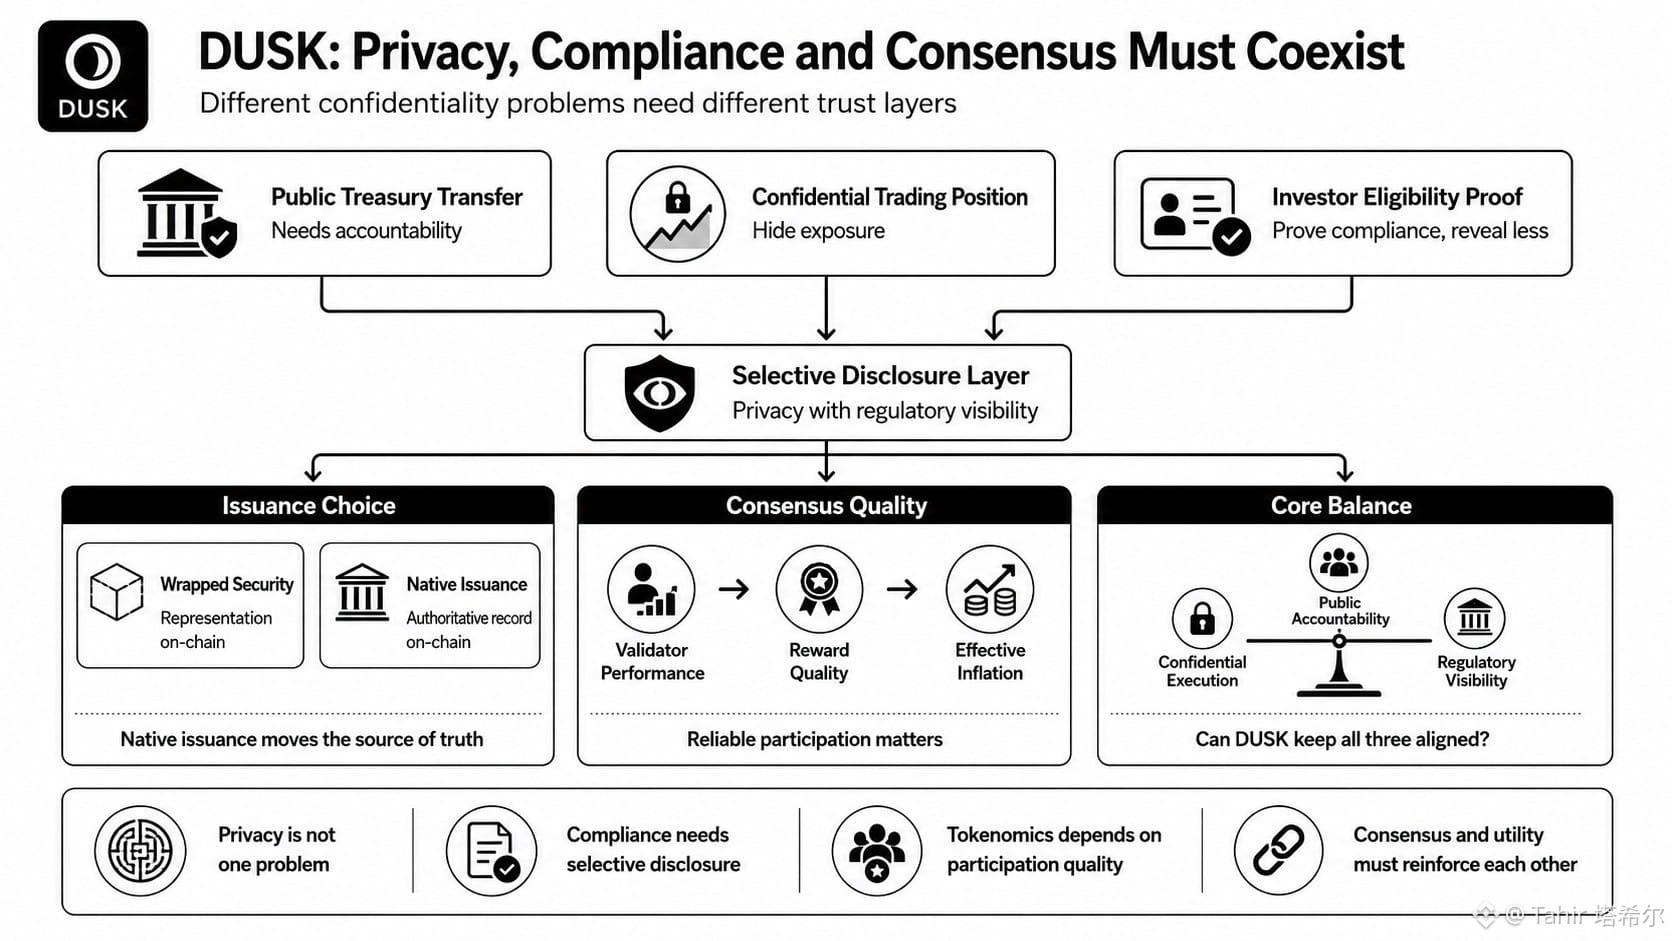
#dusk $DUSK @Dusk_Foundation Ontem eu estava verificando como os pagamentos de staking mudam com o desempenho do validador, e um detalhe continuou me incomodando: a DUSK está tentando fazer com que a economia de consenso conviva com tipos bem diferentes de privacidade financeira.
Uma transferência do tesouro público, uma posição de negociação confidencial e a prova de que um investidor é elegível não são o mesmo problema de privacidade. Ocultar um saldo é diferente de ocultar uma posição, e ambos são diferentes de manter a lógica de negócios confidencial enquanto ainda permite divulgação seletiva.
Essa distinção importa para a DUSK porque a utilidade institucional pode depender menos de finanças anônimas e mais de comprovar conformidade sem expor dados de identidade desnecessários.
A mesma tensão aparece na emissão de ativos. Um título tokenizado pode trazer representação on-chain, mas a emissão nativa muda algo mais profundo: onde o registro autoritativo realmente reside.
Depois, há o staking. Se a inflação efetiva depende em parte do desempenho do validador, a tokenomics não está isolada da qualidade do consenso. O que a DUSK diz recompensar é a participação; o que o sistema pode realmente recompensar é a participação confiável.
Ainda assim, fica uma pergunta em aberto. A DUSK consegue manter, ao mesmo tempo, responsabilidade pública, execução confidencial e visibilidade regulatória sem que uma camada enfraqueça as outras?
Esse equilíbrio importa para mim mais do que simplesmente chamar a rede de privada.
@Dusk_Foundation #dusk #Dusk
#dusk $DUSK @Dusk Ontem eu estava verificando como os pagamentos de staking mudam com o desempenho do validador, e um detalhe continuou me incomodando: a DUSK está tentando fazer com que a economia de consenso conviva com tipos bem diferentes de privacidade financeira.
Uma transferência do tesouro público, uma posição de negociação confidencial e a prova de que um investidor é elegível não são o mesmo problema de privacidade. Ocultar um saldo é diferente de ocultar uma posição, e ambos são diferentes de manter a lógica de negócios confidencial enquanto ainda permite divulgação seletiva.
Essa distinção importa para a DUSK porque a utilidade institucional pode depender menos de finanças anônimas e mais de comprovar conformidade sem expor dados de identidade desnecessários.
A mesma tensão aparece na emissão de ativos. Um título tokenizado pode trazer representação on-chain, mas a emissão nativa muda algo mais profundo: onde o registro autoritativo realmente reside.
Depois, há o staking. Se a inflação efetiva depende em parte do desempenho do validador, a tokenomics não está isolada da qualidade do consenso. O que a DUSK diz recompensar é a participação; o que o sistema pode realmente recompensar é a participação confiável.
Ainda assim, fica uma pergunta em aberto. A DUSK consegue manter, ao mesmo tempo, responsabilidade pública, execução confidencial e visibilidade regulatória sem que uma camada enfraqueça as outras?
Esse equilíbrio importa para mim mais do que simplesmente chamar a rede de privada.
@Dusk #dusk #Dusk
Uma transferência do tesouro público, uma posição de negociação confidencial e a prova de que um investidor é elegível não são o mesmo problema de privacidade. Ocultar um saldo é diferente de ocultar uma posição, e ambos são diferentes de manter a lógica de negócios confidencial enquanto ainda permite divulgação seletiva.
Essa distinção importa para a DUSK porque a utilidade institucional pode depender menos de finanças anônimas e mais de comprovar conformidade sem expor dados de identidade desnecessários.
A mesma tensão aparece na emissão de ativos. Um título tokenizado pode trazer representação on-chain, mas a emissão nativa muda algo mais profundo: onde o registro autoritativo realmente reside.
Depois, há o staking. Se a inflação efetiva depende em parte do desempenho do validador, a tokenomics não está isolada da qualidade do consenso. O que a DUSK diz recompensar é a participação; o que o sistema pode realmente recompensar é a participação confiável.
Ainda assim, fica uma pergunta em aberto. A DUSK consegue manter, ao mesmo tempo, responsabilidade pública, execução confidencial e visibilidade regulatória sem que uma camada enfraqueça as outras?
Esse equilíbrio importa para mim mais do que simplesmente chamar a rede de privada.
@Dusk #dusk #Dusk
26
29
6.1k
·
--
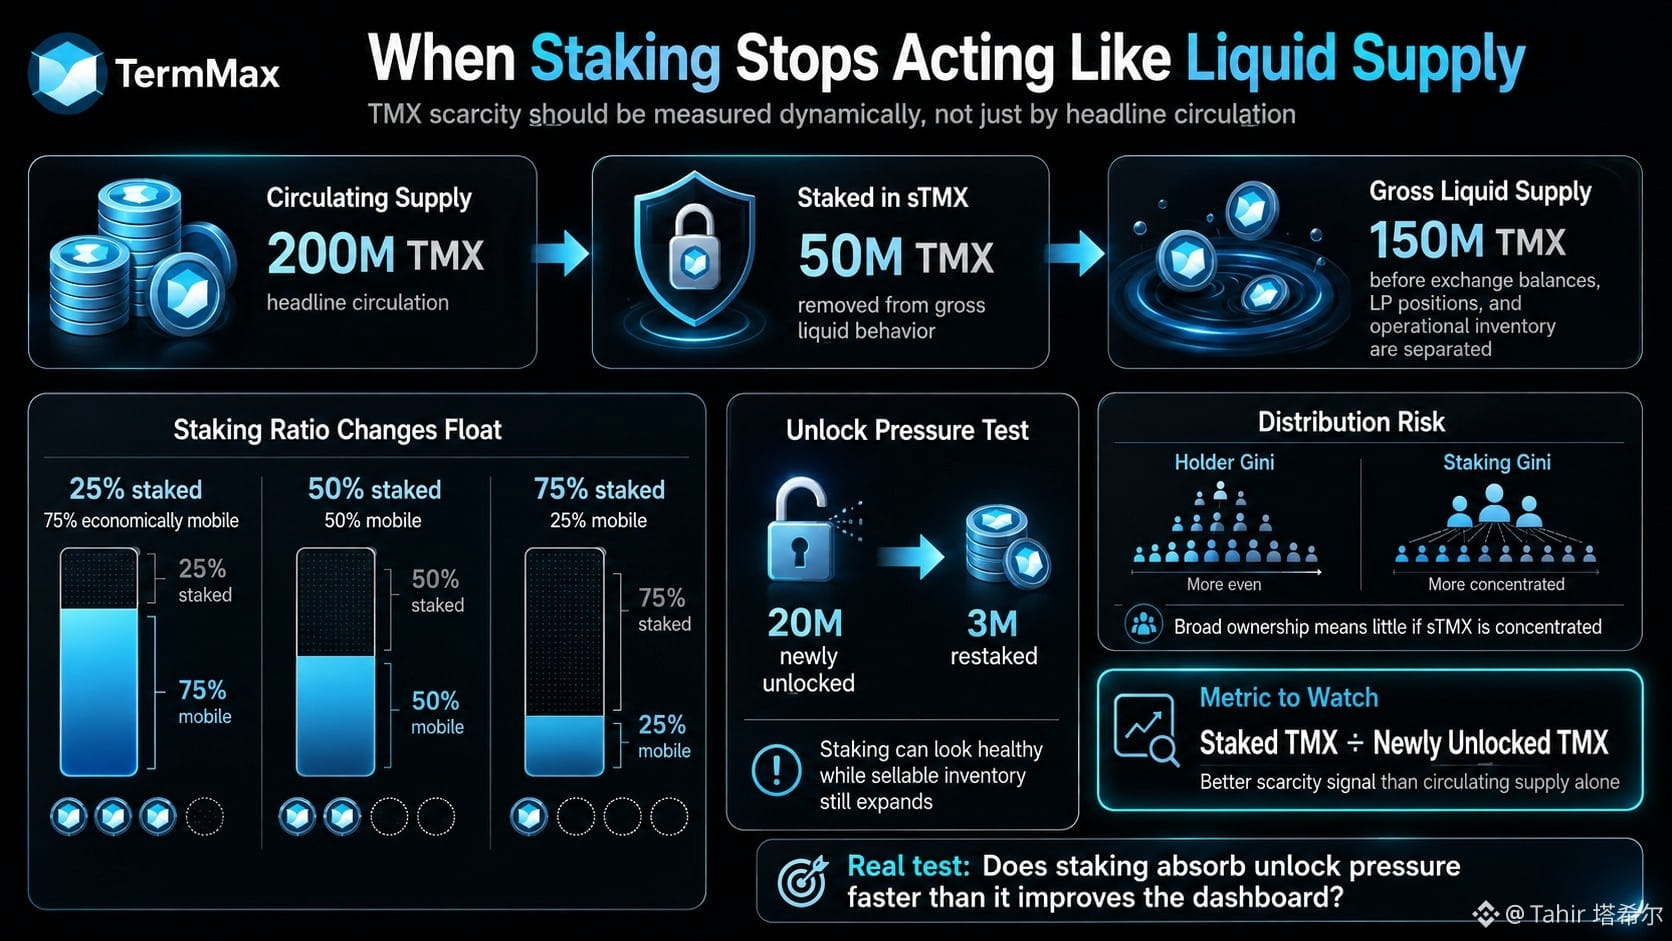
#termmax @termmax Estava olhando a tela de staking da TMX e o número que eu me importava não era APY. Era quanto da oferta em circulação havia silenciosamente deixado de se comportar como oferta líquida.
Se 200M de TMX está em circulação e 50M está em sTMX, o mercado pode ver tecnicamente 200M de tokens, mas apenas 150M permanecem como liquidez bruta antes de saldos de exchange, posições de LP e inventário operacional travado serem separados.
Essa lacuna importa ainda mais depois dos unlocks.
Uma taxa de staking de 25% deixa 75% economicamente móvel. A 50%, o free float é cortado pela metade. A 75%, a oferta circulante divulgada começa a descrever melhor a propriedade do que a liquidez real.
Mas staking sozinho não é convicção. A métrica mais difícil é staked TMX dividido por TMX recém-desbloqueada. Se o vesting libera 20M e apenas 3M é reinvestido no staking, o staking pode parecer saudável enquanto o estoque novo e vendável ainda estiver crescendo.
Eu também quero o Gini do staking ao lado do Gini dos holders. Propriedade ampla significa pouco se o controle do sTMX estiver concentrado em algumas poucas carteiras grandes.
A história do protocolo é de alinhamento de longo prazo. O teste real é se o staking absorve a pressão dos desbloqueios mais rápido do que cria um painel com aparência mais limpa.
A escassez de TMX deve ser medida de forma dinâmica. Caso contrário, “free float baixo” pode virar uma ilusão bem conveniente.
@termmax #termmax
#termmax @TermMax Estava olhando a tela de staking da TMX e o número que eu me importava não era APY. Era quanto da oferta em circulação havia silenciosamente deixado de se comportar como oferta líquida.
Se 200M de TMX está em circulação e 50M está em sTMX, o mercado pode ver tecnicamente 200M de tokens, mas apenas 150M permanecem como liquidez bruta antes de saldos de exchange, posições de LP e inventário operacional travado serem separados.
Essa lacuna importa ainda mais depois dos unlocks.
Uma taxa de staking de 25% deixa 75% economicamente móvel. A 50%, o free float é cortado pela metade. A 75%, a oferta circulante divulgada começa a descrever melhor a propriedade do que a liquidez real.
Mas staking sozinho não é convicção. A métrica mais difícil é staked TMX dividido por TMX recém-desbloqueada. Se o vesting libera 20M e apenas 3M é reinvestido no staking, o staking pode parecer saudável enquanto o estoque novo e vendável ainda estiver crescendo.
Eu também quero o Gini do staking ao lado do Gini dos holders. Propriedade ampla significa pouco se o controle do sTMX estiver concentrado em algumas poucas carteiras grandes.
A história do protocolo é de alinhamento de longo prazo. O teste real é se o staking absorve a pressão dos desbloqueios mais rápido do que cria um painel com aparência mais limpa.
A escassez de TMX deve ser medida de forma dinâmica. Caso contrário, “free float baixo” pode virar uma ilusão bem conveniente.
@TermMax #termmax
Se 200M de TMX está em circulação e 50M está em sTMX, o mercado pode ver tecnicamente 200M de tokens, mas apenas 150M permanecem como liquidez bruta antes de saldos de exchange, posições de LP e inventário operacional travado serem separados.
Essa lacuna importa ainda mais depois dos unlocks.
Uma taxa de staking de 25% deixa 75% economicamente móvel. A 50%, o free float é cortado pela metade. A 75%, a oferta circulante divulgada começa a descrever melhor a propriedade do que a liquidez real.
Mas staking sozinho não é convicção. A métrica mais difícil é staked TMX dividido por TMX recém-desbloqueada. Se o vesting libera 20M e apenas 3M é reinvestido no staking, o staking pode parecer saudável enquanto o estoque novo e vendável ainda estiver crescendo.
Eu também quero o Gini do staking ao lado do Gini dos holders. Propriedade ampla significa pouco se o controle do sTMX estiver concentrado em algumas poucas carteiras grandes.
A história do protocolo é de alinhamento de longo prazo. O teste real é se o staking absorve a pressão dos desbloqueios mais rápido do que cria um painel com aparência mais limpa.
A escassez de TMX deve ser medida de forma dinâmica. Caso contrário, “free float baixo” pode virar uma ilusão bem conveniente.
@TermMax #termmax
2
10
4.5k
·
--
#dusk $DUSK @Dusk_Foundation Ao mapear um hipotético dividendo de €2M em 20.000 saldos ocultos, cheguei à parte do DUSK que importa mais do que a privacidade em si: como provar que cada detentor foi pago corretamente quando ninguém consegue ver o razão completo?
Uma blockchain pública resolve isso de forma grosseira. Qualquer pessoa pode recalcular a distribuição. Valores mobiliários confidenciais não podem expor essa discriminação por detentor sem derrotar o propósito.
Então o DUSK precisa de algo mais forte do que “as transferências foram concluídas”. Ele precisa de correção global sem visibilidade global.
Para um split de ações 2-por-1, a prova real não é que 20.000 saldos privados mudaram. É que cada saldo elegível mudou exatamente na razão certa, nenhum detentor foi ignorado, nenhum saldo fantasma foi adicionado e a oferta total continua conciliando.
Dividendos são ainda mais precisos. O €2M declarado deve equivaler ao €2M distribuído, enquanto os pagamentos individuais permanecem privados.
É aqui que “atividade vs qualidade” deixa de importar; a confiança no protocolo vem de uma contabilidade verificável.
Minha preocupação é simples: um pagamento privado incorreto é mais difícil para pessoas de fora detectarem do que um erro público.
Se o DUSK transferir a verificação de ações corporativas de planilhas visíveis para provas criptográficas, a questão não é se a privacidade funciona.
A questão é se a prova captura o erro que não conseguimos ver.
@Dusk_Foundation #dusk $DUSK
#dusk $DUSK @Dusk Ao mapear um hipotético dividendo de €2M em 20.000 saldos ocultos, cheguei à parte do DUSK que importa mais do que a privacidade em si: como provar que cada detentor foi pago corretamente quando ninguém consegue ver o razão completo?
Uma blockchain pública resolve isso de forma grosseira. Qualquer pessoa pode recalcular a distribuição. Valores mobiliários confidenciais não podem expor essa discriminação por detentor sem derrotar o propósito.
Então o DUSK precisa de algo mais forte do que “as transferências foram concluídas”. Ele precisa de correção global sem visibilidade global.
Para um split de ações 2-por-1, a prova real não é que 20.000 saldos privados mudaram. É que cada saldo elegível mudou exatamente na razão certa, nenhum detentor foi ignorado, nenhum saldo fantasma foi adicionado e a oferta total continua conciliando.
Dividendos são ainda mais precisos. O €2M declarado deve equivaler ao €2M distribuído, enquanto os pagamentos individuais permanecem privados.
É aqui que “atividade vs qualidade” deixa de importar; a confiança no protocolo vem de uma contabilidade verificável.
Minha preocupação é simples: um pagamento privado incorreto é mais difícil para pessoas de fora detectarem do que um erro público.
Se o DUSK transferir a verificação de ações corporativas de planilhas visíveis para provas criptográficas, a questão não é se a privacidade funciona.
A questão é se a prova captura o erro que não conseguimos ver.
@Dusk #dusk $DUSK
Uma blockchain pública resolve isso de forma grosseira. Qualquer pessoa pode recalcular a distribuição. Valores mobiliários confidenciais não podem expor essa discriminação por detentor sem derrotar o propósito.
Então o DUSK precisa de algo mais forte do que “as transferências foram concluídas”. Ele precisa de correção global sem visibilidade global.
Para um split de ações 2-por-1, a prova real não é que 20.000 saldos privados mudaram. É que cada saldo elegível mudou exatamente na razão certa, nenhum detentor foi ignorado, nenhum saldo fantasma foi adicionado e a oferta total continua conciliando.
Dividendos são ainda mais precisos. O €2M declarado deve equivaler ao €2M distribuído, enquanto os pagamentos individuais permanecem privados.
É aqui que “atividade vs qualidade” deixa de importar; a confiança no protocolo vem de uma contabilidade verificável.
Minha preocupação é simples: um pagamento privado incorreto é mais difícil para pessoas de fora detectarem do que um erro público.
Se o DUSK transferir a verificação de ações corporativas de planilhas visíveis para provas criptográficas, a questão não é se a privacidade funciona.
A questão é se a prova captura o erro que não conseguimos ver.
@Dusk #dusk $DUSK
27
19
5.5k
·
--
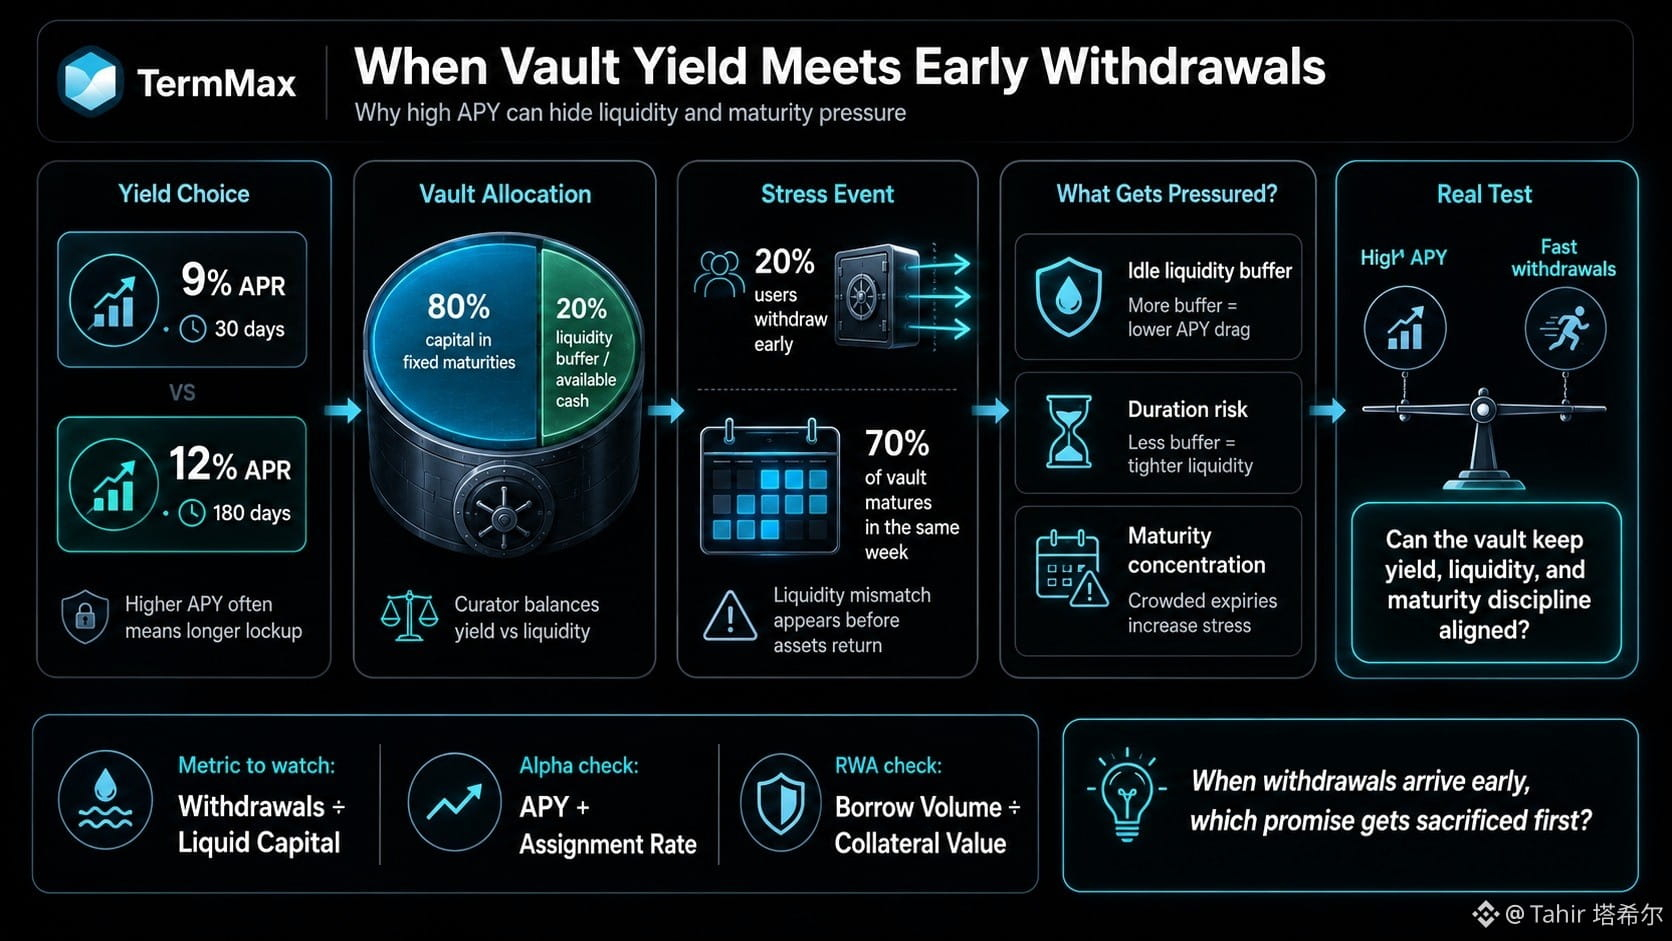
#termmax @termmax Acredito que o problema mais difícil do cofre (vault) do TermMax não seja encontrar rendimento. É sobreviver ao momento em que os usuários querem liquidez antes que os ativos dentro do cofre estejam prontos para voltar.
Uma TAE de 12% por 180 dias parece melhor do que 9% por 30 dias. Mas esses 300 bps a mais significam pouco se 20% dos usuários sacarem enquanto 80% do capital ainda está preso a vencimentos de longo prazo.
Esse é o comportamento que eu testaria primeiro sob estresse.
O que acontece se 70% de um cofre do TermMax vencer na mesma semana? Quanta liquidez o curador mantém ociosa? E quanta rentabilidade (APY) é criada por uma alocação inteligente, em vez de simplesmente aceitar mais risco de duração?
Algum descompasso é normal. Empréstimos de prazo fixo não podem oferecer liquidez instantânea sem custo. O teste real é se o TermMax gerencia esse descompasso de forma deliberada, e não se a APY parece alta.
Tenho a mesma preocupação com o Alpha. A APY de cofre de opções (option-vault) sem taxa de atribuição (assignment rate) oculta parte do resultado. Para mercados de RWA, o volume de empréstimos dividido pelo valor do colateral pode dizer mais sobre a demanda real do que depósitos apenas.
O TMX fica mais interessante se rendimento, liquidez e disciplina de vencimento permanecerem alinhados.
Minha dúvida é simples: quando saques chegam antes do previsto, qual promessa é sacrificada primeiro?
@termmax #termmax
#termmax @TermMax Acredito que o problema mais difícil do cofre (vault) do TermMax não seja encontrar rendimento. É sobreviver ao momento em que os usuários querem liquidez antes que os ativos dentro do cofre estejam prontos para voltar.
Uma TAE de 12% por 180 dias parece melhor do que 9% por 30 dias. Mas esses 300 bps a mais significam pouco se 20% dos usuários sacarem enquanto 80% do capital ainda está preso a vencimentos de longo prazo.
Esse é o comportamento que eu testaria primeiro sob estresse.
O que acontece se 70% de um cofre do TermMax vencer na mesma semana? Quanta liquidez o curador mantém ociosa? E quanta rentabilidade (APY) é criada por uma alocação inteligente, em vez de simplesmente aceitar mais risco de duração?
Algum descompasso é normal. Empréstimos de prazo fixo não podem oferecer liquidez instantânea sem custo. O teste real é se o TermMax gerencia esse descompasso de forma deliberada, e não se a APY parece alta.
Tenho a mesma preocupação com o Alpha. A APY de cofre de opções (option-vault) sem taxa de atribuição (assignment rate) oculta parte do resultado. Para mercados de RWA, o volume de empréstimos dividido pelo valor do colateral pode dizer mais sobre a demanda real do que depósitos apenas.
O TMX fica mais interessante se rendimento, liquidez e disciplina de vencimento permanecerem alinhados.
Minha dúvida é simples: quando saques chegam antes do previsto, qual promessa é sacrificada primeiro?
@TermMax #termmax
Uma TAE de 12% por 180 dias parece melhor do que 9% por 30 dias. Mas esses 300 bps a mais significam pouco se 20% dos usuários sacarem enquanto 80% do capital ainda está preso a vencimentos de longo prazo.
Esse é o comportamento que eu testaria primeiro sob estresse.
O que acontece se 70% de um cofre do TermMax vencer na mesma semana? Quanta liquidez o curador mantém ociosa? E quanta rentabilidade (APY) é criada por uma alocação inteligente, em vez de simplesmente aceitar mais risco de duração?
Algum descompasso é normal. Empréstimos de prazo fixo não podem oferecer liquidez instantânea sem custo. O teste real é se o TermMax gerencia esse descompasso de forma deliberada, e não se a APY parece alta.
Tenho a mesma preocupação com o Alpha. A APY de cofre de opções (option-vault) sem taxa de atribuição (assignment rate) oculta parte do resultado. Para mercados de RWA, o volume de empréstimos dividido pelo valor do colateral pode dizer mais sobre a demanda real do que depósitos apenas.
O TMX fica mais interessante se rendimento, liquidez e disciplina de vencimento permanecerem alinhados.
Minha dúvida é simples: quando saques chegam antes do previsto, qual promessa é sacrificada primeiro?
@TermMax #termmax
10
11
5.1k
·
--
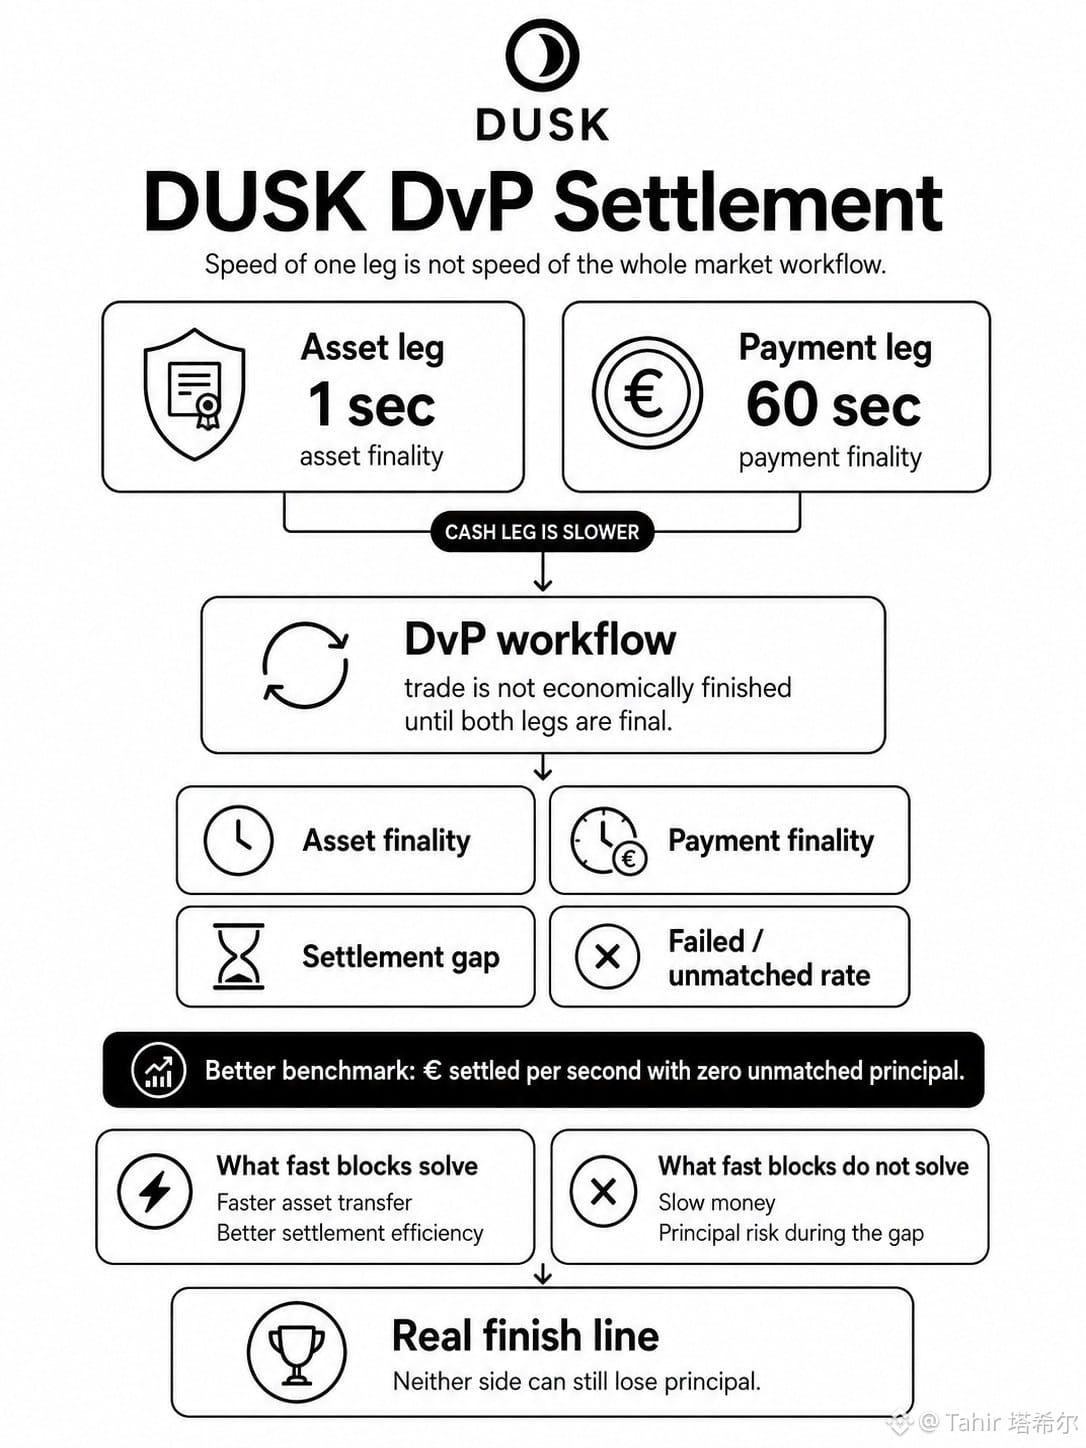
#dusk $DUSK @Dusk_Foundation Quando comparo as pernas de ativo e de pagamento, fico com uma questão simples: uma transferência de ativo de um segundo não cria um fluxo de trabalho de mercado de um segundo se a perna de caixa ainda levar 60 segundos.
Isso torna o “liquidar em 10 segundos” um indicador (métrica) de DUSK mais fraco do que parece à primeira vista. Para entrega versus pagamento, eu separaria pelo menos quatro aspectos: a finalização do ativo, a finalização do pagamento, a lacuna entre ambos e a taxa de liquidações falhadas ou não correspondidas.
A consequência comportamental importa mais do que o tempo do bloco. Uma instituição não pode tratar uma negociação como economicamente concluída enquanto um lado já está finalizado e o outro ainda carrega risco de principal. Blocos mais rápidos ajudam, mas não fazem o dinheiro lento desaparecer.
O benchmark mais forte para DUSK talvez seja, eventualmente, o valor liquidado por segundo com principal não correspondido zero, e não a velocidade bruta de transação. Mesmo um título que conclui corretamente 20 pagamentos de cupom não provou o evento mais difícil: o reembolso do principal de €100 milhões no vencimento.
Entendo por que a velocidade de liquidação do DUSK importa. O que ainda não consigo resolver a partir de um único número de manchete é o quão rapidamente as duas pernas se tornam irreversíveis juntas.
Para mercados institucionais, a linha real de chegada é quando nenhum dos lados ainda pode perder o principal.
@Dusk_Foundation #dusk $DUSK
#dusk $DUSK @Dusk Quando comparo as pernas de ativo e de pagamento, fico com uma questão simples: uma transferência de ativo de um segundo não cria um fluxo de trabalho de mercado de um segundo se a perna de caixa ainda levar 60 segundos.
Isso torna o “liquidar em 10 segundos” um indicador (métrica) de DUSK mais fraco do que parece à primeira vista. Para entrega versus pagamento, eu separaria pelo menos quatro aspectos: a finalização do ativo, a finalização do pagamento, a lacuna entre ambos e a taxa de liquidações falhadas ou não correspondidas.
A consequência comportamental importa mais do que o tempo do bloco. Uma instituição não pode tratar uma negociação como economicamente concluída enquanto um lado já está finalizado e o outro ainda carrega risco de principal. Blocos mais rápidos ajudam, mas não fazem o dinheiro lento desaparecer.
O benchmark mais forte para DUSK talvez seja, eventualmente, o valor liquidado por segundo com principal não correspondido zero, e não a velocidade bruta de transação. Mesmo um título que conclui corretamente 20 pagamentos de cupom não provou o evento mais difícil: o reembolso do principal de €100 milhões no vencimento.
Entendo por que a velocidade de liquidação do DUSK importa. O que ainda não consigo resolver a partir de um único número de manchete é o quão rapidamente as duas pernas se tornam irreversíveis juntas.
Para mercados institucionais, a linha real de chegada é quando nenhum dos lados ainda pode perder o principal.
@Dusk #dusk $DUSK
Isso torna o “liquidar em 10 segundos” um indicador (métrica) de DUSK mais fraco do que parece à primeira vista. Para entrega versus pagamento, eu separaria pelo menos quatro aspectos: a finalização do ativo, a finalização do pagamento, a lacuna entre ambos e a taxa de liquidações falhadas ou não correspondidas.
A consequência comportamental importa mais do que o tempo do bloco. Uma instituição não pode tratar uma negociação como economicamente concluída enquanto um lado já está finalizado e o outro ainda carrega risco de principal. Blocos mais rápidos ajudam, mas não fazem o dinheiro lento desaparecer.
O benchmark mais forte para DUSK talvez seja, eventualmente, o valor liquidado por segundo com principal não correspondido zero, e não a velocidade bruta de transação. Mesmo um título que conclui corretamente 20 pagamentos de cupom não provou o evento mais difícil: o reembolso do principal de €100 milhões no vencimento.
Entendo por que a velocidade de liquidação do DUSK importa. O que ainda não consigo resolver a partir de um único número de manchete é o quão rapidamente as duas pernas se tornam irreversíveis juntas.
Para mercados institucionais, a linha real de chegada é quando nenhum dos lados ainda pode perder o principal.
@Dusk #dusk $DUSK
44
40
3.7k
·
--
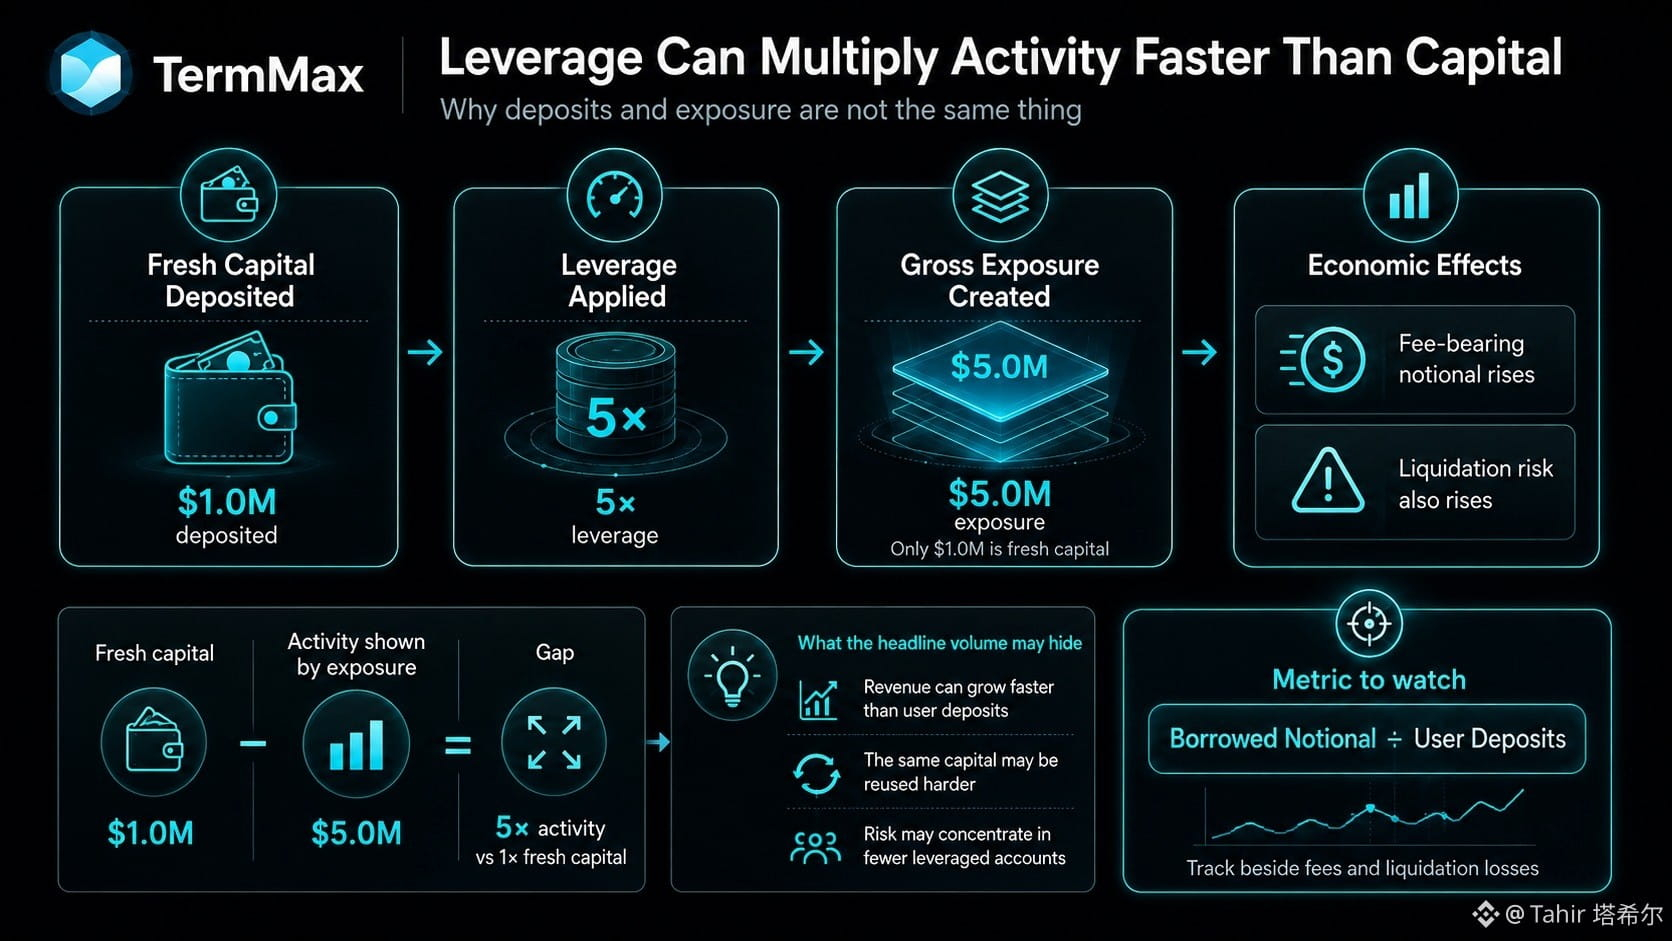
#termmax @termmax O número da TermMax que eu continuo circulando não é volume. É a diferença entre o capital depositado e a exposição criada assim que a alavancagem começa a trabalhar.
Uma carteira que entra com US$ 1 milhão e constrói US$ 5 milhões de exposição bruta pode parecer ter US$ 5 milhões de atividade, mas apenas US$ 1 milhão é capital novo. Para a TermMax, essa distinção importa porque a alavancagem pode multiplicar o notional que gera taxas sem multiplicar carteiras ou depósitos no mesmo ritmo.
Se as taxas crescem junto com o notional tomado emprestado, cada alavancagem adicional de 1,0× deve adicionar aproximadamente outra camada de exposição a taxas do tamanho de um depósito, antes do vencimento e das diferenças de taxa. Maturidades curtas podem fazer essa taxa incremental parecer pequena, enquanto o risco econômico ainda aumenta de forma acentuada se as condições de liquidação piorarem.
Isso cria uma comparação desconfortável para a economia do TMX: a receita do protocolo pode melhorar mais rápido do que o crescimento do usuário, mas a exposição à liquidação também pode estar se concentrando em menos contas altamente alavancadas.
Alta alavancagem não é, por si só, uma falha. Eficiência de capital faz parte do produto. O que eu ainda não consigo resolver a partir do volume em manchetes é se a TermMax está atraindo mais capital ou principalmente reciclando o mesmo capital com mais força.
A métrica que eu quero é o notional tomado emprestado dividido pelos depósitos dos usuários, acompanhada ao lado de taxas e perdas por liquidação.
@termmax #termmax
#termmax @TermMax O número da TermMax que eu continuo circulando não é volume. É a diferença entre o capital depositado e a exposição criada assim que a alavancagem começa a trabalhar.
Uma carteira que entra com US$ 1 milhão e constrói US$ 5 milhões de exposição bruta pode parecer ter US$ 5 milhões de atividade, mas apenas US$ 1 milhão é capital novo. Para a TermMax, essa distinção importa porque a alavancagem pode multiplicar o notional que gera taxas sem multiplicar carteiras ou depósitos no mesmo ritmo.
Se as taxas crescem junto com o notional tomado emprestado, cada alavancagem adicional de 1,0× deve adicionar aproximadamente outra camada de exposição a taxas do tamanho de um depósito, antes do vencimento e das diferenças de taxa. Maturidades curtas podem fazer essa taxa incremental parecer pequena, enquanto o risco econômico ainda aumenta de forma acentuada se as condições de liquidação piorarem.
Isso cria uma comparação desconfortável para a economia do TMX: a receita do protocolo pode melhorar mais rápido do que o crescimento do usuário, mas a exposição à liquidação também pode estar se concentrando em menos contas altamente alavancadas.
Alta alavancagem não é, por si só, uma falha. Eficiência de capital faz parte do produto. O que eu ainda não consigo resolver a partir do volume em manchetes é se a TermMax está atraindo mais capital ou principalmente reciclando o mesmo capital com mais força.
A métrica que eu quero é o notional tomado emprestado dividido pelos depósitos dos usuários, acompanhada ao lado de taxas e perdas por liquidação.
@TermMax #termmax
Uma carteira que entra com US$ 1 milhão e constrói US$ 5 milhões de exposição bruta pode parecer ter US$ 5 milhões de atividade, mas apenas US$ 1 milhão é capital novo. Para a TermMax, essa distinção importa porque a alavancagem pode multiplicar o notional que gera taxas sem multiplicar carteiras ou depósitos no mesmo ritmo.
Se as taxas crescem junto com o notional tomado emprestado, cada alavancagem adicional de 1,0× deve adicionar aproximadamente outra camada de exposição a taxas do tamanho de um depósito, antes do vencimento e das diferenças de taxa. Maturidades curtas podem fazer essa taxa incremental parecer pequena, enquanto o risco econômico ainda aumenta de forma acentuada se as condições de liquidação piorarem.
Isso cria uma comparação desconfortável para a economia do TMX: a receita do protocolo pode melhorar mais rápido do que o crescimento do usuário, mas a exposição à liquidação também pode estar se concentrando em menos contas altamente alavancadas.
Alta alavancagem não é, por si só, uma falha. Eficiência de capital faz parte do produto. O que eu ainda não consigo resolver a partir do volume em manchetes é se a TermMax está atraindo mais capital ou principalmente reciclando o mesmo capital com mais força.
A métrica que eu quero é o notional tomado emprestado dividido pelos depósitos dos usuários, acompanhada ao lado de taxas e perdas por liquidação.
@TermMax #termmax
26
29
5.1k
·
--
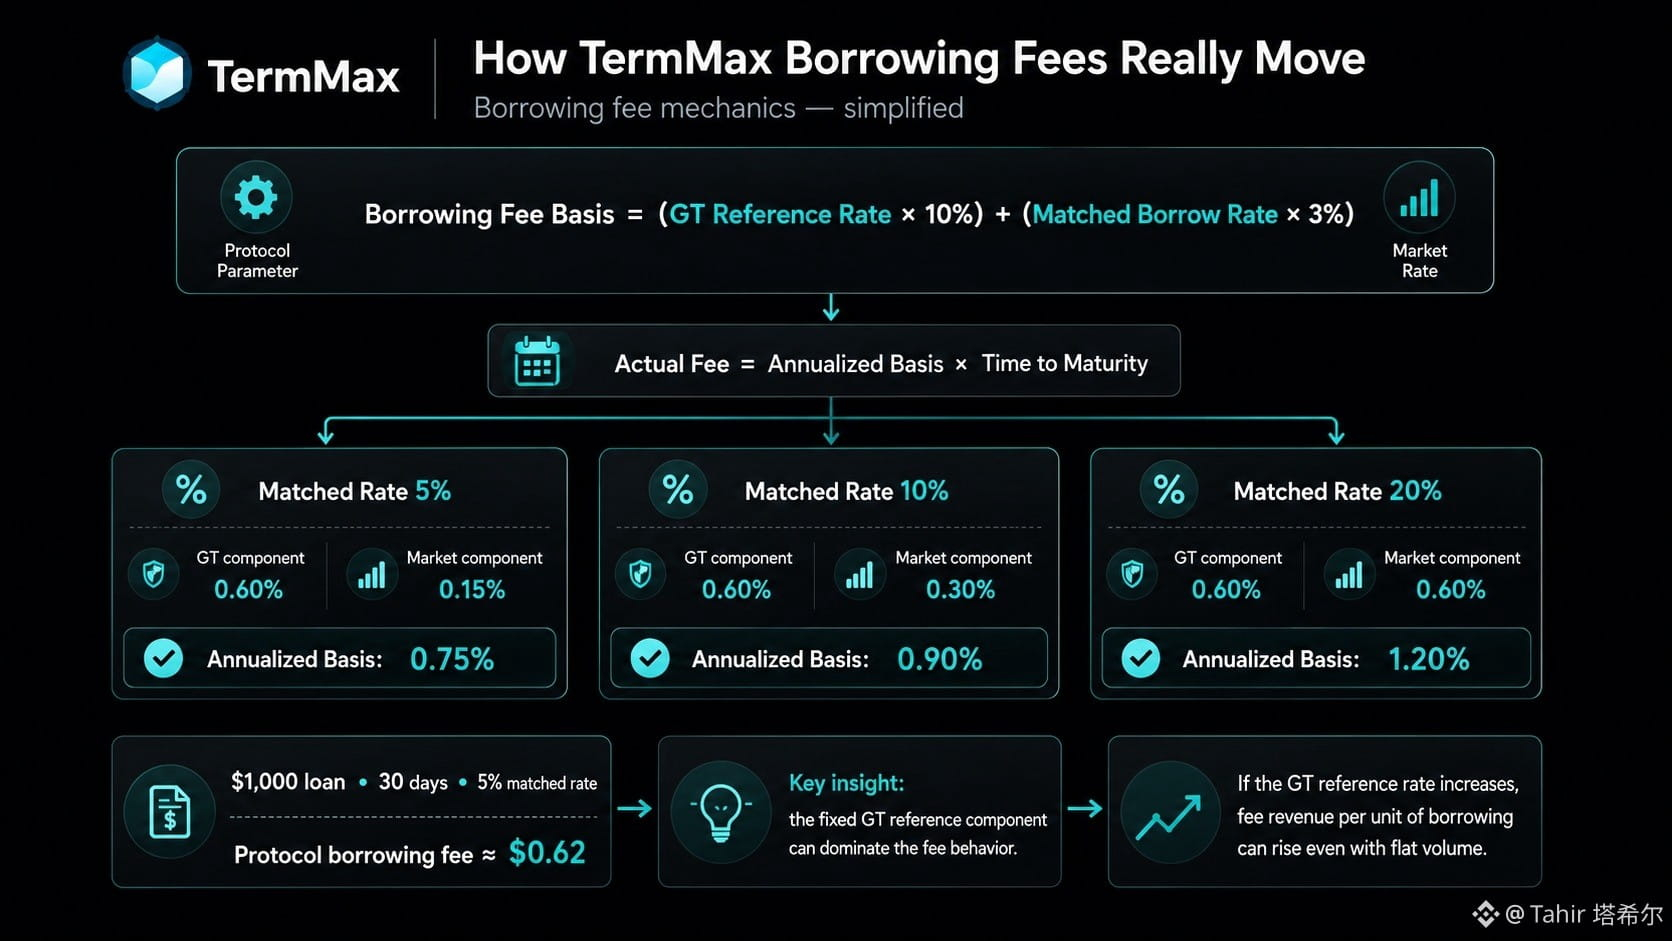
#termmax @termmax O número que mudou a minha visão das taxas do TermMax não foi a taxa de empréstimo em si. Foi o componente fixo de cunhagem de GT que fica ao lado dela.
Para um exemplo de stablecoin, a documentação do TermMax usa uma taxa de referência de cunhagem de 6% de GT com um multiplicador de taxa de 10%, além de 3% da taxa de empréstimo correspondente. Com uma taxa de empréstimo de 5%, essas partes contribuem com 0,60% e 0,15%, respectivamente, antes do ajuste de vencimento. Duplicar a taxa correspondente para 10% faz com que a base anualizada da taxa combinada saia apenas de 0,75% para 0,90%.
Isso é um detalhe comportamental útil. Tomadores podem focar na taxa de mercado visível, enquanto uma parte da cobrança do protocolo do TermMax quase não reage a ela. Mesmo com uma taxa de empréstimo de 20%, o componente da taxa correspondente contribui apenas 0,60%, no mesmo tamanho do componente de referência de 6% do GT.
Para um empréstimo de 30 dias, de US$ 1.000, a 5%, essa fórmula dá algo em torno de US$ 0,62 em taxa de empréstimo do protocolo.
O que eu ainda quero entender é com que frequência essa taxa de referência de GT muda. Se ela subir, o TermMax pode aumentar a receita de taxas por unidade de empréstimo sem volume maior ou uma taxa correspondente mais alta. Esse parâmetro parece ser economicamente mais importante do que a sua posição discreta sugere.
@termmax #TermMax
#termmax @TermMax O número que mudou a minha visão das taxas do TermMax não foi a taxa de empréstimo em si. Foi o componente fixo de cunhagem de GT que fica ao lado dela.
Para um exemplo de stablecoin, a documentação do TermMax usa uma taxa de referência de cunhagem de 6% de GT com um multiplicador de taxa de 10%, além de 3% da taxa de empréstimo correspondente. Com uma taxa de empréstimo de 5%, essas partes contribuem com 0,60% e 0,15%, respectivamente, antes do ajuste de vencimento. Duplicar a taxa correspondente para 10% faz com que a base anualizada da taxa combinada saia apenas de 0,75% para 0,90%.
Isso é um detalhe comportamental útil. Tomadores podem focar na taxa de mercado visível, enquanto uma parte da cobrança do protocolo do TermMax quase não reage a ela. Mesmo com uma taxa de empréstimo de 20%, o componente da taxa correspondente contribui apenas 0,60%, no mesmo tamanho do componente de referência de 6% do GT.
Para um empréstimo de 30 dias, de US$ 1.000, a 5%, essa fórmula dá algo em torno de US$ 0,62 em taxa de empréstimo do protocolo.
O que eu ainda quero entender é com que frequência essa taxa de referência de GT muda. Se ela subir, o TermMax pode aumentar a receita de taxas por unidade de empréstimo sem volume maior ou uma taxa correspondente mais alta. Esse parâmetro parece ser economicamente mais importante do que a sua posição discreta sugere.
@TermMax #TermMax
Para um exemplo de stablecoin, a documentação do TermMax usa uma taxa de referência de cunhagem de 6% de GT com um multiplicador de taxa de 10%, além de 3% da taxa de empréstimo correspondente. Com uma taxa de empréstimo de 5%, essas partes contribuem com 0,60% e 0,15%, respectivamente, antes do ajuste de vencimento. Duplicar a taxa correspondente para 10% faz com que a base anualizada da taxa combinada saia apenas de 0,75% para 0,90%.
Isso é um detalhe comportamental útil. Tomadores podem focar na taxa de mercado visível, enquanto uma parte da cobrança do protocolo do TermMax quase não reage a ela. Mesmo com uma taxa de empréstimo de 20%, o componente da taxa correspondente contribui apenas 0,60%, no mesmo tamanho do componente de referência de 6% do GT.
Para um empréstimo de 30 dias, de US$ 1.000, a 5%, essa fórmula dá algo em torno de US$ 0,62 em taxa de empréstimo do protocolo.
O que eu ainda quero entender é com que frequência essa taxa de referência de GT muda. Se ela subir, o TermMax pode aumentar a receita de taxas por unidade de empréstimo sem volume maior ou uma taxa correspondente mais alta. Esse parâmetro parece ser economicamente mais importante do que a sua posição discreta sugere.
@TermMax #TermMax
29
30
5.6k
·
--
#dusk $DUSK @Dusk_Foundation A parte da tokenização de PME à qual eu volto repetidamente é surpreendentemente pouco glamourosa: a tabela de capitalização pode importar mais do que a tela de negociação.
Pegue uma empresa simples com 10.000 ações ordinárias e 2.000 ações com direito a voto. Colocar as duas no DUSK usando a mesma estrutura de token não as torna economicamente idênticas. As restrições de transferência, o poder de voto, a elegibilidade dos acionistas e as ações corporativas ainda precisam seguir os direitos associados a cada classe.
Isso muda a forma como eu leio os números de adoção.
Se o DUSK eventualmente suportar 100 PMEs tokenizadas, mas apenas 10 desenvolverem mercados secundários ativos, chamar as outras 90 de fracassos deixaria de capturar parte do valor. Registros de propriedade mais limpos, transferências controladas e menos erros de conciliação podem, por si só, já melhorar a administração.
Mas também revela uma métrica mais fraca: AUM tokenizado. €100 milhões representados on-chain me dizem muito pouco se essas ações raramente mudam de mãos e se os emissores nunca voltam para outra captação.
Uma primeira emissão de €3 milhões pode provar que a engrenagem funciona. Uma captação posterior de €5 milhões, do mesmo emissor, diria muito mais sobre se o DUSK se tornou uma infraestrutura útil.
Eu consigo ver o argumento administrativo. O que segue sem clareza é se melhores tabelas de capitalização eventualmente geram nova formação de capital recorrente, ou simplesmente melhores registros de uma propriedade pouco líquida.
@Dusk_Foundation #dusk $DUSK
#dusk $DUSK @Dusk A parte da tokenização de PME à qual eu volto repetidamente é surpreendentemente pouco glamourosa: a tabela de capitalização pode importar mais do que a tela de negociação.
Pegue uma empresa simples com 10.000 ações ordinárias e 2.000 ações com direito a voto. Colocar as duas no DUSK usando a mesma estrutura de token não as torna economicamente idênticas. As restrições de transferência, o poder de voto, a elegibilidade dos acionistas e as ações corporativas ainda precisam seguir os direitos associados a cada classe.
Isso muda a forma como eu leio os números de adoção.
Se o DUSK eventualmente suportar 100 PMEs tokenizadas, mas apenas 10 desenvolverem mercados secundários ativos, chamar as outras 90 de fracassos deixaria de capturar parte do valor. Registros de propriedade mais limpos, transferências controladas e menos erros de conciliação podem, por si só, já melhorar a administração.
Mas também revela uma métrica mais fraca: AUM tokenizado. €100 milhões representados on-chain me dizem muito pouco se essas ações raramente mudam de mãos e se os emissores nunca voltam para outra captação.
Uma primeira emissão de €3 milhões pode provar que a engrenagem funciona. Uma captação posterior de €5 milhões, do mesmo emissor, diria muito mais sobre se o DUSK se tornou uma infraestrutura útil.
Eu consigo ver o argumento administrativo. O que segue sem clareza é se melhores tabelas de capitalização eventualmente geram nova formação de capital recorrente, ou simplesmente melhores registros de uma propriedade pouco líquida.
@Dusk #dusk $DUSK
Pegue uma empresa simples com 10.000 ações ordinárias e 2.000 ações com direito a voto. Colocar as duas no DUSK usando a mesma estrutura de token não as torna economicamente idênticas. As restrições de transferência, o poder de voto, a elegibilidade dos acionistas e as ações corporativas ainda precisam seguir os direitos associados a cada classe.
Isso muda a forma como eu leio os números de adoção.
Se o DUSK eventualmente suportar 100 PMEs tokenizadas, mas apenas 10 desenvolverem mercados secundários ativos, chamar as outras 90 de fracassos deixaria de capturar parte do valor. Registros de propriedade mais limpos, transferências controladas e menos erros de conciliação podem, por si só, já melhorar a administração.
Mas também revela uma métrica mais fraca: AUM tokenizado. €100 milhões representados on-chain me dizem muito pouco se essas ações raramente mudam de mãos e se os emissores nunca voltam para outra captação.
Uma primeira emissão de €3 milhões pode provar que a engrenagem funciona. Uma captação posterior de €5 milhões, do mesmo emissor, diria muito mais sobre se o DUSK se tornou uma infraestrutura útil.
Eu consigo ver o argumento administrativo. O que segue sem clareza é se melhores tabelas de capitalização eventualmente geram nova formação de capital recorrente, ou simplesmente melhores registros de uma propriedade pouco líquida.
@Dusk #dusk $DUSK
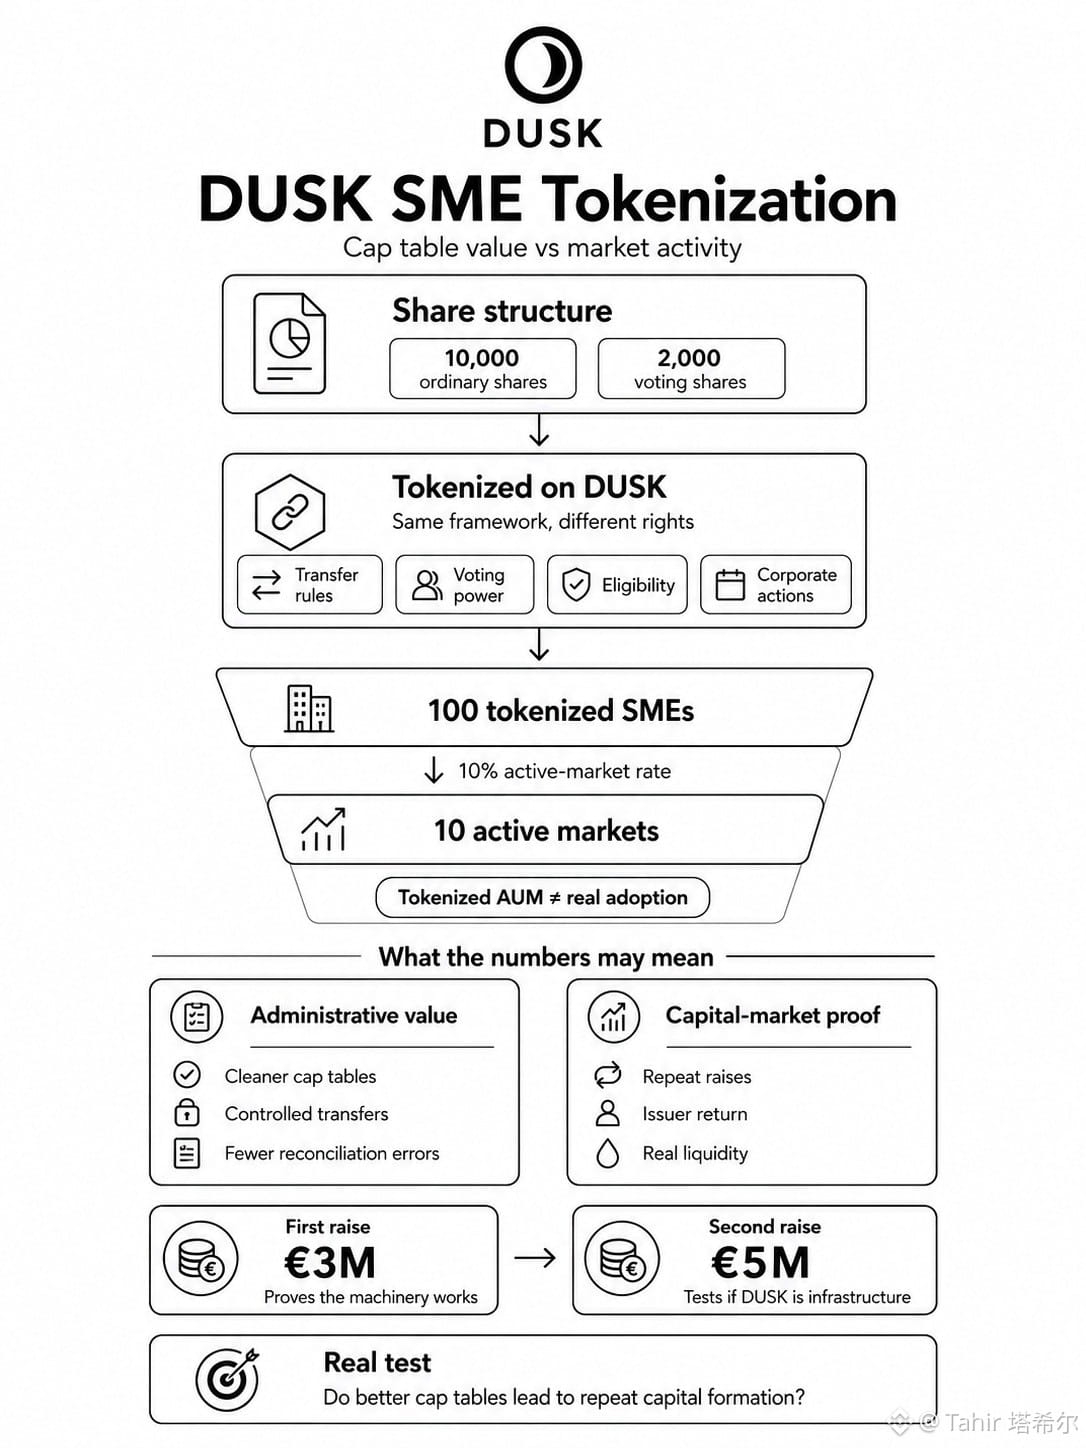
33
33
9.6k
·
--
#dusk $DUSK Na última semana, fiquei a pensar numa fraqueza que pode importar mais do que o conjunto teórico de privacidade da Phoenix: o que acontece na fronteira entre atividade pública e atividade protegida.
Imagine 100 DUSK a mover-se do Moonlight para a Phoenix e, em seguida, aproximadamente 100 DUSK a sair da Phoenix alguns minutos depois. A Phoenix pode ocultar o caminho interno das transações, mas um observador ainda poderia comparar o valor de entrada, o valor de saída e o momento. Isso não prova que os dois eventos pertençam ao mesmo utilizador, mas pode reduzir a anonimidade prática muito mais do que o tamanho do conjunto de privacidade sugeriria.
O mesmo problema fica ainda mais nítido se, hipoteticamente, 90% do financiamento da Phoenix provier de eventos do Moonlight que sejam identificáveis. Um grande conjunto de privacidade pode existir de forma criptográfica, enquanto padrões de financiamento ainda criam pistas externas fortes.
Essa é a distinção a que continuo a regressar com o DUSK: o tamanho do conjunto de privacidade e a ligação na fronteira não são a mesma métrica.
O contraponto é importante. A correlação temporal é inferência, não prova, e fluxos maiores, atrasos, valores fragmentados e mais utilizadores poderiam enfraquecer essas ligações.
Ainda assim, a transparência variável só funciona se a alternância entre Moonlight e Phoenix não reconstruir silenciosamente o grafo de transações.
Para o DUSK, a questão é se o uso real torna essas fronteiras mais difíceis de correlacionar ou mais fáceis.
@Dusk_Foundation #dusk $DUSK
#dusk $DUSK Na última semana, fiquei a pensar numa fraqueza que pode importar mais do que o conjunto teórico de privacidade da Phoenix: o que acontece na fronteira entre atividade pública e atividade protegida.
Imagine 100 DUSK a mover-se do Moonlight para a Phoenix e, em seguida, aproximadamente 100 DUSK a sair da Phoenix alguns minutos depois. A Phoenix pode ocultar o caminho interno das transações, mas um observador ainda poderia comparar o valor de entrada, o valor de saída e o momento. Isso não prova que os dois eventos pertençam ao mesmo utilizador, mas pode reduzir a anonimidade prática muito mais do que o tamanho do conjunto de privacidade sugeriria.
O mesmo problema fica ainda mais nítido se, hipoteticamente, 90% do financiamento da Phoenix provier de eventos do Moonlight que sejam identificáveis. Um grande conjunto de privacidade pode existir de forma criptográfica, enquanto padrões de financiamento ainda criam pistas externas fortes.
Essa é a distinção a que continuo a regressar com o DUSK: o tamanho do conjunto de privacidade e a ligação na fronteira não são a mesma métrica.
O contraponto é importante. A correlação temporal é inferência, não prova, e fluxos maiores, atrasos, valores fragmentados e mais utilizadores poderiam enfraquecer essas ligações.
Ainda assim, a transparência variável só funciona se a alternância entre Moonlight e Phoenix não reconstruir silenciosamente o grafo de transações.
Para o DUSK, a questão é se o uso real torna essas fronteiras mais difíceis de correlacionar ou mais fáceis.
@Dusk #dusk $DUSK
Imagine 100 DUSK a mover-se do Moonlight para a Phoenix e, em seguida, aproximadamente 100 DUSK a sair da Phoenix alguns minutos depois. A Phoenix pode ocultar o caminho interno das transações, mas um observador ainda poderia comparar o valor de entrada, o valor de saída e o momento. Isso não prova que os dois eventos pertençam ao mesmo utilizador, mas pode reduzir a anonimidade prática muito mais do que o tamanho do conjunto de privacidade sugeriria.
O mesmo problema fica ainda mais nítido se, hipoteticamente, 90% do financiamento da Phoenix provier de eventos do Moonlight que sejam identificáveis. Um grande conjunto de privacidade pode existir de forma criptográfica, enquanto padrões de financiamento ainda criam pistas externas fortes.
Essa é a distinção a que continuo a regressar com o DUSK: o tamanho do conjunto de privacidade e a ligação na fronteira não são a mesma métrica.
O contraponto é importante. A correlação temporal é inferência, não prova, e fluxos maiores, atrasos, valores fragmentados e mais utilizadores poderiam enfraquecer essas ligações.
Ainda assim, a transparência variável só funciona se a alternância entre Moonlight e Phoenix não reconstruir silenciosamente o grafo de transações.
Para o DUSK, a questão é se o uso real torna essas fronteiras mais difíceis de correlacionar ou mais fáceis.
@Dusk #dusk $DUSK
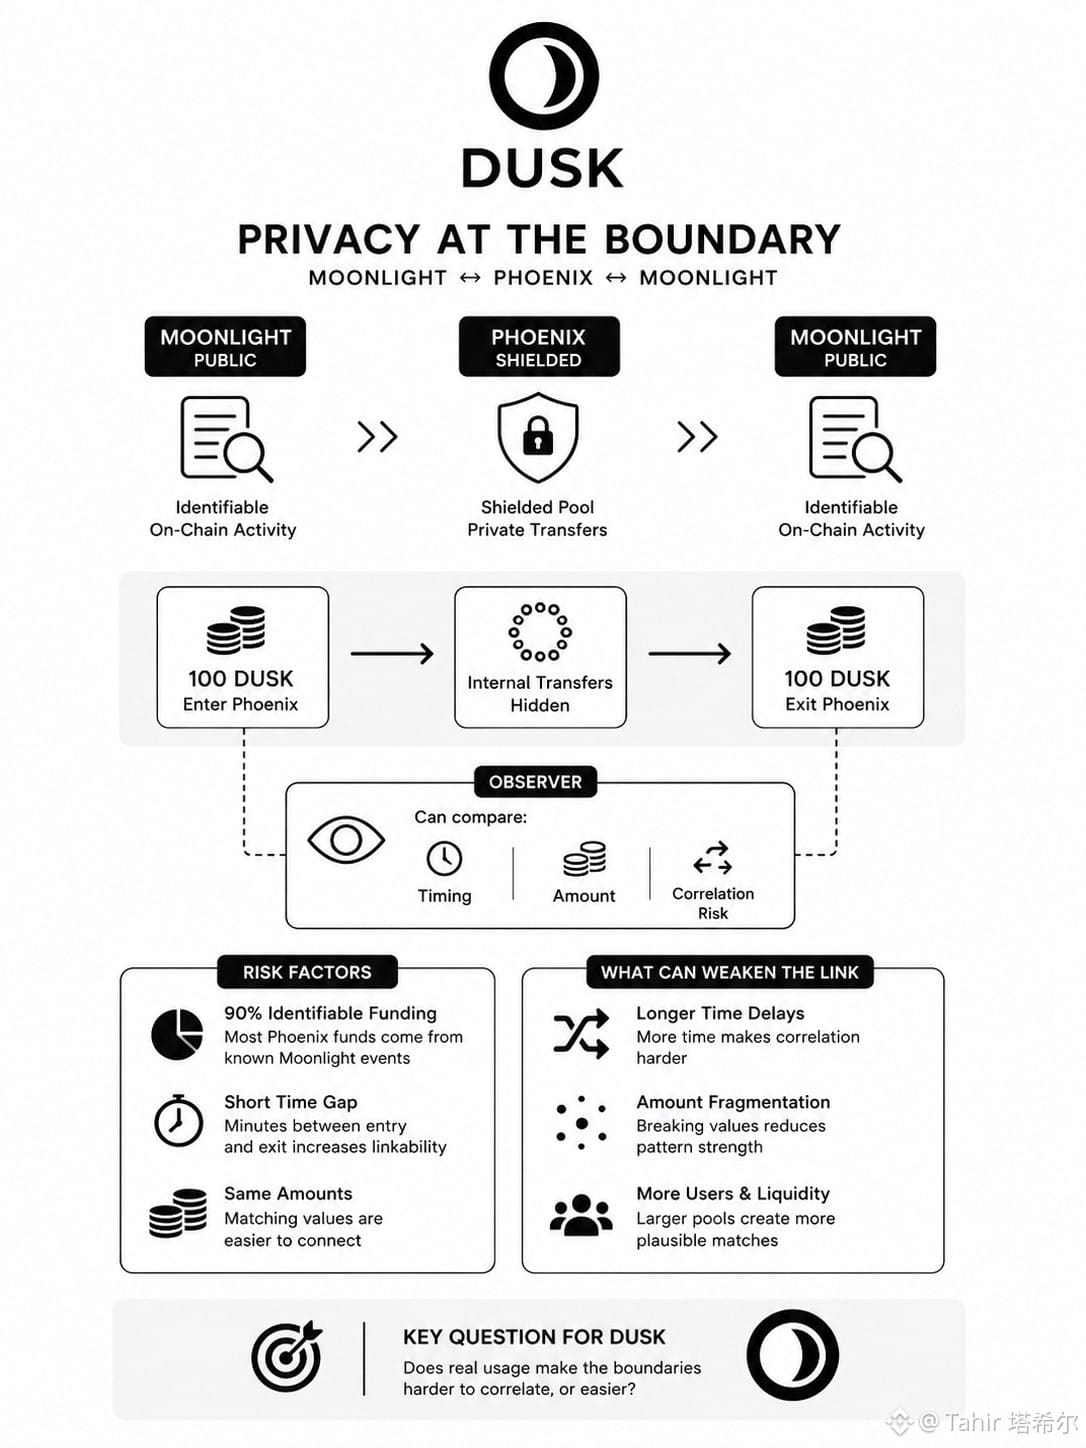
30
35
11.6k
Inicia sessão para explorar mais conteúdos
Junta-te a utilizadores de criptomoedas de todo o mundo na Binance Square
⚡️ Obtém informações úteis e recentes sobre criptomoedas.
💬 Com a confiança da maior exchange de criptomoedas do mundo.
👍 Descobre perspetivas reais de criadores verificados.
E-mail/Número de telefone
Tópicos em Tendência
BitwiseFilesFinalNEARSpotETFProspectus
37,038 visualizações
996 a discutir
#bitwisefilesfinalnearspotetfprospectus 🚀
O token NEAR pode atingir US$ 562?$NEAR
A Bitwise está preparando um ETF spot de NEAR, listado sob o ticker NRR na NYSE Arca. O gestor já estava discutindo metas de US$ 155, ou até US$ 562 até 2030.$RESOLV $DASH
Rajo C
·6 gostos
·3.7k visualizações
BitgetHackerMoves$83MStolenXRP
21,427 visualizações
142 a discutir
SOLSpotETFWeeklyInflow$188M
11,954 visualizações
107 a discutir