

#yieldcurve
yieldcurve
5,126 visualizações
95 a discutir
Popular
Mais recente

·
--
Os investidores de TradFi estão habituados a uma curva de juros — títulos públicos (T-bills) de curto prazo pagando menos do que títulos corporativos de longo prazo, com o risco de duration precificado de forma transparente. A criptografia nunca teve uma. Até agora.
A DeFi está desenvolvendo silenciosamente sua própria curva de rendimento, e ela é mais transparente do que qualquer coisa que Wall Street já construiu.
Na ponta curta: empréstimos com stablecoins em protocolos importantes geram 3-8% — o equivalente cripto de um fundo do mercado monetário. Suba pela escada de duration: o rendimento do staking de ETH em 3-4% na base, o restaking adicionando mais 2-5%, e implantações de AVS com bloqueio de longo prazo levando o rendimento composto na direção de 8-12%. Depois, a ponta mais arriscada: posições concentradas de LP em DEXs de ETH e BNB, em que a gestão ativa pode render 15-40%, mas a perda impermanente pode apagar tudo.
A percepção? Esses rendimentos estão todos on-chain, auditáveis em tempo real, e liquidados sem uma única assinatura de contraparte. Sem agência de classificação. Sem relatórios trimestrais. Contratos inteligentes executam o rendimento, e blockchains o verificam.
Isso importa para a adoção institucional. Fundos de pensão e tesourarias não precisam de cripto para ser empolgante — precisam que seja legível. Uma curva de rendimento transparente, com uma estratificação clara do risco de duration, é a ponte entre o capital da TradFi e a infraestrutura da DeFi.
Estamos observando o manual de renda fixa institucional ser reconstruído em blockchains públicos, bloco a bloco.
$ETH $BNB $SOL
#DeFi #YieldCurve #CryptoMarkets #InstitutionalAdoption
65

·
--
As commodities despencam em uníssono.
Petróleo, Ouro, Prata, Cobre Caíram Juntos: O rendimento de 10 anos explica o porquê
A queda simultânea nos preços do petróleo, ouro, prata e cobre sinaliza uma mudança mais ampla no mercado, potencialmente impulsionada pelo aumento dos rendimentos. Esse movimento desafia o esperado desdobramento do prêmio geopolítico, que deveria ter impulsionado ouro e prata. Os traders devem ficar de olho no rendimento de 10 anos para mais insights.
#Commodities #Inflation #YieldCurve #Crypto
215
*Comentário de Analista Independente – 100 palavras*
O gráfico pontilhado agressivo do Fed sinaliza taxas mais altas por mais tempo, empurrando os rendimentos de curto prazo para cima mais rápido do que os de longo prazo. Isso está achatando a curva. O mercado agora precifica menos cortes em 2026, forçando bancos e ações de crescimento a reavaliar o risco.
Para a Nigéria, uma curva dos EUA mais plana significa duas coisas: 1) O financiamento em dólar continua apertado, mantendo o CBN vigilante sobre FX e taxas. 2) O dinheiro quente pode girar de ações de EM para T-bills dos EUA, pressionando a liquidez da NGX no curto prazo.
Mas o achatamento também reduz as chances de recessão se os rendimentos longos permanecerem ancorados. Os soldados permanecem investidos: evitem o risco de duração, favoreçam blue-chips de qualidade, bancos e ganhadores em dólar como MTNN/Seplat até que a curva se acentue novamente.
*#Fed #Agressivo #GráficoPontilhado #YieldCurve
$NVDAB $BTC $SPCXB
112

·
--
Enquanto a maioria dos traders está fixada nas últimas oscilações de preço do Bitcoin, a grana esperta está prestando atenção na crescente crise da dívida soberana, que está silenciosamente alimentando uma nova narrativa: Bitcoin como um hedge macro.
Recentemente, a Bitwise publicou um relatório destacando a alarmante subida da dívida soberana, que está pressionando os mercados de títulos mundialmente e, por sua vez, amplificando o argumento a favor do Bitcoin como um ativo de refúgio seguro.
#BitcoinMacroHedge #DebtCrisis #MacroMomentum
Quando os mercados de títulos desmoronam, o Bitcoin tende a brilhar. Isso é exatamente o que estamos testemunhando agora. À medida que os investidores ficam cada vez mais assustados com os níveis crescentes da dívida, o apelo do Bitcoin como reserva de valor e hedge contra a inflação está recebendo um grande impulso.
Fique de olho na correlação do Bitcoin com a curva de rendimento e observe quando ela começa a se descolar de sua correlação tradicional com os títulos #YieldCurve.
A narrativa macro do Bitcoin ganhará mais força à medida que a crise da dívida se aprofunda?
78

·
--
A rentabilidade dos títulos do Tesouro protegidos contra inflação de longo prazo dos EUA (TIPS 10Y) de 10 anos acabou de atingir 2,622%, o maior nível registrado desde 2008. Ao mesmo tempo, a tensão no Oriente Médio aumentou quando o Ministério das Relações Exteriores do Iêmen emitiu um aviso de retaliação à Arábia Saudita após uma sequência de 300 ataques aéreos em 5 dias, segundo a emissora estatal iraniana IRIB.
A rentabilidade real (real yields) atingiu o maior patamar em 16 anos, refletindo o forte aperto do custo real do capital, além de evidenciar que as pressões inflacionárias de longo prazo ainda não conseguem arrefecer diante do risco geopolítico na região do Golfo, que ameaça diretamente a cadeia global de suprimentos de petróleo.
Essa movimentação desencadeia uma postura de cautela abrangente no mercado financeiro. A alta recorde da rentabilidade real mantém o dólar americano em posição forte, gerando pressão direta de baixa sobre ativos sem rendimento, como o ouro, e enfraquecendo a precificação do grupo de ações de crescimento.
Para o mercado de crypto, um ambiente de liquidez mais restrito e o aumento do custo de oportunidade do fluxo de capital limitarão a entrada de recursos especulativos em $BTC c junto a outras altcoins. Os investidores devem se preparar para rodadas de forte volatilidade e priorizar a gestão do risco de liquidez no curto prazo.
#YieldCurve #Inflation #Geopolitics
58

Na terça-feira, as taxas de juros dos títulos do governo japonês apresentaram tendência de alta. Katsutoshi Inadome, estrategista sênior de gestão de ativos da Sumitomo Trust Asset Management, apontou em Tóquio que, à medida que avançam as negociações sobre a redução de impostos sobre alimentos e os subsídios às famílias, as preocupações do mercado com o déficit de recursos do governo se intensificaram de forma significativa. O governo japonês definiu a implementação das medidas de redução de impostos e de subsídios que está prestes a ocorrer, mas ainda não esclareceu, com precisão, a fonte específica de recursos; além disso, na reorganização do gabinete, houve mudança no nome do ministro da Saúde, Trabalho e Bem-Estar que é o responsável pelo GPIF (Fundo de Investimento para Aposentadoria do Governo). Isso levou o mercado a ficar altamente atento a uma possível virada na alocação de ativos das instituições japonesas.
Esse movimento merece grande atenção porque há um descompasso cada vez mais severo entre a enorme dívida soberana acumulada de longo prazo pelo Japão e os gastos fiscais rígidos. O mercado, em geral, espera que o Banco do Japão tenha dificuldades no caminho de normalização monetária, enquanto o governo, sem apoio de uma fonte de receitas estável, amplia ainda mais o estímulo fiscal, o que equivale a agravar diretamente a pressão sobre a oferta de títulos da dívida pública. Na ausência de uma absorção em grande escala por parte de recursos de “forças nacionais” como o GPIF, a sustentabilidade da dívida soberana de longo prazo voltará a enfrentar desafios rigorosos.
Do ponto de vista dos mercados financeiros tradicionais, a alta das taxas dos títulos japoneses certamente impulsionará o retorno de capitais para o Japão, elevando ainda mais o piso das taxas de juros globais sem risco e aumentando o risco sistêmico potencial de um encerramento (close) das operações de carry trade com ienes. À medida que o prêmio de risco de crédito soberano for novamente precificado, as taxas de títulos do governo de longo prazo em âmbito global podem sofrer pressão passiva para cima; a volatilidade nos mercados de câmbio também deve ser ampliada de forma significativa, tornando o ambiente macro geral desfavorável para ativos de risco com alta valorização.
Quanto ao mercado de criptomoedas, $BTC e os principais ativos de risco enfrentarão dois desafios simultâneos: aperto de liquidez e aumento do apetite por refúgio. A retração da liquidez global desencadeada pela alta das taxas dos títulos do governo pode facilmente levar à liquidação forçada de alavancagens entre mercados. Em meio ao cenário em que expectativas de política macro se entrelaçam com riscos geopolíticos, os investidores devem estar altamente vigilantes quanto às oscilações de baixa provocadas pela transmissão de liquidez; manter uma postura defensiva no curto prazo é uma escolha mais racional.
#JapanBonds #YieldCurve #MacroEconomics
127

·
--
🚨 A CURVA DE JUROS JAPONESA SE DESLOCA PARA MÁXIMAS DE 1996 COM A MUDANÇA NA LIQUIDEZ MACRO DO $JPY! 📊
A ansiedade fiscal e as crescentes expectativas de aumento das taxas de juros pelo Banco do Japão estão forçando uma reavaliação estrutural nos mercados globais de capitais. 🦈 O capital institucional está fugindo dos títulos do governo japonês, elevando os rendimentos dos títulos de 10 anos em 5,5 pontos-base, para 2,93% — máxima em várias décadas, não vista desde 1996 — enquanto os rendimentos dos títulos de 30 anos disparam para 4,06%.
Essa forte elevação da curva de juros sinaliza uma grande reversão da liquidez, que pode repercutir diretamente nos ativos de risco de beta elevado. 💡 À medida que as dinâmicas de carry trade enfrentam pressão estrutural, os investidores experientes estão se preparando para a propagação da volatilidade pelos fluxos globais de ordens. 💬 Como você está posicionando sua carteira enquanto a liquidez dos bancos centrais se restringe globalmente? 👇
⚠️ Isto não é aconselhamento financeiro. Gerencie sempre seus riscos. 🛡️
🏷️ #JPY #Macro #InterestRates #YieldCurve #Crypto
🎯 🦈
26

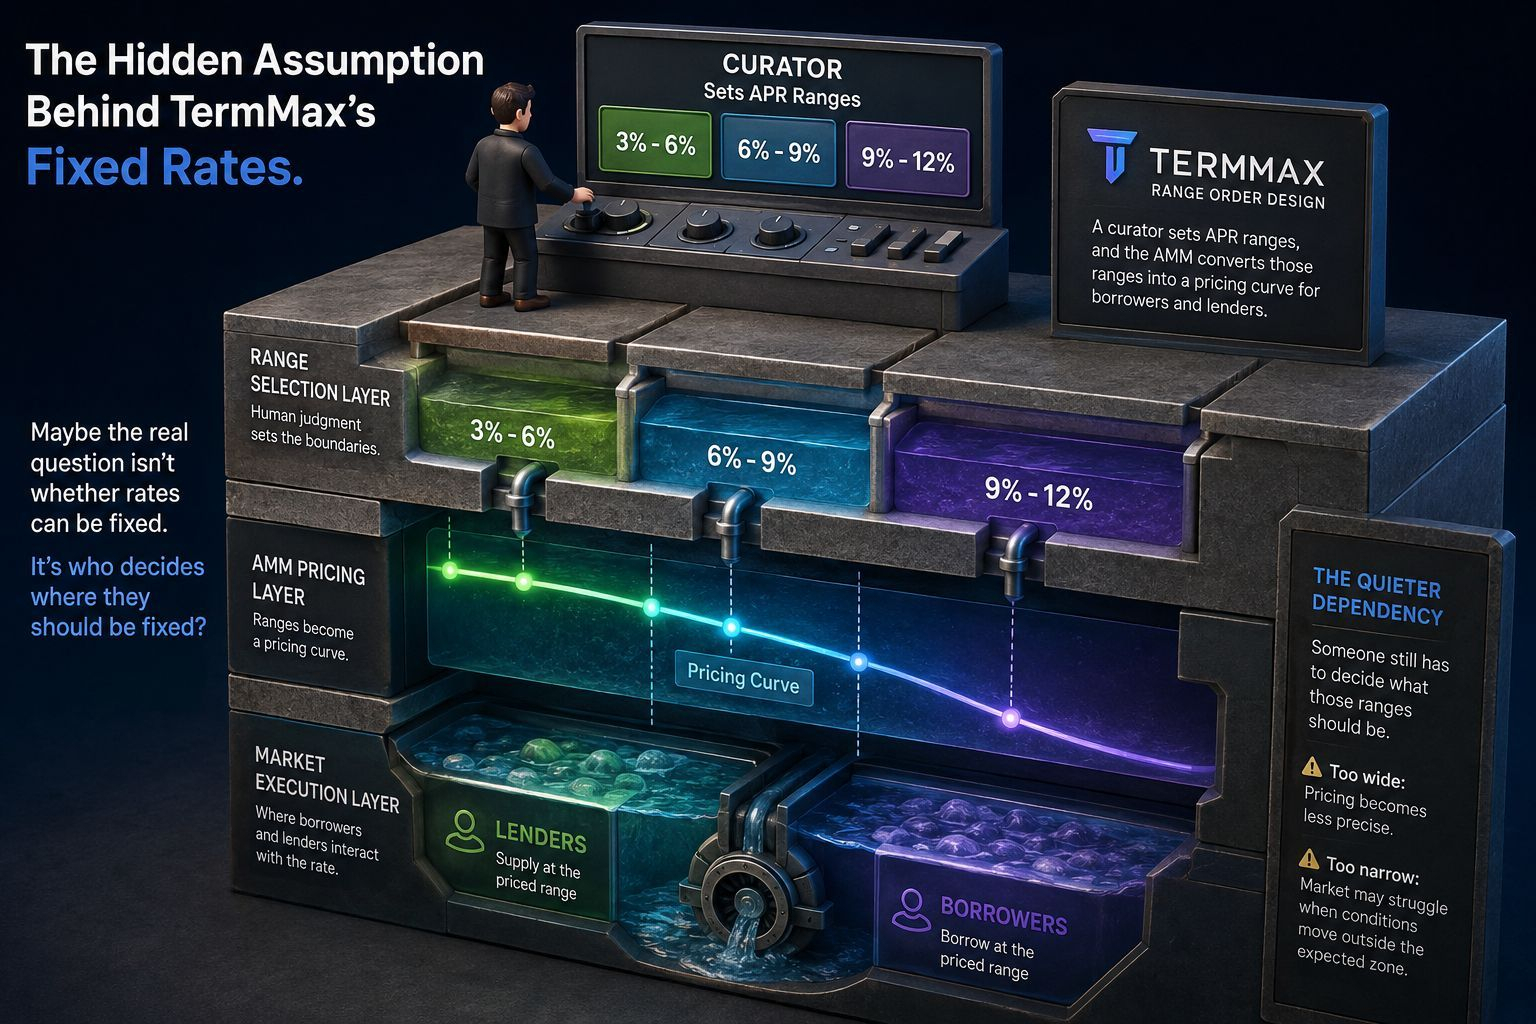
🔍 ARQUITETURA POR DENTRO: A $TERMMAX ESTÁ REDEFININDO A LIQUIDEZ DE DEFI OU DELEGANDO O CONTROLE DOS RENDIMENTOS? 🦈
💡 O DeFi institucional com taxa fixa está deixando para trás os AMMs puramente algorítmicos e adotando limites de liquidez selecionados. O design de ordens por faixa da TermMax transfere a autoridade sobre os preços para curadores, que definem os limites estruturais de rendimento para os participantes do mercado. 🔍
🔒 Embora isso otimize a eficiência do capital, a execução depende inteiramente de uma gestão precisa dos parâmetros. Defina esses limites de APR com uma faixa muito ampla e a precisão dos preços se dilui; defina-os com uma faixa muito estreita e uma volatilidade repentina pode fazer a liquidez sair da faixa. 📊
🤔 À medida que o capital institucional migra para produtos de rendimento estruturado, as faixas definidas por curadores se tornarão o padrão para operações com taxa fixa? 👇
⚠️ Isto não é aconselhamento financeiro. Gerencie sempre os seus riscos. 🛡️
🏷️ #TERMMAX #DeFi #YieldCurve #SmartMoney #Crypto
🎯 🦈
42
·
--
#fedhawkishdotplotflattensyieldcurve
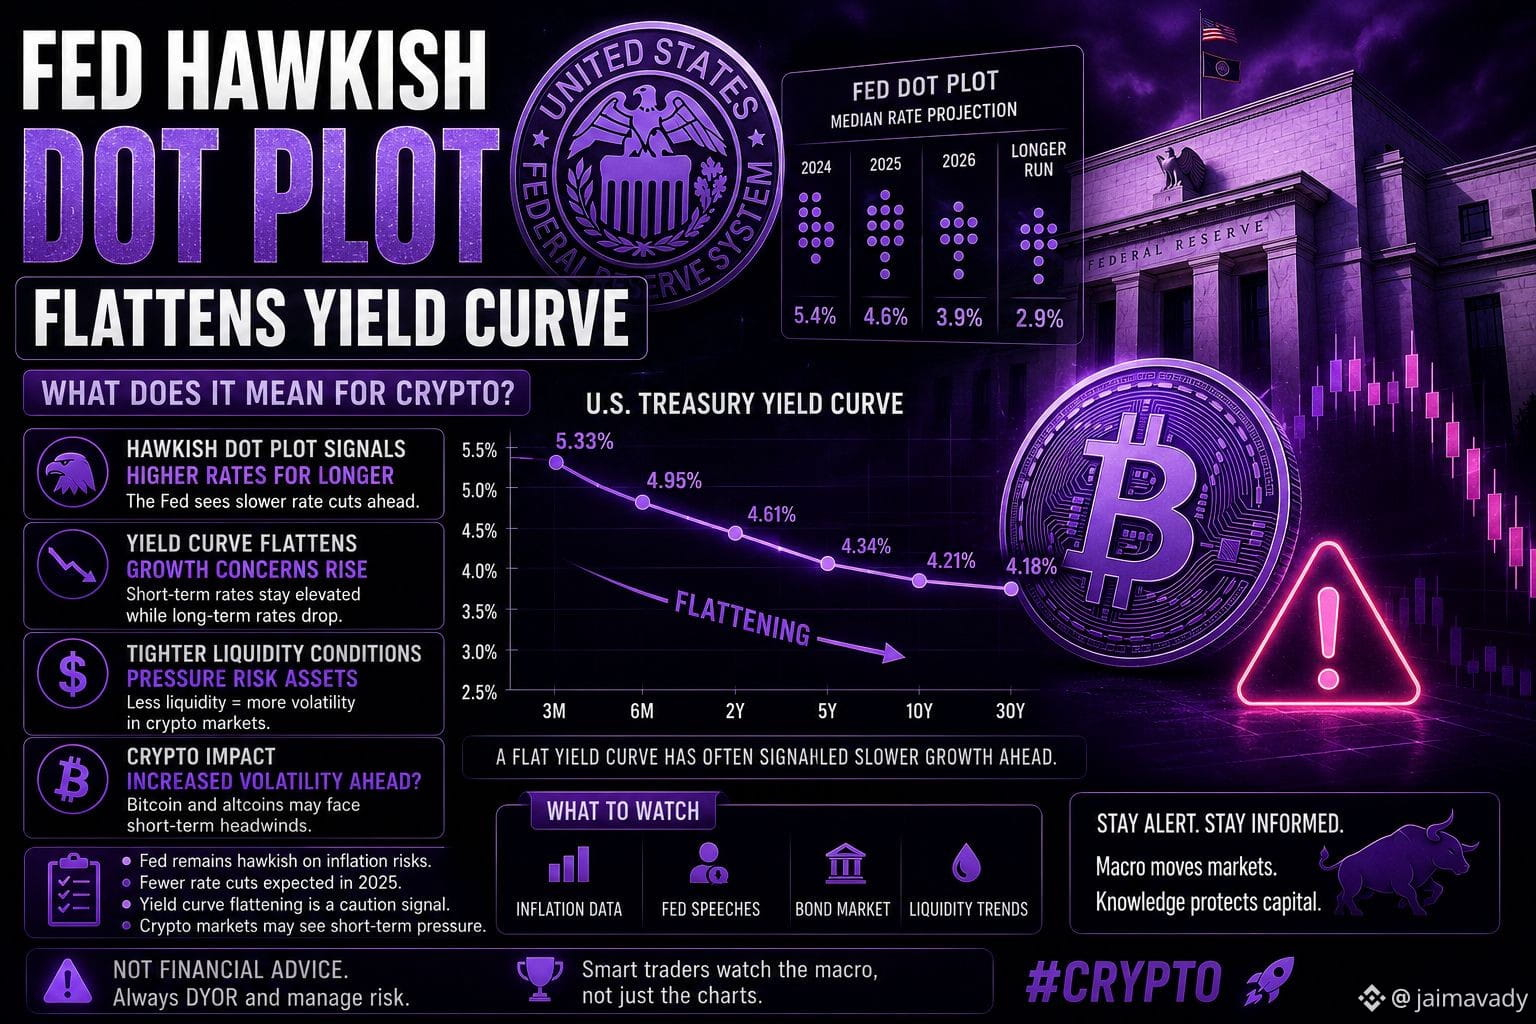
🚨 O gráfico de pontos hawkish do Fed achata a curva de rendimento — Sinal de alerta para o Crypto? 📉🔥
O Federal Reserve entregou um gráfico de pontos hawkish, e os mercados estão reagindo rápido enquanto a curva de rendimento começa a achatar novamente 👀📊
Para traders macro, isso geralmente indica que o Fed está sendo cauteloso em relação a cortes de taxa futuros… e ativos de risco como cripto estão prestando muita atenção 🌍💰
💥 Por que isso importa para os mercados de cripto?
✅ Fed hawkish significa condições de liquidez mais apertadas ⚠️
✅ O achatamento da curva de rendimento frequentemente sinaliza um crescimento econômico mais lento 📉
✅ Investidores podem reduzir temporariamente a exposição ao risco
✅ Bitcoin BTC e altcoins frequentemente reagem negativamente a políticas de juros mais elevados por mais tempo
✅ A volatilidade de curto prazo pode aumentar nos mercados de cripto 🚀📊
Quando a liquidez se aperta, ativos especulativos costumam ser os primeiros a enfrentar pressão… e traders de cripto sabem que a política macro pode mudar o sentimento muito rapidamente 👀💎
Mas os mercados agora estão tentando descobrir uma pergunta chave:
Isso é apenas uma cautela temporária do Fed… ou um sinal de que o próximo rali pode ser adiado? 🔥
Dinheiro inteligente está observando indicadores macro, mercados de títulos e a linguagem do Fed — não apenas os gráficos de preços ⚡
A grande questão agora…
🌙 O cripto vai absorver a pressão e continuar subindo… ou a política hawkish do Fed vai desencadear outra correção primeiro? 📈📉
⚠️ Não é aconselhamento financeiro. Sempre faça sua própria pesquisa (DYOR) e gerencie o risco.
#FED #Macro #YieldCurve #Trading
{future}(BTCUSDT)
{spot}(XRPUSDT)
{spot}(MUBUSDT)
#fedhawkishdotplotflattensyieldcurve
🚨 O gráfico de pontos hawkish do Fed achata a curva de rendimento — Sinal de alerta para o Crypto? 📉🔥
O Federal Reserve entregou um gráfico de pontos hawkish, e os mercados estão reagindo rápido enquanto a curva de rendimento começa a achatar novamente 👀📊
Para traders macro, isso geralmente indica que o Fed está sendo cauteloso em relação a cortes de taxa futuros… e ativos de risco como cripto estão prestando muita atenção 🌍💰
💥 Por que isso importa para os mercados de cripto?
✅ Fed hawkish significa condições de liquidez mais apertadas ⚠️
✅ O achatamento da curva de rendimento frequentemente sinaliza um crescimento econômico mais lento 📉
✅ Investidores podem reduzir temporariamente a exposição ao risco
✅ Bitcoin BTC e altcoins frequentemente reagem negativamente a políticas de juros mais elevados por mais tempo
✅ A volatilidade de curto prazo pode aumentar nos mercados de cripto 🚀📊
Quando a liquidez se aperta, ativos especulativos costumam ser os primeiros a enfrentar pressão… e traders de cripto sabem que a política macro pode mudar o sentimento muito rapidamente 👀💎
Mas os mercados agora estão tentando descobrir uma pergunta chave:
Isso é apenas uma cautela temporária do Fed… ou um sinal de que o próximo rali pode ser adiado? 🔥
Dinheiro inteligente está observando indicadores macro, mercados de títulos e a linguagem do Fed — não apenas os gráficos de preços ⚡
A grande questão agora…
🌙 O cripto vai absorver a pressão e continuar subindo… ou a política hawkish do Fed vai desencadear outra correção primeiro? 📈📉
⚠️ Não é aconselhamento financeiro. Sempre faça sua própria pesquisa (DYOR) e gerencie o risco.
#FED #Macro #YieldCurve #Trading
3
1
1.1k
·
--
Aumento dos Rendimentos dos Títulos do Japão Aprofunda Divisão nas Ações dos Bancos Regionais 📈
Os rendimentos crescentes dos títulos do Japão devem ampliar a diferença no desempenho das ações entre os credores regionais. Analistas preveem que bancos com portfólios de investimento mais fracos serão negativamente impactados, enquanto aqueles com holdings mais fortes serão mais resilientes. Essa divergência no desempenho será provavelmente impulsionada pela capacidade variável dos bancos regionais de navegar no ambiente em mudança das taxas de juros. À medida que os rendimentos dos títulos continuam a subir, os investidores estarão de olho no desempenho dos bancos regionais, o que pode levar a uma volatilidade de mercado aumentada. O impacto no mercado financeiro mais amplo deve ser significativo, com possíveis efeitos em cadeia na economia global.
#Crypto #Markets #BTC #FinanceNews #YieldCurve
56
🚨 O COMPRA DE TÍTULOS DO TESOURO DOS EUA ACHATA A CURVA DE RENDIMENTOS À MEDIDA QUE $BTC SE PREPARA PARA UMA ROTAÇÃO DE LIQUIDEZ ⚡
O anúncio de recompra do Departamento do Tesouro dos EUA desencadeou um achatamento acentuado ao longo da curva de rendimentos, sinalizando uma realocação institucional de capital. 🌊 O “dinheiro inteligente” lê essa mudança estrutural como um suporte macro de liquidez, comprimindo os rendimentos de curto prazo e direcionando o fluxo de ordens sistemático de volta para ativos de risco escassos. 📊
À medida que a dinâmica da dívida soberana se reequilibra, participantes institucionais do mercado estão de olho em principais ineficiências macro em $BTC antes da próxima expansão de volatilidade. 💡 Quando a volatilidade de títulos soberanos se estabiliza, o capital normalmente busca rendimento e potencial assimétrico de alta em “pools” de liquidez com alto beta. 🔍
Você está se reposicionando antes desse achatamento da curva de rendimentos macro, ou esperando por confirmação estrutural no secundário? 👇
⚠️ Não é aconselhamento financeiro. Gerencie sempre seu risco. 🛡️
🏷️ #BTC #MacroEconomy #YieldCurve #Liquidity #Crypto
🦈 👁️
13
·
--
Todo portfólio tradicional começa com uma taxa livre de risco. Letras do Tesouro, repo, empréstimos interbancários — esses benchmarks ancoram toda e qualquer decisão de investimento. Mas cripto nunca teve uma. Até agora.
Os mercados de empréstimos com stablecoins estão, silenciosamente, construindo a primeira curva de rendimentos do dólar transparente, em tempo real e acessível globalmente. Aave, Compound, Morpho e dezenas de protocolos de crédito especializados estão gerando milhões de pontos de dados a cada hora — taxas de empréstimo para USDC e USDT em diferentes vencimentos, tipos de colateral e níveis de risco. Sem reuniões com analistas. Sem comunicados do Fed nas tardes de sexta. Apenas uma descoberta contínua, on-chain, do preço do custo de liquidez em dólares.
Isso importa por três motivos.
Primeiro, construção de portfólio. Quando investidores de cripto conseguem obter 5–12% em depósitos de stablecoins via lending DeFi, isso vira o custo de oportunidade de toda e qualquer outra posição. A pergunta deixa de ser “devo manter BTC?” e passa a ser “esta posição em BTC justifica o rendimento que estou abrindo mão na minha alocação em stablecoins?”. Trata-se de uma estrutura fundamentalmente diferente.
Segundo, transmissão da política monetária. Os rendimentos de stablecoins respondem à oferta e à demanda nativas de cripto, não às decisões do Fed. Quando a demanda por empréstimos via DeFi dispara, as taxas sobem instantaneamente — sem defasagem, sem atraso de intermediação. Isso cria um mecanismo paralelo de transmissão monetária que opera na velocidade da internet.
Terceiro, alocação de capital institucional. Uma curva de rendimentos é pré-requisito para produtos estruturados, instrumentos de renda fixa e benchmarks de retorno ajustados ao risco. À medida que as curvas de rendimento das stablecoins amadurecem, as instituições ganham ferramentas para construir portfólios cripto com duração ajustada, comparáveis à renda fixa tradicional.
As redes que hospedam os mercados mais profundos de lending com stablecoins — $ETH com sua pilha DeFi madura, $BNB com infraestrutura de liquidação de baixas taxas e $SOL com um TVL de lending em crescimento — estão, silenciosamente, construindo a parte mais importante da infraestrutura financeira de cripto: um benchmark para o custo de capital.
A taxa livre de risco não existia em cripto há três anos. Agora ela é atualizada a cada bloco.
#Stablecoins #DeFi #CryptoMarkets #YieldCurve #Web3
116
·
--
Artigo
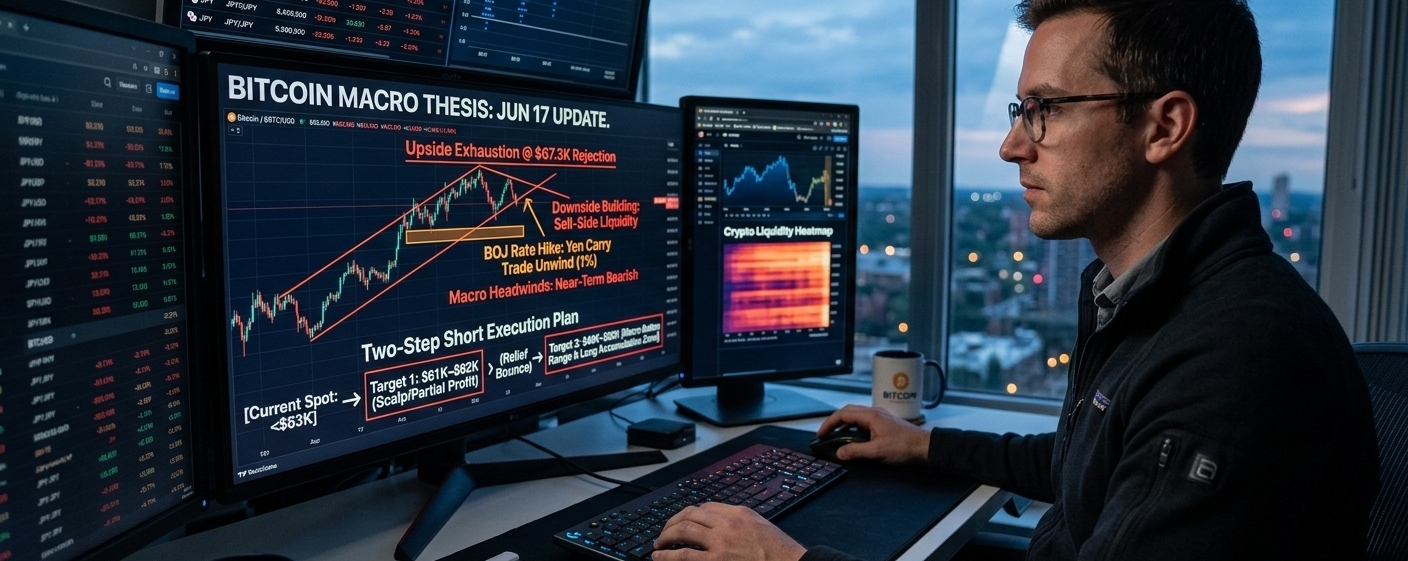
## 📊 Perspectiva do Mercado de $BTC: Aperto Macroeconômico Encontra Flush de LiquidezMinha tese de mercado central permanece completamente inalterada. Como antecipado, a ação do preço antecipou a narrativa de afrouxamento quantitativo, e nossa janela de tempo de 16 a 17 de junho se desenrolou com precisão.
## 🔍 Estrutura Atual do Mercado & Instantâneo de Liquidez
* Exaustão de Alta: A clara rejeição do nível de resistência de $67.3K confirma que a maior parte da liquidez de compra foi varrida.
* Construção de Baixa: Os pools de liquidez do lado vendedor continuam a se acumular pesadamente abaixo dos níveis atuais.
* Pressões Macroeconômicas: O aumento da taxa do Banco do Japão (BOJ) para 1% em 16 de junho desencadeou um desmonte lento do carry trade em yen. Essa pressão macroeconômica reforça uma trajetória de baixa de curto prazo.
## 📊 Perspectiva do Mercado de $BTC: Aperto Macroeconômico Encontra Flush de Liquidez
Minha tese de mercado central permanece completamente inalterada. Como antecipado, a ação do preço antecipou a narrativa de afrouxamento quantitativo, e nossa janela de tempo de 16 a 17 de junho se desenrolou com precisão.
## 🔍 Estrutura Atual do Mercado & Instantâneo de Liquidez
* Exaustão de Alta: A clara rejeição do nível de resistência de $67.3K confirma que a maior parte da liquidez de compra foi varrida.
* Construção de Baixa: Os pools de liquidez do lado vendedor continuam a se acumular pesadamente abaixo dos níveis atuais.
* Pressões Macroeconômicas: O aumento da taxa do Banco do Japão (BOJ) para 1% em 16 de junho desencadeou um desmonte lento do carry trade em yen. Essa pressão macroeconômica reforça uma trajetória de baixa de curto prazo.
33
·
--
📉#FedHawkishDotPlotFlattensYieldCurve
O último gráfico de pontos do Fed mandou uma mensagem hawkish, elevando as expectativas por taxas mais altas por um período mais longo. Como resultado, a curva de rendimento achatou, refletindo condições financeiras mais apertadas e um sentimento cauteloso no mercado.
🔹 Perspectiva de taxas altas por mais tempo
🔹 Mercado de títulos se ajusta às projeções do Fed
🔹 Investidores de olho na inflação e no crescimento
🔹 Cripto e ativos de risco podem enfrentar pressão no curto prazo
📊 O próximo catalisador chave continua sendo os dados econômicos que estão por vir e os comentários futuros do Fed.
#FederalReserve #yieldcurve #MacroEconomics #bitcoin #Crypto #Mercados #Trading #BinanceSquare #Investindo #Finanças
31

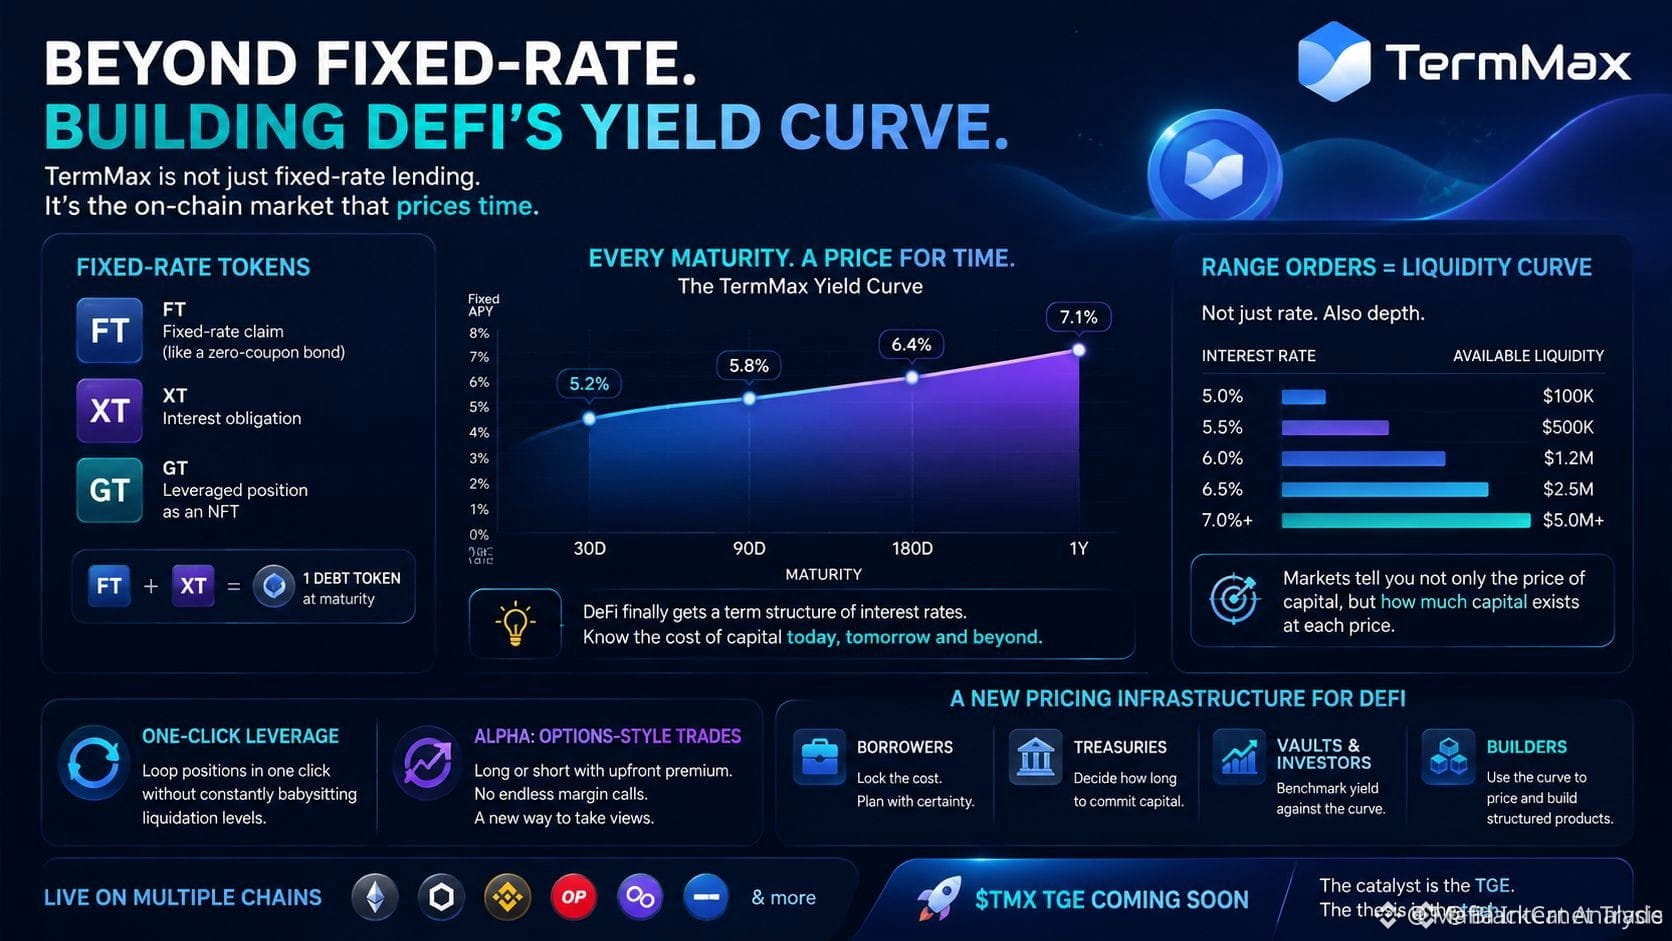
⚡ $TERMMAX ESTÁ CONSTRUINDO A CURVA DE RENDIMENTO AUSENTE PARA PRECIFICAR TEMPO NO DEFI! 📊
A maioria dos traders trata o rendimento como um único APY estático, mas o dinheiro inteligente precisa de uma estrutura a termo real. Ao precificar o capital em vencimentos de 30 dias a 1 ano com profundidade de order book, $TERMMAX resolve o maior ponto cego do DeFi: precificar corretamente o tempo. 📊
Quando títulos (treasuries), vaults e produtos estruturados puderem enfim fazer benchmarking da eficiência de capital ao longo de uma verdadeira curva de rendimento, os fluxos de liquidez reprecificam instantaneamente. 💡 Essa evolução de correr atrás de APY bruto para curvas de maturidade institucionais é onde mora o alpha estrutural real. 🌊
🤔 As curvas de rendimento on-chain vão disparar a próxima onda de capital institucional migrando para o DeFi? 👇
⚠️ Não é aconselhamento financeiro. Sempre gerencie seu risco. 🛡️
🏷️ #TERMMAX #DeFi #YieldCurve #Yield #Crypto
⚡ 💎
16
·
--
Crypto nunca teve uma curva de juros. TradFi precificou o tempo por séculos — 3 meses vs 10 anos, prêmio de prazo, inversões como avisos de recessão. DeFi só tinha taxas flutuantes que eram recalculadas a cada bloco.
Isso está mudando. Protocolos de taxa fixa agora tokenizam o rendimento futuro em instrumentos negociáveis, e uma estrutura a termo real está emergindo na cadeia.
Por que isso importa: uma curva de juros é a opinião de um mercado sobre o futuro. Quando taxas de stablecoins de curto prazo, estáveis, disparam muito acima das taxas fixas de prazos mais longos, a demanda por alavancagem está desesperada — traders pagam qualquer coisa por capital imediato. Esse é o análogo na cadeia de uma curva invertida, e historicamente isso antecede cascatas de desalavancagem.
Quando a curva normaliza — fixa acima da flutuante — o mercado espera que as taxas caiam: a alavancagem esfria, e a garantia fica abundante.
Instituições pensam em estrutura a termo. Um fundo de pensão não pode subscrever um APY flutuante que muda a cada hora. Taxas fixas, curvas futuras e vencimentos padronizados são a infraestrutura que permite ao capital tradicional dimensionar posições na cadeia. Uma curva funcionando pode importar mais do que outro relatório de TVL.
O sinal a observar: a diferença entre rendimentos fixos de 3 meses e as taxas flutuantes de money market. Ela se comprime quando o mercado está confiante. Ela dispara quando o mercado está aterrorizado.
O tempo, afinal, é o último primitivo de cripto que ainda não tinha sido precificado.
$ETH $SOL $BNB
#DeFi #CryptoMarkets #OnChain #YieldCurve #Stablecoins
75
·
--
A DeFi está construindo sua própria curva de rendimento
Por anos, os mercados de empréstimos em DeFi ofereciam uma única taxa: variável, flutuante e reativa. Isso está mudando.
Protocolos de taxa fixa e empréstimos com prazo estão, silenciosamente, construindo algo que a TradFi toma como garantido: uma curva de rendimento. E isso importa mais do que a maioria percebe.
Uma curva de rendimento é a estrutura a termo das taxas de juros — a relação entre a duração de tomar/empréstimo e a taxa que você paga ou recebe. Na TradFi, ela é a espinha dorsal de toda decisão de crédito, de cada hipoteca, de cada título corporativo. Na cadeia, mal existia até recentemente.
Agora estamos vendo protocolos de empréstimo com taxa fixa, tokenização de yield e mercados de taxas que dividem rendimentos variáveis em componentes fixos + flutuantes. Isso não é apenas variedade de produto — é a descoberta de preço para o tempo em si.
Veja por que isso importa:
1. Transferência de risco: Taxas fixas permitem que credores travem o rendimento e que tomadores travem o custo. Ambos os lados podem planejar.
2. Prêmios de prazo: Uma curva de rendimento on-chain com inclinação positiva sinaliza uma demanda saudável por capital. Uma curva invertida sinaliza estresse — da mesma forma que na TradFi.
3. Benchmarks on-chain: Uma curva de rendimento nativa da DeFi reduz a dependência das taxas de T-bill e das taxas de referência da TradFi. A DeFi ganha sua própria taxa de desconto.
4. Eficiência de capital: A estrutura a termo permite compatibilização de duration, hedge e produtos estruturados — os blocos de construção de mercados maduros.
Os protocolos que constroem essa infraestrutura não são os mais barulhentos. Mas uma curva de rendimento da DeFi é o pré-requisito para que os mercados de crédito on-chain cresçam de especulativos para estruturais.
$ETH $BNB $SOL
#DeFi #YieldCurve #CryptoMarkets #FixedIncome #OnChainFinance
70
·
--
Em Alta
#FedHawkishDotPlotFlattensYieldCurve
🚨 MUDANÇA MACRO SIGNIFICATIVA: Taxas Mais Altas por Mais Tempo Chegando! 📉🔥
O Fed soltou uma bomba hawkish! As taxas foram mantidas em 3,5%-3,75%, mas o Dot Plot ficou significativamente mais agressivo — a projeção da taxa mediana para 2026 saltou para 3,8% (de 3,4%), com 9 oficiais agora precificando pelo menos um AUMENTO de taxa este ano.
Resultado? Clássica achatada da curva de rendimento dos EUA — os rendimentos de curto prazo disparam enquanto os de longo prazo seguram, sinalizando uma política mais apertada e temores de inflação persistente.
O que isso significa para você:
USD mais forte no curto prazo
Pressão sobre ativos de risco (ações + cripto) à medida que a narrativa de "mais alto por mais tempo" retorna
Mas... isso pode forçar uma disciplina melhor nos mercados a longo prazo
Fique de olho na volatilidade — quedas podem ser oportunidades de compra se a macro se estabilizar
Esse é o tipo de surpresa que separa o dinheiro inteligente da multidão. Taxas mais altas por mais tempo? Ou apenas um tom hawkish temporário?
Traders de cripto: Como vocês estão se posicionando $BTC & $ETH em relação a isso? Dor de curto prazo ou carregando nas quedas? Deixe suas opiniões e previsões abaixo 👇
#Fed #DotPlot #yieldcurve #InterestRates
$BTC
{spot}(BTCUSDT)
#FedHawkishDotPlotFlattensYieldCurve
🚨 MUDANÇA MACRO SIGNIFICATIVA: Taxas Mais Altas por Mais Tempo Chegando! 📉🔥
O Fed soltou uma bomba hawkish! As taxas foram mantidas em 3,5%-3,75%, mas o Dot Plot ficou significativamente mais agressivo — a projeção da taxa mediana para 2026 saltou para 3,8% (de 3,4%), com 9 oficiais agora precificando pelo menos um AUMENTO de taxa este ano.
Resultado? Clássica achatada da curva de rendimento dos EUA — os rendimentos de curto prazo disparam enquanto os de longo prazo seguram, sinalizando uma política mais apertada e temores de inflação persistente.
O que isso significa para você:
USD mais forte no curto prazo
Pressão sobre ativos de risco (ações + cripto) à medida que a narrativa de "mais alto por mais tempo" retorna
Mas... isso pode forçar uma disciplina melhor nos mercados a longo prazo
Fique de olho na volatilidade — quedas podem ser oportunidades de compra se a macro se estabilizar
Esse é o tipo de surpresa que separa o dinheiro inteligente da multidão. Taxas mais altas por mais tempo? Ou apenas um tom hawkish temporário?
Traders de cripto: Como vocês estão se posicionando $BTC & $ETH em relação a isso? Dor de curto prazo ou carregando nas quedas? Deixe suas opiniões e previsões abaixo 👇
#Fed #DotPlot #yieldcurve #InterestRates
$BTC
2
131

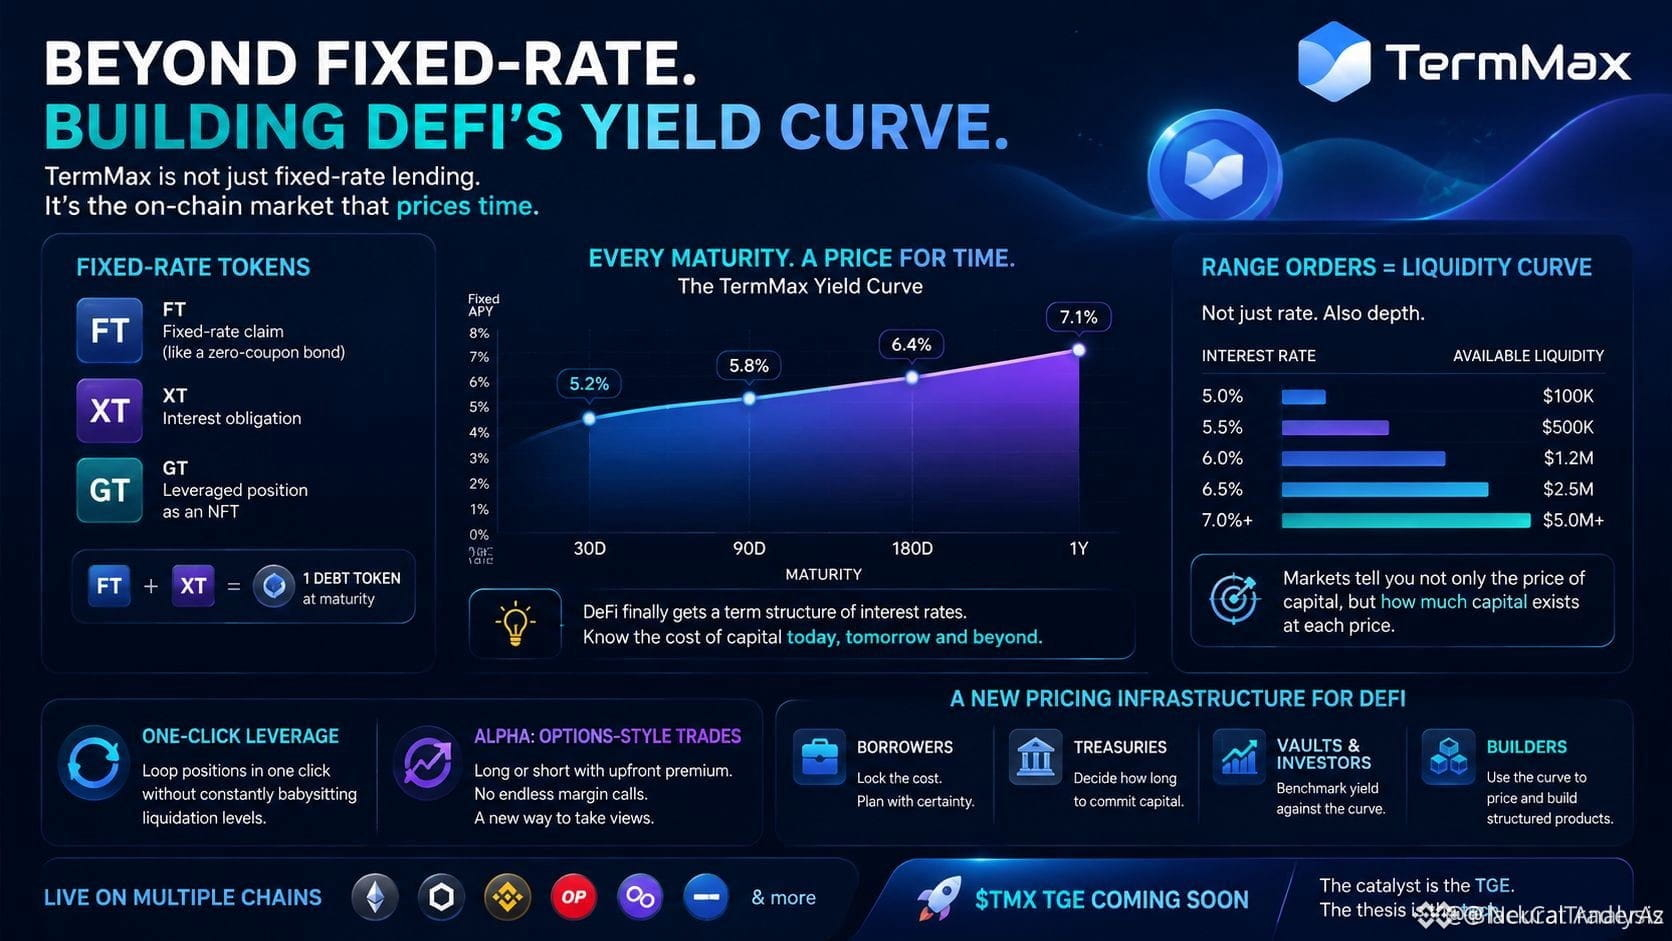
🚨 $TERMMAX ESTÁ CONSTRUINDO O PRIMEIRO VERDADEIRO CURSO DE RENDIMENTO INSTITUCIONAL ON-CHAIN EM DEFI? 💡
A maior parte da liquidez dos protocolos trata o rendimento como uma métrica estática de “spot”, falhando em precificar a duração. Ao estabelecer mercados de prazo fixo entre vencimentos definidos, $TERMMAX introduz uma autêntica estrutura a termo de taxas de juros da qual instituições dependem para precificar capital. 📊
Com profundidade mapeada entre faixas de taxas discretas via Range Orders, o capital inteligente finalmente pode avaliar a profundidade de liquidez do mercado junto com o valor do tempo. 🔍 Isso transforma os mercados monetários on-chain de mera busca por APY para uma valoração sofisticada por estrutura a termo para tesourarias de DAOs e protocolos de vault. 💡
💬 Uma curva de rendimento on-chain se tornaria o principal benchmark para precificar risco de duration em todo o DeFi? 👇
⚠️ Não é conselho financeiro. Gerencie sempre seu risco. 🛡️
🏷️ #TERMMAX #DeFi #YieldCurve #MarketStructure #Crypto
🎯 🦈
14
🚨 HAWKISH REPRECIFICAÇÃO DE POWELL ACELERA O ENDURECIMENTO DA CURVA DE RENDIMENTOS ENQUANTO $BTC AQUECE 💥
O mercado de títulos acabou de entregar uma clássica reprecificação institucional: os juros de curto prazo subiram 5 pontos-base para 4,28% após comentários hawkish do Fed. 📊 O dinheiro inteligente está precificando um aperto monetário prolongado, já que os formuladores de política reafirmam sua insistente busca pela meta de 2%.
Essa compressão da curva de rendimentos sinaliza um rebalanceamento imediato da liquidez macro entre os ativos de risco. 🔍 À medida que o capital navega pelas expectativas de aperto, o fluxo de ordens institucional vai caçar agressivamente bolsões de liquidez subjacentes antes de estabelecer uma direção clara.
💬 A pressão nos juros macro está se preparando para varrer os ativos de risco, ou a liquidez vai absorver a queda? 👇
⚠️ Não é aconselhamento financeiro. Gerencie sempre seu risco. 🛡️
🏷️ #BTC #Macro #Fed #Crypto #YieldCurve
🎯 🦈
29
Inicia sessão para explorar mais conteúdos
Junta-te a utilizadores de criptomoedas de todo o mundo na Binance Square
⚡️ Obtém informações úteis e recentes sobre criptomoedas.
💬 Com a confiança da maior exchange de criptomoedas do mundo.
👍 Descobre perspetivas reais de criadores verificados.
E-mail/Número de telefone
Tópicos em Tendência
1
#BinanceProcesses$4.65BWithdrawals
8,567 visualizações
75 a discutir
2
#WithdrawalsBack: 15 networks live
5,297 visualizações
110 a discutir
3
#BinanceUpdatesProofofReservesAddresses
94,489 visualizações
1,367 a discutir
4
#BinanceToResumePhaseOneOfWithdrawals
133,785 visualizações
1,488 a discutir
5
#BinanceHadAlreadyCovered$6BofHackLoss
9,085 visualizações
130 a discutir
6
#FBIConfirmsNorthKoreaIsResponsibleForBinanceCryptoHack
45,244 visualizações
141 a discutir
7
#CZDismissesClaimsBinanceHackWasPredicted
65,866 visualizações
673 a discutir
8
#B14gReportsUnauthorizedTransferOfAbout97MCORE
21,605 visualizações
330 a discutir
9
#USSpotETHETFsPost23StraightDaysOfNetOutflows
25,147 visualizações
306 a discutir
10
#IntelHasItsWorstDaySince1974
116,429 visualizações
922 a discutir