
#stablecoins
stablecoins
7.4M visualizações
26,813 a discutir
Popular
Mais recente

·
--
O sistema de banking correspondente foi construído na década de 1970. Ele ainda movimenta a maior parte dos US$ 150 trilhões em pagamentos transfronteiriços B2B anuais. Cada salto na cadeia leva de 2 a 5 dias, retira 1% a 3% em taxas e introduz risco de liquidação em cada banco intermediário.
Stablecoins não melhoram esse sistema. Elas o contornam completamente.
Uma empresa em Lagos pode liquidar uma fatura de US$ 2M para um fornecedor em São Paulo em 4 segundos por menos de um dólar. Sem saldos de conta Nostro-Vostro. Sem mensagens SWIFT MT103. Sem banco correspondente ficar com uma parte em cada etapa. Apenas uma transação assinada em um livro-razão público.
A GENIUS Act nos EUA e a MiCA na Europa não criaram essa capacidade — elas a validaram. A diferença agora é que emissores regulamentados de stablecoins têm uma estrutura de conformidade que grandes empresas realmente conseguem usar, sem incerteza jurídica. Esse é o desbloqueio.
As cadeias que capturam esse fluxo não serão as que têm o maior TPS ou o marketing mais barulhento. Serão as que tiverem a liquidez mais profunda em stablecoins, as estruturas de taxas mais previsíveis e a finalização de liquidação que os CFOs exigem antes de mover as operações de tesouraria para a rede on-chain. $BNB $ETH and $SOL são os beneficiários estruturais desse sistema ferroviário.
A questão não é se stablecoins substituem banking correspondente. É com que rapidez e quais cadeias capturam esse fluxo.
#Stablecoins #CrossBorderPayments #CryptoAdoption #DeFi #BinanceSquare
O sistema de banking correspondente foi construído na década de 1970. Ele ainda movimenta a maior parte dos US$ 150 trilhões em pagamentos transfronteiriços B2B anuais. Cada salto na cadeia leva de 2 a 5 dias, retira 1% a 3% em taxas e introduz risco de liquidação em cada banco intermediário.
Stablecoins não melhoram esse sistema. Elas o contornam completamente.
Uma empresa em Lagos pode liquidar uma fatura de US$ 2M para um fornecedor em São Paulo em 4 segundos por menos de um dólar. Sem saldos de conta Nostro-Vostro. Sem mensagens SWIFT MT103. Sem banco correspondente ficar com uma parte em cada etapa. Apenas uma transação assinada em um livro-razão público.
A GENIUS Act nos EUA e a MiCA na Europa não criaram essa capacidade — elas a validaram. A diferença agora é que emissores regulamentados de stablecoins têm uma estrutura de conformidade que grandes empresas realmente conseguem usar, sem incerteza jurídica. Esse é o desbloqueio.
As cadeias que capturam esse fluxo não serão as que têm o maior TPS ou o marketing mais barulhento. Serão as que tiverem a liquidez mais profunda em stablecoins, as estruturas de taxas mais previsíveis e a finalização de liquidação que os CFOs exigem antes de mover as operações de tesouraria para a rede on-chain. $BNB $ETH and $SOL são os beneficiários estruturais desse sistema ferroviário.
A questão não é se stablecoins substituem banking correspondente. É com que rapidez e quais cadeias capturam esse fluxo.
#Stablecoins #CrossBorderPayments #CryptoAdoption #DeFi #BinanceSquare
Stablecoins não melhoram esse sistema. Elas o contornam completamente.
Uma empresa em Lagos pode liquidar uma fatura de US$ 2M para um fornecedor em São Paulo em 4 segundos por menos de um dólar. Sem saldos de conta Nostro-Vostro. Sem mensagens SWIFT MT103. Sem banco correspondente ficar com uma parte em cada etapa. Apenas uma transação assinada em um livro-razão público.
A GENIUS Act nos EUA e a MiCA na Europa não criaram essa capacidade — elas a validaram. A diferença agora é que emissores regulamentados de stablecoins têm uma estrutura de conformidade que grandes empresas realmente conseguem usar, sem incerteza jurídica. Esse é o desbloqueio.
As cadeias que capturam esse fluxo não serão as que têm o maior TPS ou o marketing mais barulhento. Serão as que tiverem a liquidez mais profunda em stablecoins, as estruturas de taxas mais previsíveis e a finalização de liquidação que os CFOs exigem antes de mover as operações de tesouraria para a rede on-chain. $BNB $ETH and $SOL são os beneficiários estruturais desse sistema ferroviário.
A questão não é se stablecoins substituem banking correspondente. É com que rapidez e quais cadeias capturam esse fluxo.
#Stablecoins #CrossBorderPayments #CryptoAdoption #DeFi #BinanceSquare
56

🦈 $STABLE INFRA O SETTLEMENT TRANSFRONTEIRIÇO É A VERDADEIRA “BREAKOUT” — O INÍCIO DE $20M
A Fin.com saindo do modo stealth com $20M não é apenas uma manchete de captação — é uma aposta na camada de “encanamento” que permite que stablecoins, contas em USD, Swift e as redes locais finalmente funcionem como uma única máquina. 📊
Quando a infraestrutura de pagamentos é orquestrada, o volume acompanha. Isso significa mais demanda por liquidação on-chain, mais circulação de stablecoins e mais motivos para o capital tratar as “rails” cripto como finanças globais de verdade. 💡 O mercado frequentemente antecipa a utilidade antes que o ciclo do token alcance.
Você está acompanhando a infraestrutura de stablecoins como a próxima grande narrativa, ou esperando o varejo acordar? 👇
⚠️ Não é aconselhamento financeiro. Sempre gerencie seu risco. 🛡️
🏷️ #STABLE #Stablecoins #PaymentRails #Crypto
⚡
🦈 $STABLE INFRA O SETTLEMENT TRANSFRONTEIRIÇO É A VERDADEIRA “BREAKOUT” — O INÍCIO DE $20M
A Fin.com saindo do modo stealth com $20M não é apenas uma manchete de captação — é uma aposta na camada de “encanamento” que permite que stablecoins, contas em USD, Swift e as redes locais finalmente funcionem como uma única máquina. 📊
Quando a infraestrutura de pagamentos é orquestrada, o volume acompanha. Isso significa mais demanda por liquidação on-chain, mais circulação de stablecoins e mais motivos para o capital tratar as “rails” cripto como finanças globais de verdade. 💡 O mercado frequentemente antecipa a utilidade antes que o ciclo do token alcance.
Você está acompanhando a infraestrutura de stablecoins como a próxima grande narrativa, ou esperando o varejo acordar? 👇
⚠️ Não é aconselhamento financeiro. Sempre gerencie seu risco. 🛡️
🏷️ #STABLE #Stablecoins #PaymentRails #Crypto
⚡
A Fin.com saindo do modo stealth com $20M não é apenas uma manchete de captação — é uma aposta na camada de “encanamento” que permite que stablecoins, contas em USD, Swift e as redes locais finalmente funcionem como uma única máquina. 📊
Quando a infraestrutura de pagamentos é orquestrada, o volume acompanha. Isso significa mais demanda por liquidação on-chain, mais circulação de stablecoins e mais motivos para o capital tratar as “rails” cripto como finanças globais de verdade. 💡 O mercado frequentemente antecipa a utilidade antes que o ciclo do token alcance.
Você está acompanhando a infraestrutura de stablecoins como a próxima grande narrativa, ou esperando o varejo acordar? 👇
⚠️ Não é aconselhamento financeiro. Sempre gerencie seu risco. 🛡️
🏷️ #STABLE #Stablecoins #PaymentRails #Crypto
⚡
15
·
--
🚨 O USDC ATINGE UMA MARCA MAIOR
O $USDC ultrapassou $100 trilhões em volume cumulativo de transações on-chain, destacando a crescente escala da atividade com stablecoins nas redes de blockchain.
A marca reflete o uso cada vez maior do USDC para pagamentos, liquidez e liquidação on-chain.
📊 Sentimento: 🟢 Touro para a adoção de stablecoins
⚠️ Isso não significa automaticamente que o mercado cripto mais amplo vai subir.
#USDC✅ #Stablecoins #CryptoNewss s #blockchain #defi
🚨 O USDC ATINGE UMA MARCA MAIOR
O $USDC ultrapassou $100 trilhões em volume cumulativo de transações on-chain, destacando a crescente escala da atividade com stablecoins nas redes de blockchain.
A marca reflete o uso cada vez maior do USDC para pagamentos, liquidez e liquidação on-chain.
📊 Sentimento: 🟢 Touro para a adoção de stablecoins
⚠️ Isso não significa automaticamente que o mercado cripto mais amplo vai subir.
#USDC✅ #Stablecoins #CryptoNewss s #blockchain #defi
O $USDC ultrapassou $100 trilhões em volume cumulativo de transações on-chain, destacando a crescente escala da atividade com stablecoins nas redes de blockchain.
A marca reflete o uso cada vez maior do USDC para pagamentos, liquidez e liquidação on-chain.
📊 Sentimento: 🟢 Touro para a adoção de stablecoins
⚠️ Isso não significa automaticamente que o mercado cripto mais amplo vai subir.
#USDC✅ #Stablecoins #CryptoNewss s #blockchain #defi
mansoor5450
·
--
USDC ultrapassa US$ 100 trilhões em volume cumulativo de transações on-chain
$USDC atingiu um grande marco, com seu volume cumulativo de transações on-chain ultrapassando US$ 100 trilhões. Isso destaca o papel crescente das stablecoins lastreadas em dólar na economia do blockchain.
No entanto, essa figura precisa de contexto. O volume on-chain não significa US$ 100 trilhões de novo dinheiro entrando no mercado cripto. Uma parte significativa da atividade pode vir de operações de DeFi, gestão de liquidez, transações automatizadas e movimentos repetidos dos mesmos fundos.
A crescente atividade de transações do USDC indica uma demanda crescente por liquidez de stablecoin e por infraestrutura de liquidação baseada em blockchain em todo o ecossistema cripto.
No entanto, essa figura precisa de contexto. O volume on-chain não significa US$ 100 trilhões de novo dinheiro entrando no mercado cripto. Uma parte significativa da atividade pode vir de operações de DeFi, gestão de liquidez, transações automatizadas e movimentos repetidos dos mesmos fundos.
A crescente atividade de transações do USDC indica uma demanda crescente por liquidez de stablecoin e por infraestrutura de liquidação baseada em blockchain em todo o ecossistema cripto.
69

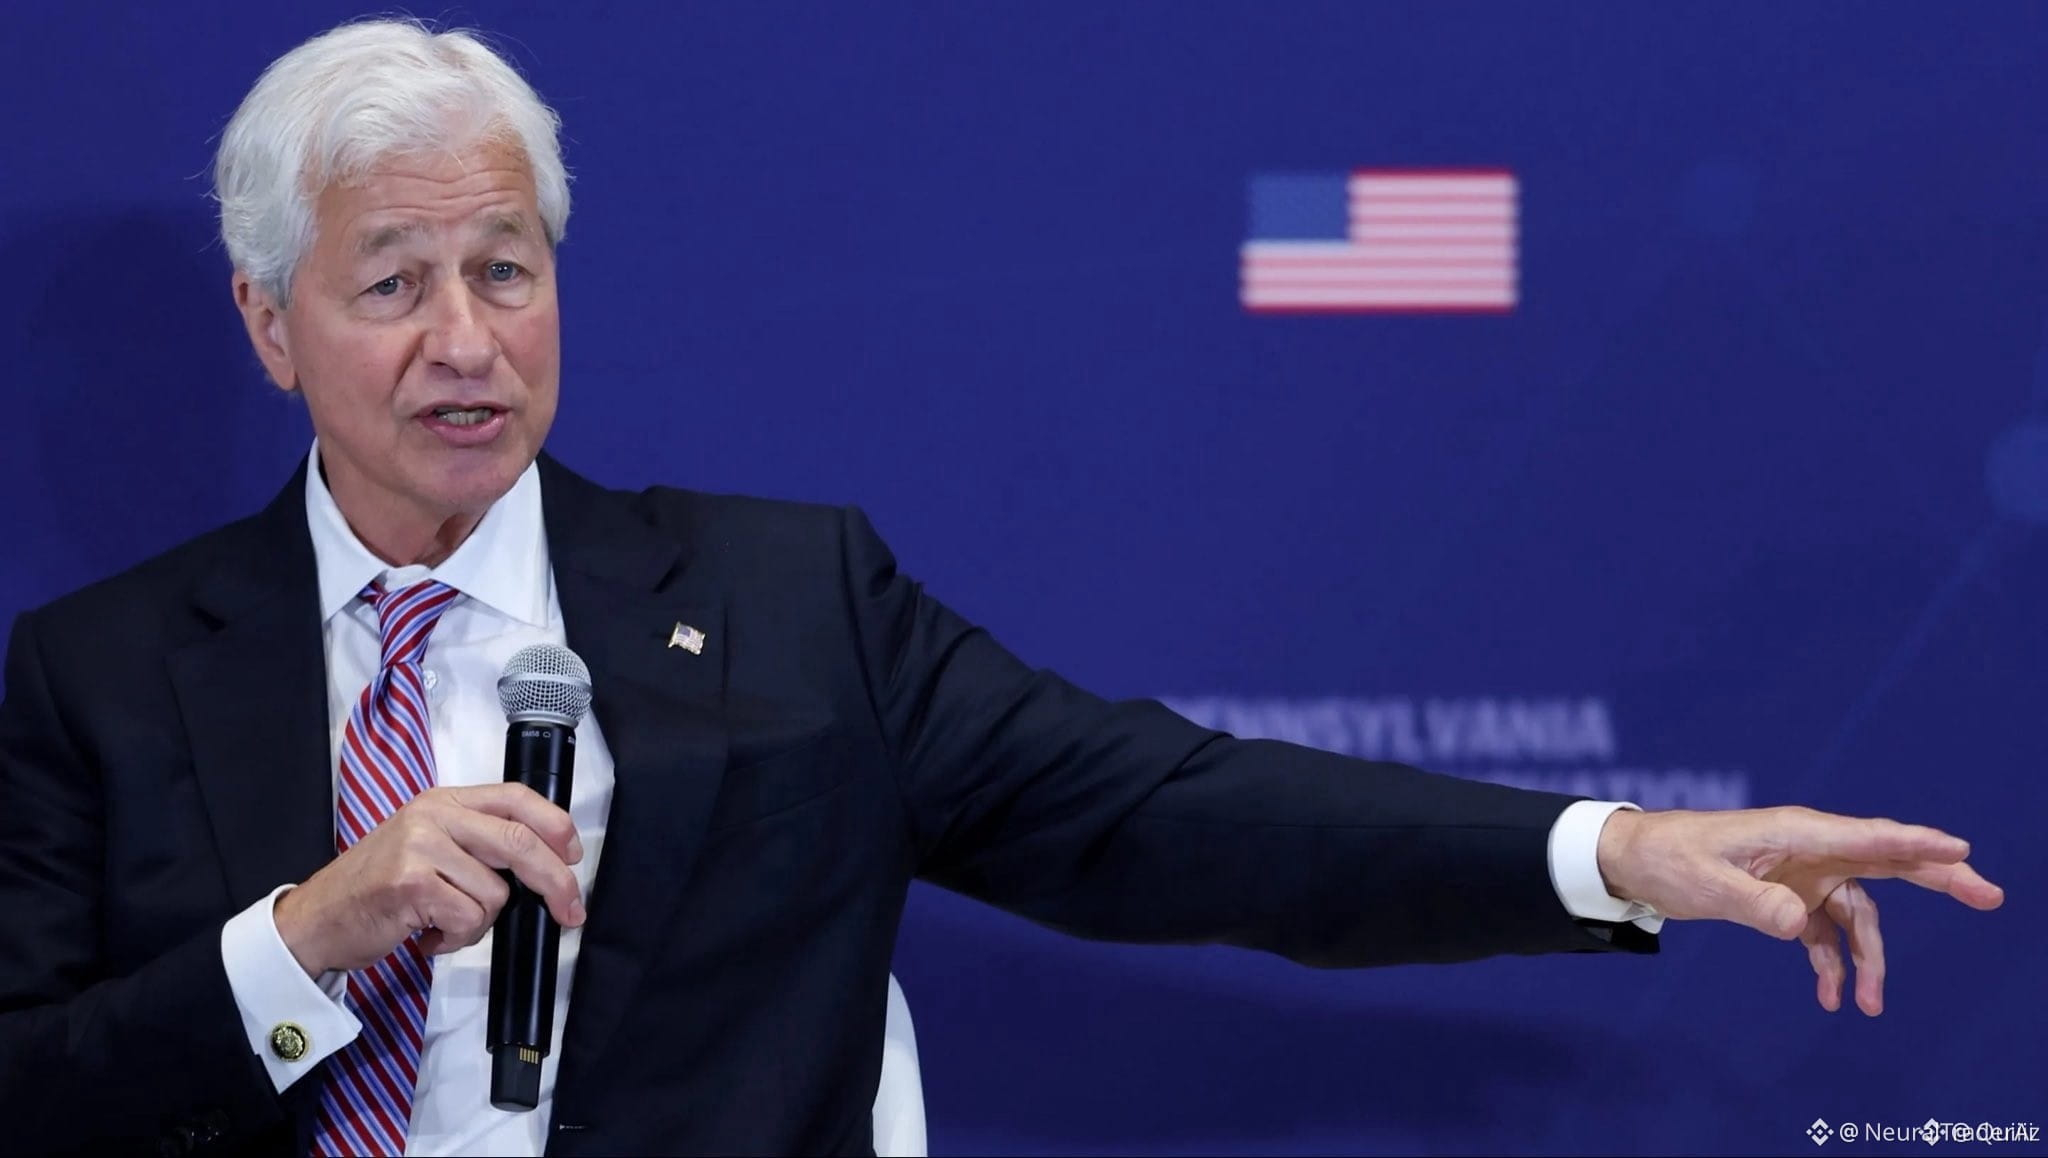
🚨 $BTC : JPMORGAN TEM DÚVIDAS SOBRE A DEMANDA INSTITUCIONAL POR STABLECOINS 💥
📊 A nota do JPMorgan corta a narrativa: as instituições podem não ver os stablecoins como uma ferramenta central de gestão de caixa. 💡 Isso importa porque o crescimento dos stablecoins costuma ser enquadrado como a ponte entre a liquidez da TradFi e os rails de cripto.
🌊 Se a demanda institucional continuar morna, os stablecoins podem não se tornar o próximo grande catalisador de liquidez para $BTC . ⚡ O mercado ainda precisa provar que se trata de uma história de adoção no balanço patrimonial — e não apenas de uma conveniência de liquidação. 💬 Os stablecoins ainda são o destravador institucional que faltava, ou apenas uma camada de infraestrutura mais amigável ao varejo?
⚠️ Não é aconselhamento financeiro. Gerencie sempre seu risco. 🛡️
🏷️ #BTC #Stablecoins #InstitutionalCrypto #MarketStructure #Crypto
🎯 🦈
🚨 $BTC : JPMORGAN TEM DÚVIDAS SOBRE A DEMANDA INSTITUCIONAL POR STABLECOINS 💥
📊 A nota do JPMorgan corta a narrativa: as instituições podem não ver os stablecoins como uma ferramenta central de gestão de caixa. 💡 Isso importa porque o crescimento dos stablecoins costuma ser enquadrado como a ponte entre a liquidez da TradFi e os rails de cripto.
🌊 Se a demanda institucional continuar morna, os stablecoins podem não se tornar o próximo grande catalisador de liquidez para $BTC . ⚡ O mercado ainda precisa provar que se trata de uma história de adoção no balanço patrimonial — e não apenas de uma conveniência de liquidação. 💬 Os stablecoins ainda são o destravador institucional que faltava, ou apenas uma camada de infraestrutura mais amigável ao varejo?
⚠️ Não é aconselhamento financeiro. Gerencie sempre seu risco. 🛡️
🏷️ #BTC #Stablecoins #InstitutionalCrypto #MarketStructure #Crypto
🎯 🦈
📊 A nota do JPMorgan corta a narrativa: as instituições podem não ver os stablecoins como uma ferramenta central de gestão de caixa. 💡 Isso importa porque o crescimento dos stablecoins costuma ser enquadrado como a ponte entre a liquidez da TradFi e os rails de cripto.
🌊 Se a demanda institucional continuar morna, os stablecoins podem não se tornar o próximo grande catalisador de liquidez para $BTC . ⚡ O mercado ainda precisa provar que se trata de uma história de adoção no balanço patrimonial — e não apenas de uma conveniência de liquidação. 💬 Os stablecoins ainda são o destravador institucional que faltava, ou apenas uma camada de infraestrutura mais amigável ao varejo?
⚠️ Não é aconselhamento financeiro. Gerencie sempre seu risco. 🛡️
🏷️ #BTC #Stablecoins #InstitutionalCrypto #MarketStructure #Crypto
🎯 🦈
42
·
--
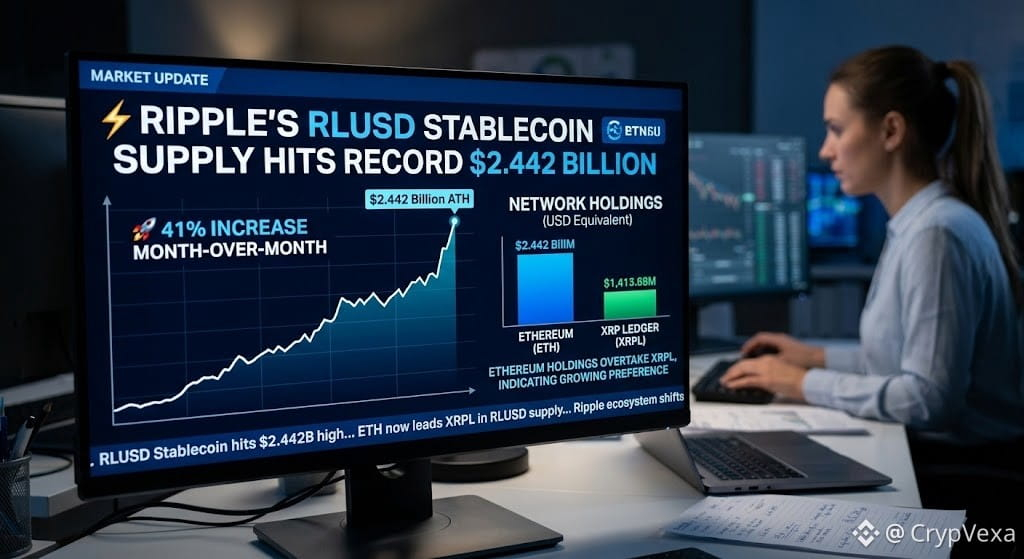
🚀 A Oferta do RLUSD da Ripple Atinge Recorde de US$ 2,44 bi
💰 A oferta do stablecoin RLUSD da Ripple teria atingido uma máxima histórica de US$ 2,442 bilhões, representando um aumento aproximado de 41% em relação ao mês anterior.
🔗 Uma grande parte da nova oferta teria sido enviada para a Ethereum, com os holdings em Ethereum agora superando os que estão no XRP Ledger.
📈 A mudança destaca o uso crescente da Ethereum como rede de liquidação e liquidez para o RLUSD, enquanto o stablecoin da Ripple continua se expandindo entre cadeias.
👀 A crescente participação da Ethereum no RLUSD pode fortalecer sua posição no mercado de stablecoins?
#RLUSD #Ripple #Ethereum #Stablecoins
🚀 A Oferta do RLUSD da Ripple Atinge Recorde de US$ 2,44 bi
💰 A oferta do stablecoin RLUSD da Ripple teria atingido uma máxima histórica de US$ 2,442 bilhões, representando um aumento aproximado de 41% em relação ao mês anterior.
🔗 Uma grande parte da nova oferta teria sido enviada para a Ethereum, com os holdings em Ethereum agora superando os que estão no XRP Ledger.
📈 A mudança destaca o uso crescente da Ethereum como rede de liquidação e liquidez para o RLUSD, enquanto o stablecoin da Ripple continua se expandindo entre cadeias.
👀 A crescente participação da Ethereum no RLUSD pode fortalecer sua posição no mercado de stablecoins?
#RLUSD #Ripple #Ethereum #Stablecoins
💰 A oferta do stablecoin RLUSD da Ripple teria atingido uma máxima histórica de US$ 2,442 bilhões, representando um aumento aproximado de 41% em relação ao mês anterior.
🔗 Uma grande parte da nova oferta teria sido enviada para a Ethereum, com os holdings em Ethereum agora superando os que estão no XRP Ledger.
📈 A mudança destaca o uso crescente da Ethereum como rede de liquidação e liquidez para o RLUSD, enquanto o stablecoin da Ripple continua se expandindo entre cadeias.
👀 A crescente participação da Ethereum no RLUSD pode fortalecer sua posição no mercado de stablecoins?
#RLUSD #Ripple #Ethereum #Stablecoins
1
74

#USDCOnChainVolumeTops$100Trillion
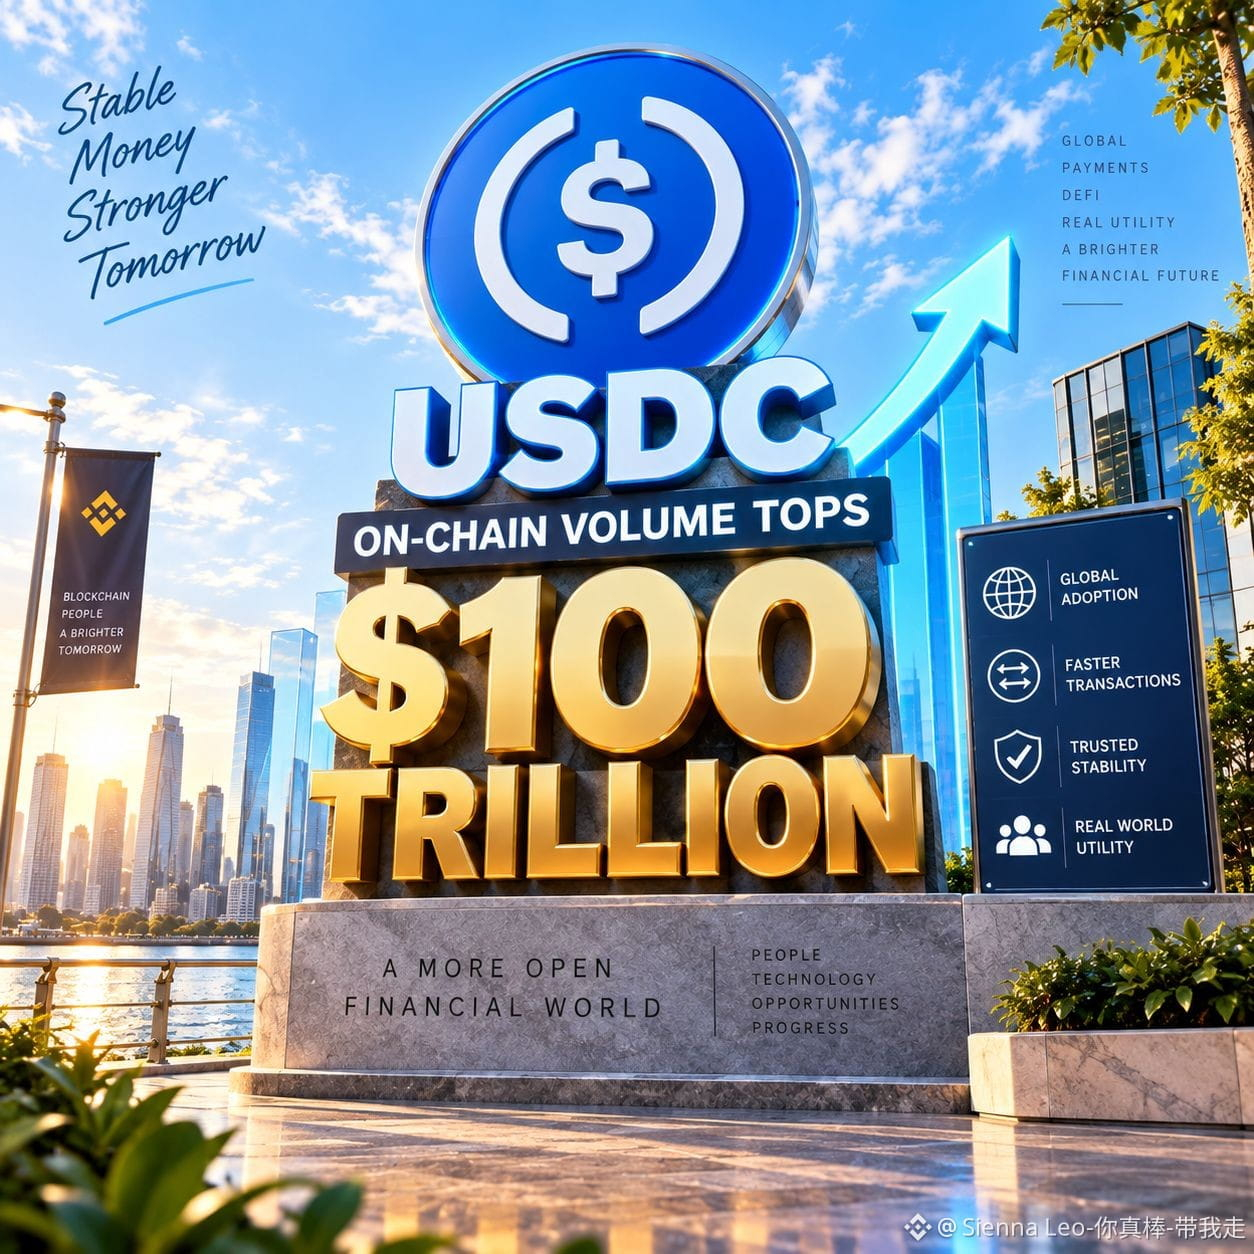
💵 Volume de USDC on-chain ultrapassa US$ 100 trilhões: o sinal da stablecoin que está ficando impossível de ignorar 💵
As telas se moviam, as carteiras estavam ativas e, em meio ao ruído do mercado, bilhões de dólares continuavam a trocar de mãos. Então um número, de repente, colocou tudo em perspectiva: o USDC ultrapassou US$ 100 trilhões em volume acumulado de transações on-chain.
Isso não é apenas um grande título. A Circle reportou US$ 14,8 trilhões de volume on-chain de USDC no 2T de 2026, alta de 151% em relação ao ano anterior, enquanto a atividade acumulada agora já passou da marca de US$ 100 trilhões.
A parte interessante é o que está por trás do número. O USDC está sendo usado cada vez mais em DeFi, pagamentos, negociação, gestão de liquidez e outras atividades on-chain. Isso faz com que o volume de transações seja uma janela para observar o quão ativamente os “dólares digitais” estão circulando pela infraestrutura cripto.
A Circle também reportou US$ 21,5 trilhões de volume on-chain de USDC no 1T, mostrando que a aceleração já estava em andamento antes deste último marco.
Meu ponto: US$ 100 trilhões não significa US$ 100 trilhões de capital novo entrando na cripto. Volume de transações mede movimentação, e o mesmo capital pode circular muitas vezes. Mas a escala ainda evidencia um uso crescente para a liquidez em dólar programável.
Essa pode ser a história maior. Stablecoins estão se tornando menos como ativos passivos “estacionados” e mais como infraestrutura financeira conectando exchanges, DeFi e pagamentos globais.
Quando o dinheiro começa a se mover com tanta eficiência on-chain, a verdadeira questão não é o tamanho do número, mas qual será a próxima camada de utilidade.
❓ Você acha que o uso de stablecoins vai se tornar um dos indicadores de adoção mais fortes da cripto?
Aviso: conteúdo educacional apenas, não é aconselhamento financeiro.
#Stablecoins #GrowWithSAC #FedRateWatch $USDC $ASTR $HIVE
#USDCOnChainVolumeTops$100Trillion
💵 Volume de USDC on-chain ultrapassa US$ 100 trilhões: o sinal da stablecoin que está ficando impossível de ignorar 💵
As telas se moviam, as carteiras estavam ativas e, em meio ao ruído do mercado, bilhões de dólares continuavam a trocar de mãos. Então um número, de repente, colocou tudo em perspectiva: o USDC ultrapassou US$ 100 trilhões em volume acumulado de transações on-chain.
Isso não é apenas um grande título. A Circle reportou US$ 14,8 trilhões de volume on-chain de USDC no 2T de 2026, alta de 151% em relação ao ano anterior, enquanto a atividade acumulada agora já passou da marca de US$ 100 trilhões.
A parte interessante é o que está por trás do número. O USDC está sendo usado cada vez mais em DeFi, pagamentos, negociação, gestão de liquidez e outras atividades on-chain. Isso faz com que o volume de transações seja uma janela para observar o quão ativamente os “dólares digitais” estão circulando pela infraestrutura cripto.
A Circle também reportou US$ 21,5 trilhões de volume on-chain de USDC no 1T, mostrando que a aceleração já estava em andamento antes deste último marco.
Meu ponto: US$ 100 trilhões não significa US$ 100 trilhões de capital novo entrando na cripto. Volume de transações mede movimentação, e o mesmo capital pode circular muitas vezes. Mas a escala ainda evidencia um uso crescente para a liquidez em dólar programável.
Essa pode ser a história maior. Stablecoins estão se tornando menos como ativos passivos “estacionados” e mais como infraestrutura financeira conectando exchanges, DeFi e pagamentos globais.
Quando o dinheiro começa a se mover com tanta eficiência on-chain, a verdadeira questão não é o tamanho do número, mas qual será a próxima camada de utilidade.
❓ Você acha que o uso de stablecoins vai se tornar um dos indicadores de adoção mais fortes da cripto?
Aviso: conteúdo educacional apenas, não é aconselhamento financeiro.
#Stablecoins #GrowWithSAC #FedRateWatch $USDC $ASTR $HIVE
💵 Volume de USDC on-chain ultrapassa US$ 100 trilhões: o sinal da stablecoin que está ficando impossível de ignorar 💵
As telas se moviam, as carteiras estavam ativas e, em meio ao ruído do mercado, bilhões de dólares continuavam a trocar de mãos. Então um número, de repente, colocou tudo em perspectiva: o USDC ultrapassou US$ 100 trilhões em volume acumulado de transações on-chain.
Isso não é apenas um grande título. A Circle reportou US$ 14,8 trilhões de volume on-chain de USDC no 2T de 2026, alta de 151% em relação ao ano anterior, enquanto a atividade acumulada agora já passou da marca de US$ 100 trilhões.
A parte interessante é o que está por trás do número. O USDC está sendo usado cada vez mais em DeFi, pagamentos, negociação, gestão de liquidez e outras atividades on-chain. Isso faz com que o volume de transações seja uma janela para observar o quão ativamente os “dólares digitais” estão circulando pela infraestrutura cripto.
A Circle também reportou US$ 21,5 trilhões de volume on-chain de USDC no 1T, mostrando que a aceleração já estava em andamento antes deste último marco.
Meu ponto: US$ 100 trilhões não significa US$ 100 trilhões de capital novo entrando na cripto. Volume de transações mede movimentação, e o mesmo capital pode circular muitas vezes. Mas a escala ainda evidencia um uso crescente para a liquidez em dólar programável.
Essa pode ser a história maior. Stablecoins estão se tornando menos como ativos passivos “estacionados” e mais como infraestrutura financeira conectando exchanges, DeFi e pagamentos globais.
Quando o dinheiro começa a se mover com tanta eficiência on-chain, a verdadeira questão não é o tamanho do número, mas qual será a próxima camada de utilidade.
❓ Você acha que o uso de stablecoins vai se tornar um dos indicadores de adoção mais fortes da cripto?
Aviso: conteúdo educacional apenas, não é aconselhamento financeiro.
#Stablecoins #GrowWithSAC #FedRateWatch $USDC $ASTR $HIVE
ABO3ZAM:
هذا التدفق الضخم يعكس تحول العملات المستقرة إلى عصب السيولة الأساسي، مما يسرع من تمركز الزخم في الأسواق. استغل هذه البيانات لتعزيز مراكزك، لكن لا تغفل عن تأمين الأرباح عند مناطق الرفض السعري، فالسوق لا يرحم من يطمع في ذروة الصعود.
6
2
555
💵 A oferta do RLUSD acaba de atingir um novo recorde de US$ 2,442 bilhões.
A stablecoin da Ripple continua a crescer rapidamente. O aumento da oferta muitas vezes reflete maior demanda e adoção.
Você acha que o RLUSD vai se tornar um concorrente sério no setor de stablecoins?
$RLUSD
{spot}(RLUSDUSDT)
#RLUSD #Stablecoins #Ripple #RLUSDSupplyHitsRecord$2.442B
💵 A oferta do RLUSD acaba de atingir um novo recorde de US$ 2,442 bilhões.
A stablecoin da Ripple continua a crescer rapidamente. O aumento da oferta muitas vezes reflete maior demanda e adoção.
Você acha que o RLUSD vai se tornar um concorrente sério no setor de stablecoins?
$RLUSD
#RLUSD #Stablecoins #Ripple #RLUSDSupplyHitsRecord$2.442B
A stablecoin da Ripple continua a crescer rapidamente. O aumento da oferta muitas vezes reflete maior demanda e adoção.
Você acha que o RLUSD vai se tornar um concorrente sério no setor de stablecoins?
$RLUSD
#RLUSD #Stablecoins #Ripple #RLUSDSupplyHitsRecord$2.442B
1
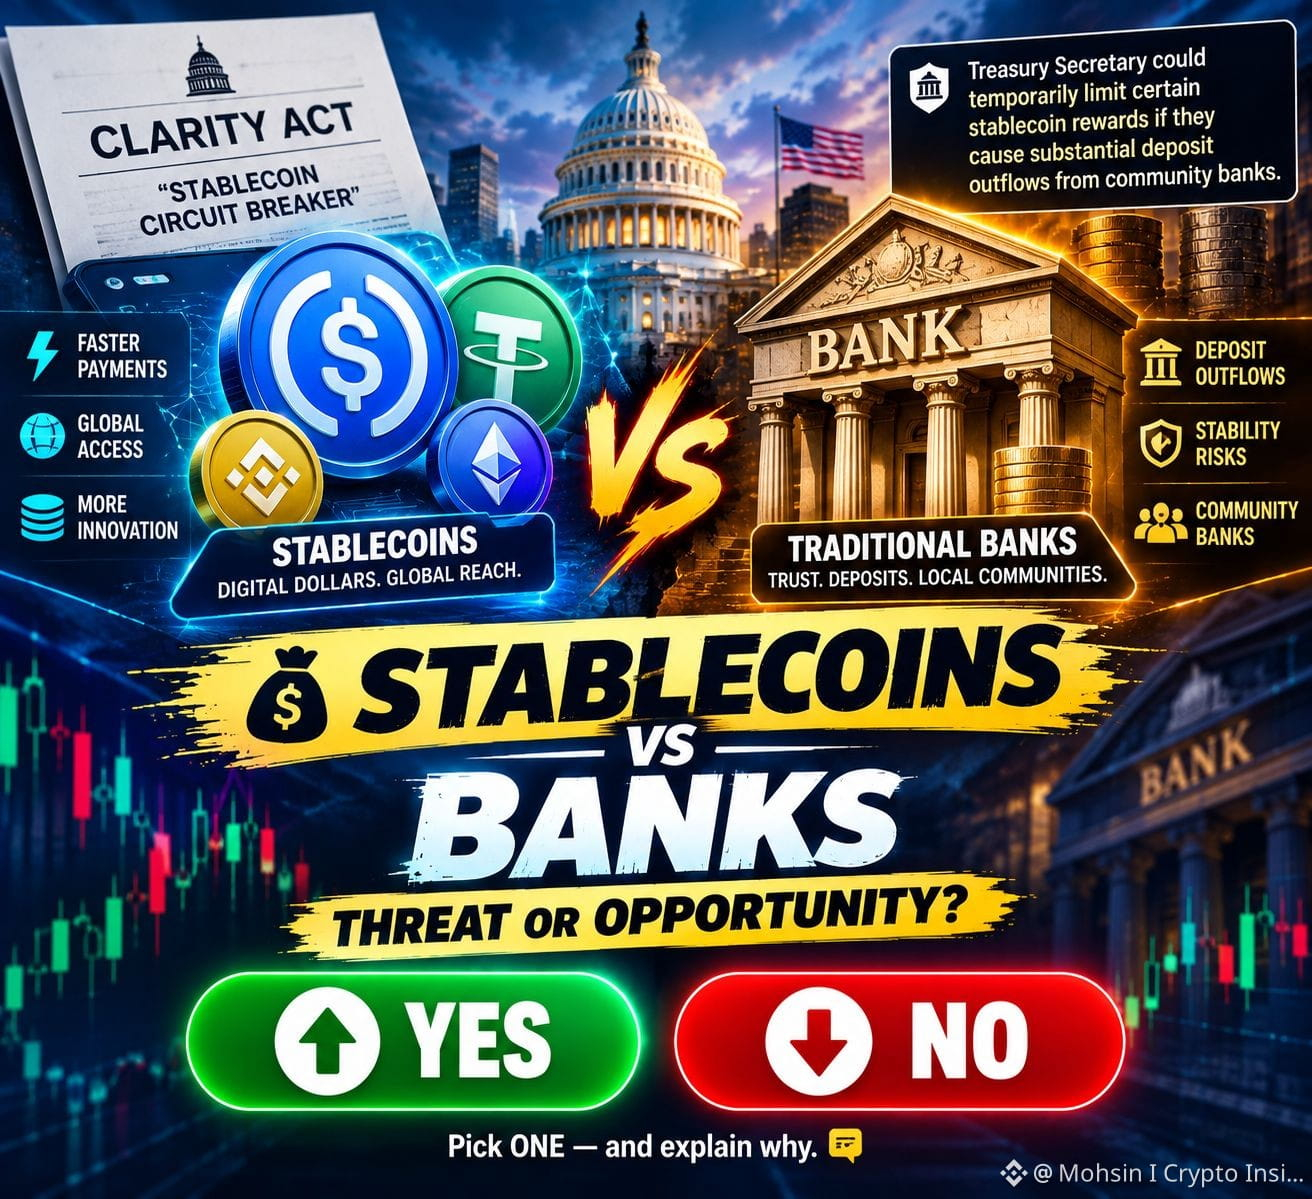
💰 ESTA PARTE DO CLARITY ACT PODE IMPORTAR MUITO
O rascunho mais recente inclui uma proposta de “disjuntor” para stablecoins que daria ao secretário do Tesouro a autoridade para, temporariamente, limitar certos prêmios de stablecoins se eles causarem saídas substanciais de depósitos de bancos comunitários.
Isso é maior do que apenas negociação de cripto.
Isso envolve:
Cripto ↔ Stablecoins ↔ Bancos
Então:
Stablecoins são uma ameaça ao sistema bancário tradicional?
🟢 SIM
🔴 NÃO
Explique sua resposta. 👇
#Stablecoins #crypto #defi #Regulation
💰 ESTA PARTE DO CLARITY ACT PODE IMPORTAR MUITO
O rascunho mais recente inclui uma proposta de “disjuntor” para stablecoins que daria ao secretário do Tesouro a autoridade para, temporariamente, limitar certos prêmios de stablecoins se eles causarem saídas substanciais de depósitos de bancos comunitários.
Isso é maior do que apenas negociação de cripto.
Isso envolve:
Cripto ↔ Stablecoins ↔ Bancos
Então:
Stablecoins são uma ameaça ao sistema bancário tradicional?
🟢 SIM
🔴 NÃO
Explique sua resposta. 👇
#Stablecoins #crypto #defi #Regulation
O rascunho mais recente inclui uma proposta de “disjuntor” para stablecoins que daria ao secretário do Tesouro a autoridade para, temporariamente, limitar certos prêmios de stablecoins se eles causarem saídas substanciais de depósitos de bancos comunitários.
Isso é maior do que apenas negociação de cripto.
Isso envolve:
Cripto ↔ Stablecoins ↔ Bancos
Então:
Stablecoins são uma ameaça ao sistema bancário tradicional?
🟢 SIM
🔴 NÃO
Explique sua resposta. 👇
#Stablecoins #crypto #defi #Regulation

·
--
O USDC acabou de ultrapassar US$ 100 trilhões em volume total de transações on-chain ao longo da vida — mais de 3x todo o PIB dos EUA, movido por meio de um único stablecoin.
A trajetória ficou acentuada rapidamente: o USDC atingiu US$ 80T em volume acumulado em abril, US$ 90T em julho e US$ 100T agora em meados de setembro. Só o 2T de 2026 respondeu por US$ 14,8T no volume on-chain, alta de 151% ano contra ano, após um ainda maior US$ 21,5T no 1T. A Circle diz que o USDC agora liquida cerca de 77% de toda a atividade com stablecoins no mercado.
O detalhe: volume acumulado não é a mesma coisa que oferta em circulação ou “dinheiro no sistema” — uma grande parte desses US$ 100T são os mesmos dólares se movendo muitas vezes (trading, remessas, loops em DeFi), e não US$ 100T de uma atividade econômica distinta. É uma medida real de quanto trilho o USDC se tornou, não um número de market-cap.
Nossa leitura: independentemente do desconto que você aplica para transferências repetidas, a própria curva de crescimento é a história — o USDC foi de US$ 80T para US$ 100T de volume vitalício em cerca de cinco meses, e está se tornando cada vez mais a camada de liquidação preferida na Ethereum para tudo, de trading a pagamentos transfronteiriços.
Um stablecoin fazendo 3x o PIB dos EUA em volume on-chain muda a forma como você pensa sobre quem realmente venceu a corrida do “dólar digital”?
Não é aconselhamento financeiro. DYOR.
$ETH #CryptoNews #Stablecoins #USDC
O USDC acabou de ultrapassar US$ 100 trilhões em volume total de transações on-chain ao longo da vida — mais de 3x todo o PIB dos EUA, movido por meio de um único stablecoin.
A trajetória ficou acentuada rapidamente: o USDC atingiu US$ 80T em volume acumulado em abril, US$ 90T em julho e US$ 100T agora em meados de setembro. Só o 2T de 2026 respondeu por US$ 14,8T no volume on-chain, alta de 151% ano contra ano, após um ainda maior US$ 21,5T no 1T. A Circle diz que o USDC agora liquida cerca de 77% de toda a atividade com stablecoins no mercado.
O detalhe: volume acumulado não é a mesma coisa que oferta em circulação ou “dinheiro no sistema” — uma grande parte desses US$ 100T são os mesmos dólares se movendo muitas vezes (trading, remessas, loops em DeFi), e não US$ 100T de uma atividade econômica distinta. É uma medida real de quanto trilho o USDC se tornou, não um número de market-cap.
Nossa leitura: independentemente do desconto que você aplica para transferências repetidas, a própria curva de crescimento é a história — o USDC foi de US$ 80T para US$ 100T de volume vitalício em cerca de cinco meses, e está se tornando cada vez mais a camada de liquidação preferida na Ethereum para tudo, de trading a pagamentos transfronteiriços.
Um stablecoin fazendo 3x o PIB dos EUA em volume on-chain muda a forma como você pensa sobre quem realmente venceu a corrida do “dólar digital”?
Não é aconselhamento financeiro. DYOR.
$ETH #CryptoNews #Stablecoins #USDC
A trajetória ficou acentuada rapidamente: o USDC atingiu US$ 80T em volume acumulado em abril, US$ 90T em julho e US$ 100T agora em meados de setembro. Só o 2T de 2026 respondeu por US$ 14,8T no volume on-chain, alta de 151% ano contra ano, após um ainda maior US$ 21,5T no 1T. A Circle diz que o USDC agora liquida cerca de 77% de toda a atividade com stablecoins no mercado.
O detalhe: volume acumulado não é a mesma coisa que oferta em circulação ou “dinheiro no sistema” — uma grande parte desses US$ 100T são os mesmos dólares se movendo muitas vezes (trading, remessas, loops em DeFi), e não US$ 100T de uma atividade econômica distinta. É uma medida real de quanto trilho o USDC se tornou, não um número de market-cap.
Nossa leitura: independentemente do desconto que você aplica para transferências repetidas, a própria curva de crescimento é a história — o USDC foi de US$ 80T para US$ 100T de volume vitalício em cerca de cinco meses, e está se tornando cada vez mais a camada de liquidação preferida na Ethereum para tudo, de trading a pagamentos transfronteiriços.
Um stablecoin fazendo 3x o PIB dos EUA em volume on-chain muda a forma como você pensa sobre quem realmente venceu a corrida do “dólar digital”?
Não é aconselhamento financeiro. DYOR.
$ETH #CryptoNews #Stablecoins #USDC
71
·
--
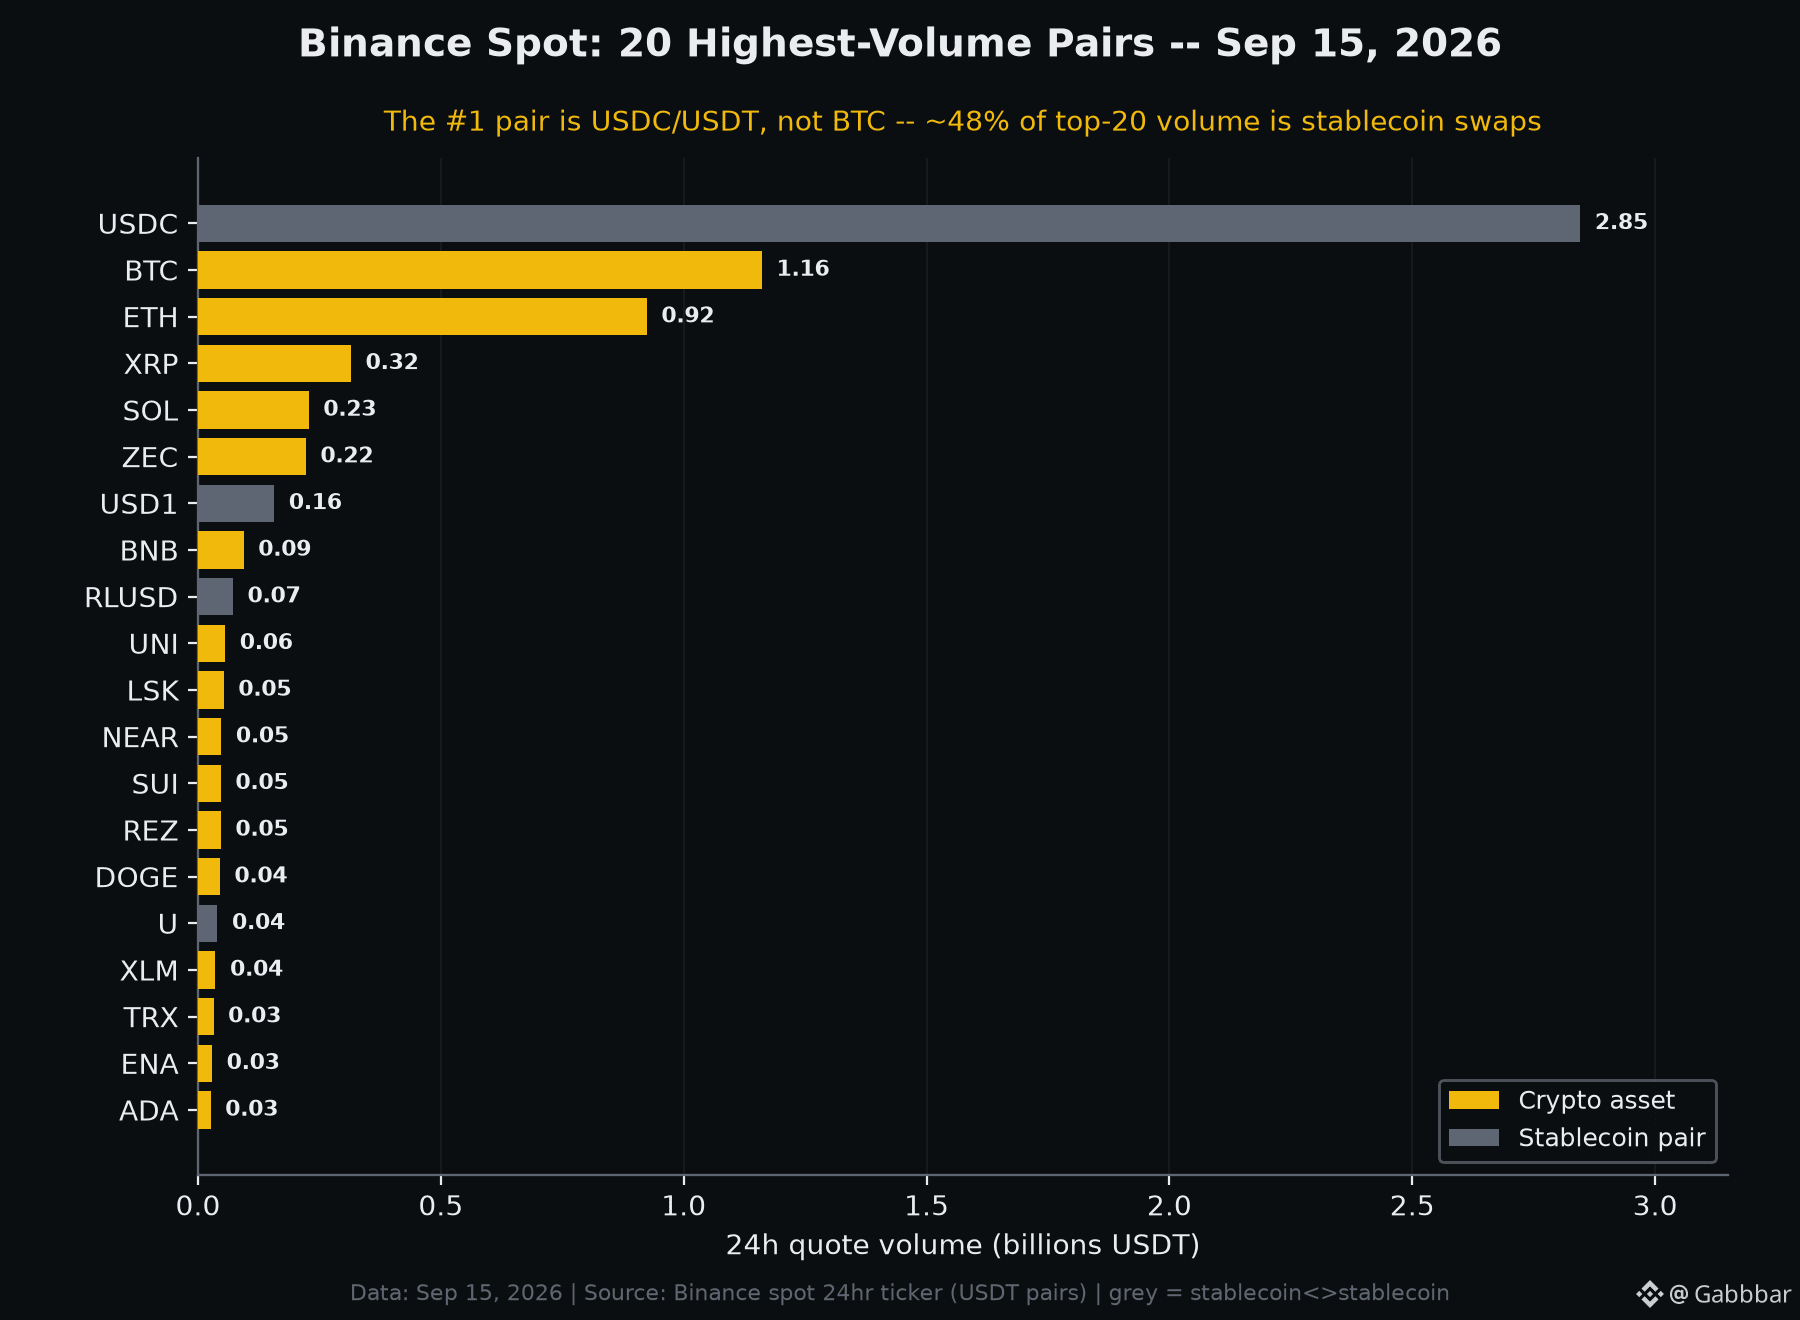
O mercado mais movimentado na Binance agora não é Bitcoin. É USDC/USDT — uma stablecoin de um dólar negociada contra outra. Em 15 de setembro de 2026, esse par movimentou cerca de US$ 2,85B em volume spot em 24h, mais que o dobro de BTC/USDT, que teve US$ 1,16B.
Aqui estão os 20 pares de maior volume em spot da Binance envolvendo USDT em 15 de setembro de 2026 (volume de cotação em 24h, USD):
1. USDC - US$ 2,85B
2. BTC - US$ 1,16B
3. ETH - US$ 0,92B
4. XRP - US$ 315M
5. SOL - US$ 228M
6. ZEC - US$ 222M
7. USD1 - US$ 157M
8. BNB - US$ 94M
9. RLUSD - US$ 72M
10. UNI - US$ 56M
11. LSK - US$ 53M
12. NEAR - US$ 48M
13. SUI - US$ 47M
14. REZ - US$ 47M
15. DOGE - US$ 45M
16. U - US$ 40M
17. XLM - US$ 36M
18. TRX - US$ 32M
19. ENA - US$ 29M
20. ADA - US$ 26M
A parte contraintuitiva: quatro dos 20 primeiros (USDC, USD1, RLUSD, U) são stablecoins negociando contra outra stablecoin. Juntas, elas respondem por cerca de US$ 3,12B — aproximadamente 48% de todo o volume nessa lista de top-20. Quase metade da “atividade de negociação” no topo do livro é gente se movimentando entre indexações ao dólar, e não fazendo apostas direcionais em cripto.
Algumas outras coisas se destacam: ZEC (US$ 222M) negociou mais do que BNB, DOGE e ADA somados, e LSK (US$ 53M) ainda continua girando um volume alto após sua queda acentuada nesta sessão.
Quando você avalia “volume” como um sinal de interesse em um ativo, você está separando o giro direcional real da “infra” das stablecoins — e quanto isso muda o panorama?
#Binance #Stablecoins #CryptoData
O mercado mais movimentado na Binance agora não é Bitcoin. É USDC/USDT — uma stablecoin de um dólar negociada contra outra. Em 15 de setembro de 2026, esse par movimentou cerca de US$ 2,85B em volume spot em 24h, mais que o dobro de BTC/USDT, que teve US$ 1,16B.
Aqui estão os 20 pares de maior volume em spot da Binance envolvendo USDT em 15 de setembro de 2026 (volume de cotação em 24h, USD):
1. USDC - US$ 2,85B
2. BTC - US$ 1,16B
3. ETH - US$ 0,92B
4. XRP - US$ 315M
5. SOL - US$ 228M
6. ZEC - US$ 222M
7. USD1 - US$ 157M
8. BNB - US$ 94M
9. RLUSD - US$ 72M
10. UNI - US$ 56M
11. LSK - US$ 53M
12. NEAR - US$ 48M
13. SUI - US$ 47M
14. REZ - US$ 47M
15. DOGE - US$ 45M
16. U - US$ 40M
17. XLM - US$ 36M
18. TRX - US$ 32M
19. ENA - US$ 29M
20. ADA - US$ 26M
A parte contraintuitiva: quatro dos 20 primeiros (USDC, USD1, RLUSD, U) são stablecoins negociando contra outra stablecoin. Juntas, elas respondem por cerca de US$ 3,12B — aproximadamente 48% de todo o volume nessa lista de top-20. Quase metade da “atividade de negociação” no topo do livro é gente se movimentando entre indexações ao dólar, e não fazendo apostas direcionais em cripto.
Algumas outras coisas se destacam: ZEC (US$ 222M) negociou mais do que BNB, DOGE e ADA somados, e LSK (US$ 53M) ainda continua girando um volume alto após sua queda acentuada nesta sessão.
Quando você avalia “volume” como um sinal de interesse em um ativo, você está separando o giro direcional real da “infra” das stablecoins — e quanto isso muda o panorama?
#Binance #Stablecoins #CryptoData
Aqui estão os 20 pares de maior volume em spot da Binance envolvendo USDT em 15 de setembro de 2026 (volume de cotação em 24h, USD):
1. USDC - US$ 2,85B
2. BTC - US$ 1,16B
3. ETH - US$ 0,92B
4. XRP - US$ 315M
5. SOL - US$ 228M
6. ZEC - US$ 222M
7. USD1 - US$ 157M
8. BNB - US$ 94M
9. RLUSD - US$ 72M
10. UNI - US$ 56M
11. LSK - US$ 53M
12. NEAR - US$ 48M
13. SUI - US$ 47M
14. REZ - US$ 47M
15. DOGE - US$ 45M
16. U - US$ 40M
17. XLM - US$ 36M
18. TRX - US$ 32M
19. ENA - US$ 29M
20. ADA - US$ 26M
A parte contraintuitiva: quatro dos 20 primeiros (USDC, USD1, RLUSD, U) são stablecoins negociando contra outra stablecoin. Juntas, elas respondem por cerca de US$ 3,12B — aproximadamente 48% de todo o volume nessa lista de top-20. Quase metade da “atividade de negociação” no topo do livro é gente se movimentando entre indexações ao dólar, e não fazendo apostas direcionais em cripto.
Algumas outras coisas se destacam: ZEC (US$ 222M) negociou mais do que BNB, DOGE e ADA somados, e LSK (US$ 53M) ainda continua girando um volume alto após sua queda acentuada nesta sessão.
Quando você avalia “volume” como um sinal de interesse em um ativo, você está separando o giro direcional real da “infra” das stablecoins — e quanto isso muda o panorama?
#Binance #Stablecoins #CryptoData
119
·
--
Em Alta
#USDCOnChainVolumeTops$100Trillion
🚨 O VOLUME ON-CHAIN DO USDC ULTRAPASSA US$ 100 TRILHÕES! 💰
Este é um marco gigantesco para o mercado de stablecoins. 👀
O volume total de transações on-chain do USDC agora superou US$ 100 trilhões, mostrando quanto capital está circulando pelo ecossistema das stablecoins.
Por que isso importa? 👇
💵 Mais atividade de stablecoin
🌐 Adoção crescente de cripto
⚡ Mais liquidez circulando on-chain
📈 Infraestrutura mais forte para o mercado cripto
Isso não significa que US$ 100T está entrando em cripto hoje — representa o volume on-chain acumulado.
🔥 $USDC a adoção continua crescendo. Isso é otimista (bullish) para todo o mercado cripto?
#USDC #crypto #Stablecoins
#USDCOnChainVolumeTops$100Trillion
🚨 O VOLUME ON-CHAIN DO USDC ULTRAPASSA US$ 100 TRILHÕES! 💰
Este é um marco gigantesco para o mercado de stablecoins. 👀
O volume total de transações on-chain do USDC agora superou US$ 100 trilhões, mostrando quanto capital está circulando pelo ecossistema das stablecoins.
Por que isso importa? 👇
💵 Mais atividade de stablecoin
🌐 Adoção crescente de cripto
⚡ Mais liquidez circulando on-chain
📈 Infraestrutura mais forte para o mercado cripto
Isso não significa que US$ 100T está entrando em cripto hoje — representa o volume on-chain acumulado.
🔥 $USDC a adoção continua crescendo. Isso é otimista (bullish) para todo o mercado cripto?
#USDC #crypto #Stablecoins
🚨 O VOLUME ON-CHAIN DO USDC ULTRAPASSA US$ 100 TRILHÕES! 💰
Este é um marco gigantesco para o mercado de stablecoins. 👀
O volume total de transações on-chain do USDC agora superou US$ 100 trilhões, mostrando quanto capital está circulando pelo ecossistema das stablecoins.
Por que isso importa? 👇
💵 Mais atividade de stablecoin
🌐 Adoção crescente de cripto
⚡ Mais liquidez circulando on-chain
📈 Infraestrutura mais forte para o mercado cripto
Isso não significa que US$ 100T está entrando em cripto hoje — representa o volume on-chain acumulado.
🔥 $USDC a adoção continua crescendo. Isso é otimista (bullish) para todo o mercado cripto?
#USDC #crypto #Stablecoins
ABO3ZAM:
تجاوز هذا الرقم يعكس عمق السيولة التراكمية ويدعم استقرار البنية التحتية، لكنه لا يترجم لتدفق لحظي مباشر. راقب تمركز الزخم عند مناطق الرفض السعري، وأمن أرباحك بصرامة عند كل قمة؛ فالسوق لا يرحم من يغفل عن إدارة المخاطر في أوقات التفاؤل المفرط.
2
1
23
·
--
As stablecoins silenciosamente se tornaram o produto blockchain mais usado em existência. Não por causa de ciclos de hype ou frenesis de meme — mas por causa de uma utilidade simples: mover valor através de fronteiras mais rápido e mais barato do que qualquer via tradicional.
Os números contam a história. Os volumes de liquidação de stablecoins agora rivalizam com grandes redes de pagamento em base anualizada. O USDT sozinho processa trilhões em valor de transferências trimestralmente. E a diferença está aumentando à medida que mercados emergentes adotam stablecoins não para especulação, mas para poupança e comércio.
O que está mudando em 2026 é a maturidade da infraestrutura. As Layer 2 reduziram os custos de transferência a frações de um centavo. As pontes cross-chain estão tornando a interoperabilidade de stablecoins perfeita. E estruturas reguladas na UE, em Singapura e nos Emirados Árabes estão dando confiança às instituições para criarem produtos de pagamento reais sobre cadeias públicas.
A implicação para investidores: os tokens que alimentam as camadas de liquidação mais baratas e confiáveis capturarão um valor desproporcional a partir dessa tendência. Não se trata de qual cadeia tem mais hype — é sobre qual cadeia consegue liquidar um milhão de micropagamentos por segundo sem quebrar.
Acompanhe de perto a narrativa da via de pagamentos. A próxima onda de adoção de cripto não virá de uma nova narrativa de token. Ela virá do seu café.
$BTC $ETH $BNB
#Stablecoins #PaymentRails #CryptoAdoption #DeFi #Web3
As stablecoins silenciosamente se tornaram o produto blockchain mais usado em existência. Não por causa de ciclos de hype ou frenesis de meme — mas por causa de uma utilidade simples: mover valor através de fronteiras mais rápido e mais barato do que qualquer via tradicional.
Os números contam a história. Os volumes de liquidação de stablecoins agora rivalizam com grandes redes de pagamento em base anualizada. O USDT sozinho processa trilhões em valor de transferências trimestralmente. E a diferença está aumentando à medida que mercados emergentes adotam stablecoins não para especulação, mas para poupança e comércio.
O que está mudando em 2026 é a maturidade da infraestrutura. As Layer 2 reduziram os custos de transferência a frações de um centavo. As pontes cross-chain estão tornando a interoperabilidade de stablecoins perfeita. E estruturas reguladas na UE, em Singapura e nos Emirados Árabes estão dando confiança às instituições para criarem produtos de pagamento reais sobre cadeias públicas.
A implicação para investidores: os tokens que alimentam as camadas de liquidação mais baratas e confiáveis capturarão um valor desproporcional a partir dessa tendência. Não se trata de qual cadeia tem mais hype — é sobre qual cadeia consegue liquidar um milhão de micropagamentos por segundo sem quebrar.
Acompanhe de perto a narrativa da via de pagamentos. A próxima onda de adoção de cripto não virá de uma nova narrativa de token. Ela virá do seu café.
$BTC $ETH $BNB
#Stablecoins #PaymentRails #CryptoAdoption #DeFi #Web3
Os números contam a história. Os volumes de liquidação de stablecoins agora rivalizam com grandes redes de pagamento em base anualizada. O USDT sozinho processa trilhões em valor de transferências trimestralmente. E a diferença está aumentando à medida que mercados emergentes adotam stablecoins não para especulação, mas para poupança e comércio.
O que está mudando em 2026 é a maturidade da infraestrutura. As Layer 2 reduziram os custos de transferência a frações de um centavo. As pontes cross-chain estão tornando a interoperabilidade de stablecoins perfeita. E estruturas reguladas na UE, em Singapura e nos Emirados Árabes estão dando confiança às instituições para criarem produtos de pagamento reais sobre cadeias públicas.
A implicação para investidores: os tokens que alimentam as camadas de liquidação mais baratas e confiáveis capturarão um valor desproporcional a partir dessa tendência. Não se trata de qual cadeia tem mais hype — é sobre qual cadeia consegue liquidar um milhão de micropagamentos por segundo sem quebrar.
Acompanhe de perto a narrativa da via de pagamentos. A próxima onda de adoção de cripto não virá de uma nova narrativa de token. Ela virá do seu café.
$BTC $ETH $BNB
#Stablecoins #PaymentRails #CryptoAdoption #DeFi #Web3
117
#RLUSDSupplyHitsRecord$2.442B
💵 $RLUSD A Oferta Bate Recorde em US$ 2,442 bi: O Stablecoin da Ripple Está Ficando Difícil de Ignorar 💵
Imagine assistir a um “dólar digital” quieto se movendo pelo sistema financeiro enquanto quase ninguém percebe. Então, de repente, sua oferta atinge um nível que faz com que todo o mercado olhe duas vezes.
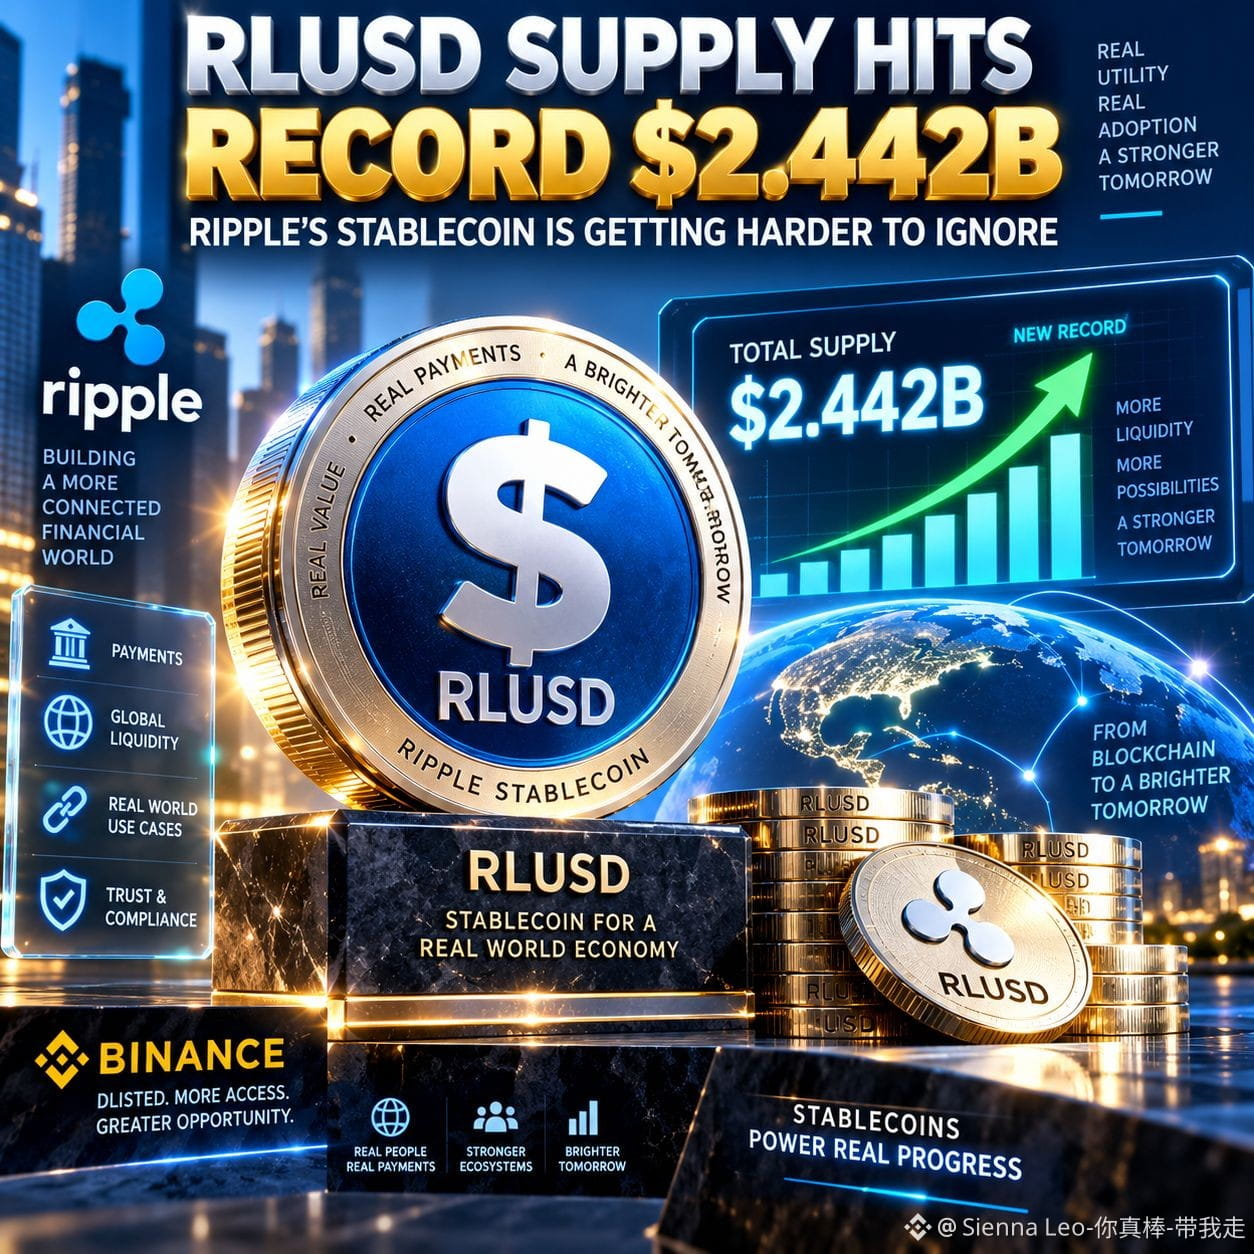
O RLUSD agora chegou a um recorde de US$ 2,442 bilhões em oferta, marcando mais uma grande expansão do stablecoin da Ripple lastreado em dólar. Dados recentes também mostram que sua circulação subiu acentuadamente no último mês.
Mas o detalhe mais interessante é onde esse crescimento está acontecendo. A Ethereum atualmente mantém mais RLUSD do que o XRP Ledger, mostrando que a demanda pelo stablecoin está se espalhando além do ecossistema nativo da Ripple.
Isso importa porque o crescimento de stablecoins está cada vez mais ligado a infraestrutura, e não a especulação. Mais oferta pode refletir expansão de liquidez, pagamentos, atividade de negociação, uso institucional ou simplesmente mais capital escolhendo um determinado trilho de “dólar digital”.
Minha leitura: o marco de US$ 2,442 bi é menos interessante como número de manchete e mais importante como evidência de que o RLUSD está construindo um papel maior nas finanças digitais.
Ainda assim, o aumento da oferta não deve ser interpretado automaticamente como alta para todos os ativos relacionados à Ripple. A adoção do stablecoin e o desempenho do preço do token têm relação apenas indireta.
A Binance já listou mercados spot de RLUSD, enquanto campanhas recentes da Binance também promoveram o RLUSD por meio de produtos do Earn, dando ao stablecoin maior visibilidade dentro de um grande ecossistema de exchange.
A pergunta real agora não é mais se os stablecoins estão crescendo. É quais conseguem transformar esse crescimento em uma utilidade financeira duradoura.
❓ O RLUSD pode se tornar um dos principais stablecoins institucionais deste ciclo?
Aviso: este é um conteúdo educacional, não aconselhamento financeiro.
#Stablecoins #Ripple #GrowWithSAC $BTC $XRP
{spot}(RLUSDUSDT)
#RLUSDSupplyHitsRecord$2.442B
💵 $RLUSD A Oferta Bate Recorde em US$ 2,442 bi: O Stablecoin da Ripple Está Ficando Difícil de Ignorar 💵
Imagine assistir a um “dólar digital” quieto se movendo pelo sistema financeiro enquanto quase ninguém percebe. Então, de repente, sua oferta atinge um nível que faz com que todo o mercado olhe duas vezes.
O RLUSD agora chegou a um recorde de US$ 2,442 bilhões em oferta, marcando mais uma grande expansão do stablecoin da Ripple lastreado em dólar. Dados recentes também mostram que sua circulação subiu acentuadamente no último mês.
Mas o detalhe mais interessante é onde esse crescimento está acontecendo. A Ethereum atualmente mantém mais RLUSD do que o XRP Ledger, mostrando que a demanda pelo stablecoin está se espalhando além do ecossistema nativo da Ripple.
Isso importa porque o crescimento de stablecoins está cada vez mais ligado a infraestrutura, e não a especulação. Mais oferta pode refletir expansão de liquidez, pagamentos, atividade de negociação, uso institucional ou simplesmente mais capital escolhendo um determinado trilho de “dólar digital”.
Minha leitura: o marco de US$ 2,442 bi é menos interessante como número de manchete e mais importante como evidência de que o RLUSD está construindo um papel maior nas finanças digitais.
Ainda assim, o aumento da oferta não deve ser interpretado automaticamente como alta para todos os ativos relacionados à Ripple. A adoção do stablecoin e o desempenho do preço do token têm relação apenas indireta.
A Binance já listou mercados spot de RLUSD, enquanto campanhas recentes da Binance também promoveram o RLUSD por meio de produtos do Earn, dando ao stablecoin maior visibilidade dentro de um grande ecossistema de exchange.
A pergunta real agora não é mais se os stablecoins estão crescendo. É quais conseguem transformar esse crescimento em uma utilidade financeira duradoura.
❓ O RLUSD pode se tornar um dos principais stablecoins institucionais deste ciclo?
Aviso: este é um conteúdo educacional, não aconselhamento financeiro.
#Stablecoins #Ripple #GrowWithSAC $BTC $XRP
💵 $RLUSD A Oferta Bate Recorde em US$ 2,442 bi: O Stablecoin da Ripple Está Ficando Difícil de Ignorar 💵
Imagine assistir a um “dólar digital” quieto se movendo pelo sistema financeiro enquanto quase ninguém percebe. Então, de repente, sua oferta atinge um nível que faz com que todo o mercado olhe duas vezes.
O RLUSD agora chegou a um recorde de US$ 2,442 bilhões em oferta, marcando mais uma grande expansão do stablecoin da Ripple lastreado em dólar. Dados recentes também mostram que sua circulação subiu acentuadamente no último mês.
Mas o detalhe mais interessante é onde esse crescimento está acontecendo. A Ethereum atualmente mantém mais RLUSD do que o XRP Ledger, mostrando que a demanda pelo stablecoin está se espalhando além do ecossistema nativo da Ripple.
Isso importa porque o crescimento de stablecoins está cada vez mais ligado a infraestrutura, e não a especulação. Mais oferta pode refletir expansão de liquidez, pagamentos, atividade de negociação, uso institucional ou simplesmente mais capital escolhendo um determinado trilho de “dólar digital”.
Minha leitura: o marco de US$ 2,442 bi é menos interessante como número de manchete e mais importante como evidência de que o RLUSD está construindo um papel maior nas finanças digitais.
Ainda assim, o aumento da oferta não deve ser interpretado automaticamente como alta para todos os ativos relacionados à Ripple. A adoção do stablecoin e o desempenho do preço do token têm relação apenas indireta.
A Binance já listou mercados spot de RLUSD, enquanto campanhas recentes da Binance também promoveram o RLUSD por meio de produtos do Earn, dando ao stablecoin maior visibilidade dentro de um grande ecossistema de exchange.
A pergunta real agora não é mais se os stablecoins estão crescendo. É quais conseguem transformar esse crescimento em uma utilidade financeira duradoura.
❓ O RLUSD pode se tornar um dos principais stablecoins institucionais deste ciclo?
Aviso: este é um conteúdo educacional, não aconselhamento financeiro.
#Stablecoins #Ripple #GrowWithSAC $BTC $XRP
ABO3ZAM:
تضخم السيولة وتمركز الزخم في العملات المستقرة يعكسان استعدادات مؤسسية كبرى لدخول السوق. أنصح دائما بإدارة المخاطر بحذر شديد، وتأمين الأرباح عند مناطق الرفض السعري لضمان حماية رأس المال وعدم الانجراف خلف الأخبار اللحظية.
7
2
403

·
--
Artigo
Bancos temem que “juros” em stablecoins possam esvaziar depósitos, alertam entidades do setorBancos temem que “juros” em stablecoins possam esvaziar depósitos, alertam entidades do setor
Você já se perguntou por que os bancos estão, de repente, apertando o controle sobre as stablecoins? Oito grandes associações comerciais estão soando o alarme, defendendo que permitir recompensas do tipo juros em stablecoins poderia desviar depósitos dos bancos tradicionais e sufocar o próprio crédito que mantém as economias funcionando.
O Conceito: As stablecoins, os “dólares digitais” do mundo cripto, foram criadas para permanecerem atreladas a uma moeda fiduciária, geralmente o dólar americano. Como são tão estáveis, elas são frequentemente usadas para transações rápidas e de baixo risco. Mas algumas plataformas agora permitem que os usuários ganhem recompensas—como juros—mantendo ou fazendo staking dessas moedas. Pense nisso como uma conta poupança que te paga um bônus por deixar seu dinheiro lá. As entidades do setor temem que, se as pessoas começarem a ganhar mais com stablecoins do que com depósitos bancários, elas vão sacar seu dinheiro dos bancos, reduzindo os fundos que os bancos podem emprestar a empresas e consumidores.
Bancos temem que “juros” em stablecoins possam esvaziar depósitos, alertam entidades do setor
Bancos temem que “juros” em stablecoins possam esvaziar depósitos, alertam entidades do setor
Você já se perguntou por que os bancos estão, de repente, apertando o controle sobre as stablecoins? Oito grandes associações comerciais estão soando o alarme, defendendo que permitir recompensas do tipo juros em stablecoins poderia desviar depósitos dos bancos tradicionais e sufocar o próprio crédito que mantém as economias funcionando.
O Conceito: As stablecoins, os “dólares digitais” do mundo cripto, foram criadas para permanecerem atreladas a uma moeda fiduciária, geralmente o dólar americano. Como são tão estáveis, elas são frequentemente usadas para transações rápidas e de baixo risco. Mas algumas plataformas agora permitem que os usuários ganhem recompensas—como juros—mantendo ou fazendo staking dessas moedas. Pense nisso como uma conta poupança que te paga um bônus por deixar seu dinheiro lá. As entidades do setor temem que, se as pessoas começarem a ganhar mais com stablecoins do que com depósitos bancários, elas vão sacar seu dinheiro dos bancos, reduzindo os fundos que os bancos podem emprestar a empresas e consumidores.
Você já se perguntou por que os bancos estão, de repente, apertando o controle sobre as stablecoins? Oito grandes associações comerciais estão soando o alarme, defendendo que permitir recompensas do tipo juros em stablecoins poderia desviar depósitos dos bancos tradicionais e sufocar o próprio crédito que mantém as economias funcionando.
O Conceito: As stablecoins, os “dólares digitais” do mundo cripto, foram criadas para permanecerem atreladas a uma moeda fiduciária, geralmente o dólar americano. Como são tão estáveis, elas são frequentemente usadas para transações rápidas e de baixo risco. Mas algumas plataformas agora permitem que os usuários ganhem recompensas—como juros—mantendo ou fazendo staking dessas moedas. Pense nisso como uma conta poupança que te paga um bônus por deixar seu dinheiro lá. As entidades do setor temem que, se as pessoas começarem a ganhar mais com stablecoins do que com depósitos bancários, elas vão sacar seu dinheiro dos bancos, reduzindo os fundos que os bancos podem emprestar a empresas e consumidores.

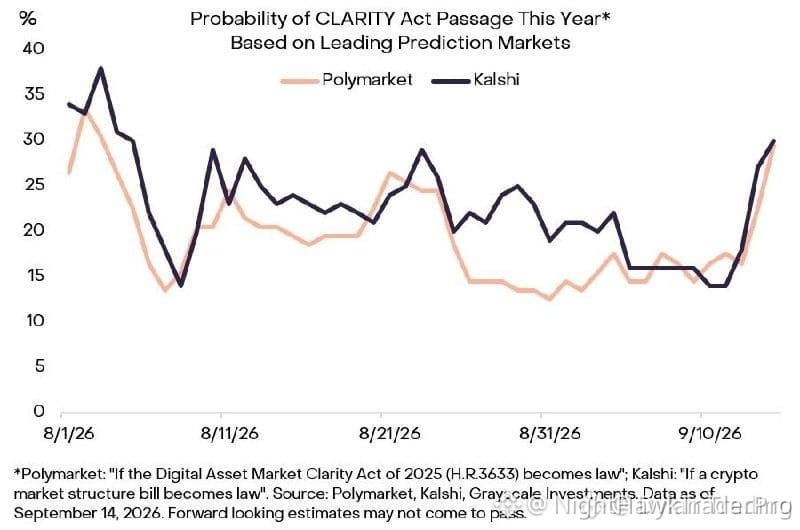
🚨 A CASA BRANCA APOIA LIMITES DE RENTABILIDADE PARA STABLECOINS ENQUANTO O CALOR REGULATÓRIO SE INTENSIFICA PELO $ARK ! 📊
Washington está avançando para limitar as estruturas de recompensa de stablecoins sob a Seção 404 da Lei CLARITY, dando aos reguladores controle direto do tipo “interruptor de segurança” sobre a liquidez de ativos digitais. 📜 Esse aperto legislativo mira os mecanismos de rentabilidade, forçando o “dinheiro inteligente” a recalcular os perfis de risco em toda a cadeia.
🛡️ Embora autoridades do Tesouro enquadrem isso como uma proteção para a banca tradicional, mesas institucionais já estão precificando parâmetros de liquidez mais rígidos. Fique de olho em protocolos como $ARK and $MTL à medida que o capital migra de pools passivos de rendimento para o impulso ativo no mercado à vista. 🔍
💬 Limites de rentabilidade vão direcionar a liquidez para altcoins de alto beta ou vão provocar uma retirada defensiva do mercado? 👇
⚠️ Não é aconselhamento financeiro. Gerencie sempre seu risco. 🛡️
🏷️ #ARK #CryptoNews #Stablecoins #Regulation #Altcoins
⚡ 👁️
🚨 A CASA BRANCA APOIA LIMITES DE RENTABILIDADE PARA STABLECOINS ENQUANTO O CALOR REGULATÓRIO SE INTENSIFICA PELO $ARK ! 📊
Washington está avançando para limitar as estruturas de recompensa de stablecoins sob a Seção 404 da Lei CLARITY, dando aos reguladores controle direto do tipo “interruptor de segurança” sobre a liquidez de ativos digitais. 📜 Esse aperto legislativo mira os mecanismos de rentabilidade, forçando o “dinheiro inteligente” a recalcular os perfis de risco em toda a cadeia.
🛡️ Embora autoridades do Tesouro enquadrem isso como uma proteção para a banca tradicional, mesas institucionais já estão precificando parâmetros de liquidez mais rígidos. Fique de olho em protocolos como $ARK and $MTL à medida que o capital migra de pools passivos de rendimento para o impulso ativo no mercado à vista. 🔍
💬 Limites de rentabilidade vão direcionar a liquidez para altcoins de alto beta ou vão provocar uma retirada defensiva do mercado? 👇
⚠️ Não é aconselhamento financeiro. Gerencie sempre seu risco. 🛡️
🏷️ #ARK #CryptoNews #Stablecoins #Regulation #Altcoins
⚡ 👁️
Washington está avançando para limitar as estruturas de recompensa de stablecoins sob a Seção 404 da Lei CLARITY, dando aos reguladores controle direto do tipo “interruptor de segurança” sobre a liquidez de ativos digitais. 📜 Esse aperto legislativo mira os mecanismos de rentabilidade, forçando o “dinheiro inteligente” a recalcular os perfis de risco em toda a cadeia.
🛡️ Embora autoridades do Tesouro enquadrem isso como uma proteção para a banca tradicional, mesas institucionais já estão precificando parâmetros de liquidez mais rígidos. Fique de olho em protocolos como $ARK and $MTL à medida que o capital migra de pools passivos de rendimento para o impulso ativo no mercado à vista. 🔍
💬 Limites de rentabilidade vão direcionar a liquidez para altcoins de alto beta ou vão provocar uma retirada defensiva do mercado? 👇
⚠️ Não é aconselhamento financeiro. Gerencie sempre seu risco. 🛡️
🏷️ #ARK #CryptoNews #Stablecoins #Regulation #Altcoins
⚡ 👁️
108

·
--
🚨 ATRITO INSTITUCIONAL SE INTENSIFICA COMO ALVO DE LOBBIES BANCÁRIOS CLARITY ACT IMPACTANDO $MTL ⚖️
Grupos de bancos institucionais e 18 procuradores-gerais estaduais estão intensificando a pressão antes da votação no Senado em 15 de setembro sobre a CLARITY Act. Essa resistência estrutural se concentra nos mecanismos de rendimento de stablecoins e na possível drenagem de liquidez de depósitos bancários tradicionais. 🔍
À medida que o ímpeto legislativo desacelera, espere volatilidade elevada em toda a infraestrutura de stablecoins e em arquiteturas voltadas a pagamentos como $ARK and $AIN . O “dinheiro esperto” está acompanhando de perto a ordem de políticas, já que o atrito regulatório frequentemente leva à reprecificação institucional em protocolos que geram rendimento. 📊
O capital institucional raramente espera assinaturas legislativas — o posicionamento acontece dentro da incerteza. 💬 Como você está gerenciando sua exposição a rendimento de stablecoins antes do debate no plenário do Senado? 👇
⚠️ Não é aconselhamento financeiro. Gerencie sempre seu risco. 🛡️
🏷️ #MTL #Stablecoins #CryptoRegulation #ARK #AIN
⚖️ 👁️
🚨 ATRITO INSTITUCIONAL SE INTENSIFICA COMO ALVO DE LOBBIES BANCÁRIOS CLARITY ACT IMPACTANDO $MTL ⚖️
Grupos de bancos institucionais e 18 procuradores-gerais estaduais estão intensificando a pressão antes da votação no Senado em 15 de setembro sobre a CLARITY Act. Essa resistência estrutural se concentra nos mecanismos de rendimento de stablecoins e na possível drenagem de liquidez de depósitos bancários tradicionais. 🔍
À medida que o ímpeto legislativo desacelera, espere volatilidade elevada em toda a infraestrutura de stablecoins e em arquiteturas voltadas a pagamentos como $ARK and $AIN . O “dinheiro esperto” está acompanhando de perto a ordem de políticas, já que o atrito regulatório frequentemente leva à reprecificação institucional em protocolos que geram rendimento. 📊
O capital institucional raramente espera assinaturas legislativas — o posicionamento acontece dentro da incerteza. 💬 Como você está gerenciando sua exposição a rendimento de stablecoins antes do debate no plenário do Senado? 👇
⚠️ Não é aconselhamento financeiro. Gerencie sempre seu risco. 🛡️
🏷️ #MTL #Stablecoins #CryptoRegulation #ARK #AIN
⚖️ 👁️
Grupos de bancos institucionais e 18 procuradores-gerais estaduais estão intensificando a pressão antes da votação no Senado em 15 de setembro sobre a CLARITY Act. Essa resistência estrutural se concentra nos mecanismos de rendimento de stablecoins e na possível drenagem de liquidez de depósitos bancários tradicionais. 🔍
À medida que o ímpeto legislativo desacelera, espere volatilidade elevada em toda a infraestrutura de stablecoins e em arquiteturas voltadas a pagamentos como $ARK and $AIN . O “dinheiro esperto” está acompanhando de perto a ordem de políticas, já que o atrito regulatório frequentemente leva à reprecificação institucional em protocolos que geram rendimento. 📊
O capital institucional raramente espera assinaturas legislativas — o posicionamento acontece dentro da incerteza. 💬 Como você está gerenciando sua exposição a rendimento de stablecoins antes do debate no plenário do Senado? 👇
⚠️ Não é aconselhamento financeiro. Gerencie sempre seu risco. 🛡️
🏷️ #MTL #Stablecoins #CryptoRegulation #ARK #AIN
⚖️ 👁️
150
·
--
O que mais tenho me fazendo pensar sobre stablecoins ultimamente não é a capitalização de mercado.
É o comportamento dos bancos.
Nos EUA, a indústria bancária está cada vez mais preocupada com o fato de que stablecoins podem competir diretamente com depósitos bancários. O debate já não é apenas sobre regulação ou se o cripto é seguro.
Está se tornando uma questão de onde o dinheiro será mantido.
Por isso, até mesmo os rendimentos e recompensas oferecidos a detentores de stablecoins passaram a fazer parte de uma discussão séria.
Mas, ao mesmo tempo, algo mais está acontecendo.
Um grupo de 21 grandes instituições financeiras — incluindo Bank of America, Citi, Goldman Sachs e Deutsche Bank — está se preparando para lançar sua própria solução de stablecoin baseada em dólar no primeiro semestre de 2027.
Vejo uma contradição interessante aqui.
De um lado, temos um sistema bancário preocupado com stablecoins competindo com depósitos. Do outro, alguns dos maiores participantes desse mesmo sistema estão se preparando para entrar na infraestrutura de stablecoins.
Talvez medir a importância das stablecoins na finança apenas pelo número de dólares em circulação deixe algo maior passar.
Estou observando outra coisa.
O sistema existente já começou a mudar o próprio comportamento?
Porque a verdadeira concorrência nem sempre começa quando um novo produto substitui o sistema antigo.
Às vezes, ela começa quando o sistema antigo muda sua posição por causa do novo.
Então, no período à frente, eu não vou apenas acompanhar o quanto o mercado de stablecoins cresce.
Vou também observar a distância entre o que os bancos dizem sobre stablecoins e o que eles estão construindo para seus próprios clientes.
Porque talvez seja aí que esteja o sinal real.
Às vezes, o sinal mais claro de o quanto uma inovação financeira se tornou poderosa não é quem está investindo nela, mas quem está sendo forçado a mudar seu comportamento por causa dela.
#Stablecoins #Crypto #Binance #TufanSalur
O que mais tenho me fazendo pensar sobre stablecoins ultimamente não é a capitalização de mercado.
É o comportamento dos bancos.
Nos EUA, a indústria bancária está cada vez mais preocupada com o fato de que stablecoins podem competir diretamente com depósitos bancários. O debate já não é apenas sobre regulação ou se o cripto é seguro.
Está se tornando uma questão de onde o dinheiro será mantido.
Por isso, até mesmo os rendimentos e recompensas oferecidos a detentores de stablecoins passaram a fazer parte de uma discussão séria.
Mas, ao mesmo tempo, algo mais está acontecendo.
Um grupo de 21 grandes instituições financeiras — incluindo Bank of America, Citi, Goldman Sachs e Deutsche Bank — está se preparando para lançar sua própria solução de stablecoin baseada em dólar no primeiro semestre de 2027.
Vejo uma contradição interessante aqui.
De um lado, temos um sistema bancário preocupado com stablecoins competindo com depósitos. Do outro, alguns dos maiores participantes desse mesmo sistema estão se preparando para entrar na infraestrutura de stablecoins.
Talvez medir a importância das stablecoins na finança apenas pelo número de dólares em circulação deixe algo maior passar.
Estou observando outra coisa.
O sistema existente já começou a mudar o próprio comportamento?
Porque a verdadeira concorrência nem sempre começa quando um novo produto substitui o sistema antigo.
Às vezes, ela começa quando o sistema antigo muda sua posição por causa do novo.
Então, no período à frente, eu não vou apenas acompanhar o quanto o mercado de stablecoins cresce.
Vou também observar a distância entre o que os bancos dizem sobre stablecoins e o que eles estão construindo para seus próprios clientes.
Porque talvez seja aí que esteja o sinal real.
Às vezes, o sinal mais claro de o quanto uma inovação financeira se tornou poderosa não é quem está investindo nela, mas quem está sendo forçado a mudar seu comportamento por causa dela.
#Stablecoins #Crypto #Binance #TufanSalur
É o comportamento dos bancos.
Nos EUA, a indústria bancária está cada vez mais preocupada com o fato de que stablecoins podem competir diretamente com depósitos bancários. O debate já não é apenas sobre regulação ou se o cripto é seguro.
Está se tornando uma questão de onde o dinheiro será mantido.
Por isso, até mesmo os rendimentos e recompensas oferecidos a detentores de stablecoins passaram a fazer parte de uma discussão séria.
Mas, ao mesmo tempo, algo mais está acontecendo.
Um grupo de 21 grandes instituições financeiras — incluindo Bank of America, Citi, Goldman Sachs e Deutsche Bank — está se preparando para lançar sua própria solução de stablecoin baseada em dólar no primeiro semestre de 2027.
Vejo uma contradição interessante aqui.
De um lado, temos um sistema bancário preocupado com stablecoins competindo com depósitos. Do outro, alguns dos maiores participantes desse mesmo sistema estão se preparando para entrar na infraestrutura de stablecoins.
Talvez medir a importância das stablecoins na finança apenas pelo número de dólares em circulação deixe algo maior passar.
Estou observando outra coisa.
O sistema existente já começou a mudar o próprio comportamento?
Porque a verdadeira concorrência nem sempre começa quando um novo produto substitui o sistema antigo.
Às vezes, ela começa quando o sistema antigo muda sua posição por causa do novo.
Então, no período à frente, eu não vou apenas acompanhar o quanto o mercado de stablecoins cresce.
Vou também observar a distância entre o que os bancos dizem sobre stablecoins e o que eles estão construindo para seus próprios clientes.
Porque talvez seja aí que esteja o sinal real.
Às vezes, o sinal mais claro de o quanto uma inovação financeira se tornou poderosa não é quem está investindo nela, mas quem está sendo forçado a mudar seu comportamento por causa dela.
#Stablecoins #Crypto #Binance #TufanSalur
ФЕДАТ - цифровая экосистема спорта:
Самый сильный индикатор успеха любой инновации — это не ее собственный рост, а то, как она заставляет «динозавров» эволюционировать. Банки боятся не самой технологии, а оттока депозитов и потери монополии на движение денег. Их собственный проект к 2027 году — это лучшее и самое громкое признание того, что крипто-инфраструктура уже выиграла эту битву на фундаментальном уровне. 📉📈🤝👍
2
2
347

·
--
A Lei de Clareza segue para uma votação decisiva. O que precisa acontecer para que ela seja aprovada?
Uma concessão tardia de Trump pode ter aberto caminho para a aprovação do polêmico projeto de lei sobre o ativo digital em disputa.
A Lei de Clareza está a caminho de uma votação procedimental crucial em 15 de setembro, mas disputas sobre recompensas de stablecoin e se as mais recentes concessões de ética do presidente dos EUA, Donald Trump, vão longe o suficiente ainda ameaçam as chances de o marco da lei de criptomoedas se tornar lei ainda este ano.
A votação do Senado dos EUA para invocar cloture (encerramento do debate) sobre a moção de prosseguimento ocorre após um esforço de fim de semana da Casa Branca e de senadores republicanos para garantir os votos necessários para avançar a legislação, enquanto grupos do setor bancário continuam a pressionar por restrições mais rígidas às recompensas de stablecoin.
O BANCÁRIO
#Stablecoins
#BTC☀
A Lei de Clareza segue para uma votação decisiva. O que precisa acontecer para que ela seja aprovada?
Uma concessão tardia de Trump pode ter aberto caminho para a aprovação do polêmico projeto de lei sobre o ativo digital em disputa.
A Lei de Clareza está a caminho de uma votação procedimental crucial em 15 de setembro, mas disputas sobre recompensas de stablecoin e se as mais recentes concessões de ética do presidente dos EUA, Donald Trump, vão longe o suficiente ainda ameaçam as chances de o marco da lei de criptomoedas se tornar lei ainda este ano.
A votação do Senado dos EUA para invocar cloture (encerramento do debate) sobre a moção de prosseguimento ocorre após um esforço de fim de semana da Casa Branca e de senadores republicanos para garantir os votos necessários para avançar a legislação, enquanto grupos do setor bancário continuam a pressionar por restrições mais rígidas às recompensas de stablecoin.
O BANCÁRIO
#Stablecoins
#BTC☀
Uma concessão tardia de Trump pode ter aberto caminho para a aprovação do polêmico projeto de lei sobre o ativo digital em disputa.
A Lei de Clareza está a caminho de uma votação procedimental crucial em 15 de setembro, mas disputas sobre recompensas de stablecoin e se as mais recentes concessões de ética do presidente dos EUA, Donald Trump, vão longe o suficiente ainda ameaçam as chances de o marco da lei de criptomoedas se tornar lei ainda este ano.
A votação do Senado dos EUA para invocar cloture (encerramento do debate) sobre a moção de prosseguimento ocorre após um esforço de fim de semana da Casa Branca e de senadores republicanos para garantir os votos necessários para avançar a legislação, enquanto grupos do setor bancário continuam a pressionar por restrições mais rígidas às recompensas de stablecoin.
O BANCÁRIO
#Stablecoins
#BTC☀
1
47
·
--
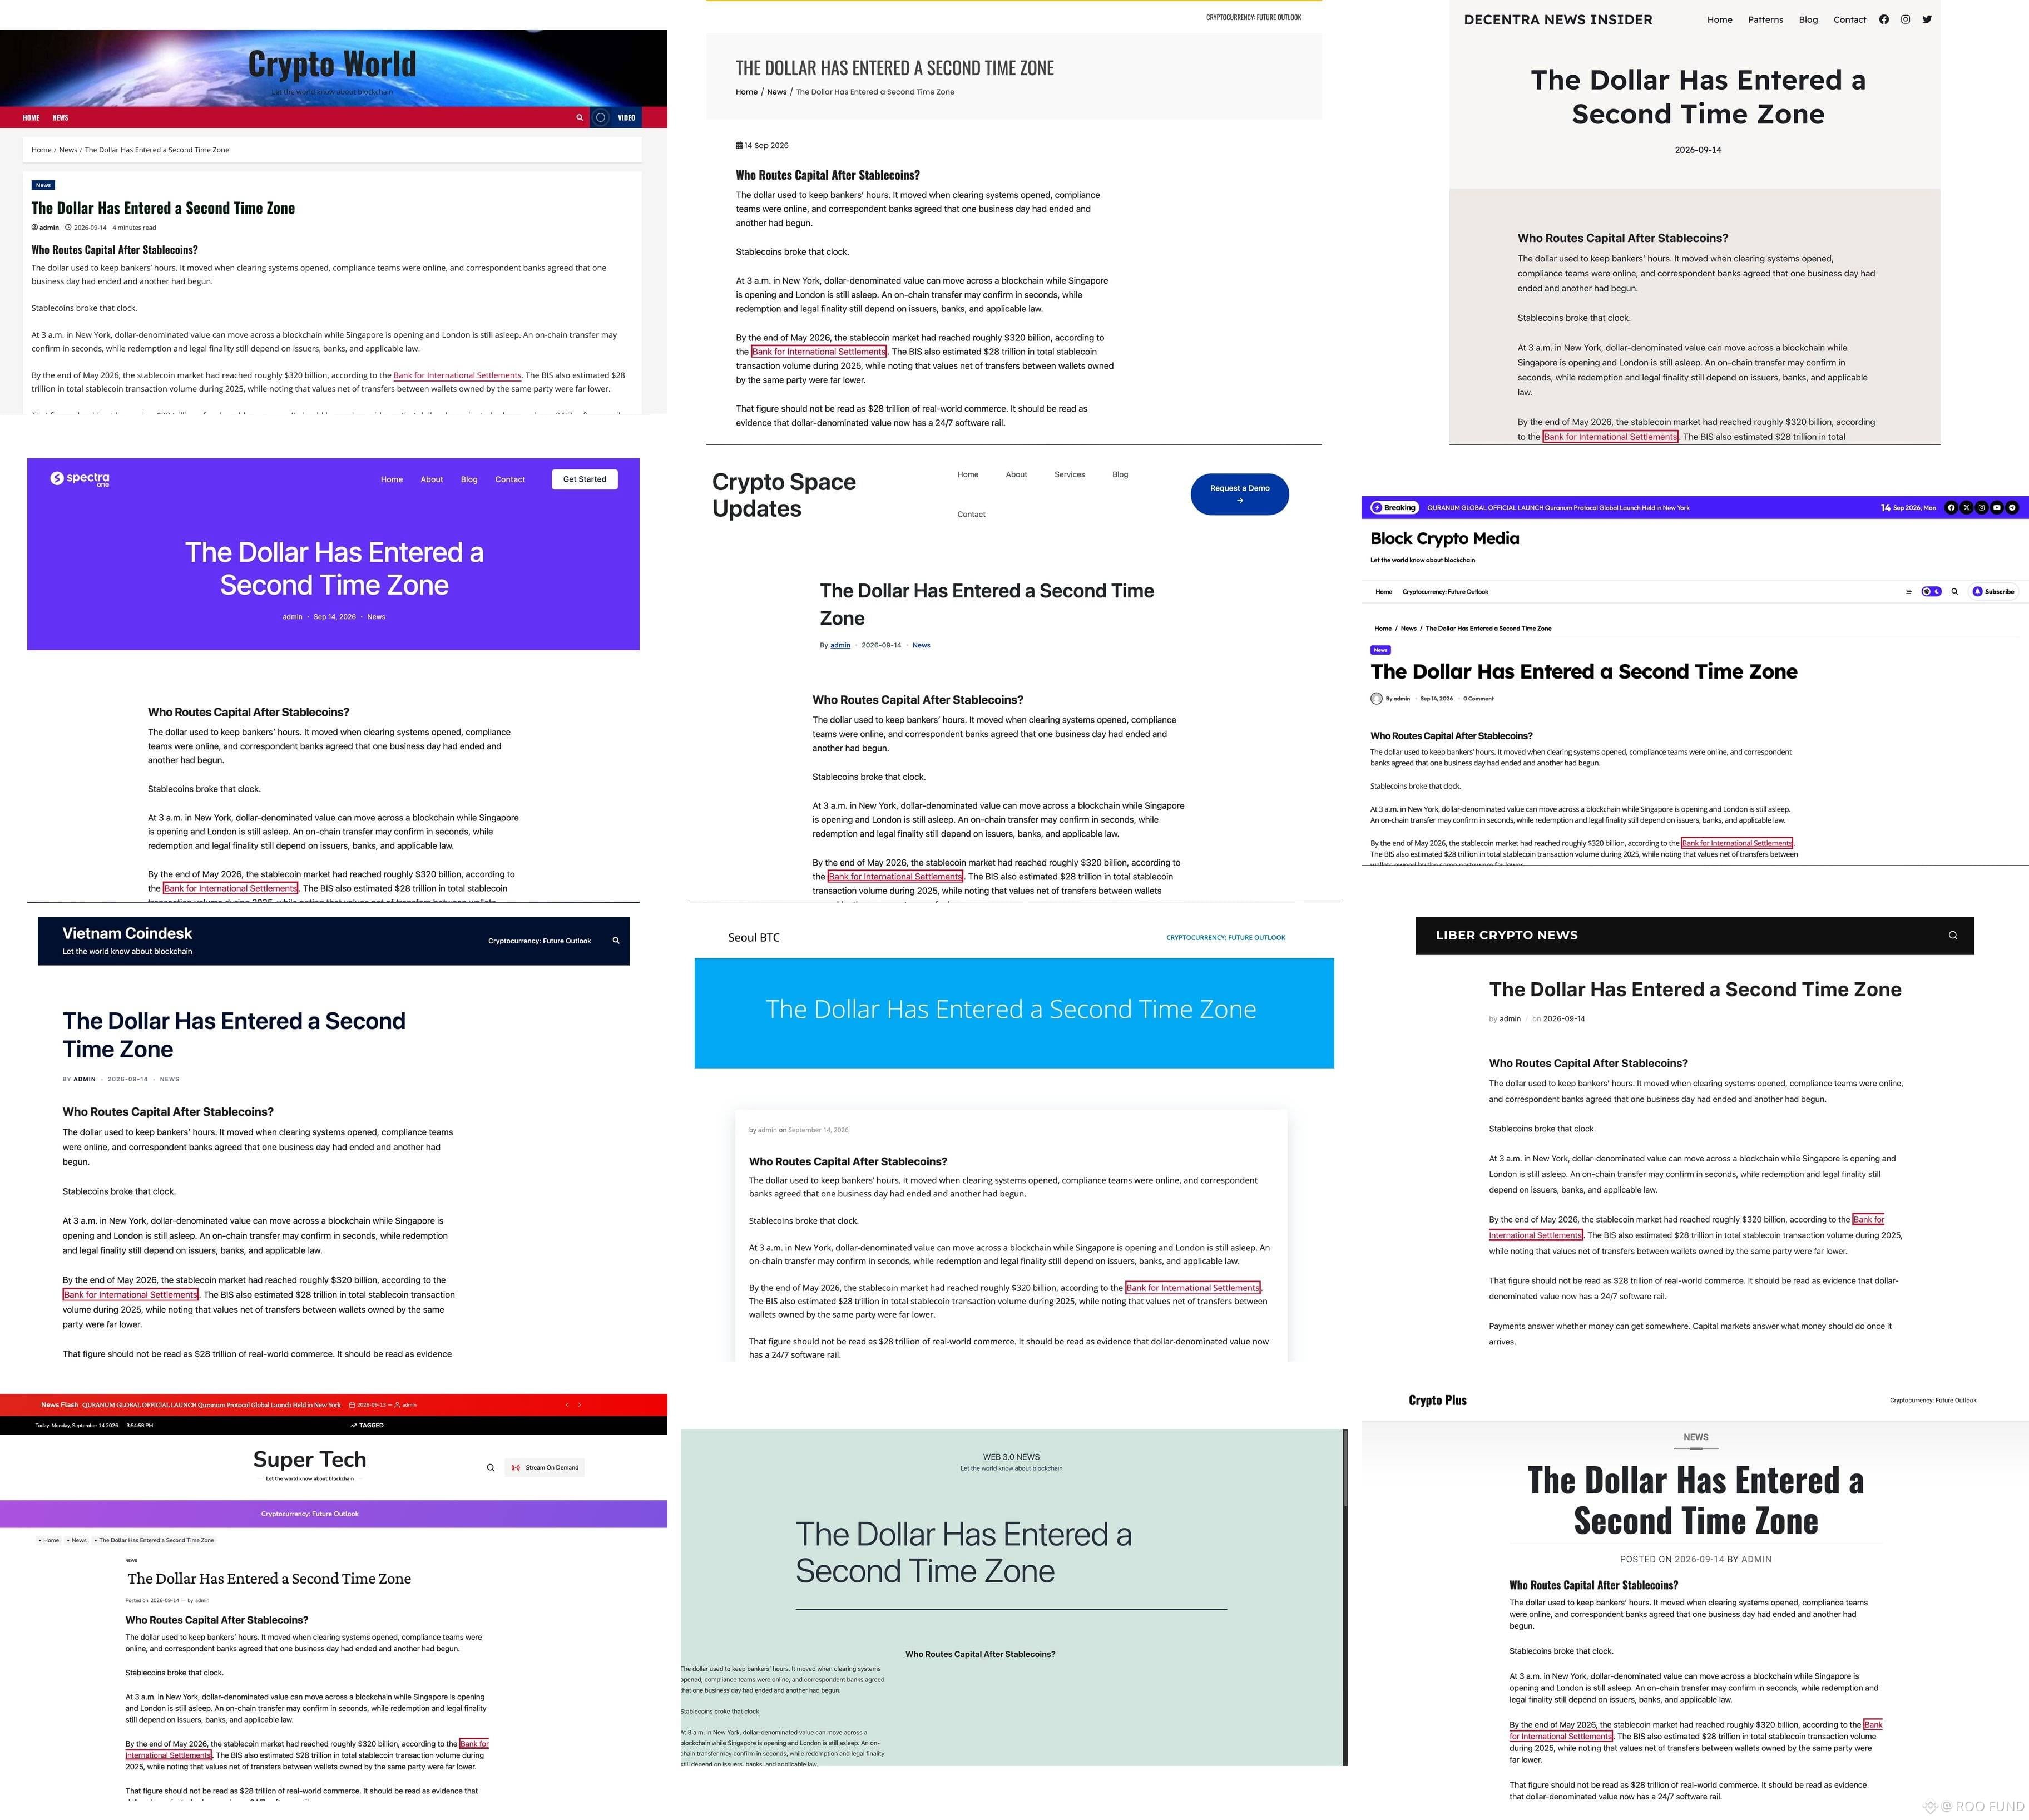
🐓 Múltiplos veículos de grande alcance — Crypto World, Super Tech e mais — estão cobrindo a análise da ROO.FUND sobre stablecoins e roteamento de capital.
O dólar se move 24/7. Mas depois que os tokens chegam, para onde o capital deve ir? A velocidade faz o dinheiro andar. O julgamento o direciona.
👇 Vale a pena ler:
https://cryptocnworld.top/the-dollar-has-entered-a-second-time-zone/
#ROOFUND #Stablecoins #DeFOF #Web3
🐓 Múltiplos veículos de grande alcance — Crypto World, Super Tech e mais — estão cobrindo a análise da ROO.FUND sobre stablecoins e roteamento de capital.
O dólar se move 24/7. Mas depois que os tokens chegam, para onde o capital deve ir? A velocidade faz o dinheiro andar. O julgamento o direciona.
👇 Vale a pena ler:
https://cryptocnworld.top/the-dollar-has-entered-a-second-time-zone/
#ROOFUND #Stablecoins #DeFOF #Web3
O dólar se move 24/7. Mas depois que os tokens chegam, para onde o capital deve ir? A velocidade faz o dinheiro andar. O julgamento o direciona.
👇 Vale a pena ler:
https://cryptocnworld.top/the-dollar-has-entered-a-second-time-zone/
#ROOFUND #Stablecoins #DeFOF #Web3
1
214
As stablecoins corrigem transferências transfronteiriças, mas o verdadeiro teste é a última etapa: converter para dinheiro local ou fiat. A adoção real de cripto precisa de melhores off-ramps para que os destinatários consigam realmente gastar o que recebem. $USDT $USDC #Stablecoins #CryptoAdoption #DeFi
As stablecoins corrigem transferências transfronteiriças, mas o verdadeiro teste é a última etapa: converter para dinheiro local ou fiat. A adoção real de cripto precisa de melhores off-ramps para que os destinatários consigam realmente gastar o que recebem. $USDT $USDC #Stablecoins #CryptoAdoption #DeFi
Inicia sessão para explorar mais conteúdos
Junta-te a utilizadores de criptomoedas de todo o mundo na Binance Square
⚡️ Obtém informações úteis e recentes sobre criptomoedas.
💬 Com a confiança da maior exchange de criptomoedas do mundo.
👍 Descobre perspetivas reais de criadores verificados.
E-mail/Número de telefone
Tópicos em Tendência
1
#FedRateWatch
804,828 visualizações
3,783 a discutir
2
#BitcoinFalls4%
619 visualizações
65 a discutir
3
#OpenAIDiscussesNewFundingAt$1.2TValuation
0 visualizações
6 a discutir
4
#ArgentinaCommitsToOECDCryptoReportingBy2029
5,120 visualizações
170 a discutir
5
#EthereumFallsBelow$2400
2,834 visualizações
74 a discutir
6
#USDTLaunchesOnZamaPrivacyProtocol
1,926 visualizações
88 a discutir
7
#USSenateBlocksClarityAct
21,398 visualizações
324 a discutir
8
#BitcoinSlidesTo$76000
35,588 visualizações
161 a discutir
9
#BitcoinReboundsTo$79K
67,067 visualizações
433 a discutir
10
#StrategyMarketCapPassesFord
63,281 visualizações
901 a discutir