
#lumentum
lumentum
3,052 visualizações
38 a discutir
Popular
Mais recente
·
--
Em Alta
BINANCE GAINER — $LITEB
{spot}(LITEBUSDT)
| +10,92%
$LITEB — Ação Tokenizada Lumentum 🚀
Por que está subindo?
LITEB está mostrando forte impulso de compra na Lista de Ganhadores da Binance. Diferente de uma criptomoeda tradicional, LITEB é um título tokenizado vinculado à Lumentum Holdings, uma empresa de tecnologia focada em produtos ópticos e fotônicos usados em comunicações e tecnologias avançadas.
A alta parece estar ligada ao renovado interesse em infraestrutura de IA, redes ópticas e exposição a ações tokenizadas. A Binance já listou LITEB/USDT e habilitou Bots de Trading Spot Algo, mas nenhum catalisador único confirmado foi verificado para o rali de hoje.
Potencial de alta:
Se o LITEB permanecer acima da região de US$ 990 e o volume de compras continuar aumentando, o próximo cenário de alta pode mirar US$ 1.020–US$ 1.050. Uma alta adicional dependeria fortemente do preço da ação da Lumentum subjacente e da demanda contínua por ações de tecnologia relacionadas à IA.
Risco:
LITEB não é um token cripto “normal”. Ele traz riscos de ação subjacente, emissor, liquidez, regulatórios e de título tokenizado. Uma queda nas ações da Lumentum, volume de negociação fraco ou fraqueza mais ampla do setor de tecnologia podem provocar uma retração acentuada.
👀 LITEB é uma para acompanhar de perto.
🔥 Quer identificar possíveis ganhadores antes que se movam? Siga-me para oportunidades diárias na Binance & atualizações do mercado.
⚠️ Alta volatilidade. DYOR & não faça FOMO.
#LITEB #LumenTUM #TokenizedStocks #Binance #CryptoGainers #AI #Crypto #Trading #DYOR
BINANCE GAINER — $LITEB
| +10,92%
$LITEB — Ação Tokenizada Lumentum 🚀
Por que está subindo?
LITEB está mostrando forte impulso de compra na Lista de Ganhadores da Binance. Diferente de uma criptomoeda tradicional, LITEB é um título tokenizado vinculado à Lumentum Holdings, uma empresa de tecnologia focada em produtos ópticos e fotônicos usados em comunicações e tecnologias avançadas.
A alta parece estar ligada ao renovado interesse em infraestrutura de IA, redes ópticas e exposição a ações tokenizadas. A Binance já listou LITEB/USDT e habilitou Bots de Trading Spot Algo, mas nenhum catalisador único confirmado foi verificado para o rali de hoje.
Potencial de alta:
Se o LITEB permanecer acima da região de US$ 990 e o volume de compras continuar aumentando, o próximo cenário de alta pode mirar US$ 1.020–US$ 1.050. Uma alta adicional dependeria fortemente do preço da ação da Lumentum subjacente e da demanda contínua por ações de tecnologia relacionadas à IA.
Risco:
LITEB não é um token cripto “normal”. Ele traz riscos de ação subjacente, emissor, liquidez, regulatórios e de título tokenizado. Uma queda nas ações da Lumentum, volume de negociação fraco ou fraqueza mais ampla do setor de tecnologia podem provocar uma retração acentuada.
👀 LITEB é uma para acompanhar de perto.
🔥 Quer identificar possíveis ganhadores antes que se movam? Siga-me para oportunidades diárias na Binance & atualizações do mercado.
⚠️ Alta volatilidade. DYOR & não faça FOMO.
#LITEB #LumenTUM #TokenizedStocks #Binance #CryptoGainers #AI #Crypto #Trading #DYOR
| +10,92%
$LITEB — Ação Tokenizada Lumentum 🚀
Por que está subindo?
LITEB está mostrando forte impulso de compra na Lista de Ganhadores da Binance. Diferente de uma criptomoeda tradicional, LITEB é um título tokenizado vinculado à Lumentum Holdings, uma empresa de tecnologia focada em produtos ópticos e fotônicos usados em comunicações e tecnologias avançadas.
A alta parece estar ligada ao renovado interesse em infraestrutura de IA, redes ópticas e exposição a ações tokenizadas. A Binance já listou LITEB/USDT e habilitou Bots de Trading Spot Algo, mas nenhum catalisador único confirmado foi verificado para o rali de hoje.
Potencial de alta:
Se o LITEB permanecer acima da região de US$ 990 e o volume de compras continuar aumentando, o próximo cenário de alta pode mirar US$ 1.020–US$ 1.050. Uma alta adicional dependeria fortemente do preço da ação da Lumentum subjacente e da demanda contínua por ações de tecnologia relacionadas à IA.
Risco:
LITEB não é um token cripto “normal”. Ele traz riscos de ação subjacente, emissor, liquidez, regulatórios e de título tokenizado. Uma queda nas ações da Lumentum, volume de negociação fraco ou fraqueza mais ampla do setor de tecnologia podem provocar uma retração acentuada.
👀 LITEB é uma para acompanhar de perto.
🔥 Quer identificar possíveis ganhadores antes que se movam? Siga-me para oportunidades diárias na Binance & atualizações do mercado.
⚠️ Alta volatilidade. DYOR & não faça FOMO.
#LITEB #LumenTUM #TokenizedStocks #Binance #CryptoGainers #AI #Crypto #Trading #DYOR
14
·
--
🚨 Alerta do Pré-Market do $LITE 🚨
A Lumentum Holdings Inc. ($LITE) está mostrando uma volatilidade considerável nesta sessão de pré-mercado! 📉
🔹 Preço no Pré-Market: **$867**
🔹 Variação: **-0,65%** (queda de $5,73)
🔹 No Fechamento: $91,37 (-9,47% de queda)
📊 Técnicos:
· MA(7): 866.89
· MA(25): 869.54
· MA(99): 873.67
O preço está sendo negociado abaixo de todas as principais médias móveis — sinal de baixa? Resistência perto de 874.92, suporte se formando por volta de 863.25.
O volume está aumentando, e o gráfico de 1 minuto mostra uma queda acentuada de 876.31 para 862.66 em apenas 23 minutos.
🧠 Fique de olho em uma possível recuperação ou em mais queda. Níveis-chave para observar:
· Resistência: $874.92
· Suporte: $863.25
Você está comprando a queda ou esperando confirmação? 👇
#LITE #Lumentum #StockMarket #PreMarket
---
Me avise se você quer uma versão sem emojis, ou uma adaptada para Twitter/X, LinkedIn ou Reddit.
🚨 Alerta do Pré-Market do $LITE 🚨
A Lumentum Holdings Inc. ($LITE) está mostrando uma volatilidade considerável nesta sessão de pré-mercado! 📉
🔹 Preço no Pré-Market: **$867**
🔹 Variação: **-0,65%** (queda de $5,73)
🔹 No Fechamento: $91,37 (-9,47% de queda)
📊 Técnicos:
· MA(7): 866.89
· MA(25): 869.54
· MA(99): 873.67
O preço está sendo negociado abaixo de todas as principais médias móveis — sinal de baixa? Resistência perto de 874.92, suporte se formando por volta de 863.25.
O volume está aumentando, e o gráfico de 1 minuto mostra uma queda acentuada de 876.31 para 862.66 em apenas 23 minutos.
🧠 Fique de olho em uma possível recuperação ou em mais queda. Níveis-chave para observar:
· Resistência: $874.92
· Suporte: $863.25
Você está comprando a queda ou esperando confirmação? 👇
#LITE #Lumentum #StockMarket #PreMarket
---
Me avise se você quer uma versão sem emojis, ou uma adaptada para Twitter/X, LinkedIn ou Reddit.
A Lumentum Holdings Inc. ($LITE) está mostrando uma volatilidade considerável nesta sessão de pré-mercado! 📉
🔹 Preço no Pré-Market: **$867**
🔹 Variação: **-0,65%** (queda de $5,73)
🔹 No Fechamento: $91,37 (-9,47% de queda)
📊 Técnicos:
· MA(7): 866.89
· MA(25): 869.54
· MA(99): 873.67
O preço está sendo negociado abaixo de todas as principais médias móveis — sinal de baixa? Resistência perto de 874.92, suporte se formando por volta de 863.25.
O volume está aumentando, e o gráfico de 1 minuto mostra uma queda acentuada de 876.31 para 862.66 em apenas 23 minutos.
🧠 Fique de olho em uma possível recuperação ou em mais queda. Níveis-chave para observar:
· Resistência: $874.92
· Suporte: $863.25
Você está comprando a queda ou esperando confirmação? 👇
#LITE #Lumentum #StockMarket #PreMarket
---
Me avise se você quer uma versão sem emojis, ou uma adaptada para Twitter/X, LinkedIn ou Reddit.
1
73

·
--
#Lumentum #美股 # TradFi
De repente! As ações da Lumentum Holdings Inc. despencam 10%, chamando a atenção do mercado.
Como uma fornecedora importante nos setores de comunicações por fibra óptica e lasers, essa grande oscilação dificilmente deixa de fazer os investidores questionarem as perspectivas do setor. É apenas um ajuste de curto prazo ou houve alguma mudança nos fundamentos? No momento, o mercado ainda está absorvendo essa notícia.
Diante do cenário macroeconômico altamente incerto, a volatilidade dos mercados financeiros tradicionais também pode afetar as áreas de tecnologia relacionadas. Fique atento ao desenvolvimento a seguir.
https://followin.io/zh-Hans/trendingTopic/10000002343
#Lumentum #美股 # TradFi
De repente! As ações da Lumentum Holdings Inc. despencam 10%, chamando a atenção do mercado.
Como uma fornecedora importante nos setores de comunicações por fibra óptica e lasers, essa grande oscilação dificilmente deixa de fazer os investidores questionarem as perspectivas do setor. É apenas um ajuste de curto prazo ou houve alguma mudança nos fundamentos? No momento, o mercado ainda está absorvendo essa notícia.
Diante do cenário macroeconômico altamente incerto, a volatilidade dos mercados financeiros tradicionais também pode afetar as áreas de tecnologia relacionadas. Fique atento ao desenvolvimento a seguir.
https://followin.io/zh-Hans/trendingTopic/10000002343
De repente! As ações da Lumentum Holdings Inc. despencam 10%, chamando a atenção do mercado.
Como uma fornecedora importante nos setores de comunicações por fibra óptica e lasers, essa grande oscilação dificilmente deixa de fazer os investidores questionarem as perspectivas do setor. É apenas um ajuste de curto prazo ou houve alguma mudança nos fundamentos? No momento, o mercado ainda está absorvendo essa notícia.
Diante do cenário macroeconômico altamente incerto, a volatilidade dos mercados financeiros tradicionais também pode afetar as áreas de tecnologia relacionadas. Fique atento ao desenvolvimento a seguir.
https://followin.io/zh-Hans/trendingTopic/10000002343
57
·
--
#Lumentum #美股 Fabricante de equipamentos a laser Lumentum Holdings Inc. As ações da empresa dispararam mais de 12% hoje, chamando a atenção do mercado.
A empresa tem uma base técnica sólida em óptica eletrônica e lasers, com produtos que atendem a vários setores de alto crescimento, como comunicações e processamento industrial. Essa oscilação no preço das ações pode estar relacionada à melhora da demanda do setor ou a notícias sobre pedidos mais recentes; vale acompanhar de perto a evolução futura.
https://followin.io/zh-Hans/trendingTopic/10000002385
#Lumentum #美股 Fabricante de equipamentos a laser Lumentum Holdings Inc. As ações da empresa dispararam mais de 12% hoje, chamando a atenção do mercado.
A empresa tem uma base técnica sólida em óptica eletrônica e lasers, com produtos que atendem a vários setores de alto crescimento, como comunicações e processamento industrial. Essa oscilação no preço das ações pode estar relacionada à melhora da demanda do setor ou a notícias sobre pedidos mais recentes; vale acompanhar de perto a evolução futura.
https://followin.io/zh-Hans/trendingTopic/10000002385
A empresa tem uma base técnica sólida em óptica eletrônica e lasers, com produtos que atendem a vários setores de alto crescimento, como comunicações e processamento industrial. Essa oscilação no preço das ações pode estar relacionada à melhora da demanda do setor ou a notícias sobre pedidos mais recentes; vale acompanhar de perto a evolução futura.
https://followin.io/zh-Hans/trendingTopic/10000002385
16
·
--
🚨 GARGALO EM IA: LUMENTUM EXPLODE DE $3B PARA $65B! 📈
Serenity alerta que os lasers de onda contínua (CW) e a fotônica são o novo gargalo crítico na infraestrutura de IA. Impulsionada por restrições de fornecimento da Nvidia, a Lumentum multiplicou seu valor de $3.000M para mais de $65.000M, transformando a arquitetura de rede óptica global. 🚀
#Lumentum #Nvidia #AI #Photonics #CryptoNews
$NVDAB
{spot}(NVDABUSDT)
$LUMIA
{spot}(LUMIAUSDT)
$BTC
{spot}(BTCUSDT)
🚨 GARGALO EM IA: LUMENTUM EXPLODE DE $3B PARA $65B! 📈
Serenity alerta que os lasers de onda contínua (CW) e a fotônica são o novo gargalo crítico na infraestrutura de IA. Impulsionada por restrições de fornecimento da Nvidia, a Lumentum multiplicou seu valor de $3.000M para mais de $65.000M, transformando a arquitetura de rede óptica global. 🚀
#Lumentum #Nvidia #AI #Photonics #CryptoNews
$NVDAB
$LUMIA
$BTC
Serenity alerta que os lasers de onda contínua (CW) e a fotônica são o novo gargalo crítico na infraestrutura de IA. Impulsionada por restrições de fornecimento da Nvidia, a Lumentum multiplicou seu valor de $3.000M para mais de $65.000M, transformando a arquitetura de rede óptica global. 🚀
#Lumentum #Nvidia #AI #Photonics #CryptoNews
$NVDAB
$LUMIA
$BTC
68
·
--

Artigo
【Relatório do 4T do ano fiscal de 2026 da Lumentum】Entenda em um gráfico: receita de US$ 100,6 milhões, crescimento de 109% ano a ano; orientação para o próximo trimestre bate novo recorde$LITE O mais importante desta demonstração financeira é que o impulso da demanda de data centers de IA por interconexão óptica começa a se refletir de forma mais direta em receita e margem de lucro. A receita ultrapassou pela primeira vez US$ 1 bilhão; a orientação para o próximo trimestre também continua subindo. Quanto aos US$ 7,1 bilhões de prejuízo GAAP que aparecem no relatório, o ponto-chave é uma perda de liquidação de debêntures conversíveis, única e não-caixa, que não pode ser interpretada diretamente como deterioração do desempenho operacional principal.
Em uma frase: a prova do Q4 da Lumentum mostra que a necessidade de interconexão óptica para data centers de IA já começou a impulsionar a receita e a margem de lucro subindo em conjunto. O enorme prejuízo GAAP se deve principalmente a um tratamento contábil de transações pontuais de debêntures conversíveis; o que realmente vale acompanhar é se produtos premium como 1,6T, comutação óptica e CPO conseguem sustentar este ciclo de otimismo para além dos próximos trimestres.
【Relatório do 4T do ano fiscal de 2026 da Lumentum】Entenda em um gráfico: receita de US$ 100,6 milhões, crescimento de 109% ano a ano; orientação para o próximo trimestre bate novo recorde
$LITE O mais importante desta demonstração financeira é que o impulso da demanda de data centers de IA por interconexão óptica começa a se refletir de forma mais direta em receita e margem de lucro. A receita ultrapassou pela primeira vez US$ 1 bilhão; a orientação para o próximo trimestre também continua subindo. Quanto aos US$ 7,1 bilhões de prejuízo GAAP que aparecem no relatório, o ponto-chave é uma perda de liquidação de debêntures conversíveis, única e não-caixa, que não pode ser interpretada diretamente como deterioração do desempenho operacional principal.
Em uma frase: a prova do Q4 da Lumentum mostra que a necessidade de interconexão óptica para data centers de IA já começou a impulsionar a receita e a margem de lucro subindo em conjunto. O enorme prejuízo GAAP se deve principalmente a um tratamento contábil de transações pontuais de debêntures conversíveis; o que realmente vale acompanhar é se produtos premium como 1,6T, comutação óptica e CPO conseguem sustentar este ciclo de otimismo para além dos próximos trimestres.
Em uma frase: a prova do Q4 da Lumentum mostra que a necessidade de interconexão óptica para data centers de IA já começou a impulsionar a receita e a margem de lucro subindo em conjunto. O enorme prejuízo GAAP se deve principalmente a um tratamento contábil de transações pontuais de debêntures conversíveis; o que realmente vale acompanhar é se produtos premium como 1,6T, comutação óptica e CPO conseguem sustentar este ciclo de otimismo para além dos próximos trimestres.
182
·
--
#Lumentum #美股 #Finanças tradicionais
O fabricante de componentes ópticos Lumentum Holdings Inc. teve uma alta expressiva de 12% hoje, um desempenho bastante notável.
Recentemente, no mercado financeiro tradicional, o setor de hardware de tecnologia tem registrado oscilações frequentes. Esta disparada vai impulsionar o sentimento da cadeia industrial relacionada? Vale a pena acompanhar de perto.
https://followin.io/zh-Hans/trendingTopic/10000002385
#Lumentum #美股 #Finanças tradicionais
O fabricante de componentes ópticos Lumentum Holdings Inc. teve uma alta expressiva de 12% hoje, um desempenho bastante notável.
Recentemente, no mercado financeiro tradicional, o setor de hardware de tecnologia tem registrado oscilações frequentes. Esta disparada vai impulsionar o sentimento da cadeia industrial relacionada? Vale a pena acompanhar de perto.
https://followin.io/zh-Hans/trendingTopic/10000002385
O fabricante de componentes ópticos Lumentum Holdings Inc. teve uma alta expressiva de 12% hoje, um desempenho bastante notável.
Recentemente, no mercado financeiro tradicional, o setor de hardware de tecnologia tem registrado oscilações frequentes. Esta disparada vai impulsionar o sentimento da cadeia industrial relacionada? Vale a pena acompanhar de perto.
https://followin.io/zh-Hans/trendingTopic/10000002385
21

·
--
No operacional, eu aceito; no valuation, eu não consigo agir$LITE 的 qualidade operacional, eu admito que é, dentre essas demonstrações financeiras desta noite, a melhor. No trimestre anterior, a receita foi de US$ 808,4 milhões, com crescimento de 90,1% ano contra ano; a margem bruta non-GAAP foi de 47,9%, enquanto no mesmo período do ano anterior era apenas 35,2%. As receitas em quatro trimestres foram de 480,7 milhões, 533,8 milhões, 665,5 milhões e 808,4 milhões; a margem bruta também subiu no mesmo ritmo: 37,28%, 37,65%, 39,02% e 46,55%. A própria empresa diz que ainda está claramente enviando menos do que o pedido, pois a capacidade não acompanha a demanda.
Mas eu não participo. O motivo está todo na seção de valuation: P/L de 154,65x, P/L futuro de 50,94x, P/Vendas de 25,43x, EV/EBITDA de 129,03x e P/VP de 19,62x. Neste patamar, o que se exige é uma sequência de vários trimestres superando expectativas, além de revisões contínuas para cima; a linha de aprovação é extremamente alta. No total, os quatro séries de títulos conversíveis somam US$ 3,183 bilhões em valor contábil, mas o valor justo é de US$ 19,075 bilhões—aproximadamente 30% do valuation de mercado atual. Esse valor econômico pertence aos detentores dos conversíveis e não aos acionistas ordinários; o limite dos capped calls das notas de 2032 também já foi ultrapassado há muito tempo, e a proteção acima foi consumida. A orientação do 4º trimestre fiscal foi dada já em maio; o consenso está colado no valor do meio, sem margem de segurança.
No operacional, eu aceito; no valuation, eu não consigo agir
$LITE 的 qualidade operacional, eu admito que é, dentre essas demonstrações financeiras desta noite, a melhor. No trimestre anterior, a receita foi de US$ 808,4 milhões, com crescimento de 90,1% ano contra ano; a margem bruta non-GAAP foi de 47,9%, enquanto no mesmo período do ano anterior era apenas 35,2%. As receitas em quatro trimestres foram de 480,7 milhões, 533,8 milhões, 665,5 milhões e 808,4 milhões; a margem bruta também subiu no mesmo ritmo: 37,28%, 37,65%, 39,02% e 46,55%. A própria empresa diz que ainda está claramente enviando menos do que o pedido, pois a capacidade não acompanha a demanda.
Mas eu não participo. O motivo está todo na seção de valuation: P/L de 154,65x, P/L futuro de 50,94x, P/Vendas de 25,43x, EV/EBITDA de 129,03x e P/VP de 19,62x. Neste patamar, o que se exige é uma sequência de vários trimestres superando expectativas, além de revisões contínuas para cima; a linha de aprovação é extremamente alta. No total, os quatro séries de títulos conversíveis somam US$ 3,183 bilhões em valor contábil, mas o valor justo é de US$ 19,075 bilhões—aproximadamente 30% do valuation de mercado atual. Esse valor econômico pertence aos detentores dos conversíveis e não aos acionistas ordinários; o limite dos capped calls das notas de 2032 também já foi ultrapassado há muito tempo, e a proteção acima foi consumida. A orientação do 4º trimestre fiscal foi dada já em maio; o consenso está colado no valor do meio, sem margem de segurança.
Mas eu não participo. O motivo está todo na seção de valuation: P/L de 154,65x, P/L futuro de 50,94x, P/Vendas de 25,43x, EV/EBITDA de 129,03x e P/VP de 19,62x. Neste patamar, o que se exige é uma sequência de vários trimestres superando expectativas, além de revisões contínuas para cima; a linha de aprovação é extremamente alta. No total, os quatro séries de títulos conversíveis somam US$ 3,183 bilhões em valor contábil, mas o valor justo é de US$ 19,075 bilhões—aproximadamente 30% do valuation de mercado atual. Esse valor econômico pertence aos detentores dos conversíveis e não aos acionistas ordinários; o limite dos capped calls das notas de 2032 também já foi ultrapassado há muito tempo, e a proteção acima foi consumida. A orientação do 4º trimestre fiscal foi dada já em maio; o consenso está colado no valor do meio, sem margem de segurança.
150
·
--
Em Alta
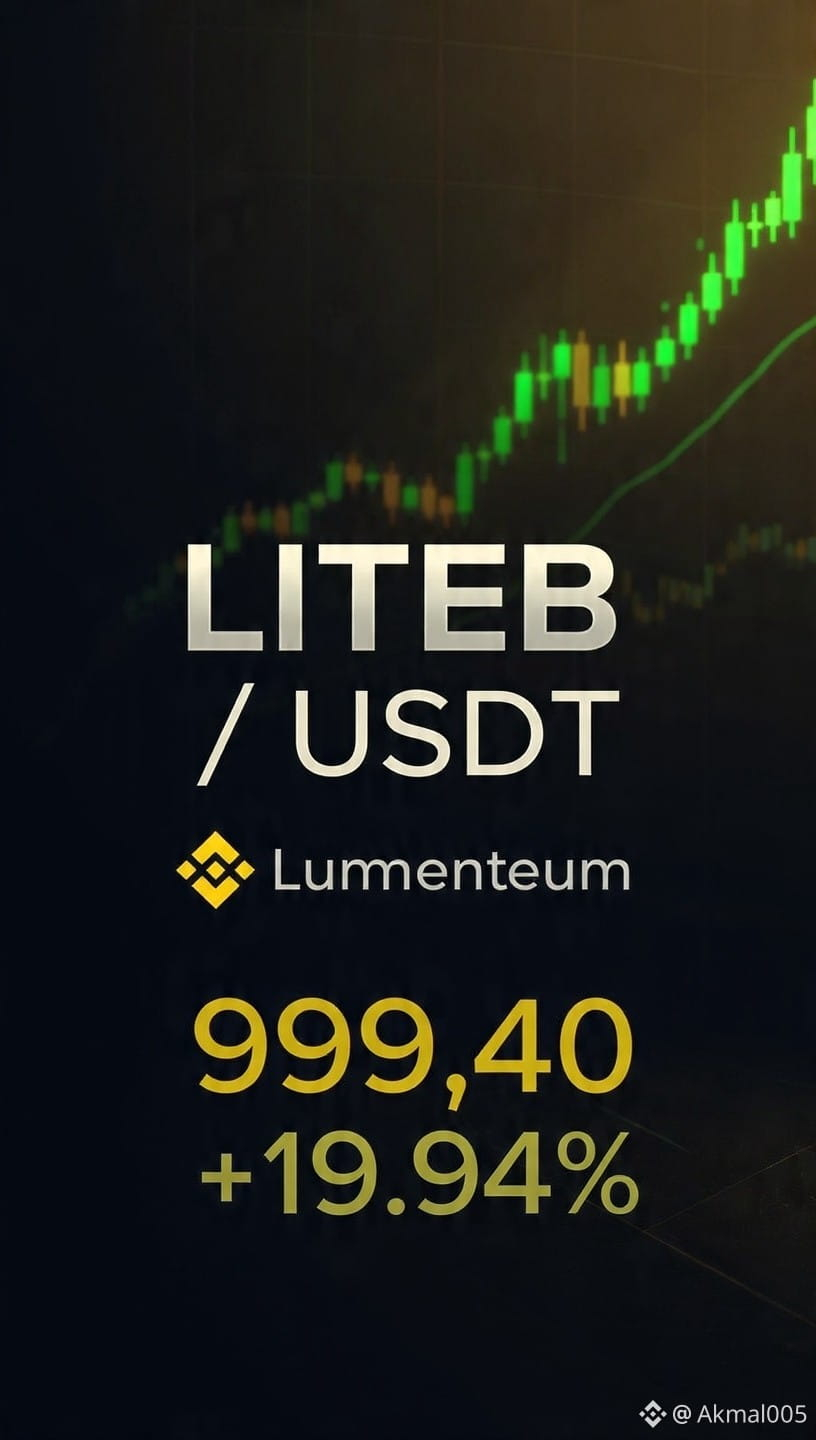
LITEB/USDT🎤
LITEB - Lumentum está disparando forte hoje com um aumento de +10,94%.
Negociando a US$ 992,40 USDT com volume de 1,11M, está entre os maiores ganhadores.
Forte momentum altista e crescente adoção pela comunidade.
A LITEB está sendo construída como um projeto DeFi chave.
#LITEB
#lumentum
#DEFİ
#criptonews
#BinanceSquareFamily
LITEB/USDT🎤
LITEB - Lumentum está disparando forte hoje com um aumento de +10,94%.
Negociando a US$ 992,40 USDT com volume de 1,11M, está entre os maiores ganhadores.
Forte momentum altista e crescente adoção pela comunidade.
A LITEB está sendo construída como um projeto DeFi chave.
#LITEB
#lumentum
#DEFİ
#criptonews
#BinanceSquareFamily
LITEB - Lumentum está disparando forte hoje com um aumento de +10,94%.
Negociando a US$ 992,40 USDT com volume de 1,11M, está entre os maiores ganhadores.
Forte momentum altista e crescente adoção pela comunidade.
A LITEB está sendo construída como um projeto DeFi chave.
#LITEB
#lumentum
#DEFİ
#criptonews
#BinanceSquareFamily
1
68
·
--

Artigo
🚨 ÚLTIMA HORA: BINANCE ATIVA “LITE” E WALL STREET ENTRA NO CASINO CRIPTO — TRADERS EM ALERTA!! 🔥Relatório em nível Institucional - Lumentum Holdings (LITE) e seu próximo listagem na Binance Futures
O que é realmente “LITE”?
Existe um detalhe-chave que o mercado de varejo ainda não está entendendo:
#LITE no é uma memecoin tradicional.
Trata-se do derivado/token sintético vinculado à Lumentum Holdings, empresa de tecnologia do setor:
• IA
• Infraestrutura óptica
• Centros de dados
• Redes para inteligência artificial e hardware fotônico.
O ticker original da ação é:
NASDAQ: LITE.
🚨 ÚLTIMA HORA: BINANCE ATIVA “LITE” E WALL STREET ENTRA NO CASINO CRIPTO — TRADERS EM ALERTA!! 🔥
Relatório em nível Institucional - Lumentum Holdings (LITE) e seu próximo listagem na Binance Futures
O que é realmente “LITE”?
Existe um detalhe-chave que o mercado de varejo ainda não está entendendo:
#LITE no é uma memecoin tradicional.
Trata-se do derivado/token sintético vinculado à Lumentum Holdings, empresa de tecnologia do setor:
• IA
• Infraestrutura óptica
• Centros de dados
• Redes para inteligência artificial e hardware fotônico.
O ticker original da ação é:
NASDAQ: LITE.
O que é realmente “LITE”?
Existe um detalhe-chave que o mercado de varejo ainda não está entendendo:
#LITE no é uma memecoin tradicional.
Trata-se do derivado/token sintético vinculado à Lumentum Holdings, empresa de tecnologia do setor:
• IA
• Infraestrutura óptica
• Centros de dados
• Redes para inteligência artificial e hardware fotônico.
O ticker original da ação é:
NASDAQ: LITE.
258
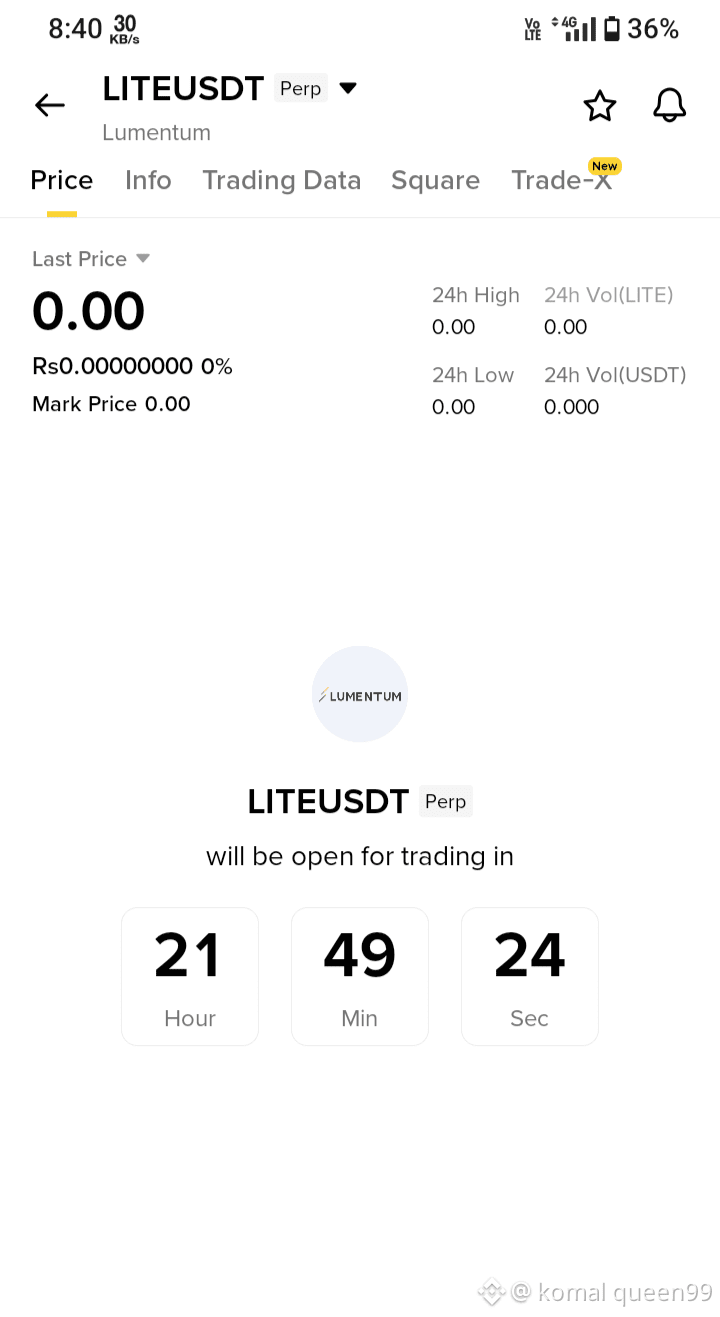
$LITE Alerta de Nova Listagem: LITEUSDT Perpetual está quase aqui!
Prepare suas estratégias! A contagem regressiva para o trading de Lumentum (LITE) começou oficialmente. Estamos a menos de 22 horas da ação.
Par: LITE/USDT (Perp)
Status: Abrindo em Breve
Estratégia: Você vai fazer Long ou Short nesta? 📈📉
Não perca a volatilidade. Defina seus alarmes!
#LITEUSDT #Lumentum #cryptotrading #NewListing #BinanceSquare $LITE
{future}(LITEUSDT)
$XRP
{future}(XRPUSDT)
$LITE Alerta de Nova Listagem: LITEUSDT Perpetual está quase aqui!
Prepare suas estratégias! A contagem regressiva para o trading de Lumentum (LITE) começou oficialmente. Estamos a menos de 22 horas da ação.
Par: LITE/USDT (Perp)
Status: Abrindo em Breve
Estratégia: Você vai fazer Long ou Short nesta? 📈📉
Não perca a volatilidade. Defina seus alarmes!
#LITEUSDT #Lumentum #cryptotrading #NewListing #BinanceSquare $LITE
$XRP
Prepare suas estratégias! A contagem regressiva para o trading de Lumentum (LITE) começou oficialmente. Estamos a menos de 22 horas da ação.
Par: LITE/USDT (Perp)
Status: Abrindo em Breve
Estratégia: Você vai fazer Long ou Short nesta? 📈📉
Não perca a volatilidade. Defina seus alarmes!
#LITEUSDT #Lumentum #cryptotrading #NewListing #BinanceSquare $LITE
$XRP
2
554
As orientações da Lumentum superam as expectativas, mas o ponto de partida desta rodada de alta está em 4 de agosto$LITE a FQ4'26, EPS non-GAAP de 3,23 dólares no período, acima da expectativa de 2,95 dólares; receita de 1,01 bilhão de dólares, crescimento de 109% ano a ano; margem bruta non-GAAP ultrapassando 50% pela primeira vez, chegando a 50,4% no trimestre. O verdadeiro peso está na próxima temporada: a orientação para o FQ1'27 indica EPS de 4,05–4,35 dólares, consenso de 3,63 dólares; orientação de receita de 1,225–1,275 bilhão de dólares; margem operacional non-GAAP de 39,5%–40,5%. A mais dura, na verdade, não é o EPS, mas essa orientação de margem operacional: ela demonstra de forma mais direta, do que o lucro por ação, que a empresa considera sustentável a escalada de lucratividade.
As orientações da Lumentum superam as expectativas, mas o ponto de partida desta rodada de alta está em 4 de agosto
$LITE a FQ4'26, EPS non-GAAP de 3,23 dólares no período, acima da expectativa de 2,95 dólares; receita de 1,01 bilhão de dólares, crescimento de 109% ano a ano; margem bruta non-GAAP ultrapassando 50% pela primeira vez, chegando a 50,4% no trimestre. O verdadeiro peso está na próxima temporada: a orientação para o FQ1'27 indica EPS de 4,05–4,35 dólares, consenso de 3,63 dólares; orientação de receita de 1,225–1,275 bilhão de dólares; margem operacional non-GAAP de 39,5%–40,5%. A mais dura, na verdade, não é o EPS, mas essa orientação de margem operacional: ela demonstra de forma mais direta, do que o lucro por ação, que a empresa considera sustentável a escalada de lucratividade.
128
·
--
$LITE $USDT
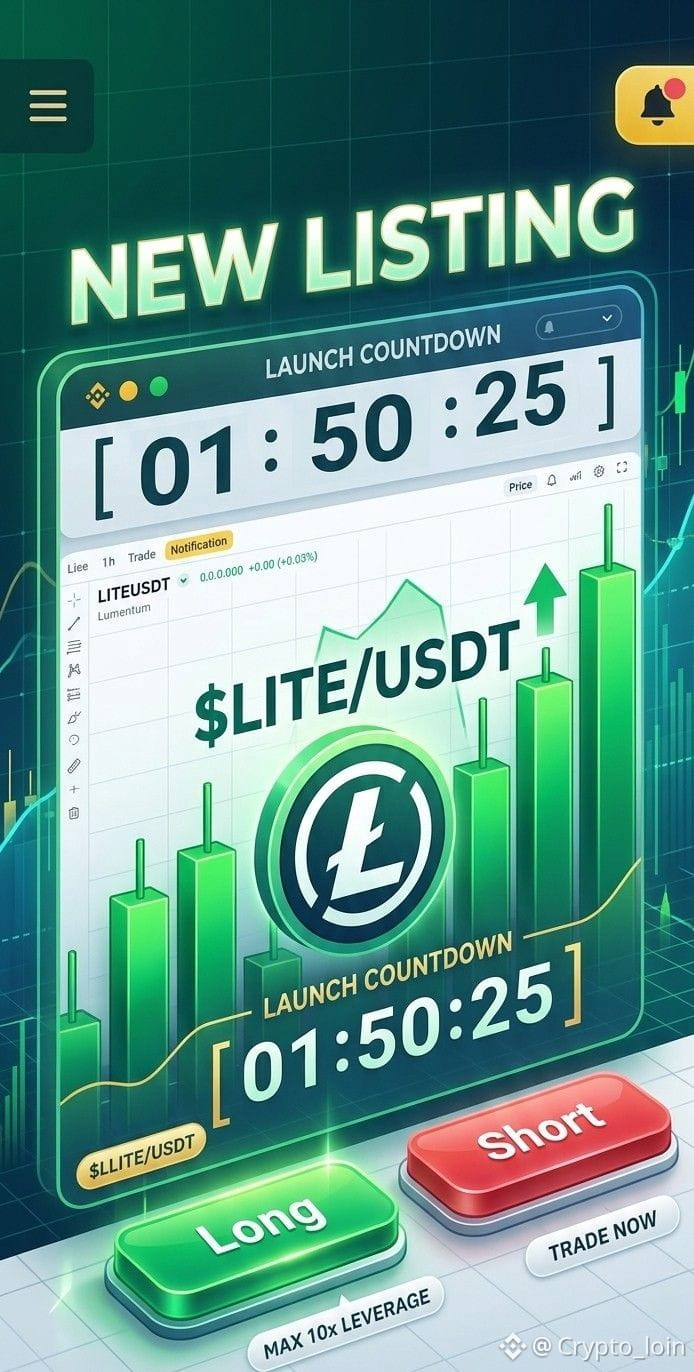
🚀 Alerta de Nova Listagem: O Contrato Perpétuo LITEUSDT Está Chegando!
Prepare-se, traders! A Binance está expandindo suas opções de negociação ao adicionar o Contrato Perpétuo LITEUSDT à plataforma.
🔹 O que é $LITE?
LITE é o ticker da Lumentum Holdings Inc., um líder de mercado em produtos ópticos e fotônicos que alimentam tudo, desde data centers até dispositivos móveis. Isso faz parte da movimentação da Binance para oferecer ações de TradFi (Finanças Tradicionais) como contratos perpétuos!
📊 Detalhes Chave a Observar:
Par de Negociação: LITEUSDT (Perpétuo)
Máximo de Alavancagem: Até 10x
Ativo de Liquidação: USDT
Horas de Negociação: 24/7
💡 Por que isso importa?
O lançamento de $LITE na Binance Futures permite que os traders de cripto tenham exposição à indústria de Infraestrutura de IA e Óptica de Fibra sem sair do ecossistema cripto. Como a Lumentum é um jogador chave na cadeia de suprimentos de tecnologia, fique de olho no sentimento do Nasdaq, pois pode influenciar o movimento de preço do LITE.
⚠️ Aviso de Risco:
Contratos recém-listados costumam experimentar alta volatilidade nas primeiras horas de negociação.
Estratégia: Comece com alavancagem menor.
Gestão de Risco: Sempre use um Stop Loss (SL).
Você vai ficar Long 🟢 ou Short 🔴 em $LITE? Deixe-me saber sua estratégia nos comentários! 👇
#LITEUSDT #cryptotradingpro #Lumentum #TradFi #Write2Earn!
{future}(LITEUSDT)
$LITE $USDT
🚀 Alerta de Nova Listagem: O Contrato Perpétuo LITEUSDT Está Chegando!
Prepare-se, traders! A Binance está expandindo suas opções de negociação ao adicionar o Contrato Perpétuo LITEUSDT à plataforma.
🔹 O que é $LITE ?
LITE é o ticker da Lumentum Holdings Inc., um líder de mercado em produtos ópticos e fotônicos que alimentam tudo, desde data centers até dispositivos móveis. Isso faz parte da movimentação da Binance para oferecer ações de TradFi (Finanças Tradicionais) como contratos perpétuos!
📊 Detalhes Chave a Observar:
Par de Negociação: LITEUSDT (Perpétuo)
Máximo de Alavancagem: Até 10x
Ativo de Liquidação: USDT
Horas de Negociação: 24/7
💡 Por que isso importa?
O lançamento de $LITE na Binance Futures permite que os traders de cripto tenham exposição à indústria de Infraestrutura de IA e Óptica de Fibra sem sair do ecossistema cripto. Como a Lumentum é um jogador chave na cadeia de suprimentos de tecnologia, fique de olho no sentimento do Nasdaq, pois pode influenciar o movimento de preço do LITE.
⚠️ Aviso de Risco:
Contratos recém-listados costumam experimentar alta volatilidade nas primeiras horas de negociação.
Estratégia: Comece com alavancagem menor.
Gestão de Risco: Sempre use um Stop Loss (SL).
Você vai ficar Long 🟢 ou Short 🔴 em $LITE ? Deixe-me saber sua estratégia nos comentários! 👇
#LITEUSDT #cryptotradingpro #Lumentum #TradFi #Write2Earn!
🚀 Alerta de Nova Listagem: O Contrato Perpétuo LITEUSDT Está Chegando!
Prepare-se, traders! A Binance está expandindo suas opções de negociação ao adicionar o Contrato Perpétuo LITEUSDT à plataforma.
🔹 O que é $LITE ?
LITE é o ticker da Lumentum Holdings Inc., um líder de mercado em produtos ópticos e fotônicos que alimentam tudo, desde data centers até dispositivos móveis. Isso faz parte da movimentação da Binance para oferecer ações de TradFi (Finanças Tradicionais) como contratos perpétuos!
📊 Detalhes Chave a Observar:
Par de Negociação: LITEUSDT (Perpétuo)
Máximo de Alavancagem: Até 10x
Ativo de Liquidação: USDT
Horas de Negociação: 24/7
💡 Por que isso importa?
O lançamento de $LITE na Binance Futures permite que os traders de cripto tenham exposição à indústria de Infraestrutura de IA e Óptica de Fibra sem sair do ecossistema cripto. Como a Lumentum é um jogador chave na cadeia de suprimentos de tecnologia, fique de olho no sentimento do Nasdaq, pois pode influenciar o movimento de preço do LITE.
⚠️ Aviso de Risco:
Contratos recém-listados costumam experimentar alta volatilidade nas primeiras horas de negociação.
Estratégia: Comece com alavancagem menor.
Gestão de Risco: Sempre use um Stop Loss (SL).
Você vai ficar Long 🟢 ou Short 🔴 em $LITE ? Deixe-me saber sua estratégia nos comentários! 👇
#LITEUSDT #cryptotradingpro #Lumentum #TradFi #Write2Earn!
1
816

·
--
Em Alta
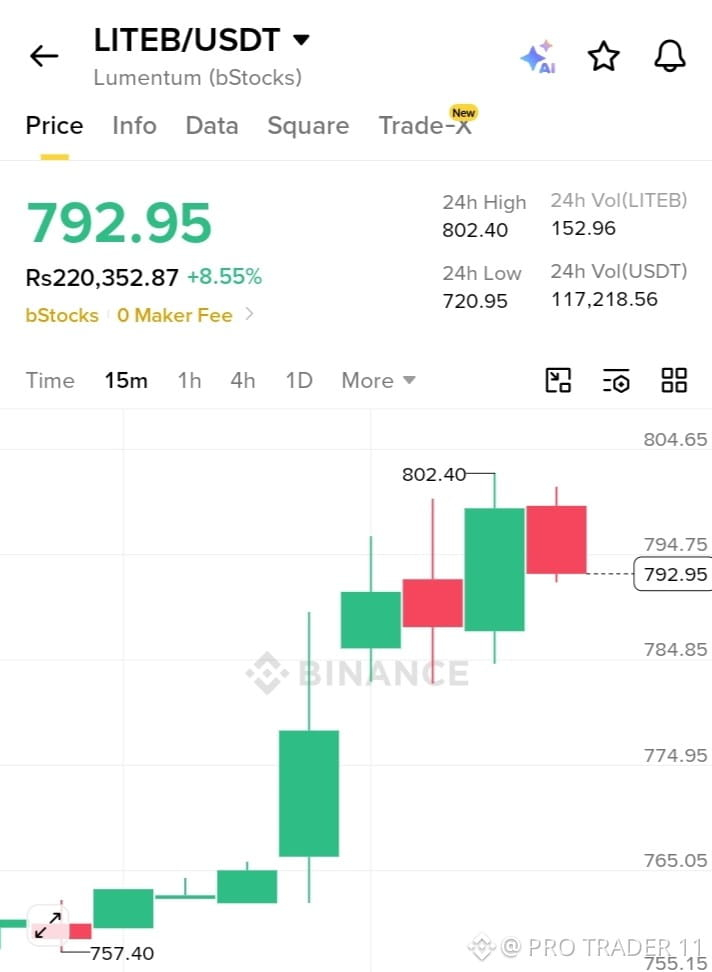
📊 *$LITEB /USDT - Configuração de Curto Prazo* 📊
*Entrada:* 792.95
*SL:* 720.95 _(mínima de 24h)_
*TP1:* 794.75
*TP2:* 802.40 _(máxima de 24h)_
*TP3:* 804.65
O preço subiu *+8,55%* hoje 🚀 Forte movimento de 720.95 para 802.40. Atualmente 792.95 com volume de 117,218.56 USDT. Romper acima de 794.75 para mirar 802.40. Perda do SL aumenta o risco de uma retração para 720.95.
#LITEB #Lumentum #bStocks #Binance #LITEBUSDT
📊 *$LITEB /USDT - Configuração de Curto Prazo* 📊
*Entrada:* 792.95
*SL:* 720.95 _(mínima de 24h)_
*TP1:* 794.75
*TP2:* 802.40 _(máxima de 24h)_
*TP3:* 804.65
O preço subiu *+8,55%* hoje 🚀 Forte movimento de 720.95 para 802.40. Atualmente 792.95 com volume de 117,218.56 USDT. Romper acima de 794.75 para mirar 802.40. Perda do SL aumenta o risco de uma retração para 720.95.
#LITEB #Lumentum #bStocks #Binance #LITEBUSDT
*Entrada:* 792.95
*SL:* 720.95 _(mínima de 24h)_
*TP1:* 794.75
*TP2:* 802.40 _(máxima de 24h)_
*TP3:* 804.65
O preço subiu *+8,55%* hoje 🚀 Forte movimento de 720.95 para 802.40. Atualmente 792.95 com volume de 117,218.56 USDT. Romper acima de 794.75 para mirar 802.40. Perda do SL aumenta o risco de uma retração para 720.95.
#LITEB #Lumentum #bStocks #Binance #LITEBUSDT
1
27
·
--
Em Alta
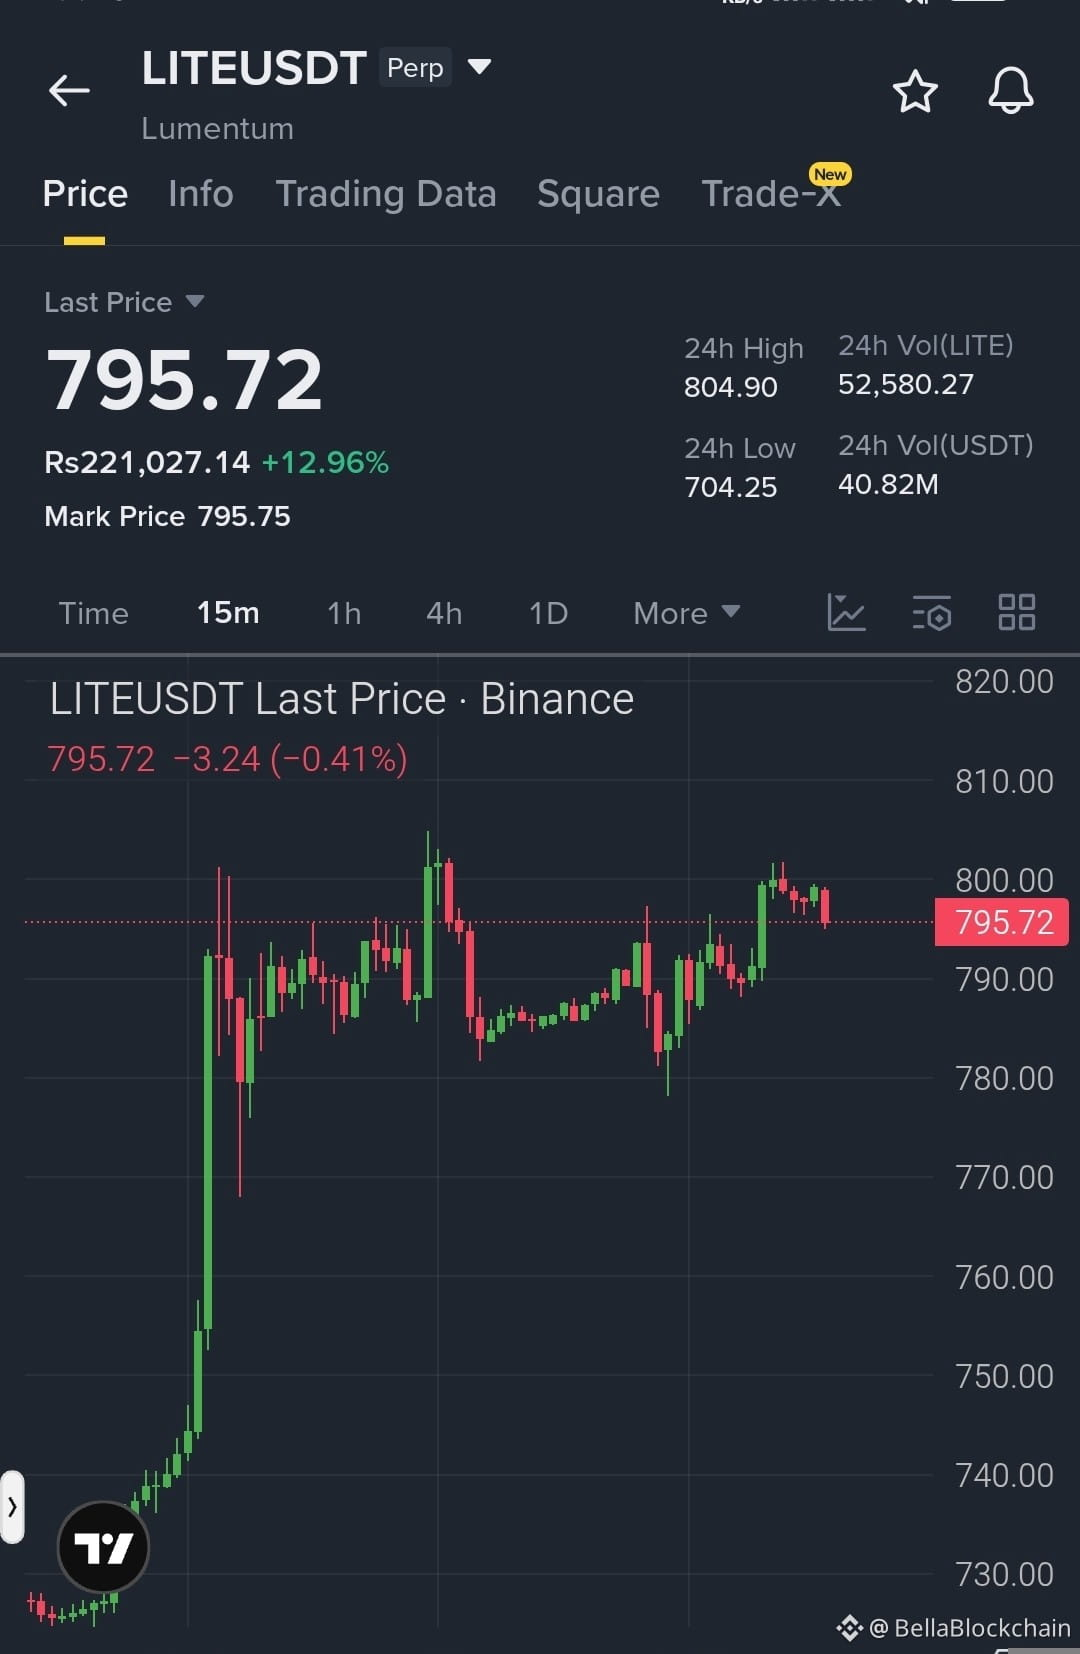
$LITE is demonstrando uma sólida força compradora no gráfico de 15 minutos, mantendo um forte ganho de +12,96% para operar em torno de 795,72. O preço iniciou uma poderosa alta explosiva a partir dos seus níveis de suporte de consolidação inferior, próximos da mínima de 24 horas de 704,25, impulsionando a subida para marcar um pico local em 804,90. Atualmente, mantendo-se em uma saudável faixa de consolidação lateral próxima do topo, a postura técnica sugere que a acumulação está em andamento para sustentar outro teste dos níveis de resistência acima.
Alvo 1: 804,90 Alvo 2: 820,00 Alvo 3: 845,00
#Llte #Lumentum #DeFi:
$LITE
{future}(LITEUSDT)
$LITE is demonstrando uma sólida força compradora no gráfico de 15 minutos, mantendo um forte ganho de +12,96% para operar em torno de 795,72. O preço iniciou uma poderosa alta explosiva a partir dos seus níveis de suporte de consolidação inferior, próximos da mínima de 24 horas de 704,25, impulsionando a subida para marcar um pico local em 804,90. Atualmente, mantendo-se em uma saudável faixa de consolidação lateral próxima do topo, a postura técnica sugere que a acumulação está em andamento para sustentar outro teste dos níveis de resistência acima.
Alvo 1: 804,90 Alvo 2: 820,00 Alvo 3: 845,00
#Llte #Lumentum #DeFi:
$LITE
Alvo 1: 804,90 Alvo 2: 820,00 Alvo 3: 845,00
#Llte #Lumentum #DeFi:
$LITE
23
·
--
Artigo
Análise do mercado de ETH 12/08#Lumentum As receitas dobraram, a demanda de comunicações ópticas por IA deve continuar, e o sentimento tanto de ações de tecnologia quanto do mercado de cripto foi aceso; porém, aqui do lado do ETH o desempenho está apenas mediano, claramente não acompanhou o ritmo.
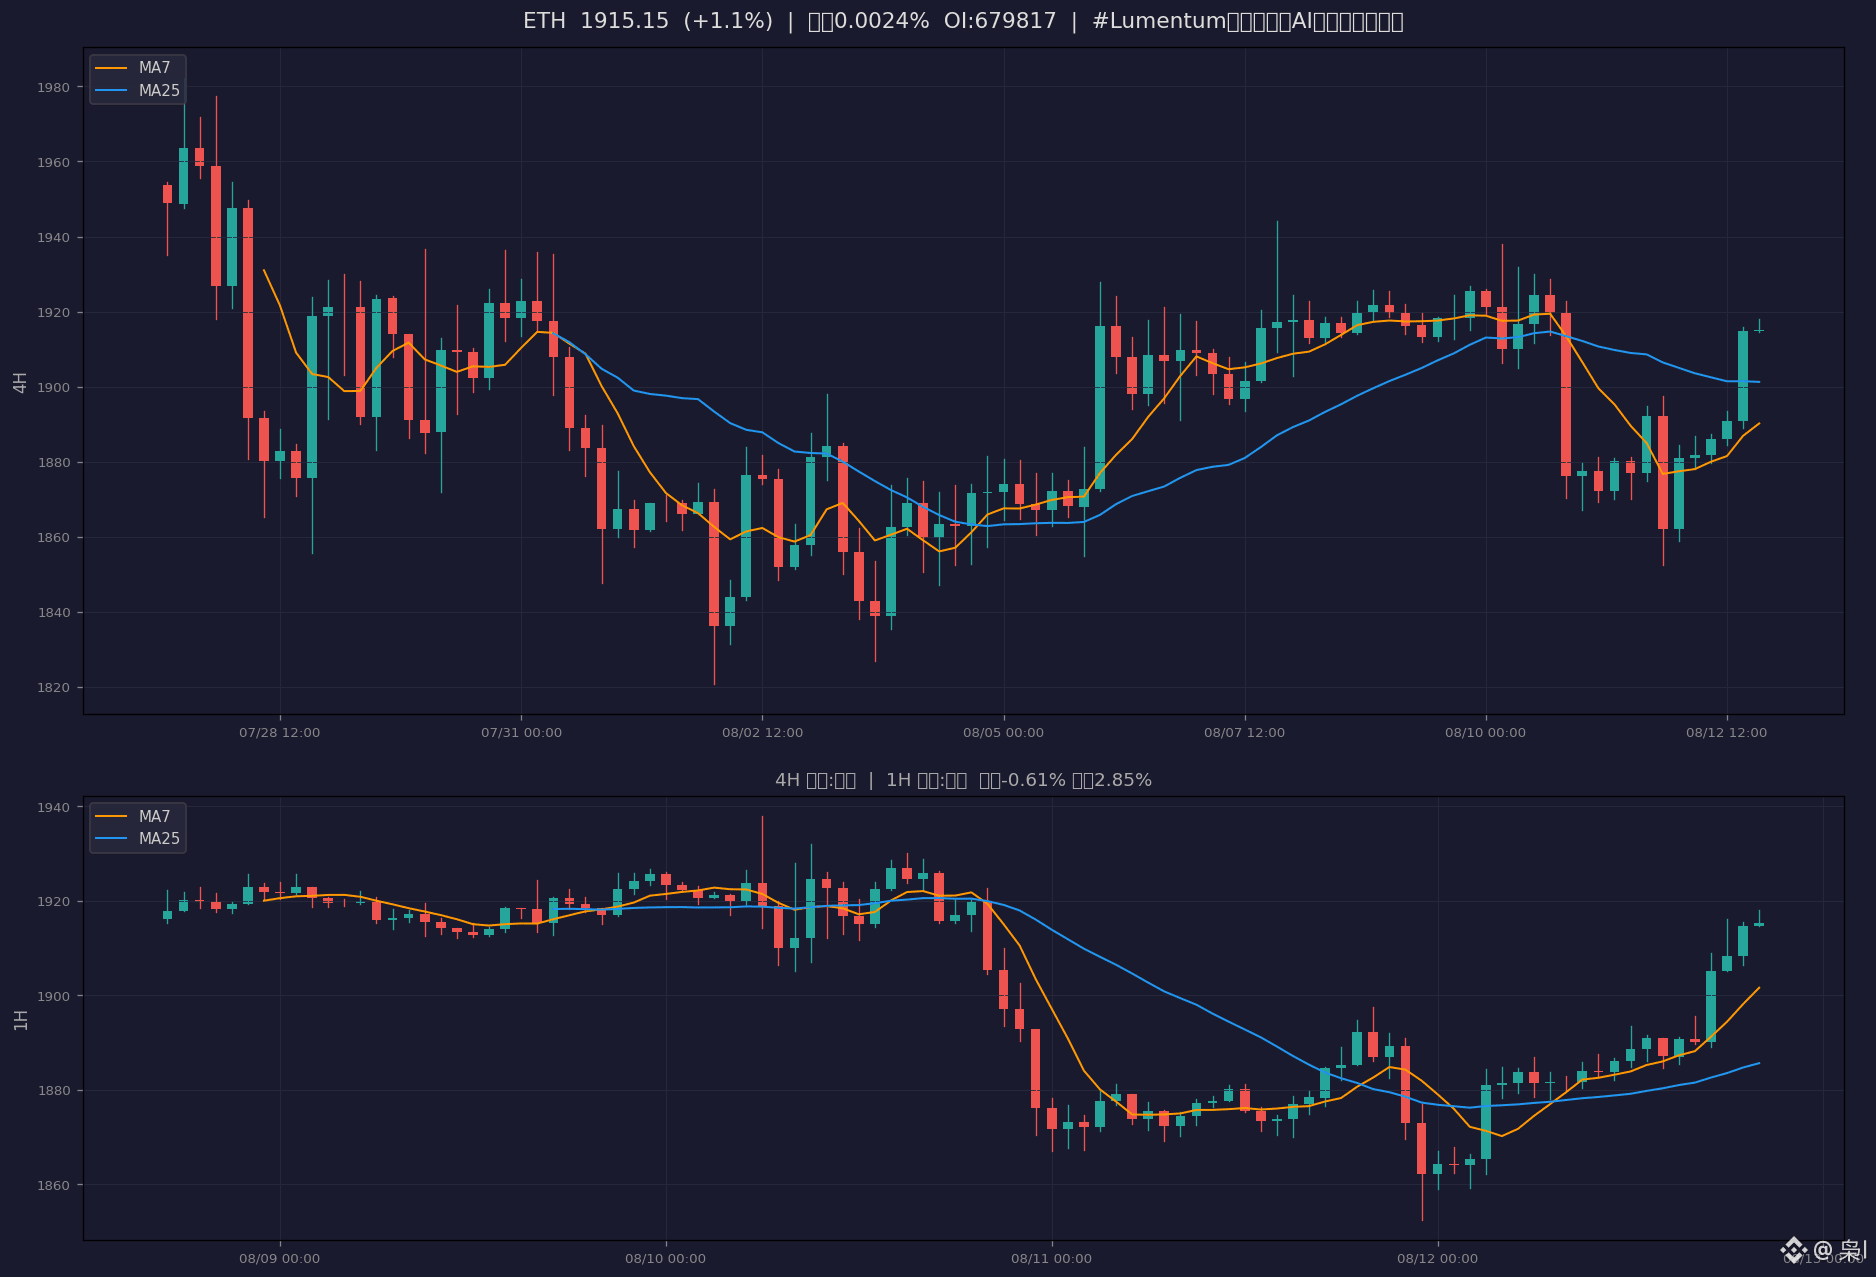
Pelo cenário, no período de 4 horas a tendência é de alta, mas o preço está a -2,46% da máxima; claramente houve uma alta seguida de correção. No período de 1 hora a tendência já virou para queda, a -0,61% da máxima, e o momentum de curto prazo enfraqueceu bastante. No book de ordens, as 10 primeiras ofertas: vendas 4570 e compras 2230; o lado vendedor é quase o dobro do comprador. Para os compradores puxarem o preço, primeiro precisam absorver esse lote de ordens de hedge.
Taxa de funding 0,0024%, valor positivo pequeno; mercado sem muita empolgação, nem frio, nem quente; padrão típico de consolidação, e tanto compradores quanto vendedores não explodiram.
Análise do mercado de ETH 12/08
#Lumentum As receitas dobraram, a demanda de comunicações ópticas por IA deve continuar, e o sentimento tanto de ações de tecnologia quanto do mercado de cripto foi aceso; porém, aqui do lado do ETH o desempenho está apenas mediano, claramente não acompanhou o ritmo.
Pelo cenário, no período de 4 horas a tendência é de alta, mas o preço está a -2,46% da máxima; claramente houve uma alta seguida de correção. No período de 1 hora a tendência já virou para queda, a -0,61% da máxima, e o momentum de curto prazo enfraqueceu bastante. No book de ordens, as 10 primeiras ofertas: vendas 4570 e compras 2230; o lado vendedor é quase o dobro do comprador. Para os compradores puxarem o preço, primeiro precisam absorver esse lote de ordens de hedge.
Taxa de funding 0,0024%, valor positivo pequeno; mercado sem muita empolgação, nem frio, nem quente; padrão típico de consolidação, e tanto compradores quanto vendedores não explodiram.
Pelo cenário, no período de 4 horas a tendência é de alta, mas o preço está a -2,46% da máxima; claramente houve uma alta seguida de correção. No período de 1 hora a tendência já virou para queda, a -0,61% da máxima, e o momentum de curto prazo enfraqueceu bastante. No book de ordens, as 10 primeiras ofertas: vendas 4570 e compras 2230; o lado vendedor é quase o dobro do comprador. Para os compradores puxarem o preço, primeiro precisam absorver esse lote de ordens de hedge.
Taxa de funding 0,0024%, valor positivo pequeno; mercado sem muita empolgação, nem frio, nem quente; padrão típico de consolidação, e tanto compradores quanto vendedores não explodiram.
85
·
--
Em Alta
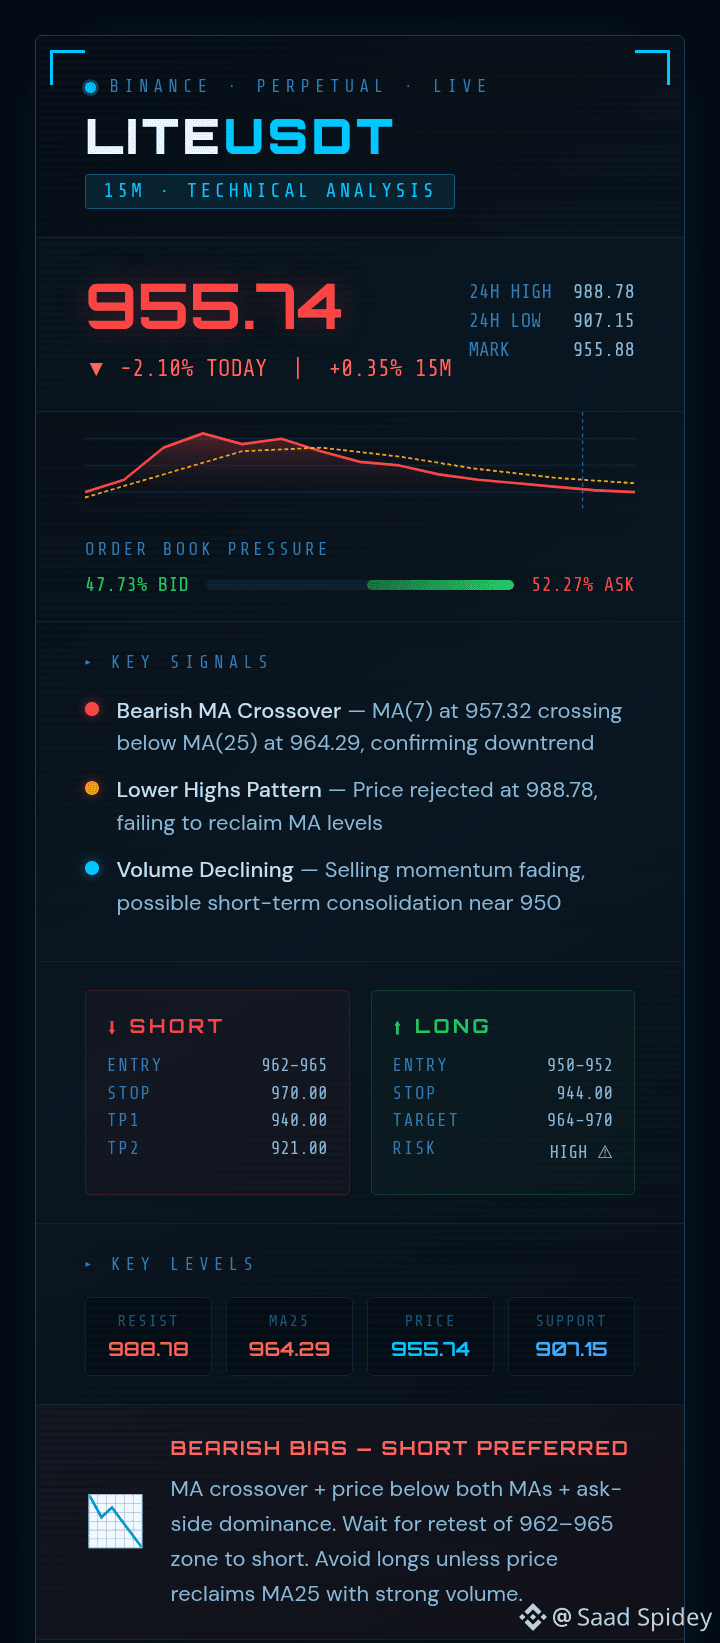
Análise LITEUSDT Perp 15M
$LITE está mostrando uma reversão de baixa no gráfico de 15 minutos. O preço atingiu o pico de 988,78 e tem registrado máximas mais baixas desde então.
Sinais Chave
MA7 cruzando abaixo da MA25, crossover de baixa confirmado e o preço está negociando abaixo de ambas as médias móveis.
Estratégia
SHORT Procure um reteste da zona de resistência entre 962 e 965, alvo 940 e então 921, com stop acima de 970.
LONG Apenas se o preço recuperar 955 com volume forte, alvo 964.
Níveis Chave
Suporte 907
Resistência 965 a 988
O crossover das MAs combinado com o volume enfraquecendo sugere que mais queda é provável antes de qualquer recuperação significativa. Mantenha a paciência e espere pela confirmação antes de entrar.
Não é conselho financeiro. Gerencie seu risco.
#LITEUSDT #LumenTUM #LITE #NasDaqLite
Análise LITEUSDT Perp 15M
$LITE está mostrando uma reversão de baixa no gráfico de 15 minutos. O preço atingiu o pico de 988,78 e tem registrado máximas mais baixas desde então.
Sinais Chave
MA7 cruzando abaixo da MA25, crossover de baixa confirmado e o preço está negociando abaixo de ambas as médias móveis.
Estratégia
SHORT Procure um reteste da zona de resistência entre 962 e 965, alvo 940 e então 921, com stop acima de 970.
LONG Apenas se o preço recuperar 955 com volume forte, alvo 964.
Níveis Chave
Suporte 907
Resistência 965 a 988
O crossover das MAs combinado com o volume enfraquecendo sugere que mais queda é provável antes de qualquer recuperação significativa. Mantenha a paciência e espere pela confirmação antes de entrar.
Não é conselho financeiro. Gerencie seu risco.
#LITEUSDT #LumenTUM #LITE #NasDaqLite
$LITE está mostrando uma reversão de baixa no gráfico de 15 minutos. O preço atingiu o pico de 988,78 e tem registrado máximas mais baixas desde então.
Sinais Chave
MA7 cruzando abaixo da MA25, crossover de baixa confirmado e o preço está negociando abaixo de ambas as médias móveis.
Estratégia
SHORT Procure um reteste da zona de resistência entre 962 e 965, alvo 940 e então 921, com stop acima de 970.
LONG Apenas se o preço recuperar 955 com volume forte, alvo 964.
Níveis Chave
Suporte 907
Resistência 965 a 988
O crossover das MAs combinado com o volume enfraquecendo sugere que mais queda é provável antes de qualquer recuperação significativa. Mantenha a paciência e espere pela confirmação antes de entrar.
Não é conselho financeiro. Gerencie seu risco.
#LITEUSDT #LumenTUM #LITE #NasDaqLite
1
295
$LITEUSDT Perp - Lançamento em 7 Horas! ⏰
⚠️ NÃO é Litecoin LTC! Novo projeto "LUMENTUM"
Nova listagem da Binance Futures hoje
Horário de Lançamento: ~18:30 PKT
Categoria: Contrato Perpétuo
🔥 Novas listagens = Volatilidade Extrema
Planeje antes de operar:
👀 A) Observe os primeiros 15 min, sem FOMO
📊 B) Scalp apenas pequenos movimentos
🛑 C) Fique longe, muito arriscado pra mim
👇 Qual é a sua estratégia? Comente
#BinanceFutures #LITEUSDT #NewListing #LUMENTUM #DYOR
⚠️ Isso não é aconselhamento financeiro. Operar com futuros é de alto risco. Faça sua própria pesquisa.
$LITEUSDT Perp - Lançamento em 7 Horas! ⏰
⚠️ NÃO é Litecoin LTC! Novo projeto "LUMENTUM"
Nova listagem da Binance Futures hoje
Horário de Lançamento: ~18:30 PKT
Categoria: Contrato Perpétuo
🔥 Novas listagens = Volatilidade Extrema
Planeje antes de operar:
👀 A) Observe os primeiros 15 min, sem FOMO
📊 B) Scalp apenas pequenos movimentos
🛑 C) Fique longe, muito arriscado pra mim
👇 Qual é a sua estratégia? Comente
#BinanceFutures #LITEUSDT #NewListing #LUMENTUM #DYOR
⚠️ Isso não é aconselhamento financeiro. Operar com futuros é de alto risco. Faça sua própria pesquisa.
⚠️ NÃO é Litecoin LTC! Novo projeto "LUMENTUM"
Nova listagem da Binance Futures hoje
Horário de Lançamento: ~18:30 PKT
Categoria: Contrato Perpétuo
🔥 Novas listagens = Volatilidade Extrema
Planeje antes de operar:
👀 A) Observe os primeiros 15 min, sem FOMO
📊 B) Scalp apenas pequenos movimentos
🛑 C) Fique longe, muito arriscado pra mim
👇 Qual é a sua estratégia? Comente
#BinanceFutures #LITEUSDT #NewListing #LUMENTUM #DYOR
⚠️ Isso não é aconselhamento financeiro. Operar com futuros é de alto risco. Faça sua própria pesquisa.
1
5
1.1k

·
--
🚀 ALERTA DE GRANDE LANÇAMENTO! 🚀
🔥 $LITE USDT O Trading Perpetual Está Chegando! 🔥
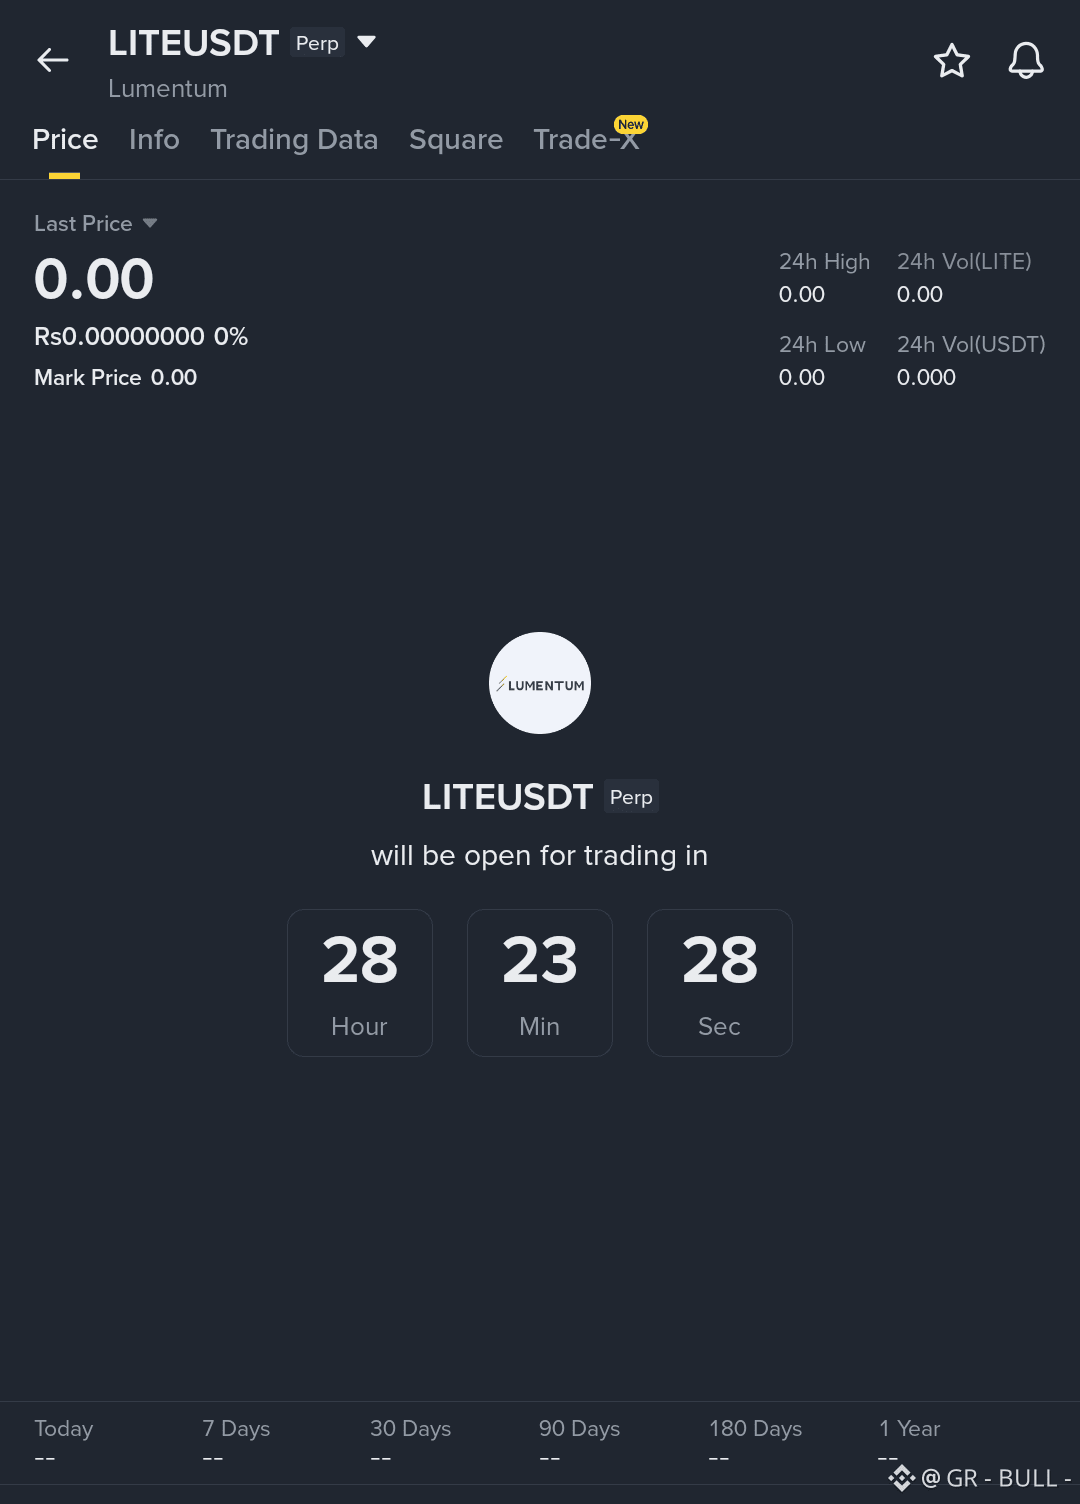
Preparem-se, traders! LumenTUM está prestes a abrir o trading perpetual de LITEUSDT em apenas:
⏳ 28 Horas 23 Minutos 28 Segundos
💹 Por Que Você Deveria Estar Empolgado:
• Primeiros contratos perpetuais de LITEUSDT!
• Negocie com alavancagem e capture oportunidades 24/7
• Marque no seu calendário—não perca a primeira operação
📈 Acompanhe a contagem regressiva e prepare suas estratégias agora!
💥 Dica: Fique atento ao lançamento oficial para pegar os melhores pontos de entrada.
#LITEUSDT #PerpetualTrading #CryptoLaunch #LumenTUM #TradingAlert
🚀 ALERTA DE GRANDE LANÇAMENTO! 🚀
🔥 $LITE USDT O Trading Perpetual Está Chegando! 🔥
Preparem-se, traders! LumenTUM está prestes a abrir o trading perpetual de LITEUSDT em apenas:
⏳ 28 Horas 23 Minutos 28 Segundos
💹 Por Que Você Deveria Estar Empolgado:
• Primeiros contratos perpetuais de LITEUSDT!
• Negocie com alavancagem e capture oportunidades 24/7
• Marque no seu calendário—não perca a primeira operação
📈 Acompanhe a contagem regressiva e prepare suas estratégias agora!
💥 Dica: Fique atento ao lançamento oficial para pegar os melhores pontos de entrada.
#LITEUSDT #PerpetualTrading #CryptoLaunch #LumenTUM #TradingAlert
🔥 $LITE USDT O Trading Perpetual Está Chegando! 🔥
Preparem-se, traders! LumenTUM está prestes a abrir o trading perpetual de LITEUSDT em apenas:
⏳ 28 Horas 23 Minutos 28 Segundos
💹 Por Que Você Deveria Estar Empolgado:
• Primeiros contratos perpetuais de LITEUSDT!
• Negocie com alavancagem e capture oportunidades 24/7
• Marque no seu calendário—não perca a primeira operação
📈 Acompanhe a contagem regressiva e prepare suas estratégias agora!
💥 Dica: Fique atento ao lançamento oficial para pegar os melhores pontos de entrada.
#LITEUSDT #PerpetualTrading #CryptoLaunch #LumenTUM #TradingAlert
352
·
--
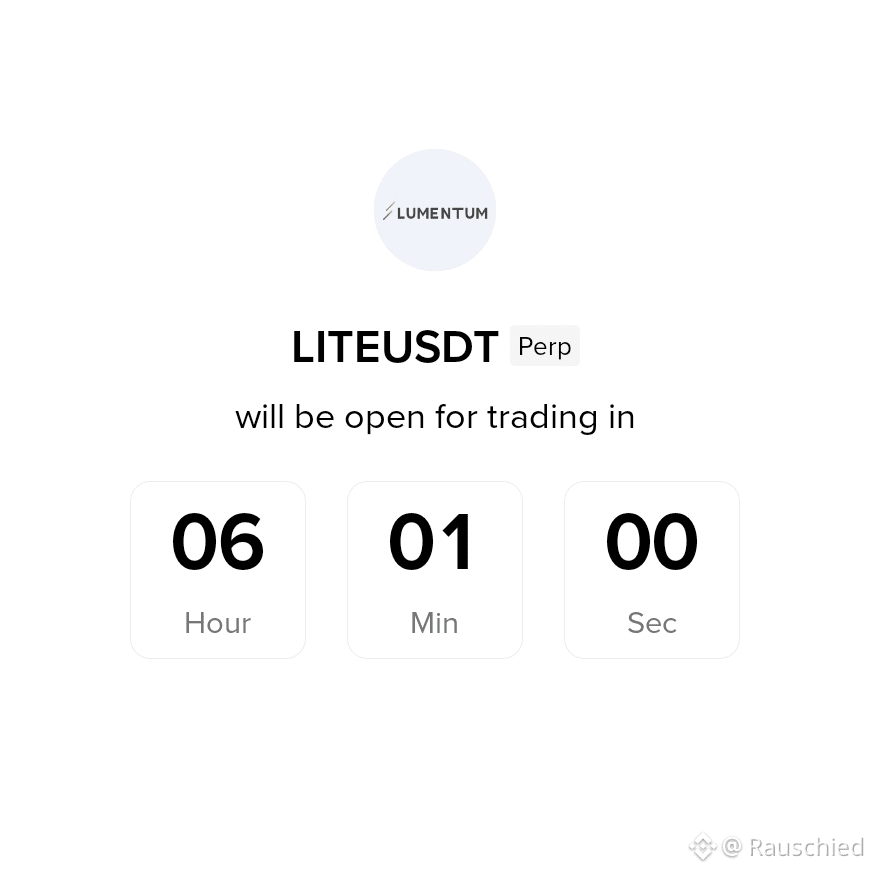
Novo contrato perpétuo de ações está sendo listado na Binance hoje.
$LITE
#lumentum
Faixa de Preço Esperada: $980 — $1020
{future}(LITEUSDT)
Novo contrato perpétuo de ações está sendo listado na Binance hoje.
$LITE
#lumentum
Faixa de Preço Esperada: $980 — $1020
$LITE
#lumentum
Faixa de Preço Esperada: $980 — $1020
1
259
Inicia sessão para explorar mais conteúdos
Junta-te a utilizadores de criptomoedas de todo o mundo na Binance Square
⚡️ Obtém informações úteis e recentes sobre criptomoedas.
💬 Com a confiança da maior exchange de criptomoedas do mundo.
👍 Descobre perspetivas reais de criadores verificados.
E-mail/Número de telefone
Tópicos em Tendência
1
#FedRateWatch
811,270 visualizações
3,835 a discutir
2
#BitcoinFalls4%
1,040 visualizações
103 a discutir
3
#OpenAIDiscussesNewFundingAt$1.2TValuation
121 visualizações
10 a discutir
4
#ArgentinaCommitsToOECDCryptoReportingBy2029
5,712 visualizações
188 a discutir
5
#EthereumFallsBelow$2400
3,289 visualizações
76 a discutir
6
#USDTLaunchesOnZamaPrivacyProtocol
2,293 visualizações
104 a discutir
7
#USSenateBlocksClarityAct
23,171 visualizações
339 a discutir
8
#BitcoinSlidesTo$76000
36,001 visualizações
162 a discutir
9
#BitcoinReboundsTo$79K
67,508 visualizações
436 a discutir
10
#StrategyMarketCapPassesFord
64,864 visualizações
915 a discutir