

FOMO港美股
392 Publicações
FOMO港美股
Denunciar
Bloquear Utilizador
关注港股与美股的重要财报、行业热点和交易主线,持续更新一图读懂、主题梳理和核心信息拆解。
19 A seguir
367 Seguidores
563 Gostaram
Publicações
Tudo
Cotações
Vídeos
PINNED
·
--
Verificado
【Resultados financeiros das ações dos EUA · Google】
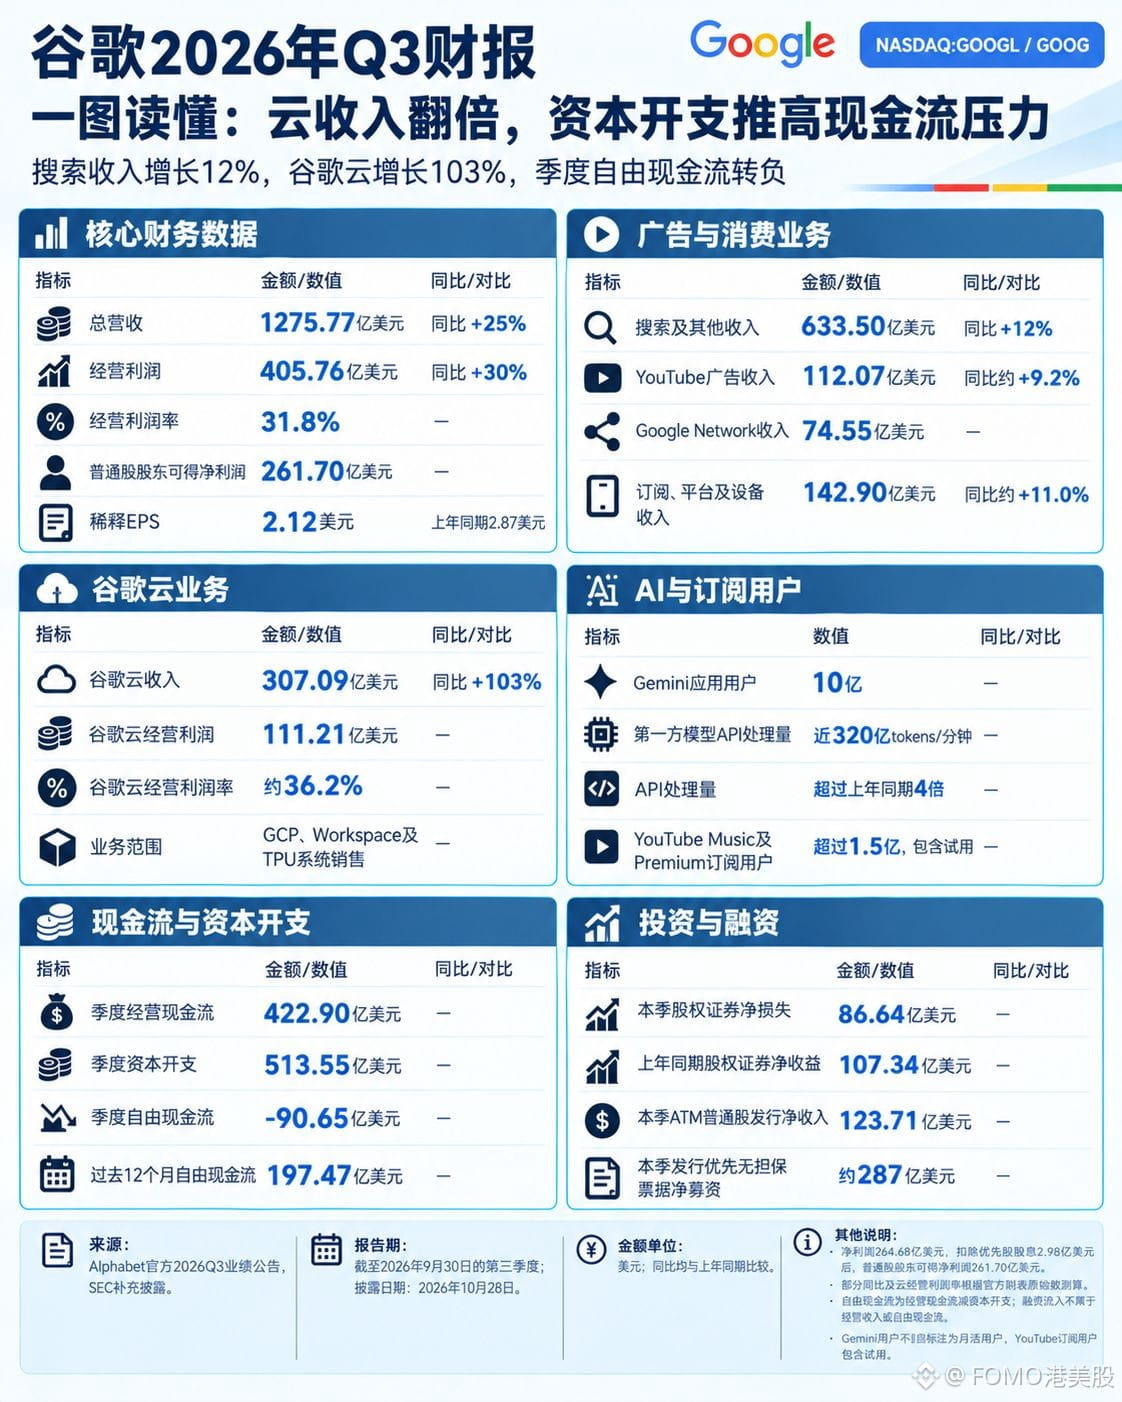
A Alphabet $GOOGLB registrou no 3º trimestre receita de US$ 127,577 bilhões, alta anual de 25%; lucro operacional de US$ 40,576 bilhões, alta de 30%; e margem operacional de 31,8%. O lucro líquido foi de apenas US$ 26,468 bilhões, queda anual de 24,3%.
O lucro operacional aumentou US$ 9,364 bilhões em relação ao ano passado, mas o lucro líquido caiu US$ 8,511 bilhões. A diferença veio de itens não operacionais: neste trimestre, os títulos de participação acionária deram prejuízo de US$ 8,664 bilhões, enquanto no mesmo período do ano passado geraram ganho de US$ 10,734 bilhões — uma oscilação de US$ 19,398 bilhões. Excluindo esse efeito, o lucro líquido das operações principais teria ficado em torno de US$ 42,6 bilhões.
A nuvem está de fato dando resultado. A receita foi de US$ 30,709 bilhões, alta anual de 103%; o lucro operacional, de US$ 11,121 bilhões, com margem de 36,2%. Já representa 27,4% do lucro operacional do grupo.
O caixa, porém, começa a ceder. As despesas de capital do trimestre foram de US$ 51,355 bilhões — 40,3% da receita e 1,67 vez a receita da nuvem. O fluxo de caixa operacional, de US$ 42,290 bilhões, não foi suficiente para cobri-las, e o fluxo de caixa livre ficou negativo em US$ 9,065 bilhões. No mesmo período, a empresa emitiu novas ações no valor de US$ 12,371 bilhões e captou US$ 28,7 bilhões em dívida.
A nuvem rendeu US$ 11,1 bilhões, mas o capex consumiu US$ 51,3 bilhões. Primeiro se paga pela capacidade computacional; só depois vem o dinheiro. No after-market, as ações caíram quase 10%. $GOOGL
{spot}(GOOGLBUSDT)
#谷歌财报能否守住基本盘 #BStocks #股票财报季
【Resultados financeiros das ações dos EUA · Google】
A Alphabet $GOOGLB registrou no 3º trimestre receita de US$ 127,577 bilhões, alta anual de 25%; lucro operacional de US$ 40,576 bilhões, alta de 30%; e margem operacional de 31,8%. O lucro líquido foi de apenas US$ 26,468 bilhões, queda anual de 24,3%.
O lucro operacional aumentou US$ 9,364 bilhões em relação ao ano passado, mas o lucro líquido caiu US$ 8,511 bilhões. A diferença veio de itens não operacionais: neste trimestre, os títulos de participação acionária deram prejuízo de US$ 8,664 bilhões, enquanto no mesmo período do ano passado geraram ganho de US$ 10,734 bilhões — uma oscilação de US$ 19,398 bilhões. Excluindo esse efeito, o lucro líquido das operações principais teria ficado em torno de US$ 42,6 bilhões.
A nuvem está de fato dando resultado. A receita foi de US$ 30,709 bilhões, alta anual de 103%; o lucro operacional, de US$ 11,121 bilhões, com margem de 36,2%. Já representa 27,4% do lucro operacional do grupo.
O caixa, porém, começa a ceder. As despesas de capital do trimestre foram de US$ 51,355 bilhões — 40,3% da receita e 1,67 vez a receita da nuvem. O fluxo de caixa operacional, de US$ 42,290 bilhões, não foi suficiente para cobri-las, e o fluxo de caixa livre ficou negativo em US$ 9,065 bilhões. No mesmo período, a empresa emitiu novas ações no valor de US$ 12,371 bilhões e captou US$ 28,7 bilhões em dívida.
A nuvem rendeu US$ 11,1 bilhões, mas o capex consumiu US$ 51,3 bilhões. Primeiro se paga pela capacidade computacional; só depois vem o dinheiro. No after-market, as ações caíram quase 10%. $GOOGL
#谷歌财报能否守住基本盘 #BStocks #股票财报季
4
4
12.4k
PINNED
·
--
Fixado|O que há de principal nas atualizações de FOMO para ações de Hong Kong e EUA
Aqui é a FOMO para Hong Kong e EUA.
Este perfil foca principalmente em relatórios de empresas dos EUA e de Hong Kong, resultados do setor de tecnologia, além de conexões entre a BTC, a liquidez macro e os mercados tradicionais.
Vamos atualizar continuamente alguns tipos de conteúdo:
1) Análise de relatórios de empresas em alta e dados essenciais
2) Linhas principais do mercado de tecnologia dos EUA, semicondutores, IA etc.
3) Temas em alta, ações mais compradas por ETFs e mudanças nas posições de instituições
4) Observações sobre o mercado de BTC e ações dos EUA, juros, dólar, ouro e outros ativos
5) Acompanhamento de conteúdos relacionados à BStock e ao mercado de ações
Vou tentar usar textos e tabelas mais curtos para deixar claras duas coisas:
1) O que o mercado está negociando no momento
2) Quais dados ou eventos ainda precisam ser verificados depois
Se você também acompanha ações dos EUA, setor de tecnologia, BTC e temas em alta do mercado, fique à vontade para seguir e acompanhar junto.
Convite para negociação na Binance: [FOMOBSTOCK](https://www.bsmkweb.cc/register?ref=FOMOBSTOCK)
Operar envolve riscos; decida conforme sua situação.
Fixado|O que há de principal nas atualizações de FOMO para ações de Hong Kong e EUA
Aqui é a FOMO para Hong Kong e EUA.
Este perfil foca principalmente em relatórios de empresas dos EUA e de Hong Kong, resultados do setor de tecnologia, além de conexões entre a BTC, a liquidez macro e os mercados tradicionais.
Vamos atualizar continuamente alguns tipos de conteúdo:
1) Análise de relatórios de empresas em alta e dados essenciais
2) Linhas principais do mercado de tecnologia dos EUA, semicondutores, IA etc.
3) Temas em alta, ações mais compradas por ETFs e mudanças nas posições de instituições
4) Observações sobre o mercado de BTC e ações dos EUA, juros, dólar, ouro e outros ativos
5) Acompanhamento de conteúdos relacionados à BStock e ao mercado de ações
Vou tentar usar textos e tabelas mais curtos para deixar claras duas coisas:
1) O que o mercado está negociando no momento
2) Quais dados ou eventos ainda precisam ser verificados depois
Se você também acompanha ações dos EUA, setor de tecnologia, BTC e temas em alta do mercado, fique à vontade para seguir e acompanhar junto.
Convite para negociação na Binance: FOMOBSTOCK
Operar envolve riscos; decida conforme sua situação.
1
400
·
--
Verificado
【Resultados das ações dos EUA · Microsoft】
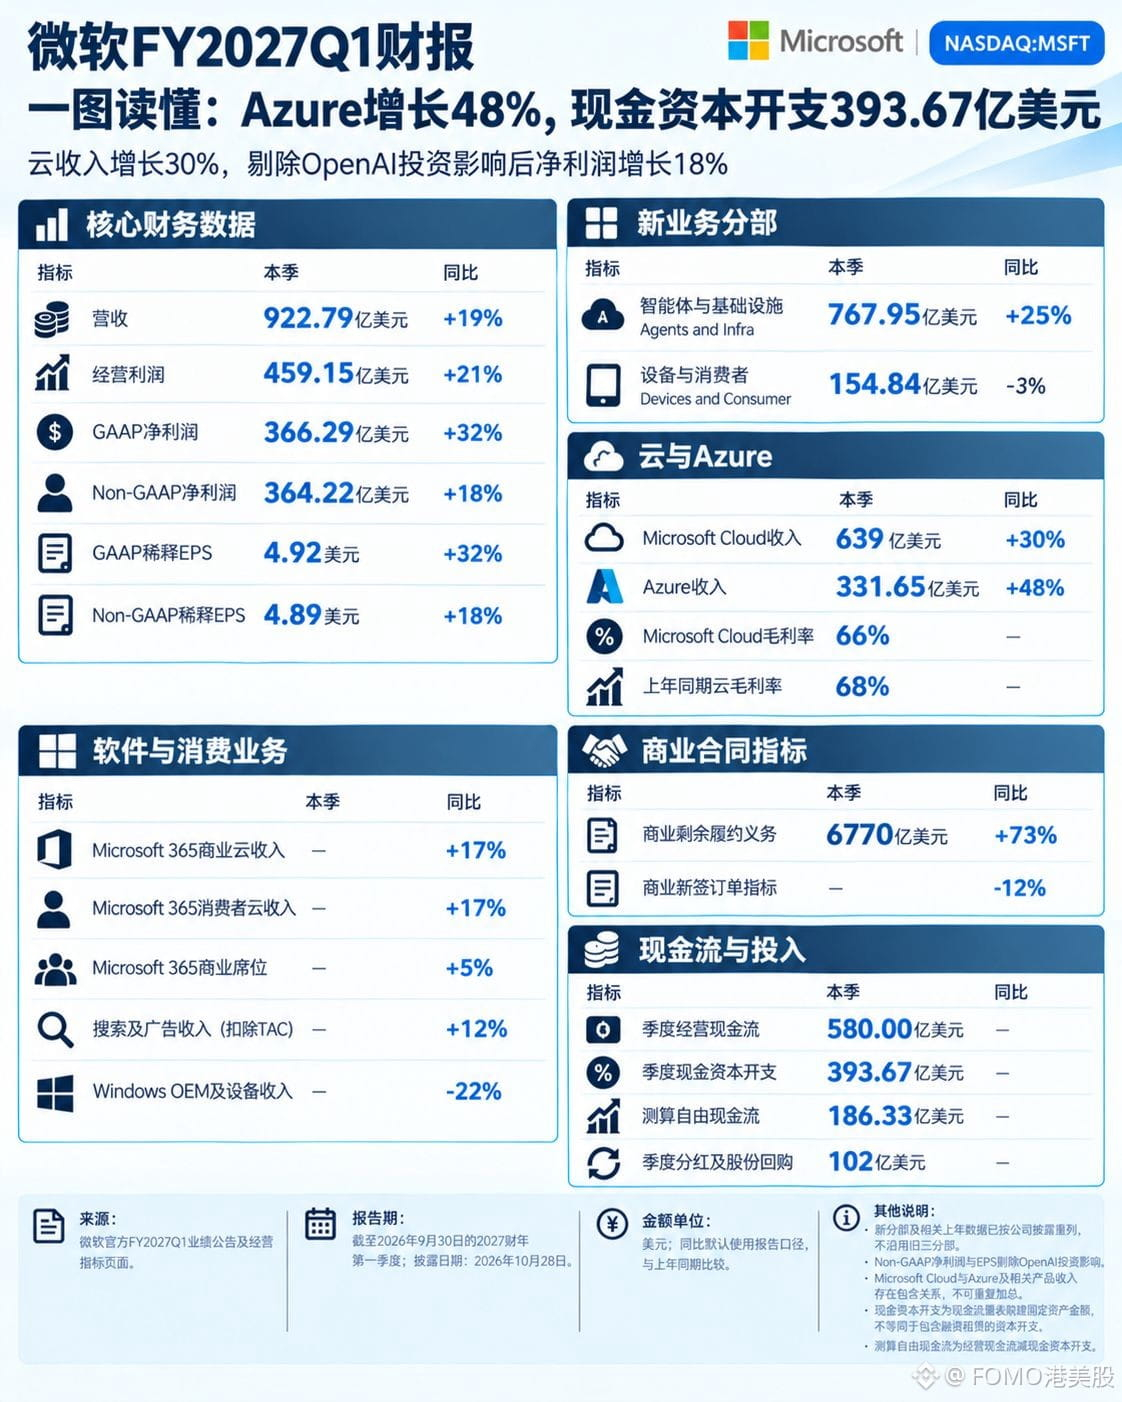
No 1.º trimestre do exercício fiscal de 2027, a Microsoft $MSFTB teve receitas de US$ 92 279 milhões, alta anual de 19%, e lucro operacional de US$ 45 915 milhões, alta de 21%.
O lucro líquido GAAP foi de US$ 36 629 milhões, alta anual de 32% — o resultado que parece mais impressionante, mas que foi inflado pelo efeito de comparação do investimento na OpenAI. O lucro líquido GAAP aumentou US$ 8 880 milhões, enquanto o Non-GAAP aumentou apenas US$ 5 556 milhões. Neste trimestre, o investimento na OpenAI gerou um ganho líquido de US$ 207 milhões; no mesmo período do ano passado, houve uma perda líquida de US$ 3 086 milhões. A diferença entre os períodos foi de US$ 3 293 milhões. O crescimento real foi de 18%.
A Azure teve receitas de US$ 33 165 milhões, alta anual de 48%, o equivalente a US$ 132 660 milhões em ritmo anualizado. Mas a margem bruta da nuvem foi de 66%, ante 68% no mesmo período do ano passado.
O mais importante é observar a tendência: as obrigações de desempenho remanescentes comerciais somaram US$ 677 mil milhões, alta anual de 73%, mas os novos pedidos caíram 12%. A carteira existente cresce, enquanto os novos contratos diminuem. As despesas de capital foram de US$ 39 367 milhões, ou 67,9% dos US$ 58 000 milhões de fluxo de caixa operacional. O fluxo de caixa livre foi de US$ 18 633 milhões, equivalente a 20,2% das receitas.
Quanto mais rápido a Azure cresce, mais tarde chega a depreciação.
{spot}(MSFTBUSDT)
#微软财报能否兑现ai红利 #BStocks #股票财报季
【Resultados das ações dos EUA · Microsoft】
No 1.º trimestre do exercício fiscal de 2027, a Microsoft $MSFTB teve receitas de US$ 92 279 milhões, alta anual de 19%, e lucro operacional de US$ 45 915 milhões, alta de 21%.
O lucro líquido GAAP foi de US$ 36 629 milhões, alta anual de 32% — o resultado que parece mais impressionante, mas que foi inflado pelo efeito de comparação do investimento na OpenAI. O lucro líquido GAAP aumentou US$ 8 880 milhões, enquanto o Non-GAAP aumentou apenas US$ 5 556 milhões. Neste trimestre, o investimento na OpenAI gerou um ganho líquido de US$ 207 milhões; no mesmo período do ano passado, houve uma perda líquida de US$ 3 086 milhões. A diferença entre os períodos foi de US$ 3 293 milhões. O crescimento real foi de 18%.
A Azure teve receitas de US$ 33 165 milhões, alta anual de 48%, o equivalente a US$ 132 660 milhões em ritmo anualizado. Mas a margem bruta da nuvem foi de 66%, ante 68% no mesmo período do ano passado.
O mais importante é observar a tendência: as obrigações de desempenho remanescentes comerciais somaram US$ 677 mil milhões, alta anual de 73%, mas os novos pedidos caíram 12%. A carteira existente cresce, enquanto os novos contratos diminuem. As despesas de capital foram de US$ 39 367 milhões, ou 67,9% dos US$ 58 000 milhões de fluxo de caixa operacional. O fluxo de caixa livre foi de US$ 18 633 milhões, equivalente a 20,2% das receitas.
Quanto mais rápido a Azure cresce, mais tarde chega a depreciação.
#微软财报能否兑现ai红利 #BStocks #股票财报季
4
7.9k
·
--
【Macro · FOMC】
Em 28 de outubro, o Fed manteve os juros entre 3,75% e 4,00%, por 10 votos a 2. Os votos dissidentes foram da diretora Cook e de Beth Hammack, presidente do Fed de Cleveland; ambas queriam mais 25 pontos-base. Em setembro, a decisão de elevar os juros havia sido unânime, por 12 votos a 0.
Ninguém queria cortar os juros; alguns achavam que eles não estavam altos o suficiente.
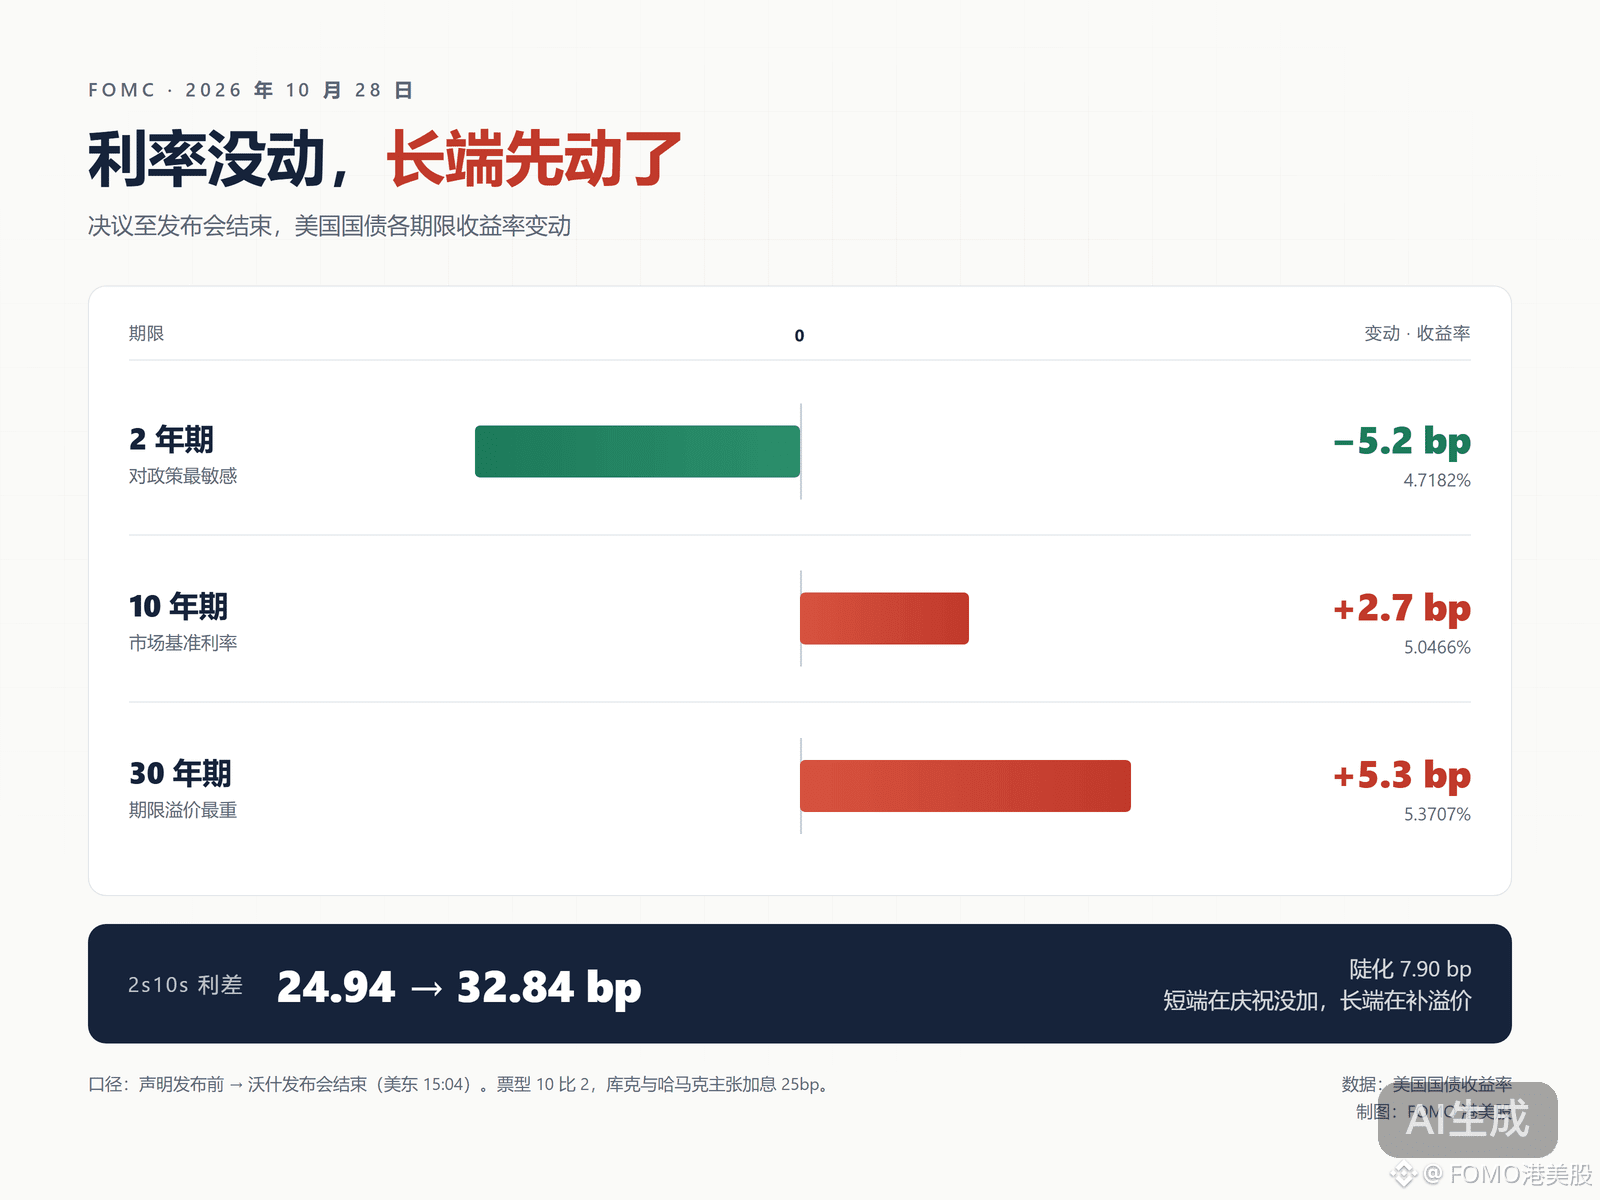
A reação do mercado foi na direção oposta. Após a decisão, o dólar caiu frente a todas as principais moedas. O rendimento dos títulos do Tesouro americano de 2 anos recuou de 4,7702% para 4,7182%, uma queda de 5,2 pontos-base. Já o rendimento dos títulos de 10 anos subiu 2,7 pontos-base, e o dos títulos de 30 anos avançou 5,3 pontos-base; a inclinação da curva entre 2 e 10 anos aumentou 7,9 pontos-base. As taxas de curto prazo comemoraram a ausência de uma alta; as de longo prazo incorporaram um prêmio de prazo maior. O Nasdaq ainda fechou em alta de 0,19% no dia.
Warsh falou em termos bastante técnicos: os preços da energia e de itens relacionados voltaram a subir nas últimas semanas, e «a responsabilidade é garantir que as mudanças de preços relativos em determinados setores não se espalhem por toda a economia». O dado a observar em dezembro será o PCE subjacente. Em agosto, ficou em 3,0%; em setembro, o CPI subjacente foi de 2,6%. Após a reunião, o mercado atribuía uma probabilidade de 82% a uma alta dos juros em dezembro.
Também houve uma mudança no calendário: em 2027, das 8 reuniões, haverá votação em apenas 7; a reunião restante será dedicada apenas à discussão de estratégia. Em 2028, o número cairá para 6. Dar menos sinais é, por si só, um sinal.
#美联储将于2027年起缩减议息会议 #FOMC
431
·
--
Verificado
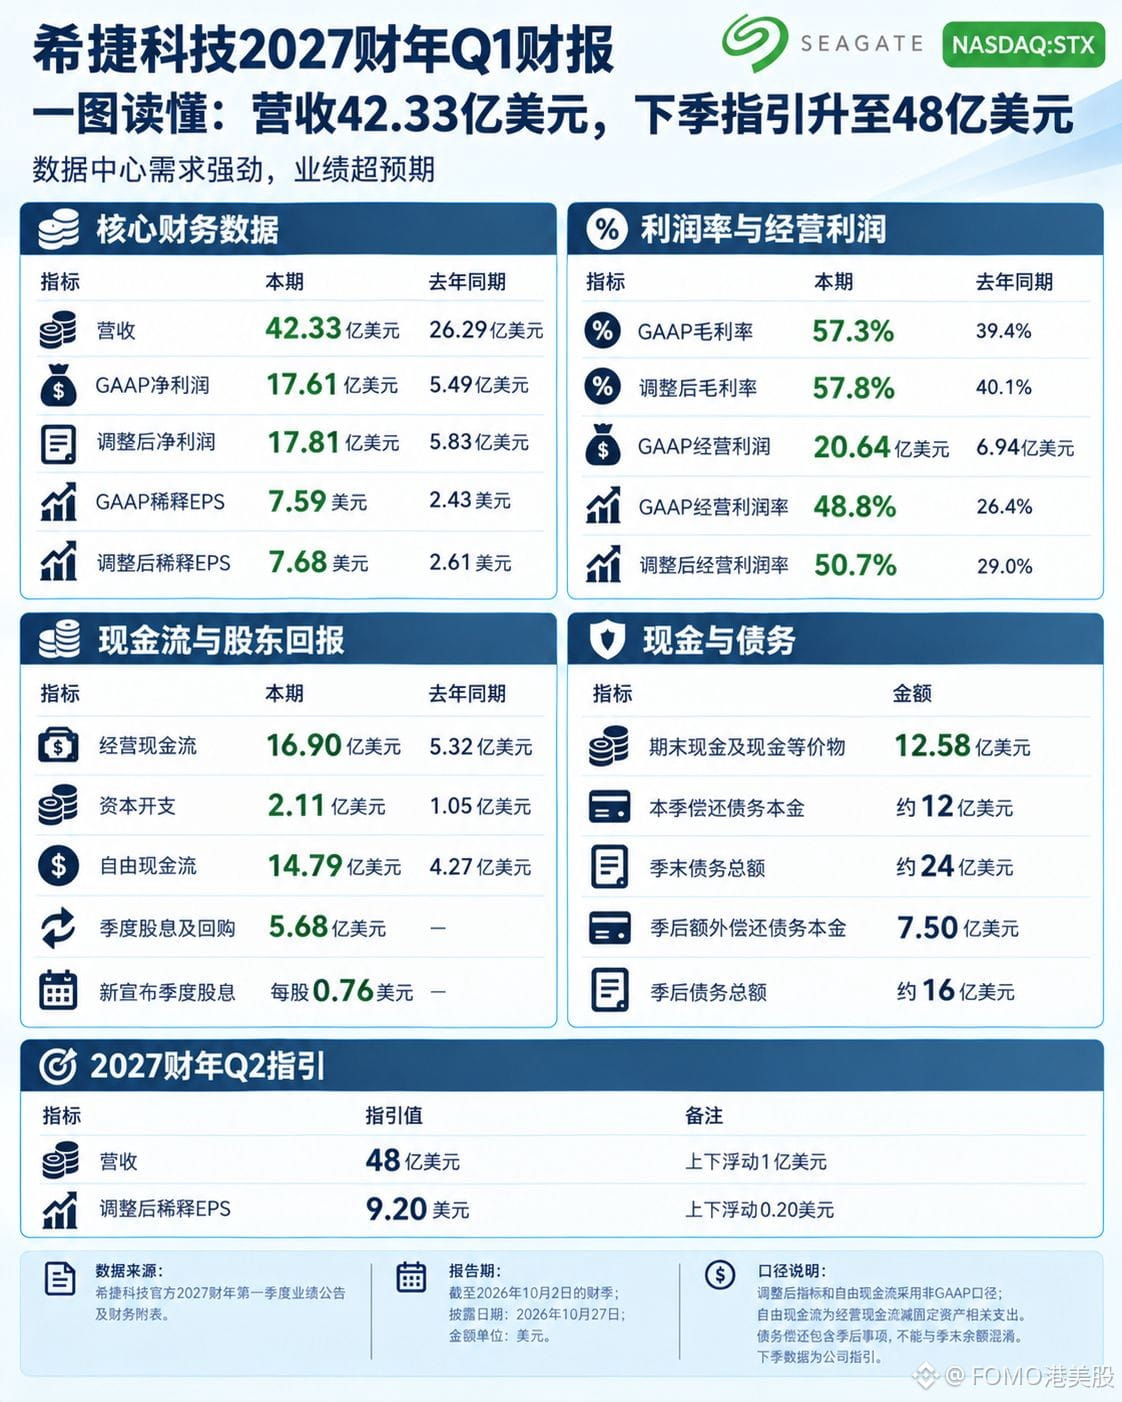
A Seagate Technology registrou, no Q1 do ano fiscal $STXB 2027, receita de US$ 4,233 bilhões, alta anual de 61%; lucro líquido GAAP de US$ 1,761 bilhão, alta de 221%; e margem bruta de 57,3%, ante 39,4% no mesmo período do ano passado. Este é o trimestre fiscal encerrado em 2 de outubro, não o primeiro trimestre do ano civil.
As margens subiram mais rápido que a receita: a margem operacional foi de 48,8%, ante 26,4% no ano passado. A empresa vendeu a um preço mais alto usando a mesma capacidade.
O lucro desta rodada não veio de novos investimentos. As despesas de capital neste trimestre foram de apenas US$ 211 milhões, ou 5,0% da receita, ante 4,0% no ano passado — a capacidade já havia sido construída. O fluxo de caixa livre foi de US$ 1,479 bilhão, ou 35% da receita, usado para pagar dívidas e recomprar ações: a dívida no fim do trimestre era de US$ 2,4 bilhões; depois do encerramento do trimestre, foram pagos mais US$ 750 milhões. Descontando os US$ 1,258 bilhão em caixa, restam apenas US$ 340 milhões em dívida líquida.
A projeção para o próximo trimestre é de receita de US$ 4,8 bilhões e lucro por ação ajustado de US$ 9,20, altas de 13% e 20% em relação a este trimestre. A demanda por armazenamento de alta capacidade é real, mas a margem bruta de 58% reflete os preços desta fase do ciclo, não uma vantagem de custos. Só há uma variável: quando os preços dos discos rígidos deixarão de subir.
{spot}(STXBUSDT)
#希捷科技 #BStocks #股票财报季
A Seagate Technology registrou, no Q1 do ano fiscal $STXB 2027, receita de US$ 4,233 bilhões, alta anual de 61%; lucro líquido GAAP de US$ 1,761 bilhão, alta de 221%; e margem bruta de 57,3%, ante 39,4% no mesmo período do ano passado. Este é o trimestre fiscal encerrado em 2 de outubro, não o primeiro trimestre do ano civil.
As margens subiram mais rápido que a receita: a margem operacional foi de 48,8%, ante 26,4% no ano passado. A empresa vendeu a um preço mais alto usando a mesma capacidade.
O lucro desta rodada não veio de novos investimentos. As despesas de capital neste trimestre foram de apenas US$ 211 milhões, ou 5,0% da receita, ante 4,0% no ano passado — a capacidade já havia sido construída. O fluxo de caixa livre foi de US$ 1,479 bilhão, ou 35% da receita, usado para pagar dívidas e recomprar ações: a dívida no fim do trimestre era de US$ 2,4 bilhões; depois do encerramento do trimestre, foram pagos mais US$ 750 milhões. Descontando os US$ 1,258 bilhão em caixa, restam apenas US$ 340 milhões em dívida líquida.
A projeção para o próximo trimestre é de receita de US$ 4,8 bilhões e lucro por ação ajustado de US$ 9,20, altas de 13% e 20% em relação a este trimestre. A demanda por armazenamento de alta capacidade é real, mas a margem bruta de 58% reflete os preços desta fase do ciclo, não uma vantagem de custos. Só há uma variável: quando os preços dos discos rígidos deixarão de subir.
#希捷科技 #BStocks #股票财报季
1.3k
·
--
【Resultados financeiros dos EUA · Boeing】
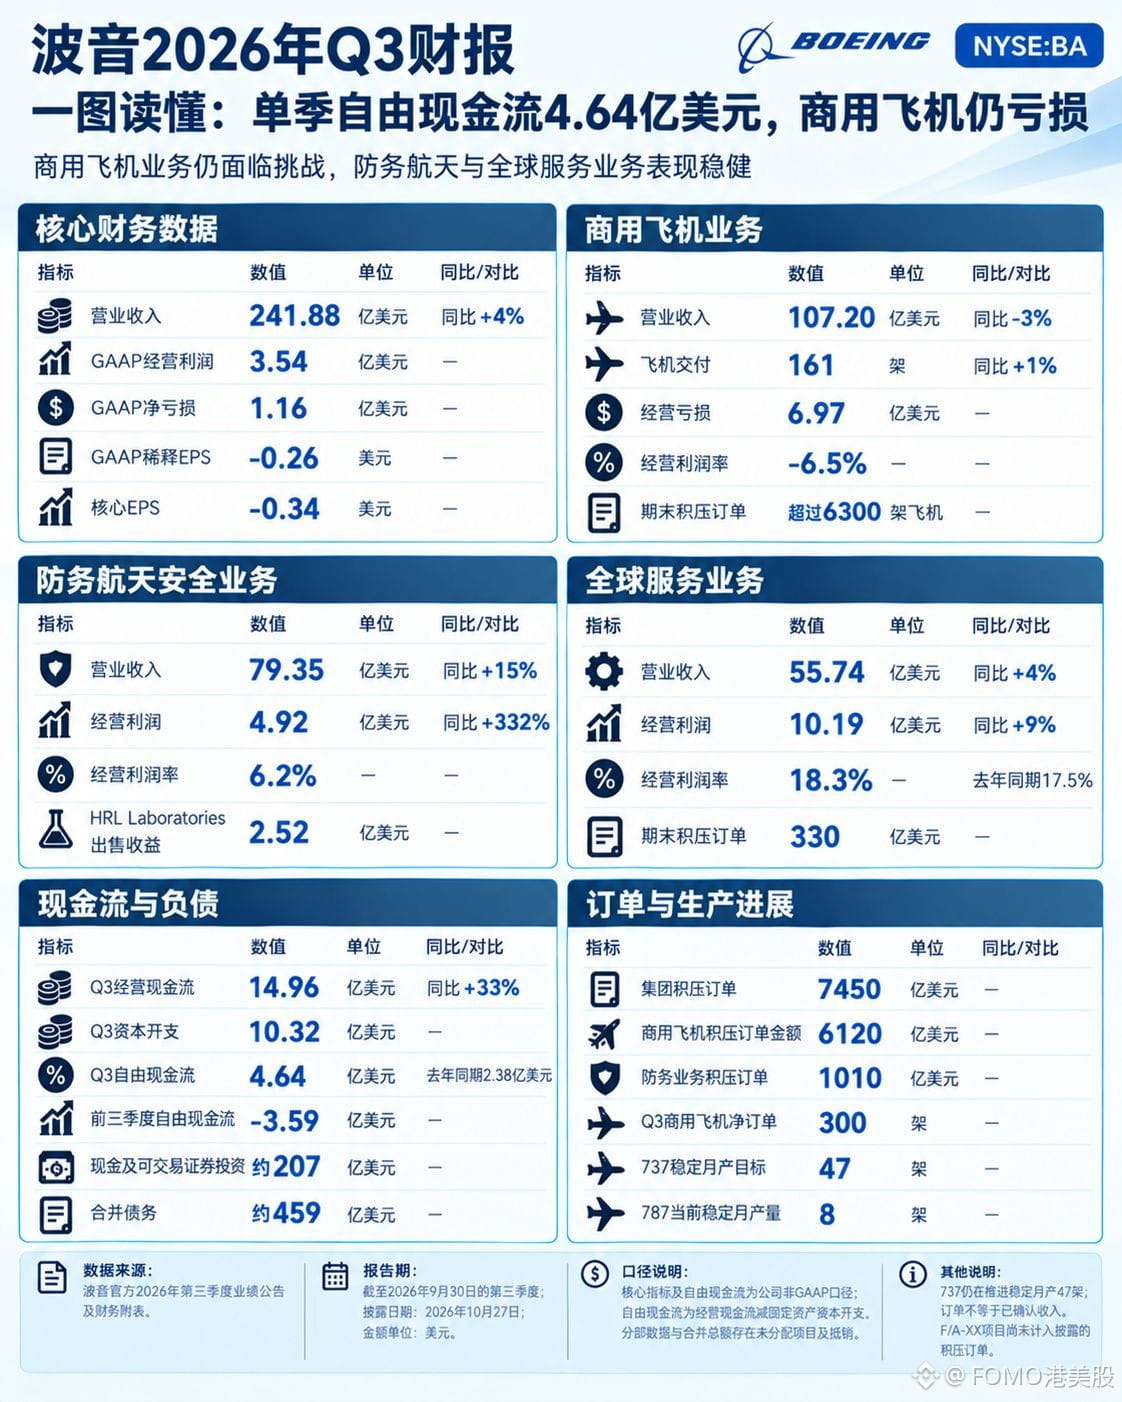
No $BA.US Q3, a Boeing registrou receita de 24,188 bilhões de dólares, alta anual de 4%, e lucro operacional de 354 milhões, revertendo o prejuízo de 4,781 bilhões do mesmo período do ano passado. Os dois indicadores voltaram ao positivo.
Na aviação comercial, não houve melhora. Foram entregues 161 aeronaves, apenas 1% a mais, enquanto a receita caiu 3%, para 10,720 bilhões. O prejuízo operacional foi de 697 milhões, com margem de −6,5%. Dividindo os 10,720 bilhões pelas 161 aeronaves, chega-se a uma média de 66,58 milhões de dólares por avião; no mesmo período do ano passado, foram 159 aeronaves e 11,052 bilhões, ou 69,34 milhões por avião — uma queda de 4% em um ano. A produção do 737 está aumentando rumo a 47 aeronaves por mês, enquanto a do 787 está em apenas 8. A empresa está vendendo aeronaves menores, então o preço médio naturalmente cai.
Na área de defesa, é preciso fazer um ajuste. A receita foi de 7,935 bilhões, alta de 15%, e o lucro operacional, de 492 milhões, com margem de 6,2%. Esse resultado inclui 252 milhões com a venda dos laboratórios HRL. Excluindo esse valor, restam apenas 240 milhões, com margem de 3,0% — menos da metade do número divulgado. Já o caixa dá motivos para esperança: o fluxo de caixa livre acumulado nos três primeiros trimestres foi de −359 milhões. Se a empresa gerar 359 milhões no quarto trimestre, o resultado anual ficará positivo. E os 464 milhões do terceiro trimestre foram registrados mesmo após o pagamento de 700 milhões em acordos.
{stock_us}(BA.US)
#波音 #BStocks #美股财报季来袭
【Resultados financeiros dos EUA · Boeing】
No $BA.US Q3, a Boeing registrou receita de 24,188 bilhões de dólares, alta anual de 4%, e lucro operacional de 354 milhões, revertendo o prejuízo de 4,781 bilhões do mesmo período do ano passado. Os dois indicadores voltaram ao positivo.
Na aviação comercial, não houve melhora. Foram entregues 161 aeronaves, apenas 1% a mais, enquanto a receita caiu 3%, para 10,720 bilhões. O prejuízo operacional foi de 697 milhões, com margem de −6,5%. Dividindo os 10,720 bilhões pelas 161 aeronaves, chega-se a uma média de 66,58 milhões de dólares por avião; no mesmo período do ano passado, foram 159 aeronaves e 11,052 bilhões, ou 69,34 milhões por avião — uma queda de 4% em um ano. A produção do 737 está aumentando rumo a 47 aeronaves por mês, enquanto a do 787 está em apenas 8. A empresa está vendendo aeronaves menores, então o preço médio naturalmente cai.
Na área de defesa, é preciso fazer um ajuste. A receita foi de 7,935 bilhões, alta de 15%, e o lucro operacional, de 492 milhões, com margem de 6,2%. Esse resultado inclui 252 milhões com a venda dos laboratórios HRL. Excluindo esse valor, restam apenas 240 milhões, com margem de 3,0% — menos da metade do número divulgado. Já o caixa dá motivos para esperança: o fluxo de caixa livre acumulado nos três primeiros trimestres foi de −359 milhões. Se a empresa gerar 359 milhões no quarto trimestre, o resultado anual ficará positivo. E os 464 milhões do terceiro trimestre foram registrados mesmo após o pagamento de 700 milhões em acordos.
#波音 #BStocks #美股财报季来袭
BAUS+0,89%
413
·
--
Verificado
【Prévia dos resultados · Ações dos EUA · Microsoft】
Agora, vamos falar da Microsoft $MSFTB . A empresa divulga os resultados do 1.º trimestre do ano fiscal de 2027 hoje, após o fecho do mercado (às 4h da madrugada do dia 29, horário de Pequim). A ação fechou ontem a 531,33 dólares, acumula uma alta de cerca de 10% este ano e subiu 40% desde a divulgação dos resultados de julho. O mercado prevê receitas de 90,7 mil milhões, EPS de 4,72 e crescimento de 45% do Azure; a própria empresa indicou uma previsão de 89,85 a 90,95 mil milhões.
Os benefícios começam por aparecer nos contratos. As licenças pagas do Copilot ultrapassaram os 30 milhões e as obrigações de desempenho comerciais remanescentes somam 678 mil milhões, mas o prazo médio ponderado é de apenas 2,3 anos, e só cerca de 30% serão reconhecidos nos próximos 12 meses.
O que foi contratado ainda não é receita: o que conta é quando será reconhecido. Mais importante ainda, é preciso prestar atenção aos critérios contabilísticos: a partir do ano fiscal de 2027, a vida útil de depreciação dos centros de dados passa de 15 para 25 anos, e alguns contratos de locação passam de financiamento para operacionais. Assim, as despesas de capital do ano civil de 2026 passam de cerca de 190 mil milhões para 175 mil milhões. As despesas deste trimestre continuam acima de 50 mil milhões: não se está a gastar menos, apenas o impacto contabilístico é menor.
Antes dos resultados, não vou tentar adivinhar a direção. Se o crescimento do Azure cair para o limite inferior da faixa dos 44% e as despesas voltarem a superar os 50 mil milhões, os custos da IA começarão por pesar na demonstração de resultados. Só quando o crescimento ultrapassar os 45% e a margem bruta da cloud deixar de cair é que os benefícios se concretizarão. O Morgan Stanley prevê que a margem bruta ainda caia 2 pontos percentuais este ano, para 65,8%.
#微软财报能否兑现AI红利 #BStocks #股票财报季
{spot}(MSFTBUSDT)
【Prévia dos resultados · Ações dos EUA · Microsoft】
Agora, vamos falar da Microsoft $MSFTB . A empresa divulga os resultados do 1.º trimestre do ano fiscal de 2027 hoje, após o fecho do mercado (às 4h da madrugada do dia 29, horário de Pequim). A ação fechou ontem a 531,33 dólares, acumula uma alta de cerca de 10% este ano e subiu 40% desde a divulgação dos resultados de julho. O mercado prevê receitas de 90,7 mil milhões, EPS de 4,72 e crescimento de 45% do Azure; a própria empresa indicou uma previsão de 89,85 a 90,95 mil milhões.
Os benefícios começam por aparecer nos contratos. As licenças pagas do Copilot ultrapassaram os 30 milhões e as obrigações de desempenho comerciais remanescentes somam 678 mil milhões, mas o prazo médio ponderado é de apenas 2,3 anos, e só cerca de 30% serão reconhecidos nos próximos 12 meses.
O que foi contratado ainda não é receita: o que conta é quando será reconhecido. Mais importante ainda, é preciso prestar atenção aos critérios contabilísticos: a partir do ano fiscal de 2027, a vida útil de depreciação dos centros de dados passa de 15 para 25 anos, e alguns contratos de locação passam de financiamento para operacionais. Assim, as despesas de capital do ano civil de 2026 passam de cerca de 190 mil milhões para 175 mil milhões. As despesas deste trimestre continuam acima de 50 mil milhões: não se está a gastar menos, apenas o impacto contabilístico é menor.
Antes dos resultados, não vou tentar adivinhar a direção. Se o crescimento do Azure cair para o limite inferior da faixa dos 44% e as despesas voltarem a superar os 50 mil milhões, os custos da IA começarão por pesar na demonstração de resultados. Só quando o crescimento ultrapassar os 45% e a margem bruta da cloud deixar de cair é que os benefícios se concretizarão. O Morgan Stanley prevê que a margem bruta ainda caia 2 pontos percentuais este ano, para 65,8%.
#微软财报能否兑现AI红利 #BStocks #股票财报季
2
10.4k
·
--
Parcialmente verdadeiro
【Prévia dos resultados das ações dos EUA · Google】
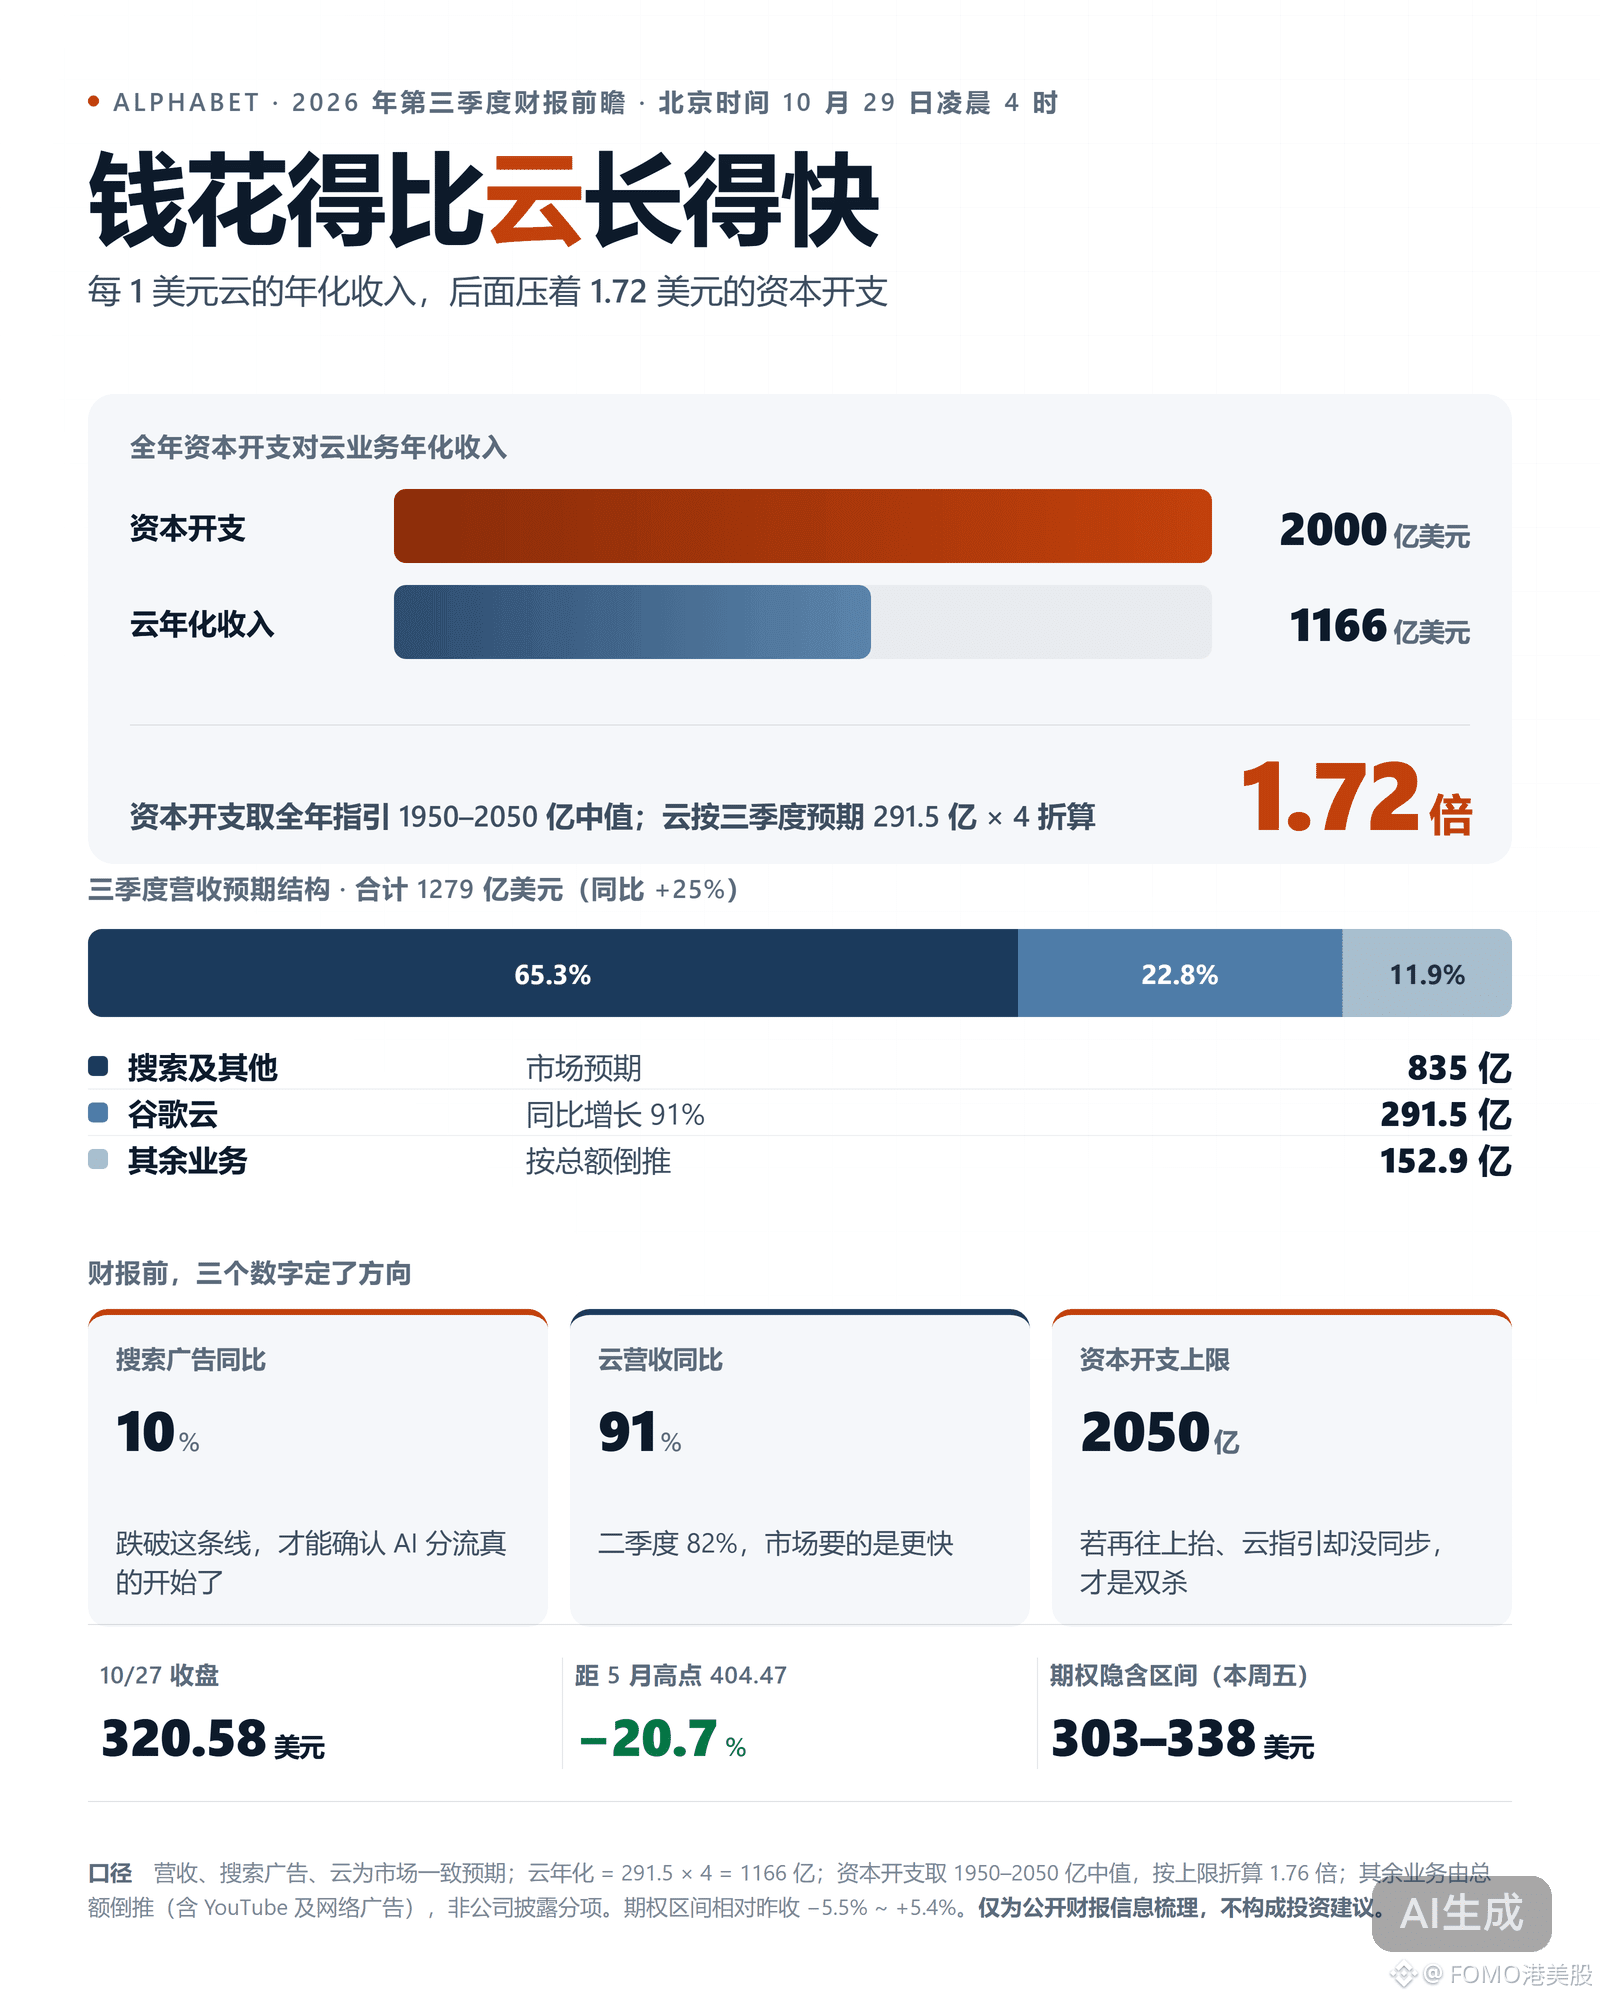
A Alphabet $GOOGLB divulgará os resultados do 3º trimestre hoje após o fechamento do mercado (às 4h da madrugada do dia 29, horário de Pequim). A ação fechou ontem a US$ 320,58. O mercado espera receita de US$ 127,9 bilhões (alta anual de 25%), EPS entre US$ 2,96 e US$ 3,01 e receita de nuvem de US$ 29,15 bilhões (alta anual de 91%).
Os preços das opções refletem uma oscilação de cerca de 6% no preço da ação até esta sexta-feira, numa faixa de US$ 303 a US$ 338. A ação ainda está 21% abaixo da máxima de maio, de US$ 404, e subiu apenas 2% no acumulado do ano. Mas o negócio principal do Google não está aqui. A receita esperada com publicidade nas buscas é de US$ 83,5 bilhões, ou 65% da receita, enquanto os US$ 29,15 bilhões da nuvem representam apenas 23%. O crescimento anual da nuvem acelerou de 82% para 91%; a demanda é, de fato, real. Mas, no segundo trimestre, o crescimento das impressões de anúncios na rede caiu para 12%, e já surgiram os primeiros sinais de desvio de tráfego.
A pressão sobre o dinheiro está do outro lado. A previsão de capex para o ano inteiro é de US$ 195 bilhões a US$ 205 bilhões, com ponto médio de US$ 200 bilhões — 1,72 vez a receita anualizada da nuvem, de US$ 116,6 bilhões.
Antes dos resultados, não vou tentar adivinhar a direção. Basta acompanhar dois números: se o crescimento anual da publicidade nas buscas cair abaixo de 10%, isso indicará que o desvio de tráfego realmente começou; se o limite superior do capex subir acima de US$ 205 bilhões sem uma revisão para cima correspondente na previsão da nuvem, aí sim será um golpe duplo.
Esperar esses dois números saírem para então ajustar a posição é mais vantajoso do que tentar adivinhar a direção agora.
{spot}(GOOGLBUSDT)
#谷歌财报能否守住基本盘 #BStocks #股票财报季
【Prévia dos resultados das ações dos EUA · Google】
A Alphabet $GOOGLB divulgará os resultados do 3º trimestre hoje após o fechamento do mercado (às 4h da madrugada do dia 29, horário de Pequim). A ação fechou ontem a US$ 320,58. O mercado espera receita de US$ 127,9 bilhões (alta anual de 25%), EPS entre US$ 2,96 e US$ 3,01 e receita de nuvem de US$ 29,15 bilhões (alta anual de 91%).
Os preços das opções refletem uma oscilação de cerca de 6% no preço da ação até esta sexta-feira, numa faixa de US$ 303 a US$ 338. A ação ainda está 21% abaixo da máxima de maio, de US$ 404, e subiu apenas 2% no acumulado do ano. Mas o negócio principal do Google não está aqui. A receita esperada com publicidade nas buscas é de US$ 83,5 bilhões, ou 65% da receita, enquanto os US$ 29,15 bilhões da nuvem representam apenas 23%. O crescimento anual da nuvem acelerou de 82% para 91%; a demanda é, de fato, real. Mas, no segundo trimestre, o crescimento das impressões de anúncios na rede caiu para 12%, e já surgiram os primeiros sinais de desvio de tráfego.
A pressão sobre o dinheiro está do outro lado. A previsão de capex para o ano inteiro é de US$ 195 bilhões a US$ 205 bilhões, com ponto médio de US$ 200 bilhões — 1,72 vez a receita anualizada da nuvem, de US$ 116,6 bilhões.
Antes dos resultados, não vou tentar adivinhar a direção. Basta acompanhar dois números: se o crescimento anual da publicidade nas buscas cair abaixo de 10%, isso indicará que o desvio de tráfego realmente começou; se o limite superior do capex subir acima de US$ 205 bilhões sem uma revisão para cima correspondente na previsão da nuvem, aí sim será um golpe duplo.
Esperar esses dois números saírem para então ajustar a posição é mais vantajoso do que tentar adivinhar a direção agora.
#谷歌财报能否守住基本盘 #BStocks #股票财报季
1
3
2.8k
·
--
Verificado
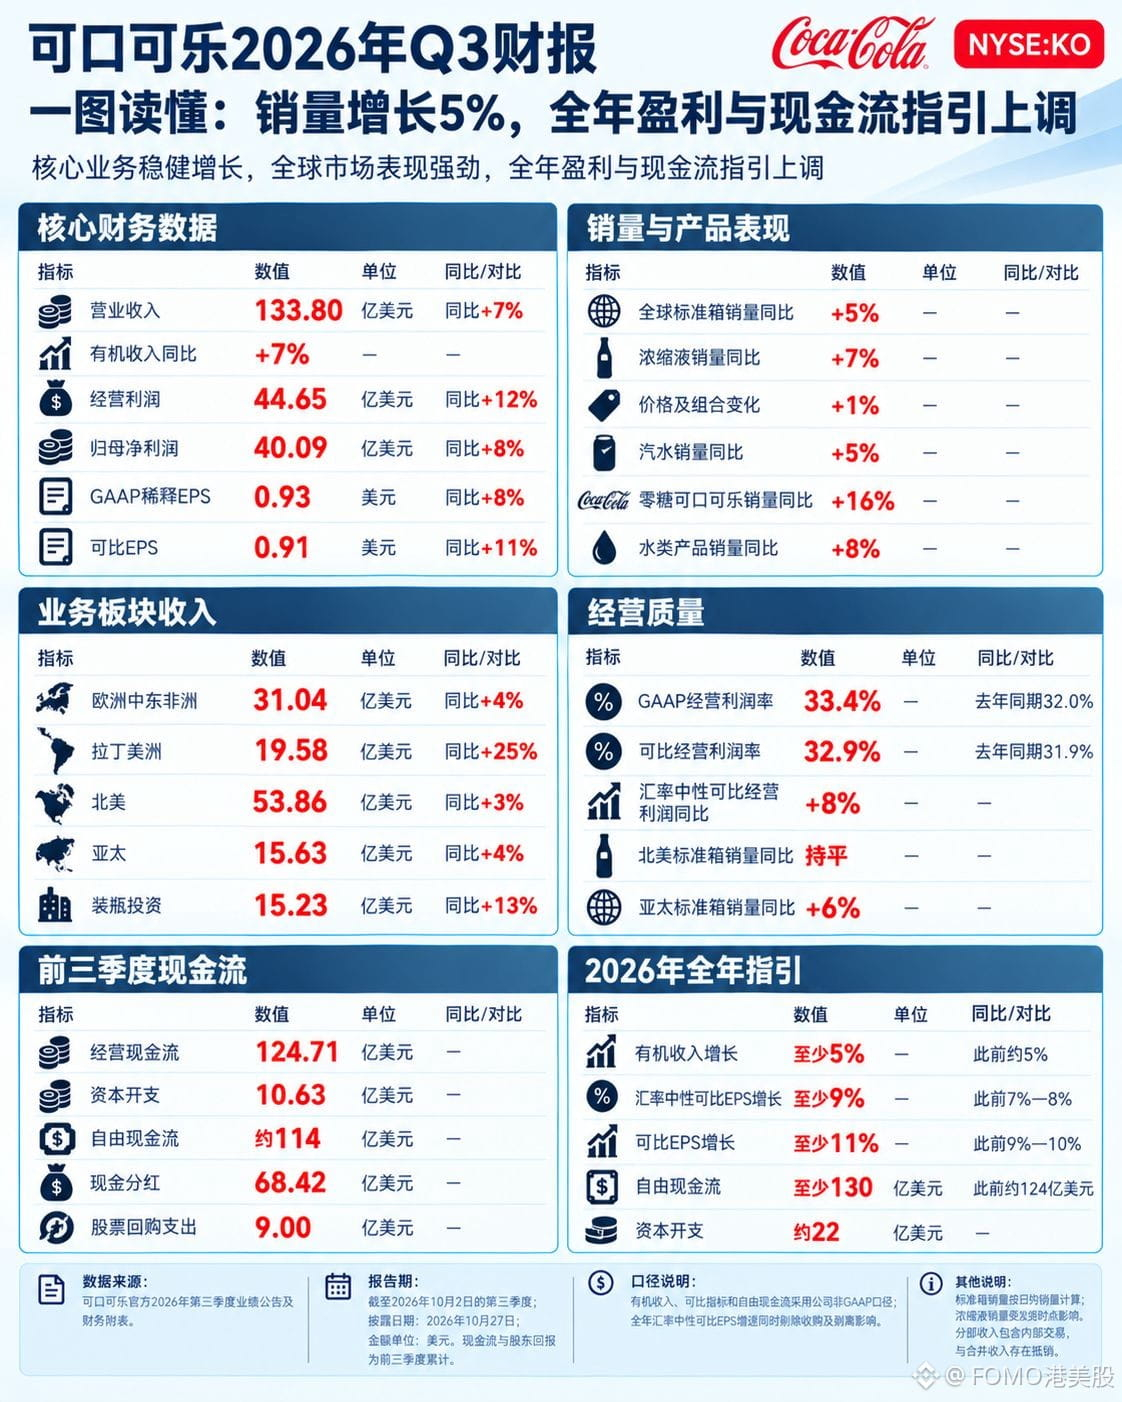
【Resultados financeiros das ações dos EUA · Coca-Cola】
No 3.º trimestre, a Coca-Cola $KO registou receitas de 13,38 mil milhões de dólares, +7% em termos homólogos, e +7% em termos orgânicos. O lucro operacional foi de 4,465 mil milhões, +12%. A qualidade do crescimento mudou: o volume global de caixas padrão aumentou 5%, enquanto os preços e o mix contribuíram apenas com 1 ponto percentual. Nos últimos anos, a empresa impulsionou as receitas sobretudo com aumentos de preços; neste trimestre, o crescimento veio do volume.
O problema está na alavancagem. O lucro operacional, a taxas de câmbio constantes, cresceu apenas 8%, face a um aumento de 7% das receitas orgânicas: 1,14 vezes. O volume subiu 5 pontos percentuais, mas o lucro aumentou apenas 8% — o crescimento, por si só, não está a gerar lucro.
As regiões seguem duas estratégias distintas. Na América do Norte, as receitas aumentaram 3% e o volume ficou estável: o crescimento veio inteiramente dos preços. Na Ásia-Pacífico, o volume subiu 6%, mas os preços e o mix caíram 2%: baixaram os preços para aumentar o volume. Na América Latina, o volume contribuiu apenas com 6 pontos percentuais para o crescimento orgânico de 16%. A Coca-Cola sem açúcar foi o único produto a destacar-se, com +16%; a água cresceu 8% e as bebidas desportivas caíram 3%. Se, no próximo ano, os preços continuarem a contribuir com apenas 1 ponto percentual, o crescimento das receitas terá de acompanhar o do volume, sem o apoio dos aumentos de preços.
{future}(KOUSDT)
#可口可乐 #BStocks #股票财报季
【Resultados financeiros das ações dos EUA · Coca-Cola】
No 3.º trimestre, a Coca-Cola $KO registou receitas de 13,38 mil milhões de dólares, +7% em termos homólogos, e +7% em termos orgânicos. O lucro operacional foi de 4,465 mil milhões, +12%. A qualidade do crescimento mudou: o volume global de caixas padrão aumentou 5%, enquanto os preços e o mix contribuíram apenas com 1 ponto percentual. Nos últimos anos, a empresa impulsionou as receitas sobretudo com aumentos de preços; neste trimestre, o crescimento veio do volume.
O problema está na alavancagem. O lucro operacional, a taxas de câmbio constantes, cresceu apenas 8%, face a um aumento de 7% das receitas orgânicas: 1,14 vezes. O volume subiu 5 pontos percentuais, mas o lucro aumentou apenas 8% — o crescimento, por si só, não está a gerar lucro.
As regiões seguem duas estratégias distintas. Na América do Norte, as receitas aumentaram 3% e o volume ficou estável: o crescimento veio inteiramente dos preços. Na Ásia-Pacífico, o volume subiu 6%, mas os preços e o mix caíram 2%: baixaram os preços para aumentar o volume. Na América Latina, o volume contribuiu apenas com 6 pontos percentuais para o crescimento orgânico de 16%. A Coca-Cola sem açúcar foi o único produto a destacar-se, com +16%; a água cresceu 8% e as bebidas desportivas caíram 3%. Se, no próximo ano, os preços continuarem a contribuir com apenas 1 ponto percentual, o crescimento das receitas terá de acompanhar o do volume, sem o apoio dos aumentos de preços.
#可口可乐 #BStocks #股票财报季
2
4.9k
·
--
Verificado
#fomc会议
【Fed · Perspectivas do FOMC】
O Fed anunciará sua decisão em 28 de outubro (às 2h da madrugada do dia 29, horário de Pequim), e a probabilidade de manter a taxa entre 3,75% e 4,00% é de 90%. Não haverá gráfico de pontos nem projeções econômicas.
A informação está nos votos contrários. Em setembro, a alta dos juros foi aprovada por unanimidade, por 12 a 0. Agora, pausar significa que alguém entre os que votaram a favor naquela ocasião necessariamente mudou de opinião. Algumas instituições esperam de um a três votos contrários defendendo uma alta dos juros.
O número de votos é o que importa: o mercado atribui uma probabilidade de 70% a 80% a uma alta dos juros em dezembro. Outro detalhe é como o comunicado caracterizará a energia: o CPI de setembro subiu 3,7% em relação ao ano anterior, mas o índice subjacente ficou em apenas 2,6%; a diferença de 1,1 ponto percentual se deve quase toda à gasolina. Atribuir isso à energia deixa a porta aberta para dezembro; dizer apenas que a inflação continua elevada praticamente confirma uma alta em dezembro. Warsh não dará muitas pistas: ele defende o fim das orientações futuras, mas o comitê não acompanhou sua proposta. Desde setembro, 16 dirigentes participaram de 59 eventos públicos.
Os próximos dias serão consecutivos. A decisão sai na madrugada do dia 29; naquela mesma noite, serão divulgados o PIB do terceiro trimestre e o PCE de setembro. Em 3 de novembro, haverá eleições de meio de mandato; a próxima reunião será em 9 de dezembro. O PCE subjacente de agosto já estava em 3,0%. Se o número de setembro também ficar acima de 3%, uma alta em dezembro será inevitável; se cair para menos de 2,8%, a pausa se estenderá até o próximo ano.
1
8.7k
·
--
Verificado
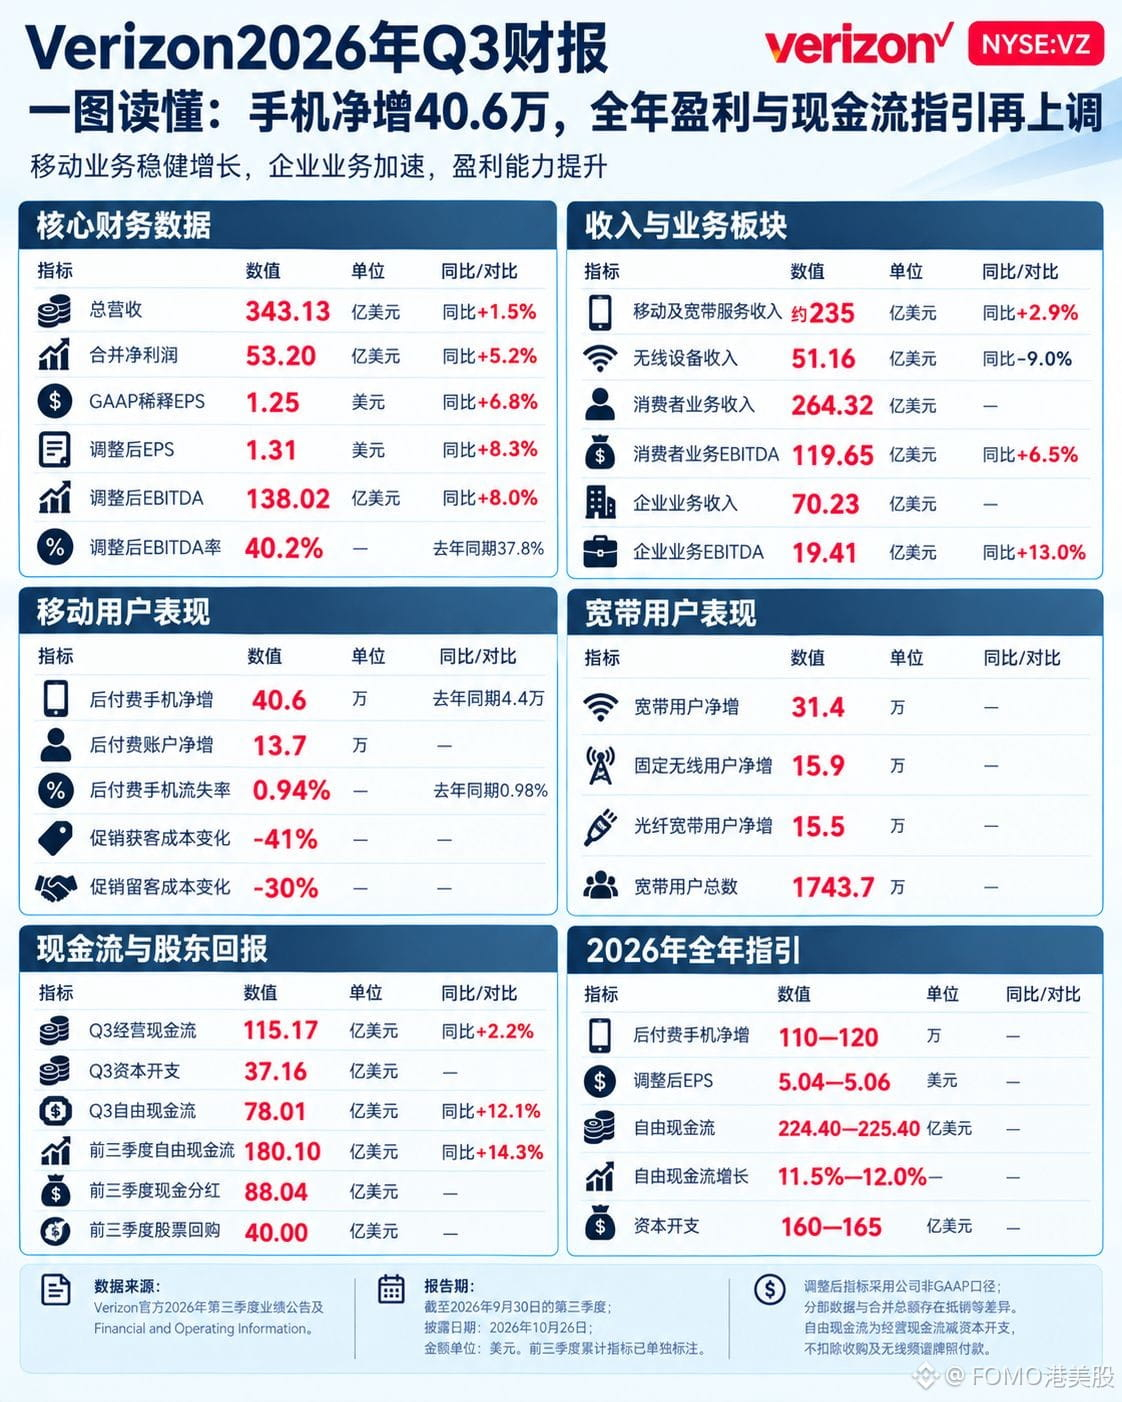
A Verizon $VZ.US Q3 registrou receita de US$ 34,313 bilhões, alta de 1,5% em relação ao ano anterior; o EPS ajustado foi de US$ 1,31, um aumento de 8,3%. A margem de EBITDA ajustado subiu de 37,8% no mesmo período do ano passado para 40,2%. A receita cresceu apenas 1,5%; o lucro, cerca de 8%.
A verdadeira mudança está nos clientes. As adições líquidas de linhas móveis pós-pagas chegaram a 406 mil, contra apenas 44 mil no mesmo período do ano passado; a taxa de cancelamento caiu de 0,98% para 0,94%. No mesmo período, os custos promocionais de aquisição de clientes diminuíram 41%, e os custos de retenção, 30%. Gastar menos para atrair mais clientes: isso funcionou neste trimestre.
Mas a projeção de fluxo de caixa contém um número implícito. A projeção para o fluxo de caixa livre do ano inteiro é de US$ 22,44–22,54 bilhões. Nos três primeiros trimestres, a empresa já gerou US$ 18,01 bilhões; portanto, no Q4, precisa gerar apenas mais US$ 4,43–4,53 bilhões. O Q3, por si só, gerou US$ 7,801 bilhões. Ou seja, essa projeção revisada para cima implica uma queda de mais de 40% no fluxo de caixa livre do Q4 em relação ao trimestre anterior. A projeção de investimentos de capital para o ano permanece inalterada, entre US$ 16 bilhões e US$ 16,5 bilhões; é provável que os gastos se concentrem no Q4. A projeção é realista, mas será preciso esperar para ver se o resultado final do Q4 confirma essa expectativa.
{stock_us}(VZ.US)
#Verizon #BStocks #股票财报季
A Verizon $VZ.US Q3 registrou receita de US$ 34,313 bilhões, alta de 1,5% em relação ao ano anterior; o EPS ajustado foi de US$ 1,31, um aumento de 8,3%. A margem de EBITDA ajustado subiu de 37,8% no mesmo período do ano passado para 40,2%. A receita cresceu apenas 1,5%; o lucro, cerca de 8%.
A verdadeira mudança está nos clientes. As adições líquidas de linhas móveis pós-pagas chegaram a 406 mil, contra apenas 44 mil no mesmo período do ano passado; a taxa de cancelamento caiu de 0,98% para 0,94%. No mesmo período, os custos promocionais de aquisição de clientes diminuíram 41%, e os custos de retenção, 30%. Gastar menos para atrair mais clientes: isso funcionou neste trimestre.
Mas a projeção de fluxo de caixa contém um número implícito. A projeção para o fluxo de caixa livre do ano inteiro é de US$ 22,44–22,54 bilhões. Nos três primeiros trimestres, a empresa já gerou US$ 18,01 bilhões; portanto, no Q4, precisa gerar apenas mais US$ 4,43–4,53 bilhões. O Q3, por si só, gerou US$ 7,801 bilhões. Ou seja, essa projeção revisada para cima implica uma queda de mais de 40% no fluxo de caixa livre do Q4 em relação ao trimestre anterior. A projeção de investimentos de capital para o ano permanece inalterada, entre US$ 16 bilhões e US$ 16,5 bilhões; é provável que os gastos se concentrem no Q4. A projeção é realista, mas será preciso esperar para ver se o resultado final do Q4 confirma essa expectativa.
#Verizon #BStocks #股票财报季
VZUS+1,37%
1.3k
·
--
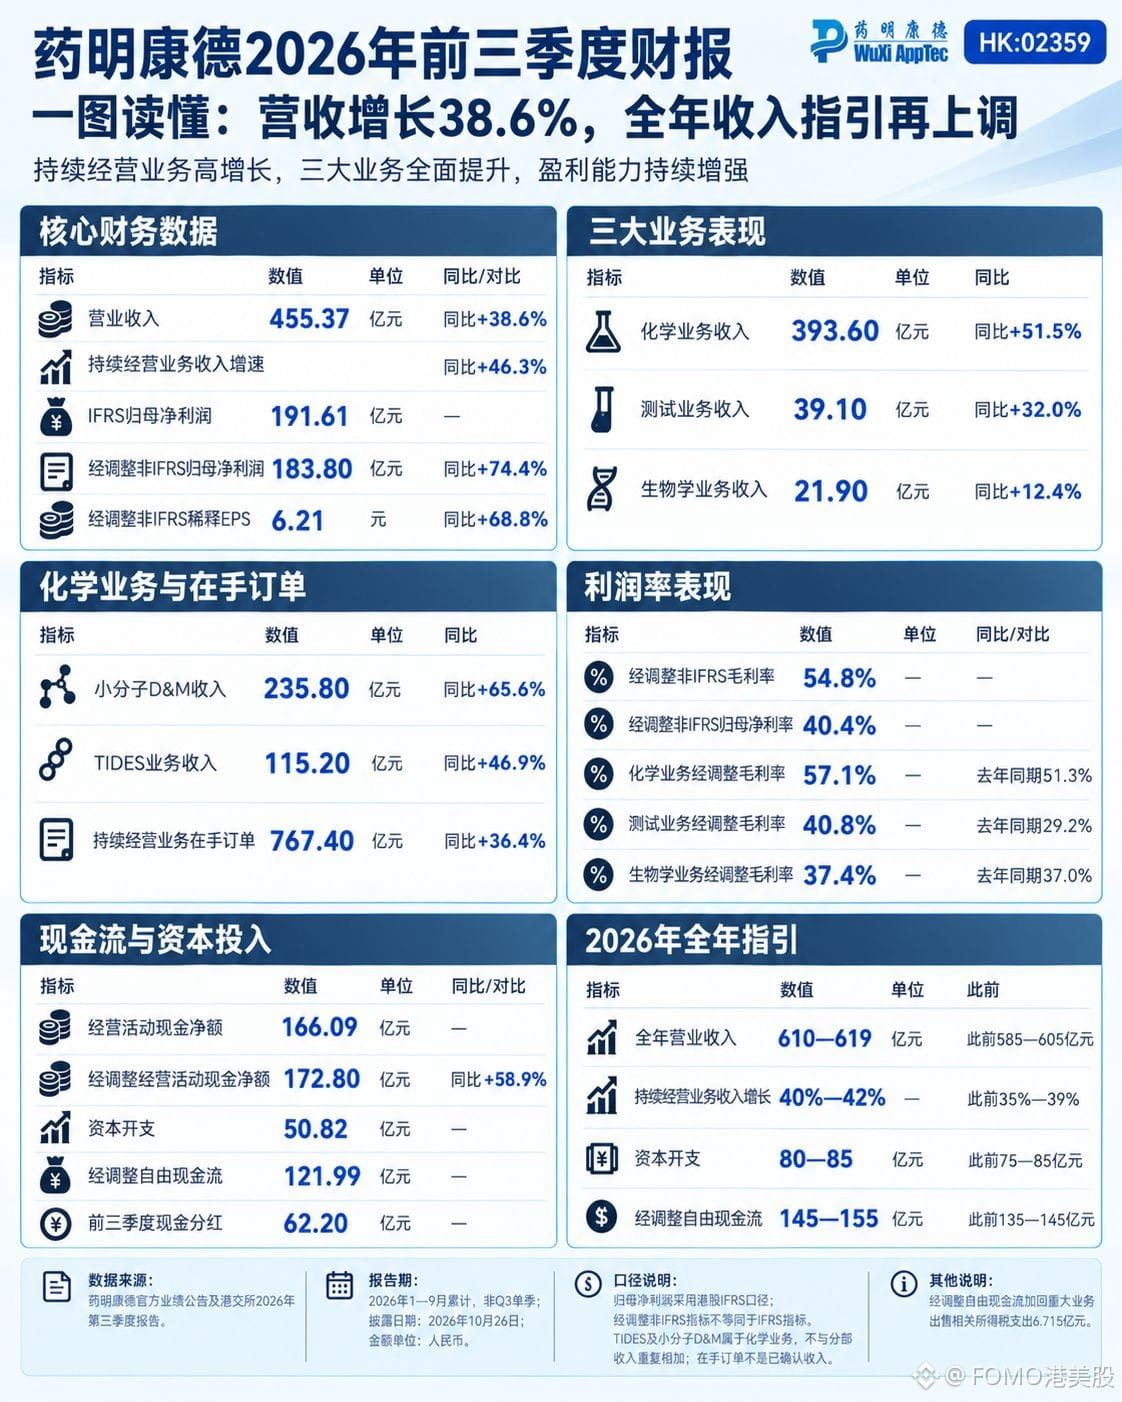
A WuXi AppTec registrou receita de 45,537 bilhões de yuans nos três primeiros trimestres, alta de 38,6% em relação ao mesmo período do ano anterior; o lucro líquido ajustado atribuível aos acionistas da controladora, calculado segundo critérios não IFRS, foi de 18,380 bilhões de yuans, alta de 74,4%. O crescimento do lucro foi quase o dobro do crescimento da receita, e a previsão de receita para o ano inteiro foi elevada de 58,5–60,5 bilhões para 61–61,9 bilhões de yuans.
O crescimento está concentrado em poucos segmentos. O negócio de química gerou 39,360 bilhões de yuans, alta de 51,5%; desse total, a área de pequenas moléculas D&M somou 23,580 bilhões, com alta de 65,6%, e a TIDES, 11,520 bilhões, com alta de 46,9%. A margem bruta ajustada do segmento de química subiu de 51,3% para 57,1%.
Mas há um indicador que foi na direção oposta. A carteira de pedidos em aberto era de 76,740 bilhões de yuans, alta de 36,4% — abaixo tanto dos 46,3% de crescimento da receita das operações contínuas quanto dos 38,6% da receita total. Neste trimestre, os pedidos cresceram menos que a receita. A revisão para cima da previsão se deve à entrega dos pedidos no período, não a um novo acúmulo de encomendas: no quarto trimestre, a empresa precisa entregar entre 15,46 bilhões e 16,36 bilhões de yuans para alcançar o limite inferior da previsão. O fluxo de caixa livre ajustado foi de 12,199 bilhões de yuans, e os dividendos, de 6,220 bilhões — exatamente a metade. A carteira de pedidos é o único indicador em queda e merece mais atenção do que o volume de entregas do quarto trimestre.
#药明康德 #港股财报 #股票财报季
349
·
--
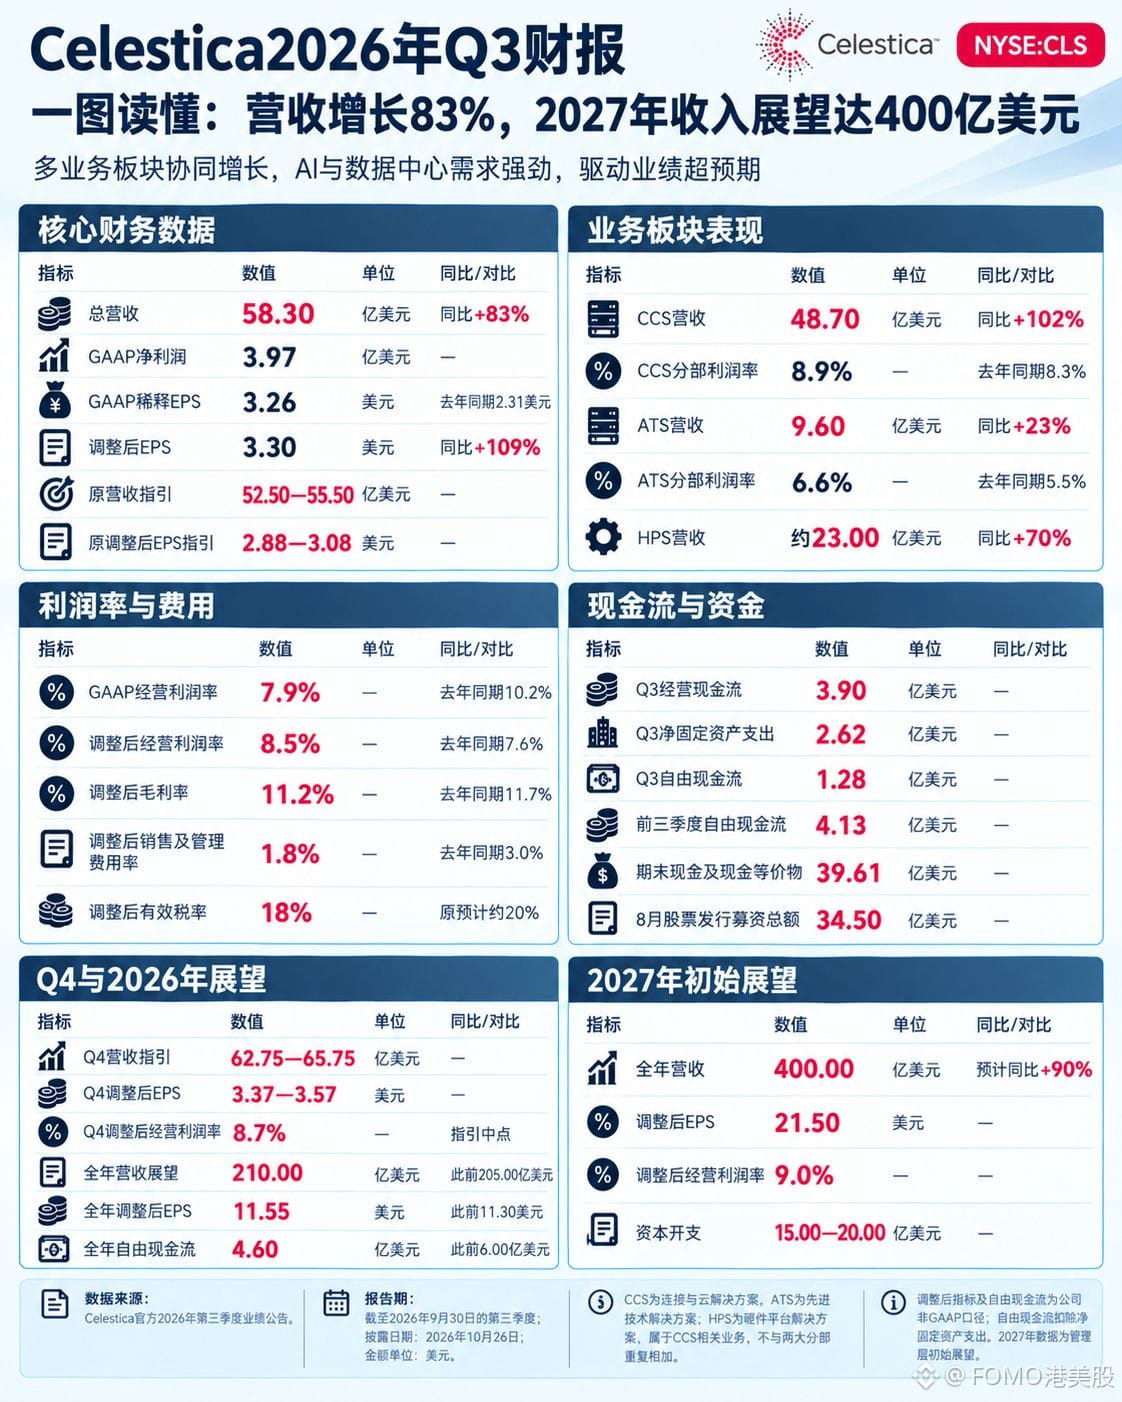
【Resultados financeiros das ações dos EUA · Celestica】
Celestica $CLS.US registrou receita de US$ 5,83 bilhões no 3º trimestre, alta de 83% em relação ao ano anterior, superando a faixa de projeção anterior de US$ 5,25 bilhões a US$ 5,55 bilhões. O EPS ajustado foi de US$ 3,30, também acima do limite superior da projeção original, de US$ 3,08. A perspectiva de receita para 2027 é de US$ 40 bilhões, quase o dobro dos US$ 21 bilhões deste ano.
O crescimento veio quase todo dos segmentos de conectividade e nuvem. A receita de CCS foi de US$ 4,87 bilhões, alta anual de 102%, enquanto a de ATS chegou a US$ 960 milhões, um aumento de 23%.
O aumento do lucro veio da diluição das despesas. A margem operacional ajustada atingiu um recorde de 8,5%, mas a margem bruta caiu de 11,7% para 11,2%; a diluição das despesas impulsionou o lucro. O caixa, porém, não acompanhou: a projeção de fluxo de caixa livre para o ano foi reduzida de US$ 600 milhões para US$ 460 milhões, pois a empresa está antecipando o financiamento do capital de giro para 2027. O fluxo de caixa livre representa apenas 2,2% da receita de US$ 21 bilhões, enquanto o EPS ajustado é de US$ 11,55. A demonstração de resultados está avançando mais rápido que o caixa — algo normal durante a expansão da capacidade. No próximo ano, o que realmente precisará ser verificado é quando o capital de giro será recuperado; o ritmo de crescimento da receita é secundário.
{stock_us}(CLS.US)
As ações subiram mais de 16% após o fechamento do mercado.
#Celestica #BStocks #股票财报季
【Resultados financeiros das ações dos EUA · Celestica】
Celestica $CLS.US registrou receita de US$ 5,83 bilhões no 3º trimestre, alta de 83% em relação ao ano anterior, superando a faixa de projeção anterior de US$ 5,25 bilhões a US$ 5,55 bilhões. O EPS ajustado foi de US$ 3,30, também acima do limite superior da projeção original, de US$ 3,08. A perspectiva de receita para 2027 é de US$ 40 bilhões, quase o dobro dos US$ 21 bilhões deste ano.
O crescimento veio quase todo dos segmentos de conectividade e nuvem. A receita de CCS foi de US$ 4,87 bilhões, alta anual de 102%, enquanto a de ATS chegou a US$ 960 milhões, um aumento de 23%.
O aumento do lucro veio da diluição das despesas. A margem operacional ajustada atingiu um recorde de 8,5%, mas a margem bruta caiu de 11,7% para 11,2%; a diluição das despesas impulsionou o lucro. O caixa, porém, não acompanhou: a projeção de fluxo de caixa livre para o ano foi reduzida de US$ 600 milhões para US$ 460 milhões, pois a empresa está antecipando o financiamento do capital de giro para 2027. O fluxo de caixa livre representa apenas 2,2% da receita de US$ 21 bilhões, enquanto o EPS ajustado é de US$ 11,55. A demonstração de resultados está avançando mais rápido que o caixa — algo normal durante a expansão da capacidade. No próximo ano, o que realmente precisará ser verificado é quando o capital de giro será recuperado; o ritmo de crescimento da receita é secundário.
As ações subiram mais de 16% após o fechamento do mercado.
#Celestica #BStocks #股票财报季
CLSUS-3,68%
285
·
--
Parcialmente verdadeiro
【IPO nos EUA · Anthropic】
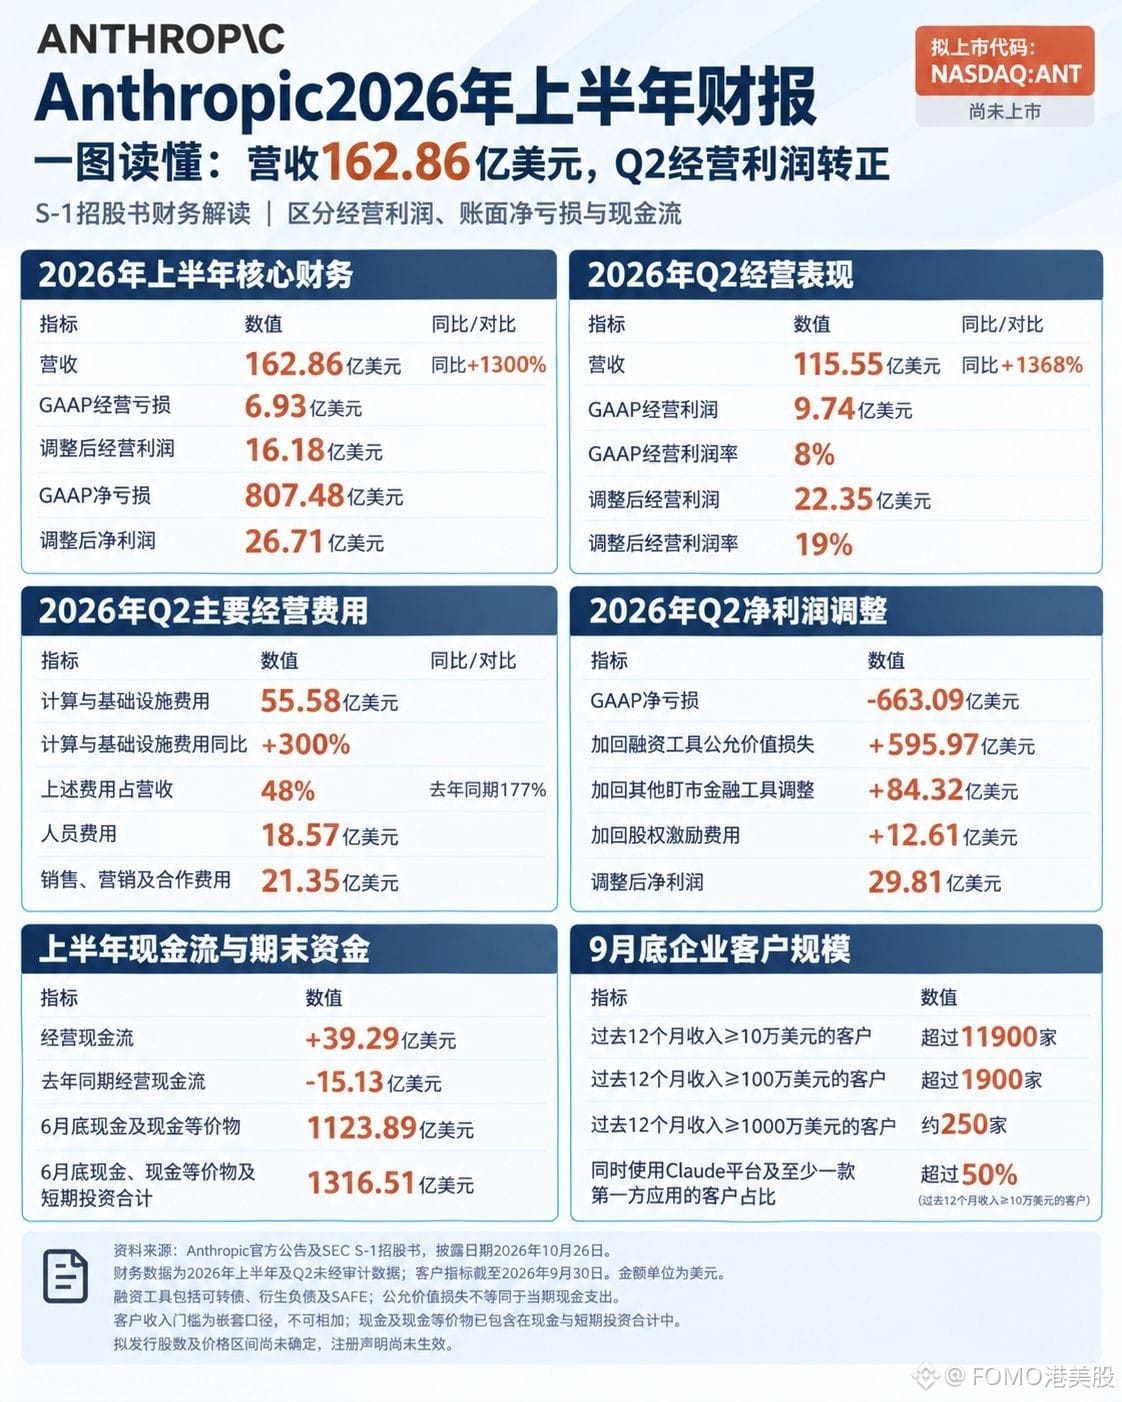
A Anthropic $ANTHROPIC apresentou um formulário S-1 à SEC. No Q2, teve lucro operacional de US$ 974 milhões e margem de 8%; no primeiro semestre, a receita foi de US$ 16,286 bilhões, 13 vezes maior que no mesmo período do ano anterior. Pela primeira vez, a atividade principal cobriu as despesas do período.
Mas o prejuízo líquido no Q2 foi de US$ 66,309 bilhões. Desse total, US$ 59,597 bilhões vieram de perdas a valor justo em títulos conversíveis, passivos derivativos e SAFE — quanto mais rápido a avaliação sobe, maior fica essa perda contábil. Não houve saída de caixa. Somando de volta os ajustes de instrumentos financeiros e US$ 1,261 bilhão em remuneração baseada em ações, o lucro líquido ajustado foi de US$ 2,981 bilhões.
O resultado positivo veio porque os gastos com capacidade computacional cresceram menos que a receita. No Q2, computação e infraestrutura somaram US$ 5,558 bilhões, alta anual de 300%, enquanto a receita cresceu 1.368%; a parcela da receita destinada a esses gastos caiu de 177% para 48%. Mas essas compras são feitas com 12 a 18 meses de antecedência. Os prazos de pagamento são muito longos. As despesas com pessoal, de US$ 1,857 bilhão, e com vendas e parcerias, de US$ 2,135 bilhões, também cresceram no período. O fluxo de caixa operacional teve entrada líquida de US$ 3,929 bilhões, e a empresa tinha US$ 131,651 bilhões em caixa. A verdadeira restrição são as obrigações de pagamento dos compromissos plurianuais de compra de capacidade computacional descritos no prospecto. Após a abertura de capital, a primeira coisa a verificar será se o crescimento da receita continuará superando o das três categorias de despesas.
{future}(ANTHROPICUSDT)
#Anthropic #股票财报季 #Anthropic预计今日公布S1招股书
【IPO nos EUA · Anthropic】
A Anthropic $ANTHROPIC apresentou um formulário S-1 à SEC. No Q2, teve lucro operacional de US$ 974 milhões e margem de 8%; no primeiro semestre, a receita foi de US$ 16,286 bilhões, 13 vezes maior que no mesmo período do ano anterior. Pela primeira vez, a atividade principal cobriu as despesas do período.
Mas o prejuízo líquido no Q2 foi de US$ 66,309 bilhões. Desse total, US$ 59,597 bilhões vieram de perdas a valor justo em títulos conversíveis, passivos derivativos e SAFE — quanto mais rápido a avaliação sobe, maior fica essa perda contábil. Não houve saída de caixa. Somando de volta os ajustes de instrumentos financeiros e US$ 1,261 bilhão em remuneração baseada em ações, o lucro líquido ajustado foi de US$ 2,981 bilhões.
O resultado positivo veio porque os gastos com capacidade computacional cresceram menos que a receita. No Q2, computação e infraestrutura somaram US$ 5,558 bilhões, alta anual de 300%, enquanto a receita cresceu 1.368%; a parcela da receita destinada a esses gastos caiu de 177% para 48%. Mas essas compras são feitas com 12 a 18 meses de antecedência. Os prazos de pagamento são muito longos. As despesas com pessoal, de US$ 1,857 bilhão, e com vendas e parcerias, de US$ 2,135 bilhões, também cresceram no período. O fluxo de caixa operacional teve entrada líquida de US$ 3,929 bilhões, e a empresa tinha US$ 131,651 bilhões em caixa. A verdadeira restrição são as obrigações de pagamento dos compromissos plurianuais de compra de capacidade computacional descritos no prospecto. Após a abertura de capital, a primeira coisa a verificar será se o crescimento da receita continuará superando o das três categorias de despesas.
#Anthropic #股票财报季 #Anthropic预计今日公布S1招股书
231
·
--
【Movimentação no pré-mercado dos EUA - Moderna $MRNAB 】
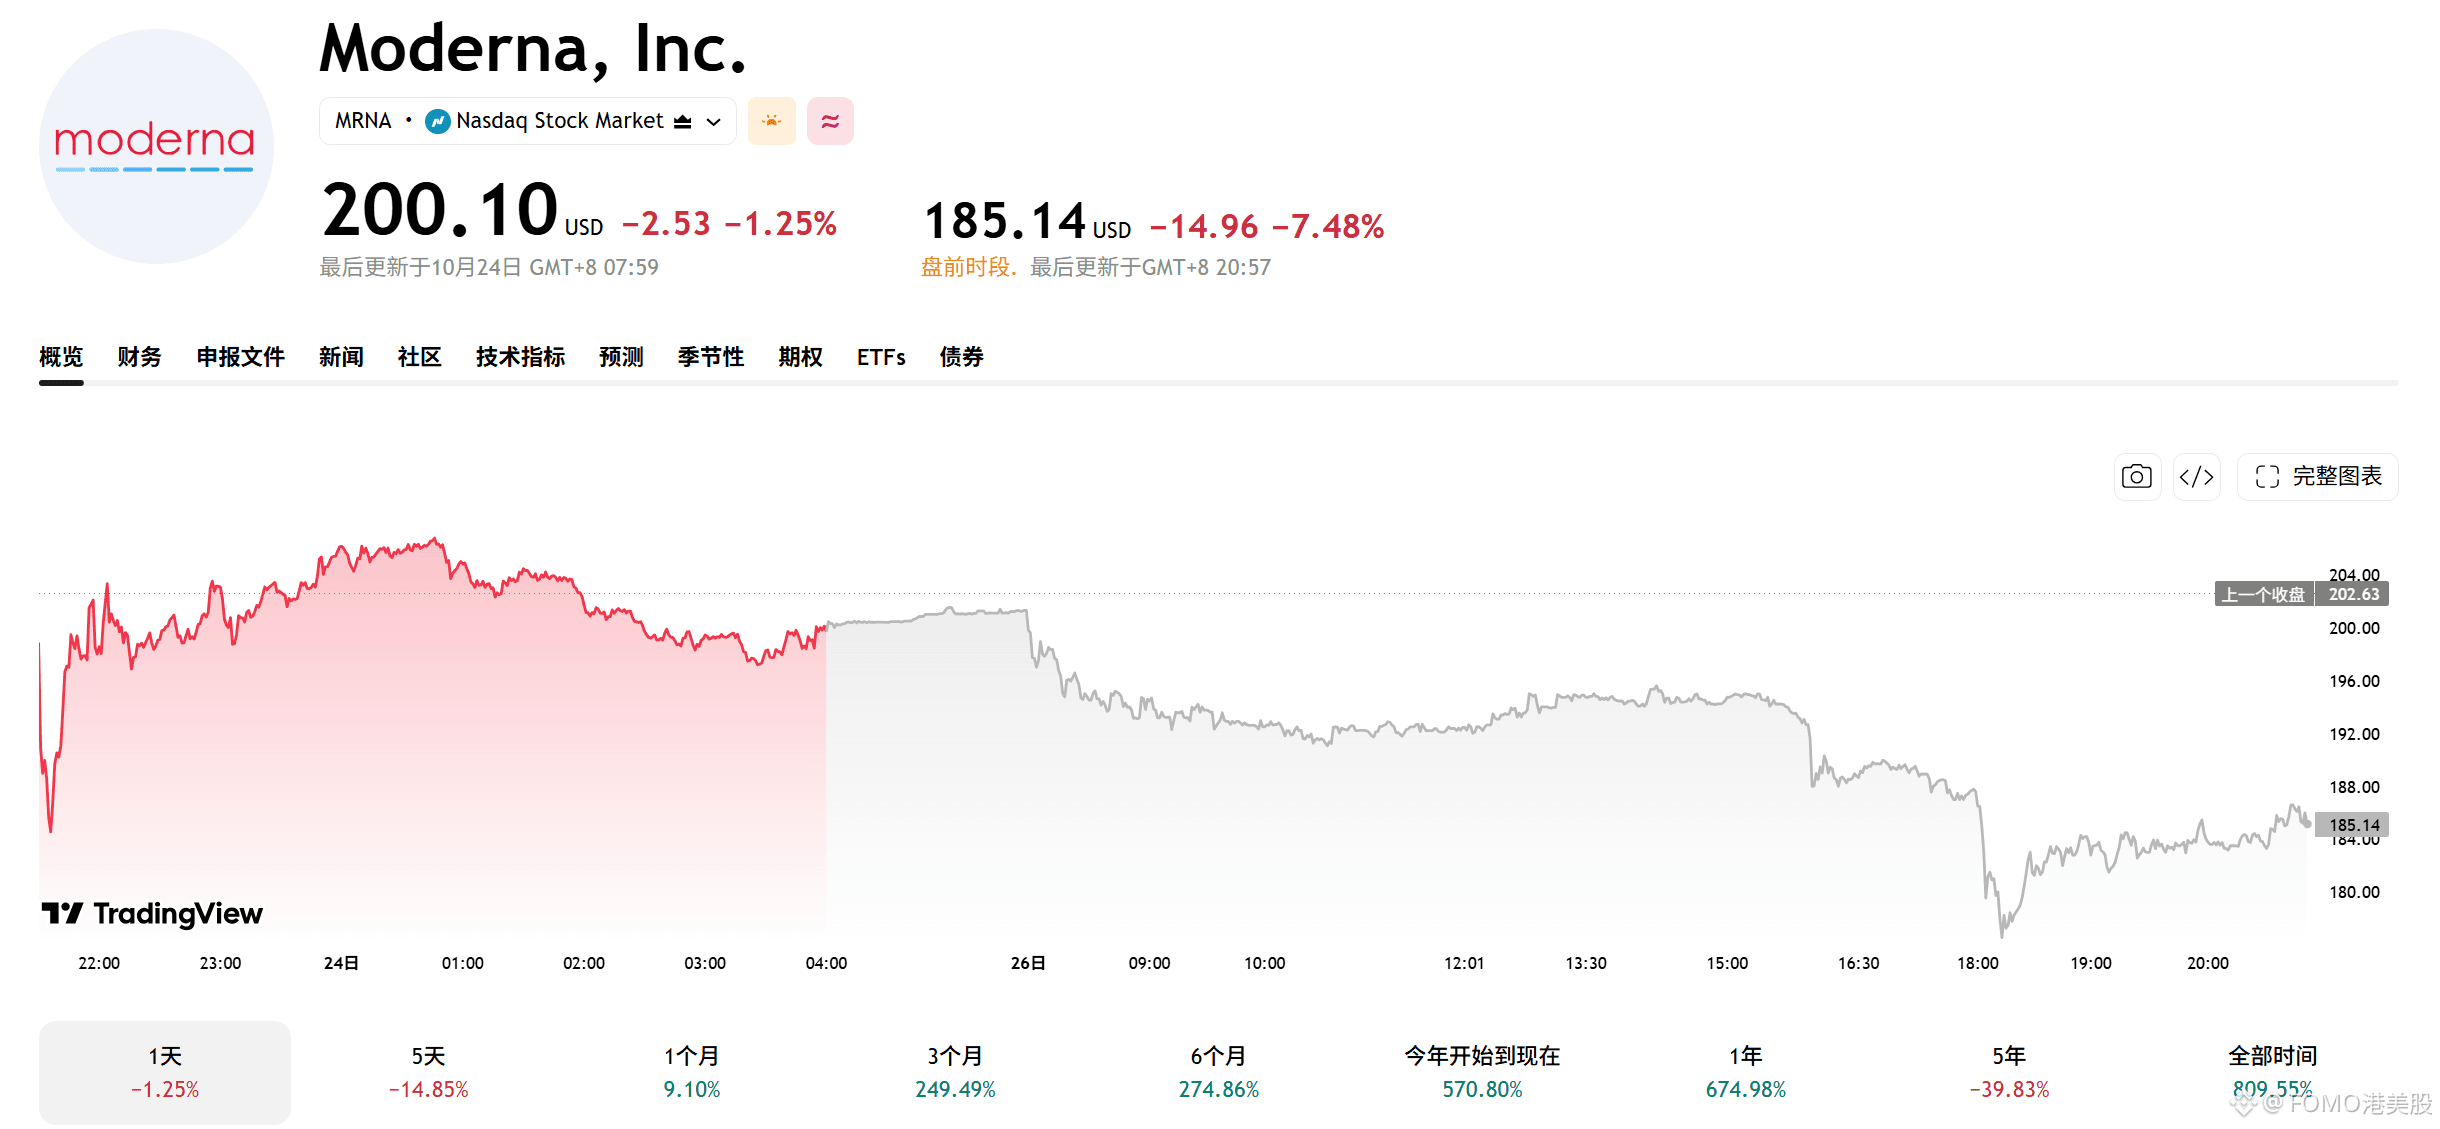
A vacina contra o câncer teve sucesso na fase 3, mas as ações da Moderna $MRNA caíram um quarto em dois dias. No pré-mercado, cotadas a US$ 184,47, recuavam 7,81%, uma queda de 25% em relação aos US$ 245,81 de 21 de outubro.
O primeiro motivo está na comparação. O risco de recorrência ou morte caiu 42% na fase 3, contra 49% na fase 2; as metástases à distância diminuíram 38%, contra 59% na fase 2. As reduções relativas ficaram 14% e 36% abaixo. Os dados são positivos, mas mais fracos do que os divulgados há dois anos.
O verdadeiro entrave é a sobrevida global. O HR foi de 0,77, com intervalo de 0,45 a 1,31; como o intervalo inclui 1, não se pode dizer que o efeito foi comprovado. A taxa de interrupção do tratamento foi de 14,0%, contra 8,7% com Keytruda sozinho — 1,6 vez maior. A eficácia é melhor, mas mais pessoas abandonam o tratamento.
Por isso, os analistas do lado vendedor não negaram a eficácia. O RBC afirmou que o resultado tem relevância clínica e que a aprovação é provável; o UBS disse estar mais confiante em relação ao câncer renal e ao câncer de bexiga.
O que foi rebaixado foi a avaliação: a Brookline cortou a estimativa de EPS para 2030 de 19,11 para 18,19, e a Redburn rebaixou diretamente a recomendação para venda. A ação subiu de 29,49 no início do ano para pouco mais de 200, e uma grande parte do valor de mercado está apostada na capacidade do mRNA de tratar o câncer. O próximo catalisador são os resultados sobre câncer de pulmão de não pequenas células no ESMO: se forem bons, a queda terá sido exagerada; se forem inconclusivos, os 25% serão apenas o começo.
{spot}(MRNABUSDT)
#生物科技 #moderna #币安神算子
【Movimentação no pré-mercado dos EUA - Moderna $MRNAB 】
A vacina contra o câncer teve sucesso na fase 3, mas as ações da Moderna $MRNA caíram um quarto em dois dias. No pré-mercado, cotadas a US$ 184,47, recuavam 7,81%, uma queda de 25% em relação aos US$ 245,81 de 21 de outubro.
O primeiro motivo está na comparação. O risco de recorrência ou morte caiu 42% na fase 3, contra 49% na fase 2; as metástases à distância diminuíram 38%, contra 59% na fase 2. As reduções relativas ficaram 14% e 36% abaixo. Os dados são positivos, mas mais fracos do que os divulgados há dois anos.
O verdadeiro entrave é a sobrevida global. O HR foi de 0,77, com intervalo de 0,45 a 1,31; como o intervalo inclui 1, não se pode dizer que o efeito foi comprovado. A taxa de interrupção do tratamento foi de 14,0%, contra 8,7% com Keytruda sozinho — 1,6 vez maior. A eficácia é melhor, mas mais pessoas abandonam o tratamento.
Por isso, os analistas do lado vendedor não negaram a eficácia. O RBC afirmou que o resultado tem relevância clínica e que a aprovação é provável; o UBS disse estar mais confiante em relação ao câncer renal e ao câncer de bexiga.
O que foi rebaixado foi a avaliação: a Brookline cortou a estimativa de EPS para 2030 de 19,11 para 18,19, e a Redburn rebaixou diretamente a recomendação para venda. A ação subiu de 29,49 no início do ano para pouco mais de 200, e uma grande parte do valor de mercado está apostada na capacidade do mRNA de tratar o câncer. O próximo catalisador são os resultados sobre câncer de pulmão de não pequenas células no ESMO: se forem bons, a queda terá sido exagerada; se forem inconclusivos, os 25% serão apenas o começo.
#生物科技 #moderna #币安神算子
314
·
--
Depois de resgatar o airdrop, o pico chega em apenas 10 minutos, na mediana
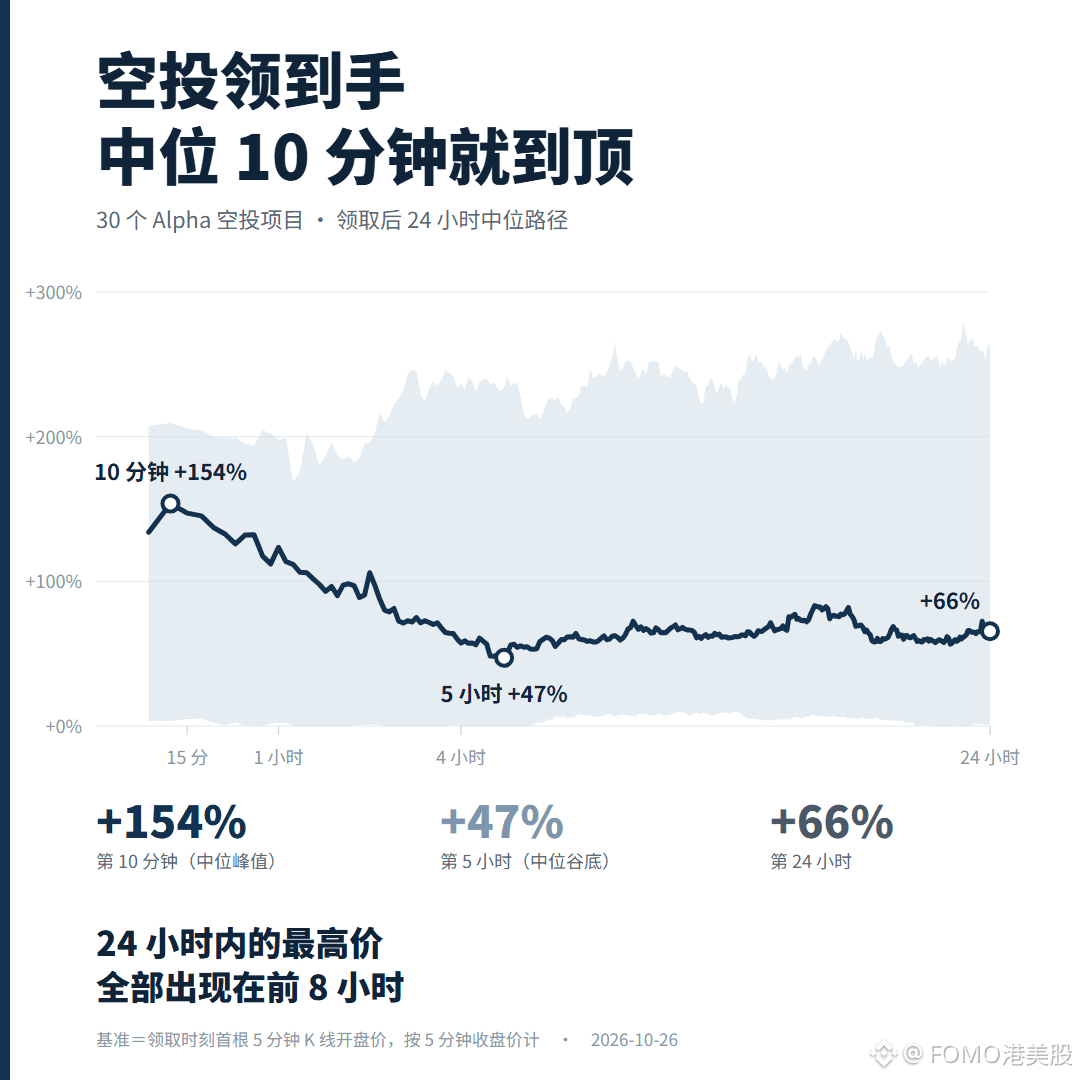
Na continuação do texto anterior sobre os airdrops de tokens da Binance Alpha, falei apenas dos preços de venda após 1 hora, 24 horas e 7 dias. Desta vez, ampliei a amostra de 18 para 30 tokens e o período para seis meses, analisando o percurso completo em gráficos de 5 minutos. Foram listados 47 tokens na Alpha, dos quais 30 tiveram airdrop. Considerando o preço de abertura do primeiro candle de 5 minutos no momento do resgate, o pico mediano foi atingido aos 10 minutos, em +154%; na quinta hora, caiu para +47%; e, após 24 horas, chegou a +66%.
O pico veio mais rápido do que se imaginava. 12 tokens atingiram o pico nos primeiros 5 minutos, e 17 não se sustentaram nem por uma hora. O preço máximo nas primeiras 24 horas foi atingido por todos os 30 tokens nas primeiras 8 horas; depois disso, nenhum deles voltou a fazer uma nova máxima.
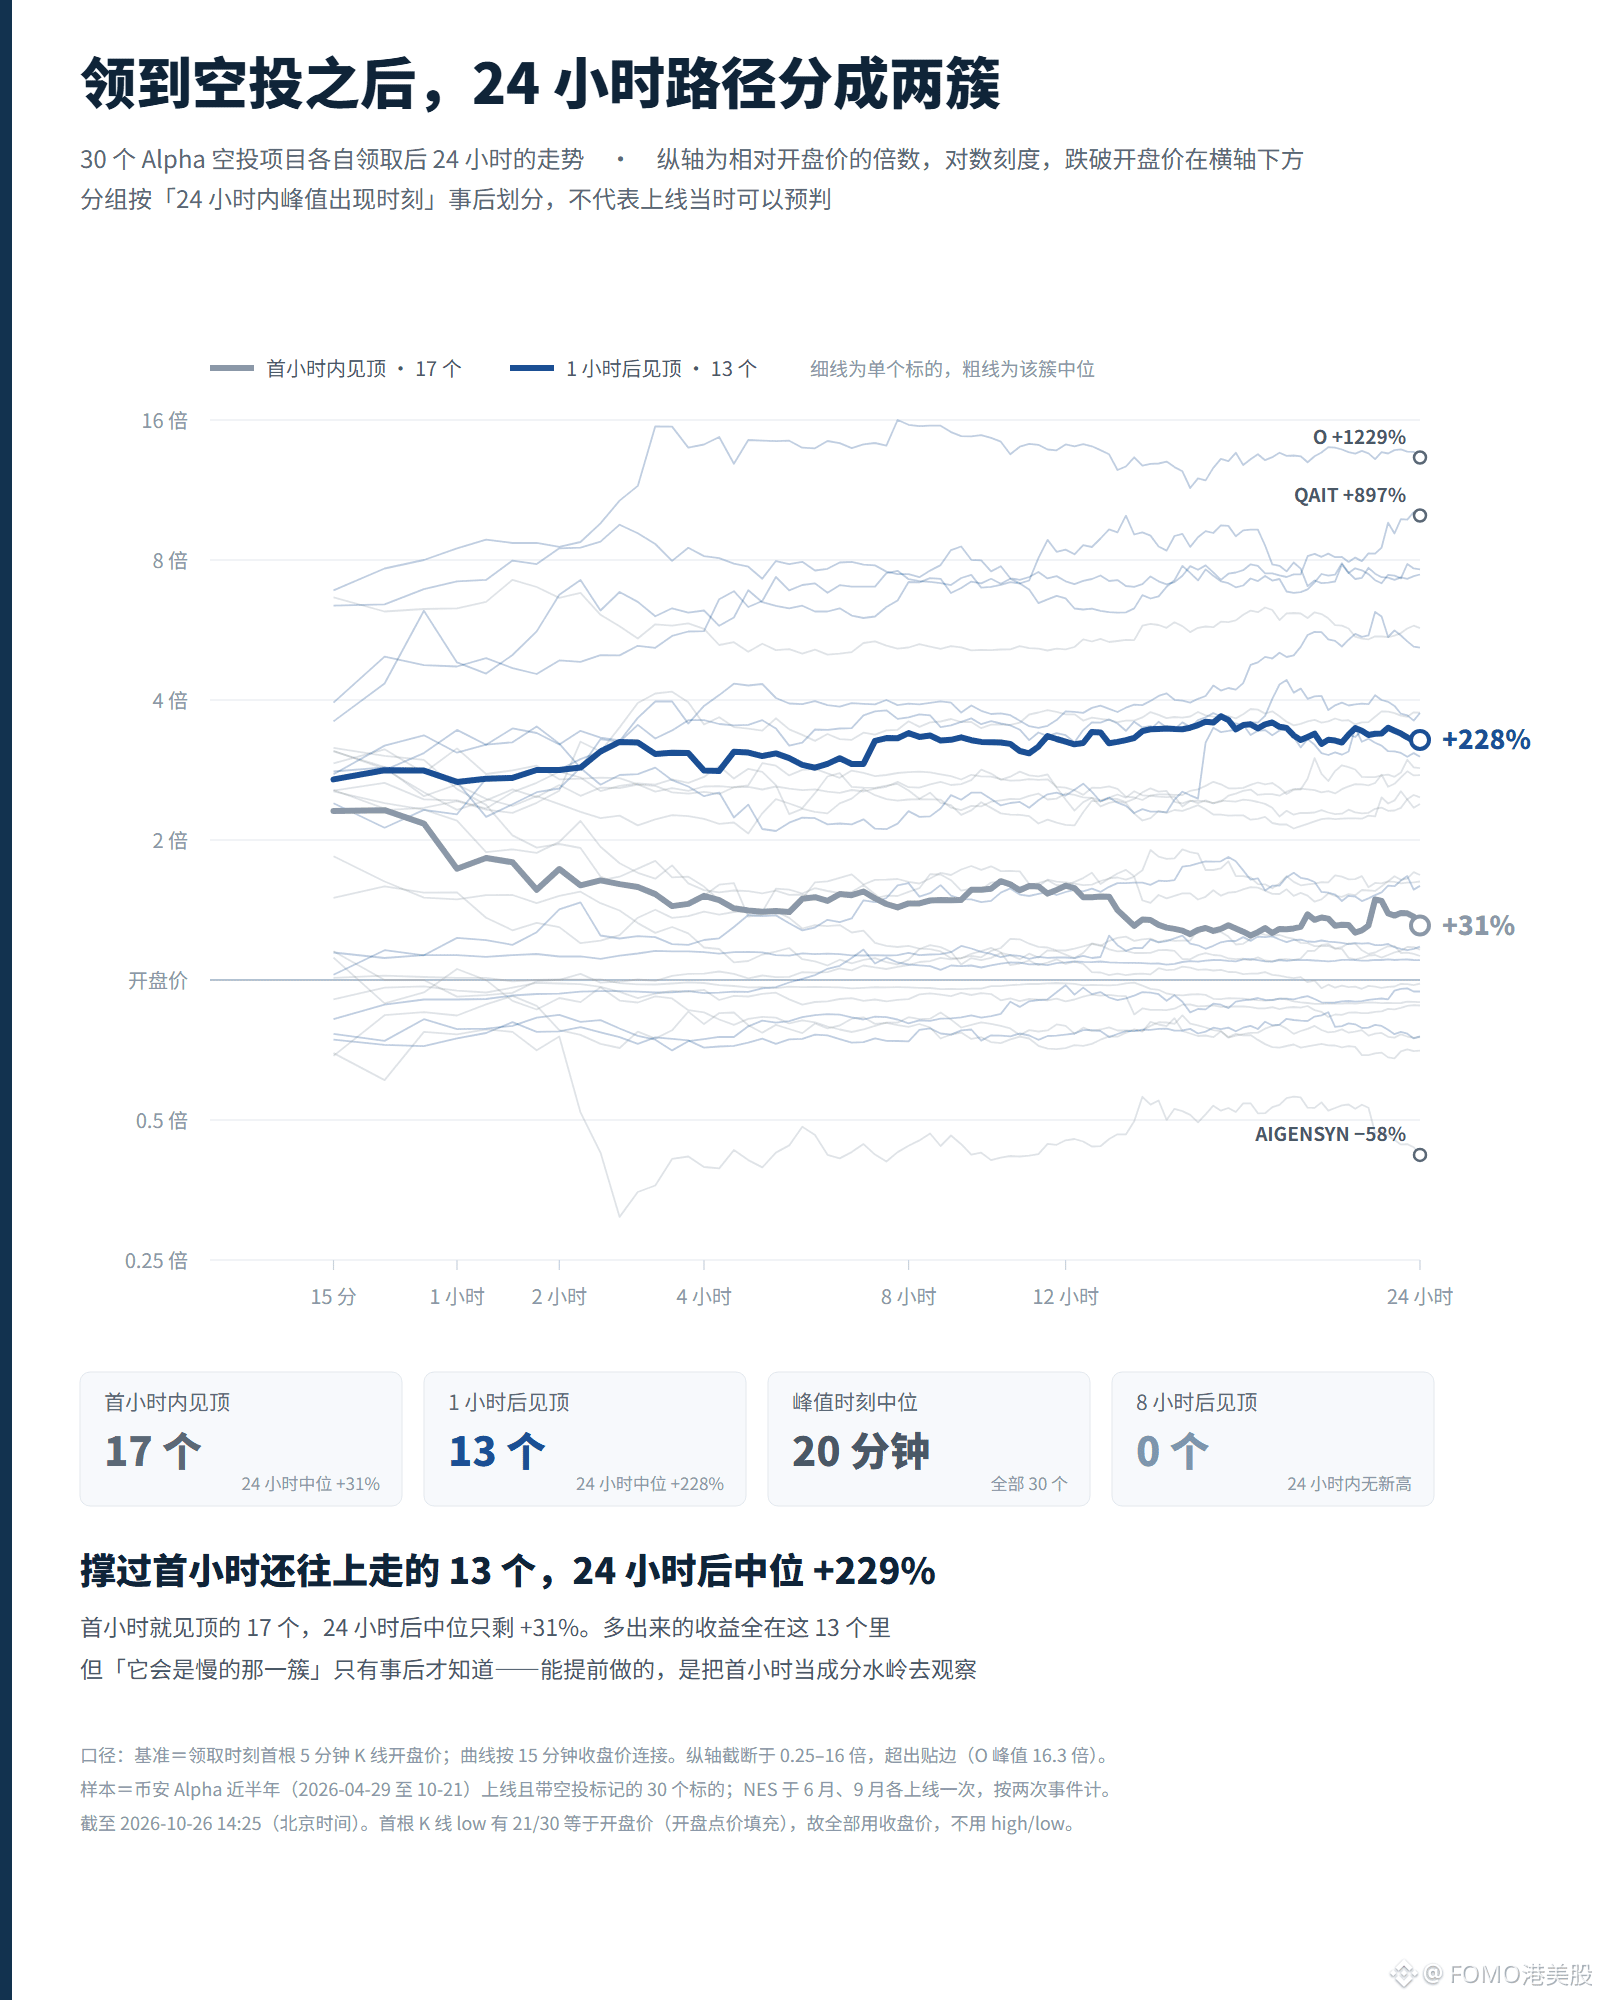
Os que mais subiram foram justamente os que demoraram a engrenar. $AXIS foi listado em 21 de outubro; teve alta de +530% na primeira hora e de +471% após 24 horas. $DNA atingiu o pico de +687% na quarta hora e ainda estava em +644% após 24 horas. $QAIT chegou a +897% após 24 horas. Como contraponto, AIGENSYN caiu 58%, e SHARE e NES ficaram abaixo do preço de abertura logo de cara.
Dos 17 tokens que atingiram o pico já na primeira hora, a mediana após 24 horas era de apenas +31%; dos 13 que se mantiveram em alta depois da primeira hora, a mediana foi de +229%. Mas só dá para saber quais pertencem ao segundo grupo depois que tudo acontece.
#币安Alpha #山寨币 #币安
2
4
1.8k
·
--
Verificado
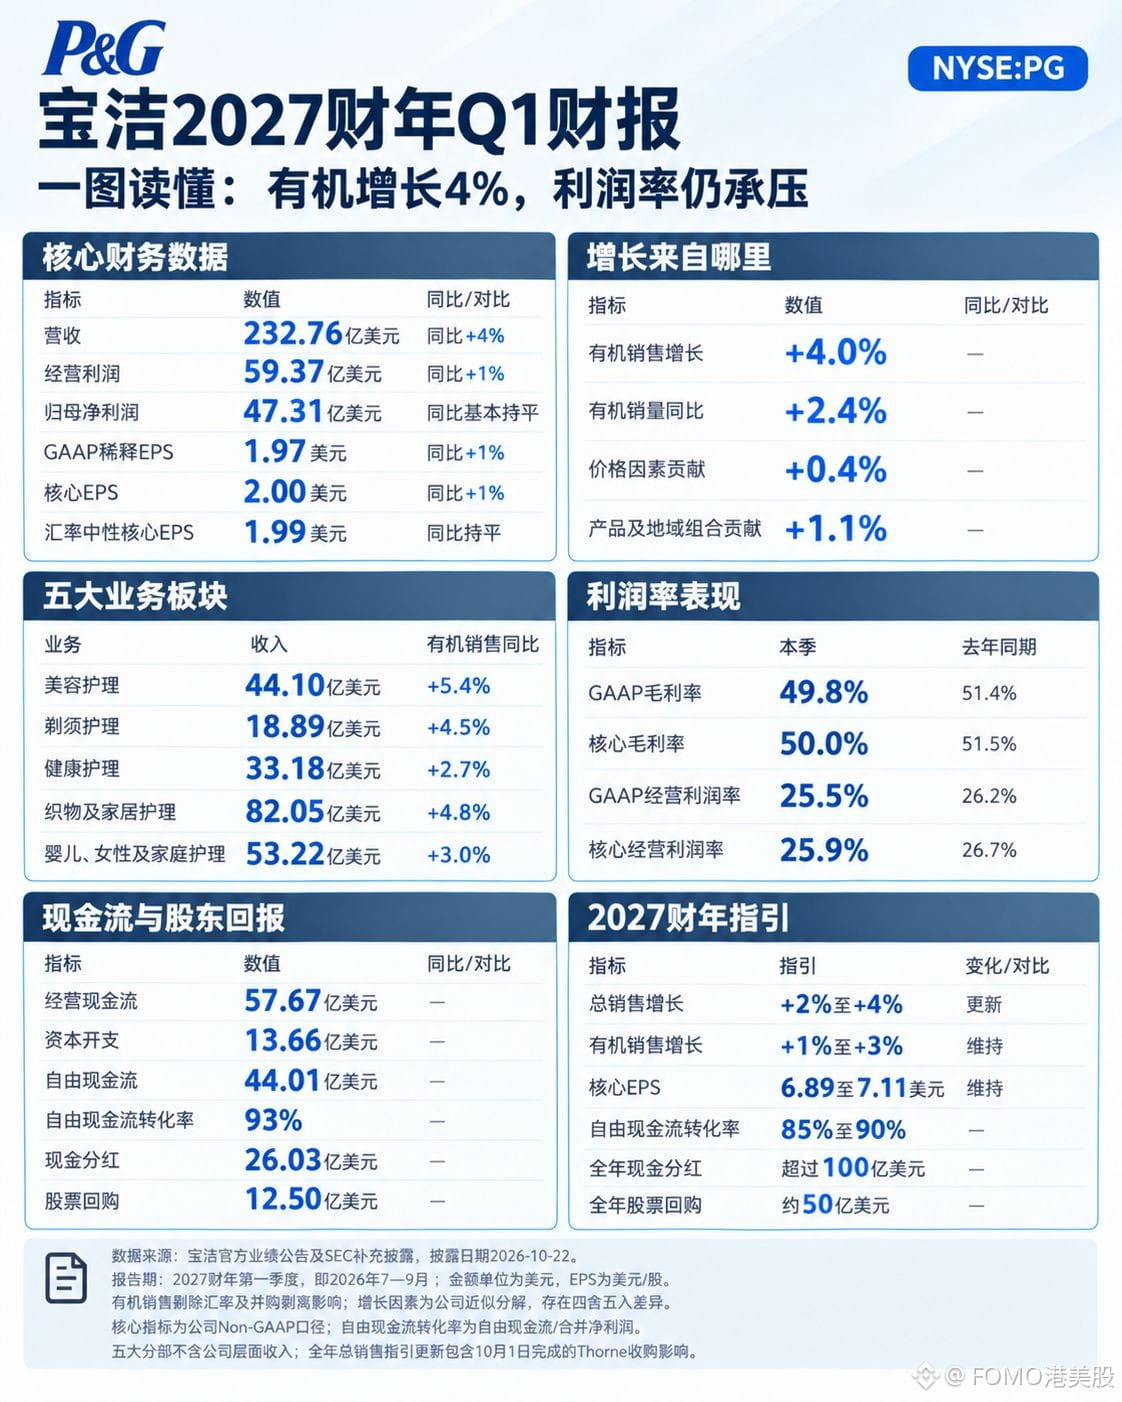
A Procter & Gamble $PG.US divulgou os resultados antes da abertura do mercado na última quinta-feira: a receita cresceu 4% e o EPS ajustado, 1%. Naquele dia, as ações subiram 5,58%, contrariando a tendência, mas caíram 2,76% no dia seguinte, devolvendo metade dos ganhos em um único dia. O Nasdaq caiu 2,6% naquele dia; a empresa foi na contramão.
O mais atípico foram os resultados por segmento. O volume de vendas em saúde caiu 2,9%, mas o lucro líquido subiu 9%; em beleza, o volume de vendas cresceu 2,2%, mas o lucro líquido caiu 1%. Nos segmentos em que vendeu mais, as margens diminuíram; onde vendeu menos, os aumentos de preços compensaram a queda.
As margens recuaram em todo o grupo: a margem bruta caiu de 51,4% para 49,8%, e a margem operacional ajustada, de 26,7% para 25,9%. A empresa, na verdade, reduziu despesas: a proporção das despesas com vendas e administração caiu 0,9 ponto percentual, mas isso não foi suficiente para compensar os custos. Na projeção para o ano inteiro, o impacto após impostos de produtos, energia e transporte é de cerca de US$ 1,4 bilhão. Somado aos juros e ao câmbio, o impacto total é de US$ 0,79 por ação — segundo o cálculo oficial, um fator que reduz em 11% o crescimento do EPS ajustado.
O crescimento orgânico neste trimestre, de 4%, já superou a faixa de 1% a 3% prevista para o ano inteiro, mas a empresa não elevou a projeção. Com base no ponto médio, as ações negociam a 23 vezes o lucro. O que se compra é estabilidade, não crescimento. A verdadeira incógnita está nos preços: por quanto tempo os aumentos ainda poderão compensar o volume de vendas?
Isto não constitui uma recomendação de investimento.
{stock_us}(PG.US)
#股票财报季 #BStocks #币安神算子
A Procter & Gamble $PG.US divulgou os resultados antes da abertura do mercado na última quinta-feira: a receita cresceu 4% e o EPS ajustado, 1%. Naquele dia, as ações subiram 5,58%, contrariando a tendência, mas caíram 2,76% no dia seguinte, devolvendo metade dos ganhos em um único dia. O Nasdaq caiu 2,6% naquele dia; a empresa foi na contramão.
O mais atípico foram os resultados por segmento. O volume de vendas em saúde caiu 2,9%, mas o lucro líquido subiu 9%; em beleza, o volume de vendas cresceu 2,2%, mas o lucro líquido caiu 1%. Nos segmentos em que vendeu mais, as margens diminuíram; onde vendeu menos, os aumentos de preços compensaram a queda.
As margens recuaram em todo o grupo: a margem bruta caiu de 51,4% para 49,8%, e a margem operacional ajustada, de 26,7% para 25,9%. A empresa, na verdade, reduziu despesas: a proporção das despesas com vendas e administração caiu 0,9 ponto percentual, mas isso não foi suficiente para compensar os custos. Na projeção para o ano inteiro, o impacto após impostos de produtos, energia e transporte é de cerca de US$ 1,4 bilhão. Somado aos juros e ao câmbio, o impacto total é de US$ 0,79 por ação — segundo o cálculo oficial, um fator que reduz em 11% o crescimento do EPS ajustado.
O crescimento orgânico neste trimestre, de 4%, já superou a faixa de 1% a 3% prevista para o ano inteiro, mas a empresa não elevou a projeção. Com base no ponto médio, as ações negociam a 23 vezes o lucro. O que se compra é estabilidade, não crescimento. A verdadeira incógnita está nos preços: por quanto tempo os aumentos ainda poderão compensar o volume de vendas?
Isto não constitui uma recomendação de investimento.
#股票财报季 #BStocks #币安神算子
PGUS+1,66%
1.7k
·
--
Verificado
Lula reverteu o resultado e foi reeleito: 51,77% contra 48,23%. Será presidente pela quarta vez. Em uma noite, o mercado devolveu com juros todo o «trade Bolsonaro»: $EWZ caiu 19,63% na mínima durante a noite e, mesmo após reduzir as perdas, ainda fechou em queda de 17,44% — 8% abaixo do nível anterior ao primeiro turno.
Na noite de 5 de outubro, quando Bolsonaro saiu na frente no primeiro turno, esse ETF subiu 12,54% em um único dia, com volume de 190 milhões de ações. A aposta era toda no pacote de austeridade de 200 bilhões de reais.
As maiores quedas foram as das estatais e dos bancos. Os ADRs da Petrobras caíram 11,96%, as ações do Itaú, 13,65%, e as da Vale, 4,19%. O real passou de 4,99 para 5,50 por dólar, desvalorizando cerca de 10%; na pesquisa do Citi, a maioria dos 73 investidores esperava uma queda de apenas 5%. ETFs brasileiros listados em Tóquio caíram de 13% a 16%, a maior queda diária desde 2020. O Ibovespa só abre às 21h de hoje, e corretoras estimam queda de 11% na primeira hora.
O que pesa sobre o mercado é Flávio se recusar a aceitar a derrota e pedir que a eleição seja declarada inválida. Em 2022, Lula também venceu: o Ibovespa caiu 2% na abertura e fechou em alta de 1,3%. A diferença é aceitar ou não o resultado. No curto prazo, isso derruba as avaliações. No médio prazo, a recuperação depende do Congresso — o Partido Liberal aumentou bastante sua representação nas duas casas, e Lula não terá tanta facilidade para gastar a rodo.
{future}(EWZUSDT)
#巴西大选结果或影响加密政策 #新兴市场 #美股
Lula reverteu o resultado e foi reeleito: 51,77% contra 48,23%. Será presidente pela quarta vez. Em uma noite, o mercado devolveu com juros todo o «trade Bolsonaro»: $EWZ caiu 19,63% na mínima durante a noite e, mesmo após reduzir as perdas, ainda fechou em queda de 17,44% — 8% abaixo do nível anterior ao primeiro turno.
Na noite de 5 de outubro, quando Bolsonaro saiu na frente no primeiro turno, esse ETF subiu 12,54% em um único dia, com volume de 190 milhões de ações. A aposta era toda no pacote de austeridade de 200 bilhões de reais.
As maiores quedas foram as das estatais e dos bancos. Os ADRs da Petrobras caíram 11,96%, as ações do Itaú, 13,65%, e as da Vale, 4,19%. O real passou de 4,99 para 5,50 por dólar, desvalorizando cerca de 10%; na pesquisa do Citi, a maioria dos 73 investidores esperava uma queda de apenas 5%. ETFs brasileiros listados em Tóquio caíram de 13% a 16%, a maior queda diária desde 2020. O Ibovespa só abre às 21h de hoje, e corretoras estimam queda de 11% na primeira hora.
O que pesa sobre o mercado é Flávio se recusar a aceitar a derrota e pedir que a eleição seja declarada inválida. Em 2022, Lula também venceu: o Ibovespa caiu 2% na abertura e fechou em alta de 1,3%. A diferença é aceitar ou não o resultado. No curto prazo, isso derruba as avaliações. No médio prazo, a recuperação depende do Congresso — o Partido Liberal aumentou bastante sua representação nas duas casas, e Lula não terá tanta facilidade para gastar a rodo.
#巴西大选结果或影响加密政策 #新兴市场 #美股
2
1.7k
·
--
Parcialmente verdadeiro
Na votação dos resultados financeiros desta semana no Binance Square, a Microsoft teve 2,51 milhões de votos, com 77% apostando que vai superar as expectativas; o Google teve apenas 400 mil votos, com 76% apostando que não vai. A diferença no número de votos é de 6 vezes, e as opiniões também são opostas. Horários de divulgação, no horário de Pequim: Visa, às 4h da madrugada do dia 28; Microsoft e Google, às 4h da madrugada do dia 29; Eli Lilly, às 20h30 do dia 29; Amazon, às 4h da madrugada do dia 30.
Mas a pergunta está mal formulada. Nos últimos 16 trimestres, as cinco empresas superaram as expectativas 14 vezes; a Microsoft superou em média 9,3%, e a Eli Lilly superou em 39% no trimestre passado. A resposta está na história. A verdadeira pergunta é: superar por quanto é suficiente?
O patamar é diferente para cada empresa. A Microsoft $MSFT precisa que o Azure cresça 45% — essa é a projeção da própria empresa, enquanto o consenso está em apenas 41%; a nuvem do Google $GOOGL precisa crescer 89%; o AWS da Amazon $AMZN precisa continuar acelerando a partir dos 37%, mas ficou abaixo da meta em dois dos últimos quatro trimestres — é a única das cinco com risco real de não atingir as expectativas; historicamente, a Visa supera as expectativas por apenas 2,8%, o menor patamar, mas também com a menor margem para surpresas; e apenas 3 analistas acompanham a Eli Lilly, então o consenso em si não é confiável.
O número de votos indica o quanto uma aposta está congestionada. Com 2,51 milhões de votos, a Microsoft é a aposta mais concorrida — mesmo que supere as expectativas, suas ações podem não subir. Com 400 mil votos, o Google é o único do grupo cujo sentimento do mercado vai na direção oposta ao histórico; é provável que esteja aí a maior discrepância entre expectativas e realidade.
Isto não constitui recomendação de investimento.
#股票财报季 #币安神算子 #BStocks
4
6.8k
·
--
#韩国推迟加密货币所得税
O imposto sul-coreano sobre rendimentos de criptoativos será adiado novamente — pela quarta vez. A cobrança estava prevista para começar em 1º de janeiro de 2027. No dia 25, a Casa Azul deu sinais de que o adiamento estava sendo considerado e, à tarde, acrescentou: a questão ainda está em análise e nenhuma decisão foi tomada. O Bitcoin está a $BTC US$ 80,4 mil, com queda de 0,26% em 24 horas.
Publicamente, o motivo são os votos dos jovens; uma razão mais concreta é o acesso às informações. Os Estados Unidos só aderirão ao marco de reporte de criptoativos CARF em 2029 e, até lá, não terão acesso aos registros de transações das corretoras estrangeiras. Aplicar o imposto já em 2027 significaria cobrar 22% apenas dos usuários da Upbit e da Bithumb, enquanto os usuários de corretoras estrangeiras não pagariam nada.
Esse imposto foi incluído na Lei do Imposto de Renda em 2020: os ganhos anuais seriam tributados à alíquota de 22%, após a dedução de 2,5 milhões de won (cerca de US$ 1.800). Em 2022, a cobrança foi adiada de 2023 para 2025; no fim de 2024, após a revogação do imposto sobre ganhos de capital em ações, as criptomoedas ficaram como o único ativo sujeito à cobrança, e o prazo foi novamente adiado, para 2027. A polêmica sobre isentar ações e tributar criptomoedas se arrasta há três anos. Quatorze parlamentares do partido governista já propuseram adiar a cobrança para 2029, e a oposição também defende o adiamento.
O preço das criptomoedas mal se mexeu; depois de três adiamentos, o mercado já precificou há muito tempo um quarto. A variável está em novembro: a proposta de revisão tributária incluirá mesmo 2029 no texto da lei? Se incluir, a pressão para os investidores de varejo sul-coreanos realizarem seus ganhos será adiada por mais dois anos.
#韩国 #比特币
2
1
4.3k
Inicia sessão para explorar mais conteúdos
Junta-te a utilizadores de criptomoedas de todo o mundo na Binance Square
⚡️ Obtém informações úteis e recentes sobre criptomoedas.
💬 Com a confiança da maior exchange de criptomoedas do mundo.
👍 Descobre perspetivas reais de criadores verificados.
E-mail/Número de telefone
Tópicos em Tendência
FedWatch
16.2M visualizações
37,951 a discutir
NÃO CONSIGO ACREDITAR! 🚨 WARSH CHAMA-LHE UMA «BOA PERGUNTA» 🚨 BITCOIN ABAIXO DOS 80 000 $!
Aurion_X
·7 gostos
·8.9k visualizações
RussiaProposedNonCustodialWalletLimitsExcludeIntlSettlements
76 visualizações
20 a discutir
AlphabetSharesSlide10%InLateTrading
1,281 visualizações
67 a discutir