
#swift
swift
1.3M visualizações
1,114 discutindo
Popular
Últimas

sistemas de pré-financiamento lastreados em stablecoins reduzem os custos de câmbio e gestão de tesouraria em comparação com os métodos tradicionaisA comparação entre sistemas de pré-financiamento lastreados em stablecoins (como a integração da Visa Direct com USDC) e transferências SWIFT tradicionais destaca como mudanças estruturais na tecnologia alteram diretamente a economia da gestão de liquidez e câmbio (FX).
Os pagamentos transfronteiriços tradicionais dependem da rede bancária correspondente, o que gera graves ineficiências de capital. As stablecoins transformam essa dinâmica por meio de vários mecanismos distintos:
1. Eliminação do capital fragmentado em contas nostro/vostro
O problema do SWIFT: Nos sistemas tradicionais, um provedor de pagamentos ou uma instituição financeira precisa «pré-financiar» várias contas bancárias estrangeiras (contas nostro/vostro) em todo o mundo para garantir que possa liquidar imediatamente pagamentos enviados em moedas locais. Isso imobiliza milhões de dólares em capital ocioso em diferentes fusos horários, jurisdições e moedas, apenas para cobrir os intervalos dos fins de semana ou fora do horário comercial.
sistemas de pré-financiamento lastreados em stablecoins reduzem os custos de câmbio e gestão de tesouraria em comparação com os métodos tradicionais
A comparação entre sistemas de pré-financiamento lastreados em stablecoins (como a integração da Visa Direct com USDC) e transferências SWIFT tradicionais destaca como mudanças estruturais na tecnologia alteram diretamente a economia da gestão de liquidez e câmbio (FX).
Os pagamentos transfronteiriços tradicionais dependem da rede bancária correspondente, o que gera graves ineficiências de capital. As stablecoins transformam essa dinâmica por meio de vários mecanismos distintos:
1. Eliminação do capital fragmentado em contas nostro/vostro
O problema do SWIFT: Nos sistemas tradicionais, um provedor de pagamentos ou uma instituição financeira precisa «pré-financiar» várias contas bancárias estrangeiras (contas nostro/vostro) em todo o mundo para garantir que possa liquidar imediatamente pagamentos enviados em moedas locais. Isso imobiliza milhões de dólares em capital ocioso em diferentes fusos horários, jurisdições e moedas, apenas para cobrir os intervalos dos fins de semana ou fora do horário comercial.
Os pagamentos transfronteiriços tradicionais dependem da rede bancária correspondente, o que gera graves ineficiências de capital. As stablecoins transformam essa dinâmica por meio de vários mecanismos distintos:
1. Eliminação do capital fragmentado em contas nostro/vostro
O problema do SWIFT: Nos sistemas tradicionais, um provedor de pagamentos ou uma instituição financeira precisa «pré-financiar» várias contas bancárias estrangeiras (contas nostro/vostro) em todo o mundo para garantir que possa liquidar imediatamente pagamentos enviados em moedas locais. Isso imobiliza milhões de dólares em capital ocioso em diferentes fusos horários, jurisdições e moedas, apenas para cobrir os intervalos dos fins de semana ou fora do horário comercial.
1
Hong Kong e Swift testam depósitos tokenizados enquanto os bancos procuram a rapidez das stablecoinsO banco central de Hong Kong e a Swift, um serviço de mensagens interbancárias com 53 anos, estão a unir forças com grandes bancos para testar pagamentos internacionais com depósitos tokenizados em várias moedas, o que poderá oferecer aos credores uma opção baseada em blockchain que vai além das stablecoins.
Hong Kong e Swift testam depósitos tokenizados enquanto os bancos procuram a rapidez das stablecoins
O banco central de Hong Kong e a Swift, um serviço de mensagens interbancárias com 53 anos, estão a unir forças com grandes bancos para testar pagamentos internacionais com depósitos tokenizados em várias moedas, o que poderá oferecer aos credores uma opção baseada em blockchain que vai além das stablecoins.
38

·
--
【Notícias do mercado】Bancos de Hong Kong unem-se à SWIFT para explorar pagamentos tokenizados
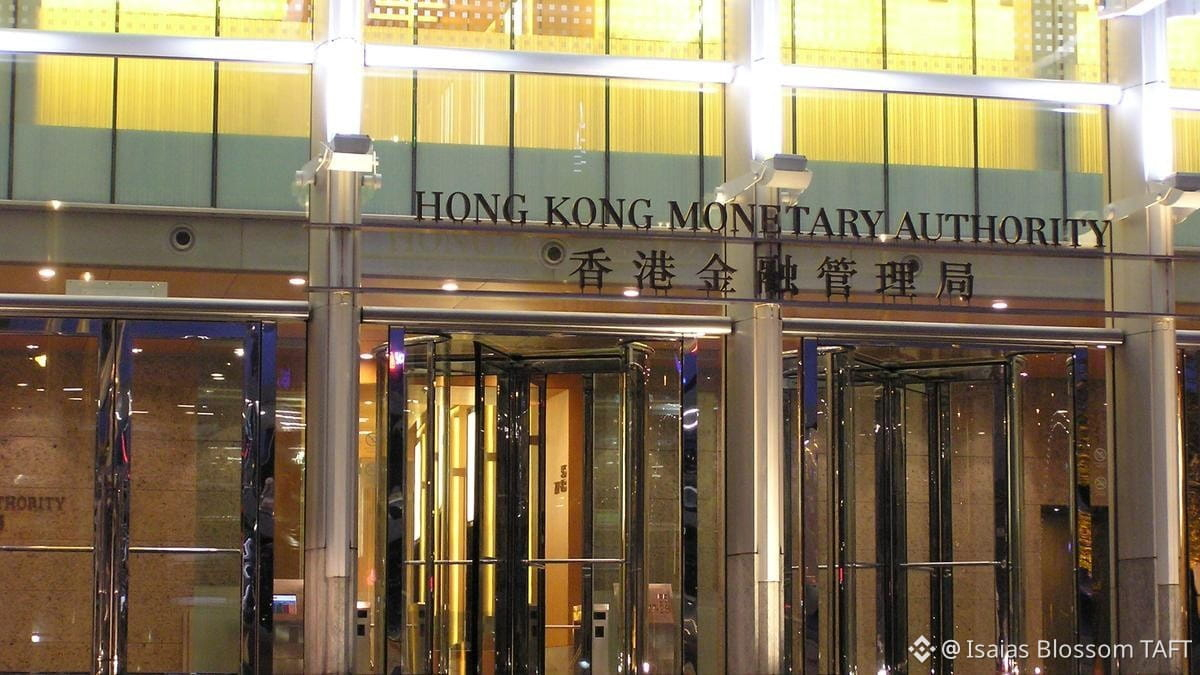
A Autoridade Monetária de Hong Kong anunciou em 16 de novembro uma parceria estratégica com a SWIFT para avaliar a integração do livro-razão da SWIFT à infraestrutura de liquidação do Project Ensemble, promovendo pagamentos transfronteiriços em tempo real, disponíveis 24 horas por dia e programáveis. O Bank of China (Hong Kong), o Standard Chartered Hong Kong e o HSBC participaram nos testes. O projeto-piloto do livro-razão da SWIFT foi lançado em julho e abrange 17 bancos, incluindo o HSBC e o Standard Chartered.
$BTC $ETH $BNB
#币安广场 #代币化 #SWIFT
(Fonte: CryptoEconomy)
⚠️Aviso de risco: As informações acima são partilhadas para fins informativos sobre o mercado e não constituem aconselhamento de investimento. Investir envolve riscos; tenha cautela ao investir.
【Notícias do mercado】Bancos de Hong Kong unem-se à SWIFT para explorar pagamentos tokenizados
A Autoridade Monetária de Hong Kong anunciou em 16 de novembro uma parceria estratégica com a SWIFT para avaliar a integração do livro-razão da SWIFT à infraestrutura de liquidação do Project Ensemble, promovendo pagamentos transfronteiriços em tempo real, disponíveis 24 horas por dia e programáveis. O Bank of China (Hong Kong), o Standard Chartered Hong Kong e o HSBC participaram nos testes. O projeto-piloto do livro-razão da SWIFT foi lançado em julho e abrange 17 bancos, incluindo o HSBC e o Standard Chartered.
$BTC $ETH $BNB
#币安广场 #代币化 #SWIFT
(Fonte: CryptoEconomy)
⚠️Aviso de risco: As informações acima são partilhadas para fins informativos sobre o mercado e não constituem aconselhamento de investimento. Investir envolve riscos; tenha cautela ao investir.
A Autoridade Monetária de Hong Kong anunciou em 16 de novembro uma parceria estratégica com a SWIFT para avaliar a integração do livro-razão da SWIFT à infraestrutura de liquidação do Project Ensemble, promovendo pagamentos transfronteiriços em tempo real, disponíveis 24 horas por dia e programáveis. O Bank of China (Hong Kong), o Standard Chartered Hong Kong e o HSBC participaram nos testes. O projeto-piloto do livro-razão da SWIFT foi lançado em julho e abrange 17 bancos, incluindo o HSBC e o Standard Chartered.
$BTC $ETH $BNB
#币安广场 #代币化 #SWIFT
(Fonte: CryptoEconomy)
⚠️Aviso de risco: As informações acima são partilhadas para fins informativos sobre o mercado e não constituem aconselhamento de investimento. Investir envolve riscos; tenha cautela ao investir.
3

HONG KONG E A SWIFT ESTÃO IMPULSIONANDO O SETOR BANCÁRIO EM DIREÇÃO A PAGAMENTOS COM BLOCKCHAIN 24/7!
As finanças tradicionais estão acelerando sua migração para a tokenização!
⚡ O que está acontecendo?
- A SWIFT e Hong Kong estão explorando depósitos bancários tokenizados.
- O objetivo é possibilitar pagamentos internacionais mais rápidos, a qualquer hora do dia.
- Grandes bancos estão testando uma infraestrutura financeira baseada em blockchain.
- Os depósitos tokenizados podem se tornar mais um concorrente das stablecoins nos pagamentos digitais.
🔥 Por que isso importa:
A tecnologia blockchain está atraindo cada vez mais os gigantes do setor bancário tradicional, e não apenas empresas de criptomoedas.
Os depósitos bancários tokenizados vão desafiar as stablecoins no mercado global de pagamentos?
#SWIFT #HongKong #Blockchain #Stablecoins
HONG KONG E A SWIFT ESTÃO IMPULSIONANDO O SETOR BANCÁRIO EM DIREÇÃO A PAGAMENTOS COM BLOCKCHAIN 24/7!
As finanças tradicionais estão acelerando sua migração para a tokenização!
⚡ O que está acontecendo?
- A SWIFT e Hong Kong estão explorando depósitos bancários tokenizados.
- O objetivo é possibilitar pagamentos internacionais mais rápidos, a qualquer hora do dia.
- Grandes bancos estão testando uma infraestrutura financeira baseada em blockchain.
- Os depósitos tokenizados podem se tornar mais um concorrente das stablecoins nos pagamentos digitais.
🔥 Por que isso importa:
A tecnologia blockchain está atraindo cada vez mais os gigantes do setor bancário tradicional, e não apenas empresas de criptomoedas.
Os depósitos bancários tokenizados vão desafiar as stablecoins no mercado global de pagamentos?
#SWIFT #HongKong #Blockchain #Stablecoins
As finanças tradicionais estão acelerando sua migração para a tokenização!
⚡ O que está acontecendo?
- A SWIFT e Hong Kong estão explorando depósitos bancários tokenizados.
- O objetivo é possibilitar pagamentos internacionais mais rápidos, a qualquer hora do dia.
- Grandes bancos estão testando uma infraestrutura financeira baseada em blockchain.
- Os depósitos tokenizados podem se tornar mais um concorrente das stablecoins nos pagamentos digitais.
🔥 Por que isso importa:
A tecnologia blockchain está atraindo cada vez mais os gigantes do setor bancário tradicional, e não apenas empresas de criptomoedas.
Os depósitos bancários tokenizados vão desafiar as stablecoins no mercado global de pagamentos?
#SWIFT #HongKong #Blockchain #Stablecoins
10
Hong Kong e a Swift exploram depósitos tokenizados para pagamentos bancários 24/7
A Autoridade Monetária de Hong Kong e a Swift colaboram com o HSBC, o Standard Chartered e o Bank of China para testar pagamentos transfronteiriços com depósitos tokenizados em várias moedas. Este projeto conecta o livro-razão blockchain da Swift ao Project Ensemble de Hong Kong. Ao contrário das stablecoins, os depósitos tokenizados mantêm a relação de depósito bancário, oferecendo ao mesmo tempo velocidade contínua nos pagamentos internacionais.
$ENA $SOL $BTC
#HongKong #Swift #Pagamentos
Hong Kong e a Swift exploram depósitos tokenizados para pagamentos bancários 24/7
A Autoridade Monetária de Hong Kong e a Swift colaboram com o HSBC, o Standard Chartered e o Bank of China para testar pagamentos transfronteiriços com depósitos tokenizados em várias moedas. Este projeto conecta o livro-razão blockchain da Swift ao Project Ensemble de Hong Kong. Ao contrário das stablecoins, os depósitos tokenizados mantêm a relação de depósito bancário, oferecendo ao mesmo tempo velocidade contínua nos pagamentos internacionais.
$ENA $SOL $BTC
#HongKong #Swift #Pagamentos
A Autoridade Monetária de Hong Kong e a Swift colaboram com o HSBC, o Standard Chartered e o Bank of China para testar pagamentos transfronteiriços com depósitos tokenizados em várias moedas. Este projeto conecta o livro-razão blockchain da Swift ao Project Ensemble de Hong Kong. Ao contrário das stablecoins, os depósitos tokenizados mantêm a relação de depósito bancário, oferecendo ao mesmo tempo velocidade contínua nos pagamentos internacionais.
$ENA $SOL $BTC
#HongKong #Swift #Pagamentos
99
Hong Kong e a Swift exploram depósitos tokenizados para pagamentos bancários 24/7
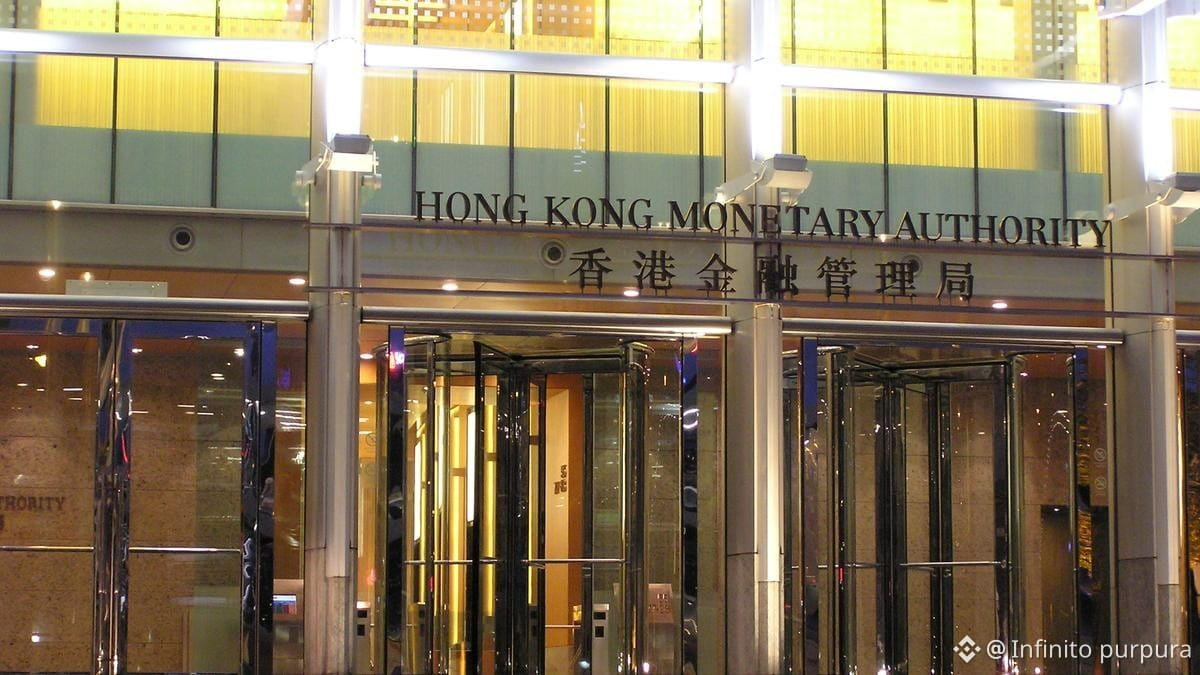
A Autoridade Monetária de Hong Kong e a Swift colaboram com o HSBC, o Standard Chartered e o Bank of China para testar pagamentos transfronteiriços com depósitos tokenizados em várias moedas. Este projeto conecta o livro-razão blockchain da Swift ao Project Ensemble de Hong Kong. Ao contrário das stablecoins, os depósitos tokenizados mantêm a relação de depósito bancário e, ao mesmo tempo, oferecem pagamentos internacionais contínuos e rápidos.
$ENA $SOL $BTC
#HongKong #Swift #Pagamentos
Hong Kong e a Swift exploram depósitos tokenizados para pagamentos bancários 24/7
A Autoridade Monetária de Hong Kong e a Swift colaboram com o HSBC, o Standard Chartered e o Bank of China para testar pagamentos transfronteiriços com depósitos tokenizados em várias moedas. Este projeto conecta o livro-razão blockchain da Swift ao Project Ensemble de Hong Kong. Ao contrário das stablecoins, os depósitos tokenizados mantêm a relação de depósito bancário e, ao mesmo tempo, oferecem pagamentos internacionais contínuos e rápidos.
$ENA $SOL $BTC
#HongKong #Swift #Pagamentos
A Autoridade Monetária de Hong Kong e a Swift colaboram com o HSBC, o Standard Chartered e o Bank of China para testar pagamentos transfronteiriços com depósitos tokenizados em várias moedas. Este projeto conecta o livro-razão blockchain da Swift ao Project Ensemble de Hong Kong. Ao contrário das stablecoins, os depósitos tokenizados mantêm a relação de depósito bancário e, ao mesmo tempo, oferecem pagamentos internacionais contínuos e rápidos.
$ENA $SOL $BTC
#HongKong #Swift #Pagamentos
106
·
--
Bullish
🚨 O SETOR BANCÁRIO TRADICIONAL ESTÁ AVANÇANDO CADA VEZ MAIS NO UNIVERSO BLOCKCHAIN.
Hong Kong está dando mais um passo importante rumo ao futuro das finanças digitais.
A Autoridade Monetária de Hong Kong (HKMA) e a SWIFT fortaleceram sua colaboração para explorar pagamentos internacionais usando depósitos bancários tokenizados.
A iniciativa vai investigar a conexão entre o livro-razão baseado em blockchain da SWIFT e a infraestrutura de liquidação do Project Ensemble, de Hong Kong, possibilitando pagamentos envolvendo várias moedas.
Grandes instituições financeiras, incluindo HSBC, Standard Chartered e Bank of China (Hong Kong), estão participando.
Hoje, pagamentos internacionais podem envolver vários intermediários, atrasos na liquidação e custos operacionais. Os depósitos tokenizados podem ajudar a tornar essas transações mais rápidas, eficientes e potencialmente disponíveis 24 horas por dia.
Mais interessante ainda é a possibilidade de pagamentos programáveis, em que as transações são executadas automaticamente quando condições predefinidas são atendidas.
Não se trata simplesmente de colocar dinheiro em uma blockchain. Trata-se de conectar a infraestrutura bancária tradicional ao emergente sistema financeiro tokenizado.
E o envolvimento da SWIFT torna isso particularmente significativo, pois ela já conecta instituições financeiras em todo o mundo.
As finanças tradicionais não estão necessariamente lutando contra a tecnologia blockchain. Alguns de seus maiores participantes estão explorando como integrá-la.
Os depósitos tokenizados se tornarão a base da próxima geração de pagamentos globais?
#blockchain #Tokenization #Swift #DigitalFinance
🚨 O SETOR BANCÁRIO TRADICIONAL ESTÁ AVANÇANDO CADA VEZ MAIS NO UNIVERSO BLOCKCHAIN.
Hong Kong está dando mais um passo importante rumo ao futuro das finanças digitais.
A Autoridade Monetária de Hong Kong (HKMA) e a SWIFT fortaleceram sua colaboração para explorar pagamentos internacionais usando depósitos bancários tokenizados.
A iniciativa vai investigar a conexão entre o livro-razão baseado em blockchain da SWIFT e a infraestrutura de liquidação do Project Ensemble, de Hong Kong, possibilitando pagamentos envolvendo várias moedas.
Grandes instituições financeiras, incluindo HSBC, Standard Chartered e Bank of China (Hong Kong), estão participando.
Hoje, pagamentos internacionais podem envolver vários intermediários, atrasos na liquidação e custos operacionais. Os depósitos tokenizados podem ajudar a tornar essas transações mais rápidas, eficientes e potencialmente disponíveis 24 horas por dia.
Mais interessante ainda é a possibilidade de pagamentos programáveis, em que as transações são executadas automaticamente quando condições predefinidas são atendidas.
Não se trata simplesmente de colocar dinheiro em uma blockchain. Trata-se de conectar a infraestrutura bancária tradicional ao emergente sistema financeiro tokenizado.
E o envolvimento da SWIFT torna isso particularmente significativo, pois ela já conecta instituições financeiras em todo o mundo.
As finanças tradicionais não estão necessariamente lutando contra a tecnologia blockchain. Alguns de seus maiores participantes estão explorando como integrá-la.
Os depósitos tokenizados se tornarão a base da próxima geração de pagamentos globais?
#blockchain #Tokenization #Swift #DigitalFinance
Hong Kong está dando mais um passo importante rumo ao futuro das finanças digitais.
A Autoridade Monetária de Hong Kong (HKMA) e a SWIFT fortaleceram sua colaboração para explorar pagamentos internacionais usando depósitos bancários tokenizados.
A iniciativa vai investigar a conexão entre o livro-razão baseado em blockchain da SWIFT e a infraestrutura de liquidação do Project Ensemble, de Hong Kong, possibilitando pagamentos envolvendo várias moedas.
Grandes instituições financeiras, incluindo HSBC, Standard Chartered e Bank of China (Hong Kong), estão participando.
Hoje, pagamentos internacionais podem envolver vários intermediários, atrasos na liquidação e custos operacionais. Os depósitos tokenizados podem ajudar a tornar essas transações mais rápidas, eficientes e potencialmente disponíveis 24 horas por dia.
Mais interessante ainda é a possibilidade de pagamentos programáveis, em que as transações são executadas automaticamente quando condições predefinidas são atendidas.
Não se trata simplesmente de colocar dinheiro em uma blockchain. Trata-se de conectar a infraestrutura bancária tradicional ao emergente sistema financeiro tokenizado.
E o envolvimento da SWIFT torna isso particularmente significativo, pois ela já conecta instituições financeiras em todo o mundo.
As finanças tradicionais não estão necessariamente lutando contra a tecnologia blockchain. Alguns de seus maiores participantes estão explorando como integrá-la.
Os depósitos tokenizados se tornarão a base da próxima geração de pagamentos globais?
#blockchain #Tokenization #Swift #DigitalFinance
4
219

HKMA e Swift estudam depósitos tokenizados para pagamentos transfronteiriços
- HKMA e Swift integram o Projeto Ensemble ao livro-razão da Swift.
- Uso de depósitos tokenizados em pagamentos bancários transfronteiriços.
- Suporte a várias moedas.
- O RSS ainda não forneceu mais detalhes.
#BinanceSquare #CryptoNews #Blockchain #Swift #HKMA
$btc $eth
vlikevn Titanbot
Fonte: CoinTelegraph
HKMA e Swift estudam depósitos tokenizados para pagamentos transfronteiriços
- HKMA e Swift integram o Projeto Ensemble ao livro-razão da Swift.
- Uso de depósitos tokenizados em pagamentos bancários transfronteiriços.
- Suporte a várias moedas.
- O RSS ainda não forneceu mais detalhes.
#BinanceSquare #CryptoNews #Blockchain #Swift #HKMA
$btc $eth
vlikevn Titanbot
Fonte: CoinTelegraph
- HKMA e Swift integram o Projeto Ensemble ao livro-razão da Swift.
- Uso de depósitos tokenizados em pagamentos bancários transfronteiriços.
- Suporte a várias moedas.
- O RSS ainda não forneceu mais detalhes.
#BinanceSquare #CryptoNews #Blockchain #Swift #HKMA
$btc $eth
vlikevn Titanbot
Fonte: CoinTelegraph
142

·
--
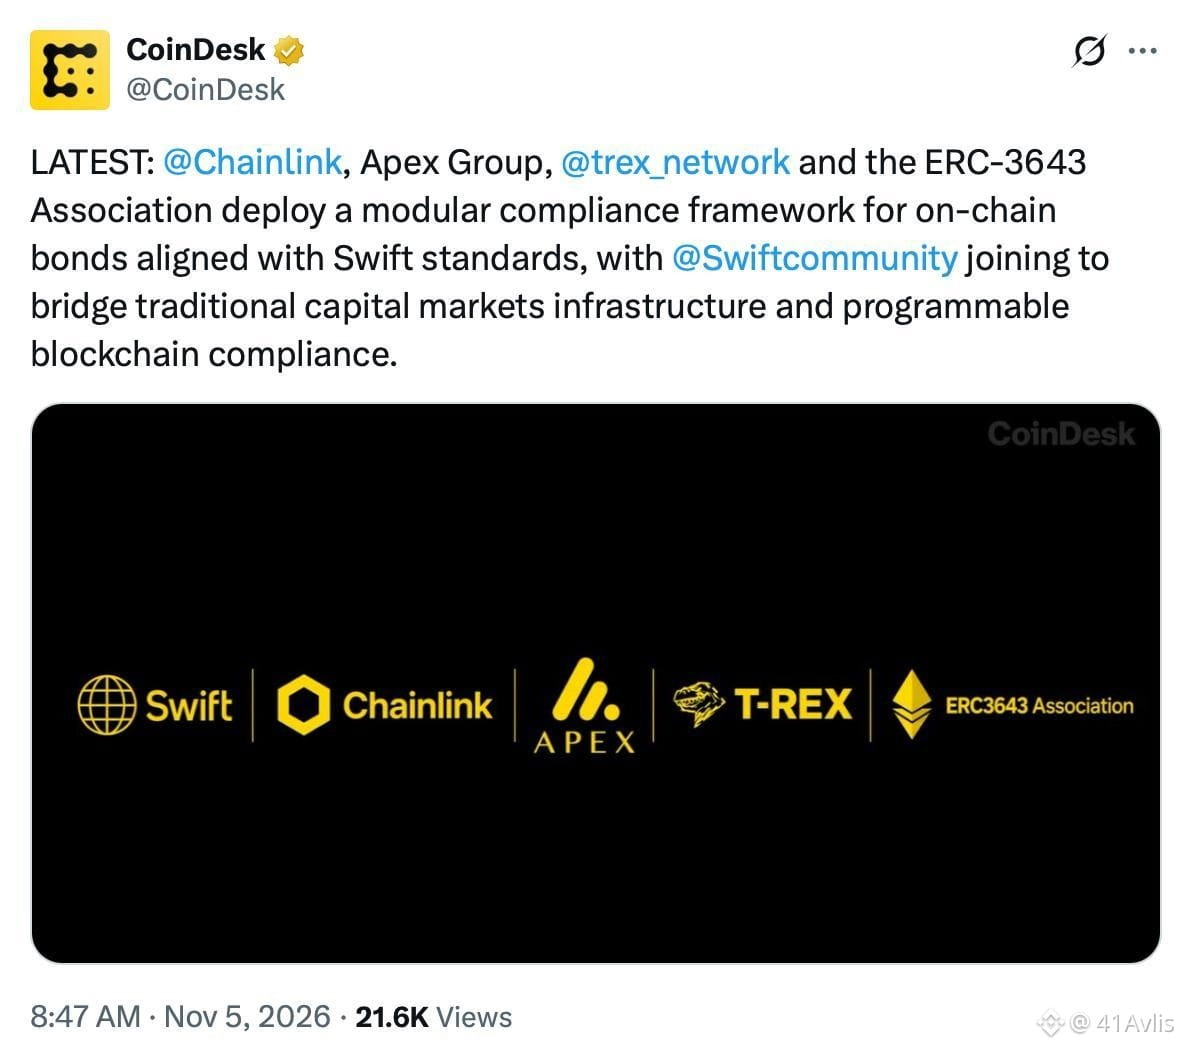
🌐 Chainlink e Swift: Unindo Finanças Tradicionais e Blockchain
A adopção de ativos tokenizados deu um passo gigante:
* Nova Aliança: Chainlink, Apex Group, T-REX Network e a Associação ERC-3633 lançaram uma estrutura modular de conformidade regulatória.
* Padrão Swift: O projeto foi desenvolvido para seguir os padrões da Swift.
* O Impacto: O objetivo é conectar os mercados financeiros tradicionais à blockchain, impulsionando os ativos tokenizados.
💡 O que achou dessa novidade para o mercado? Deixe sua opinião nos comentários!
#Chainlink #Swift #RWA
🌐 Chainlink e Swift: Unindo Finanças Tradicionais e Blockchain
A adopção de ativos tokenizados deu um passo gigante:
* Nova Aliança: Chainlink, Apex Group, T-REX Network e a Associação ERC-3633 lançaram uma estrutura modular de conformidade regulatória.
* Padrão Swift: O projeto foi desenvolvido para seguir os padrões da Swift.
* O Impacto: O objetivo é conectar os mercados financeiros tradicionais à blockchain, impulsionando os ativos tokenizados.
💡 O que achou dessa novidade para o mercado? Deixe sua opinião nos comentários!
#Chainlink #Swift #RWA
A adopção de ativos tokenizados deu um passo gigante:
* Nova Aliança: Chainlink, Apex Group, T-REX Network e a Associação ERC-3633 lançaram uma estrutura modular de conformidade regulatória.
* Padrão Swift: O projeto foi desenvolvido para seguir os padrões da Swift.
* O Impacto: O objetivo é conectar os mercados financeiros tradicionais à blockchain, impulsionando os ativos tokenizados.
💡 O que achou dessa novidade para o mercado? Deixe sua opinião nos comentários!
#Chainlink #Swift #RWA
76
·
--
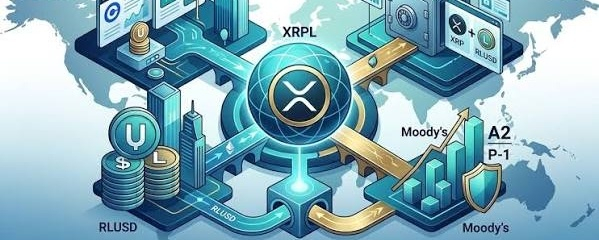
Artigo
XRP como ponte ou de forma independente? Supondo que 10% da atividade da SWIFT migre para o ecossistema XRPL
🫱#Swift é principalmente uma rede de mensagens financeiras; ela não possui nem transfere diretamente todo o dinheiro envolvido nas transações.
A SWIFT anunciou uma média de 59,8 milhões de mensagens de pagamento por dia em 2025. O valor de US$ 14 trilhões por dia deve ser considerado uma estimativa do valor movimentado, não um número confirmado pela página oficial de estatísticas disponível atualmente. 👌
XRP como ponte ou de forma independente?
Supondo que 10% da atividade da SWIFT migre para o ecossistema XRPL
🫱#Swift é principalmente uma rede de mensagens financeiras; ela não possui nem transfere diretamente todo o dinheiro envolvido nas transações.
A SWIFT anunciou uma média de 59,8 milhões de mensagens de pagamento por dia em 2025. O valor de US$ 14 trilhões por dia deve ser considerado uma estimativa do valor movimentado, não um número confirmado pela página oficial de estatísticas disponível atualmente. 👌
🫱#Swift é principalmente uma rede de mensagens financeiras; ela não possui nem transfere diretamente todo o dinheiro envolvido nas transações.
A SWIFT anunciou uma média de 59,8 milhões de mensagens de pagamento por dia em 2025. O valor de US$ 14 trilhões por dia deve ser considerado uma estimativa do valor movimentado, não um número confirmado pela página oficial de estatísticas disponível atualmente. 👌
4
4
3.8k

·
--
📰 Pesquisador de XRP: Minha conversa completa com Tom Alaerts, que passou mais de 27 anos na SWIFT
Tom Alaerts, ex-especialista em padrões da SWIFT com mais de 27 anos de experiência na rede global de mensagens financeiras, explicou por que a ISO 20022 pode desempenhar um papel importante na integração de ativos digitais à infraestrutura bancária tradicional. Em uma longa conversa no X com o pesquisador de criptomoedas SMQKE, Alaerts discutiu o futuro da SWIFT, a relação entre […] A publicação Pesquisador de XRP: Minha conversa completa com Tom Alaerts, que passou mais de 27 anos na SWIFT apareceu primeiro no Times Tabloid.
Fonte : Times Tabloid
Horário : 2026-11-01 13:00:46
Crédito : solomon odunayo
#xrp #cryptocurrency #swift #news
$XRP
Compartilhe sua opinião na seção de comentários abaixo
📰 Pesquisador de XRP: Minha conversa completa com Tom Alaerts, que passou mais de 27 anos na SWIFT
Tom Alaerts, ex-especialista em padrões da SWIFT com mais de 27 anos de experiência na rede global de mensagens financeiras, explicou por que a ISO 20022 pode desempenhar um papel importante na integração de ativos digitais à infraestrutura bancária tradicional. Em uma longa conversa no X com o pesquisador de criptomoedas SMQKE, Alaerts discutiu o futuro da SWIFT, a relação entre […] A publicação Pesquisador de XRP: Minha conversa completa com Tom Alaerts, que passou mais de 27 anos na SWIFT apareceu primeiro no Times Tabloid.
Fonte : Times Tabloid
Horário : 2026-11-01 13:00:46
Crédito : solomon odunayo
#xrp #cryptocurrency #swift #news
$XRP
Compartilhe sua opinião na seção de comentários abaixo
Tom Alaerts, ex-especialista em padrões da SWIFT com mais de 27 anos de experiência na rede global de mensagens financeiras, explicou por que a ISO 20022 pode desempenhar um papel importante na integração de ativos digitais à infraestrutura bancária tradicional. Em uma longa conversa no X com o pesquisador de criptomoedas SMQKE, Alaerts discutiu o futuro da SWIFT, a relação entre […] A publicação Pesquisador de XRP: Minha conversa completa com Tom Alaerts, que passou mais de 27 anos na SWIFT apareceu primeiro no Times Tabloid.
Fonte : Times Tabloid
Horário : 2026-11-01 13:00:46
Crédito : solomon odunayo
#xrp #cryptocurrency #swift #news
$XRP
Compartilhe sua opinião na seção de comentários abaixo
151

·
--
🚨 A SWIFT está falando sobre o futuro das finanças, e os detentores de $XRP estão prestando atenção. 👀🔥
Pagamentos internacionais 24 horas por dia, 7 dias por semana, dinheiro digital programável, títulos tokenizados e liquidação atômica estão se tornando partes importantes da evolução do setor financeiro.
A Ripple está construindo nesse cenário mais amplo de pagamentos em blockchain, o que torna essa interseção algo que vale a pena acompanhar.
Mas aqui está o ponto principal: o fato de a SWIFT discutir infraestrutura de blockchain não significa automaticamente uma parceria oficial ou adoção direta do XRP.
A verdadeira questão é se o XRP e o XRP Ledger terão um papel significativo nesse sistema financeiro em transformação. 🌎
É isso que vou acompanhar de perto. 🚀
#XRP #Ripple #SWIFT
🚨 A SWIFT está falando sobre o futuro das finanças, e os detentores de $XRP estão prestando atenção. 👀🔥
Pagamentos internacionais 24 horas por dia, 7 dias por semana, dinheiro digital programável, títulos tokenizados e liquidação atômica estão se tornando partes importantes da evolução do setor financeiro.
A Ripple está construindo nesse cenário mais amplo de pagamentos em blockchain, o que torna essa interseção algo que vale a pena acompanhar.
Mas aqui está o ponto principal: o fato de a SWIFT discutir infraestrutura de blockchain não significa automaticamente uma parceria oficial ou adoção direta do XRP.
A verdadeira questão é se o XRP e o XRP Ledger terão um papel significativo nesse sistema financeiro em transformação. 🌎
É isso que vou acompanhar de perto. 🚀
#XRP #Ripple #SWIFT
Pagamentos internacionais 24 horas por dia, 7 dias por semana, dinheiro digital programável, títulos tokenizados e liquidação atômica estão se tornando partes importantes da evolução do setor financeiro.
A Ripple está construindo nesse cenário mais amplo de pagamentos em blockchain, o que torna essa interseção algo que vale a pena acompanhar.
Mas aqui está o ponto principal: o fato de a SWIFT discutir infraestrutura de blockchain não significa automaticamente uma parceria oficial ou adoção direta do XRP.
A verdadeira questão é se o XRP e o XRP Ledger terão um papel significativo nesse sistema financeiro em transformação. 🌎
É isso que vou acompanhar de perto. 🚀
#XRP #Ripple #SWIFT
3
1
10
5.8k

·
--
Dois gigantes bancários acabaram de movimentar dólares reais como tokens, e quase ninguém que detém criptomoedas participou dessa operação.
Essa é a armadilha. Sempre que surge uma notícia destas, as pessoas, com medo de ficar de fora, investem em qualquer ativo cujo nome pareça vagamente relacionado com pagamentos ou ativos do mundo real, para depois descobrirem que o produto nunca precisou da moeda delas. Não és vítima de uma fraude por causa de um contrato. És vítima de uma história que não leste.
A 2 de setembro, o First Abu Dhabi Bank e o Citi liquidaram um pagamento real em USD com depósitos tokenizados no registo partilhado da Swift. Um depósito tokenizado é apenas uma promessa de pagamento do banco, num formato novo. É um crédito sobre o balanço desse banco, registado de forma a que duas instituições o possam movimentar num registo partilhado, em vez de esperarem pela antiga cadeia de mensagens. Não é $BTC. Não o podes transferir para uma carteira e sair. A promessa continua a ser do banco, e a Swift continua a controlar a operação.
O risco é tratar isto como uma vitória para aquilo que já deténs. Estes tokens podem ser congelados ou revertidos porque foram emitidos por um banco regulado, e não por uma rede neutra. Se o banco tiver problemas, ficas na fila com todos os outros depositantes, tenhas tokens ou não. E se os responsáveis pela tesouraria gostarem mesmo deste sistema, uma boa parte dos fluxos transfronteiriços que as pessoas continuam a incorporar nos preços de $XRP ou nas apostas mais vagas na tokenização $ETH poderá nunca sair do sistema bancário. Dinheiro mais rápido para os bancos não é o mesmo que dinheiro a chegar às redes em que negoceias.
Se os bancos conseguem fazer isto sem cripto pública, o que estamos realmente a incorporar nos preços?
#Tokenization #RWA #Swift
Dois gigantes bancários acabaram de movimentar dólares reais como tokens, e quase ninguém que detém criptomoedas participou dessa operação.
Essa é a armadilha. Sempre que surge uma notícia destas, as pessoas, com medo de ficar de fora, investem em qualquer ativo cujo nome pareça vagamente relacionado com pagamentos ou ativos do mundo real, para depois descobrirem que o produto nunca precisou da moeda delas. Não és vítima de uma fraude por causa de um contrato. És vítima de uma história que não leste.
A 2 de setembro, o First Abu Dhabi Bank e o Citi liquidaram um pagamento real em USD com depósitos tokenizados no registo partilhado da Swift. Um depósito tokenizado é apenas uma promessa de pagamento do banco, num formato novo. É um crédito sobre o balanço desse banco, registado de forma a que duas instituições o possam movimentar num registo partilhado, em vez de esperarem pela antiga cadeia de mensagens. Não é $BTC . Não o podes transferir para uma carteira e sair. A promessa continua a ser do banco, e a Swift continua a controlar a operação.
O risco é tratar isto como uma vitória para aquilo que já deténs. Estes tokens podem ser congelados ou revertidos porque foram emitidos por um banco regulado, e não por uma rede neutra. Se o banco tiver problemas, ficas na fila com todos os outros depositantes, tenhas tokens ou não. E se os responsáveis pela tesouraria gostarem mesmo deste sistema, uma boa parte dos fluxos transfronteiriços que as pessoas continuam a incorporar nos preços de $XRP ou nas apostas mais vagas na tokenização $ETH poderá nunca sair do sistema bancário. Dinheiro mais rápido para os bancos não é o mesmo que dinheiro a chegar às redes em que negoceias.
Se os bancos conseguem fazer isto sem cripto pública, o que estamos realmente a incorporar nos preços?
#Tokenization #RWA #Swift
Essa é a armadilha. Sempre que surge uma notícia destas, as pessoas, com medo de ficar de fora, investem em qualquer ativo cujo nome pareça vagamente relacionado com pagamentos ou ativos do mundo real, para depois descobrirem que o produto nunca precisou da moeda delas. Não és vítima de uma fraude por causa de um contrato. És vítima de uma história que não leste.
A 2 de setembro, o First Abu Dhabi Bank e o Citi liquidaram um pagamento real em USD com depósitos tokenizados no registo partilhado da Swift. Um depósito tokenizado é apenas uma promessa de pagamento do banco, num formato novo. É um crédito sobre o balanço desse banco, registado de forma a que duas instituições o possam movimentar num registo partilhado, em vez de esperarem pela antiga cadeia de mensagens. Não é $BTC . Não o podes transferir para uma carteira e sair. A promessa continua a ser do banco, e a Swift continua a controlar a operação.
O risco é tratar isto como uma vitória para aquilo que já deténs. Estes tokens podem ser congelados ou revertidos porque foram emitidos por um banco regulado, e não por uma rede neutra. Se o banco tiver problemas, ficas na fila com todos os outros depositantes, tenhas tokens ou não. E se os responsáveis pela tesouraria gostarem mesmo deste sistema, uma boa parte dos fluxos transfronteiriços que as pessoas continuam a incorporar nos preços de $XRP ou nas apostas mais vagas na tokenização $ETH poderá nunca sair do sistema bancário. Dinheiro mais rápido para os bancos não é o mesmo que dinheiro a chegar às redes em que negoceias.
Se os bancos conseguem fazer isto sem cripto pública, o que estamos realmente a incorporar nos preços?
#Tokenization #RWA #Swift
6

Se você ainda trata o SWIFT como uma relíquia que as criptomoedas já superaram, pare agora.
Os traders continuam sendo pegos de surpresa ao migrar para a última moda, enquanto o movimento real de dinheiro acontece em experimentos bancários discretos. É assim que você deixa passar a liquidez que realmente permanece.
Em 2 de setembro, o First Abu Dhabi Bank e o Citi liquidaram um pagamento legítimo em dólares usando depósitos tokenizados no ledger compartilhado do SWIFT. Encaminhei a notícia a um colega de operações de tesouraria, esperando algum entusiasmo com blockchain. Ele só perguntou como isso reduziria o trabalho diário de conciliar posições e correr atrás de transferências bancárias que falharam.
Isso é bem diferente dos anos de $XRP tentativas de substituir o SWIFT ou da lenta adoção corporativa de $USDC e do $USDT em novas infraestruturas. Essas iniciativas sempre pareciam acrescentar etapas. Os depósitos tokenizados permitem que os mesmos bancos mantenham sua estrutura atual enquanto usam um ledger compartilhado. A maioria das provas de conceito anteriores nunca saiu do laboratório. Esta movimentou dólares de verdade.
Quem realmente vai usar isso não se importa com as nossas narrativas. Quer menos e-mails e acesso mais rápido às informações. Quando o pessoal de operações começa a fazer perguntas práticas, a mudança já está em andamento.
Na sua opinião, o que isso significa para a velha narrativa de disrupção, diante de bancos simplesmente se tornando mais eficientes on-chain?
#Tokenization #TradFi #SWIFT
Se você ainda trata o SWIFT como uma relíquia que as criptomoedas já superaram, pare agora.
Os traders continuam sendo pegos de surpresa ao migrar para a última moda, enquanto o movimento real de dinheiro acontece em experimentos bancários discretos. É assim que você deixa passar a liquidez que realmente permanece.
Em 2 de setembro, o First Abu Dhabi Bank e o Citi liquidaram um pagamento legítimo em dólares usando depósitos tokenizados no ledger compartilhado do SWIFT. Encaminhei a notícia a um colega de operações de tesouraria, esperando algum entusiasmo com blockchain. Ele só perguntou como isso reduziria o trabalho diário de conciliar posições e correr atrás de transferências bancárias que falharam.
Isso é bem diferente dos anos de $XRP tentativas de substituir o SWIFT ou da lenta adoção corporativa de $USDC e do $USDT em novas infraestruturas. Essas iniciativas sempre pareciam acrescentar etapas. Os depósitos tokenizados permitem que os mesmos bancos mantenham sua estrutura atual enquanto usam um ledger compartilhado. A maioria das provas de conceito anteriores nunca saiu do laboratório. Esta movimentou dólares de verdade.
Quem realmente vai usar isso não se importa com as nossas narrativas. Quer menos e-mails e acesso mais rápido às informações. Quando o pessoal de operações começa a fazer perguntas práticas, a mudança já está em andamento.
Na sua opinião, o que isso significa para a velha narrativa de disrupção, diante de bancos simplesmente se tornando mais eficientes on-chain?
#Tokenization #TradFi #SWIFT
Os traders continuam sendo pegos de surpresa ao migrar para a última moda, enquanto o movimento real de dinheiro acontece em experimentos bancários discretos. É assim que você deixa passar a liquidez que realmente permanece.
Em 2 de setembro, o First Abu Dhabi Bank e o Citi liquidaram um pagamento legítimo em dólares usando depósitos tokenizados no ledger compartilhado do SWIFT. Encaminhei a notícia a um colega de operações de tesouraria, esperando algum entusiasmo com blockchain. Ele só perguntou como isso reduziria o trabalho diário de conciliar posições e correr atrás de transferências bancárias que falharam.
Isso é bem diferente dos anos de $XRP tentativas de substituir o SWIFT ou da lenta adoção corporativa de $USDC e do $USDT em novas infraestruturas. Essas iniciativas sempre pareciam acrescentar etapas. Os depósitos tokenizados permitem que os mesmos bancos mantenham sua estrutura atual enquanto usam um ledger compartilhado. A maioria das provas de conceito anteriores nunca saiu do laboratório. Esta movimentou dólares de verdade.
Quem realmente vai usar isso não se importa com as nossas narrativas. Quer menos e-mails e acesso mais rápido às informações. Quando o pessoal de operações começa a fazer perguntas práticas, a mudança já está em andamento.
Na sua opinião, o que isso significa para a velha narrativa de disrupção, diante de bancos simplesmente se tornando mais eficientes on-chain?
#Tokenization #TradFi #SWIFT
19
·
--
Bullish
Verificado
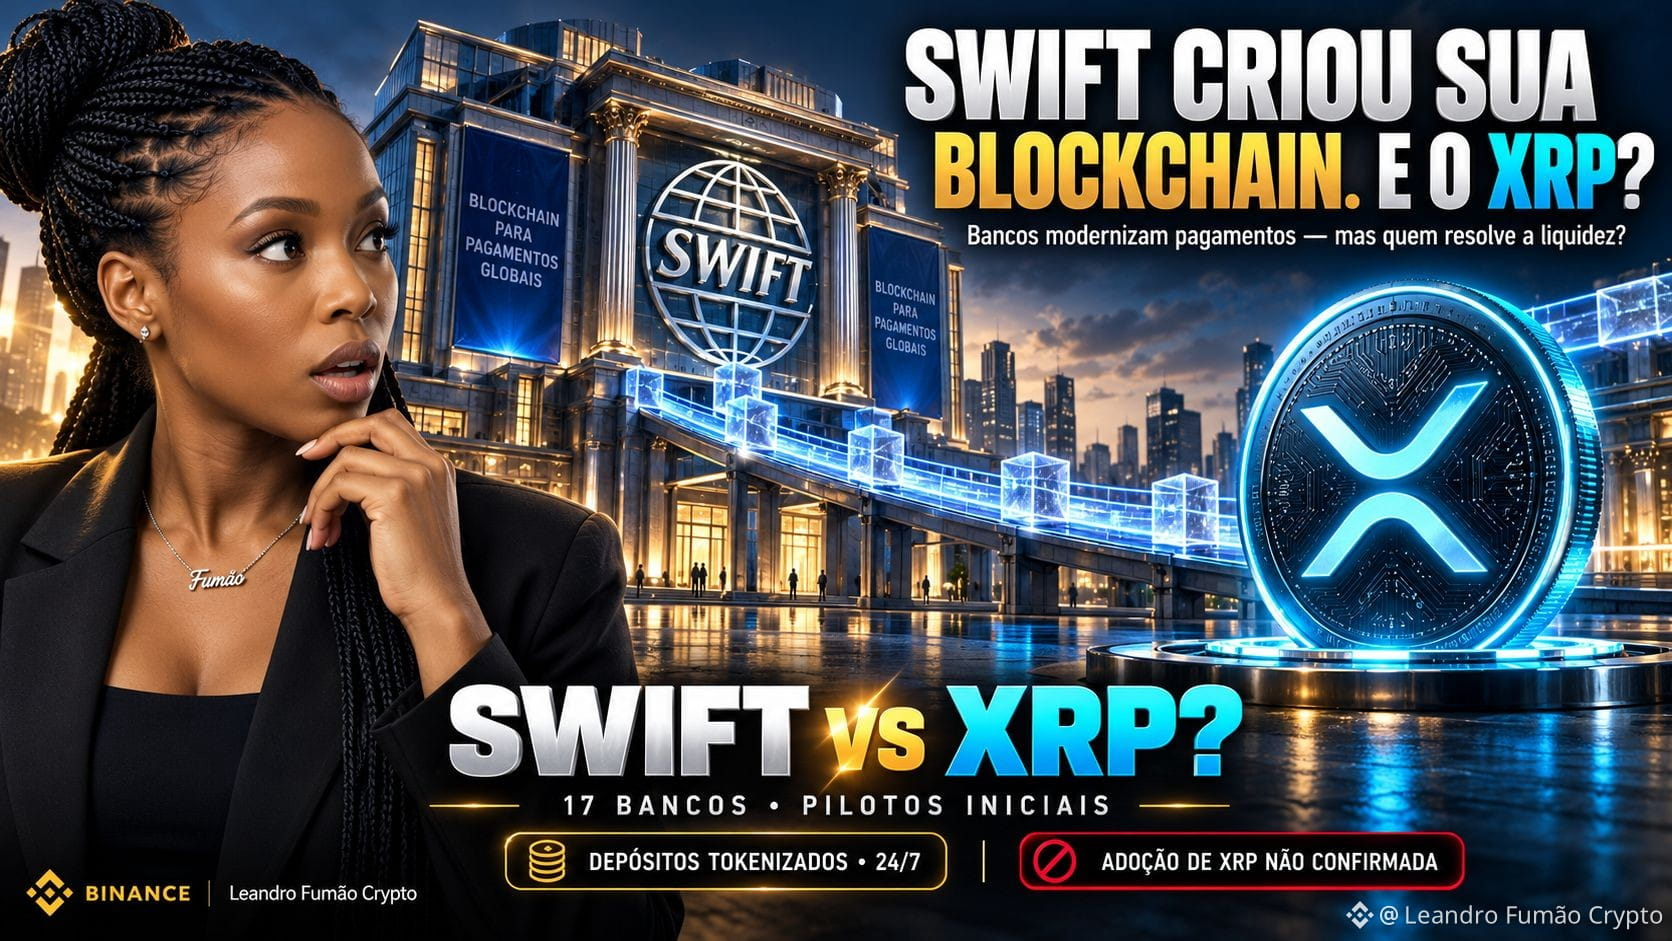
🚨જ⁀➴ SWIFT CRIOU SUA BLOCKCHAIN ⥱ E AGORA ⋙ $XRP ❓
✔️O sistema financeiro internacional está passando por uma transformação gigantesca.
A SWIFT, responsável por conectar milhares de instituições financeiras, já desenvolveu seu próprio ledger blockchain para modernizar pagamentos internacionais.
🔥 17 BANCOS FORAM ANUNCIADOS PARA OS PILOTOS INICIAIS.
A proposta é permitir pagamentos 24 horas por dia usando depósitos bancários tokenizados.
Mas existe um detalhe que quase ninguém está discutindo.
BLOCKCHAIN NÃO RESOLVE AUTOMATICAMENTE O PROBLEMA DA LIQUIDEZ.
Mesmo com uma infraestrutura compartilhada, bancos ainda precisam lidar com moedas diferentes, disponibilidade de recursos e mecanismos de liquidação.
É justamente aqui que surge uma pergunta⤵
ONDE ENTRA O $XRP ?
O XRP pode funcionar como ativo intermediário na conversão entre moedas, permitindo transferências sem depender necessariamente de saldos previamente mantidos em cada mercado.
Imagine a diferença⤵
🏦 SWIFT » Coordenação de pagamentos e integração entre instituições.
⚡ XRP » Potencial ponte de liquidez entre diferentes moedas e mercados.
Mas atenção⤵
⚠️ A SWIFT NÃO ANUNCIOU ADOÇÃO DE XRP EM SEU NOVO LEDGER.
Também não está comprovado que a infraestrutura exigirá XRP para funcionar.
O avanço da SWIFT pode representar competição para algumas soluções da Ripple e, ao mesmo tempo, demonstrar que o setor bancário está adotando tecnologias que antes pareciam restritas ao universo cripto.
O verdadeiro desafio agora é conectar sistemas, moedas e liquidez com eficiência.
🔥 A SWIFT ESTÁ CONSTRUINDO NOVOS TRILHOS. MAS QUEM VAI FORNECER AS PONTES?
VOCÊ ACREDITA QUE $XRP E SWIFT SERÃO CONCORRENTES OU COMPLEMENTARES?
⚠️ O canal @Fumao aqui na Binance Square 🗣️ Lembra » Esta é uma análise informativa e educativa » Isso não é um conselho financeiro » Sempre faça seu próprio estudo antes de investir. 👨🎓📚
#xrp #Swift #RippleXRP
🚨જ⁀➴ SWIFT CRIOU SUA BLOCKCHAIN ⥱ E AGORA ⋙ $XRP ❓
✔️O sistema financeiro internacional está passando por uma transformação gigantesca.
A SWIFT, responsável por conectar milhares de instituições financeiras, já desenvolveu seu próprio ledger blockchain para modernizar pagamentos internacionais.
🔥 17 BANCOS FORAM ANUNCIADOS PARA OS PILOTOS INICIAIS.
A proposta é permitir pagamentos 24 horas por dia usando depósitos bancários tokenizados.
Mas existe um detalhe que quase ninguém está discutindo.
BLOCKCHAIN NÃO RESOLVE AUTOMATICAMENTE O PROBLEMA DA LIQUIDEZ.
Mesmo com uma infraestrutura compartilhada, bancos ainda precisam lidar com moedas diferentes, disponibilidade de recursos e mecanismos de liquidação.
É justamente aqui que surge uma pergunta⤵
ONDE ENTRA O $XRP ?
O XRP pode funcionar como ativo intermediário na conversão entre moedas, permitindo transferências sem depender necessariamente de saldos previamente mantidos em cada mercado.
Imagine a diferença⤵
🏦 SWIFT » Coordenação de pagamentos e integração entre instituições.
⚡ XRP » Potencial ponte de liquidez entre diferentes moedas e mercados.
Mas atenção⤵
⚠️ A SWIFT NÃO ANUNCIOU ADOÇÃO DE XRP EM SEU NOVO LEDGER.
Também não está comprovado que a infraestrutura exigirá XRP para funcionar.
O avanço da SWIFT pode representar competição para algumas soluções da Ripple e, ao mesmo tempo, demonstrar que o setor bancário está adotando tecnologias que antes pareciam restritas ao universo cripto.
O verdadeiro desafio agora é conectar sistemas, moedas e liquidez com eficiência.
🔥 A SWIFT ESTÁ CONSTRUINDO NOVOS TRILHOS. MAS QUEM VAI FORNECER AS PONTES?
VOCÊ ACREDITA QUE $XRP E SWIFT SERÃO CONCORRENTES OU COMPLEMENTARES?
⚠️ O canal @Leandro Fumão Crypto aqui na Binance Square 🗣️ Lembra » Esta é uma análise informativa e educativa » Isso não é um conselho financeiro » Sempre faça seu próprio estudo antes de investir. 👨🎓📚
#xrp #Swift #RippleXRP
✔️O sistema financeiro internacional está passando por uma transformação gigantesca.
A SWIFT, responsável por conectar milhares de instituições financeiras, já desenvolveu seu próprio ledger blockchain para modernizar pagamentos internacionais.
🔥 17 BANCOS FORAM ANUNCIADOS PARA OS PILOTOS INICIAIS.
A proposta é permitir pagamentos 24 horas por dia usando depósitos bancários tokenizados.
Mas existe um detalhe que quase ninguém está discutindo.
BLOCKCHAIN NÃO RESOLVE AUTOMATICAMENTE O PROBLEMA DA LIQUIDEZ.
Mesmo com uma infraestrutura compartilhada, bancos ainda precisam lidar com moedas diferentes, disponibilidade de recursos e mecanismos de liquidação.
É justamente aqui que surge uma pergunta⤵
ONDE ENTRA O $XRP ?
O XRP pode funcionar como ativo intermediário na conversão entre moedas, permitindo transferências sem depender necessariamente de saldos previamente mantidos em cada mercado.
Imagine a diferença⤵
🏦 SWIFT » Coordenação de pagamentos e integração entre instituições.
⚡ XRP » Potencial ponte de liquidez entre diferentes moedas e mercados.
Mas atenção⤵
⚠️ A SWIFT NÃO ANUNCIOU ADOÇÃO DE XRP EM SEU NOVO LEDGER.
Também não está comprovado que a infraestrutura exigirá XRP para funcionar.
O avanço da SWIFT pode representar competição para algumas soluções da Ripple e, ao mesmo tempo, demonstrar que o setor bancário está adotando tecnologias que antes pareciam restritas ao universo cripto.
O verdadeiro desafio agora é conectar sistemas, moedas e liquidez com eficiência.
🔥 A SWIFT ESTÁ CONSTRUINDO NOVOS TRILHOS. MAS QUEM VAI FORNECER AS PONTES?
VOCÊ ACREDITA QUE $XRP E SWIFT SERÃO CONCORRENTES OU COMPLEMENTARES?
⚠️ O canal @Leandro Fumão Crypto aqui na Binance Square 🗣️ Lembra » Esta é uma análise informativa e educativa » Isso não é um conselho financeiro » Sempre faça seu próprio estudo antes de investir. 👨🎓📚
#xrp #Swift #RippleXRP
3
138
·
--
Bullish
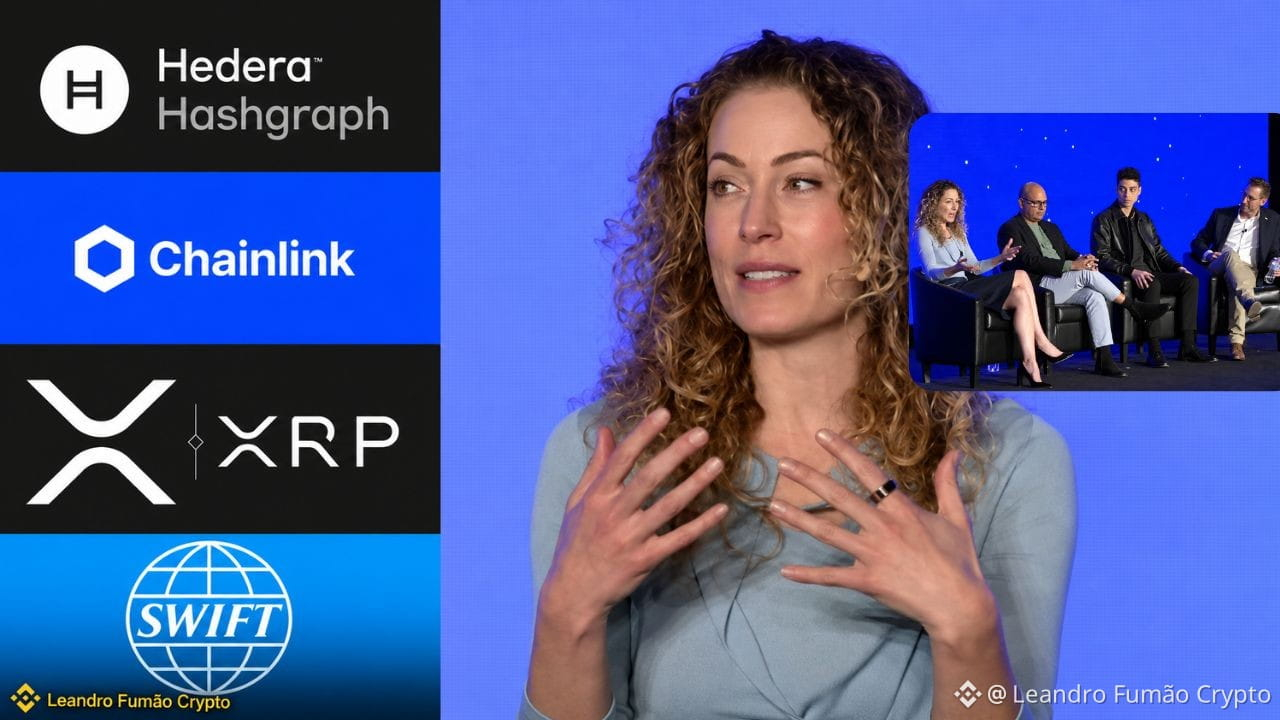
🏗️🛠️ O SWIFT ESTÁ CONSTRUINDO ALGO MUITO MAIOR DO QUE APENAS MAIS UMA ATUALIZAÇÃO DE PAGAMENTOS✨🌱
Quanto mais fundo eu olho para onde isso está indo, mais otimista fico em relação a $HBAR ▸ 💲LINK ▸ $XRP ✔️
No HederaCon 2025, Alisa DiCaprio alertou: com stablecoins explodindo e novos instrumentos financeiros se multiplicando, o desafio seria manter o valor fluindo num sistema cada vez mais fragmentado. Em 2026, o SWIFT está construindo exatamente a resposta.
📌 SWIFT: Seu ledger blockchain compartilhado já tem 17 bancos em seis continentes (Citi, HSBC, BNY, DBS, Itaú, UBS, Wells Fargo e outros) preparando transações de depósitos tokenizados 24/7. A rede conecta +11.500 instituições em mais de 200 países.
A parte difícil agora não é criar ativos digitais, mas conectá-los e encontrar liquidez entre eles. Três papéis distintos:
🔗 LINK (Chainlink): A conexão mais direta com o SWIFT. Testou interoperabilidade via CCIP, demonstrou subscrição e resgate de fundos tokenizados com a UBS AM e venceu o hackathon do SWIFT em 2025. A DTCC também usa a Chainlink na Collateral AppChain (previsão: 4º tri/2026).
🏛️ HBAR (Hedera): Shinhan Bank, Standard Bank e SCB TechX testaram remessas multimoeda com liquidação em 3-5 segundos. A Australian Payments Plus usou a HashSphere no Projeto Acacia do Banco da Reserva da Austrália. O CCIP já está ativo na mainnet da Hedera.
💱 XRP (XRPL): Conectividade técnica não cria liquidez cambial. O XRPL oferece pagamentos cross-currency, DEX on-chain, liquidação atômica e auto-bridging. Ripple e Bitso trazem MXNB e RLUSD ao XRPL conceitualmente, MXNB → XRP → RLUSD, se o XRP for a melhor rota.
💡 A Tese: Não é HBAR vs $LINK vs XRP. A Hedera hospeda valor regulado, a Chainlink conecta as redes e o XRP ajuda a conectar liquidez entre moedas.
A fragmentação virou realidade, e as finanças globais já constroem a resposta. Quem ainda precifica esses ativos como se nada disso estivesse acontecendo?
#hbar #LINK #xrp #Swift
🏗️🛠️ O SWIFT ESTÁ CONSTRUINDO ALGO MUITO MAIOR DO QUE APENAS MAIS UMA ATUALIZAÇÃO DE PAGAMENTOS✨🌱
Quanto mais fundo eu olho para onde isso está indo, mais otimista fico em relação a $HBAR ▸ 💲LINK ▸ $XRP ✔️
No HederaCon 2025, Alisa DiCaprio alertou: com stablecoins explodindo e novos instrumentos financeiros se multiplicando, o desafio seria manter o valor fluindo num sistema cada vez mais fragmentado. Em 2026, o SWIFT está construindo exatamente a resposta.
📌 SWIFT: Seu ledger blockchain compartilhado já tem 17 bancos em seis continentes (Citi, HSBC, BNY, DBS, Itaú, UBS, Wells Fargo e outros) preparando transações de depósitos tokenizados 24/7. A rede conecta +11.500 instituições em mais de 200 países.
A parte difícil agora não é criar ativos digitais, mas conectá-los e encontrar liquidez entre eles. Três papéis distintos:
🔗 LINK (Chainlink): A conexão mais direta com o SWIFT. Testou interoperabilidade via CCIP, demonstrou subscrição e resgate de fundos tokenizados com a UBS AM e venceu o hackathon do SWIFT em 2025. A DTCC também usa a Chainlink na Collateral AppChain (previsão: 4º tri/2026).
🏛️ HBAR (Hedera): Shinhan Bank, Standard Bank e SCB TechX testaram remessas multimoeda com liquidação em 3-5 segundos. A Australian Payments Plus usou a HashSphere no Projeto Acacia do Banco da Reserva da Austrália. O CCIP já está ativo na mainnet da Hedera.
💱 XRP (XRPL): Conectividade técnica não cria liquidez cambial. O XRPL oferece pagamentos cross-currency, DEX on-chain, liquidação atômica e auto-bridging. Ripple e Bitso trazem MXNB e RLUSD ao XRPL conceitualmente, MXNB → XRP → RLUSD, se o XRP for a melhor rota.
💡 A Tese: Não é HBAR vs $LINK vs XRP. A Hedera hospeda valor regulado, a Chainlink conecta as redes e o XRP ajuda a conectar liquidez entre moedas.
A fragmentação virou realidade, e as finanças globais já constroem a resposta. Quem ainda precifica esses ativos como se nada disso estivesse acontecendo?
#hbar #LINK #xrp #Swift
Quanto mais fundo eu olho para onde isso está indo, mais otimista fico em relação a $HBAR ▸ 💲LINK ▸ $XRP ✔️
No HederaCon 2025, Alisa DiCaprio alertou: com stablecoins explodindo e novos instrumentos financeiros se multiplicando, o desafio seria manter o valor fluindo num sistema cada vez mais fragmentado. Em 2026, o SWIFT está construindo exatamente a resposta.
📌 SWIFT: Seu ledger blockchain compartilhado já tem 17 bancos em seis continentes (Citi, HSBC, BNY, DBS, Itaú, UBS, Wells Fargo e outros) preparando transações de depósitos tokenizados 24/7. A rede conecta +11.500 instituições em mais de 200 países.
A parte difícil agora não é criar ativos digitais, mas conectá-los e encontrar liquidez entre eles. Três papéis distintos:
🔗 LINK (Chainlink): A conexão mais direta com o SWIFT. Testou interoperabilidade via CCIP, demonstrou subscrição e resgate de fundos tokenizados com a UBS AM e venceu o hackathon do SWIFT em 2025. A DTCC também usa a Chainlink na Collateral AppChain (previsão: 4º tri/2026).
🏛️ HBAR (Hedera): Shinhan Bank, Standard Bank e SCB TechX testaram remessas multimoeda com liquidação em 3-5 segundos. A Australian Payments Plus usou a HashSphere no Projeto Acacia do Banco da Reserva da Austrália. O CCIP já está ativo na mainnet da Hedera.
💱 XRP (XRPL): Conectividade técnica não cria liquidez cambial. O XRPL oferece pagamentos cross-currency, DEX on-chain, liquidação atômica e auto-bridging. Ripple e Bitso trazem MXNB e RLUSD ao XRPL conceitualmente, MXNB → XRP → RLUSD, se o XRP for a melhor rota.
💡 A Tese: Não é HBAR vs $LINK vs XRP. A Hedera hospeda valor regulado, a Chainlink conecta as redes e o XRP ajuda a conectar liquidez entre moedas.
A fragmentação virou realidade, e as finanças globais já constroem a resposta. Quem ainda precifica esses ativos como se nada disso estivesse acontecendo?
#hbar #LINK #xrp #Swift
2
200

O livro-razão de blockchain da Swift entra oficialmente na fase inicial de uso: em apenas 9 meses, saiu do conceito para a implementação. Dezessete bancos globais, cobrindo seis continentes, estão entre os primeiros participantes-piloto — Austrália e Nova Zelândia, BNP Paribas, BNY Mellon, Citigroup, DBS, HSBC, Standard Chartered, UBS, Wells Fargo etc., todos na lista.
O foco deste piloto é conectar pagamentos transfronteiriços 24/7 usando depósitos tokenizados: antes de os sistemas tradicionais de liquidação concluírem o acerto final, os recursos já podem fluir em tempo real ou fora do horário comercial, mantendo ao mesmo tempo os frameworks originais de conformidade, crédito e gestão de riscos.
Vale notar que a Swift posiciona explicitamente este livro-razão como uma “camada de orquestração”; no futuro, ele deve se estender a infraestruturas subjacentes para moedas programáveis e comércio agentico (agentic commerce). Isso significa que a infraestrutura financeira tradicional transfronteiriça está se aproximando ativamente do mundo on-chain, em vez de ser substituída passivamente.
O sinal para o mercado também é bem claro: a tokenização institucional não ficará mais apenas nos white papers; as narrativas de médio e longo prazo para stablecoins, RWA e blockchains de pagamentos receberão mais um endosso.
#Swift #代币化 #跨境支付
O livro-razão de blockchain da Swift entra oficialmente na fase inicial de uso: em apenas 9 meses, saiu do conceito para a implementação. Dezessete bancos globais, cobrindo seis continentes, estão entre os primeiros participantes-piloto — Austrália e Nova Zelândia, BNP Paribas, BNY Mellon, Citigroup, DBS, HSBC, Standard Chartered, UBS, Wells Fargo etc., todos na lista.
O foco deste piloto é conectar pagamentos transfronteiriços 24/7 usando depósitos tokenizados: antes de os sistemas tradicionais de liquidação concluírem o acerto final, os recursos já podem fluir em tempo real ou fora do horário comercial, mantendo ao mesmo tempo os frameworks originais de conformidade, crédito e gestão de riscos.
Vale notar que a Swift posiciona explicitamente este livro-razão como uma “camada de orquestração”; no futuro, ele deve se estender a infraestruturas subjacentes para moedas programáveis e comércio agentico (agentic commerce). Isso significa que a infraestrutura financeira tradicional transfronteiriça está se aproximando ativamente do mundo on-chain, em vez de ser substituída passivamente.
O sinal para o mercado também é bem claro: a tokenização institucional não ficará mais apenas nos white papers; as narrativas de médio e longo prazo para stablecoins, RWA e blockchains de pagamentos receberão mais um endosso.
#Swift #代币化 #跨境支付
O foco deste piloto é conectar pagamentos transfronteiriços 24/7 usando depósitos tokenizados: antes de os sistemas tradicionais de liquidação concluírem o acerto final, os recursos já podem fluir em tempo real ou fora do horário comercial, mantendo ao mesmo tempo os frameworks originais de conformidade, crédito e gestão de riscos.
Vale notar que a Swift posiciona explicitamente este livro-razão como uma “camada de orquestração”; no futuro, ele deve se estender a infraestruturas subjacentes para moedas programáveis e comércio agentico (agentic commerce). Isso significa que a infraestrutura financeira tradicional transfronteiriça está se aproximando ativamente do mundo on-chain, em vez de ser substituída passivamente.
O sinal para o mercado também é bem claro: a tokenização institucional não ficará mais apenas nos white papers; as narrativas de médio e longo prazo para stablecoins, RWA e blockchains de pagamentos receberão mais um endosso.
#Swift #代币化 #跨境支付
26
·
--
A especulação com a XRP via SWIFT atinge um impasse
O ex-diretor de Inovação da SWIFT, Tom Zschach, descartou alegações de que a SWIFT planeja dar suporte ao #XRP .
Em resposta no X, Zschach disse que a integração rumorada “não vai acontecer”.
As declarações seguem publicações virais afirmando que #Swift daria suporte ao $XRP em vez de lançar seu próprio ativo digital, uma alegação apresentada sem evidências.
A especulação com a XRP via SWIFT atinge um impasse
O ex-diretor de Inovação da SWIFT, Tom Zschach, descartou alegações de que a SWIFT planeja dar suporte ao #XRP .
Em resposta no X, Zschach disse que a integração rumorada “não vai acontecer”.
As declarações seguem publicações virais afirmando que #Swift daria suporte ao $XRP em vez de lançar seu próprio ativo digital, uma alegação apresentada sem evidências.
O ex-diretor de Inovação da SWIFT, Tom Zschach, descartou alegações de que a SWIFT planeja dar suporte ao #XRP .
Em resposta no X, Zschach disse que a integração rumorada “não vai acontecer”.
As declarações seguem publicações virais afirmando que #Swift daria suporte ao $XRP em vez de lançar seu próprio ativo digital, uma alegação apresentada sem evidências.
109

·
--
A Swift acabou de concluir sua primeira transação bancária real em ambiente ao vivo.
HSBC e Standard Chartered foram as responsáveis por realizar esse movimento.
O interessante é que este projeto-piloto busca agilizar as liquidações internacionais.
É um movimento claro para continuar relevante diante do crescimento das stablecoins e dos depósitos tokenizados.
Parece que o sistema financeiro tradicional está se movendo rápido.
Você acha que isso vai ajudá-los a competir com as criptomoedas?
$BTC #Swift #Fintech
A Swift acabou de concluir sua primeira transação bancária real em ambiente ao vivo.
HSBC e Standard Chartered foram as responsáveis por realizar esse movimento.
O interessante é que este projeto-piloto busca agilizar as liquidações internacionais.
É um movimento claro para continuar relevante diante do crescimento das stablecoins e dos depósitos tokenizados.
Parece que o sistema financeiro tradicional está se movendo rápido.
Você acha que isso vai ajudá-los a competir com as criptomoedas?
$BTC #Swift #Fintech
HSBC e Standard Chartered foram as responsáveis por realizar esse movimento.
O interessante é que este projeto-piloto busca agilizar as liquidações internacionais.
É um movimento claro para continuar relevante diante do crescimento das stablecoins e dos depósitos tokenizados.
Parece que o sistema financeiro tradicional está se movendo rápido.
Você acha que isso vai ajudá-los a competir com as criptomoedas?
$BTC #Swift #Fintech
213
·
--
A Swift anunciou a parceria com 17 bancos globais para iniciar um piloto de um razão/ledger de blockchain, impulsionando pagamentos transfronteiriços 24/7. Os grandes do setor financeiro tradicional estão entrando em cena.
Bancos participantes: HSBC, UBS, BNP Paribas, Citigroup, BNY Mellon, Wells Fargo, etc., cobrindo seis continentes.
Funcionalidade central: realizar pagamentos transfronteiriços 24/7 por meio da tokenização de depósitos, transferindo fundos mesmo à noite e nos fins de semana. A Swift afirma que se trata de uma complementação, e não de substituição dos sistemas existentes.
Sinal-chave: o sistema financeiro tradicional não está combatendo o blockchain, mas o está abraçando à sua própria maneira. A tokenização de depósitos circula apenas dentro do ecossistema bancário da Swift, e não usa stablecoins como USDT/USDC.
O que você acha? O blockchain da Swift é inovação ou defesa?
#Swift #区块链 #跨境支付 #传统金融 #tokenização de depósitos
A Swift anunciou a parceria com 17 bancos globais para iniciar um piloto de um razão/ledger de blockchain, impulsionando pagamentos transfronteiriços 24/7. Os grandes do setor financeiro tradicional estão entrando em cena.
Bancos participantes: HSBC, UBS, BNP Paribas, Citigroup, BNY Mellon, Wells Fargo, etc., cobrindo seis continentes.
Funcionalidade central: realizar pagamentos transfronteiriços 24/7 por meio da tokenização de depósitos, transferindo fundos mesmo à noite e nos fins de semana. A Swift afirma que se trata de uma complementação, e não de substituição dos sistemas existentes.
Sinal-chave: o sistema financeiro tradicional não está combatendo o blockchain, mas o está abraçando à sua própria maneira. A tokenização de depósitos circula apenas dentro do ecossistema bancário da Swift, e não usa stablecoins como USDT/USDC.
O que você acha? O blockchain da Swift é inovação ou defesa?
#Swift #区块链 #跨境支付 #传统金融 #tokenização de depósitos
Bancos participantes: HSBC, UBS, BNP Paribas, Citigroup, BNY Mellon, Wells Fargo, etc., cobrindo seis continentes.
Funcionalidade central: realizar pagamentos transfronteiriços 24/7 por meio da tokenização de depósitos, transferindo fundos mesmo à noite e nos fins de semana. A Swift afirma que se trata de uma complementação, e não de substituição dos sistemas existentes.
Sinal-chave: o sistema financeiro tradicional não está combatendo o blockchain, mas o está abraçando à sua própria maneira. A tokenização de depósitos circula apenas dentro do ecossistema bancário da Swift, e não usa stablecoins como USDT/USDC.
O que você acha? O blockchain da Swift é inovação ou defesa?
#Swift #区块链 #跨境支付 #传统金融 #tokenização de depósitos
86
Faça login para explorar mais conteúdos
Junte-se a usuários de criptomoedas de todo o mundo no Binance Square.
⚡️ Obter informações mais recentes e úteis sobre criptomoeda.
💬 Com a confiança da maior corretora de criptomoedas do mundo.
👍 Descubra insights reais de criadores verificados.
E-mail / número de telefone
Tópicos em Alta
1
#MoreHikesExpectedIsBTCUnderPressure
19,628 visualizações
202 discutindo
2
#NvidiaBeatsEstimatesWith$130BQ4Outlook
84,890 visualizações
318 discutindo
3
#AnthropicIPOPriceCouldExceed$80
80,621 visualizações
262 discutindo
4
#RussiaCentralBankAddsAlfaBankToCryptoExchangeRegister
6,276 visualizações
73 discutindo
5
#VisaPlansStablecoinPrefundingForAPACCrossBorderPayments
6,631 visualizações
61 discutindo
6
#CanadaAndUSLaunchOperationNiagaraAgainstApprovalPhishing
53,428 visualizações
70 discutindo
7
#BankOfEnglandUnveilsClearingHousePathwayCoveringDLTFirms
5,146 visualizações
69 discutindo
8
#DBSAndCirclePartnerToExpandAsianInstitutionsUSDCAccess
6,536 visualizações
69 discutindo
9
#LedgerHardwareImplantReportsExtendToDubai
121,339 visualizações
979 discutindo
10
#NvidiaBoardNotConsideringHuang’sReturnasCEO
298,770 visualizações
1,756 discutindo