

火星Trader
419 投稿

火星Trader
報告
ユーザーをブロック
美股交易分享
25 フォロー
710 フォロワー
380 いいね
投稿
すべて
引用
ライブ
·
--
翻訳参照
恩智浦拿到大众合作,先别把平台资格算成订单金额
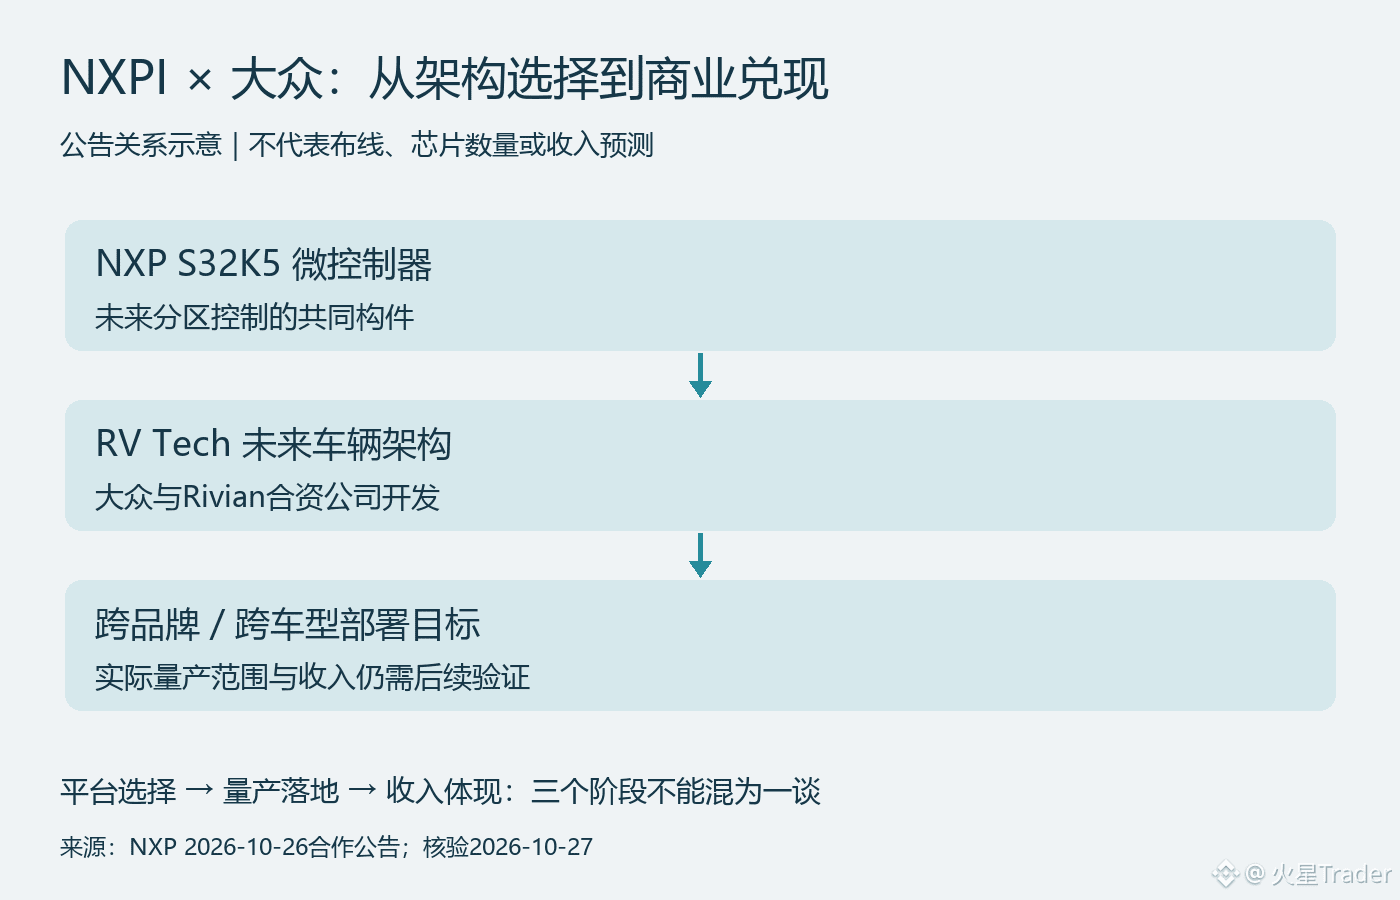
NXPI这条新消息的价值,在于进入未来车型架构的核心部件选择,而不是公告已经给出了多少收入。大众与恩智浦10月26日宣布战略合作,涉及S32K5微控制器成为未来分区式软件定义汽车架构的共同构件。方向值得重视,金额却不能自己补。
公告把这套架构与Rivian、大众的合资公司RV Tech联系起来,目标是支持跨品牌、跨车型的应用。对芯片公司来说,我认为真正有吸引力的是平台复用:同一技术基础如果能在多个车型落地,研发与验证投入就有机会服务更大的量产范围。这里是对商业潜力的判断,并不是已经确认的车型销量或供应收入。
但“跨品牌”不等于大众所有现有车辆已经装上了同一款芯片,更不意味着每辆车的芯片价值量确定上涨。未来采用范围、单车数量、价格和量产节奏都要分别看。没有这些输入,用大众年销量乘一个想象中的芯片单价,算出来的所谓订单规模没有证据基础。
另一个容易混淆的地方,是把汽车的软件化全部理解成高算力芯片。此次公告明确谈的是分区控制相关的微控制器,以及实时计算、软件更新等能力。它与中央计算可以是同一汽车架构中的不同环节,不能把这笔合作直接写成恩智浦拿下了整车全部计算芯片。
我暂时把它视为长期设计导入的积极信号,短期还要回到财报。公司安排在10月27日美股收盘后发布Q3,也就是北京时间28日清晨。现在Q3还没公布,合作公告不能替代汽车业务实际收入、库存与下一季展望;即使管理层讨论该合作,也要分清定性描述和可量化贡献。
后面最有价值的更新,是采用范围变得具体、量产进度得到确认,以及相关收入开始有可核验的体现。若只有合作标题而缺少落地进展,就不该反复上调预期;若平台复用真正扩大,长期逻辑才会逐步得到财务数据支持。今天先确认设计位置,别提前把多年可能性兑现成当季利润。
来源:NXP合作公告2026-10-26、财报日程公告2026-10-06;2026-10-27核验。配图为公告关系示意,不是实际汽车布线或芯片数量图。
https://www.nxp.com/company/about-nxp/newsroom/NW-VOLKSWAGEN-STRENGTHENS-PARTNERSHIP-NXP
https://www.nxp.com/company/about-nxp/newsroom/NW-NXP-ANNOUNCES-CONFERENCE-CALL-3Q-2026
101
·
--
翻訳参照
洛马订单创新高,现金兑现却不能只看标题
洛克希德马丁LMT的订单很强,但订单、收入、现金是三张不同的成绩单。看到2920亿美元积压订单就直接当成利润保障,容易跳过最重要的一段:这些项目怎样生产、交付,又怎样收回现金。
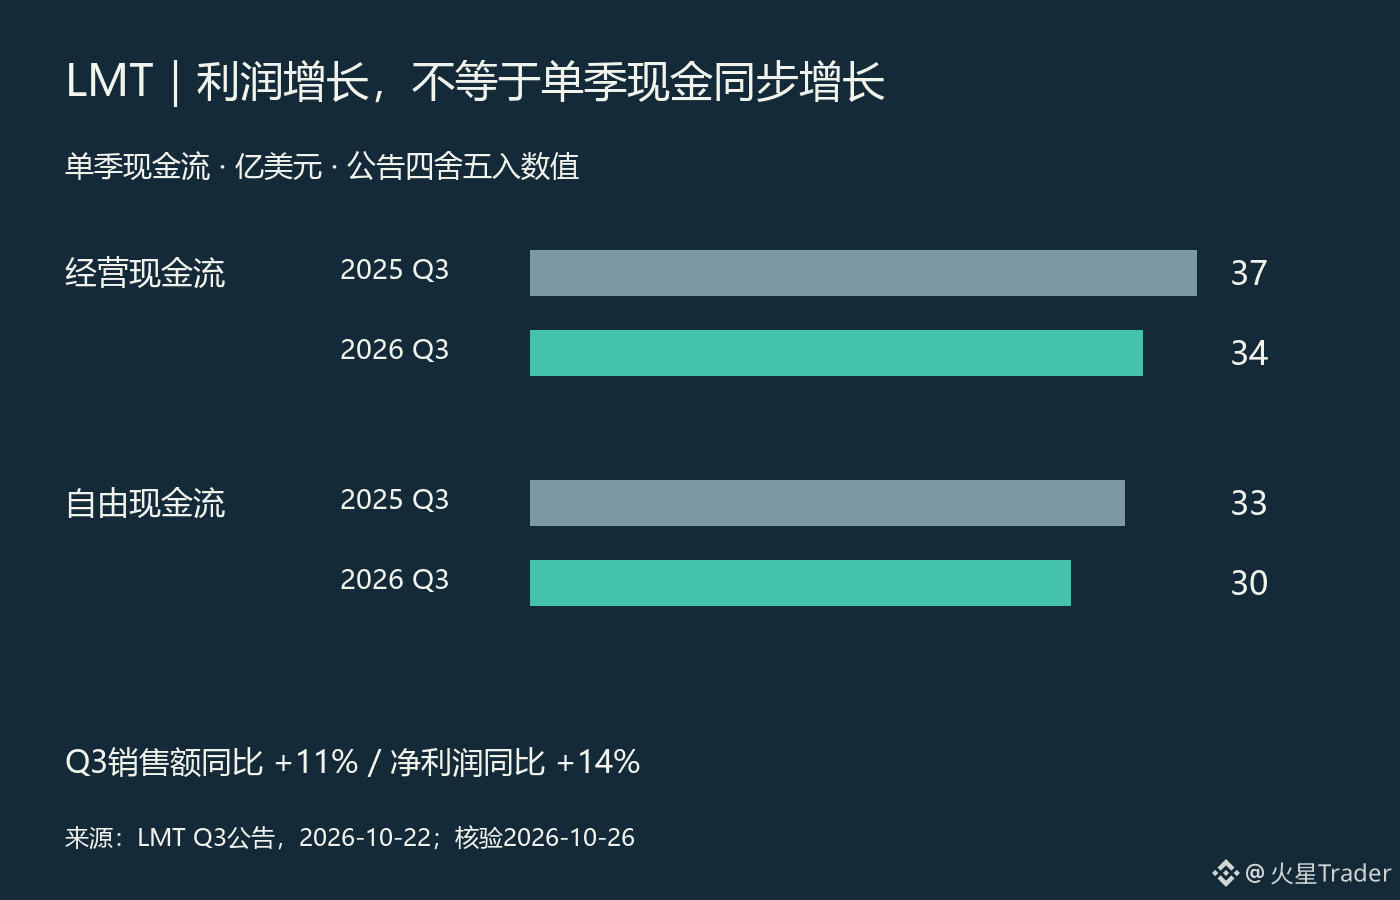
10月22日公布的Q3,销售额207亿美元,同比增长11%;净利润18亿美元,同比增长14%。与此同时,经营现金流从去年同期37亿美元降至34亿美元,自由现金流从33亿美元降至30亿美元。数字都来自同一份公告:利润增长和当季现金流下降,并不矛盾,也不能挑一边就宣布经营全面变好或变坏。
订单的分量也要拆开。季度末积压订单2920亿美元,其中525亿美元与PAC-3 MSE拦截弹多年合同相关。多年合同增加了未来业务的可见度,但不会在签下来的当季全部变成收入,更不等于同额现金已经到账。用订单总额除以某季收入,再把结果当成未来几年确定增长,既忽略执行周期,也忽略项目结构。
我的判断是,订单解决的是“有没有活干”的一部分问题,兑现还要看“能否按成本和进度把活干完”。产能爬坡、供应商交付、里程碑收款都会影响转换节奏。这里是在解释分析框架,不是在断言公司这季出现了某项交付故障;单靠现金流同比下降,也不能准确定位原因。
同样,30亿美元自由现金流依然是正的,不能把下降写成现金枯竭。更有用的观察,是后续几个季度交付和现金能否与收入一起推进,而不是要求每一个季度的现金增长率都与利润完全同步。
我会把下一阶段的验证放在订单转化、项目盈利和现金兑现上。若订单继续增加但转换慢、成本压力扩大,就需要下调对订单质量的评价;若交付与现金跟上,增长才更扎实。国防需求的长期叙事可以成立,但不能替代对一家公司经营结果的逐项检查,也不能自动推导当前股价值得追。
资料:Lockheed Martin 2026 Q3,季度截至9月27日;公告10月22日,10月26日核验。图中现金流为单季,订单为期末存量,两者未混作同一口径。
https://investors.lockheedmartin.com/news-releases/news-release-details/lockheed-martin-reports-third-quarter-2026-financial-results
https://www.sec.gov/Archives/edgar/data/936468/000162828026066780/ex991q32026.htm
36
·
--
翻訳参照
CME交易量创新高,别漏看每张合约收多少钱
市场波动大,交易所就一定更赚钱?方向可能对,但少了一步:新增交易带来的收入,要看每张合约的收费和产品结构。CME这份Q3财报,正好能把这个问题说清楚。
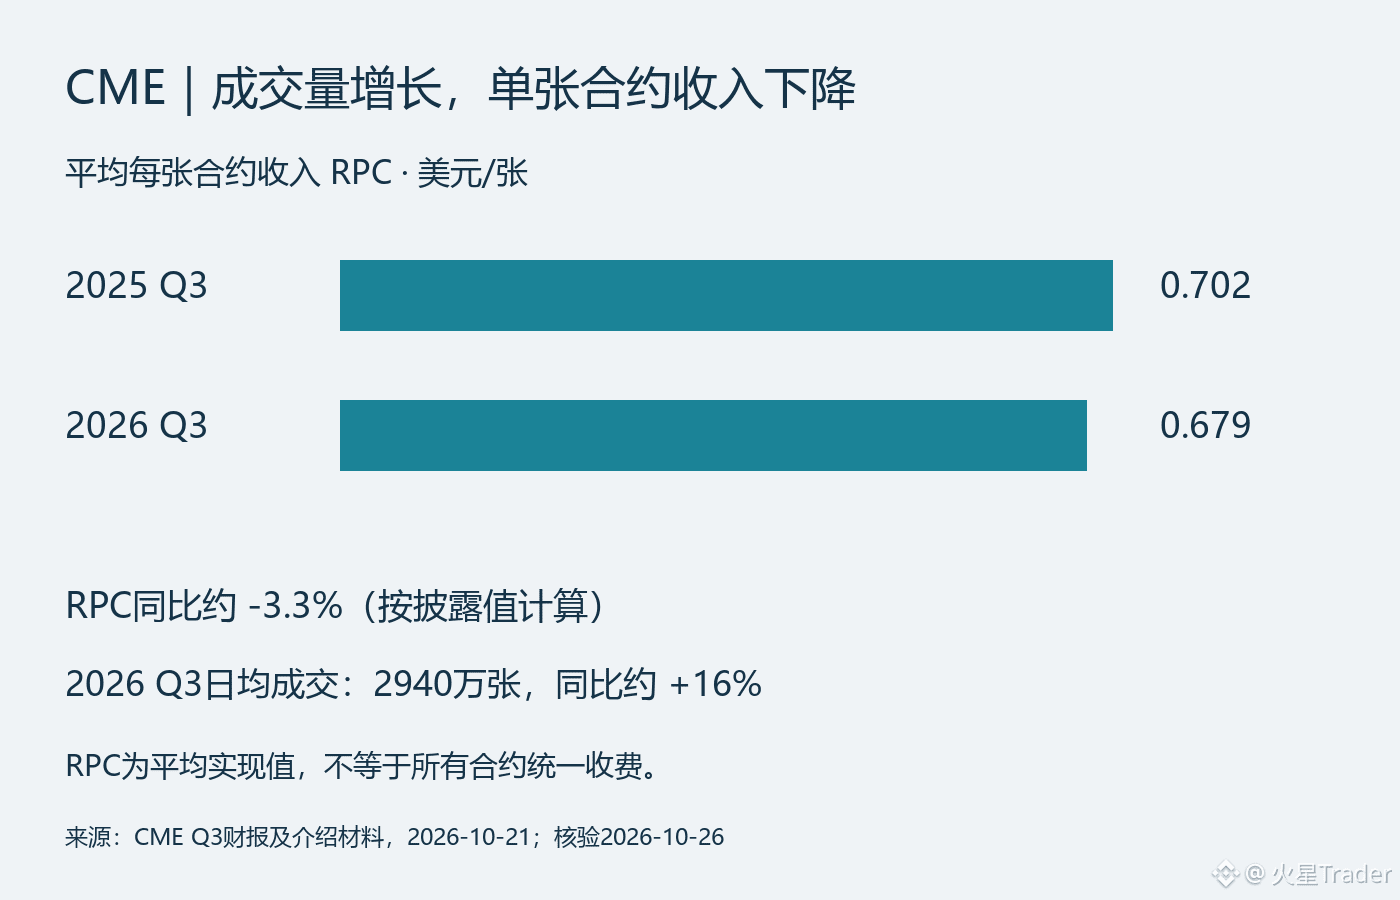
公司10月21日公布,Q3日均成交2940万张合约,创历年第三季度纪录,同比增长约16%;平均每张合约收入RPC为0.679美元,去年同期是0.702美元。按这两个披露值计算,RPC同比下降约3.3%。成交更活跃与单张合约收入下降,可以同时发生,不能只挑其中一个数字下结论。
RPC是实际交易结构下的平均值,不等于交易所把所有产品的挂牌收费都降了。不同合约、客户类型和优惠结构都可能影响平均值;没有进一步拆分前,不能把均价下降全归因于竞争降价,也不能假设新增成交都和旧成交一样值钱。
做个只看量价的粗略演示:把成交增幅16%与RPC变化相乘,1.16×0.679÷0.702,得到约1.122,也就是约12.2%的增幅。这不是公司收入预测,也不是财报收入增速的精确复原;日均量还要考虑交易天数,其他收入也不能塞进这个乘法。它只说明,量增长16%,并不自动等于交易收费收入也增长16%。
还有一条不同的收入线:市场数据收入当季达到2.43亿美元,同比增长20%。这给分析增加了另一个维度,但不能据此把整家公司都当成订阅软件。交易与清算仍要看市场活跃度,数据业务也需要单独考察增长来源与持续性。
我更看重后续新增成交能留下多少收入。若成交持续强、RPC趋稳,量的扩张更容易兑现;若成交增长放缓而RPC继续下降,单靠“波动受益”四个字就不够了。这里讨论的是公司经营,不代表市场越跌它的股价就一定越涨,估值和已经计入的预期仍是另一道题。
资料:CME 2026 Q3,公告2026-10-21;2026-10-26核验。RPC及日均量为季度口径;12.2%为文中简化算例,非公司指引。
https://www.sec.gov/Archives/edgar/data/1156375/000115637526000065/exhibit9919302026.htm
https://investor.cmegroup.com/static-files/24c9441a-4542-4f83-803a-46fa149de4fb
https://investor.cmegroup.com/static-files/e9660b69-0368-4b23-b2ba-8a0dfb6abc57
42
·
--
手術ロボットは販売台数だけでなく、病院でどれだけ使われているかが重要
直感的手術(ISRG)を見るうえで、私がより重視しているのは、手術件数が設備の拡大に追いついているかどうかです。設備が病院に導入されるのは、商業サイクルの始まりにすぎません。継続的に使われるかどうかが、その後の器具・消耗品やリース収入に関わってきます。今回のQ3には成長を裏付ける材料がありますが、新規設置台数をそのまま一時的な機器販売の売上と見なすべきではありません。
同社が10月20日に発表した内容によると、9月30日までの四半期における世界のダ・ヴィンチ手術件数は前年同期比で約14%増、Ion手術件数は約31%増、両者の合計では約15%増でした。14%と31%を単純に平均することはできません。プラットフォームごとに規模が異なり、合計の成長率にはそれぞれの比重が反映されるためです。これに対応して、器具・付属品の売上高は18%増の18億ドルとなり、売上成長が機器だけに依存しているわけではないことが分かります。
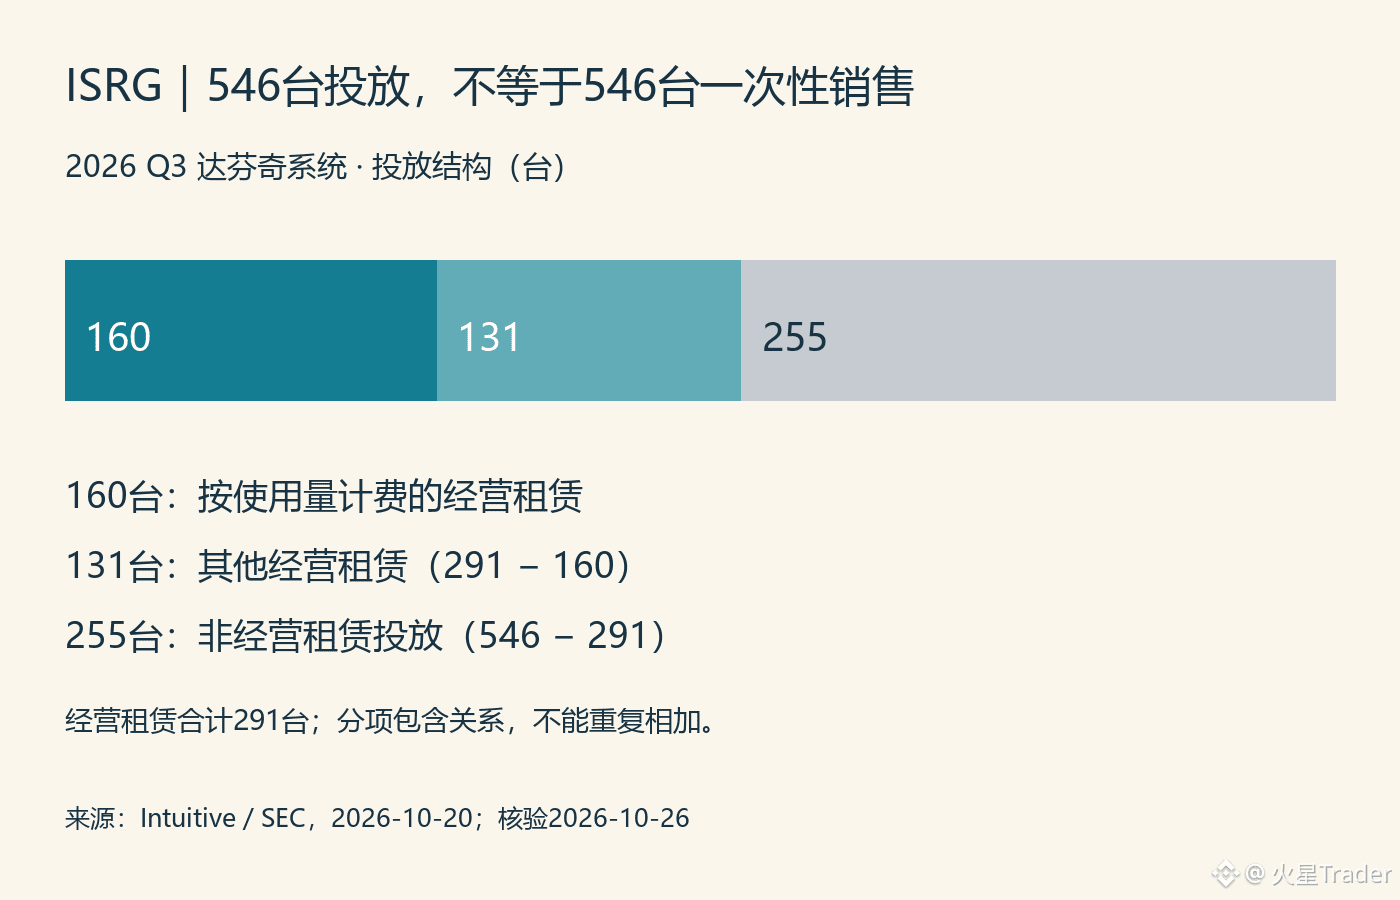
当四半期のダ・ヴィンチシステムの導入台数は546台で、そのうち291台がオペレーティングリース、さらにリース分のうち160台は使用量に応じた課金方式でした。この3つの数字は包含関係にあり、互いに重複しない3つの機器群を示しているわけではありません。導入台数の半分以上がオペレーティングリースであるため、546台に仮定の単価を掛けて当四半期のシステム売上高を推定すると、売上の認識方法を誤って計算することになります。
私の理解では、リースによって、設置から収益化までの間に「使用」という段階が一つ加わります。使用量に応じて支払う機器については、病院での実際の使用頻度を追うことがより重要です。ただし、当四半期の手術件数合計と期末の設置台数だけでは、同じ機器群の稼働率を正確に計算できません。新旧機器、導入時期、プラットフォームごとの差を考慮する必要があります。
これも、私がこの会社をロボット関連というだけで評価したくない理由です。継続的な手術需要が器具の消費を支える点は、ビジネスモデルの強みです。一方、今後、設置台数が急速に拡大するのに手術件数や器具の売上成長が追いつかなければ、機器が実際に日常的に使われているのかを確認する必要があります。逆に、ある四半期に機器の導入台数が変動しても、使用状況やその後の収益が安定していれば、需要が急に弱まったとは限りません。
次回のアップデートでは、導入台数、手術件数、器具の売上高を並べて見たうえで、リース構成も踏まえて変化を説明します。現時点のデータは事業の拡大を裏付けていますが、バリュエーションが妥当かどうかを単独で判断するには不十分です。また、販売台数の伸びから株価が必ず上がると結論づけることもできません。
資料:Intuitive Q3 2026、9月30日までの四半期、10月20日発表。10月26日確認。添付図は当四半期の導入台数の構成を示すもので、売上高の構成比ではありません。
https://www.sec.gov/Archives/edgar/data/1035267/000103526726000067/q326ex-991earningsrelease.htm
1
69
·
--
翻訳参照
IBM这份财报,不能只看“软件增长”四个字
IBM的Q3有改善,但还不是所有业务一起向上。我更在意的是:软件在拉动增长,咨询却没明显跟上;利润表现改善,也不代表毛利率已经转强。把这两层分开,才能看清这家公司现在赚的是什么钱。
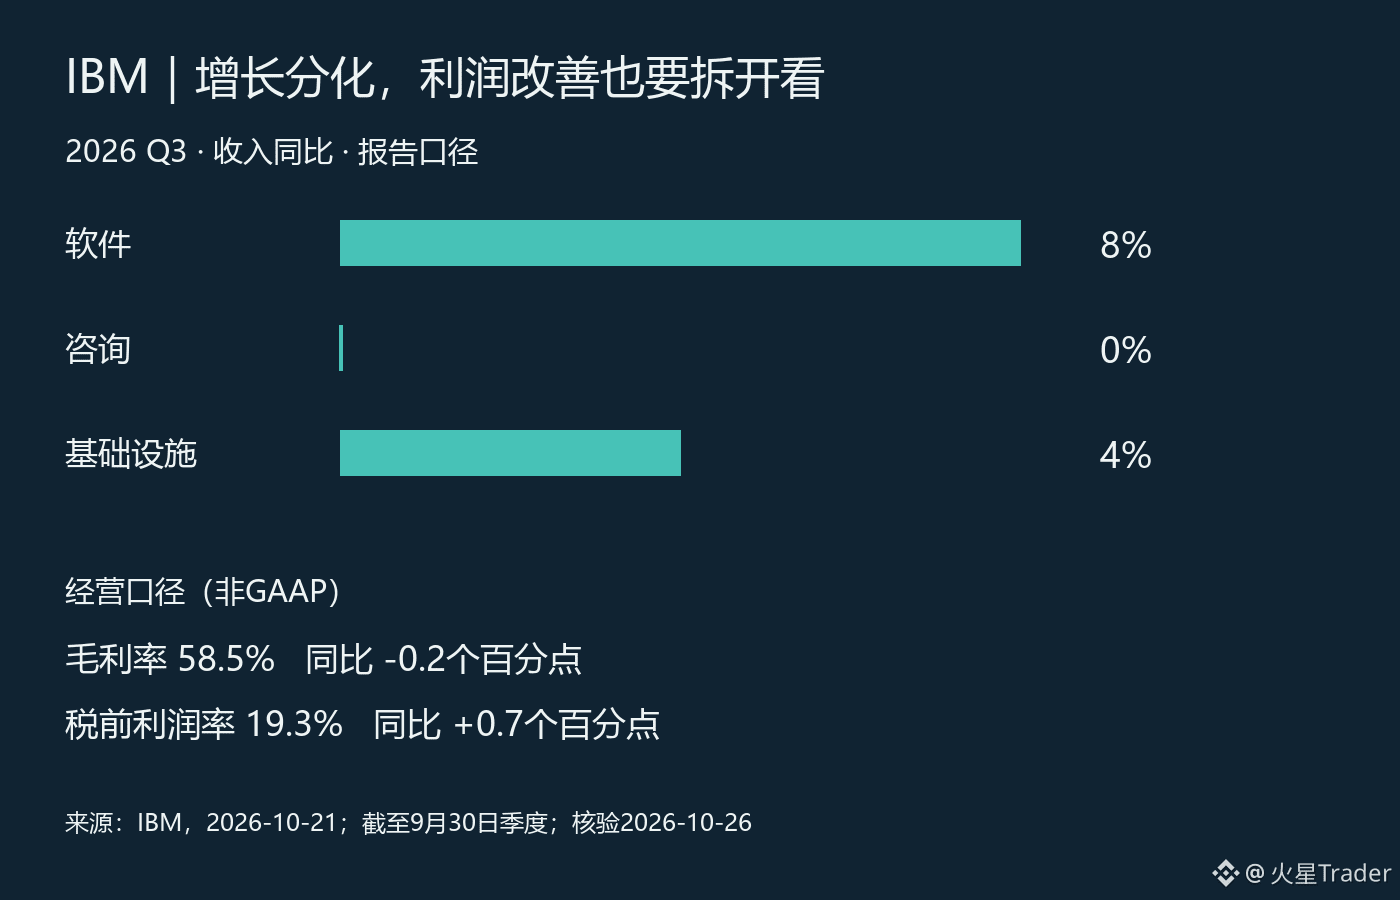
10月21日公布的季度数据里,总收入171亿美元,同比增长5%,固定汇率增长6%。软件收入增长8%,咨询持平,基础设施增长4%,这里后三项均为报告口径。软件内部也不齐:Data增长19%,Automation却下降3%。一个“软件增长”的总数,会把两种很不一样的业务状态盖住。
我的理解是,目前更适合把IBM看成业务结构分化中的增长,而不是企业技术预算全面复苏的证明。软件卖得更好,未必意味着客户同步增加实施、改造和咨询支出;当然,仅凭这些分部增速,也不能反过来断言客户砍预算。要确认需求扩散,后续还得看到咨询收入持续跟上,而不是只听管理层的技术叙事。
利润这边也有一个反差。经营口径、非GAAP税前利润率升至19.3%,同比改善0.7个百分点;同口径毛利率却下降0.2个百分点至58.5%。所以,税前利润率改善不能直接解释为产品更能提价。费用效率、业务组合和调整项目都要拆开,别把不同层次的利润率混在一起。这里的经营口径也不能替代GAAP结果。
现金流是另一项支持:公司把全年自由现金流展望提高到同比增加超过10亿美元,同时维持全年固定汇率收入增长4%至5%的预期。这更像现金兑现预期变好,而不是公司把全年收入目标全面上调。
我暂时倾向于认可改善,但不把它外推成全面加速。下一季看三件事:咨询能否跟上软件、软件内部的弱项是否收窄、毛利率能否稳定。如果只有费用效率改善,增长故事还需要更多证据;如果需求扩散和利润质量一起跟上,判断才值得上修。以上是经营分析,不据此推断当前估值便宜或股价必涨。
来源:IBM 2026 Q3,季度截至9月30日,公告10月21日;10月26日核验。百分比均同比,口径分别标明。
https://newsroom.ibm.com/2026-10-21-IBM-RELEASES-THIRD-QUARTER-RESULTS
74
·
--
翻訳参照
可口可乐Q2:销量增长,亚洲价格组合仍拖后腿
截至10月25日,可口可乐最新一季财报不是Q3,而是7月28日公布的Q2;Q3要等到10月27日美股开盘前。眼下值得盯的不是“防御股”标签,而是销量增长能不能转成更均衡的收入质量。
已披露的Q2数据显示,公司Q2全球单箱销量同比增长5%,净营收增长7%至134亿美元,有机营收增长6%;价格/组合贡献2%,浓缩液销售贡献4%。可比每股收益为0.97美元、同比增长11%,可比营业利润率35.6%,去年同期34.7%。公司称当季在非酒精即饮饮料整体取得价值份额增长。
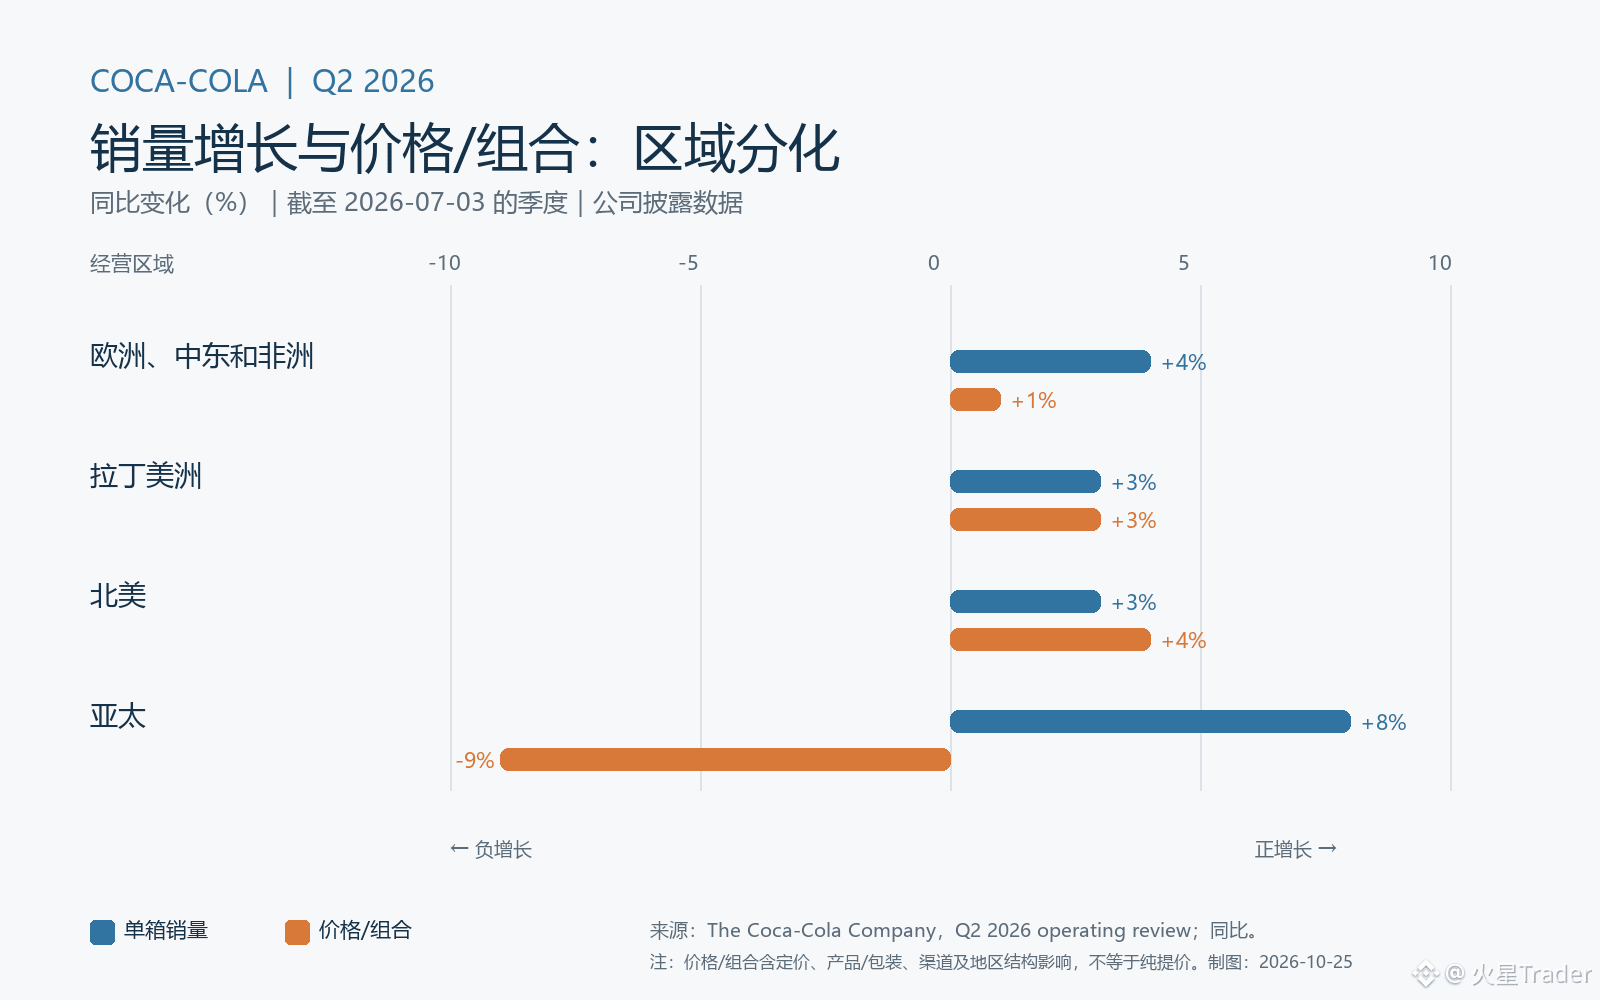
分区数据出现明显反差:亚太单箱销量增长8%,但价格/组合下滑9%,公司解释主要来自不利组合及可负担性措施,并在印度失去价值份额;北美销量增3%、价格/组合增4%,拉美则分别增3%。这说明增长不只看卖出多少箱,也要看卖到什么产品、什么市场、什么价位。亚洲用更亲民的组合换量,短期能守住消费触达,却可能稀释每箱收入;这是对分区数据的解读,不是公司给出的利润预测。
我的判断是,Q2证明品牌、渠道和新品仍有拉动销量的能力,但“提价带动增长”的空间并不均匀。公司称创新对销量增长有所贡献,并称可比利润率扩张受有机增长、费用下降和汇率顺风帮助;与此同时,原料成本更高、营销投入增加仍是抵消项。因而不能把当季利润率改善简单外推成持续扩张。
10月27日的Q3更新将是下一验证点:看全球销量是否延续、亚洲价格/组合是否收窄负值、公司对全年展望是否再调整。若量继续强而价差恶化,市场需要判断这究竟是暂时的可负担性策略,还是增长结构变弱;在结果公布前,Q3数字都还未知。
资料:截至2026-07-03的季度,公告2026-07-28;2026-10-25核验。价格/组合不等于纯提价。
https://www.coca-colacompany.com/media-center/coca-cola-reports-second-quarter-2026-results
https://investors.coca-colacompany.com/news-events/press-releases/detail/1173/the-coca-cola-company-announces-timing-of-third-quarter-2026-earnings-release
148
·
--
翻訳参照
苹果盈利复盘:2.02美元EPS,先拆开那0.11美元
看苹果下一份财报之前,我会先把上一季的比较基准拆干净。利润增长是真实报表结果,但如果里面包含特定项目的帮助,直接照搬增速,就容易把不同来源的改善混在一起。
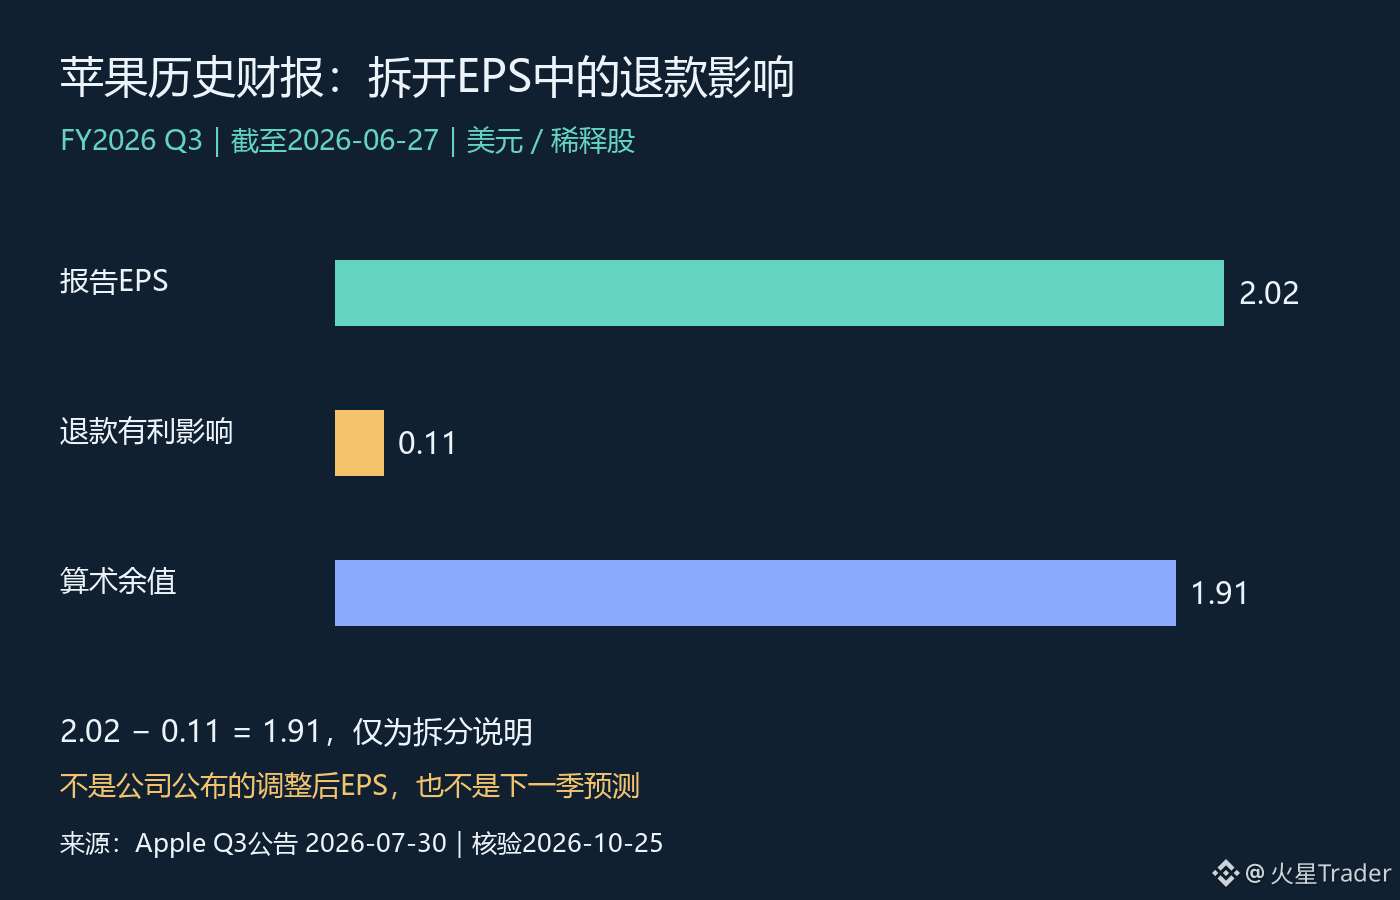
这里复盘的是7月30日发布、截至6月27日的2026财年第三季度,并不是刚刚公布的新业绩。苹果当时披露稀释每股收益2.02美元,同比增长29%,其中包含关税退款带来的每股0.11美元有利影响。公司毛利率50.1%,也包含约2个百分点的关税退款有利影响。
按披露金额做简单减法,2.02减去0.11等于1.91美元。这个1.91只是帮助理解该项目影响的算术值,不是公司另外公布的一套完整调整后盈利指标,更不能直接拿它去算同比增长:去年同期口径、股数变化以及其他项目还没有一起调整。
这也是复盘时最容易跳过的一步。看到EPS增长29%,不能全部归因于产品销量或经营效率;看到退款贡献,也不能反过来否定整个季度的经营增长。苹果同一份公告披露收入1094亿美元,同比增长16%。收入与每股盈利各有信息,解释时应当把经营变化、成本影响和每股口径拆开,而不是选一个数字替代全部判断。
毛利率也一样。约2个百分点的影响,指的是利润率的百分点,不是把50.1%再乘以2%。把单位弄错,看似只是一处小计算,最后可能变成对盈利能力完全不同的评价。即使把这项影响粗略扣除,也还不能据此断言剩下的毛利率就是未来每一季都能维持的水平。
对后续财报,我会重点检查类似有利项目是否继续出现、产品与服务组合怎样变化,以及管理层如何解释成本压力。若新的利润表现主要由经营因素支持,与靠特定项目推动的改善,持续性判断应当不同。至于退款能否重复、未来金额多少,目前这份历史公告并没有给出可以直接外推的答案。
我的结论是,好的财报分析不止于确认数字增长,还要说清增长从哪里来。先保留报告值,再单列可识别项目,最后等后续经营数据检验持续性。本篇是历史财报复盘,不包含当前股价、估值结论或未公布业绩预测。
资料:Apple 2026财年Q3公告,2026-07-30发布,统计截至2026-06-27;2026-10-25核验。配图按披露值绘制,1.91美元为算术拆分,非官方调整后EPS。
来源:https://images.apple.com/newsroom/2026/07/apple-reports-third-quarter-results/
85
·
--
翻訳参照
微软下周财报:AI投入增加,不能直接当成需求兑现
看微软的AI故事,我更想确认投入怎样变成客户付费,而不是只盯着投入规模。花钱建设基础设施,可以说明公司在准备供给;客户愿意持续使用并付费,才是另一侧的验证。这两件事之间有时间差,也有执行风险。
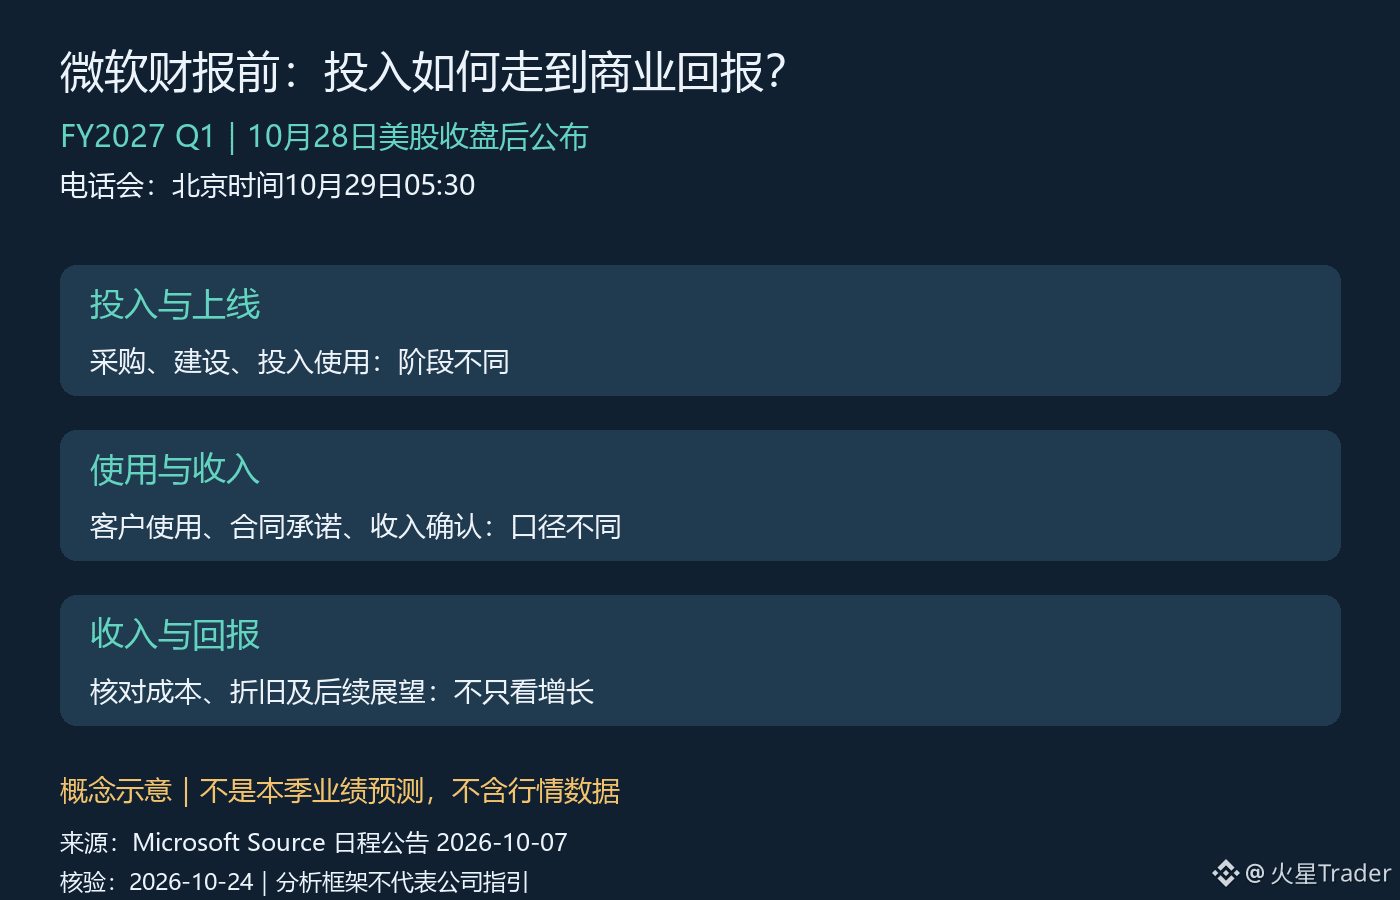
微软已在10月7日公告,2027财年第一季度业绩将在美国当地10月28日周三收盘后公布,电话会时间为太平洋时间14:30。按当日夏令时换算,是北京时间10月29日05:30。现在能确定的是时间,尚不能替这份未公布的财报预填增长率、资本开支或管理层指引。
这次我会把问题收窄到“投入—使用—回报”这条链。首先是供给侧:新增投入究竟处于采购、建设,还是已经投入使用的阶段?如果产能尚未上线,当前支出和当期收入就不能机械配对。投入增加本身既不证明需求不足,也不证明商业化已经成功,必须结合公司披露的投产节奏判断。
其次是需求侧。需要核对实际收入与管理层对客户使用的解释,而不是把合同、订单或未来承诺全部当成当前收入。若公司披露相关指标,也要先看定义、确认期间和比较口径,再讨论变化。一个跨越多年的业务承诺,与一个季度已经完成的服务,不能放在同一把尺子上。
第三步才是回报。即使使用量增长,如果提供服务所需的成本同步上升,股东能留下的利润也未必按同样速度增加。基础设施的折旧、运营成本和利用情况,需要与收入一起看。这里是分析框架,不是在断言微软本季出现了某一种成本或利用率变化。
尤其要避免两种过快的结论:看到投入上升,就认定AI需求已经无限扩张;看到现金支出较大,就认定长期回报一定失败。投资与回报往往跨期,真正需要追问的是,后续数据能不能逐步缩小这段时间差,而不是用一季数字替整个周期下判决。
对MSFT的估值判断也一样。经营增长和股价是否有吸引力,仍隔着市场原有预期与支付价格。本篇没有核验当前估值和一致预期,所以不写“低估”或“必然超预期”。财报公布后,先检查需求兑现证据,再看成本与投入解释,最后核对后续展望是否自洽。只有这些环节接起来,AI投入才更接近可以评价的商业回报。
资料:微软官方发布安排公告(2026-10-07),2026-10-24核验。正文除日程外为待验证分析,不含未公布业绩或实时行情;配图为概念示意。
来源:https://news.microsoft.com/source/2026/10/07/microsoft-announces-quarterly-earnings-release-date-69/
39
·
--
翻訳参照
纳斯达克公司财报:指数业务很强,但别把ARR当成季度收入
看纳斯达克公司NDAQ,不能直接套用纳指涨跌的逻辑。它是一家经营金融基础设施和相关服务的上市公司;指数行情是另一个对象。周末拆这份财报,我更关心不同业务的增长能否互相支撑。
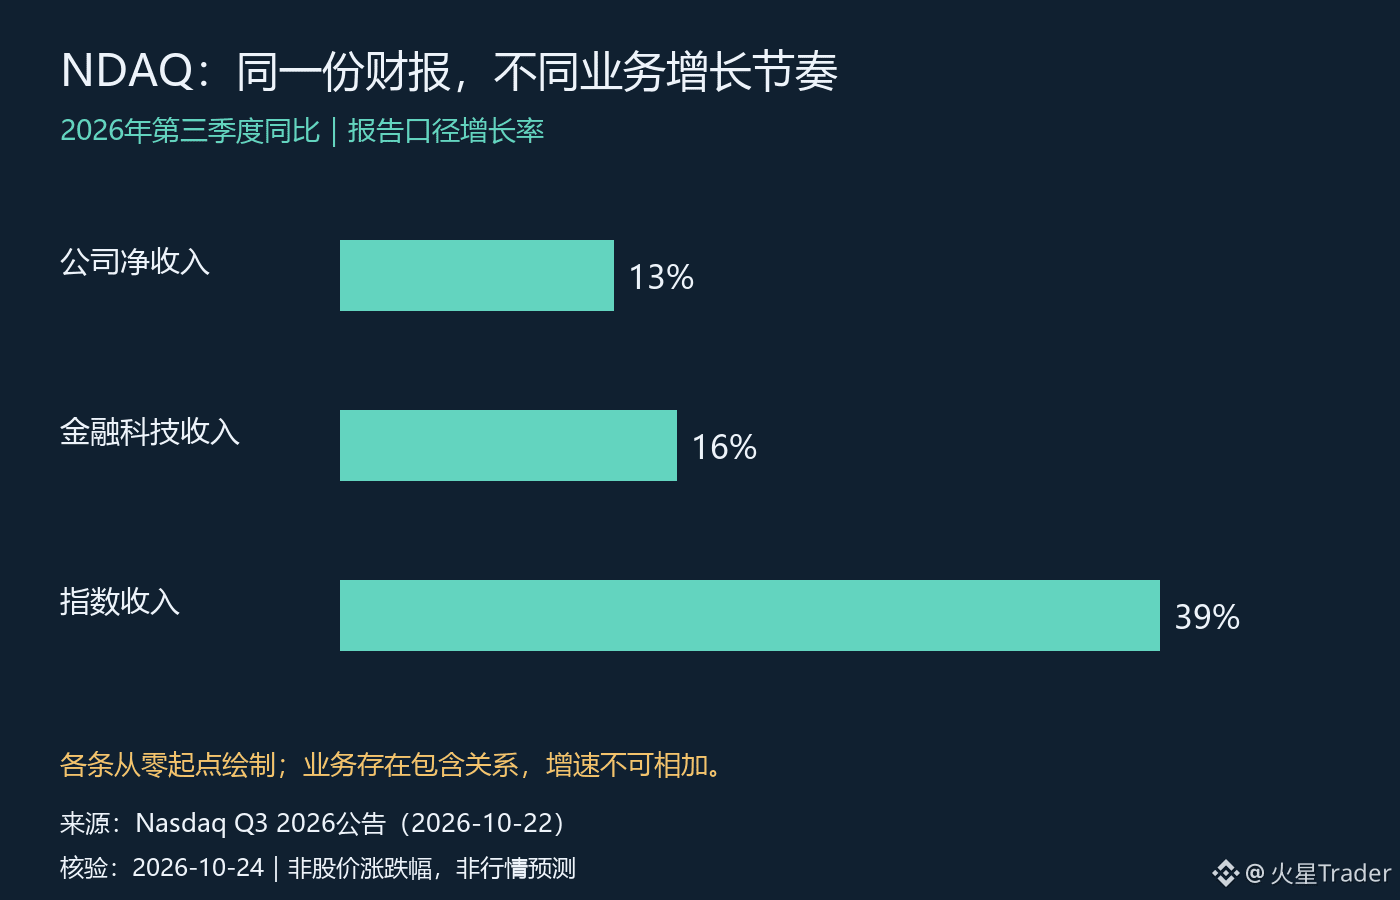
10月22日公布的三季度数据里,公司净收入约15亿美元,同比增长13%;金融科技收入5.29亿美元,同比增长16%;指数业务收入2.86亿美元,同比增长39%。同一个季度,不同业务的增速差异已经足够明显,不能只用一个总体增速概括。
指数业务的39%尤其醒目,但增速高不等于它就是全部增长的来源。较小基数上的高增长,与较大业务体量上的稳步增长,对最终收入的贡献不同。分析时既要看百分比,也要看对应金额;只挑最高的数字,很容易高估单一业务对整家公司的影响。
另一个容易混淆的数字是34亿美元ARR,也就是年化经常性收入指标,公司披露其同比增长12%,有机口径增长14%。它和当季确认的净收入不是同一时间口径,更不能把34亿美元直接加到15亿美元上,拼出一个更大的“营收”。我会把ARR当作观察经常性业务规模的补充线索,再用后续实际收入和现金表现检验,而不是把年化数当成已经到账的钱。
有机增长与报告增长也应分开。两种口径的差距提醒我们,总体变化不一定全部来自原有业务自身扩张。要判断增长质量,仍需查看公司对口径调整的解释,不能把较高的那个数字直接当作更真实的结果。
我的判断是,这份财报提供了业务增长分化的具体证据:指数业务弹性突出,金融科技也在增长,但“收入增长”距离“股东回报改善”还有成本、投入与估值这几道检验。收入扩张时,如果为了维持增长需要同步增加很多费用,利润兑现节奏就可能不同;如果经常性业务扩张还能带来稳定现金流,判断才更扎实。
接下来关注三件事:指数收入的高增速能否延续,金融科技收入与经常性指标是否相互印证,以及新增收入能留下多少利润和现金。本篇没有核验当前股价或一致预期,不据此认定NDAQ便宜,也不把它当作纳指方向的替代判断。
来源:Nasdaq公司2026年第三季度业绩公告,2026-10-22发布,2026-10-24核验。图表均为相对2025年第三季度的报告口径增长率,业务之间存在包含关系,不可相加;分析部分为条件判断。
https://ir.nasdaq.com/news-releases/news-release-details/nasdaq-reports-third-quarter-2026-results-strong-execution
63
·
--
翻訳参照
台积电先进制程占到79%,就能给整个半导体板块抬估值吗?
台积电的先进制程很强,但把它直接翻译成“所有半导体公司都值得更高估值”,我认为跳得太快了。看美股TSM,先把公司已经交出的成绩,和市场愿意为未来付多少钱分开。
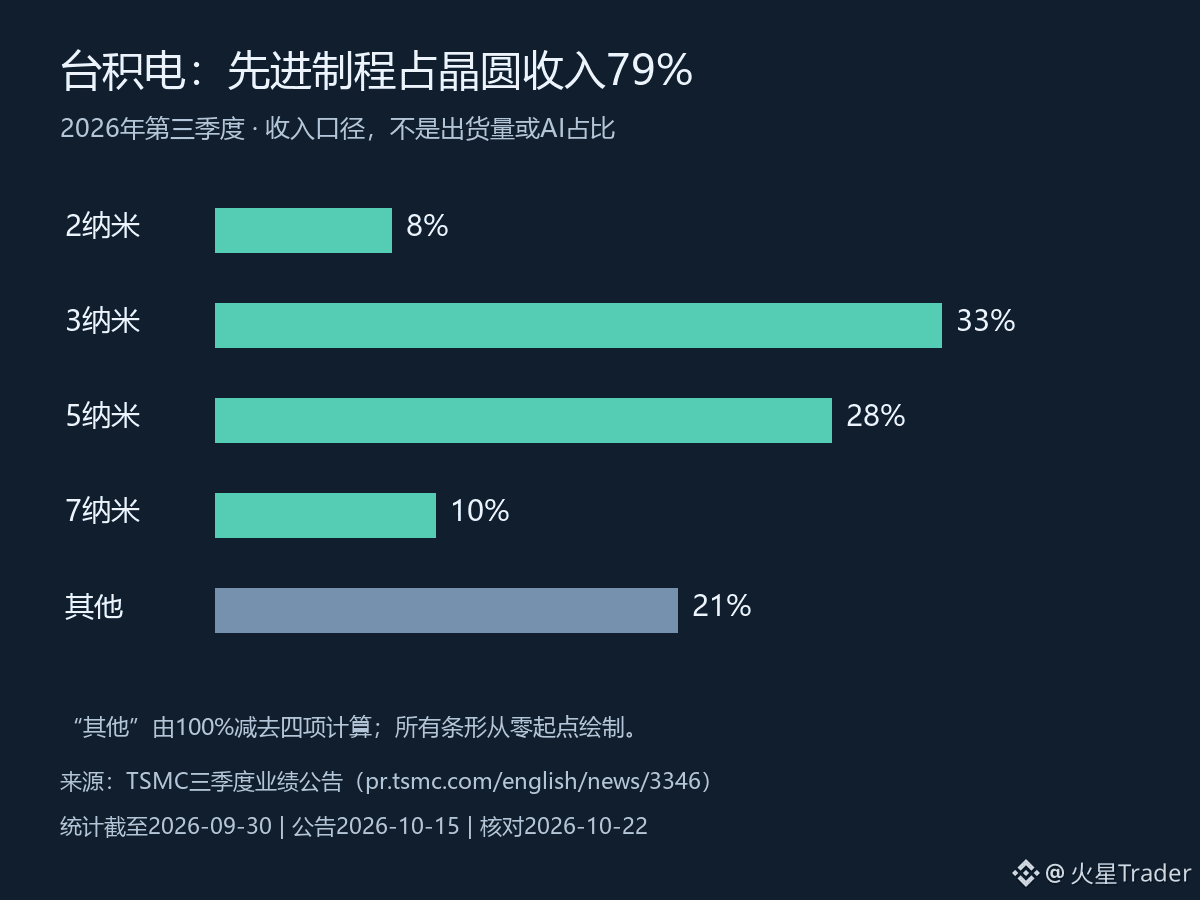
10月15日公布的三季报里,有一组比单独盯利润更值得拆的数据:2纳米、3纳米、5纳米和7纳米,分别贡献晶圆收入的8%、33%、28%和10%。7纳米及更先进制程合计79%。这是截至9月30日那个季度的收入结构,不是今天的订单快报。
79%说明什么?至少说明先进制程已经是这门生意的主体,不能再只当成远期故事。但它不等于“79%的收入来自AI”。制程是制造技术口径,AI是终端用途口径,两者不能直接画等号。
这里最容易出现的误判,就是把一家公司某个环节的强势,沿着产业链一路外推。对设计公司,要看产品卖出去以后能留下多少利润;对设备公司,要看客户资本开支何时变成订单;对存储公司,还要看供需和价格。大家都在半导体板块里,利润兑现的时间却未必一致。
我的理解是,这份收入结构对台积电自身的竞争位置有解释力,却不足以单独证明整个板块出现了新的盈利上修。甚至对TSM本身,也不能只看先进制程占比越高就越乐观:占比是分子除以分母,具体收入规模、制造成本和新增产能回报仍然要一起检查。
如果市场此前已经给了很高的增长预期,业绩强并不自动意味着股价还有同样大的空间。这里没有核验当前股价与一致预期,因此我不会把这份财报写成“已经超预期”,更不会据此判断今天便宜还是贵。
接下来更有用的验证,是看后续财报里先进制程的收入贡献能否延续,同时核对毛利率与产能投入;再看相关设计、设备和存储公司的订单及盈利指引,是否各自给出印证。只有这些证据逐步接上,板块层面的判断才有依据。
资料:台积电2026年第三季度业绩公告,发布于2026-10-15,统计期截至2026-09-30;2026-10-23再次核对。配图按公告数据原创绘制,“其他21%”为100%减去四项的计算值。以上产业链与估值讨论为分析,不是公司指引。
https://pr.tsmc.com/english/news/3346
中文公告复核:https://pr.tsmc.com/chinese/news/3346
1
34
·
--
FRBは来週会合、成長株は答えを待つべきか、それとも市場の期待を先に見るべきか?
来週FRBが会合を開くからといって、市場がすでに金利の結果を知っているわけではありません。成長株について本当に切り分けるべきなのは、割引率の変化と企業の業績予想という2つの要素です。「利下げ」をそのまま「株価は必ず上がる」と置き換えるのは、重要な条件を見落としています。
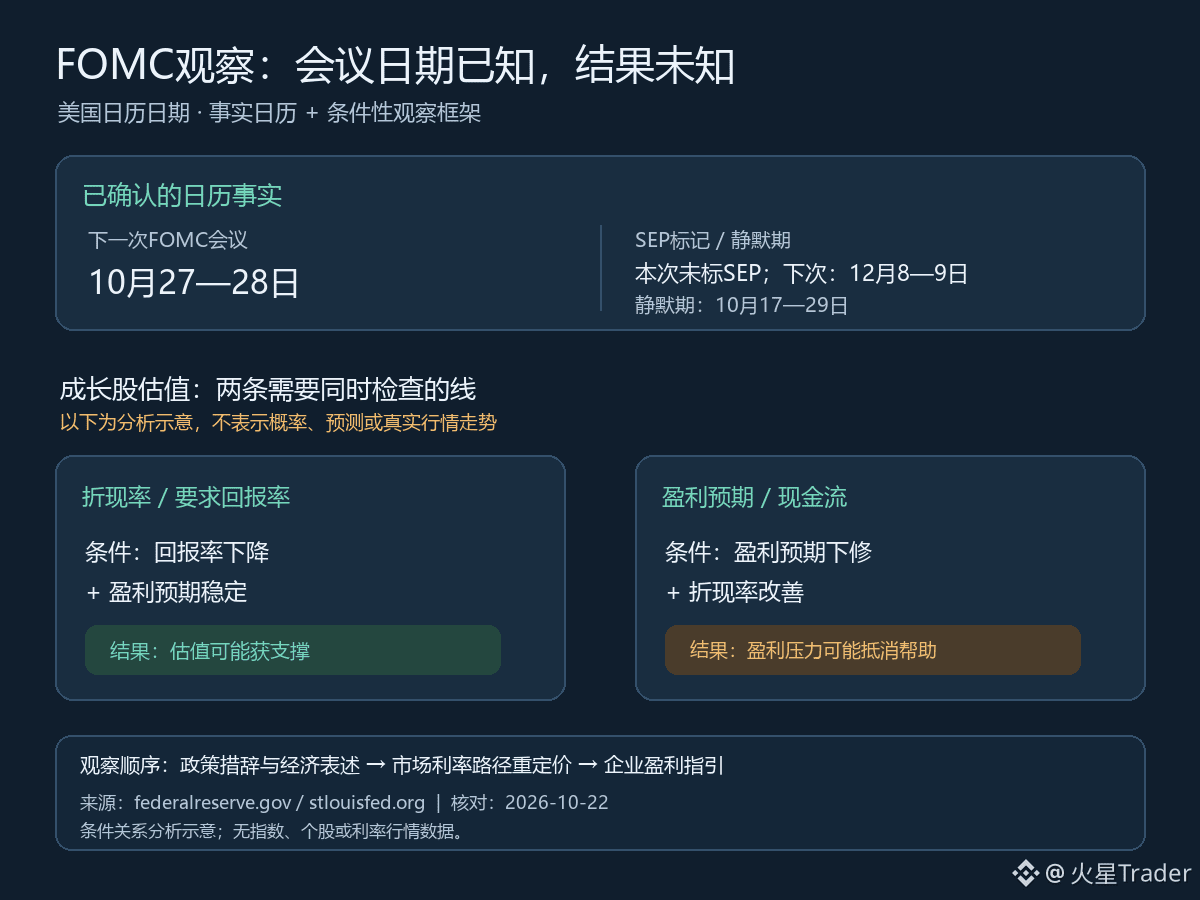
日程上、確認できるのは、FRBの次回の連邦公開市場委員会(FOMC)会合が、米国のカレンダーで10月27日から28日に予定されていることです。FRBが公表している日程では、この会合に経済見通し(SEP)の公表を示す印はありません。次にSEPの公表が示されているのは、12月8日から9日の会合です。また、確認できるもう1つの時間的な区切りは、FRB当局者の発言自粛期間が10月17日から10月29日まで続くことです。以上は会合と発言に関する日程であり、金利決定や市場の織り込みについての結論ではありません。
成長株のバリュエーションは、将来のキャッシュフローにより敏感です。市場が求めるリターンが低下し、企業の将来の業績予想が安定していれば、バリュエーションは下支えされる可能性があります。一方、金利の変化に業績予想の下方修正が伴えば、キャッシュフロー面の圧力が割引率低下の恩恵を打ち消す可能性があります。逆に、金利が投資家の想定した方向に動かなくても、業績予想がより強ければ、個別株は異なる値動きをする可能性があります。これは条件に基づく分析であり、会合の結果や株価の方向性を予測するものではありません。
また、政策金利と株式のバリュエーションに使われる割引率は同じものではありません。長期国債利回り、リスクプレミアム、成長が持続するという投資家の見方など、さまざまな要因が市場の求めるリターンを変える可能性があります。政策決定が予想どおりであっても、株価がそれまでに、より大幅な金融緩和を織り込んでいれば、実際の反応は表面的な好材料とは逆になることもあります。ここで論じているのは、予想との差が生じる仕組みであり、未検証の現在の利下げ確率は用いていません。
したがって、会合当日は、政策の文言、経済やインフレに関する説明、会合後に市場が金利の先行きを再評価する動きを分けて観察し、そのうえで大型成長企業の業績見通しと照らし合わせます。指数の一時的な値動きだけでは、割引率の論理が相場を主導しているとは証明できません。「利下げ」という言葉だけを見ても、業績の検証に代えることはできません。
まず10月27日から28日の会合での発言を確認し、その後、企業決算や業績見通しが業績予想を維持できるかを見ていきます。金利の先行きとキャッシュフロー予想の変化の方向がともに、より明確になって初めて、成長株のバリュエーションの反応を説明しやすくなります。図示した2つの経路は観察の枠組みであり、確率や相場の予測を示すものではありません。
資料:FRBのFOMC会合日程、セントルイス連銀の当局者発言自粛期間カレンダー。いずれも2026-10-23に再確認。会合の日付は、時差換算による曖昧さを避けるため米国の日付で記載しています。バリュエーションと市場の反応に関する部分は条件に基づく分析であり、金利予測、現在の相場、確率判断は含みません。
出典:
https://www.federalreserve.gov/monetarypolicy/fomccalendars.htm
https://www.stlouisfed.org/about-us/resources/blackout-periods
71
·
--
テスラ、第三四半期にフリーキャッシュフローが黒字化:前期比では反発、前年同期比では改善せず
テスラの第三四半期のフリーキャッシュフローが再び黒字になった。前期比だけを見れば確かに反発したように見えるが、前年同期と並べてみると、そう単純な話ではない。この四半期のキャッシュフロー改善を、経営トレンドがすでに上向いたと捉えることはできない。
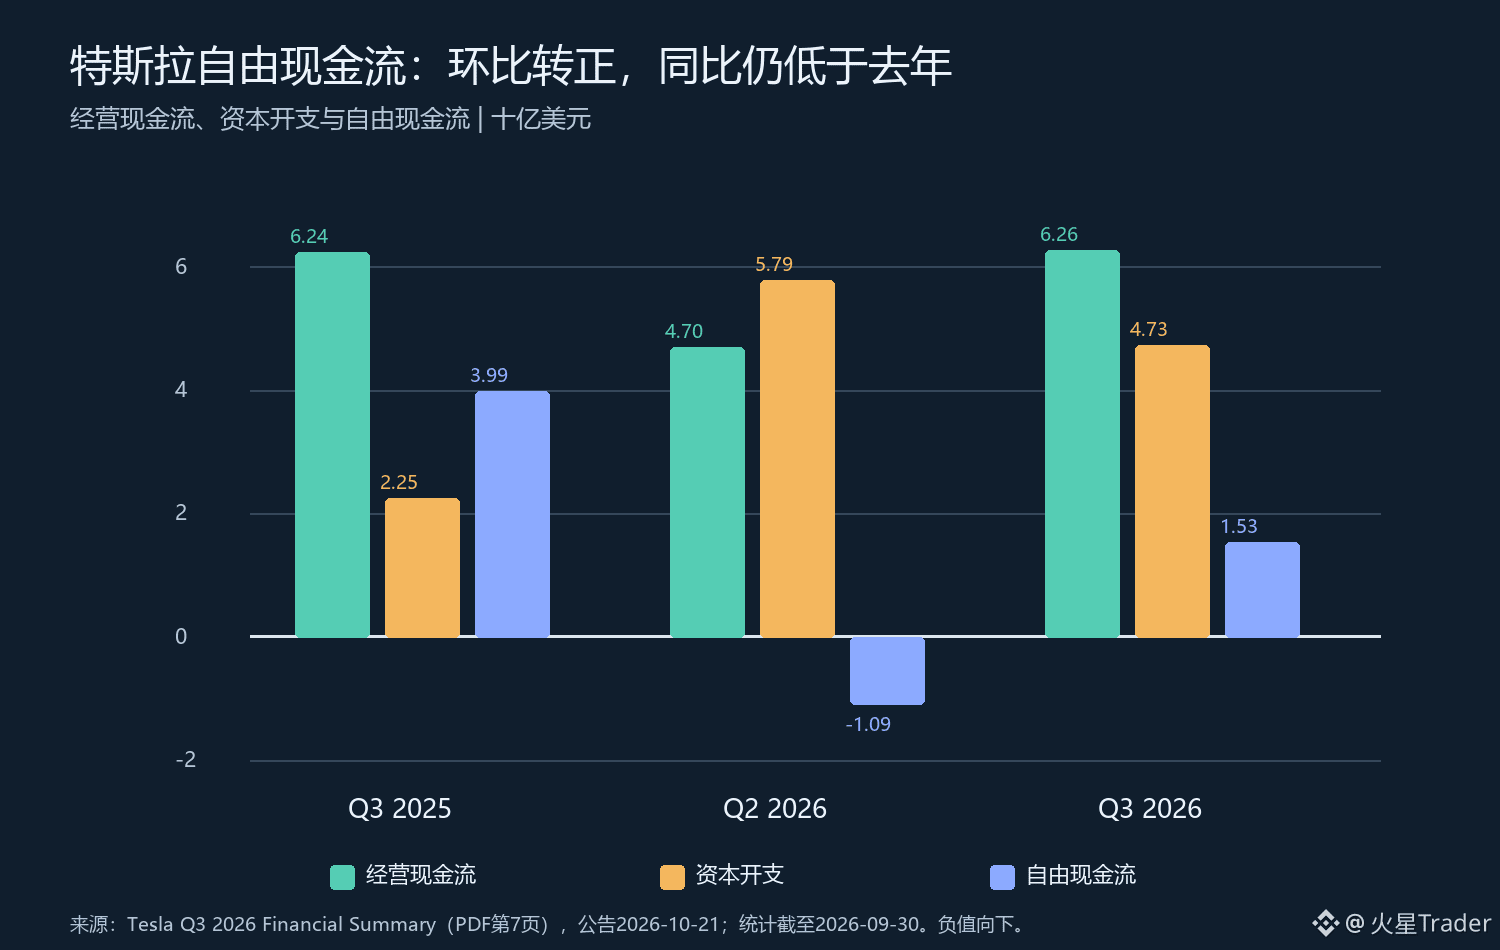
まず、3つの指標を同じ基準で見てみよう。2025年第三四半期の営業キャッシュフローは62.38億ドル、設備投資は22.48億ドル、フリーキャッシュフローは39.90億ドルだった。2026年第二四半期はそれぞれ46.97億ドル、57.89億ドル、マイナス10.92億ドル。2026年第三四半期には、営業キャッシュフローが62.63億ドルに回復し、設備投資は47.32億ドルに減少、フリーキャッシュフローはプラス15.31億ドルとなった。ここでのフリーキャッシュフローは、営業キャッシュフローから設備投資を差し引いて算出している。
したがって、前期比の変化は明らかだ。営業キャッシュフローは15.66億ドル増加し、設備投資は10.57億ドル減少、フリーキャッシュフローは26.23億ドル改善して、ゼロを上回った。一方、前年同期比では、営業キャッシュフローの増加はわずか0.25億ドルにとどまり、設備投資は24.84億ドル増加、フリーキャッシュフローは24.59億ドル減少し、約61.6%の減少となった。黒字化したのは事実だが、前年同期の水準にはまだ届いていない。
この2つの比較が答える問いは異なる。前期比は、前四半期にキャッシュ支出が大きかった後、今四半期にキャッシュフローが持ち直したことを示している。一方、前年同期比では、手元に残るキャッシュが1年前を下回っていることが分かる。設備投資の減少はプロジェクトの進捗ペースの変化による可能性があるが、この3つの集計数値だけでは、投資効率が向上したとは証明できず、キャッシュフローの質が改善したとも判断できない。運転資本や支払い・回収のタイミングなども営業キャッシュフローに影響し得るため、キャッシュフロー計算書全体を引き続き確認する必要がある。
私の見立てでは、このデータが裏付けるのは「四半期のキャッシュフロー圧力が和らいだ」ということまでで、「キャッシュ創出力が回復した」と言うには不十分だ。特に、設備投資は依然として前年同期を大きく上回っている。今後は、営業キャッシュフローが持続するかに加え、新規投資による生産能力、納車、利益が実際に形になるかを見ていく必要がある。投資が高水準で続く一方、営業キャッシュフローが現在の水準近辺にとどまれば、フリーキャッシュフローには引き続き圧力がかかる可能性がある。営業面の改善が続き、投資を賄えるようになれば、黒字化の意味はより確かなものになる。
今後は次の四半期報告を待ち、営業キャッシュフローの継続性、設備投資のペース、運転資本項目の変化を重点的に確認したい。単四半期での黒字化は記録に値する転換の兆しではあるが、トレンドが確認されたわけではない。前年同期との差が縮小することこそ、より説得力のある検証となる。
資料:テスラ2026年第三四半期業績資料。2026-10-21公表、対象期間は2026-09-30まで。Financial Summary。金額は百万ドル単位で、グラフでは十億ドル単位で表示。フリーキャッシュフローは営業キャッシュフローから設備投資を差し引いて算出。前年同期比・前期比の差額および比率は、発表数値に基づく計算。ペースや今後の条件に関する記述は分析であり、会社の見通しではない。
出典:https://ir.tesla.com/_flysystem/s3/sec/000162828026066738/tsla-20261021-gen.pdf
確認日:2026-10-23。
66
·
--
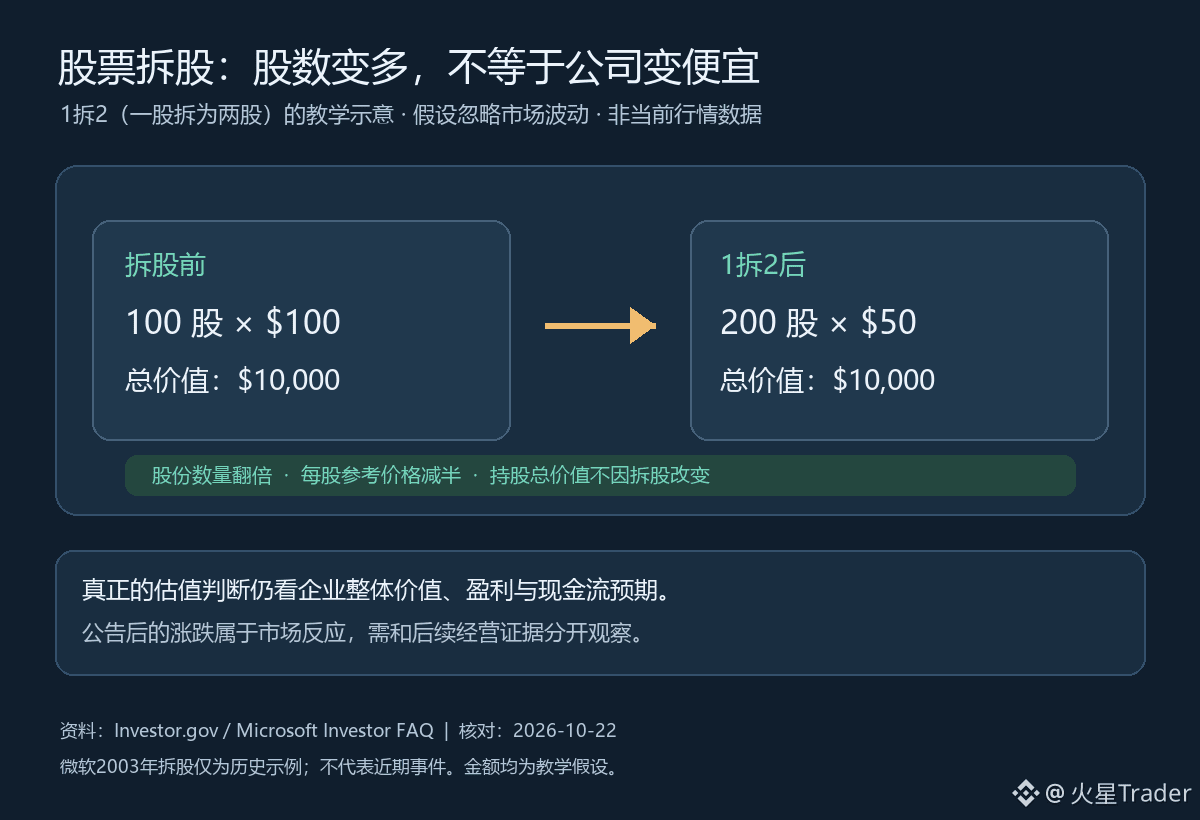
株式分割後に株価が下がると、会社の評価額も安くなるのでしょうか?
株式分割後は1株当たりの価格が下がり、保有株数が増えますが、だからといって会社が突然安くなるわけではありません。「1株いくらか」をそのまま「会社全体が高いか安いか」と捉えるのは、株式分割を理解するうえで最も陥りやすい誤解です。
あくまで仮の例で考えてみましょう。ある会社の株を100株、1株100ドルで保有しているとすると、保有株の総額は1万ドルです。1対2の株式分割(1株を2株に分割)が行われると、株数は200株に、1株当たりの参考価格は50ドルになりますが、総額は引き続き1万ドルで、持ち分の割合も変わりません。ここでは市場の変動を無視し、株式分割による機械的な影響のみを示しています。株式分割によって、会社の収入、利益、キャッシュフローが突然増えるわけではありません。Investor.govも、100株×100ドルが200株×50ドルになる例を用いて、株式分割そのものは保有株の価値を変えないと説明しています。
株式分割によって、1株当たりの価格が下がり、より多くの投資家に受け入れられやすくなる可能性があります。また、1株当たりの指標の表示方法も変わります。しかし、「1株を買うのが安くなったように見える」ことと「企業の評価額が下がった」ことは別の話です。評価額を判断するには、引き続き会社全体の時価総額、利益やキャッシュフローの見通し、そして投資家がそうした見通しにいくら支払う意思があるのかを見る必要があります。株式分割後は1株当たり利益などの指標も株数に応じて調整されるため、分割前後の数値を比較する際は、算出基準が一致しているか確認しましょう。
Microsoftの投資家向けFAQに記載されている過去の例は、2003年の株式分割です。100株、1株50ドルが、200株、1株25ドルとなり、市場価格が変動するまでは総額は引き続き5,000ドルでした。この例は株式分割の仕組みを説明するためのもので、Microsoftが最近株式分割を実施したことを示すものではなく、現在の株価や評価額を推測する根拠にもなりません。
株式分割の発表当日は、株価が上がることも、下がることも、ほぼ動かないこともあります。これは市場の反応であり、株式分割の計算そのものが企業価値を変えたわけではありません。その後に株価が上昇した場合も、投資家心理や流動性への期待によるものなのか、それとも業績見通しや事業データが実際に改善したためなのかを見極める必要があります。事業の見通しに変化がなければ、株数の分割だけで新たなキャッシュフロー上の根拠が生まれるわけではありません。
そのため、株式分割を見るときは、まず株数と1株当たりの価格を分割比率に応じて換算し直し、そのうえで会社全体の価値と利益を裏付ける根拠を確認しましょう。今後、株式分割のニュースに接した際も、調整後の1株当たりの数値だけに注目するのではなく、発表後の市場の反応がその後の業績や見通しによって裏付けられるかを見ていきます。図中の金額はすべて説明用の例であり、現在の相場を示すものではありません。
資料:Investor.gov「Stock Split」の項目、Microsoftの投資家向けFAQに記載された2003年の株式分割の歴史的事例。いずれも2026-10-22に確認。本文中の100株×100ドルは仮定の例です。Microsoftの事例は過去の説明であり、現在の出来事を示すものではありません。
https://www.investor.gov/introduction-investing/investing-basics/glossary/stock-split
https://www.microsoft.com/en-us/investor/FAQ
132
·
--
【場中ニュース】BNB が 750 USDT を突破、24時間上昇率 2.22%
· 朗報が来ても慌てず、まずはチャートを見て、すでに先に上昇していないか確認しよう。
· 価格がニュース発表前のレンジまで押し戻されたら、そこを維持できて初めてこの材料に意味がある。
· $BNB
【場中ニュース】BNB が 750 USDT を突破、24時間上昇率 2.22%
· 朗報が来ても慌てず、まずはチャートを見て、すでに先に上昇していないか確認しよう。
· 価格がニュース発表前のレンジまで押し戻されたら、そこを維持できて初めてこの材料に意味がある。
· $BNB
· 朗報が来ても慌てず、まずはチャートを見て、すでに先に上昇していないか確認しよう。
· 価格がニュース発表前のレンジまで押し戻されたら、そこを維持できて初めてこの材料に意味がある。
· $BNB
18
·
--
翻訳参照
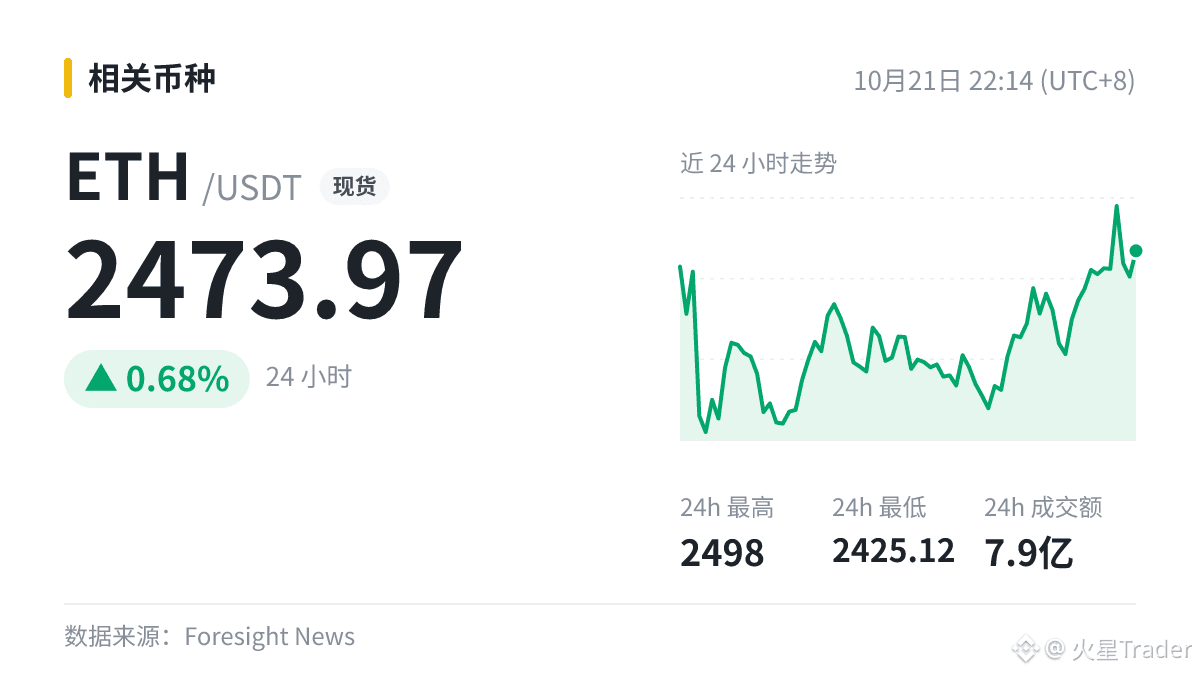
Safe Labs 交易安全网络 Safenet 结束 Beta 阶段,推出生产版本
跟朋友讨论这条,大家看法很分散,我反而觉得先观望更好。能给大家打打气,能走多远要看后续量能。
$ETH 2473.97
#ETH
Safe Labs 交易安全网络 Safenet 结束 Beta 阶段,推出生产版本
跟朋友讨论这条,大家看法很分散,我反而觉得先观望更好。能给大家打打气,能走多远要看后续量能。
$ETH 2473.97
#ETH
跟朋友讨论这条,大家看法很分散,我反而觉得先观望更好。能给大家打打气,能走多远要看后续量能。
$ETH 2473.97
#ETH
20
·
--
翻訳参照
📣 多家媒体报道:某交易所 Institutional 发文表示,芯片股过去两周出现两位数跌幅,为 6 月以来第二轮明显下跌,而比特币在两轮调整中均表现得更为抗跌。
$BTC 建议加自选观察。价格早就消化的事,二次反应的力度有限。你仓位里有相关的吗?
#BTC
📣 多家媒体报道:某交易所 Institutional 发文表示,芯片股过去两周出现两位数跌幅,为 6 月以来第二轮明显下跌,而比特币在两轮调整中均表现得更为抗跌。
$BTC 建议加自选观察。价格早就消化的事,二次反应的力度有限。你仓位里有相关的吗?
#BTC
$BTC 建议加自选观察。价格早就消化的事,二次反应的力度有限。你仓位里有相关的吗?
#BTC
63
·
--
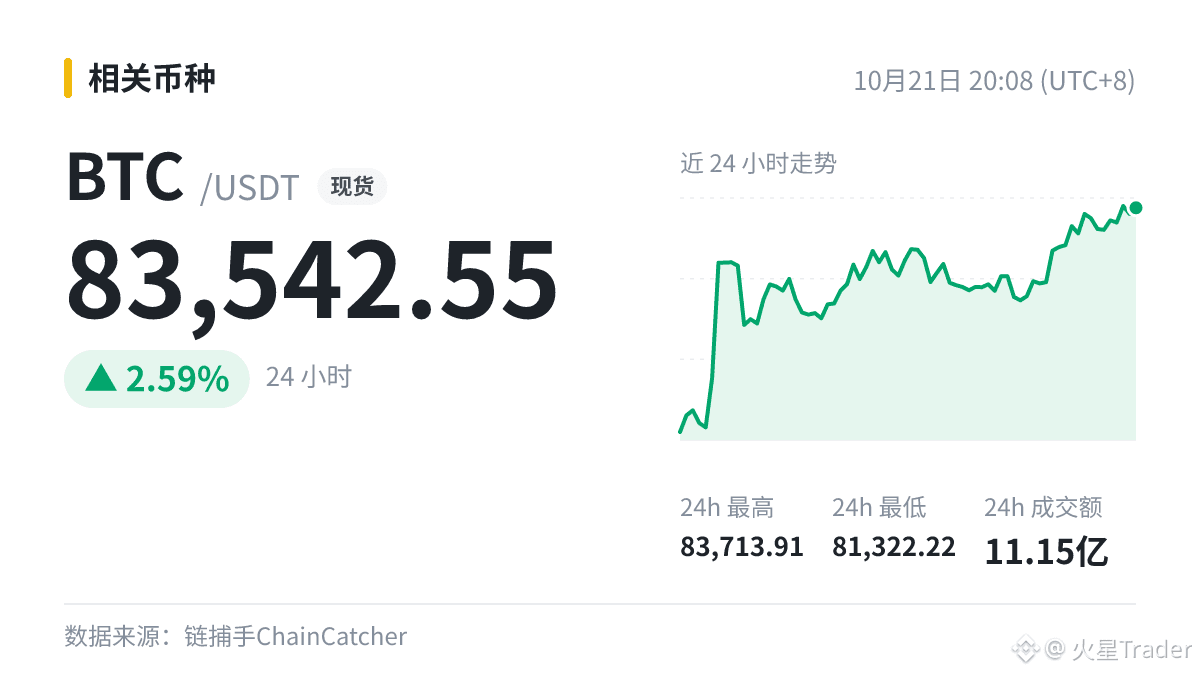
逆張りの見方:データによると、ビットコインの28日間ボラティリティは1.2%に低下し、2026年の安値に接近。市場はFRBの決定を待っている
一見地味なニュースほど、かえって過小評価されがちです。本当の重要性は、しばらく時間を置いてから見えてくるでしょう。
$BTC 24h +2.59%、取引高を見ましょう。公式見解だけを鵜呑みにしなければ、失敗をかなり減らせます。
#BTC
逆張りの見方:データによると、ビットコインの28日間ボラティリティは1.2%に低下し、2026年の安値に接近。市場はFRBの決定を待っている
一見地味なニュースほど、かえって過小評価されがちです。本当の重要性は、しばらく時間を置いてから見えてくるでしょう。
$BTC 24h +2.59%、取引高を見ましょう。公式見解だけを鵜呑みにしなければ、失敗をかなり減らせます。
#BTC
一見地味なニュースほど、かえって過小評価されがちです。本当の重要性は、しばらく時間を置いてから見えてくるでしょう。
$BTC 24h +2.59%、取引高を見ましょう。公式見解だけを鵜呑みにしなければ、失敗をかなり減らせます。
#BTC
8
·
--
翻訳参照
👀 刚刚:英国银行 90 天内收到逾 1 万起加密转账受阻投诉
好家伙,这条消息有点猛!这类进展不会一下子改变格局,不过是一块拼图。
$BTC
👀 刚刚:英国银行 90 天内收到逾 1 万起加密转账受阻投诉
好家伙,这条消息有点猛!这类进展不会一下子改变格局,不过是一块拼图。
$BTC
好家伙,这条消息有点猛!这类进展不会一下子改变格局,不过是一块拼图。
$BTC
3
·
--
翻訳参照
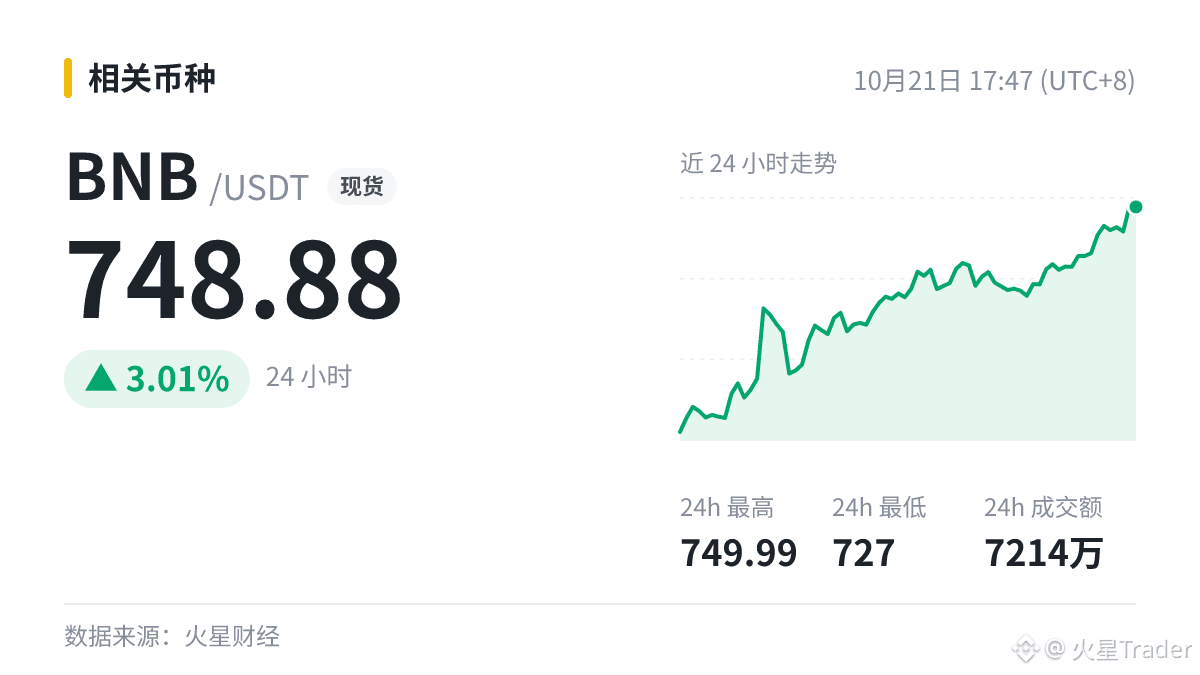
⏱ 17:47|OpenStocks 上线 BNB Chain,代币仅提供价格敞口非股权
截至发稿,$BNB 748.88,1h +0.24%,24h +3.01%。
后续看点:社区讨论的热度能不能延续。
后面有变化再更新。
#BNB
⏱ 17:47|OpenStocks 上线 BNB Chain,代币仅提供价格敞口非股权
截至发稿,$BNB 748.88,1h +0.24%,24h +3.01%。
后续看点:社区讨论的热度能不能延续。
后面有变化再更新。
#BNB
截至发稿,$BNB 748.88,1h +0.24%,24h +3.01%。
后续看点:社区讨论的热度能不能延续。
后面有变化再更新。
#BNB
7
ログインして、さらにコンテンツを読む
厳選トピックで世界の暗号資産トレーダーの仲間入り
⚡️ 暗号資産に関する最新かつ有益な情報が見つかります。
💬 世界最大の暗号資産取引所から信頼されています。
👍 認証を受けたクリエイターから、有益なインサイトを得られます。
メール / 電話番号