コカ・コーラQ2:販売数量は増加、アジアの価格/ミックスは依然として重し
10月25日時点で、コカ・コーラが発表した直近の四半期決算はQ3ではなく、7月28日に発表されたQ2のものだ。Q3決算は10月27日の米国市場取引開始前に発表される予定だ。現時点で注目すべきなのは「ディフェンシブ株」という位置づけではなく、販売数量の伸びが、よりバランスの取れた収益の質につながるかどうかだ。
発表済みのQ2データによると、世界の単ケース販売数量は前年同期比5%増、純売上高は7%増の134億ドル、有機売上高は6%増だった。価格/ミックスが2%、濃縮液の販売が4%寄与した。調整後EPSは0.97ドルで前年同期比11%増、調整後営業利益率は35.6%と、前年同期の34.7%から上昇した。同社は、当四半期にノンアルコール即飲料全体で金額ベースのシェアを伸ばしたと述べている。
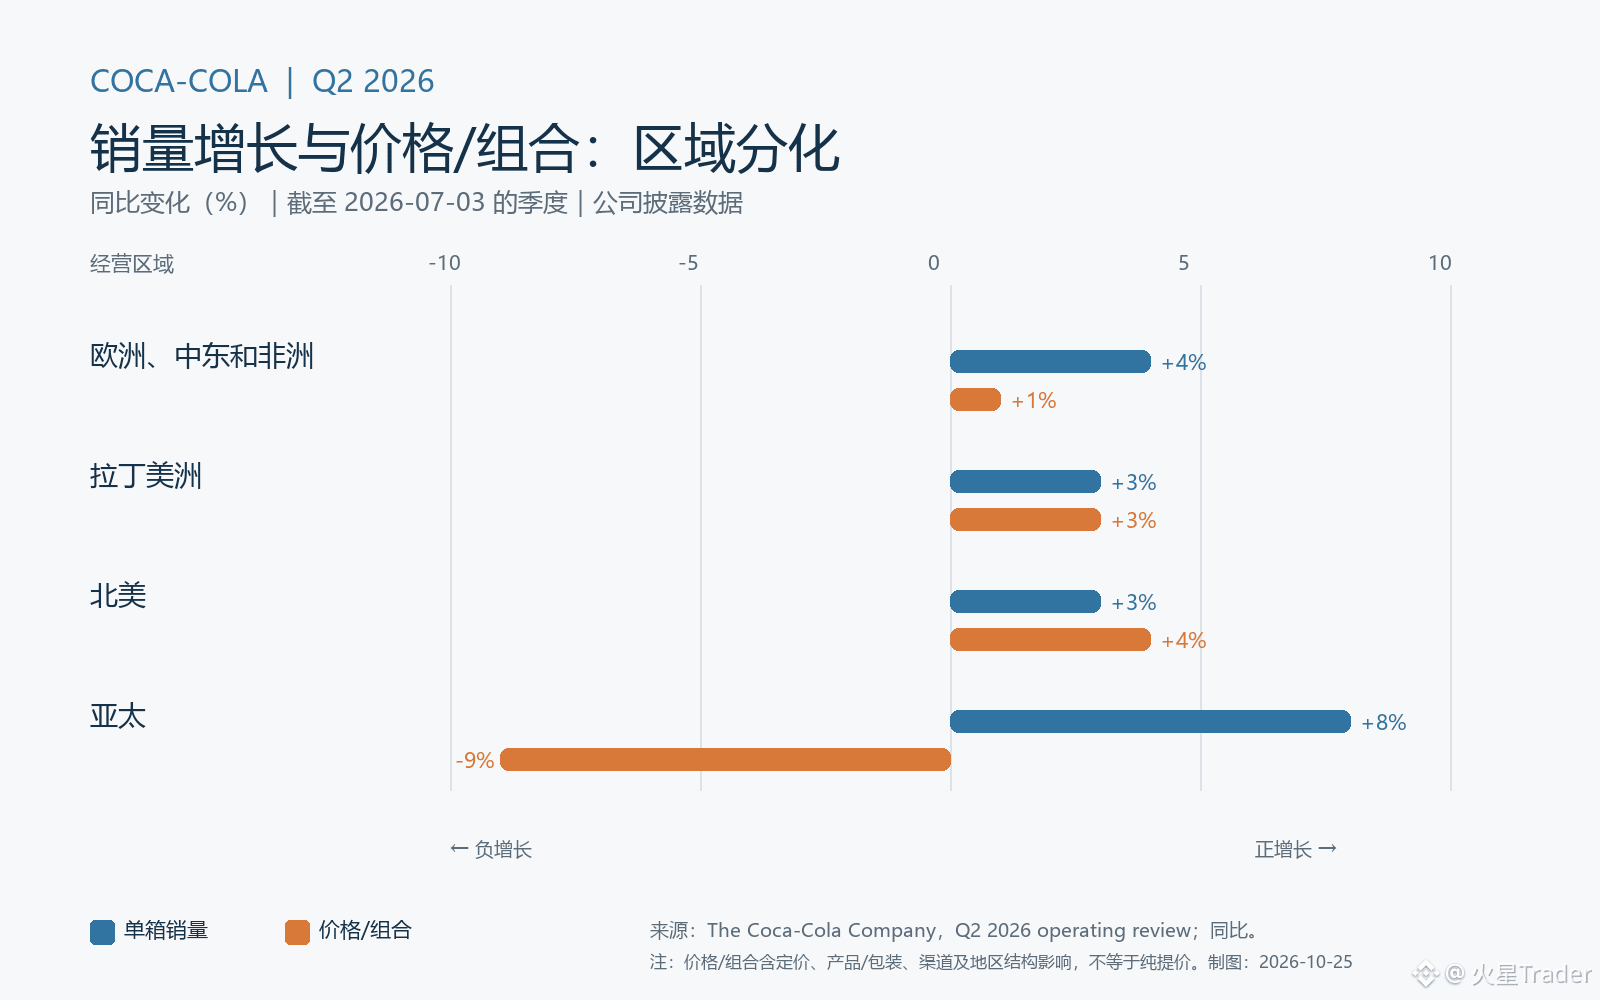
地域別データには明確な対照が見られる。アジア太平洋地域では単ケース販売数量が8%増えた一方、価格/ミックスは9%低下した。同社は主な要因として、不利な商品ミックスと購入しやすさを高める施策を挙げ、インドでは金額ベースのシェアを失ったと説明している。北米では販売数量が3%増、価格/ミックスが4%増、ラテンアメリカではそれぞれ3%増だった。これは、成長を見るうえでは販売ケース数だけでなく、どの製品を、どの市場で、どの価格帯で販売したかも重要であることを示している。アジアでは、より手頃な価格帯の商品構成で販売数量を確保しており、短期的には消費者へのリーチを維持できる一方、1ケース当たりの売上高を押し下げる可能性がある。これは地域別データに基づく分析であり、会社が示した利益予想ではない。
私の見立てでは、Q2はブランド、販売チャネル、新製品が引き続き販売数量を押し上げる力を持つことを示した一方、「値上げによる成長」の余地は地域によって一様ではない。同社は、イノベーションが販売数量の伸びに寄与したと述べ、調整後利益率の拡大は有機成長、費用の減少、為替の追い風に支えられたと説明している。一方で、原材料コストの上昇やマーケティング投資の増加は、利益率を押し下げる要因として残っている。したがって、当四半期の利益率改善をそのまま持続的な拡大へと外挿することはできない。
10月27日のQ3決算発表が次の確認ポイントとなる。世界の販売数量が伸びを維持するか、アジアの価格/ミックスのマイナス幅が縮小するか、また会社が通期見通しを再び修正するかに注目したい。販売数量が引き続き堅調でも価格差が悪化する場合、市場はそれが一時的な購入しやすさ重視の戦略なのか、それとも成長の構造が弱まっている兆候なのかを見極める必要がある。決算発表前の現時点では、Q3の数値はまだ明らかになっていない。
資料:2026年7月3日までの四半期、2026年7月28日発表。2026年10月25日確認。価格/ミックスは純粋な値上げを意味するものではない。
https://www.coca-colacompany.com/media-center/coca-cola-reports-second-quarter-2026-results
https://investors.coca-colacompany.com/news-events/press-releases/detail/1173/the-coca-cola-company-announces-timing-of-third-quarter-2026-earnings-release