テスラ、第三四半期にフリーキャッシュフローが黒字化:前期比では反発、前年同期比では改善せず
テスラの第三四半期のフリーキャッシュフローが再び黒字になった。前期比だけを見れば確かに反発したように見えるが、前年同期と並べてみると、そう単純な話ではない。この四半期のキャッシュフロー改善を、経営トレンドがすでに上向いたと捉えることはできない。
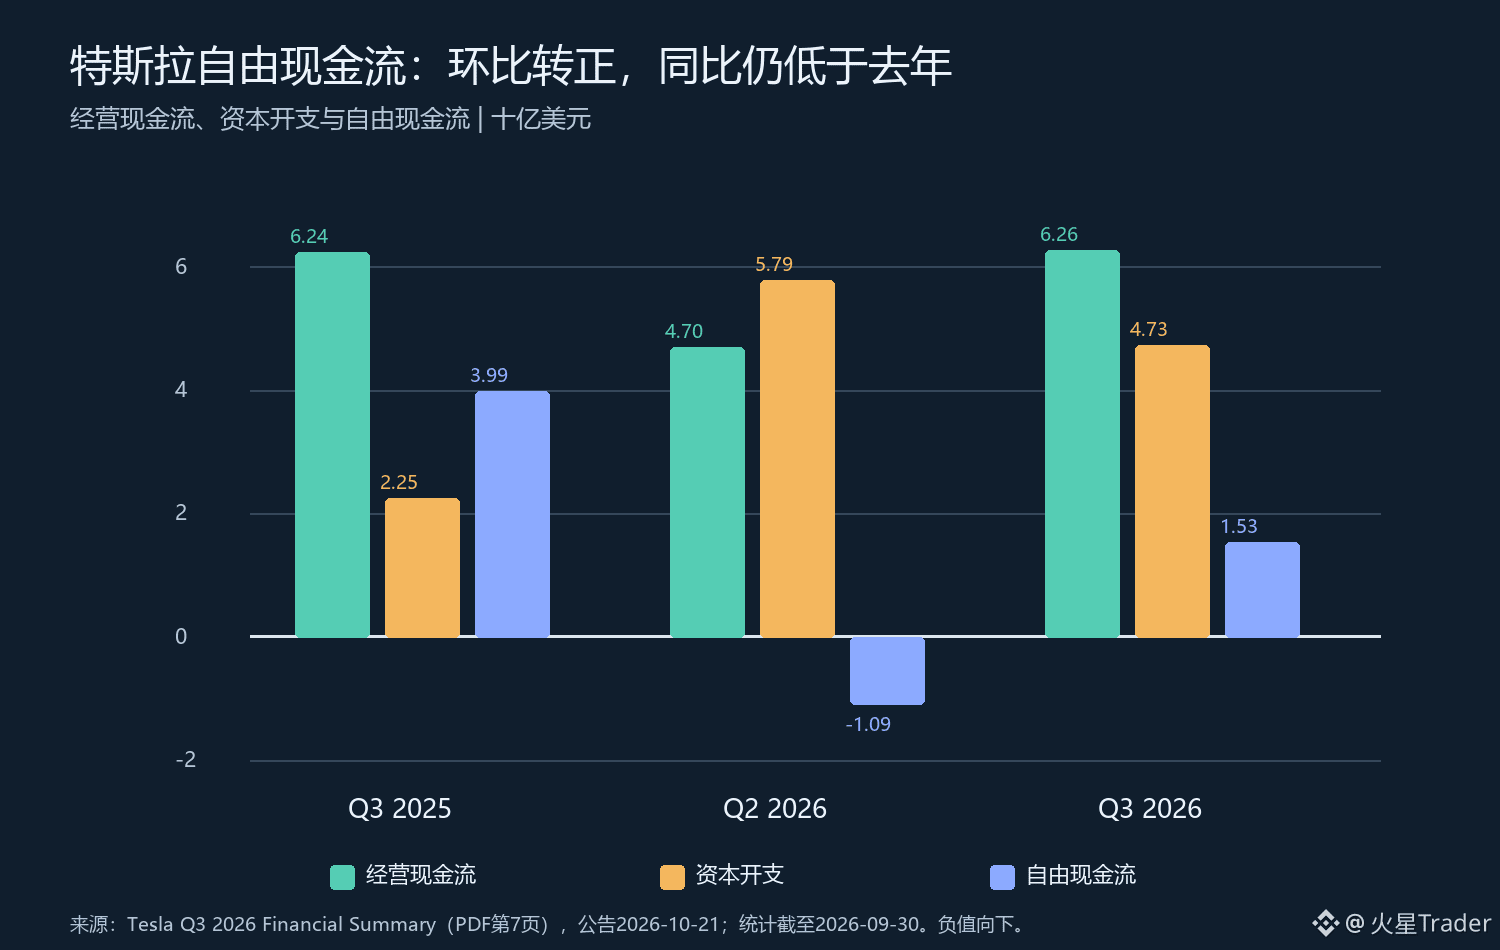
まず、3つの指標を同じ基準で見てみよう。2025年第三四半期の営業キャッシュフローは62.38億ドル、設備投資は22.48億ドル、フリーキャッシュフローは39.90億ドルだった。2026年第二四半期はそれぞれ46.97億ドル、57.89億ドル、マイナス10.92億ドル。2026年第三四半期には、営業キャッシュフローが62.63億ドルに回復し、設備投資は47.32億ドルに減少、フリーキャッシュフローはプラス15.31億ドルとなった。ここでのフリーキャッシュフローは、営業キャッシュフローから設備投資を差し引いて算出している。
したがって、前期比の変化は明らかだ。営業キャッシュフローは15.66億ドル増加し、設備投資は10.57億ドル減少、フリーキャッシュフローは26.23億ドル改善して、ゼロを上回った。一方、前年同期比では、営業キャッシュフローの増加はわずか0.25億ドルにとどまり、設備投資は24.84億ドル増加、フリーキャッシュフローは24.59億ドル減少し、約61.6%の減少となった。黒字化したのは事実だが、前年同期の水準にはまだ届いていない。
この2つの比較が答える問いは異なる。前期比は、前四半期にキャッシュ支出が大きかった後、今四半期にキャッシュフローが持ち直したことを示している。一方、前年同期比では、手元に残るキャッシュが1年前を下回っていることが分かる。設備投資の減少はプロジェクトの進捗ペースの変化による可能性があるが、この3つの集計数値だけでは、投資効率が向上したとは証明できず、キャッシュフローの質が改善したとも判断できない。運転資本や支払い・回収のタイミングなども営業キャッシュフローに影響し得るため、キャッシュフロー計算書全体を引き続き確認する必要がある。
私の見立てでは、このデータが裏付けるのは「四半期のキャッシュフロー圧力が和らいだ」ということまでで、「キャッシュ創出力が回復した」と言うには不十分だ。特に、設備投資は依然として前年同期を大きく上回っている。今後は、営業キャッシュフローが持続するかに加え、新規投資による生産能力、納車、利益が実際に形になるかを見ていく必要がある。投資が高水準で続く一方、営業キャッシュフローが現在の水準近辺にとどまれば、フリーキャッシュフローには引き続き圧力がかかる可能性がある。営業面の改善が続き、投資を賄えるようになれば、黒字化の意味はより確かなものになる。
今後は次の四半期報告を待ち、営業キャッシュフローの継続性、設備投資のペース、運転資本項目の変化を重点的に確認したい。単四半期での黒字化は記録に値する転換の兆しではあるが、トレンドが確認されたわけではない。前年同期との差が縮小することこそ、より説得力のある検証となる。
資料:テスラ2026年第三四半期業績資料。2026-10-21公表、対象期間は2026-09-30まで。Financial Summary。金額は百万ドル単位で、グラフでは十億ドル単位で表示。フリーキャッシュフローは営業キャッシュフローから設備投資を差し引いて算出。前年同期比・前期比の差額および比率は、発表数値に基づく計算。ペースや今後の条件に関する記述は分析であり、会社の見通しではない。
出典:https://ir.tesla.com/_flysystem/s3/sec/000162828026066738/tsla-20261021-gen.pdf
確認日:2026-10-23。