IBMのこの決算、「ソフトウェアの成長」の一言だけで見てはいけない
IBMの第3四半期には改善が見られたが、すべての事業がそろって上向いたわけではない。私がより注目しているのは、ソフトウェアが成長をけん引する一方、コンサルティングは明確に追随していないことだ。利益面は改善したが、粗利益率がすでに上向いたことを意味するわけでもない。この2つの点を分けて考えてこそ、同社が今、どのような事業で利益を上げているのかが見えてくる。
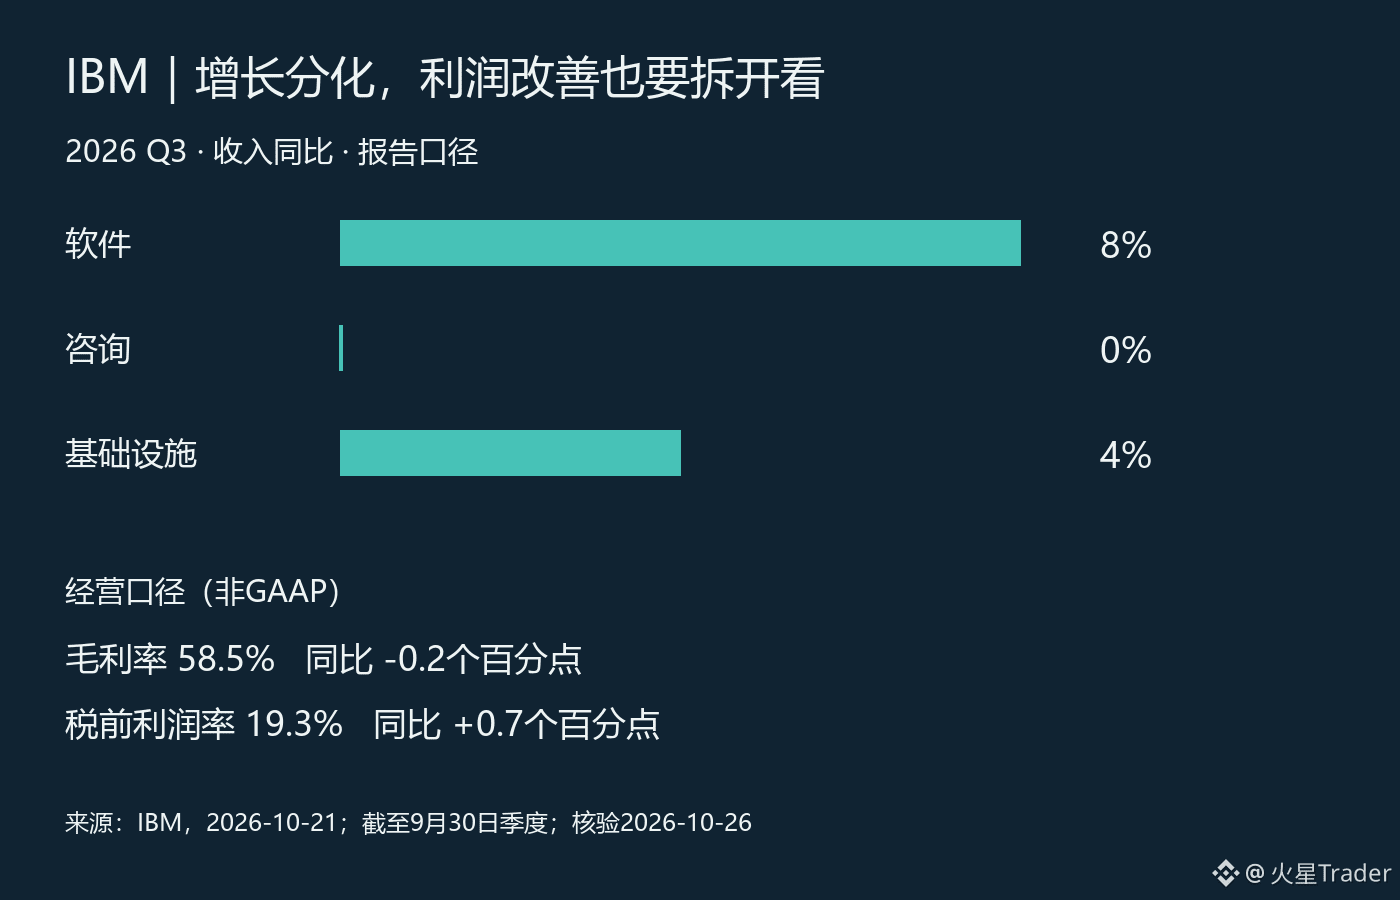
10月21日に発表された四半期業績では、総売上高は171億ドルで、前年同期比5%増、為替変動の影響を除くと6%増だった。ソフトウェア売上高は8%増、コンサルティングは横ばい、インフラストラクチャーは4%増で、後者の3項目はいずれも報告ベースの数値だ。ソフトウェアの内訳も一様ではない。Dataは19%増だった一方、Automationは3%減だった。「ソフトウェアが成長した」という総数だけでは、状態の大きく異なる2つの事業が覆い隠されてしまう。
私の見方では、現時点のIBMは、企業向けテクノロジー予算が全面的に回復した証拠というより、事業構成が分化するなかで成長している企業と捉えるのが適切だ。ソフトウェアの販売が伸びているからといって、顧客が導入や刷新、コンサルティングへの支出も同時に増やしているとは限らない。もちろん、これらの事業別成長率だけを根拠に、顧客が予算を削減していると断定することもできない。需要が広がっていると確認するには、経営陣のテクノロジーに関する説明だけでなく、今後コンサルティング売上高が継続的に追いついてくるかを見る必要がある。
利益面にも一つの対照がある。営業ベースの非GAAP税引前利益率は19.3%に上昇し、前年同期比で0.7ポイント改善した。一方、同じ基準で見た粗利益率は0.2ポイント低下し、58.5%となった。したがって、税引前利益率の改善を、製品の価格決定力が高まったとそのまま解釈することはできない。費用効率、事業構成、調整項目をそれぞれ分けて見る必要があり、異なる段階の利益率を混同してはいけない。また、ここでいう営業ベースの数値はGAAPベースの業績に取って代わるものではない。
キャッシュフローも支えとなる材料だ。同社は通期のフリーキャッシュフロー見通しを、前年から10億ドル超の増加へと引き上げる一方、為替変動の影響を除く通期売上高成長率の見通しは4~5%に据え置いた。これは、年間売上高目標を全面的に引き上げたというより、キャッシュ創出が見通しどおりに進む期待が高まったと見るのが自然だ。
現時点では改善を評価するものの、それを全面的な加速へと外挿するつもりはない。次の四半期に確認したいのは3点だ。コンサルティングがソフトウェアに追いつくか、ソフトウェア内の弱い分野が改善するか、そして粗利益率が安定するか。費用効率の改善だけであれば、成長ストーリーにはまだ追加の根拠が必要だ。需要の広がりと利益の質がともに伴えば、初めて見方を引き上げる価値がある。以上は事業分析であり、これを根拠に現在の株価が割安だとか、株価が必ず上昇すると推測するものではない。
出典:IBM 2026年第3四半期。四半期末は9月30日、発表は10月21日。10月26日確認。各割合は前年同期比で、基準はそれぞれ明記。
https://newsroom.ibm.com/2026-10-21-IBM-RELEASES-THIRD-QUARTER-RESULTS