CMEの取引高が過去最高に、見落とせないのは契約1枚あたりの収入
市場の変動が大きければ、取引所は必ずもっと稼げるのでしょうか?方向性は合っていても、もう一段の確認が必要です。新たな取引がもたらす収入は、契約1枚あたりの手数料と商品構成によって変わります。CMEのこの第3四半期決算は、その点を考えるうえでちょうどよい材料です。
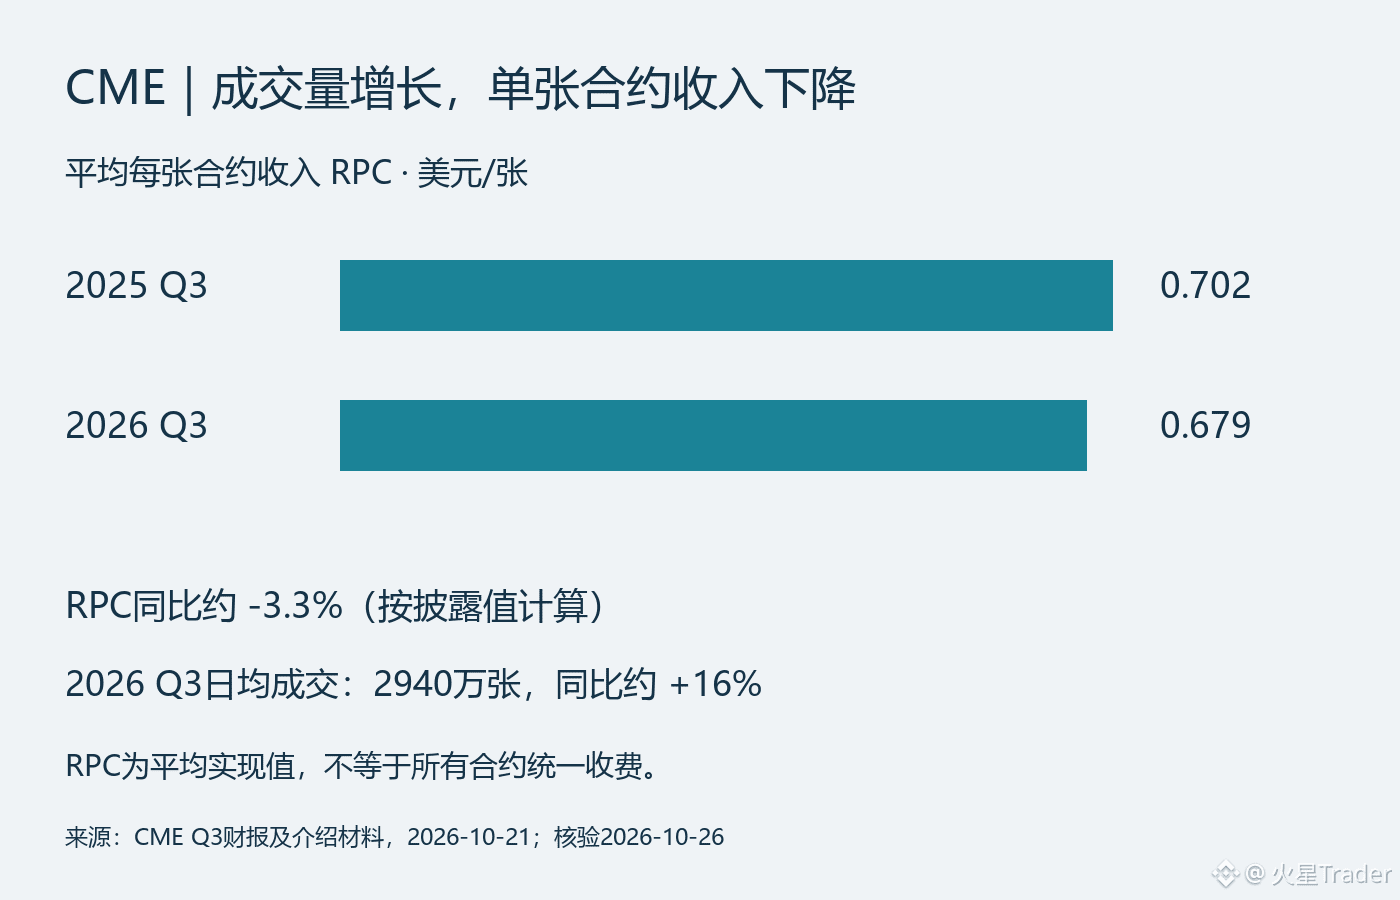
同社は10月21日、第3四半期の日次平均取引高が2,940万枚となり、過去の第3四半期として最高を記録したと発表しました。前年同期比では約16%増です。一方、契約1枚あたりの平均収入であるRPCは0.679ドルで、前年同期の0.702ドルを下回りました。この2つの公表値から計算すると、RPCは前年同期比で約3.3%低下しています。取引が活発になる一方で、契約1枚あたりの収入が減ることは同時に起こり得ます。どちらか一方の数字だけを見て結論を出すべきではありません。
RPCは実際の取引構成に基づく平均値であり、取引所がすべての商品について上場手数料を引き下げたことを意味するわけではありません。契約の種類、顧客層、割引の仕組みなどが平均値に影響する可能性があります。さらに細かい内訳が示されていない以上、平均単価の低下をすべて競争による値下げのせいにすることも、新たな取引が従来の取引と同じ価値を持つと仮定することもできません。
取引量と単価だけを使った大まかな試算をしてみましょう。取引高の伸び率16%とRPCの変化を掛け合わせると、1.16×0.679÷0.702となり、約1.122、つまり約12.2%の増加です。これは会社の収入予測でも、決算上の収入成長率を正確に再現したものでもありません。日次平均取引高については取引日数も考慮する必要があり、その他の収入をこの計算に含めることもできません。この試算が示しているのは、取引量が16%増えても、取引手数料収入が自動的に16%増えるわけではないということです。
もう一つ、別の収入源があります。当四半期の市場データ収入は2億4,300万ドルに達し、前年同期比で20%増加しました。分析に新たな視点を加える数字ですが、これだけで会社全体をサブスクリプション型ソフトウェア企業とみなすことはできません。取引・清算事業は引き続き市場の活況に左右されますし、データ事業についても成長の源泉と持続性を別途検証する必要があります。
私がより重視するのは、今後の新たな取引がどれだけの収入につながるかです。取引が堅調に続き、RPCが安定すれば、取引量の拡大が収入に結びつきやすくなります。一方、取引の伸びが鈍化し、RPCがさらに低下するなら、「市場の変動から恩恵を受ける」という言葉だけでは説明が足りません。ここで論じているのは会社の業績であり、市場が下落すれば同社の株価が必ず上昇するという意味ではありません。バリュエーションや、すでに織り込まれている期待はまた別の論点です。
出典:CME 2026年第3四半期、2026年10月21日発表;2026年10月26日確認。RPCと日次平均取引高は四半期ベース。12.2%は本文中の簡易試算であり、会社予想ではありません。
https://www.sec.gov/Archives/edgar/data/1156375/000115637526000065/exhibit9919302026.htm
https://investor.cmegroup.com/static-files/24c9441a-4542-4f83-803a-46fa149de4fb
https://investor.cmegroup.com/static-files/e9660b69-0368-4b23-b2ba-8a0dfb6abc57