Appleの利益を振り返る:EPS 2.02ドル、そのうち0.11ドルを切り分ける
Appleの次の決算を見る前に、まず前四半期の比較基準を整理しておきたい。利益の伸びは実際の決算結果だが、特定の項目による押し上げが含まれている場合、その伸び率をそのまま当てはめると、異なる要因による改善を混同しやすい。
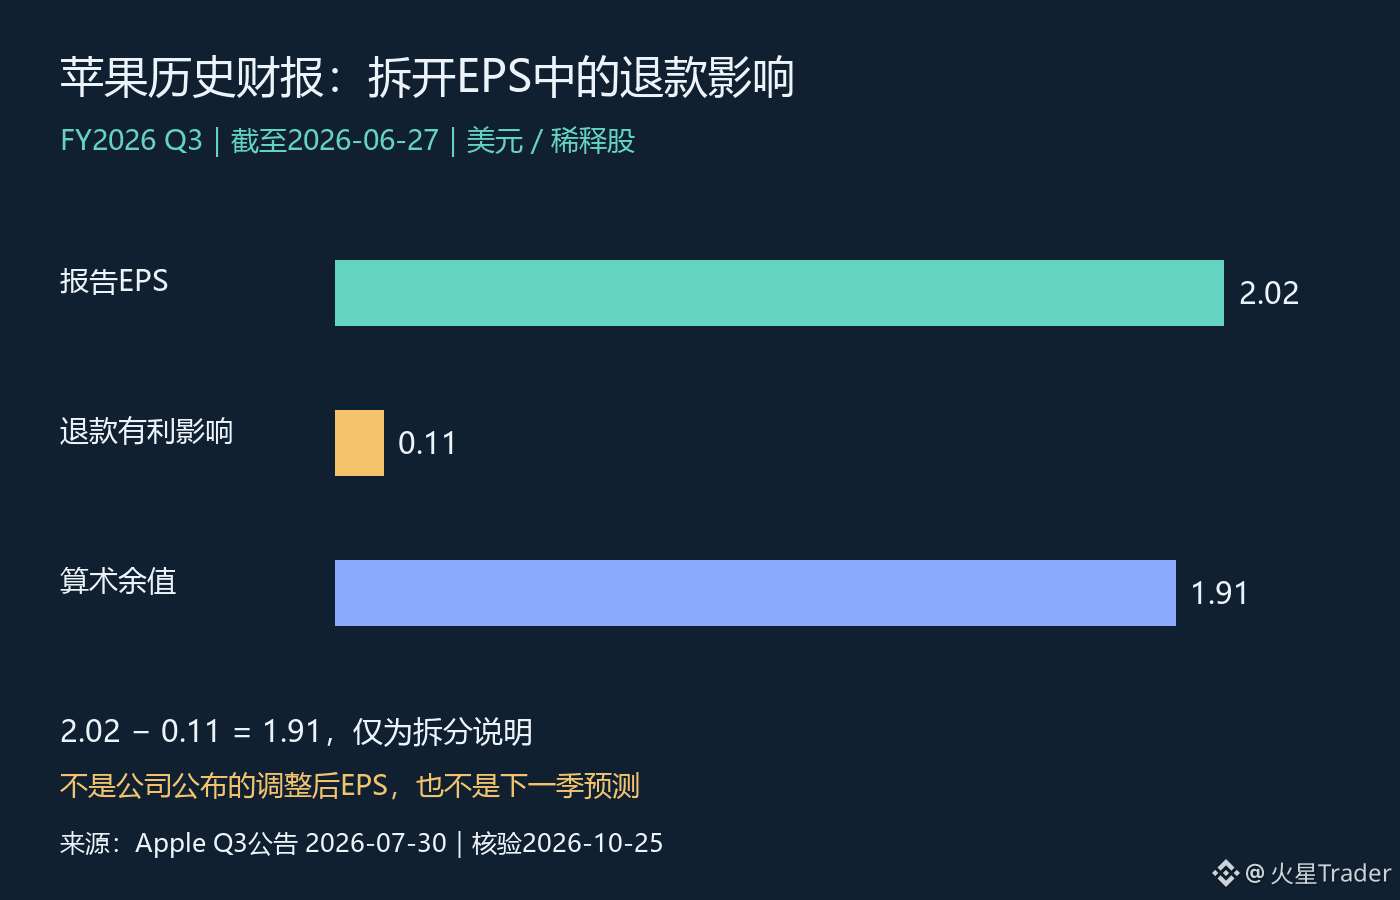
ここで振り返るのは、7月30日に発表された、6月27日までの2026年度第3四半期決算であり、発表されたばかりの新たな業績ではない。当時Appleは、希薄化後1株当たり利益が2.02ドルで、前年同期比29%増だったと発表した。この数字には、関税還付による1株当たり0.11ドルのプラス効果が含まれている。粗利益率は50.1%で、こちらにも関税還付による約2ポイントのプラス効果が含まれていた。
発表された金額を単純に引き算すると、2.02ドルから0.11ドルを引いて1.91ドルとなる。この1.91ドルは、当該項目の影響を理解するための算術上の数値にすぎず、会社が別途発表した完全な調整後利益指標ではない。また、これをそのまま使って前年同期比の伸びを計算することもできない。前年同期の数値、株式数の変化、その他の項目を合わせて調整していないためだ。
決算を振り返る際に、最も見落とされやすいのがこの点だ。EPSが29%増加したからといって、そのすべてを製品の販売数量や経営効率に帰することはできない。一方、還付の寄与があったからといって、四半期全体の事業成長を否定することもできない。Appleは同じ発表で、売上高が1,094億ドル、前年同期比16%増だったことも明らかにした。売上高と1株当たり利益はそれぞれ異なる情報を示している。説明にあたっては、事業の変化、コストの影響、1株当たりの数値を切り分け、ひとつの数字だけですべてを判断しないことが大切だ。
粗利益率も同様だ。約2ポイントの影響とは、利益率の「ポイント」であり、50.1%にさらに2%を掛けるという意味ではない。単位を取り違えると、ほんの小さな計算ミスに見えても、最終的には収益力をまったく異なる形で評価することになりかねない。この影響を大まかに差し引いたとしても、残った粗利益率が今後の各四半期でも維持される水準だと断定することはできない。
今後の決算では、同様のプラス要因が引き続き発生するか、製品とサービスの構成がどう変化するか、そして経営陣がコスト圧力をどう説明するかに注目したい。新たな利益の伸びが主に事業要因に支えられている場合と、特定項目によって押し上げられている場合とでは、持続性の評価は異なるはずだ。還付が再び発生するか、今後いくらになるかについては、現時点でこの過去の発表から直接推計できる答えは得られない。
私の結論は、優れた決算分析とは、数字の伸びを確認するだけでなく、その伸びがどこから来たのかを明らかにすることだ。まず報告値をそのまま示し、次に識別できる項目を個別に取り上げ、最後に今後の事業データで持続性を検証する。本稿は過去の決算の振り返りであり、現在の株価やバリュエーションに関する結論、未発表の業績予想は含まない。
資料:Apple 2026年度第3四半期決算発表(2026年7月30日発表、2026年6月27日までの実績);2026年10月25日確認。図は発表値に基づいて作成。1.91ドルは算術上の切り分けであり、公式の調整後EPSではない。
出典:https://images.apple.com/newsroom/2026/07/apple-reports-third-quarter-results/