
#btctreasury
btctreasury
閲覧回数 2,728
71人が討論中
注目
最新

Strategyが自社の巨大なBitcoin保有枚数について数字を当てはめたところ、何が起きたか。彼らは、$BTC がどれほどまで崩れれば、保有する優先証券のうちのひとつでさえ完全に裏付けられているように見えるのかを、市場に静かに示した。
多くの人は、$MSTR や$STRC のような銘柄に飛びつく。レバレッジの効いたBitcoinエクスポージャーが欲しいからだが、実際の暴落シナリオまで考えない。そうして価格が本当に崩れ始めると、身動きが取れなくなり、構造が一気にずっと居心地の悪いものに見えてくる。
彼らのモデルによれば、Bitcoinは現在水準から83%下落し、$13,136まで落ちて初めて、STRCは1x BTC評価に到達する。つまり、保有するコインの価値がついに、その証券に載っている額面負債と優先請求権の合計に等しくなるということだ。これはどの機関からの公式な信用格付けでもなく、あくまで彼ら独自の内部計算にすぎない。さらにSTRFについては$1,519も指摘しており、これはほぼ全損に近い状態を意味する。
これを2022年と比べてみてほしい。あのときBitcoinは高値からおよそ77%下落し、それでもなお、多くの過剰レバレッジ勢を深い含み損に沈めた。Strategyのポジションなら、あれほどの混乱の中でも十分な安全余裕を保てていたはずだ。はるかに規律の甘い形で同じ財務戦略を試して崩壊した、前サイクルの一部企業とは違って。
もし本当にああした水準のテストが始まるなら、ここから先はどうなると思う?
#Bitcoin #MSTR #BTCTreasury
Strategyが自社の巨大なBitcoin保有枚数について数字を当てはめたところ、何が起きたか。彼らは、$BTC がどれほどまで崩れれば、保有する優先証券のうちのひとつでさえ完全に裏付けられているように見えるのかを、市場に静かに示した。
多くの人は、$MSTR や$STRC のような銘柄に飛びつく。レバレッジの効いたBitcoinエクスポージャーが欲しいからだが、実際の暴落シナリオまで考えない。そうして価格が本当に崩れ始めると、身動きが取れなくなり、構造が一気にずっと居心地の悪いものに見えてくる。
彼らのモデルによれば、Bitcoinは現在水準から83%下落し、$13,136まで落ちて初めて、STRCは1x BTC評価に到達する。つまり、保有するコインの価値がついに、その証券に載っている額面負債と優先請求権の合計に等しくなるということだ。これはどの機関からの公式な信用格付けでもなく、あくまで彼ら独自の内部計算にすぎない。さらにSTRFについては$1,519も指摘しており、これはほぼ全損に近い状態を意味する。
これを2022年と比べてみてほしい。あのときBitcoinは高値からおよそ77%下落し、それでもなお、多くの過剰レバレッジ勢を深い含み損に沈めた。Strategyのポジションなら、あれほどの混乱の中でも十分な安全余裕を保てていたはずだ。はるかに規律の甘い形で同じ財務戦略を試して崩壊した、前サイクルの一部企業とは違って。
もし本当にああした水準のテストが始まるなら、ここから先はどうなると思う?
#Bitcoin #MSTR #BTCTreasury
多くの人は、$MSTR や$STRC のような銘柄に飛びつく。レバレッジの効いたBitcoinエクスポージャーが欲しいからだが、実際の暴落シナリオまで考えない。そうして価格が本当に崩れ始めると、身動きが取れなくなり、構造が一気にずっと居心地の悪いものに見えてくる。
彼らのモデルによれば、Bitcoinは現在水準から83%下落し、$13,136まで落ちて初めて、STRCは1x BTC評価に到達する。つまり、保有するコインの価値がついに、その証券に載っている額面負債と優先請求権の合計に等しくなるということだ。これはどの機関からの公式な信用格付けでもなく、あくまで彼ら独自の内部計算にすぎない。さらにSTRFについては$1,519も指摘しており、これはほぼ全損に近い状態を意味する。
これを2022年と比べてみてほしい。あのときBitcoinは高値からおよそ77%下落し、それでもなお、多くの過剰レバレッジ勢を深い含み損に沈めた。Strategyのポジションなら、あれほどの混乱の中でも十分な安全余裕を保てていたはずだ。はるかに規律の甘い形で同じ財務戦略を試して崩壊した、前サイクルの一部企業とは違って。
もし本当にああした水準のテストが始まるなら、ここから先はどうなると思う?
#Bitcoin #MSTR #BTCTreasury
61
·
--
戦略はビットコインの積み増しを再開し、数週間の中断の後、先週約3億7,000万ドルで4,603 BTCを購入した。この購入により、同社の保有総量は845,050 BTCとなった。購入資金は株式の売却によって賄われており、同社の中核となるトレジャリー戦略への回帰を示している。
{spot}(BTCUSDT)
$BTC $IBIT.ETF #NewNews #CoinVahini #Bitcoin #Strategy #BTCTreasury
戦略はビットコインの積み増しを再開し、数週間の中断の後、先週約3億7,000万ドルで4,603 BTCを購入した。この購入により、同社の保有総量は845,050 BTCとなった。購入資金は株式の売却によって賄われており、同社の中核となるトレジャリー戦略への回帰を示している。
$BTC $IBIT.ETF #NewNews #CoinVahini #Bitcoin #Strategy #BTCTreasury
$BTC $IBIT.ETF #NewNews #CoinVahini #Bitcoin #Strategy #BTCTreasury
85

·
--
翻訳参照
Here’s what happened when the “Bitcoin treasury” trade stopped being a one-way accumulation story.
For years, investors treated public-company $BTC buying as a bullish signal. But the hard part is knowing when treasury demand turns from a support narrative into sell pressure, especially if you’re buying late because everyone else looked confident.
The case study is simple: some companies that once wanted more Bitcoin are now trimming, selling, or stepping away. Satsuma approved the sale of 668 BTC, while Bitdeer liquidated 943 $BTC to fund its AI pivot. That’s not panic in isolation, but it does show how quickly priorities change when liquidity, debt, and business strategy start competing with crypto conviction.
Compare that with the earlier cycle, when corporate treasury headlines felt like a permanent bid under the market. The Strategy-style playbook made holding Bitcoin look like a balance sheet flex. Now we’re seeing the other side: when volatility rises and capital gets expensive, even believers may sell to protect the core business.
This matters because treasury adoption is not the same as locked supply. Companies are not diamond-handed memes; they have shareholders, loans, and operating costs. For traders watching $BTC, $ETH, and even broader risk assets like $BNB, the lesson is to separate narrative from cash flow reality.
Are these sales just isolated balance-sheet cleanup, or the first sign that corporate Bitcoin demand is becoming less reliable?
#Bitcoin #CryptoMarkets #BTCTreasury
Here’s what happened when the “Bitcoin treasury” trade stopped being a one-way accumulation story.
For years, investors treated public-company $BTC buying as a bullish signal. But the hard part is knowing when treasury demand turns from a support narrative into sell pressure, especially if you’re buying late because everyone else looked confident.
The case study is simple: some companies that once wanted more Bitcoin are now trimming, selling, or stepping away. Satsuma approved the sale of 668 BTC, while Bitdeer liquidated 943 $BTC to fund its AI pivot. That’s not panic in isolation, but it does show how quickly priorities change when liquidity, debt, and business strategy start competing with crypto conviction.
Compare that with the earlier cycle, when corporate treasury headlines felt like a permanent bid under the market. The Strategy-style playbook made holding Bitcoin look like a balance sheet flex. Now we’re seeing the other side: when volatility rises and capital gets expensive, even believers may sell to protect the core business.
This matters because treasury adoption is not the same as locked supply. Companies are not diamond-handed memes; they have shareholders, loans, and operating costs. For traders watching $BTC , $ETH , and even broader risk assets like $BNB , the lesson is to separate narrative from cash flow reality.
Are these sales just isolated balance-sheet cleanup, or the first sign that corporate Bitcoin demand is becoming less reliable?
#Bitcoin #CryptoMarkets #BTCTreasury
For years, investors treated public-company $BTC buying as a bullish signal. But the hard part is knowing when treasury demand turns from a support narrative into sell pressure, especially if you’re buying late because everyone else looked confident.
The case study is simple: some companies that once wanted more Bitcoin are now trimming, selling, or stepping away. Satsuma approved the sale of 668 BTC, while Bitdeer liquidated 943 $BTC to fund its AI pivot. That’s not panic in isolation, but it does show how quickly priorities change when liquidity, debt, and business strategy start competing with crypto conviction.
Compare that with the earlier cycle, when corporate treasury headlines felt like a permanent bid under the market. The Strategy-style playbook made holding Bitcoin look like a balance sheet flex. Now we’re seeing the other side: when volatility rises and capital gets expensive, even believers may sell to protect the core business.
This matters because treasury adoption is not the same as locked supply. Companies are not diamond-handed memes; they have shareholders, loans, and operating costs. For traders watching $BTC , $ETH , and even broader risk assets like $BNB , the lesson is to separate narrative from cash flow reality.
Are these sales just isolated balance-sheet cleanup, or the first sign that corporate Bitcoin demand is becoming less reliable?
#Bitcoin #CryptoMarkets #BTCTreasury
22

·
--
なぜ誰も「H100が公のビットコイン企業向けの台本を書き換えつつある」ことを静かに語らないのか?
クリプト投資家は同じサイクルに繰り返し巻き込まれています。つまり、FOMOでトレジャリーの発表に飛びつき、その後になって構造が自分たちを薄めていたことに気づくのです。$BTC のエクスポージャーを前提にすると、問いは「彼らはどれくらいのビットコインを買ったのか?」ではありません。「株主は実際に1株当たりのビットコインを増やせたのか?」です。
H100は今回、約1コイン=62,900ドルで2,455.4 $BTC を買収し、保有総数を3,506 BTCにまで引き上げました。これはそれだけでも大きな一手ですが、見出しの数字の先を見ると、事例としてより興味深くなります。
これは「欧州の上場パブリック・ビットコイン株式セクターにおける最大のM&A取引」であり、かつ「公開市場における世界初のビットコイン・フォー・ビットコイン(BTC対BTC)のM&A取引」と説明されました。支払いはすべてH100の株式で、mNAVに対して1.0x、株価の含意はSEK 1.86、現金による対価はありませんでした。
本音を言うと、これは多くの「ビットコイン・トレジャリー」発表よりも、よりクリアなモデルです。基本的な1株当たりサッツは変わらなかった一方で、完全希薄化後の1株当たりサッツは約5%増加しました。多くの企業が$MSTR という物語を追いかける市場で、$H100は「構造が実際に重要になる」稀な例に見えます。
これが公の$BTC の次なる進化なのか、それともただの一過性のケースなのでしょうか?
#Bitcoin #CryptoMarkets #BTCTreasury
なぜ誰も「H100が公のビットコイン企業向けの台本を書き換えつつある」ことを静かに語らないのか?
クリプト投資家は同じサイクルに繰り返し巻き込まれています。つまり、FOMOでトレジャリーの発表に飛びつき、その後になって構造が自分たちを薄めていたことに気づくのです。$BTC のエクスポージャーを前提にすると、問いは「彼らはどれくらいのビットコインを買ったのか?」ではありません。「株主は実際に1株当たりのビットコインを増やせたのか?」です。
H100は今回、約1コイン=62,900ドルで2,455.4 $BTC を買収し、保有総数を3,506 BTCにまで引き上げました。これはそれだけでも大きな一手ですが、見出しの数字の先を見ると、事例としてより興味深くなります。
これは「欧州の上場パブリック・ビットコイン株式セクターにおける最大のM&A取引」であり、かつ「公開市場における世界初のビットコイン・フォー・ビットコイン(BTC対BTC)のM&A取引」と説明されました。支払いはすべてH100の株式で、mNAVに対して1.0x、株価の含意はSEK 1.86、現金による対価はありませんでした。
本音を言うと、これは多くの「ビットコイン・トレジャリー」発表よりも、よりクリアなモデルです。基本的な1株当たりサッツは変わらなかった一方で、完全希薄化後の1株当たりサッツは約5%増加しました。多くの企業が$MSTR という物語を追いかける市場で、$H100は「構造が実際に重要になる」稀な例に見えます。
これが公の$BTC の次なる進化なのか、それともただの一過性のケースなのでしょうか?
#Bitcoin #CryptoMarkets #BTCTreasury
クリプト投資家は同じサイクルに繰り返し巻き込まれています。つまり、FOMOでトレジャリーの発表に飛びつき、その後になって構造が自分たちを薄めていたことに気づくのです。$BTC のエクスポージャーを前提にすると、問いは「彼らはどれくらいのビットコインを買ったのか?」ではありません。「株主は実際に1株当たりのビットコインを増やせたのか?」です。
H100は今回、約1コイン=62,900ドルで2,455.4 $BTC を買収し、保有総数を3,506 BTCにまで引き上げました。これはそれだけでも大きな一手ですが、見出しの数字の先を見ると、事例としてより興味深くなります。
これは「欧州の上場パブリック・ビットコイン株式セクターにおける最大のM&A取引」であり、かつ「公開市場における世界初のビットコイン・フォー・ビットコイン(BTC対BTC)のM&A取引」と説明されました。支払いはすべてH100の株式で、mNAVに対して1.0x、株価の含意はSEK 1.86、現金による対価はありませんでした。
本音を言うと、これは多くの「ビットコイン・トレジャリー」発表よりも、よりクリアなモデルです。基本的な1株当たりサッツは変わらなかった一方で、完全希薄化後の1株当たりサッツは約5%増加しました。多くの企業が$MSTR という物語を追いかける市場で、$H100は「構造が実際に重要になる」稀な例に見えます。
これが公の$BTC の次なる進化なのか、それともただの一過性のケースなのでしょうか?
#Bitcoin #CryptoMarkets #BTCTreasury
96
·
--
静かに規模の小さい上場企業が、皆が巨大企業に注目している中で、さらにビットコインを追加したときに何が起きたのか。
トレーダーにとって難しいのは、企業による買いが本当のシグナルなのか、それとも値動きの後に出てくる単なる別の見出しなのかを見極めることです。$BTCではFOMOがすぐに起きます。特に、トレジャリー(国庫)に関するナラティブが再び加熱してきたときに。
Hyperscale Dataは企業トレジャリーに51.5 $BTC を追加し、保有総数を1,087 BTCに引き上げました。これは戦略レベルの積み増しではありませんが、だからこそ重要です。話題を独占する「たった一人の巨大買い手」という構図では、もはやありません。
このパターンは以前にも見てきました。初期の企業による採用は特定に集中しているように見えますが、市場はゆっくりとより広い転換を織り込んでいきます。$ETH や $SOL のようなナラティブが「一つの大きな触媒」から「複数の小さな確認」へと移っていくのと似ています。ビットコインのトレジャリー採用も、より分散されてきています。
結論はシンプルです。51.5 BTCの買い1回だけでは市場は単独で動かないかもしれません。しかし、長期のトレジャリー資産としてビットコインを選ぶ新しい上場企業が増えるたびに、機関投資家の土台は少しずつ広がり、無視しにくくなっていきます。
これは、より深い企業トレジャリーのサイクルの始まりなのか。それとも見出し買いがゆっくりと続く“滴下”にすぎないのか。
#Bitcoin #CryptoMarkets #BTCTreasury
静かに規模の小さい上場企業が、皆が巨大企業に注目している中で、さらにビットコインを追加したときに何が起きたのか。
トレーダーにとって難しいのは、企業による買いが本当のシグナルなのか、それとも値動きの後に出てくる単なる別の見出しなのかを見極めることです。$BTC ではFOMOがすぐに起きます。特に、トレジャリー(国庫)に関するナラティブが再び加熱してきたときに。
Hyperscale Dataは企業トレジャリーに51.5 $BTC を追加し、保有総数を1,087 BTCに引き上げました。これは戦略レベルの積み増しではありませんが、だからこそ重要です。話題を独占する「たった一人の巨大買い手」という構図では、もはやありません。
このパターンは以前にも見てきました。初期の企業による採用は特定に集中しているように見えますが、市場はゆっくりとより広い転換を織り込んでいきます。$ETH や $SOL のようなナラティブが「一つの大きな触媒」から「複数の小さな確認」へと移っていくのと似ています。ビットコインのトレジャリー採用も、より分散されてきています。
結論はシンプルです。51.5 BTCの買い1回だけでは市場は単独で動かないかもしれません。しかし、長期のトレジャリー資産としてビットコインを選ぶ新しい上場企業が増えるたびに、機関投資家の土台は少しずつ広がり、無視しにくくなっていきます。
これは、より深い企業トレジャリーのサイクルの始まりなのか。それとも見出し買いがゆっくりと続く“滴下”にすぎないのか。
#Bitcoin #CryptoMarkets #BTCTreasury
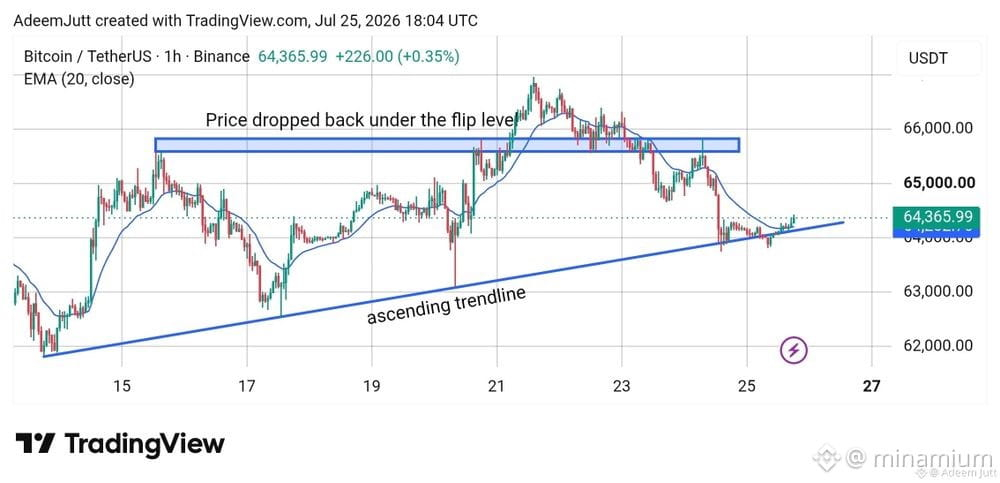
トレーダーにとって難しいのは、企業による買いが本当のシグナルなのか、それとも値動きの後に出てくる単なる別の見出しなのかを見極めることです。$BTC ではFOMOがすぐに起きます。特に、トレジャリー(国庫)に関するナラティブが再び加熱してきたときに。
Hyperscale Dataは企業トレジャリーに51.5 $BTC を追加し、保有総数を1,087 BTCに引き上げました。これは戦略レベルの積み増しではありませんが、だからこそ重要です。話題を独占する「たった一人の巨大買い手」という構図では、もはやありません。
このパターンは以前にも見てきました。初期の企業による採用は特定に集中しているように見えますが、市場はゆっくりとより広い転換を織り込んでいきます。$ETH や $SOL のようなナラティブが「一つの大きな触媒」から「複数の小さな確認」へと移っていくのと似ています。ビットコインのトレジャリー採用も、より分散されてきています。
結論はシンプルです。51.5 BTCの買い1回だけでは市場は単独で動かないかもしれません。しかし、長期のトレジャリー資産としてビットコインを選ぶ新しい上場企業が増えるたびに、機関投資家の土台は少しずつ広がり、無視しにくくなっていきます。
これは、より深い企業トレジャリーのサイクルの始まりなのか。それとも見出し買いがゆっくりと続く“滴下”にすぎないのか。
#Bitcoin #CryptoMarkets #BTCTreasury
23
·
--
なぜ誰も、いつもの現金消耗(キャッシュバーン)なしでビットコインへのエクスポージャーを増やすために、H100がM&Aを使ってH100の取引を語っていないのか?
多くのトレーダーは「シェアディール(share deal)」を見るとすぐに希薄化を連想し、明らかな値動きの後でパニック売りかFOMO(追いかけ買い)に走ってしまいます。真の優位性は、見出しに反応するだけでなく、その取引が実際にシェア当たりのサトシ(sats per share)を改善しているかを理解することにあります。
H100は現在、4月に発表された買収を完了し、1BTCあたり約62,900ドルで2,455.4 $BTC を追加しました。これにより保有総数は3,506 BTCとなり、欧州の上場ビットコイン株式セクターにおける最大のM&A取引になっています。
市場が過小評価しているのは、この点だと思います。支払いはすべてH100の株式で行われ、mNAV(NAVの倍率)1.0xでの取引となっており、想定される株価はSEK 1.86、現金による対価はゼロです。基本のサトシ(sats per share)は変わらず、完全希薄化後のサトシ(fully diluted sats per share)は約5%増加しました。クリーンな$BTC トレジャリー(自己資本)ナラティブに取り憑かれ、$ETH ローテーション取引に気を取られている市場では、これは有用なケーススタディです。構造として実体資産への持分が増える場合、すべての希薄化が悪いわけではありません。
これは次の波の上場ビットコイン株式ディールの青写真なのでしょうか?
#Bitcoin #CryptoMarkets #BTCTreasury
なぜ誰も、いつもの現金消耗(キャッシュバーン)なしでビットコインへのエクスポージャーを増やすために、H100がM&Aを使ってH100の取引を語っていないのか?
多くのトレーダーは「シェアディール(share deal)」を見るとすぐに希薄化を連想し、明らかな値動きの後でパニック売りかFOMO(追いかけ買い)に走ってしまいます。真の優位性は、見出しに反応するだけでなく、その取引が実際にシェア当たりのサトシ(sats per share)を改善しているかを理解することにあります。
H100は現在、4月に発表された買収を完了し、1BTCあたり約62,900ドルで2,455.4 $BTC を追加しました。これにより保有総数は3,506 BTCとなり、欧州の上場ビットコイン株式セクターにおける最大のM&A取引になっています。
市場が過小評価しているのは、この点だと思います。支払いはすべてH100の株式で行われ、mNAV(NAVの倍率)1.0xでの取引となっており、想定される株価はSEK 1.86、現金による対価はゼロです。基本のサトシ(sats per share)は変わらず、完全希薄化後のサトシ(fully diluted sats per share)は約5%増加しました。クリーンな$BTC トレジャリー(自己資本)ナラティブに取り憑かれ、$ETH ローテーション取引に気を取られている市場では、これは有用なケーススタディです。構造として実体資産への持分が増える場合、すべての希薄化が悪いわけではありません。
これは次の波の上場ビットコイン株式ディールの青写真なのでしょうか?
#Bitcoin #CryptoMarkets #BTCTreasury
多くのトレーダーは「シェアディール(share deal)」を見るとすぐに希薄化を連想し、明らかな値動きの後でパニック売りかFOMO(追いかけ買い)に走ってしまいます。真の優位性は、見出しに反応するだけでなく、その取引が実際にシェア当たりのサトシ(sats per share)を改善しているかを理解することにあります。
H100は現在、4月に発表された買収を完了し、1BTCあたり約62,900ドルで2,455.4 $BTC を追加しました。これにより保有総数は3,506 BTCとなり、欧州の上場ビットコイン株式セクターにおける最大のM&A取引になっています。
市場が過小評価しているのは、この点だと思います。支払いはすべてH100の株式で行われ、mNAV(NAVの倍率)1.0xでの取引となっており、想定される株価はSEK 1.86、現金による対価はゼロです。基本のサトシ(sats per share)は変わらず、完全希薄化後のサトシ(fully diluted sats per share)は約5%増加しました。クリーンな$BTC トレジャリー(自己資本)ナラティブに取り憑かれ、$ETH ローテーション取引に気を取られている市場では、これは有用なケーススタディです。構造として実体資産への持分が増える場合、すべての希薄化が悪いわけではありません。
これは次の波の上場ビットコイン株式ディールの青写真なのでしょうか?
#Bitcoin #CryptoMarkets #BTCTreasury
9
·
--
ナカモトの40対1逆株式分割は、ほとんどの投資家が認識している以上にBTCの財務株式の状態を示しています。
現実はこうです:
• NAKAはナスダックの1ドルの最低価格を大幅に下回って取引されていました
• 上場廃止リスクが現実のものに
• 会社は40対1の逆分割で対応しました
• 株数が減少し、名目株価が上昇
• 基本的な評価は何も変わりません
これは成長のサインではありません。
資本市場の維持です。
大きなポイントは、現在公共市場で広がっている「BTCを買い、株式を発行する」戦略について何を明らかにするかです。
強気の条件下では、BTC財務会社は投資家が株式の倍数を通じてビットコインのエクスポージャーを評価するため、パフォーマンスが向上します。
しかし、株式のモメンタムが崩壊すると:
希薄化が増加し
資金調達のプレッシャーが上昇し
上場遵守が問題に
財務のナarrティブが急速に弱体化します
ビットコイン自体は崩壊していません。
ビットコインのエクスポージャーを包む株式が崩壊しています。
市場が価格に織り込もうとしているのはその違いです。
今の本当の質問は:
他にどのBTC財務会社が上場遵守の閾値に危険に近づいているのか?
シグナル:
• $BTC → ニュートラル
• NAKA → ベアリッシュ
• BTC財務株式モデル → ストレスが浮上中
#bitcoin #BTCtreasury #NAKA #CryptoAnalysis $BTC
ナカモトの40対1逆株式分割は、ほとんどの投資家が認識している以上にBTCの財務株式の状態を示しています。
現実はこうです:
• NAKAはナスダックの1ドルの最低価格を大幅に下回って取引されていました
• 上場廃止リスクが現実のものに
• 会社は40対1の逆分割で対応しました
• 株数が減少し、名目株価が上昇
• 基本的な評価は何も変わりません
これは成長のサインではありません。
資本市場の維持です。
大きなポイントは、現在公共市場で広がっている「BTCを買い、株式を発行する」戦略について何を明らかにするかです。
強気の条件下では、BTC財務会社は投資家が株式の倍数を通じてビットコインのエクスポージャーを評価するため、パフォーマンスが向上します。
しかし、株式のモメンタムが崩壊すると:
希薄化が増加し
資金調達のプレッシャーが上昇し
上場遵守が問題に
財務のナarrティブが急速に弱体化します
ビットコイン自体は崩壊していません。
ビットコインのエクスポージャーを包む株式が崩壊しています。
市場が価格に織り込もうとしているのはその違いです。
今の本当の質問は:
他にどのBTC財務会社が上場遵守の閾値に危険に近づいているのか?
シグナル:
• $BTC → ニュートラル
• NAKA → ベアリッシュ
• BTC財務株式モデル → ストレスが浮上中
#bitcoin #BTCtreasury #NAKA #CryptoAnalysis $BTC
現実はこうです:
• NAKAはナスダックの1ドルの最低価格を大幅に下回って取引されていました
• 上場廃止リスクが現実のものに
• 会社は40対1の逆分割で対応しました
• 株数が減少し、名目株価が上昇
• 基本的な評価は何も変わりません
これは成長のサインではありません。
資本市場の維持です。
大きなポイントは、現在公共市場で広がっている「BTCを買い、株式を発行する」戦略について何を明らかにするかです。
強気の条件下では、BTC財務会社は投資家が株式の倍数を通じてビットコインのエクスポージャーを評価するため、パフォーマンスが向上します。
しかし、株式のモメンタムが崩壊すると:
希薄化が増加し
資金調達のプレッシャーが上昇し
上場遵守が問題に
財務のナarrティブが急速に弱体化します
ビットコイン自体は崩壊していません。
ビットコインのエクスポージャーを包む株式が崩壊しています。
市場が価格に織り込もうとしているのはその違いです。
今の本当の質問は:
他にどのBTC財務会社が上場遵守の閾値に危険に近づいているのか?
シグナル:
• $BTC → ニュートラル
• NAKA → ベアリッシュ
• BTC財務株式モデル → ストレスが浮上中
#bitcoin #BTCtreasury #NAKA #CryptoAnalysis $BTC
1
87
·
--
なぜ誰も、2026年にまだ1枚もBTCを売っていない「ビットコイン・トレジャリー企業」について語らないのか?
多くのトレーダーは短期のローソク足にばかり夢中になり、ボラティリティでパニック売りしたり、FOMOでさらに高値へ飛びついたりします。その一方で、最大級のトレジャリー型の保有者の中には、$BTCに対してまったく別のゲームをしている人たちがいます。つまり、積み増し、忍耐、そして強制的なイグジットなしです。
面白いのは、このリストにある5つのビットコイン・トレジャリー企業だけではありません。2026年の彼らの報告されたBTC売却が、すべて「0」だという点です。「機関投資家が投げている」と毎回の下落を枠にはめて語る市場の中で、この事例は別の物語を示しています。
だからといって、価格がただ上がり続けるという意味ではありません。しかし、法人保有者はただ小口(リテール)が売り抜けたくなる時を待っているだけだ、という手抜きのナラティブに疑問を投げかけます。トレジャリー企業が売らずにボラティリティの中に居続けられるなら、本当の優位性は、あらゆる $BTC のような値動きを予測することではなく、誰が最も強い確信を持っているかを理解することなのかもしれません。
$MSTR、$BTC、そしてより広いトレジャリーの潮流を見ているトレーダーにとって、重要な問いはシンプルです。これらの保有者は、より強い底(下支え)を作っているのか、それとも将来の売り圧を先送りしているだけなのか?
あなたは、2026年にビットコイン・トレジャリー企業がしっかり保有し続けていることをどう見ますか?
#Bitcoin #CryptoMarkets #BTCTreasury
なぜ誰も、2026年にまだ1枚もBTCを売っていない「ビットコイン・トレジャリー企業」について語らないのか?
多くのトレーダーは短期のローソク足にばかり夢中になり、ボラティリティでパニック売りしたり、FOMOでさらに高値へ飛びついたりします。その一方で、最大級のトレジャリー型の保有者の中には、$BTC に対してまったく別のゲームをしている人たちがいます。つまり、積み増し、忍耐、そして強制的なイグジットなしです。
面白いのは、このリストにある5つのビットコイン・トレジャリー企業だけではありません。2026年の彼らの報告されたBTC売却が、すべて「0」だという点です。「機関投資家が投げている」と毎回の下落を枠にはめて語る市場の中で、この事例は別の物語を示しています。
だからといって、価格がただ上がり続けるという意味ではありません。しかし、法人保有者はただ小口(リテール)が売り抜けたくなる時を待っているだけだ、という手抜きのナラティブに疑問を投げかけます。トレジャリー企業が売らずにボラティリティの中に居続けられるなら、本当の優位性は、あらゆる $BTC のような値動きを予測することではなく、誰が最も強い確信を持っているかを理解することなのかもしれません。
$MSTR 、$BTC 、そしてより広いトレジャリーの潮流を見ているトレーダーにとって、重要な問いはシンプルです。これらの保有者は、より強い底(下支え)を作っているのか、それとも将来の売り圧を先送りしているだけなのか?
あなたは、2026年にビットコイン・トレジャリー企業がしっかり保有し続けていることをどう見ますか?
#Bitcoin #CryptoMarkets #BTCTreasury
多くのトレーダーは短期のローソク足にばかり夢中になり、ボラティリティでパニック売りしたり、FOMOでさらに高値へ飛びついたりします。その一方で、最大級のトレジャリー型の保有者の中には、$BTC に対してまったく別のゲームをしている人たちがいます。つまり、積み増し、忍耐、そして強制的なイグジットなしです。
面白いのは、このリストにある5つのビットコイン・トレジャリー企業だけではありません。2026年の彼らの報告されたBTC売却が、すべて「0」だという点です。「機関投資家が投げている」と毎回の下落を枠にはめて語る市場の中で、この事例は別の物語を示しています。
だからといって、価格がただ上がり続けるという意味ではありません。しかし、法人保有者はただ小口(リテール)が売り抜けたくなる時を待っているだけだ、という手抜きのナラティブに疑問を投げかけます。トレジャリー企業が売らずにボラティリティの中に居続けられるなら、本当の優位性は、あらゆる $BTC のような値動きを予測することではなく、誰が最も強い確信を持っているかを理解することなのかもしれません。
$MSTR 、$BTC 、そしてより広いトレジャリーの潮流を見ているトレーダーにとって、重要な問いはシンプルです。これらの保有者は、より強い底(下支え)を作っているのか、それとも将来の売り圧を先送りしているだけなのか?
あなたは、2026年にビットコイン・トレジャリー企業がしっかり保有し続けていることをどう見ますか?
#Bitcoin #CryptoMarkets #BTCTreasury
1
42

·
--
何かの戦略が4ヶ月連続で行ったことが、BTCのナラティブを静かに変えています。
STRC優先株。11.5%の配当。4ヶ月連続の安定性。それはミームではありません。それはBTC財務ポジションの上に構築された機関投資家の収益エンジニアリングです。
ほとんどのリテールホルダーは、ビットコインを待ちの資産と見なしています。戦略は、それを生産的な担保として扱った時の姿を示しています。11.5%の利回りは魔法ではありません — それはATM発行とBTC取得の複利から来ています。しかし、4ヶ月経ってもまだ持ちこたえているという事実は、重要なことを教えてくれます:モデルが機能しているということです。
$ETH ホルダーはMerge以来、流動的なステーキングが可能です。$BNB は四半期ごとのバーンとボールト利回りを持っています。$SOL はプロトコルにネイティブステーキングが組み込まれています。BTCホルダーは生産的資本に最後に到着しましたが、最も強力な火力を持って到着しています。
STRCのプレイブックが広がっています。より多くの企業財務デスクがBTC保有に基づいた収益製品を構築するでしょう。彼らがそれをする必要があるからではなく — 今、それが機能することを知っているからです。
それは価格の触媒ではありません。それは構造的なものです。
#BTCTreasury #CryptoYield #CryptoInvesting #Binance
何かの戦略が4ヶ月連続で行ったことが、BTCのナラティブを静かに変えています。
STRC優先株。11.5%の配当。4ヶ月連続の安定性。それはミームではありません。それはBTC財務ポジションの上に構築された機関投資家の収益エンジニアリングです。
ほとんどのリテールホルダーは、ビットコインを待ちの資産と見なしています。戦略は、それを生産的な担保として扱った時の姿を示しています。11.5%の利回りは魔法ではありません — それはATM発行とBTC取得の複利から来ています。しかし、4ヶ月経ってもまだ持ちこたえているという事実は、重要なことを教えてくれます:モデルが機能しているということです。
$ETH ホルダーはMerge以来、流動的なステーキングが可能です。$BNB は四半期ごとのバーンとボールト利回りを持っています。$SOL はプロトコルにネイティブステーキングが組み込まれています。BTCホルダーは生産的資本に最後に到着しましたが、最も強力な火力を持って到着しています。
STRCのプレイブックが広がっています。より多くの企業財務デスクがBTC保有に基づいた収益製品を構築するでしょう。彼らがそれをする必要があるからではなく — 今、それが機能することを知っているからです。
それは価格の触媒ではありません。それは構造的なものです。
#BTCTreasury #CryptoYield #CryptoInvesting #Binance
STRC優先株。11.5%の配当。4ヶ月連続の安定性。それはミームではありません。それはBTC財務ポジションの上に構築された機関投資家の収益エンジニアリングです。
ほとんどのリテールホルダーは、ビットコインを待ちの資産と見なしています。戦略は、それを生産的な担保として扱った時の姿を示しています。11.5%の利回りは魔法ではありません — それはATM発行とBTC取得の複利から来ています。しかし、4ヶ月経ってもまだ持ちこたえているという事実は、重要なことを教えてくれます:モデルが機能しているということです。
$ETH ホルダーはMerge以来、流動的なステーキングが可能です。$BNB は四半期ごとのバーンとボールト利回りを持っています。$SOL はプロトコルにネイティブステーキングが組み込まれています。BTCホルダーは生産的資本に最後に到着しましたが、最も強力な火力を持って到着しています。
STRCのプレイブックが広がっています。より多くの企業財務デスクがBTC保有に基づいた収益製品を構築するでしょう。彼らがそれをする必要があるからではなく — 今、それが機能することを知っているからです。
それは価格の触媒ではありません。それは構造的なものです。
#BTCTreasury #CryptoYield #CryptoInvesting #Binance
27

·
--
翻訳参照
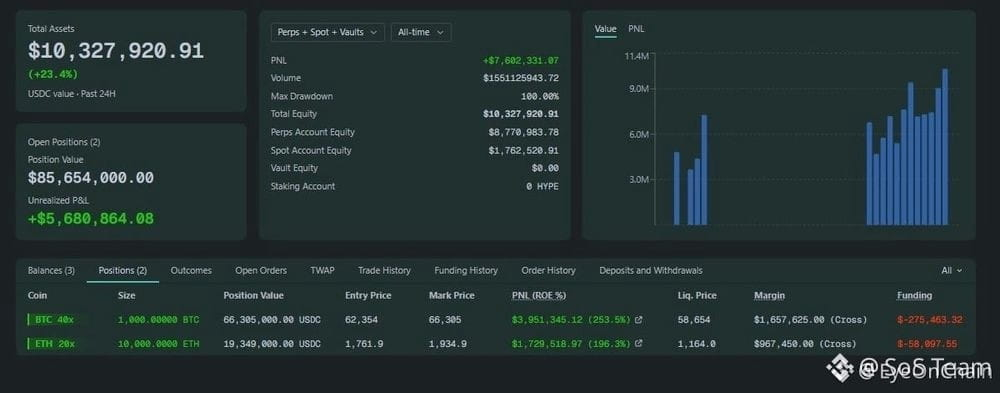
Here’s what happened when Strive quietly added 21 $BTC while most traders were still debating whether the move was over.
For investors, the hard part is not spotting the trend. It’s knowing whether you’re early, late, or just buying someone else’s exit.
Strive bought the 21 $BTC between July 13 and July 17 for about $1.3 million, at an average price of $63,221 per coin. That brings its total treasury to 19,921 $BTC, now worth roughly $1.27 billion at current prices.
The interesting part is the comparison. This looks a lot like the MicroStrategy-style playbook: steady accumulation, public filings, and a long-term treasury narrative instead of short-term trading noise. Tesla made headlines with one big Bitcoin move years ago, but companies like Strive are turning accumulation into a repeatable balance sheet strategy.
The lesson is simple. Corporate Bitcoin buying doesn’t always arrive as a massive candle; sometimes it shows up as another small filing that compounds over time. While traders rotate between $ETH, $SOL, and whatever is hot this week, treasury buyers are playing a slower game.
Are public companies becoming the new long-term Bitcoin whales?
#Bitcoin #CryptoInvesting #BTCTreasury
Here’s what happened when Strive quietly added 21 $BTC while most traders were still debating whether the move was over.
For investors, the hard part is not spotting the trend. It’s knowing whether you’re early, late, or just buying someone else’s exit.
Strive bought the 21 $BTC between July 13 and July 17 for about $1.3 million, at an average price of $63,221 per coin. That brings its total treasury to 19,921 $BTC , now worth roughly $1.27 billion at current prices.
The interesting part is the comparison. This looks a lot like the MicroStrategy-style playbook: steady accumulation, public filings, and a long-term treasury narrative instead of short-term trading noise. Tesla made headlines with one big Bitcoin move years ago, but companies like Strive are turning accumulation into a repeatable balance sheet strategy.
The lesson is simple. Corporate Bitcoin buying doesn’t always arrive as a massive candle; sometimes it shows up as another small filing that compounds over time. While traders rotate between $ETH , $SOL , and whatever is hot this week, treasury buyers are playing a slower game.
Are public companies becoming the new long-term Bitcoin whales?
#Bitcoin #CryptoInvesting #BTCTreasury
For investors, the hard part is not spotting the trend. It’s knowing whether you’re early, late, or just buying someone else’s exit.
Strive bought the 21 $BTC between July 13 and July 17 for about $1.3 million, at an average price of $63,221 per coin. That brings its total treasury to 19,921 $BTC , now worth roughly $1.27 billion at current prices.
The interesting part is the comparison. This looks a lot like the MicroStrategy-style playbook: steady accumulation, public filings, and a long-term treasury narrative instead of short-term trading noise. Tesla made headlines with one big Bitcoin move years ago, but companies like Strive are turning accumulation into a repeatable balance sheet strategy.
The lesson is simple. Corporate Bitcoin buying doesn’t always arrive as a massive candle; sometimes it shows up as another small filing that compounds over time. While traders rotate between $ETH , $SOL , and whatever is hot this week, treasury buyers are playing a slower game.
Are public companies becoming the new long-term Bitcoin whales?
#Bitcoin #CryptoInvesting #BTCTreasury
55
·
--
まだ株式ベースのビットコイン・トレジャリー取引を無視し続けているなら、今すぐやめましょう。
暗号資産投資家は、スポット$BTC だけを見ていて、公的企業が裏でエクスポージャー、希薄化、取得価格を静かに変えていくことを見逃すと、痛い目に遭います。見出しは強気に見えても、重要なのは構造です。
H100はついに2,455.4 $BTC を、1コインあたり約62,900ドルで買収し、保有総数を3,506 BTCに引き上げました。この案件は4月に発表されており、「欧州の上場ビットコイン株式セクターにおける最大のM&A取引」として位置づけられています。
強気な見方:現金は使われず、支払いはH100株のみで、mNAVに対して1.0倍、株価の含意はSEK 1.86。さらに、完全希薄化後の1株あたりのsatsは約5%上昇しました。これは珍しいことです。慎重な見方:投資家はやはり、株式リスクが絡んでくる場面では、$H100へのエクスポージャーを買うことが、$BTC を直接保有するだけよりも良いのかを問い直す必要があります。
私は取引の中身は強気寄りですが、取引そのものを盲目的に強気とは見ていません。さらに多くの上場企業が「ビットコイン・フォー・ビットコイン(Bitcoin-for-Bitcoin)」のM&Aを始めれば、トレジャリー戦略が、$BNB やより広範な暗号資産の流動性の流れと並んで、再び“真面目な市場の物語”になり得ます。
それとも、ビットコインのスポットを保有するのがいいですか? それとも、企業が1株あたりのBTCを増やしているときに株式エクスポージャーを買うのがいいですか?
#Bitcoin #CryptoMarkets #BTCTreasury
まだ株式ベースのビットコイン・トレジャリー取引を無視し続けているなら、今すぐやめましょう。
暗号資産投資家は、スポット$BTC だけを見ていて、公的企業が裏でエクスポージャー、希薄化、取得価格を静かに変えていくことを見逃すと、痛い目に遭います。見出しは強気に見えても、重要なのは構造です。
H100はついに2,455.4 $BTC を、1コインあたり約62,900ドルで買収し、保有総数を3,506 BTCに引き上げました。この案件は4月に発表されており、「欧州の上場ビットコイン株式セクターにおける最大のM&A取引」として位置づけられています。
強気な見方:現金は使われず、支払いはH100株のみで、mNAVに対して1.0倍、株価の含意はSEK 1.86。さらに、完全希薄化後の1株あたりのsatsは約5%上昇しました。これは珍しいことです。慎重な見方:投資家はやはり、株式リスクが絡んでくる場面では、$H100へのエクスポージャーを買うことが、$BTC を直接保有するだけよりも良いのかを問い直す必要があります。
私は取引の中身は強気寄りですが、取引そのものを盲目的に強気とは見ていません。さらに多くの上場企業が「ビットコイン・フォー・ビットコイン(Bitcoin-for-Bitcoin)」のM&Aを始めれば、トレジャリー戦略が、$BNB やより広範な暗号資産の流動性の流れと並んで、再び“真面目な市場の物語”になり得ます。
それとも、ビットコインのスポットを保有するのがいいですか? それとも、企業が1株あたりのBTCを増やしているときに株式エクスポージャーを買うのがいいですか?
#Bitcoin #CryptoMarkets #BTCTreasury
暗号資産投資家は、スポット$BTC だけを見ていて、公的企業が裏でエクスポージャー、希薄化、取得価格を静かに変えていくことを見逃すと、痛い目に遭います。見出しは強気に見えても、重要なのは構造です。
H100はついに2,455.4 $BTC を、1コインあたり約62,900ドルで買収し、保有総数を3,506 BTCに引き上げました。この案件は4月に発表されており、「欧州の上場ビットコイン株式セクターにおける最大のM&A取引」として位置づけられています。
強気な見方:現金は使われず、支払いはH100株のみで、mNAVに対して1.0倍、株価の含意はSEK 1.86。さらに、完全希薄化後の1株あたりのsatsは約5%上昇しました。これは珍しいことです。慎重な見方:投資家はやはり、株式リスクが絡んでくる場面では、$H100へのエクスポージャーを買うことが、$BTC を直接保有するだけよりも良いのかを問い直す必要があります。
私は取引の中身は強気寄りですが、取引そのものを盲目的に強気とは見ていません。さらに多くの上場企業が「ビットコイン・フォー・ビットコイン(Bitcoin-for-Bitcoin)」のM&Aを始めれば、トレジャリー戦略が、$BNB やより広範な暗号資産の流動性の流れと並んで、再び“真面目な市場の物語”になり得ます。
それとも、ビットコインのスポットを保有するのがいいですか? それとも、企業が1株あたりのBTCを増やしているときに株式エクスポージャーを買うのがいいですか?
#Bitcoin #CryptoMarkets #BTCTreasury
22
⚠️ 中本ホールディングスが40対1の逆株式分割を承認したことは、ビットコイン自体よりもBTCトレジャリー株式の現状について多くを物語っています。
逆分割は通常、株価が低すぎる時に上場要件を維持するために使用されます。企業の市場価値は機械的には変わらず、株式構造だけが変わります。しかし、市場へのシグナルは重要です。
これが際立つのは、次の間のますます大きな分離です:
ビットコインが準備資産としての役割を果たすこと
ビットコインへのエクスポージャーを基にしたトレジャリー企業の株式
強気相場の際、モデルはトレジャリー企業に有利に働きます。株式発行がより多くのBTCの蓄積を資金提供し、モメンタムが高まり、資本が利用可能な状態に保たれます。
株式パフォーマンスが弱まる一方で、運営義務と上場要件が固定されている時に圧力がかかります。
これはビットコインの長期的な構造を直接変えるわけではありませんが、いくつかのトレジャリー戦略がBTC価格だけでなく、持続的な資本市場の信頼にどれほど依存しているかを明らかにします。
このセクターにとって次の大きな疑問は、より弱いトレジャー株式が広範な市場状況がボラティリティを維持する場合に、資金調達のアクセスを維持できるかどうかです。
#BTC #bitcoin #CryptoMarkets #BTCtreasury
⚠️ 中本ホールディングスが40対1の逆株式分割を承認したことは、ビットコイン自体よりもBTCトレジャリー株式の現状について多くを物語っています。
逆分割は通常、株価が低すぎる時に上場要件を維持するために使用されます。企業の市場価値は機械的には変わらず、株式構造だけが変わります。しかし、市場へのシグナルは重要です。
これが際立つのは、次の間のますます大きな分離です:
ビットコインが準備資産としての役割を果たすこと
ビットコインへのエクスポージャーを基にしたトレジャリー企業の株式
強気相場の際、モデルはトレジャリー企業に有利に働きます。株式発行がより多くのBTCの蓄積を資金提供し、モメンタムが高まり、資本が利用可能な状態に保たれます。
株式パフォーマンスが弱まる一方で、運営義務と上場要件が固定されている時に圧力がかかります。
これはビットコインの長期的な構造を直接変えるわけではありませんが、いくつかのトレジャリー戦略がBTC価格だけでなく、持続的な資本市場の信頼にどれほど依存しているかを明らかにします。
このセクターにとって次の大きな疑問は、より弱いトレジャー株式が広範な市場状況がボラティリティを維持する場合に、資金調達のアクセスを維持できるかどうかです。
#BTC #bitcoin #CryptoMarkets #BTCtreasury
逆分割は通常、株価が低すぎる時に上場要件を維持するために使用されます。企業の市場価値は機械的には変わらず、株式構造だけが変わります。しかし、市場へのシグナルは重要です。
これが際立つのは、次の間のますます大きな分離です:
ビットコインが準備資産としての役割を果たすこと
ビットコインへのエクスポージャーを基にしたトレジャリー企業の株式
強気相場の際、モデルはトレジャリー企業に有利に働きます。株式発行がより多くのBTCの蓄積を資金提供し、モメンタムが高まり、資本が利用可能な状態に保たれます。
株式パフォーマンスが弱まる一方で、運営義務と上場要件が固定されている時に圧力がかかります。
これはビットコインの長期的な構造を直接変えるわけではありませんが、いくつかのトレジャリー戦略がBTC価格だけでなく、持続的な資本市場の信頼にどれほど依存しているかを明らかにします。
このセクターにとって次の大きな疑問は、より弱いトレジャー株式が広範な市場状況がボラティリティを維持する場合に、資金調達のアクセスを維持できるかどうかです。
#BTC #bitcoin #CryptoMarkets #BTCtreasury
1
200
·
--
翻訳参照
Here’s what happened when H100 decided to go full treasury-mode on Bitcoin: it bought 2,455.4 $BTC at roughly $62,900 each, lifting total holdings to 3,506 BTC.
For traders, the hard part is always the same. By the time a public company announces a big buy, retail is left wondering whether it’s confirmation… or exit liquidity.
This looks like a classic corporate Bitcoin case study. H100 didn’t nibble, it added around $154.5M worth of $BTC in one move. Before this purchase, it held about 1,050.6 BTC, so the new buy more than tripled its stack.
The comparison is obvious: companies using Bitcoin as a balance sheet asset instead of just holding cash. We’ve seen this strategy reward aggressive buyers in bull cycles, but punish late entrants when volatility hits. The key difference now is price level. Buying near $62.9K is not the same as accumulating deep in a bear market.
That’s what makes this interesting for $BTC, and even for broader risk assets like $ETH and $BNB. If more companies copy the treasury playbook, it adds structural demand. But if the cycle turns, these same buys can become pressure points investors watch closely.
Is H100 making a smart long-term treasury move, or buying into momentum a little too late? #Bitcoin #Crypto #BTCTreasury
Here’s what happened when H100 decided to go full treasury-mode on Bitcoin: it bought 2,455.4 $BTC at roughly $62,900 each, lifting total holdings to 3,506 BTC.
For traders, the hard part is always the same. By the time a public company announces a big buy, retail is left wondering whether it’s confirmation… or exit liquidity.
This looks like a classic corporate Bitcoin case study. H100 didn’t nibble, it added around $154.5M worth of $BTC in one move. Before this purchase, it held about 1,050.6 BTC, so the new buy more than tripled its stack.
The comparison is obvious: companies using Bitcoin as a balance sheet asset instead of just holding cash. We’ve seen this strategy reward aggressive buyers in bull cycles, but punish late entrants when volatility hits. The key difference now is price level. Buying near $62.9K is not the same as accumulating deep in a bear market.
That’s what makes this interesting for $BTC , and even for broader risk assets like $ETH and $BNB . If more companies copy the treasury playbook, it adds structural demand. But if the cycle turns, these same buys can become pressure points investors watch closely.
Is H100 making a smart long-term treasury move, or buying into momentum a little too late? #Bitcoin #Crypto #BTCTreasury
For traders, the hard part is always the same. By the time a public company announces a big buy, retail is left wondering whether it’s confirmation… or exit liquidity.
This looks like a classic corporate Bitcoin case study. H100 didn’t nibble, it added around $154.5M worth of $BTC in one move. Before this purchase, it held about 1,050.6 BTC, so the new buy more than tripled its stack.
The comparison is obvious: companies using Bitcoin as a balance sheet asset instead of just holding cash. We’ve seen this strategy reward aggressive buyers in bull cycles, but punish late entrants when volatility hits. The key difference now is price level. Buying near $62.9K is not the same as accumulating deep in a bear market.
That’s what makes this interesting for $BTC , and even for broader risk assets like $ETH and $BNB . If more companies copy the treasury playbook, it adds structural demand. But if the cycle turns, these same buys can become pressure points investors watch closely.
Is H100 making a smart long-term treasury move, or buying into momentum a little too late? #Bitcoin #Crypto #BTCTreasury
9
·
--
「サトシを積み上げる(stacking sats)」段階から、ビットコイン・トレジャリーの大半が担保として拘束される状態になったとき、何が起きたのか。
トレーダーにとっての危険は、BTC残高という見出しだけを読んで、それが強さだと決めつけることです。実際に積み立てのうちどれだけが本当に自由に使えるのかを確認せずに、「ビットコイン担保」系の話にFOMO(乗り遅れ不安)で飛びついてしまうのです。
同社は現在、1,279 $BTCしか保有していません。しかし954 BTCが、$35Mの債務に対して差し入れられており、自由に動かせるのは325 BTCだけです。つまり、そのビットコインの約75%は貸し手のもとにロックされており、担保価値は1 BTCあたり約$36.7Kです。
私たちはこの映画を何度も見てきました。2022年には、いくつかのマイナーやトレジャリー比率の高い暗号資産企業が健全に見えたものの、債務がコイン準備金を弱点に変えてしまいました。これを、$MSTRと比べてみてください。投資家は単にBTCの保有枚数を見ているのではなく、満期(maturities)、資金調達条件、そしてレバレッジが物語になり始めるまで、会社にどれだけ余地があるかを見ています。
教訓はシンプルです。トレジャリーの規模は、トレジャリーの強さと同じではありません。$BTC、$MSTR、あるいはその他のバランスシート型の暗号資産案件を追っている場合でも、肝心なのは、市場が荒れたときに資産基盤のどれだけが実際に使えるのか、という点です。
ここでより重要なのは、保有総BTCですか?それとも未担保のBTCですか?
#Bitcoin #CryptoMarkets #BTCTreasury
「サトシを積み上げる(stacking sats)」段階から、ビットコイン・トレジャリーの大半が担保として拘束される状態になったとき、何が起きたのか。
トレーダーにとっての危険は、BTC残高という見出しだけを読んで、それが強さだと決めつけることです。実際に積み立てのうちどれだけが本当に自由に使えるのかを確認せずに、「ビットコイン担保」系の話にFOMO(乗り遅れ不安)で飛びついてしまうのです。
同社は現在、1,279 $BTC しか保有していません。しかし954 BTCが、$35Mの債務に対して差し入れられており、自由に動かせるのは325 BTCだけです。つまり、そのビットコインの約75%は貸し手のもとにロックされており、担保価値は1 BTCあたり約$36.7Kです。
私たちはこの映画を何度も見てきました。2022年には、いくつかのマイナーやトレジャリー比率の高い暗号資産企業が健全に見えたものの、債務がコイン準備金を弱点に変えてしまいました。これを、$MSTR と比べてみてください。投資家は単にBTCの保有枚数を見ているのではなく、満期(maturities)、資金調達条件、そしてレバレッジが物語になり始めるまで、会社にどれだけ余地があるかを見ています。
教訓はシンプルです。トレジャリーの規模は、トレジャリーの強さと同じではありません。$BTC 、$MSTR 、あるいはその他のバランスシート型の暗号資産案件を追っている場合でも、肝心なのは、市場が荒れたときに資産基盤のどれだけが実際に使えるのか、という点です。
ここでより重要なのは、保有総BTCですか?それとも未担保のBTCですか?
#Bitcoin #CryptoMarkets #BTCTreasury
トレーダーにとっての危険は、BTC残高という見出しだけを読んで、それが強さだと決めつけることです。実際に積み立てのうちどれだけが本当に自由に使えるのかを確認せずに、「ビットコイン担保」系の話にFOMO(乗り遅れ不安)で飛びついてしまうのです。
同社は現在、1,279 $BTC しか保有していません。しかし954 BTCが、$35Mの債務に対して差し入れられており、自由に動かせるのは325 BTCだけです。つまり、そのビットコインの約75%は貸し手のもとにロックされており、担保価値は1 BTCあたり約$36.7Kです。
私たちはこの映画を何度も見てきました。2022年には、いくつかのマイナーやトレジャリー比率の高い暗号資産企業が健全に見えたものの、債務がコイン準備金を弱点に変えてしまいました。これを、$MSTR と比べてみてください。投資家は単にBTCの保有枚数を見ているのではなく、満期(maturities)、資金調達条件、そしてレバレッジが物語になり始めるまで、会社にどれだけ余地があるかを見ています。
教訓はシンプルです。トレジャリーの規模は、トレジャリーの強さと同じではありません。$BTC 、$MSTR 、あるいはその他のバランスシート型の暗号資産案件を追っている場合でも、肝心なのは、市場が荒れたときに資産基盤のどれだけが実際に使えるのか、という点です。
ここでより重要なのは、保有総BTCですか?それとも未担保のBTCですか?
#Bitcoin #CryptoMarkets #BTCTreasury
1
64
中本氏の40対1逆分割: $BTCトレジャープレイにとっての実際の意味
- イベント: 中本ホールディングス(デイビッド・ベイリーの会社)が40対1の逆株式分割を承認
- 理由: NAKAがナスダックの$1の最低基準を大幅に下回っているため — 上場廃止リスク
- メカニクス: 40株が1株に、名目価格が上昇し、総価値は変わらず
- シグナル: 資本市場の維持 — 成長の動きではなく、生存の動き
$BTCトレジャー企業は新しいフェーズに突入している: ビットコインのポジションを増やすのではなく、取引所の上場を維持するために戦っている。
これはビットコインに直接的な影響を与えない。しかし、市場のプレッシャーの下で株式側が侵食されるときに「BTCを買い、株式を売る」モデルの弱点を露呈する。
質問すべき価値のあること: 他にどのBTCトレジャー企業が取引所のコンプライアンスフロアに近づいているか?
シグナル: 注意。$BTCはニュートラル、NAKAはベア。
#Bitcoin #BTCTreasury #NAKA #CryptoAnalysis
{spot}(BTCUSDT)
中本氏の40対1逆分割: $BTCトレジャープレイにとっての実際の意味
- イベント: 中本ホールディングス(デイビッド・ベイリーの会社)が40対1の逆株式分割を承認
- 理由: NAKAがナスダックの$1の最低基準を大幅に下回っているため — 上場廃止リスク
- メカニクス: 40株が1株に、名目価格が上昇し、総価値は変わらず
- シグナル: 資本市場の維持 — 成長の動きではなく、生存の動き
$BTCトレジャー企業は新しいフェーズに突入している: ビットコインのポジションを増やすのではなく、取引所の上場を維持するために戦っている。
これはビットコインに直接的な影響を与えない。しかし、市場のプレッシャーの下で株式側が侵食されるときに「BTCを買い、株式を売る」モデルの弱点を露呈する。
質問すべき価値のあること: 他にどのBTCトレジャー企業が取引所のコンプライアンスフロアに近づいているか?
シグナル: 注意。$BTCはニュートラル、NAKAはベア。
#Bitcoin #BTCTreasury #NAKA #CryptoAnalysis
- イベント: 中本ホールディングス(デイビッド・ベイリーの会社)が40対1の逆株式分割を承認
- 理由: NAKAがナスダックの$1の最低基準を大幅に下回っているため — 上場廃止リスク
- メカニクス: 40株が1株に、名目価格が上昇し、総価値は変わらず
- シグナル: 資本市場の維持 — 成長の動きではなく、生存の動き
$BTCトレジャー企業は新しいフェーズに突入している: ビットコインのポジションを増やすのではなく、取引所の上場を維持するために戦っている。
これはビットコインに直接的な影響を与えない。しかし、市場のプレッシャーの下で株式側が侵食されるときに「BTCを買い、株式を売る」モデルの弱点を露呈する。
質問すべき価値のあること: 他にどのBTCトレジャー企業が取引所のコンプライアンスフロアに近づいているか?
シグナル: 注意。$BTCはニュートラル、NAKAはベア。
#Bitcoin #BTCTreasury #NAKA #CryptoAnalysis
1
91
📢 大ニュース !!!
ナカモトが600 BTCを売却して4500万ドルの借金を返済 — まだ4468 BTCのリザーブを保持 🔥🟡📉
ナスダックに上場しているビットコイン財務企業 — ナカモト — が約600 BTCと関連したデリバティブ商品を売却し、約4800万ドルを獲得して4500万ドルの借金を完済した 🛠
取引後、ナカモトは4468 BTCのリザーブを維持 — 借金の義務を処理するために一部を清算しつつ、長期的なビットコインの蓄積戦略を続けている 💰
取締役会も2500万ドルの自社株買いプログラムを正式に承認 — 経営陣が株が過小評価されていると見ているサイン 📊
以前のフォールドと同様に、これは明確なトレンド: BTC財務企業が高金利環境でバランスシートを再構築し、借金を返済するためにBTCを売却し、再び蓄積する前兆 🎯
600 BTCの売却は信頼喪失のシグナルではなく、実用的なリスク管理を示している。ナカモトは4400 BTC以上を保持しており、自社株買いプログラムもある。投資アドバイスではありません。
#Bitcoin #Nakamoto #BTCTreasury
$BTC $ETH $VELVET
📢 大ニュース !!!
ナカモトが600 BTCを売却して4500万ドルの借金を返済 — まだ4468 BTCのリザーブを保持 🔥🟡📉
ナスダックに上場しているビットコイン財務企業 — ナカモト — が約600 BTCと関連したデリバティブ商品を売却し、約4800万ドルを獲得して4500万ドルの借金を完済した 🛠
取引後、ナカモトは4468 BTCのリザーブを維持 — 借金の義務を処理するために一部を清算しつつ、長期的なビットコインの蓄積戦略を続けている 💰
取締役会も2500万ドルの自社株買いプログラムを正式に承認 — 経営陣が株が過小評価されていると見ているサイン 📊
以前のフォールドと同様に、これは明確なトレンド: BTC財務企業が高金利環境でバランスシートを再構築し、借金を返済するためにBTCを売却し、再び蓄積する前兆 🎯
600 BTCの売却は信頼喪失のシグナルではなく、実用的なリスク管理を示している。ナカモトは4400 BTC以上を保持しており、自社株買いプログラムもある。投資アドバイスではありません。
#Bitcoin #Nakamoto #BTCTreasury
$BTC $ETH $VELVET
ナカモトが600 BTCを売却して4500万ドルの借金を返済 — まだ4468 BTCのリザーブを保持 🔥🟡📉
ナスダックに上場しているビットコイン財務企業 — ナカモト — が約600 BTCと関連したデリバティブ商品を売却し、約4800万ドルを獲得して4500万ドルの借金を完済した 🛠
取引後、ナカモトは4468 BTCのリザーブを維持 — 借金の義務を処理するために一部を清算しつつ、長期的なビットコインの蓄積戦略を続けている 💰
取締役会も2500万ドルの自社株買いプログラムを正式に承認 — 経営陣が株が過小評価されていると見ているサイン 📊
以前のフォールドと同様に、これは明確なトレンド: BTC財務企業が高金利環境でバランスシートを再構築し、借金を返済するためにBTCを売却し、再び蓄積する前兆 🎯
600 BTCの売却は信頼喪失のシグナルではなく、実用的なリスク管理を示している。ナカモトは4400 BTC以上を保持しており、自社株買いプログラムもある。投資アドバイスではありません。
#Bitcoin #Nakamoto #BTCTreasury
$BTC $ETH $VELVET
264
·
--
翻訳参照
Here’s what happened when the 2026 $BTC drawdown started separating conviction from forced selling.
For traders, this is the hard part: you can buy the “Bitcoin treasury” narrative, but still get hit if the company behind it has debt pressure, collapsing shares, or decides to pivot. The pain isn’t just missing the entry. It’s realizing too late that not every treasury holder behaves like a long-term holder.
In 2026, several Bitcoin treasury companies sold part of their holdings as prices fell, balance sheets tightened, and markets punished their stock prices. Some even liquidated completely. That makes the holdouts more interesting, because their behavior gives us a cleaner case study in treasury conviction.
Tesla is still sitting on 11,509 BTC, while Metaplanet reportedly holds 43,000 BTC and has not sold so far. The comparison is sharp: Tesla feels more like a corporate balance-sheet bet, while Metaplanet looks closer to the MicroStrategy-style playbook of leaning into $BTC as the core story. That difference matters, because investors often treat all Bitcoin treasury companies the same when they are not.
The lesson is simple: in a bull market, every treasury looks smart. In a drawdown, only the ones with strong funding, clear strategy, and low forced-selling risk survive the comparison. Same with $ETH or $BNB narratives: the asset matters, but the holder’s structure matters just as much.
Which Bitcoin treasury companies do you think will still be holding if the next major selloff hits?
#Bitcoin #CryptoMarkets #BTCTreasury
Here’s what happened when the 2026 $BTC drawdown started separating conviction from forced selling.
For traders, this is the hard part: you can buy the “Bitcoin treasury” narrative, but still get hit if the company behind it has debt pressure, collapsing shares, or decides to pivot. The pain isn’t just missing the entry. It’s realizing too late that not every treasury holder behaves like a long-term holder.
In 2026, several Bitcoin treasury companies sold part of their holdings as prices fell, balance sheets tightened, and markets punished their stock prices. Some even liquidated completely. That makes the holdouts more interesting, because their behavior gives us a cleaner case study in treasury conviction.
Tesla is still sitting on 11,509 BTC, while Metaplanet reportedly holds 43,000 BTC and has not sold so far. The comparison is sharp: Tesla feels more like a corporate balance-sheet bet, while Metaplanet looks closer to the MicroStrategy-style playbook of leaning into $BTC as the core story. That difference matters, because investors often treat all Bitcoin treasury companies the same when they are not.
The lesson is simple: in a bull market, every treasury looks smart. In a drawdown, only the ones with strong funding, clear strategy, and low forced-selling risk survive the comparison. Same with $ETH or $BNB narratives: the asset matters, but the holder’s structure matters just as much.
Which Bitcoin treasury companies do you think will still be holding if the next major selloff hits?
#Bitcoin #CryptoMarkets #BTCTreasury
For traders, this is the hard part: you can buy the “Bitcoin treasury” narrative, but still get hit if the company behind it has debt pressure, collapsing shares, or decides to pivot. The pain isn’t just missing the entry. It’s realizing too late that not every treasury holder behaves like a long-term holder.
In 2026, several Bitcoin treasury companies sold part of their holdings as prices fell, balance sheets tightened, and markets punished their stock prices. Some even liquidated completely. That makes the holdouts more interesting, because their behavior gives us a cleaner case study in treasury conviction.
Tesla is still sitting on 11,509 BTC, while Metaplanet reportedly holds 43,000 BTC and has not sold so far. The comparison is sharp: Tesla feels more like a corporate balance-sheet bet, while Metaplanet looks closer to the MicroStrategy-style playbook of leaning into $BTC as the core story. That difference matters, because investors often treat all Bitcoin treasury companies the same when they are not.
The lesson is simple: in a bull market, every treasury looks smart. In a drawdown, only the ones with strong funding, clear strategy, and low forced-selling risk survive the comparison. Same with $ETH or $BNB narratives: the asset matters, but the holder’s structure matters just as much.
Which Bitcoin treasury companies do you think will still be holding if the next major selloff hits?
#Bitcoin #CryptoMarkets #BTCTreasury
25
·
--
確認済み
今週の最も明白なシグナルは59Kのウィックではない。
それは、戦略が$BTC 回の購入を再開したこと — 1,550 BTC — まさに市場が「FTX以来最悪の週」との見出しを印刷した数日後のことだ。
これを考えてみてほしい。地球上で最大の法人ビットコイン保有者が一時停止し、フラッシュの中で売却した後、すぐに戻ってきた。これはパニックではない。これは、ビットコインを宝くじのチケットではなく、精密機器のように扱う積極的な財務管理だ。
小売業者は恐怖を感じた。一方、法人の財務は価格イベントを見た。
同じ論理は広範なエコシステムにも適用される。$ETH は、Pectra後に構造的にディスカウントされた状態が続いており、実際のステーキング収益がその下で構築されている。$BNB は、恐怖指数が叫んでいる間に、別の四半期バURNを印刷した。AVAXサブネットの展開に関する会話は、ソーシャルメディアに投稿しない取締役会で行われている。
インフラはチャートがダウンしたときに一時停止しない。重要なバイヤーもそうだ。
戦略は、多くのスマートキャピタルが静かに行っていることを公に確認したばかりだ。これを発表する企業は、まだ発表していない企業のシグナルだ。
#Bitcoin #CryptoMarkets #BTCTreasury #Altcoins #CryptoStrategy
今週の最も明白なシグナルは59Kのウィックではない。
それは、戦略が$BTC 回の購入を再開したこと — 1,550 BTC — まさに市場が「FTX以来最悪の週」との見出しを印刷した数日後のことだ。
これを考えてみてほしい。地球上で最大の法人ビットコイン保有者が一時停止し、フラッシュの中で売却した後、すぐに戻ってきた。これはパニックではない。これは、ビットコインを宝くじのチケットではなく、精密機器のように扱う積極的な財務管理だ。
小売業者は恐怖を感じた。一方、法人の財務は価格イベントを見た。
同じ論理は広範なエコシステムにも適用される。$ETH は、Pectra後に構造的にディスカウントされた状態が続いており、実際のステーキング収益がその下で構築されている。$BNB は、恐怖指数が叫んでいる間に、別の四半期バURNを印刷した。AVAXサブネットの展開に関する会話は、ソーシャルメディアに投稿しない取締役会で行われている。
インフラはチャートがダウンしたときに一時停止しない。重要なバイヤーもそうだ。
戦略は、多くのスマートキャピタルが静かに行っていることを公に確認したばかりだ。これを発表する企業は、まだ発表していない企業のシグナルだ。
#Bitcoin #CryptoMarkets #BTCTreasury #Altcoins #CryptoStrategy
それは、戦略が$BTC 回の購入を再開したこと — 1,550 BTC — まさに市場が「FTX以来最悪の週」との見出しを印刷した数日後のことだ。
これを考えてみてほしい。地球上で最大の法人ビットコイン保有者が一時停止し、フラッシュの中で売却した後、すぐに戻ってきた。これはパニックではない。これは、ビットコインを宝くじのチケットではなく、精密機器のように扱う積極的な財務管理だ。
小売業者は恐怖を感じた。一方、法人の財務は価格イベントを見た。
同じ論理は広範なエコシステムにも適用される。$ETH は、Pectra後に構造的にディスカウントされた状態が続いており、実際のステーキング収益がその下で構築されている。$BNB は、恐怖指数が叫んでいる間に、別の四半期バURNを印刷した。AVAXサブネットの展開に関する会話は、ソーシャルメディアに投稿しない取締役会で行われている。
インフラはチャートがダウンしたときに一時停止しない。重要なバイヤーもそうだ。
戦略は、多くのスマートキャピタルが静かに行っていることを公に確認したばかりだ。これを発表する企業は、まだ発表していない企業のシグナルだ。
#Bitcoin #CryptoMarkets #BTCTreasury #Altcoins #CryptoStrategy
25
·
--
記事
📑*Striveの“静かな”25,000 BTC達成:ETFsが売るものを、国庫が買うとき**📊 **Striveの“静かな”25,000 BTC達成:ETFsが売るものを、国庫が買うとき**
🔷 **ヘッドラインの大きな動き**
現物ビットコインETFが資金流出に見舞われている一方で、ある企業のトレジャリーは静かに逆のことをしていました――そして、今週見出しにほとんど取り上げられなかった数字が、その物語を語っています。
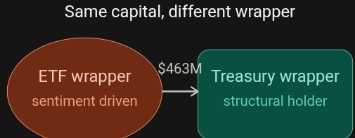
Strive(NASDAQ: ASST)は**469 $BTCUSDT**を**3,660万ドル**で購入し、9月8〜11日の間に平均しておよそ**1 BTCあたり77,954ドル**となりました。この単一の購入により、同社の保有総量は均等に**25,000 BTC**まで押し上げられました。これは新規上場から**12か月未満**で達成されたことです。今回の買いの資金は、Striveの**SATA優先株プログラム**を通じて調達されました。これは、BTCの積み増しに特化して設計された、構造化された資金調達メカニズムです。
📑*Striveの“静かな”25,000 BTC達成:ETFsが売るものを、国庫が買うとき**
📊 **Striveの“静かな”25,000 BTC達成:ETFsが売るものを、国庫が買うとき**
🔷 **ヘッドラインの大きな動き**
現物ビットコインETFが資金流出に見舞われている一方で、ある企業のトレジャリーは静かに逆のことをしていました――そして、今週見出しにほとんど取り上げられなかった数字が、その物語を語っています。
Strive(NASDAQ: ASST)は**469 $BTCUSDT**を**3,660万ドル**で購入し、9月8〜11日の間に平均しておよそ**1 BTCあたり77,954ドル**となりました。この単一の購入により、同社の保有総量は均等に**25,000 BTC**まで押し上げられました。これは新規上場から**12か月未満**で達成されたことです。今回の買いの資金は、Striveの**SATA優先株プログラム**を通じて調達されました。これは、BTCの積み増しに特化して設計された、構造化された資金調達メカニズムです。
🔷 **ヘッドラインの大きな動き**
現物ビットコインETFが資金流出に見舞われている一方で、ある企業のトレジャリーは静かに逆のことをしていました――そして、今週見出しにほとんど取り上げられなかった数字が、その物語を語っています。
Strive(NASDAQ: ASST)は**469 $BTCUSDT**を**3,660万ドル**で購入し、9月8〜11日の間に平均しておよそ**1 BTCあたり77,954ドル**となりました。この単一の購入により、同社の保有総量は均等に**25,000 BTC**まで押し上げられました。これは新規上場から**12か月未満**で達成されたことです。今回の買いの資金は、Striveの**SATA優先株プログラム**を通じて調達されました。これは、BTCの積み増しに特化して設計された、構造化された資金調達メカニズムです。
1
122
·
--
企業ビットコイン・トレジャリー:誰も話さない静かな軍拡競争
MicroStrategyが2020年にキャッシュ準備金を$BTC に変換し始めたとき、多くのCFOはそれを無謀だと呼びました。今日では、上場企業の70社以上が自社の貸借対照表にビットコインを保有しており、その数は加速しています。
これは投機的な個人のマン"ア"ではありません。CFOが今、真剣に考える2つの構造的リスクへの、計算されたヘッジです:
1. 現金の価値の希薄化。多くの経済では実質金利が依然として歴史的な基準を下回っており、遊休キャッシュを持ち続けることはゆっくりとした出血です。ビットコインは、中央銀行が覆すことのできない固定の供給スケジュールを持つハードマネーの代替手段を提供します。
2. 為替(FX)エクスポージャー。多国籍企業にとって、ビットコインのトレジャリー配分は、単一通貨のリスクから準備戦略を部分的に切り離します。特に、現地通貨が変動しやすく複数の法域で事業を行う企業にとって魅力的です。
企業が蓄積すると何が変わるのか? 需給のひっ迫は限界で強まります。法人の買い手は、個人よりも構造的に価格に敏感ではありません。彼らはドルコスト平均で買い、下落局面で売ることはめったになく、機関投資家同士に対して信頼性を示します。
$ETH は、ETFインフラが成熟するにつれて、同様の力学が見え始めています。$BNB のトレジャリーは依然としてニッチですが、企業向けのプレイブックはリアルタイムで書かれつつあります。
次のサイクルの物語の転換:機関が来るかどうかではありません。彼らはすでにここにいます。次の供給ショックの前に、フロート(市場で流通する数量)のどれだけを吸収するのかが焦点です。
蓄積こそが戦略。忍耐こそが優位性。
$BTC $ETH $BNB
#Bitcoin #CryptoInstitutions #BTCTreasury #CryptoStrategy #BinanceSquare
企業ビットコイン・トレジャリー:誰も話さない静かな軍拡競争
MicroStrategyが2020年にキャッシュ準備金を$BTC に変換し始めたとき、多くのCFOはそれを無謀だと呼びました。今日では、上場企業の70社以上が自社の貸借対照表にビットコインを保有しており、その数は加速しています。
これは投機的な個人のマン"ア"ではありません。CFOが今、真剣に考える2つの構造的リスクへの、計算されたヘッジです:
1. 現金の価値の希薄化。多くの経済では実質金利が依然として歴史的な基準を下回っており、遊休キャッシュを持ち続けることはゆっくりとした出血です。ビットコインは、中央銀行が覆すことのできない固定の供給スケジュールを持つハードマネーの代替手段を提供します。
2. 為替(FX)エクスポージャー。多国籍企業にとって、ビットコインのトレジャリー配分は、単一通貨のリスクから準備戦略を部分的に切り離します。特に、現地通貨が変動しやすく複数の法域で事業を行う企業にとって魅力的です。
企業が蓄積すると何が変わるのか? 需給のひっ迫は限界で強まります。法人の買い手は、個人よりも構造的に価格に敏感ではありません。彼らはドルコスト平均で買い、下落局面で売ることはめったになく、機関投資家同士に対して信頼性を示します。
$ETH は、ETFインフラが成熟するにつれて、同様の力学が見え始めています。$BNB のトレジャリーは依然としてニッチですが、企業向けのプレイブックはリアルタイムで書かれつつあります。
次のサイクルの物語の転換:機関が来るかどうかではありません。彼らはすでにここにいます。次の供給ショックの前に、フロート(市場で流通する数量)のどれだけを吸収するのかが焦点です。
蓄積こそが戦略。忍耐こそが優位性。
$BTC $ETH $BNB
#Bitcoin #CryptoInstitutions #BTCTreasury #CryptoStrategy #BinanceSquare
MicroStrategyが2020年にキャッシュ準備金を$BTC に変換し始めたとき、多くのCFOはそれを無謀だと呼びました。今日では、上場企業の70社以上が自社の貸借対照表にビットコインを保有しており、その数は加速しています。
これは投機的な個人のマン"ア"ではありません。CFOが今、真剣に考える2つの構造的リスクへの、計算されたヘッジです:
1. 現金の価値の希薄化。多くの経済では実質金利が依然として歴史的な基準を下回っており、遊休キャッシュを持ち続けることはゆっくりとした出血です。ビットコインは、中央銀行が覆すことのできない固定の供給スケジュールを持つハードマネーの代替手段を提供します。
2. 為替(FX)エクスポージャー。多国籍企業にとって、ビットコインのトレジャリー配分は、単一通貨のリスクから準備戦略を部分的に切り離します。特に、現地通貨が変動しやすく複数の法域で事業を行う企業にとって魅力的です。
企業が蓄積すると何が変わるのか? 需給のひっ迫は限界で強まります。法人の買い手は、個人よりも構造的に価格に敏感ではありません。彼らはドルコスト平均で買い、下落局面で売ることはめったになく、機関投資家同士に対して信頼性を示します。
$ETH は、ETFインフラが成熟するにつれて、同様の力学が見え始めています。$BNB のトレジャリーは依然としてニッチですが、企業向けのプレイブックはリアルタイムで書かれつつあります。
次のサイクルの物語の転換:機関が来るかどうかではありません。彼らはすでにここにいます。次の供給ショックの前に、フロート(市場で流通する数量)のどれだけを吸収するのかが焦点です。
蓄積こそが戦略。忍耐こそが優位性。
$BTC $ETH $BNB
#Bitcoin #CryptoInstitutions #BTCTreasury #CryptoStrategy #BinanceSquare
88
ログインして、さらにコンテンツを読む
厳選トピックで世界の暗号資産トレーダーの仲間入り
⚡️ 暗号資産に関する最新かつ有益な情報が見つかります。
💬 世界最大の暗号資産取引所から信頼されています。
👍 認証を受けたクリエイターから、有益なインサイトを得られます。
メール / 電話番号
トレンドトピック
1
#BitcoinSurpasses$77000
閲覧回数 17,425
223人が討論中
2
#ParadigmDisclosesZECHolding
閲覧回数 67,712
1,037人が討論中
3
#BitcoinETFsShed$450M
閲覧回数 26,210
217人が討論中
4
#USWeeklyJoblessClaimsFallTo196K
閲覧回数 36,947
598人が討論中
5
#ArkhamSaysBlackRockBuys$1.5BInETH
閲覧回数 6,779
71人が討論中
6
#ElSalvadorBTCHoldingsRiseTo7777
閲覧回数 67,090
870人が討論中
7
#MemeLaunchpads82%OfArcDayOneVolume
閲覧回数 67,425
1,040人が討論中
8
#OstiumLoanDisputeHearingSetInNYFederalCourt
閲覧回数 51,752
738人が討論中
9
#HyperliquidUSDCSupplyOvertakesSolana
閲覧回数 25,579
386人が討論中
10
#SKPoliceRefer18PolymarketUsersToProsecutors
閲覧回数 29,476
526人が討論中