

BTC running
779 Posting
BTC running
Laporkan
Blokir Pengguna
Pedagang dengan Frekuensi Tinggi
5.4 Tahun
37 Mengikuti
7.5K+ Pengikut
468 Disukai
Posting
Semua
Kuotasi
Live
·
--
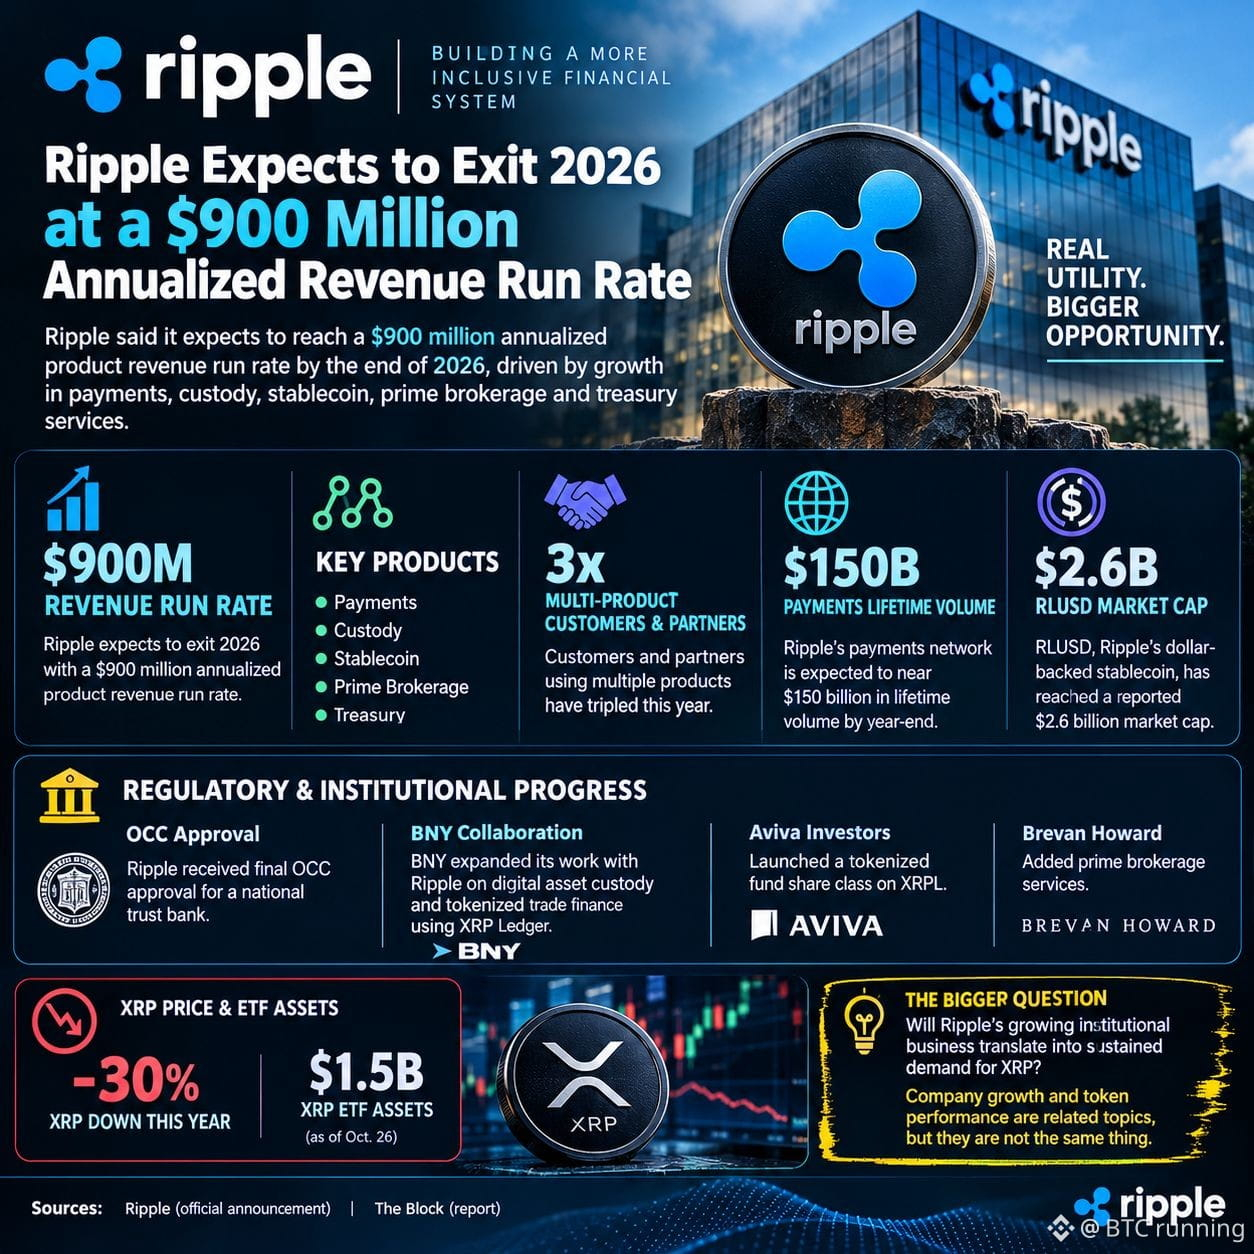
Target Pendapatan Ripple Sebesar $900 Juta: Adopsi Institusional Terus Meluas
Ripple menuju pencapaian penting, dengan perkiraan pendapatan produk tahunan berdasarkan laju saat ini mencapai $900 juta pada akhir 2026, menurut pengumumannya pada 28 Oktober.
Pertumbuhan ini mencakup pembayaran, kustodi, stablecoin, pialang utama, dan pengelolaan kas. Ripple menyatakan bahwa jumlah pelanggan dan mitra yang menggunakan beberapa produknya telah meningkat tiga kali lipat tahun ini, sementara volume transaksi sepanjang masa di jaringan pembayarannya mendekati $150 miliar.
Perkembangan penting lainnya adalah RLUSD, stablecoin Ripple yang didukung dolar AS, yang dilaporkan telah mencapai kapitalisasi pasar sebesar $2,6 miliar.
Kemajuan di bidang regulasi dan institusional juga terus berkembang. Ripple menerima persetujuan akhir OCC untuk mendirikan bank trust nasional, sementara BNY memperluas kolaborasinya dengan Ripple dalam kustodi aset digital dan pembiayaan perdagangan yang ditokenisasi menggunakan XRP Ledger. Aviva Investors juga telah meluncurkan kelas unit dana yang ditokenisasi di XRPL.
Namun, ada kontras yang menarik: meskipun bisnis Ripple terus berkembang, XRP masih turun hampir 30% tahun ini, sementara aset ETF XRP mencapai sekitar $1,5 miliar per 26 Oktober.
Pertanyaan yang lebih besar adalah apakah bisnis institusional Ripple yang terus berkembang akan menghasilkan permintaan XRP yang berkelanjutan. Pertumbuhan perusahaan dan kinerja token saling berkaitan, tetapi keduanya bukanlah hal yang sama.
{spot}(XRPUSDT)
{spot}(RLUSDUSDT)
Target Pendapatan Ripple Sebesar $900 Juta: Adopsi Institusional Terus Meluas
Ripple menuju pencapaian penting, dengan perkiraan pendapatan produk tahunan berdasarkan laju saat ini mencapai $900 juta pada akhir 2026, menurut pengumumannya pada 28 Oktober.
Pertumbuhan ini mencakup pembayaran, kustodi, stablecoin, pialang utama, dan pengelolaan kas. Ripple menyatakan bahwa jumlah pelanggan dan mitra yang menggunakan beberapa produknya telah meningkat tiga kali lipat tahun ini, sementara volume transaksi sepanjang masa di jaringan pembayarannya mendekati $150 miliar.
Perkembangan penting lainnya adalah RLUSD, stablecoin Ripple yang didukung dolar AS, yang dilaporkan telah mencapai kapitalisasi pasar sebesar $2,6 miliar.
Kemajuan di bidang regulasi dan institusional juga terus berkembang. Ripple menerima persetujuan akhir OCC untuk mendirikan bank trust nasional, sementara BNY memperluas kolaborasinya dengan Ripple dalam kustodi aset digital dan pembiayaan perdagangan yang ditokenisasi menggunakan XRP Ledger. Aviva Investors juga telah meluncurkan kelas unit dana yang ditokenisasi di XRPL.
Namun, ada kontras yang menarik: meskipun bisnis Ripple terus berkembang, XRP masih turun hampir 30% tahun ini, sementara aset ETF XRP mencapai sekitar $1,5 miliar per 26 Oktober.
Pertanyaan yang lebih besar adalah apakah bisnis institusional Ripple yang terus berkembang akan menghasilkan permintaan XRP yang berkelanjutan. Pertumbuhan perusahaan dan kinerja token saling berkaitan, tetapi keduanya bukanlah hal yang sama.
117
·
--
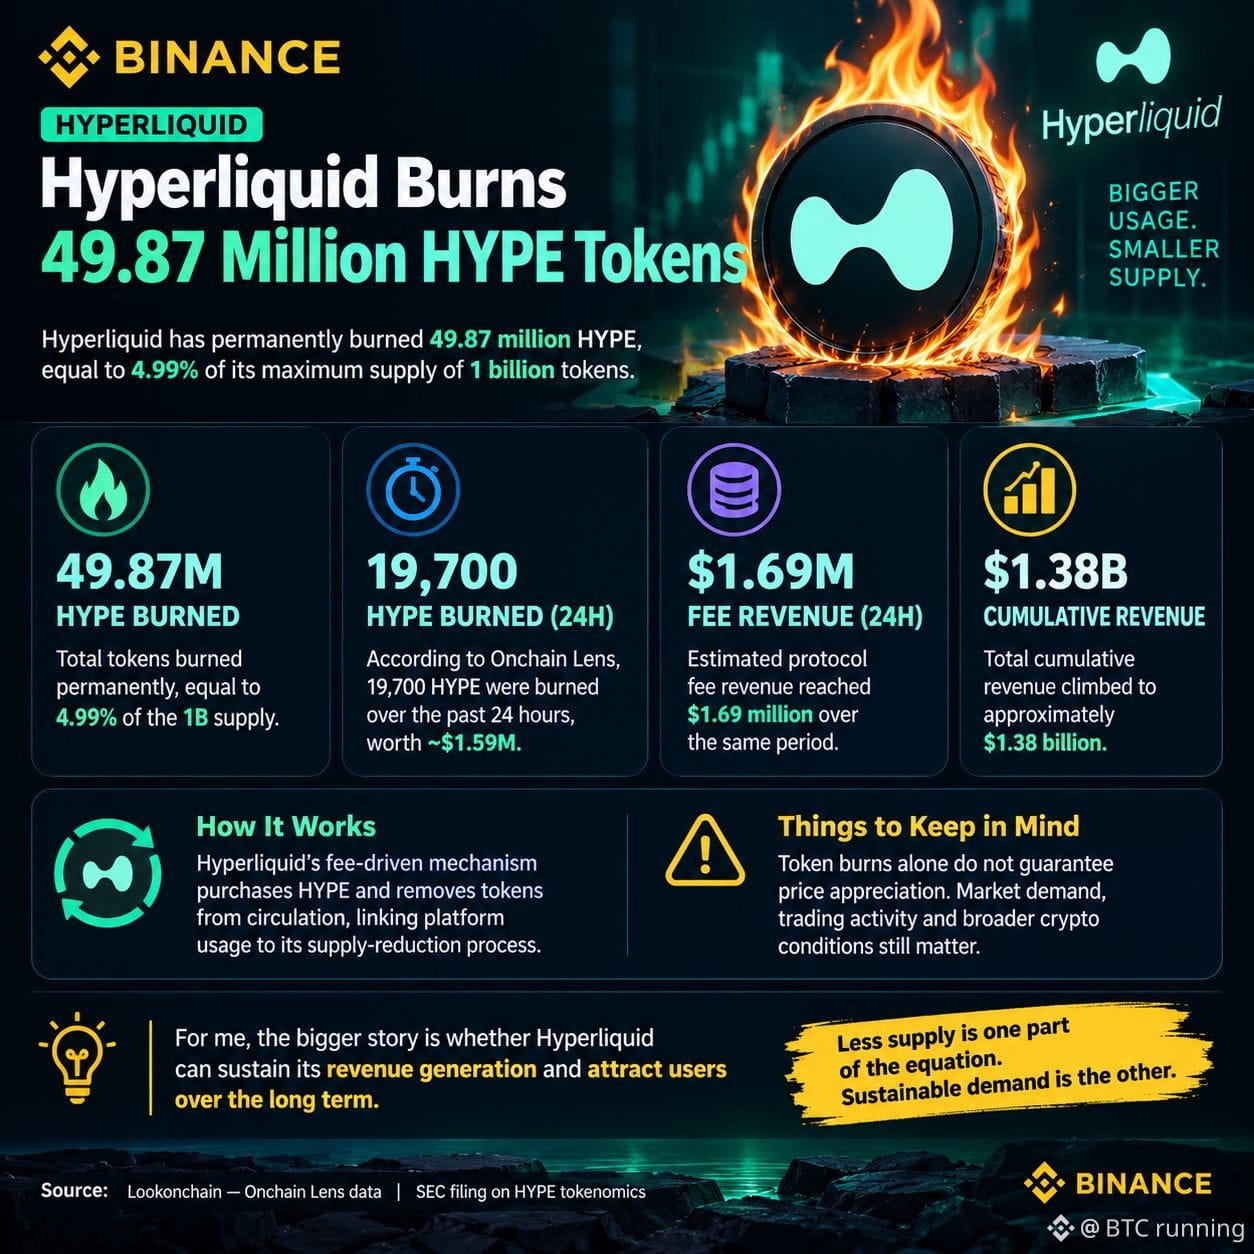
Hyperliquid Membakar 49,87 Juta Token HYPE 🔥
Hyperliquid terus menjalankan aktivitas pembelian kembali dan pembakaran token, dengan total 49,87 juta HYPE dibakar secara permanen, setara dengan 4,99% dari suplai maksimum sebanyak 1 miliar token.
Menurut Onchain Lens, 19.700 token HYPE lainnya dibakar selama 24 jam terakhir, dengan nilai sekitar $1,59 juta berdasarkan harga pasar yang dilaporkan.
Pada periode yang sama, estimasi pendapatan biaya protokol mencapai $1,69 juta, sementara pendapatan kumulatif naik menjadi sekitar $1,38 miliar.
Hal yang membuat ini menarik untuk dicermati adalah hubungan antara aktivitas platform dan suplai token. Mekanisme Hyperliquid yang digerakkan oleh biaya membeli HYPE dan mengeluarkan token dari peredaran, sehingga menghubungkan penggunaan protokol dengan proses pengurangan suplainya.
Namun, pembakaran token saja tidak menjamin kenaikan harga. Permintaan pasar, aktivitas perdagangan, dan kondisi kripto secara lebih luas tetap berpengaruh.
Bagi saya, hal yang lebih penting adalah apakah Hyperliquid dapat mempertahankan perolehan pendapatannya dan menarik pengguna dalam jangka panjang.
Suplai yang lebih sedikit adalah salah satu bagian dari persamaan. Permintaan yang berkelanjutan adalah bagian lainnya.
#Hyperliquid #HYPE #DeFi
{spot}(HYPEUSDT)
{future}(GTCUSDT)
{stock_us}(PZZA.US)
Hyperliquid Membakar 49,87 Juta Token HYPE 🔥
Hyperliquid terus menjalankan aktivitas pembelian kembali dan pembakaran token, dengan total 49,87 juta HYPE dibakar secara permanen, setara dengan 4,99% dari suplai maksimum sebanyak 1 miliar token.
Menurut Onchain Lens, 19.700 token HYPE lainnya dibakar selama 24 jam terakhir, dengan nilai sekitar $1,59 juta berdasarkan harga pasar yang dilaporkan.
Pada periode yang sama, estimasi pendapatan biaya protokol mencapai $1,69 juta, sementara pendapatan kumulatif naik menjadi sekitar $1,38 miliar.
Hal yang membuat ini menarik untuk dicermati adalah hubungan antara aktivitas platform dan suplai token. Mekanisme Hyperliquid yang digerakkan oleh biaya membeli HYPE dan mengeluarkan token dari peredaran, sehingga menghubungkan penggunaan protokol dengan proses pengurangan suplainya.
Namun, pembakaran token saja tidak menjamin kenaikan harga. Permintaan pasar, aktivitas perdagangan, dan kondisi kripto secara lebih luas tetap berpengaruh.
Bagi saya, hal yang lebih penting adalah apakah Hyperliquid dapat mempertahankan perolehan pendapatannya dan menarik pengguna dalam jangka panjang.
Suplai yang lebih sedikit adalah salah satu bagian dari persamaan. Permintaan yang berkelanjutan adalah bagian lainnya.
#Hyperliquid #HYPE #DeFi
HYPE+18,04%
PZZAUS+0,21%
111
·
--
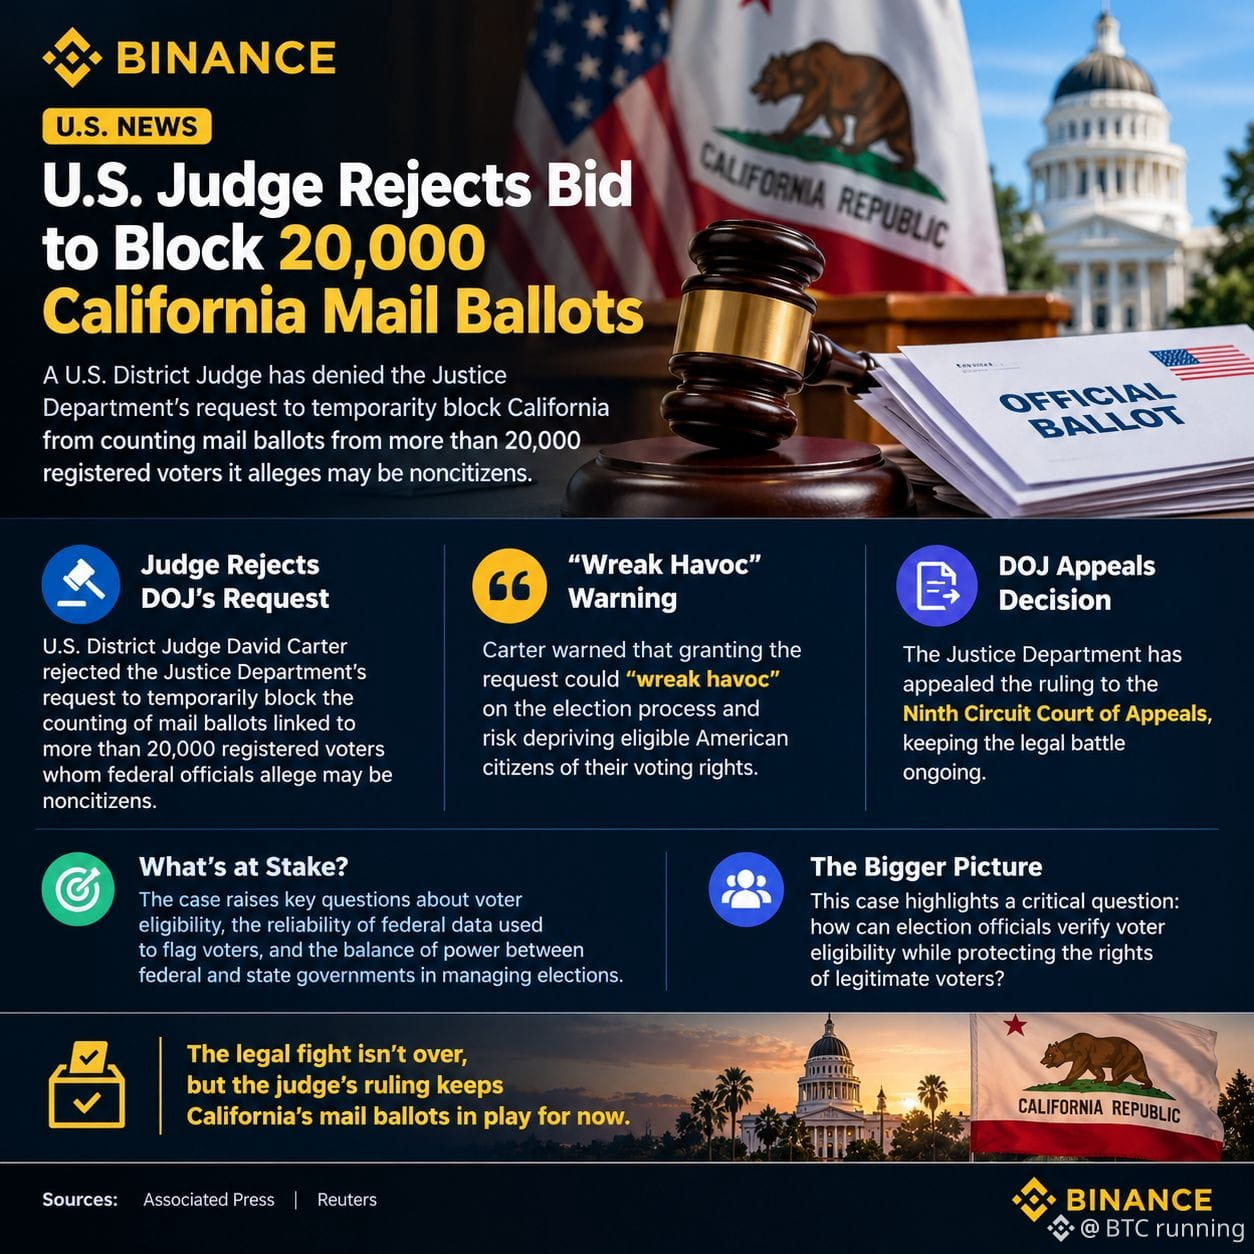
Hakim AS Menolak Permohonan untuk Memblokir 20.000 Surat Suara melalui Pos di California
Sengketa hukum besar terkait hak pilih sedang berlangsung di California menjelang pemilu paruh waktu pada 3 November 2026.
Hakim Distrik AS David Carter menolak permintaan Departemen Kehakiman untuk sementara memblokir penghitungan surat suara melalui pos yang terkait dengan lebih dari 20.000 pemilih terdaftar yang menurut pejabat federal mungkin bukan warga negara.
Carter memperingatkan bahwa mengabulkan permintaan itu dapat “mengacaukan” proses pemilu dan berisiko mencabut hak pilih warga negara Amerika yang memenuhi syarat.
Sengketa ini berpusat pada kelayakan pemilih, keandalan data federal yang digunakan untuk menandai pemilih, dan pembagian kewenangan antara pemerintah federal dan negara bagian dalam penyelenggaraan pemilu.
Departemen Kehakiman telah mengajukan banding atas putusan tersebut ke Pengadilan Banding Sirkuit Kesembilan, sehingga pertarungan hukum masih berlanjut.
Kasus ini menyoroti sebuah pertanyaan penting: bagaimana petugas pemilu dapat memverifikasi kelayakan pemilih sekaligus melindungi hak para pemilih yang sah?
#USNews #Politics #California
$QUID $BLESS $UAI
387
·
--
Lihat terjemahan
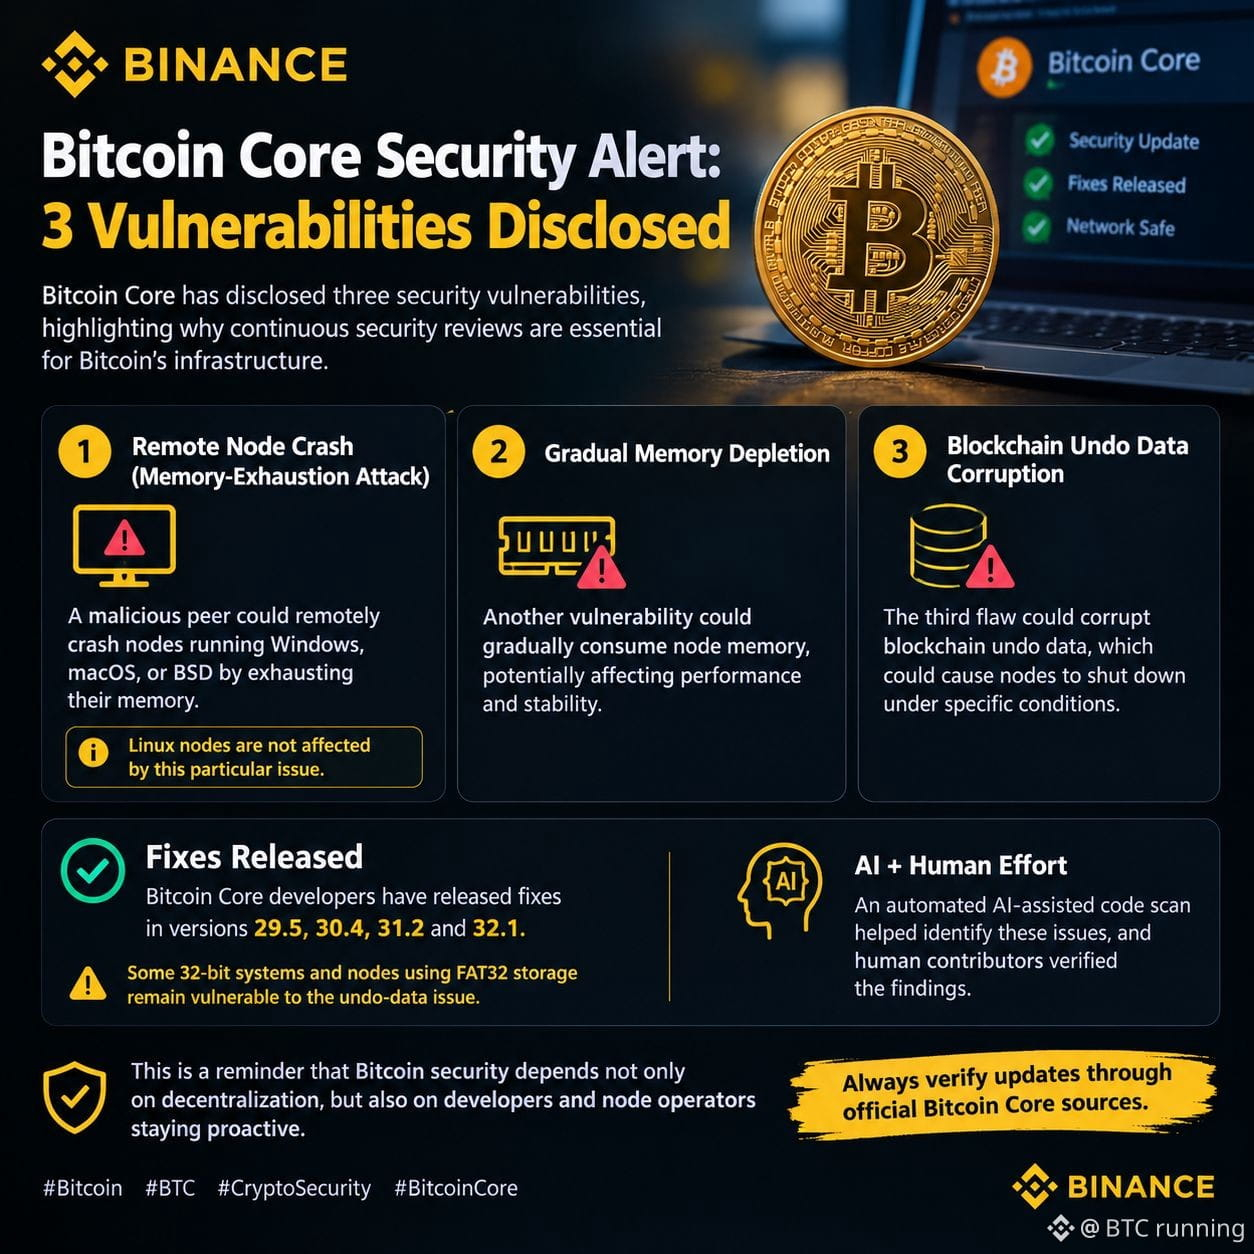
Bitcoin Core Security Alert: 3 Vulnerabilities Disclosed
Bitcoin Core has disclosed three security vulnerabilities, highlighting why continuous security reviews are essential for Bitcoin’s infrastructure.
The first flaw could allow a malicious peer to remotely crash nodes running Windows, macOS, or BSD by exhausting their memory. Linux nodes are not affected by this particular issue.
The second vulnerability could gradually consume node memory, potentially affecting performance and stability. The third involves blockchain undo data corruption, which could cause nodes to shut down under specific conditions.
Interestingly, an automated AI-assisted code scan helped identify these issues, and human contributors verified the findings.
The good news is that Bitcoin Core developers have released fixes in versions 29.5, 30.4, 31.2, and 32.1. However, some 32-bit systems and nodes using FAT32 storage remain vulnerable to the undo-data issue.
This is a reminder that Bitcoin security depends not only on decentralization but also on developers and node operators staying proactive.
Always verify updates through official Bitcoin Core sources.
$IDOL $LDO
#bitcoin #CryptoSecurity #BitcoinCore
130
·
--
#termmax @termmax
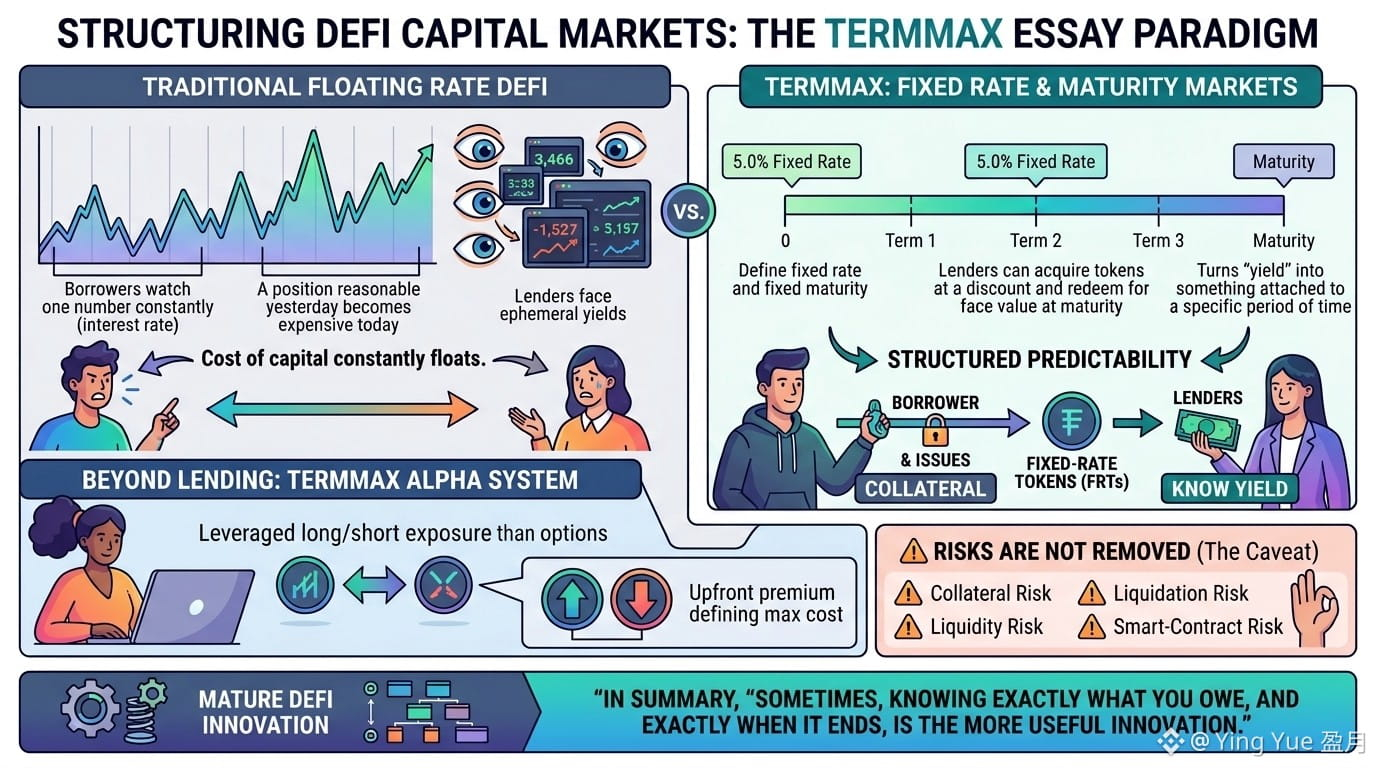
Selama bertahun-tahun, pinjaman DeFi telah melatih pengguna untuk terus mengawasi satu angka: suku bunga.
Angka itu bergerak, kadang cepat. Posisi pinjam yang tampak masuk akal kemarin bisa menjadi mahal hari ini. Dan pemberi pinjaman menghadapi masalah sebaliknya — imbal hasil yang menarik jarang bertahan lama.
Hal itu selalu membuatku bertanya: mengapa kami membangun pasar keuangan di onchain tetapi tetap memperlakukan biaya modal sebagai sesuatu yang harus terus mengambang?
TermMax mengambil pendekatan berbeda.
Pasar-pasarnya menetapkan suku bunga tetap dan jatuh tempo tetap. Peminjam mengunci jaminan, dan kewajiban pelunasan mereka disusun melalui Fixed-Rate Tokens, sementara pemberi pinjaman dapat memperoleh token-token ini dengan diskon dan menebusnya untuk nilai nominal pada saat jatuh tempo.
Desain teknisnya penting karena mengubah “imbal hasil” dari angka yang terus berubah menjadi sesuatu yang melekat pada periode waktu tertentu.
Dan TermMax melampaui pinjaman dan pemberian pinjaman. Sistem Alpha-nya menggunakan opsi untuk eksposur long/short yang ter-leverage, dengan premi di muka yang menentukan biaya maksimum dari posisi tersebut.
Saya tidak akan menyebut itu otomatis lebih aman. Suku bunga tetap tidak menghilangkan risiko jaminan, risiko likuidasi, risiko likuiditas, atau risiko smart contract.
Tapi mungkin itu memang bukan intinya.
Mungkin DeFi yang sudah matang bukan tentang membuat setiap variabel keuangan menjadi fleksibel.
Kadang, mengetahui secara pasti apa yang Anda hutangkan, dan persis kapan itu berakhir, adalah inovasi yang lebih berguna.
$ONT $ONG $ENA
#termmax @TermMax
Selama bertahun-tahun, pinjaman DeFi telah melatih pengguna untuk terus mengawasi satu angka: suku bunga.
Angka itu bergerak, kadang cepat. Posisi pinjam yang tampak masuk akal kemarin bisa menjadi mahal hari ini. Dan pemberi pinjaman menghadapi masalah sebaliknya — imbal hasil yang menarik jarang bertahan lama.
Hal itu selalu membuatku bertanya: mengapa kami membangun pasar keuangan di onchain tetapi tetap memperlakukan biaya modal sebagai sesuatu yang harus terus mengambang?
TermMax mengambil pendekatan berbeda.
Pasar-pasarnya menetapkan suku bunga tetap dan jatuh tempo tetap. Peminjam mengunci jaminan, dan kewajiban pelunasan mereka disusun melalui Fixed-Rate Tokens, sementara pemberi pinjaman dapat memperoleh token-token ini dengan diskon dan menebusnya untuk nilai nominal pada saat jatuh tempo.
Desain teknisnya penting karena mengubah “imbal hasil” dari angka yang terus berubah menjadi sesuatu yang melekat pada periode waktu tertentu.
Dan TermMax melampaui pinjaman dan pemberian pinjaman. Sistem Alpha-nya menggunakan opsi untuk eksposur long/short yang ter-leverage, dengan premi di muka yang menentukan biaya maksimum dari posisi tersebut.
Saya tidak akan menyebut itu otomatis lebih aman. Suku bunga tetap tidak menghilangkan risiko jaminan, risiko likuidasi, risiko likuiditas, atau risiko smart contract.
Tapi mungkin itu memang bukan intinya.
Mungkin DeFi yang sudah matang bukan tentang membuat setiap variabel keuangan menjadi fleksibel.
Kadang, mengetahui secara pasti apa yang Anda hutangkan, dan persis kapan itu berakhir, adalah inovasi yang lebih berguna.
$ONT $ONG $ENA
275
·
--
#termmax @termmax
Dulu saya mengira pinjaman berbunga tetap di DeFi sebagian besar bertujuan untuk menghilangkan satu masalah yang jelas: suku bunga mendadak bergerak melawan Anda.
Setelah melihat lebih dekat TermMax, menurut saya bagian yang lebih menarik justru cara utang itu sendiri disusun.
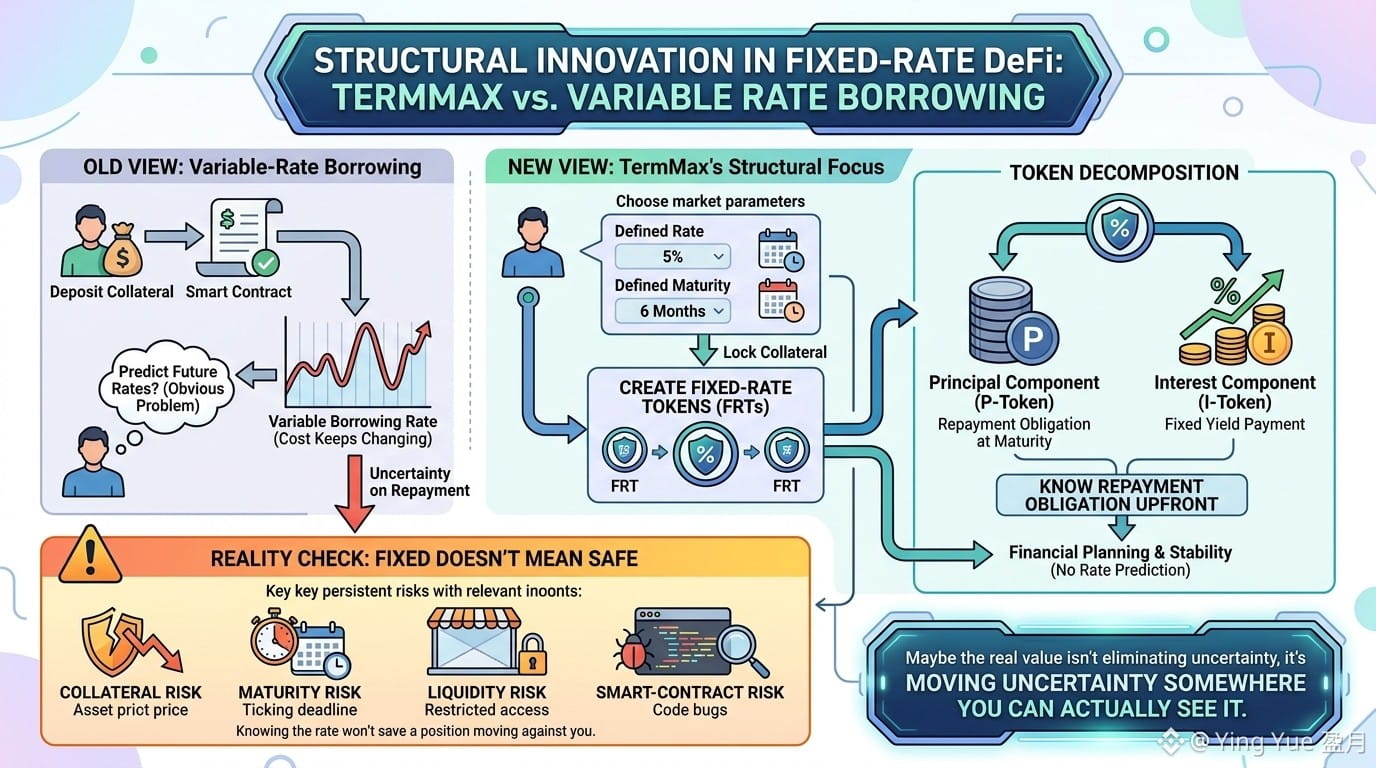
Di pasar dengan suku bunga variabel yang umum, Anda menyetor jaminan, meminjam aset, dan biaya utang tersebut terus bisa berubah. TermMax mengambil jalur yang berbeda: peminjam memilih pasar dengan suku bunga dan jatuh tempo yang ditetapkan, mengunci jaminan, lalu membuat Token Suku Bunga Tetap yang mewakili kewajiban untuk membayar kembali pada saat jatuh tempo. Token tersebut kemudian dapat dipisahkan menjadi komponen pokok dan bunga.
Kedengarannya teknis, tapi dampak nyatanya cukup sederhana.
Bayangkan meminjam uang selama enam bulan. Jika Anda sudah mengetahui kewajiban pembayaran saat Anda memulai posisi, Anda sebenarnya bisa merencanakannya. Anda tidak mencoba menebak ke mana suku bunga pinjaman mengambang akan bergerak tiga bulan dari sekarang.
Itu mungkin bagian dari TermMax yang saya anggap lebih menarik dibandingkan promosi “hasil tetap” yang biasa.
Namun “tetap” tidak berarti aman.
Anda tetap menghadapi risiko jaminan, risiko jatuh tempo, risiko likuiditas, dan risiko smart contract. Dan jika jaminan atau strategi Anda bergerak berlawanan dengan Anda, mengetahui suku bunga tidak akan menyelamatkan posisi.
Mungkin nilai sebenarnya DeFi berbunga tetap bukan menghilangkan ketidakpastian.
Melainkan memindahkan ketidakpastian ke tempat yang bisa Anda lihat secara nyata.
#termmax @TermMax
Dulu saya mengira pinjaman berbunga tetap di DeFi sebagian besar bertujuan untuk menghilangkan satu masalah yang jelas: suku bunga mendadak bergerak melawan Anda.
Setelah melihat lebih dekat TermMax, menurut saya bagian yang lebih menarik justru cara utang itu sendiri disusun.
Di pasar dengan suku bunga variabel yang umum, Anda menyetor jaminan, meminjam aset, dan biaya utang tersebut terus bisa berubah. TermMax mengambil jalur yang berbeda: peminjam memilih pasar dengan suku bunga dan jatuh tempo yang ditetapkan, mengunci jaminan, lalu membuat Token Suku Bunga Tetap yang mewakili kewajiban untuk membayar kembali pada saat jatuh tempo. Token tersebut kemudian dapat dipisahkan menjadi komponen pokok dan bunga.
Kedengarannya teknis, tapi dampak nyatanya cukup sederhana.
Bayangkan meminjam uang selama enam bulan. Jika Anda sudah mengetahui kewajiban pembayaran saat Anda memulai posisi, Anda sebenarnya bisa merencanakannya. Anda tidak mencoba menebak ke mana suku bunga pinjaman mengambang akan bergerak tiga bulan dari sekarang.
Itu mungkin bagian dari TermMax yang saya anggap lebih menarik dibandingkan promosi “hasil tetap” yang biasa.
Namun “tetap” tidak berarti aman.
Anda tetap menghadapi risiko jaminan, risiko jatuh tempo, risiko likuiditas, dan risiko smart contract. Dan jika jaminan atau strategi Anda bergerak berlawanan dengan Anda, mengetahui suku bunga tidak akan menyelamatkan posisi.
Mungkin nilai sebenarnya DeFi berbunga tetap bukan menghilangkan ketidakpastian.
Melainkan memindahkan ketidakpastian ke tempat yang bisa Anda lihat secara nyata.
104
·
--
#termmax @termmax
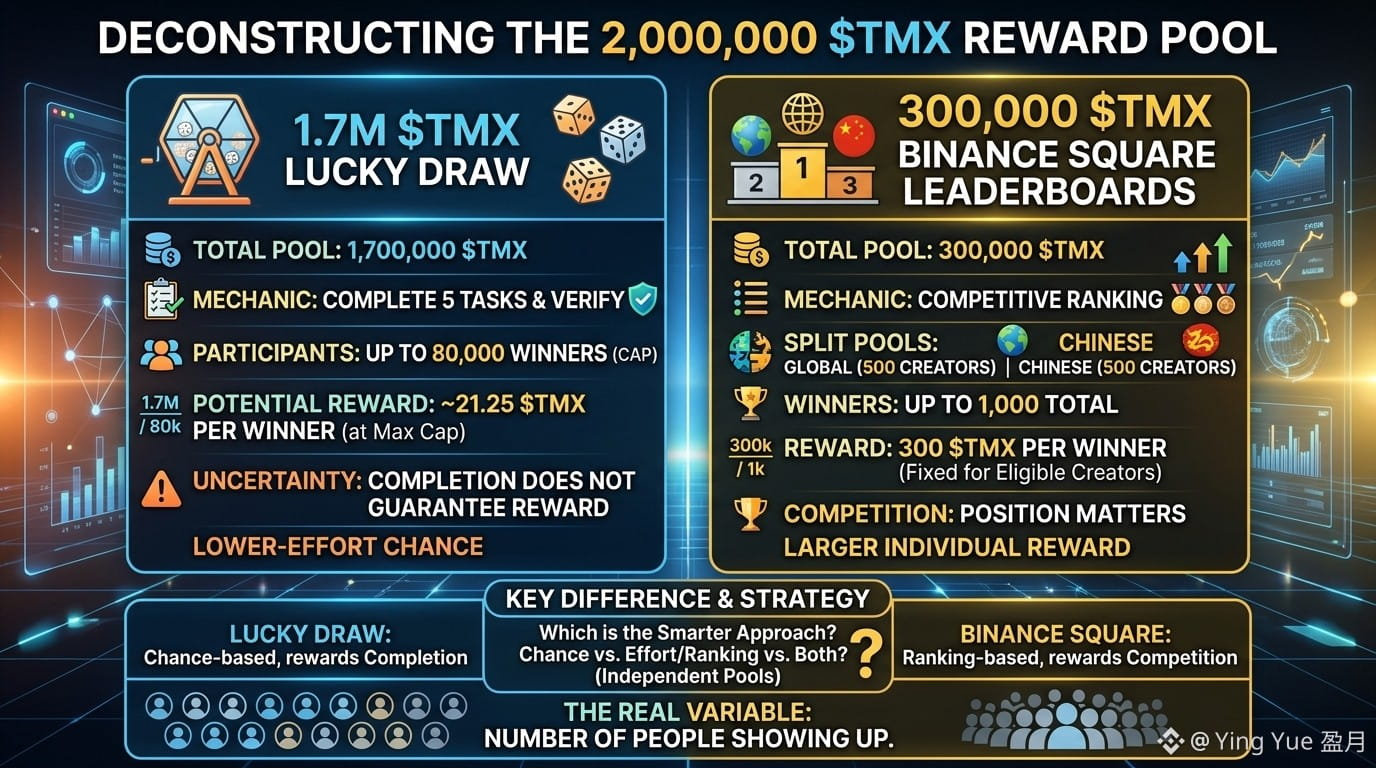
Awalnya, 2.000.000 $TMX terdengar seperti satu hadiah besar. Namun, setelah saya melihat lebih dekat, ternyata ada dua mekanisme yang sangat berbeda.
Yang pertama adalah Lucky Draw: 1,7 juta $TMX dibagikan kepada hingga 80.000 pemenang. Anda harus menyelesaikan dan memverifikasi kelima tugas, tetapi menyelesaikan semuanya tidak menjamin Anda akan mendapat hadiah. Jika batas maksimal tersebut tercapai, setiap pemenang akan mendapat 21,25 $TMX.
Bagian kedua justru lebih menarik perhatian saya.
Sebanyak 300.000 $TMX lainnya dialokasikan untuk Binance Square, dibagi antara papan peringkat Global dan Tiongkok. Hingga 500 kreator yang memenuhi syarat dari masing-masing papan bisa menang, sehingga jumlah pemenang bisa mencapai 1.000 orang, dengan hadiah masing-masing 300 $TMX.
Jadi, mekanismenya benar-benar berbeda.
Lucky Draw memberikan hadiah atas penyelesaian tugas, tetapi ada ketidakpastian apakah Anda benar-benar akan menang. Sementara itu, jalur Square memberikan hadiah berdasarkan kompetisi dan peringkat, sehingga posisi Anda yang menentukan.
Jadi, saya bertanya-tanya, strategi mana yang lebih bijak? Mengambil peluang dengan usaha lebih ringan lewat Lucky Draw, bersaing untuk mendapatkan hadiah individu yang lebih besar di Square, atau ikut keduanya karena hadiah yang disediakan terpisah?
Tidak ada jawaban yang pasti. Dan mungkin itulah yang membuat kampanye ini menarik: faktor penentunya bukan hanya jumlah hadiah yang tersedia, tetapi juga berapa banyak orang yang ikut serta.
#termmax @TermMax
Awalnya, 2.000.000 $TMX terdengar seperti satu hadiah besar. Namun, setelah saya melihat lebih dekat, ternyata ada dua mekanisme yang sangat berbeda.
Yang pertama adalah Lucky Draw: 1,7 juta $TMX dibagikan kepada hingga 80.000 pemenang. Anda harus menyelesaikan dan memverifikasi kelima tugas, tetapi menyelesaikan semuanya tidak menjamin Anda akan mendapat hadiah. Jika batas maksimal tersebut tercapai, setiap pemenang akan mendapat 21,25 $TMX.
Bagian kedua justru lebih menarik perhatian saya.
Sebanyak 300.000 $TMX lainnya dialokasikan untuk Binance Square, dibagi antara papan peringkat Global dan Tiongkok. Hingga 500 kreator yang memenuhi syarat dari masing-masing papan bisa menang, sehingga jumlah pemenang bisa mencapai 1.000 orang, dengan hadiah masing-masing 300 $TMX.
Jadi, mekanismenya benar-benar berbeda.
Lucky Draw memberikan hadiah atas penyelesaian tugas, tetapi ada ketidakpastian apakah Anda benar-benar akan menang. Sementara itu, jalur Square memberikan hadiah berdasarkan kompetisi dan peringkat, sehingga posisi Anda yang menentukan.
Jadi, saya bertanya-tanya, strategi mana yang lebih bijak? Mengambil peluang dengan usaha lebih ringan lewat Lucky Draw, bersaing untuk mendapatkan hadiah individu yang lebih besar di Square, atau ikut keduanya karena hadiah yang disediakan terpisah?
Tidak ada jawaban yang pasti. Dan mungkin itulah yang membuat kampanye ini menarik: faktor penentunya bukan hanya jumlah hadiah yang tersedia, tetapi juga berapa banyak orang yang ikut serta.
86
·
--
#termmax @termmax
Uang institusional biasanya tidak punya kemewahan untuk berkata, “kita lihat saja nanti bagaimana.”
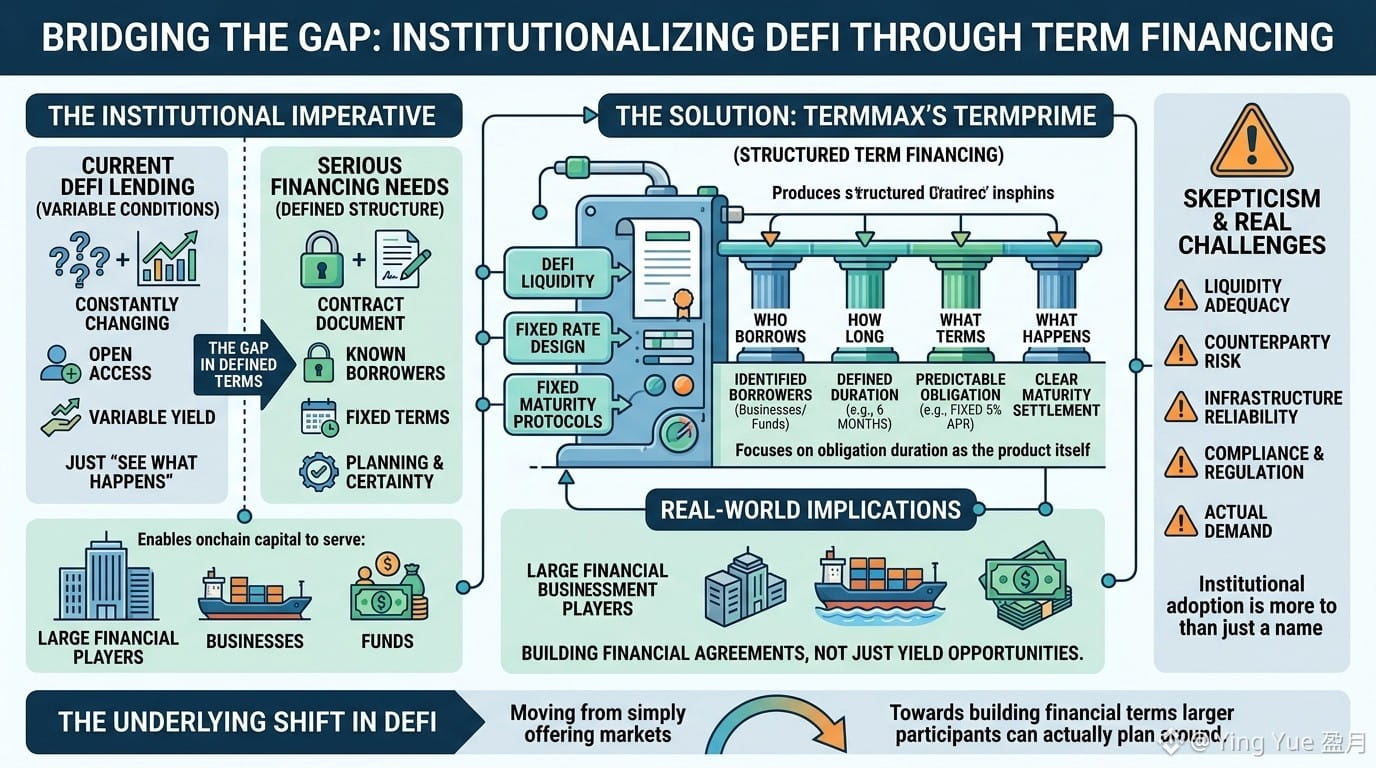
Itu sesuatu yang sudah kupikirkan saat menyaksikan DeFi tumbuh. Banyak protokol dibangun dengan akses terbuka dan kondisi yang bervariasi, tetapi pendanaan yang serius sering kali membutuhkan hal yang lebih terdefinisi: siapa yang meminjam, berapa lama, dengan ketentuan seperti apa, dan apa yang terjadi ketika masa tersebut berakhir.
Kesenjangan itulah yang membuat TermMax’s TermPrime menarik bagiku.
Alih-alih memperlakukan pendanaan institusional sebagai versi lain dari pinjaman DeFi jangka pendek, TermPrime berfokus pada pembiayaan berbasis struktur dengan jangka waktu tertentu. Ini masuk ke rancangan besar TermMax yang berlandaskan suku bunga tetap dan jatuh tempo tetap, di mana durasi kewajiban finansial menjadi bagian dari produk itu sendiri.
Dampak di dunia nyata lebih besar daripada sekadar pasar pinjaman lain.
Jika modal onchain pada akhirnya akan melayani dana, bisnis, atau pelaku keuangan yang lebih besar, mereka mungkin membutuhkan instrumen yang berperilaku lebih seperti perjanjian pembiayaan daripada sekadar peluang imbal hasil yang terus berubah.
Namun, aku tetap skeptis.
Adopsi institusional tidak selesai hanya dengan menaruh kata “institusional” di nama produk. Likuiditas, risiko pihak lawan, infrastruktur, kepatuhan, dan permintaan nyata tetap berperan.
Tapi mungkin pergeseran yang menarik sedang terjadi secara diam-diam: DeFi mungkin sedang bergerak dari sekadar menawarkan pasar menjadi membangun ketentuan keuangan yang bisa benar-benar direncanakan oleh peserta yang lebih besar.
$XPIN $RED $AEON
#termmax @TermMax
Uang institusional biasanya tidak punya kemewahan untuk berkata, “kita lihat saja nanti bagaimana.”
Itu sesuatu yang sudah kupikirkan saat menyaksikan DeFi tumbuh. Banyak protokol dibangun dengan akses terbuka dan kondisi yang bervariasi, tetapi pendanaan yang serius sering kali membutuhkan hal yang lebih terdefinisi: siapa yang meminjam, berapa lama, dengan ketentuan seperti apa, dan apa yang terjadi ketika masa tersebut berakhir.
Kesenjangan itulah yang membuat TermMax’s TermPrime menarik bagiku.
Alih-alih memperlakukan pendanaan institusional sebagai versi lain dari pinjaman DeFi jangka pendek, TermPrime berfokus pada pembiayaan berbasis struktur dengan jangka waktu tertentu. Ini masuk ke rancangan besar TermMax yang berlandaskan suku bunga tetap dan jatuh tempo tetap, di mana durasi kewajiban finansial menjadi bagian dari produk itu sendiri.
Dampak di dunia nyata lebih besar daripada sekadar pasar pinjaman lain.
Jika modal onchain pada akhirnya akan melayani dana, bisnis, atau pelaku keuangan yang lebih besar, mereka mungkin membutuhkan instrumen yang berperilaku lebih seperti perjanjian pembiayaan daripada sekadar peluang imbal hasil yang terus berubah.
Namun, aku tetap skeptis.
Adopsi institusional tidak selesai hanya dengan menaruh kata “institusional” di nama produk. Likuiditas, risiko pihak lawan, infrastruktur, kepatuhan, dan permintaan nyata tetap berperan.
Tapi mungkin pergeseran yang menarik sedang terjadi secara diam-diam: DeFi mungkin sedang bergerak dari sekadar menawarkan pasar menjadi membangun ketentuan keuangan yang bisa benar-benar direncanakan oleh peserta yang lebih besar.
$XPIN $RED $AEON
1
390
·
--
#termmax @termmax
Saya selalu merasa ada satu hal yang aneh tentang DeFi: kita membicarakan suku bunga seolah-olah itu angka yang bisa diandalkan, padahal angka-angka tersebut bisa berubah hampir seketika.
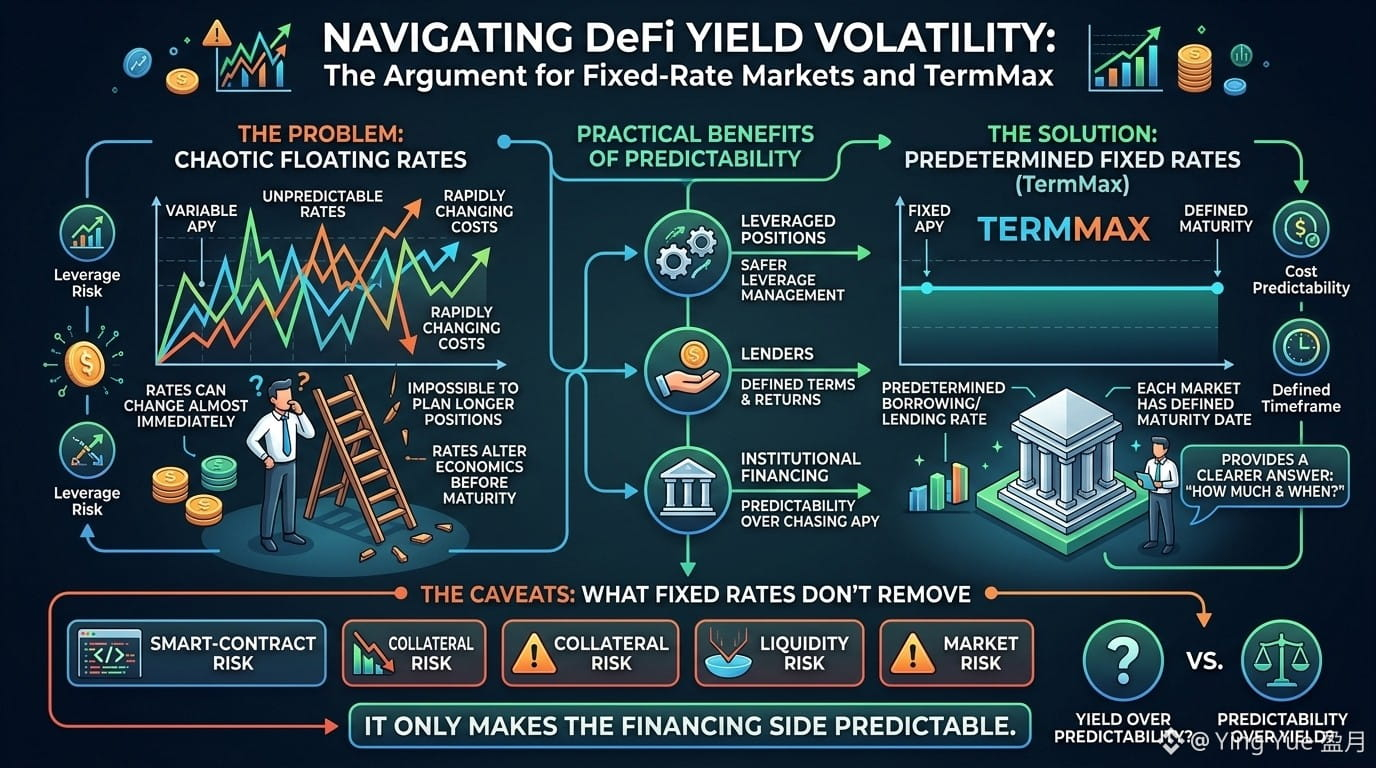
Setelah mengamati pasar dengan floating rate dari waktu ke waktu, saya mulai bertanya-tanya bagaimana seseorang bisa merencanakan posisi jangka panjang ketika biaya pinjaman terus bergerak di bawahnya.
Masalah nyata itu muncul pada leverage. Suatu posisi bisa terlihat masuk akal saat Anda masuk, tetapi perubahan suku bunga dapat diam-diam mengubah ekonomi posisi tersebut sebelum jatuh tempo.
Di sinilah model TermMax dengan fixed rate dan fixed maturity menarik perhatian saya.
Konsep teknisnya sederhana: alih-alih suku bunga yang terus-menerus direpricing, setiap pasar memiliki tingkat pinjam-meminjam/pendanaan yang sudah ditetapkan sebelumnya dan tanggal jatuh tempo yang ditentukan.
Dalam praktiknya, itu memberi Anda sesuatu yang sering tidak dimiliki DeFi: jawaban yang lebih jelas untuk “berapa biayanya, dan kapan berakhir?”
Hal itu bisa penting untuk posisi berleverage, pemberi pinjaman yang mencari jangka waktu yang terdefinisi, bahkan pembiayaan institusional—di mana kepastian lebih berguna daripada mengejar APY apa pun yang kebetulan tertinggi hari ini.
Namun, saya masih skeptis.
Suku bunga tetap tidak menghapus risiko smart-contract, risiko agunan, risiko likuiditas, atau risiko pasar. Yang dilakukannya hanya membuat sisi pendanaan lebih dapat diprediksi.
Mungkin itu cukup. Atau mungkin DeFi masih punya jalan panjang sebelum kepastian menjadi sama berharganya dengan hasil (yield).
$GPS $TAG $ACE
#termmax @TermMax
Saya selalu merasa ada satu hal yang aneh tentang DeFi: kita membicarakan suku bunga seolah-olah itu angka yang bisa diandalkan, padahal angka-angka tersebut bisa berubah hampir seketika.
Setelah mengamati pasar dengan floating rate dari waktu ke waktu, saya mulai bertanya-tanya bagaimana seseorang bisa merencanakan posisi jangka panjang ketika biaya pinjaman terus bergerak di bawahnya.
Masalah nyata itu muncul pada leverage. Suatu posisi bisa terlihat masuk akal saat Anda masuk, tetapi perubahan suku bunga dapat diam-diam mengubah ekonomi posisi tersebut sebelum jatuh tempo.
Di sinilah model TermMax dengan fixed rate dan fixed maturity menarik perhatian saya.
Konsep teknisnya sederhana: alih-alih suku bunga yang terus-menerus direpricing, setiap pasar memiliki tingkat pinjam-meminjam/pendanaan yang sudah ditetapkan sebelumnya dan tanggal jatuh tempo yang ditentukan.
Dalam praktiknya, itu memberi Anda sesuatu yang sering tidak dimiliki DeFi: jawaban yang lebih jelas untuk “berapa biayanya, dan kapan berakhir?”
Hal itu bisa penting untuk posisi berleverage, pemberi pinjaman yang mencari jangka waktu yang terdefinisi, bahkan pembiayaan institusional—di mana kepastian lebih berguna daripada mengejar APY apa pun yang kebetulan tertinggi hari ini.
Namun, saya masih skeptis.
Suku bunga tetap tidak menghapus risiko smart-contract, risiko agunan, risiko likuiditas, atau risiko pasar. Yang dilakukannya hanya membuat sisi pendanaan lebih dapat diprediksi.
Mungkin itu cukup. Atau mungkin DeFi masih punya jalan panjang sebelum kepastian menjadi sama berharganya dengan hasil (yield).
$GPS $TAG $ACE
1
263
·
--
Terverifikasi
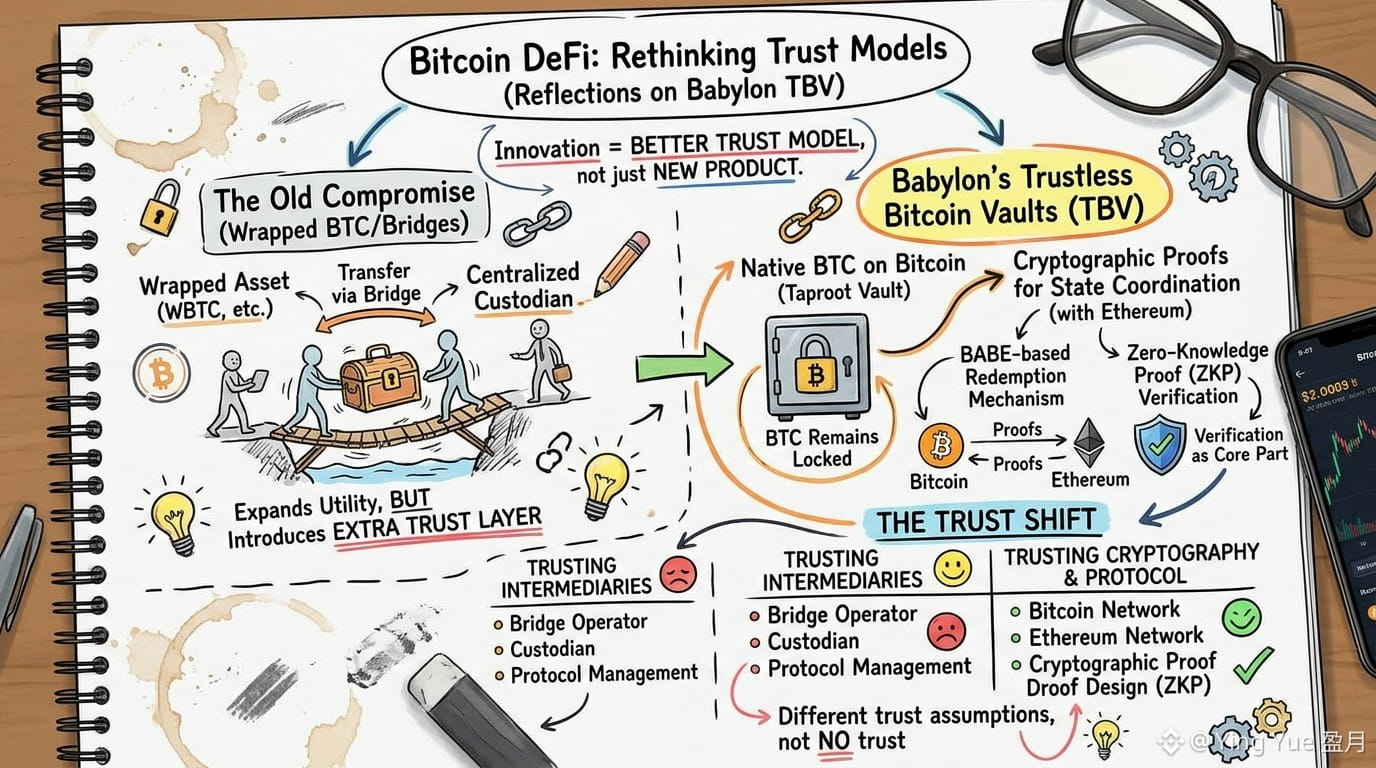
Bagaimana jika inovasi terbesar dalam Bitcoin DeFi ternyata bukan produk keuangan baru sama sekali?
Semakin banyak saya membaca tentang Bitcoin DeFi, semakin saya menyadari terobosan sebenarnya mungkin adalah model kepercayaan yang lebih baik.
Perspektif itu berubah saat saya mempelajari Babylon's Trustless Bitcoin Vaults (TBV).
Kebanyakan solusi yang pernah saya lihat meminta pemegang Bitcoin untuk membuat kompromi sebelum mereka bisa mengakses DeFi. BTC dibungkus menjadi aset lain yang ditransfer melalui sebuah bridge atau ditempatkan di bawah kendali seorang kustodian. Setiap pendekatan memperluas kegunaan, tetapi juga memperkenalkan lapisan kepercayaan tambahan.
TBV mengambil pendekatan yang berbeda. Alih-alih memindahkan Bitcoin dari jaringan asalnya, Bitcoin tetap dikunci di dalam vault Taproot di Bitcoin. Protokol kemudian mengandalkan pembuktian kriptografis untuk mengoordinasikan perubahan status dengan Ethereum, alih-alih bergantung pada perantara. Yang menonjol bagi saya adalah penggunaan mekanisme penebusan berbasis BABE bersama verifikasi bukti tanpa pengetahuan (zero-knowledge proof). Alih-alih menganggap verifikasi bukti sebagai detail tambahan, arsitektur ini menjadikannya bagian inti dari cara kepercayaan dibangun lintas rantai.
Itu tidak berarti kepercayaan benar-benar hilang sepenuhnya. Pengguna tetap bergantung pada desain kriptografis Bitcoin Ethereum dan protokol. Namun asumsi kepercayaan tersebut terasa sangat berbeda dibandingkan dengan mempercayai operator bridge atau kustodian terpusat untuk menjaga BTC yang mendasarinya.
Apakah model ini akan menjadi standar untuk Bitcoin DeFi masih belum pasti, dan adopsi pada akhirnya akan bergantung pada keamanan serta pengalaman pengguna. Meski demikian, saya pikir TBV menyoroti pergeseran cara berpikir yang penting. Alih-alih meminta orang untuk lebih banyak mempercayai pihak-pihak lain, model ini mempertanyakan apakah kriptografi yang kuat dapat menggantikan sebagian dari asumsi-asumsi tersebut. Itu adalah gagasan yang patut diperhatikan.
#baby @babylonlabs_io $BABY
{future}(BABYUSDT)
Bagaimana jika inovasi terbesar dalam Bitcoin DeFi ternyata bukan produk keuangan baru sama sekali?
Semakin banyak saya membaca tentang Bitcoin DeFi, semakin saya menyadari terobosan sebenarnya mungkin adalah model kepercayaan yang lebih baik.
Perspektif itu berubah saat saya mempelajari Babylon's Trustless Bitcoin Vaults (TBV).
Kebanyakan solusi yang pernah saya lihat meminta pemegang Bitcoin untuk membuat kompromi sebelum mereka bisa mengakses DeFi. BTC dibungkus menjadi aset lain yang ditransfer melalui sebuah bridge atau ditempatkan di bawah kendali seorang kustodian. Setiap pendekatan memperluas kegunaan, tetapi juga memperkenalkan lapisan kepercayaan tambahan.
TBV mengambil pendekatan yang berbeda. Alih-alih memindahkan Bitcoin dari jaringan asalnya, Bitcoin tetap dikunci di dalam vault Taproot di Bitcoin. Protokol kemudian mengandalkan pembuktian kriptografis untuk mengoordinasikan perubahan status dengan Ethereum, alih-alih bergantung pada perantara. Yang menonjol bagi saya adalah penggunaan mekanisme penebusan berbasis BABE bersama verifikasi bukti tanpa pengetahuan (zero-knowledge proof). Alih-alih menganggap verifikasi bukti sebagai detail tambahan, arsitektur ini menjadikannya bagian inti dari cara kepercayaan dibangun lintas rantai.
Itu tidak berarti kepercayaan benar-benar hilang sepenuhnya. Pengguna tetap bergantung pada desain kriptografis Bitcoin Ethereum dan protokol. Namun asumsi kepercayaan tersebut terasa sangat berbeda dibandingkan dengan mempercayai operator bridge atau kustodian terpusat untuk menjaga BTC yang mendasarinya.
Apakah model ini akan menjadi standar untuk Bitcoin DeFi masih belum pasti, dan adopsi pada akhirnya akan bergantung pada keamanan serta pengalaman pengguna. Meski demikian, saya pikir TBV menyoroti pergeseran cara berpikir yang penting. Alih-alih meminta orang untuk lebih banyak mempercayai pihak-pihak lain, model ini mempertanyakan apakah kriptografi yang kuat dapat menggantikan sebagian dari asumsi-asumsi tersebut. Itu adalah gagasan yang patut diperhatikan.
#baby @BabylonLabs_io $BABY
5
192
·
--
Satu gagasan terus kembali kepadaku saat mempelajari Babylon's Trustless Bitcoin Vaults—mungkin masa depan Bitcoin di DeFi bukanlah soal memindahkan Bitcoin sama sekali.
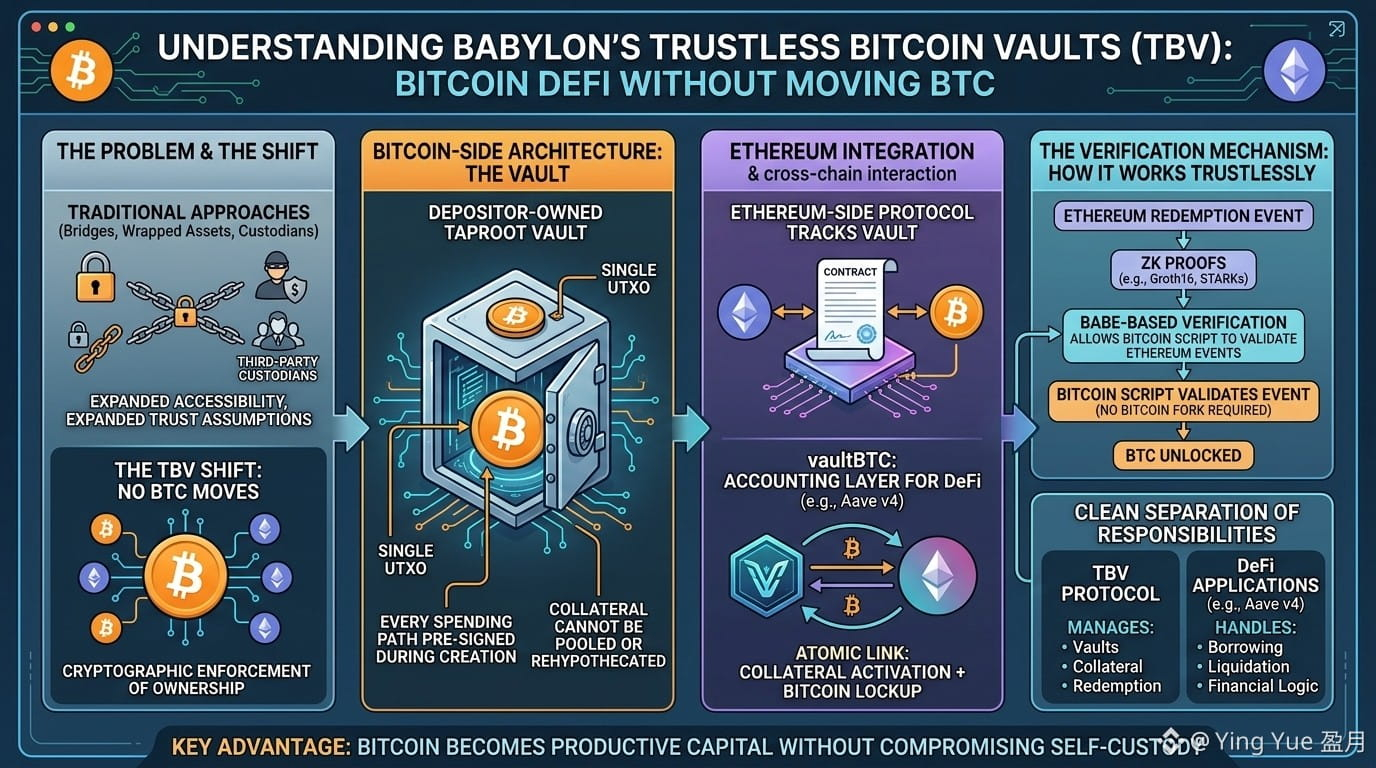
Selama bertahun-tahun, industri mencoba memecahkan masalah yang sama dengan jembatan, aset terbungkus, dan kustodian. Solusi-solusi itu memperluas aksesibilitas, tetapi juga memperluas asumsi kepercayaan. TBV mengambil jalur yang secara mencolok berbeda.
Protokol ini menjaga BTC tetap berada di jaringan Bitcoin, dikunci di dalam vault Taproot milik depositor yang direpresentasikan oleh satu UTXO. Setiap jalur pengeluaran diprsign sebelumnya selama pembuatan vault, dan jaminan tidak dapat dipool atau direhipotekasi. Desain ini menggeser pembahasan dari siapa yang memegang Bitcoin menjadi bagaimana kriptografi menegakkan kepemilikan.
Hal yang menurutku sangat menarik adalah bagaimana Ethereum ikut berpartisipasi tanpa mengambil alih kustodi. Sebuah protokol sisi Ethereum melacak vault, sementara vaultBTC hanya berfungsi sebagai lapisan akuntansi untuk aplikasi DeFi seperti Aave v4. Aktivasi jaminan terhubung secara atomik dengan penguncian Bitcoin, dan penebusan bergantung pada bukti zk bersama mekanisme verifikasi berbasis BABE yang memungkinkan Bitcoin Script memvalidasi peristiwa penebusan dari Ethereum tanpa memerlukan fork Bitcoin.
Arsitekturnya juga memisahkan tanggung jawab dengan rapi. TBV mengelola vault, jaminan, dan penebusan, sedangkan aplikasi menangani peminjaman, likuidasi, dan logika finansial yang berhadapan langsung dengan pengguna.
Aku belum yakin bahwa setiap pemegang Bitcoin akan langsung merangkul DeFi. Namun jika suatu saat Bitcoin menjadi modal yang produktif tanpa mengorbankan self custody, arsitektur seperti ini layak mendapat perhatian yang cermat.
@babylonlabs_io #baby $BABY
$MMT $CAP
Satu gagasan terus kembali kepadaku saat mempelajari Babylon's Trustless Bitcoin Vaults—mungkin masa depan Bitcoin di DeFi bukanlah soal memindahkan Bitcoin sama sekali.
Selama bertahun-tahun, industri mencoba memecahkan masalah yang sama dengan jembatan, aset terbungkus, dan kustodian. Solusi-solusi itu memperluas aksesibilitas, tetapi juga memperluas asumsi kepercayaan. TBV mengambil jalur yang secara mencolok berbeda.
Protokol ini menjaga BTC tetap berada di jaringan Bitcoin, dikunci di dalam vault Taproot milik depositor yang direpresentasikan oleh satu UTXO. Setiap jalur pengeluaran diprsign sebelumnya selama pembuatan vault, dan jaminan tidak dapat dipool atau direhipotekasi. Desain ini menggeser pembahasan dari siapa yang memegang Bitcoin menjadi bagaimana kriptografi menegakkan kepemilikan.
Hal yang menurutku sangat menarik adalah bagaimana Ethereum ikut berpartisipasi tanpa mengambil alih kustodi. Sebuah protokol sisi Ethereum melacak vault, sementara vaultBTC hanya berfungsi sebagai lapisan akuntansi untuk aplikasi DeFi seperti Aave v4. Aktivasi jaminan terhubung secara atomik dengan penguncian Bitcoin, dan penebusan bergantung pada bukti zk bersama mekanisme verifikasi berbasis BABE yang memungkinkan Bitcoin Script memvalidasi peristiwa penebusan dari Ethereum tanpa memerlukan fork Bitcoin.
Arsitekturnya juga memisahkan tanggung jawab dengan rapi. TBV mengelola vault, jaminan, dan penebusan, sedangkan aplikasi menangani peminjaman, likuidasi, dan logika finansial yang berhadapan langsung dengan pengguna.
Aku belum yakin bahwa setiap pemegang Bitcoin akan langsung merangkul DeFi. Namun jika suatu saat Bitcoin menjadi modal yang produktif tanpa mengorbankan self custody, arsitektur seperti ini layak mendapat perhatian yang cermat.
@BabylonLabs_io #baby $BABY
$MMT $CAP
1
132
·
--
#baby $BABY @babylonlabs_io
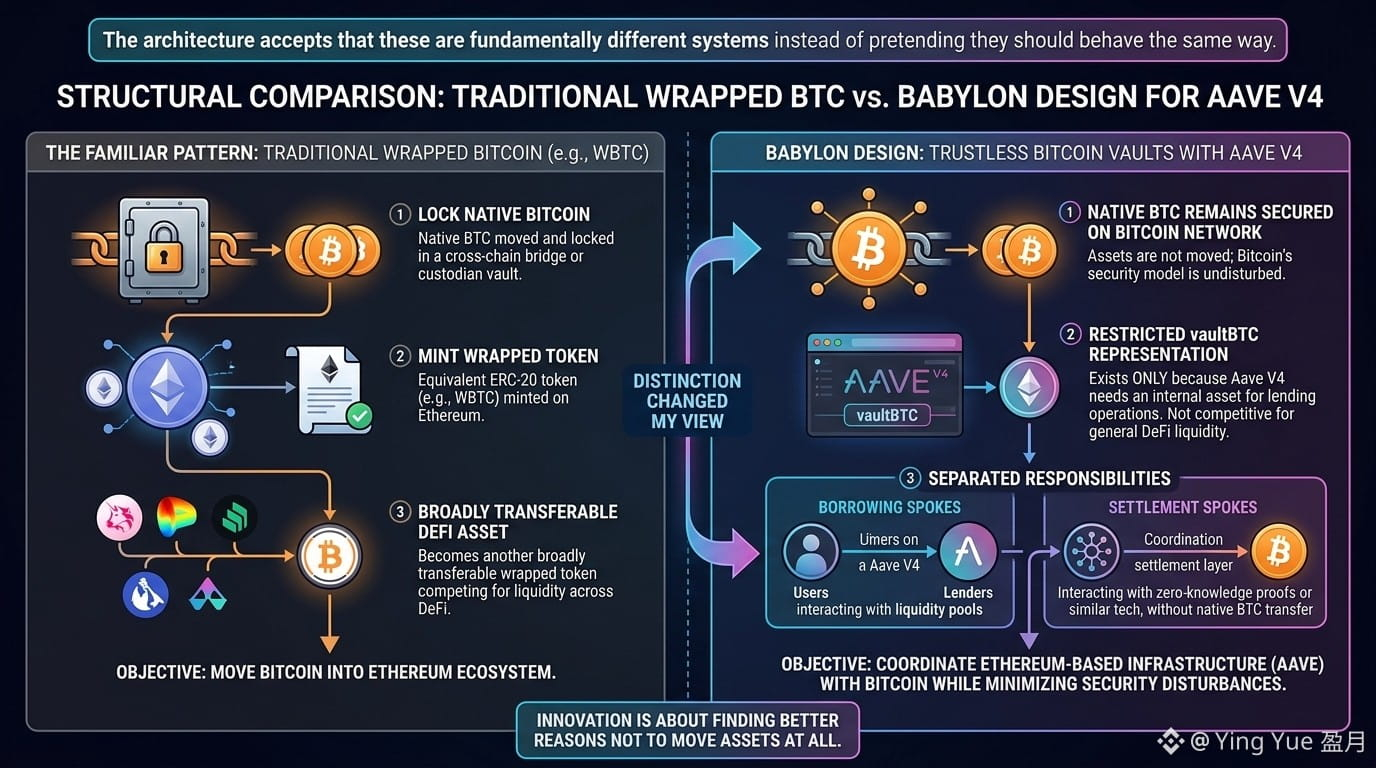
Pertama kali saya membaca tentang proposal Babylon untuk mengintegrasikan Trustless Bitcoin Vaults dengan Aave V4, saya mengharapkan pola yang sudah familiar.
Mengunci Bitcoin di suatu tempat, membuat versi wrapped-nya di Ethereum, dan menyebutnya interoperabilitas.
Ternyata bukan itu yang saya temukan.
Rancangannya memisahkan tanggung jawab ke Borrowing Spokes dan Settlement Spokes sekaligus memungkinkan BTC asli tetap diamankan langsung di jaringan Bitcoin. Representasi vaultBTC yang dibatasi ada hanya karena Aave V4 membutuhkan aset yang dapat dipahami untuk operasi pinjam-meminjam. Itu tidak dirancang untuk menjadi Bitcoin wrapped lain yang bisa ditransfer secara luas dan bersaing untuk likuiditas di seluruh DeFi.
Perbedaan itu mengubah cara pandang saya terhadap seluruh proposal.
Tujuannya tampaknya bukan memindahkan Bitcoin ke Ethereum.
Tujuannya adalah memungkinkan infrastruktur pinjaman berbasis Ethereum berkoordinasi dengan Bitcoin sambil mengganggu model keamanan Bitcoin seminimal mungkin.
Arsitektur ini menerima bahwa ini pada dasarnya adalah sistem yang berbeda, bukan berpura-pura keduanya harus berperilaku dengan cara yang sama.
Semakin lama saya mempelajari infrastruktur kripto, semakin saya menghargai desain yang mengurangi asumsi daripada menambah fleksibilitas dengan biaya apa pun.
Kadang inovasi bukan tentang menemukan tempat baru untuk memindahkan aset.
Melainkan tentang menemukan alasan yang lebih baik untuk tidak memindahkannya sama sekali.
$ON
{spot}(BABYUSDT)
#baby $BABY @BabylonLabs_io
Pertama kali saya membaca tentang proposal Babylon untuk mengintegrasikan Trustless Bitcoin Vaults dengan Aave V4, saya mengharapkan pola yang sudah familiar.
Mengunci Bitcoin di suatu tempat, membuat versi wrapped-nya di Ethereum, dan menyebutnya interoperabilitas.
Ternyata bukan itu yang saya temukan.
Rancangannya memisahkan tanggung jawab ke Borrowing Spokes dan Settlement Spokes sekaligus memungkinkan BTC asli tetap diamankan langsung di jaringan Bitcoin. Representasi vaultBTC yang dibatasi ada hanya karena Aave V4 membutuhkan aset yang dapat dipahami untuk operasi pinjam-meminjam. Itu tidak dirancang untuk menjadi Bitcoin wrapped lain yang bisa ditransfer secara luas dan bersaing untuk likuiditas di seluruh DeFi.
Perbedaan itu mengubah cara pandang saya terhadap seluruh proposal.
Tujuannya tampaknya bukan memindahkan Bitcoin ke Ethereum.
Tujuannya adalah memungkinkan infrastruktur pinjaman berbasis Ethereum berkoordinasi dengan Bitcoin sambil mengganggu model keamanan Bitcoin seminimal mungkin.
Arsitektur ini menerima bahwa ini pada dasarnya adalah sistem yang berbeda, bukan berpura-pura keduanya harus berperilaku dengan cara yang sama.
Semakin lama saya mempelajari infrastruktur kripto, semakin saya menghargai desain yang mengurangi asumsi daripada menambah fleksibilitas dengan biaya apa pun.
Kadang inovasi bukan tentang menemukan tempat baru untuk memindahkan aset.
Melainkan tentang menemukan alasan yang lebih baik untuk tidak memindahkannya sama sekali.
$ON
1
1
264
·
--
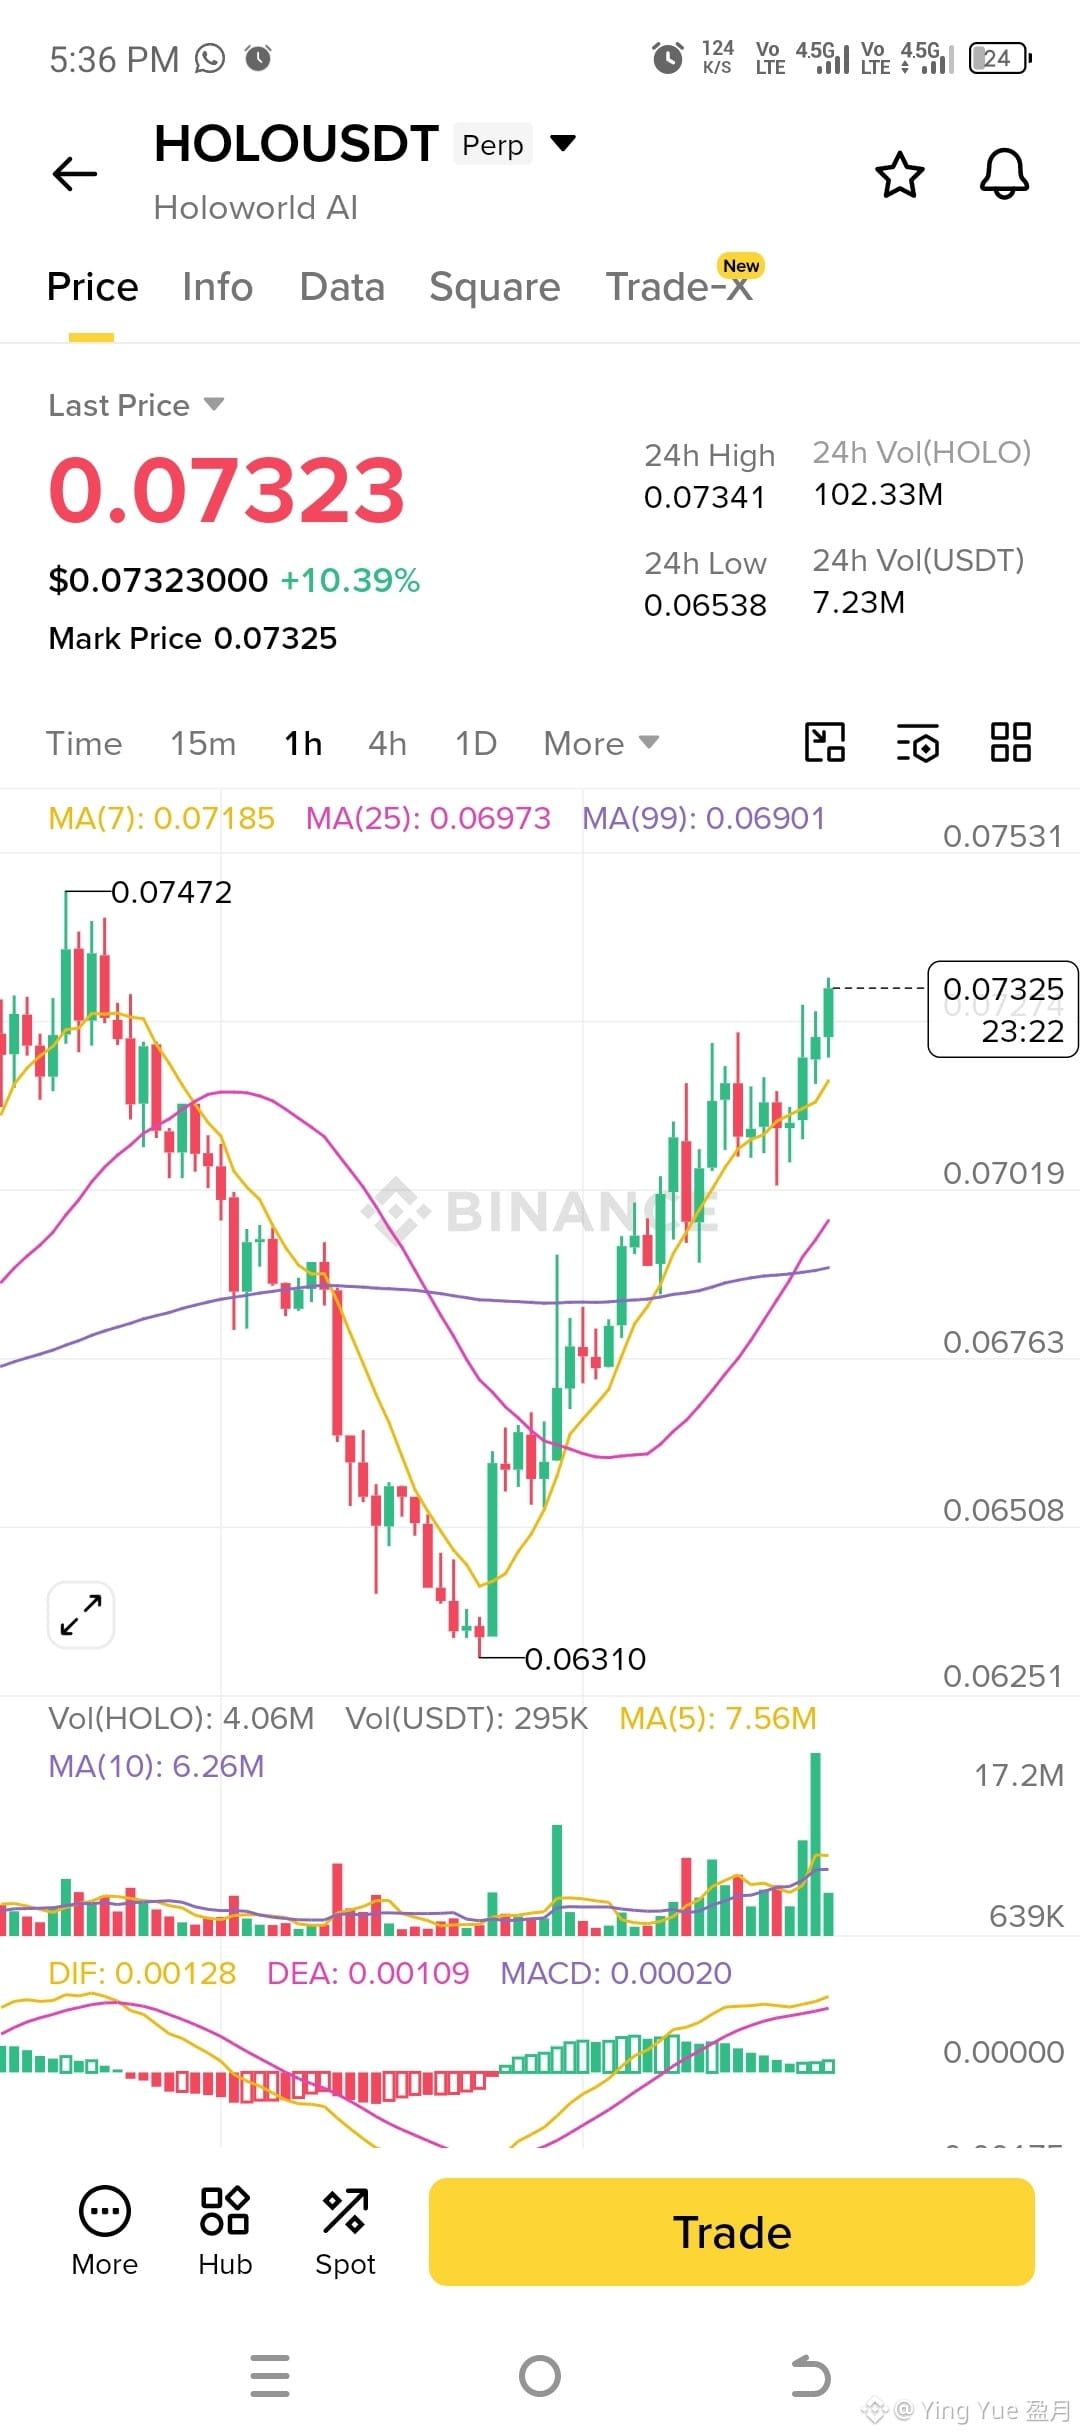
$HOLO LONG
Entri: 0.0720 – 0.0725 (beli pada koreksi kecil)
Stop Loss: 0.0695
Take Profit 1: 0.0748
Take Profit 2: 0.0775
Take Profit 3: 0.0800
Pembatalan: Keluar jika candle 1H ditutup di bawah 0.0695.
{future}(HOLOUSDT)
$HOLO LONG
Entri: 0.0720 – 0.0725 (beli pada koreksi kecil)
Stop Loss: 0.0695
Take Profit 1: 0.0748
Take Profit 2: 0.0775
Take Profit 3: 0.0800
Pembatalan: Keluar jika candle 1H ditutup di bawah 0.0695.
Entri: 0.0720 – 0.0725 (beli pada koreksi kecil)
Stop Loss: 0.0695
Take Profit 1: 0.0748
Take Profit 2: 0.0775
Take Profit 3: 0.0800
Pembatalan: Keluar jika candle 1H ditutup di bawah 0.0695.
1
148
·
--
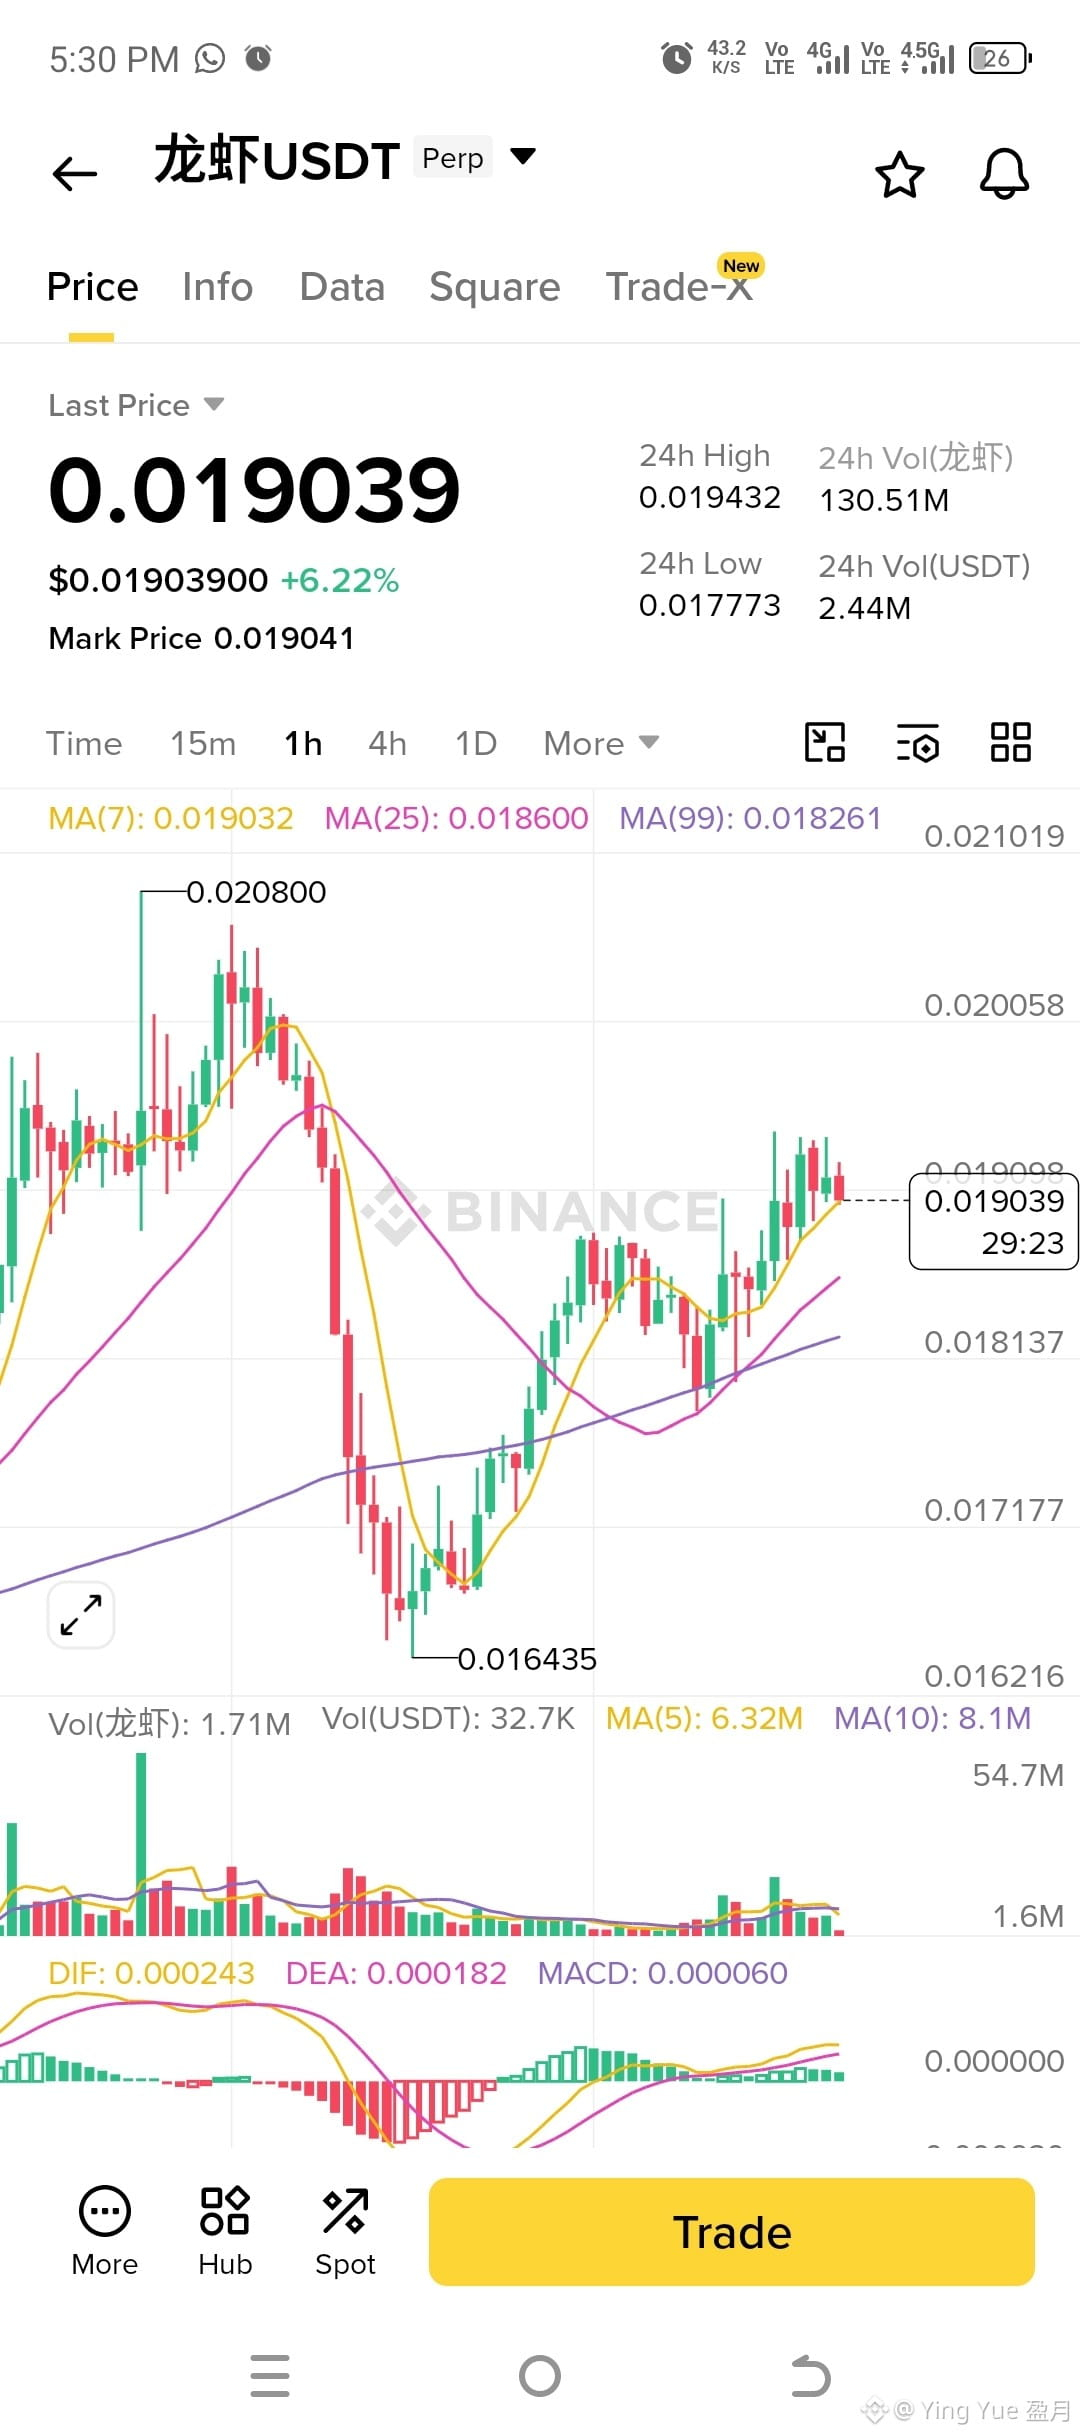
$龙虾 LONG
Entry: 0.01880 – 0.01895 (beli saat koreksi kecil)
Stop Loss: 0.01820
Take Profit 1: 0.01950
Take Profit 2: 0.02020
Take Profit 3: 0.02080
Invalidation: Keluar jika candle 1H ditutup di bawah 0.01820.
Alasan: Harga sedang berada di atas MA(7), MA(25), dan MA(99) dengan struktur pasar yang bullish. MACD tetap positif, menandakan momentum masih berpihak pada pembeli. Entri dengan koreksi memberikan rasio risiko-ke-imbalan yang lebih baik dibanding mengejar harga saat ini.
{future}(龙虾USDT)
$龙虾 LONG
Entry: 0.01880 – 0.01895 (beli saat koreksi kecil)
Stop Loss: 0.01820
Take Profit 1: 0.01950
Take Profit 2: 0.02020
Take Profit 3: 0.02080
Invalidation: Keluar jika candle 1H ditutup di bawah 0.01820.
Alasan: Harga sedang berada di atas MA(7), MA(25), dan MA(99) dengan struktur pasar yang bullish. MACD tetap positif, menandakan momentum masih berpihak pada pembeli. Entri dengan koreksi memberikan rasio risiko-ke-imbalan yang lebih baik dibanding mengejar harga saat ini.
250
·
--
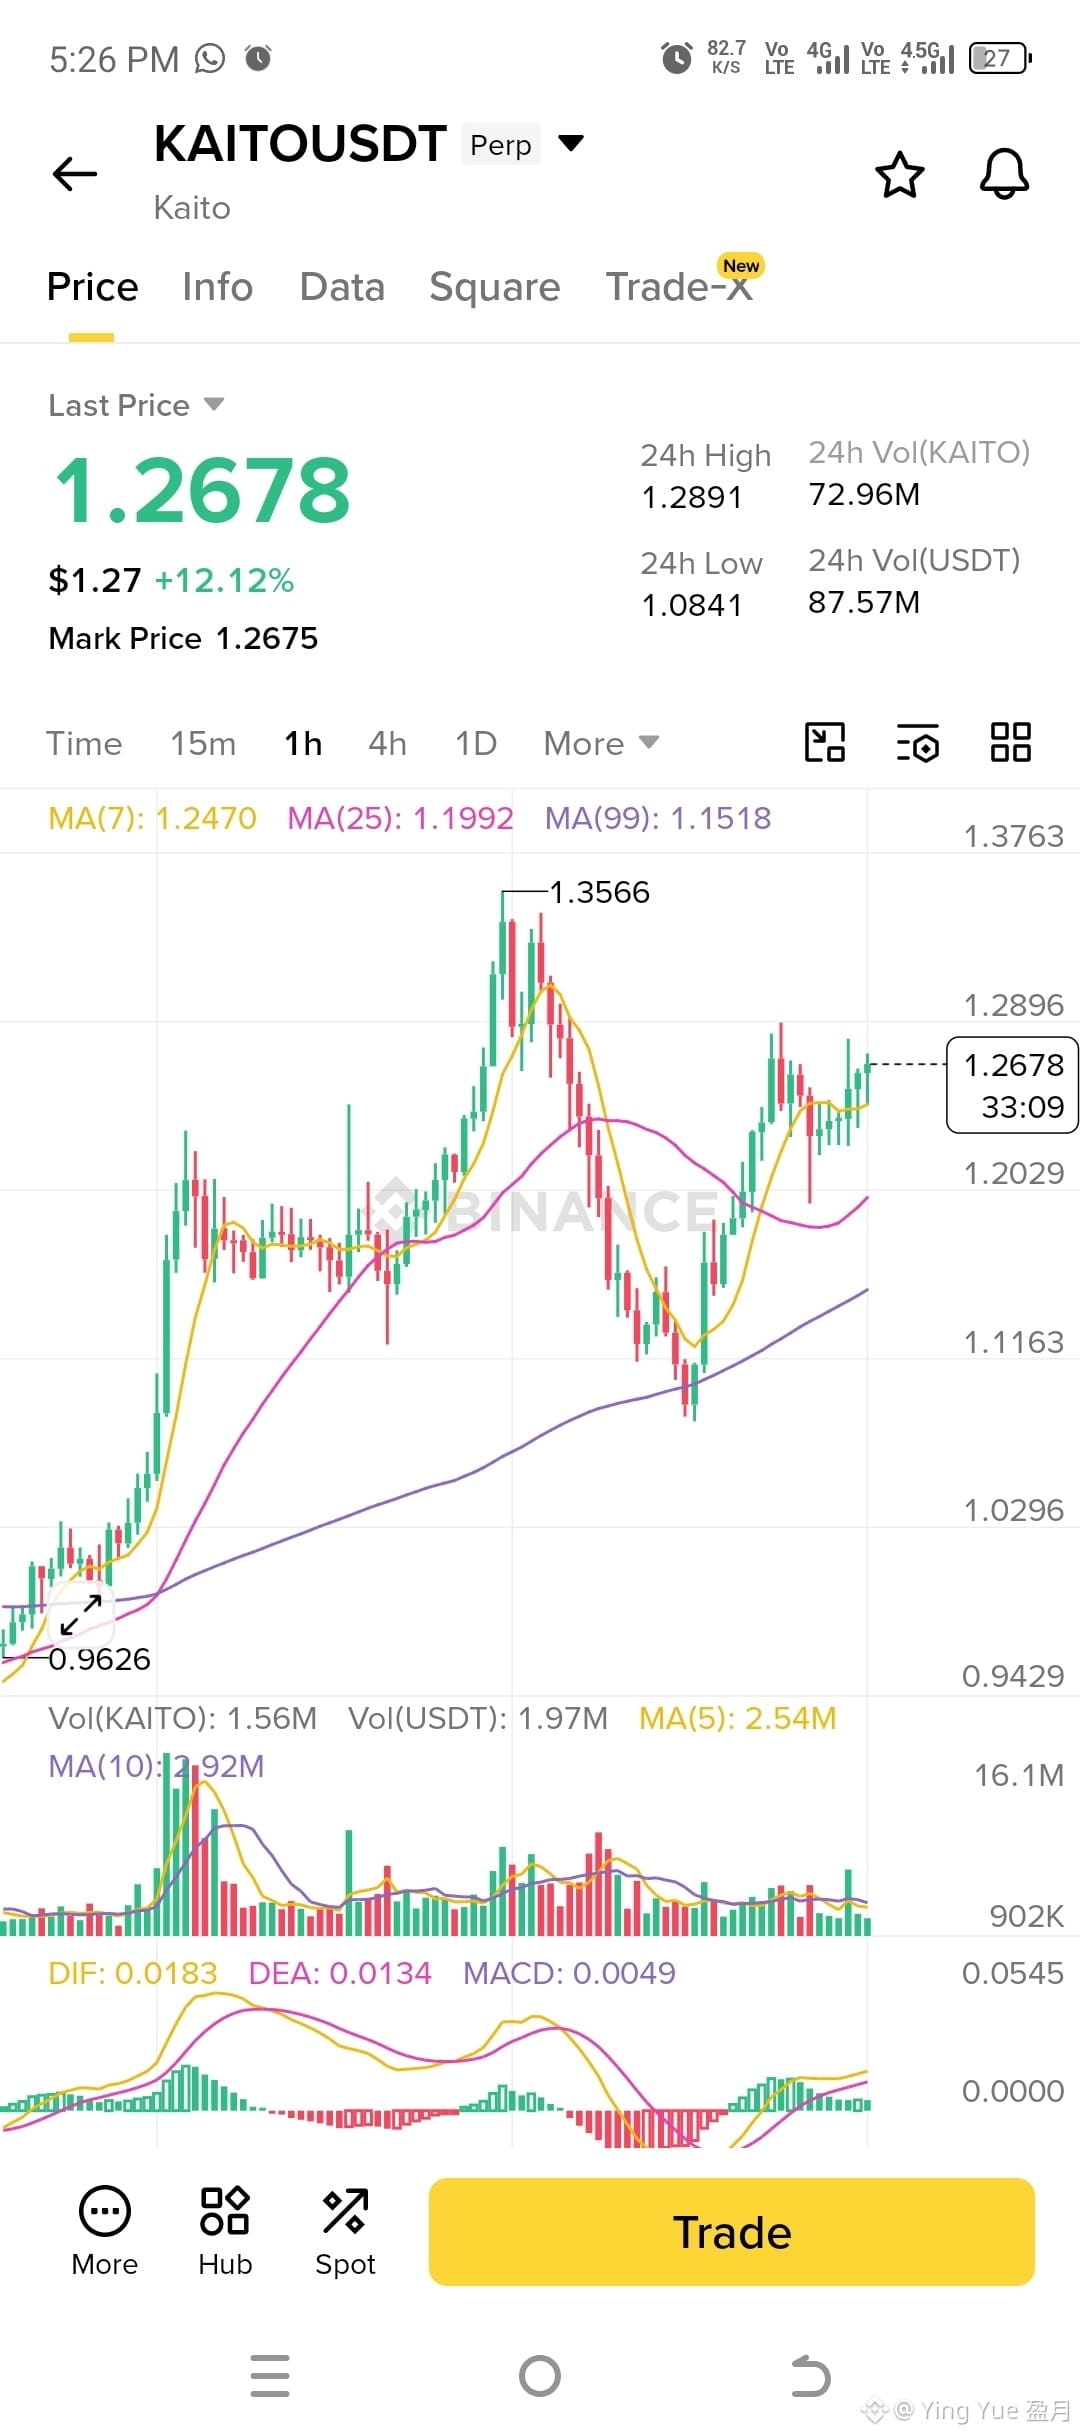
$KAITO LONG
Entry: 1.245 – 1.255 (beli saat koreksi)
Stop Loss: 1.190
Take Profit 1: 1.290
Take Profit 2: 1.355
Take Profit 3: 1.420
Pembatalan: Keluar jika candle 1H ditutup di bawah 1.190.
{future}(KAITOUSDT)
$KAITO LONG
Entry: 1.245 – 1.255 (beli saat koreksi)
Stop Loss: 1.190
Take Profit 1: 1.290
Take Profit 2: 1.355
Take Profit 3: 1.420
Pembatalan: Keluar jika candle 1H ditutup di bawah 1.190.
Entry: 1.245 – 1.255 (beli saat koreksi)
Stop Loss: 1.190
Take Profit 1: 1.290
Take Profit 2: 1.355
Take Profit 3: 1.420
Pembatalan: Keluar jika candle 1H ditutup di bawah 1.190.
1
131
·
--
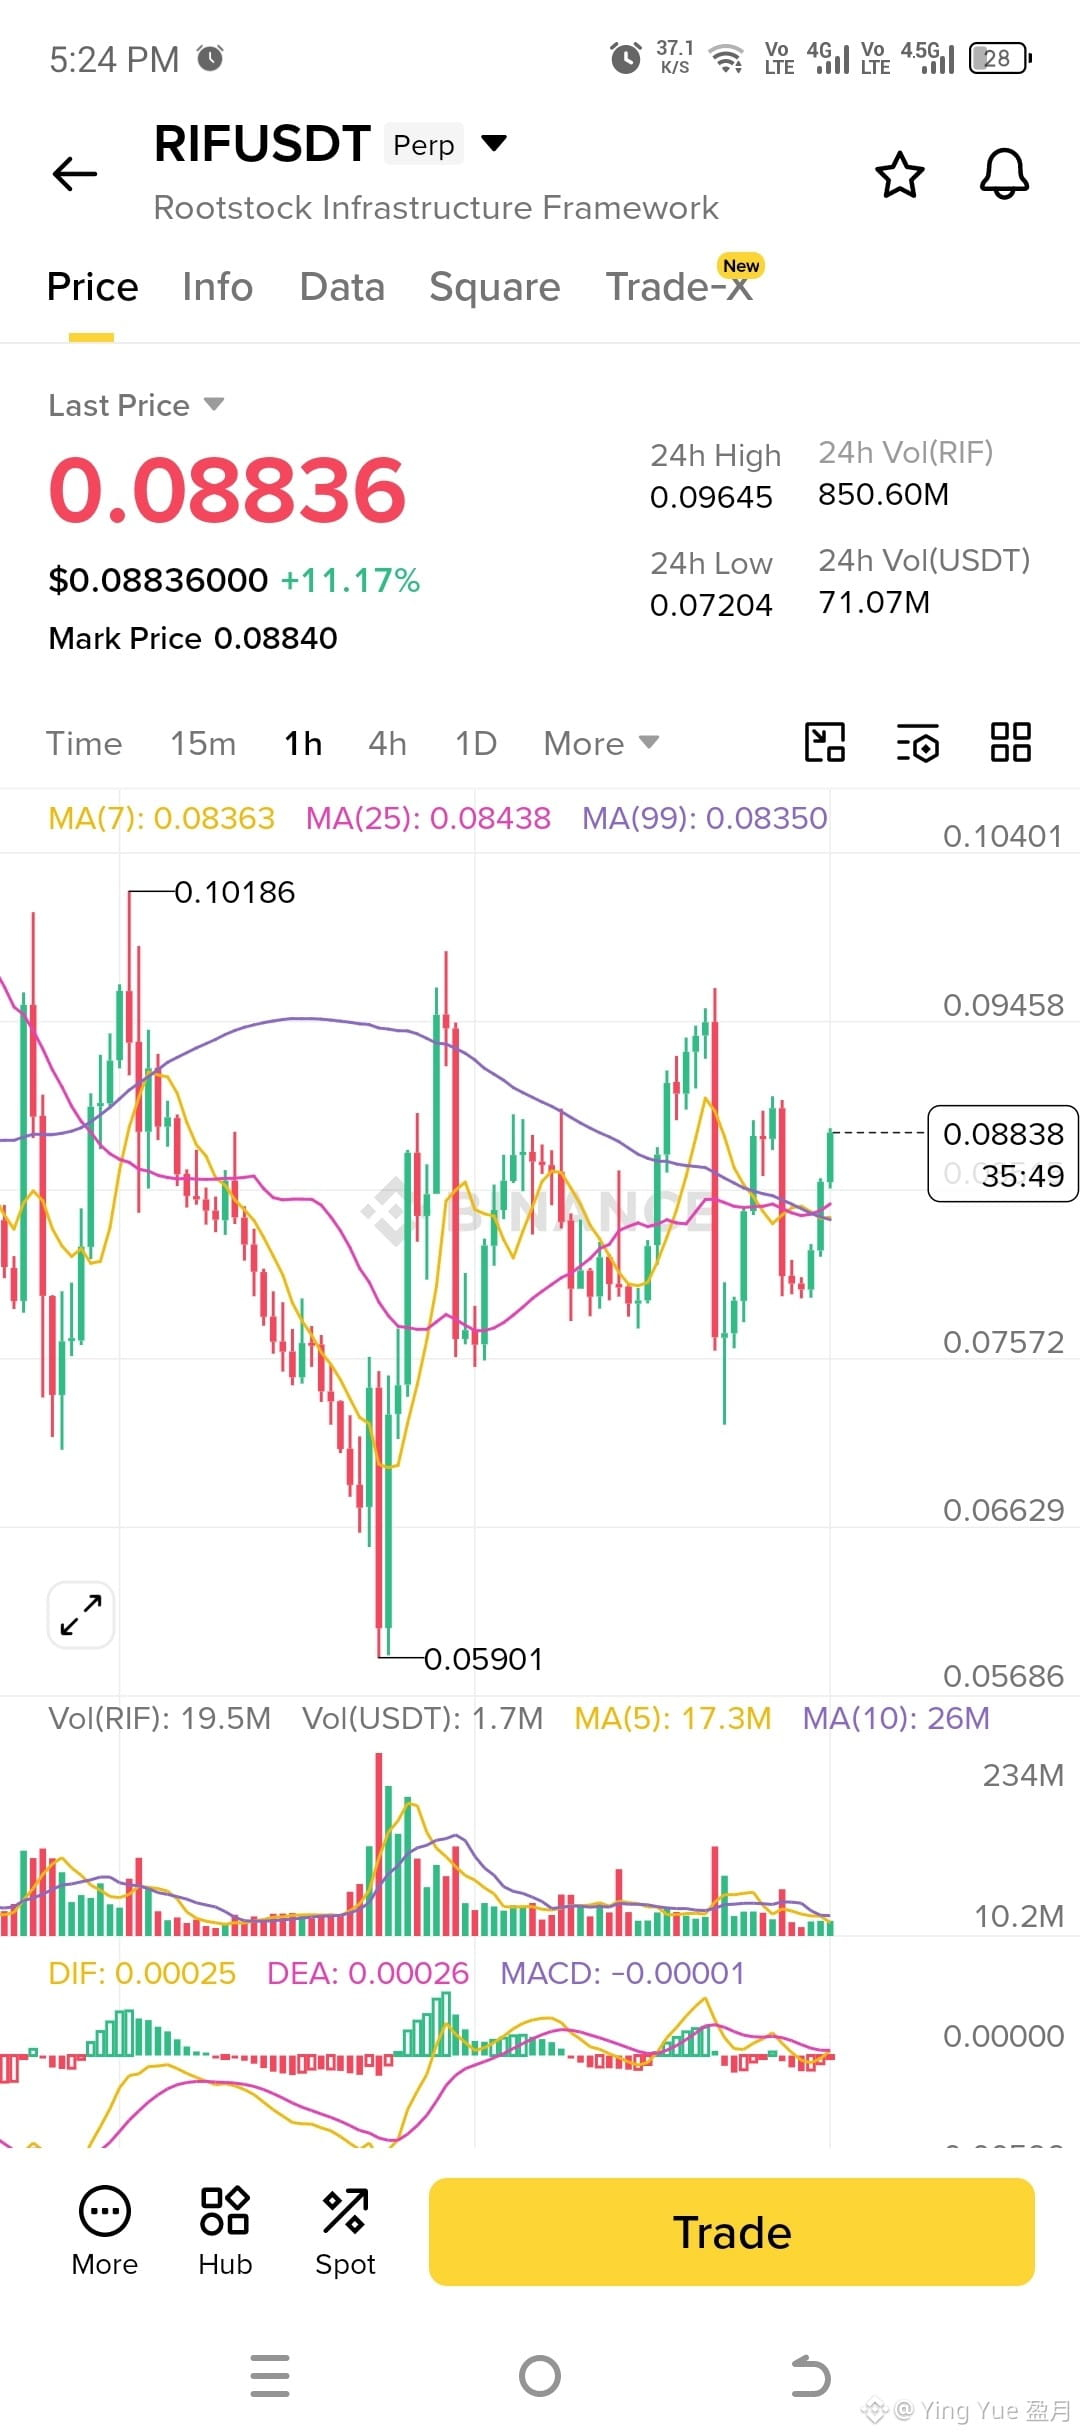
$RIF LONG
Entry: 0.0865 – 0.0875 (buy di penarikan kecil)
Stop Loss: 0.0825
Take Profit 1: 0.0925
Take Profit 2: 0.0965
Take Profit 3: 0.1015
Inval idation: Keluar jika candle 1H ditutup di bawah 0.0825.
Alasan: Harga sedang bergerak di atas major moving averages dan sedang mencoba breakout bullish setelah konsolidasi. Momentum membaik, tetapi breakout masih perlu konfirmasi, jadi membeli saat penarikan kecil memberikan setup risk-to-reward yang lebih baik.
{future}(RIFUSDT)
$RIF LONG
Entry: 0.0865 – 0.0875 (buy di penarikan kecil)
Stop Loss: 0.0825
Take Profit 1: 0.0925
Take Profit 2: 0.0965
Take Profit 3: 0.1015
Inval idation: Keluar jika candle 1H ditutup di bawah 0.0825.
Alasan: Harga sedang bergerak di atas major moving averages dan sedang mencoba breakout bullish setelah konsolidasi. Momentum membaik, tetapi breakout masih perlu konfirmasi, jadi membeli saat penarikan kecil memberikan setup risk-to-reward yang lebih baik.
1
211
·
--
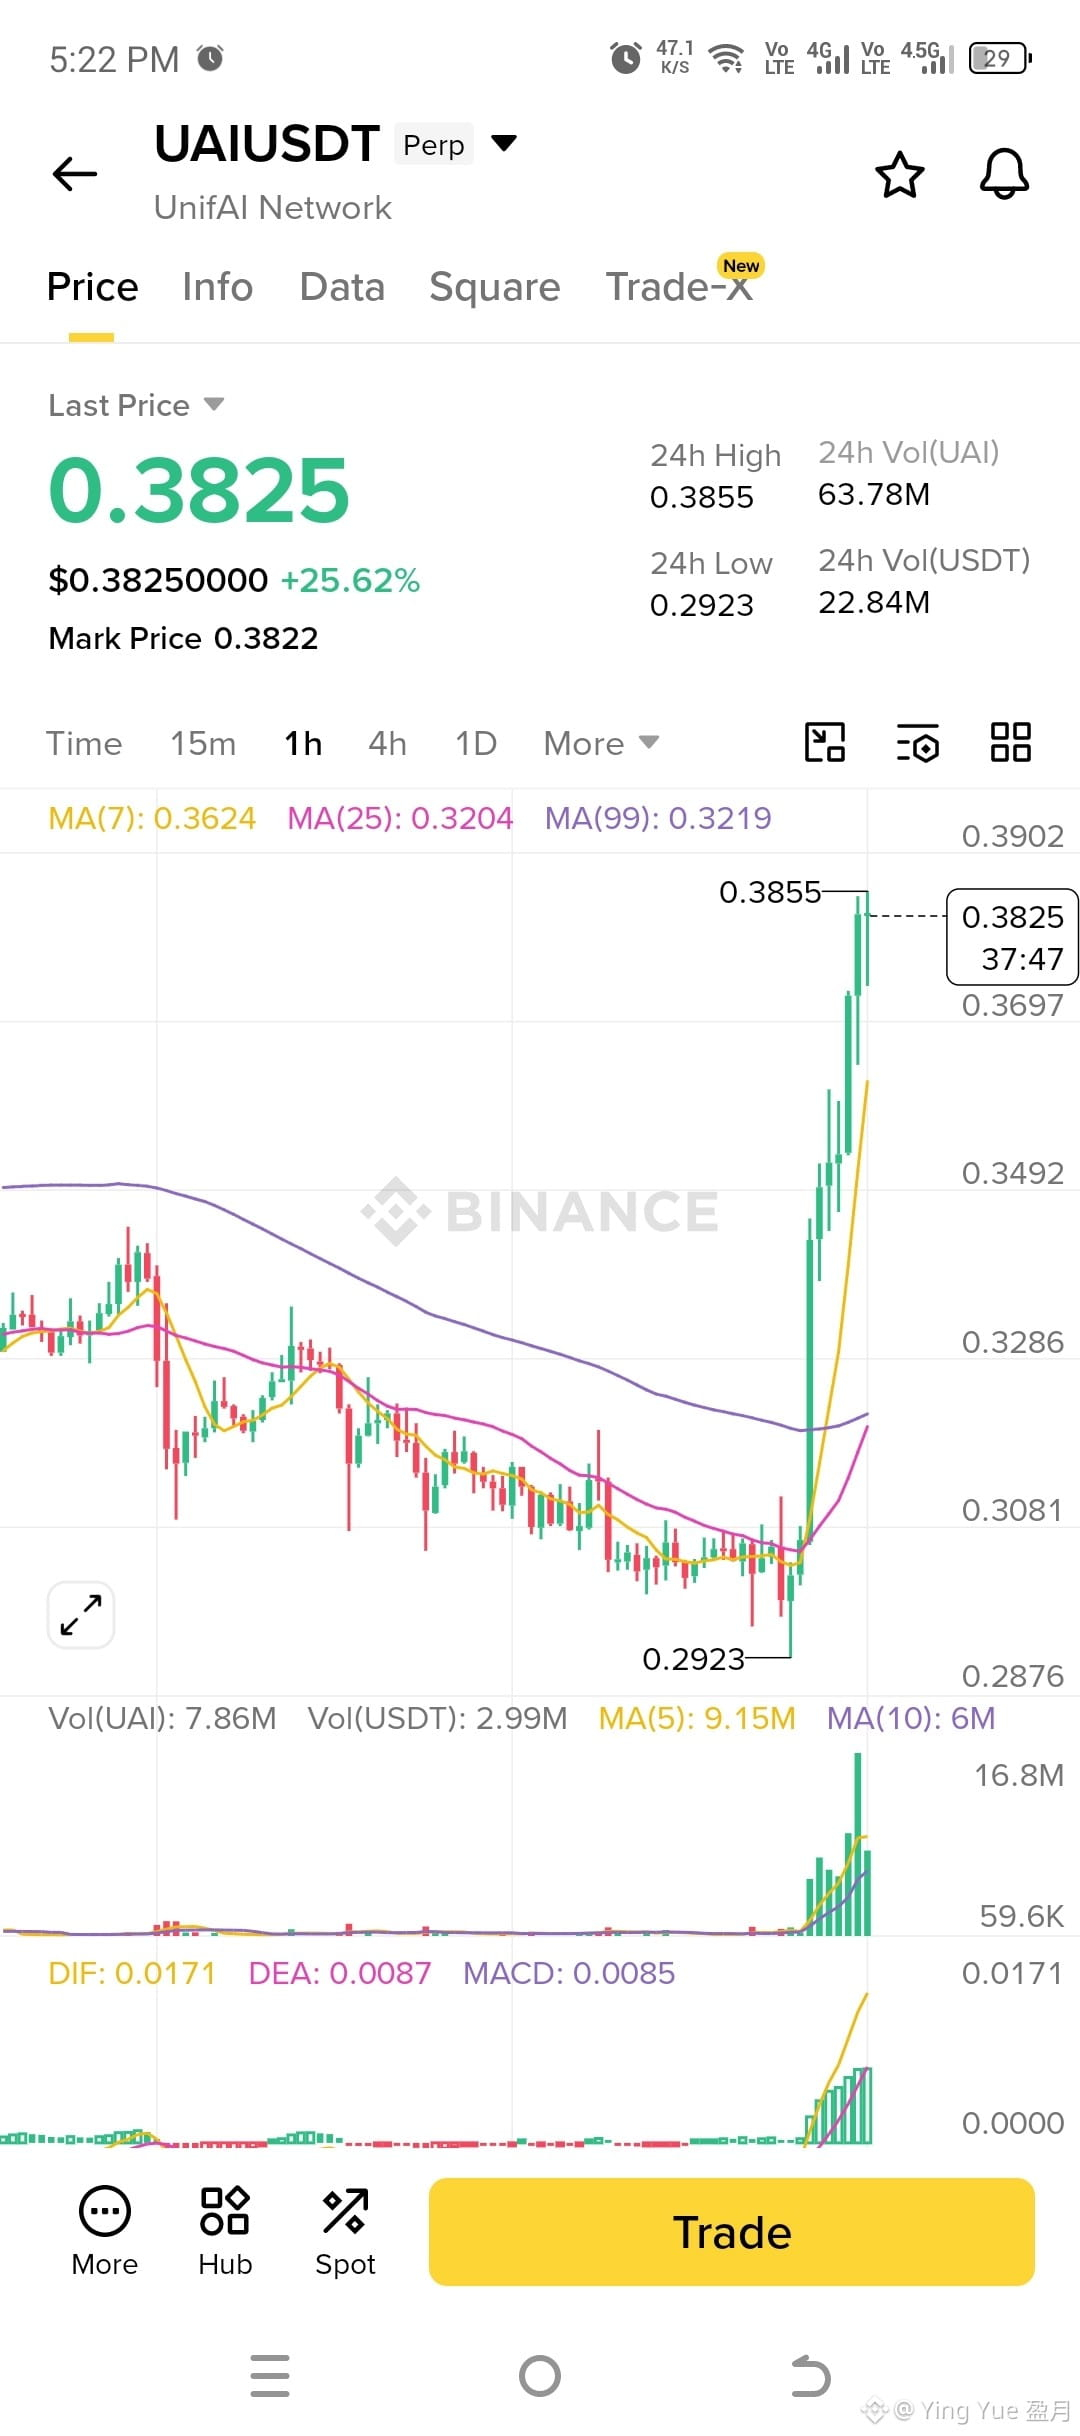
$UAI Long
Entri: 0.3700 – 0.3750 (beli saat koreksi, jangan kejar lonjakan)
Stop Loss: 0.3550
Take Profit 1: 0.3900
Take Profit 2: 0.4100
Take Profit 3: 0.4350
Invalidasi: Keluar jika candle 1H ditutup di bawah 0.3550.
Alasan: Grafik menunjukkan breakout bullish yang sangat kuat dengan volume tinggi, dan harga diperdagangkan di atas semua moving average utama. Namun, setelah reli yang begitu tajam, menunggu koreksi kecil masuk ke area 0.3700–0.3750 memberikan entri dengan rasio risiko-ke-imbalan yang lebih baik dibanding membeli pada harga saat ini.
{future}(UAIUSDT)
$UAI Long
Entri: 0.3700 – 0.3750 (beli saat koreksi, jangan kejar lonjakan)
Stop Loss: 0.3550
Take Profit 1: 0.3900
Take Profit 2: 0.4100
Take Profit 3: 0.4350
Invalidasi: Keluar jika candle 1H ditutup di bawah 0.3550.
Alasan: Grafik menunjukkan breakout bullish yang sangat kuat dengan volume tinggi, dan harga diperdagangkan di atas semua moving average utama. Namun, setelah reli yang begitu tajam, menunggu koreksi kecil masuk ke area 0.3700–0.3750 memberikan entri dengan rasio risiko-ke-imbalan yang lebih baik dibanding membeli pada harga saat ini.
1
114
·
--
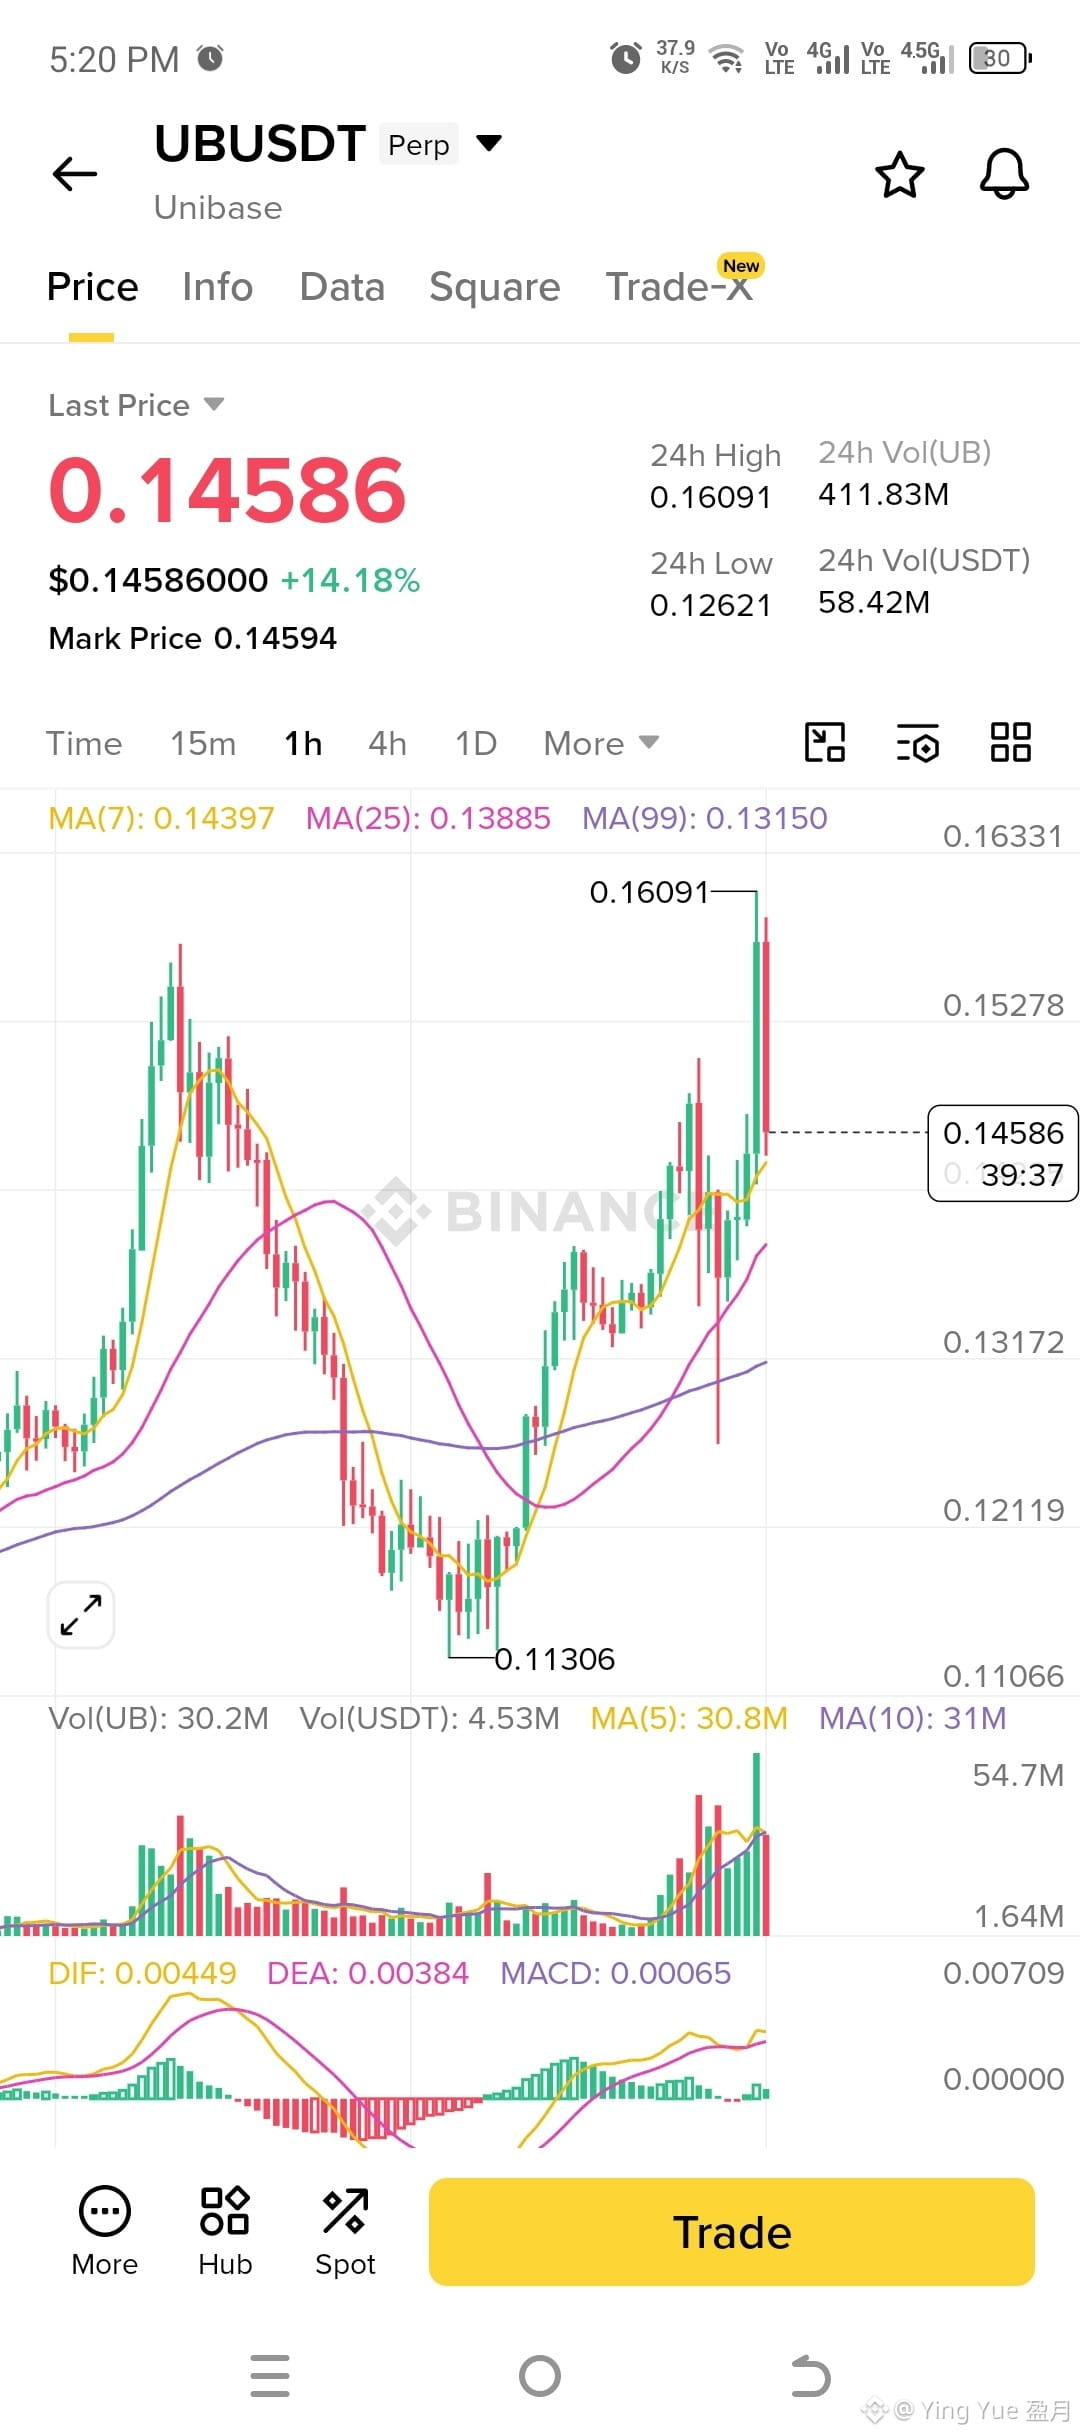
$UB LONG
Entry: 0.1435 – 0.1450 (beli saat koreksi kecil)
Stop Loss: 0.1375
Take Profit 1: 0.1530
Take Profit 2: 0.1610
Take Profit 3: 0.1680
Invalidation: Keluar jika candle 1H ditutup di bawah 0.1375.
Reason: Tren secara keseluruhan tetap bullish dengan harga di atas 25 MA dan 99 MA. Penolakan tajam dari 0.1609 menunjukkan adanya aksi ambil untung jangka pendek, namun selama 0.1375 tetap bertahan, struktur bullish masih utuh. Tunggu koreksi kecil, bukan mengejar candle saat ini.
{future}(UBUSDT)
$UB LONG
Entry: 0.1435 – 0.1450 (beli saat koreksi kecil)
Stop Loss: 0.1375
Take Profit 1: 0.1530
Take Profit 2: 0.1610
Take Profit 3: 0.1680
Invalidation: Keluar jika candle 1H ditutup di bawah 0.1375.
Reason: Tren secara keseluruhan tetap bullish dengan harga di atas 25 MA dan 99 MA. Penolakan tajam dari 0.1609 menunjukkan adanya aksi ambil untung jangka pendek, namun selama 0.1375 tetap bertahan, struktur bullish masih utuh. Tunggu koreksi kecil, bukan mengejar candle saat ini.
203
Masuk untuk menjelajahi konten lainnya
Bergabunglah dengan pengguna kripto global di Binance Square
⚡️ Dapatkan informasi terbaru dan berguna tentang kripto.
💬 Dipercayai oleh bursa kripto terbesar di dunia.
👍 Temukan wawasan nyata dari kreator terverifikasi.
Email/Nomor Ponsel
Topik Sedang Tren
FedWatch
16.2M penayangan
38,437 Berdiskusi
AKU TAK BISA MEMAHAMINYA! 🚨 WARSH MENYEBUTNYA "PERTANYAAN YANG BAGUS" 🚨 BITCOIN DI BAWAH 80.000$!
Aurion_X
·Disukai 10 Kali
·10.6k penayangan
EarningsSeason
6.3M penayangan
31,171 Berdiskusi
USMidtermElections
3,143 penayangan
170 Berdiskusi