
vat1kan
55 Posting
vat1kan
Laporkan
Blokir Pengguna
31 Mengikuti
35 Pengikut
85 Disukai
Posting
Semua
Kuotasi
·
--
Lihat terjemahan
За серпень обсяг торгів токенізованими активами на BNB Chain виріс на 529% за місяць, і майже 60% цього потоку йде саме через PancakeSwap, а не напряму через Binance.
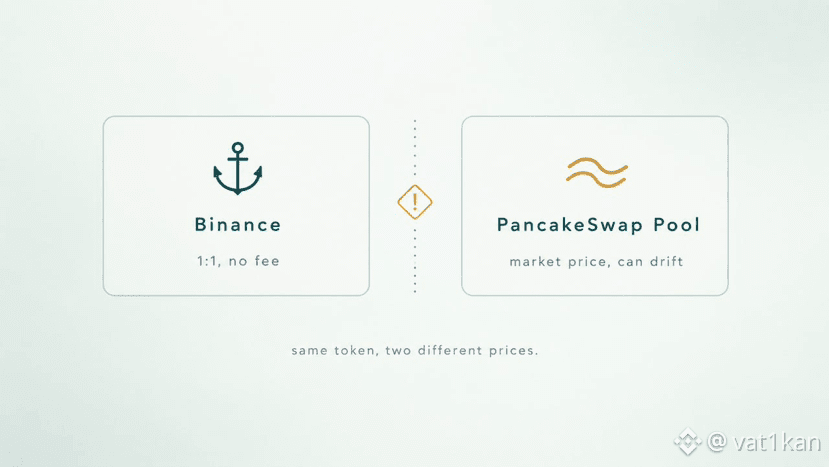
Тут є різниця, яку легко пропустити. На Binance конвертація #bstock у реальну акцію й назад іде строго 1:1 без комісії, курс прив'язаний до базового активу. На PancakeSwap токен торгується в звичайному AMM-пулі, ціна формується попитом і пропозицією, а не прив'язкою, і може тимчасово відхилятись від реальної вартості акції, особливо в тонких парах чи коли класична біржа закрита.
Це не робить DeFi-версію гіршою, вона додає те, чого немає на класичному ринку: ліквідність, позики, стейкінг токена цілодобово. Але ціна на графіку пулу і офіційна вартість акції не завжди одне й те саме число в моменті.
Той, хто дивиться лише на курс у пулі #BinanceBStocks , ризикує сплутати ринкову ціну з реальною.
Спільното @Binance_Ukraine , хто вже торгував bStocks саме через PancakeSwap, а не напряму на біржі?
За серпень обсяг торгів токенізованими активами на BNB Chain виріс на 529% за місяць, і майже 60% цього потоку йде саме через PancakeSwap, а не напряму через Binance.
Тут є різниця, яку легко пропустити. На Binance конвертація #bstock у реальну акцію й назад іде строго 1:1 без комісії, курс прив'язаний до базового активу. На PancakeSwap токен торгується в звичайному AMM-пулі, ціна формується попитом і пропозицією, а не прив'язкою, і може тимчасово відхилятись від реальної вартості акції, особливо в тонких парах чи коли класична біржа закрита.
Це не робить DeFi-версію гіршою, вона додає те, чого немає на класичному ринку: ліквідність, позики, стейкінг токена цілодобово. Але ціна на графіку пулу і офіційна вартість акції не завжди одне й те саме число в моменті.
Той, хто дивиться лише на курс у пулі #BinanceBStocks , ризикує сплутати ринкову ціну з реальною.
Спільното @Binance_Ukraine , хто вже торгував bStocks саме через PancakeSwap, а не напряму на біржі?
Тут є різниця, яку легко пропустити. На Binance конвертація #bstock у реальну акцію й назад іде строго 1:1 без комісії, курс прив'язаний до базового активу. На PancakeSwap токен торгується в звичайному AMM-пулі, ціна формується попитом і пропозицією, а не прив'язкою, і може тимчасово відхилятись від реальної вартості акції, особливо в тонких парах чи коли класична біржа закрита.
Це не робить DeFi-версію гіршою, вона додає те, чого немає на класичному ринку: ліквідність, позики, стейкінг токена цілодобово. Але ціна на графіку пулу і офіційна вартість акції не завжди одне й те саме число в моменті.
Той, хто дивиться лише на курс у пулі #BinanceBStocks , ризикує сплутати ринкову ціну з реальною.
Спільното @Binance_Ukraine , хто вже торгував bStocks саме через PancakeSwap, а не напряму на біржі?
1
85
·
--
Hampir tak ada yang memperhatikan halaman Proof of Collateral, padahal itu penting, karena justru di sanalah terlihat apakah token benar-benar sebanding dengan janji nilainya.
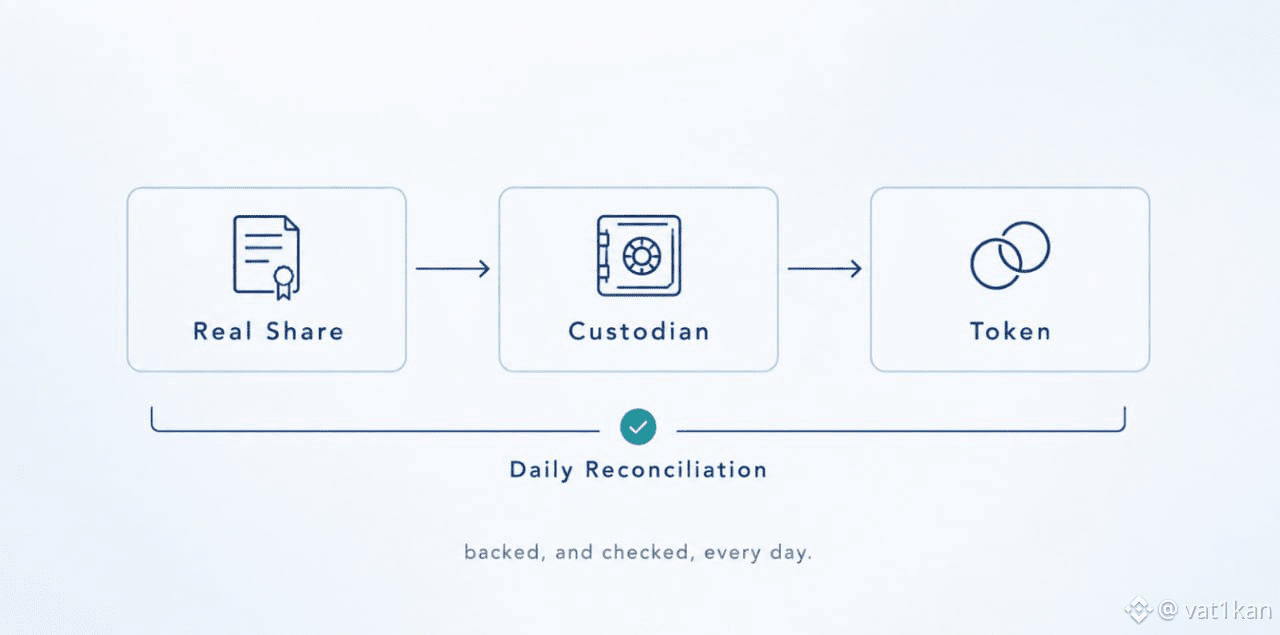
Setiap #bstock menerbitkan struktur terpisah, SPV, yang membeli saham nyata dan menyimpannya di kustodian teregulasi. Saldo antara token yang diterbitkan dan aset yang disimpan dicocokkan setiap hari, dan hasilnya dipublikasikan secara terbuka, bukan hanya sekali per kuartal saat audit.
Secara teknis, ini bukan jenis kepercayaan yang sama seperti saat memiliki saham secara langsung. Token adalah hak atas manfaat ekonomi, bukan bagian yuridis dalam perusahaan, sehingga keputusan untuk mempercayai SPV dan kustodian adalah pertanyaan yang perlu Anda tanyakan sebelum, bukan setelah, pembelian.
Transparansi di sini nyata: pencocokan harian lebih dari yang dimiliki kebanyakan produk terpusat di #BinanceBStocks . Tapi transparansi dan bebas risiko itu tidak sama.
Komunitas @Binance_Ukraine , siapa pun yang pernah membuka halaman ini setidaknya sekali sebelum membeli—apakah kepercayaan diberikan begitu saja secara default?
$BNB
Hampir tak ada yang memperhatikan halaman Proof of Collateral, padahal itu penting, karena justru di sanalah terlihat apakah token benar-benar sebanding dengan janji nilainya.
Setiap #bstock menerbitkan struktur terpisah, SPV, yang membeli saham nyata dan menyimpannya di kustodian teregulasi. Saldo antara token yang diterbitkan dan aset yang disimpan dicocokkan setiap hari, dan hasilnya dipublikasikan secara terbuka, bukan hanya sekali per kuartal saat audit.
Secara teknis, ini bukan jenis kepercayaan yang sama seperti saat memiliki saham secara langsung. Token adalah hak atas manfaat ekonomi, bukan bagian yuridis dalam perusahaan, sehingga keputusan untuk mempercayai SPV dan kustodian adalah pertanyaan yang perlu Anda tanyakan sebelum, bukan setelah, pembelian.
Transparansi di sini nyata: pencocokan harian lebih dari yang dimiliki kebanyakan produk terpusat di #BinanceBStocks . Tapi transparansi dan bebas risiko itu tidak sama.
Komunitas @Binance_Ukraine , siapa pun yang pernah membuka halaman ini setidaknya sekali sebelum membeli—apakah kepercayaan diberikan begitu saja secara default?
$BNB
Setiap #bstock menerbitkan struktur terpisah, SPV, yang membeli saham nyata dan menyimpannya di kustodian teregulasi. Saldo antara token yang diterbitkan dan aset yang disimpan dicocokkan setiap hari, dan hasilnya dipublikasikan secara terbuka, bukan hanya sekali per kuartal saat audit.
Secara teknis, ini bukan jenis kepercayaan yang sama seperti saat memiliki saham secara langsung. Token adalah hak atas manfaat ekonomi, bukan bagian yuridis dalam perusahaan, sehingga keputusan untuk mempercayai SPV dan kustodian adalah pertanyaan yang perlu Anda tanyakan sebelum, bukan setelah, pembelian.
Transparansi di sini nyata: pencocokan harian lebih dari yang dimiliki kebanyakan produk terpusat di #BinanceBStocks . Tapi transparansi dan bebas risiko itu tidak sama.
Komunitas @Binance_Ukraine , siapa pun yang pernah membuka halaman ini setidaknya sekali sebelum membeli—apakah kepercayaan diberikan begitu saja secara default?
$BNB
1
107
·
--
Saya membeli saham yang sama dan baru kemudian memahami perbedaan dua jalur di Binance.
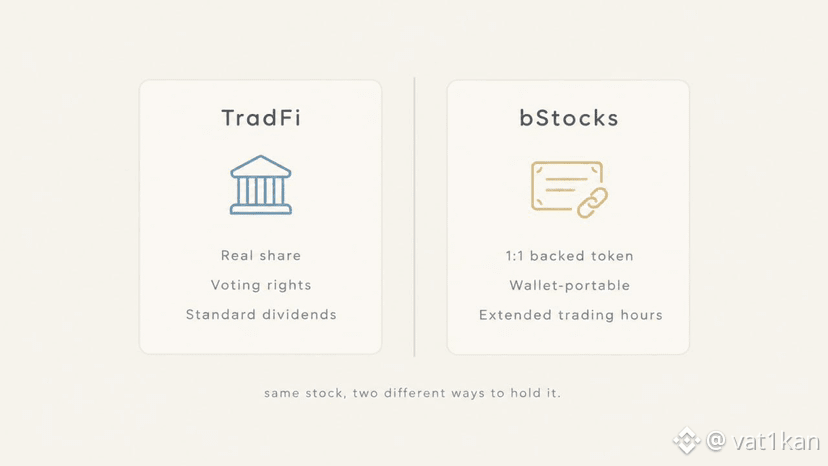
Melalui TradFi, Anda membeli saham nyata—disimpan di broker, Anda memiliki hak suara, dan dividen mengalir sebagai pembayaran biasa. Melalui #BinanceBStocks Anda membeli token yang dijamin 1:1 dengan saham yang sama melalui kustodian; token tersebut diperdagangkan lebih lama dari sesi biasa dan mudah dipindahkan antar dompet.
Perbedaannya terasa bukan pada harga, melainkan pada yang benar-benar Anda pegang. Dalam satu kasus, itu adalah kepemilikan berbasis hak hukum melalui broker; di kasus lain, itu adalah aset digital yang terikat pada saham nyata, tetapi dengan struktur hak yang berbeda.
Untuk masuk cepat dengan nominal kecil dan fleksibilitas, bStocks lebih nyaman. Untuk portofolio jangka panjang dengan hak suara dan dividen klasik, #BinanceTradFi terasa lebih natural.
Saya ingin mendengar dari komunitas @Binance_Ukraine : Anda memilih bentuk token demi kemudahan, atau tetap memegang kepemilikan klasik?
$BNB
Saya membeli saham yang sama dan baru kemudian memahami perbedaan dua jalur di Binance.
Melalui TradFi, Anda membeli saham nyata—disimpan di broker, Anda memiliki hak suara, dan dividen mengalir sebagai pembayaran biasa. Melalui #BinanceBStocks Anda membeli token yang dijamin 1:1 dengan saham yang sama melalui kustodian; token tersebut diperdagangkan lebih lama dari sesi biasa dan mudah dipindahkan antar dompet.
Perbedaannya terasa bukan pada harga, melainkan pada yang benar-benar Anda pegang. Dalam satu kasus, itu adalah kepemilikan berbasis hak hukum melalui broker; di kasus lain, itu adalah aset digital yang terikat pada saham nyata, tetapi dengan struktur hak yang berbeda.
Untuk masuk cepat dengan nominal kecil dan fleksibilitas, bStocks lebih nyaman. Untuk portofolio jangka panjang dengan hak suara dan dividen klasik, #BinanceTradFi terasa lebih natural.
Saya ingin mendengar dari komunitas @Binance_Ukraine : Anda memilih bentuk token demi kemudahan, atau tetap memegang kepemilikan klasik?
$BNB
Melalui TradFi, Anda membeli saham nyata—disimpan di broker, Anda memiliki hak suara, dan dividen mengalir sebagai pembayaran biasa. Melalui #BinanceBStocks Anda membeli token yang dijamin 1:1 dengan saham yang sama melalui kustodian; token tersebut diperdagangkan lebih lama dari sesi biasa dan mudah dipindahkan antar dompet.
Perbedaannya terasa bukan pada harga, melainkan pada yang benar-benar Anda pegang. Dalam satu kasus, itu adalah kepemilikan berbasis hak hukum melalui broker; di kasus lain, itu adalah aset digital yang terikat pada saham nyata, tetapi dengan struktur hak yang berbeda.
Untuk masuk cepat dengan nominal kecil dan fleksibilitas, bStocks lebih nyaman. Untuk portofolio jangka panjang dengan hak suara dan dividen klasik, #BinanceTradFi terasa lebih natural.
Saya ingin mendengar dari komunitas @Binance_Ukraine : Anda memilih bentuk token demi kemudahan, atau tetap memegang kepemilikan klasik?
$BNB
1
243
·
--
Saya memegang beberapa saham di Binance begitu saja, sampai saya melihat opsi Fully Paid Securities Lending dan berpikir, kenapa tidak menghasilkan uang dari sesuatu yang sudah ada dan tidak digunakan.
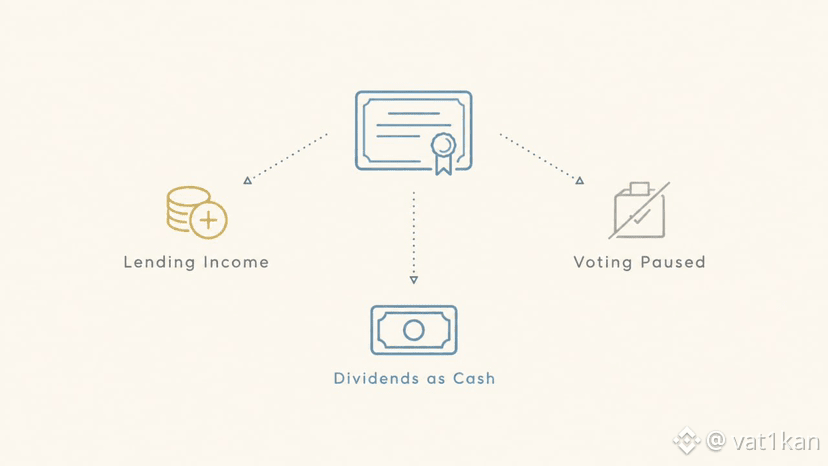
Intinya mudah: saham yang dibeli dan sepenuhnya dibayar melalui #Tradefi dapat dipinjamkan kepada peserta pasar lain, terutama trader institusional atau pihak yang membuka posisi short. Untuk itu dikenakan biaya, dan biaya inilah yang menjadi pendapatan tambahan di atas potensi kenaikan harga.
Anda bisa menjual posisi kapan saja, bahkan saat posisi itu secara teknis sedang dipinjam—fleksibilitasnya tidak diambil. Namun ada dua hal yang awalnya belum saya nilai sepenuhnya.
Pertama: selama saham dipinjam, hak suara pada rapat pemegang saham akan hilang sementara. Bagi sebagian orang ini hal kecil, bagi yang lain bisa jadi hal yang sangat krusial, tergantung seberapa aktif seseorang mengikuti keputusan perusahaan.
Kedua: dividen selama masa pinjaman tidak masuk sebagai pembayaran biasa, melainkan sebagai kompensasi tunai, cash-in-lieu, dan secara pajak kadang ditafsirkan secara berbeda. Sebaiknya hal ini dipahami lebih dulu, bukan saat mengajukan deklarasi.
Kesimpulannya sederhana: pendapatannya nyata, tapi ini bukan bonus tanpa konsekuensi—melainkan pertukaran sebagian hak atas arus pembayaran.
Saya memegang beberapa saham di Binance begitu saja, sampai saya melihat opsi Fully Paid Securities Lending dan berpikir, kenapa tidak menghasilkan uang dari sesuatu yang sudah ada dan tidak digunakan.
Intinya mudah: saham yang dibeli dan sepenuhnya dibayar melalui #Tradefi dapat dipinjamkan kepada peserta pasar lain, terutama trader institusional atau pihak yang membuka posisi short. Untuk itu dikenakan biaya, dan biaya inilah yang menjadi pendapatan tambahan di atas potensi kenaikan harga.
Anda bisa menjual posisi kapan saja, bahkan saat posisi itu secara teknis sedang dipinjam—fleksibilitasnya tidak diambil. Namun ada dua hal yang awalnya belum saya nilai sepenuhnya.
Pertama: selama saham dipinjam, hak suara pada rapat pemegang saham akan hilang sementara. Bagi sebagian orang ini hal kecil, bagi yang lain bisa jadi hal yang sangat krusial, tergantung seberapa aktif seseorang mengikuti keputusan perusahaan.
Kedua: dividen selama masa pinjaman tidak masuk sebagai pembayaran biasa, melainkan sebagai kompensasi tunai, cash-in-lieu, dan secara pajak kadang ditafsirkan secara berbeda. Sebaiknya hal ini dipahami lebih dulu, bukan saat mengajukan deklarasi.
Kesimpulannya sederhana: pendapatannya nyata, tapi ini bukan bonus tanpa konsekuensi—melainkan pertukaran sebagian hak atas arus pembayaran.
Intinya mudah: saham yang dibeli dan sepenuhnya dibayar melalui #Tradefi dapat dipinjamkan kepada peserta pasar lain, terutama trader institusional atau pihak yang membuka posisi short. Untuk itu dikenakan biaya, dan biaya inilah yang menjadi pendapatan tambahan di atas potensi kenaikan harga.
Anda bisa menjual posisi kapan saja, bahkan saat posisi itu secara teknis sedang dipinjam—fleksibilitasnya tidak diambil. Namun ada dua hal yang awalnya belum saya nilai sepenuhnya.
Pertama: selama saham dipinjam, hak suara pada rapat pemegang saham akan hilang sementara. Bagi sebagian orang ini hal kecil, bagi yang lain bisa jadi hal yang sangat krusial, tergantung seberapa aktif seseorang mengikuti keputusan perusahaan.
Kedua: dividen selama masa pinjaman tidak masuk sebagai pembayaran biasa, melainkan sebagai kompensasi tunai, cash-in-lieu, dan secara pajak kadang ditafsirkan secara berbeda. Sebaiknya hal ini dipahami lebih dulu, bukan saat mengajukan deklarasi.
Kesimpulannya sederhana: pendapatannya nyata, tapi ini bukan bonus tanpa konsekuensi—melainkan pertukaran sebagian hak atas arus pembayaran.
1
97
·
--
Saya sudah lama mengamati bStocks dari samping, sampai akhirnya melihat kabar bahwa komisi diperpanjang hingga 30 September. Itu yang mendorong saya untuk mencobanya sendiri, bukan sekadar membacanya di berita.
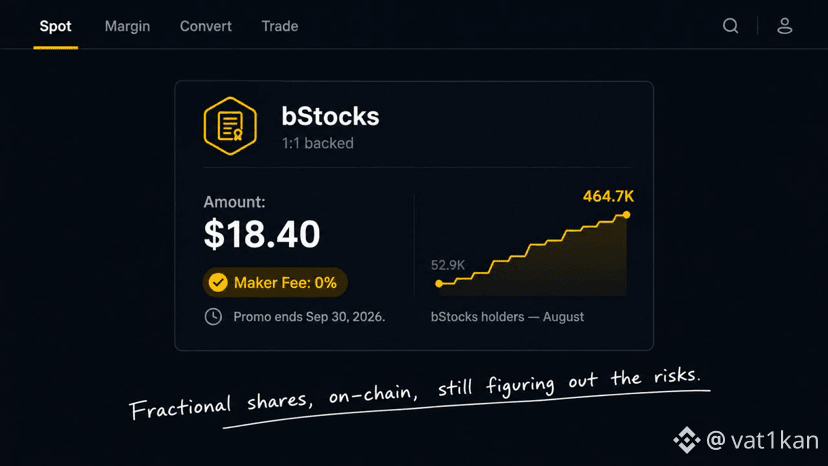
Saya membeli sedikit porsi saham token langsung di spot wallet Binance, dengan order biasa, tanpa langkah tambahan apa pun. Aset backed 1:1 benar-benar berupa saham nyata yang berada di kustodian teregulasi, bukan sekadar angka di layar. Fraksi pecahan biayanya kurang dari dua puluh dolar, dan di situlah terasa perbedaannya dibanding broker klasik, di mana ambang masuk biasanya lebih tinggi.
Konteks pasar juga menarik. Pada bulan Agustus, jumlah wallet untuk bStocks naik dari 52,9 ribu menjadi lebih dari 464 ribu—ini adalah lonjakan bulanan terbesar yang pernah tercatat untuk saham tokenisasi. Komisi maker nol jelas berperan, dan sekarang, ketika diperpanjang lagi selama sebulan, pengujian yang sebenarnya akan datang belakangan, ketika insentif berakhir dan hanya tersisa mereka yang memang benar-benar butuh produk ini.
Saya tidak akan menyembunyikannya: risikonya di sini tidak lebih kecil daripada yang terlihat sekilas. Ini sertifikat atas saham, bukan kepemilikan langsung, dan Binance secara terang-terangan menuliskan risiko likuiditas, risiko penerbit, dan risiko kustodian.
Anda sudah punya #bStock atau belum?
Saya sudah lama mengamati bStocks dari samping, sampai akhirnya melihat kabar bahwa komisi diperpanjang hingga 30 September. Itu yang mendorong saya untuk mencobanya sendiri, bukan sekadar membacanya di berita.
Saya membeli sedikit porsi saham token langsung di spot wallet Binance, dengan order biasa, tanpa langkah tambahan apa pun. Aset backed 1:1 benar-benar berupa saham nyata yang berada di kustodian teregulasi, bukan sekadar angka di layar. Fraksi pecahan biayanya kurang dari dua puluh dolar, dan di situlah terasa perbedaannya dibanding broker klasik, di mana ambang masuk biasanya lebih tinggi.
Konteks pasar juga menarik. Pada bulan Agustus, jumlah wallet untuk bStocks naik dari 52,9 ribu menjadi lebih dari 464 ribu—ini adalah lonjakan bulanan terbesar yang pernah tercatat untuk saham tokenisasi. Komisi maker nol jelas berperan, dan sekarang, ketika diperpanjang lagi selama sebulan, pengujian yang sebenarnya akan datang belakangan, ketika insentif berakhir dan hanya tersisa mereka yang memang benar-benar butuh produk ini.
Saya tidak akan menyembunyikannya: risikonya di sini tidak lebih kecil daripada yang terlihat sekilas. Ini sertifikat atas saham, bukan kepemilikan langsung, dan Binance secara terang-terangan menuliskan risiko likuiditas, risiko penerbit, dan risiko kustodian.
Anda sudah punya #bStock atau belum?
Saya membeli sedikit porsi saham token langsung di spot wallet Binance, dengan order biasa, tanpa langkah tambahan apa pun. Aset backed 1:1 benar-benar berupa saham nyata yang berada di kustodian teregulasi, bukan sekadar angka di layar. Fraksi pecahan biayanya kurang dari dua puluh dolar, dan di situlah terasa perbedaannya dibanding broker klasik, di mana ambang masuk biasanya lebih tinggi.
Konteks pasar juga menarik. Pada bulan Agustus, jumlah wallet untuk bStocks naik dari 52,9 ribu menjadi lebih dari 464 ribu—ini adalah lonjakan bulanan terbesar yang pernah tercatat untuk saham tokenisasi. Komisi maker nol jelas berperan, dan sekarang, ketika diperpanjang lagi selama sebulan, pengujian yang sebenarnya akan datang belakangan, ketika insentif berakhir dan hanya tersisa mereka yang memang benar-benar butuh produk ini.
Saya tidak akan menyembunyikannya: risikonya di sini tidak lebih kecil daripada yang terlihat sekilas. Ini sertifikat atas saham, bukan kepemilikan langsung, dan Binance secara terang-terangan menuliskan risiko likuiditas, risiko penerbit, dan risiko kustodian.
Anda sudah punya #bStock atau belum?
2
449
·
--
TVL TermMax turun 7,2% dalam 30 hari terakhir. Insting pertama saya adalah menganggap itu sebagai tanda peringatan. Lalu saya cek angka yang ada tepat di sampingnya, dan ceritanya jadi lebih rumit daripada sekadar penurunan.
Pinjaman aktif di protokol berada di $27,28M dibanding total TVL $31,22M. Itu kira-kira utilisasi 87%, artinya sebagian besar dari yang tersisa sebenarnya sedang dipinjam, bukan ditaruh dan menganggur. Ketika TVL menyusut tapi buku pinjaman hampir tidak bergerak, biasanya itu menunjukkan pemberi pinjaman yang menganggur yang pergi, bukan pengguna inti yang benar-benar menjalankan bisnis lewat #TermMax platform.
Saya juga menarik data biaya, lebih karena penasaran daripada apa pun. Dalam setahun terakhir, protokol menghasilkan sekitar $312.759 pendapatan tahunan berdasarkan basis TVL tersebut, dari jumlah $19.930 yang dikumpulkan hanya dalam 30 hari terakhir. Bagi keduanya, didapat kira-kira 1% dari TVL yang mengalir kembali sebagai pendapatan protokol per tahun. Kecil jika berdiri sendiri, tetapi dihasilkan dari modal yang benar-benar bekerja, bukan modal yang mengendap di sebuah kolam hanya untuk terlihat mengesankan di dasbor.
Ini ketegangan yang belum bisa saya putuskan sepenuhnya. TVL yang menyusut dengan utilisasi yang stabil bisa berarti protokol diam-diam menjadi lebih efisien dalam penggunaan modal—lebih sedikit beban yang tidak produktif, dan lebih banyak dari yang tersisa melakukan sesuatu yang berguna. Atau bisa juga berarti pemberi pinjaman keluar lebih cepat daripada pendatang baru yang muncul, dan buku pinjaman belum sempat “mengejar” penurunan itu.
@termmax tidak menentukan cerita mana yang benar hanya dengan mempublikasikan angkanya. Waktu yang melakukannya.
Kalau utilisasi tetap setinggi ini sementara TVL terus meluncur turun bulan berikutnya, menurut Anda itu dibaca sebagai kekuatan, atau sebagai keterlambatan sebelum sisi peminjaman akhirnya menyusul para pemberi pinjaman yang lebih dulu keluar?
TVL TermMax turun 7,2% dalam 30 hari terakhir. Insting pertama saya adalah menganggap itu sebagai tanda peringatan. Lalu saya cek angka yang ada tepat di sampingnya, dan ceritanya jadi lebih rumit daripada sekadar penurunan.
Pinjaman aktif di protokol berada di $27,28M dibanding total TVL $31,22M. Itu kira-kira utilisasi 87%, artinya sebagian besar dari yang tersisa sebenarnya sedang dipinjam, bukan ditaruh dan menganggur. Ketika TVL menyusut tapi buku pinjaman hampir tidak bergerak, biasanya itu menunjukkan pemberi pinjaman yang menganggur yang pergi, bukan pengguna inti yang benar-benar menjalankan bisnis lewat #TermMax platform.
Saya juga menarik data biaya, lebih karena penasaran daripada apa pun. Dalam setahun terakhir, protokol menghasilkan sekitar $312.759 pendapatan tahunan berdasarkan basis TVL tersebut, dari jumlah $19.930 yang dikumpulkan hanya dalam 30 hari terakhir. Bagi keduanya, didapat kira-kira 1% dari TVL yang mengalir kembali sebagai pendapatan protokol per tahun. Kecil jika berdiri sendiri, tetapi dihasilkan dari modal yang benar-benar bekerja, bukan modal yang mengendap di sebuah kolam hanya untuk terlihat mengesankan di dasbor.
Ini ketegangan yang belum bisa saya putuskan sepenuhnya. TVL yang menyusut dengan utilisasi yang stabil bisa berarti protokol diam-diam menjadi lebih efisien dalam penggunaan modal—lebih sedikit beban yang tidak produktif, dan lebih banyak dari yang tersisa melakukan sesuatu yang berguna. Atau bisa juga berarti pemberi pinjaman keluar lebih cepat daripada pendatang baru yang muncul, dan buku pinjaman belum sempat “mengejar” penurunan itu.
@TermMax tidak menentukan cerita mana yang benar hanya dengan mempublikasikan angkanya. Waktu yang melakukannya.
Kalau utilisasi tetap setinggi ini sementara TVL terus meluncur turun bulan berikutnya, menurut Anda itu dibaca sebagai kekuatan, atau sebagai keterlambatan sebelum sisi peminjaman akhirnya menyusul para pemberi pinjaman yang lebih dulu keluar?
Pinjaman aktif di protokol berada di $27,28M dibanding total TVL $31,22M. Itu kira-kira utilisasi 87%, artinya sebagian besar dari yang tersisa sebenarnya sedang dipinjam, bukan ditaruh dan menganggur. Ketika TVL menyusut tapi buku pinjaman hampir tidak bergerak, biasanya itu menunjukkan pemberi pinjaman yang menganggur yang pergi, bukan pengguna inti yang benar-benar menjalankan bisnis lewat #TermMax platform.
Saya juga menarik data biaya, lebih karena penasaran daripada apa pun. Dalam setahun terakhir, protokol menghasilkan sekitar $312.759 pendapatan tahunan berdasarkan basis TVL tersebut, dari jumlah $19.930 yang dikumpulkan hanya dalam 30 hari terakhir. Bagi keduanya, didapat kira-kira 1% dari TVL yang mengalir kembali sebagai pendapatan protokol per tahun. Kecil jika berdiri sendiri, tetapi dihasilkan dari modal yang benar-benar bekerja, bukan modal yang mengendap di sebuah kolam hanya untuk terlihat mengesankan di dasbor.
Ini ketegangan yang belum bisa saya putuskan sepenuhnya. TVL yang menyusut dengan utilisasi yang stabil bisa berarti protokol diam-diam menjadi lebih efisien dalam penggunaan modal—lebih sedikit beban yang tidak produktif, dan lebih banyak dari yang tersisa melakukan sesuatu yang berguna. Atau bisa juga berarti pemberi pinjaman keluar lebih cepat daripada pendatang baru yang muncul, dan buku pinjaman belum sempat “mengejar” penurunan itu.
@TermMax tidak menentukan cerita mana yang benar hanya dengan mempublikasikan angkanya. Waktu yang melakukannya.
Kalau utilisasi tetap setinggi ini sementara TVL terus meluncur turun bulan berikutnya, menurut Anda itu dibaca sebagai kekuatan, atau sebagai keterlambatan sebelum sisi peminjaman akhirnya menyusul para pemberi pinjaman yang lebih dulu keluar?

85
·
--
Headline pinjaman APR di TermMax terus mengganggu saya sampai saya benar-benar menghitung posisi saya sendiri, bukan sekadar membaca angkanya di layar.
Saya meminjam 1.101 USDT dengan jaminan pada NVDA di pasar USDT/NVDA, jatuh tempo dalam 11 hari. Borrow APR yang tercantum adalah tetap 3,50%. Tapi angka yang benar-benar berlaku untuk saya, Effective Borrow APR, menunjukkan 4,40%. Itu selisih penuh satu poin persentase lebih tinggi, dan celah itu sepenuhnya adalah biaya, $0,33 flat.
Begini bagian yang menariknya. Bunga untuk $1.100 pada 3,50% selama 11 hari kira-kira menjadi $1,16. Biaya $0,33 yang diletakkan di atas $1,16 sebagai bunga aktual itu setara dengan sekitar 28% dari yang benar-benar saya bayarkan untuk meminjam—bukan angka rapi 0,90% yang disarankan oleh baris biaya dibandingkan pokok.
Jadi, biayanya bukan pajak atas ukuran pinjaman Anda. Ia lebih seperti pajak pada lapisan bunga itu sendiri, dan lapisan tersebut cepat menyusut pada posisi dengan jatuh tempo pendek. Jika pinjaman yang sama diperpanjang menjadi 90 hari, bukan 11 hari, maka biaya $0,33 yang sama nyaris tidak akan terlihat terhadap bunga yang harus dibayar.
Ini tidak berarti pinjaman dengan fixed-rate jangka pendek adalah kesepakatan buruk di #TermMax . Kepastian tetap punya nilai nyata bahkan dalam jendela 11 hari. Tapi artinya, angka advertised 3,50% baru memberi tahu cerita sebenarnya setelah Anda tahu jatuh tempo Anda sendiri—bukan sebelumnya.
Saya masih mengukur di mana titik impas durasi itu berada, yakni titik ketika biaya berhenti secara berarti mendistorsi tingkat efektif. @termmax jelas menghargai per posisi, bukan menyembunyikannya, dan itulah satu-satunya alasan saya bisa menghitung angka-angka ini sendiri.
Ada orang lain yang mengecek tingkat efektif mereka dibanding angka headline, atau biasanya APR yang tercantum memang sama dengan yang benar-benar Anda bayarkan?
Headline pinjaman APR di TermMax terus mengganggu saya sampai saya benar-benar menghitung posisi saya sendiri, bukan sekadar membaca angkanya di layar.
Saya meminjam 1.101 USDT dengan jaminan pada NVDA di pasar USDT/NVDA, jatuh tempo dalam 11 hari. Borrow APR yang tercantum adalah tetap 3,50%. Tapi angka yang benar-benar berlaku untuk saya, Effective Borrow APR, menunjukkan 4,40%. Itu selisih penuh satu poin persentase lebih tinggi, dan celah itu sepenuhnya adalah biaya, $0,33 flat.
Begini bagian yang menariknya. Bunga untuk $1.100 pada 3,50% selama 11 hari kira-kira menjadi $1,16. Biaya $0,33 yang diletakkan di atas $1,16 sebagai bunga aktual itu setara dengan sekitar 28% dari yang benar-benar saya bayarkan untuk meminjam—bukan angka rapi 0,90% yang disarankan oleh baris biaya dibandingkan pokok.
Jadi, biayanya bukan pajak atas ukuran pinjaman Anda. Ia lebih seperti pajak pada lapisan bunga itu sendiri, dan lapisan tersebut cepat menyusut pada posisi dengan jatuh tempo pendek. Jika pinjaman yang sama diperpanjang menjadi 90 hari, bukan 11 hari, maka biaya $0,33 yang sama nyaris tidak akan terlihat terhadap bunga yang harus dibayar.
Ini tidak berarti pinjaman dengan fixed-rate jangka pendek adalah kesepakatan buruk di #TermMax . Kepastian tetap punya nilai nyata bahkan dalam jendela 11 hari. Tapi artinya, angka advertised 3,50% baru memberi tahu cerita sebenarnya setelah Anda tahu jatuh tempo Anda sendiri—bukan sebelumnya.
Saya masih mengukur di mana titik impas durasi itu berada, yakni titik ketika biaya berhenti secara berarti mendistorsi tingkat efektif. @TermMax jelas menghargai per posisi, bukan menyembunyikannya, dan itulah satu-satunya alasan saya bisa menghitung angka-angka ini sendiri.
Ada orang lain yang mengecek tingkat efektif mereka dibanding angka headline, atau biasanya APR yang tercantum memang sama dengan yang benar-benar Anda bayarkan?
Saya meminjam 1.101 USDT dengan jaminan pada NVDA di pasar USDT/NVDA, jatuh tempo dalam 11 hari. Borrow APR yang tercantum adalah tetap 3,50%. Tapi angka yang benar-benar berlaku untuk saya, Effective Borrow APR, menunjukkan 4,40%. Itu selisih penuh satu poin persentase lebih tinggi, dan celah itu sepenuhnya adalah biaya, $0,33 flat.
Begini bagian yang menariknya. Bunga untuk $1.100 pada 3,50% selama 11 hari kira-kira menjadi $1,16. Biaya $0,33 yang diletakkan di atas $1,16 sebagai bunga aktual itu setara dengan sekitar 28% dari yang benar-benar saya bayarkan untuk meminjam—bukan angka rapi 0,90% yang disarankan oleh baris biaya dibandingkan pokok.
Jadi, biayanya bukan pajak atas ukuran pinjaman Anda. Ia lebih seperti pajak pada lapisan bunga itu sendiri, dan lapisan tersebut cepat menyusut pada posisi dengan jatuh tempo pendek. Jika pinjaman yang sama diperpanjang menjadi 90 hari, bukan 11 hari, maka biaya $0,33 yang sama nyaris tidak akan terlihat terhadap bunga yang harus dibayar.
Ini tidak berarti pinjaman dengan fixed-rate jangka pendek adalah kesepakatan buruk di #TermMax . Kepastian tetap punya nilai nyata bahkan dalam jendela 11 hari. Tapi artinya, angka advertised 3,50% baru memberi tahu cerita sebenarnya setelah Anda tahu jatuh tempo Anda sendiri—bukan sebelumnya.
Saya masih mengukur di mana titik impas durasi itu berada, yakni titik ketika biaya berhenti secara berarti mendistorsi tingkat efektif. @TermMax jelas menghargai per posisi, bukan menyembunyikannya, dan itulah satu-satunya alasan saya bisa menghitung angka-angka ini sendiri.
Ada orang lain yang mengecek tingkat efektif mereka dibanding angka headline, atau biasanya APR yang tercantum memang sama dengan yang benar-benar Anda bayarkan?

1
85
·
--
Saya menggadaikan posisi saham milik saya sendiri alih-alih menjualnya, dan TermMax menampilkan semua angkanya sebelum saya mengonfirmasi apa pun.
Saya menjaminkan 10 NVDAon, bernilai $2.203,45, di pasar USDT/NVDAon.
Ini hitungan sebenarnya. Dengan LTV 0,5—yang kebetulan merupakan batas maksimum yang diizinkan di pasar ini—jaminan itu membuka 1.101,1069 USDT, kira-kira mendekati $1.100. APR pinjaman ditetapkan pada 3,50%, tetapi setelah biaya diperhitungkan, APR pinjaman efektif saya menjadi 4,40%, tetap—tetap—dan sudah diketahui sejak awal. Tidak perlu menebak berapa yang harus saya bayar saat jatuh tempo pada 31 Agustus.
Namun, mendorong LTV sedekat mungkin dengan batas tidaklah tanpa risiko. Health Factor saya berada di 1,4, diberi label “Caution” tepat di antarmuka, dan ambang likuidasi ditetapkan pada harga NVDAon sebesar 157,529. Jika harga turun mendekati level itu, posisi saya akan dilikuidasi. TermMax tidak menyembunyikan angka tersebut di balik cetakan kecil—angka itu ada tepat di sebelah tombol pinjam.
Kenapa melakukan ini alih-alih langsung menjual NVDAon? Karena menjual berarti menyerahkan potensi kenaikan (upside) jika harga bergerak sesuai perkiraan saya. Meminjam dengan jaminan tetap menjaga posisi tetap hidup dan tetap memberi saya USDT untuk dideploy ulang ke tempat lain. Saya tidak memilih antara bertahan (holding) dan memiliki likuiditas—saya mendapatkan keduanya, hanya saja dengan health factor yang perlu saya pantau.
Yang membuat ini benar-benar bisa dilakukan adalah tarif yang tetap. Biaya pinjaman yang mengambang di atas LTV yang sudah ketat akan jauh lebih sulit dikelola. Prediktabilitas itulah yang #TermMax berikan bagi investor yang ingin leverage tanpa variabel ketidakpastian kedua.
@termmax pada dasarnya mengubah saham token saya menjadi modal kerja, dengan risikonya dihargai secara jelas, bukan disembunyikan.
Apakah Anda akan mendorong LTV mendekati batas untuk lebih banyak modal, atau tetap konservatif dan tidur lebih nyenyak?
Saya menggadaikan posisi saham milik saya sendiri alih-alih menjualnya, dan TermMax menampilkan semua angkanya sebelum saya mengonfirmasi apa pun.
Saya menjaminkan 10 NVDAon, bernilai $2.203,45, di pasar USDT/NVDAon.
Ini hitungan sebenarnya. Dengan LTV 0,5—yang kebetulan merupakan batas maksimum yang diizinkan di pasar ini—jaminan itu membuka 1.101,1069 USDT, kira-kira mendekati $1.100. APR pinjaman ditetapkan pada 3,50%, tetapi setelah biaya diperhitungkan, APR pinjaman efektif saya menjadi 4,40%, tetap—tetap—dan sudah diketahui sejak awal. Tidak perlu menebak berapa yang harus saya bayar saat jatuh tempo pada 31 Agustus.
Namun, mendorong LTV sedekat mungkin dengan batas tidaklah tanpa risiko. Health Factor saya berada di 1,4, diberi label “Caution” tepat di antarmuka, dan ambang likuidasi ditetapkan pada harga NVDAon sebesar 157,529. Jika harga turun mendekati level itu, posisi saya akan dilikuidasi. TermMax tidak menyembunyikan angka tersebut di balik cetakan kecil—angka itu ada tepat di sebelah tombol pinjam.
Kenapa melakukan ini alih-alih langsung menjual NVDAon? Karena menjual berarti menyerahkan potensi kenaikan (upside) jika harga bergerak sesuai perkiraan saya. Meminjam dengan jaminan tetap menjaga posisi tetap hidup dan tetap memberi saya USDT untuk dideploy ulang ke tempat lain. Saya tidak memilih antara bertahan (holding) dan memiliki likuiditas—saya mendapatkan keduanya, hanya saja dengan health factor yang perlu saya pantau.
Yang membuat ini benar-benar bisa dilakukan adalah tarif yang tetap. Biaya pinjaman yang mengambang di atas LTV yang sudah ketat akan jauh lebih sulit dikelola. Prediktabilitas itulah yang #TermMax berikan bagi investor yang ingin leverage tanpa variabel ketidakpastian kedua.
@TermMax pada dasarnya mengubah saham token saya menjadi modal kerja, dengan risikonya dihargai secara jelas, bukan disembunyikan.
Apakah Anda akan mendorong LTV mendekati batas untuk lebih banyak modal, atau tetap konservatif dan tidur lebih nyenyak?
Saya menjaminkan 10 NVDAon, bernilai $2.203,45, di pasar USDT/NVDAon.
Ini hitungan sebenarnya. Dengan LTV 0,5—yang kebetulan merupakan batas maksimum yang diizinkan di pasar ini—jaminan itu membuka 1.101,1069 USDT, kira-kira mendekati $1.100. APR pinjaman ditetapkan pada 3,50%, tetapi setelah biaya diperhitungkan, APR pinjaman efektif saya menjadi 4,40%, tetap—tetap—dan sudah diketahui sejak awal. Tidak perlu menebak berapa yang harus saya bayar saat jatuh tempo pada 31 Agustus.
Namun, mendorong LTV sedekat mungkin dengan batas tidaklah tanpa risiko. Health Factor saya berada di 1,4, diberi label “Caution” tepat di antarmuka, dan ambang likuidasi ditetapkan pada harga NVDAon sebesar 157,529. Jika harga turun mendekati level itu, posisi saya akan dilikuidasi. TermMax tidak menyembunyikan angka tersebut di balik cetakan kecil—angka itu ada tepat di sebelah tombol pinjam.
Kenapa melakukan ini alih-alih langsung menjual NVDAon? Karena menjual berarti menyerahkan potensi kenaikan (upside) jika harga bergerak sesuai perkiraan saya. Meminjam dengan jaminan tetap menjaga posisi tetap hidup dan tetap memberi saya USDT untuk dideploy ulang ke tempat lain. Saya tidak memilih antara bertahan (holding) dan memiliki likuiditas—saya mendapatkan keduanya, hanya saja dengan health factor yang perlu saya pantau.
Yang membuat ini benar-benar bisa dilakukan adalah tarif yang tetap. Biaya pinjaman yang mengambang di atas LTV yang sudah ketat akan jauh lebih sulit dikelola. Prediktabilitas itulah yang #TermMax berikan bagi investor yang ingin leverage tanpa variabel ketidakpastian kedua.
@TermMax pada dasarnya mengubah saham token saya menjadi modal kerja, dengan risikonya dihargai secara jelas, bukan disembunyikan.
Apakah Anda akan mendorong LTV mendekati batas untuk lebih banyak modal, atau tetap konservatif dan tidur lebih nyenyak?

1
74
·
--
Saya memeriksa spread di bStock Robinhood dibandingkan dengan versi pihak ketiga yang serupa. Perbedaannya mengejutkan saya.
Produk saham tokenisasi Binance baru meluncur pada Juni, tetapi pada Agustus produk itu sudah mengungguli xStocks untuk menjadi penerbit terbesar kedua di bidang tersebut, berdasarkan data pasar terbaru. Pasar ekuitas tokenisasi secara keseluruhan tumbuh menjadi sekitar $2,7 miliar—lebih dari 30 kali lipat dibanding setahun sebelumnya. Itu pertumbuhan yang cepat untuk produk yang baru berusia dua bulan.
Saya ingin melihat apakah pertumbuhan itu muncul di tempat yang praktis, bukan hanya di angka AUM headline. Jadi saya membandingkan kedalaman order book pada $HOODB dengan token Robinhood yang terdaftar di tempat lain. Versi Binance memiliki spread yang jauh lebih ketat dan likuiditas yang lebih banyak untuk ditempatkan di bagian teratas buku, bahkan saat jendela perdagangan sedang sepi. HOODB mengisi order ukuran menengah dengan hampir tidak ada slippage. Versi pembanding tidak.
Ini sejalan dengan sesuatu dalam laporan yang sama: 93% pengguna perdagangan saham Binance dilaporkan berasal dari pasar berkembang. Basis pengguna yang terkonsentrasi di sana cenderung memprioritaskan jalur yang mudah diakses dan likuid dibanding loyalitas merek pada penerbit tertentu, dan likuiditas cenderung mengikuti ke mana volume itu sudah ada. Ini agak melingkar, tetapi menjelaskan mengapa satu penerbit bisa melesat mengungguli lapangan yang ramai cukup cepat begitu ia mendapat daya tarik awal yang cukup.
Saya tidak mengasumsikan kesenjangan likuiditas ini berlaku untuk setiap ticker di setiap penerbit. HOODB kebetulan yang saya uji, dan hasilnya bisa berbeda di tempat lain. Layak dicek per kasus sebelum menganggap satu perbandingan sebagai aturan—sesuatu yang #bStocksCIS threads akan berguna untuk memverifikasi secara skala.
Ada yang sudah membandingkan spread antar penerbit untuk saham yang mendasarinya sama? Penasaran apakah @BinanceCIS memiliki data agregat di luar satu cuplikan order book.
Saya memeriksa spread di bStock Robinhood dibandingkan dengan versi pihak ketiga yang serupa. Perbedaannya mengejutkan saya.
Produk saham tokenisasi Binance baru meluncur pada Juni, tetapi pada Agustus produk itu sudah mengungguli xStocks untuk menjadi penerbit terbesar kedua di bidang tersebut, berdasarkan data pasar terbaru. Pasar ekuitas tokenisasi secara keseluruhan tumbuh menjadi sekitar $2,7 miliar—lebih dari 30 kali lipat dibanding setahun sebelumnya. Itu pertumbuhan yang cepat untuk produk yang baru berusia dua bulan.
Saya ingin melihat apakah pertumbuhan itu muncul di tempat yang praktis, bukan hanya di angka AUM headline. Jadi saya membandingkan kedalaman order book pada $HOODB dengan token Robinhood yang terdaftar di tempat lain. Versi Binance memiliki spread yang jauh lebih ketat dan likuiditas yang lebih banyak untuk ditempatkan di bagian teratas buku, bahkan saat jendela perdagangan sedang sepi. HOODB mengisi order ukuran menengah dengan hampir tidak ada slippage. Versi pembanding tidak.
Ini sejalan dengan sesuatu dalam laporan yang sama: 93% pengguna perdagangan saham Binance dilaporkan berasal dari pasar berkembang. Basis pengguna yang terkonsentrasi di sana cenderung memprioritaskan jalur yang mudah diakses dan likuid dibanding loyalitas merek pada penerbit tertentu, dan likuiditas cenderung mengikuti ke mana volume itu sudah ada. Ini agak melingkar, tetapi menjelaskan mengapa satu penerbit bisa melesat mengungguli lapangan yang ramai cukup cepat begitu ia mendapat daya tarik awal yang cukup.
Saya tidak mengasumsikan kesenjangan likuiditas ini berlaku untuk setiap ticker di setiap penerbit. HOODB kebetulan yang saya uji, dan hasilnya bisa berbeda di tempat lain. Layak dicek per kasus sebelum menganggap satu perbandingan sebagai aturan—sesuatu yang #bStocksCIS threads akan berguna untuk memverifikasi secara skala.
Ada yang sudah membandingkan spread antar penerbit untuk saham yang mendasarinya sama? Penasaran apakah @BinanceCIS memiliki data agregat di luar satu cuplikan order book.
Produk saham tokenisasi Binance baru meluncur pada Juni, tetapi pada Agustus produk itu sudah mengungguli xStocks untuk menjadi penerbit terbesar kedua di bidang tersebut, berdasarkan data pasar terbaru. Pasar ekuitas tokenisasi secara keseluruhan tumbuh menjadi sekitar $2,7 miliar—lebih dari 30 kali lipat dibanding setahun sebelumnya. Itu pertumbuhan yang cepat untuk produk yang baru berusia dua bulan.
Saya ingin melihat apakah pertumbuhan itu muncul di tempat yang praktis, bukan hanya di angka AUM headline. Jadi saya membandingkan kedalaman order book pada $HOODB dengan token Robinhood yang terdaftar di tempat lain. Versi Binance memiliki spread yang jauh lebih ketat dan likuiditas yang lebih banyak untuk ditempatkan di bagian teratas buku, bahkan saat jendela perdagangan sedang sepi. HOODB mengisi order ukuran menengah dengan hampir tidak ada slippage. Versi pembanding tidak.
Ini sejalan dengan sesuatu dalam laporan yang sama: 93% pengguna perdagangan saham Binance dilaporkan berasal dari pasar berkembang. Basis pengguna yang terkonsentrasi di sana cenderung memprioritaskan jalur yang mudah diakses dan likuid dibanding loyalitas merek pada penerbit tertentu, dan likuiditas cenderung mengikuti ke mana volume itu sudah ada. Ini agak melingkar, tetapi menjelaskan mengapa satu penerbit bisa melesat mengungguli lapangan yang ramai cukup cepat begitu ia mendapat daya tarik awal yang cukup.
Saya tidak mengasumsikan kesenjangan likuiditas ini berlaku untuk setiap ticker di setiap penerbit. HOODB kebetulan yang saya uji, dan hasilnya bisa berbeda di tempat lain. Layak dicek per kasus sebelum menganggap satu perbandingan sebagai aturan—sesuatu yang #bStocksCIS threads akan berguna untuk memverifikasi secara skala.
Ada yang sudah membandingkan spread antar penerbit untuk saham yang mendasarinya sama? Penasaran apakah @BinanceCIS memiliki data agregat di luar satu cuplikan order book.

2
4
77
·
--
Dari 7% ke 16% lalu kembali dalam tiga bulan. Ini alasannya saya berhenti menebak hasil saya di TermMax.
Saya membuka bagan tingkat historis salah satu pasar USDC di TermMax tadi malam, dan itu membuat saya menghargai APR tetap jauh lebih dari yang saya kira. Pasar USDC/ynRWAx di Ethereum menunjukkan tingkat pinjam mengambang melonjak dari sekitar 7% hingga hampir 16% pada akhir Juni, lalu turun lagi selama beberapa minggu berikutnya. Itu lebih dari dua kali lipat tingkatnya hanya dalam beberapa hari, tanpa peringatan apa pun.
Kalau saya memiliki posisi pinjam yang terpasang pada tingkat mengambang itu sepanjang waktu, pengembalian aktual saya selama tiga bulan hampir mustahil untuk diprediksi sejak awal. TermMax menyelesaikan masalah itu secara tepat melalui token FT.
Saya mencobanya sendiri. Saya menyetor 10.000 USDC ke pasar yang sama pada APR lend saat ini sebesar 7,58%. Platform menampilkan angka yang tepat sebelum saya mengonfirmasi apa pun: saya akan menerima kira-kira 10.120 token FT, dengan APR efektif 7,42% setelah biaya kecil 0,16%, dan tanggal jatuh tempo yang dikunci pada 16 Oktober 2026. Tanpa kejutan, tanpa tingkat yang bergeser di bawah saya saat saya menunggu.
Yang membuat saya terkesan adalah tingkatnya nyaris tidak bergerak bahkan setelah setoran saya, tetap di 7,58% sebelum dan sesudah. Dengan lebih dari $257K yang sudah tersimpan dalam likuiditas lend di pasar ini, ukuran saya saja tidak cukup untuk mengubah apa pun—dan stabilitas seperti itulah yang saya inginkan sebelum mengunci modal hampir dua bulan.
Inilah perbedaan antara menebak hasil dan benar-benar mengetahuinya sejak awal pada #TermMax . @termmax keeps memperluas pasar tetap ini ke lebih banyak aset juga, sehingga perencanaan ke depan jauh lebih mudah.
Anda lebih suka mengejar tingkat mengambang yang bisa berlipat dua dalam semalam, atau mengunci angka yang sudah diketahui lalu tinggal menunggu saja?
Dari 7% ke 16% lalu kembali dalam tiga bulan. Ini alasannya saya berhenti menebak hasil saya di TermMax.
Saya membuka bagan tingkat historis salah satu pasar USDC di TermMax tadi malam, dan itu membuat saya menghargai APR tetap jauh lebih dari yang saya kira. Pasar USDC/ynRWAx di Ethereum menunjukkan tingkat pinjam mengambang melonjak dari sekitar 7% hingga hampir 16% pada akhir Juni, lalu turun lagi selama beberapa minggu berikutnya. Itu lebih dari dua kali lipat tingkatnya hanya dalam beberapa hari, tanpa peringatan apa pun.
Kalau saya memiliki posisi pinjam yang terpasang pada tingkat mengambang itu sepanjang waktu, pengembalian aktual saya selama tiga bulan hampir mustahil untuk diprediksi sejak awal. TermMax menyelesaikan masalah itu secara tepat melalui token FT.
Saya mencobanya sendiri. Saya menyetor 10.000 USDC ke pasar yang sama pada APR lend saat ini sebesar 7,58%. Platform menampilkan angka yang tepat sebelum saya mengonfirmasi apa pun: saya akan menerima kira-kira 10.120 token FT, dengan APR efektif 7,42% setelah biaya kecil 0,16%, dan tanggal jatuh tempo yang dikunci pada 16 Oktober 2026. Tanpa kejutan, tanpa tingkat yang bergeser di bawah saya saat saya menunggu.
Yang membuat saya terkesan adalah tingkatnya nyaris tidak bergerak bahkan setelah setoran saya, tetap di 7,58% sebelum dan sesudah. Dengan lebih dari $257K yang sudah tersimpan dalam likuiditas lend di pasar ini, ukuran saya saja tidak cukup untuk mengubah apa pun—dan stabilitas seperti itulah yang saya inginkan sebelum mengunci modal hampir dua bulan.
Inilah perbedaan antara menebak hasil dan benar-benar mengetahuinya sejak awal pada #TermMax . @TermMax keeps memperluas pasar tetap ini ke lebih banyak aset juga, sehingga perencanaan ke depan jauh lebih mudah.
Anda lebih suka mengejar tingkat mengambang yang bisa berlipat dua dalam semalam, atau mengunci angka yang sudah diketahui lalu tinggal menunggu saja?
Saya membuka bagan tingkat historis salah satu pasar USDC di TermMax tadi malam, dan itu membuat saya menghargai APR tetap jauh lebih dari yang saya kira. Pasar USDC/ynRWAx di Ethereum menunjukkan tingkat pinjam mengambang melonjak dari sekitar 7% hingga hampir 16% pada akhir Juni, lalu turun lagi selama beberapa minggu berikutnya. Itu lebih dari dua kali lipat tingkatnya hanya dalam beberapa hari, tanpa peringatan apa pun.
Kalau saya memiliki posisi pinjam yang terpasang pada tingkat mengambang itu sepanjang waktu, pengembalian aktual saya selama tiga bulan hampir mustahil untuk diprediksi sejak awal. TermMax menyelesaikan masalah itu secara tepat melalui token FT.
Saya mencobanya sendiri. Saya menyetor 10.000 USDC ke pasar yang sama pada APR lend saat ini sebesar 7,58%. Platform menampilkan angka yang tepat sebelum saya mengonfirmasi apa pun: saya akan menerima kira-kira 10.120 token FT, dengan APR efektif 7,42% setelah biaya kecil 0,16%, dan tanggal jatuh tempo yang dikunci pada 16 Oktober 2026. Tanpa kejutan, tanpa tingkat yang bergeser di bawah saya saat saya menunggu.
Yang membuat saya terkesan adalah tingkatnya nyaris tidak bergerak bahkan setelah setoran saya, tetap di 7,58% sebelum dan sesudah. Dengan lebih dari $257K yang sudah tersimpan dalam likuiditas lend di pasar ini, ukuran saya saja tidak cukup untuk mengubah apa pun—dan stabilitas seperti itulah yang saya inginkan sebelum mengunci modal hampir dua bulan.
Inilah perbedaan antara menebak hasil dan benar-benar mengetahuinya sejak awal pada #TermMax . @TermMax keeps memperluas pasar tetap ini ke lebih banyak aset juga, sehingga perencanaan ke depan jauh lebih mudah.
Anda lebih suka mengejar tingkat mengambang yang bisa berlipat dua dalam semalam, atau mengunci angka yang sudah diketahui lalu tinggal menunggu saja?

2
83
·
--
Terverifikasi
Lihat terjemahan
I've been digging into fixed-rate lending protocols lately, and TermMax is the one that actually made me rethink how I manage my DeFi positions. The problem I kept running into with floating-rate lending was simple: I never knew what my real yield or borrowing cost would look like a week from now. Rates shift overnight and my whole strategy needed reworking.
TermMax solves that by locking in both the rate and the term upfront. When I opened a position through their Gearing Token mechanism, I could see exactly what I'd pay or earn until maturity, no guessing involved. I also tried the range order tool, which lets market makers set their own pricing curves instead of being stuck with a generic AMM rate. That changes how liquidity providers think about risk.
What caught my attention this month is the scale the protocol has reached. TermMax now runs across more than ten EVM chains, including Ethereum, BNB Chain, Arbitrum, Base and Berachain, and it's already integrated with Morpho, Aave, Venus and Pendle. TVL has pushed past $90 million, with over 1.5 million registered wallets and daily active users above 90,000.
The bigger news for anyone farming points: the $TMX token generation event is set for August 25. Fixed supply of 1 billion tokens, 4% reserved for early users through the pre-mine. Now I understand why the team pushed the XP and MP systems so hard over the past months. @termmax made the accumulation phase genuinely rewarding instead of just another farm-and-dump setup.
Curious how this community sees fixed-rate DeFi holding up once TGE hits. Are you positioning ahead of it, or waiting to see how the market reacts? #TermMax
I've been digging into fixed-rate lending protocols lately, and TermMax is the one that actually made me rethink how I manage my DeFi positions. The problem I kept running into with floating-rate lending was simple: I never knew what my real yield or borrowing cost would look like a week from now. Rates shift overnight and my whole strategy needed reworking.
TermMax solves that by locking in both the rate and the term upfront. When I opened a position through their Gearing Token mechanism, I could see exactly what I'd pay or earn until maturity, no guessing involved. I also tried the range order tool, which lets market makers set their own pricing curves instead of being stuck with a generic AMM rate. That changes how liquidity providers think about risk.
What caught my attention this month is the scale the protocol has reached. TermMax now runs across more than ten EVM chains, including Ethereum, BNB Chain, Arbitrum, Base and Berachain, and it's already integrated with Morpho, Aave, Venus and Pendle. TVL has pushed past $90 million, with over 1.5 million registered wallets and daily active users above 90,000.
The bigger news for anyone farming points: the $TMX token generation event is set for August 25. Fixed supply of 1 billion tokens, 4% reserved for early users through the pre-mine. Now I understand why the team pushed the XP and MP systems so hard over the past months. @TermMax made the accumulation phase genuinely rewarding instead of just another farm-and-dump setup.
Curious how this community sees fixed-rate DeFi holding up once TGE hits. Are you positioning ahead of it, or waiting to see how the market reacts? #TermMax
TermMax solves that by locking in both the rate and the term upfront. When I opened a position through their Gearing Token mechanism, I could see exactly what I'd pay or earn until maturity, no guessing involved. I also tried the range order tool, which lets market makers set their own pricing curves instead of being stuck with a generic AMM rate. That changes how liquidity providers think about risk.
What caught my attention this month is the scale the protocol has reached. TermMax now runs across more than ten EVM chains, including Ethereum, BNB Chain, Arbitrum, Base and Berachain, and it's already integrated with Morpho, Aave, Venus and Pendle. TVL has pushed past $90 million, with over 1.5 million registered wallets and daily active users above 90,000.
The bigger news for anyone farming points: the $TMX token generation event is set for August 25. Fixed supply of 1 billion tokens, 4% reserved for early users through the pre-mine. Now I understand why the team pushed the XP and MP systems so hard over the past months. @TermMax made the accumulation phase genuinely rewarding instead of just another farm-and-dump setup.
Curious how this community sees fixed-rate DeFi holding up once TGE hits. Are you positioning ahead of it, or waiting to see how the market reacts? #TermMax

1
56
·
--
PYPL menjadi $PYPLB . Biaya pembuatnya tidak.
Binance mencantumkan PayPal sebagai bStock pada akhir Juli, bagian dari batch yang juga menambahkan Apple, Amazon, Goldman Sachs, dan beberapa lainnya. Yang menarik perhatian saya bukan ticker-nya, melainkan catatan kecil di bawahnya. Biaya maker untuk pasangan bStock baru dibebaskan sepenuhnya hingga 31 Agustus, 23:59 UTC.
Saya menjalankan beberapa order maker kecil di $PYPLB hanya untuk memastikan baris biaya tersebut benar-benar terbaca nol. Benar. Tidak ada trik rebate, tidak ada batas volume minimum yang bisa saya temukan, dan untuk saat ini memang tidak ada biaya maker di sisi transaksi itu. Biaya taker tetap berlaku, jadi ini bukan "perdagangan gratis," melainkan spesifik tentang cara Anda menempatkan order.
Perbedaan itu lebih penting daripada yang terdengar. Kebanyakan broker ritel bahkan tidak memiliki pemisahan maker/taker—Anda membayar komisi tetap atau tidak, terlepas dari bagaimana order terisi. Membawa struktur seperti itu ke ekuitas yang ditokenisasi memang hal kecil di atas kertas, tetapi mengubah perhitungan bagi siapa pun yang sering melakukan ukuran transaksi atau rebalancing, karena biaya sisi maker akan berakumulasi dengan cepat dari transaksi berulang.
Yang belum saya ketahui adalah apa yang terjadi pada 1 September. Tidak ada dalam pengumuman yang menyebutkan bahwa biayanya kembali ke angka tertentu, hanya bahwa masa promo berakhir. Saya tidak ingin menebak hasilnya—lebih baik dikonfirmasi daripada mengasumsikan keberlanjutan atau mengasumsikan akan langsung kembali ke tarif standar yang berlaku di tempat lain pada bursa.
Inilah jenis detail yang mudah terlewat di bawah headline daftar ticker. Ini wilayah yang bagus untuk #bStocksCIS melacak dengan benar, dan sesuatu yang ingin saya klarifikasi langsung oleh @BinanceCIS begitu batas waktunya benar-benar tiba—bukan hanya semua orang yang mengetahuinya dengan cara yang sulit pada 1 September.
Apakah ada yang sudah mengonfirmasi berapa biaya maker yang kembali setelah tanggal 31?
PYPL menjadi $PYPLB . Biaya pembuatnya tidak.
Binance mencantumkan PayPal sebagai bStock pada akhir Juli, bagian dari batch yang juga menambahkan Apple, Amazon, Goldman Sachs, dan beberapa lainnya. Yang menarik perhatian saya bukan ticker-nya, melainkan catatan kecil di bawahnya. Biaya maker untuk pasangan bStock baru dibebaskan sepenuhnya hingga 31 Agustus, 23:59 UTC.
Saya menjalankan beberapa order maker kecil di $PYPLB hanya untuk memastikan baris biaya tersebut benar-benar terbaca nol. Benar. Tidak ada trik rebate, tidak ada batas volume minimum yang bisa saya temukan, dan untuk saat ini memang tidak ada biaya maker di sisi transaksi itu. Biaya taker tetap berlaku, jadi ini bukan "perdagangan gratis," melainkan spesifik tentang cara Anda menempatkan order.
Perbedaan itu lebih penting daripada yang terdengar. Kebanyakan broker ritel bahkan tidak memiliki pemisahan maker/taker—Anda membayar komisi tetap atau tidak, terlepas dari bagaimana order terisi. Membawa struktur seperti itu ke ekuitas yang ditokenisasi memang hal kecil di atas kertas, tetapi mengubah perhitungan bagi siapa pun yang sering melakukan ukuran transaksi atau rebalancing, karena biaya sisi maker akan berakumulasi dengan cepat dari transaksi berulang.
Yang belum saya ketahui adalah apa yang terjadi pada 1 September. Tidak ada dalam pengumuman yang menyebutkan bahwa biayanya kembali ke angka tertentu, hanya bahwa masa promo berakhir. Saya tidak ingin menebak hasilnya—lebih baik dikonfirmasi daripada mengasumsikan keberlanjutan atau mengasumsikan akan langsung kembali ke tarif standar yang berlaku di tempat lain pada bursa.
Inilah jenis detail yang mudah terlewat di bawah headline daftar ticker. Ini wilayah yang bagus untuk #bStocksCIS melacak dengan benar, dan sesuatu yang ingin saya klarifikasi langsung oleh @BinanceCIS begitu batas waktunya benar-benar tiba—bukan hanya semua orang yang mengetahuinya dengan cara yang sulit pada 1 September.
Apakah ada yang sudah mengonfirmasi berapa biaya maker yang kembali setelah tanggal 31?
Binance mencantumkan PayPal sebagai bStock pada akhir Juli, bagian dari batch yang juga menambahkan Apple, Amazon, Goldman Sachs, dan beberapa lainnya. Yang menarik perhatian saya bukan ticker-nya, melainkan catatan kecil di bawahnya. Biaya maker untuk pasangan bStock baru dibebaskan sepenuhnya hingga 31 Agustus, 23:59 UTC.
Saya menjalankan beberapa order maker kecil di $PYPLB hanya untuk memastikan baris biaya tersebut benar-benar terbaca nol. Benar. Tidak ada trik rebate, tidak ada batas volume minimum yang bisa saya temukan, dan untuk saat ini memang tidak ada biaya maker di sisi transaksi itu. Biaya taker tetap berlaku, jadi ini bukan "perdagangan gratis," melainkan spesifik tentang cara Anda menempatkan order.
Perbedaan itu lebih penting daripada yang terdengar. Kebanyakan broker ritel bahkan tidak memiliki pemisahan maker/taker—Anda membayar komisi tetap atau tidak, terlepas dari bagaimana order terisi. Membawa struktur seperti itu ke ekuitas yang ditokenisasi memang hal kecil di atas kertas, tetapi mengubah perhitungan bagi siapa pun yang sering melakukan ukuran transaksi atau rebalancing, karena biaya sisi maker akan berakumulasi dengan cepat dari transaksi berulang.
Yang belum saya ketahui adalah apa yang terjadi pada 1 September. Tidak ada dalam pengumuman yang menyebutkan bahwa biayanya kembali ke angka tertentu, hanya bahwa masa promo berakhir. Saya tidak ingin menebak hasilnya—lebih baik dikonfirmasi daripada mengasumsikan keberlanjutan atau mengasumsikan akan langsung kembali ke tarif standar yang berlaku di tempat lain pada bursa.
Inilah jenis detail yang mudah terlewat di bawah headline daftar ticker. Ini wilayah yang bagus untuk #bStocksCIS melacak dengan benar, dan sesuatu yang ingin saya klarifikasi langsung oleh @BinanceCIS begitu batas waktunya benar-benar tiba—bukan hanya semua orang yang mengetahuinya dengan cara yang sulit pada 1 September.
Apakah ada yang sudah mengonfirmasi berapa biaya maker yang kembali setelah tanggal 31?

1
1
94
·
--
Menghabiskan $MUB di luar bursa selama seminggu dan tidak ada yang rusak.
Saya menarik $MUB posisi langsung ke dompet self-custody hanya untuk melihat apakah benar-benar berfungsi seperti yang dikatakan dokumen. Ini adalah token BEP-20 di BNB Smart Chain, jadi secara teknis harusnya berperilaku seperti token lain begitu keluar dari Binance. Memang begitu.
Itulah bagian yang layak direnungkan. Kebanyakan orang memperlakukan bStocks sebagai sesuatu yang dibeli dan disimpan di dalam bursa. Tapi begitu $MUB ada di dompet Anda sendiri, itu sebenarnya tidak lagi "di Binance"—ia hanyalah aset on-chain dari saham Micron yang nyata, sementara kustodian tetap memegang ekuitas yang mendasarinya apa pun token tersebut berada.
Kali ini saya tidak mendorongnya ke protokol DeFi, tetapi opsi itu ada—dibangun agar bisa dideploy di protokol yang kompatibel begitu di-self-custody, tidak terkunci pada jalur (rails) internal Binance. Penebusan kembali menjadi saham sebenarnya tetap diselesaikan selama jam pasar, jadi sisi token berjalan 24/7, tetapi jalur keluar (exit ramp) tidak. Ingat ini sebelum mengasumsikan kontinuitas penuh.
Detail inilah yang hilang ketika orang menggambarkan bStocks hanya sebagai "saham tapi di Binance". Begitu di-self-custody, ia lebih dekat ke aset on-chain mana pun—dan itulah jenis pertanyaan komposabilitas yang ingin @BinanceCIS saya pertimbangkan, karena dokumen tidak menjelaskan banyak selain "protokol yang kompatibel."
Ada yang benar-benar sudah mendeploy #bStocksCIS self-custody di mana pun? Penasaran apa yang berhasil.
Menghabiskan $MUB di luar bursa selama seminggu dan tidak ada yang rusak.
Saya menarik $MUB posisi langsung ke dompet self-custody hanya untuk melihat apakah benar-benar berfungsi seperti yang dikatakan dokumen. Ini adalah token BEP-20 di BNB Smart Chain, jadi secara teknis harusnya berperilaku seperti token lain begitu keluar dari Binance. Memang begitu.
Itulah bagian yang layak direnungkan. Kebanyakan orang memperlakukan bStocks sebagai sesuatu yang dibeli dan disimpan di dalam bursa. Tapi begitu $MUB ada di dompet Anda sendiri, itu sebenarnya tidak lagi "di Binance"—ia hanyalah aset on-chain dari saham Micron yang nyata, sementara kustodian tetap memegang ekuitas yang mendasarinya apa pun token tersebut berada.
Kali ini saya tidak mendorongnya ke protokol DeFi, tetapi opsi itu ada—dibangun agar bisa dideploy di protokol yang kompatibel begitu di-self-custody, tidak terkunci pada jalur (rails) internal Binance. Penebusan kembali menjadi saham sebenarnya tetap diselesaikan selama jam pasar, jadi sisi token berjalan 24/7, tetapi jalur keluar (exit ramp) tidak. Ingat ini sebelum mengasumsikan kontinuitas penuh.
Detail inilah yang hilang ketika orang menggambarkan bStocks hanya sebagai "saham tapi di Binance". Begitu di-self-custody, ia lebih dekat ke aset on-chain mana pun—dan itulah jenis pertanyaan komposabilitas yang ingin @BinanceCIS saya pertimbangkan, karena dokumen tidak menjelaskan banyak selain "protokol yang kompatibel."
Ada yang benar-benar sudah mendeploy #bStocksCIS self-custody di mana pun? Penasaran apa yang berhasil.
Saya menarik $MUB posisi langsung ke dompet self-custody hanya untuk melihat apakah benar-benar berfungsi seperti yang dikatakan dokumen. Ini adalah token BEP-20 di BNB Smart Chain, jadi secara teknis harusnya berperilaku seperti token lain begitu keluar dari Binance. Memang begitu.
Itulah bagian yang layak direnungkan. Kebanyakan orang memperlakukan bStocks sebagai sesuatu yang dibeli dan disimpan di dalam bursa. Tapi begitu $MUB ada di dompet Anda sendiri, itu sebenarnya tidak lagi "di Binance"—ia hanyalah aset on-chain dari saham Micron yang nyata, sementara kustodian tetap memegang ekuitas yang mendasarinya apa pun token tersebut berada.
Kali ini saya tidak mendorongnya ke protokol DeFi, tetapi opsi itu ada—dibangun agar bisa dideploy di protokol yang kompatibel begitu di-self-custody, tidak terkunci pada jalur (rails) internal Binance. Penebusan kembali menjadi saham sebenarnya tetap diselesaikan selama jam pasar, jadi sisi token berjalan 24/7, tetapi jalur keluar (exit ramp) tidak. Ingat ini sebelum mengasumsikan kontinuitas penuh.
Detail inilah yang hilang ketika orang menggambarkan bStocks hanya sebagai "saham tapi di Binance". Begitu di-self-custody, ia lebih dekat ke aset on-chain mana pun—dan itulah jenis pertanyaan komposabilitas yang ingin @BinanceCIS saya pertimbangkan, karena dokumen tidak menjelaskan banyak selain "protokol yang kompatibel."
Ada yang benar-benar sudah mendeploy #bStocksCIS self-custody di mana pun? Penasaran apa yang berhasil.

2
3
85
·
--
Ticker bStock baru bukan sekadar tokenisasi saham lagi. Sekarang dia menjadi jaminan.
Binance menambahkan $GMEB , saham GameStop, ke bStocks pada 12 Agustus, dan detail sesungguhnya dimuat dalam pengumuman: GMEB menjadi memenuhi syarat sebagai jaminan untuk perdagangan cross dan portfolio margin. Bukan cuma token untuk disimpan—melainkan token yang kini dapat menjadi penopang posisi lain.
Saya mencobanya pada hari yang sama. Memindahkan sebagian jaminan dari stablecoin ke $GMEB , lalu membuka posisi leverage kecil untuk melihat bagaimana sistem memperlakukannya. Hasilnya bekerja seperti jaminan yang disetujui pada umumnya—rasio margin dihitung berdasarkan harga live, tanpa langkah persetujuan tambahan. Custodian tetap memegang saham GME yang asli dengan rasio 1:1, jadi tidak ada perubahan pada dasar jaminannya. Token ini kini menjalankan dua peran sekaligus.
Namun, GameStop tidak berkarakter volatilitas rendah. Menggunakan saham meme sebagai jaminan memiliki risiko berbeda dibanding bStock blue-chip—nilai jaminan bisa berayun tajam dalam sehari, sehingga rasio margin bisa tersentuh 24/7, bukan hanya saat jam perdagangan. Saya sengaja menjaga ukuran posisi tetap kecil.
Ini selaras dengan pola yang lebih besar. Katalog bStocks sudah melewati 46 listing, AUM menembus $500M dalam tujuh minggu, dan volume bulanan mencapai $8.8B pada bulan Juli—lebih dari 85% volume DEX dari tokenized equity. GMEB sebagai jaminan adalah produk yang bergeser dari "menyimpan token saham" menjadi "menggunakan token saham sebagai modal yang fungsional."
Ini tepat di mana @BinanceCIS berguna—sebuah tempat yang membahas mekanisme jaminan, bukan sekadar chart harga. GMEB kemungkinan bukan jaminan yang tepat untuk kebanyakan orang, tetapi adanya opsi pada saham yang semudah ini bergejolak memberi sinyal. Itulah pergeseran yang seharusnya dibedah oleh #bStocksCIS .
Siapa yang sudah menguji bStock sebagai jaminan margin? Penasaran bagaimana ambang likuidasinya dibandingkan dengan ticker yang lebih tenang.
Ticker bStock baru bukan sekadar tokenisasi saham lagi. Sekarang dia menjadi jaminan.
Binance menambahkan $GMEB , saham GameStop, ke bStocks pada 12 Agustus, dan detail sesungguhnya dimuat dalam pengumuman: GMEB menjadi memenuhi syarat sebagai jaminan untuk perdagangan cross dan portfolio margin. Bukan cuma token untuk disimpan—melainkan token yang kini dapat menjadi penopang posisi lain.
Saya mencobanya pada hari yang sama. Memindahkan sebagian jaminan dari stablecoin ke $GMEB , lalu membuka posisi leverage kecil untuk melihat bagaimana sistem memperlakukannya. Hasilnya bekerja seperti jaminan yang disetujui pada umumnya—rasio margin dihitung berdasarkan harga live, tanpa langkah persetujuan tambahan. Custodian tetap memegang saham GME yang asli dengan rasio 1:1, jadi tidak ada perubahan pada dasar jaminannya. Token ini kini menjalankan dua peran sekaligus.
Namun, GameStop tidak berkarakter volatilitas rendah. Menggunakan saham meme sebagai jaminan memiliki risiko berbeda dibanding bStock blue-chip—nilai jaminan bisa berayun tajam dalam sehari, sehingga rasio margin bisa tersentuh 24/7, bukan hanya saat jam perdagangan. Saya sengaja menjaga ukuran posisi tetap kecil.
Ini selaras dengan pola yang lebih besar. Katalog bStocks sudah melewati 46 listing, AUM menembus $500M dalam tujuh minggu, dan volume bulanan mencapai $8.8B pada bulan Juli—lebih dari 85% volume DEX dari tokenized equity. GMEB sebagai jaminan adalah produk yang bergeser dari "menyimpan token saham" menjadi "menggunakan token saham sebagai modal yang fungsional."
Ini tepat di mana @BinanceCIS berguna—sebuah tempat yang membahas mekanisme jaminan, bukan sekadar chart harga. GMEB kemungkinan bukan jaminan yang tepat untuk kebanyakan orang, tetapi adanya opsi pada saham yang semudah ini bergejolak memberi sinyal. Itulah pergeseran yang seharusnya dibedah oleh #bStocksCIS .
Siapa yang sudah menguji bStock sebagai jaminan margin? Penasaran bagaimana ambang likuidasinya dibandingkan dengan ticker yang lebih tenang.
Binance menambahkan $GMEB , saham GameStop, ke bStocks pada 12 Agustus, dan detail sesungguhnya dimuat dalam pengumuman: GMEB menjadi memenuhi syarat sebagai jaminan untuk perdagangan cross dan portfolio margin. Bukan cuma token untuk disimpan—melainkan token yang kini dapat menjadi penopang posisi lain.
Saya mencobanya pada hari yang sama. Memindahkan sebagian jaminan dari stablecoin ke $GMEB , lalu membuka posisi leverage kecil untuk melihat bagaimana sistem memperlakukannya. Hasilnya bekerja seperti jaminan yang disetujui pada umumnya—rasio margin dihitung berdasarkan harga live, tanpa langkah persetujuan tambahan. Custodian tetap memegang saham GME yang asli dengan rasio 1:1, jadi tidak ada perubahan pada dasar jaminannya. Token ini kini menjalankan dua peran sekaligus.
Namun, GameStop tidak berkarakter volatilitas rendah. Menggunakan saham meme sebagai jaminan memiliki risiko berbeda dibanding bStock blue-chip—nilai jaminan bisa berayun tajam dalam sehari, sehingga rasio margin bisa tersentuh 24/7, bukan hanya saat jam perdagangan. Saya sengaja menjaga ukuran posisi tetap kecil.
Ini selaras dengan pola yang lebih besar. Katalog bStocks sudah melewati 46 listing, AUM menembus $500M dalam tujuh minggu, dan volume bulanan mencapai $8.8B pada bulan Juli—lebih dari 85% volume DEX dari tokenized equity. GMEB sebagai jaminan adalah produk yang bergeser dari "menyimpan token saham" menjadi "menggunakan token saham sebagai modal yang fungsional."
Ini tepat di mana @BinanceCIS berguna—sebuah tempat yang membahas mekanisme jaminan, bukan sekadar chart harga. GMEB kemungkinan bukan jaminan yang tepat untuk kebanyakan orang, tetapi adanya opsi pada saham yang semudah ini bergejolak memberi sinyal. Itulah pergeseran yang seharusnya dibedah oleh #bStocksCIS .
Siapa yang sudah menguji bStock sebagai jaminan margin? Penasaran bagaimana ambang likuidasinya dibandingkan dengan ticker yang lebih tenang.

1
3
165
·
--
Jendela reward bStocks baru di Binance Wallet mengubah cara saya trading $CRCLB
Saya hampir melewatkan perubahan ini. Binance Wallet diam-diam menyegarkan sistem reward volume bStocks pada 8 Agustus, dan membagi minggu menjadi dua mode yang benar-benar berbeda untuk kredit volume Alpha.
Senin pukul 09.00 hingga Sabtu pukul 08.59 (waktu Korea), trading pada bStocks yang ditetapkan menghitung hingga volume 4x. Mulai Sabtu pukul 09.00 hingga Minggu—semua trading bStocks turun menjadi flat 1x, apa pun tickernya. Saya tidak menyadarinya sampai saya melihat volume akhir pekan CRCLB tidak menggerakkan angka Alpha saya seperti yang saya harapkan.
Jadi saya menjalankan ukuran trade yang sama pada hari kerja dibandingkan hari Sabtu untuk benar-benar melihat perbedaannya. Posisi CRCLB-nya sama, notional-nya kira-kira juga sama. Volume hari kerja dihitung 4x untuk Alpha. Volume akhir pekan dihitung flat, sampai situ saja. Ini bukan sekadar perbedaan pembulatan—Binance secara eksplisit memberi insentif saat Anda trading, bukan hanya apa yang Anda trading.
Ini selaras dengan sesuatu yang lebih besar yang saya temukan saat menggali angka-angka terbaru. bStocks menghimpun volume bulanan sebesar $8,8 miliar per awal Agustus, menangkap lebih dari 85% volume DEX ekuitas tokenized—naik dari $2,9 miliar bulan sebelumnya. Pengganda reward berbasis aktivitas hari kerja bukan detail sampingan dalam pertumbuhan itu; kemungkinan besar ini bagian dari alasan kenapa volume hari kerja ditarik sejauh itu.
Saya tidak berpendapat ini membuat $CRCLB sendiri berbeda sebagai aset—backing-nya tetap 1:1, struktur kustodiannya sama seperti bStock lainnya. Yang berubah adalah lapisan insentif yang berada di atasnya, dan itu mudah terlewat kalau Anda hanya melihat chart harga. Ini persis jenis detail mekanisme tingkat #bStocksCIS yang seharusnya dipantau, bukan sekadar performa ticker.
Apakah ada orang lain yang menyesuaikan jadwal trading mereka seputar window 4x ini, atau $CRCLB volumenya masih sebagian besar organik terlepas dari pengganda? Akan berguna mendengar apakah @BinanceCIS memiliki data tentang pemisahan ini.
Jendela reward bStocks baru di Binance Wallet mengubah cara saya trading $CRCLB
Saya hampir melewatkan perubahan ini. Binance Wallet diam-diam menyegarkan sistem reward volume bStocks pada 8 Agustus, dan membagi minggu menjadi dua mode yang benar-benar berbeda untuk kredit volume Alpha.
Senin pukul 09.00 hingga Sabtu pukul 08.59 (waktu Korea), trading pada bStocks yang ditetapkan menghitung hingga volume 4x. Mulai Sabtu pukul 09.00 hingga Minggu—semua trading bStocks turun menjadi flat 1x, apa pun tickernya. Saya tidak menyadarinya sampai saya melihat volume akhir pekan CRCLB tidak menggerakkan angka Alpha saya seperti yang saya harapkan.
Jadi saya menjalankan ukuran trade yang sama pada hari kerja dibandingkan hari Sabtu untuk benar-benar melihat perbedaannya. Posisi CRCLB-nya sama, notional-nya kira-kira juga sama. Volume hari kerja dihitung 4x untuk Alpha. Volume akhir pekan dihitung flat, sampai situ saja. Ini bukan sekadar perbedaan pembulatan—Binance secara eksplisit memberi insentif saat Anda trading, bukan hanya apa yang Anda trading.
Ini selaras dengan sesuatu yang lebih besar yang saya temukan saat menggali angka-angka terbaru. bStocks menghimpun volume bulanan sebesar $8,8 miliar per awal Agustus, menangkap lebih dari 85% volume DEX ekuitas tokenized—naik dari $2,9 miliar bulan sebelumnya. Pengganda reward berbasis aktivitas hari kerja bukan detail sampingan dalam pertumbuhan itu; kemungkinan besar ini bagian dari alasan kenapa volume hari kerja ditarik sejauh itu.
Saya tidak berpendapat ini membuat $CRCLB sendiri berbeda sebagai aset—backing-nya tetap 1:1, struktur kustodiannya sama seperti bStock lainnya. Yang berubah adalah lapisan insentif yang berada di atasnya, dan itu mudah terlewat kalau Anda hanya melihat chart harga. Ini persis jenis detail mekanisme tingkat #bStocksCIS yang seharusnya dipantau, bukan sekadar performa ticker.
Apakah ada orang lain yang menyesuaikan jadwal trading mereka seputar window 4x ini, atau $CRCLB volumenya masih sebagian besar organik terlepas dari pengganda? Akan berguna mendengar apakah @BinanceCIS memiliki data tentang pemisahan ini.
Saya hampir melewatkan perubahan ini. Binance Wallet diam-diam menyegarkan sistem reward volume bStocks pada 8 Agustus, dan membagi minggu menjadi dua mode yang benar-benar berbeda untuk kredit volume Alpha.
Senin pukul 09.00 hingga Sabtu pukul 08.59 (waktu Korea), trading pada bStocks yang ditetapkan menghitung hingga volume 4x. Mulai Sabtu pukul 09.00 hingga Minggu—semua trading bStocks turun menjadi flat 1x, apa pun tickernya. Saya tidak menyadarinya sampai saya melihat volume akhir pekan CRCLB tidak menggerakkan angka Alpha saya seperti yang saya harapkan.
Jadi saya menjalankan ukuran trade yang sama pada hari kerja dibandingkan hari Sabtu untuk benar-benar melihat perbedaannya. Posisi CRCLB-nya sama, notional-nya kira-kira juga sama. Volume hari kerja dihitung 4x untuk Alpha. Volume akhir pekan dihitung flat, sampai situ saja. Ini bukan sekadar perbedaan pembulatan—Binance secara eksplisit memberi insentif saat Anda trading, bukan hanya apa yang Anda trading.
Ini selaras dengan sesuatu yang lebih besar yang saya temukan saat menggali angka-angka terbaru. bStocks menghimpun volume bulanan sebesar $8,8 miliar per awal Agustus, menangkap lebih dari 85% volume DEX ekuitas tokenized—naik dari $2,9 miliar bulan sebelumnya. Pengganda reward berbasis aktivitas hari kerja bukan detail sampingan dalam pertumbuhan itu; kemungkinan besar ini bagian dari alasan kenapa volume hari kerja ditarik sejauh itu.
Saya tidak berpendapat ini membuat $CRCLB sendiri berbeda sebagai aset—backing-nya tetap 1:1, struktur kustodiannya sama seperti bStock lainnya. Yang berubah adalah lapisan insentif yang berada di atasnya, dan itu mudah terlewat kalau Anda hanya melihat chart harga. Ini persis jenis detail mekanisme tingkat #bStocksCIS yang seharusnya dipantau, bukan sekadar performa ticker.
Apakah ada orang lain yang menyesuaikan jadwal trading mereka seputar window 4x ini, atau $CRCLB volumenya masih sebagian besar organik terlepas dari pengganda? Akan berguna mendengar apakah @BinanceCIS memiliki data tentang pemisahan ini.

1
2
104
·
--
Apa yang terjadi pada $MSFTB pada hari ex-dividend adalah bagian yang tidak pernah dibicarakan
Saya memegang $MSFTB melewati tanggal ex-dividend pada kuartal lalu. Penasaran apa yang akan terjadi. Ternyata harga token turun sesuai jadwal—tepat selaras dengan cara MSFT biasanya menyesuaikan turun kira-kira sebesar nilai dividen pada tanggal itu. Tidak ada yang rusak. Tapi tidak ada yang masuk ke akun saya juga.
Itulah detail yang layak direnungkan. Seorang pemegang saham sungguhan mengalami penurunan harga yang sama, tentu—tetapi mendapatkan dividen yang didepositkan untuk mengimbangi. Saya mendapat penurunan tanpa pengimbangnya. Secara kertas itu celah yang bersifat mekanis, bukan skandal, tapi tetap uang sungguhan jika Anda memegang dalam ukuran yang besar dan tidak memperhitungkannya.
Saya kembali dan memeriksa bagaimana sisi kustodian sebenarnya bekerja di sini. Saham yang mendasarinya disimpan 1:1, dan pihak kustodian menerima dividen untuk saham itu. Pertanyaan terbuka—dan saya jujur tidak punya jawaban yang benar-benar bersih—adalah apa yang terjadi pada uang tunai tersebut setelah itu. Apakah itu tercermin di mana pun untuk pemegang token, dimasukkan ke dalam aset pendukungnya, atau hanya tersimpan dengan kustodian sebagai detail struktural yang tidak diiklankan sejak awal.
Saya tidak sedang berasumsi yang terburuk di sini. Saya hanya mengatakan ini persis jenis mekanisme yang penting jika Anda memegang aset pembayar dividen selama berbulan-bulan, bukan memperdagangkannya dalam jangka pendek. Ini mengubah perhitungan total return, bukan hanya return dari harga. Ini tipe detail yang tepat agar #bStocksCIS menelusurinya lebih dalam, bukan sekadar membandingkan grafik.
Apakah ada yang sudah mengonfirmasi secara langsung bagaimana arus kas dividen ditangani untuk $MSFTB atau nama serupa? Saya benar-benar ingin tahu apakah @BinanceCIS punya dokumentasi tentang ini, karena saya sendiri tidak bisa menemukan jawaban yang jelas.
Apa yang terjadi pada $MSFTB pada hari ex-dividend adalah bagian yang tidak pernah dibicarakan
Saya memegang $MSFTB melewati tanggal ex-dividend pada kuartal lalu. Penasaran apa yang akan terjadi. Ternyata harga token turun sesuai jadwal—tepat selaras dengan cara MSFT biasanya menyesuaikan turun kira-kira sebesar nilai dividen pada tanggal itu. Tidak ada yang rusak. Tapi tidak ada yang masuk ke akun saya juga.
Itulah detail yang layak direnungkan. Seorang pemegang saham sungguhan mengalami penurunan harga yang sama, tentu—tetapi mendapatkan dividen yang didepositkan untuk mengimbangi. Saya mendapat penurunan tanpa pengimbangnya. Secara kertas itu celah yang bersifat mekanis, bukan skandal, tapi tetap uang sungguhan jika Anda memegang dalam ukuran yang besar dan tidak memperhitungkannya.
Saya kembali dan memeriksa bagaimana sisi kustodian sebenarnya bekerja di sini. Saham yang mendasarinya disimpan 1:1, dan pihak kustodian menerima dividen untuk saham itu. Pertanyaan terbuka—dan saya jujur tidak punya jawaban yang benar-benar bersih—adalah apa yang terjadi pada uang tunai tersebut setelah itu. Apakah itu tercermin di mana pun untuk pemegang token, dimasukkan ke dalam aset pendukungnya, atau hanya tersimpan dengan kustodian sebagai detail struktural yang tidak diiklankan sejak awal.
Saya tidak sedang berasumsi yang terburuk di sini. Saya hanya mengatakan ini persis jenis mekanisme yang penting jika Anda memegang aset pembayar dividen selama berbulan-bulan, bukan memperdagangkannya dalam jangka pendek. Ini mengubah perhitungan total return, bukan hanya return dari harga. Ini tipe detail yang tepat agar #bStocksCIS menelusurinya lebih dalam, bukan sekadar membandingkan grafik.
Apakah ada yang sudah mengonfirmasi secara langsung bagaimana arus kas dividen ditangani untuk $MSFTB atau nama serupa? Saya benar-benar ingin tahu apakah @BinanceCIS punya dokumentasi tentang ini, karena saya sendiri tidak bisa menemukan jawaban yang jelas.
Saya memegang $MSFTB melewati tanggal ex-dividend pada kuartal lalu. Penasaran apa yang akan terjadi. Ternyata harga token turun sesuai jadwal—tepat selaras dengan cara MSFT biasanya menyesuaikan turun kira-kira sebesar nilai dividen pada tanggal itu. Tidak ada yang rusak. Tapi tidak ada yang masuk ke akun saya juga.
Itulah detail yang layak direnungkan. Seorang pemegang saham sungguhan mengalami penurunan harga yang sama, tentu—tetapi mendapatkan dividen yang didepositkan untuk mengimbangi. Saya mendapat penurunan tanpa pengimbangnya. Secara kertas itu celah yang bersifat mekanis, bukan skandal, tapi tetap uang sungguhan jika Anda memegang dalam ukuran yang besar dan tidak memperhitungkannya.
Saya kembali dan memeriksa bagaimana sisi kustodian sebenarnya bekerja di sini. Saham yang mendasarinya disimpan 1:1, dan pihak kustodian menerima dividen untuk saham itu. Pertanyaan terbuka—dan saya jujur tidak punya jawaban yang benar-benar bersih—adalah apa yang terjadi pada uang tunai tersebut setelah itu. Apakah itu tercermin di mana pun untuk pemegang token, dimasukkan ke dalam aset pendukungnya, atau hanya tersimpan dengan kustodian sebagai detail struktural yang tidak diiklankan sejak awal.
Saya tidak sedang berasumsi yang terburuk di sini. Saya hanya mengatakan ini persis jenis mekanisme yang penting jika Anda memegang aset pembayar dividen selama berbulan-bulan, bukan memperdagangkannya dalam jangka pendek. Ini mengubah perhitungan total return, bukan hanya return dari harga. Ini tipe detail yang tepat agar #bStocksCIS menelusurinya lebih dalam, bukan sekadar membandingkan grafik.
Apakah ada yang sudah mengonfirmasi secara langsung bagaimana arus kas dividen ditangani untuk $MSFTB atau nama serupa? Saya benar-benar ingin tahu apakah @BinanceCIS punya dokumentasi tentang ini, karena saya sendiri tidak bisa menemukan jawaban yang jelas.

1
3
69
·
--
Kita perlu membahas peralihan dari opsi AAPL ke $AAPLB sebelum earnings
Dulu saya membeli call berjangka pendek sebelum pengumuman Apple. Masuk akal di atas kertas. Dalam praktiknya, separuh waktu saya benar soal arah dan tetap saja kehilangan uang karena pergerakannya datang sehari terlambat, dan theta menggerogoti posisi sebelum waktunya benar-benar berpengaruh.
Saya mencoba $AAPLB untuk dua siklus earnings terakhir. Tidak ada jatuh tempo, tidak ada strike, tidak ada decay yang duduk diam di latar belakang menggerogoti posisi sementara saya menunggu. Hanya sebuah token yang melacak harga saham aktual secara terus-menerus, selama saya ingin memegangnya.
Kedengarannya jelas setelah diucapkan. Tapi sebelumnya tidak jelas bagi saya sampai saya benar-benar menjalankannya. Opsi adalah taruhan pada timing sekaligus arah—Anda membayar untuk kemungkinan pergerakan terjadi di dalam sebuah jendela waktu. $AAPLB menghapus jendelanya sepenuhnya. Saya tidak membayar waktu; saya hanya memegang eksposur sampai saya memutuskan untuk menutupnya.
Risikonya juga nyata, dan saya ingin lurus soal itu. Tanpa leverage. Posisi opsi senilai $2.000 yang mengendalikan notional jauh lebih besar bukanlah sesuatu yang bisa direplikasi oleh AAPLB—itu 1:1, didukung oleh saham aktual melalui kustodian teregulasi, tanpa sesuatu yang sintetis bertumpuk di atasnya. Jadi ini bukan “opsi tapi lebih baik,” melainkan alat yang benar-benar berbeda untuk situasi yang serupa.
Saya masih menimbang apakah hilangnya leverage layak dibanding penghapusan decay, atau apakah itu hanya bergantung pada tingkat keyakinan sebelum rilis. Rasanya ini kasus per kasus, bukan aturan. Ini tipe tradeoff yang menurut saya kurang dibahas—#bStocksCIS ; kebanyakan posting berhenti di “tanpa expiry” tanpa menanyakan apa yang harus Anda korbankan untuk mendapatkannya.
Ada orang lain yang pindah dari opsi ke bStock untuk permainan event-driven? Penasaran apakah @BinanceCIS sudah melihat orang men-sizet ini secara berbeda karena tidak ada leverage yang terlibat.
Kita perlu membahas peralihan dari opsi AAPL ke $AAPLB sebelum earnings
Dulu saya membeli call berjangka pendek sebelum pengumuman Apple. Masuk akal di atas kertas. Dalam praktiknya, separuh waktu saya benar soal arah dan tetap saja kehilangan uang karena pergerakannya datang sehari terlambat, dan theta menggerogoti posisi sebelum waktunya benar-benar berpengaruh.
Saya mencoba $AAPLB untuk dua siklus earnings terakhir. Tidak ada jatuh tempo, tidak ada strike, tidak ada decay yang duduk diam di latar belakang menggerogoti posisi sementara saya menunggu. Hanya sebuah token yang melacak harga saham aktual secara terus-menerus, selama saya ingin memegangnya.
Kedengarannya jelas setelah diucapkan. Tapi sebelumnya tidak jelas bagi saya sampai saya benar-benar menjalankannya. Opsi adalah taruhan pada timing sekaligus arah—Anda membayar untuk kemungkinan pergerakan terjadi di dalam sebuah jendela waktu. $AAPLB menghapus jendelanya sepenuhnya. Saya tidak membayar waktu; saya hanya memegang eksposur sampai saya memutuskan untuk menutupnya.
Risikonya juga nyata, dan saya ingin lurus soal itu. Tanpa leverage. Posisi opsi senilai $2.000 yang mengendalikan notional jauh lebih besar bukanlah sesuatu yang bisa direplikasi oleh AAPLB—itu 1:1, didukung oleh saham aktual melalui kustodian teregulasi, tanpa sesuatu yang sintetis bertumpuk di atasnya. Jadi ini bukan “opsi tapi lebih baik,” melainkan alat yang benar-benar berbeda untuk situasi yang serupa.
Saya masih menimbang apakah hilangnya leverage layak dibanding penghapusan decay, atau apakah itu hanya bergantung pada tingkat keyakinan sebelum rilis. Rasanya ini kasus per kasus, bukan aturan. Ini tipe tradeoff yang menurut saya kurang dibahas—#bStocksCIS ; kebanyakan posting berhenti di “tanpa expiry” tanpa menanyakan apa yang harus Anda korbankan untuk mendapatkannya.
Ada orang lain yang pindah dari opsi ke bStock untuk permainan event-driven? Penasaran apakah @BinanceCIS sudah melihat orang men-sizet ini secara berbeda karena tidak ada leverage yang terlibat.
Dulu saya membeli call berjangka pendek sebelum pengumuman Apple. Masuk akal di atas kertas. Dalam praktiknya, separuh waktu saya benar soal arah dan tetap saja kehilangan uang karena pergerakannya datang sehari terlambat, dan theta menggerogoti posisi sebelum waktunya benar-benar berpengaruh.
Saya mencoba $AAPLB untuk dua siklus earnings terakhir. Tidak ada jatuh tempo, tidak ada strike, tidak ada decay yang duduk diam di latar belakang menggerogoti posisi sementara saya menunggu. Hanya sebuah token yang melacak harga saham aktual secara terus-menerus, selama saya ingin memegangnya.
Kedengarannya jelas setelah diucapkan. Tapi sebelumnya tidak jelas bagi saya sampai saya benar-benar menjalankannya. Opsi adalah taruhan pada timing sekaligus arah—Anda membayar untuk kemungkinan pergerakan terjadi di dalam sebuah jendela waktu. $AAPLB menghapus jendelanya sepenuhnya. Saya tidak membayar waktu; saya hanya memegang eksposur sampai saya memutuskan untuk menutupnya.
Risikonya juga nyata, dan saya ingin lurus soal itu. Tanpa leverage. Posisi opsi senilai $2.000 yang mengendalikan notional jauh lebih besar bukanlah sesuatu yang bisa direplikasi oleh AAPLB—itu 1:1, didukung oleh saham aktual melalui kustodian teregulasi, tanpa sesuatu yang sintetis bertumpuk di atasnya. Jadi ini bukan “opsi tapi lebih baik,” melainkan alat yang benar-benar berbeda untuk situasi yang serupa.
Saya masih menimbang apakah hilangnya leverage layak dibanding penghapusan decay, atau apakah itu hanya bergantung pada tingkat keyakinan sebelum rilis. Rasanya ini kasus per kasus, bukan aturan. Ini tipe tradeoff yang menurut saya kurang dibahas—#bStocksCIS ; kebanyakan posting berhenti di “tanpa expiry” tanpa menanyakan apa yang harus Anda korbankan untuk mendapatkannya.
Ada orang lain yang pindah dari opsi ke bStock untuk permainan event-driven? Penasaran apakah @BinanceCIS sudah melihat orang men-sizet ini secara berbeda karena tidak ada leverage yang terlibat.

5
5
94
·
--
Anda harus mulai berlari $AMDB melawan $NVDAB , bukan hanya menahan satu
Saya sudah menahan NVDAB dari uji sebelumnya, dan berita soal kontrol ekspor menghantam AMD semalam. Pasar riil sudah tutup. Saya tidak punya cara untuk melakukan penyeimbangan apa pun—kecuali token-token itu tidak peduli bahwa sudah pukul 2 pagi.
Nama-nama semikonduktor biasanya bergerak bersama sebagian besar waktu. Rantai pasoknya sama, paparan kebijakan ekspor yang sama, arus institusional yang sama. Tapi mereka tidak bergerak dengan jumlah yang sama, dan celah itulah tempat pairs trade hidup. Biasanya Anda perlu membuka kedua posisi selama jam pasar yang sama untuk menyesuaikan rasionya ketika sesuatu bergeser. Dengan AMDB dan NVDAB, kebutuhan itu sekarang tidak berlaku lagi.
Saya melihat spread di antara keduanya melebar selama hampir enam jam sebelum NYSE bahkan buka. Pada saat saham riil mulai diperdagangkan, penyesuaian harga “kejutan” itu sebagian besar sudah terjadi pada token-token tersebut. Saya tidak memprediksi beritanya. Saya hanya bisa duduk di depan layar dan benar-benar melakukan sesuatu begitu itu terjadi, alih-alih memasang alarm untuk jam 9:30 pagi.
Yang menarik bukan bahwa bStocks ini mengikuti saham yang mendasarinya—itu memang yang diharapkan. Yang mengejutkan adalah bahwa dua nama yang berkorelasi kini bisa disesuaikan satu sama lain pada timeline yang tidak ada hubungannya dengan bel pembuka bursa. Itu jenis alat yang berbeda dari “beli saham di luar jam pasar”. Lebih dekat ke menjalankan spread secara live.
Saya masih mencari tahu seberapa ketat korelasi ini bertahan selama minggu-minggu yang lebih tenang, dibandingkan dengan minggu yang benar-benar ada berita. Enam jam dari satu kejadian bukan tesis penuh—itu hanya satu data point. Layak diuji lagi sebelum siapa pun menganggap ini andal. Ketelitian seperti itulah yang tampaknya benar-benar digali oleh #bStocksCIS threads, bukan sekadar mengulang “perdagangan 24/7” sebagai judul.
Ada yang lain yang memasangkan bStocks sektor yang berkorelasi seperti ini? Saya penasaran apakah @BinanceCIS punya contoh ketika spread bergerak ke arah yang berlawanan dengan apa yang disiratkan oleh beritanya.
Anda harus mulai berlari $AMDB melawan $NVDAB , bukan hanya menahan satu
Saya sudah menahan NVDAB dari uji sebelumnya, dan berita soal kontrol ekspor menghantam AMD semalam. Pasar riil sudah tutup. Saya tidak punya cara untuk melakukan penyeimbangan apa pun—kecuali token-token itu tidak peduli bahwa sudah pukul 2 pagi.
Nama-nama semikonduktor biasanya bergerak bersama sebagian besar waktu. Rantai pasoknya sama, paparan kebijakan ekspor yang sama, arus institusional yang sama. Tapi mereka tidak bergerak dengan jumlah yang sama, dan celah itulah tempat pairs trade hidup. Biasanya Anda perlu membuka kedua posisi selama jam pasar yang sama untuk menyesuaikan rasionya ketika sesuatu bergeser. Dengan AMDB dan NVDAB, kebutuhan itu sekarang tidak berlaku lagi.
Saya melihat spread di antara keduanya melebar selama hampir enam jam sebelum NYSE bahkan buka. Pada saat saham riil mulai diperdagangkan, penyesuaian harga “kejutan” itu sebagian besar sudah terjadi pada token-token tersebut. Saya tidak memprediksi beritanya. Saya hanya bisa duduk di depan layar dan benar-benar melakukan sesuatu begitu itu terjadi, alih-alih memasang alarm untuk jam 9:30 pagi.
Yang menarik bukan bahwa bStocks ini mengikuti saham yang mendasarinya—itu memang yang diharapkan. Yang mengejutkan adalah bahwa dua nama yang berkorelasi kini bisa disesuaikan satu sama lain pada timeline yang tidak ada hubungannya dengan bel pembuka bursa. Itu jenis alat yang berbeda dari “beli saham di luar jam pasar”. Lebih dekat ke menjalankan spread secara live.
Saya masih mencari tahu seberapa ketat korelasi ini bertahan selama minggu-minggu yang lebih tenang, dibandingkan dengan minggu yang benar-benar ada berita. Enam jam dari satu kejadian bukan tesis penuh—itu hanya satu data point. Layak diuji lagi sebelum siapa pun menganggap ini andal. Ketelitian seperti itulah yang tampaknya benar-benar digali oleh #bStocksCIS threads, bukan sekadar mengulang “perdagangan 24/7” sebagai judul.
Ada yang lain yang memasangkan bStocks sektor yang berkorelasi seperti ini? Saya penasaran apakah @BinanceCIS punya contoh ketika spread bergerak ke arah yang berlawanan dengan apa yang disiratkan oleh beritanya.
Saya sudah menahan NVDAB dari uji sebelumnya, dan berita soal kontrol ekspor menghantam AMD semalam. Pasar riil sudah tutup. Saya tidak punya cara untuk melakukan penyeimbangan apa pun—kecuali token-token itu tidak peduli bahwa sudah pukul 2 pagi.
Nama-nama semikonduktor biasanya bergerak bersama sebagian besar waktu. Rantai pasoknya sama, paparan kebijakan ekspor yang sama, arus institusional yang sama. Tapi mereka tidak bergerak dengan jumlah yang sama, dan celah itulah tempat pairs trade hidup. Biasanya Anda perlu membuka kedua posisi selama jam pasar yang sama untuk menyesuaikan rasionya ketika sesuatu bergeser. Dengan AMDB dan NVDAB, kebutuhan itu sekarang tidak berlaku lagi.
Saya melihat spread di antara keduanya melebar selama hampir enam jam sebelum NYSE bahkan buka. Pada saat saham riil mulai diperdagangkan, penyesuaian harga “kejutan” itu sebagian besar sudah terjadi pada token-token tersebut. Saya tidak memprediksi beritanya. Saya hanya bisa duduk di depan layar dan benar-benar melakukan sesuatu begitu itu terjadi, alih-alih memasang alarm untuk jam 9:30 pagi.
Yang menarik bukan bahwa bStocks ini mengikuti saham yang mendasarinya—itu memang yang diharapkan. Yang mengejutkan adalah bahwa dua nama yang berkorelasi kini bisa disesuaikan satu sama lain pada timeline yang tidak ada hubungannya dengan bel pembuka bursa. Itu jenis alat yang berbeda dari “beli saham di luar jam pasar”. Lebih dekat ke menjalankan spread secara live.
Saya masih mencari tahu seberapa ketat korelasi ini bertahan selama minggu-minggu yang lebih tenang, dibandingkan dengan minggu yang benar-benar ada berita. Enam jam dari satu kejadian bukan tesis penuh—itu hanya satu data point. Layak diuji lagi sebelum siapa pun menganggap ini andal. Ketelitian seperti itulah yang tampaknya benar-benar digali oleh #bStocksCIS threads, bukan sekadar mengulang “perdagangan 24/7” sebagai judul.
Ada yang lain yang memasangkan bStocks sektor yang berkorelasi seperti ini? Saya penasaran apakah @BinanceCIS punya contoh ketika spread bergerak ke arah yang berlawanan dengan apa yang disiratkan oleh beritanya.

2
4
77
·
--
Itulah kenapa $PLTRB adalah yang benar-benar saya pakai untuk menghindari risiko gap akhir pekan
Saya mulai mengujinya setelah kejadian buruk oleh gap pada hari Senin di saham lain. Tidak menyenangkan. Jadi saya memilih PLTRB khusus untuk melihat apakah bStock bisa mengatasi itu.
Palantir bergerak keras mengikuti berita akhir pekan. Bocoran kontrak pemerintah, prakiraan pendapatan, unggahan acak di X—saham bereaksi, tapi bursa sebenarnya tutup sampai Senin pukul 9:30am UTC.
Semua orang yang memegang PLTR yang asli… hanya menunggu. Dan menunggu dengan risiko, tanpa cara untuk menyesuaikan.
Saya memegang $PLTRB selama dua akhir pekan untuk melihat apa yang terjadi dengan cara yang berbeda. Dua-duanya kali, token tetap diperdagangkan lewat Sabtu dan Minggu, mengikuti sentimen saat dibangun—tidak membeku, tidak menunggu dibukanya hari Senin.
Pada Senin, “gap kejutan” sudah tidak terlalu mengejutkan lagi. Sebagian besar pergerakan sudah terjadi di harga token sepanjang akhir pekan.
Itu bagian yang tidak saya duga sebelumnya. Kustodian tetap memegang saham asli, jadi tidak ada yang berubah soal kepemilikan. Tapi penemuan harga tidak berhenti hanya karena NYSE berhenti.
Kalau berita pecah pada hari Sabtu, PLTRB sudah mengetahuinya sebelum bel pembukaan Senin dibunyikan. Saya tidak bilang ini menghilangkan risiko gap sepenuhnya—saham asli pada hari Senin tetap dibuka di harga pembukaannya, dan bisa ada sedikit perbedaan yang perlu disesuaikan. Tapi ini memberi Anda ruang untuk bereaksi, bukan sekadar menyerap apa pun yang diputuskan oleh pembukaan. Itulah jenis edge case #bStocksCIS yang biasanya benar-benar berguna dalam percakapan, bukan hanya mengulang dasar-dasarnya.
Ada yang lain yang sudah menguji $PLTRB khususnya di sekitar peristiwa berita akhir pekan? Penasaran apakah @BinanceCIS mengalami gap diversifikasi yang lebih besar daripada yang saya temui, atau apakah dua akhir pekan saja tidak cukup sebagai ukuran sampel.
Itulah kenapa $PLTRB adalah yang benar-benar saya pakai untuk menghindari risiko gap akhir pekan
Saya mulai mengujinya setelah kejadian buruk oleh gap pada hari Senin di saham lain. Tidak menyenangkan. Jadi saya memilih PLTRB khusus untuk melihat apakah bStock bisa mengatasi itu.
Palantir bergerak keras mengikuti berita akhir pekan. Bocoran kontrak pemerintah, prakiraan pendapatan, unggahan acak di X—saham bereaksi, tapi bursa sebenarnya tutup sampai Senin pukul 9:30am UTC.
Semua orang yang memegang PLTR yang asli… hanya menunggu. Dan menunggu dengan risiko, tanpa cara untuk menyesuaikan.
Saya memegang $PLTRB selama dua akhir pekan untuk melihat apa yang terjadi dengan cara yang berbeda. Dua-duanya kali, token tetap diperdagangkan lewat Sabtu dan Minggu, mengikuti sentimen saat dibangun—tidak membeku, tidak menunggu dibukanya hari Senin.
Pada Senin, “gap kejutan” sudah tidak terlalu mengejutkan lagi. Sebagian besar pergerakan sudah terjadi di harga token sepanjang akhir pekan.
Itu bagian yang tidak saya duga sebelumnya. Kustodian tetap memegang saham asli, jadi tidak ada yang berubah soal kepemilikan. Tapi penemuan harga tidak berhenti hanya karena NYSE berhenti.
Kalau berita pecah pada hari Sabtu, PLTRB sudah mengetahuinya sebelum bel pembukaan Senin dibunyikan. Saya tidak bilang ini menghilangkan risiko gap sepenuhnya—saham asli pada hari Senin tetap dibuka di harga pembukaannya, dan bisa ada sedikit perbedaan yang perlu disesuaikan. Tapi ini memberi Anda ruang untuk bereaksi, bukan sekadar menyerap apa pun yang diputuskan oleh pembukaan. Itulah jenis edge case #bStocksCIS yang biasanya benar-benar berguna dalam percakapan, bukan hanya mengulang dasar-dasarnya.
Ada yang lain yang sudah menguji $PLTRB khususnya di sekitar peristiwa berita akhir pekan? Penasaran apakah @BinanceCIS mengalami gap diversifikasi yang lebih besar daripada yang saya temui, atau apakah dua akhir pekan saja tidak cukup sebagai ukuran sampel.
Saya mulai mengujinya setelah kejadian buruk oleh gap pada hari Senin di saham lain. Tidak menyenangkan. Jadi saya memilih PLTRB khusus untuk melihat apakah bStock bisa mengatasi itu.
Palantir bergerak keras mengikuti berita akhir pekan. Bocoran kontrak pemerintah, prakiraan pendapatan, unggahan acak di X—saham bereaksi, tapi bursa sebenarnya tutup sampai Senin pukul 9:30am UTC.
Semua orang yang memegang PLTR yang asli… hanya menunggu. Dan menunggu dengan risiko, tanpa cara untuk menyesuaikan.
Saya memegang $PLTRB selama dua akhir pekan untuk melihat apa yang terjadi dengan cara yang berbeda. Dua-duanya kali, token tetap diperdagangkan lewat Sabtu dan Minggu, mengikuti sentimen saat dibangun—tidak membeku, tidak menunggu dibukanya hari Senin.
Pada Senin, “gap kejutan” sudah tidak terlalu mengejutkan lagi. Sebagian besar pergerakan sudah terjadi di harga token sepanjang akhir pekan.
Itu bagian yang tidak saya duga sebelumnya. Kustodian tetap memegang saham asli, jadi tidak ada yang berubah soal kepemilikan. Tapi penemuan harga tidak berhenti hanya karena NYSE berhenti.
Kalau berita pecah pada hari Sabtu, PLTRB sudah mengetahuinya sebelum bel pembukaan Senin dibunyikan. Saya tidak bilang ini menghilangkan risiko gap sepenuhnya—saham asli pada hari Senin tetap dibuka di harga pembukaannya, dan bisa ada sedikit perbedaan yang perlu disesuaikan. Tapi ini memberi Anda ruang untuk bereaksi, bukan sekadar menyerap apa pun yang diputuskan oleh pembukaan. Itulah jenis edge case #bStocksCIS yang biasanya benar-benar berguna dalam percakapan, bukan hanya mengulang dasar-dasarnya.
Ada yang lain yang sudah menguji $PLTRB khususnya di sekitar peristiwa berita akhir pekan? Penasaran apakah @BinanceCIS mengalami gap diversifikasi yang lebih besar daripada yang saya temui, atau apakah dua akhir pekan saja tidak cukup sebagai ukuran sampel.

2
4
142
·
--
Terverifikasi
$COINB trades tidak ada yang seperti “tenang” bStock
Saya sudah keluar-masuk COINB beberapa kali dalam beberapa bulan terakhir. Tidak pakai ukuran besar, hanya menguji perilaku. Dan pergerakannya berbeda dari kebanyakan ticker dalam daftar.
Coinbase sebagai perusahaan pada dasarnya adalah barometer pasar kripto. Pendapatannya terikat pada volume perdagangan, dan volume perdagangan terikat pada sentimen—yang berarti saham ini memperbesar apa pun yang sedang dilakukan kripto, bukan sekadar mencerminkannya. Saya memperdagangkannya saat terjadi penurunan BTC dan melihat sesuatu yang spesifik: COINB tidak hanya mengikuti Bitcoin turun, tetapi malah overshoot. Bergerak hampir dua kali persentase yang dilakukan BTC pada hari yang sama.
Itu bukan kebetulan. Saya menelusuri sedikit lebih jauh. Pendapatan aktual Coinbase sangat sensitif terhadap perubahan volume—lebih sedikit transaksi, pendapatan fee yang lebih tipis, dan pasar cenderung mengantisipasinya dengan cepat, kadang bahkan sebelum laporan pendapatan berikutnya benar-benar mengonfirmasi. Jadi perilaku saham ini mirip indikator sentimen yang leverage, bukan ekuitas yang stabil.
Yang saya anggap menarik dari sudut bStock khususnya: karena COINB diperdagangkan terus-menerus dan mencerminkan lonjakan yang sama yang sudah diperbesar itu secara real time, Anda bisa menyaksikan overshoot ini terjadi langsung—bukan menunggu sesi berikutnya dibuka untuk melihat harga yang sudah mengakomodasinya. Saat jam-jam likuiditas tipis, saya juga melihat spread melebar sedikit lebih dari biasanya—ada baiknya diingat kalau Anda sedang melakukan sizing secara cepat.
Saya tidak akan menyebut yang ini “paparan yang membosankan”. Lebih mirip pengali volatilitas yang disamarkan sebagai saham.
Perilaku seperti inilah yang membuat saya terus melihat COINB dibahas di #bStocksCIS threads ketika kripto bergerak tajam.
Apakah ada orang lain yang sudah trading $COINB melalui minggu yang volatil?
Saya penasaran apakah @BinanceCIS orang lain melihat pola overshoot yang sama atau apakah Juni memang hanya kejadian satu kali untuk saya.
$COINB trades tidak ada yang seperti “tenang” bStock
Saya sudah keluar-masuk COINB beberapa kali dalam beberapa bulan terakhir. Tidak pakai ukuran besar, hanya menguji perilaku. Dan pergerakannya berbeda dari kebanyakan ticker dalam daftar.
Coinbase sebagai perusahaan pada dasarnya adalah barometer pasar kripto. Pendapatannya terikat pada volume perdagangan, dan volume perdagangan terikat pada sentimen—yang berarti saham ini memperbesar apa pun yang sedang dilakukan kripto, bukan sekadar mencerminkannya. Saya memperdagangkannya saat terjadi penurunan BTC dan melihat sesuatu yang spesifik: COINB tidak hanya mengikuti Bitcoin turun, tetapi malah overshoot. Bergerak hampir dua kali persentase yang dilakukan BTC pada hari yang sama.
Itu bukan kebetulan. Saya menelusuri sedikit lebih jauh. Pendapatan aktual Coinbase sangat sensitif terhadap perubahan volume—lebih sedikit transaksi, pendapatan fee yang lebih tipis, dan pasar cenderung mengantisipasinya dengan cepat, kadang bahkan sebelum laporan pendapatan berikutnya benar-benar mengonfirmasi. Jadi perilaku saham ini mirip indikator sentimen yang leverage, bukan ekuitas yang stabil.
Yang saya anggap menarik dari sudut bStock khususnya: karena COINB diperdagangkan terus-menerus dan mencerminkan lonjakan yang sama yang sudah diperbesar itu secara real time, Anda bisa menyaksikan overshoot ini terjadi langsung—bukan menunggu sesi berikutnya dibuka untuk melihat harga yang sudah mengakomodasinya. Saat jam-jam likuiditas tipis, saya juga melihat spread melebar sedikit lebih dari biasanya—ada baiknya diingat kalau Anda sedang melakukan sizing secara cepat.
Saya tidak akan menyebut yang ini “paparan yang membosankan”. Lebih mirip pengali volatilitas yang disamarkan sebagai saham.
Perilaku seperti inilah yang membuat saya terus melihat COINB dibahas di #bStocksCIS threads ketika kripto bergerak tajam.
Apakah ada orang lain yang sudah trading $COINB melalui minggu yang volatil?
Saya penasaran apakah @BinanceCIS orang lain melihat pola overshoot yang sama atau apakah Juni memang hanya kejadian satu kali untuk saya.
Saya sudah keluar-masuk COINB beberapa kali dalam beberapa bulan terakhir. Tidak pakai ukuran besar, hanya menguji perilaku. Dan pergerakannya berbeda dari kebanyakan ticker dalam daftar.
Coinbase sebagai perusahaan pada dasarnya adalah barometer pasar kripto. Pendapatannya terikat pada volume perdagangan, dan volume perdagangan terikat pada sentimen—yang berarti saham ini memperbesar apa pun yang sedang dilakukan kripto, bukan sekadar mencerminkannya. Saya memperdagangkannya saat terjadi penurunan BTC dan melihat sesuatu yang spesifik: COINB tidak hanya mengikuti Bitcoin turun, tetapi malah overshoot. Bergerak hampir dua kali persentase yang dilakukan BTC pada hari yang sama.
Itu bukan kebetulan. Saya menelusuri sedikit lebih jauh. Pendapatan aktual Coinbase sangat sensitif terhadap perubahan volume—lebih sedikit transaksi, pendapatan fee yang lebih tipis, dan pasar cenderung mengantisipasinya dengan cepat, kadang bahkan sebelum laporan pendapatan berikutnya benar-benar mengonfirmasi. Jadi perilaku saham ini mirip indikator sentimen yang leverage, bukan ekuitas yang stabil.
Yang saya anggap menarik dari sudut bStock khususnya: karena COINB diperdagangkan terus-menerus dan mencerminkan lonjakan yang sama yang sudah diperbesar itu secara real time, Anda bisa menyaksikan overshoot ini terjadi langsung—bukan menunggu sesi berikutnya dibuka untuk melihat harga yang sudah mengakomodasinya. Saat jam-jam likuiditas tipis, saya juga melihat spread melebar sedikit lebih dari biasanya—ada baiknya diingat kalau Anda sedang melakukan sizing secara cepat.
Saya tidak akan menyebut yang ini “paparan yang membosankan”. Lebih mirip pengali volatilitas yang disamarkan sebagai saham.
Perilaku seperti inilah yang membuat saya terus melihat COINB dibahas di #bStocksCIS threads ketika kripto bergerak tajam.
Apakah ada orang lain yang sudah trading $COINB melalui minggu yang volatil?
Saya penasaran apakah @BinanceCIS orang lain melihat pola overshoot yang sama atau apakah Juni memang hanya kejadian satu kali untuk saya.

2
88
Masuk untuk menjelajahi konten lainnya
Bergabunglah dengan pengguna kripto global di Binance Square
⚡️ Dapatkan informasi terbaru dan berguna tentang kripto.
💬 Dipercayai oleh bursa kripto terbesar di dunia.
👍 Temukan wawasan nyata dari kreator terverifikasi.
Email/Nomor Ponsel
Topik Sedang Tren
FedRateWatch
1.3M penayangan
5,996 Berdiskusi
Bagikan & Menangkan Reward Traffic di Kampanye Hashtag Tren kami
✨Topik: FOMC September, Apa Langkah Berikutnya The Fed?
👉Cara Bergabung:
Publikasikan postingan atau artikel singkat dengan hashtag #FedRateWatch
Buat konten berdasarkan sudut pandang di bawah ini:
- CPI inti bulan Agustus naik 0,3% secara month-over-month, dan peluang kenaikan 25bp minggu ini kini mendekati 90%. Apakah Anda memperkirakan akan ada kenaikan suku bunga minggu ini? Apakah ini hanya satu kali, atau awal dari siklus kenaikan yang lebih panjang?
- Jika kenaikan itu terjadi, bagaimana dampaknya bagi BTC, saham teknologi, dan emas? Bullish atau bearish?
- Rencana Anda untuk trading berikutnya seperti apa? Bagikan trading/saham/holdings BTC, saham, atau emas Anda dengan widget berbagi trading kami.
⏰Periode Kampanye:
- 2026-09-15 11:00 - 2026-09-17 3:00 UTC
🎁Hadiah:
- Postingan yang memenuhi syarat sesuai pedoman di atas dan berisi lebih dari 100 kata akan ditinjau serta dapat menerima peningkatan traffic acak sebesar 500 hingga 3.000 views. Anda akan menerima notifikasi dari sekretaris feed jika postingan Anda dipilih.
- Dapatkan kesempatan agar artikel Anda ditampilkan di Binance Square Official
Butuh ide untuk postingan Anda? Kunjungi halaman topik #FedRateWatch atau Square Guide on How to Post for Better Reach.
Binance Square Official
·Disukai 614 Kali
·1.5M penayangan
ZcashRises6%
19,580 penayangan
366 Berdiskusi
XRPSinks10%
11,506 penayangan
237 Berdiskusi