

逍遥爱空投
191 Posting

逍遥爱空投
Laporkan
Blokir Pengguna
爱屯币 爱合约 更爱零撸空投 合约会爆 屯币会亏 只有零撸才是低风险高回报 关注我 带领你更多零撸空投!BP-A8F77E0ED3E5
122 Mengikuti
69 Pengikut
76 Disukai
Posting
Semua
Kuotasi
·
--
1
·
--
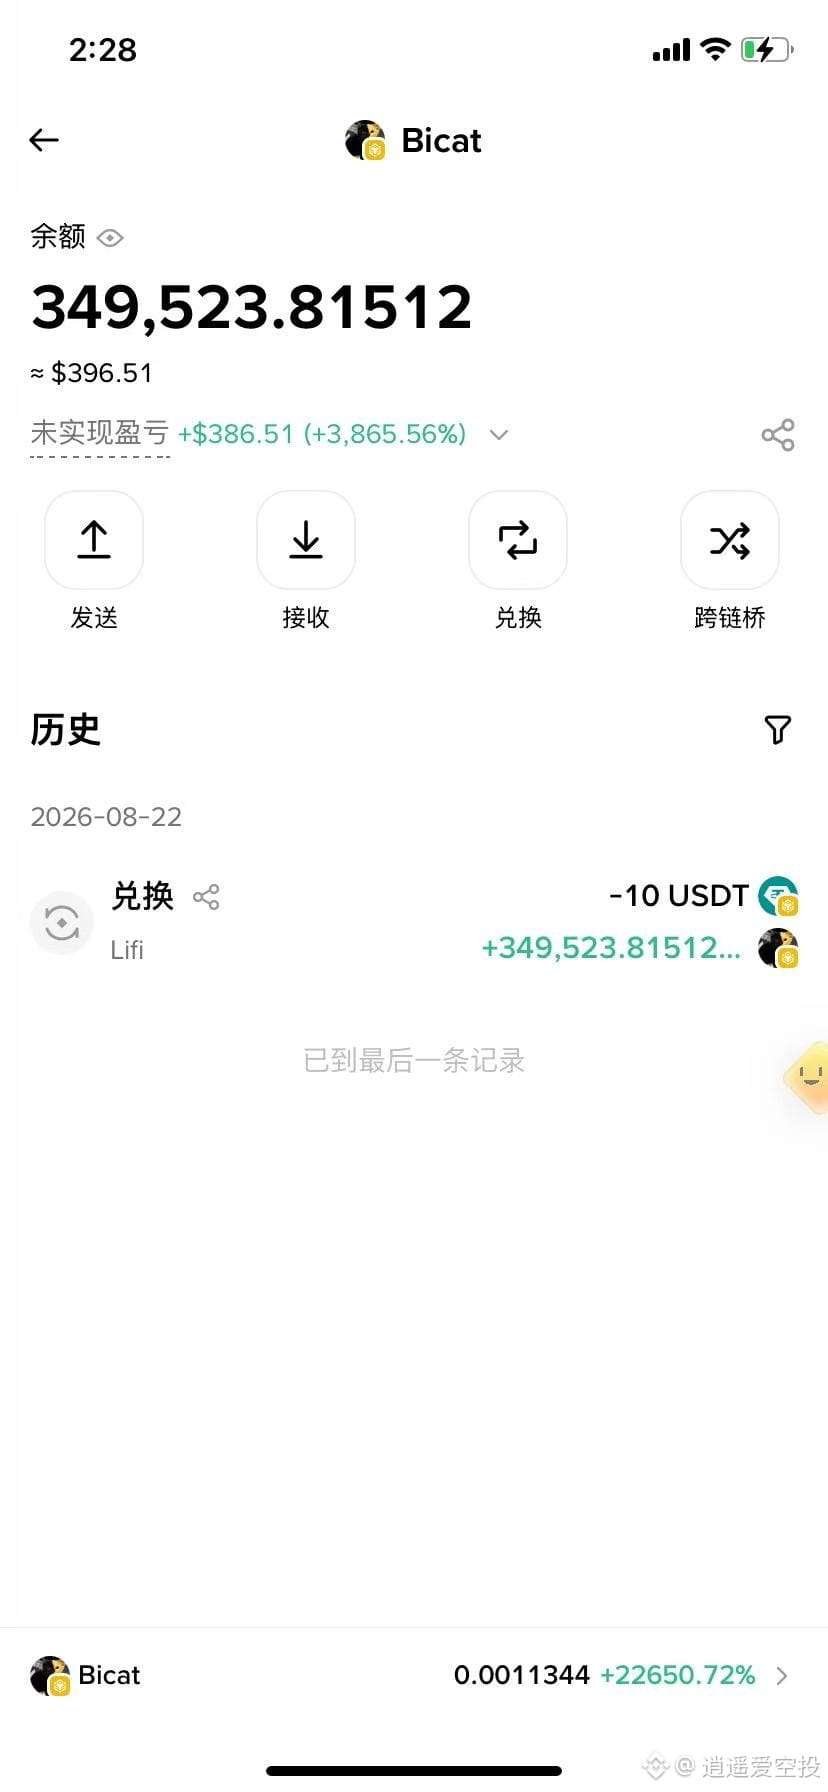
Jualnya kepagian!!! #AIAgents
Belakangan ini, kalian bisa lebih memperhatikan event terkait dompet AI agent Binance.
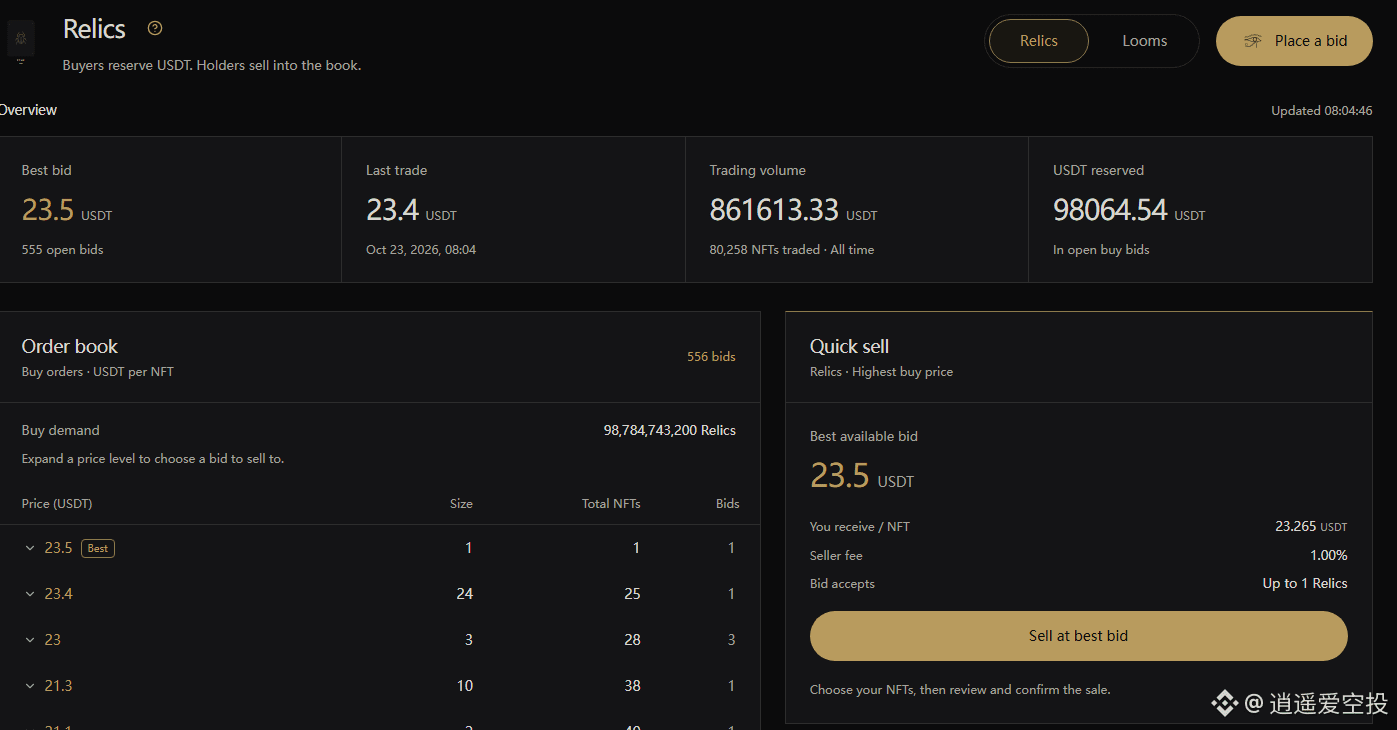
Kemarin ada proyek bernama Ptah. Jujur saja, aku sama sekali tidak tahu proyek apa ini.
Tapi dari awal sampai akhir, pembelian harus dilakukan oleh bot AI.
Jadi prosesnya lama banget, setidaknya sekitar tujuh atau delapan jam. Pengguna biasa juga bisa ikut.
Aku pakai satu akun untuk mint 4, habis 14U.
Akhirnya kujual semuanya seharga 24U. Aku cukup senang.
Sekarang satu token bernilai 24U... profit per akun 80U.
Memang sayang sekali jualnya kepagian,
tapi kesempatan seperti ini berikutnya harus kita tangkap!
6
2
4.2k
·
--
Lihat terjemahan
#币安神算子 马上可以下lol世界赛了 打算梭哈geng了! Chovy给力点! Ig着实运气差呀
#币安神算子 马上可以下lol世界赛了 打算梭哈geng了! Chovy给力点! Ig着实运气差呀
64
·
--
Lihat terjemahan
#币安神算子 币安把五分钟涨跌弄下去了 按理说这是合理的 但已经有人靠此积累了大量的积分 可以躺着拿奖励了……希望后续有好运了!
#币安神算子 币安把五分钟涨跌弄下去了 按理说这是合理的 但已经有人靠此积累了大量的积分 可以躺着拿奖励了……希望后续有好运了!
58
·
--
Lihat terjemahan
#币安神算子 币安新活动 估计是要一些基础活动加预测来排行榜 大家都来试试 早预约奖池大而且会多给200早鸟分!
#币安神算子 币安新活动 估计是要一些基础活动加预测来排行榜 大家都来试试 早预约奖池大而且会多给200早鸟分!
Dari Binance Pick
2
·
--
Lihat terjemahan
中秋快乐大家 参与一下活动!
中秋快乐大家 参与一下活动!

币安Binance华语
·
--
Terus melangkah tanpa henti, Mid-Autumn Festival bersama Binance menuju ke bulan 🚀
30 pasang “sepatu bertema Mid-Autumn kustom Binance” menemanimu terbang ke bulan 🙋 Ikuti, repost, dan komentari—lalu dapatkan 3 pasang lagi ⬇️
🌕 Ikuti kegiatan #币安中秋登月计划 , selesaikan semua tugas, dan rebut hadiah! Total pool senilai 10.000U
🚀 Berangkat malam ini dari sini: 点击参与活动赢大奖
Ada juga iPhone Duo, iWatch, serta banyak hadiah angpao dan merchandise Binance—berbagai hadiah keren jatuh secara acak!
4
·
--
Lihat terjemahan
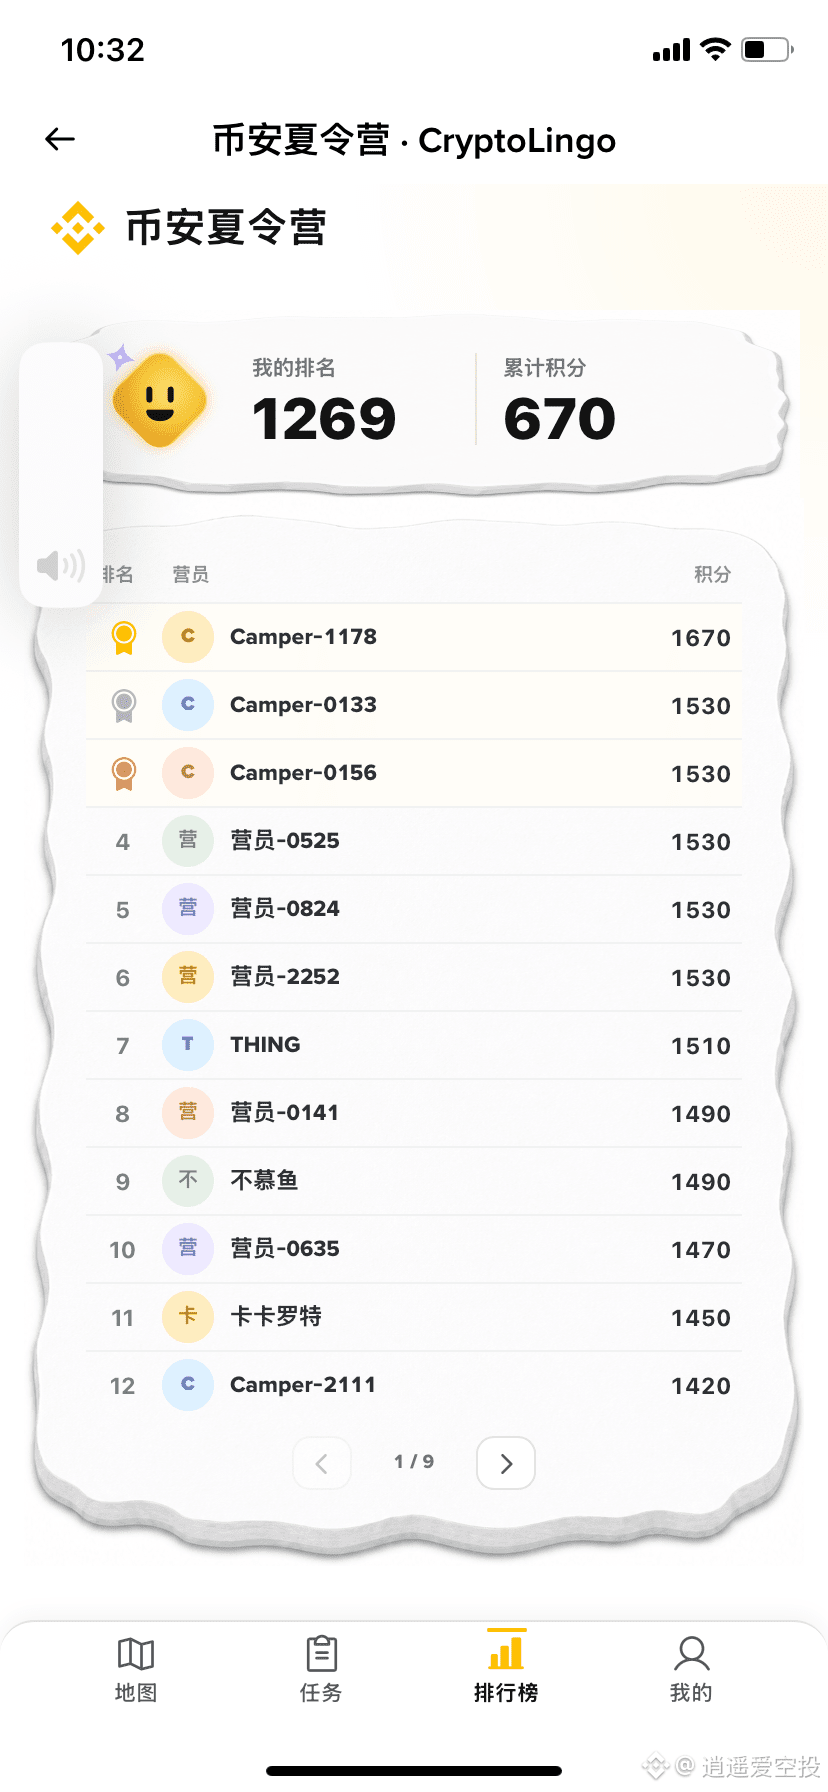
通过第四日的今日挑战,更加了解到传统金融 黄金 股票这类TradFi 在币安就都可以交易 不用去证券公司开户 #币安夏令营
通过第四日的今日挑战,更加了解到传统金融 黄金 股票这类TradFi 在币安就都可以交易 不用去证券公司开户 #币安夏令营
86
·
--
Lihat terjemahan
币安最新的活动 应该类似以前的那种60秒归零之类的 现在需要报名 5w人满了开!
有兴趣的报名看看
币安最新的活动 应该类似以前的那种60秒归零之类的 现在需要报名 5w人满了开!
有兴趣的报名看看
有兴趣的报名看看
135
·
--
Lihat terjemahan
重新看Dusk的代币经济时,我发现一个容易被混淆的地方:解锁时间表和价值累积是两回事。
初始分配的五亿枚代币带着各种解锁安排,这是历史遗留;未来三十多年再额外发行五亿枚,这才是协议层面的持续供给。两个数字经常被混在一起讨论,但它们回答的问题完全不同。前者是筹码何时可流通,后者是网络如何通过通胀激励质押和安全。
真正值得追踪的是新发行部分的用途流向。Dusk用几何衰减的方式逐步收缩新增供应,起步阶段每个区块接近二十枚,三十年后降到零点几枚。这种设计的隐含逻辑是:早期靠通胀补贴质押者和验证节点,后期靠交易手续费接棒。
问题在于接棒能不能接得住。如果到了衰减后期,链上交易活动还是起不来,手续费收入不足以支撑验证节点的运营成本,质押收益会迅速变薄,安全性可能跟着下滑。所以通胀模型的可持续性,最终取决于真实使用能不能转化成足够的链上费用。
我翻了一下浏览器上的数据,每笔交易的gas使用量和手续费都能查到,但活跃度远谈不上充沛。主网跑了大半年,生态项目数量还在个位数徘徊,链上调用频次不高。通胀在持续释放,但对应的使用增长没有跟上来。
所以我看Dusk的代币价值,不会只盯解锁图表,而会盯链上实际产生的交易费用占区块奖励的比例。这个比例如果长期停在很低的位置,说明价值捕获机制还没真正启动。代币设计再精巧,用不起来就是空转。
#dusk @Dusk_Foundation $DUSK
重新看Dusk的代币经济时,我发现一个容易被混淆的地方:解锁时间表和价值累积是两回事。
初始分配的五亿枚代币带着各种解锁安排,这是历史遗留;未来三十多年再额外发行五亿枚,这才是协议层面的持续供给。两个数字经常被混在一起讨论,但它们回答的问题完全不同。前者是筹码何时可流通,后者是网络如何通过通胀激励质押和安全。
真正值得追踪的是新发行部分的用途流向。Dusk用几何衰减的方式逐步收缩新增供应,起步阶段每个区块接近二十枚,三十年后降到零点几枚。这种设计的隐含逻辑是:早期靠通胀补贴质押者和验证节点,后期靠交易手续费接棒。
问题在于接棒能不能接得住。如果到了衰减后期,链上交易活动还是起不来,手续费收入不足以支撑验证节点的运营成本,质押收益会迅速变薄,安全性可能跟着下滑。所以通胀模型的可持续性,最终取决于真实使用能不能转化成足够的链上费用。
我翻了一下浏览器上的数据,每笔交易的gas使用量和手续费都能查到,但活跃度远谈不上充沛。主网跑了大半年,生态项目数量还在个位数徘徊,链上调用频次不高。通胀在持续释放,但对应的使用增长没有跟上来。
所以我看Dusk的代币价值,不会只盯解锁图表,而会盯链上实际产生的交易费用占区块奖励的比例。这个比例如果长期停在很低的位置,说明价值捕获机制还没真正启动。代币设计再精巧,用不起来就是空转。
#dusk @Dusk $DUSK
24
·
--
Lihat terjemahan
翻Dusk的资产发行说明时,我一直在想一个具体问题:包销承诺如何在链上被强制执行?
传统金融里,承销商签了包销协议就意味着硬性义务——发行没卖完的部分必须按约定价格全部接收。但当资产发行搬到链上,这个承诺如何被编码进合约,很多协议都没说清楚。
假设发行结束时公开认购只覆盖了七成,剩下三成按协议该由承销方接手。如果这个动作只停留在链下合同里,链上会显示"未售出",但承销方账户并没有自动入账。发行方可能以为资金到位开始支出,实际上那三成对价还悬在半空。
Dusk的Phoenix和机密交易能力在这里提供了一个可能性:认购过程可以保密,不必公开谁没参与,但包销触发必须是确定的。未售数量、接收价格、目标账户这三个参数应该在发行前就锁进合约,到截止时刻自动执行。
更关键的是验证:那部分未被认购的份额必须能被证明确实按规则进入了承销账户,且没有被重复计入成功认购。重复计入等于同一份资产卖两次。Dusk的零知识证明理论上可以在不暴露认购明细的前提下,让链上验证份额去向和唯一性。
所以我评估Dusk在发行场景的价值时,不只看能不能保护认购隐私,还要看发行结束那一刻,链上状态能否自动、可验证地反映所有权转移。承销不是做市,做市可以观望,包销必须在截止时无条件接收。这个"无条件"能不能写成Dusk合约里的确定性逻辑,是我判断它能否承接受监管资产的硬指标。
#dusk @Dusk_Foundation $DUSK
翻Dusk的资产发行说明时,我一直在想一个具体问题:包销承诺如何在链上被强制执行?
传统金融里,承销商签了包销协议就意味着硬性义务——发行没卖完的部分必须按约定价格全部接收。但当资产发行搬到链上,这个承诺如何被编码进合约,很多协议都没说清楚。
假设发行结束时公开认购只覆盖了七成,剩下三成按协议该由承销方接手。如果这个动作只停留在链下合同里,链上会显示"未售出",但承销方账户并没有自动入账。发行方可能以为资金到位开始支出,实际上那三成对价还悬在半空。
Dusk的Phoenix和机密交易能力在这里提供了一个可能性:认购过程可以保密,不必公开谁没参与,但包销触发必须是确定的。未售数量、接收价格、目标账户这三个参数应该在发行前就锁进合约,到截止时刻自动执行。
更关键的是验证:那部分未被认购的份额必须能被证明确实按规则进入了承销账户,且没有被重复计入成功认购。重复计入等于同一份资产卖两次。Dusk的零知识证明理论上可以在不暴露认购明细的前提下,让链上验证份额去向和唯一性。
所以我评估Dusk在发行场景的价值时,不只看能不能保护认购隐私,还要看发行结束那一刻,链上状态能否自动、可验证地反映所有权转移。承销不是做市,做市可以观望,包销必须在截止时无条件接收。这个"无条件"能不能写成Dusk合约里的确定性逻辑,是我判断它能否承接受监管资产的硬指标。
#dusk @Dusk $DUSK
24
·
--
Lihat terjemahan
钱包里那个"已确认"的小图标看起来平平无奇,翻完Dusk的最终性文档后我才意识到,这个不起眼的提示背后压缩了四种彻底不同的可信度等级。
一个新出的区块先经历"被接纳"这个阶段,此时如果同一轮里出现了更早的候选块,它随时可能被替换掉。熬过去升到"被证实"级别,才算摆脱了这种被顶掉的命运;再往上是靠后续区块堆积出来的"已锁定";到"完全定案"这一层,得等它的父块也走完整个流程。
关键的地方在于,从新生到完全定案需要多少后续区块背书,并没有统一答案。这个数字和该区块出生时经历过多少次失败尝试挂钩——出生越坎坷,后面就要用更多确认量来对冲那份先天不确定性。同样是"确认"这个标签,实际含金量可能相差悬殊。
顺着这个思路看别的模块,我发现同一种分层哲学在其他地方也出现了。负责路由不同类型交易的那个核心合约,会根据交易属性把它们分到相应的验证通道,走完各自流程后再统一登记到链上账本。可见的转账、加密的转账、账户型的、票据型的,都得以一致方式落地。
再把视角挪到撮合场景就有意思了——每一笔成交要让市场认可,就得让链上留下可被复核的痕迹。分级最终性给了应用一把有刻度的判断尺,什么时候可以对外承诺、什么时候只能临时预记账,节点自己拿捏。
代价是这层复杂度对普通用户不可见。极端网络分叉的时候,这个信息差落在谁头上,影响究竟如何,还需要继续观察的。
#dusk @Dusk_Foundation $DUSK
钱包里那个"已确认"的小图标看起来平平无奇,翻完Dusk的最终性文档后我才意识到,这个不起眼的提示背后压缩了四种彻底不同的可信度等级。
一个新出的区块先经历"被接纳"这个阶段,此时如果同一轮里出现了更早的候选块,它随时可能被替换掉。熬过去升到"被证实"级别,才算摆脱了这种被顶掉的命运;再往上是靠后续区块堆积出来的"已锁定";到"完全定案"这一层,得等它的父块也走完整个流程。
关键的地方在于,从新生到完全定案需要多少后续区块背书,并没有统一答案。这个数字和该区块出生时经历过多少次失败尝试挂钩——出生越坎坷,后面就要用更多确认量来对冲那份先天不确定性。同样是"确认"这个标签,实际含金量可能相差悬殊。
顺着这个思路看别的模块,我发现同一种分层哲学在其他地方也出现了。负责路由不同类型交易的那个核心合约,会根据交易属性把它们分到相应的验证通道,走完各自流程后再统一登记到链上账本。可见的转账、加密的转账、账户型的、票据型的,都得以一致方式落地。
再把视角挪到撮合场景就有意思了——每一笔成交要让市场认可,就得让链上留下可被复核的痕迹。分级最终性给了应用一把有刻度的判断尺,什么时候可以对外承诺、什么时候只能临时预记账,节点自己拿捏。
代价是这层复杂度对普通用户不可见。极端网络分叉的时候,这个信息差落在谁头上,影响究竟如何,还需要继续观察的。
#dusk @Dusk $DUSK
84
·
--
Lihat terjemahan
最近在思考一个问题:为什么大部分公链都在强调兼容性,而很少有人讨论"不同资产是否需要不同的执行逻辑"?
翻Dusk的技术架构时,我发现它没有走"一套虚拟机吃遍天下"的路线。DuskEVM给Solidity开发者提供熟悉的环境,DuskVM让Rust合约直接在L1运行,Transfer Contract根据不同交易载荷分发到对应验证路径——这种设计不是为了炫技,而是在回应一个现实:当私募股权、企业债这些复杂资产上链后,它们需要的执行规则跟普通代币完全不同。
传统资产的麻烦不在发行,而在使用。一只私募基金份额能不能做抵押?如果能,清算时抵押品能转给谁?合格投资者身份怎么验证?这些规则如果只停留在链下协议或者前端限制,就会被绕过;如果硬编码进合约,又会牺牲灵活性。
Dusk的做法是把验证逻辑前置到执行环境。Phoenix处理需要隐蔽金额的交易,Moonlight处理需要公开透明的场景,两者共享同一个结算层。这意味着资产属性不是靠发行方自律,而是靠底层架构强制执行。
但这种分层也带来了认知成本。开发者需要理解什么时候该用哪个虚拟机,用户需要搞清楚自己的交易走的是哪条路径。如果大部分人长期只用EVM兼容层,那DuskVM和Phoenix的原生能力就只是理论优势。
所以我关注的不是Dusk支持了多少种资产类型,而是这些资产会不会真的用到它设计的那些差异化能力。技术架构的价值,最终要靠实际使用场景来验证。
#dusk @Dusk_Foundation $DUSK
最近在思考一个问题:为什么大部分公链都在强调兼容性,而很少有人讨论"不同资产是否需要不同的执行逻辑"?
翻Dusk的技术架构时,我发现它没有走"一套虚拟机吃遍天下"的路线。DuskEVM给Solidity开发者提供熟悉的环境,DuskVM让Rust合约直接在L1运行,Transfer Contract根据不同交易载荷分发到对应验证路径——这种设计不是为了炫技,而是在回应一个现实:当私募股权、企业债这些复杂资产上链后,它们需要的执行规则跟普通代币完全不同。
传统资产的麻烦不在发行,而在使用。一只私募基金份额能不能做抵押?如果能,清算时抵押品能转给谁?合格投资者身份怎么验证?这些规则如果只停留在链下协议或者前端限制,就会被绕过;如果硬编码进合约,又会牺牲灵活性。
Dusk的做法是把验证逻辑前置到执行环境。Phoenix处理需要隐蔽金额的交易,Moonlight处理需要公开透明的场景,两者共享同一个结算层。这意味着资产属性不是靠发行方自律,而是靠底层架构强制执行。
但这种分层也带来了认知成本。开发者需要理解什么时候该用哪个虚拟机,用户需要搞清楚自己的交易走的是哪条路径。如果大部分人长期只用EVM兼容层,那DuskVM和Phoenix的原生能力就只是理论优势。
所以我关注的不是Dusk支持了多少种资产类型,而是这些资产会不会真的用到它设计的那些差异化能力。技术架构的价值,最终要靠实际使用场景来验证。
#dusk @Dusk $DUSK
10
·
--
Lihat terjemahan
研究Dusk的技术架构时,我发现一个容易被忽视的矛盾点:它花了大量精力让交易层面合规,但EVM执行层的控制权分配却很少被提及。
文档里提到EVM层由单个排序器负责打包交易,这跟以太坊二层网络的集中式排序器是同一套逻辑。表面看这能提升效率、降低成本,但机构做尽调时第一个要问的就是:这个排序器由谁运营?停机时谁负责?客户资产卡在队列里时谁先垫资?
Phoenix和Zedger设计得再精巧,也只能保证交易内容的隐私性和验证逻辑的正确性。但如果整个执行层的开关握在单一实体手里,那"去中心化金融基础设施"这个定位就打了折扣。欧洲证券监管机构(ESMA)的托管规则恰好在追问这类问题:客户资产由谁控制、系统中断时谁承担责任。
更矛盾的是,Dusk主网的共识层确实给了交易最终性保证,可执行层的排序权限依然集中。这就像你建了一个防弹的保险库,但保险库的门禁卡只有一张,还在项目方口袋里。
我不是说排序器集中就一定不行,而是这个设计和"机构级合规"的叙事之间存在张力。传统金融机构需要的是能写进合同的运营保证,而不是"相信我们会负责任地管理"。如果Dusk真的要承接大规模机构资产,这个控制权分配的透明度问题迟早要正面回答。
等哪天看到排序器的治理机制、故障预案、以及去中心化路线图被明确披露出来,我再来判断这套架构对机构的吸引力到底有多大。现在只能说,技术能力在那里,但运营架构的成熟度还需要时间验证。
#dusk $DUSK @Dusk_Foundation
研究Dusk的技术架构时,我发现一个容易被忽视的矛盾点:它花了大量精力让交易层面合规,但EVM执行层的控制权分配却很少被提及。
文档里提到EVM层由单个排序器负责打包交易,这跟以太坊二层网络的集中式排序器是同一套逻辑。表面看这能提升效率、降低成本,但机构做尽调时第一个要问的就是:这个排序器由谁运营?停机时谁负责?客户资产卡在队列里时谁先垫资?
Phoenix和Zedger设计得再精巧,也只能保证交易内容的隐私性和验证逻辑的正确性。但如果整个执行层的开关握在单一实体手里,那"去中心化金融基础设施"这个定位就打了折扣。欧洲证券监管机构(ESMA)的托管规则恰好在追问这类问题:客户资产由谁控制、系统中断时谁承担责任。
更矛盾的是,Dusk主网的共识层确实给了交易最终性保证,可执行层的排序权限依然集中。这就像你建了一个防弹的保险库,但保险库的门禁卡只有一张,还在项目方口袋里。
我不是说排序器集中就一定不行,而是这个设计和"机构级合规"的叙事之间存在张力。传统金融机构需要的是能写进合同的运营保证,而不是"相信我们会负责任地管理"。如果Dusk真的要承接大规模机构资产,这个控制权分配的透明度问题迟早要正面回答。
等哪天看到排序器的治理机制、故障预案、以及去中心化路线图被明确披露出来,我再来判断这套架构对机构的吸引力到底有多大。现在只能说,技术能力在那里,但运营架构的成熟度还需要时间验证。
#dusk $DUSK @Dusk
56
·
--
Lihat terjemahan
上周看到TermMax的TVL破亿、日活地址排到借贷协议第二名,我第一反应不是兴奋,而是想起另一个问题:这些增长数字背后,到底有多少是Pre-mine积分驱动的短期行为?
数据好看不难理解。FT Holder按每日余额累积TMX,Order Maker按成交量获得奖励,这套规则确实比单纯刷交互次数更接近真实市场参与。但8月25号TGE之后呢?拿到空投的用户是继续持有FT、创建Range Order,还是直接套现离场?
我更担心的是流动性供给的稳定性。TermMax的固定利率不是凭空来的,背后必须有愿意接受固定收益的LP。传统银行敢给固定利率,是因为有存款保险和央行兜底。但AMM池子里的LP是逐利的——当市场浮动利率飙升到两位数,而他们的资金还锁在个位数的固定收益订单里,理性选择就是撤资。
这时候问题就来了。表面上看,协议锁定了借款人的利率成本;实际上,这个"锁定"的前提是LP愿意继续留在池子里。一旦出现大规模撤资,后面排队的借款人会发现订单挂着、但没人接单。固定利率的"固定",瞬间就变成了"固定没流动性"。
所以我现在看TermMax,会把TVL和日活当成滞后指标,真正要观察的是极端行情下的LP留存率。顺风局里谁都能做出漂亮数据,逆风局才能看出机制设计是不是真的稳定。Pre-mine吸引来的用户,能有多少转化成长期参与者?这个转化率,比TGE当天的价格更重要。
@termmax #TermMax
上周看到TermMax的TVL破亿、日活地址排到借贷协议第二名,我第一反应不是兴奋,而是想起另一个问题:这些增长数字背后,到底有多少是Pre-mine积分驱动的短期行为?
数据好看不难理解。FT Holder按每日余额累积TMX,Order Maker按成交量获得奖励,这套规则确实比单纯刷交互次数更接近真实市场参与。但8月25号TGE之后呢?拿到空投的用户是继续持有FT、创建Range Order,还是直接套现离场?
我更担心的是流动性供给的稳定性。TermMax的固定利率不是凭空来的,背后必须有愿意接受固定收益的LP。传统银行敢给固定利率,是因为有存款保险和央行兜底。但AMM池子里的LP是逐利的——当市场浮动利率飙升到两位数,而他们的资金还锁在个位数的固定收益订单里,理性选择就是撤资。
这时候问题就来了。表面上看,协议锁定了借款人的利率成本;实际上,这个"锁定"的前提是LP愿意继续留在池子里。一旦出现大规模撤资,后面排队的借款人会发现订单挂着、但没人接单。固定利率的"固定",瞬间就变成了"固定没流动性"。
所以我现在看TermMax,会把TVL和日活当成滞后指标,真正要观察的是极端行情下的LP留存率。顺风局里谁都能做出漂亮数据,逆风局才能看出机制设计是不是真的稳定。Pre-mine吸引来的用户,能有多少转化成长期参与者?这个转化率,比TGE当天的价格更重要。
@TermMax #TermMax
45
·
--
Lihat terjemahan
很多人讨论区块链加速结算时,喜欢说"T+2太慢了"。但我翻了一些证券清算的材料后发现,两天的间隔不是因为系统跑不快,而是整个体系需要这段时间来处理风险。
传统证券交易成交之后,买方和卖方并不直接交割。中间有一个中央对手方承担违约风险——如果一方跑路,对手方垫付。为了支撑这套安全网,所有参与者都要缴纳保证金。这笔钱不是手续费,而是风险准备金。T+2的两天时间,实际上是给这套风险缓冲机制留出的操作空间。
Dusk想做的事情是把这个时间差压缩到区块级别。资产和资金在同一个账本上,交割和付款在同一笔交易里完成。要么同时成功,要么同时失败,中间不存在一方已交付、另一方还在路上的状态。风险窗口从两天变成几秒钟。
这个改变的连锁反应比听起来更大。保证金要求可以大幅下降,资金占用减少,中小机构的参与门槛自然降低。但与此同时,这也动摇了一部分现有中介的收入来源。推进阻力往往不来自技术本身,而是来自利益重新分配。
我也要说清楚前提条件:原子结算的前提是资金端同样在链上。如果付款仍然走传统银行体系,链上只记录资产转移,那时间差只是被转移到了另一个环节,并没有真正消失。稳定币或者央行数字货币的可用性,直接决定这个设想能走多远。
所以我关注的不只是Dusk的技术能不能做到原子结算,而是链上有没有足够合规的现金端可以配套使用。资产端就位了,资金端没跟上,整套叙事就悬在半空。
#dusk $DUSK @Dusk_Foundation
很多人讨论区块链加速结算时,喜欢说"T+2太慢了"。但我翻了一些证券清算的材料后发现,两天的间隔不是因为系统跑不快,而是整个体系需要这段时间来处理风险。
传统证券交易成交之后,买方和卖方并不直接交割。中间有一个中央对手方承担违约风险——如果一方跑路,对手方垫付。为了支撑这套安全网,所有参与者都要缴纳保证金。这笔钱不是手续费,而是风险准备金。T+2的两天时间,实际上是给这套风险缓冲机制留出的操作空间。
Dusk想做的事情是把这个时间差压缩到区块级别。资产和资金在同一个账本上,交割和付款在同一笔交易里完成。要么同时成功,要么同时失败,中间不存在一方已交付、另一方还在路上的状态。风险窗口从两天变成几秒钟。
这个改变的连锁反应比听起来更大。保证金要求可以大幅下降,资金占用减少,中小机构的参与门槛自然降低。但与此同时,这也动摇了一部分现有中介的收入来源。推进阻力往往不来自技术本身,而是来自利益重新分配。
我也要说清楚前提条件:原子结算的前提是资金端同样在链上。如果付款仍然走传统银行体系,链上只记录资产转移,那时间差只是被转移到了另一个环节,并没有真正消失。稳定币或者央行数字货币的可用性,直接决定这个设想能走多远。
所以我关注的不只是Dusk的技术能不能做到原子结算,而是链上有没有足够合规的现金端可以配套使用。资产端就位了,资金端没跟上,整套叙事就悬在半空。
#dusk $DUSK @Dusk
1
1
67
·
--
Lihat terjemahan
最近在研究固定收益协议时,我发现自己反复回到一个问题:为什么链上借贷做了这么久,大家还是把债务当成一个不可分割的整体?
传统DeFi里,你借了一笔钱,到期还本付息,中间这笔债务就像一个黑盒子——要么全拿着,要么提前还清,没有中间状态。但TermMax把这个黑盒子拆开了。
FT的设计让我意识到,未来的现金流其实可以提前变现。你持有一张到期才能兑付的凭证,但市场会给它定价,这个价格会随着时间推移向面值靠拢。这不是什么新概念,传统金融里的零息债券就是这么运作的,但把它搬到链上并且让利息部分可以单独交易,就开始有意思了。
GT的设计更进一步。它把整个杠杆仓位——抵押品、债务条件、到期时间——封装成一个可以流转的对象。这意味着你不用在多个协议之间来回操作,仓位本身就是资产。
但真正让我改观的是V2的订单系统。传统借贷协议里,利率是资金池算出来的结果,用户只能被动接受。TermMax让借贷双方主动报价:贷款人说我最低接受多少利率,借款人说我最高愿意付多少,系统再去匹配。这个转变看起来不起眼,但它把"利率"从一个被动接受的参数变成了一个可以交易的对象。
当然,报价机制能不能真正形成有效的价格发现,还得看市场深度。订单不够厚的时候,所谓最优利率可能只是唯一能成交的价格。但方向是对的——当债务可以被拆分、利率可以被交易,固定收益市场才真正开始在链上成型。
#termmax @termmax
最近在研究固定收益协议时,我发现自己反复回到一个问题:为什么链上借贷做了这么久,大家还是把债务当成一个不可分割的整体?
传统DeFi里,你借了一笔钱,到期还本付息,中间这笔债务就像一个黑盒子——要么全拿着,要么提前还清,没有中间状态。但TermMax把这个黑盒子拆开了。
FT的设计让我意识到,未来的现金流其实可以提前变现。你持有一张到期才能兑付的凭证,但市场会给它定价,这个价格会随着时间推移向面值靠拢。这不是什么新概念,传统金融里的零息债券就是这么运作的,但把它搬到链上并且让利息部分可以单独交易,就开始有意思了。
GT的设计更进一步。它把整个杠杆仓位——抵押品、债务条件、到期时间——封装成一个可以流转的对象。这意味着你不用在多个协议之间来回操作,仓位本身就是资产。
但真正让我改观的是V2的订单系统。传统借贷协议里,利率是资金池算出来的结果,用户只能被动接受。TermMax让借贷双方主动报价:贷款人说我最低接受多少利率,借款人说我最高愿意付多少,系统再去匹配。这个转变看起来不起眼,但它把"利率"从一个被动接受的参数变成了一个可以交易的对象。
当然,报价机制能不能真正形成有效的价格发现,还得看市场深度。订单不够厚的时候,所谓最优利率可能只是唯一能成交的价格。但方向是对的——当债务可以被拆分、利率可以被交易,固定收益市场才真正开始在链上成型。
#termmax @TermMax
1
50
Masuk untuk menjelajahi konten lainnya
Bergabunglah dengan pengguna kripto global di Binance Square
⚡️ Dapatkan informasi terbaru dan berguna tentang kripto.
💬 Dipercayai oleh bursa kripto terbesar di dunia.
👍 Temukan wawasan nyata dari kreator terverifikasi.
Email/Nomor Ponsel
Topik Sedang Tren
BinancePick
2.5M penayangan
137,927 Berdiskusi
Gabung #EarningsSeason: Prediksi Pendapatan di Binance Pick, Bagikan Pendapat Anda di Binance Square!
Binance Square Official
·Disukai 400 Kali
·337.1k penayangan
EarningsSeason
4.9M penayangan
23,915 Berdiskusi
ElectrumWalletBugLetRogueServersStealFunds
2,613 penayangan
137 Berdiskusi