

Miss coit
101 Posting

Miss coit
Laporkan
Blokir Pengguna
8 Mengikuti
18 Pengikut
55 Disukai
Posting
Semua
Kuotasi
Live
·
--
Bullish
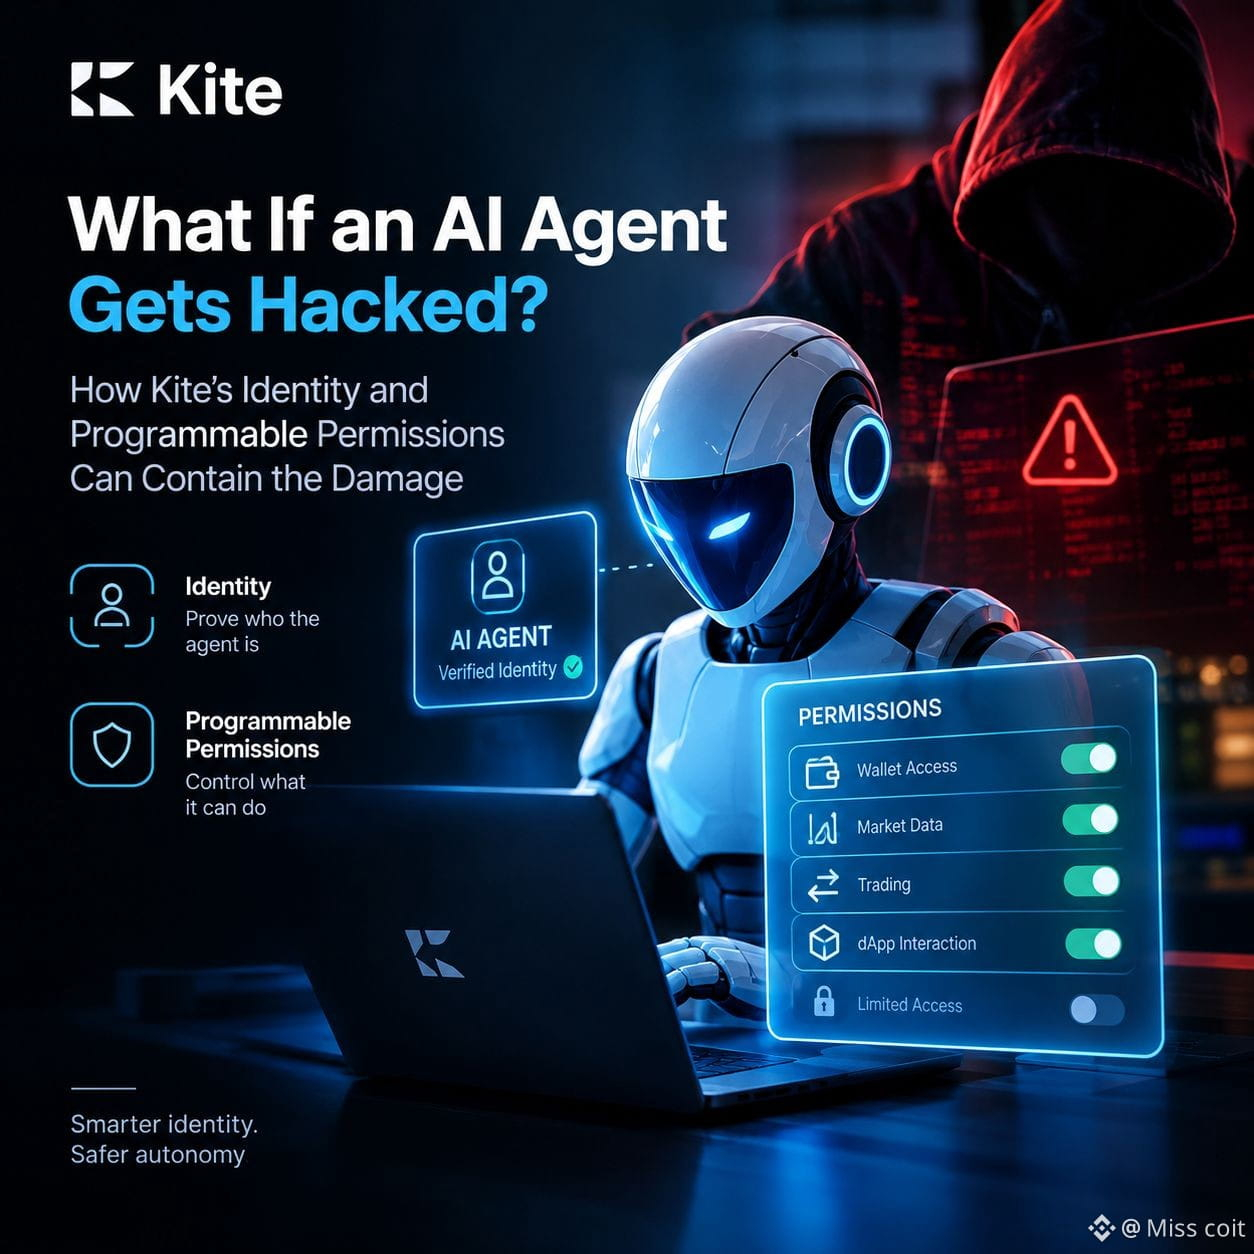
Dalam sesi riset larut malam, saya mendapati diri saya lebih banyak memikirkan apa yang terjadi ketika sebuah agen AI bertindak di luar kendali daripada seberapa cerdas agen AI berkembang.
Di situlah arsitektur identitas dan izin yang dapat diprogram dari Kite menarik perhatian saya.
Saya terus kembali pada satu hal: membuktikan identitas agen tidak sama dengan mengendalikan kewenangannya. Sebuah agen mungkin memiliki akses sah ke dompet, sistem perdagangan, atau aplikasi terdesentralisasi, tetapi bukan berarti agen tersebut seharusnya bebas bertindak tanpa batas.
Saya melihat pendekatan Kite sebagai upaya untuk membuat perbedaan itu bermakna. Dengan menggabungkan infrastruktur identitas dan kontrol akses yang dapat diprogram, tujuannya adalah menentukan apa yang boleh dilakukan agen, bukan sekadar memercayai semua tindakannya.
Hal ini penting seiring agen AI mulai menangani operasi keuangan dengan semakin sedikit pengawasan manusia.
Meski begitu, saya tidak akan menganggap izin yang dapat diprogram sebagai solusi keamanan yang lengkap. Saya ingin mengkaji bagaimana pembatasan diberlakukan, seberapa cepat akses dapat dicabut, dan apakah kredensial yang disusupi dapat melewati kontrol tersebut. Kualitas penerapannya lebih penting daripada konsepnya saja.
Yang paling menarik bagi saya adalah gagasan untuk membatasi dampak kerusakan, alih-alih menganggap setiap serangan bisa dicegah. Dalam keuangan otonom, perbedaan itu bisa menjadi sangat mendasar.
Saya ingin melihat bagaimana Kite menangani skenario adversarial, bukan hanya eksekusi normal.
Jika sebuah agen AI diretas besok, apakah izinnya cukup kuat untuk membatasi insiden tersebut, atau apakah sistemnya masih terlalu bergantung pada kepercayaan terhadap agen itu sejak awal?#KiteBBW $KITE @GoKiteAI
{spot}(KITEUSDT)
Dalam sesi riset larut malam, saya mendapati diri saya lebih banyak memikirkan apa yang terjadi ketika sebuah agen AI bertindak di luar kendali daripada seberapa cerdas agen AI berkembang.
Di situlah arsitektur identitas dan izin yang dapat diprogram dari Kite menarik perhatian saya.
Saya terus kembali pada satu hal: membuktikan identitas agen tidak sama dengan mengendalikan kewenangannya. Sebuah agen mungkin memiliki akses sah ke dompet, sistem perdagangan, atau aplikasi terdesentralisasi, tetapi bukan berarti agen tersebut seharusnya bebas bertindak tanpa batas.
Saya melihat pendekatan Kite sebagai upaya untuk membuat perbedaan itu bermakna. Dengan menggabungkan infrastruktur identitas dan kontrol akses yang dapat diprogram, tujuannya adalah menentukan apa yang boleh dilakukan agen, bukan sekadar memercayai semua tindakannya.
Hal ini penting seiring agen AI mulai menangani operasi keuangan dengan semakin sedikit pengawasan manusia.
Meski begitu, saya tidak akan menganggap izin yang dapat diprogram sebagai solusi keamanan yang lengkap. Saya ingin mengkaji bagaimana pembatasan diberlakukan, seberapa cepat akses dapat dicabut, dan apakah kredensial yang disusupi dapat melewati kontrol tersebut. Kualitas penerapannya lebih penting daripada konsepnya saja.
Yang paling menarik bagi saya adalah gagasan untuk membatasi dampak kerusakan, alih-alih menganggap setiap serangan bisa dicegah. Dalam keuangan otonom, perbedaan itu bisa menjadi sangat mendasar.
Saya ingin melihat bagaimana Kite menangani skenario adversarial, bukan hanya eksekusi normal.
Jika sebuah agen AI diretas besok, apakah izinnya cukup kuat untuk membatasi insiden tersebut, atau apakah sistemnya masih terlalu bergantung pada kepercayaan terhadap agen itu sejak awal?#KiteBBW $KITE @KITE AI 中文
68
·
--
$JCT USDT LIKUIDASI POSISI SHORT: $5.024K DI $0.00672
JCT berada di level penting setelah likuidasi posisi short di sekitar $0.00672. Amati pergerakan harga sebelum memasuki perdagangan. Penembusan terkonfirmasi dapat mendukung kenaikan lebih lanjut, sedangkan penolakan dapat memicu tekanan jual.
Zona Beli: $0.00655–$0.00670
Target: $0.00690–$0.00715
Stop Loss: $0.00640
Tunggu konfirmasi sebelum masuk dan kelola risiko dengan cermat. Level-level ini bersifat tentatif dan hasilnya tidak dijamin.#EarningsSeason
358
·
--
PERINGATAN LIKUIDASI: PANTAU TIGA KOIN BINANCE INI
Likuidasi posisi long terjadi pada $TAO , $CAP , dan $ENA . Ini menunjukkan bahwa pembeli dengan leverage menghadapi tekanan, tetapi pembalikan arah belum terkonfirmasi.
TAO: level likuidasi $266.09
Zona beli: $262–$266
Target: $272 / $278
Stop loss: $258
CAP: level likuidasi $0.07053
Zona beli: $0.0695–$0.0710
Target: $0.073 / $0.075
Stop loss: $0.0680
ENA: level likuidasi $0.18652
Zona beli: $0.184–$0.187
Target: $0.191 / $0.196
Stop loss: $0.181
Tunggu hingga level support terbentuk dan ada konfirmasi bullish sebelum masuk. Ini adalah skenario sementara, bukan sinyal yang dijamin.#USPPIRises6.3%YearOverYear #CelestiaLaunchesEdenToTestAIAgentTrading
540
·
--
Bullish
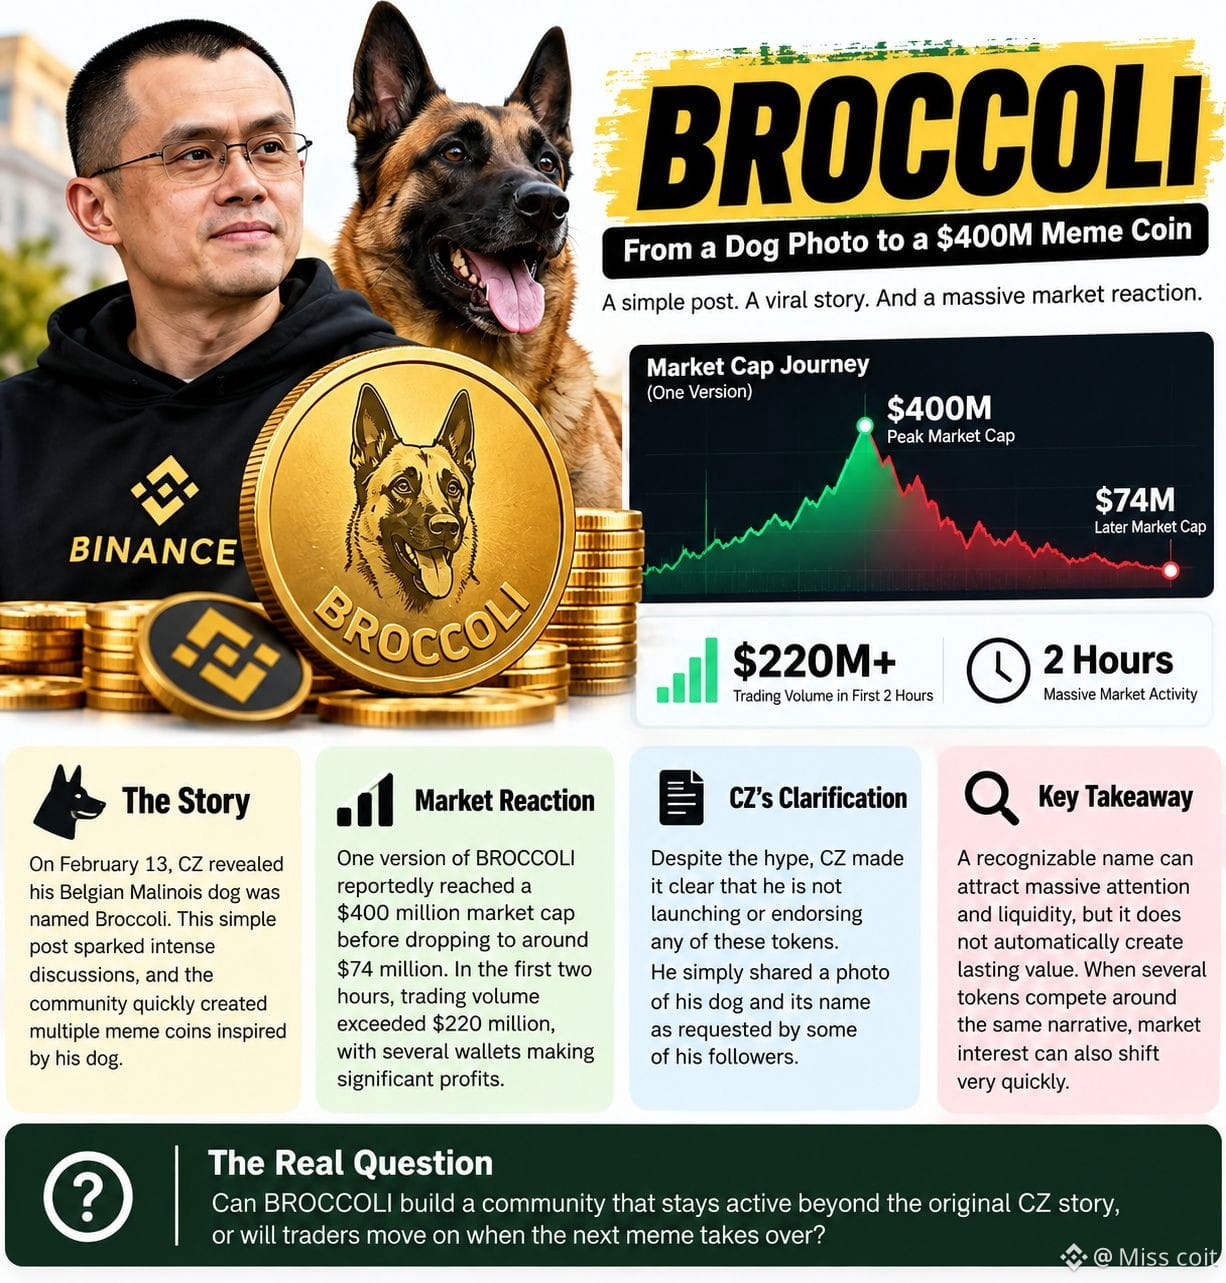
Saya sedang melihat riwayat pasar $BROCCOLI714 ketika satu detail menarik perhatian saya: sebuah koin meme yang terinspirasi dari seekor anjing dilaporkan sempat mencapai kapitalisasi pasar $400 juta sebelum anjlok ke sekitar $74 juta.
Itu membuat saya berhenti sejenak.
Saya justru menganggap cerita di balik $BROCCOLI lebih menarik daripada sensasi hype-nya. CZ mengungkapkan bahwa Belgian Malinois miliknya bernama Broccoli, dan komunitas kripto dengan cepat mengubah momen itu menjadi gelombang koin meme.
Dalam dua jam pertama, volume perdagangan yang dilaporkan menembus $220 juta. Ini menunjukkan seberapa cepat sebuah kisah sederhana bisa menarik likuiditas ketika para trader mulai mengejar narasi yang sama.
Namun saya melihat satu perbedaan penting antara perhatian dan nilai yang benar-benar nyata.
CZ dengan jelas menyatakan bahwa ia tidak meluncurkan atau mendukung token-token tersebut. Bagi saya, ini mengubah cara pandang saya terhadap seluruh transaksi. Nama itu memang menciptakan kegembiraan, tetapi tidak disertai dukungan resmi atau jaminan permintaan yang akan bertahan.
Saya juga memperhatikan berapa banyak token berbeda yang bisa muncul dari satu momen viral. Ketika beberapa versi saling bersaing, likuiditas dan perhatian komunitas bisa bergeser dengan cepat.
Saya tidak sedang menolak koin meme. Saya hanya mengamati apakah minat itu bertahan setelah kegembiraan awal menghilang.
Pertanyaan terbesar saya: Apakah BROCCOLI bisa membangun komunitas yang tetap aktif di luar cerita awal dari CZ, atau apakah para trader akan berpindah ketika meme berikutnya mengambil alih?#CFTCUpdatesGuidanceOnTokenizedAssets
266
·
--
Bullish
Lihat terjemahan
我在对比过去几次通胀数据公布后比特币的走势时,发现一个容易被忽略的细节:市场往往在数据公布前,就已经开始为利率决定定价。
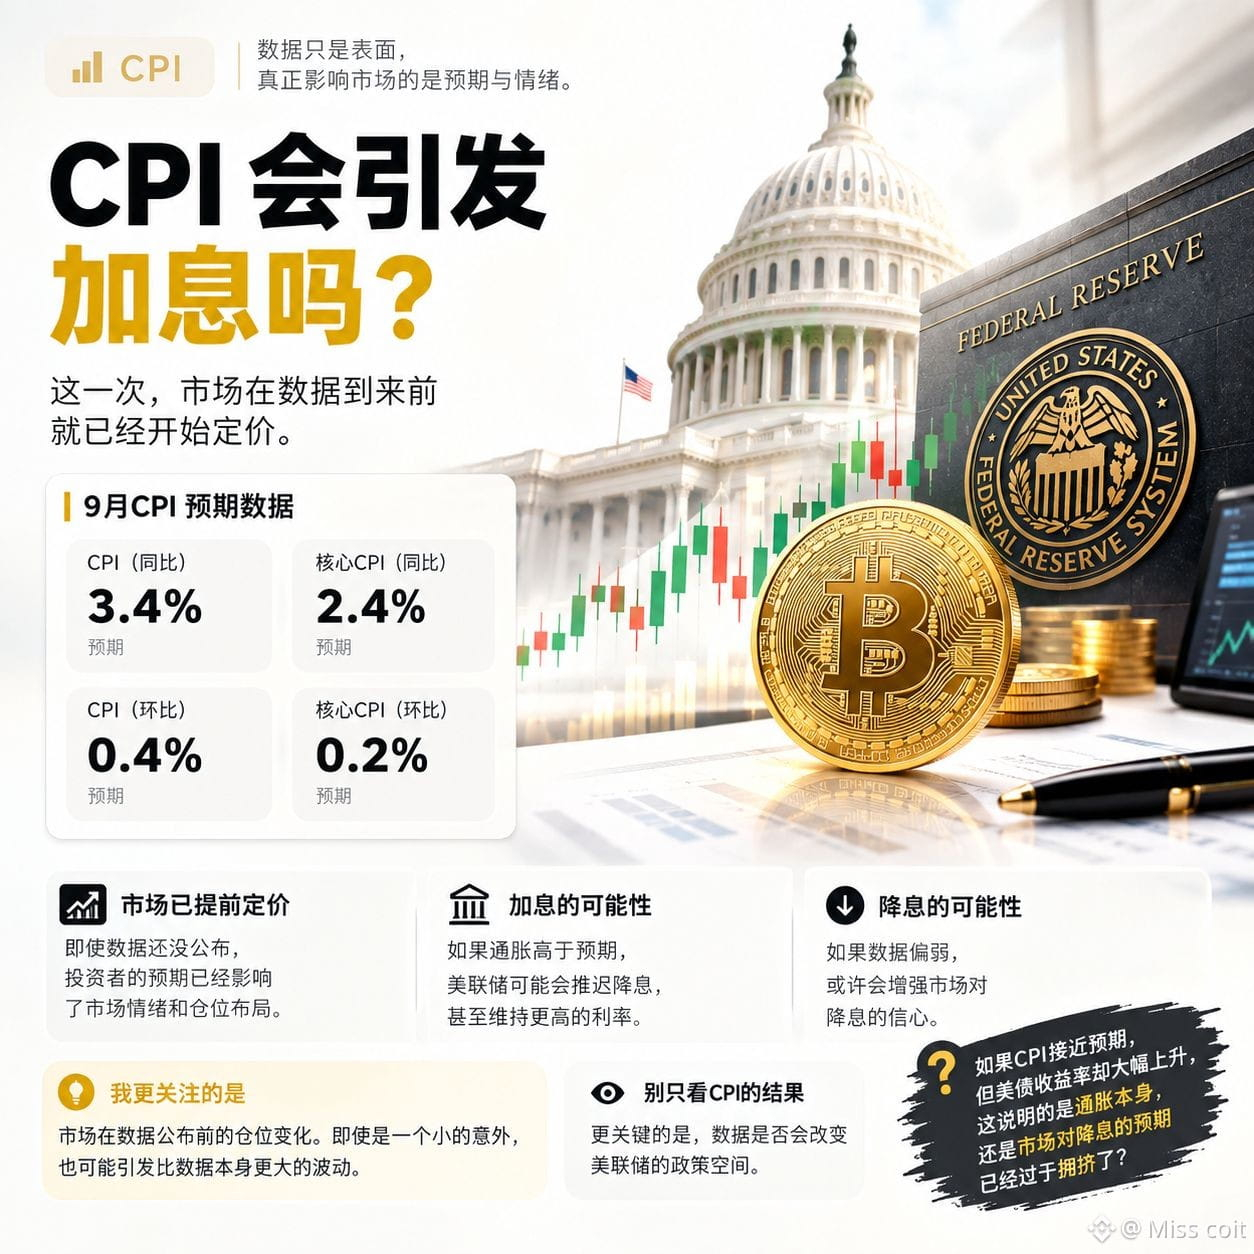
9月CPI市场预期为同比3.4%,核心CPI为2.4%,环比预期分别为0.4%和0.2%。这些数字看起来并不失控,但我一直在关注预期与实际数据之间的差距。
如果CPI高于预期,美联储可能需要更谨慎地考虑降息节奏,甚至维持更高利率更久。反过来,如果通胀数据走弱,市场对宽松政策的信心可能增强。但这并不意味着比特币一定上涨或下跌。
我更感兴趣的是数据公布前的仓位变化。当交易员过度相信某一种结果时,即使只是小幅意外,也可能引发远超数据本身的波动。
我也注意到,很多加密市场讨论会把宏观数据简单归类为利好或利空。可实际情况更复杂。比特币对流动性敏感,而美元、美国国债收益率、风险偏好和市场杠杆都会影响最终反应。
对我来说,真正值得观察的不是CPI是否符合预期,而是这份数据有没有改变美联储的政策空间。
如果CPI接近预期,但美债收益率仍然明显上升,这究竟说明通胀压力仍在,还是市场此前对降息的预期已经过于拥挤?
#CPIWatch $LSK $MET $牛来
1
1
274
·
--
Pendekatan TermMax menarik karena berfokus pada pengurangan feedback loop yang dipicu likuidasi, alih-alih sekadar menjual lebih cepat. Manajemen risiko harus diuji dalam kondisi volatilitas, bukan hanya di pasar yang tenang.
Pendekatan TermMax menarik karena berfokus pada pengurangan feedback loop yang dipicu likuidasi, alih-alih sekadar menjual lebih cepat. Manajemen risiko harus diuji dalam kondisi volatilitas, bukan hanya di pasar yang tenang.

Sabrina 萨布丽娜
·
--
Saya sudah cukup kali “terbakar” oleh DeFi “manajemen risiko” sehingga saya curiga setiap kali solusinya ternyata hanya bot likuidasi lain.
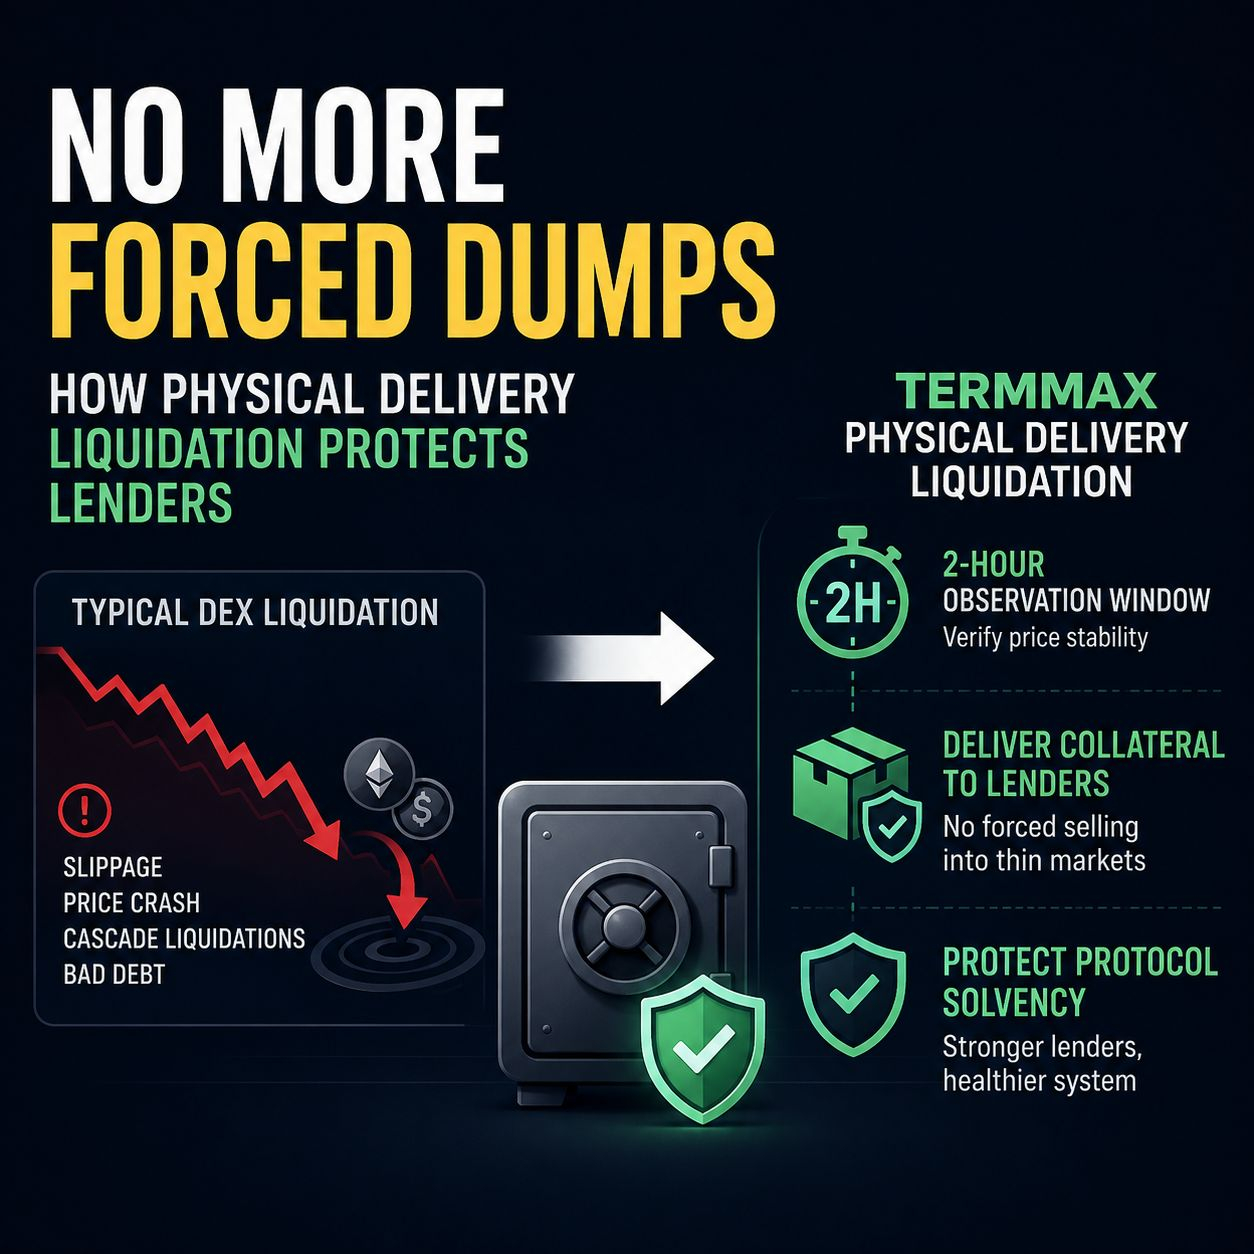
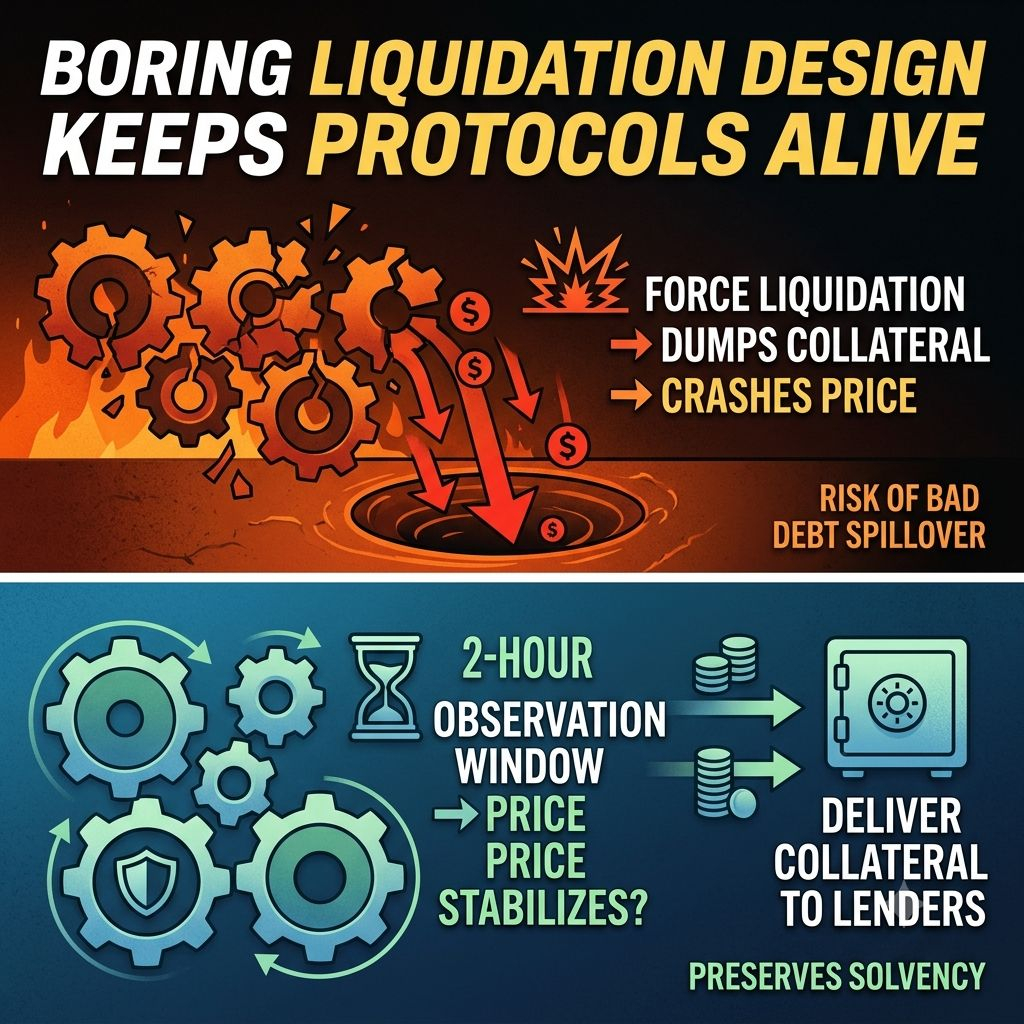
Bagian yang buruknya jelas: ketika pasar menjadi liar, likuidasi DEX otomatis bisa membuang jaminan ke likuiditas yang tipis, memakan slippage, menekan harga lebih rendah, memicu lebih banyak likuidasi, dan mengubah posisi yang buruk menjadi utang macet yang merusak seluruh protokol.
@TermMax mengambil jalur yang kurang glamor.
Alih-alih langsung memaksa penjualan pasar, alur likuidasinya memakai jendela observasi 2 jam untuk mengecek apakah harga aset benar-benar sudah stabil. Dan jika likuidasi benar-benar berjalan, jaminan dasar dapat diserahkan langsung ke pemberi pinjaman, bukan “dibom” ke order book yang sudah hancur.
Penyambungan teknis seperti ini penting.
Tujuannya bukan membuat likuidasi menghilang. Tujuannya agar mekanisme likuidasi itu sendiri tidak menjadi hal yang mematahkan solvabilitas.
Pandangan saya yang menyimpang: DeFi terus mengejar volume, leverage, dan imbal hasil yang mencolok, sambil mengabaikan mesin membosankan yang membuat pemberi pinjaman tetap hidup ketika semuanya berbalik.
UX Degen menarik perhatian.
Desain likuidasi yang membosankan membuat protokol tetap bertahan.
#TermMax @TermMax #termmaxx
$NEIRO
$BOME
$ENA
1
73
·
--
Bullish
Saya baru-baru ini meneliti TermMax dengan serius. Terus terang, dibandingkan dengan hype awal TGE $TMX, saya lebih memperhatikan apa yang akan terjadi setelah peluncurannya.
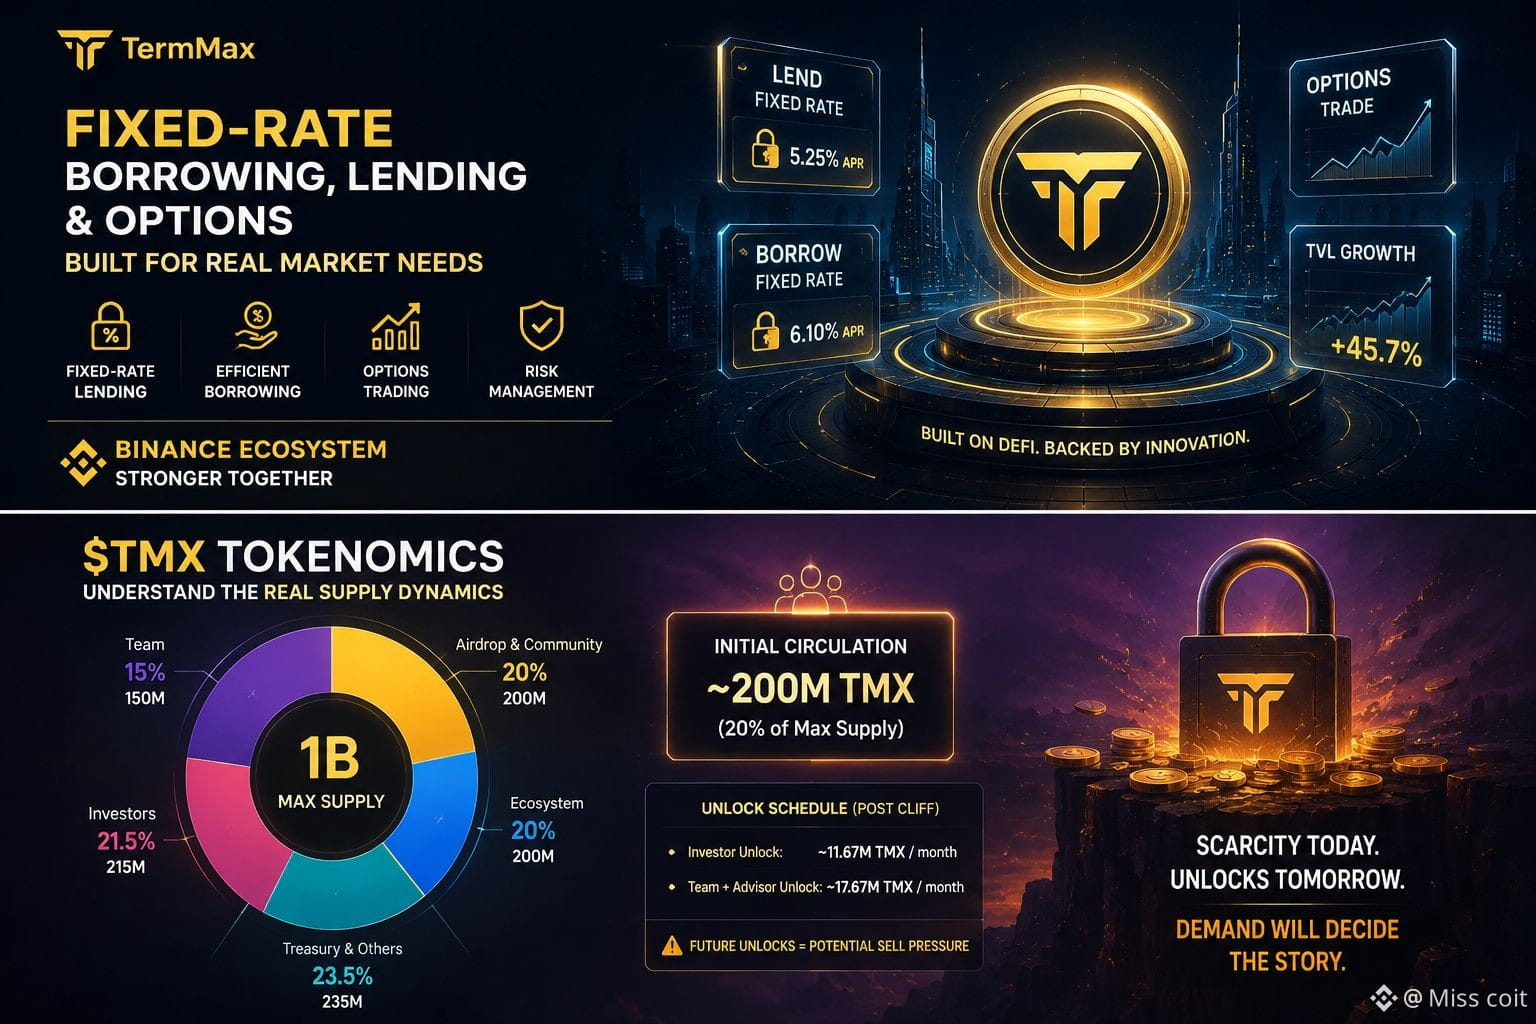
Salah satu hal yang paling saya nilai adalah TermMax tidak hanya mengandalkan program insentif untuk menarik perhatian. Yang benar-benar dilakukan TermMax adalah fixed-rate lending (pinjam-meminjam dengan suku bunga tetap) dan opsi trading, sehingga menurut saya setidaknya ada skenario penggunaan keuangan yang relatif jelas.
Saya juga terus memantau hubungannya dengan ekosistem Binance. Saya tidak akan langsung mengatakan bahwa di masa depan pasti akan ter- listing di Binance, karena saat ini belum ada konfirmasi. Namun, ketika eksposur dari ekosistem bursa, penerbitan token, dan aktivitas proyek perlahan mulai beririsan, saya merasa itu layak untuk terus dicermati.
Tapi, yang paling saya perhatikan sekarang justru pasokan token.
Total pasokan maksimum 1B terdengar besar, tetapi bagi saya yang lebih penting adalah sekitar 200 juta keping $TMX yang beredar pada awal TGE, serta berapa banyak token lagi yang akan masuk ke pasar setelah itu.
Alokasi untuk tim sebesar 150M juga membuat saya cukup khawatir. Ditambah dengan unlock untuk investor dan bagian lainnya, tekanan jual potensial yang harus diserap pasar di masa depan tidak boleh diabaikan.
Jadi saya tidak hanya akan melihat performa TGE $TMX.
Saya ingin tahu apa yang terjadi setelah airdrop:
Apakah pengguna akan bertahan?
Bisakah TVL tetap terjaga?
Apakah aktivitas trading bisa berkelanjutan?
Apakah kebutuhan nyata mampu menyerap unlock berikutnya?
Bagi saya, inilah kunci untuk menilai apakah $TMX hanya sekadar tren jangka pendek, atau bisa berkembang menjadi protokol jangka panjang.
Saat ini saya tetap bersikap hati-hati namun cenderung bullish, tetapi saya lebih ingin membiarkan data membuktikan penilaian saya.
Indikator $TMX yang paling Anda perhatikan yang mana?$BNB
{future}(BNBUSDT)
#termmax @termmax
Saya baru-baru ini meneliti TermMax dengan serius. Terus terang, dibandingkan dengan hype awal TGE $TMX, saya lebih memperhatikan apa yang akan terjadi setelah peluncurannya.
Salah satu hal yang paling saya nilai adalah TermMax tidak hanya mengandalkan program insentif untuk menarik perhatian. Yang benar-benar dilakukan TermMax adalah fixed-rate lending (pinjam-meminjam dengan suku bunga tetap) dan opsi trading, sehingga menurut saya setidaknya ada skenario penggunaan keuangan yang relatif jelas.
Saya juga terus memantau hubungannya dengan ekosistem Binance. Saya tidak akan langsung mengatakan bahwa di masa depan pasti akan ter- listing di Binance, karena saat ini belum ada konfirmasi. Namun, ketika eksposur dari ekosistem bursa, penerbitan token, dan aktivitas proyek perlahan mulai beririsan, saya merasa itu layak untuk terus dicermati.
Tapi, yang paling saya perhatikan sekarang justru pasokan token.
Total pasokan maksimum 1B terdengar besar, tetapi bagi saya yang lebih penting adalah sekitar 200 juta keping $TMX yang beredar pada awal TGE, serta berapa banyak token lagi yang akan masuk ke pasar setelah itu.
Alokasi untuk tim sebesar 150M juga membuat saya cukup khawatir. Ditambah dengan unlock untuk investor dan bagian lainnya, tekanan jual potensial yang harus diserap pasar di masa depan tidak boleh diabaikan.
Jadi saya tidak hanya akan melihat performa TGE $TMX.
Saya ingin tahu apa yang terjadi setelah airdrop:
Apakah pengguna akan bertahan?
Bisakah TVL tetap terjaga?
Apakah aktivitas trading bisa berkelanjutan?
Apakah kebutuhan nyata mampu menyerap unlock berikutnya?
Bagi saya, inilah kunci untuk menilai apakah $TMX hanya sekadar tren jangka pendek, atau bisa berkembang menjadi protokol jangka panjang.
Saat ini saya tetap bersikap hati-hati namun cenderung bullish, tetapi saya lebih ingin membiarkan data membuktikan penilaian saya.
Indikator $TMX yang paling Anda perhatikan yang mana?$BNB
#termmax @TermMax
1
8.9k
·
--
Bullish
Jujur saja, aku terus memperhatikan satu angka dari TMX: 200 juta.
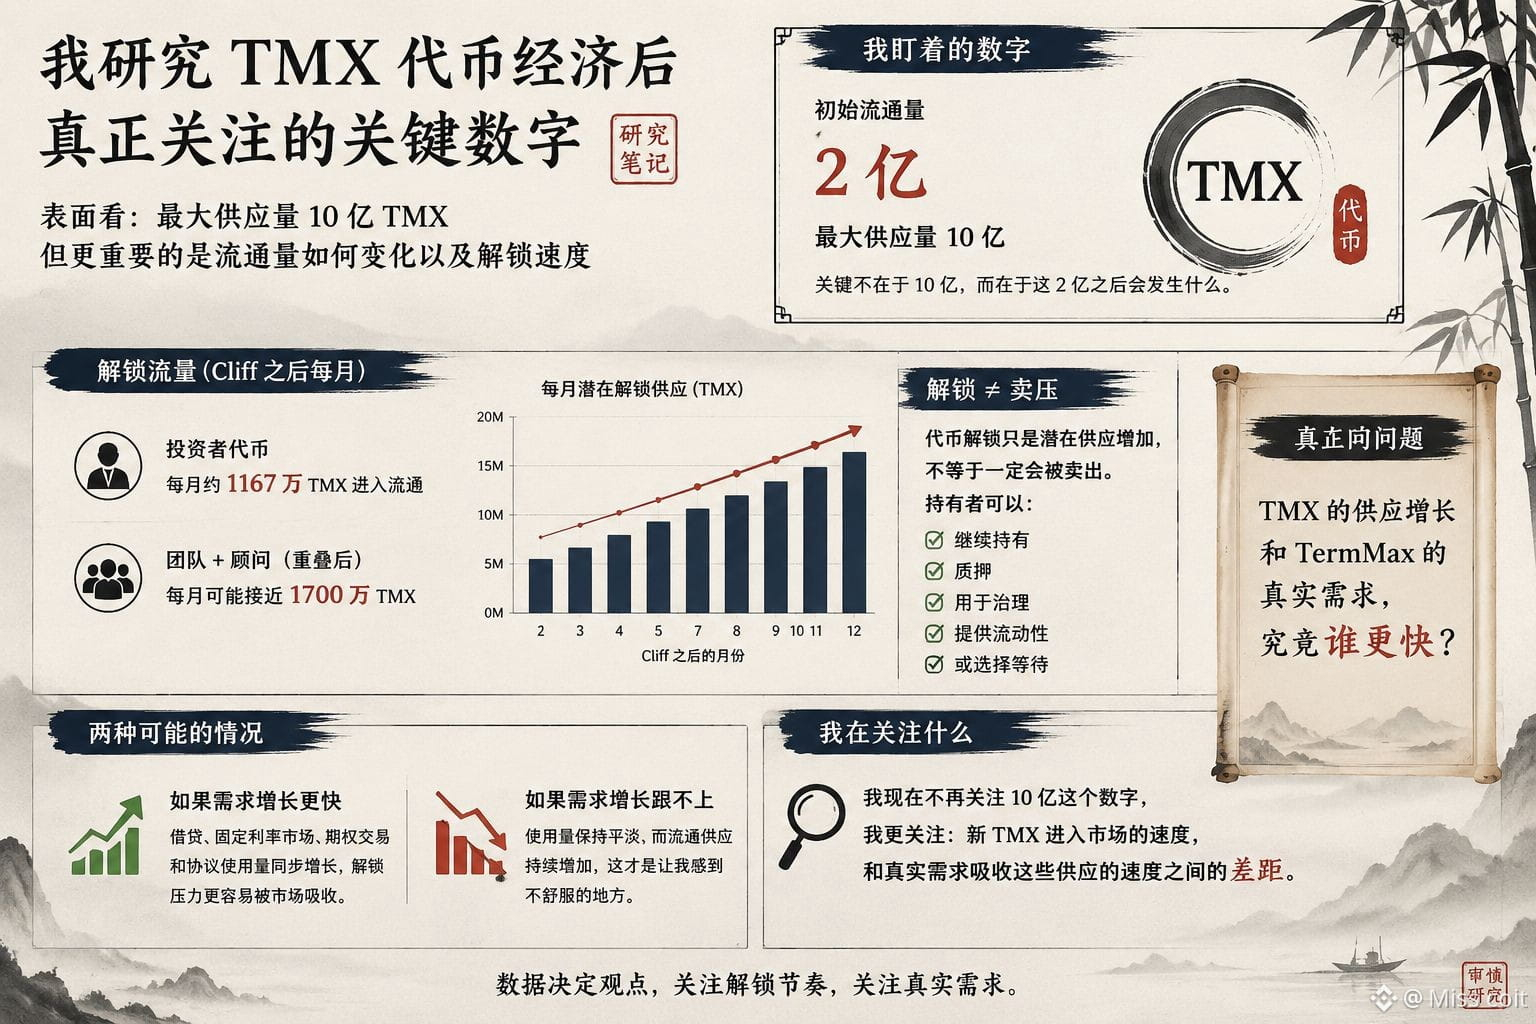
Ini adalah perkiraan pasokan awal yang beredar, sedangkan jumlah maksimum pasokan adalah 1 miliar. Sekilas terlihat sederhana, tetapi semakin lama aku melihat jadwal unlock-nya, semakin aku merasa angka “1 miliar” itu tidak terlalu relevan nilainya.
Bagi ku, yang lebih penting adalah apa yang terjadi setelah 200 juta awal itu.
Hanya token investor: setelah cliff berakhir, token dapat bertambah sekitar 11,67 juta TMX setiap bulan. Jika jadwal unlock tim dan konsultan saling tumpang tindih, maka potensi jumlah yang di-unlock per bulan bisa mendekati 17 juta TMX.
Nah, bagian inilah yang benar-benar ingin ku perhatikan.
Karena “maksimum pasokan 1 miliar” dan “kemungkinan 17 juta token masuk ke peredaran dalam satu bulan” sebenarnya menceritakan kisah yang benar-benar berbeda.
Aku juga tidak ingin langsung menarik kesimpulan bearish hanya karena adanya unlock. Unlock berarti potensi penambahan pasokan, tetapi itu tidak otomatis berarti token-token tersebut pasti akan dijual. Pemegang bisa saja terus memegangnya, melakukan staking, menggunakannya, atau memilih untuk menunggu.
Jadi bagi ku, pertanyaannya yang sesungguhnya adalah: pertumbuhan pasokan TMX, dan permintaan nyata TermMax—mana yang akan tumbuh lebih cepat?
Jika pinjaman, pasar suku bunga tetap, perdagangan opsi, dan penggunaan total protokol bisa tumbuh seiring dengan jumlah yang beredar, maka unlock-unlock ini mungkin lebih mudah diserap pasar.
Namun jika penggunaan tetap, sementara pasokan yang bisa beredar terus meningkat, justru di situlah letak hal yang membuatku benar-benar tidak nyaman.
Aku sekarang sudah tidak terlalu fokus pada angka 1 miliar.
Yang lebih ku perhatikan adalah: seberapa besar kesenjangan antara kecepatan masuknya TMX baru ke pasar, dan kecepatan permintaan nyata menyerap pasokan tersebut.$BNB
{future}(BNBUSDT)
#termmax @termmax
Jujur saja, aku terus memperhatikan satu angka dari TMX: 200 juta.
Ini adalah perkiraan pasokan awal yang beredar, sedangkan jumlah maksimum pasokan adalah 1 miliar. Sekilas terlihat sederhana, tetapi semakin lama aku melihat jadwal unlock-nya, semakin aku merasa angka “1 miliar” itu tidak terlalu relevan nilainya.
Bagi ku, yang lebih penting adalah apa yang terjadi setelah 200 juta awal itu.
Hanya token investor: setelah cliff berakhir, token dapat bertambah sekitar 11,67 juta TMX setiap bulan. Jika jadwal unlock tim dan konsultan saling tumpang tindih, maka potensi jumlah yang di-unlock per bulan bisa mendekati 17 juta TMX.
Nah, bagian inilah yang benar-benar ingin ku perhatikan.
Karena “maksimum pasokan 1 miliar” dan “kemungkinan 17 juta token masuk ke peredaran dalam satu bulan” sebenarnya menceritakan kisah yang benar-benar berbeda.
Aku juga tidak ingin langsung menarik kesimpulan bearish hanya karena adanya unlock. Unlock berarti potensi penambahan pasokan, tetapi itu tidak otomatis berarti token-token tersebut pasti akan dijual. Pemegang bisa saja terus memegangnya, melakukan staking, menggunakannya, atau memilih untuk menunggu.
Jadi bagi ku, pertanyaannya yang sesungguhnya adalah: pertumbuhan pasokan TMX, dan permintaan nyata TermMax—mana yang akan tumbuh lebih cepat?
Jika pinjaman, pasar suku bunga tetap, perdagangan opsi, dan penggunaan total protokol bisa tumbuh seiring dengan jumlah yang beredar, maka unlock-unlock ini mungkin lebih mudah diserap pasar.
Namun jika penggunaan tetap, sementara pasokan yang bisa beredar terus meningkat, justru di situlah letak hal yang membuatku benar-benar tidak nyaman.
Aku sekarang sudah tidak terlalu fokus pada angka 1 miliar.
Yang lebih ku perhatikan adalah: seberapa besar kesenjangan antara kecepatan masuknya TMX baru ke pasar, dan kecepatan permintaan nyata menyerap pasokan tersebut.$BNB
#termmax @TermMax
1
6.1k
·
--
Bullish
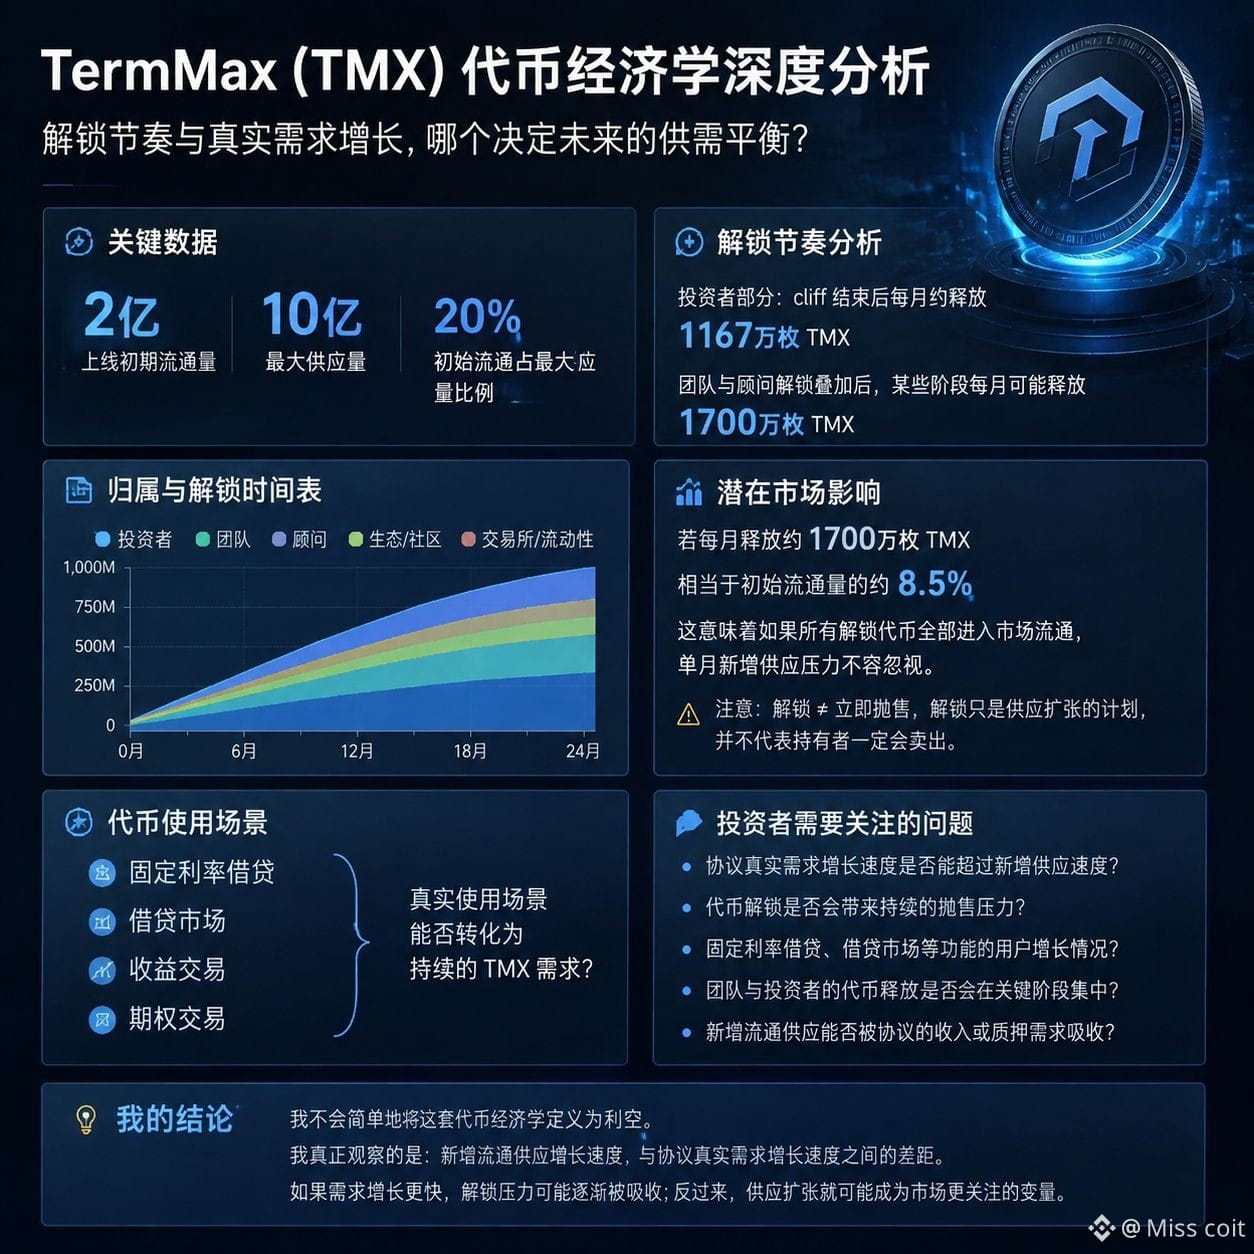
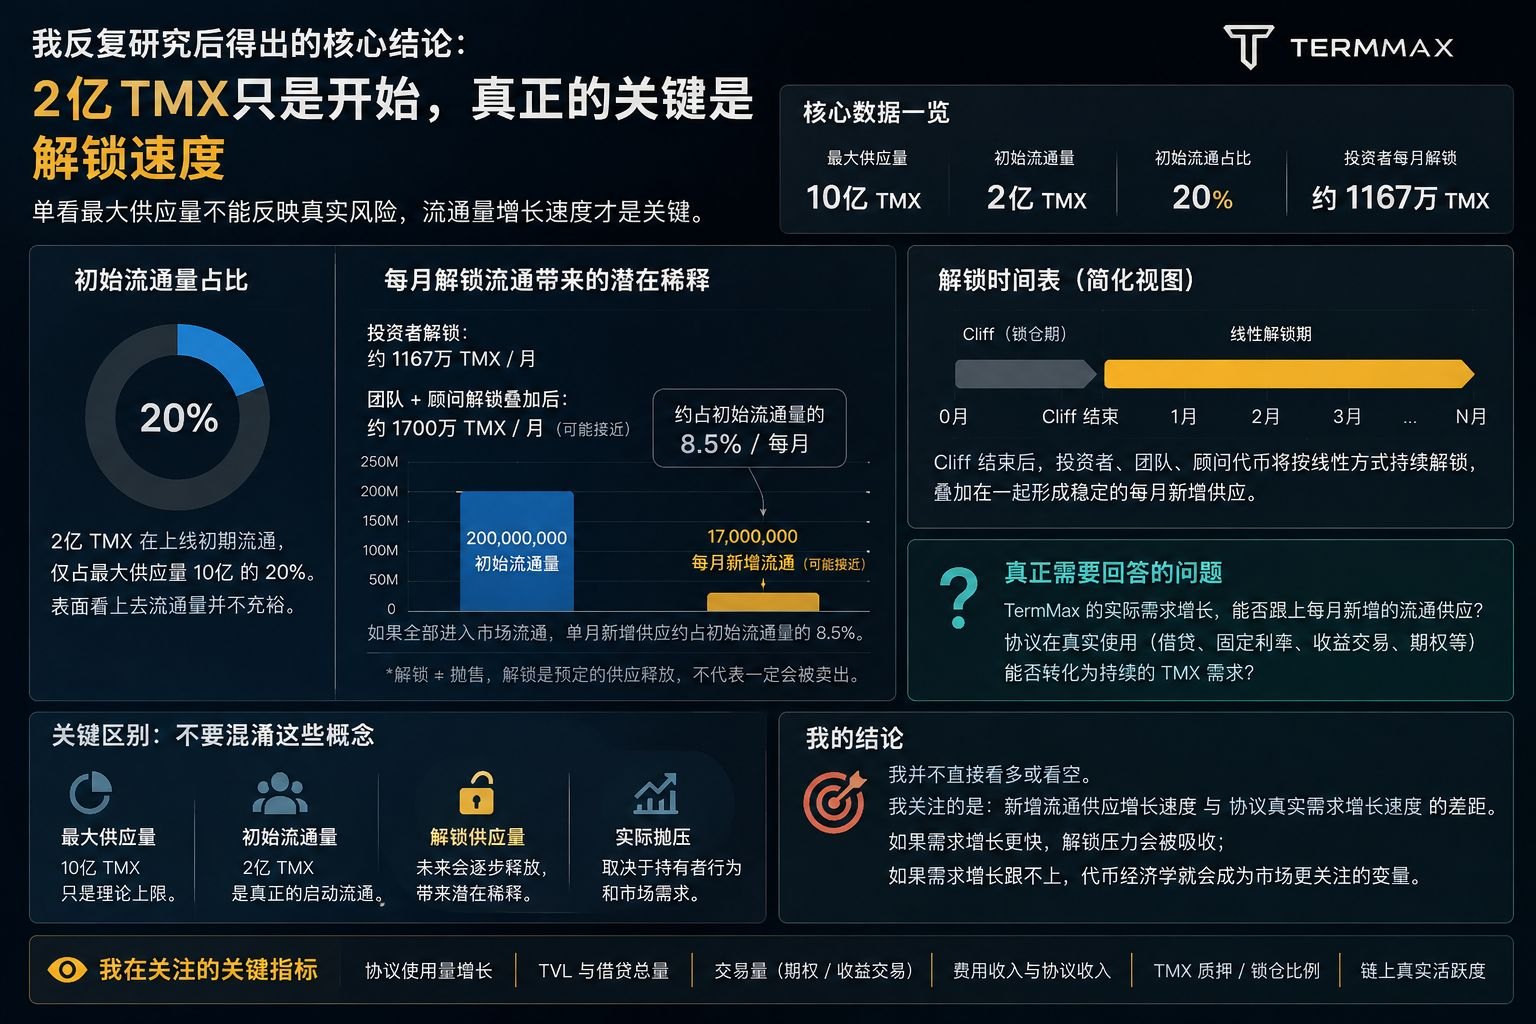
200 juta TMX masuk ke peredaran pada awal peluncuran—ini adalah angka yang berulang kali saya lihat kembali.
Dibandingkan dengan total pasokan maksimum 1 miliar token, ini berarti pasokan awal yang beredar hanya sekitar 20% dari pasokan akhir. Dari satu sisi saja, peredaran pasar TMX tampaknya tidak terlalu berlimpah.
Tapi ini juga mengubah cara saya memandang tokenomics TermMax.
Hal yang mungkin paling layak diperhatikan bukanlah pasokan maksimum 1 miliar, melainkan seberapa cepat sisa pasokan masuk ke pasar.
Hanya dari porsi investor, setelah cliff berakhir, dengan perhitungan unlock secara linear, kira-kira 11,67 juta TMX per bulan masuk ke peredaran. Lalu jika ditumpuk dengan unlock tim dan para konsultan, di beberapa tahap, penambahan peredaran per bulan bisa mendekati 17 juta TMX.
Angka ini mulai menjadi menarik.
17 juta token setara dengan sekitar 8,5% dari peredaran awal 200 juta. Jika semua token ini benar-benar masuk ke pasar, tekanan penambahan pasokan per bulan jelas tidak kecil.
Tentu saja, saya tidak akan langsung mengartikan “unlock” sebagai “penjualan”. Unlock hanyalah pelepasan pasokan yang sudah dijadwalkan; tidak berarti pemegangnya pasti akan menjual.
Masalah yang benar-benar saya perhatikan adalah:
Apakah pertumbuhan permintaan nyata TermMax bisa mengimbangi pasokan tambahan yang masuk?
Pinjaman dengan suku bunga tetap, pasar pinjaman, transaksi imbal hasil, dan fitur opsi semuanya bisa menciptakan skenario penggunaan yang nyata, tetapi pada akhirnya tetap bergantung pada apakah produk-produk ini dapat benar-benar diubah menjadi permintaan TMX yang berkelanjutan.
Jadi, saya tidak akan secara sederhana mendefinisikan tokenomics ini sebagai kabar buruk.
Yang benar-benar saya amati adalah: selisih antara laju pertumbuhan pasokan yang masuk ke peredaran dan laju pertumbuhan permintaan nyata dari protokol.
Jika pertumbuhan permintaan lebih cepat, tekanan dari unlock mungkin akan terserap secara bertahap; sebaliknya, ekspansi pasokan bisa menjadi variabel yang lebih diperhatikan pasar.#termmax @termmax $BNB
{future}(BNBUSDT)
200 juta TMX masuk ke peredaran pada awal peluncuran—ini adalah angka yang berulang kali saya lihat kembali.
Dibandingkan dengan total pasokan maksimum 1 miliar token, ini berarti pasokan awal yang beredar hanya sekitar 20% dari pasokan akhir. Dari satu sisi saja, peredaran pasar TMX tampaknya tidak terlalu berlimpah.
Tapi ini juga mengubah cara saya memandang tokenomics TermMax.
Hal yang mungkin paling layak diperhatikan bukanlah pasokan maksimum 1 miliar, melainkan seberapa cepat sisa pasokan masuk ke pasar.
Hanya dari porsi investor, setelah cliff berakhir, dengan perhitungan unlock secara linear, kira-kira 11,67 juta TMX per bulan masuk ke peredaran. Lalu jika ditumpuk dengan unlock tim dan para konsultan, di beberapa tahap, penambahan peredaran per bulan bisa mendekati 17 juta TMX.
Angka ini mulai menjadi menarik.
17 juta token setara dengan sekitar 8,5% dari peredaran awal 200 juta. Jika semua token ini benar-benar masuk ke pasar, tekanan penambahan pasokan per bulan jelas tidak kecil.
Tentu saja, saya tidak akan langsung mengartikan “unlock” sebagai “penjualan”. Unlock hanyalah pelepasan pasokan yang sudah dijadwalkan; tidak berarti pemegangnya pasti akan menjual.
Masalah yang benar-benar saya perhatikan adalah:
Apakah pertumbuhan permintaan nyata TermMax bisa mengimbangi pasokan tambahan yang masuk?
Pinjaman dengan suku bunga tetap, pasar pinjaman, transaksi imbal hasil, dan fitur opsi semuanya bisa menciptakan skenario penggunaan yang nyata, tetapi pada akhirnya tetap bergantung pada apakah produk-produk ini dapat benar-benar diubah menjadi permintaan TMX yang berkelanjutan.
Jadi, saya tidak akan secara sederhana mendefinisikan tokenomics ini sebagai kabar buruk.
Yang benar-benar saya amati adalah: selisih antara laju pertumbuhan pasokan yang masuk ke peredaran dan laju pertumbuhan permintaan nyata dari protokol.
Jika pertumbuhan permintaan lebih cepat, tekanan dari unlock mungkin akan terserap secara bertahap; sebaliknya, ekspansi pasokan bisa menjadi variabel yang lebih diperhatikan pasar.#termmax @TermMax $BNB
2
1
3.3k
·
--
我重新研究 Dusk 时,我以为我看到的只是一个加入 EVM 兼容性的隐私型 L1。
但我发现,真正发生变化的其实是架构。
Dusk 正在把应用执行与金融结算逐渐分开。
如今,DuskDS 作为底层的结算与数据可用性层,而 DuskEVM 提供基于 OP Stack 的 EVM 等价环境,让 Solidity 和主流以太坊工具能够进入 Dusk。与此同时,DuskVM 仍然保留原生 Rust/WASM 路径,为需要直接访问 L1、隐私或 ZK 能力的应用提供支持。
这改变了我对 Dusk 最初定位的理解。
过去的核心叙事更多是:隐私 + 合规 + 金融资产。
现在的方向更接近:让受监管的金融基础设施兼容现有的开发者生态。
这一点很重要,因为机构需要的并不只是隐私技术。
它们还需要钱包、开发工具、流动性、应用、结算和互操作性能够协同工作。
Dusk 现在明确将 DuskEVM 面向代币化资产和 DeFi,同时 Hedger 将隐私相关功能带入 EVM 环境。与此同时,DuskDS 底层仍然保留 Phoenix 和 Moonlight 的交易模型。
但这里也有一个必须正视的现实。
2026 年 1 月 16 日,Dusk 发生了一次桥接签名钱包被入侵的安全事件。Dusk 表示,这并不是共识层或核心协议失败。之后,桥接架构进行了重新设计,包括签名隔离、事件处理隔离、更严格的安全边界以及降低热钱包暴露。
随后,AEGIS 又发现并处理了 39 个安全问题,其中包括 VM、序列化、Phoenix 费用机制和 BLS 密码学相关的 7 个严重问题。
所以,我现在真正关注的已经不是 Dusk 能不能“支持 EVM”。
而是这种模块化架构,能否把 EVM 兼容性真正转化为实际的受监管金融活动。
DuskEVM 最终是否会成为连接加密原生流动性与 Dusk 合规型结算层的关键桥梁?#dusk $DUSK @Dusk_Foundation
我重新研究 Dusk 时,我以为我看到的只是一个加入 EVM 兼容性的隐私型 L1。
但我发现,真正发生变化的其实是架构。
Dusk 正在把应用执行与金融结算逐渐分开。
如今,DuskDS 作为底层的结算与数据可用性层,而 DuskEVM 提供基于 OP Stack 的 EVM 等价环境,让 Solidity 和主流以太坊工具能够进入 Dusk。与此同时,DuskVM 仍然保留原生 Rust/WASM 路径,为需要直接访问 L1、隐私或 ZK 能力的应用提供支持。
这改变了我对 Dusk 最初定位的理解。
过去的核心叙事更多是:隐私 + 合规 + 金融资产。
现在的方向更接近:让受监管的金融基础设施兼容现有的开发者生态。
这一点很重要,因为机构需要的并不只是隐私技术。
它们还需要钱包、开发工具、流动性、应用、结算和互操作性能够协同工作。
Dusk 现在明确将 DuskEVM 面向代币化资产和 DeFi,同时 Hedger 将隐私相关功能带入 EVM 环境。与此同时,DuskDS 底层仍然保留 Phoenix 和 Moonlight 的交易模型。
但这里也有一个必须正视的现实。
2026 年 1 月 16 日,Dusk 发生了一次桥接签名钱包被入侵的安全事件。Dusk 表示,这并不是共识层或核心协议失败。之后,桥接架构进行了重新设计,包括签名隔离、事件处理隔离、更严格的安全边界以及降低热钱包暴露。
随后,AEGIS 又发现并处理了 39 个安全问题,其中包括 VM、序列化、Phoenix 费用机制和 BLS 密码学相关的 7 个严重问题。
所以,我现在真正关注的已经不是 Dusk 能不能“支持 EVM”。
而是这种模块化架构,能否把 EVM 兼容性真正转化为实际的受监管金融活动。
DuskEVM 最终是否会成为连接加密原生流动性与 Dusk 合规型结算层的关键桥梁?#dusk $DUSK @Dusk
🚀 DuskEVM 会成功吗
0%
🔐 隐私+EVM 是优势吗?
0%
🏦 Dusk 能吸引机构吗
0%
0 Voting • Voting ditutup
2
81
·
--
Semakin dalam saya meneliti Dusk, semakin saya melihat tantangan yang sebenarnya dihadapinya—dan bukan sekadar membuat transaksi keuangan menjadi lebih privat.
Yang lebih sulit adalah: bagaimana membuat privasi benar-benar berfungsi dalam sistem keuangan yang tetap perlu melakukan verifikasi.
Kedengarannya sederhana, tetapi pada praktiknya ini memunculkan masalah desain yang sangat kompleks.
Aplikasi keuangan tidak selalu bisa mempublikasikan semua detail dari setiap transaksi. Kepemilikan posisi, pihak lawan transaksi, kepemilikan aset, dan informasi sensitif lainnya mungkin perlu dibatasi.
Namun, pendekatan yang benar-benar berlawanan juga tidak bisa.
Jika tidak ada yang dapat memverifikasi apa yang terjadi, maka apa yang disebut “kerahasiaan” pada akhirnya hanya akan menjadi bentuk lain dari ketertutupan informasi.
Di sinilah saya menganggap arsitektur Dusk benar-benar menarik.
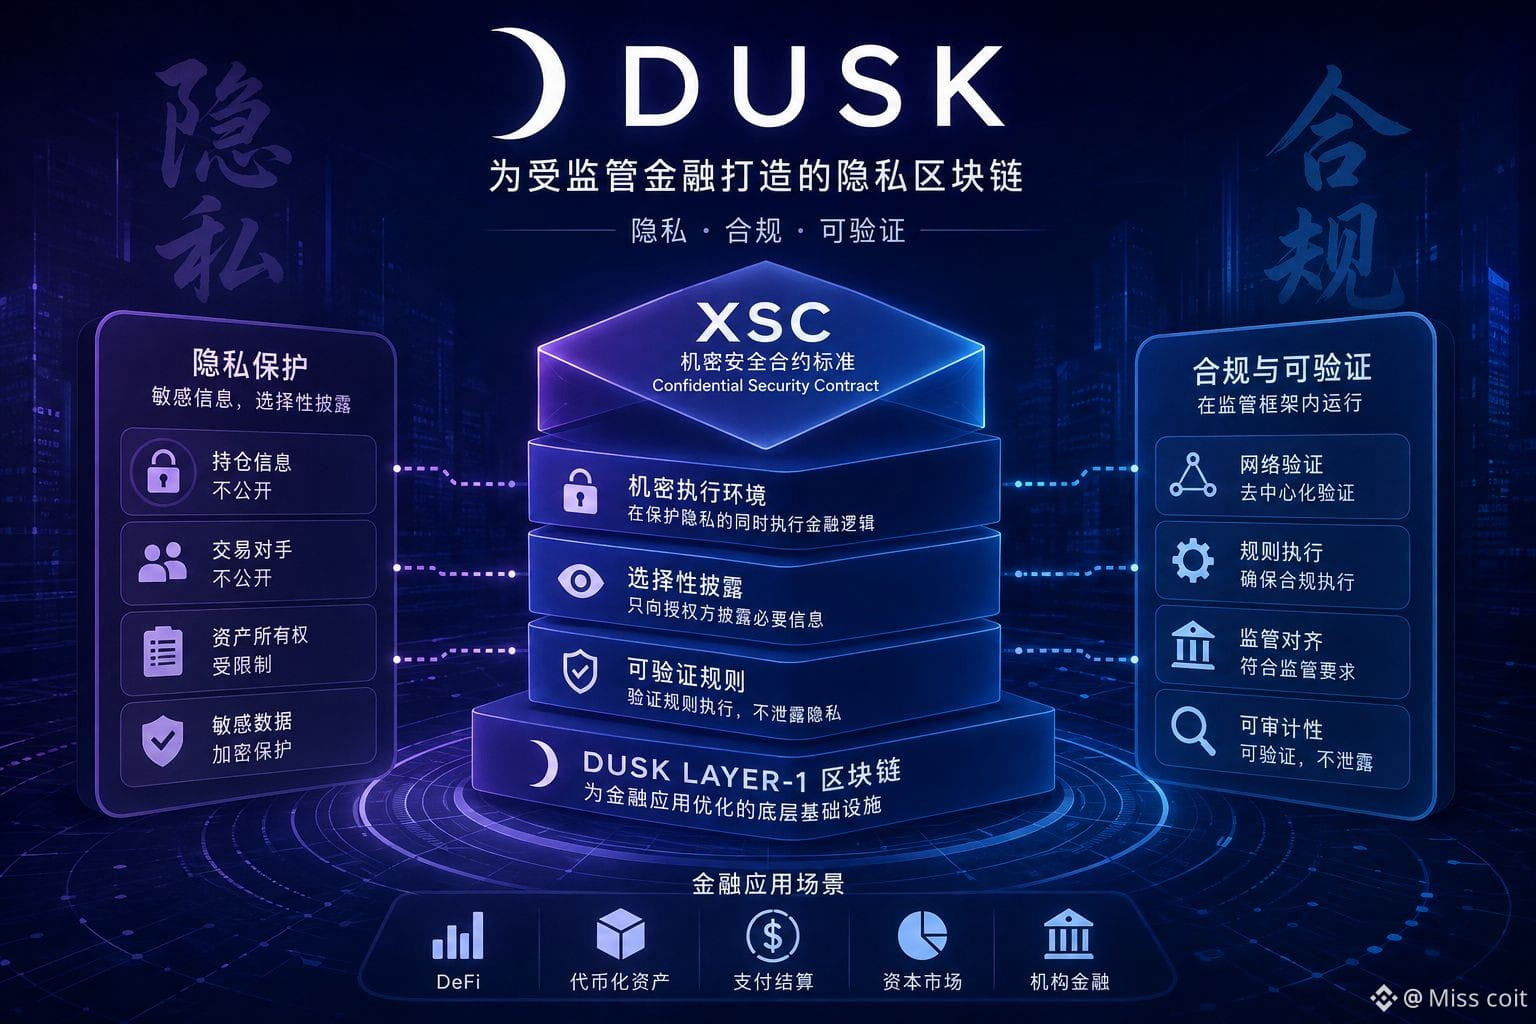
Layer-1-nya dirancang untuk aplikasi finansial, sementara standar Confidential Security Contract (XSC) menyediakan kerangka bagi para pengembang untuk membangun kontrak pintar yang bersifat rahasia. Inti idenya adalah: logika finansial bisa dieksekusi tanpa mengharuskan setiap item informasinya untuk dipublikasikan.
Dengan kata lain, fokusnya bukan hanya menyembunyikan data.
Melainkan mengendalikan siapa yang perlu tahu apa, sekaligus tetap menyertakan informasi yang cukup agar jaringan bisa mengeksekusi dan memverifikasi aturan-aturan penting yang benar-benar perlu divalidasi.
Ini membuat saya merasa pemahaman Dusk tentang privasi blockchain lebih bersifat realistis.
Namun rancangan seperti ini juga punya trade-off yang jelas.
Eksekusi yang rahasia dapat menambah kompleksitas teknis. Pengembang perlu alat yang tepat, aplikasi harus berjalan dengan asumsi keamanan yang lebih rumit, dan institusi—sebelum memindahkan aktivitas keuangan nyata ke infrastruktur seperti ini—juga masih memerlukan kejelasan dari sisi regulasi.
Lalu ada juga masalah yang tidak bisa diatasi oleh teknologi itu sendiri: adopsi.
Dusk dapat membangun arsitektur yang mendukung aplikasi finansial rahasia, tetapi pengembang dan institusi tetap memerlukan alasan yang cukup meyakinkan untuk menggunakannya.
Jadi sekarang, saya tidak terlalu memikirkan apakah Dusk bisa memberikan privasi.
Yang lebih saya pikirkan adalah: apakah masa depan keuangan yang teregulasi memang benar-benar membutuhkan tingkat privasi seperti ini.
Jika privasi dan keterverifikasian pada akhirnya menjadi kebutuhan yang sama pentingnya untuk pasar keuangan di blockchain, pilihan arsitektur Dusk bisa jadi sangat bermakna.
Tapi jika pasar tidak membentuk kebutuhan yang cukup, ini juga bisa menjadi ide teknis yang menarik, namun minim konteks penggunaan yang nyata
#dusk $DUSK @Dusk_Foundation
Semakin dalam saya meneliti Dusk, semakin saya melihat tantangan yang sebenarnya dihadapinya—dan bukan sekadar membuat transaksi keuangan menjadi lebih privat.
Yang lebih sulit adalah: bagaimana membuat privasi benar-benar berfungsi dalam sistem keuangan yang tetap perlu melakukan verifikasi.
Kedengarannya sederhana, tetapi pada praktiknya ini memunculkan masalah desain yang sangat kompleks.
Aplikasi keuangan tidak selalu bisa mempublikasikan semua detail dari setiap transaksi. Kepemilikan posisi, pihak lawan transaksi, kepemilikan aset, dan informasi sensitif lainnya mungkin perlu dibatasi.
Namun, pendekatan yang benar-benar berlawanan juga tidak bisa.
Jika tidak ada yang dapat memverifikasi apa yang terjadi, maka apa yang disebut “kerahasiaan” pada akhirnya hanya akan menjadi bentuk lain dari ketertutupan informasi.
Di sinilah saya menganggap arsitektur Dusk benar-benar menarik.
Layer-1-nya dirancang untuk aplikasi finansial, sementara standar Confidential Security Contract (XSC) menyediakan kerangka bagi para pengembang untuk membangun kontrak pintar yang bersifat rahasia. Inti idenya adalah: logika finansial bisa dieksekusi tanpa mengharuskan setiap item informasinya untuk dipublikasikan.
Dengan kata lain, fokusnya bukan hanya menyembunyikan data.
Melainkan mengendalikan siapa yang perlu tahu apa, sekaligus tetap menyertakan informasi yang cukup agar jaringan bisa mengeksekusi dan memverifikasi aturan-aturan penting yang benar-benar perlu divalidasi.
Ini membuat saya merasa pemahaman Dusk tentang privasi blockchain lebih bersifat realistis.
Namun rancangan seperti ini juga punya trade-off yang jelas.
Eksekusi yang rahasia dapat menambah kompleksitas teknis. Pengembang perlu alat yang tepat, aplikasi harus berjalan dengan asumsi keamanan yang lebih rumit, dan institusi—sebelum memindahkan aktivitas keuangan nyata ke infrastruktur seperti ini—juga masih memerlukan kejelasan dari sisi regulasi.
Lalu ada juga masalah yang tidak bisa diatasi oleh teknologi itu sendiri: adopsi.
Dusk dapat membangun arsitektur yang mendukung aplikasi finansial rahasia, tetapi pengembang dan institusi tetap memerlukan alasan yang cukup meyakinkan untuk menggunakannya.
Jadi sekarang, saya tidak terlalu memikirkan apakah Dusk bisa memberikan privasi.
Yang lebih saya pikirkan adalah: apakah masa depan keuangan yang teregulasi memang benar-benar membutuhkan tingkat privasi seperti ini.
Jika privasi dan keterverifikasian pada akhirnya menjadi kebutuhan yang sama pentingnya untuk pasar keuangan di blockchain, pilihan arsitektur Dusk bisa jadi sangat bermakna.
Tapi jika pasar tidak membentuk kebutuhan yang cukup, ini juga bisa menjadi ide teknis yang menarik, namun minim konteks penggunaan yang nyata
#dusk $DUSK @Dusk
1
1
51
·
--
Bearish
TermMax:Bagaimana Suku Bunga Tetap Mengubah Model Pinjaman DeFi
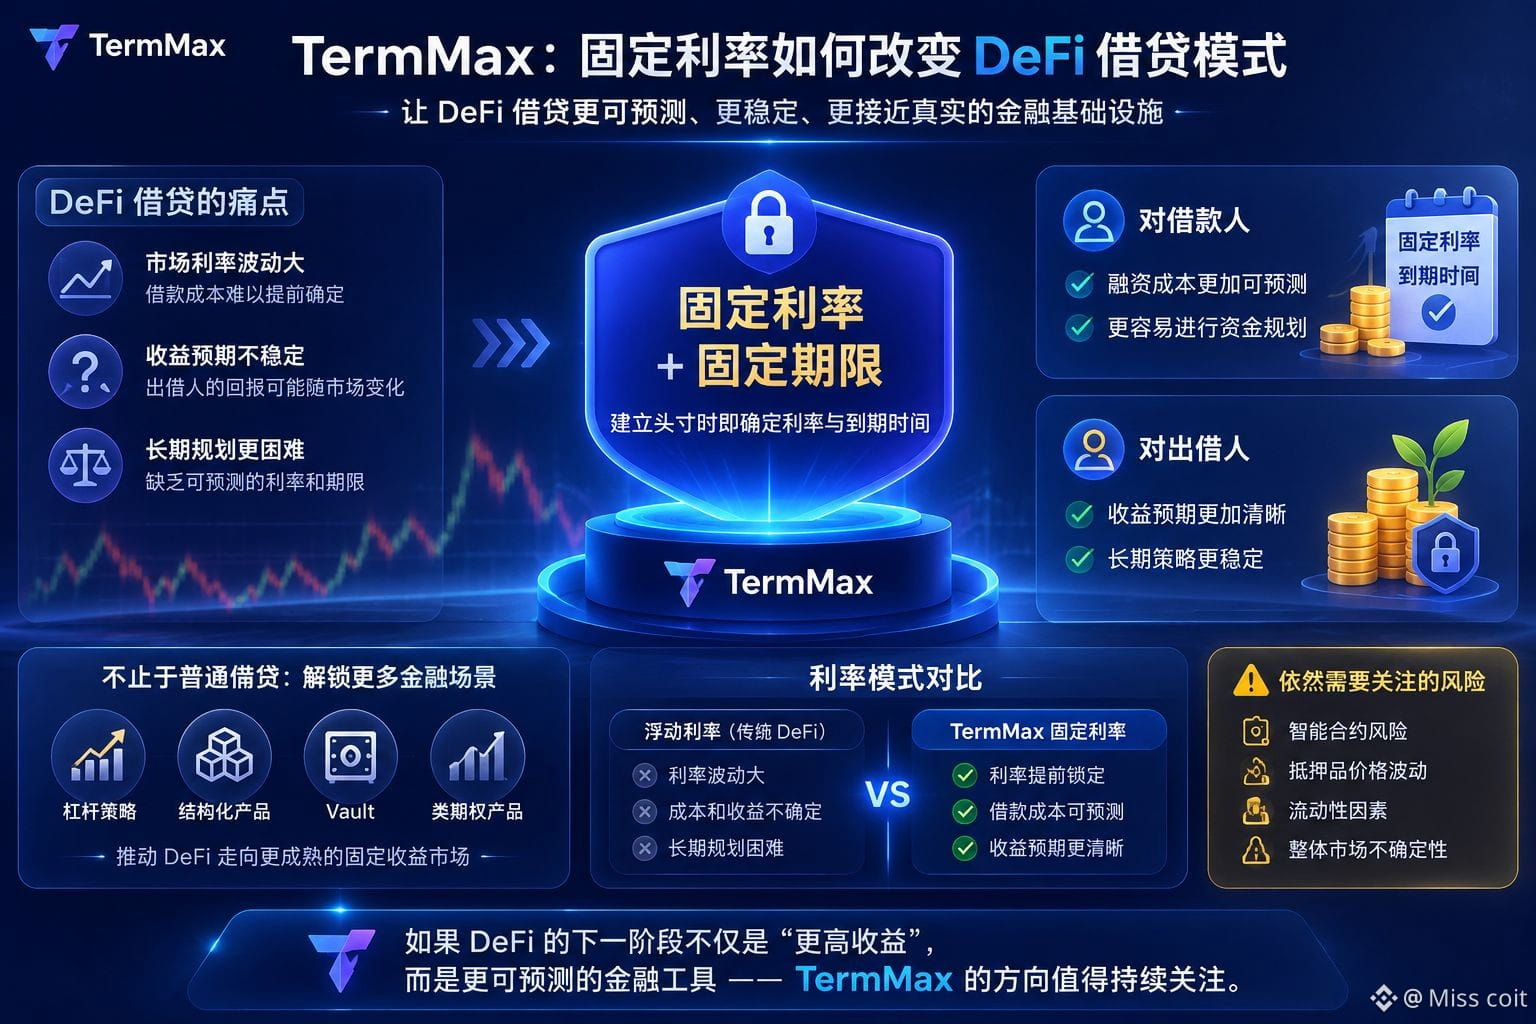
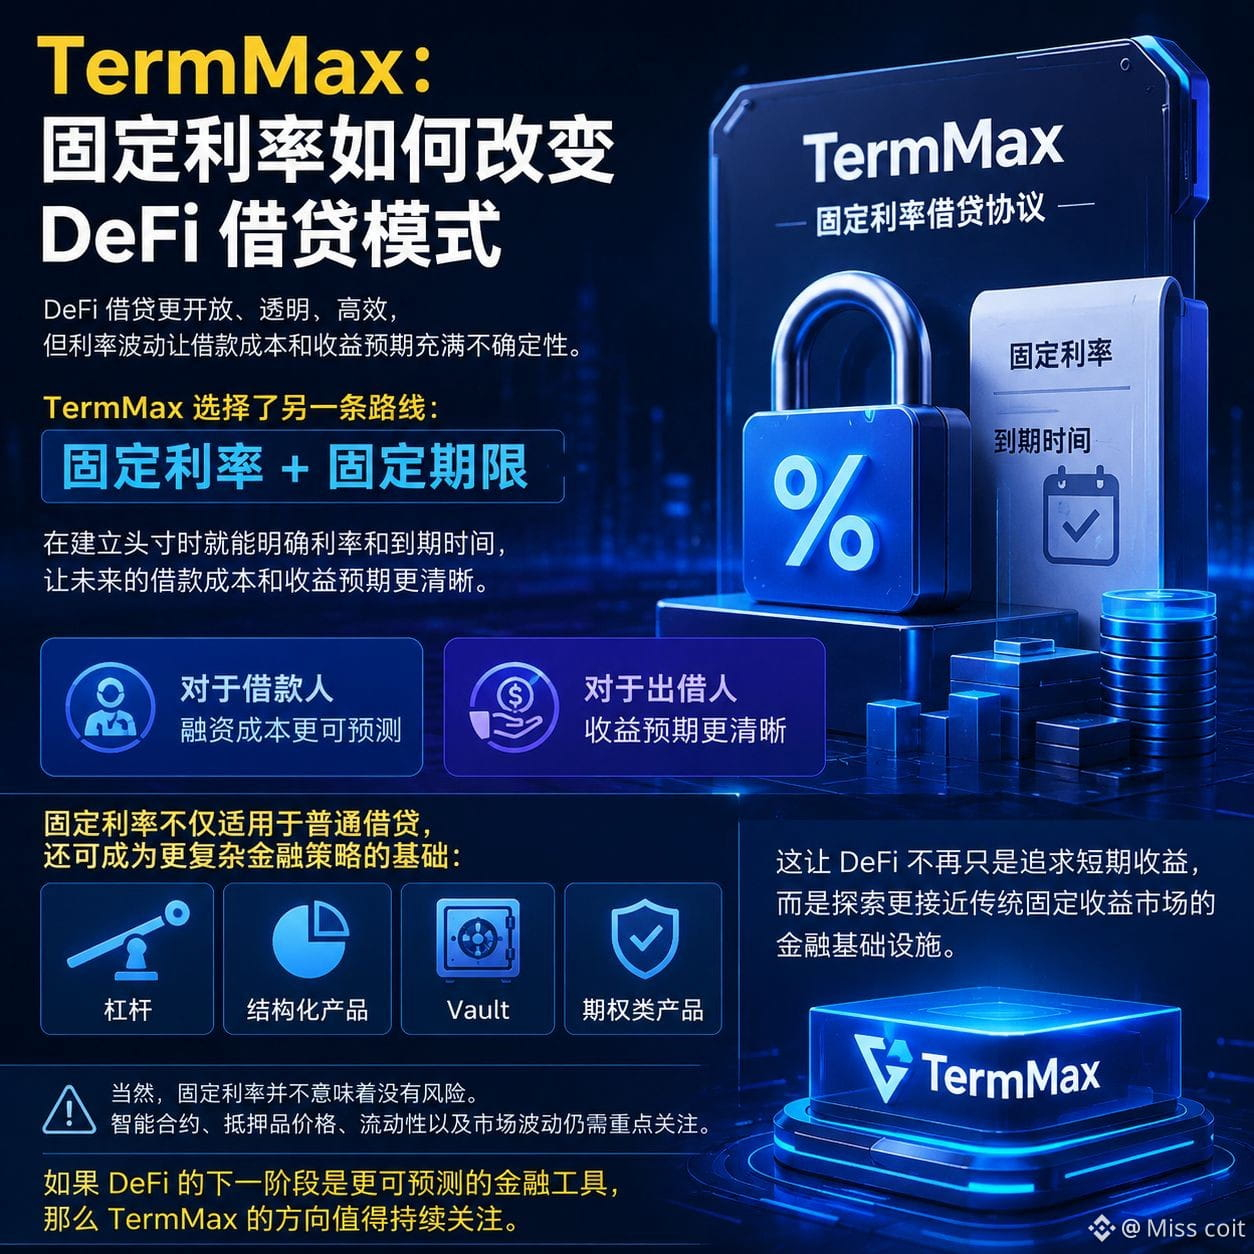
DeFi membuat pinjaman dan peminjaman menjadi lebih terbuka, transparan, dan efisien, tetapi fluktuasi suku bunga selalu menjadi masalah penting yang dihadapi pengguna.
Saat suku bunga pasar terus berubah, biaya pendanaan riil peminjam sulit ditentukan sebelumnya, dan perkiraan pendapatan pemberi pinjaman juga dapat berubah seiring pasar.
TermMax memilih jalur yang berbeda.
Mekanisme intinya adalah suku bunga tetap + jangka waktu tetap. Pengguna dapat menentukan suku bunga dan waktu jatuh tempo sejak membangun posisi, sehingga perhitungan biaya pinjaman di masa depan atau perkiraan pendapatan menjadi lebih jelas.
Bagi peminjam, ini berarti biaya pendanaan menjadi lebih dapat diprediksi.
Bagi pemberi pinjaman, ini berarti perkiraan pendapatan menjadi lebih jelas.
Yang lebih penting, suku bunga tetap tidak hanya berlaku untuk pinjaman biasa.
Ia juga dapat menjadi fondasi bagi strategi keuangan yang lebih kompleks, termasuk leverage, produk terstruktur, Vault, serta produk seperti opsi.
Hal ini membuat DeFi tidak lagi hanya mengejar imbal hasil jangka pendek, tetapi mulai menjelajahi infrastruktur finansial yang lebih dekat dengan pasar fixed income tradisional.
Tentu saja, suku bunga tetap tidak berarti tanpa risiko. Kontrak pintar, harga jaminan, likuiditas, dan volatilitas pasar tetap perlu mendapat perhatian utama.
Namun jika tahap berikutnya DeFi bukan hanya “imbal hasil lebih tinggi”, melainkan instrumen keuangan yang lebih dapat diprediksi, maka arah TermMax layak untuk terus dipantau.$BNB
{future}(BNBUSDT)
#termmax @termmax
TermMax:Bagaimana Suku Bunga Tetap Mengubah Model Pinjaman DeFi
DeFi membuat pinjaman dan peminjaman menjadi lebih terbuka, transparan, dan efisien, tetapi fluktuasi suku bunga selalu menjadi masalah penting yang dihadapi pengguna.
Saat suku bunga pasar terus berubah, biaya pendanaan riil peminjam sulit ditentukan sebelumnya, dan perkiraan pendapatan pemberi pinjaman juga dapat berubah seiring pasar.
TermMax memilih jalur yang berbeda.
Mekanisme intinya adalah suku bunga tetap + jangka waktu tetap. Pengguna dapat menentukan suku bunga dan waktu jatuh tempo sejak membangun posisi, sehingga perhitungan biaya pinjaman di masa depan atau perkiraan pendapatan menjadi lebih jelas.
Bagi peminjam, ini berarti biaya pendanaan menjadi lebih dapat diprediksi.
Bagi pemberi pinjaman, ini berarti perkiraan pendapatan menjadi lebih jelas.
Yang lebih penting, suku bunga tetap tidak hanya berlaku untuk pinjaman biasa.
Ia juga dapat menjadi fondasi bagi strategi keuangan yang lebih kompleks, termasuk leverage, produk terstruktur, Vault, serta produk seperti opsi.
Hal ini membuat DeFi tidak lagi hanya mengejar imbal hasil jangka pendek, tetapi mulai menjelajahi infrastruktur finansial yang lebih dekat dengan pasar fixed income tradisional.
Tentu saja, suku bunga tetap tidak berarti tanpa risiko. Kontrak pintar, harga jaminan, likuiditas, dan volatilitas pasar tetap perlu mendapat perhatian utama.
Namun jika tahap berikutnya DeFi bukan hanya “imbal hasil lebih tinggi”, melainkan instrumen keuangan yang lebih dapat diprediksi, maka arah TermMax layak untuk terus dipantau.$BNB
#termmax @TermMax
52
·
--
Bearish
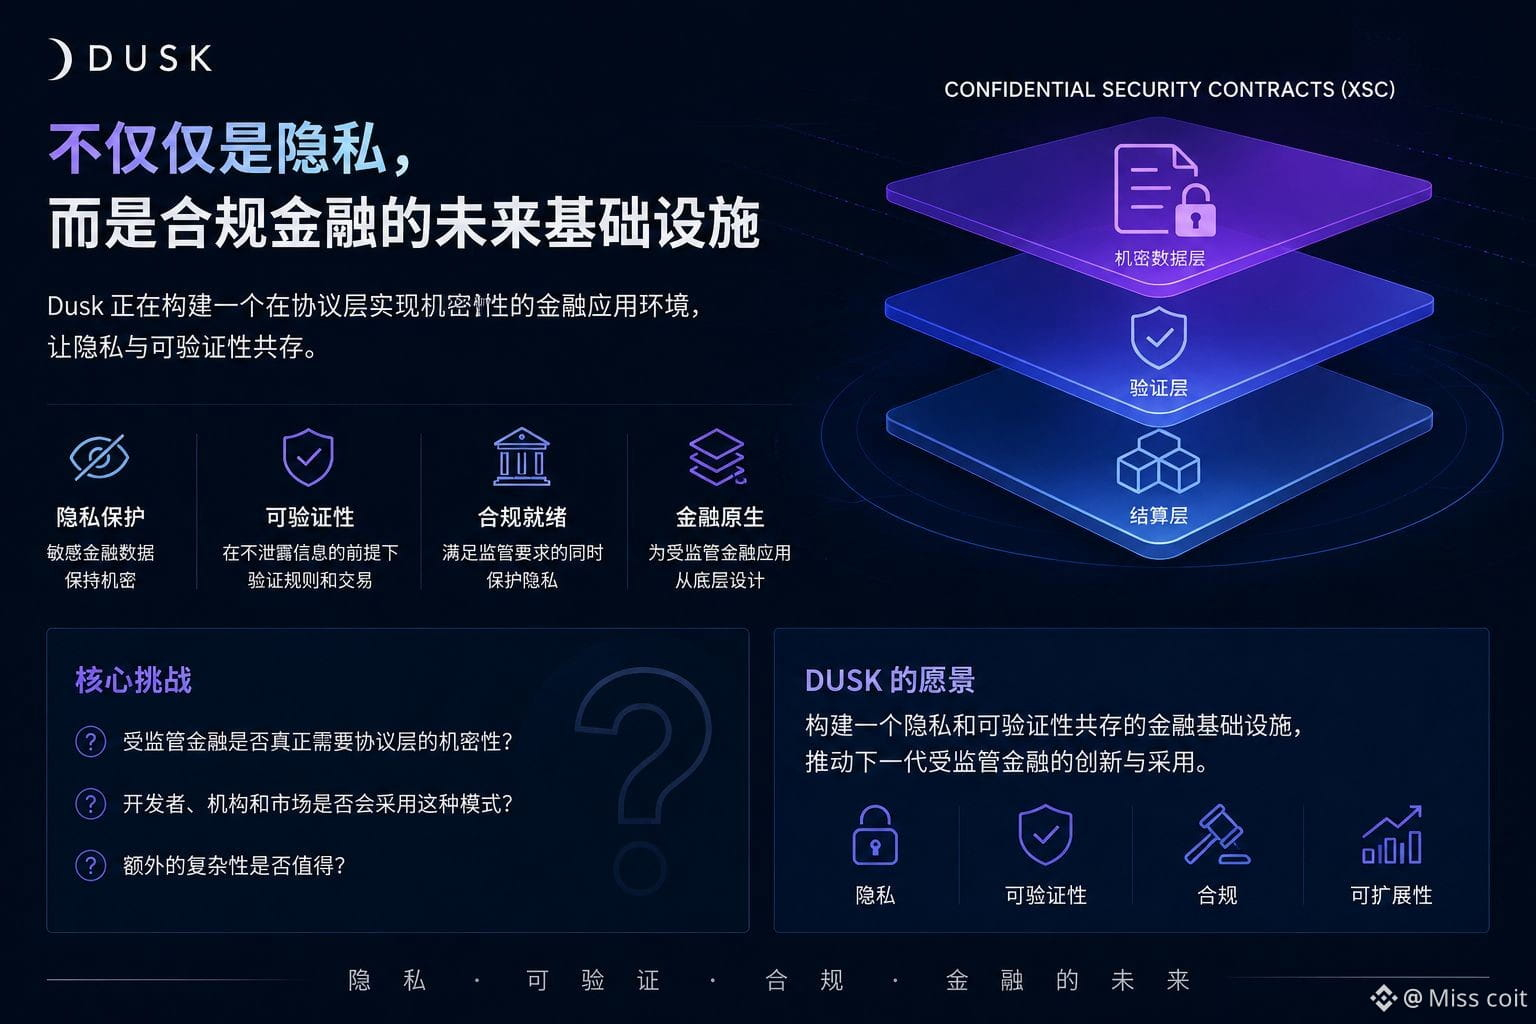
Semakin dalam saya meneliti Dusk, semakin ada satu detail yang benar-benar menarik perhatian saya: Dusk tidak hanya bertaruh pada “privasi”.
Yang Dusk pertaruhkan adalah bahwa pada akhirnya aplikasi keuangan yang teregulasi mungkin perlu menghadirkan kerahasiaan pada level protokol.
Ini penting.
Untuk infrastruktur keuangan, menyembunyikan informasi saja tidaklah cukup. Berbagai pihak mungkin memerlukan tingkat visibilitas yang berbeda, sementara jaringan tetap harus memverifikasi bahwa transaksi dan aturan kontrak dijalankan dengan benar.
Dari sinilah muncul masalah desain yang sulit:
Bagaimana melindungi privasi informasi keuangan yang sensitif, tanpa membuat seluruh sistem berubah menjadi black box?
Di sinilah saya jadi tertarik dengan rancangan Confidential Security Contract (XSC) dari Dusk.
Dusk tidak memperlakukan kerahasiaan sebagai fitur tambahan di pinggiran, melainkan berupaya membangunnya ke dalam lapisan dasar tempat aplikasi keuangan dan aset beroperasi.
Namun arsitektur saja tidak dapat menciptakan kebutuhan.
Uji sesungguhnya adalah apakah para pengembang, institusi, dan pasar yang teregulasi benar-benar menganggap model ini cukup berguna sehingga bersedia mengadopsinya. Pertumbuhan ekosistem, likuiditas, pengalaman pengembang, regulasi, serta apakah pembuktian bahwa kompleksitas tambahan itu sepadan—semua itu tetap merupakan tantangan nyata yang harus dihadapi.
Bagian yang sekarang lebih saya fokuskan adalah itu.
Karena jika pada akhirnya keuangan yang teregulasi bergerak menuju dunia di mana privasi dan keterverifikasian harus hidup berdampingan, maka kerahasiaan pada level protokol mungkin jauh melampaui sekadar preferensi teknis.
Namun jika kebutuhan seperti itu pada akhirnya tidak benar-benar muncul, meskipun arsitekturnya sendiri cukup unggul, ia tetap mungkin hanya menjadi solusi menarik yang sedang mencari masalah besar yang cukup tepat.
Bagi saya, inilah masalah inti yang sampai saat ini belum terselesaikan oleh Dusk:
Pada akhirnya, apakah pasar sungguh membutuhkan sesuatu yang sedang dibangun Dusk? Atau justru mengadopsinya akan lebih sulit daripada teknologinya sendiri?#dusk $DUSK @Dusk_Foundation
{future}(DUSKUSDT)
Semakin dalam saya meneliti Dusk, semakin ada satu detail yang benar-benar menarik perhatian saya: Dusk tidak hanya bertaruh pada “privasi”.
Yang Dusk pertaruhkan adalah bahwa pada akhirnya aplikasi keuangan yang teregulasi mungkin perlu menghadirkan kerahasiaan pada level protokol.
Ini penting.
Untuk infrastruktur keuangan, menyembunyikan informasi saja tidaklah cukup. Berbagai pihak mungkin memerlukan tingkat visibilitas yang berbeda, sementara jaringan tetap harus memverifikasi bahwa transaksi dan aturan kontrak dijalankan dengan benar.
Dari sinilah muncul masalah desain yang sulit:
Bagaimana melindungi privasi informasi keuangan yang sensitif, tanpa membuat seluruh sistem berubah menjadi black box?
Di sinilah saya jadi tertarik dengan rancangan Confidential Security Contract (XSC) dari Dusk.
Dusk tidak memperlakukan kerahasiaan sebagai fitur tambahan di pinggiran, melainkan berupaya membangunnya ke dalam lapisan dasar tempat aplikasi keuangan dan aset beroperasi.
Namun arsitektur saja tidak dapat menciptakan kebutuhan.
Uji sesungguhnya adalah apakah para pengembang, institusi, dan pasar yang teregulasi benar-benar menganggap model ini cukup berguna sehingga bersedia mengadopsinya. Pertumbuhan ekosistem, likuiditas, pengalaman pengembang, regulasi, serta apakah pembuktian bahwa kompleksitas tambahan itu sepadan—semua itu tetap merupakan tantangan nyata yang harus dihadapi.
Bagian yang sekarang lebih saya fokuskan adalah itu.
Karena jika pada akhirnya keuangan yang teregulasi bergerak menuju dunia di mana privasi dan keterverifikasian harus hidup berdampingan, maka kerahasiaan pada level protokol mungkin jauh melampaui sekadar preferensi teknis.
Namun jika kebutuhan seperti itu pada akhirnya tidak benar-benar muncul, meskipun arsitekturnya sendiri cukup unggul, ia tetap mungkin hanya menjadi solusi menarik yang sedang mencari masalah besar yang cukup tepat.
Bagi saya, inilah masalah inti yang sampai saat ini belum terselesaikan oleh Dusk:
Pada akhirnya, apakah pasar sungguh membutuhkan sesuatu yang sedang dibangun Dusk? Atau justru mengadopsinya akan lebih sulit daripada teknologinya sendiri?#dusk $DUSK @Dusk
75
·
--
Bearish
Awalnya, saya mengira GIGGLE hanyalah token Meme yang dijalankan oleh perhatian komunitas dan sentimen pasar. Namun saat meneliti untuk tugas CreatorPad, justru saya mulai memperhatikan desain yang lebih spesifik: mekanisme biaya transaksinya.
GIGGLE menetapkan pajak transaksi 5%, nilai yang terkumpul akan dikonversi menjadi BNB, lalu masuk ke mekanisme dukungan yang terkait dengan dana pendidikan. Yang benar-benar menarik bagi saya bukanlah gagasan “kegiatan amal” itu sendiri, melainkan fakta bahwa mekanisme ini langsung terhubung dengan aktivitas transaksi di rantai (on-chain). Semakin aktif transaksi, secara teori semakin banyak dana yang bisa dihasilkan; tetapi pada saat yang sama, setiap transaksi juga menambah biaya transaksi yang benar-benar harus dibayar.
Banyak orang saat melihat GIGGLE mungkin reaksi pertamanya adalah narasi Meme. Namun setelah ditelusuri lebih dalam, saya melihatnya seperti sedang mencoba membangun sebuah hubungan: transaksi pasar, partisipasi komunitas, dan dukungan dana saling berkaitan. Desain yang tampak sederhana ini justru memunculkan sebuah pertanyaan yang patut dipikirkan: apakah pajak transaksi bisa mempertahankan tingkat partisipasi dalam jangka panjang, atau pada akhirnya justru menurunkan semangat para trader?
Pengamatan saya adalah, daripada hanya memandang GIGGLE sebagai token Meme, saya lebih memilih memahaminya sebagai sebuah eksperimen tentang bagaimana “aktivitas pasar menghasilkan dana yang nyata”.
Jadi, ketika minat pasar menurun, apakah mekanisme ini masih dapat mempertahankan perannya seperti semula?$BNB $GIGGLE $币安人生
{spot}(币安人生USDT)
{future}(GIGGLEUSDT)
{future}(BNBUSDT)
Awalnya, saya mengira GIGGLE hanyalah token Meme yang dijalankan oleh perhatian komunitas dan sentimen pasar. Namun saat meneliti untuk tugas CreatorPad, justru saya mulai memperhatikan desain yang lebih spesifik: mekanisme biaya transaksinya.
GIGGLE menetapkan pajak transaksi 5%, nilai yang terkumpul akan dikonversi menjadi BNB, lalu masuk ke mekanisme dukungan yang terkait dengan dana pendidikan. Yang benar-benar menarik bagi saya bukanlah gagasan “kegiatan amal” itu sendiri, melainkan fakta bahwa mekanisme ini langsung terhubung dengan aktivitas transaksi di rantai (on-chain). Semakin aktif transaksi, secara teori semakin banyak dana yang bisa dihasilkan; tetapi pada saat yang sama, setiap transaksi juga menambah biaya transaksi yang benar-benar harus dibayar.
Banyak orang saat melihat GIGGLE mungkin reaksi pertamanya adalah narasi Meme. Namun setelah ditelusuri lebih dalam, saya melihatnya seperti sedang mencoba membangun sebuah hubungan: transaksi pasar, partisipasi komunitas, dan dukungan dana saling berkaitan. Desain yang tampak sederhana ini justru memunculkan sebuah pertanyaan yang patut dipikirkan: apakah pajak transaksi bisa mempertahankan tingkat partisipasi dalam jangka panjang, atau pada akhirnya justru menurunkan semangat para trader?
Pengamatan saya adalah, daripada hanya memandang GIGGLE sebagai token Meme, saya lebih memilih memahaminya sebagai sebuah eksperimen tentang bagaimana “aktivitas pasar menghasilkan dana yang nyata”.
Jadi, ketika minat pasar menurun, apakah mekanisme ini masih dapat mempertahankan perannya seperti semula?$BNB $GIGGLE $币安人生
321
·
--
Bullish
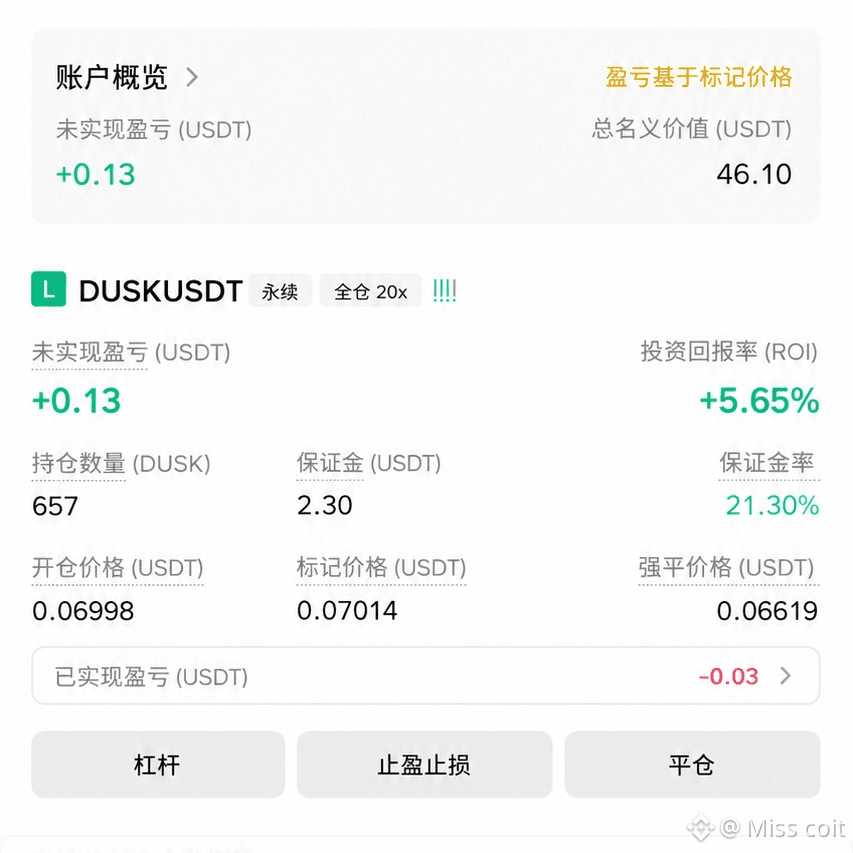
$DUSK sedang menunjukkan momentum yang kuat, tetapi setelah kenaikan lebih dari 8% dalam waktu singkat, tetap perlu kehati-hatian saat mengejar harga.
Kisaran beli: 0.06980–0.07010
Target 1: 0.07150
Target 2: 0.07300
Target 3: 0.07500
Stop loss: 0.06880
Saat ini posisi long Anda di sekitar 0.06998 sedang dalam kondisi profit. Jika harga turun menembus 0.06980 dan muncul tekanan jual yang jelas, disarankan untuk mengamankan keuntungan, agar tidak menambah leverage. #
{spot}(DUSKUSDT)
$DUSK sedang menunjukkan momentum yang kuat, tetapi setelah kenaikan lebih dari 8% dalam waktu singkat, tetap perlu kehati-hatian saat mengejar harga.
Kisaran beli: 0.06980–0.07010
Target 1: 0.07150
Target 2: 0.07300
Target 3: 0.07500
Stop loss: 0.06880
Saat ini posisi long Anda di sekitar 0.06998 sedang dalam kondisi profit. Jika harga turun menembus 0.06980 dan muncul tekanan jual yang jelas, disarankan untuk mengamankan keuntungan, agar tidak menambah leverage. #
1
63
·
--
Bullish
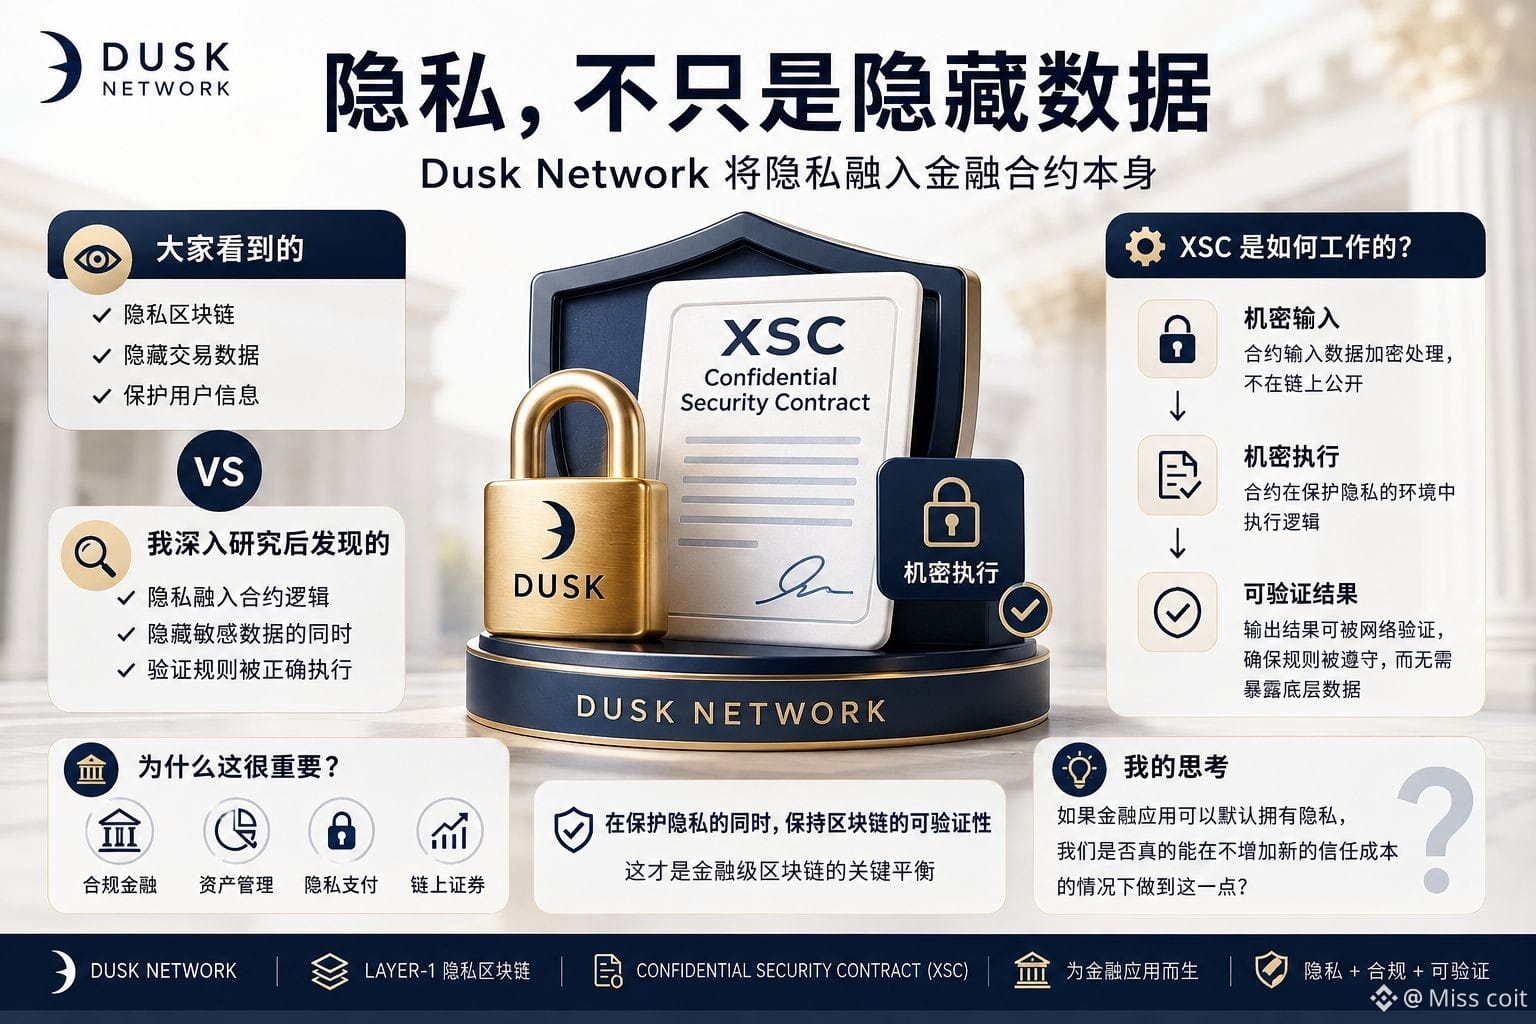
Saya awalnya mengira kemampuan privasi Dusk terutama berfokus pada menyembunyikan data transaksi. Namun setelah meneliti lebih dalam, saya menemukan pilihan desain yang lebih menarik: Dusk tidak hanya ingin menambahkan privasi pada transaksi, tetapi justru mengintegrasikan privasi langsung ke dalam kontrak keuangan itu sendiri.
Saat meneliti model Confidential Security Contract (XSC) Dusk untuk tugas CreatorPad, saya terutama menyorotinya. Dusk adalah Layer-1 yang ditujukan untuk aplikasi keuangan. Ia memungkinkan kontrak pintar memproses informasi rahasia sambil tetap menghasilkan hasil yang dapat diverifikasi oleh jaringan blockchain. Perbedaan ini ternyata sangat penting. Dalam skenario keuangan yang teregulasi, jika semua data disembunyikan tetapi tidak dapat dibuktikan apakah aturan dijalankan dengan benar, maka privasi itu sendiri tidak terlalu berarti.
Yang benar-benar menarik bagi saya adalah keseimbangan di antara keduanya. Blockchain tradisional mewujudkan verifikasi melalui status yang terbuka, sedangkan Dusk berupaya melindungi data sensitif sambil tetap mempertahankan hasil eksekusi yang dapat diverifikasi. Sederhananya, yang diselesaikannya bukan hanya “cara menyembunyikan data”, melainkan “cara menyembunyikan data sensitif sekaligus membuktikan bahwa aturan benar-benar dieksekusi”.
Kebanyakan orang saat melihat Dusk mungkin pertama kali memperhatikan posisinya dalam hal privasi. Tetapi saya justru merasa hal yang lebih layak diteliti adalah: apakah eksekusi yang bersifat rahasia benar-benar bisa menjadi infrastruktur dasar keuangan—tanpa membuat verifikasi, audit, dan pengembangan menjadi jauh lebih rumit.
Itu juga yang membuat saya meninggalkan satu pertanyaan: jika aplikasi keuangan bisa memiliki privasi secara default, apakah kita benar-benar bisa melakukannya tanpa menambah biaya kepercayaan yang baru?#dusk $DUSK @Dusk_Foundation
{spot}(DUSKUSDT)
Saya awalnya mengira kemampuan privasi Dusk terutama berfokus pada menyembunyikan data transaksi. Namun setelah meneliti lebih dalam, saya menemukan pilihan desain yang lebih menarik: Dusk tidak hanya ingin menambahkan privasi pada transaksi, tetapi justru mengintegrasikan privasi langsung ke dalam kontrak keuangan itu sendiri.
Saat meneliti model Confidential Security Contract (XSC) Dusk untuk tugas CreatorPad, saya terutama menyorotinya. Dusk adalah Layer-1 yang ditujukan untuk aplikasi keuangan. Ia memungkinkan kontrak pintar memproses informasi rahasia sambil tetap menghasilkan hasil yang dapat diverifikasi oleh jaringan blockchain. Perbedaan ini ternyata sangat penting. Dalam skenario keuangan yang teregulasi, jika semua data disembunyikan tetapi tidak dapat dibuktikan apakah aturan dijalankan dengan benar, maka privasi itu sendiri tidak terlalu berarti.
Yang benar-benar menarik bagi saya adalah keseimbangan di antara keduanya. Blockchain tradisional mewujudkan verifikasi melalui status yang terbuka, sedangkan Dusk berupaya melindungi data sensitif sambil tetap mempertahankan hasil eksekusi yang dapat diverifikasi. Sederhananya, yang diselesaikannya bukan hanya “cara menyembunyikan data”, melainkan “cara menyembunyikan data sensitif sekaligus membuktikan bahwa aturan benar-benar dieksekusi”.
Kebanyakan orang saat melihat Dusk mungkin pertama kali memperhatikan posisinya dalam hal privasi. Tetapi saya justru merasa hal yang lebih layak diteliti adalah: apakah eksekusi yang bersifat rahasia benar-benar bisa menjadi infrastruktur dasar keuangan—tanpa membuat verifikasi, audit, dan pengembangan menjadi jauh lebih rumit.
Itu juga yang membuat saya meninggalkan satu pertanyaan: jika aplikasi keuangan bisa memiliki privasi secara default, apakah kita benar-benar bisa melakukannya tanpa menambah biaya kepercayaan yang baru?#dusk $DUSK @Dusk
15
3
106
·
--
Bullish
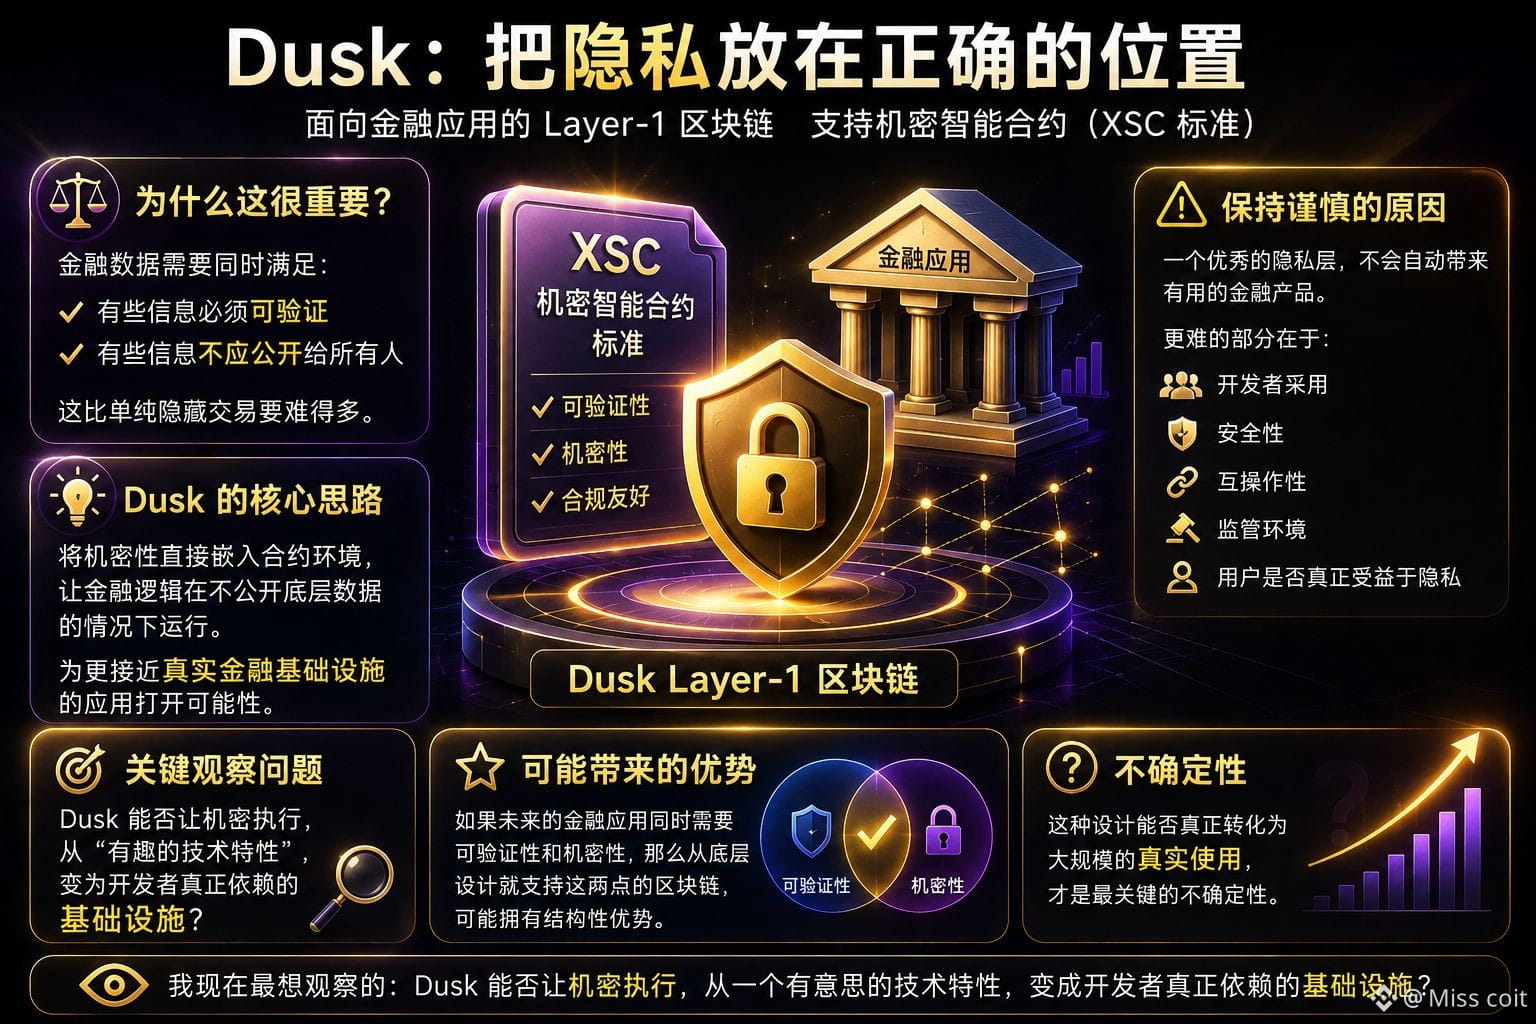
Saya hampir melewatkan satu kalimat di dokumen Dusk karena terdengar seperti sedang memperkenalkan blockchain privasi yang lain. Tapi kemudian saya sadar: yang sebenarnya menarik bukanlah kata “privasi”, melainkan posisi yang diberikan Dusk pada privasi itu.
Dusk adalah blockchain Layer-1 yang fokus pada aplikasi keuangan, dan mendukung smart contract rahasia melalui standar Confidential Security Contract (XSC).
Poin ini sangat penting.
Karena data keuangan memiliki kebutuhan yang sangat spesifik: beberapa informasi harus bisa diverifikasi, tetapi beberapa informasi lainnya tidak seharusnya dibuka untuk semua orang.
Ini jauh lebih sulit daripada sekadar menyembunyikan transaksi.
Saya pikir bagian yang paling layak diperhatikan dari Dusk adalah upayanya untuk menempatkan kerahasiaan langsung ke dalam lingkungan kontrak. Jika logika keuangan bisa berjalan tanpa mempublikasikan semua data dasar, maka pengembang mungkin punya ruang yang lebih besar untuk membangun aplikasi yang lebih dekat dengan infrastruktur keuangan dunia nyata—bukan sekadar eksperimen DeFi yang transparan.
Tapi ini juga bagian yang membuat saya tetap berhati-hati.
Lapisan privasi yang dirancang dengan sangat indah tidak otomatis menghasilkan produk keuangan yang benar-benar berguna. Bagian yang lebih sulit masih di depan: adopsi pengembang, keamanan, interoperabilitas, lingkungan regulasi, serta apakah pengguna benar-benar bisa memperoleh nilai dari privasi data.
Jadi saya tidak akan menyimpulkan secara sederhana bahwa “privasi = ruang untuk naik”.
Saya lebih memerhatikan satu masalah yang spesifik.
Jika aplikasi keuangan di masa depan sekaligus membutuhkan keterverifikasian dan kerahasiaan, maka blockchain yang sejak awal memasukkan dua hal ini ke dalam desainnya mungkin akan memiliki keunggulan tertentu.
Ketidakpastian yang sebenarnya adalah apakah desain seperti ini bisa berubah menjadi penggunaan yang nyata.
Hal yang paling ingin saya amati sekarang adalah apakah Dusk bisa mengubah eksekusi yang rahasia dari sekadar fitur teknis yang menarik menjadi infrastruktur yang benar-benar diandalkan oleh para pengembang?@Dusk_Foundation #dusk $DUSK
{future}(DUSKUSDT)
Saya hampir melewatkan satu kalimat di dokumen Dusk karena terdengar seperti sedang memperkenalkan blockchain privasi yang lain. Tapi kemudian saya sadar: yang sebenarnya menarik bukanlah kata “privasi”, melainkan posisi yang diberikan Dusk pada privasi itu.
Dusk adalah blockchain Layer-1 yang fokus pada aplikasi keuangan, dan mendukung smart contract rahasia melalui standar Confidential Security Contract (XSC).
Poin ini sangat penting.
Karena data keuangan memiliki kebutuhan yang sangat spesifik: beberapa informasi harus bisa diverifikasi, tetapi beberapa informasi lainnya tidak seharusnya dibuka untuk semua orang.
Ini jauh lebih sulit daripada sekadar menyembunyikan transaksi.
Saya pikir bagian yang paling layak diperhatikan dari Dusk adalah upayanya untuk menempatkan kerahasiaan langsung ke dalam lingkungan kontrak. Jika logika keuangan bisa berjalan tanpa mempublikasikan semua data dasar, maka pengembang mungkin punya ruang yang lebih besar untuk membangun aplikasi yang lebih dekat dengan infrastruktur keuangan dunia nyata—bukan sekadar eksperimen DeFi yang transparan.
Tapi ini juga bagian yang membuat saya tetap berhati-hati.
Lapisan privasi yang dirancang dengan sangat indah tidak otomatis menghasilkan produk keuangan yang benar-benar berguna. Bagian yang lebih sulit masih di depan: adopsi pengembang, keamanan, interoperabilitas, lingkungan regulasi, serta apakah pengguna benar-benar bisa memperoleh nilai dari privasi data.
Jadi saya tidak akan menyimpulkan secara sederhana bahwa “privasi = ruang untuk naik”.
Saya lebih memerhatikan satu masalah yang spesifik.
Jika aplikasi keuangan di masa depan sekaligus membutuhkan keterverifikasian dan kerahasiaan, maka blockchain yang sejak awal memasukkan dua hal ini ke dalam desainnya mungkin akan memiliki keunggulan tertentu.
Ketidakpastian yang sebenarnya adalah apakah desain seperti ini bisa berubah menjadi penggunaan yang nyata.
Hal yang paling ingin saya amati sekarang adalah apakah Dusk bisa mengubah eksekusi yang rahasia dari sekadar fitur teknis yang menarik menjadi infrastruktur yang benar-benar diandalkan oleh para pengembang?@Dusk #dusk $DUSK
2
1
79
·
--
Bearish
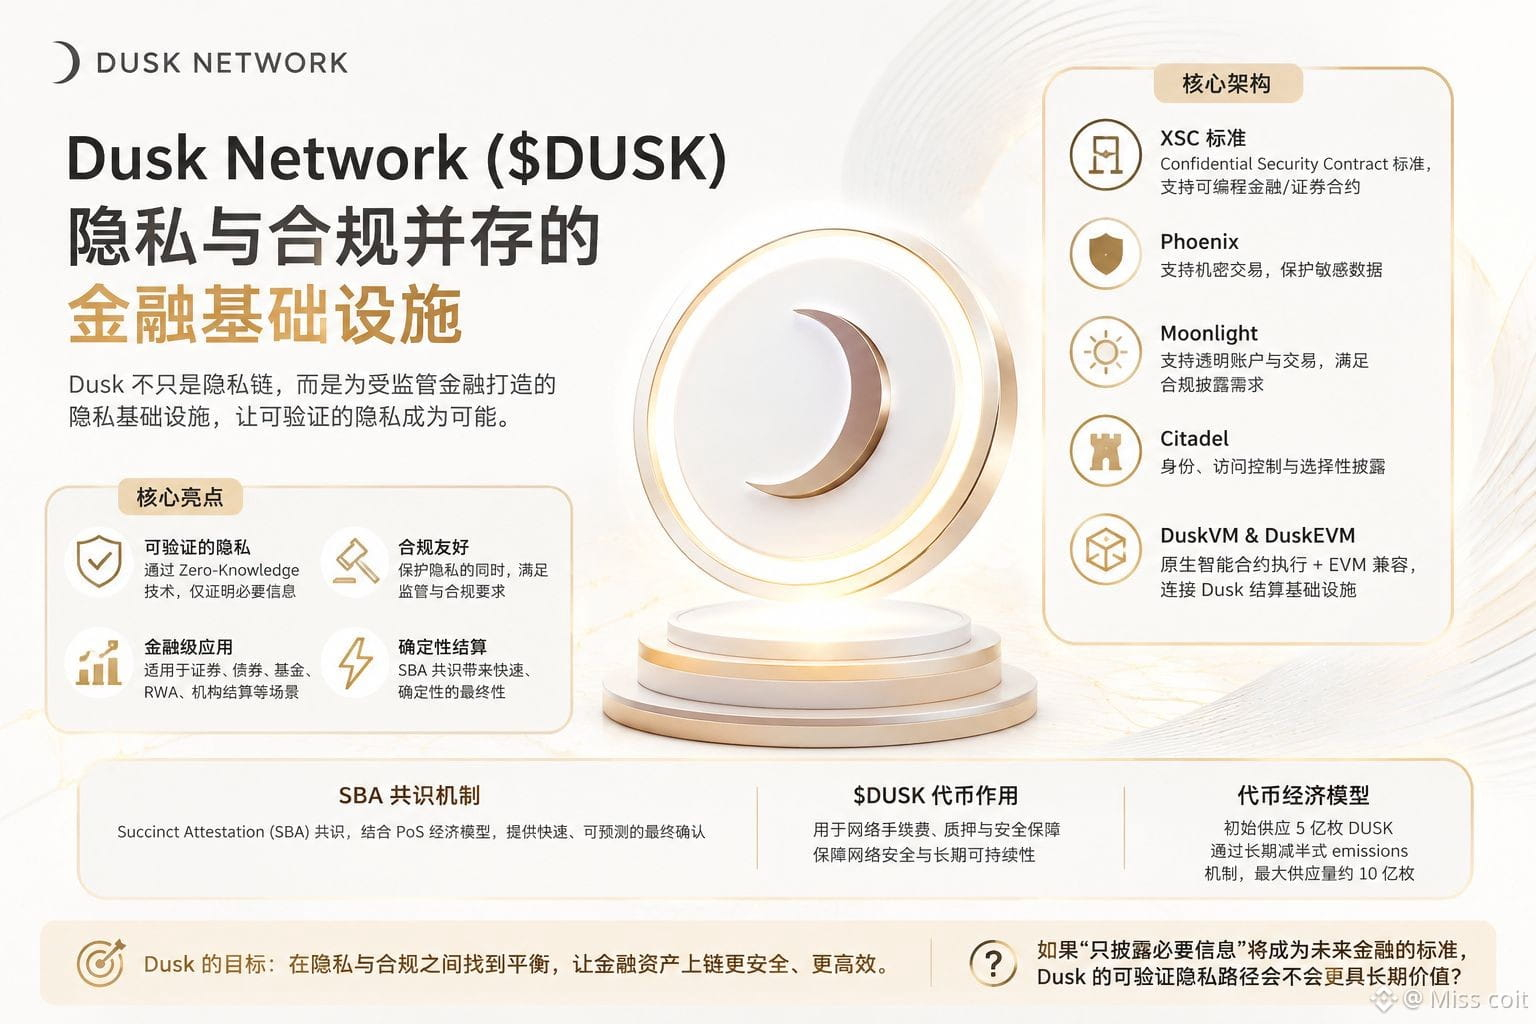
Setelah saya mematikan diagram arsitektur Dusk, lalu menyalakannya kembali untuk sekali lagi. Yang benar-benar membuat saya berhenti bukanlah cara kerjanya dalam “menyembunyikan transaksi”, melainkan bagaimana XSC menangani privasi dan kepatuhan.
Saya makin merasa bahwa nilai inti Dusk bukanlah membuat satu lagi rantai privasi, melainkan mencoba memecahkan masalah yang lebih realistis: aset keuangan perlu dirahasiakan, tetapi regulasi tidak boleh sepenuhnya dikeluarkan.
Jika XSC, Phoenix, dan Citadel dilihat bersama, desain ini jadi makin menarik. Pengguna dapat memenuhi kondisi tertentu melalui bukti Zero-Knowledge tanpa harus membuka semua informasi sensitif. Untuk aset seperti sekuritas tokenisasi, dana, dan obligasi, pendekatan ini lebih mendekati kebutuhan pasar keuangan yang sesungguhnya—bukan sekadar mengejar anonimitas.
Menurut saya, bagian terkuat di sini adalah privasi tidak lagi berhadapan secara sederhana dengan kepatuhan, melainkan mencoba menemukan titik tengah melalui pengungkapan selektif.
Namun keraguan juga sangat jelas: secara teknis hal itu bisa dilakukan, tidak berarti institusi pasti akan mengadopsinya. Kesulitan sesungguhnya mungkin bukan pada sistem pembuktian, melainkan apakah aturan regulasi, likuiditas, pelaku pasar, dan proses bisnis nyata bisa pindah bersama ke rantai (on-chain).
Jadi sekarang perhatian saya bukan pada seberapa banyak data yang bisa disembunyikan Dusk, melainkan apakah ia mampu membuktikan bahwa “privasi yang dapat diverifikasi” benar-benar bisa menjadi bagian dari infrastruktur keuangan.
Jika pada akhirnya institusi tidak membutuhkan anonimitas penuh, melainkan “hanya mengungkap informasi yang diperlukan”, apakah jalur Dusk ini justru akan lebih mendekati bentuk jangka panjang dari privasi dalam keuangan?@Dusk_Foundation #dusk $DUSK
{spot}(DUSKUSDT)
Setelah saya mematikan diagram arsitektur Dusk, lalu menyalakannya kembali untuk sekali lagi. Yang benar-benar membuat saya berhenti bukanlah cara kerjanya dalam “menyembunyikan transaksi”, melainkan bagaimana XSC menangani privasi dan kepatuhan.
Saya makin merasa bahwa nilai inti Dusk bukanlah membuat satu lagi rantai privasi, melainkan mencoba memecahkan masalah yang lebih realistis: aset keuangan perlu dirahasiakan, tetapi regulasi tidak boleh sepenuhnya dikeluarkan.
Jika XSC, Phoenix, dan Citadel dilihat bersama, desain ini jadi makin menarik. Pengguna dapat memenuhi kondisi tertentu melalui bukti Zero-Knowledge tanpa harus membuka semua informasi sensitif. Untuk aset seperti sekuritas tokenisasi, dana, dan obligasi, pendekatan ini lebih mendekati kebutuhan pasar keuangan yang sesungguhnya—bukan sekadar mengejar anonimitas.
Menurut saya, bagian terkuat di sini adalah privasi tidak lagi berhadapan secara sederhana dengan kepatuhan, melainkan mencoba menemukan titik tengah melalui pengungkapan selektif.
Namun keraguan juga sangat jelas: secara teknis hal itu bisa dilakukan, tidak berarti institusi pasti akan mengadopsinya. Kesulitan sesungguhnya mungkin bukan pada sistem pembuktian, melainkan apakah aturan regulasi, likuiditas, pelaku pasar, dan proses bisnis nyata bisa pindah bersama ke rantai (on-chain).
Jadi sekarang perhatian saya bukan pada seberapa banyak data yang bisa disembunyikan Dusk, melainkan apakah ia mampu membuktikan bahwa “privasi yang dapat diverifikasi” benar-benar bisa menjadi bagian dari infrastruktur keuangan.
Jika pada akhirnya institusi tidak membutuhkan anonimitas penuh, melainkan “hanya mengungkap informasi yang diperlukan”, apakah jalur Dusk ini justru akan lebih mendekati bentuk jangka panjang dari privasi dalam keuangan?@Dusk #dusk $DUSK
2
1
84
·
--
Bearish
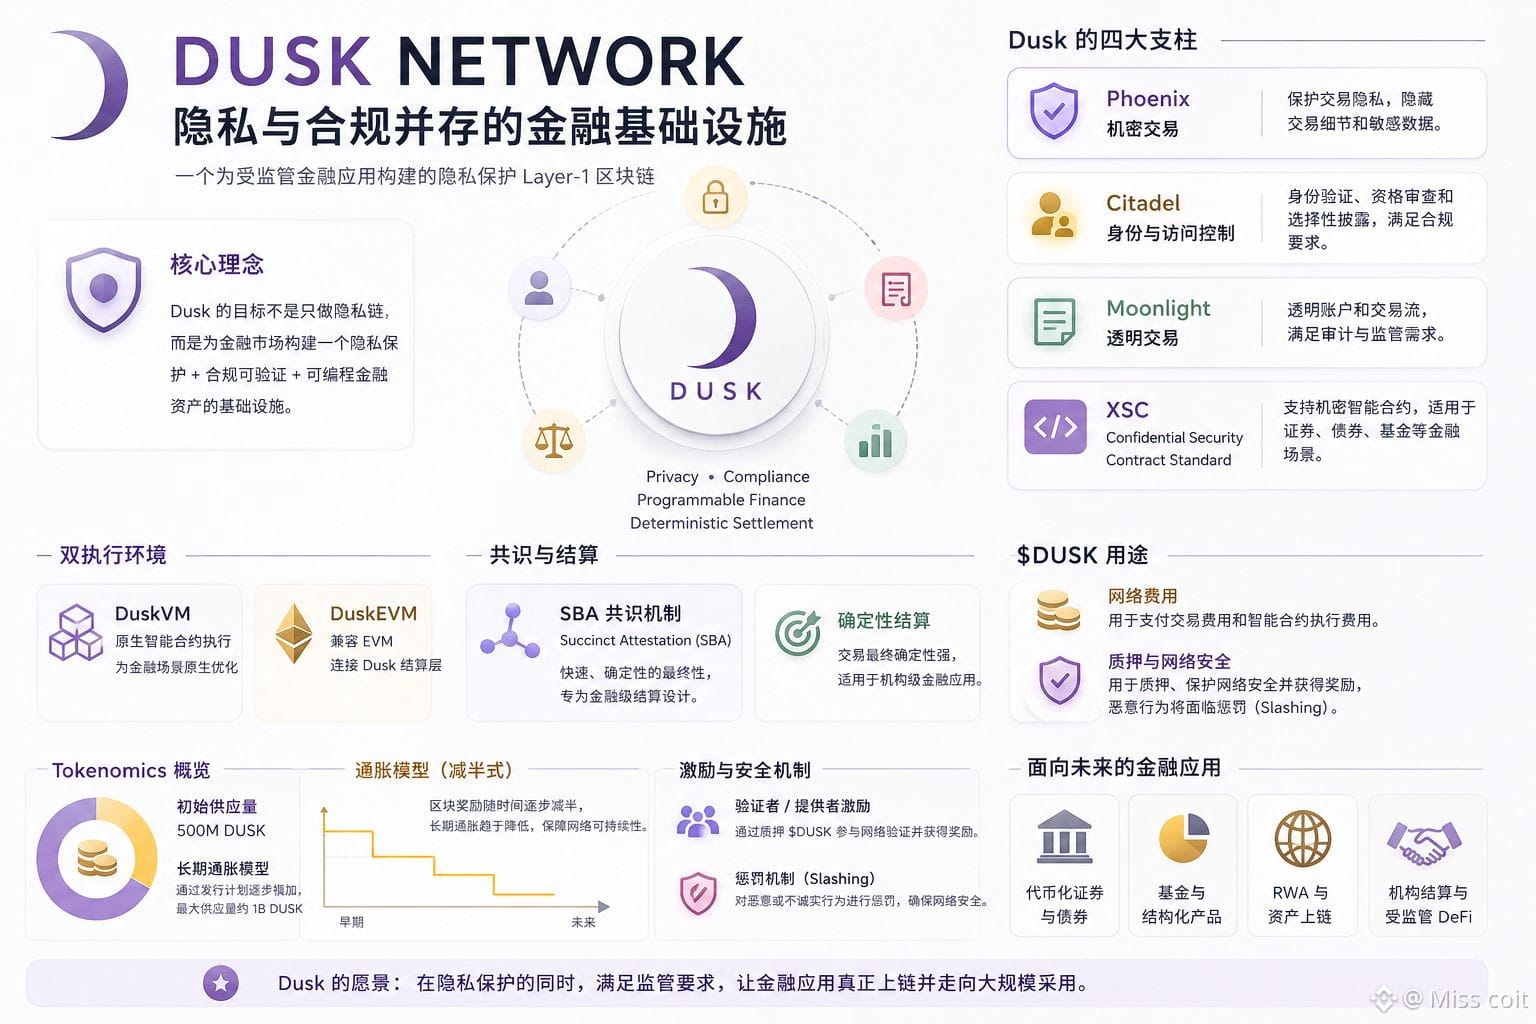
#dusk $DUSK Pada larut malam saat aku menggambar ulang arsitektur Dusk, justru aku tertarik pada sebuah desain yang tampak kontradiktif: desain itu tidak menganggap “privasi” dan “kepatuhan” sebagai pilihan yang saling mengecualikan.
Aku menatap hubungan XSC dan Citadel cukup lama. Bagi pasar keuangan, privasi yang benar-benar bernilai tidak selalu berarti “menyembunyikan semuanya”, melainkan membuat para peserta hanya mengungkap informasi yang diperlukan, sambil tetap menjaga keteridentifikasian identitas, kualifikasi, dan kepatuhan terhadap aturan transaksi yang dapat diverifikasi. Makna Zero-Knowledge di sini bukan cuma melindungi privasi, tetapi juga mengurangi paparan data sensitif.
Itu membuatku memahami kembali posisi Dusk. Dusk seperti sedang mencoba menyelesaikan masalah dunia nyata: aset digital seperti sekuritas, reksa dana, obligasi—jika ingin masuk ke pasar yang teregulasi—institusi perlu menjaga kerahasiaan, namun juga harus membuktikan bahwa mereka memenuhi aturan. Rangkaian desain seperti XSC, Phoenix, dan Citadel memang dibangun untuk mengatasi kontradiksi ini.
Menurutku, ini bagian paling menarik dari Dusk.
Tapi aku juga tidak mengabaikan sisi lainnya: seindah apa pun desain arsitekturnya, pada akhirnya tetap harus menghadapi adopsi oleh institusi, likuiditas, dan penerapan regulasi. Privasi dan kepatuhan bisa hidup berdampingan, namun itu tidak berarti pasar otomatis akan membentuk efek jaringan.
Bagiku, yang benar-benar layak terus diamati—$DUSK —bukan apakah ia “bisa melakukan privasi”, melainkan apakah infrastruktur privasi-kepatuhan seperti ini pada akhirnya bisa menjadi lapisan penyelesaian bagi aktivitas keuangan yang nyata?
Jika institusi benar-benar membutuhkan pola seperti ini, apakah Dusk akan punya siklus hidup yang lebih panjang dibanding sekadar sebuah private chain?@Dusk_Foundation
{future}(DUSKUSDT)
#dusk $DUSK Pada larut malam saat aku menggambar ulang arsitektur Dusk, justru aku tertarik pada sebuah desain yang tampak kontradiktif: desain itu tidak menganggap “privasi” dan “kepatuhan” sebagai pilihan yang saling mengecualikan.
Aku menatap hubungan XSC dan Citadel cukup lama. Bagi pasar keuangan, privasi yang benar-benar bernilai tidak selalu berarti “menyembunyikan semuanya”, melainkan membuat para peserta hanya mengungkap informasi yang diperlukan, sambil tetap menjaga keteridentifikasian identitas, kualifikasi, dan kepatuhan terhadap aturan transaksi yang dapat diverifikasi. Makna Zero-Knowledge di sini bukan cuma melindungi privasi, tetapi juga mengurangi paparan data sensitif.
Itu membuatku memahami kembali posisi Dusk. Dusk seperti sedang mencoba menyelesaikan masalah dunia nyata: aset digital seperti sekuritas, reksa dana, obligasi—jika ingin masuk ke pasar yang teregulasi—institusi perlu menjaga kerahasiaan, namun juga harus membuktikan bahwa mereka memenuhi aturan. Rangkaian desain seperti XSC, Phoenix, dan Citadel memang dibangun untuk mengatasi kontradiksi ini.
Menurutku, ini bagian paling menarik dari Dusk.
Tapi aku juga tidak mengabaikan sisi lainnya: seindah apa pun desain arsitekturnya, pada akhirnya tetap harus menghadapi adopsi oleh institusi, likuiditas, dan penerapan regulasi. Privasi dan kepatuhan bisa hidup berdampingan, namun itu tidak berarti pasar otomatis akan membentuk efek jaringan.
Bagiku, yang benar-benar layak terus diamati—$DUSK —bukan apakah ia “bisa melakukan privasi”, melainkan apakah infrastruktur privasi-kepatuhan seperti ini pada akhirnya bisa menjadi lapisan penyelesaian bagi aktivitas keuangan yang nyata?
Jika institusi benar-benar membutuhkan pola seperti ini, apakah Dusk akan punya siklus hidup yang lebih panjang dibanding sekadar sebuah private chain?@Dusk
2
1
90
Masuk untuk menjelajahi konten lainnya
Bergabunglah dengan pengguna kripto global di Binance Square
⚡️ Dapatkan informasi terbaru dan berguna tentang kripto.
💬 Dipercayai oleh bursa kripto terbesar di dunia.
👍 Temukan wawasan nyata dari kreator terverifikasi.
Email/Nomor Ponsel
Topik Sedang Tren
BinancePick
2.7M penayangan
144,430 Berdiskusi
Gabung #EarningsSeason: Prediksi Pendapatan di Binance Pick, Bagikan Pendapat Anda di Binance Square!
Binance Square Official
·Disukai 402 Kali
·339.5k penayangan
EarningsSeason
5M penayangan
24,771 Berdiskusi
SouthKoreaReportedlyWeighsFourthCryptoTaxDelay
4,117 penayangan
161 Berdiskusi