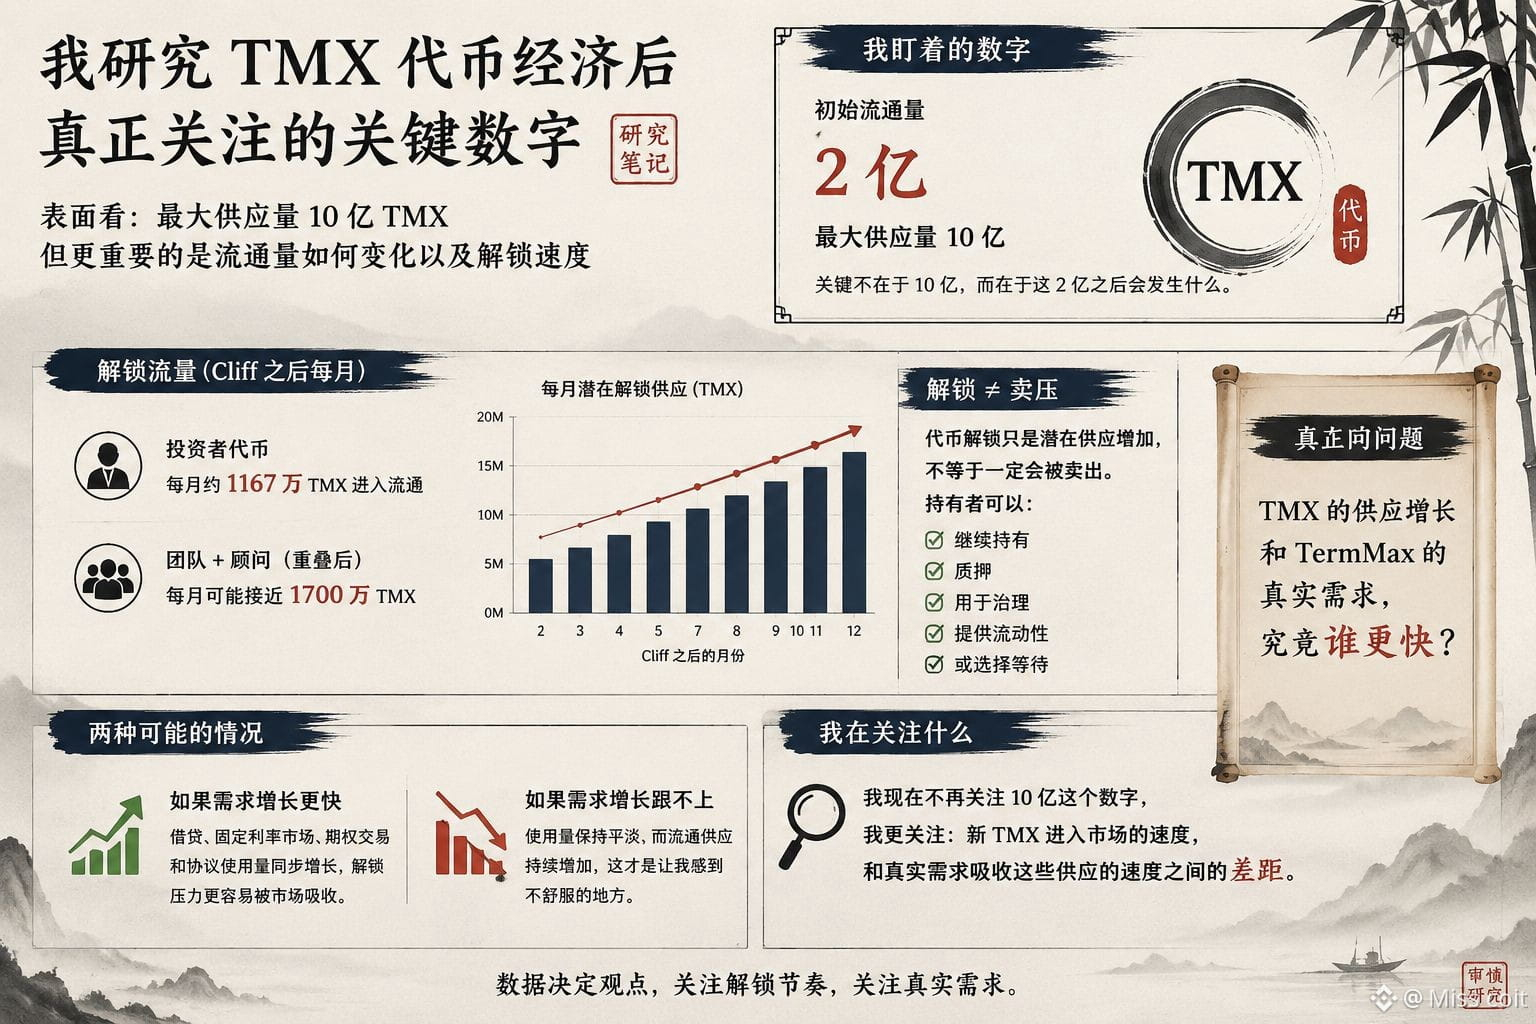
Jujur saja, aku terus memperhatikan satu angka dari TMX: 200 juta.
Ini adalah perkiraan pasokan awal yang beredar, sedangkan jumlah maksimum pasokan adalah 1 miliar. Sekilas terlihat sederhana, tetapi semakin lama aku melihat jadwal unlock-nya, semakin aku merasa angka “1 miliar” itu tidak terlalu relevan nilainya.
Bagi ku, yang lebih penting adalah apa yang terjadi setelah 200 juta awal itu.
Hanya token investor: setelah cliff berakhir, token dapat bertambah sekitar 11,67 juta TMX setiap bulan. Jika jadwal unlock tim dan konsultan saling tumpang tindih, maka potensi jumlah yang di-unlock per bulan bisa mendekati 17 juta TMX.
Nah, bagian inilah yang benar-benar ingin ku perhatikan.
Karena “maksimum pasokan 1 miliar” dan “kemungkinan 17 juta token masuk ke peredaran dalam satu bulan” sebenarnya menceritakan kisah yang benar-benar berbeda.
Aku juga tidak ingin langsung menarik kesimpulan bearish hanya karena adanya unlock. Unlock berarti potensi penambahan pasokan, tetapi itu tidak otomatis berarti token-token tersebut pasti akan dijual. Pemegang bisa saja terus memegangnya, melakukan staking, menggunakannya, atau memilih untuk menunggu.
Jadi bagi ku, pertanyaannya yang sesungguhnya adalah: pertumbuhan pasokan TMX, dan permintaan nyata TermMax—mana yang akan tumbuh lebih cepat?
Jika pinjaman, pasar suku bunga tetap, perdagangan opsi, dan penggunaan total protokol bisa tumbuh seiring dengan jumlah yang beredar, maka unlock-unlock ini mungkin lebih mudah diserap pasar.
Namun jika penggunaan tetap, sementara pasokan yang bisa beredar terus meningkat, justru di situlah letak hal yang membuatku benar-benar tidak nyaman.
Aku sekarang sudah tidak terlalu fokus pada angka 1 miliar.
Yang lebih ku perhatikan adalah: seberapa besar kesenjangan antara kecepatan masuknya TMX baru ke pasar, dan kecepatan permintaan nyata menyerap pasokan tersebut.$BNB
#termmax @TermMax