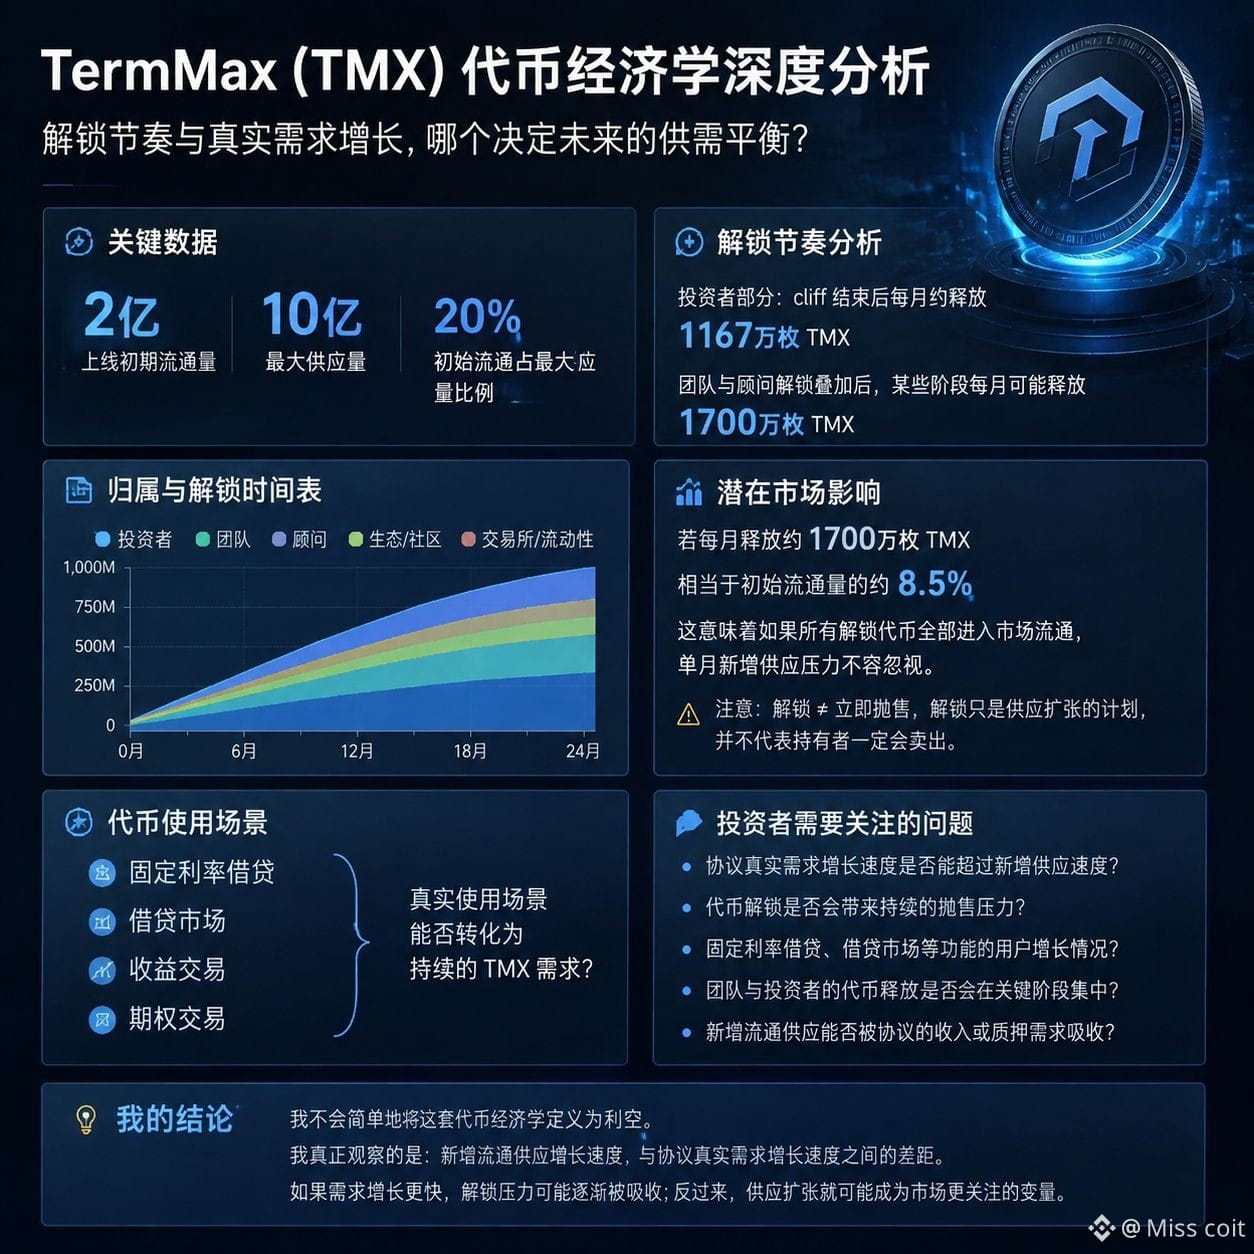
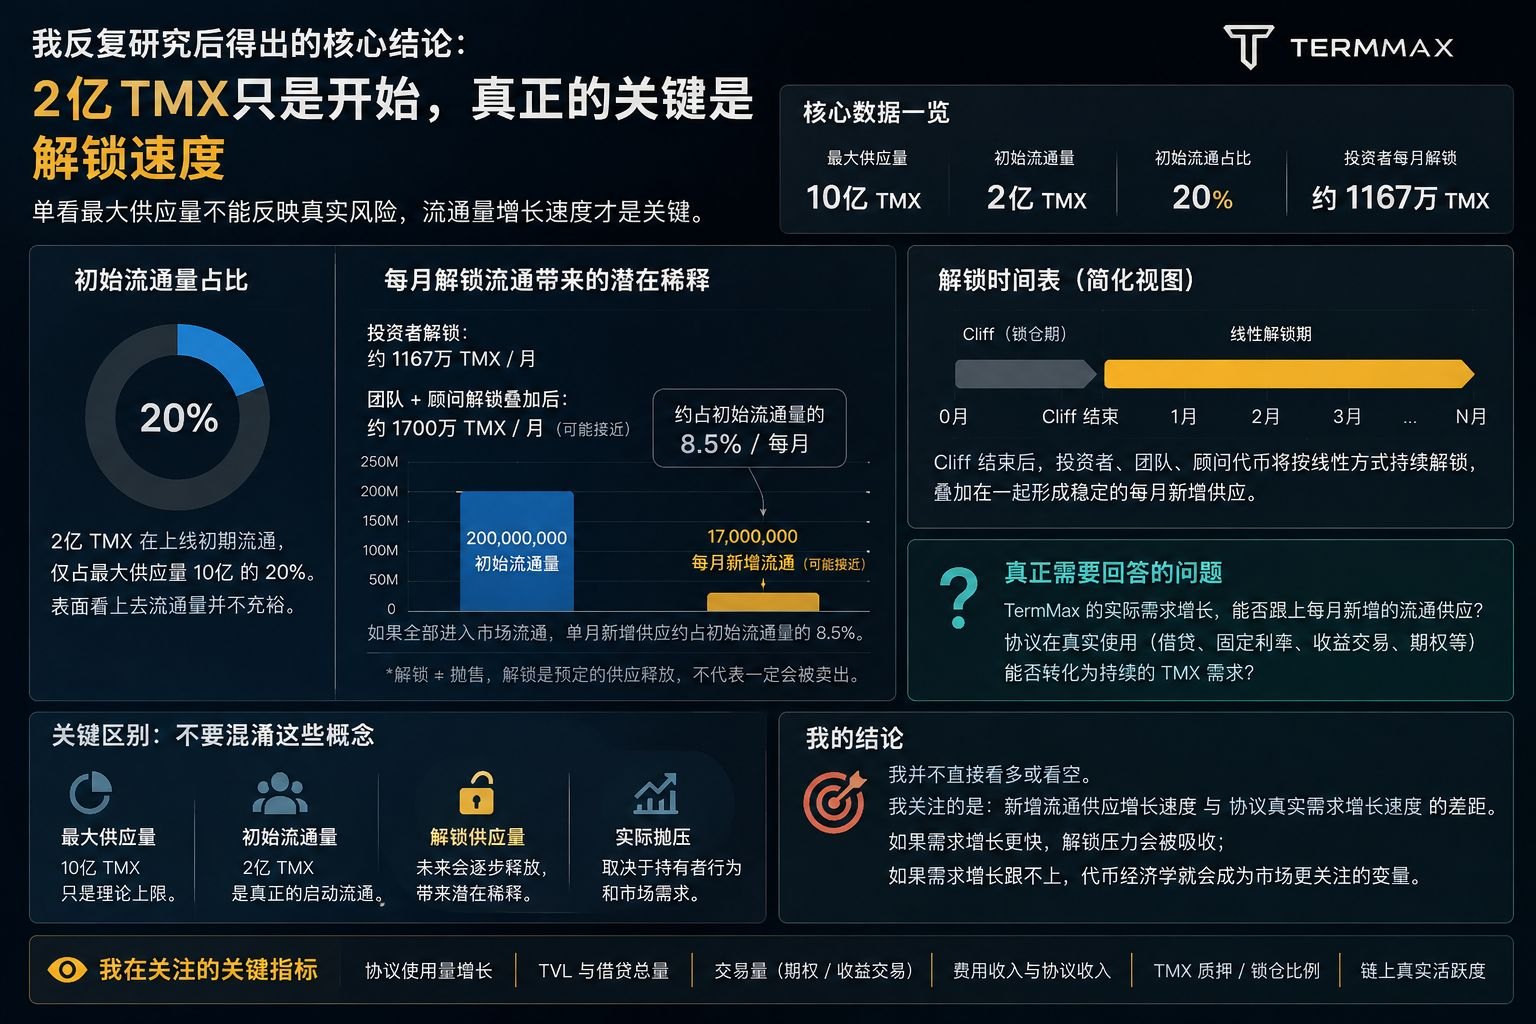
200 juta TMX masuk ke peredaran pada awal peluncuran—ini adalah angka yang berulang kali saya lihat kembali.
Dibandingkan dengan total pasokan maksimum 1 miliar token, ini berarti pasokan awal yang beredar hanya sekitar 20% dari pasokan akhir. Dari satu sisi saja, peredaran pasar TMX tampaknya tidak terlalu berlimpah.
Tapi ini juga mengubah cara saya memandang tokenomics TermMax.
Hal yang mungkin paling layak diperhatikan bukanlah pasokan maksimum 1 miliar, melainkan seberapa cepat sisa pasokan masuk ke pasar.
Hanya dari porsi investor, setelah cliff berakhir, dengan perhitungan unlock secara linear, kira-kira 11,67 juta TMX per bulan masuk ke peredaran. Lalu jika ditumpuk dengan unlock tim dan para konsultan, di beberapa tahap, penambahan peredaran per bulan bisa mendekati 17 juta TMX.
Angka ini mulai menjadi menarik.
17 juta token setara dengan sekitar 8,5% dari peredaran awal 200 juta. Jika semua token ini benar-benar masuk ke pasar, tekanan penambahan pasokan per bulan jelas tidak kecil.
Tentu saja, saya tidak akan langsung mengartikan “unlock” sebagai “penjualan”. Unlock hanyalah pelepasan pasokan yang sudah dijadwalkan; tidak berarti pemegangnya pasti akan menjual.
Masalah yang benar-benar saya perhatikan adalah:
Apakah pertumbuhan permintaan nyata TermMax bisa mengimbangi pasokan tambahan yang masuk?
Pinjaman dengan suku bunga tetap, pasar pinjaman, transaksi imbal hasil, dan fitur opsi semuanya bisa menciptakan skenario penggunaan yang nyata, tetapi pada akhirnya tetap bergantung pada apakah produk-produk ini dapat benar-benar diubah menjadi permintaan TMX yang berkelanjutan.
Jadi, saya tidak akan secara sederhana mendefinisikan tokenomics ini sebagai kabar buruk.
Yang benar-benar saya amati adalah: selisih antara laju pertumbuhan pasokan yang masuk ke peredaran dan laju pertumbuhan permintaan nyata dari protokol.
Jika pertumbuhan permintaan lebih cepat, tekanan dari unlock mungkin akan terserap secara bertahap; sebaliknya, ekspansi pasokan bisa menjadi variabel yang lebih diperhatikan pasar.#termmax @TermMax $BNB