
REACHER _Crypto
8.6k Posting
REACHER _Crypto
Laporkan
Blokir Pengguna
Web3 boy I Crypto never sleeps neither do profits Turning volatility into opportunity I Think. Trade. Earn. Repeat. #BinanceLife
488 Mengikuti
19.8K+ Pengikut
11.3K+ Disukai
Posting
Semua
Kuotasi
Video
Live
BARU SAJA: Klien BlackRock membeli senilai $108.44 juta untuk $BTC .
#BTCBreaks80K #BitcoinMarketCapTopsTesla #SOLJumpsAbout10% #SECReceivesAmendedInjectiveETFFiling
BARU SAJA: Klien BlackRock membeli senilai $108.44 juta untuk $BTC .
#BTCBreaks80K #BitcoinMarketCapTopsTesla #SOLJumpsAbout10% #SECReceivesAmendedInjectiveETFFiling
#BTCBreaks80K #BitcoinMarketCapTopsTesla #SOLJumpsAbout10% #SECReceivesAmendedInjectiveETFFiling
87
Masih menunggu terjadinya crash Bitcoin itu… 👀😂
$BTC
#AnthropicCEOCallsForAISlowdown #US10YearTreasuryYieldNears5% #TokenizedStockHoldersUp619.1% #RevolutConfirmsFakeGovEmailDataBreach
Masih menunggu terjadinya crash Bitcoin itu… 👀😂
$BTC
#AnthropicCEOCallsForAISlowdown #US10YearTreasuryYieldNears5% #TokenizedStockHoldersUp619.1% #RevolutConfirmsFakeGovEmailDataBreach
$BTC
#AnthropicCEOCallsForAISlowdown #US10YearTreasuryYieldNears5% #TokenizedStockHoldersUp619.1% #RevolutConfirmsFakeGovEmailDataBreach
111
Saya pikir orang-orang terlalu fokus pada bagian yang keliru dari angka ETF Bitcoin terbaru.
Bukan hanya bahwa $1,01 miliar masuk ke ETF spot Bitcoin AS selama tiga hari perdagangan.
Tapi juga siapa yang harus menjual BTC di sisi lain.
Hanya pada 3 September, arus masuk ETF mencapai $730,8 juta.
Dengan harga sekitar $78K–$79K per BTC, itu berarti sekitar 13.000 BTC senilai permintaan.
Dan ini bagian yang menarik.
Pasokan milik pemegang jangka panjang Bitcoin telah naik menjadi sekitar 16,5 juta BTC.
Itu mendekati 79% dari pasokan eventual 21 juta Bitcoin.
Tapi saya tidak berpikir kesimpulannya seharusnya:
“79% BTC terkunci, jadi pasokan tinggal sedikit.”
Terlalu sederhana.
Pemegang jangka panjang bisa menjual.
Angka yang saya pantau adalah seberapa cepat mereka mendistribusikan ketika permintaan baru muncul.
Karena jika ETF terus menyerap miliaran sementara pemegang jangka panjang terus duduk dengan koin mereka, pasar tidak perlu kekurangan pasokan besar untuk bisa bergerak lebih tinggi.
Yang dibutuhkan hanyalah permintaan baru tumbuh lebih cepat daripada penjual yang bersedia.
Itu bagian tersembunyi dari skenario ini.
Dan ada sisi lainnya.
Jika BTC terus mendorong lebih tinggi, pemegang jangka panjang itu tiba-tiba punya insentif jauh lebih besar untuk mengambil keuntungan.
Jadi sekarang saya memantau tiga hal:
• Arus ETF — apakah lonjakan $1 miliar itu berlanjut?
• Distribusi LTH — apakah pemegang yang lebih lama benar-benar menjual ke permintaan ini?
• Reaksi harga — apakah BTC bisa menembus area $82,8K tanpa peningkatan besar tekanan jual dari sisi penjual?
Jika permintaan ETF tetap kuat dan penjualan LTH tetap terkendali, Bitcoin bisa menjadi semakin sensitif terhadap perubahan kecil pada permintaan.
Namun jika pemegang lama mulai mendistribusikan secara agresif, narasi “squeeze pasokan” itu bisa hilang dengan sangat cepat.
Itulah mengapa saya memantau pihak penjual, bukan hanya pihak pembeli.
$BTC
{future}(BTCUSDT)
Saya pikir orang-orang terlalu fokus pada bagian yang keliru dari angka ETF Bitcoin terbaru.
Bukan hanya bahwa $1,01 miliar masuk ke ETF spot Bitcoin AS selama tiga hari perdagangan.
Tapi juga siapa yang harus menjual BTC di sisi lain.
Hanya pada 3 September, arus masuk ETF mencapai $730,8 juta.
Dengan harga sekitar $78K–$79K per BTC, itu berarti sekitar 13.000 BTC senilai permintaan.
Dan ini bagian yang menarik.
Pasokan milik pemegang jangka panjang Bitcoin telah naik menjadi sekitar 16,5 juta BTC.
Itu mendekati 79% dari pasokan eventual 21 juta Bitcoin.
Tapi saya tidak berpikir kesimpulannya seharusnya:
“79% BTC terkunci, jadi pasokan tinggal sedikit.”
Terlalu sederhana.
Pemegang jangka panjang bisa menjual.
Angka yang saya pantau adalah seberapa cepat mereka mendistribusikan ketika permintaan baru muncul.
Karena jika ETF terus menyerap miliaran sementara pemegang jangka panjang terus duduk dengan koin mereka, pasar tidak perlu kekurangan pasokan besar untuk bisa bergerak lebih tinggi.
Yang dibutuhkan hanyalah permintaan baru tumbuh lebih cepat daripada penjual yang bersedia.
Itu bagian tersembunyi dari skenario ini.
Dan ada sisi lainnya.
Jika BTC terus mendorong lebih tinggi, pemegang jangka panjang itu tiba-tiba punya insentif jauh lebih besar untuk mengambil keuntungan.
Jadi sekarang saya memantau tiga hal:
• Arus ETF — apakah lonjakan $1 miliar itu berlanjut?
• Distribusi LTH — apakah pemegang yang lebih lama benar-benar menjual ke permintaan ini?
• Reaksi harga — apakah BTC bisa menembus area $82,8K tanpa peningkatan besar tekanan jual dari sisi penjual?
Jika permintaan ETF tetap kuat dan penjualan LTH tetap terkendali, Bitcoin bisa menjadi semakin sensitif terhadap perubahan kecil pada permintaan.
Namun jika pemegang lama mulai mendistribusikan secara agresif, narasi “squeeze pasokan” itu bisa hilang dengan sangat cepat.
Itulah mengapa saya memantau pihak penjual, bukan hanya pihak pembeli.
$BTC
Bukan hanya bahwa $1,01 miliar masuk ke ETF spot Bitcoin AS selama tiga hari perdagangan.
Tapi juga siapa yang harus menjual BTC di sisi lain.
Hanya pada 3 September, arus masuk ETF mencapai $730,8 juta.
Dengan harga sekitar $78K–$79K per BTC, itu berarti sekitar 13.000 BTC senilai permintaan.
Dan ini bagian yang menarik.
Pasokan milik pemegang jangka panjang Bitcoin telah naik menjadi sekitar 16,5 juta BTC.
Itu mendekati 79% dari pasokan eventual 21 juta Bitcoin.
Tapi saya tidak berpikir kesimpulannya seharusnya:
“79% BTC terkunci, jadi pasokan tinggal sedikit.”
Terlalu sederhana.
Pemegang jangka panjang bisa menjual.
Angka yang saya pantau adalah seberapa cepat mereka mendistribusikan ketika permintaan baru muncul.
Karena jika ETF terus menyerap miliaran sementara pemegang jangka panjang terus duduk dengan koin mereka, pasar tidak perlu kekurangan pasokan besar untuk bisa bergerak lebih tinggi.
Yang dibutuhkan hanyalah permintaan baru tumbuh lebih cepat daripada penjual yang bersedia.
Itu bagian tersembunyi dari skenario ini.
Dan ada sisi lainnya.
Jika BTC terus mendorong lebih tinggi, pemegang jangka panjang itu tiba-tiba punya insentif jauh lebih besar untuk mengambil keuntungan.
Jadi sekarang saya memantau tiga hal:
• Arus ETF — apakah lonjakan $1 miliar itu berlanjut?
• Distribusi LTH — apakah pemegang yang lebih lama benar-benar menjual ke permintaan ini?
• Reaksi harga — apakah BTC bisa menembus area $82,8K tanpa peningkatan besar tekanan jual dari sisi penjual?
Jika permintaan ETF tetap kuat dan penjualan LTH tetap terkendali, Bitcoin bisa menjadi semakin sensitif terhadap perubahan kecil pada permintaan.
Namun jika pemegang lama mulai mendistribusikan secara agresif, narasi “squeeze pasokan” itu bisa hilang dengan sangat cepat.
Itulah mengapa saya memantau pihak penjual, bukan hanya pihak pembeli.
$BTC
96
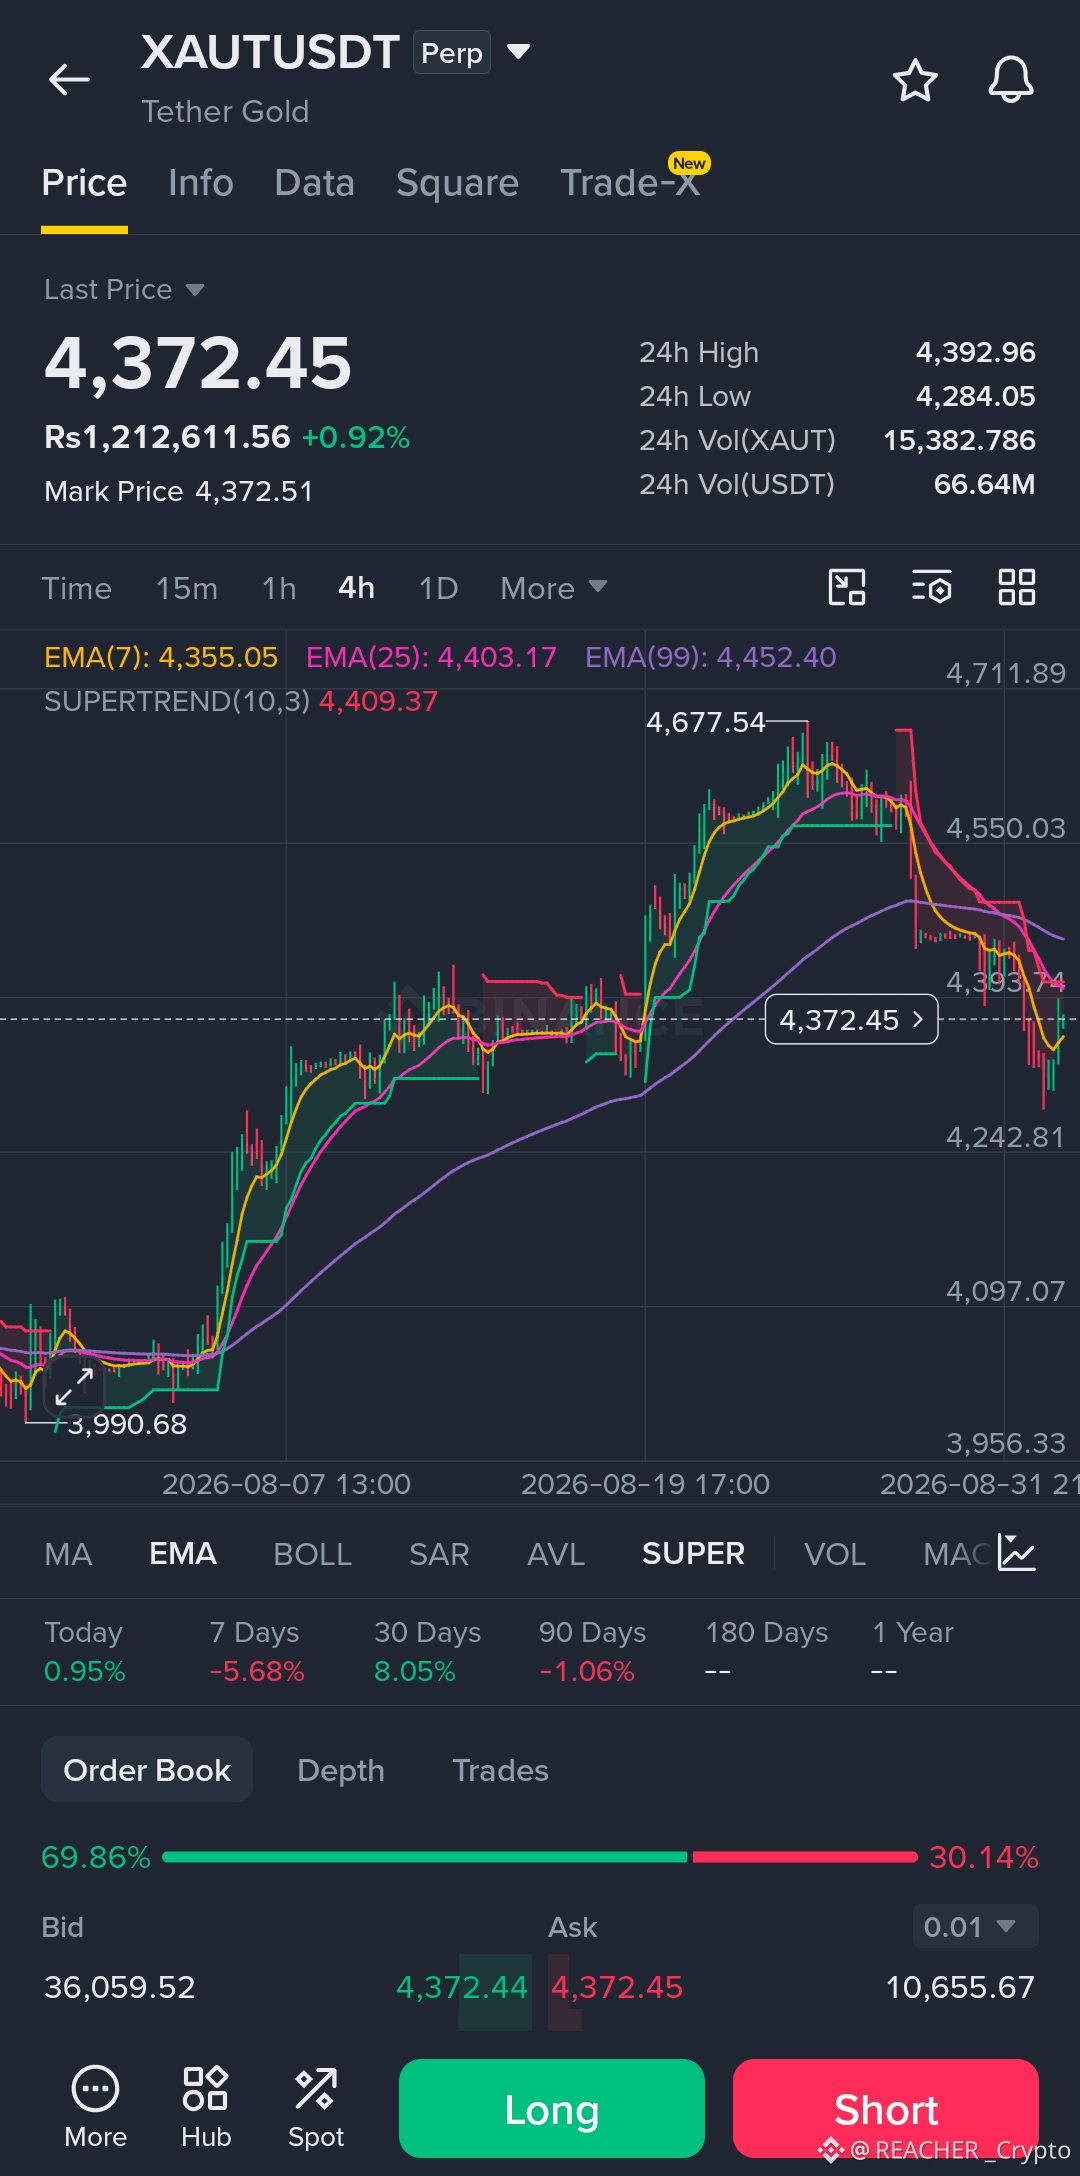
Saya sudah beberapa saat melihat XAUTUSDT, dan ada sesuatu dari pergerakan harga saat ini yang terasa seperti momen penentu. Kita sedang berada di titik krusial di sekitar level $4.372, yang saat ini berperan sebagai support sekaligus resistance.
Zona support terdekat yang perlu diperhatikan adalah low terbaru di sekitar $4.284. Jika level ini tembus ke bawah, bisa memicu penurunan menuju support signifikan berikutnya di $4.200, yang sejalan dengan 90-day low dan lower Bollinger Band. Sebaliknya, untuk pergerakan bullish, harga perlu menembus dan bertahan di atas EMA(25) pada $4.403 serta resistance SuperTrend di $4.409. Penutupan yang tegas di atas level-level ini dapat mengonfirmasi kemungkinan bullish reversal dan membuka peluang untuk menguji kembali EMA(99) di $4.452 dan high terbaru di sekitar $4.677.
Yang juga penting untuk dicatat adalah volume 24 jam, yang menunjukkan partisipasi signifikan, sehingga level-level kunci ini menjadi semakin krusial. Pelajaran yang saya dapatkan setelah terlalu sering melakukan entry terlalu dini adalah bahwa menunggu konfirmasi biasanya menghemat lebih banyak uang daripada mengejar candle. Jadi, saya tidak terburu-buru mengambil posisi.
Saya mencari breakout yang jelas di atas $4.410 dengan volume kuat untuk potensi entry long, dengan target $4.450 dan $4.677. Risiko saya akan ditentukan oleh stop-loss di bawah low $4.284. Alternatifnya, breakdown di bawah $4.284 bisa menjadi peluang untuk mempertimbangkan short, tetapi saya ingin melihat penutupan yang bersih di bawah level itu untuk mengonfirmasi pergerakannya. Selalu ingat untuk menghormati stop-loss Anda; tidak ada setup yang dijamin di pasar ini.
Menurut Anda, level paling signifikan pada chart ini yang bisa menentukan langkah besar berikutnya adalah level yang mana?
$XAUT
{future}(XAUTUSDT)
#SolanaFallsOver3% #DellSurges8%OnEarningsBeat #USAugADPJobsSmallestGainSinceJan #OpenAISaysAstraFindsFlawsAutonomously
Saya sudah beberapa saat melihat XAUTUSDT, dan ada sesuatu dari pergerakan harga saat ini yang terasa seperti momen penentu. Kita sedang berada di titik krusial di sekitar level $4.372, yang saat ini berperan sebagai support sekaligus resistance.
Zona support terdekat yang perlu diperhatikan adalah low terbaru di sekitar $4.284. Jika level ini tembus ke bawah, bisa memicu penurunan menuju support signifikan berikutnya di $4.200, yang sejalan dengan 90-day low dan lower Bollinger Band. Sebaliknya, untuk pergerakan bullish, harga perlu menembus dan bertahan di atas EMA(25) pada $4.403 serta resistance SuperTrend di $4.409. Penutupan yang tegas di atas level-level ini dapat mengonfirmasi kemungkinan bullish reversal dan membuka peluang untuk menguji kembali EMA(99) di $4.452 dan high terbaru di sekitar $4.677.
Yang juga penting untuk dicatat adalah volume 24 jam, yang menunjukkan partisipasi signifikan, sehingga level-level kunci ini menjadi semakin krusial. Pelajaran yang saya dapatkan setelah terlalu sering melakukan entry terlalu dini adalah bahwa menunggu konfirmasi biasanya menghemat lebih banyak uang daripada mengejar candle. Jadi, saya tidak terburu-buru mengambil posisi.
Saya mencari breakout yang jelas di atas $4.410 dengan volume kuat untuk potensi entry long, dengan target $4.450 dan $4.677. Risiko saya akan ditentukan oleh stop-loss di bawah low $4.284. Alternatifnya, breakdown di bawah $4.284 bisa menjadi peluang untuk mempertimbangkan short, tetapi saya ingin melihat penutupan yang bersih di bawah level itu untuk mengonfirmasi pergerakannya. Selalu ingat untuk menghormati stop-loss Anda; tidak ada setup yang dijamin di pasar ini.
Menurut Anda, level paling signifikan pada chart ini yang bisa menentukan langkah besar berikutnya adalah level yang mana?
$XAUT
#SolanaFallsOver3% #DellSurges8%OnEarningsBeat #USAugADPJobsSmallestGainSinceJan #OpenAISaysAstraFindsFlawsAutonomously
Zona support terdekat yang perlu diperhatikan adalah low terbaru di sekitar $4.284. Jika level ini tembus ke bawah, bisa memicu penurunan menuju support signifikan berikutnya di $4.200, yang sejalan dengan 90-day low dan lower Bollinger Band. Sebaliknya, untuk pergerakan bullish, harga perlu menembus dan bertahan di atas EMA(25) pada $4.403 serta resistance SuperTrend di $4.409. Penutupan yang tegas di atas level-level ini dapat mengonfirmasi kemungkinan bullish reversal dan membuka peluang untuk menguji kembali EMA(99) di $4.452 dan high terbaru di sekitar $4.677.
Yang juga penting untuk dicatat adalah volume 24 jam, yang menunjukkan partisipasi signifikan, sehingga level-level kunci ini menjadi semakin krusial. Pelajaran yang saya dapatkan setelah terlalu sering melakukan entry terlalu dini adalah bahwa menunggu konfirmasi biasanya menghemat lebih banyak uang daripada mengejar candle. Jadi, saya tidak terburu-buru mengambil posisi.
Saya mencari breakout yang jelas di atas $4.410 dengan volume kuat untuk potensi entry long, dengan target $4.450 dan $4.677. Risiko saya akan ditentukan oleh stop-loss di bawah low $4.284. Alternatifnya, breakdown di bawah $4.284 bisa menjadi peluang untuk mempertimbangkan short, tetapi saya ingin melihat penutupan yang bersih di bawah level itu untuk mengonfirmasi pergerakannya. Selalu ingat untuk menghormati stop-loss Anda; tidak ada setup yang dijamin di pasar ini.
Menurut Anda, level paling signifikan pada chart ini yang bisa menentukan langkah besar berikutnya adalah level yang mana?
$XAUT
#SolanaFallsOver3% #DellSurges8%OnEarningsBeat #USAugADPJobsSmallestGainSinceJan #OpenAISaysAstraFindsFlawsAutonomously
158
#dusk $DUSK @Dusk_Foundation Saya mulai melihat Dusk karena ceritanya tentang privasi.
Tapi setelah membaca whitepaper-nya, menurut saya cara pandang itu sebenarnya terlalu sempit.
Yang menarik perhatian saya adalah masalah yang lebih besar yang coba diselesaikan Dusk:
Bisakah data keuangan tetap privat tanpa membuat sistem menjadi mustahil untuk diverifikasi atau diatur?
Itu jauh lebih sulit.
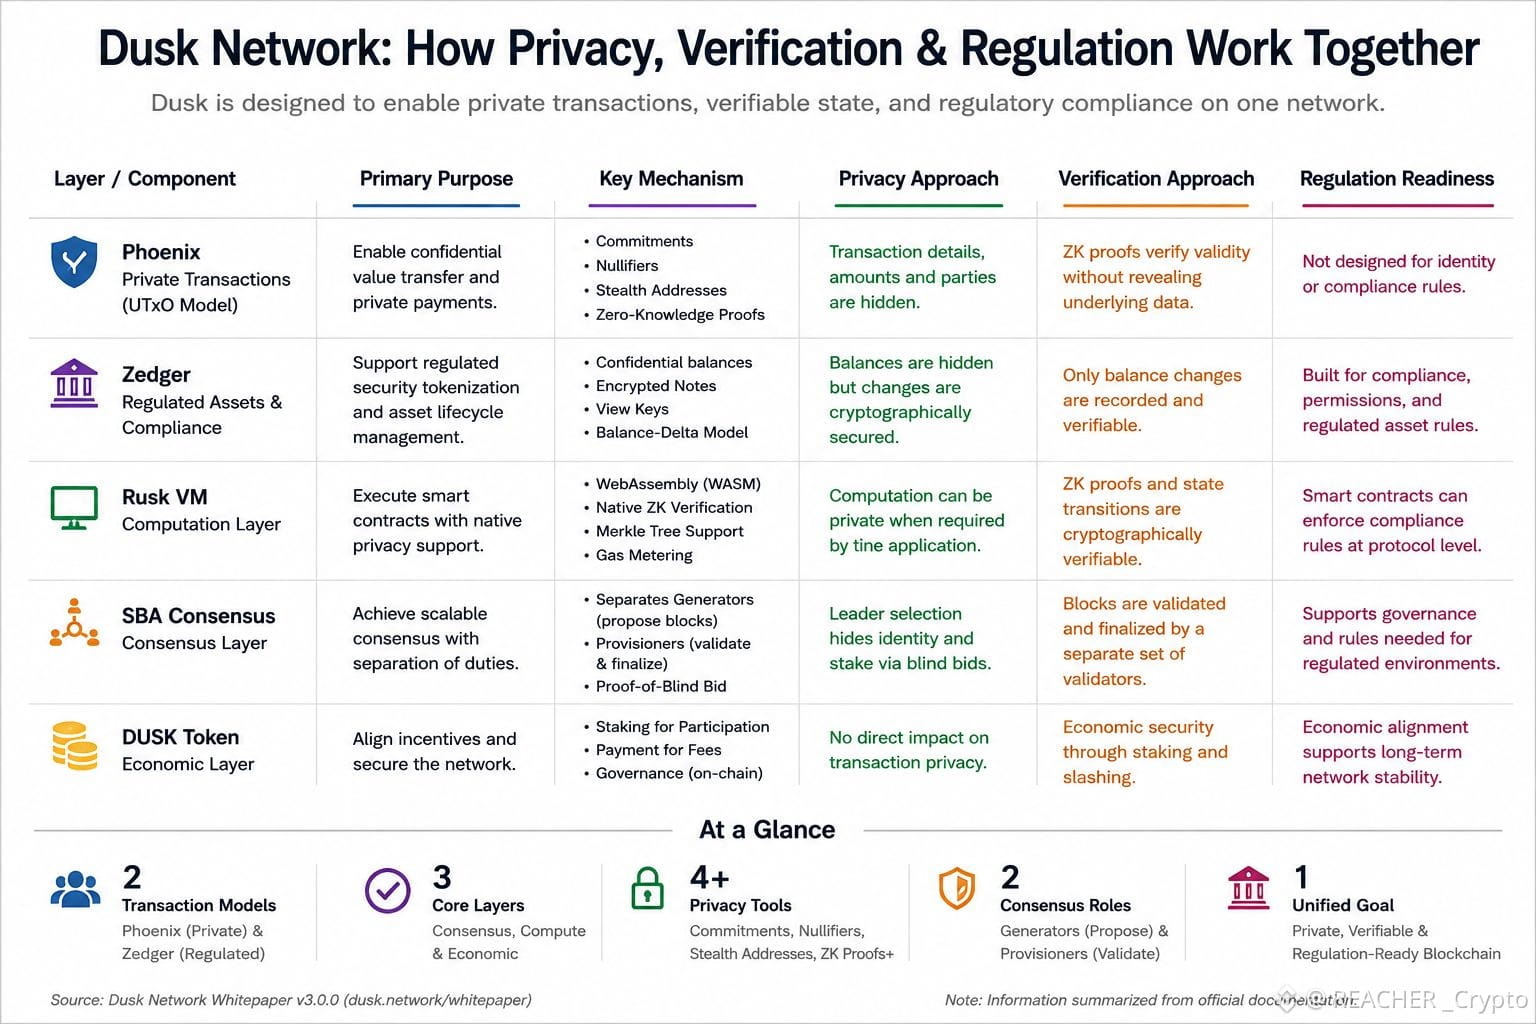
Dusk mendekatinya dengan berbagai komponen yang masing-masing menjalankan tugas berbeda. Phoenix mengelola pengeluaran rahasia melalui model berbasis UTxO, sementara Zedger dirancang untuk tokenisasi sekuritas yang terregulasi serta manajemen siklus hidupnya. Rusk VM kemudian menghadirkan hal-hal seperti verifikasi bukti tanpa pengetahuan (zero knowledge) asli dan dukungan struktur Merkle tree ke lapisan komputasi.
Bahkan desain konsensus pun mengikuti cara berpikir yang sama.
SBA memisahkan produksi blok dari validasi dan finalisasi. Generator dipilih melalui Proof-of-Blind Bid, sementara Provisioners memvalidasi dan memfinalkan blok.
Jadi gagasan yang menarik bukan sekadar “Dusk membuat blockchain menjadi privat.”
Lebih tepatnya:
Anda tidak selalu perlu membuka semuanya untuk membuktikan bahwa semuanya valid.
Perbedaan itu bisa sangat berarti bagi pasar keuangan yang teregulasi.
Namun ini juga bagian di mana saya belum siap menarik kesimpulan.
Protokol yang dirancang dengan baik di atas kertas tidak otomatis berarti desain yang sama bisa berjalan mulus dengan regulator sungguhan, institusi sungguhan, likuiditas sungguhan, dan pengguna sungguhan.
Nah, bagian itulah yang ingin saya pantau.
Karena ujian sesungguhnya bagi Dusk bukan apakah ia bisa membuat transaksi menjadi privat.
Melainkan apakah privasi, verifikasi, dan kebutuhan regulasi benar-benar bisa hidup berdampingan ketika jaringan harus beroperasi pada skala keuangan yang nyata.
#dusk $DUSK @Dusk Saya mulai melihat Dusk karena ceritanya tentang privasi.
Tapi setelah membaca whitepaper-nya, menurut saya cara pandang itu sebenarnya terlalu sempit.
Yang menarik perhatian saya adalah masalah yang lebih besar yang coba diselesaikan Dusk:
Bisakah data keuangan tetap privat tanpa membuat sistem menjadi mustahil untuk diverifikasi atau diatur?
Itu jauh lebih sulit.
Dusk mendekatinya dengan berbagai komponen yang masing-masing menjalankan tugas berbeda. Phoenix mengelola pengeluaran rahasia melalui model berbasis UTxO, sementara Zedger dirancang untuk tokenisasi sekuritas yang terregulasi serta manajemen siklus hidupnya. Rusk VM kemudian menghadirkan hal-hal seperti verifikasi bukti tanpa pengetahuan (zero knowledge) asli dan dukungan struktur Merkle tree ke lapisan komputasi.
Bahkan desain konsensus pun mengikuti cara berpikir yang sama.
SBA memisahkan produksi blok dari validasi dan finalisasi. Generator dipilih melalui Proof-of-Blind Bid, sementara Provisioners memvalidasi dan memfinalkan blok.
Jadi gagasan yang menarik bukan sekadar “Dusk membuat blockchain menjadi privat.”
Lebih tepatnya:
Anda tidak selalu perlu membuka semuanya untuk membuktikan bahwa semuanya valid.
Perbedaan itu bisa sangat berarti bagi pasar keuangan yang teregulasi.
Namun ini juga bagian di mana saya belum siap menarik kesimpulan.
Protokol yang dirancang dengan baik di atas kertas tidak otomatis berarti desain yang sama bisa berjalan mulus dengan regulator sungguhan, institusi sungguhan, likuiditas sungguhan, dan pengguna sungguhan.
Nah, bagian itulah yang ingin saya pantau.
Karena ujian sesungguhnya bagi Dusk bukan apakah ia bisa membuat transaksi menjadi privat.
Melainkan apakah privasi, verifikasi, dan kebutuhan regulasi benar-benar bisa hidup berdampingan ketika jaringan harus beroperasi pada skala keuangan yang nyata.
Tapi setelah membaca whitepaper-nya, menurut saya cara pandang itu sebenarnya terlalu sempit.
Yang menarik perhatian saya adalah masalah yang lebih besar yang coba diselesaikan Dusk:
Bisakah data keuangan tetap privat tanpa membuat sistem menjadi mustahil untuk diverifikasi atau diatur?
Itu jauh lebih sulit.
Dusk mendekatinya dengan berbagai komponen yang masing-masing menjalankan tugas berbeda. Phoenix mengelola pengeluaran rahasia melalui model berbasis UTxO, sementara Zedger dirancang untuk tokenisasi sekuritas yang terregulasi serta manajemen siklus hidupnya. Rusk VM kemudian menghadirkan hal-hal seperti verifikasi bukti tanpa pengetahuan (zero knowledge) asli dan dukungan struktur Merkle tree ke lapisan komputasi.
Bahkan desain konsensus pun mengikuti cara berpikir yang sama.
SBA memisahkan produksi blok dari validasi dan finalisasi. Generator dipilih melalui Proof-of-Blind Bid, sementara Provisioners memvalidasi dan memfinalkan blok.
Jadi gagasan yang menarik bukan sekadar “Dusk membuat blockchain menjadi privat.”
Lebih tepatnya:
Anda tidak selalu perlu membuka semuanya untuk membuktikan bahwa semuanya valid.
Perbedaan itu bisa sangat berarti bagi pasar keuangan yang teregulasi.
Namun ini juga bagian di mana saya belum siap menarik kesimpulan.
Protokol yang dirancang dengan baik di atas kertas tidak otomatis berarti desain yang sama bisa berjalan mulus dengan regulator sungguhan, institusi sungguhan, likuiditas sungguhan, dan pengguna sungguhan.
Nah, bagian itulah yang ingin saya pantau.
Karena ujian sesungguhnya bagi Dusk bukan apakah ia bisa membuat transaksi menjadi privat.
Melainkan apakah privasi, verifikasi, dan kebutuhan regulasi benar-benar bisa hidup berdampingan ketika jaringan harus beroperasi pada skala keuangan yang nyata.
1
242
#dusk $DUSK @Dusk_Foundation I awalnya mengira utilitas DUSK pada dasarnya adalah dua hal: staking dan gas.
Lalu saya mulai memetakan peran-peran yang lebih kecil dalam dokumentasi Dusk sendiri, dan asumsi itu menjadi semakin sulit untuk dipertahankan.
DUSK mengamankan konsensus, membayar biaya transaksi, mendanai penerapan smart contract, serta menyelesaikan pembayaran layanan dApp. Bahkan sisi gas memiliki struktur yang lebih rapi daripada yang saya perkirakan: Dusk menggunakan generalisasi auction first-price, di mana pengguna melakukan penawaran harga gas dan blok menerima transaksi dalam batas gas mereka.
Namun bagian yang terus saya pertimbangkan justru berada di luar fungsi-fungsi yang terlihat jelas itu.
DUSK juga didokumentasikan sebagai mata uang tujuan untuk pembayaran dividen di dalam kontrak XSC, serta sebagai setoran jaminan keamanan yang diperlukan untuk menerbitkan aset digital yang teregulasi.
Itu terasa berbeda dari utilitas L1 biasa.
Peran-peran itu menempatkan DUSK di dalam aturan ekonomi yang spesifik terkait aset teregulasi, bukan hanya di dalam mesin yang diperlukan untuk menjalankan jaringan.
Saya tetap tidak akan mengubahnya menjadi tesis permintaan. Saya belum menemukan pemecahan yang jelas yang menunjukkan seberapa banyak aktivitas nyata yang berasal dari dividen atau setoran jaminan dibandingkan staking dan biaya dasar.
Dan mungkin celah yang lebih menarik justru ada di situ.
Dokumentasi memberi tahu saya di mana DUSK bisa berperan.
Namun dokumentasi belum memberi tahu saya peran mana dari semuanya yang benar-benar penting secara ekonomi.
Itulah pembedaan yang ingin saya ukur berikutnya.
#dusk
#dusk $DUSK @Dusk I awalnya mengira utilitas DUSK pada dasarnya adalah dua hal: staking dan gas.
Lalu saya mulai memetakan peran-peran yang lebih kecil dalam dokumentasi Dusk sendiri, dan asumsi itu menjadi semakin sulit untuk dipertahankan.
DUSK mengamankan konsensus, membayar biaya transaksi, mendanai penerapan smart contract, serta menyelesaikan pembayaran layanan dApp. Bahkan sisi gas memiliki struktur yang lebih rapi daripada yang saya perkirakan: Dusk menggunakan generalisasi auction first-price, di mana pengguna melakukan penawaran harga gas dan blok menerima transaksi dalam batas gas mereka.
Namun bagian yang terus saya pertimbangkan justru berada di luar fungsi-fungsi yang terlihat jelas itu.
DUSK juga didokumentasikan sebagai mata uang tujuan untuk pembayaran dividen di dalam kontrak XSC, serta sebagai setoran jaminan keamanan yang diperlukan untuk menerbitkan aset digital yang teregulasi.
Itu terasa berbeda dari utilitas L1 biasa.
Peran-peran itu menempatkan DUSK di dalam aturan ekonomi yang spesifik terkait aset teregulasi, bukan hanya di dalam mesin yang diperlukan untuk menjalankan jaringan.
Saya tetap tidak akan mengubahnya menjadi tesis permintaan. Saya belum menemukan pemecahan yang jelas yang menunjukkan seberapa banyak aktivitas nyata yang berasal dari dividen atau setoran jaminan dibandingkan staking dan biaya dasar.
Dan mungkin celah yang lebih menarik justru ada di situ.
Dokumentasi memberi tahu saya di mana DUSK bisa berperan.
Namun dokumentasi belum memberi tahu saya peran mana dari semuanya yang benar-benar penting secara ekonomi.
Itulah pembedaan yang ingin saya ukur berikutnya.
#dusk
Lalu saya mulai memetakan peran-peran yang lebih kecil dalam dokumentasi Dusk sendiri, dan asumsi itu menjadi semakin sulit untuk dipertahankan.
DUSK mengamankan konsensus, membayar biaya transaksi, mendanai penerapan smart contract, serta menyelesaikan pembayaran layanan dApp. Bahkan sisi gas memiliki struktur yang lebih rapi daripada yang saya perkirakan: Dusk menggunakan generalisasi auction first-price, di mana pengguna melakukan penawaran harga gas dan blok menerima transaksi dalam batas gas mereka.
Namun bagian yang terus saya pertimbangkan justru berada di luar fungsi-fungsi yang terlihat jelas itu.
DUSK juga didokumentasikan sebagai mata uang tujuan untuk pembayaran dividen di dalam kontrak XSC, serta sebagai setoran jaminan keamanan yang diperlukan untuk menerbitkan aset digital yang teregulasi.
Itu terasa berbeda dari utilitas L1 biasa.
Peran-peran itu menempatkan DUSK di dalam aturan ekonomi yang spesifik terkait aset teregulasi, bukan hanya di dalam mesin yang diperlukan untuk menjalankan jaringan.
Saya tetap tidak akan mengubahnya menjadi tesis permintaan. Saya belum menemukan pemecahan yang jelas yang menunjukkan seberapa banyak aktivitas nyata yang berasal dari dividen atau setoran jaminan dibandingkan staking dan biaya dasar.
Dan mungkin celah yang lebih menarik justru ada di situ.
Dokumentasi memberi tahu saya di mana DUSK bisa berperan.
Namun dokumentasi belum memberi tahu saya peran mana dari semuanya yang benar-benar penting secara ekonomi.
Itulah pembedaan yang ingin saya ukur berikutnya.
#dusk
4
2
216
#dusk $DUSK @Dusk_Foundation Saya terus kembali ke satu hal dalam pengembangan terbaru Dusk, dan itu bukan kriptografinya itu sendiri.
Melainkan upaya untuk membuat kriptografi yang sama bekerja lebih keras.
Pekerjaan performa PLONK tidak menggantikan matematika dasar, transkrip, atau format bukti. Sebaliknya, Dusk mengejar pekerjaan yang terbuang di sekelilingnya: caching data deterministik, melakukan batching untuk inversi dan operasi MSM, memparalelkan tugas FFT yang independen, serta menghindari perhitungan yang berulang.
Hasilnya menarik perhatian saya: waktu pembuktian turun 58%, kira-kira 2,4x peningkatan throughput pembuktian, verifikasi 44% lebih cepat, dan kompilasi 25% lebih cepat.
Tapi jujur, angka-angkanya hampir sekunder.
Yang menarik bagi saya adalah apa yang mereka ungkap tentang masalah berikutnya.
Privasi bisa kuat secara matematis, namun tetap menjadi tidak praktis jika waktu pembuktian, verifikasi, atau eksekusinya tidak bisa mengikuti.
Saya melihat pertanyaan serupa dalam pengujian DuskEVM × DuskDS. Model eksekusi dan model state yang berbeda didorong melalui beban kerja campuran, bukan dinilai secara terpisah.
Itu terasa lebih dekat dengan tantangan yang sesungguhnya: bukan apakah setiap bagian berfungsi, tetapi apakah mereka tetap bekerja bersama ketika sistem menjadi sibuk.
Jadi saya mulai bertanya-tanya apakah masalah rekayasa paling sulit Dusk saat ini bukan lagi membuat privasi bekerja.
Melainkan membuat privasi, eksekusi, dan koordinasi terasa hampir tidak terlihat oleh pengguna.
Itu mungkin tes yang lebih menarik.
#dusk
#dusk $DUSK @Dusk Saya terus kembali ke satu hal dalam pengembangan terbaru Dusk, dan itu bukan kriptografinya itu sendiri.
Melainkan upaya untuk membuat kriptografi yang sama bekerja lebih keras.
Pekerjaan performa PLONK tidak menggantikan matematika dasar, transkrip, atau format bukti. Sebaliknya, Dusk mengejar pekerjaan yang terbuang di sekelilingnya: caching data deterministik, melakukan batching untuk inversi dan operasi MSM, memparalelkan tugas FFT yang independen, serta menghindari perhitungan yang berulang.
Hasilnya menarik perhatian saya: waktu pembuktian turun 58%, kira-kira 2,4x peningkatan throughput pembuktian, verifikasi 44% lebih cepat, dan kompilasi 25% lebih cepat.
Tapi jujur, angka-angkanya hampir sekunder.
Yang menarik bagi saya adalah apa yang mereka ungkap tentang masalah berikutnya.
Privasi bisa kuat secara matematis, namun tetap menjadi tidak praktis jika waktu pembuktian, verifikasi, atau eksekusinya tidak bisa mengikuti.
Saya melihat pertanyaan serupa dalam pengujian DuskEVM × DuskDS. Model eksekusi dan model state yang berbeda didorong melalui beban kerja campuran, bukan dinilai secara terpisah.
Itu terasa lebih dekat dengan tantangan yang sesungguhnya: bukan apakah setiap bagian berfungsi, tetapi apakah mereka tetap bekerja bersama ketika sistem menjadi sibuk.
Jadi saya mulai bertanya-tanya apakah masalah rekayasa paling sulit Dusk saat ini bukan lagi membuat privasi bekerja.
Melainkan membuat privasi, eksekusi, dan koordinasi terasa hampir tidak terlihat oleh pengguna.
Itu mungkin tes yang lebih menarik.
#dusk
Melainkan upaya untuk membuat kriptografi yang sama bekerja lebih keras.
Pekerjaan performa PLONK tidak menggantikan matematika dasar, transkrip, atau format bukti. Sebaliknya, Dusk mengejar pekerjaan yang terbuang di sekelilingnya: caching data deterministik, melakukan batching untuk inversi dan operasi MSM, memparalelkan tugas FFT yang independen, serta menghindari perhitungan yang berulang.
Hasilnya menarik perhatian saya: waktu pembuktian turun 58%, kira-kira 2,4x peningkatan throughput pembuktian, verifikasi 44% lebih cepat, dan kompilasi 25% lebih cepat.
Tapi jujur, angka-angkanya hampir sekunder.
Yang menarik bagi saya adalah apa yang mereka ungkap tentang masalah berikutnya.
Privasi bisa kuat secara matematis, namun tetap menjadi tidak praktis jika waktu pembuktian, verifikasi, atau eksekusinya tidak bisa mengikuti.
Saya melihat pertanyaan serupa dalam pengujian DuskEVM × DuskDS. Model eksekusi dan model state yang berbeda didorong melalui beban kerja campuran, bukan dinilai secara terpisah.
Itu terasa lebih dekat dengan tantangan yang sesungguhnya: bukan apakah setiap bagian berfungsi, tetapi apakah mereka tetap bekerja bersama ketika sistem menjadi sibuk.
Jadi saya mulai bertanya-tanya apakah masalah rekayasa paling sulit Dusk saat ini bukan lagi membuat privasi bekerja.
Melainkan membuat privasi, eksekusi, dan koordinasi terasa hampir tidak terlihat oleh pengguna.
Itu mungkin tes yang lebih menarik.
#dusk
218
#dusk $DUSK @Dusk_Foundation I awalnya mengira bagian yang menarik dari Zedger Dusk hanyalah menempatkan aset yang teregulasi di rantai.
Setelah menggali lebih dalam, saya kurang yakin bahwa itu bagian tersulitnya.
Efek sudah hadir dengan aturan yang tidak dimiliki token biasa. Posisi dapat diterbitkan atau dibakar, dividen dan aksi korporasi harus dieksekusi dengan benar, transfer dapat dibatasi, bahkan transfer paksa dapat menjadi bagian dari siklus hidup aset.
Jadi, kepatuhan tidak bisa benar-benar menjadi lapisan pelaporan yang berdiri di samping buku besar.
Kepatuhan harus menjadi bagian dari cara aset tersebut berperilaku.
Tapi itu menimbulkan masalah yang lebih menarik bagi saya:
Jika suatu posisi teregulasi perlu dapat diaudit, seberapa banyak dari dompet yang benar-benar perlu dibuat terlihat?
Tinjauan hukum mungkin perlu bukti bahwa satu posisi ada, dipindahkan, atau dibekukan.
Itu tidak otomatis membenarkan untuk mengekspos catatan terlindungi (shielded notes) yang tidak terkait atau riwayat transaksi di sekelilingnya.
Di sinilah arsitektur Dusk mulai terasa lebih bernuansa.
Tantangan sebenarnya mungkin bukan membuat RWA patuh.
Mungkin tantangannya adalah membuat kepatuhan menjadi presisi.
Buktikan klaim yang teregulasi. Jaga semua hal di luar klaim itu tetap privat.
Karena begitu pengungkapan yang lebih luas menjadi opsi yang nyaman, privasi bisa hilang tanpa protokol itu secara eksplisit pernah memilih untuk menghapusnya.
Saya terus kembali pada batas itu.
Bisakah Dusk membuat aset teregulasi dapat diaudit tanpa membuat orang yang memegangnya menjadi tidak perlu transparan?
#dusk
#dusk $DUSK @Dusk I awalnya mengira bagian yang menarik dari Zedger Dusk hanyalah menempatkan aset yang teregulasi di rantai.
Setelah menggali lebih dalam, saya kurang yakin bahwa itu bagian tersulitnya.
Efek sudah hadir dengan aturan yang tidak dimiliki token biasa. Posisi dapat diterbitkan atau dibakar, dividen dan aksi korporasi harus dieksekusi dengan benar, transfer dapat dibatasi, bahkan transfer paksa dapat menjadi bagian dari siklus hidup aset.
Jadi, kepatuhan tidak bisa benar-benar menjadi lapisan pelaporan yang berdiri di samping buku besar.
Kepatuhan harus menjadi bagian dari cara aset tersebut berperilaku.
Tapi itu menimbulkan masalah yang lebih menarik bagi saya:
Jika suatu posisi teregulasi perlu dapat diaudit, seberapa banyak dari dompet yang benar-benar perlu dibuat terlihat?
Tinjauan hukum mungkin perlu bukti bahwa satu posisi ada, dipindahkan, atau dibekukan.
Itu tidak otomatis membenarkan untuk mengekspos catatan terlindungi (shielded notes) yang tidak terkait atau riwayat transaksi di sekelilingnya.
Di sinilah arsitektur Dusk mulai terasa lebih bernuansa.
Tantangan sebenarnya mungkin bukan membuat RWA patuh.
Mungkin tantangannya adalah membuat kepatuhan menjadi presisi.
Buktikan klaim yang teregulasi. Jaga semua hal di luar klaim itu tetap privat.
Karena begitu pengungkapan yang lebih luas menjadi opsi yang nyaman, privasi bisa hilang tanpa protokol itu secara eksplisit pernah memilih untuk menghapusnya.
Saya terus kembali pada batas itu.
Bisakah Dusk membuat aset teregulasi dapat diaudit tanpa membuat orang yang memegangnya menjadi tidak perlu transparan?
#dusk
Setelah menggali lebih dalam, saya kurang yakin bahwa itu bagian tersulitnya.
Efek sudah hadir dengan aturan yang tidak dimiliki token biasa. Posisi dapat diterbitkan atau dibakar, dividen dan aksi korporasi harus dieksekusi dengan benar, transfer dapat dibatasi, bahkan transfer paksa dapat menjadi bagian dari siklus hidup aset.
Jadi, kepatuhan tidak bisa benar-benar menjadi lapisan pelaporan yang berdiri di samping buku besar.
Kepatuhan harus menjadi bagian dari cara aset tersebut berperilaku.
Tapi itu menimbulkan masalah yang lebih menarik bagi saya:
Jika suatu posisi teregulasi perlu dapat diaudit, seberapa banyak dari dompet yang benar-benar perlu dibuat terlihat?
Tinjauan hukum mungkin perlu bukti bahwa satu posisi ada, dipindahkan, atau dibekukan.
Itu tidak otomatis membenarkan untuk mengekspos catatan terlindungi (shielded notes) yang tidak terkait atau riwayat transaksi di sekelilingnya.
Di sinilah arsitektur Dusk mulai terasa lebih bernuansa.
Tantangan sebenarnya mungkin bukan membuat RWA patuh.
Mungkin tantangannya adalah membuat kepatuhan menjadi presisi.
Buktikan klaim yang teregulasi. Jaga semua hal di luar klaim itu tetap privat.
Karena begitu pengungkapan yang lebih luas menjadi opsi yang nyaman, privasi bisa hilang tanpa protokol itu secara eksplisit pernah memilih untuk menghapusnya.
Saya terus kembali pada batas itu.
Bisakah Dusk membuat aset teregulasi dapat diaudit tanpa membuat orang yang memegangnya menjadi tidak perlu transparan?
#dusk
1
269
#dusk $DUSK @Dusk_Foundation 1Saya terus kembali ke sebuah kontradiksi di @Dusk yang awalnya saya lewatkan:
Semakin privat kepatuhan menjadi, semakin penting pula kepercayaan yang mendasari kepatuhan tersebut.
$DUSK berada di sekitar $0,087, naik kira-kira 21% dalam 24J, dengan volume sekitar $10,8M. Pergerakannya terlihat, tapi harga masih bagian yang lebih mudah untuk dijelaskan.
Yang lebih sulit untuk diabaikan justru Citadel.
Intinya adalah bahwa seorang pengguna dapat membuktikan bahwa mereka memiliki kredensial yang diperlukan atau memenuhi syarat kelayakan tanpa mengekspos informasi pribadi yang mendasarinya di onchain.
Awalnya, saya melihatnya terutama sebagai peningkatan privasi.
Saya pikir masalah yang lebih dalam berbeda.
Bukti zero-knowledge dapat menunjukkan bahwa suatu kondisi telah terpenuhi. Bukannya memberi tahu Anda apakah pemberi kredensial dapat dipercaya, apakah data yang mendasarinya akurat, atau apakah kebijakan yang diberlakukan memang sesuai.
Jadi privasi menghilangkan satu masalah—terlalu banyak paparan data yang tidak perlu—sambil membuat pertanyaan lain menjadi lebih terlihat:
Siapa yang berhak memutuskan apa yang dianggap sebagai kepatuhan yang valid?
Di situlah NPEX menjadi menarik bagi saya. Ini memberi Dusk koneksi nyata ke pasar yang teregulasi, tetapi satu venue masih hanya satu titik data. Saya ingin melihat apakah venue teregulasi lain mengikuti, apakah penggunaan meluas di luar deployment yang terkontrol, dan bagaimana bukti-bukti ini bertahan ketika sesuatu benar-benar berjalan salah.
Karena itu mungkin menjadi ujian yang sesungguhnya.
Bisakah Dusk mengurangi apa yang perlu diungkapkan oleh institusi tanpa mengurangi apa yang bisa diverifikasi oleh regulator?
Jika bisa, privasi berhenti terlihat seperti sekadar fitur.
Privasi mulai terlihat sebagai bagian dari catatan finansial itu sendiri.
@Dusk_Foundation
#dusk $DUSK @Dusk 1Saya terus kembali ke sebuah kontradiksi di @Dusk yang awalnya saya lewatkan:
Semakin privat kepatuhan menjadi, semakin penting pula kepercayaan yang mendasari kepatuhan tersebut.
$DUSK berada di sekitar $0,087, naik kira-kira 21% dalam 24J, dengan volume sekitar $10,8M. Pergerakannya terlihat, tapi harga masih bagian yang lebih mudah untuk dijelaskan.
Yang lebih sulit untuk diabaikan justru Citadel.
Intinya adalah bahwa seorang pengguna dapat membuktikan bahwa mereka memiliki kredensial yang diperlukan atau memenuhi syarat kelayakan tanpa mengekspos informasi pribadi yang mendasarinya di onchain.
Awalnya, saya melihatnya terutama sebagai peningkatan privasi.
Saya pikir masalah yang lebih dalam berbeda.
Bukti zero-knowledge dapat menunjukkan bahwa suatu kondisi telah terpenuhi. Bukannya memberi tahu Anda apakah pemberi kredensial dapat dipercaya, apakah data yang mendasarinya akurat, atau apakah kebijakan yang diberlakukan memang sesuai.
Jadi privasi menghilangkan satu masalah—terlalu banyak paparan data yang tidak perlu—sambil membuat pertanyaan lain menjadi lebih terlihat:
Siapa yang berhak memutuskan apa yang dianggap sebagai kepatuhan yang valid?
Di situlah NPEX menjadi menarik bagi saya. Ini memberi Dusk koneksi nyata ke pasar yang teregulasi, tetapi satu venue masih hanya satu titik data. Saya ingin melihat apakah venue teregulasi lain mengikuti, apakah penggunaan meluas di luar deployment yang terkontrol, dan bagaimana bukti-bukti ini bertahan ketika sesuatu benar-benar berjalan salah.
Karena itu mungkin menjadi ujian yang sesungguhnya.
Bisakah Dusk mengurangi apa yang perlu diungkapkan oleh institusi tanpa mengurangi apa yang bisa diverifikasi oleh regulator?
Jika bisa, privasi berhenti terlihat seperti sekadar fitur.
Privasi mulai terlihat sebagai bagian dari catatan finansial itu sendiri.
@Dusk
Semakin privat kepatuhan menjadi, semakin penting pula kepercayaan yang mendasari kepatuhan tersebut.
$DUSK berada di sekitar $0,087, naik kira-kira 21% dalam 24J, dengan volume sekitar $10,8M. Pergerakannya terlihat, tapi harga masih bagian yang lebih mudah untuk dijelaskan.
Yang lebih sulit untuk diabaikan justru Citadel.
Intinya adalah bahwa seorang pengguna dapat membuktikan bahwa mereka memiliki kredensial yang diperlukan atau memenuhi syarat kelayakan tanpa mengekspos informasi pribadi yang mendasarinya di onchain.
Awalnya, saya melihatnya terutama sebagai peningkatan privasi.
Saya pikir masalah yang lebih dalam berbeda.
Bukti zero-knowledge dapat menunjukkan bahwa suatu kondisi telah terpenuhi. Bukannya memberi tahu Anda apakah pemberi kredensial dapat dipercaya, apakah data yang mendasarinya akurat, atau apakah kebijakan yang diberlakukan memang sesuai.
Jadi privasi menghilangkan satu masalah—terlalu banyak paparan data yang tidak perlu—sambil membuat pertanyaan lain menjadi lebih terlihat:
Siapa yang berhak memutuskan apa yang dianggap sebagai kepatuhan yang valid?
Di situlah NPEX menjadi menarik bagi saya. Ini memberi Dusk koneksi nyata ke pasar yang teregulasi, tetapi satu venue masih hanya satu titik data. Saya ingin melihat apakah venue teregulasi lain mengikuti, apakah penggunaan meluas di luar deployment yang terkontrol, dan bagaimana bukti-bukti ini bertahan ketika sesuatu benar-benar berjalan salah.
Karena itu mungkin menjadi ujian yang sesungguhnya.
Bisakah Dusk mengurangi apa yang perlu diungkapkan oleh institusi tanpa mengurangi apa yang bisa diverifikasi oleh regulator?
Jika bisa, privasi berhenti terlihat seperti sekadar fitur.
Privasi mulai terlihat sebagai bagian dari catatan finansial itu sendiri.
@Dusk
2
3
242
#dusk $DUSK @Dusk_Foundation i dulu berpikir lebih banyak transparansi otomatis berarti lebih banyak kepercayaan. lalu aku melihat @Dusk_Foundation dan menyadari adanya kontradiksi yang belum benar-benar kupikirkan.
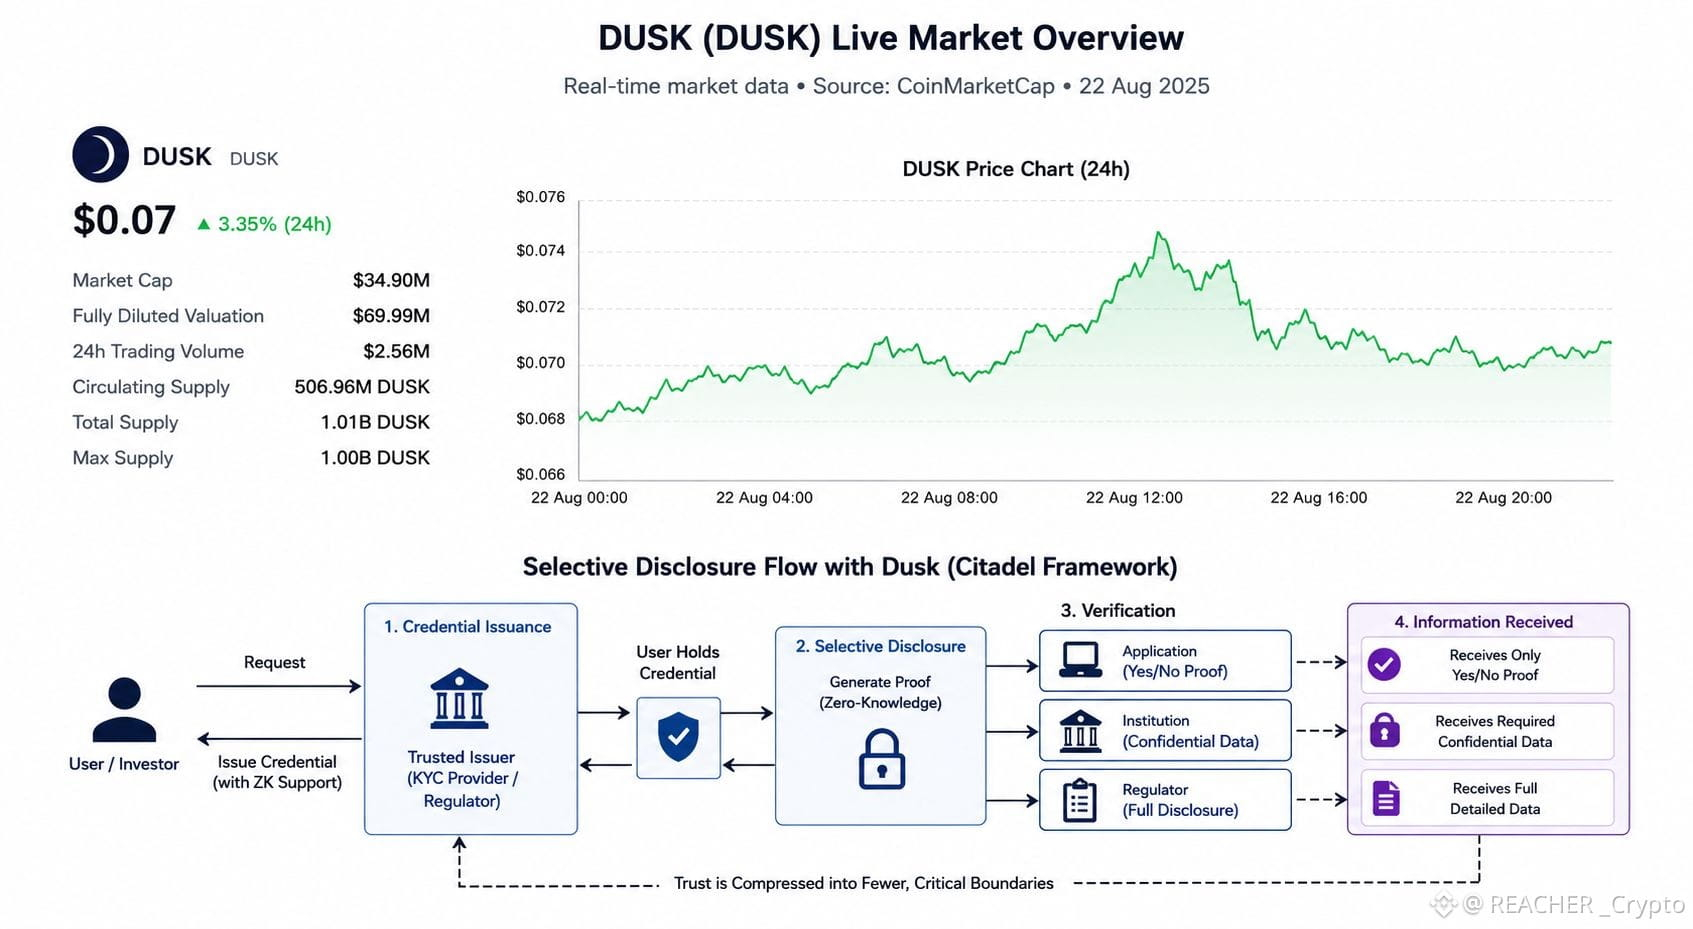
DUSK diperdagangkan di sekitar $0.07 dengan volume harian kira-kira $2–3M belakangan ini. pada skala seperti itu, aku kurang tertarik apakah arsitektur privasinya terdengar bagus di atas kertas, dan lebih tertarik pada struktur kepercayaan seperti apa yang sebenarnya diminta pasar untuk menerima.
itulah yang membuat citadel menarik bagiku.
sepertinya ia tidak memperlakukan privasi sebagai membuat semuanya menjadi tak terlihat. idenya lebih dekat untuk mengurangi seberapa banyak informasi yang sebenarnya perlu diterima tiap peserta.
aku bisa membuktikan bahwa aku telah melewati KYC atau memenuhi persyaratan kelayakan tanpa menyerahkan seluruh data identitas mendasar yang menjadi milikku kepada setiap aplikasi.
seorang regulator mungkin perlu pengungkapan yang rinci.
sebuah institusi mungkin perlu kerahasiaan.
sebuah aplikasi mungkin hanya perlu bukti ya/tidak.
Aktivitas keuangan yang sama. visibilitas yang berbeda.
tapi inilah bagian yang terus kupikirkan:
semakin sedikit informasi yang diterima sebuah aplikasi, semakin penting informasi yang dipilih untuk dipercayai.
bukti pengetahuan nol (zero knowledge proof) dapat menetapkan bahwa sebuah kredensial itu valid. bukti ini tidak dapat menetapkan apakah penerbit dapat dipercaya, apakah kredensial diterbitkan dengan benar, atau apakah kebijakan verifikasi itu sendiri masuk akal.
jadi Dusk mungkin tidak benar-benar menghilangkan masalah kepercayaan.
ia mungkin hanya memadatkan kepercayaan ke dalam lebih sedikit batasan yang lebih penting.
dan itu mengubah cara pandangku terhadap tesis privasi.
pertanyaan sebenarnya bukan apakah Dusk bisa menyembunyikan informasi keuangan.
melainkan apakah selective disclosure dapat mengurangi jumlah kepercayaan yang terekspos di seluruh sistem tanpa membuat titik-titik kepercayaan yang tersisa menjadi berbahaya penting.
perimbangan (trade off) itu terasa jauh lebih menarik bagiku dibanding sekadar menyebut Dusk sebagai blockchain privasi.
#dusk
#dusk $DUSK @Dusk i dulu berpikir lebih banyak transparansi otomatis berarti lebih banyak kepercayaan. lalu aku melihat @Dusk dan menyadari adanya kontradiksi yang belum benar-benar kupikirkan.
DUSK diperdagangkan di sekitar $0.07 dengan volume harian kira-kira $2–3M belakangan ini. pada skala seperti itu, aku kurang tertarik apakah arsitektur privasinya terdengar bagus di atas kertas, dan lebih tertarik pada struktur kepercayaan seperti apa yang sebenarnya diminta pasar untuk menerima.
itulah yang membuat citadel menarik bagiku.
sepertinya ia tidak memperlakukan privasi sebagai membuat semuanya menjadi tak terlihat. idenya lebih dekat untuk mengurangi seberapa banyak informasi yang sebenarnya perlu diterima tiap peserta.
aku bisa membuktikan bahwa aku telah melewati KYC atau memenuhi persyaratan kelayakan tanpa menyerahkan seluruh data identitas mendasar yang menjadi milikku kepada setiap aplikasi.
seorang regulator mungkin perlu pengungkapan yang rinci.
sebuah institusi mungkin perlu kerahasiaan.
sebuah aplikasi mungkin hanya perlu bukti ya/tidak.
Aktivitas keuangan yang sama. visibilitas yang berbeda.
tapi inilah bagian yang terus kupikirkan:
semakin sedikit informasi yang diterima sebuah aplikasi, semakin penting informasi yang dipilih untuk dipercayai.
bukti pengetahuan nol (zero knowledge proof) dapat menetapkan bahwa sebuah kredensial itu valid. bukti ini tidak dapat menetapkan apakah penerbit dapat dipercaya, apakah kredensial diterbitkan dengan benar, atau apakah kebijakan verifikasi itu sendiri masuk akal.
jadi Dusk mungkin tidak benar-benar menghilangkan masalah kepercayaan.
ia mungkin hanya memadatkan kepercayaan ke dalam lebih sedikit batasan yang lebih penting.
dan itu mengubah cara pandangku terhadap tesis privasi.
pertanyaan sebenarnya bukan apakah Dusk bisa menyembunyikan informasi keuangan.
melainkan apakah selective disclosure dapat mengurangi jumlah kepercayaan yang terekspos di seluruh sistem tanpa membuat titik-titik kepercayaan yang tersisa menjadi berbahaya penting.
perimbangan (trade off) itu terasa jauh lebih menarik bagiku dibanding sekadar menyebut Dusk sebagai blockchain privasi.
#dusk
DUSK diperdagangkan di sekitar $0.07 dengan volume harian kira-kira $2–3M belakangan ini. pada skala seperti itu, aku kurang tertarik apakah arsitektur privasinya terdengar bagus di atas kertas, dan lebih tertarik pada struktur kepercayaan seperti apa yang sebenarnya diminta pasar untuk menerima.
itulah yang membuat citadel menarik bagiku.
sepertinya ia tidak memperlakukan privasi sebagai membuat semuanya menjadi tak terlihat. idenya lebih dekat untuk mengurangi seberapa banyak informasi yang sebenarnya perlu diterima tiap peserta.
aku bisa membuktikan bahwa aku telah melewati KYC atau memenuhi persyaratan kelayakan tanpa menyerahkan seluruh data identitas mendasar yang menjadi milikku kepada setiap aplikasi.
seorang regulator mungkin perlu pengungkapan yang rinci.
sebuah institusi mungkin perlu kerahasiaan.
sebuah aplikasi mungkin hanya perlu bukti ya/tidak.
Aktivitas keuangan yang sama. visibilitas yang berbeda.
tapi inilah bagian yang terus kupikirkan:
semakin sedikit informasi yang diterima sebuah aplikasi, semakin penting informasi yang dipilih untuk dipercayai.
bukti pengetahuan nol (zero knowledge proof) dapat menetapkan bahwa sebuah kredensial itu valid. bukti ini tidak dapat menetapkan apakah penerbit dapat dipercaya, apakah kredensial diterbitkan dengan benar, atau apakah kebijakan verifikasi itu sendiri masuk akal.
jadi Dusk mungkin tidak benar-benar menghilangkan masalah kepercayaan.
ia mungkin hanya memadatkan kepercayaan ke dalam lebih sedikit batasan yang lebih penting.
dan itu mengubah cara pandangku terhadap tesis privasi.
pertanyaan sebenarnya bukan apakah Dusk bisa menyembunyikan informasi keuangan.
melainkan apakah selective disclosure dapat mengurangi jumlah kepercayaan yang terekspos di seluruh sistem tanpa membuat titik-titik kepercayaan yang tersisa menjadi berbahaya penting.
perimbangan (trade off) itu terasa jauh lebih menarik bagiku dibanding sekadar menyebut Dusk sebagai blockchain privasi.
#dusk
3
5
207
#termmax @termmax
ada sesuatu tentang angka TermMax yang membuatku lengah.
dan protokol dapat menempatkan pasar pinjaman dengan tarif tetap hampir di mana saja, tetapi modal sepertinya tidak peduli dengan simetri geografis.
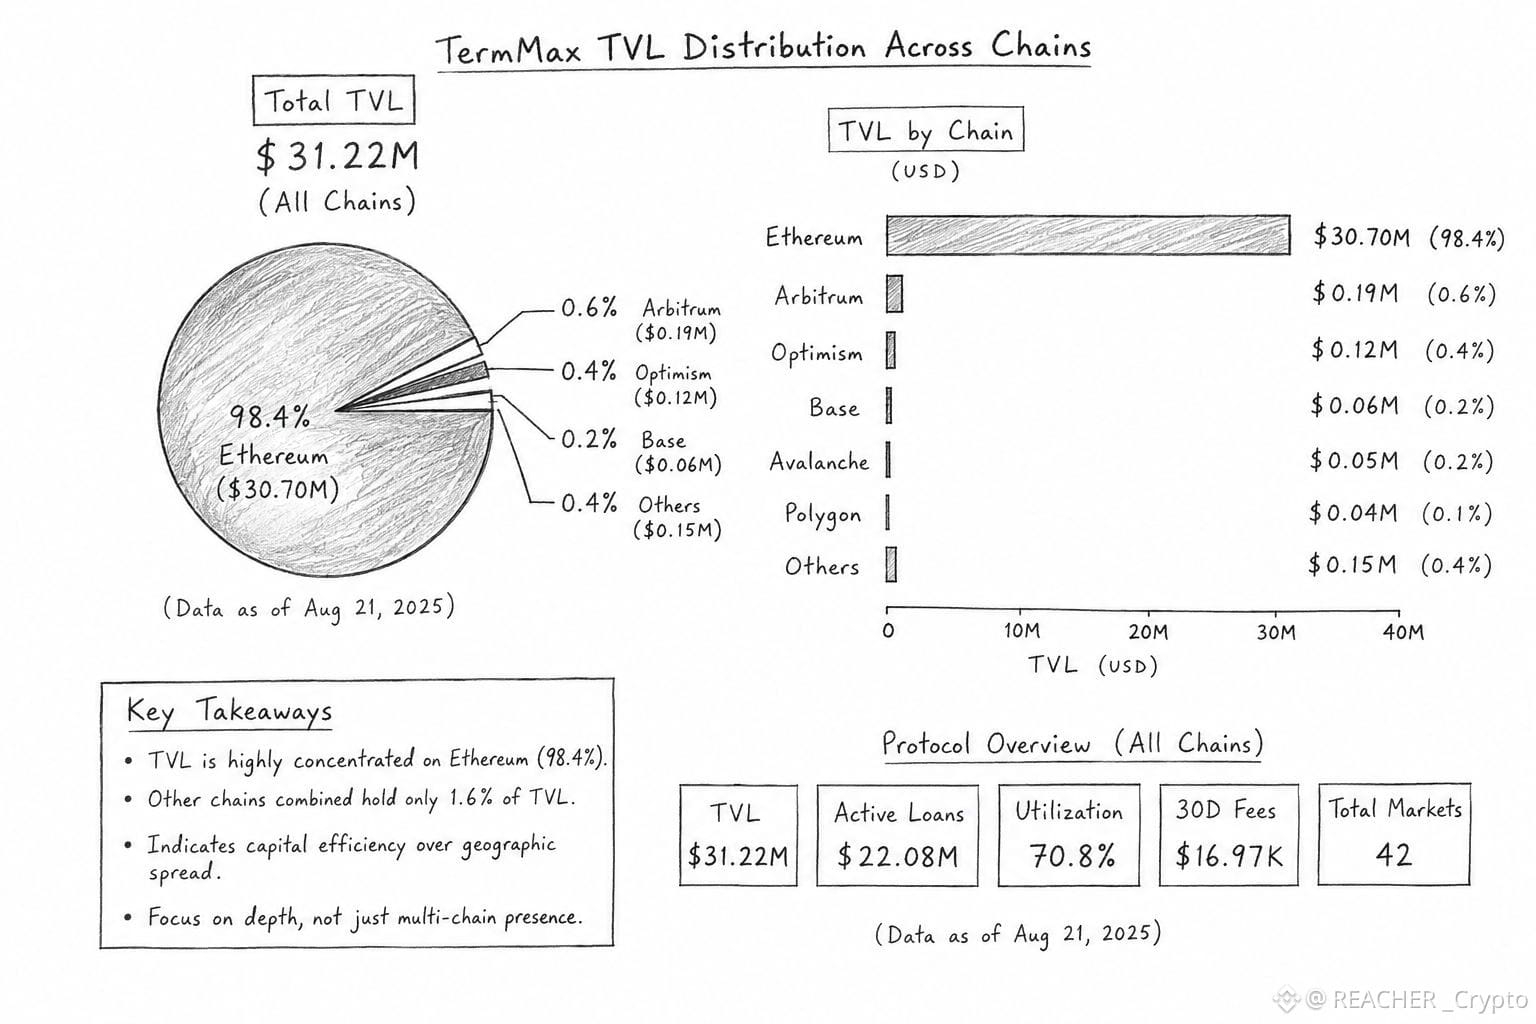
data terbaru yang sedang aku lihat menunjukkan sekitar $31,22M dalam TVL, dengan kira-kira 98,4% terkonsentrasi di Ethereum. sekilas, itu terlihat seperti adanya celah adopsi multichain.
aku pikir ada interpretasi yang lebih bermanfaat.
TermMax mungkin sedang memisahkan ketersediaan pasar dari efisiensi modal.
menambahkan chain lain memberi pengguna tempat lain untuk meminjam, memberi pinjaman, atau men-deploy jaminan. tapi jika likuiditasnya tipis di sana, menyebarkan modal hanya karena sebuah pasar ada justru bisa membuat sistem menjadi lebih buruk. pasar tarif tetap khususnya perlu kedalaman yang cukup agar penetapan harga dan pencocokan bisa berjalan dengan benar.
jadi konsentrasi di Ethereum bisa jadi bukan pertanda ekspansi gagal, melainkan pertanda bahwa modal sedang bersikap selektif.
itu menciptakan trade-off yang halus.
TermMax dapat memperluas pasar yang bisa dijangkaunya tanpa langsung memperluas likuiditas yang dapat dipakainya. jaringannya menjadi lebih lebar, sementara pusat ekonominya tetap cukup sempit.
karena itulah aku kurang tertarik dengan pengumuman chain berikutnya.
aku ingin melihat apakah hub likuiditas terbesar kedua mulai menjadi sesuatu yang bermakna.
dan aku akan memantaunya lewat lebih dari sekadar TVL: pinjaman aktif, utilisasi, generasi biaya/fee, dan apakah modal benar-benar bertahan setelah insentif atau peluncuran pasar baru mulai memudar.
karena ujian sebenarnya dari protokol pinjaman multichain bukanlah seberapa banyak tempat yang bisa dicapainya.
melainkan apakah likuiditas pada akhirnya memutuskan bahwa layak untuk “meninggalkan rumah”.
apakah konsentrasi Ethereum adalah kelemahan yang perlu diatasi TermMax, atau hasil alami dari modal yang memilih pasar paling efisien?
#TermMax
#termmax @TermMax
ada sesuatu tentang angka TermMax yang membuatku lengah.
dan protokol dapat menempatkan pasar pinjaman dengan tarif tetap hampir di mana saja, tetapi modal sepertinya tidak peduli dengan simetri geografis.
data terbaru yang sedang aku lihat menunjukkan sekitar $31,22M dalam TVL, dengan kira-kira 98,4% terkonsentrasi di Ethereum. sekilas, itu terlihat seperti adanya celah adopsi multichain.
aku pikir ada interpretasi yang lebih bermanfaat.
TermMax mungkin sedang memisahkan ketersediaan pasar dari efisiensi modal.
menambahkan chain lain memberi pengguna tempat lain untuk meminjam, memberi pinjaman, atau men-deploy jaminan. tapi jika likuiditasnya tipis di sana, menyebarkan modal hanya karena sebuah pasar ada justru bisa membuat sistem menjadi lebih buruk. pasar tarif tetap khususnya perlu kedalaman yang cukup agar penetapan harga dan pencocokan bisa berjalan dengan benar.
jadi konsentrasi di Ethereum bisa jadi bukan pertanda ekspansi gagal, melainkan pertanda bahwa modal sedang bersikap selektif.
itu menciptakan trade-off yang halus.
TermMax dapat memperluas pasar yang bisa dijangkaunya tanpa langsung memperluas likuiditas yang dapat dipakainya. jaringannya menjadi lebih lebar, sementara pusat ekonominya tetap cukup sempit.
karena itulah aku kurang tertarik dengan pengumuman chain berikutnya.
aku ingin melihat apakah hub likuiditas terbesar kedua mulai menjadi sesuatu yang bermakna.
dan aku akan memantaunya lewat lebih dari sekadar TVL: pinjaman aktif, utilisasi, generasi biaya/fee, dan apakah modal benar-benar bertahan setelah insentif atau peluncuran pasar baru mulai memudar.
karena ujian sebenarnya dari protokol pinjaman multichain bukanlah seberapa banyak tempat yang bisa dicapainya.
melainkan apakah likuiditas pada akhirnya memutuskan bahwa layak untuk “meninggalkan rumah”.
apakah konsentrasi Ethereum adalah kelemahan yang perlu diatasi TermMax, atau hasil alami dari modal yang memilih pasar paling efisien?
#TermMax
ada sesuatu tentang angka TermMax yang membuatku lengah.
dan protokol dapat menempatkan pasar pinjaman dengan tarif tetap hampir di mana saja, tetapi modal sepertinya tidak peduli dengan simetri geografis.
data terbaru yang sedang aku lihat menunjukkan sekitar $31,22M dalam TVL, dengan kira-kira 98,4% terkonsentrasi di Ethereum. sekilas, itu terlihat seperti adanya celah adopsi multichain.
aku pikir ada interpretasi yang lebih bermanfaat.
TermMax mungkin sedang memisahkan ketersediaan pasar dari efisiensi modal.
menambahkan chain lain memberi pengguna tempat lain untuk meminjam, memberi pinjaman, atau men-deploy jaminan. tapi jika likuiditasnya tipis di sana, menyebarkan modal hanya karena sebuah pasar ada justru bisa membuat sistem menjadi lebih buruk. pasar tarif tetap khususnya perlu kedalaman yang cukup agar penetapan harga dan pencocokan bisa berjalan dengan benar.
jadi konsentrasi di Ethereum bisa jadi bukan pertanda ekspansi gagal, melainkan pertanda bahwa modal sedang bersikap selektif.
itu menciptakan trade-off yang halus.
TermMax dapat memperluas pasar yang bisa dijangkaunya tanpa langsung memperluas likuiditas yang dapat dipakainya. jaringannya menjadi lebih lebar, sementara pusat ekonominya tetap cukup sempit.
karena itulah aku kurang tertarik dengan pengumuman chain berikutnya.
aku ingin melihat apakah hub likuiditas terbesar kedua mulai menjadi sesuatu yang bermakna.
dan aku akan memantaunya lewat lebih dari sekadar TVL: pinjaman aktif, utilisasi, generasi biaya/fee, dan apakah modal benar-benar bertahan setelah insentif atau peluncuran pasar baru mulai memudar.
karena ujian sebenarnya dari protokol pinjaman multichain bukanlah seberapa banyak tempat yang bisa dicapainya.
melainkan apakah likuiditas pada akhirnya memutuskan bahwa layak untuk “meninggalkan rumah”.
apakah konsentrasi Ethereum adalah kelemahan yang perlu diatasi TermMax, atau hasil alami dari modal yang memilih pasar paling efisien?
#TermMax
2
2
140
#dusk $DUSK @Dusk_Foundation
Saya awalnya mengira tokenisasi aset teregulasi sebagian besar tentang menempatkan kepemilikan di blockchain dan menambahkan pemeriksaan kepatuhan yang tepat.
namun semakin saya mendalami Dusk, semakin saya menyadari bahwa pandangan itu kehilangan sesuatu yang penting.
yang menarik perhatian saya adalah Zedger. Zedger tidak memperlakukan sebuah sekuritas hanya sebagai token yang berpindah dari satu dompet ke dompet lain. desainnya mencakup pengguna yang di-whitelist, penerimaan transfer, penyelesaian (settlement), klaim, pemungutan suara, dan dividen.
itu membuat saya memikirkan ulang apa arti sebenarnya “infrastruktur RWA”.
Obligasi atau reksa dana tidak menjadi aset keuangan yang fungsional hanya karena kepemilikannya dicatat di blockchain. jaringan masih perlu memahami siapa yang berhak memegangnya, siapa yang bisa menerimanya, kapan suatu transfer diterima, kapan kepemilikan diselesaikan, dan hak apa yang dimiliki pemegangnya setelahnya.
dan karena itulah istilah Dusk seputar tokenisasi sekuritas dan manajemen siklus hidup menarik perhatian saya. whitepaper-nya menyatakan ini adalah kasus penggunaan inti untuk protokol, bukan sesuatu yang ditambahkan belakangan.
namun di sinilah saya masih berhati-hati.
memindahkan lebih banyak siklus hidup keuangan ke onchain bisa mengurangi proses yang terfragmentasi. itu juga bisa membuat blockchain bertanggung jawab atas jauh lebih banyak aturan dan kasus tepi.
jadi mungkin uji yang sesungguhnya untuk Dusk bukan:
Bisakah Anda men-tokenisasi aset keuangan?
melainkan:
Bisakah semua aturan di sekitar aset itu bekerja sama tanpa mengubah blockchain itu sendiri menjadi lapisan lain dari kompleksitas keuangan?
itulah pertanyaan yang sedang saya pantau. 🤔
#dusk
#dusk $DUSK @Dusk
Saya awalnya mengira tokenisasi aset teregulasi sebagian besar tentang menempatkan kepemilikan di blockchain dan menambahkan pemeriksaan kepatuhan yang tepat.
namun semakin saya mendalami Dusk, semakin saya menyadari bahwa pandangan itu kehilangan sesuatu yang penting.
yang menarik perhatian saya adalah Zedger. Zedger tidak memperlakukan sebuah sekuritas hanya sebagai token yang berpindah dari satu dompet ke dompet lain. desainnya mencakup pengguna yang di-whitelist, penerimaan transfer, penyelesaian (settlement), klaim, pemungutan suara, dan dividen.
itu membuat saya memikirkan ulang apa arti sebenarnya “infrastruktur RWA”.
Obligasi atau reksa dana tidak menjadi aset keuangan yang fungsional hanya karena kepemilikannya dicatat di blockchain. jaringan masih perlu memahami siapa yang berhak memegangnya, siapa yang bisa menerimanya, kapan suatu transfer diterima, kapan kepemilikan diselesaikan, dan hak apa yang dimiliki pemegangnya setelahnya.
dan karena itulah istilah Dusk seputar tokenisasi sekuritas dan manajemen siklus hidup menarik perhatian saya. whitepaper-nya menyatakan ini adalah kasus penggunaan inti untuk protokol, bukan sesuatu yang ditambahkan belakangan.
namun di sinilah saya masih berhati-hati.
memindahkan lebih banyak siklus hidup keuangan ke onchain bisa mengurangi proses yang terfragmentasi. itu juga bisa membuat blockchain bertanggung jawab atas jauh lebih banyak aturan dan kasus tepi.
jadi mungkin uji yang sesungguhnya untuk Dusk bukan:
Bisakah Anda men-tokenisasi aset keuangan?
melainkan:
Bisakah semua aturan di sekitar aset itu bekerja sama tanpa mengubah blockchain itu sendiri menjadi lapisan lain dari kompleksitas keuangan?
itulah pertanyaan yang sedang saya pantau. 🤔
#dusk
Saya awalnya mengira tokenisasi aset teregulasi sebagian besar tentang menempatkan kepemilikan di blockchain dan menambahkan pemeriksaan kepatuhan yang tepat.
namun semakin saya mendalami Dusk, semakin saya menyadari bahwa pandangan itu kehilangan sesuatu yang penting.
yang menarik perhatian saya adalah Zedger. Zedger tidak memperlakukan sebuah sekuritas hanya sebagai token yang berpindah dari satu dompet ke dompet lain. desainnya mencakup pengguna yang di-whitelist, penerimaan transfer, penyelesaian (settlement), klaim, pemungutan suara, dan dividen.
itu membuat saya memikirkan ulang apa arti sebenarnya “infrastruktur RWA”.
Obligasi atau reksa dana tidak menjadi aset keuangan yang fungsional hanya karena kepemilikannya dicatat di blockchain. jaringan masih perlu memahami siapa yang berhak memegangnya, siapa yang bisa menerimanya, kapan suatu transfer diterima, kapan kepemilikan diselesaikan, dan hak apa yang dimiliki pemegangnya setelahnya.
dan karena itulah istilah Dusk seputar tokenisasi sekuritas dan manajemen siklus hidup menarik perhatian saya. whitepaper-nya menyatakan ini adalah kasus penggunaan inti untuk protokol, bukan sesuatu yang ditambahkan belakangan.
namun di sinilah saya masih berhati-hati.
memindahkan lebih banyak siklus hidup keuangan ke onchain bisa mengurangi proses yang terfragmentasi. itu juga bisa membuat blockchain bertanggung jawab atas jauh lebih banyak aturan dan kasus tepi.
jadi mungkin uji yang sesungguhnya untuk Dusk bukan:
Bisakah Anda men-tokenisasi aset keuangan?
melainkan:
Bisakah semua aturan di sekitar aset itu bekerja sama tanpa mengubah blockchain itu sendiri menjadi lapisan lain dari kompleksitas keuangan?
itulah pertanyaan yang sedang saya pantau. 🤔
#dusk
4
4
207
#termmax @termmax
Saya terus kembali ke TermMax karena angka yang menarik itu mungkin sama sekali bukan TVL.
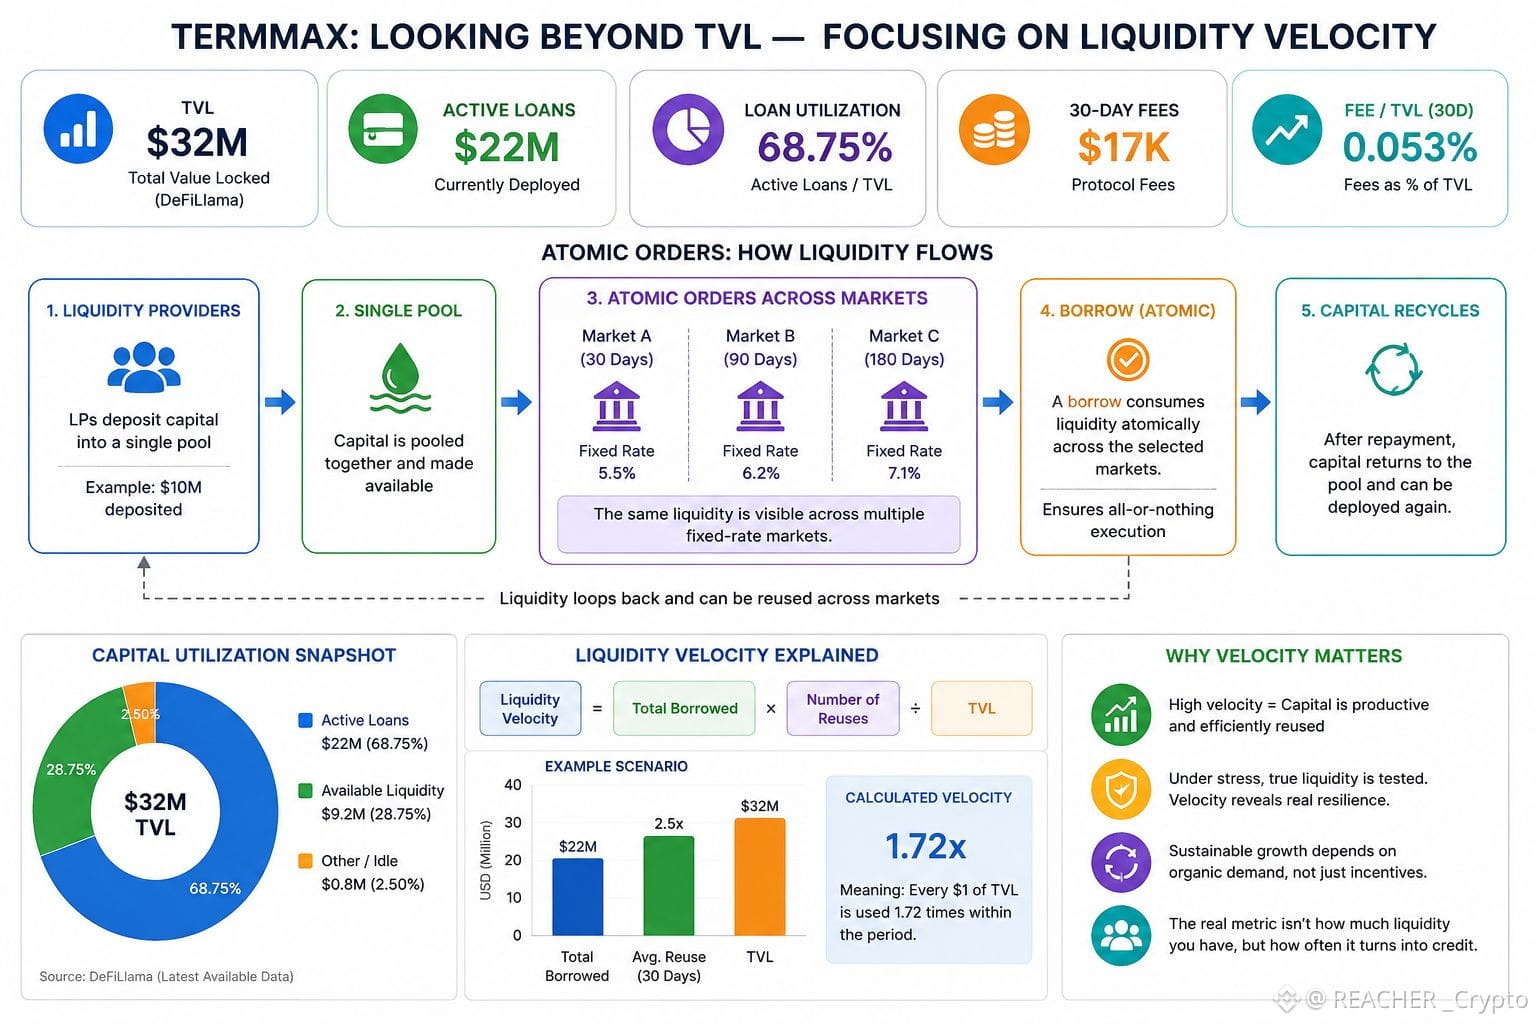
DeFiLlama saat ini menampilkan kira-kira $32M TVL, $22M pada pinjaman aktif, dan hanya sekitar $17K dalam biaya 30 hari. Ini menghasilkan gambaran yang aneh: sebagian besar modal sudah bekerja, tetapi arus biaya masih terlihat relatif kecil.
Lalu saya melihat lebih dekat pada Atomic Orders.
Rancangannya sederhana, tetapi implikasinya tidak: satu pool dapat mengekspos modal yang sama di beberapa pasar fixed-rate, sementara sebuah pinjaman mengonsumsi likuiditas itu secara atomik melintasi yang lain. TermMax mengatakan ini dimaksudkan untuk mengurangi fragmentasi dan membuat modal yang sama berputar lebih efisien.
Itu menimbulkan kontradiksi yang belum saya pertimbangkan.
Likuiditas yang lebih terlihat tidak selalu berarti likuiditas yang lebih besar benar-benar ada. Bisa saja likuiditas yang sama sedang dihitung ulang pada lebih banyak peluang.
Jadi saya kurang tertarik pada apakah TVL tumbuh dari sini. Saya ingin tahu seberapa cepat setiap dolar berubah menjadi kredit aktual, seberapa sering ia digunakan kembali, dan apa yang terjadi ketika beberapa pasar membutuhkannya secara bersamaan.
Karena $22M pinjaman aktif terhadap sekitar $32M TVL sudah menunjukkan utilisasi yang berarti.
Pertanyaan yang lebih sulit adalah apakah efisiensi itu menjadi aktivitas ekonomi yang berkelanjutan ketika insentif berhenti melakukan sebagian pekerjaan.
Mungkin metrik sebenarnya TermMax bukanlah kedalaman likuiditas.
Melainkan likuiditas velocity saat berada di bawah tekanan.
#TermMax
#termmax @TermMax
Saya terus kembali ke TermMax karena angka yang menarik itu mungkin sama sekali bukan TVL.
DeFiLlama saat ini menampilkan kira-kira $32M TVL, $22M pada pinjaman aktif, dan hanya sekitar $17K dalam biaya 30 hari. Ini menghasilkan gambaran yang aneh: sebagian besar modal sudah bekerja, tetapi arus biaya masih terlihat relatif kecil.
Lalu saya melihat lebih dekat pada Atomic Orders.
Rancangannya sederhana, tetapi implikasinya tidak: satu pool dapat mengekspos modal yang sama di beberapa pasar fixed-rate, sementara sebuah pinjaman mengonsumsi likuiditas itu secara atomik melintasi yang lain. TermMax mengatakan ini dimaksudkan untuk mengurangi fragmentasi dan membuat modal yang sama berputar lebih efisien.
Itu menimbulkan kontradiksi yang belum saya pertimbangkan.
Likuiditas yang lebih terlihat tidak selalu berarti likuiditas yang lebih besar benar-benar ada. Bisa saja likuiditas yang sama sedang dihitung ulang pada lebih banyak peluang.
Jadi saya kurang tertarik pada apakah TVL tumbuh dari sini. Saya ingin tahu seberapa cepat setiap dolar berubah menjadi kredit aktual, seberapa sering ia digunakan kembali, dan apa yang terjadi ketika beberapa pasar membutuhkannya secara bersamaan.
Karena $22M pinjaman aktif terhadap sekitar $32M TVL sudah menunjukkan utilisasi yang berarti.
Pertanyaan yang lebih sulit adalah apakah efisiensi itu menjadi aktivitas ekonomi yang berkelanjutan ketika insentif berhenti melakukan sebagian pekerjaan.
Mungkin metrik sebenarnya TermMax bukanlah kedalaman likuiditas.
Melainkan likuiditas velocity saat berada di bawah tekanan.
#TermMax
Saya terus kembali ke TermMax karena angka yang menarik itu mungkin sama sekali bukan TVL.
DeFiLlama saat ini menampilkan kira-kira $32M TVL, $22M pada pinjaman aktif, dan hanya sekitar $17K dalam biaya 30 hari. Ini menghasilkan gambaran yang aneh: sebagian besar modal sudah bekerja, tetapi arus biaya masih terlihat relatif kecil.
Lalu saya melihat lebih dekat pada Atomic Orders.
Rancangannya sederhana, tetapi implikasinya tidak: satu pool dapat mengekspos modal yang sama di beberapa pasar fixed-rate, sementara sebuah pinjaman mengonsumsi likuiditas itu secara atomik melintasi yang lain. TermMax mengatakan ini dimaksudkan untuk mengurangi fragmentasi dan membuat modal yang sama berputar lebih efisien.
Itu menimbulkan kontradiksi yang belum saya pertimbangkan.
Likuiditas yang lebih terlihat tidak selalu berarti likuiditas yang lebih besar benar-benar ada. Bisa saja likuiditas yang sama sedang dihitung ulang pada lebih banyak peluang.
Jadi saya kurang tertarik pada apakah TVL tumbuh dari sini. Saya ingin tahu seberapa cepat setiap dolar berubah menjadi kredit aktual, seberapa sering ia digunakan kembali, dan apa yang terjadi ketika beberapa pasar membutuhkannya secara bersamaan.
Karena $22M pinjaman aktif terhadap sekitar $32M TVL sudah menunjukkan utilisasi yang berarti.
Pertanyaan yang lebih sulit adalah apakah efisiensi itu menjadi aktivitas ekonomi yang berkelanjutan ketika insentif berhenti melakukan sebagian pekerjaan.
Mungkin metrik sebenarnya TermMax bukanlah kedalaman likuiditas.
Melainkan likuiditas velocity saat berada di bawah tekanan.
#TermMax
3
4
200
#dusk $DUSK @Dusk_Foundation Saya terus melihat perdagangan Dusk hari ini, dan kontradiksI yang tidak bisa saya hilangkan begitu saja adalah bahwa kepatuhan yang lebih baik justru bisa membuat pasar RWA lebih sulit untuk diperdagangkan.
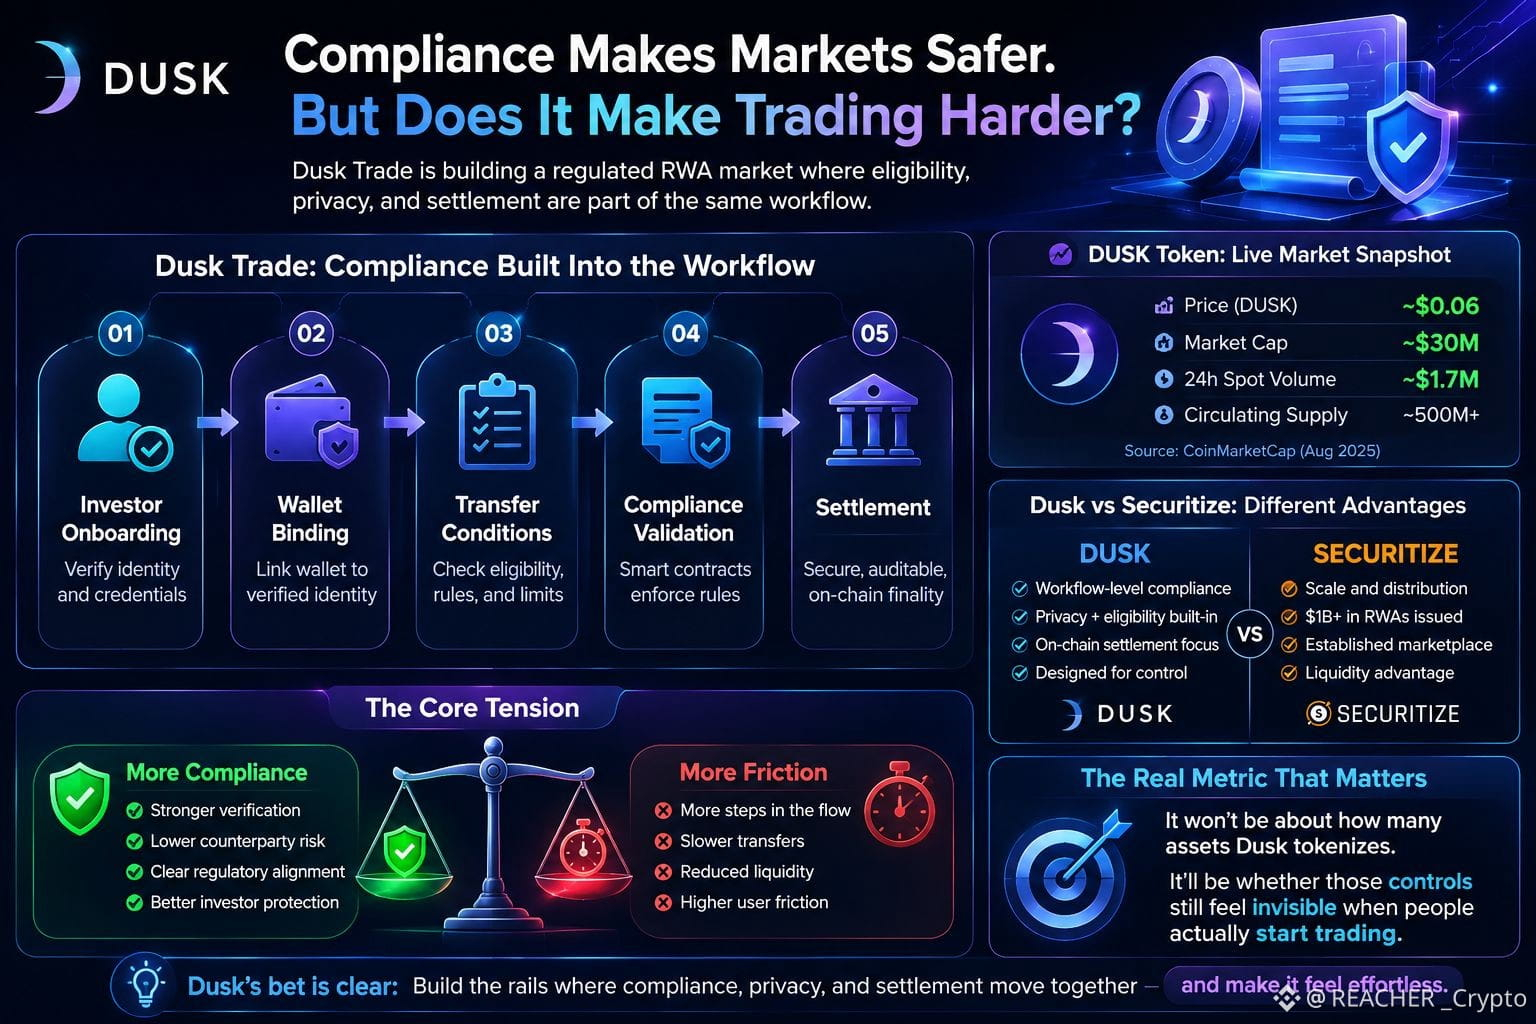
Desain Dusk mendorong kriteria kelayakan masuk ke dalam alur kerja itu sendiri: mulai dari onboarding investor, mengikat dompet, memeriksa kondisi transfer, lalu melakukan penyelesaian. Dokumennya menjelaskan dengan cukup jelas bahwa dompet bukan hanya tempat aset disimpan; dompet bisa menjadi bagian dari siapa yang berhak untuk memegang atau memindahkannya.
Itu masuk akal untuk pasar yang teregulasi.
Tapi angka-angka real membuat saya berhenti sejenak.
DUSK berada di sekitar $0,06 dengan perkiraan market cap $30M, sedangkan volume spot 24 jam sekitar $1,7M.
Jadi sudah ada sedikit tetapi nyata likuiditas untuk pengujian pasar di sekitar token itu sendiri, sementara Dusk mencoba membangun lingkungan yang jauh lebih terkontrol untuk aset-aset yang teregulasi.
Itu menciptakan ketegangan yang menarik.
Lebih banyak pengecekan bisa membuat kepemilikan lebih aman dan lebih mudah diverifikasi. Namun setiap langkah tambahan juga bisa memperlambat pergerakan yang dibutuhkan pasar sekunder.
SecuritIze sudah unggul dari sisi skala, dengan lebih dari $1B RWA yang diterbitkan melalui platformnya.
Dusk bertaruh pada bagian masalah yang berbeda: mengoordinasikan kelayakan, privasi, dan penyelesaian dalam satu alur kerja yang sama.
Saya mulai berpikir bahwa metrik sebenarnya bukanlah berapa banyak aset yang ditokenisasi oleh Dusk.
Melainkan apakah kontrol-kontrol tersebut masih terasa “tidak terlihat” ketika orang-orang benar-benar mulai memperdagangkan asetnya.
#dusk
#dusk $DUSK @Dusk Saya terus melihat perdagangan Dusk hari ini, dan kontradiksI yang tidak bisa saya hilangkan begitu saja adalah bahwa kepatuhan yang lebih baik justru bisa membuat pasar RWA lebih sulit untuk diperdagangkan.
Desain Dusk mendorong kriteria kelayakan masuk ke dalam alur kerja itu sendiri: mulai dari onboarding investor, mengikat dompet, memeriksa kondisi transfer, lalu melakukan penyelesaian. Dokumennya menjelaskan dengan cukup jelas bahwa dompet bukan hanya tempat aset disimpan; dompet bisa menjadi bagian dari siapa yang berhak untuk memegang atau memindahkannya.
Itu masuk akal untuk pasar yang teregulasi.
Tapi angka-angka real membuat saya berhenti sejenak.
DUSK berada di sekitar $0,06 dengan perkiraan market cap $30M, sedangkan volume spot 24 jam sekitar $1,7M.
Jadi sudah ada sedikit tetapi nyata likuiditas untuk pengujian pasar di sekitar token itu sendiri, sementara Dusk mencoba membangun lingkungan yang jauh lebih terkontrol untuk aset-aset yang teregulasi.
Itu menciptakan ketegangan yang menarik.
Lebih banyak pengecekan bisa membuat kepemilikan lebih aman dan lebih mudah diverifikasi. Namun setiap langkah tambahan juga bisa memperlambat pergerakan yang dibutuhkan pasar sekunder.
SecuritIze sudah unggul dari sisi skala, dengan lebih dari $1B RWA yang diterbitkan melalui platformnya.
Dusk bertaruh pada bagian masalah yang berbeda: mengoordinasikan kelayakan, privasi, dan penyelesaian dalam satu alur kerja yang sama.
Saya mulai berpikir bahwa metrik sebenarnya bukanlah berapa banyak aset yang ditokenisasi oleh Dusk.
Melainkan apakah kontrol-kontrol tersebut masih terasa “tidak terlihat” ketika orang-orang benar-benar mulai memperdagangkan asetnya.
#dusk
Desain Dusk mendorong kriteria kelayakan masuk ke dalam alur kerja itu sendiri: mulai dari onboarding investor, mengikat dompet, memeriksa kondisi transfer, lalu melakukan penyelesaian. Dokumennya menjelaskan dengan cukup jelas bahwa dompet bukan hanya tempat aset disimpan; dompet bisa menjadi bagian dari siapa yang berhak untuk memegang atau memindahkannya.
Itu masuk akal untuk pasar yang teregulasi.
Tapi angka-angka real membuat saya berhenti sejenak.
DUSK berada di sekitar $0,06 dengan perkiraan market cap $30M, sedangkan volume spot 24 jam sekitar $1,7M.
Jadi sudah ada sedikit tetapi nyata likuiditas untuk pengujian pasar di sekitar token itu sendiri, sementara Dusk mencoba membangun lingkungan yang jauh lebih terkontrol untuk aset-aset yang teregulasi.
Itu menciptakan ketegangan yang menarik.
Lebih banyak pengecekan bisa membuat kepemilikan lebih aman dan lebih mudah diverifikasi. Namun setiap langkah tambahan juga bisa memperlambat pergerakan yang dibutuhkan pasar sekunder.
SecuritIze sudah unggul dari sisi skala, dengan lebih dari $1B RWA yang diterbitkan melalui platformnya.
Dusk bertaruh pada bagian masalah yang berbeda: mengoordinasikan kelayakan, privasi, dan penyelesaian dalam satu alur kerja yang sama.
Saya mulai berpikir bahwa metrik sebenarnya bukanlah berapa banyak aset yang ditokenisasi oleh Dusk.
Melainkan apakah kontrol-kontrol tersebut masih terasa “tidak terlihat” ketika orang-orang benar-benar mulai memperdagangkan asetnya.
#dusk
4
3
238
#termmax @termmax Dulu saya mengira vault DeFi itu cukup sederhana.
Anda menyetor dana, strategi mencari imbal hasil, lalu Anda mengambil return-nya. Sejauh ini cukup mudah.
Tapi semakin saya melihat Vault TermMax dan model Curator, semakin saya sadar bahwa saya melewatkan bagian penting.
Curator tidak hanya mencari APY tertinggi.
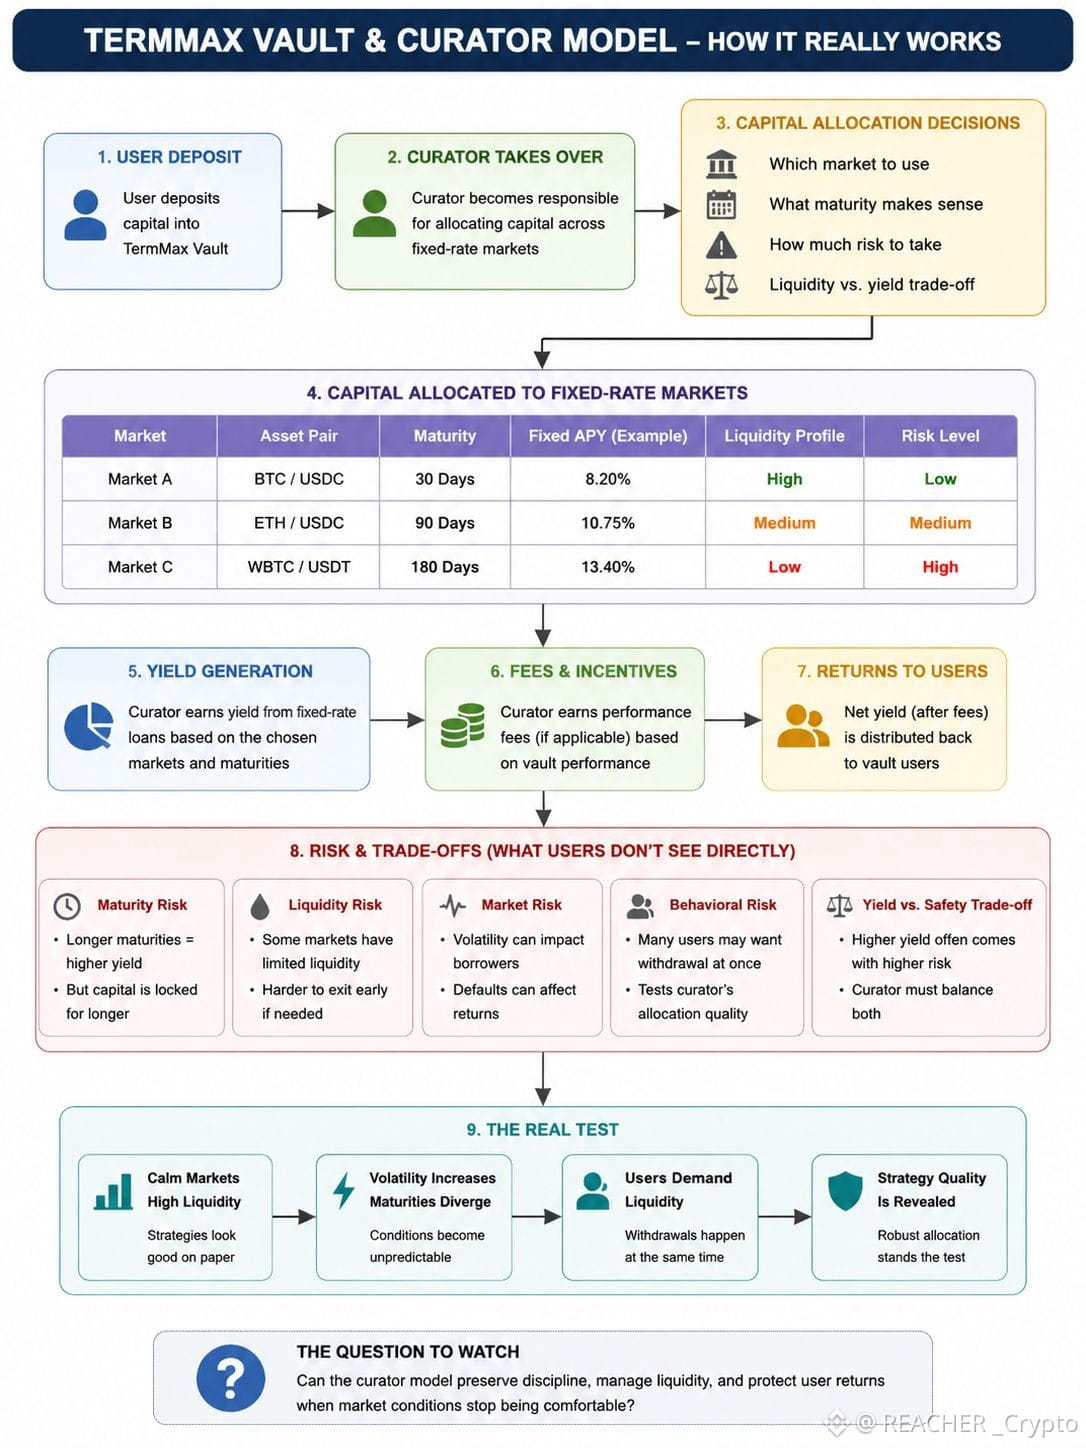
Mereka yang memutuskan ke mana modal akan dialokasikan, pasar mana yang digunakan, jatuh tempo apa yang masuk akal, dan seberapa banyak risiko yang pantas diambil. Pada pasar fixed-rate, bagian terakhir ini bahkan jadi lebih menarik karena waktu menjadi bagian dari keputusan alokasi.
Imbal hasil yang lebih tinggi mungkin terlihat menarik di layar, tetapi itu tidak memberitahu saya apakah jatuh tempo itu cocok atau apakah trade-off likuiditasnya masuk akal.
Hal itu mengubah cara saya memandang “yield” yang “pasif”.
Pengguna memang bisa pasif, tetapi risikonya tidak hilang. Masih ada seseorang yang harus membuat keputusan alokasi modal itu. Perbedaannya adalah pengguna mempercayakan keputusan tersebut kepada curator.
Dan saya pikir di situlah pengujian yang sebenarnya dimulai.
Sebuah strategi bisa terlihat sangat masuk akal ketika likuiditas kuat dan pasar sedang tenang. Saya justru jauh lebih tertarik dengan apa yang terjadi saat volatilitas mulai meningkat, jatuh tempo mulai menyimpang, dan pengguna tiba-tiba menginginkan likuiditas pada waktu yang sama.
Di situlah Anda mengetahui apakah proses alokasinya benar-benar tangguh—atau hanya terlihat bagus saat kondisi mudah.
Jadi saya tidak terlalu tertarik menilai vault TermMax hanya berdasarkan APY-nya.
Saya ingin memahami dari mana yield itu berasal, apa yang dikorbankan curator untuk mencapainya, dan bagaimana perilaku strategi ketika kondisi menjadi tidak nyaman.
Karena yield pasif tidak berarti risiko pasif.
Artinya, ada orang lain yang membuat keputusan untuk Anda.
#TermMax
#termmax @TermMax Dulu saya mengira vault DeFi itu cukup sederhana.
Anda menyetor dana, strategi mencari imbal hasil, lalu Anda mengambil return-nya. Sejauh ini cukup mudah.
Tapi semakin saya melihat Vault TermMax dan model Curator, semakin saya sadar bahwa saya melewatkan bagian penting.
Curator tidak hanya mencari APY tertinggi.
Mereka yang memutuskan ke mana modal akan dialokasikan, pasar mana yang digunakan, jatuh tempo apa yang masuk akal, dan seberapa banyak risiko yang pantas diambil. Pada pasar fixed-rate, bagian terakhir ini bahkan jadi lebih menarik karena waktu menjadi bagian dari keputusan alokasi.
Imbal hasil yang lebih tinggi mungkin terlihat menarik di layar, tetapi itu tidak memberitahu saya apakah jatuh tempo itu cocok atau apakah trade-off likuiditasnya masuk akal.
Hal itu mengubah cara saya memandang “yield” yang “pasif”.
Pengguna memang bisa pasif, tetapi risikonya tidak hilang. Masih ada seseorang yang harus membuat keputusan alokasi modal itu. Perbedaannya adalah pengguna mempercayakan keputusan tersebut kepada curator.
Dan saya pikir di situlah pengujian yang sebenarnya dimulai.
Sebuah strategi bisa terlihat sangat masuk akal ketika likuiditas kuat dan pasar sedang tenang. Saya justru jauh lebih tertarik dengan apa yang terjadi saat volatilitas mulai meningkat, jatuh tempo mulai menyimpang, dan pengguna tiba-tiba menginginkan likuiditas pada waktu yang sama.
Di situlah Anda mengetahui apakah proses alokasinya benar-benar tangguh—atau hanya terlihat bagus saat kondisi mudah.
Jadi saya tidak terlalu tertarik menilai vault TermMax hanya berdasarkan APY-nya.
Saya ingin memahami dari mana yield itu berasal, apa yang dikorbankan curator untuk mencapainya, dan bagaimana perilaku strategi ketika kondisi menjadi tidak nyaman.
Karena yield pasif tidak berarti risiko pasif.
Artinya, ada orang lain yang membuat keputusan untuk Anda.
#TermMax
Anda menyetor dana, strategi mencari imbal hasil, lalu Anda mengambil return-nya. Sejauh ini cukup mudah.
Tapi semakin saya melihat Vault TermMax dan model Curator, semakin saya sadar bahwa saya melewatkan bagian penting.
Curator tidak hanya mencari APY tertinggi.
Mereka yang memutuskan ke mana modal akan dialokasikan, pasar mana yang digunakan, jatuh tempo apa yang masuk akal, dan seberapa banyak risiko yang pantas diambil. Pada pasar fixed-rate, bagian terakhir ini bahkan jadi lebih menarik karena waktu menjadi bagian dari keputusan alokasi.
Imbal hasil yang lebih tinggi mungkin terlihat menarik di layar, tetapi itu tidak memberitahu saya apakah jatuh tempo itu cocok atau apakah trade-off likuiditasnya masuk akal.
Hal itu mengubah cara saya memandang “yield” yang “pasif”.
Pengguna memang bisa pasif, tetapi risikonya tidak hilang. Masih ada seseorang yang harus membuat keputusan alokasi modal itu. Perbedaannya adalah pengguna mempercayakan keputusan tersebut kepada curator.
Dan saya pikir di situlah pengujian yang sebenarnya dimulai.
Sebuah strategi bisa terlihat sangat masuk akal ketika likuiditas kuat dan pasar sedang tenang. Saya justru jauh lebih tertarik dengan apa yang terjadi saat volatilitas mulai meningkat, jatuh tempo mulai menyimpang, dan pengguna tiba-tiba menginginkan likuiditas pada waktu yang sama.
Di situlah Anda mengetahui apakah proses alokasinya benar-benar tangguh—atau hanya terlihat bagus saat kondisi mudah.
Jadi saya tidak terlalu tertarik menilai vault TermMax hanya berdasarkan APY-nya.
Saya ingin memahami dari mana yield itu berasal, apa yang dikorbankan curator untuk mencapainya, dan bagaimana perilaku strategi ketika kondisi menjadi tidak nyaman.
Karena yield pasif tidak berarti risiko pasif.
Artinya, ada orang lain yang membuat keputusan untuk Anda.
#TermMax
1
2
153
#dusk $DUSK @Dusk_Foundation
Awalnya saya mengira kisah privasi Dusk terutama tentang menyembunyikan transaksi.
lalu saya menelusuri lebih dalam ke dalam arsitekturnya dan melihat sesuatu yang lebih menarik: privasi tidak diperlakukan sebagai sesuatu yang ditambahkan di akhir. privasi bisa dimulai bahkan sebelum sebuah transaksi diproses.
yang menarik perhatian saya adalah Bukti blind bid, yang digunakan dalam desain konsensus Segregated Byzantine Agreement (SBA) milik Dusk.
yang menarik adalah pemilihan pemimpin bisa terjadi tanpa sekadar mengekspos semua informasi tentang siapa yang bersaing untuk memproduksi blok berikutnya.
itu mengubah cara saya memandang Dusk.
lalu ada Phoenix, yang mendekati confidential spending melalui desain berbasis UTxO, sementara Zedger mengambil jalur berbeda menuju privasi untuk aktivitas regulated security token.
jadi bagi saya, pertanyaan yang lebih besar bukanlah:
Apakah Dusk memiliki privasi?
Melainkan:
Seberapa banyak informasi protokol yang bisa tetap privat sementara jaringan tetap mencapai kesepakatan dan membuktikan bahwa semuanya valid?
itu adalah persoalan yang jauh lebih sulit.
saya masih memantau bagaimana komponen-komponen ini bekerja dalam penggunaan di dunia nyata, terutama ketika skalabilitas dan adopsi menjadi ujian sesungguhnya.
tetapi arsitekturnya sendiri benar-benar layak diperhatikan.
Menurut Anda, apakah privasi harus dimulai di lapisan transaksi, atau apakah konsensus itu sendiri juga harus dirancang dengan mempertimbangkan privasi?
#dusk
Di mana privasi seharusnya dimulai?
#dusk $DUSK @Dusk
Awalnya saya mengira kisah privasi Dusk terutama tentang menyembunyikan transaksi.
lalu saya menelusuri lebih dalam ke dalam arsitekturnya dan melihat sesuatu yang lebih menarik: privasi tidak diperlakukan sebagai sesuatu yang ditambahkan di akhir. privasi bisa dimulai bahkan sebelum sebuah transaksi diproses.
yang menarik perhatian saya adalah Bukti blind bid, yang digunakan dalam desain konsensus Segregated Byzantine Agreement (SBA) milik Dusk.
yang menarik adalah pemilihan pemimpin bisa terjadi tanpa sekadar mengekspos semua informasi tentang siapa yang bersaing untuk memproduksi blok berikutnya.
itu mengubah cara saya memandang Dusk.
lalu ada Phoenix, yang mendekati confidential spending melalui desain berbasis UTxO, sementara Zedger mengambil jalur berbeda menuju privasi untuk aktivitas regulated security token.
jadi bagi saya, pertanyaan yang lebih besar bukanlah:
Apakah Dusk memiliki privasi?
Melainkan:
Seberapa banyak informasi protokol yang bisa tetap privat sementara jaringan tetap mencapai kesepakatan dan membuktikan bahwa semuanya valid?
itu adalah persoalan yang jauh lebih sulit.
saya masih memantau bagaimana komponen-komponen ini bekerja dalam penggunaan di dunia nyata, terutama ketika skalabilitas dan adopsi menjadi ujian sesungguhnya.
tetapi arsitekturnya sendiri benar-benar layak diperhatikan.
Menurut Anda, apakah privasi harus dimulai di lapisan transaksi, atau apakah konsensus itu sendiri juga harus dirancang dengan mempertimbangkan privasi?
#dusk
Di mana privasi seharusnya dimulai?
Awalnya saya mengira kisah privasi Dusk terutama tentang menyembunyikan transaksi.
lalu saya menelusuri lebih dalam ke dalam arsitekturnya dan melihat sesuatu yang lebih menarik: privasi tidak diperlakukan sebagai sesuatu yang ditambahkan di akhir. privasi bisa dimulai bahkan sebelum sebuah transaksi diproses.
yang menarik perhatian saya adalah Bukti blind bid, yang digunakan dalam desain konsensus Segregated Byzantine Agreement (SBA) milik Dusk.
yang menarik adalah pemilihan pemimpin bisa terjadi tanpa sekadar mengekspos semua informasi tentang siapa yang bersaing untuk memproduksi blok berikutnya.
itu mengubah cara saya memandang Dusk.
lalu ada Phoenix, yang mendekati confidential spending melalui desain berbasis UTxO, sementara Zedger mengambil jalur berbeda menuju privasi untuk aktivitas regulated security token.
jadi bagi saya, pertanyaan yang lebih besar bukanlah:
Apakah Dusk memiliki privasi?
Melainkan:
Seberapa banyak informasi protokol yang bisa tetap privat sementara jaringan tetap mencapai kesepakatan dan membuktikan bahwa semuanya valid?
itu adalah persoalan yang jauh lebih sulit.
saya masih memantau bagaimana komponen-komponen ini bekerja dalam penggunaan di dunia nyata, terutama ketika skalabilitas dan adopsi menjadi ujian sesungguhnya.
tetapi arsitekturnya sendiri benar-benar layak diperhatikan.
Menurut Anda, apakah privasi harus dimulai di lapisan transaksi, atau apakah konsensus itu sendiri juga harus dirancang dengan mempertimbangkan privasi?
#dusk
Di mana privasi seharusnya dimulai?
Transactions
0%
Consensus
0%
0 Voting • Voting ditutup
7
3
194
#termmax @termmax
Saya awalnya melihat struktur FT/XT dari @termmax FT dan berpikir, oke, ini pada dasarnya cara lain untuk menstrukturkan suku bunga pinjaman.
lalu saya mulai memikirkan utangnya sendiri, dan itu mengubah pandangan saya.
hubungannya cukup sederhana:
1 FT + 1 XT = 1 token utang.
FT memberikan klaim nilai tetap pada saat jatuh tempo, sementara XT adalah sisi lainnya dari posisi yang sama.
yang menarik perhatian saya adalah apa yang terjadi ketika ini bertemu kebutuhan likuiditas yang nyata.
pemberi pinjaman dapat menahan sisi nilai tetap, sementara peminjam berpotensi memisahkan bagian lainnya dan menjualnya untuk mendapatkan likuiditas.
itu terasa lebih besar daripada sekadar mengubah cara suku bunga diekspresikan.
Anda membuat klaim utang menjadi lebih modular.
Saya suka ide itu. tapi saya masih belum yakin tentang satu hal: apakah ini benar-benar menyederhanakan keuangan bagi pengguna, atau hanya memindahkan kompleksitas ke pemahaman dua aset alih-alih satu?
itu mungkin pertanyaan yang lebih menarik.
#TermMax
Apakah FT/XT meningkatkan fleksibilitas utang?
#termmax @TermMax
Saya awalnya melihat struktur FT/XT dari @TermMax FT dan berpikir, oke, ini pada dasarnya cara lain untuk menstrukturkan suku bunga pinjaman.
lalu saya mulai memikirkan utangnya sendiri, dan itu mengubah pandangan saya.
hubungannya cukup sederhana:
1 FT + 1 XT = 1 token utang.
FT memberikan klaim nilai tetap pada saat jatuh tempo, sementara XT adalah sisi lainnya dari posisi yang sama.
yang menarik perhatian saya adalah apa yang terjadi ketika ini bertemu kebutuhan likuiditas yang nyata.
pemberi pinjaman dapat menahan sisi nilai tetap, sementara peminjam berpotensi memisahkan bagian lainnya dan menjualnya untuk mendapatkan likuiditas.
itu terasa lebih besar daripada sekadar mengubah cara suku bunga diekspresikan.
Anda membuat klaim utang menjadi lebih modular.
Saya suka ide itu. tapi saya masih belum yakin tentang satu hal: apakah ini benar-benar menyederhanakan keuangan bagi pengguna, atau hanya memindahkan kompleksitas ke pemahaman dua aset alih-alih satu?
itu mungkin pertanyaan yang lebih menarik.
#TermMax
Apakah FT/XT meningkatkan fleksibilitas utang?
Saya awalnya melihat struktur FT/XT dari @TermMax FT dan berpikir, oke, ini pada dasarnya cara lain untuk menstrukturkan suku bunga pinjaman.
lalu saya mulai memikirkan utangnya sendiri, dan itu mengubah pandangan saya.
hubungannya cukup sederhana:
1 FT + 1 XT = 1 token utang.
FT memberikan klaim nilai tetap pada saat jatuh tempo, sementara XT adalah sisi lainnya dari posisi yang sama.
yang menarik perhatian saya adalah apa yang terjadi ketika ini bertemu kebutuhan likuiditas yang nyata.
pemberi pinjaman dapat menahan sisi nilai tetap, sementara peminjam berpotensi memisahkan bagian lainnya dan menjualnya untuk mendapatkan likuiditas.
itu terasa lebih besar daripada sekadar mengubah cara suku bunga diekspresikan.
Anda membuat klaim utang menjadi lebih modular.
Saya suka ide itu. tapi saya masih belum yakin tentang satu hal: apakah ini benar-benar menyederhanakan keuangan bagi pengguna, atau hanya memindahkan kompleksitas ke pemahaman dua aset alih-alih satu?
itu mungkin pertanyaan yang lebih menarik.
#TermMax
Apakah FT/XT meningkatkan fleksibilitas utang?
🚀 More flexibility
100%
🤔 More complexity
0%
3 Voting • Voting ditutup
6
10
272
Dulu saya berpikir… kebanyakan proyek kripto hanyalah mencoba membangun ulang hal-hal yang sudah berjalan, dengan token ditambahkan di suatu bagian tengah.
lalu saya mulai menelusuri @termmax , dan pandangan saya pun mulai berubah.
yang menarik perhatian saya bukanlah janji besar tentang mengubah keuangan. Melainkan keterkaitan antara infrastruktur blockchain dan sesuatu yang selama bertahun-tahun dipahami dengan baik oleh keuangan tradisional: pinjaman berjangka tetap, imbal hasil tetap, dan posisi keuangan yang terstruktur.
Detail yang membuatnya terasa berbeda bagi saya adalah cara utang berbunga tetap bisa direpresentasikan dan diperdagangkan di rantai (on-chain). Itu membuat saya berpikir bahwa blockchain tidak selalu harus menggantikan keuangan tradisional. Mungkin blockchain juga dapat membangun ulang bagian-bagian tertentu darinya dengan cara yang lebih terbuka dan dapat dikomposisi.
Namun saya masih menyisakan pertanyaan. Seberapa besar likuiditas riil dan permintaan yang dapat dipertahankan oleh pasar berjangka tetap ini dari waktu ke waktu? Dan seberapa baik sistem dapat menangani risiko smart contract, risiko pasar, dan risiko likuidasi saat penggunaan terus bertambah?
Jadi saya tidak pergi dengan keyakinan bahwa saya telah menemukan pemenang yang pasti.
Saya pergi dengan pertanyaan yang lebih baik: apa lagi yang telah saya abaikan karena saya melihat kripto dengan asumsi yang sama?
bagi saya, belajar semakin menjadi kurang tentang menemukan jawaban, dan lebih tentang belajar bagaimana mempertanyakan cara berpikir saya sendiri.
@termmax #TermMax
Hal apa yang paling penting agar sebuah proyek kripto terasa nyata?
Dulu saya berpikir… kebanyakan proyek kripto hanyalah mencoba membangun ulang hal-hal yang sudah berjalan, dengan token ditambahkan di suatu bagian tengah.
lalu saya mulai menelusuri @TermMax , dan pandangan saya pun mulai berubah.
yang menarik perhatian saya bukanlah janji besar tentang mengubah keuangan. Melainkan keterkaitan antara infrastruktur blockchain dan sesuatu yang selama bertahun-tahun dipahami dengan baik oleh keuangan tradisional: pinjaman berjangka tetap, imbal hasil tetap, dan posisi keuangan yang terstruktur.
Detail yang membuatnya terasa berbeda bagi saya adalah cara utang berbunga tetap bisa direpresentasikan dan diperdagangkan di rantai (on-chain). Itu membuat saya berpikir bahwa blockchain tidak selalu harus menggantikan keuangan tradisional. Mungkin blockchain juga dapat membangun ulang bagian-bagian tertentu darinya dengan cara yang lebih terbuka dan dapat dikomposisi.
Namun saya masih menyisakan pertanyaan. Seberapa besar likuiditas riil dan permintaan yang dapat dipertahankan oleh pasar berjangka tetap ini dari waktu ke waktu? Dan seberapa baik sistem dapat menangani risiko smart contract, risiko pasar, dan risiko likuidasi saat penggunaan terus bertambah?
Jadi saya tidak pergi dengan keyakinan bahwa saya telah menemukan pemenang yang pasti.
Saya pergi dengan pertanyaan yang lebih baik: apa lagi yang telah saya abaikan karena saya melihat kripto dengan asumsi yang sama?
bagi saya, belajar semakin menjadi kurang tentang menemukan jawaban, dan lebih tentang belajar bagaimana mempertanyakan cara berpikir saya sendiri.
@TermMax #TermMax
Hal apa yang paling penting agar sebuah proyek kripto terasa nyata?
lalu saya mulai menelusuri @TermMax , dan pandangan saya pun mulai berubah.
yang menarik perhatian saya bukanlah janji besar tentang mengubah keuangan. Melainkan keterkaitan antara infrastruktur blockchain dan sesuatu yang selama bertahun-tahun dipahami dengan baik oleh keuangan tradisional: pinjaman berjangka tetap, imbal hasil tetap, dan posisi keuangan yang terstruktur.
Detail yang membuatnya terasa berbeda bagi saya adalah cara utang berbunga tetap bisa direpresentasikan dan diperdagangkan di rantai (on-chain). Itu membuat saya berpikir bahwa blockchain tidak selalu harus menggantikan keuangan tradisional. Mungkin blockchain juga dapat membangun ulang bagian-bagian tertentu darinya dengan cara yang lebih terbuka dan dapat dikomposisi.
Namun saya masih menyisakan pertanyaan. Seberapa besar likuiditas riil dan permintaan yang dapat dipertahankan oleh pasar berjangka tetap ini dari waktu ke waktu? Dan seberapa baik sistem dapat menangani risiko smart contract, risiko pasar, dan risiko likuidasi saat penggunaan terus bertambah?
Jadi saya tidak pergi dengan keyakinan bahwa saya telah menemukan pemenang yang pasti.
Saya pergi dengan pertanyaan yang lebih baik: apa lagi yang telah saya abaikan karena saya melihat kripto dengan asumsi yang sama?
bagi saya, belajar semakin menjadi kurang tentang menemukan jawaban, dan lebih tentang belajar bagaimana mempertanyakan cara berpikir saya sendiri.
@TermMax #TermMax
Hal apa yang paling penting agar sebuah proyek kripto terasa nyata?
Real-world utility
0%
Strong infrastructure
0%
Adoption & liquidity
0%
Regulatory clarity
0%
0 Voting • Voting ditutup
2
2
190
Saya dulu mengira bagian tersulit dalam menempatkan sekuritas ke dalam rantai hanyalah sekadar membuat token.
Setelah melihat lebih dalam ke @Dusk_Foundation , saya mulai berpikir bahwa masalah yang lebih sulit adalah menentukan apa yang harus terlihat dan apa yang harus tetap bersifat pribadi.
Sebuah sekuritas yang teregulasi membutuhkan aturan.
Siapa yang boleh memilikinya?
Siapa yang boleh memindahkannya?
Apakah investor disetujui?
Dapatkah kepemilikan diverifikasi atau dipulihkan secara legal?
Namun itu tidak berarti semua orang harus melihat detail keuangan investor.
Di sinilah pendekatan Dusk menjadi menarik bagi saya.
Dengan XSC dan smart contract yang bersifat rahasia (confidential smart contracts), tujuannya bukan sekadar menyembunyikan semuanya. Lebih tepatnya, ini mendekati selective disclosure (pengungkapan selektif).
Jaringan berpotensi membuktikan bahwa aturan tertentu telah dipenuhi sementara informasi sensitif tetap terlindungi.
Bagi pasar keuangan, pembedaan ini sangat penting.
Sebuah bank mungkin ingin regulator memverifikasi kepatuhan tanpa harus mengekspos seluruh aktivitas perdagangannya kepada publik.
Namun ada tradeoff (tukar-menukar).
Zero-knowledge proofs dan eksekusi yang bersifat rahasia menambah kompleksitas kriptografi dan pekerjaan komputasi. Semakin banyak privasi bisa berarti infrastruktur yang semakin sulit bagi pengembang untuk membangun dan memelihara.
Jadi saya tidak memandang Dusk dan berpikir, “privasi menyelesaikan keuangan teregulasi.”
Saya justru mengajukan hal yang lebih penting:
Bisakah Dusk menemukan keseimbangan yang tepat antara privasi, kepatuhan, kemudahan penggunaan, dan desentralisasi?
Karena jika bisa, produk yang menarik mungkin bukanlah blockchain privat.
Mungkin itu adalah blockchain tempat informasi yang tepat terlihat oleh orang yang tepat pada waktu yang tepat.
Itulah bagian dari Dusk yang paling dekat saya pantau.
@Dusk_Foundation #dusk $DUSK
Apa tantangan terbesar Dusk?
Saya dulu mengira bagian tersulit dalam menempatkan sekuritas ke dalam rantai hanyalah sekadar membuat token.
Setelah melihat lebih dalam ke @Dusk , saya mulai berpikir bahwa masalah yang lebih sulit adalah menentukan apa yang harus terlihat dan apa yang harus tetap bersifat pribadi.
Sebuah sekuritas yang teregulasi membutuhkan aturan.
Siapa yang boleh memilikinya?
Siapa yang boleh memindahkannya?
Apakah investor disetujui?
Dapatkah kepemilikan diverifikasi atau dipulihkan secara legal?
Namun itu tidak berarti semua orang harus melihat detail keuangan investor.
Di sinilah pendekatan Dusk menjadi menarik bagi saya.
Dengan XSC dan smart contract yang bersifat rahasia (confidential smart contracts), tujuannya bukan sekadar menyembunyikan semuanya. Lebih tepatnya, ini mendekati selective disclosure (pengungkapan selektif).
Jaringan berpotensi membuktikan bahwa aturan tertentu telah dipenuhi sementara informasi sensitif tetap terlindungi.
Bagi pasar keuangan, pembedaan ini sangat penting.
Sebuah bank mungkin ingin regulator memverifikasi kepatuhan tanpa harus mengekspos seluruh aktivitas perdagangannya kepada publik.
Namun ada tradeoff (tukar-menukar).
Zero-knowledge proofs dan eksekusi yang bersifat rahasia menambah kompleksitas kriptografi dan pekerjaan komputasi. Semakin banyak privasi bisa berarti infrastruktur yang semakin sulit bagi pengembang untuk membangun dan memelihara.
Jadi saya tidak memandang Dusk dan berpikir, “privasi menyelesaikan keuangan teregulasi.”
Saya justru mengajukan hal yang lebih penting:
Bisakah Dusk menemukan keseimbangan yang tepat antara privasi, kepatuhan, kemudahan penggunaan, dan desentralisasi?
Karena jika bisa, produk yang menarik mungkin bukanlah blockchain privat.
Mungkin itu adalah blockchain tempat informasi yang tepat terlihat oleh orang yang tepat pada waktu yang tepat.
Itulah bagian dari Dusk yang paling dekat saya pantau.
@Dusk #dusk $DUSK
Apa tantangan terbesar Dusk?
Setelah melihat lebih dalam ke @Dusk , saya mulai berpikir bahwa masalah yang lebih sulit adalah menentukan apa yang harus terlihat dan apa yang harus tetap bersifat pribadi.
Sebuah sekuritas yang teregulasi membutuhkan aturan.
Siapa yang boleh memilikinya?
Siapa yang boleh memindahkannya?
Apakah investor disetujui?
Dapatkah kepemilikan diverifikasi atau dipulihkan secara legal?
Namun itu tidak berarti semua orang harus melihat detail keuangan investor.
Di sinilah pendekatan Dusk menjadi menarik bagi saya.
Dengan XSC dan smart contract yang bersifat rahasia (confidential smart contracts), tujuannya bukan sekadar menyembunyikan semuanya. Lebih tepatnya, ini mendekati selective disclosure (pengungkapan selektif).
Jaringan berpotensi membuktikan bahwa aturan tertentu telah dipenuhi sementara informasi sensitif tetap terlindungi.
Bagi pasar keuangan, pembedaan ini sangat penting.
Sebuah bank mungkin ingin regulator memverifikasi kepatuhan tanpa harus mengekspos seluruh aktivitas perdagangannya kepada publik.
Namun ada tradeoff (tukar-menukar).
Zero-knowledge proofs dan eksekusi yang bersifat rahasia menambah kompleksitas kriptografi dan pekerjaan komputasi. Semakin banyak privasi bisa berarti infrastruktur yang semakin sulit bagi pengembang untuk membangun dan memelihara.
Jadi saya tidak memandang Dusk dan berpikir, “privasi menyelesaikan keuangan teregulasi.”
Saya justru mengajukan hal yang lebih penting:
Bisakah Dusk menemukan keseimbangan yang tepat antara privasi, kepatuhan, kemudahan penggunaan, dan desentralisasi?
Karena jika bisa, produk yang menarik mungkin bukanlah blockchain privat.
Mungkin itu adalah blockchain tempat informasi yang tepat terlihat oleh orang yang tepat pada waktu yang tepat.
Itulah bagian dari Dusk yang paling dekat saya pantau.
@Dusk #dusk $DUSK
Apa tantangan terbesar Dusk?
🔘 Privacy vs compliance
100%
🔘 Scalability
0%
🔘 Decentralization
0%
🔘 Developer adoption
0%
1 Voting • Voting ditutup
10
8
184
Saya dulu melihat $DUSK dan berpikir pertanyaannya adalah, kapan institusi akhirnya akan menggunakannya?
setelah menghabiskan waktu di explorer dan benar-benar melakukan staking dalam jumlah kecil sendiri, saya sekarang bertanya hal yang berbeda.
jika institusi memang datang, seberapa besar permintaan nyata yang akan mereka ciptakan untuk DUSK?
Saya suka gagasan di balik jaringan ini. Privasi, selective disclosure, Confidential Security Contracts, dan arah EVM semuanya masuk akal untuk keuangan yang teregulasi.
tapi kemudian saya melihat apa yang terjadi di rantai.
Blok terus bergulir, namun aktivitasnya masih terasa sangat terkait dengan staking. DeFi liquidity tipis, dan peluang NPEX belum berubah menjadi aktivitas penyelesaian yang konsisten seperti yang ingin saya lihat.
staking sendiri juga mengejutkan saya. Hanya 90% yang langsung menjadi aktif, sementara sisanya tetap tidak aktif. Lalu ada masa jatuh tempo 4.320 blok sebelum staking baru bisa berpartisipasi dalam konsensus.
Saat itulah semuanya terasa pas bagi saya:
DUSK mungkin sudah punya infrastrukturnya sebelum ia memiliki penggunaannya.
Dan sampai aktivitas nyata mulai terlihat, saya pikir kesenjangan itu lebih penting daripada narasinya.
@Dusk_Foundation #dusk $DUSK
Apa yang paling penting untuk fase pertumbuhan berikutnya DUSK?
Saya dulu melihat $DUSK dan berpikir pertanyaannya adalah, kapan institusi akhirnya akan menggunakannya?
setelah menghabiskan waktu di explorer dan benar-benar melakukan staking dalam jumlah kecil sendiri, saya sekarang bertanya hal yang berbeda.
jika institusi memang datang, seberapa besar permintaan nyata yang akan mereka ciptakan untuk DUSK?
Saya suka gagasan di balik jaringan ini. Privasi, selective disclosure, Confidential Security Contracts, dan arah EVM semuanya masuk akal untuk keuangan yang teregulasi.
tapi kemudian saya melihat apa yang terjadi di rantai.
Blok terus bergulir, namun aktivitasnya masih terasa sangat terkait dengan staking. DeFi liquidity tipis, dan peluang NPEX belum berubah menjadi aktivitas penyelesaian yang konsisten seperti yang ingin saya lihat.
staking sendiri juga mengejutkan saya. Hanya 90% yang langsung menjadi aktif, sementara sisanya tetap tidak aktif. Lalu ada masa jatuh tempo 4.320 blok sebelum staking baru bisa berpartisipasi dalam konsensus.
Saat itulah semuanya terasa pas bagi saya:
DUSK mungkin sudah punya infrastrukturnya sebelum ia memiliki penggunaannya.
Dan sampai aktivitas nyata mulai terlihat, saya pikir kesenjangan itu lebih penting daripada narasinya.
@Dusk #dusk $DUSK
Apa yang paling penting untuk fase pertumbuhan berikutnya DUSK?
setelah menghabiskan waktu di explorer dan benar-benar melakukan staking dalam jumlah kecil sendiri, saya sekarang bertanya hal yang berbeda.
jika institusi memang datang, seberapa besar permintaan nyata yang akan mereka ciptakan untuk DUSK?
Saya suka gagasan di balik jaringan ini. Privasi, selective disclosure, Confidential Security Contracts, dan arah EVM semuanya masuk akal untuk keuangan yang teregulasi.
tapi kemudian saya melihat apa yang terjadi di rantai.
Blok terus bergulir, namun aktivitasnya masih terasa sangat terkait dengan staking. DeFi liquidity tipis, dan peluang NPEX belum berubah menjadi aktivitas penyelesaian yang konsisten seperti yang ingin saya lihat.
staking sendiri juga mengejutkan saya. Hanya 90% yang langsung menjadi aktif, sementara sisanya tetap tidak aktif. Lalu ada masa jatuh tempo 4.320 blok sebelum staking baru bisa berpartisipasi dalam konsensus.
Saat itulah semuanya terasa pas bagi saya:
DUSK mungkin sudah punya infrastrukturnya sebelum ia memiliki penggunaannya.
Dan sampai aktivitas nyata mulai terlihat, saya pikir kesenjangan itu lebih penting daripada narasinya.
@Dusk #dusk $DUSK
Apa yang paling penting untuk fase pertumbuhan berikutnya DUSK?
Real on-chain usage
0%
Institutional adoption
0%
Stronger token demand
0%
Better staking UX
0%
0 Voting • Voting ditutup
7
6
179
Masuk untuk menjelajahi konten lainnya
Bergabunglah dengan pengguna kripto global di Binance Square
⚡️ Dapatkan informasi terbaru dan berguna tentang kripto.
💬 Dipercayai oleh bursa kripto terbesar di dunia.
👍 Temukan wawasan nyata dari kreator terverifikasi.
Email/Nomor Ponsel
Topik Sedang Tren
AIStocksWhatNext
704,470 penayangan
5,309 Berdiskusi
Bagikan & Menangkan Reward Traffic dalam Kampanye Hashtag Tren kami
✨Topik: Peluang Investasi Lain Apa yang Masih Ada saat Saham AI Terus Naik?
👉Cara Bergabung:
Publikasikan postingan atau artikel singkat dengan hashtag #AIStocksWhatNext
Bagikan apakah Anda bullish atau bearish, serta unggah kepemilikan saham AI atau trading Anda — menggunakan trade widget dapat meningkatkan kelayakan Anda.
Anda juga dapat memperkuat postingan dengan membagikan data atau grafik, serta menghindari gambar yang dihasilkan AI.
✍️Buat konten berdasarkan sudut pandang berikut:
- Nvidia mengatakan penjualan chip akan menjadi dua kali lipat tahun depan, dan perusahaan-perusahaan AI teratas terus meraih pendapatan rekor, pengeluaran komputasi di balik itu juga sangat besar. Apakah permintaan AI benar-benar sedang meroket? Dan berapa lama bisa bertahan? Saham AI naik di seluruh papan. Ini benar terobosan nyata, atau hanya pemantulan jangka pendek?
- Para pemimpin industri menyerukan untuk memperlambat pengembangan AI, sementara Trump berencana membangun “AI Force”, dengan mengklaim AI bisa menyumbang 25% dari PDB AS di masa depan. Anda ada di pihak yang mana? Apakah dukungan di tingkat negara bagian akan menjadi kemenangan jangka panjang bagi saham AI?
- Apakah Anda membeli saham AI? Bagikan trade/kepemilikan AI Anda dengan trade sharing widget kami.
⏰Periode Kampanye:
- 2026-09-22 7:00 - 2026-09-24 4:00 UTC
🎁Hadiah:
- Postingan yang memenuhi syarat dan mematuhi pedoman di atas serta berisi lebih dari 100 kata akan ditinjau dan mungkin mendapatkan dorongan traffic acak sebesar 500 hingga 3.000 tayangan. Anda akan menerima notifikasi dari feed secretary jika postingan Anda dipilih.
- Berkesempatan untuk artikel Anda ditampilkan di Binance Square Official
Butuh ide untuk postingan Anda? Kunjungi halaman topik #AIStocksWhatNext atau Square Guide on How to Post for Better Reach.
Binance Square Official
·Disukai 519 Kali
·1.4M penayangan
21SharesLaunchesEuropesFirstZcashETP
19,311 penayangan
669 Berdiskusi
CardanoJoinsX402PaymentStandard
13,418 penayangan
507 Berdiskusi