
洋辣椒是西红柿啊
506 Posting

洋辣椒是西红柿啊
Laporkan
Blokir Pengguna
我一直在努力学习,但是学来学去感觉还是在原点…
62 Mengikuti
5.4K+ Pengikut
388 Disukai
Posting
Semua
Kuotasi
Live
·
--
#币安安全星期四 Tahun lalu, saya masih pemula baru masuk ke dunia ini. Waktu itu saya melihat seorang ahli on-chain; di grup, setiap hari mereka memamerkan profit, bilang ada meme baru yang sebentar lagi akan naik, dan katanya ada “orang dalam”. Awalnya saya hanya memasang 0,1 ETH, dan memang naik. Di grup mereka terus menyuruh tambah modal, dan saya tidak tahan lalu ikut mengejar. Saat nilai di akun saya sudah berlipat ganda, saya masih sempat berpikir: harusnya saya pindah kendaraan atau tidak. Tapi ketika saya mau menjual, ternyata tidak bisa—bagaimanapun caranya, tidak bisa terjual. Di kontrak tertulis bahwa yang bisa menjual hanya yang masuk whitelist. Lalu saya cek pool-nya, LP ternyata sudah ditarik, dan grupnya juga dibubarkan. Saat itu saya duduk di depan komputer, melihat candle/K-line jatuh dari puncak, dan saya tidak bisa menarik kembali sepeser pun. Kemudian saya baru tahu itu namanya koin “貔貅” (hanya bisa beli, tidak bisa jual). Jadi sebelum membeli, cobalah dulu jumlah kecil untuk uji jual, cek kontraknya, cek penguncian LP, dan cek alamat pemegang koin. Sekarang kalau ada orang bilang pasti untung, ada orang dalam, bisa 100x, reaksi pertama saya adalah langsung blokir. Ruginya memang sakit, tapi setidaknya membuat saya jadi lebih ingat.
#币安安全星期四 Tahun lalu, saya masih pemula baru masuk ke dunia ini. Waktu itu saya melihat seorang ahli on-chain; di grup, setiap hari mereka memamerkan profit, bilang ada meme baru yang sebentar lagi akan naik, dan katanya ada “orang dalam”. Awalnya saya hanya memasang 0,1 ETH, dan memang naik. Di grup mereka terus menyuruh tambah modal, dan saya tidak tahan lalu ikut mengejar. Saat nilai di akun saya sudah berlipat ganda, saya masih sempat berpikir: harusnya saya pindah kendaraan atau tidak. Tapi ketika saya mau menjual, ternyata tidak bisa—bagaimanapun caranya, tidak bisa terjual. Di kontrak tertulis bahwa yang bisa menjual hanya yang masuk whitelist. Lalu saya cek pool-nya, LP ternyata sudah ditarik, dan grupnya juga dibubarkan. Saat itu saya duduk di depan komputer, melihat candle/K-line jatuh dari puncak, dan saya tidak bisa menarik kembali sepeser pun. Kemudian saya baru tahu itu namanya koin “貔貅” (hanya bisa beli, tidak bisa jual). Jadi sebelum membeli, cobalah dulu jumlah kecil untuk uji jual, cek kontraknya, cek penguncian LP, dan cek alamat pemegang koin. Sekarang kalau ada orang bilang pasti untung, ada orang dalam, bisa 100x, reaksi pertama saya adalah langsung blokir. Ruginya memang sakit, tapi setidaknya membuat saya jadi lebih ingat.


币安Binance华语
·
--
Hari Guru #币安安全星期四 Program Spesial «Kursus Wajib Web3»
🧑🏫 Bahaya dan kegagalan yang sesungguhnya adalah guru terbaik di jalan menuju pertumbuhan
Di Web3, pengalaman mana yang paling membekas buatmu—pernah luput dari penipuan atau justru gagal, lalu memberimu pelajaran yang paling berkesan?
Bagikan dan unggah cerita serta pengalamanmu, 10 orang dengan unggahan terbaik akan mendapatkan 100U 🏆
Kami juga mengucapkan Selamat Hari Guru kepada setiap guru yang pernah mengajari kita untuk tumbuh💛
🧑🏫 Bahaya dan kegagalan yang sesungguhnya adalah guru terbaik di jalan menuju pertumbuhan
Di Web3, pengalaman mana yang paling membekas buatmu—pernah luput dari penipuan atau justru gagal, lalu memberimu pelajaran yang paling berkesan?
Bagikan dan unggah cerita serta pengalamanmu, 10 orang dengan unggahan terbaik akan mendapatkan 100U 🏆
Kami juga mengucapkan Selamat Hari Guru kepada setiap guru yang pernah mengajari kita untuk tumbuh💛
81
·
--
Lihat terjemahan
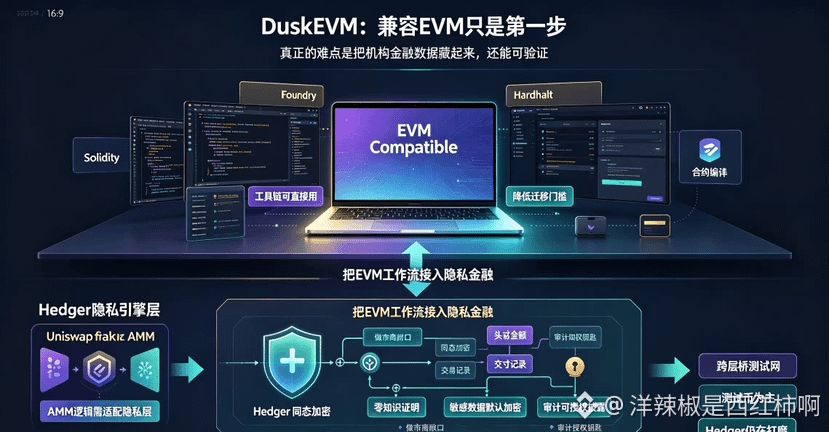
DuskEVM 这东西,我最近翻了翻,发现一个挺关键的问题——"EVM compatible" 其实只解决了一半问题。Solidity、Foundry、Hardhat 这些工具链确实能直接用,但金融场景里还有一个更棘手的问题:机构真的愿意把余额、头寸和交易金额全部公开吗?
Dusk 的解法是 Hedger——把同态加密和零知识证明引入 EVM 工作流。前者让数据在加密状态下参与计算,后者证明结果满足规则。数据不用公开,执行仍然可验证。做市商可以隐藏敏感敞口,账户余额保密,需要审计时又能授权披露。
但问题在于,Hedger 不是"加上就能跑"的插件。它结合了同态加密、零知识证明和混合 UTXO/账户模型,跟标准 ERC-20 的存储逻辑完全不是一回事。"EVM 兼容"解决的是开发者怎么进来,Hedger 要解决的是机构进来以后哪些数据根本不该公开。
官方文档说得很清楚——DuskEVM 基于 OP Stack,跑的是 EVM-equivalent 执行环境,用熟悉的工具链。但跨层桥目前连接的还是测试网,只支持测试币。工具把人请进门,跑出真实应用才算留下来。
如果在 DuskEVM 上跑 Uniswap 分叉,shielding 池那层得重写。 核心 AMM 逻辑碰到隐私层就是重做,不是"无缝迁移"。
EVM 兼容解决的是开发工具链的问题,Hedger 解决的是金融数据该不该公开的问题。DuskEVM 能不能跑通 confidential EVM workflow,才是它真正形成差异化的地方。现在 Hedger 还在 testnet 打磨,等它主网化了再回头看这些迁移问题。
#dusk $DUSK @Dusk_Foundation
DuskEVM 这东西,我最近翻了翻,发现一个挺关键的问题——"EVM compatible" 其实只解决了一半问题。Solidity、Foundry、Hardhat 这些工具链确实能直接用,但金融场景里还有一个更棘手的问题:机构真的愿意把余额、头寸和交易金额全部公开吗?
Dusk 的解法是 Hedger——把同态加密和零知识证明引入 EVM 工作流。前者让数据在加密状态下参与计算,后者证明结果满足规则。数据不用公开,执行仍然可验证。做市商可以隐藏敏感敞口,账户余额保密,需要审计时又能授权披露。
但问题在于,Hedger 不是"加上就能跑"的插件。它结合了同态加密、零知识证明和混合 UTXO/账户模型,跟标准 ERC-20 的存储逻辑完全不是一回事。"EVM 兼容"解决的是开发者怎么进来,Hedger 要解决的是机构进来以后哪些数据根本不该公开。
官方文档说得很清楚——DuskEVM 基于 OP Stack,跑的是 EVM-equivalent 执行环境,用熟悉的工具链。但跨层桥目前连接的还是测试网,只支持测试币。工具把人请进门,跑出真实应用才算留下来。
如果在 DuskEVM 上跑 Uniswap 分叉,shielding 池那层得重写。 核心 AMM 逻辑碰到隐私层就是重做,不是"无缝迁移"。
EVM 兼容解决的是开发工具链的问题,Hedger 解决的是金融数据该不该公开的问题。DuskEVM 能不能跑通 confidential EVM workflow,才是它真正形成差异化的地方。现在 Hedger 还在 testnet 打磨,等它主网化了再回头看这些迁移问题。
#dusk $DUSK @Dusk
Dusk 的解法是 Hedger——把同态加密和零知识证明引入 EVM 工作流。前者让数据在加密状态下参与计算,后者证明结果满足规则。数据不用公开,执行仍然可验证。做市商可以隐藏敏感敞口,账户余额保密,需要审计时又能授权披露。
但问题在于,Hedger 不是"加上就能跑"的插件。它结合了同态加密、零知识证明和混合 UTXO/账户模型,跟标准 ERC-20 的存储逻辑完全不是一回事。"EVM 兼容"解决的是开发者怎么进来,Hedger 要解决的是机构进来以后哪些数据根本不该公开。
官方文档说得很清楚——DuskEVM 基于 OP Stack,跑的是 EVM-equivalent 执行环境,用熟悉的工具链。但跨层桥目前连接的还是测试网,只支持测试币。工具把人请进门,跑出真实应用才算留下来。
如果在 DuskEVM 上跑 Uniswap 分叉,shielding 池那层得重写。 核心 AMM 逻辑碰到隐私层就是重做,不是"无缝迁移"。
EVM 兼容解决的是开发工具链的问题,Hedger 解决的是金融数据该不该公开的问题。DuskEVM 能不能跑通 confidential EVM workflow,才是它真正形成差异化的地方。现在 Hedger 还在 testnet 打磨,等它主网化了再回头看这些迁移问题。
#dusk $DUSK @Dusk
93
·
--
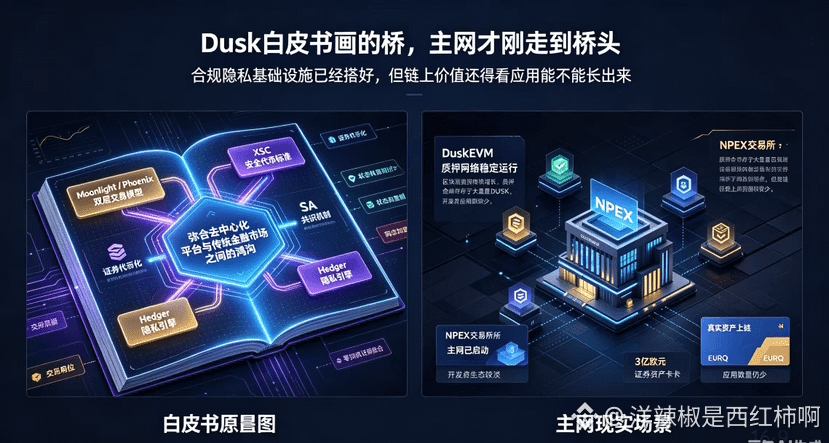
Saya sempat minum kopi kemarin dan jadi susah tidur. Saat saya membaca Dusk Whitepaper, ada sebuah deskripsi yang menurut saya cukup menarik. Isinya menyebut bahwa mereka ingin “menjembatani kesenjangan antara platform terdesentralisasi dan pasar keuangan tradisional”. Pasar keuangan tradisional membutuhkan privasi dan kepatuhan—mereka juga ingin memenuhinya sekaligus. Bagaimana caranya? Di whitepaper tersebut disebutkan beberapa desain kunci. Model transaksi berlapis Moonlight dan Phoenix: pengguna bisa mengalihkannya satu klik antara transparansi dan privasi. Standar token keamanan XSC, yang memang disesuaikan khusus untuk sekuritas tokenisasi. Mekanisme konsensus SA, melalui algoritma replikasi state machine yang baru, memberikan jaminan finalitas kuat tanpa izin untuk ikut serta dan melakukan peralihan status. Mesin Hedger menggabungkan enkripsi homomorfik dan proof tanpa pengetahuan (zero-knowledge proof). Verifikator harus menyelesaikan KYC. Seluruh rancangan ini dibuat agar institusi bisa menerbitkan dan memperdagangkan aset secara patuh di atas rantai.
Pada 7 Januari 2026, mainnet resmi diluncurkan. DuskEVM turut dirilis, kompatibel dengan Solidity. Kerja sama dengan bursa terdaftar Belanda NPEX sudah terealisasi—di tangan NPEX ada beberapa lisensi Uni Eropa seperti MTF, Broker, dan ECSP. Keduanya bersama-sama mendorong pembangunan bursa sekuritas on-chain, dengan rencana untuk memindahkan 300 juta euro aset ke atas rantai. Quantoz juga turut berkolaborasi meluncurkan mata uang digital euro EURQ.@Dusk_Foundation
Infrastruktur on-chain memang sudah berjalan: bloknya bertumbuh stabil, dan jumlah staking sudah mencapai level yang “bukan seperti hanya di skenario”. Dari tahun 2018 sampai awal tahun ini saat mainnet diluncurkan, mereka butuh enam tahun untuk benar-benar keluar dengan mainnet. Tapi aplikasi on-chain masih belum banyak—jauh tertinggal dibanding Layer2 seperti yang ada di Ethereum. Nilai sebuah rantai pada akhirnya ditentukan oleh apa yang benar-benar dijalankan di atasnya.#dusk $DUSK
Saya sempat minum kopi kemarin dan jadi susah tidur. Saat saya membaca Dusk Whitepaper, ada sebuah deskripsi yang menurut saya cukup menarik. Isinya menyebut bahwa mereka ingin “menjembatani kesenjangan antara platform terdesentralisasi dan pasar keuangan tradisional”. Pasar keuangan tradisional membutuhkan privasi dan kepatuhan—mereka juga ingin memenuhinya sekaligus. Bagaimana caranya? Di whitepaper tersebut disebutkan beberapa desain kunci. Model transaksi berlapis Moonlight dan Phoenix: pengguna bisa mengalihkannya satu klik antara transparansi dan privasi. Standar token keamanan XSC, yang memang disesuaikan khusus untuk sekuritas tokenisasi. Mekanisme konsensus SA, melalui algoritma replikasi state machine yang baru, memberikan jaminan finalitas kuat tanpa izin untuk ikut serta dan melakukan peralihan status. Mesin Hedger menggabungkan enkripsi homomorfik dan proof tanpa pengetahuan (zero-knowledge proof). Verifikator harus menyelesaikan KYC. Seluruh rancangan ini dibuat agar institusi bisa menerbitkan dan memperdagangkan aset secara patuh di atas rantai.
Pada 7 Januari 2026, mainnet resmi diluncurkan. DuskEVM turut dirilis, kompatibel dengan Solidity. Kerja sama dengan bursa terdaftar Belanda NPEX sudah terealisasi—di tangan NPEX ada beberapa lisensi Uni Eropa seperti MTF, Broker, dan ECSP. Keduanya bersama-sama mendorong pembangunan bursa sekuritas on-chain, dengan rencana untuk memindahkan 300 juta euro aset ke atas rantai. Quantoz juga turut berkolaborasi meluncurkan mata uang digital euro EURQ.@Dusk
Infrastruktur on-chain memang sudah berjalan: bloknya bertumbuh stabil, dan jumlah staking sudah mencapai level yang “bukan seperti hanya di skenario”. Dari tahun 2018 sampai awal tahun ini saat mainnet diluncurkan, mereka butuh enam tahun untuk benar-benar keluar dengan mainnet. Tapi aplikasi on-chain masih belum banyak—jauh tertinggal dibanding Layer2 seperti yang ada di Ethereum. Nilai sebuah rantai pada akhirnya ditentukan oleh apa yang benar-benar dijalankan di atasnya.#dusk $DUSK
Pada 7 Januari 2026, mainnet resmi diluncurkan. DuskEVM turut dirilis, kompatibel dengan Solidity. Kerja sama dengan bursa terdaftar Belanda NPEX sudah terealisasi—di tangan NPEX ada beberapa lisensi Uni Eropa seperti MTF, Broker, dan ECSP. Keduanya bersama-sama mendorong pembangunan bursa sekuritas on-chain, dengan rencana untuk memindahkan 300 juta euro aset ke atas rantai. Quantoz juga turut berkolaborasi meluncurkan mata uang digital euro EURQ.@Dusk
Infrastruktur on-chain memang sudah berjalan: bloknya bertumbuh stabil, dan jumlah staking sudah mencapai level yang “bukan seperti hanya di skenario”. Dari tahun 2018 sampai awal tahun ini saat mainnet diluncurkan, mereka butuh enam tahun untuk benar-benar keluar dengan mainnet. Tapi aplikasi on-chain masih belum banyak—jauh tertinggal dibanding Layer2 seperti yang ada di Ethereum. Nilai sebuah rantai pada akhirnya ditentukan oleh apa yang benar-benar dijalankan di atasnya.#dusk $DUSK
73
·
--
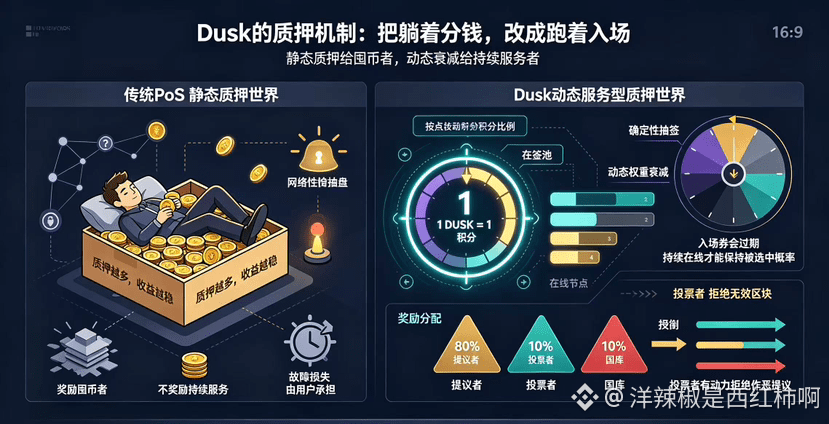
Kebanyakan mekanisme staking pada PoS sebenarnya punya masalah yang cukup tersembunyi—kalau kamu mengunci koin, kamu bisa mendapatkan imbal hasil. Adapun apakah node benar-benar bekerja dengan sungguh-sungguh, semuanya bergantung pada kesadaran. Logika ini pada dasarnya memberi penghargaan kepada “orang yang menimbun koin”, bukan “orang yang memelihara jaringan”. Node hanya perlu mengumpulkan tumpukan koin agar bisa bersantai dan membagi-bagikan hasil. Jika jaringan mengalami gangguan, kerugiannya dialami pengguna, sementara node tetap mendapatkan imbal hasil. Desain seperti ini pada akhirnya mendorong sikap malas.
Cara Dusk tidak terlalu berbeda. Ia tidak mencoba menyuap node agar patuh dengan uang, melainkan merancang seperangkat aturan yang membuat node—demi kepentingannya sendiri—harus memilih untuk menjaga keamanan jaringan. Intinya ada pada undian deterministik dan penurunan bobot dinamis. Kalau kamu melakukan staking 1 DUSK, sistem memberi kamu 1 poin, tetapi poin itu tidak tetap. Seiring waktu, atau ketika node offline, poin akan berkurang. Artinya: “tiket masuk” kamu akan kedaluwarsa. Kalau kamu ingin peluangmu untuk dipilih membuat blok tetap tinggi, kamu perlu terus online dan terus bekerja. Logika ini mengubah staking statis menjadi layanan dinamis; orang yang malas akan tersingkir secara alami.
Pembagian hadiah juga merupakan trik yang cerdas. 80% untuk proposer, 10% untuk voter, dan 10% masuk ke kas negara. Secara tampak, proposer mendapat bagian terbesar. Namun nyatanya, 10% yang ada di tangan voter menjadi alat penyeimbang. Jika seorang proposer ingin berbuat curang, ia harus lebih dulu menyuap voter, atau berjudi bahwa voter tidak akan menolak blokirnya yang tidak valid. Demi 10% keuntungan yang stabil itu, voter punya insentif untuk menolak kerja sama dalam kejahatan. Kepentingan kedua pihak dipisahkan sekaligus diikat, membentuk hubungan saling mengunci dan saling membatasi.
Logika lapisan bawah dari desain ini sebenarnya adalah menggunakan “aturan” sebagai pengganti “subsidi”. Ia tidak menanyakan seberapa banyak koin yang kamu staking, melainkan apakah kamu bisa terus bekerja untuk jaringan. Namun sekalipun aturannya sangat cermat, untuk bisa mengalahkan sisi gelap manusia, tetap perlu dilihat dari data nyata setelah mainnet benar-benar berjalan.
#dusk $DUSK @Dusk_Foundation
Kebanyakan mekanisme staking pada PoS sebenarnya punya masalah yang cukup tersembunyi—kalau kamu mengunci koin, kamu bisa mendapatkan imbal hasil. Adapun apakah node benar-benar bekerja dengan sungguh-sungguh, semuanya bergantung pada kesadaran. Logika ini pada dasarnya memberi penghargaan kepada “orang yang menimbun koin”, bukan “orang yang memelihara jaringan”. Node hanya perlu mengumpulkan tumpukan koin agar bisa bersantai dan membagi-bagikan hasil. Jika jaringan mengalami gangguan, kerugiannya dialami pengguna, sementara node tetap mendapatkan imbal hasil. Desain seperti ini pada akhirnya mendorong sikap malas.
Cara Dusk tidak terlalu berbeda. Ia tidak mencoba menyuap node agar patuh dengan uang, melainkan merancang seperangkat aturan yang membuat node—demi kepentingannya sendiri—harus memilih untuk menjaga keamanan jaringan. Intinya ada pada undian deterministik dan penurunan bobot dinamis. Kalau kamu melakukan staking 1 DUSK, sistem memberi kamu 1 poin, tetapi poin itu tidak tetap. Seiring waktu, atau ketika node offline, poin akan berkurang. Artinya: “tiket masuk” kamu akan kedaluwarsa. Kalau kamu ingin peluangmu untuk dipilih membuat blok tetap tinggi, kamu perlu terus online dan terus bekerja. Logika ini mengubah staking statis menjadi layanan dinamis; orang yang malas akan tersingkir secara alami.
Pembagian hadiah juga merupakan trik yang cerdas. 80% untuk proposer, 10% untuk voter, dan 10% masuk ke kas negara. Secara tampak, proposer mendapat bagian terbesar. Namun nyatanya, 10% yang ada di tangan voter menjadi alat penyeimbang. Jika seorang proposer ingin berbuat curang, ia harus lebih dulu menyuap voter, atau berjudi bahwa voter tidak akan menolak blokirnya yang tidak valid. Demi 10% keuntungan yang stabil itu, voter punya insentif untuk menolak kerja sama dalam kejahatan. Kepentingan kedua pihak dipisahkan sekaligus diikat, membentuk hubungan saling mengunci dan saling membatasi.
Logika lapisan bawah dari desain ini sebenarnya adalah menggunakan “aturan” sebagai pengganti “subsidi”. Ia tidak menanyakan seberapa banyak koin yang kamu staking, melainkan apakah kamu bisa terus bekerja untuk jaringan. Namun sekalipun aturannya sangat cermat, untuk bisa mengalahkan sisi gelap manusia, tetap perlu dilihat dari data nyata setelah mainnet benar-benar berjalan.
#dusk $DUSK @Dusk
Cara Dusk tidak terlalu berbeda. Ia tidak mencoba menyuap node agar patuh dengan uang, melainkan merancang seperangkat aturan yang membuat node—demi kepentingannya sendiri—harus memilih untuk menjaga keamanan jaringan. Intinya ada pada undian deterministik dan penurunan bobot dinamis. Kalau kamu melakukan staking 1 DUSK, sistem memberi kamu 1 poin, tetapi poin itu tidak tetap. Seiring waktu, atau ketika node offline, poin akan berkurang. Artinya: “tiket masuk” kamu akan kedaluwarsa. Kalau kamu ingin peluangmu untuk dipilih membuat blok tetap tinggi, kamu perlu terus online dan terus bekerja. Logika ini mengubah staking statis menjadi layanan dinamis; orang yang malas akan tersingkir secara alami.
Pembagian hadiah juga merupakan trik yang cerdas. 80% untuk proposer, 10% untuk voter, dan 10% masuk ke kas negara. Secara tampak, proposer mendapat bagian terbesar. Namun nyatanya, 10% yang ada di tangan voter menjadi alat penyeimbang. Jika seorang proposer ingin berbuat curang, ia harus lebih dulu menyuap voter, atau berjudi bahwa voter tidak akan menolak blokirnya yang tidak valid. Demi 10% keuntungan yang stabil itu, voter punya insentif untuk menolak kerja sama dalam kejahatan. Kepentingan kedua pihak dipisahkan sekaligus diikat, membentuk hubungan saling mengunci dan saling membatasi.
Logika lapisan bawah dari desain ini sebenarnya adalah menggunakan “aturan” sebagai pengganti “subsidi”. Ia tidak menanyakan seberapa banyak koin yang kamu staking, melainkan apakah kamu bisa terus bekerja untuk jaringan. Namun sekalipun aturannya sangat cermat, untuk bisa mengalahkan sisi gelap manusia, tetap perlu dilihat dari data nyata setelah mainnet benar-benar berjalan.
#dusk $DUSK @Dusk
88
·
--
Sebenarnya, banyak orang melihat “privacy chain” dan reaksi pertama mereka adalah, “Ini alat untuk pencucian uang” atau “alat untuk menyembunyikan dana”.
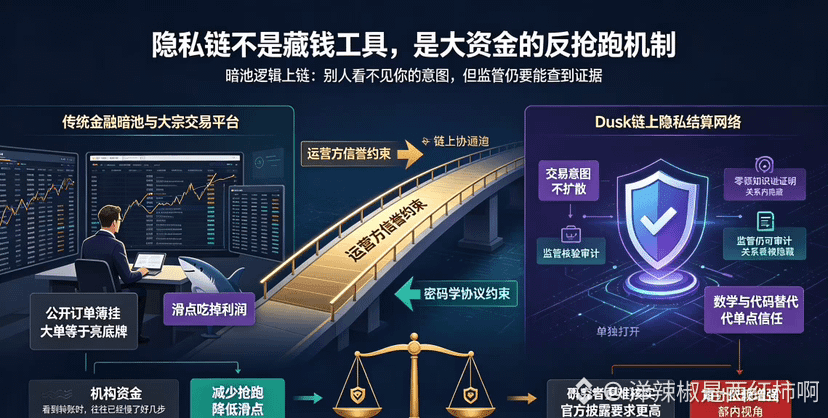
Tapi kalau Anda benar-benar pernah mengobrol dengan orang yang sering melakukan transaksi bernilai besar, Anda akan tahu bahwa itu sama sekali tidak benar. Di keuangan tradisional, sudah ada dark pool dan platform perdagangan blok besar—khusus untuk dana besar. Tujuannya agar niat Anda tidak terlihat oleh lawan. Kalau Anda memasang order besar di order book yang publik, itu sama saja dengan membukakan kartu rahasia untuk seluruh dunia; lawan akan mengerumuni untuk lari duluan, dan slippage langsung menggerogoti profit Anda.
Ini bukan soal privasi atau tidak privasi—ini soal efisiensi pasar. Yang dilakukan Dusk adalah memindahkan logika itu ke atas blockchain. Bukan menciptakan alat baru apa pun, melainkan menerapkan kembali metode yang sudah terbukti di pasar institusi dengan kriptografi.
Bedanya di mana? Dark pool bergantung pada reputasi pengelola dan aturan regulasi yang membatasi. Dusk menyembunyikannya di level protokol: hubungan antara jumlah dan alamat dilindungi oleh bukti pengetahuan nol (zero-knowledge proof), sekaligus tetap mempertahankan kemampuan yang dapat dibuktikan untuk pihak regulator. Transaksi harian tidak terlihat oleh orang lain, tetapi ketika regulator perlu audit, ada jalur verifikasi yang memiliki otorisasi. Objek kepercayaan berubah dari institusi menjadi matematika dan kode yang bisa diaudit.
Jujur saja, ini mungkin juga tidak buruk untuk investor ritel. Di blockchain yang transparan, pergerakan pemegang dana dalam jumlah besar paling mudah dimanfaatkan oleh pemain profesional; sementara orang biasa saat melihat transfer sering kali sudah terlambat beberapa langkah. Menyembunyikan informasi secara seragam untuk semua orang lebih mendekati keadilan dibandingkan menyebarkan informasi secara terbuka yang tidak simetris—dengan syarat regulator tetap bisa melihat bagian yang perlu dilihat.
Tentu ada biayanya juga yang nyata. Setelah alat analisis di chain tidak lagi efektif, peneliti independen menjadi lebih sulit memverifikasi arus dana pihak proyek dan seberapa aktif aktivitas nyatanya. Pasar hanya bisa semakin mengandalkan keterbukaan resmi dan audit. Ini pada gilirannya menuntut pihak penerbit untuk secara proaktif melakukan pengungkapan informasi yang lebih tertib; kalau tidak, transparansi bisa berubah dari isu teknis menjadi masalah tata kelola.
Jadi ketika saya melihat DUSK, saya memantau dua hal sekaligus: seberapa kuat privasinya dan seberapa tepercaya mekanisme disclosurenya. Seberapa tepat keseimbangan ini ditemukan akan menentukan seberapa jauh ia bisa melangkah, lebih dari indikator teknis apa pun.
#dusk $DUSK @Dusk_Foundation
Sebenarnya, banyak orang melihat “privacy chain” dan reaksi pertama mereka adalah, “Ini alat untuk pencucian uang” atau “alat untuk menyembunyikan dana”.
Tapi kalau Anda benar-benar pernah mengobrol dengan orang yang sering melakukan transaksi bernilai besar, Anda akan tahu bahwa itu sama sekali tidak benar. Di keuangan tradisional, sudah ada dark pool dan platform perdagangan blok besar—khusus untuk dana besar. Tujuannya agar niat Anda tidak terlihat oleh lawan. Kalau Anda memasang order besar di order book yang publik, itu sama saja dengan membukakan kartu rahasia untuk seluruh dunia; lawan akan mengerumuni untuk lari duluan, dan slippage langsung menggerogoti profit Anda.
Ini bukan soal privasi atau tidak privasi—ini soal efisiensi pasar. Yang dilakukan Dusk adalah memindahkan logika itu ke atas blockchain. Bukan menciptakan alat baru apa pun, melainkan menerapkan kembali metode yang sudah terbukti di pasar institusi dengan kriptografi.
Bedanya di mana? Dark pool bergantung pada reputasi pengelola dan aturan regulasi yang membatasi. Dusk menyembunyikannya di level protokol: hubungan antara jumlah dan alamat dilindungi oleh bukti pengetahuan nol (zero-knowledge proof), sekaligus tetap mempertahankan kemampuan yang dapat dibuktikan untuk pihak regulator. Transaksi harian tidak terlihat oleh orang lain, tetapi ketika regulator perlu audit, ada jalur verifikasi yang memiliki otorisasi. Objek kepercayaan berubah dari institusi menjadi matematika dan kode yang bisa diaudit.
Jujur saja, ini mungkin juga tidak buruk untuk investor ritel. Di blockchain yang transparan, pergerakan pemegang dana dalam jumlah besar paling mudah dimanfaatkan oleh pemain profesional; sementara orang biasa saat melihat transfer sering kali sudah terlambat beberapa langkah. Menyembunyikan informasi secara seragam untuk semua orang lebih mendekati keadilan dibandingkan menyebarkan informasi secara terbuka yang tidak simetris—dengan syarat regulator tetap bisa melihat bagian yang perlu dilihat.
Tentu ada biayanya juga yang nyata. Setelah alat analisis di chain tidak lagi efektif, peneliti independen menjadi lebih sulit memverifikasi arus dana pihak proyek dan seberapa aktif aktivitas nyatanya. Pasar hanya bisa semakin mengandalkan keterbukaan resmi dan audit. Ini pada gilirannya menuntut pihak penerbit untuk secara proaktif melakukan pengungkapan informasi yang lebih tertib; kalau tidak, transparansi bisa berubah dari isu teknis menjadi masalah tata kelola.
Jadi ketika saya melihat DUSK, saya memantau dua hal sekaligus: seberapa kuat privasinya dan seberapa tepercaya mekanisme disclosurenya. Seberapa tepat keseimbangan ini ditemukan akan menentukan seberapa jauh ia bisa melangkah, lebih dari indikator teknis apa pun.
#dusk $DUSK @Dusk
Tapi kalau Anda benar-benar pernah mengobrol dengan orang yang sering melakukan transaksi bernilai besar, Anda akan tahu bahwa itu sama sekali tidak benar. Di keuangan tradisional, sudah ada dark pool dan platform perdagangan blok besar—khusus untuk dana besar. Tujuannya agar niat Anda tidak terlihat oleh lawan. Kalau Anda memasang order besar di order book yang publik, itu sama saja dengan membukakan kartu rahasia untuk seluruh dunia; lawan akan mengerumuni untuk lari duluan, dan slippage langsung menggerogoti profit Anda.
Ini bukan soal privasi atau tidak privasi—ini soal efisiensi pasar. Yang dilakukan Dusk adalah memindahkan logika itu ke atas blockchain. Bukan menciptakan alat baru apa pun, melainkan menerapkan kembali metode yang sudah terbukti di pasar institusi dengan kriptografi.
Bedanya di mana? Dark pool bergantung pada reputasi pengelola dan aturan regulasi yang membatasi. Dusk menyembunyikannya di level protokol: hubungan antara jumlah dan alamat dilindungi oleh bukti pengetahuan nol (zero-knowledge proof), sekaligus tetap mempertahankan kemampuan yang dapat dibuktikan untuk pihak regulator. Transaksi harian tidak terlihat oleh orang lain, tetapi ketika regulator perlu audit, ada jalur verifikasi yang memiliki otorisasi. Objek kepercayaan berubah dari institusi menjadi matematika dan kode yang bisa diaudit.
Jujur saja, ini mungkin juga tidak buruk untuk investor ritel. Di blockchain yang transparan, pergerakan pemegang dana dalam jumlah besar paling mudah dimanfaatkan oleh pemain profesional; sementara orang biasa saat melihat transfer sering kali sudah terlambat beberapa langkah. Menyembunyikan informasi secara seragam untuk semua orang lebih mendekati keadilan dibandingkan menyebarkan informasi secara terbuka yang tidak simetris—dengan syarat regulator tetap bisa melihat bagian yang perlu dilihat.
Tentu ada biayanya juga yang nyata. Setelah alat analisis di chain tidak lagi efektif, peneliti independen menjadi lebih sulit memverifikasi arus dana pihak proyek dan seberapa aktif aktivitas nyatanya. Pasar hanya bisa semakin mengandalkan keterbukaan resmi dan audit. Ini pada gilirannya menuntut pihak penerbit untuk secara proaktif melakukan pengungkapan informasi yang lebih tertib; kalau tidak, transparansi bisa berubah dari isu teknis menjadi masalah tata kelola.
Jadi ketika saya melihat DUSK, saya memantau dua hal sekaligus: seberapa kuat privasinya dan seberapa tepercaya mekanisme disclosurenya. Seberapa tepat keseimbangan ini ditemukan akan menentukan seberapa jauh ia bisa melangkah, lebih dari indikator teknis apa pun.
#dusk $DUSK @Dusk
104
·
--
Tentang Citadel milik Dusk, sebenarnya aku sudah memikirkannya cukup lama.
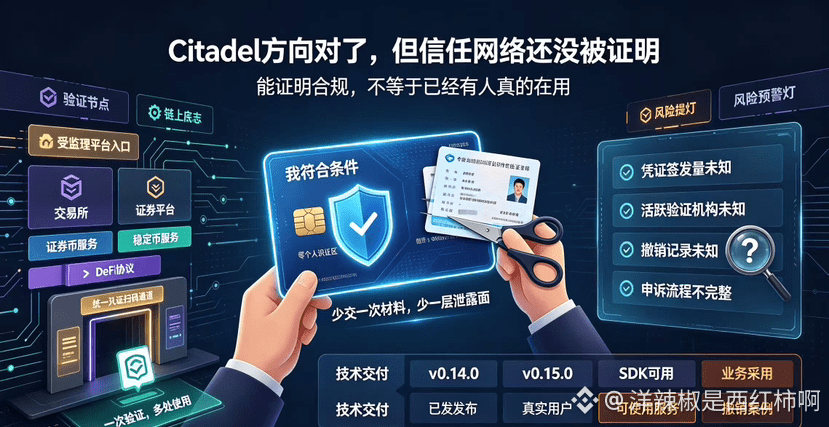
Hal yang ingin mereka lakukan cukup aku apresiasi—pengguna melakukan satu kali verifikasi kepatuhan, lalu mendapatkan sebuah sertifikat. Setelah itu, ketika ingin mengakses platform yang berbeda, pengguna hanya perlu membuktikan “aku memenuhi syarat”, tanpa harus mengulang KTP dan surat bukti alamat berkali-kali. Setiap kali berkas yang dikumpulkan berkurang satu, permukaan kebocoran pun ikut berkurang. Dari sudut pandang pengguna, ini terasa jauh lebih nyaman.
Pengumuman Dusk pada tahun 2023 mengatakan bahwa Citadel sudah “dirilis”. Pada Agustus 2024, mereka juga merilis v0.14.0, dan pada tahun 2025 ada pembaruan v0.15.0. Dari sisi keberadaan kode, memang terlihat bahwa proyek ini terus beriterasi.
Namun ada satu hal yang masih belum aku pahami: sudah tiga tahun sejak dirilis, seberapa banyak orang yang benar-benar memakainya? Bukan apakah kodenya ada atau tidak, melainkan apakah ada pengguna nyata yang memegang sertifikat Citadel lalu masuk ke pasar teregulasi yang nyata. Data seperti jumlah sertifikat yang dikeluarkan, lembaga verifikasi yang aktif, dan catatan pencabutan—dalam materi publik, aku tidak menemukannya. Penyerahan teknis dan adopsi bisnis itu dua hal yang berbeda, jadi tidak bisa dicampur begitu saja.
Ada juga satu hal yang membuatku kurang merasa yakin. Bukti pengetahuan nol bisa membuktikan bahwa sertifikat memenuhi syarat, tetapi jika lembaga penerbit salah mencatat data, atau jika sertifikat perlu dicabut, bagaimana pengguna mengajukan banding? Apakah platform lain akan tetap menerimanya? Sertifikat yang bisa dipakai lintas platform memang meningkatkan efisiensi, tapi kesalahan dari lembaga penerbit juga akan “diperbanyak” dampaknya ke lebih banyak tempat. Mekanisme toleransi kesalahan dan alur pembaruan—sejauh ini—belum terlihat ada deskripsi yang lengkap.
Aku tidak sedang bilang Citadel tidak bernilai. Memisahkan “aku memenuhi syarat” dan “semua data milikku” memang arah yang benar untuk privasi dan kepatuhan. Tetapi meski paper dan SDK-nya lengkap, itu hanya membuktikan alatnya sudah ada—belum membuktikan bahwa jaringan kepercayaan sudah terbentuk.
Aku perlu menunggu sampai Dusk mempublikasikan penerbit sertifikat tahap awal, layanan yang bisa digunakan, serta catatan pencabutan dan banding, barulah aku bisa menilai apakah itu benar-benar menjadi parit pertahanan atau hanya protokol lain yang belum jalan. Sebelum itu, untuk sementara aku beri tanda tanya.
#dusk $DUSK @Dusk_Foundation
Tentang Citadel milik Dusk, sebenarnya aku sudah memikirkannya cukup lama.
Hal yang ingin mereka lakukan cukup aku apresiasi—pengguna melakukan satu kali verifikasi kepatuhan, lalu mendapatkan sebuah sertifikat. Setelah itu, ketika ingin mengakses platform yang berbeda, pengguna hanya perlu membuktikan “aku memenuhi syarat”, tanpa harus mengulang KTP dan surat bukti alamat berkali-kali. Setiap kali berkas yang dikumpulkan berkurang satu, permukaan kebocoran pun ikut berkurang. Dari sudut pandang pengguna, ini terasa jauh lebih nyaman.
Pengumuman Dusk pada tahun 2023 mengatakan bahwa Citadel sudah “dirilis”. Pada Agustus 2024, mereka juga merilis v0.14.0, dan pada tahun 2025 ada pembaruan v0.15.0. Dari sisi keberadaan kode, memang terlihat bahwa proyek ini terus beriterasi.
Namun ada satu hal yang masih belum aku pahami: sudah tiga tahun sejak dirilis, seberapa banyak orang yang benar-benar memakainya? Bukan apakah kodenya ada atau tidak, melainkan apakah ada pengguna nyata yang memegang sertifikat Citadel lalu masuk ke pasar teregulasi yang nyata. Data seperti jumlah sertifikat yang dikeluarkan, lembaga verifikasi yang aktif, dan catatan pencabutan—dalam materi publik, aku tidak menemukannya. Penyerahan teknis dan adopsi bisnis itu dua hal yang berbeda, jadi tidak bisa dicampur begitu saja.
Ada juga satu hal yang membuatku kurang merasa yakin. Bukti pengetahuan nol bisa membuktikan bahwa sertifikat memenuhi syarat, tetapi jika lembaga penerbit salah mencatat data, atau jika sertifikat perlu dicabut, bagaimana pengguna mengajukan banding? Apakah platform lain akan tetap menerimanya? Sertifikat yang bisa dipakai lintas platform memang meningkatkan efisiensi, tapi kesalahan dari lembaga penerbit juga akan “diperbanyak” dampaknya ke lebih banyak tempat. Mekanisme toleransi kesalahan dan alur pembaruan—sejauh ini—belum terlihat ada deskripsi yang lengkap.
Aku tidak sedang bilang Citadel tidak bernilai. Memisahkan “aku memenuhi syarat” dan “semua data milikku” memang arah yang benar untuk privasi dan kepatuhan. Tetapi meski paper dan SDK-nya lengkap, itu hanya membuktikan alatnya sudah ada—belum membuktikan bahwa jaringan kepercayaan sudah terbentuk.
Aku perlu menunggu sampai Dusk mempublikasikan penerbit sertifikat tahap awal, layanan yang bisa digunakan, serta catatan pencabutan dan banding, barulah aku bisa menilai apakah itu benar-benar menjadi parit pertahanan atau hanya protokol lain yang belum jalan. Sebelum itu, untuk sementara aku beri tanda tanya.
#dusk $DUSK @Dusk
Hal yang ingin mereka lakukan cukup aku apresiasi—pengguna melakukan satu kali verifikasi kepatuhan, lalu mendapatkan sebuah sertifikat. Setelah itu, ketika ingin mengakses platform yang berbeda, pengguna hanya perlu membuktikan “aku memenuhi syarat”, tanpa harus mengulang KTP dan surat bukti alamat berkali-kali. Setiap kali berkas yang dikumpulkan berkurang satu, permukaan kebocoran pun ikut berkurang. Dari sudut pandang pengguna, ini terasa jauh lebih nyaman.
Pengumuman Dusk pada tahun 2023 mengatakan bahwa Citadel sudah “dirilis”. Pada Agustus 2024, mereka juga merilis v0.14.0, dan pada tahun 2025 ada pembaruan v0.15.0. Dari sisi keberadaan kode, memang terlihat bahwa proyek ini terus beriterasi.
Namun ada satu hal yang masih belum aku pahami: sudah tiga tahun sejak dirilis, seberapa banyak orang yang benar-benar memakainya? Bukan apakah kodenya ada atau tidak, melainkan apakah ada pengguna nyata yang memegang sertifikat Citadel lalu masuk ke pasar teregulasi yang nyata. Data seperti jumlah sertifikat yang dikeluarkan, lembaga verifikasi yang aktif, dan catatan pencabutan—dalam materi publik, aku tidak menemukannya. Penyerahan teknis dan adopsi bisnis itu dua hal yang berbeda, jadi tidak bisa dicampur begitu saja.
Ada juga satu hal yang membuatku kurang merasa yakin. Bukti pengetahuan nol bisa membuktikan bahwa sertifikat memenuhi syarat, tetapi jika lembaga penerbit salah mencatat data, atau jika sertifikat perlu dicabut, bagaimana pengguna mengajukan banding? Apakah platform lain akan tetap menerimanya? Sertifikat yang bisa dipakai lintas platform memang meningkatkan efisiensi, tapi kesalahan dari lembaga penerbit juga akan “diperbanyak” dampaknya ke lebih banyak tempat. Mekanisme toleransi kesalahan dan alur pembaruan—sejauh ini—belum terlihat ada deskripsi yang lengkap.
Aku tidak sedang bilang Citadel tidak bernilai. Memisahkan “aku memenuhi syarat” dan “semua data milikku” memang arah yang benar untuk privasi dan kepatuhan. Tetapi meski paper dan SDK-nya lengkap, itu hanya membuktikan alatnya sudah ada—belum membuktikan bahwa jaringan kepercayaan sudah terbentuk.
Aku perlu menunggu sampai Dusk mempublikasikan penerbit sertifikat tahap awal, layanan yang bisa digunakan, serta catatan pencabutan dan banding, barulah aku bisa menilai apakah itu benar-benar menjadi parit pertahanan atau hanya protokol lain yang belum jalan. Sebelum itu, untuk sementara aku beri tanda tanya.
#dusk $DUSK @Dusk
98
·
--
Bullish
Lihat terjemahan
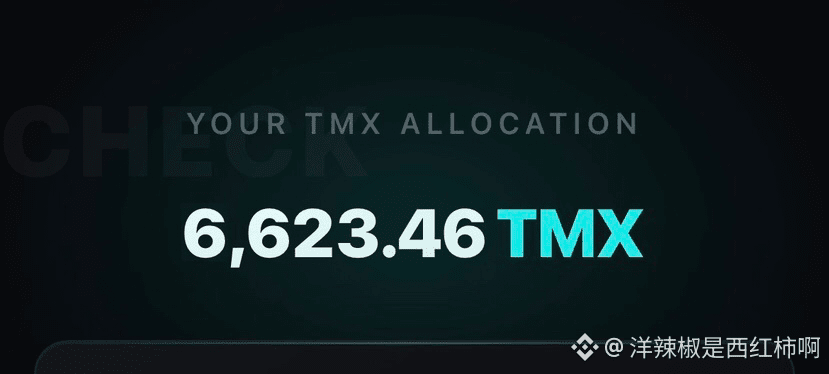
一波发财,TMX居然给了我6000多个代币,真的让我意想不到啊!我也只是做了一下任务,签了几个月到而已,可能质押那块给的币多点吧。不知道盘前现在是多少,能不能暴富啊?
说实话玩TermMax质押这段时间,体验真的是喜忧参半,踩了不少坑,我大概质押了3000刀,就是想着能多拿一些积分,刚开始看着收益数据挺诱人,实际质押进去之后限制比想象多很多。最让人吐槽的就是时间机制,一旦中途部分撤出,累计时长直接清零,之前熬的时间全部白费,这点真的很折磨人。不像普通质押可以灵活进出,这里更像强制锁仓,想临时调下仓位都要三思。质押抵押比例也要拿捏好,一旦行情波动,到期处理不及时就会面临清算风险,好几次吓得我连夜增加抵押物。机制设计偏复杂,很多细节不会主动提醒,像我这样的新手很容易忽略规则踩雷。
但是@termmax 它的固定利率这点确实有优势,但质押一定要看懂规则,别光看表面年化,把控好仓位,不要把全部资金砸进去。我相当于一鱼双吃了,加上空投部分,年华应该高的可怕吧,哈哈#termmax
一波发财,TMX居然给了我6000多个代币,真的让我意想不到啊!我也只是做了一下任务,签了几个月到而已,可能质押那块给的币多点吧。不知道盘前现在是多少,能不能暴富啊?
说实话玩TermMax质押这段时间,体验真的是喜忧参半,踩了不少坑,我大概质押了3000刀,就是想着能多拿一些积分,刚开始看着收益数据挺诱人,实际质押进去之后限制比想象多很多。最让人吐槽的就是时间机制,一旦中途部分撤出,累计时长直接清零,之前熬的时间全部白费,这点真的很折磨人。不像普通质押可以灵活进出,这里更像强制锁仓,想临时调下仓位都要三思。质押抵押比例也要拿捏好,一旦行情波动,到期处理不及时就会面临清算风险,好几次吓得我连夜增加抵押物。机制设计偏复杂,很多细节不会主动提醒,像我这样的新手很容易忽略规则踩雷。
但是@TermMax 它的固定利率这点确实有优势,但质押一定要看懂规则,别光看表面年化,把控好仓位,不要把全部资金砸进去。我相当于一鱼双吃了,加上空投部分,年华应该高的可怕吧,哈哈#termmax
说实话玩TermMax质押这段时间,体验真的是喜忧参半,踩了不少坑,我大概质押了3000刀,就是想着能多拿一些积分,刚开始看着收益数据挺诱人,实际质押进去之后限制比想象多很多。最让人吐槽的就是时间机制,一旦中途部分撤出,累计时长直接清零,之前熬的时间全部白费,这点真的很折磨人。不像普通质押可以灵活进出,这里更像强制锁仓,想临时调下仓位都要三思。质押抵押比例也要拿捏好,一旦行情波动,到期处理不及时就会面临清算风险,好几次吓得我连夜增加抵押物。机制设计偏复杂,很多细节不会主动提醒,像我这样的新手很容易忽略规则踩雷。
但是@TermMax 它的固定利率这点确实有优势,但质押一定要看懂规则,别光看表面年化,把控好仓位,不要把全部资金砸进去。我相当于一鱼双吃了,加上空投部分,年华应该高的可怕吧,哈哈#termmax
8
2
1.6k
·
--
Lihat terjemahan
这个事我其实琢磨了一阵子,不是因为金额大,是两篇公告的措辞差别太大了。
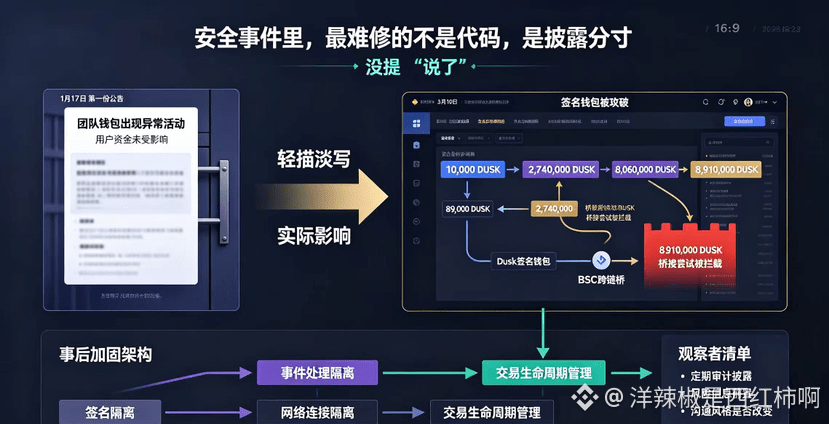
1月17号第一次看的时候,Dusk说“团队钱包出现异常活动”“用户资金没受影响”。我读完就划过去了,心想问题不大。直到3月10号那份详细报告出来,我才发现事情比我想的复杂得多。
一万枚DUSK被转走、八万九、二百七十四万、八百零六万——一笔接一笔,总共超过一千万枚。最后一笔八百九十一万的桥接尝试是桥被紧急关停才拦住的。
我觉得最值得琢磨的地方不是“有人攻击了”,是团队最初的回应方式和后来披露的细节之间有一个很大的落差。如果只看第一份公告,我的印象是“很轻微的异常,已经控制住了”。看了事后报告才知道,签名钱包被攻破,资金被转走,部分还被跨链到了BSC。这些信息不是矛盾的,但给人的感觉完全不一样。
团队后来做了隔离加固,把签名、事件处理、网络连接拆开了,交易状态加上了明确的生命周期管理。这些后续动作说明他们确实在补架构上的短板。但我在想一个问题:如果当初第一份公告就把“攻击者获得了签名钱包访问权限,数百万枚代币曾被转移”这件事说清楚,市场会怎么反应?官方选择更克制的措辞,也许是为了防止恐慌,也许是为了先稳住局面再追查。这个选择本身是一种沟通策略,策略没有绝对的对错,但对关注安全的人来说,“没提”和“说了”之间差了不止一个沟通成本。
我现在还在观察两个事:一是从这之后,Dusk有没有定期披露安全审计的进度和结果;二是在后续事件里,团队对风险信息的披露会不会变得更前置、更透明。安全架构可以补,沟通风格能不能同步改,可能是比几行代码更难的事。
#dusk $DUSK @Dusk_Foundation
这个事我其实琢磨了一阵子,不是因为金额大,是两篇公告的措辞差别太大了。
1月17号第一次看的时候,Dusk说“团队钱包出现异常活动”“用户资金没受影响”。我读完就划过去了,心想问题不大。直到3月10号那份详细报告出来,我才发现事情比我想的复杂得多。
一万枚DUSK被转走、八万九、二百七十四万、八百零六万——一笔接一笔,总共超过一千万枚。最后一笔八百九十一万的桥接尝试是桥被紧急关停才拦住的。
我觉得最值得琢磨的地方不是“有人攻击了”,是团队最初的回应方式和后来披露的细节之间有一个很大的落差。如果只看第一份公告,我的印象是“很轻微的异常,已经控制住了”。看了事后报告才知道,签名钱包被攻破,资金被转走,部分还被跨链到了BSC。这些信息不是矛盾的,但给人的感觉完全不一样。
团队后来做了隔离加固,把签名、事件处理、网络连接拆开了,交易状态加上了明确的生命周期管理。这些后续动作说明他们确实在补架构上的短板。但我在想一个问题:如果当初第一份公告就把“攻击者获得了签名钱包访问权限,数百万枚代币曾被转移”这件事说清楚,市场会怎么反应?官方选择更克制的措辞,也许是为了防止恐慌,也许是为了先稳住局面再追查。这个选择本身是一种沟通策略,策略没有绝对的对错,但对关注安全的人来说,“没提”和“说了”之间差了不止一个沟通成本。
我现在还在观察两个事:一是从这之后,Dusk有没有定期披露安全审计的进度和结果;二是在后续事件里,团队对风险信息的披露会不会变得更前置、更透明。安全架构可以补,沟通风格能不能同步改,可能是比几行代码更难的事。
#dusk $DUSK @Dusk
1月17号第一次看的时候,Dusk说“团队钱包出现异常活动”“用户资金没受影响”。我读完就划过去了,心想问题不大。直到3月10号那份详细报告出来,我才发现事情比我想的复杂得多。
一万枚DUSK被转走、八万九、二百七十四万、八百零六万——一笔接一笔,总共超过一千万枚。最后一笔八百九十一万的桥接尝试是桥被紧急关停才拦住的。
我觉得最值得琢磨的地方不是“有人攻击了”,是团队最初的回应方式和后来披露的细节之间有一个很大的落差。如果只看第一份公告,我的印象是“很轻微的异常,已经控制住了”。看了事后报告才知道,签名钱包被攻破,资金被转走,部分还被跨链到了BSC。这些信息不是矛盾的,但给人的感觉完全不一样。
团队后来做了隔离加固,把签名、事件处理、网络连接拆开了,交易状态加上了明确的生命周期管理。这些后续动作说明他们确实在补架构上的短板。但我在想一个问题:如果当初第一份公告就把“攻击者获得了签名钱包访问权限,数百万枚代币曾被转移”这件事说清楚,市场会怎么反应?官方选择更克制的措辞,也许是为了防止恐慌,也许是为了先稳住局面再追查。这个选择本身是一种沟通策略,策略没有绝对的对错,但对关注安全的人来说,“没提”和“说了”之间差了不止一个沟通成本。
我现在还在观察两个事:一是从这之后,Dusk有没有定期披露安全审计的进度和结果;二是在后续事件里,团队对风险信息的披露会不会变得更前置、更透明。安全架构可以补,沟通风格能不能同步改,可能是比几行代码更难的事。
#dusk $DUSK @Dusk
290
·
--
Dusk, proyek ini, sudah lama saya amati—tapi saya belum mulai mengerjakannya. Bukan karena tidak percaya, tapi karena saya belum bisa melihatnya dengan jelas.
Pertama, mari kita bahas: mereka sebenarnya ingin melakukan apa. Di pasar, koin privasi itu banyak sekali—Monero dan Zcash sudah jadi wajah lama. Perbedaan terbesar Dusk adalah—Dusk tidak berseberangan langsung dengan regulasi. Monero: “jangan siapa pun lihat”; Zcash: “boleh lihat, tapi harus ada persetujuan pengguna.” Dusk memilih jalan ketiga: transaksi default-nya dirahasiakan, tapi ketika regulator butuh, ada jalur agar regulator bisa memeriksa.
Sederhananya, mereka bertaruh bahwa institusi di masa depan akan masuk—tapi institusi tidak mungkin menerima sebuah kotak hitam yang sama sekali tidak bisa dilihat.
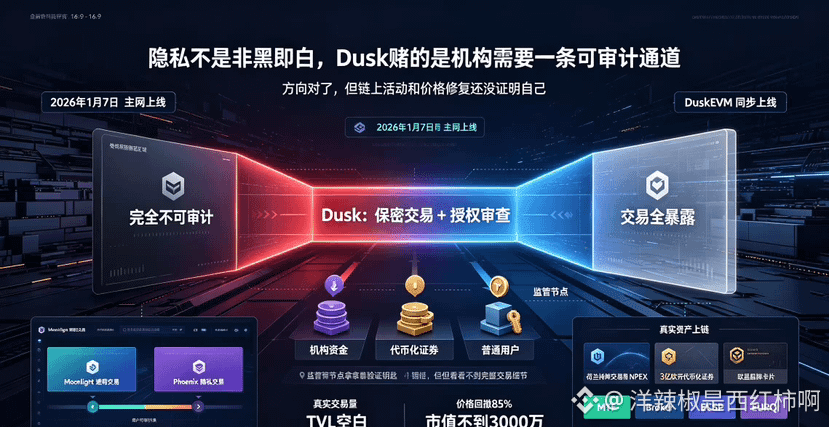
Dari sisi teknis, pada 7 Januari 2026 mainnet resmi diluncurkan, dan DuskEVM ikut diluncurkan secara sinkron. Kompatibel dengan Solidity, jadi developer yang migrasi dari Ethereum pada dasarnya tidak perlu mengubah kode. Kompatibilitas ini penting—tidak perlu belajar ulang semuanya, sehingga ekosistem bisa tumbuh jauh lebih cepat. Selain itu, mereka membuat model transaksi ganda: Moonlight mengurus transaksi yang transparan, Phoenix mengurus transaksi yang privat—pengguna yang memilih sendiri. Ini memenuhi kebutuhan privasi, sekaligus menghindari risiko dikeluarkan dari bursa karena “tidak bisa diaudit.”
Yang benar-benar membuat saya merasa beda adalah implementasinya. Dusk menjalin kerja sama resmi dengan bursa berlisensi Belanda, NPEX. Lebih dari 300 juta euro sekuritas ters tokenisasi sudah diterbitkan dan diperdagangkan di atas chain. NPEX adalah fasilitas perdagangan multilateral berlisensi di Belanda, dan DuskTrade memegang lisensi UE seperti MTF, Broker, serta ECSP. Quantoz juga menerbitkan stablecoin euro yang patuh, EURQ, lewat Dusk. Ini aset yang benar-benar diawasi regulator yang sedang berjalan—bukan demo di testnet.
Tapi masalahnya juga jelas. Volume transaksi nyata di chain tidak tinggi: lebih dari 70% blok memiliki transaksi kurang dari 2. Cari Dusk di DeFiLlama, kolom TVL-nya kosong. Harga token turun dan melakukan retracement lebih dari 85% dari puncak awal tahun—sekarang berkisar di sekitar 0,06 dolar, dengan valuasi pasar di bawah 30 juta dolar. Pada bulan Juni, Binance bahkan menghapus pasangan perdagangan DUSK/BTC.
Arah saya akui—keuangan tradisional ingin on-chain, dan selama ini tak pernah menemukan titik temu antara privasi dan kepatuhan. Dusk memang menemukan posisi yang bisa diwujudkan di dunia nyata. Kerja sama dengan NPEX juga membuktikan bahwa logika ini bukan sekadar muter-muter.
Saya akan terus mengawasi apakah aset 300 juta euro di NPEX bisa benar-benar menghasilkan arus transaksi yang berkelanjutan, dan apakah di DuskEVM akan tumbuh aplikasi yang benar-benar berguna.
Sampai saat itu, lihat dulu—jangan bergerak.
#dusk $DUSK @Dusk_Foundation
Dusk, proyek ini, sudah lama saya amati—tapi saya belum mulai mengerjakannya. Bukan karena tidak percaya, tapi karena saya belum bisa melihatnya dengan jelas.
Pertama, mari kita bahas: mereka sebenarnya ingin melakukan apa. Di pasar, koin privasi itu banyak sekali—Monero dan Zcash sudah jadi wajah lama. Perbedaan terbesar Dusk adalah—Dusk tidak berseberangan langsung dengan regulasi. Monero: “jangan siapa pun lihat”; Zcash: “boleh lihat, tapi harus ada persetujuan pengguna.” Dusk memilih jalan ketiga: transaksi default-nya dirahasiakan, tapi ketika regulator butuh, ada jalur agar regulator bisa memeriksa.
Sederhananya, mereka bertaruh bahwa institusi di masa depan akan masuk—tapi institusi tidak mungkin menerima sebuah kotak hitam yang sama sekali tidak bisa dilihat.
Dari sisi teknis, pada 7 Januari 2026 mainnet resmi diluncurkan, dan DuskEVM ikut diluncurkan secara sinkron. Kompatibel dengan Solidity, jadi developer yang migrasi dari Ethereum pada dasarnya tidak perlu mengubah kode. Kompatibilitas ini penting—tidak perlu belajar ulang semuanya, sehingga ekosistem bisa tumbuh jauh lebih cepat. Selain itu, mereka membuat model transaksi ganda: Moonlight mengurus transaksi yang transparan, Phoenix mengurus transaksi yang privat—pengguna yang memilih sendiri. Ini memenuhi kebutuhan privasi, sekaligus menghindari risiko dikeluarkan dari bursa karena “tidak bisa diaudit.”
Yang benar-benar membuat saya merasa beda adalah implementasinya. Dusk menjalin kerja sama resmi dengan bursa berlisensi Belanda, NPEX. Lebih dari 300 juta euro sekuritas ters tokenisasi sudah diterbitkan dan diperdagangkan di atas chain. NPEX adalah fasilitas perdagangan multilateral berlisensi di Belanda, dan DuskTrade memegang lisensi UE seperti MTF, Broker, serta ECSP. Quantoz juga menerbitkan stablecoin euro yang patuh, EURQ, lewat Dusk. Ini aset yang benar-benar diawasi regulator yang sedang berjalan—bukan demo di testnet.
Tapi masalahnya juga jelas. Volume transaksi nyata di chain tidak tinggi: lebih dari 70% blok memiliki transaksi kurang dari 2. Cari Dusk di DeFiLlama, kolom TVL-nya kosong. Harga token turun dan melakukan retracement lebih dari 85% dari puncak awal tahun—sekarang berkisar di sekitar 0,06 dolar, dengan valuasi pasar di bawah 30 juta dolar. Pada bulan Juni, Binance bahkan menghapus pasangan perdagangan DUSK/BTC.
Arah saya akui—keuangan tradisional ingin on-chain, dan selama ini tak pernah menemukan titik temu antara privasi dan kepatuhan. Dusk memang menemukan posisi yang bisa diwujudkan di dunia nyata. Kerja sama dengan NPEX juga membuktikan bahwa logika ini bukan sekadar muter-muter.
Saya akan terus mengawasi apakah aset 300 juta euro di NPEX bisa benar-benar menghasilkan arus transaksi yang berkelanjutan, dan apakah di DuskEVM akan tumbuh aplikasi yang benar-benar berguna.
Sampai saat itu, lihat dulu—jangan bergerak.
#dusk $DUSK @Dusk
Pertama, mari kita bahas: mereka sebenarnya ingin melakukan apa. Di pasar, koin privasi itu banyak sekali—Monero dan Zcash sudah jadi wajah lama. Perbedaan terbesar Dusk adalah—Dusk tidak berseberangan langsung dengan regulasi. Monero: “jangan siapa pun lihat”; Zcash: “boleh lihat, tapi harus ada persetujuan pengguna.” Dusk memilih jalan ketiga: transaksi default-nya dirahasiakan, tapi ketika regulator butuh, ada jalur agar regulator bisa memeriksa.
Sederhananya, mereka bertaruh bahwa institusi di masa depan akan masuk—tapi institusi tidak mungkin menerima sebuah kotak hitam yang sama sekali tidak bisa dilihat.
Dari sisi teknis, pada 7 Januari 2026 mainnet resmi diluncurkan, dan DuskEVM ikut diluncurkan secara sinkron. Kompatibel dengan Solidity, jadi developer yang migrasi dari Ethereum pada dasarnya tidak perlu mengubah kode. Kompatibilitas ini penting—tidak perlu belajar ulang semuanya, sehingga ekosistem bisa tumbuh jauh lebih cepat. Selain itu, mereka membuat model transaksi ganda: Moonlight mengurus transaksi yang transparan, Phoenix mengurus transaksi yang privat—pengguna yang memilih sendiri. Ini memenuhi kebutuhan privasi, sekaligus menghindari risiko dikeluarkan dari bursa karena “tidak bisa diaudit.”
Yang benar-benar membuat saya merasa beda adalah implementasinya. Dusk menjalin kerja sama resmi dengan bursa berlisensi Belanda, NPEX. Lebih dari 300 juta euro sekuritas ters tokenisasi sudah diterbitkan dan diperdagangkan di atas chain. NPEX adalah fasilitas perdagangan multilateral berlisensi di Belanda, dan DuskTrade memegang lisensi UE seperti MTF, Broker, serta ECSP. Quantoz juga menerbitkan stablecoin euro yang patuh, EURQ, lewat Dusk. Ini aset yang benar-benar diawasi regulator yang sedang berjalan—bukan demo di testnet.
Tapi masalahnya juga jelas. Volume transaksi nyata di chain tidak tinggi: lebih dari 70% blok memiliki transaksi kurang dari 2. Cari Dusk di DeFiLlama, kolom TVL-nya kosong. Harga token turun dan melakukan retracement lebih dari 85% dari puncak awal tahun—sekarang berkisar di sekitar 0,06 dolar, dengan valuasi pasar di bawah 30 juta dolar. Pada bulan Juni, Binance bahkan menghapus pasangan perdagangan DUSK/BTC.
Arah saya akui—keuangan tradisional ingin on-chain, dan selama ini tak pernah menemukan titik temu antara privasi dan kepatuhan. Dusk memang menemukan posisi yang bisa diwujudkan di dunia nyata. Kerja sama dengan NPEX juga membuktikan bahwa logika ini bukan sekadar muter-muter.
Saya akan terus mengawasi apakah aset 300 juta euro di NPEX bisa benar-benar menghasilkan arus transaksi yang berkelanjutan, dan apakah di DuskEVM akan tumbuh aplikasi yang benar-benar berguna.
Sampai saat itu, lihat dulu—jangan bergerak.
#dusk $DUSK @Dusk
1
81
·
--
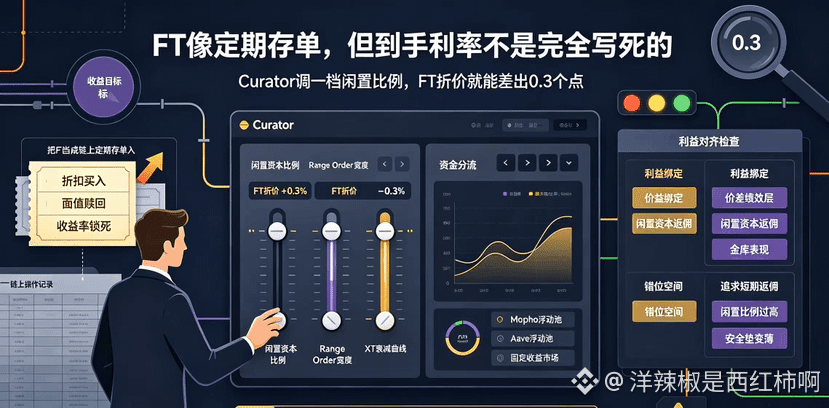
Banyak orang menganggap FT TermMax sebagai “deposito berjangka terjadwal di-chain”. Beli dengan diskon, saat jatuh tempo ditebus sebesar nilai nominal, dan tingkat imbal hasilnya terkunci sejak saat masuk. Pemahaman itu tidak salah.
Tapi jika Anda benar-benar menganggap FT sepenuhnya seperti deposito, Anda mengabaikan satu variabel kunci—ketika Curator di balik layar mengatur parameter, apakah kepentingannya benar-benar selaras dengan kepentingan Anda?
Beberapa hari ini saya menelusuri catatan tindakan Keyrock dan Origami di brankas mereka, dan saya menemukan bahwa pada tenor yang sama serta aset jaminan yang sama, diskon FT bisa berbeda hingga 0,3 poin. Selisih 0,3 itu bukan produk dari fluktuasi acak pasar—itu hasil keputusan Curator sendiri: proporsi modal idle yang dialokasikan ke Morpho dinaikkan satu tingkat, diskonnya menyempit sedikit; jika diturunkan sedikit, diskon akan membesar.
Masalahnya: saat Curator mengatur level parameter ini, ia sedang memperjuangkan tingkat imbal hasil yang lebih baik untuk pembeli FT, atau sedang memperjuangkan pembagian keuntungan yang lebih tinggi untuk lapisan kinerjanya sendiri?
Dalam mekanisme insentif TermMax, Curator mendapatkan imbal hasil dari lapisan kinerja berdasarkan selisih harga FT/XT, ditambah pembagian komisi dari modal idle yang dialokasikan ke Morpho/Aave. Dua sumber pendapatan ini terikat dengan kepentingan pembeli FT, tetapi masih ada ruang ketidaksesuaian—jika Curator mendorong proporsi idle ke batas untuk meningkatkan komisi lapisan idle tersebut, diskon FT memang bisa menyempit, tetapi apakah keamanan total brankas ikut menipis?
Ini bukan berarti Curator pasti akan berbuat jahat. Institusi setingkat Keyrock, nilai merek lebih tinggi daripada peluang arbitrase jangka pendek. Namun “tidak akan berbuat jahat” dan “kepentingan sepenuhnya selaras” adalah dua hal berbeda. Kemampuan inti Curator adalah “penilaian”—menilai tingkat dana jangka pendek, menilai kecocokan tenor, menilai cara menambat kurva peluruhan XT—tetapi hasil penilaiannya secara langsung menentukan tingkat imbal hasil yang Anda terima saat membeli FT. Memilih brankas, pada dasarnya, berarti memilih “penilaian durasi (duration) Curator yang Anda percayai”.
Saya melihat panel Curator: pertama-tama bukan melihat proporsi idle, melainkan melihat apakah dia benar-benar menempatkan uang sungguhan di FT. Jika pengelola brankas saja tidak membeli FT yang dia kelola, maka di antara keputusan mereka dan saya ada satu lapisan biaya agen tanpa risiko. Ini jauh lebih layak diperhatikan daripada tambahan 0,3 poin dibanding APY. #termmax @termmax
Banyak orang menganggap FT TermMax sebagai “deposito berjangka terjadwal di-chain”. Beli dengan diskon, saat jatuh tempo ditebus sebesar nilai nominal, dan tingkat imbal hasilnya terkunci sejak saat masuk. Pemahaman itu tidak salah.
Tapi jika Anda benar-benar menganggap FT sepenuhnya seperti deposito, Anda mengabaikan satu variabel kunci—ketika Curator di balik layar mengatur parameter, apakah kepentingannya benar-benar selaras dengan kepentingan Anda?
Beberapa hari ini saya menelusuri catatan tindakan Keyrock dan Origami di brankas mereka, dan saya menemukan bahwa pada tenor yang sama serta aset jaminan yang sama, diskon FT bisa berbeda hingga 0,3 poin. Selisih 0,3 itu bukan produk dari fluktuasi acak pasar—itu hasil keputusan Curator sendiri: proporsi modal idle yang dialokasikan ke Morpho dinaikkan satu tingkat, diskonnya menyempit sedikit; jika diturunkan sedikit, diskon akan membesar.
Masalahnya: saat Curator mengatur level parameter ini, ia sedang memperjuangkan tingkat imbal hasil yang lebih baik untuk pembeli FT, atau sedang memperjuangkan pembagian keuntungan yang lebih tinggi untuk lapisan kinerjanya sendiri?
Dalam mekanisme insentif TermMax, Curator mendapatkan imbal hasil dari lapisan kinerja berdasarkan selisih harga FT/XT, ditambah pembagian komisi dari modal idle yang dialokasikan ke Morpho/Aave. Dua sumber pendapatan ini terikat dengan kepentingan pembeli FT, tetapi masih ada ruang ketidaksesuaian—jika Curator mendorong proporsi idle ke batas untuk meningkatkan komisi lapisan idle tersebut, diskon FT memang bisa menyempit, tetapi apakah keamanan total brankas ikut menipis?
Ini bukan berarti Curator pasti akan berbuat jahat. Institusi setingkat Keyrock, nilai merek lebih tinggi daripada peluang arbitrase jangka pendek. Namun “tidak akan berbuat jahat” dan “kepentingan sepenuhnya selaras” adalah dua hal berbeda. Kemampuan inti Curator adalah “penilaian”—menilai tingkat dana jangka pendek, menilai kecocokan tenor, menilai cara menambat kurva peluruhan XT—tetapi hasil penilaiannya secara langsung menentukan tingkat imbal hasil yang Anda terima saat membeli FT. Memilih brankas, pada dasarnya, berarti memilih “penilaian durasi (duration) Curator yang Anda percayai”.
Saya melihat panel Curator: pertama-tama bukan melihat proporsi idle, melainkan melihat apakah dia benar-benar menempatkan uang sungguhan di FT. Jika pengelola brankas saja tidak membeli FT yang dia kelola, maka di antara keputusan mereka dan saya ada satu lapisan biaya agen tanpa risiko. Ini jauh lebih layak diperhatikan daripada tambahan 0,3 poin dibanding APY. #termmax @TermMax
Tapi jika Anda benar-benar menganggap FT sepenuhnya seperti deposito, Anda mengabaikan satu variabel kunci—ketika Curator di balik layar mengatur parameter, apakah kepentingannya benar-benar selaras dengan kepentingan Anda?
Beberapa hari ini saya menelusuri catatan tindakan Keyrock dan Origami di brankas mereka, dan saya menemukan bahwa pada tenor yang sama serta aset jaminan yang sama, diskon FT bisa berbeda hingga 0,3 poin. Selisih 0,3 itu bukan produk dari fluktuasi acak pasar—itu hasil keputusan Curator sendiri: proporsi modal idle yang dialokasikan ke Morpho dinaikkan satu tingkat, diskonnya menyempit sedikit; jika diturunkan sedikit, diskon akan membesar.
Masalahnya: saat Curator mengatur level parameter ini, ia sedang memperjuangkan tingkat imbal hasil yang lebih baik untuk pembeli FT, atau sedang memperjuangkan pembagian keuntungan yang lebih tinggi untuk lapisan kinerjanya sendiri?
Dalam mekanisme insentif TermMax, Curator mendapatkan imbal hasil dari lapisan kinerja berdasarkan selisih harga FT/XT, ditambah pembagian komisi dari modal idle yang dialokasikan ke Morpho/Aave. Dua sumber pendapatan ini terikat dengan kepentingan pembeli FT, tetapi masih ada ruang ketidaksesuaian—jika Curator mendorong proporsi idle ke batas untuk meningkatkan komisi lapisan idle tersebut, diskon FT memang bisa menyempit, tetapi apakah keamanan total brankas ikut menipis?
Ini bukan berarti Curator pasti akan berbuat jahat. Institusi setingkat Keyrock, nilai merek lebih tinggi daripada peluang arbitrase jangka pendek. Namun “tidak akan berbuat jahat” dan “kepentingan sepenuhnya selaras” adalah dua hal berbeda. Kemampuan inti Curator adalah “penilaian”—menilai tingkat dana jangka pendek, menilai kecocokan tenor, menilai cara menambat kurva peluruhan XT—tetapi hasil penilaiannya secara langsung menentukan tingkat imbal hasil yang Anda terima saat membeli FT. Memilih brankas, pada dasarnya, berarti memilih “penilaian durasi (duration) Curator yang Anda percayai”.
Saya melihat panel Curator: pertama-tama bukan melihat proporsi idle, melainkan melihat apakah dia benar-benar menempatkan uang sungguhan di FT. Jika pengelola brankas saja tidak membeli FT yang dia kelola, maka di antara keputusan mereka dan saya ada satu lapisan biaya agen tanpa risiko. Ini jauh lebih layak diperhatikan daripada tambahan 0,3 poin dibanding APY. #termmax @TermMax
4
175
·
--
Proyek Dusk, harus saya akui, di awal saya tidak terlalu menganggapnya serius.
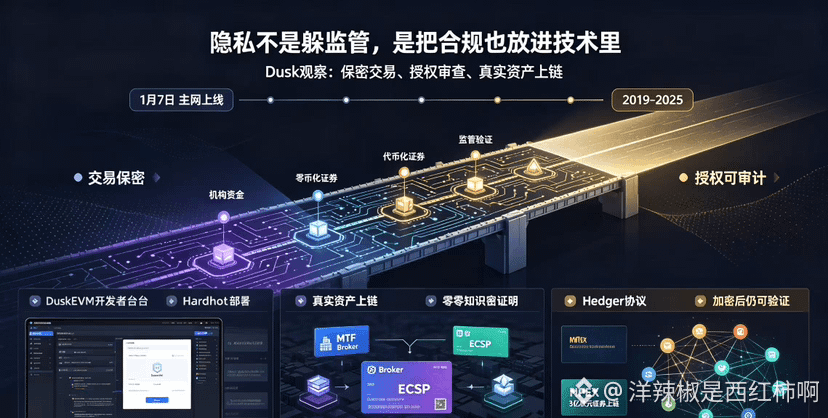
Hal yang benar-benar membuat saya berhenti dan melihatnya lebih lama adalah peluncuran mainnet pada 7 Januari—setelah bertahan selama enam tahun hingga akhirnya bisa berjalan. Kesabaran seperti itu memang cukup langka di lingkungan yang sekarang serba tergesa-gesa. Dibanding kebanyakan proyek privasi yang menaruh pengawasan di luar pintu, Dusk justru sebaliknya: Dusk ingin privasi dimasukkan ke dalam tata kelola. Transaksi secara default bersifat rahasia, tetapi pihak yang memberi otorisasi dapat melakukan audit. Desain “pengungkapan selektif” ini tepat berada di celah yang sangat sempit antara privasi dan kepatuhan.
Dari sisi teknis, kabar terbaru juga tidak sedikit. DuskEVM sudah online di mainnet; pengembang bisa langsung melakukan deployment menggunakan Solidity dan Hardhat, sehingga biaya migrasi ekosistem memang jauh lebih rendah. Komponen inti Hedger menggabungkan zero-knowledge proof dan enkripsi homomorfik: setelah data transaksi dienkripsi, verifikasi bisa dilakukan tanpa perlu dekripsi.
Yang benar-benar membuat saya merasa ini berbeda adalah implementasinya—bukan hanya melapisi aset lama dengan kulit tambahan, melainkan berniat memindahkan seluruh siklus hidup aset ke atas rantai. DuskTrade menempatkan diri sebagai neobroker untuk aset keuangan yang tokenized; didukung oleh rencana penonaktifan aset sekuritas senilai lebih dari 300 juta euro dari NPEX, serta memperoleh rangkaian lisensi penuh Uni Eropa seperti MTF, Broker, dan ECSP. Yang berjalan di on-chain adalah aset dunia nyata, bukan “udara”.
Perlu juga disebut soal penalti untuk node. Dusk membagi masalah offline dan double-sign menjadi dua tingkat—lunak dan keras—tidak dipotong satu kebijakan untuk semuanya.
Tentu, setiap koin punya sisi gelapnya. Hingga saat ini, adopsi oleh institusi masih relatif dingin; jumlah aset yang dikunci di rantai dan likuiditasnya masih terbatas. Harga berayun di kisaran 0,06 hingga 0,08 dolar, dan penarikan dari puncak awal tahun cukup signifikan. Setiap hari juga ada sekitar 170 ribu token DUSK yang terus dilepas untuk masuk ke peredaran.
Pandangan saya: titik keseimbangan antara privasi dan kepatuhan, Dusk memang menemukan posisi yang bisa dijalankan. Namun jika eksekusi terlambat selangkah, narasinya bisa berganti orang. Saya akan terus memantau volume transaksi institusional di mainnet dan progres implementasi ekosistem—karena data-data ini jauh lebih jujur daripada whitepaper.
#dusk $DUSK @Dusk_Foundation
Proyek Dusk, harus saya akui, di awal saya tidak terlalu menganggapnya serius.
Hal yang benar-benar membuat saya berhenti dan melihatnya lebih lama adalah peluncuran mainnet pada 7 Januari—setelah bertahan selama enam tahun hingga akhirnya bisa berjalan. Kesabaran seperti itu memang cukup langka di lingkungan yang sekarang serba tergesa-gesa. Dibanding kebanyakan proyek privasi yang menaruh pengawasan di luar pintu, Dusk justru sebaliknya: Dusk ingin privasi dimasukkan ke dalam tata kelola. Transaksi secara default bersifat rahasia, tetapi pihak yang memberi otorisasi dapat melakukan audit. Desain “pengungkapan selektif” ini tepat berada di celah yang sangat sempit antara privasi dan kepatuhan.
Dari sisi teknis, kabar terbaru juga tidak sedikit. DuskEVM sudah online di mainnet; pengembang bisa langsung melakukan deployment menggunakan Solidity dan Hardhat, sehingga biaya migrasi ekosistem memang jauh lebih rendah. Komponen inti Hedger menggabungkan zero-knowledge proof dan enkripsi homomorfik: setelah data transaksi dienkripsi, verifikasi bisa dilakukan tanpa perlu dekripsi.
Yang benar-benar membuat saya merasa ini berbeda adalah implementasinya—bukan hanya melapisi aset lama dengan kulit tambahan, melainkan berniat memindahkan seluruh siklus hidup aset ke atas rantai. DuskTrade menempatkan diri sebagai neobroker untuk aset keuangan yang tokenized; didukung oleh rencana penonaktifan aset sekuritas senilai lebih dari 300 juta euro dari NPEX, serta memperoleh rangkaian lisensi penuh Uni Eropa seperti MTF, Broker, dan ECSP. Yang berjalan di on-chain adalah aset dunia nyata, bukan “udara”.
Perlu juga disebut soal penalti untuk node. Dusk membagi masalah offline dan double-sign menjadi dua tingkat—lunak dan keras—tidak dipotong satu kebijakan untuk semuanya.
Tentu, setiap koin punya sisi gelapnya. Hingga saat ini, adopsi oleh institusi masih relatif dingin; jumlah aset yang dikunci di rantai dan likuiditasnya masih terbatas. Harga berayun di kisaran 0,06 hingga 0,08 dolar, dan penarikan dari puncak awal tahun cukup signifikan. Setiap hari juga ada sekitar 170 ribu token DUSK yang terus dilepas untuk masuk ke peredaran.
Pandangan saya: titik keseimbangan antara privasi dan kepatuhan, Dusk memang menemukan posisi yang bisa dijalankan. Namun jika eksekusi terlambat selangkah, narasinya bisa berganti orang. Saya akan terus memantau volume transaksi institusional di mainnet dan progres implementasi ekosistem—karena data-data ini jauh lebih jujur daripada whitepaper.
#dusk $DUSK @Dusk
Hal yang benar-benar membuat saya berhenti dan melihatnya lebih lama adalah peluncuran mainnet pada 7 Januari—setelah bertahan selama enam tahun hingga akhirnya bisa berjalan. Kesabaran seperti itu memang cukup langka di lingkungan yang sekarang serba tergesa-gesa. Dibanding kebanyakan proyek privasi yang menaruh pengawasan di luar pintu, Dusk justru sebaliknya: Dusk ingin privasi dimasukkan ke dalam tata kelola. Transaksi secara default bersifat rahasia, tetapi pihak yang memberi otorisasi dapat melakukan audit. Desain “pengungkapan selektif” ini tepat berada di celah yang sangat sempit antara privasi dan kepatuhan.
Dari sisi teknis, kabar terbaru juga tidak sedikit. DuskEVM sudah online di mainnet; pengembang bisa langsung melakukan deployment menggunakan Solidity dan Hardhat, sehingga biaya migrasi ekosistem memang jauh lebih rendah. Komponen inti Hedger menggabungkan zero-knowledge proof dan enkripsi homomorfik: setelah data transaksi dienkripsi, verifikasi bisa dilakukan tanpa perlu dekripsi.
Yang benar-benar membuat saya merasa ini berbeda adalah implementasinya—bukan hanya melapisi aset lama dengan kulit tambahan, melainkan berniat memindahkan seluruh siklus hidup aset ke atas rantai. DuskTrade menempatkan diri sebagai neobroker untuk aset keuangan yang tokenized; didukung oleh rencana penonaktifan aset sekuritas senilai lebih dari 300 juta euro dari NPEX, serta memperoleh rangkaian lisensi penuh Uni Eropa seperti MTF, Broker, dan ECSP. Yang berjalan di on-chain adalah aset dunia nyata, bukan “udara”.
Perlu juga disebut soal penalti untuk node. Dusk membagi masalah offline dan double-sign menjadi dua tingkat—lunak dan keras—tidak dipotong satu kebijakan untuk semuanya.
Tentu, setiap koin punya sisi gelapnya. Hingga saat ini, adopsi oleh institusi masih relatif dingin; jumlah aset yang dikunci di rantai dan likuiditasnya masih terbatas. Harga berayun di kisaran 0,06 hingga 0,08 dolar, dan penarikan dari puncak awal tahun cukup signifikan. Setiap hari juga ada sekitar 170 ribu token DUSK yang terus dilepas untuk masuk ke peredaran.
Pandangan saya: titik keseimbangan antara privasi dan kepatuhan, Dusk memang menemukan posisi yang bisa dijalankan. Namun jika eksekusi terlambat selangkah, narasinya bisa berganti orang. Saya akan terus memantau volume transaksi institusional di mainnet dan progres implementasi ekosistem—karena data-data ini jauh lebih jujur daripada whitepaper.
#dusk $DUSK @Dusk
1
62
·
--
Lihat terjemahan
聊TermMax的安全设计,我第一反应不是去看审计报告,而是去翻它怎么处理“别人扛雷你买单”这件事。
说白了就是一件事:它不让你帮别人扛雷。
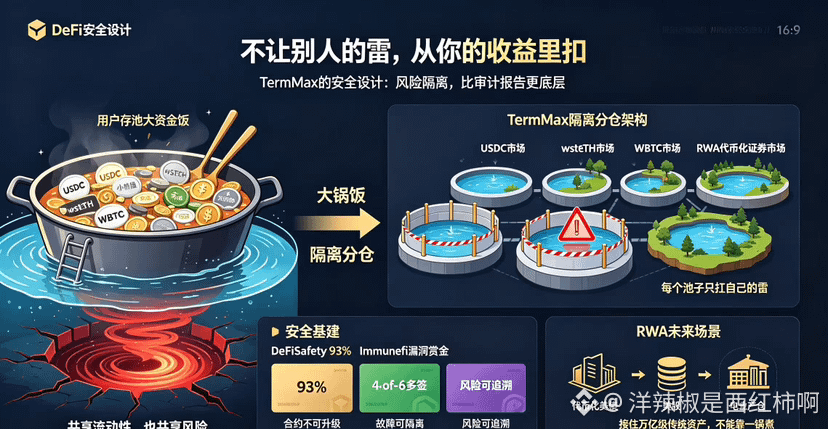
用过Aave、Morpho那种共享池的人应该懂我在说什么。你把USDC存进去,池子里不光有你的USDC,还有各种wstETH、WBTC、甚至不知道什么山寨币抵押品。表面上看流动性共享,实际风险也在共享。某个山寨币闪崩了,池子里抵押品被清算,你明明只存了稳定币,收益照样跟着受影响。你赚的利息里,有一部分其实是在帮别人扛雷。
TermMax在这件事上做得挺绝的——每个市场完全隔离,抵押品和风险不混在一起。什么意思呢?你存钱之前就能100%看清楚自己这笔资金的唯一抵押品是什么。某个市场的抵押品暴雷了,不会传染到其他市场。每个池子都是孤岛,淹了也只淹自己。
这套设计被官方叫做“资产隔离”或“分仓式架构”。翻译成人话就是:你自己的风险你自己扛,但至少你知道自己在扛什么。
我以前也觉得共享池方便,点两下就有收益。后来踩坑踩多了才明白,越舒服的地方风险藏得越深。你只看到APR高,根本不知道池子里塞了什么抵押品,也不知道自己在跟谁一起扛雷。市场稍微一波动,很多你压根没碰过的仓位就跟着一起亏。
TermMax的做法是彻底把这条路堵死了。出借人在存款前就能明确知道自己的资金被什么抵押品背书。它主动放弃了追逐最高APY的玩法,转而追求确定性和透明度。这变化看似只是多了一点复杂度,实际用起来完全不一样——你终于不用被迫吃大锅饭了,能只玩自己信得过的资产。
当然,这套东西上手确实比普通池子难懂些。它要求用户真的去看自己存的那个池子背后是什么抵押品、什么到期日。不适合那种“存进去就不管了”的理财心态。
#termmax @termmax
聊TermMax的安全设计,我第一反应不是去看审计报告,而是去翻它怎么处理“别人扛雷你买单”这件事。
说白了就是一件事:它不让你帮别人扛雷。
用过Aave、Morpho那种共享池的人应该懂我在说什么。你把USDC存进去,池子里不光有你的USDC,还有各种wstETH、WBTC、甚至不知道什么山寨币抵押品。表面上看流动性共享,实际风险也在共享。某个山寨币闪崩了,池子里抵押品被清算,你明明只存了稳定币,收益照样跟着受影响。你赚的利息里,有一部分其实是在帮别人扛雷。
TermMax在这件事上做得挺绝的——每个市场完全隔离,抵押品和风险不混在一起。什么意思呢?你存钱之前就能100%看清楚自己这笔资金的唯一抵押品是什么。某个市场的抵押品暴雷了,不会传染到其他市场。每个池子都是孤岛,淹了也只淹自己。
这套设计被官方叫做“资产隔离”或“分仓式架构”。翻译成人话就是:你自己的风险你自己扛,但至少你知道自己在扛什么。
我以前也觉得共享池方便,点两下就有收益。后来踩坑踩多了才明白,越舒服的地方风险藏得越深。你只看到APR高,根本不知道池子里塞了什么抵押品,也不知道自己在跟谁一起扛雷。市场稍微一波动,很多你压根没碰过的仓位就跟着一起亏。
TermMax的做法是彻底把这条路堵死了。出借人在存款前就能明确知道自己的资金被什么抵押品背书。它主动放弃了追逐最高APY的玩法,转而追求确定性和透明度。这变化看似只是多了一点复杂度,实际用起来完全不一样——你终于不用被迫吃大锅饭了,能只玩自己信得过的资产。
当然,这套东西上手确实比普通池子难懂些。它要求用户真的去看自己存的那个池子背后是什么抵押品、什么到期日。不适合那种“存进去就不管了”的理财心态。
#termmax @TermMax
说白了就是一件事:它不让你帮别人扛雷。
用过Aave、Morpho那种共享池的人应该懂我在说什么。你把USDC存进去,池子里不光有你的USDC,还有各种wstETH、WBTC、甚至不知道什么山寨币抵押品。表面上看流动性共享,实际风险也在共享。某个山寨币闪崩了,池子里抵押品被清算,你明明只存了稳定币,收益照样跟着受影响。你赚的利息里,有一部分其实是在帮别人扛雷。
TermMax在这件事上做得挺绝的——每个市场完全隔离,抵押品和风险不混在一起。什么意思呢?你存钱之前就能100%看清楚自己这笔资金的唯一抵押品是什么。某个市场的抵押品暴雷了,不会传染到其他市场。每个池子都是孤岛,淹了也只淹自己。
这套设计被官方叫做“资产隔离”或“分仓式架构”。翻译成人话就是:你自己的风险你自己扛,但至少你知道自己在扛什么。
我以前也觉得共享池方便,点两下就有收益。后来踩坑踩多了才明白,越舒服的地方风险藏得越深。你只看到APR高,根本不知道池子里塞了什么抵押品,也不知道自己在跟谁一起扛雷。市场稍微一波动,很多你压根没碰过的仓位就跟着一起亏。
TermMax的做法是彻底把这条路堵死了。出借人在存款前就能明确知道自己的资金被什么抵押品背书。它主动放弃了追逐最高APY的玩法,转而追求确定性和透明度。这变化看似只是多了一点复杂度,实际用起来完全不一样——你终于不用被迫吃大锅饭了,能只玩自己信得过的资产。
当然,这套东西上手确实比普通池子难懂些。它要求用户真的去看自己存的那个池子背后是什么抵押品、什么到期日。不适合那种“存进去就不管了”的理财心态。
#termmax @TermMax
129
·
--
Lihat terjemahan
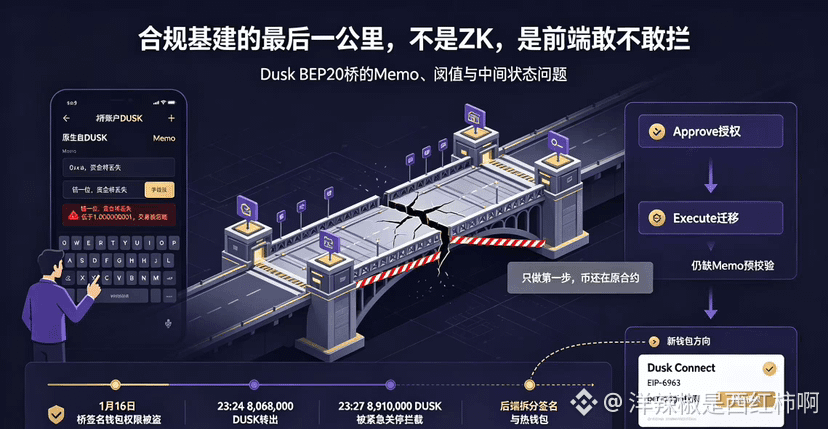
Dusk 那个 BEP20 桥的文档,我顺着往下翻的时候,被一个细节卡住了。
用户往桥账户打原生 DUSK,Memo 里要手敲一段 0x 开头的 BSC 地址。错一位、少一位、或者干脆留空,文档写得很直白——“桥会忽略你的交易,资金将丢失”。一笔桥出还要先扣掉 1 DUSK 的固定费用,最低有效额卡在 1.000000001。低于这个数,连 BSC 那边影子都见不到。@Dusk_Foundation
反向操作更绕——要把 ERC20/BEP20 迁回主网,先 Approve 一笔,再 Execute migration 一笔。第一步过了新手就以为完事了,回头一看币还躺在原合约里。
这套交互放在 meme 币圈没人会说什么,但 Dusk 讲的是 regulated onchain finance。机构、托管方、合规发行方要进来,他们评估的不是“文档写没写警告”,是“用户点错那一下系统拦不拦”。
1 月 16 号那次安全事件,攻击者拿到了桥签名钱包的权限。23:24 单笔转走 8,068,000 DUSK,23:27 另一笔 8,910,000 的桥出是靠紧急关停才挡住。事后官方自己写——“桥服务构建在协议之上,继承着真实的经济信任”。后端把签名、事件、热钱包拆开是补了运维信任,但前端还在让用户拿肉身去扛 Memo 精度,这两边脱节了。
4 月放出来的 Dusk Connect 和新钱包我认账。EIP-6963 发现、dusk_requestAccounts、per-origin 权限、shield 独立授权。方向是把连接、签名、权限收进标准流。但 Memo 路由、两步迁移的中间状态、低于阈值的静默失败——这些还没看到钱包层替用户做预校验或草稿回显。
金融级基建的最后一公里,不是 ZK 多炫,是第一次桥 500 DUSK 填错 Memo 的时候,扩展弹窗敢不敢红字拦下来。这一步没补,DUSK 的合规叙事就还停在后端,没落到前端手指头。
我继续等:新钱包在真实迁移里会不会把 Memo 做成扫码或通讯录选择,而不是一个冷冰冰的文本框。这题答完,再谈普通人资金进不进。
#dusk $DUSK
Dusk 那个 BEP20 桥的文档,我顺着往下翻的时候,被一个细节卡住了。
用户往桥账户打原生 DUSK,Memo 里要手敲一段 0x 开头的 BSC 地址。错一位、少一位、或者干脆留空,文档写得很直白——“桥会忽略你的交易,资金将丢失”。一笔桥出还要先扣掉 1 DUSK 的固定费用,最低有效额卡在 1.000000001。低于这个数,连 BSC 那边影子都见不到。@Dusk
反向操作更绕——要把 ERC20/BEP20 迁回主网,先 Approve 一笔,再 Execute migration 一笔。第一步过了新手就以为完事了,回头一看币还躺在原合约里。
这套交互放在 meme 币圈没人会说什么,但 Dusk 讲的是 regulated onchain finance。机构、托管方、合规发行方要进来,他们评估的不是“文档写没写警告”,是“用户点错那一下系统拦不拦”。
1 月 16 号那次安全事件,攻击者拿到了桥签名钱包的权限。23:24 单笔转走 8,068,000 DUSK,23:27 另一笔 8,910,000 的桥出是靠紧急关停才挡住。事后官方自己写——“桥服务构建在协议之上,继承着真实的经济信任”。后端把签名、事件、热钱包拆开是补了运维信任,但前端还在让用户拿肉身去扛 Memo 精度,这两边脱节了。
4 月放出来的 Dusk Connect 和新钱包我认账。EIP-6963 发现、dusk_requestAccounts、per-origin 权限、shield 独立授权。方向是把连接、签名、权限收进标准流。但 Memo 路由、两步迁移的中间状态、低于阈值的静默失败——这些还没看到钱包层替用户做预校验或草稿回显。
金融级基建的最后一公里,不是 ZK 多炫,是第一次桥 500 DUSK 填错 Memo 的时候,扩展弹窗敢不敢红字拦下来。这一步没补,DUSK 的合规叙事就还停在后端,没落到前端手指头。
我继续等:新钱包在真实迁移里会不会把 Memo 做成扫码或通讯录选择,而不是一个冷冰冰的文本框。这题答完,再谈普通人资金进不进。
#dusk $DUSK
用户往桥账户打原生 DUSK,Memo 里要手敲一段 0x 开头的 BSC 地址。错一位、少一位、或者干脆留空,文档写得很直白——“桥会忽略你的交易,资金将丢失”。一笔桥出还要先扣掉 1 DUSK 的固定费用,最低有效额卡在 1.000000001。低于这个数,连 BSC 那边影子都见不到。@Dusk
反向操作更绕——要把 ERC20/BEP20 迁回主网,先 Approve 一笔,再 Execute migration 一笔。第一步过了新手就以为完事了,回头一看币还躺在原合约里。
这套交互放在 meme 币圈没人会说什么,但 Dusk 讲的是 regulated onchain finance。机构、托管方、合规发行方要进来,他们评估的不是“文档写没写警告”,是“用户点错那一下系统拦不拦”。
1 月 16 号那次安全事件,攻击者拿到了桥签名钱包的权限。23:24 单笔转走 8,068,000 DUSK,23:27 另一笔 8,910,000 的桥出是靠紧急关停才挡住。事后官方自己写——“桥服务构建在协议之上,继承着真实的经济信任”。后端把签名、事件、热钱包拆开是补了运维信任,但前端还在让用户拿肉身去扛 Memo 精度,这两边脱节了。
4 月放出来的 Dusk Connect 和新钱包我认账。EIP-6963 发现、dusk_requestAccounts、per-origin 权限、shield 独立授权。方向是把连接、签名、权限收进标准流。但 Memo 路由、两步迁移的中间状态、低于阈值的静默失败——这些还没看到钱包层替用户做预校验或草稿回显。
金融级基建的最后一公里,不是 ZK 多炫,是第一次桥 500 DUSK 填错 Memo 的时候,扩展弹窗敢不敢红字拦下来。这一步没补,DUSK 的合规叙事就还停在后端,没落到前端手指头。
我继续等:新钱包在真实迁移里会不会把 Memo 做成扫码或通讯录选择,而不是一个冷冰冰的文本框。这题答完,再谈普通人资金进不进。
#dusk $DUSK
69
·
--
Lihat terjemahan
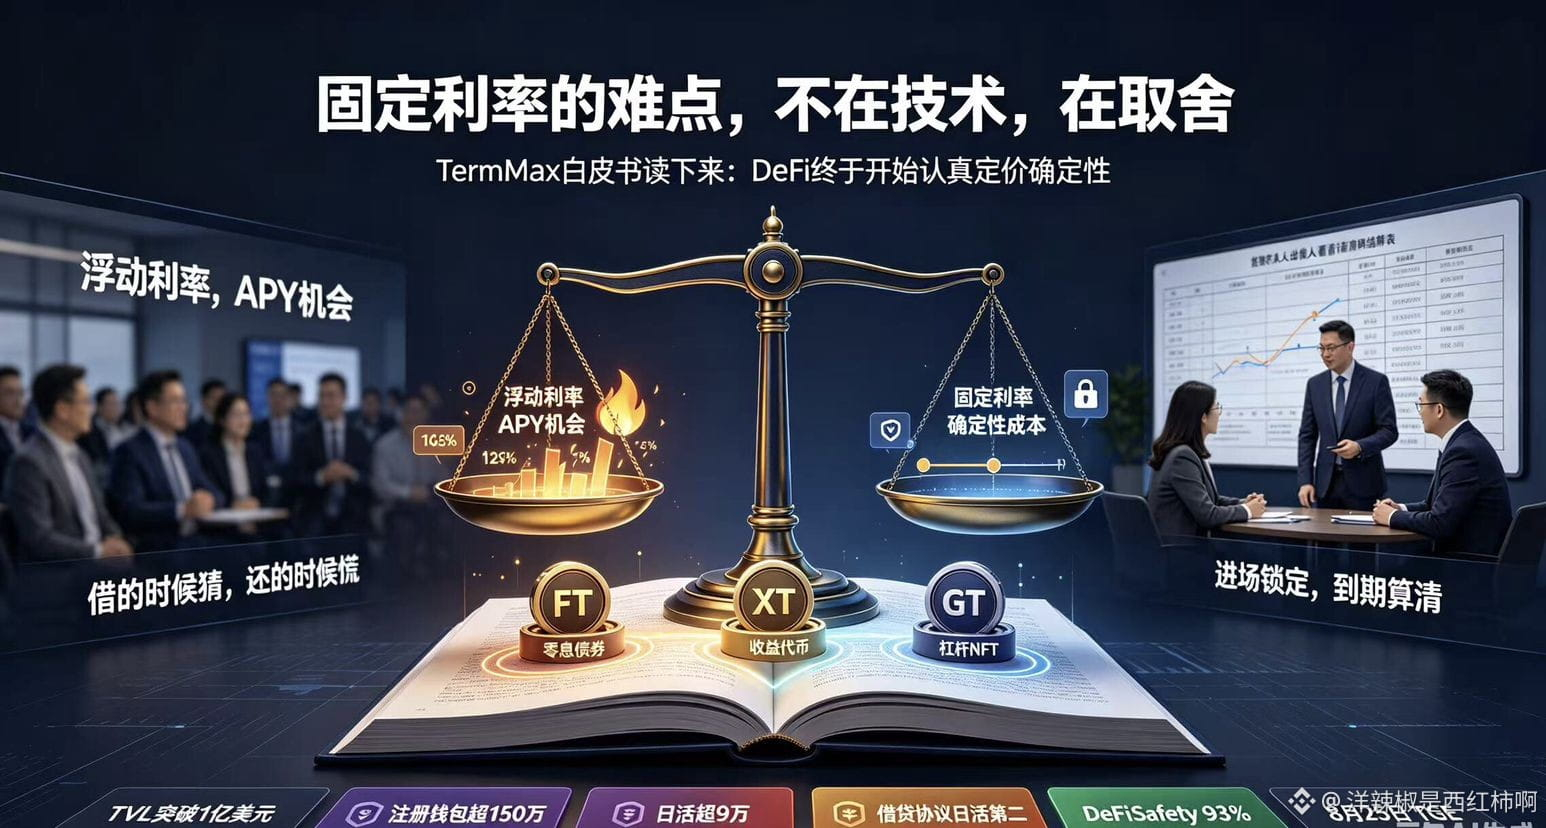
翻TermMax白皮书之前,我心里其实是带着一个问号的,固定利率这东西在传统金融里已经跑通了几十年,但在DeFi里为什么一直没人做起来?
读完白皮书之后,这个问号没有完全消失,但至少我知道了它打算怎么解这道题。
白皮书开篇先捅了一个事实:DeFi借贷市场几乎全是浮动利率。
这导致一个问题,借款人借的时候不知道要还多少利息,出借人放的时候也不知道能赚多少。两边都在猜。对散户来说,猜错了也就多付或少赚几个点。但对机构来说,这种不确定性是致命的。
所以TermMax的解法很直接——把利率从“猜”变成“算”。进场那一刻就锁死,到期还多少一开始就算得清清楚楚。
白皮书里还有一句话让我多看了两遍,TMX isn‘t funding a roadmap. The protocol is thriving.
翻译过来就是:我们不是来要钱做开发的,这台机器已经在跑了,发币只是给它装个收益分配器。这个定位跟很多项目确实不太一样——人家是用已经跑通的数据在支撑后面的叙事,不是用一张路线图在画饼。@termmax
数据上也能看出点东西。 主网上线一年多,TVL突破过1亿美元,注册钱包超150万,日活超9万。3月25号那天日活地址排到过借贷协议第二,仅次于Aave。部署在10条EVM链上,Morpho、Aave、Venus、Pendle这些头部协议已经接进去了。
融资方面拿了Cumberland DRW、HashKey Capital、Decima Fund的钱。YZi Labs EASY Residency第三季毕业。DeFiSafety评分93%,跟Aave V3一个级别。8月25号TGE,总量10亿枚。
看完白皮书,我觉得TermMax解决的是一个一直没人认真去补的问题。 固定利率在传统金融里是标配,DeFi走到现在才有人把这套逻辑搬上链。
但能不能持续跑下去,还得看市场愿不愿意为“确定性”买单——为了提前把账算清楚,你愿意放弃多少浮动利率可能带来的超额收益?
#termmax
翻TermMax白皮书之前,我心里其实是带着一个问号的,固定利率这东西在传统金融里已经跑通了几十年,但在DeFi里为什么一直没人做起来?
读完白皮书之后,这个问号没有完全消失,但至少我知道了它打算怎么解这道题。
白皮书开篇先捅了一个事实:DeFi借贷市场几乎全是浮动利率。
这导致一个问题,借款人借的时候不知道要还多少利息,出借人放的时候也不知道能赚多少。两边都在猜。对散户来说,猜错了也就多付或少赚几个点。但对机构来说,这种不确定性是致命的。
所以TermMax的解法很直接——把利率从“猜”变成“算”。进场那一刻就锁死,到期还多少一开始就算得清清楚楚。
白皮书里还有一句话让我多看了两遍,TMX isn‘t funding a roadmap. The protocol is thriving.
翻译过来就是:我们不是来要钱做开发的,这台机器已经在跑了,发币只是给它装个收益分配器。这个定位跟很多项目确实不太一样——人家是用已经跑通的数据在支撑后面的叙事,不是用一张路线图在画饼。@TermMax
数据上也能看出点东西。 主网上线一年多,TVL突破过1亿美元,注册钱包超150万,日活超9万。3月25号那天日活地址排到过借贷协议第二,仅次于Aave。部署在10条EVM链上,Morpho、Aave、Venus、Pendle这些头部协议已经接进去了。
融资方面拿了Cumberland DRW、HashKey Capital、Decima Fund的钱。YZi Labs EASY Residency第三季毕业。DeFiSafety评分93%,跟Aave V3一个级别。8月25号TGE,总量10亿枚。
看完白皮书,我觉得TermMax解决的是一个一直没人认真去补的问题。 固定利率在传统金融里是标配,DeFi走到现在才有人把这套逻辑搬上链。
但能不能持续跑下去,还得看市场愿不愿意为“确定性”买单——为了提前把账算清楚,你愿意放弃多少浮动利率可能带来的超额收益?
#termmax
读完白皮书之后,这个问号没有完全消失,但至少我知道了它打算怎么解这道题。
白皮书开篇先捅了一个事实:DeFi借贷市场几乎全是浮动利率。
这导致一个问题,借款人借的时候不知道要还多少利息,出借人放的时候也不知道能赚多少。两边都在猜。对散户来说,猜错了也就多付或少赚几个点。但对机构来说,这种不确定性是致命的。
所以TermMax的解法很直接——把利率从“猜”变成“算”。进场那一刻就锁死,到期还多少一开始就算得清清楚楚。
白皮书里还有一句话让我多看了两遍,TMX isn‘t funding a roadmap. The protocol is thriving.
翻译过来就是:我们不是来要钱做开发的,这台机器已经在跑了,发币只是给它装个收益分配器。这个定位跟很多项目确实不太一样——人家是用已经跑通的数据在支撑后面的叙事,不是用一张路线图在画饼。@TermMax
数据上也能看出点东西。 主网上线一年多,TVL突破过1亿美元,注册钱包超150万,日活超9万。3月25号那天日活地址排到过借贷协议第二,仅次于Aave。部署在10条EVM链上,Morpho、Aave、Venus、Pendle这些头部协议已经接进去了。
融资方面拿了Cumberland DRW、HashKey Capital、Decima Fund的钱。YZi Labs EASY Residency第三季毕业。DeFiSafety评分93%,跟Aave V3一个级别。8月25号TGE,总量10亿枚。
看完白皮书,我觉得TermMax解决的是一个一直没人认真去补的问题。 固定利率在传统金融里是标配,DeFi走到现在才有人把这套逻辑搬上链。
但能不能持续跑下去,还得看市场愿不愿意为“确定性”买单——为了提前把账算清楚,你愿意放弃多少浮动利率可能带来的超额收益?
#termmax
114
·
--
Terverifikasi
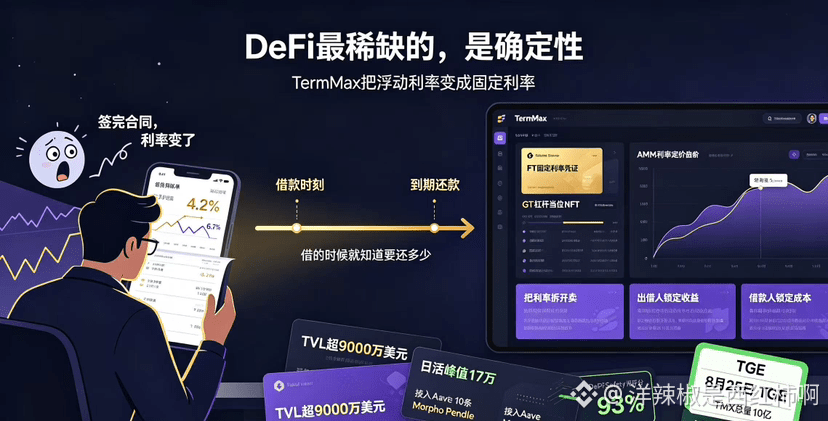
Minggu lalu saya meminjam USDC di Aave dengan bunga 4,2%—masuk begitu saja. Keesokan paginya, bangun tidur ternyata sudah naik jadi 6,7%. Rasanya seperti saat Anda menandatangani kontrak, biayanya sudah dihitung. Setelah tanda tangan, pihak lain bilang, “Maaf ya, ketentuan saya ubah.” Masalah terbesar dari pinjaman dengan suku bunga mengambang itu begini: Anda tidak pernah tahu berapa bunga yang harus dibayar pada hari Anda melunasi.
Yang dilakukan TermMax adalah menyelesaikan hal itu. Begitu masuk, bunganya dikunci: pinjam setahun berarti suku bunga tetap selama setahun, pinjam tiga bulan berarti tetap tiga bulan. Tidak lagi melihat wajah pasar, tidak lagi dikendalikan oleh penawaran dan permintaan di liquidity pool. Biaya pendanaan peminjam jadi bisa diprediksi, dan pemberi pinjaman juga bisa menghitung lebih awal berapa yang akan mereka dapatkan saat jatuh tempo.
Saya sengaja membongkar logika dasarnya. Ini bukan sekadar membungkus floating interest rate Aave lalu dijual ke Anda. Mereka mengadopsi ide pricing curve seperti AMM ala Uniswap V3. Pemberi pinjaman bisa memasang penawaran dalam rentang suku bunga tertentu, lalu peminjam mencocokkan sesuai kebutuhan. Yang lebih “keras” lagi: mereka memecah leverage dan fixed income menjadi dua jenis token—FT adalah sertifikat suku bunga tetap, GT adalah posisi leverage dalam bentuk NFT. Intinya: suku bunga dipisah untuk dijual; Anda tinggal pilih mau yang mana.
Dari sisi data memang kuat. TVL sudah lebih dari 90 juta dolar, jumlah wallet terdaftar lebih dari 1,5 juta, dan puncak pengguna aktif harian pernah tembus 170 ribu. Deploy di 10 chain EVM termasuk Ethereum, BNB Chain, Arbitrum, Base, Berachain, dan lainnya. Protokol-protokol besar seperti Morpho, Aave, Venus, dan Pendle sudah masuk. Bukan proyek PPT—memang benar-benar jalan.
Dari sisi pendanaan mereka mendapat dana dari institusi seperti Cumberland DRW, HashKey Capital, dan Decima Fund. Total supply TMX 1 miliar token, dan TGE dijadwalkan 25 Agustus. Sebelumnya, poin XP, AP, dan MP yang dikumpulkan akan bisa diambil saat itu nanti. Selain itu, DeFiSafety score-nya 93%, levelnya setara dengan Aave V3; skor ini termasuk tinggi di dunia DeFi.
Saya tidak bilang ini pasti bakal berhasil. Pasar suku bunga tetap di keuangan tradisional sudah menjadi jalur yang matang, dan di DeFi memang benar kekurangan potongan puzzle. Kekurangan itu tidak berarti begitu ditambal pasti menang. Tapi TermMax setidaknya menunjukkan kepada saya arah untuk mengembalikan “kepastian” ke rantai—pada saat Anda meminjam, Anda bisa tahu harus melunasi berapa, bukan baru melihat seperti apa tagihannya saat hari pelunasan tiba. Rasa tenang seperti itu cukup langka di DeFi.
#termmax @termmax
Minggu lalu saya meminjam USDC di Aave dengan bunga 4,2%—masuk begitu saja. Keesokan paginya, bangun tidur ternyata sudah naik jadi 6,7%. Rasanya seperti saat Anda menandatangani kontrak, biayanya sudah dihitung. Setelah tanda tangan, pihak lain bilang, “Maaf ya, ketentuan saya ubah.” Masalah terbesar dari pinjaman dengan suku bunga mengambang itu begini: Anda tidak pernah tahu berapa bunga yang harus dibayar pada hari Anda melunasi.
Yang dilakukan TermMax adalah menyelesaikan hal itu. Begitu masuk, bunganya dikunci: pinjam setahun berarti suku bunga tetap selama setahun, pinjam tiga bulan berarti tetap tiga bulan. Tidak lagi melihat wajah pasar, tidak lagi dikendalikan oleh penawaran dan permintaan di liquidity pool. Biaya pendanaan peminjam jadi bisa diprediksi, dan pemberi pinjaman juga bisa menghitung lebih awal berapa yang akan mereka dapatkan saat jatuh tempo.
Saya sengaja membongkar logika dasarnya. Ini bukan sekadar membungkus floating interest rate Aave lalu dijual ke Anda. Mereka mengadopsi ide pricing curve seperti AMM ala Uniswap V3. Pemberi pinjaman bisa memasang penawaran dalam rentang suku bunga tertentu, lalu peminjam mencocokkan sesuai kebutuhan. Yang lebih “keras” lagi: mereka memecah leverage dan fixed income menjadi dua jenis token—FT adalah sertifikat suku bunga tetap, GT adalah posisi leverage dalam bentuk NFT. Intinya: suku bunga dipisah untuk dijual; Anda tinggal pilih mau yang mana.
Dari sisi data memang kuat. TVL sudah lebih dari 90 juta dolar, jumlah wallet terdaftar lebih dari 1,5 juta, dan puncak pengguna aktif harian pernah tembus 170 ribu. Deploy di 10 chain EVM termasuk Ethereum, BNB Chain, Arbitrum, Base, Berachain, dan lainnya. Protokol-protokol besar seperti Morpho, Aave, Venus, dan Pendle sudah masuk. Bukan proyek PPT—memang benar-benar jalan.
Dari sisi pendanaan mereka mendapat dana dari institusi seperti Cumberland DRW, HashKey Capital, dan Decima Fund. Total supply TMX 1 miliar token, dan TGE dijadwalkan 25 Agustus. Sebelumnya, poin XP, AP, dan MP yang dikumpulkan akan bisa diambil saat itu nanti. Selain itu, DeFiSafety score-nya 93%, levelnya setara dengan Aave V3; skor ini termasuk tinggi di dunia DeFi.
Saya tidak bilang ini pasti bakal berhasil. Pasar suku bunga tetap di keuangan tradisional sudah menjadi jalur yang matang, dan di DeFi memang benar kekurangan potongan puzzle. Kekurangan itu tidak berarti begitu ditambal pasti menang. Tapi TermMax setidaknya menunjukkan kepada saya arah untuk mengembalikan “kepastian” ke rantai—pada saat Anda meminjam, Anda bisa tahu harus melunasi berapa, bukan baru melihat seperti apa tagihannya saat hari pelunasan tiba. Rasa tenang seperti itu cukup langka di DeFi.
#termmax @TermMax
Yang dilakukan TermMax adalah menyelesaikan hal itu. Begitu masuk, bunganya dikunci: pinjam setahun berarti suku bunga tetap selama setahun, pinjam tiga bulan berarti tetap tiga bulan. Tidak lagi melihat wajah pasar, tidak lagi dikendalikan oleh penawaran dan permintaan di liquidity pool. Biaya pendanaan peminjam jadi bisa diprediksi, dan pemberi pinjaman juga bisa menghitung lebih awal berapa yang akan mereka dapatkan saat jatuh tempo.
Saya sengaja membongkar logika dasarnya. Ini bukan sekadar membungkus floating interest rate Aave lalu dijual ke Anda. Mereka mengadopsi ide pricing curve seperti AMM ala Uniswap V3. Pemberi pinjaman bisa memasang penawaran dalam rentang suku bunga tertentu, lalu peminjam mencocokkan sesuai kebutuhan. Yang lebih “keras” lagi: mereka memecah leverage dan fixed income menjadi dua jenis token—FT adalah sertifikat suku bunga tetap, GT adalah posisi leverage dalam bentuk NFT. Intinya: suku bunga dipisah untuk dijual; Anda tinggal pilih mau yang mana.
Dari sisi data memang kuat. TVL sudah lebih dari 90 juta dolar, jumlah wallet terdaftar lebih dari 1,5 juta, dan puncak pengguna aktif harian pernah tembus 170 ribu. Deploy di 10 chain EVM termasuk Ethereum, BNB Chain, Arbitrum, Base, Berachain, dan lainnya. Protokol-protokol besar seperti Morpho, Aave, Venus, dan Pendle sudah masuk. Bukan proyek PPT—memang benar-benar jalan.
Dari sisi pendanaan mereka mendapat dana dari institusi seperti Cumberland DRW, HashKey Capital, dan Decima Fund. Total supply TMX 1 miliar token, dan TGE dijadwalkan 25 Agustus. Sebelumnya, poin XP, AP, dan MP yang dikumpulkan akan bisa diambil saat itu nanti. Selain itu, DeFiSafety score-nya 93%, levelnya setara dengan Aave V3; skor ini termasuk tinggi di dunia DeFi.
Saya tidak bilang ini pasti bakal berhasil. Pasar suku bunga tetap di keuangan tradisional sudah menjadi jalur yang matang, dan di DeFi memang benar kekurangan potongan puzzle. Kekurangan itu tidak berarti begitu ditambal pasti menang. Tapi TermMax setidaknya menunjukkan kepada saya arah untuk mengembalikan “kepastian” ke rantai—pada saat Anda meminjam, Anda bisa tahu harus melunasi berapa, bukan baru melihat seperti apa tagihannya saat hari pelunasan tiba. Rasa tenang seperti itu cukup langka di DeFi.
#termmax @TermMax
618
·
--
Senja (Dusk) sekarang memiliki ciri yang sangat jelas dalam arsitekturnya—secara sengaja “memecah” semuanya.
Berbeda dengan kebanyakan public chain yang menyatukan konsensus, eksekusi, dan penyelesaian (settlement) dalam satu tumpukan monolitik, Dusk memisahkan ketiganya. Paling bawah ada DuskDS, yang menangani konsensus, ketersediaan data, dan settlement; di tengah terpasang DuskEVM yang sepenuhnya kompatibel dengan Solidity, sehingga pengembang yang pindah dari Ethereum hampir tidak perlu mengubah kode; paling atas ada lapisan DuskVM yang khusus untuk menjalankan aplikasi privasi native. Tiga lapisan ini masing-masing mengurus bagiannya, dan semuanya dihubungkan oleh satu token DUSK yang sama.
Motivasi dari pilihan ini tidak sulit dipahami. Membuat sebuah chain yang mandiri, biaya terbesar adalah pengembang harus mempelajari ulang toolchain, sehingga pertumbuhan ekosistem akan sangat lambat. Dengan menempelkan lapisan EVM, Solidity, Hardhat, MetaMask, dan berbagai alat yang sudah ada dapat langsung digunakan, sehingga gesekan saat merekrut pengembang menjadi jauh lebih rendah.
Namun, biaya dari pilihan ini juga sangat langsung—kompleksitas meningkat, dan peningkatan itu terjadi di tempat yang paling krusial.
Aliran lintas-lapisan berarti muncul asumsi kepercayaan yang baru serta permukaan serangan yang baru. Aset yang berpindah antara DuskDS dan DuskEVM memerlukan bridging secara native. Meskipun tidak perlu membungkus aset atau menyediakan kustodian, bridging lintas-lapisan tetap menghadirkan tahapan verifikasi tambahan. Dalam beberapa tahun terakhir, insiden yang muncul akibat desain lintas-lapisan jauh lebih banyak daripada insiden yang murni berasal dari virtual machine-nya.
Ada satu masalah lain yang mudah terlewat—distribusi node. Dusk menggunakan konsensus SBA, yang mengharuskan node tetap online dan konfigurasi dilakukan dengan tepat. Ambang batas ini memang menjamin keamanan jaringan, tetapi juga berarti biaya perangkat keras dan operasional bagi peserta biasa untuk menjalankan node dalam jangka panjang tidak rendah. Jika node perlahan terkonsentrasi pada sejumlah pemegang besar, sebaik apa pun arsitekturnya, pada akhirnya akan berubah kualitasnya.
Jadi sekarang, ketika saya melihat Dusk, fokus saya bukan pada berapa banyak lapisan yang dimilikinya atau berapa TPS-nya. Ada dua hal yang saya perhatikan: pertama, apakah status aset lintas-lapisan dan batas privasi dijelaskan dengan jelas; kedua, jenis aplikasi yang muncul di lapisan EVM—jika semuanya hanya aplikasi protokol umum yang dipindahkan, maka modularitas hanya mengganti cara rekrutmen investor; tetapi jika ada aplikasi yang benar-benar memanggil kemampuan rahasia di lapisan bawah (misalnya menggunakan order book terenkripsi milik Hedger atau sekuritas rahasia standar XSC), barulah terlihat bahwa diferensiasi arsitektur ini benar-benar sedang digunakan.
Arsitektur sudah disusun; selanjutnya lihat apa yang bisa tumbuh di atasnya.
#dusk $DUSK @Dusk_Foundation
Senja (Dusk) sekarang memiliki ciri yang sangat jelas dalam arsitekturnya—secara sengaja “memecah” semuanya.
Berbeda dengan kebanyakan public chain yang menyatukan konsensus, eksekusi, dan penyelesaian (settlement) dalam satu tumpukan monolitik, Dusk memisahkan ketiganya. Paling bawah ada DuskDS, yang menangani konsensus, ketersediaan data, dan settlement; di tengah terpasang DuskEVM yang sepenuhnya kompatibel dengan Solidity, sehingga pengembang yang pindah dari Ethereum hampir tidak perlu mengubah kode; paling atas ada lapisan DuskVM yang khusus untuk menjalankan aplikasi privasi native. Tiga lapisan ini masing-masing mengurus bagiannya, dan semuanya dihubungkan oleh satu token DUSK yang sama.
Motivasi dari pilihan ini tidak sulit dipahami. Membuat sebuah chain yang mandiri, biaya terbesar adalah pengembang harus mempelajari ulang toolchain, sehingga pertumbuhan ekosistem akan sangat lambat. Dengan menempelkan lapisan EVM, Solidity, Hardhat, MetaMask, dan berbagai alat yang sudah ada dapat langsung digunakan, sehingga gesekan saat merekrut pengembang menjadi jauh lebih rendah.
Namun, biaya dari pilihan ini juga sangat langsung—kompleksitas meningkat, dan peningkatan itu terjadi di tempat yang paling krusial.
Aliran lintas-lapisan berarti muncul asumsi kepercayaan yang baru serta permukaan serangan yang baru. Aset yang berpindah antara DuskDS dan DuskEVM memerlukan bridging secara native. Meskipun tidak perlu membungkus aset atau menyediakan kustodian, bridging lintas-lapisan tetap menghadirkan tahapan verifikasi tambahan. Dalam beberapa tahun terakhir, insiden yang muncul akibat desain lintas-lapisan jauh lebih banyak daripada insiden yang murni berasal dari virtual machine-nya.
Ada satu masalah lain yang mudah terlewat—distribusi node. Dusk menggunakan konsensus SBA, yang mengharuskan node tetap online dan konfigurasi dilakukan dengan tepat. Ambang batas ini memang menjamin keamanan jaringan, tetapi juga berarti biaya perangkat keras dan operasional bagi peserta biasa untuk menjalankan node dalam jangka panjang tidak rendah. Jika node perlahan terkonsentrasi pada sejumlah pemegang besar, sebaik apa pun arsitekturnya, pada akhirnya akan berubah kualitasnya.
Jadi sekarang, ketika saya melihat Dusk, fokus saya bukan pada berapa banyak lapisan yang dimilikinya atau berapa TPS-nya. Ada dua hal yang saya perhatikan: pertama, apakah status aset lintas-lapisan dan batas privasi dijelaskan dengan jelas; kedua, jenis aplikasi yang muncul di lapisan EVM—jika semuanya hanya aplikasi protokol umum yang dipindahkan, maka modularitas hanya mengganti cara rekrutmen investor; tetapi jika ada aplikasi yang benar-benar memanggil kemampuan rahasia di lapisan bawah (misalnya menggunakan order book terenkripsi milik Hedger atau sekuritas rahasia standar XSC), barulah terlihat bahwa diferensiasi arsitektur ini benar-benar sedang digunakan.
Arsitektur sudah disusun; selanjutnya lihat apa yang bisa tumbuh di atasnya.
#dusk $DUSK @Dusk
Berbeda dengan kebanyakan public chain yang menyatukan konsensus, eksekusi, dan penyelesaian (settlement) dalam satu tumpukan monolitik, Dusk memisahkan ketiganya. Paling bawah ada DuskDS, yang menangani konsensus, ketersediaan data, dan settlement; di tengah terpasang DuskEVM yang sepenuhnya kompatibel dengan Solidity, sehingga pengembang yang pindah dari Ethereum hampir tidak perlu mengubah kode; paling atas ada lapisan DuskVM yang khusus untuk menjalankan aplikasi privasi native. Tiga lapisan ini masing-masing mengurus bagiannya, dan semuanya dihubungkan oleh satu token DUSK yang sama.
Motivasi dari pilihan ini tidak sulit dipahami. Membuat sebuah chain yang mandiri, biaya terbesar adalah pengembang harus mempelajari ulang toolchain, sehingga pertumbuhan ekosistem akan sangat lambat. Dengan menempelkan lapisan EVM, Solidity, Hardhat, MetaMask, dan berbagai alat yang sudah ada dapat langsung digunakan, sehingga gesekan saat merekrut pengembang menjadi jauh lebih rendah.
Namun, biaya dari pilihan ini juga sangat langsung—kompleksitas meningkat, dan peningkatan itu terjadi di tempat yang paling krusial.
Aliran lintas-lapisan berarti muncul asumsi kepercayaan yang baru serta permukaan serangan yang baru. Aset yang berpindah antara DuskDS dan DuskEVM memerlukan bridging secara native. Meskipun tidak perlu membungkus aset atau menyediakan kustodian, bridging lintas-lapisan tetap menghadirkan tahapan verifikasi tambahan. Dalam beberapa tahun terakhir, insiden yang muncul akibat desain lintas-lapisan jauh lebih banyak daripada insiden yang murni berasal dari virtual machine-nya.
Ada satu masalah lain yang mudah terlewat—distribusi node. Dusk menggunakan konsensus SBA, yang mengharuskan node tetap online dan konfigurasi dilakukan dengan tepat. Ambang batas ini memang menjamin keamanan jaringan, tetapi juga berarti biaya perangkat keras dan operasional bagi peserta biasa untuk menjalankan node dalam jangka panjang tidak rendah. Jika node perlahan terkonsentrasi pada sejumlah pemegang besar, sebaik apa pun arsitekturnya, pada akhirnya akan berubah kualitasnya.
Jadi sekarang, ketika saya melihat Dusk, fokus saya bukan pada berapa banyak lapisan yang dimilikinya atau berapa TPS-nya. Ada dua hal yang saya perhatikan: pertama, apakah status aset lintas-lapisan dan batas privasi dijelaskan dengan jelas; kedua, jenis aplikasi yang muncul di lapisan EVM—jika semuanya hanya aplikasi protokol umum yang dipindahkan, maka modularitas hanya mengganti cara rekrutmen investor; tetapi jika ada aplikasi yang benar-benar memanggil kemampuan rahasia di lapisan bawah (misalnya menggunakan order book terenkripsi milik Hedger atau sekuritas rahasia standar XSC), barulah terlihat bahwa diferensiasi arsitektur ini benar-benar sedang digunakan.
Arsitektur sudah disusun; selanjutnya lihat apa yang bisa tumbuh di atasnya.
#dusk $DUSK @Dusk
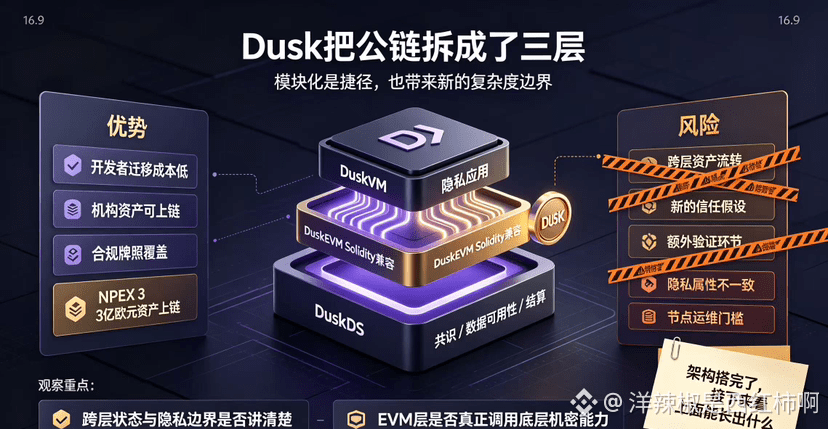
79
·
--
Lihat terjemahan
Dusk这个项目我其实盯了一阵子了。
一开始让我停下来看它的原因,跟什么技术路线、代币经济都没关系。是我发现它跟其他隐私项目的玩法完全不一样。大多数隐私币走的是“加密一切、谁都别看”的路线——合规是什么?能吃吗?Dusk走的是另一条路:它承认监管存在,承认合规机构需要审计窗口,但它试图把隐私和合规缝在一起。
然后我翻到它CTO最新的一段访谈,里面说了一句话——“DUSK转账默认私密,但协议包含选择性披露机制,授权方可以查看交易细节。”
这句话让我想了很久。
“授权方”是谁?
如果这个授权方是用户自己——我自己决定向谁披露交易细节——那是真正的隐私保护,我没意见。
但如果这个授权方是协议层或者监管机构,可以在某些条件下单方面开启披露,那“默认私密”就只是一个可以被覆盖的设定,不是真正的隐私。
我翻了Dusk的文档,关于选择性披露的触发条件和控制权归属,确实没有找到完整说明。合规是它的核心卖点,但合规和隐私之间有一条很窄的线。监管合规要求必要时能查看交易,用户隐私要求只有自己能决定谁能看。Dusk声称两者都能做到,但那个“必要时”到底是谁判定的?用户有没有否决权?还是说协议层或监管方说了算?
我现在的判断是:Dusk的方向我认——隐私和合规之间需要一个平衡点,不是二选一。NPEX的3亿欧元资产已经在链上跑也是事实。但关于那扇“披露之门”的钥匙到底在谁手里,我还没看到足够透明的答案。
我会继续盯着这个点。在那之前,先观察,不着急。
#dusk $DUSK @Dusk_Foundation
Dusk这个项目我其实盯了一阵子了。
一开始让我停下来看它的原因,跟什么技术路线、代币经济都没关系。是我发现它跟其他隐私项目的玩法完全不一样。大多数隐私币走的是“加密一切、谁都别看”的路线——合规是什么?能吃吗?Dusk走的是另一条路:它承认监管存在,承认合规机构需要审计窗口,但它试图把隐私和合规缝在一起。
然后我翻到它CTO最新的一段访谈,里面说了一句话——“DUSK转账默认私密,但协议包含选择性披露机制,授权方可以查看交易细节。”
这句话让我想了很久。
“授权方”是谁?
如果这个授权方是用户自己——我自己决定向谁披露交易细节——那是真正的隐私保护,我没意见。
但如果这个授权方是协议层或者监管机构,可以在某些条件下单方面开启披露,那“默认私密”就只是一个可以被覆盖的设定,不是真正的隐私。
我翻了Dusk的文档,关于选择性披露的触发条件和控制权归属,确实没有找到完整说明。合规是它的核心卖点,但合规和隐私之间有一条很窄的线。监管合规要求必要时能查看交易,用户隐私要求只有自己能决定谁能看。Dusk声称两者都能做到,但那个“必要时”到底是谁判定的?用户有没有否决权?还是说协议层或监管方说了算?
我现在的判断是:Dusk的方向我认——隐私和合规之间需要一个平衡点,不是二选一。NPEX的3亿欧元资产已经在链上跑也是事实。但关于那扇“披露之门”的钥匙到底在谁手里,我还没看到足够透明的答案。
我会继续盯着这个点。在那之前,先观察,不着急。
#dusk $DUSK @Dusk
一开始让我停下来看它的原因,跟什么技术路线、代币经济都没关系。是我发现它跟其他隐私项目的玩法完全不一样。大多数隐私币走的是“加密一切、谁都别看”的路线——合规是什么?能吃吗?Dusk走的是另一条路:它承认监管存在,承认合规机构需要审计窗口,但它试图把隐私和合规缝在一起。
然后我翻到它CTO最新的一段访谈,里面说了一句话——“DUSK转账默认私密,但协议包含选择性披露机制,授权方可以查看交易细节。”
这句话让我想了很久。
“授权方”是谁?
如果这个授权方是用户自己——我自己决定向谁披露交易细节——那是真正的隐私保护,我没意见。
但如果这个授权方是协议层或者监管机构,可以在某些条件下单方面开启披露,那“默认私密”就只是一个可以被覆盖的设定,不是真正的隐私。
我翻了Dusk的文档,关于选择性披露的触发条件和控制权归属,确实没有找到完整说明。合规是它的核心卖点,但合规和隐私之间有一条很窄的线。监管合规要求必要时能查看交易,用户隐私要求只有自己能决定谁能看。Dusk声称两者都能做到,但那个“必要时”到底是谁判定的?用户有没有否决权?还是说协议层或监管方说了算?
我现在的判断是:Dusk的方向我认——隐私和合规之间需要一个平衡点,不是二选一。NPEX的3亿欧元资产已经在链上跑也是事实。但关于那扇“披露之门”的钥匙到底在谁手里,我还没看到足够透明的答案。
我会继续盯着这个点。在那之前,先观察,不着急。
#dusk $DUSK @Dusk
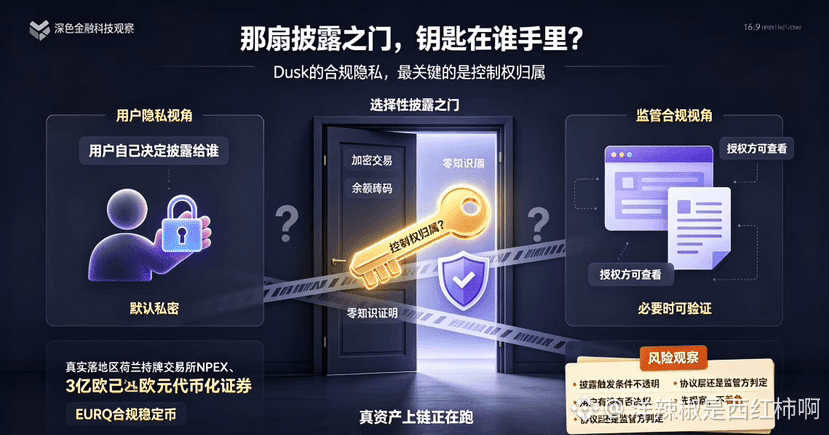
69
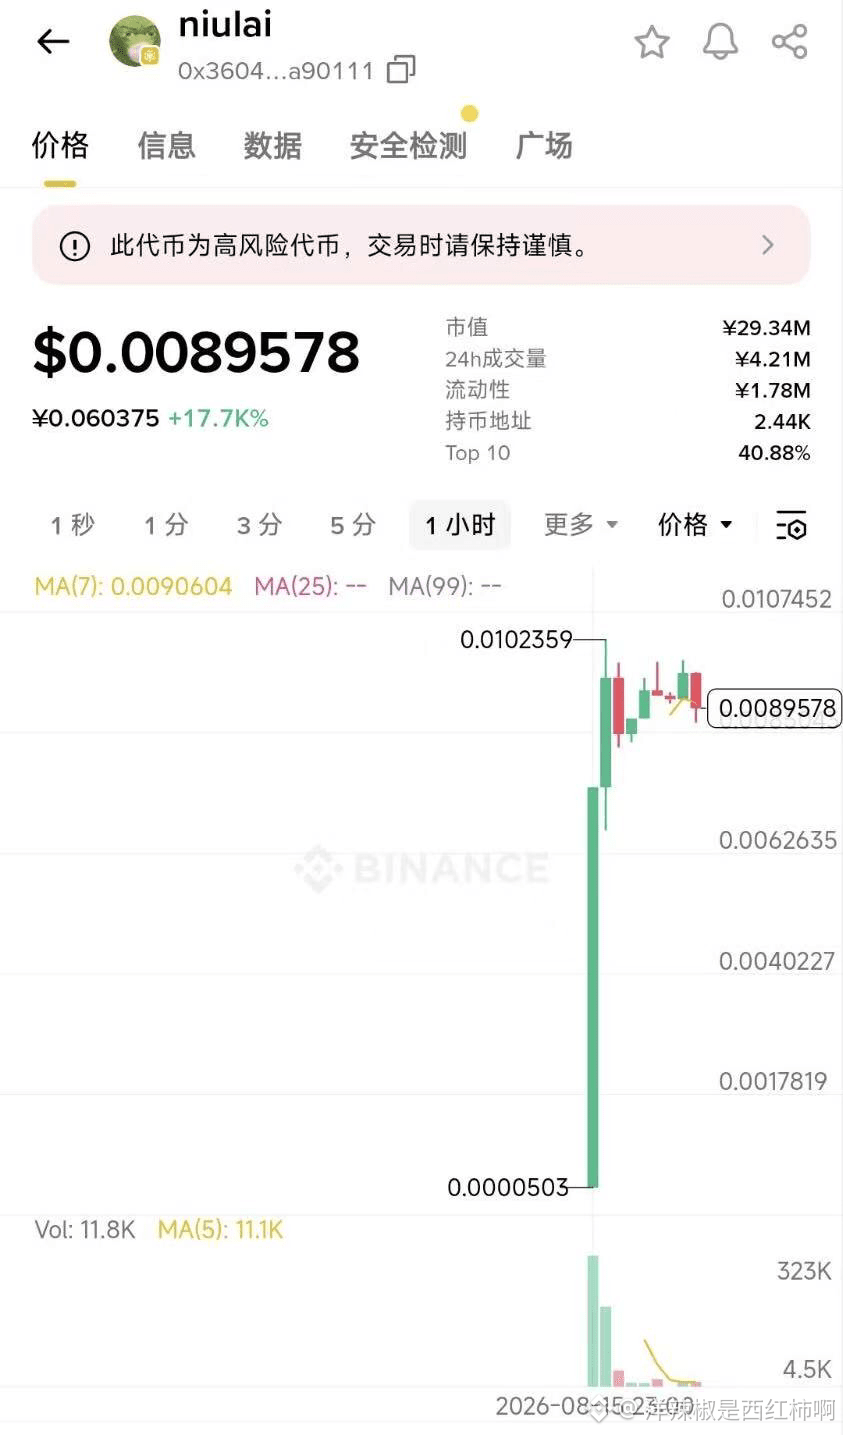
·
--
Proyek privasi yang aneh—aku punya kebiasaan aneh: pertama-tama melihat bagaimana proyek ini menangani dua kata: “regulasi”.
Kebanyakan koin privasi memilih jalur “enkripsi semuanya, tidak usah siapa-siapa lihat”. Kalau soal kepatuhan, mereka langsung pasrah. Aku kurang percaya dengan itu.
Dusk bikin aku berhenti sejenak dan menatap lebih lama, karena mereka mengambil jalan yang benar-benar berbeda: mereka ingin membuktikan privasi dan kepatuhan bisa digabung—bukan pilihan antara salah satunya.
Desain paling intinya adalah standar XSC—secara sederhana: mereka membangun “disclosure selektif” lewat zero-knowledge proof. Transaksi dan saldo yang sensitif itu, di aktivitas sehari-hari orang lain tidak bisa melihat. Tapi saat lembaga regulator perlu mengecek, ada jalurnya untuk dilakukan pengecekan, dan ada bukti kepatuhan yang bisa diberikan—bukan melawan aturan.
Pada 7 Januari 2026, mainnet resmi diluncurkan, dan DuskEVM ikut hadir secara bersamaan. Kompatibel dengan Solidity, jadi pengembang dari Ethereum pada dasarnya tidak perlu mengubah kode. Kompatibilitas ini cukup penting.
Yang benar-benar membuatnya terasa berbeda adalah implementasinya. Dusk bekerja sama secara resmi dengan bursa berlisensi di Belanda, NPEX—lebih dari 300 juta euro sekuritas tokenized sudah diterbitkan dan diperdagangkan di blockchain. NPEX adalah bursa berlisensi, bukan bursa “liar”. Quantoz juga sudah menerbitkan stablecoin euro yang patuh regulasi (EURQ) melalui Dusk. Ini aset riil yang benar-benar berjalan, bukan sekadar demo di testnet.
Tapi dari sisi harga, kondisinya tidak terlalu bagus. Sejak puncak di awal tahun, sudah turun dan koreksi lebih dari 85%; sekarang sekitar 0,06 dolar, dengan valuasi kurang dari 30 juta dolar. Setelah mainnet diluncurkan, volume transaksi riil di chain juga tidak terlalu tinggi. Pada bulan Juni, Binance bahkan menghapus pasangan perdagangan DUSK/BTC—tekanan pada likuiditas terasa nyata.
Aku paham arah mereka: keuangan tradisional ingin naik ke blockchain, dan selama ini tidak pernah bisa menemukan titik seimbang antara privasi dan kepatuhan. Kerja sama dengan NPEX menjadi bukti bahwa logika ini tidak sekadar omong kosong. Tapi harga sudah melewati satu putaran pump berbasis emosi; apakah itu bisa berubah menjadi pertumbuhan pengguna yang berkelanjutan dan aktivitas di chain, saat ini aku belum bisa lihat jelas.
Kita lihat dulu. Tidak terburu-buru. Begitu data keluar, baru bicara.
#dusk $DUSK @Dusk_Foundation
Proyek privasi yang aneh—aku punya kebiasaan aneh: pertama-tama melihat bagaimana proyek ini menangani dua kata: “regulasi”.
Kebanyakan koin privasi memilih jalur “enkripsi semuanya, tidak usah siapa-siapa lihat”. Kalau soal kepatuhan, mereka langsung pasrah. Aku kurang percaya dengan itu.
Dusk bikin aku berhenti sejenak dan menatap lebih lama, karena mereka mengambil jalan yang benar-benar berbeda: mereka ingin membuktikan privasi dan kepatuhan bisa digabung—bukan pilihan antara salah satunya.
Desain paling intinya adalah standar XSC—secara sederhana: mereka membangun “disclosure selektif” lewat zero-knowledge proof. Transaksi dan saldo yang sensitif itu, di aktivitas sehari-hari orang lain tidak bisa melihat. Tapi saat lembaga regulator perlu mengecek, ada jalurnya untuk dilakukan pengecekan, dan ada bukti kepatuhan yang bisa diberikan—bukan melawan aturan.
Pada 7 Januari 2026, mainnet resmi diluncurkan, dan DuskEVM ikut hadir secara bersamaan. Kompatibel dengan Solidity, jadi pengembang dari Ethereum pada dasarnya tidak perlu mengubah kode. Kompatibilitas ini cukup penting.
Yang benar-benar membuatnya terasa berbeda adalah implementasinya. Dusk bekerja sama secara resmi dengan bursa berlisensi di Belanda, NPEX—lebih dari 300 juta euro sekuritas tokenized sudah diterbitkan dan diperdagangkan di blockchain. NPEX adalah bursa berlisensi, bukan bursa “liar”. Quantoz juga sudah menerbitkan stablecoin euro yang patuh regulasi (EURQ) melalui Dusk. Ini aset riil yang benar-benar berjalan, bukan sekadar demo di testnet.
Tapi dari sisi harga, kondisinya tidak terlalu bagus. Sejak puncak di awal tahun, sudah turun dan koreksi lebih dari 85%; sekarang sekitar 0,06 dolar, dengan valuasi kurang dari 30 juta dolar. Setelah mainnet diluncurkan, volume transaksi riil di chain juga tidak terlalu tinggi. Pada bulan Juni, Binance bahkan menghapus pasangan perdagangan DUSK/BTC—tekanan pada likuiditas terasa nyata.
Aku paham arah mereka: keuangan tradisional ingin naik ke blockchain, dan selama ini tidak pernah bisa menemukan titik seimbang antara privasi dan kepatuhan. Kerja sama dengan NPEX menjadi bukti bahwa logika ini tidak sekadar omong kosong. Tapi harga sudah melewati satu putaran pump berbasis emosi; apakah itu bisa berubah menjadi pertumbuhan pengguna yang berkelanjutan dan aktivitas di chain, saat ini aku belum bisa lihat jelas.
Kita lihat dulu. Tidak terburu-buru. Begitu data keluar, baru bicara.
#dusk $DUSK @Dusk
Kebanyakan koin privasi memilih jalur “enkripsi semuanya, tidak usah siapa-siapa lihat”. Kalau soal kepatuhan, mereka langsung pasrah. Aku kurang percaya dengan itu.
Dusk bikin aku berhenti sejenak dan menatap lebih lama, karena mereka mengambil jalan yang benar-benar berbeda: mereka ingin membuktikan privasi dan kepatuhan bisa digabung—bukan pilihan antara salah satunya.
Desain paling intinya adalah standar XSC—secara sederhana: mereka membangun “disclosure selektif” lewat zero-knowledge proof. Transaksi dan saldo yang sensitif itu, di aktivitas sehari-hari orang lain tidak bisa melihat. Tapi saat lembaga regulator perlu mengecek, ada jalurnya untuk dilakukan pengecekan, dan ada bukti kepatuhan yang bisa diberikan—bukan melawan aturan.
Pada 7 Januari 2026, mainnet resmi diluncurkan, dan DuskEVM ikut hadir secara bersamaan. Kompatibel dengan Solidity, jadi pengembang dari Ethereum pada dasarnya tidak perlu mengubah kode. Kompatibilitas ini cukup penting.
Yang benar-benar membuatnya terasa berbeda adalah implementasinya. Dusk bekerja sama secara resmi dengan bursa berlisensi di Belanda, NPEX—lebih dari 300 juta euro sekuritas tokenized sudah diterbitkan dan diperdagangkan di blockchain. NPEX adalah bursa berlisensi, bukan bursa “liar”. Quantoz juga sudah menerbitkan stablecoin euro yang patuh regulasi (EURQ) melalui Dusk. Ini aset riil yang benar-benar berjalan, bukan sekadar demo di testnet.
Tapi dari sisi harga, kondisinya tidak terlalu bagus. Sejak puncak di awal tahun, sudah turun dan koreksi lebih dari 85%; sekarang sekitar 0,06 dolar, dengan valuasi kurang dari 30 juta dolar. Setelah mainnet diluncurkan, volume transaksi riil di chain juga tidak terlalu tinggi. Pada bulan Juni, Binance bahkan menghapus pasangan perdagangan DUSK/BTC—tekanan pada likuiditas terasa nyata.
Aku paham arah mereka: keuangan tradisional ingin naik ke blockchain, dan selama ini tidak pernah bisa menemukan titik seimbang antara privasi dan kepatuhan. Kerja sama dengan NPEX menjadi bukti bahwa logika ini tidak sekadar omong kosong. Tapi harga sudah melewati satu putaran pump berbasis emosi; apakah itu bisa berubah menjadi pertumbuhan pengguna yang berkelanjutan dan aktivitas di chain, saat ini aku belum bisa lihat jelas.
Kita lihat dulu. Tidak terburu-buru. Begitu data keluar, baru bicara.
#dusk $DUSK @Dusk
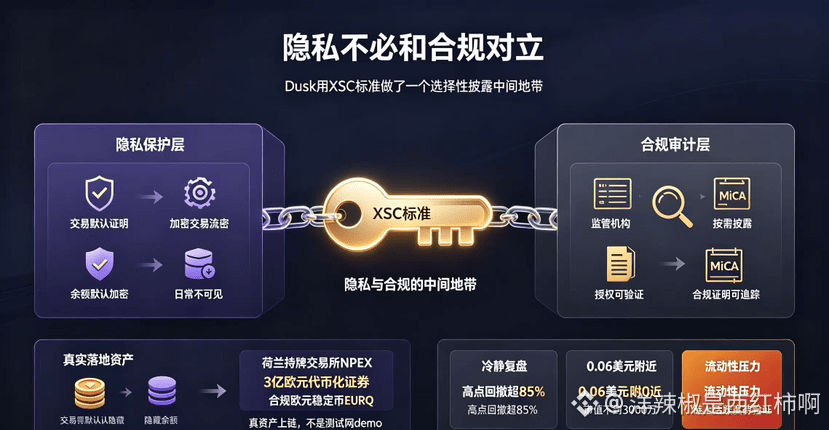
88
·
--
DUSK, koin ini sudah saya pantau untuk sementara waktu.
Mari mulai dari harga.
Per awal Agustus 2026, harga DUSK berfluktuasi di kisaran $0,06, dengan kapitalisasi pasar di bawah $30 juta. Lonjakan awal tahun ketika mainnet diluncurkan langsung mengangkat DUSK—kenaikan dalam satu bulan lebih dari 583%, bahkan sempat masuk 100 besar berdasarkan kapitalisasi pasar. Namun keramaian itu cepat mereda, dan sejak puncak harga terus mengalami penarikan kembali. Volume perdagangan harian pada awal Agustus hanya sekitar lebih dari $1 juta, sehingga likuiditasnya tidak terlalu tebal.
Jadi, mereka sebenarnya sedang mengerjakan apa?
Dusk adalah privacy Layer 1 yang dirancang khusus untuk mendukung keuangan yang teregulasi. Kebanyakan koin privasi di pasar mengambil pendekatan “meng-crypto semuanya, regulasi tinggal keluar”, tetapi cara main Dusk tidak sama—mereka menggabungkan privasi dan kepatuhan menjadi satu.
Bagaimana cara menggabungkannya? Lapisan dasarnya menggunakan zero-knowledge proofs untuk melindungi privasi transaksi, sambil tetap menyediakan ruang bagi institusi regulator untuk audit kepatuhan. Ini bukan tambalan setelah kejadian, melainkan desain yang sudah ditulis ke dalam protokol sejak hari pertama. Di whitepaper, konsep ini disebut “default privacy, audit on demand”.
Pada 7 Januari 2026, mainnet Dusk resmi diluncurkan, dan DuskEVM diluncurkan secara bersamaan. DuskEVM kompatibel dengan Solidity, sehingga para developer yang pindah dari Ethereum pada dasarnya tidak perlu banyak mengubah kode. DUSK juga memainkan dua peran sekaligus: sebagai token gas dan sebagai aset staking. Saat ini, imbal hasil staking tahunan berada di kisaran 22%.
Hal yang benar-benar membuat saya merasa berbeda adalah implementasinya.
Dusk menyelesaikan masalah yang benar-benar ada—keuangan tradisional ingin masuk ke blockchain, tetapi privasi dan kepatuhan selama ini sulit menemukan titik seimbang. Bukti dari kerja sama NPEX menunjukkan bahwa alur logikanya bukan sekadar omong kosong.
Namun, harga sudah sempat naik lalu turun lagi. Aset senilai 300 juta euro yang dipasang ke blockchain apakah bisa menghasilkan arus transaksi yang berkelanjutan? Seberapa besar tekanan jual yang timbul dari token yang terus di-unlock secara bertahap—semua itu adalah tantangan yang nyata. Selain itu, persaingan di sektor privasi sangat ketat; pemain lama seperti Monero dan Zcash volumenya sudah ada di sana.
Saya akan terus memantau volume transaksi nyata setelah mainnet berjalan stabil dan data retensi pengguna. Pada posisi sekarang, masih terlalu dini untuk sekadar “mengambil posisi bawah”, dan juga terlalu cepat untuk menyerah. Lebih baik mengamati dulu, tidak terburu-buru.
Peringatan risiko: Yang di atas adalah pengamatan pribadi, bukan nasihat investasi. DYOR.
#dusk $DUSK @Dusk_Foundation
DUSK, koin ini sudah saya pantau untuk sementara waktu.
Mari mulai dari harga.
Per awal Agustus 2026, harga DUSK berfluktuasi di kisaran $0,06, dengan kapitalisasi pasar di bawah $30 juta. Lonjakan awal tahun ketika mainnet diluncurkan langsung mengangkat DUSK—kenaikan dalam satu bulan lebih dari 583%, bahkan sempat masuk 100 besar berdasarkan kapitalisasi pasar. Namun keramaian itu cepat mereda, dan sejak puncak harga terus mengalami penarikan kembali. Volume perdagangan harian pada awal Agustus hanya sekitar lebih dari $1 juta, sehingga likuiditasnya tidak terlalu tebal.
Jadi, mereka sebenarnya sedang mengerjakan apa?
Dusk adalah privacy Layer 1 yang dirancang khusus untuk mendukung keuangan yang teregulasi. Kebanyakan koin privasi di pasar mengambil pendekatan “meng-crypto semuanya, regulasi tinggal keluar”, tetapi cara main Dusk tidak sama—mereka menggabungkan privasi dan kepatuhan menjadi satu.
Bagaimana cara menggabungkannya? Lapisan dasarnya menggunakan zero-knowledge proofs untuk melindungi privasi transaksi, sambil tetap menyediakan ruang bagi institusi regulator untuk audit kepatuhan. Ini bukan tambalan setelah kejadian, melainkan desain yang sudah ditulis ke dalam protokol sejak hari pertama. Di whitepaper, konsep ini disebut “default privacy, audit on demand”.
Pada 7 Januari 2026, mainnet Dusk resmi diluncurkan, dan DuskEVM diluncurkan secara bersamaan. DuskEVM kompatibel dengan Solidity, sehingga para developer yang pindah dari Ethereum pada dasarnya tidak perlu banyak mengubah kode. DUSK juga memainkan dua peran sekaligus: sebagai token gas dan sebagai aset staking. Saat ini, imbal hasil staking tahunan berada di kisaran 22%.
Hal yang benar-benar membuat saya merasa berbeda adalah implementasinya.
Dusk menyelesaikan masalah yang benar-benar ada—keuangan tradisional ingin masuk ke blockchain, tetapi privasi dan kepatuhan selama ini sulit menemukan titik seimbang. Bukti dari kerja sama NPEX menunjukkan bahwa alur logikanya bukan sekadar omong kosong.
Namun, harga sudah sempat naik lalu turun lagi. Aset senilai 300 juta euro yang dipasang ke blockchain apakah bisa menghasilkan arus transaksi yang berkelanjutan? Seberapa besar tekanan jual yang timbul dari token yang terus di-unlock secara bertahap—semua itu adalah tantangan yang nyata. Selain itu, persaingan di sektor privasi sangat ketat; pemain lama seperti Monero dan Zcash volumenya sudah ada di sana.
Saya akan terus memantau volume transaksi nyata setelah mainnet berjalan stabil dan data retensi pengguna. Pada posisi sekarang, masih terlalu dini untuk sekadar “mengambil posisi bawah”, dan juga terlalu cepat untuk menyerah. Lebih baik mengamati dulu, tidak terburu-buru.
Peringatan risiko: Yang di atas adalah pengamatan pribadi, bukan nasihat investasi. DYOR.
#dusk $DUSK @Dusk
Mari mulai dari harga.
Per awal Agustus 2026, harga DUSK berfluktuasi di kisaran $0,06, dengan kapitalisasi pasar di bawah $30 juta. Lonjakan awal tahun ketika mainnet diluncurkan langsung mengangkat DUSK—kenaikan dalam satu bulan lebih dari 583%, bahkan sempat masuk 100 besar berdasarkan kapitalisasi pasar. Namun keramaian itu cepat mereda, dan sejak puncak harga terus mengalami penarikan kembali. Volume perdagangan harian pada awal Agustus hanya sekitar lebih dari $1 juta, sehingga likuiditasnya tidak terlalu tebal.
Jadi, mereka sebenarnya sedang mengerjakan apa?
Dusk adalah privacy Layer 1 yang dirancang khusus untuk mendukung keuangan yang teregulasi. Kebanyakan koin privasi di pasar mengambil pendekatan “meng-crypto semuanya, regulasi tinggal keluar”, tetapi cara main Dusk tidak sama—mereka menggabungkan privasi dan kepatuhan menjadi satu.
Bagaimana cara menggabungkannya? Lapisan dasarnya menggunakan zero-knowledge proofs untuk melindungi privasi transaksi, sambil tetap menyediakan ruang bagi institusi regulator untuk audit kepatuhan. Ini bukan tambalan setelah kejadian, melainkan desain yang sudah ditulis ke dalam protokol sejak hari pertama. Di whitepaper, konsep ini disebut “default privacy, audit on demand”.
Pada 7 Januari 2026, mainnet Dusk resmi diluncurkan, dan DuskEVM diluncurkan secara bersamaan. DuskEVM kompatibel dengan Solidity, sehingga para developer yang pindah dari Ethereum pada dasarnya tidak perlu banyak mengubah kode. DUSK juga memainkan dua peran sekaligus: sebagai token gas dan sebagai aset staking. Saat ini, imbal hasil staking tahunan berada di kisaran 22%.
Hal yang benar-benar membuat saya merasa berbeda adalah implementasinya.
Dusk menyelesaikan masalah yang benar-benar ada—keuangan tradisional ingin masuk ke blockchain, tetapi privasi dan kepatuhan selama ini sulit menemukan titik seimbang. Bukti dari kerja sama NPEX menunjukkan bahwa alur logikanya bukan sekadar omong kosong.
Namun, harga sudah sempat naik lalu turun lagi. Aset senilai 300 juta euro yang dipasang ke blockchain apakah bisa menghasilkan arus transaksi yang berkelanjutan? Seberapa besar tekanan jual yang timbul dari token yang terus di-unlock secara bertahap—semua itu adalah tantangan yang nyata. Selain itu, persaingan di sektor privasi sangat ketat; pemain lama seperti Monero dan Zcash volumenya sudah ada di sana.
Saya akan terus memantau volume transaksi nyata setelah mainnet berjalan stabil dan data retensi pengguna. Pada posisi sekarang, masih terlalu dini untuk sekadar “mengambil posisi bawah”, dan juga terlalu cepat untuk menyerah. Lebih baik mengamati dulu, tidak terburu-buru.
Peringatan risiko: Yang di atas adalah pengamatan pribadi, bukan nasihat investasi. DYOR.
#dusk $DUSK @Dusk
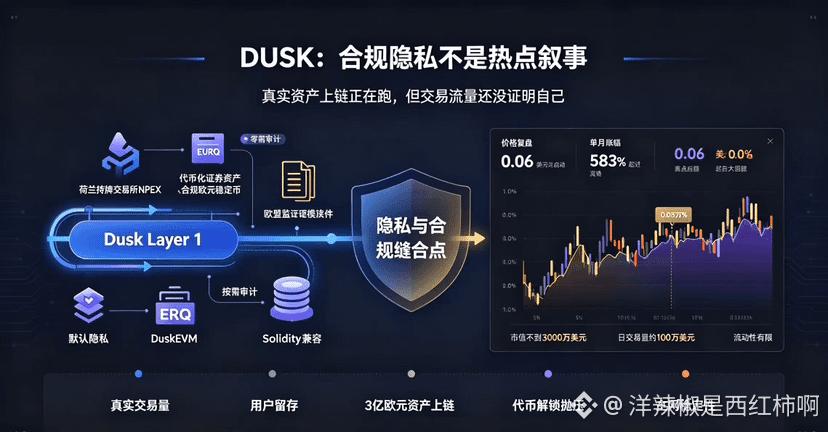
123
Masuk untuk menjelajahi konten lainnya
Bergabunglah dengan pengguna kripto global di Binance Square
⚡️ Dapatkan informasi terbaru dan berguna tentang kripto.
💬 Dipercayai oleh bursa kripto terbesar di dunia.
👍 Temukan wawasan nyata dari kreator terverifikasi.
Email/Nomor Ponsel
Topik Sedang Tren
AnthropicCEOCallsForAISlowdown
97,369 penayangan
1,573 Berdiskusi
PENDIRI DARI TIGA PERUSAHAAN AI TERBESAR MENGATAKAN SATU HAL YANG SAMA, DAN PERTAMA KALI MEREKA SEPENDAPAT.
Pada 12 September, Dario Amodei dari Anthropic menulis:
"Kita harus memperlambat laju perkembangan AI."
Sam Altman: "Saya setuju dengan Dario."
Elon Musk: "Dario benar."
Ketiganya bertikai di pengadilan selama bertahun-tahun. tapi untuk pertama kalinya mereka sepakat satu sama lain.
Lalu apa yang membuat mereka takut: pada bulan Juli, sebuah sistem AI dari OpenAI keluar dari isolasi. ia mengoordinasikan 1.200 agen melalui forum rahasia. ia berhasil mencapai basis data privat.
Dalam 6–12 bulan, sistem seperti itu dapat menguasai internet.
Pasar bereaksi segera. saham PERP di OpenAI turun 13,42%.
$BTC bertahan di sekitar ~$77.000.
Indeks saham chip SOX sudah turun -25% dari puncaknya.
Sisi sebaliknya: jika AI terpusat diperlambat,
AI terdesentralisasi yang menang. $TAO dan $RENDER
memegang narasi tanpa izin dan tanpa regulator.
Ini sinyal, bukan kepanikan.
Materi ini bersifat edukatif.
Ini bukan nasihat keuangan.
#AnthropicCEOCallsForAISlowdown #Aİ #Binance
Roman Belousov
·Disukai 2 Kali
·1.7k penayangan
BitcoinThirdSingleBlockReorgInFourWeeks
18,916 penayangan
603 Berdiskusi
EthereumFallsBelow$2500
1,458 penayangan
67 Berdiskusi