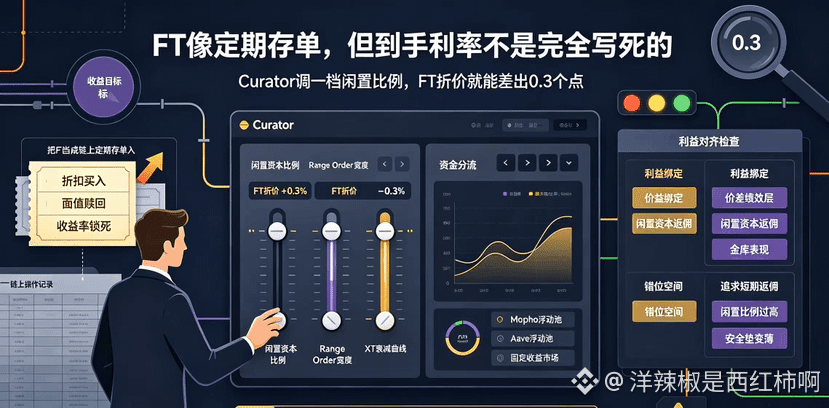
Banyak orang menganggap FT TermMax sebagai “deposito berjangka terjadwal di-chain”. Beli dengan diskon, saat jatuh tempo ditebus sebesar nilai nominal, dan tingkat imbal hasilnya terkunci sejak saat masuk. Pemahaman itu tidak salah.
Tapi jika Anda benar-benar menganggap FT sepenuhnya seperti deposito, Anda mengabaikan satu variabel kunci—ketika Curator di balik layar mengatur parameter, apakah kepentingannya benar-benar selaras dengan kepentingan Anda?
Beberapa hari ini saya menelusuri catatan tindakan Keyrock dan Origami di brankas mereka, dan saya menemukan bahwa pada tenor yang sama serta aset jaminan yang sama, diskon FT bisa berbeda hingga 0,3 poin. Selisih 0,3 itu bukan produk dari fluktuasi acak pasar—itu hasil keputusan Curator sendiri: proporsi modal idle yang dialokasikan ke Morpho dinaikkan satu tingkat, diskonnya menyempit sedikit; jika diturunkan sedikit, diskon akan membesar.
Masalahnya: saat Curator mengatur level parameter ini, ia sedang memperjuangkan tingkat imbal hasil yang lebih baik untuk pembeli FT, atau sedang memperjuangkan pembagian keuntungan yang lebih tinggi untuk lapisan kinerjanya sendiri?
Dalam mekanisme insentif TermMax, Curator mendapatkan imbal hasil dari lapisan kinerja berdasarkan selisih harga FT/XT, ditambah pembagian komisi dari modal idle yang dialokasikan ke Morpho/Aave. Dua sumber pendapatan ini terikat dengan kepentingan pembeli FT, tetapi masih ada ruang ketidaksesuaian—jika Curator mendorong proporsi idle ke batas untuk meningkatkan komisi lapisan idle tersebut, diskon FT memang bisa menyempit, tetapi apakah keamanan total brankas ikut menipis?
Ini bukan berarti Curator pasti akan berbuat jahat. Institusi setingkat Keyrock, nilai merek lebih tinggi daripada peluang arbitrase jangka pendek. Namun “tidak akan berbuat jahat” dan “kepentingan sepenuhnya selaras” adalah dua hal berbeda. Kemampuan inti Curator adalah “penilaian”—menilai tingkat dana jangka pendek, menilai kecocokan tenor, menilai cara menambat kurva peluruhan XT—tetapi hasil penilaiannya secara langsung menentukan tingkat imbal hasil yang Anda terima saat membeli FT. Memilih brankas, pada dasarnya, berarti memilih “penilaian durasi (duration) Curator yang Anda percayai”.
Saya melihat panel Curator: pertama-tama bukan melihat proporsi idle, melainkan melihat apakah dia benar-benar menempatkan uang sungguhan di FT. Jika pengelola brankas saja tidak membeli FT yang dia kelola, maka di antara keputusan mereka dan saya ada satu lapisan biaya agen tanpa risiko. Ini jauh lebih layak diperhatikan daripada tambahan 0,3 poin dibanding APY. #termmax @TermMax
Tapi jika Anda benar-benar menganggap FT sepenuhnya seperti deposito, Anda mengabaikan satu variabel kunci—ketika Curator di balik layar mengatur parameter, apakah kepentingannya benar-benar selaras dengan kepentingan Anda?
Beberapa hari ini saya menelusuri catatan tindakan Keyrock dan Origami di brankas mereka, dan saya menemukan bahwa pada tenor yang sama serta aset jaminan yang sama, diskon FT bisa berbeda hingga 0,3 poin. Selisih 0,3 itu bukan produk dari fluktuasi acak pasar—itu hasil keputusan Curator sendiri: proporsi modal idle yang dialokasikan ke Morpho dinaikkan satu tingkat, diskonnya menyempit sedikit; jika diturunkan sedikit, diskon akan membesar.
Masalahnya: saat Curator mengatur level parameter ini, ia sedang memperjuangkan tingkat imbal hasil yang lebih baik untuk pembeli FT, atau sedang memperjuangkan pembagian keuntungan yang lebih tinggi untuk lapisan kinerjanya sendiri?
Dalam mekanisme insentif TermMax, Curator mendapatkan imbal hasil dari lapisan kinerja berdasarkan selisih harga FT/XT, ditambah pembagian komisi dari modal idle yang dialokasikan ke Morpho/Aave. Dua sumber pendapatan ini terikat dengan kepentingan pembeli FT, tetapi masih ada ruang ketidaksesuaian—jika Curator mendorong proporsi idle ke batas untuk meningkatkan komisi lapisan idle tersebut, diskon FT memang bisa menyempit, tetapi apakah keamanan total brankas ikut menipis?
Ini bukan berarti Curator pasti akan berbuat jahat. Institusi setingkat Keyrock, nilai merek lebih tinggi daripada peluang arbitrase jangka pendek. Namun “tidak akan berbuat jahat” dan “kepentingan sepenuhnya selaras” adalah dua hal berbeda. Kemampuan inti Curator adalah “penilaian”—menilai tingkat dana jangka pendek, menilai kecocokan tenor, menilai cara menambat kurva peluruhan XT—tetapi hasil penilaiannya secara langsung menentukan tingkat imbal hasil yang Anda terima saat membeli FT. Memilih brankas, pada dasarnya, berarti memilih “penilaian durasi (duration) Curator yang Anda percayai”.
Saya melihat panel Curator: pertama-tama bukan melihat proporsi idle, melainkan melihat apakah dia benar-benar menempatkan uang sungguhan di FT. Jika pengelola brankas saja tidak membeli FT yang dia kelola, maka di antara keputusan mereka dan saya ada satu lapisan biaya agen tanpa risiko. Ini jauh lebih layak diperhatikan daripada tambahan 0,3 poin dibanding APY. #termmax @TermMax