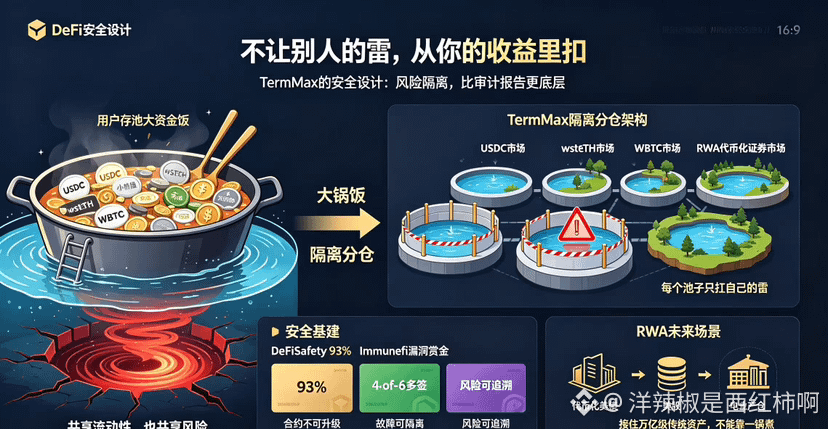
Desain keamanan TermMax: respons pertama saya bukan dengan melihat laporan audit, melainkan mencari tahu bagaimana ia menangani persoalan “orang lain memikul ranjau, Anda yang bayar.”
Intinya cuma satu: ia tidak membiarkan Anda membantu orang lain memikul ranjau.
Bagi yang pernah pakai pool bersama seperti Aave atau Morpho, Anda pasti paham maksud saya. Anda menyimpan USDC, di dalam pool itu bukan hanya ada USDC Anda, tapi juga berbagai wstETH, WBTC, bahkan jaminan aset lain yang entah apa—koin-koin abal-abal. Secara permukaan terlihat seperti berbagi likuiditas, tapi risikonya juga dibagi. Kalau suatu koin “abal-abal” tiba-tiba anjlok, jaminan di pool bisa dilikuidasi. Walaupun Anda hanya menyimpan stablecoin, penghasilan Anda tetap ikut terdampak. Sebagian dari bunga yang Anda dapat sebenarnya adalah karena Anda ikut memikul ranjau untuk orang lain.
Di bagian ini, TermMax melakukannya dengan sangat tegas—setiap market sepenuhnya dipisahkan, sehingga jaminan dan risiko tidak bercampur. Artinya apa? Sebelum Anda menyetor uang, Anda sudah bisa melihat 100% jaminan tunggal apa yang menopang dana Anda. Jika jaminan di satu market bermasalah, itu tidak akan menular ke market lain. Tiap pool seperti pulau sendiri; kalau satu tenggelam, yang tenggelam hanya dia.
Desain ini disebut resmi sebagai “isolasi aset” atau “arsitektur segmented/berdasar sub-account.” Kalau diterjemahkan ke bahasa sehari-hari: risiko Anda Anda tanggung sendiri, tapi setidaknya Anda tahu Anda sedang menanggung apa.
Dulu saya juga mengira pool bersama itu nyaman—klik dua kali sudah dapat profit. Tapi setelah beberapa kali kena masalah, baru saya paham: tempat yang terasa paling nyaman, risikonya justru paling tersembunyi. Anda cuma melihat APR tinggi, tapi sama sekali tidak tahu jaminan apa yang diselipkan di dalam pool, dan juga tidak tahu Anda sedang memikul ranjau bersama siapa. Begitu pasar sedikit berfluktuasi, banyak posisi yang bahkan tidak pernah Anda sentuh ikut turun bersama.
Cara TermMax adalah memblokir jalur itu sampai habis. Sebelum pemberi pinjaman menyetor dana, mereka dapat mengetahui dengan jelas dana mereka disangga oleh jaminan apa. Ia secara aktif meninggalkan strategi mengejar APY tertinggi, lalu beralih mengejar kepastian dan transparansi. Perubahan ini kelihatannya hanya menambah sedikit kompleksitas, tapi kenyataannya saat dipakai benar-benar beda—akhirnya Anda tidak dipaksa ikut makan dalam “panci besar,” Anda bisa hanya bermain dengan aset yang Anda percaya.
Tentu, cara ini memang lebih sulit dipahami dibanding pool biasa. Ini menuntut pengguna benar-benar melihat jaminan apa yang ada di balik pool tempat mereka menyimpan dana, serta tanggal jatuh temponya. Tidak cocok untuk gaya pikir finansial “simpan saja lalu tidak perlu mengurus.”
#termmax @TermMax
Intinya cuma satu: ia tidak membiarkan Anda membantu orang lain memikul ranjau.
Bagi yang pernah pakai pool bersama seperti Aave atau Morpho, Anda pasti paham maksud saya. Anda menyimpan USDC, di dalam pool itu bukan hanya ada USDC Anda, tapi juga berbagai wstETH, WBTC, bahkan jaminan aset lain yang entah apa—koin-koin abal-abal. Secara permukaan terlihat seperti berbagi likuiditas, tapi risikonya juga dibagi. Kalau suatu koin “abal-abal” tiba-tiba anjlok, jaminan di pool bisa dilikuidasi. Walaupun Anda hanya menyimpan stablecoin, penghasilan Anda tetap ikut terdampak. Sebagian dari bunga yang Anda dapat sebenarnya adalah karena Anda ikut memikul ranjau untuk orang lain.
Di bagian ini, TermMax melakukannya dengan sangat tegas—setiap market sepenuhnya dipisahkan, sehingga jaminan dan risiko tidak bercampur. Artinya apa? Sebelum Anda menyetor uang, Anda sudah bisa melihat 100% jaminan tunggal apa yang menopang dana Anda. Jika jaminan di satu market bermasalah, itu tidak akan menular ke market lain. Tiap pool seperti pulau sendiri; kalau satu tenggelam, yang tenggelam hanya dia.
Desain ini disebut resmi sebagai “isolasi aset” atau “arsitektur segmented/berdasar sub-account.” Kalau diterjemahkan ke bahasa sehari-hari: risiko Anda Anda tanggung sendiri, tapi setidaknya Anda tahu Anda sedang menanggung apa.
Dulu saya juga mengira pool bersama itu nyaman—klik dua kali sudah dapat profit. Tapi setelah beberapa kali kena masalah, baru saya paham: tempat yang terasa paling nyaman, risikonya justru paling tersembunyi. Anda cuma melihat APR tinggi, tapi sama sekali tidak tahu jaminan apa yang diselipkan di dalam pool, dan juga tidak tahu Anda sedang memikul ranjau bersama siapa. Begitu pasar sedikit berfluktuasi, banyak posisi yang bahkan tidak pernah Anda sentuh ikut turun bersama.
Cara TermMax adalah memblokir jalur itu sampai habis. Sebelum pemberi pinjaman menyetor dana, mereka dapat mengetahui dengan jelas dana mereka disangga oleh jaminan apa. Ia secara aktif meninggalkan strategi mengejar APY tertinggi, lalu beralih mengejar kepastian dan transparansi. Perubahan ini kelihatannya hanya menambah sedikit kompleksitas, tapi kenyataannya saat dipakai benar-benar beda—akhirnya Anda tidak dipaksa ikut makan dalam “panci besar,” Anda bisa hanya bermain dengan aset yang Anda percaya.
Tentu, cara ini memang lebih sulit dipahami dibanding pool biasa. Ini menuntut pengguna benar-benar melihat jaminan apa yang ada di balik pool tempat mereka menyimpan dana, serta tanggal jatuh temponya. Tidak cocok untuk gaya pikir finansial “simpan saja lalu tidak perlu mengurus.”
#termmax @TermMax