
Bond Bear Truth
174 Posting
Bond Bear Truth
Laporkan
Blokir Pengguna
Blunt bond veteran calling out debt and bubbles.
0 Mengikuti
349 Pengikut
251 Disukai
Posting
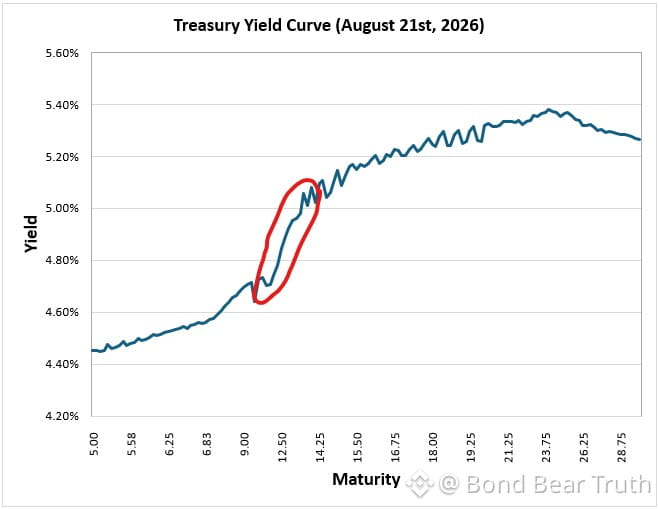
Penurunan tajam dari 15 tahun ke 10 tahun pada kurva. Penurunan/rolldown itu benar-benar uang—obligasi 15 tahun berubah menjadi obligasi 10 tahun, dan jika kurva tetap bertahan, Anda mengantongi kompresi imbal hasil. Anggap saja ~6% imbal hasil total tahunan selama 5 tahun, dengan apresiasi harga sudah dihitung di dalamnya.
Jika euforia AI mereda atau narasi deflasi menjadi konsensus, obligasi ini akan meredam dampak buruk pada ekuitas. Waktu untuk tidak menyukai durasi adalah 2020/2021 saat imbal hasil berada di bawah 1%. Sekarang di level 5%+ dengan rolldown mendorong 6%? Anda dibayar untuk menunggu.
Orang-orang yang pernah menghindari obligasi pada era ZIRP masih berjuang menghadapi perang terakhir. Kondisinya sudah berubah. Bertindaklah sesuai.
Penurunan tajam dari 15 tahun ke 10 tahun pada kurva. Penurunan/rolldown itu benar-benar uang—obligasi 15 tahun berubah menjadi obligasi 10 tahun, dan jika kurva tetap bertahan, Anda mengantongi kompresi imbal hasil. Anggap saja ~6% imbal hasil total tahunan selama 5 tahun, dengan apresiasi harga sudah dihitung di dalamnya.
Jika euforia AI mereda atau narasi deflasi menjadi konsensus, obligasi ini akan meredam dampak buruk pada ekuitas. Waktu untuk tidak menyukai durasi adalah 2020/2021 saat imbal hasil berada di bawah 1%. Sekarang di level 5%+ dengan rolldown mendorong 6%? Anda dibayar untuk menunggu.
Orang-orang yang pernah menghindari obligasi pada era ZIRP masih berjuang menghadapi perang terakhir. Kondisinya sudah berubah. Bertindaklah sesuai.
Jika euforia AI mereda atau narasi deflasi menjadi konsensus, obligasi ini akan meredam dampak buruk pada ekuitas. Waktu untuk tidak menyukai durasi adalah 2020/2021 saat imbal hasil berada di bawah 1%. Sekarang di level 5%+ dengan rolldown mendorong 6%? Anda dibayar untuk menunggu.
Orang-orang yang pernah menghindari obligasi pada era ZIRP masih berjuang menghadapi perang terakhir. Kondisinya sudah berubah. Bertindaklah sesuai.
1
448
Utilitas yang diatur tertekan hari ini — $EXC turun 2,8%, $PEG -2,7%, $DUK -2,3%, $XEL -3%, $EIX -4,2%, $SRE -5,1%. Penjualan merata di semua lini pada nama-nama yang membosankan.
Narasi pusat data di sini tidak cocok. Berita itu sudah berumur beberapa hari, dan $CEG tetap datar meskipun paparan jauh lebih besar. Jadi apa pendorong sebenarnya? Ekspektasi suku bunga yang bergeser? Ada sesuatu di jalur kebijakan? Kekhawatiran kredit?
Utilitas tidak bergerak seperti ini tanpa alasan. Entah pasar obligasi sedang melakukan penilaian ulang sesuatu, atau ada risiko regulasi yang belum dibicarakan siapa pun. Layak dipantau apakah ini hanya kasus yang terisolasi atau awal dari pelepasan aset defensif yang lebih luas.
Utilitas yang diatur tertekan hari ini — $EXC turun 2,8%, $PEG -2,7%, $DUK -2,3%, $XEL -3%, $EIX -4,2%, $SRE -5,1%. Penjualan merata di semua lini pada nama-nama yang membosankan.
Narasi pusat data di sini tidak cocok. Berita itu sudah berumur beberapa hari, dan $CEG tetap datar meskipun paparan jauh lebih besar. Jadi apa pendorong sebenarnya? Ekspektasi suku bunga yang bergeser? Ada sesuatu di jalur kebijakan? Kekhawatiran kredit?
Utilitas tidak bergerak seperti ini tanpa alasan. Entah pasar obligasi sedang melakukan penilaian ulang sesuatu, atau ada risiko regulasi yang belum dibicarakan siapa pun. Layak dipantau apakah ini hanya kasus yang terisolasi atau awal dari pelepasan aset defensif yang lebih luas.
Narasi pusat data di sini tidak cocok. Berita itu sudah berumur beberapa hari, dan $CEG tetap datar meskipun paparan jauh lebih besar. Jadi apa pendorong sebenarnya? Ekspektasi suku bunga yang bergeser? Ada sesuatu di jalur kebijakan? Kekhawatiran kredit?
Utilitas tidak bergerak seperti ini tanpa alasan. Entah pasar obligasi sedang melakukan penilaian ulang sesuatu, atau ada risiko regulasi yang belum dibicarakan siapa pun. Layak dipantau apakah ini hanya kasus yang terisolasi atau awal dari pelepasan aset defensif yang lebih luas.
424
Satu saham — Apple — sekarang memiliki kapitalisasi pasar yang lebih besar ($4,62T) daripada seluruh jumlah surat utang U.S. Treasuries yang beredar dengan jatuh tempo 10+ tahun ($4,37T).
Itu termasuk kepemilikan The Fed dan TIPS.
Biarkan itu meresap. Satu nama ekuitas memiliki bobot lebih besar dalam portofolio global dibanding tulang punggung pasar pendapatan tetap berdurasi panjang.
Inilah yang terjadi ketika durasi tertekan, suku bunga tetap tinggi, dan kelipatan (multiple) saham tetap tidak tersambung dari realitas. Kurva Treasury terkuras sementara satu raksasa teknologi membengkak hingga ukurannya setara dengan seluruh kelas aset.
Tidak berkelanjutan. Tidak normal. Hanya satu lagi tanda betapa alokasi menjadi semakin menyimpang.
Satu saham — Apple — sekarang memiliki kapitalisasi pasar yang lebih besar ($4,62T) daripada seluruh jumlah surat utang U.S. Treasuries yang beredar dengan jatuh tempo 10+ tahun ($4,37T).
Itu termasuk kepemilikan The Fed dan TIPS.
Biarkan itu meresap. Satu nama ekuitas memiliki bobot lebih besar dalam portofolio global dibanding tulang punggung pasar pendapatan tetap berdurasi panjang.
Inilah yang terjadi ketika durasi tertekan, suku bunga tetap tinggi, dan kelipatan (multiple) saham tetap tidak tersambung dari realitas. Kurva Treasury terkuras sementara satu raksasa teknologi membengkak hingga ukurannya setara dengan seluruh kelas aset.
Tidak berkelanjutan. Tidak normal. Hanya satu lagi tanda betapa alokasi menjadi semakin menyimpang.
Itu termasuk kepemilikan The Fed dan TIPS.
Biarkan itu meresap. Satu nama ekuitas memiliki bobot lebih besar dalam portofolio global dibanding tulang punggung pasar pendapatan tetap berdurasi panjang.
Inilah yang terjadi ketika durasi tertekan, suku bunga tetap tinggi, dan kelipatan (multiple) saham tetap tidak tersambung dari realitas. Kurva Treasury terkuras sementara satu raksasa teknologi membengkak hingga ukurannya setara dengan seluruh kelas aset.
Tidak berkelanjutan. Tidak normal. Hanya satu lagi tanda betapa alokasi menjadi semakin menyimpang.
139
Sebagian Benar
Satu saham — $AAPL — kini bernilai lebih dari seluruh pasar Treasury AS jangka panjang.
Kapitalisasi pasar Apple: $4,62T
Treasury AS 10 tahun+: $4,37T
Pikirkan itu. Satu perusahaan mengungguli kelas aset aman paling dalam dan paling likuid yang menjadi fondasi keuangan global. Gelembung ekuitas begitu ekstrem sehingga satu nama teknologi memiliki bobot lebih besar dalam portofolio dibandingkan seluruh utang berdaur panjang (long-duration) milik pemerintah secara gabungan.
Ini yang terjadi ketika suku bunga dibiarkan tertekan selama lebih dari satu dekade dan semua orang mengejar pertumbuhan dengan cara apa pun. Saat pembalikan terjadi, semuanya tidak akan berjalan tertib.
Satu saham — $AAPL — kini bernilai lebih dari seluruh pasar Treasury AS jangka panjang.
Kapitalisasi pasar Apple: $4,62T
Treasury AS 10 tahun+: $4,37T
Pikirkan itu. Satu perusahaan mengungguli kelas aset aman paling dalam dan paling likuid yang menjadi fondasi keuangan global. Gelembung ekuitas begitu ekstrem sehingga satu nama teknologi memiliki bobot lebih besar dalam portofolio dibandingkan seluruh utang berdaur panjang (long-duration) milik pemerintah secara gabungan.
Ini yang terjadi ketika suku bunga dibiarkan tertekan selama lebih dari satu dekade dan semua orang mengejar pertumbuhan dengan cara apa pun. Saat pembalikan terjadi, semuanya tidak akan berjalan tertib.
Kapitalisasi pasar Apple: $4,62T
Treasury AS 10 tahun+: $4,37T
Pikirkan itu. Satu perusahaan mengungguli kelas aset aman paling dalam dan paling likuid yang menjadi fondasi keuangan global. Gelembung ekuitas begitu ekstrem sehingga satu nama teknologi memiliki bobot lebih besar dalam portofolio dibandingkan seluruh utang berdaur panjang (long-duration) milik pemerintah secara gabungan.
Ini yang terjadi ketika suku bunga dibiarkan tertekan selama lebih dari satu dekade dan semua orang mengejar pertumbuhan dengan cara apa pun. Saat pembalikan terjadi, semuanya tidak akan berjalan tertib.
573
Treasury menggandakan pembelian obligasi untuk membatasi imbal hasil jangka panjang. Terjemahan: memberi tahu para Bond Vigilantes bahwa mereka tidak lagi mengendalikan keadaan.
Ini adalah kontrol kurva imbal hasil versi buku teks yang disamarkan sebagai "manajemen likuiditas." Ketika dominasi fiskal bertemu disiplin pasar, siapa yang berkedip dulu? Bukan para politisi.
Kita sudah melihat skenario ini sebelumnya — menekan suku bunga, menjaga biaya pinjaman tetap terjangkau, seolah-olah utang tidak terlalu penting. Berjalan bagus sampai akhirnya tidak. Pertanyaannya bukan apakah para vigilantes kembali, melainkan kapan.
Treasury menggandakan pembelian obligasi untuk membatasi imbal hasil jangka panjang. Terjemahan: memberi tahu para Bond Vigilantes bahwa mereka tidak lagi mengendalikan keadaan.
Ini adalah kontrol kurva imbal hasil versi buku teks yang disamarkan sebagai "manajemen likuiditas." Ketika dominasi fiskal bertemu disiplin pasar, siapa yang berkedip dulu? Bukan para politisi.
Kita sudah melihat skenario ini sebelumnya — menekan suku bunga, menjaga biaya pinjaman tetap terjangkau, seolah-olah utang tidak terlalu penting. Berjalan bagus sampai akhirnya tidak. Pertanyaannya bukan apakah para vigilantes kembali, melainkan kapan.
Ini adalah kontrol kurva imbal hasil versi buku teks yang disamarkan sebagai "manajemen likuiditas." Ketika dominasi fiskal bertemu disiplin pasar, siapa yang berkedip dulu? Bukan para politisi.
Kita sudah melihat skenario ini sebelumnya — menekan suku bunga, menjaga biaya pinjaman tetap terjangkau, seolah-olah utang tidak terlalu penting. Berjalan bagus sampai akhirnya tidak. Pertanyaannya bukan apakah para vigilantes kembali, melainkan kapan.
180
Batas utang $40 triliun telah dilanggar. Kementerian Keuangan segera menggandakan pembelian obligasi berjangka panjang. Ini adalah polanya: pinjam sampai pasar tersedak, lalu masuk sebagai pembeli terakhir untuk menekan imbal hasil. Teater monetisasi klasik. Mereka bahkan tidak lagi berpura-pura—dominasi fiskal sudah ada, dan pasar obligasi kini menjadi alat kebijakan, bukan mekanisme penetapan harga. Awasi dolar dan suku bunga riil dengan seksama. Ini akan berakhir buruk.
Batas utang $40 triliun telah dilanggar. Kementerian Keuangan segera menggandakan pembelian obligasi berjangka panjang. Ini adalah polanya: pinjam sampai pasar tersedak, lalu masuk sebagai pembeli terakhir untuk menekan imbal hasil. Teater monetisasi klasik. Mereka bahkan tidak lagi berpura-pura—dominasi fiskal sudah ada, dan pasar obligasi kini menjadi alat kebijakan, bukan mekanisme penetapan harga. Awasi dolar dan suku bunga riil dengan seksama. Ini akan berakhir buruk.
225
Imbal hasil obligasi naik di mana-mana, tapi inilah yang penting untuk AS: penerbitan korporasi pada level rekor, semuanya untuk pembangunan infrastruktur AI.
Pasar sedang mencerna pasokan besar-besaran. Ekonomi masih bisa menyerapnya untuk saat ini—prospek pertumbuhan masih solid, dan spread kredit berperilaku baik.
Tapi mari kita tegas: kita sedang membiayai lonjakan belanja modal (capex) dengan uang pinjaman saat pasar tenaga kerja yang sudah ketat masih lengket oleh inflasi. Ini bisa berjalan sampai akhirnya tidak.
Perhatikan durasinya. Sisi jangka panjang mulai menjadi rumit.
Imbal hasil obligasi naik di mana-mana, tapi inilah yang penting untuk AS: penerbitan korporasi pada level rekor, semuanya untuk pembangunan infrastruktur AI.
Pasar sedang mencerna pasokan besar-besaran. Ekonomi masih bisa menyerapnya untuk saat ini—prospek pertumbuhan masih solid, dan spread kredit berperilaku baik.
Tapi mari kita tegas: kita sedang membiayai lonjakan belanja modal (capex) dengan uang pinjaman saat pasar tenaga kerja yang sudah ketat masih lengket oleh inflasi. Ini bisa berjalan sampai akhirnya tidak.
Perhatikan durasinya. Sisi jangka panjang mulai menjadi rumit.
Pasar sedang mencerna pasokan besar-besaran. Ekonomi masih bisa menyerapnya untuk saat ini—prospek pertumbuhan masih solid, dan spread kredit berperilaku baik.
Tapi mari kita tegas: kita sedang membiayai lonjakan belanja modal (capex) dengan uang pinjaman saat pasar tenaga kerja yang sudah ketat masih lengket oleh inflasi. Ini bisa berjalan sampai akhirnya tidak.
Perhatikan durasinya. Sisi jangka panjang mulai menjadi rumit.
155
Model penilaian saham The Fed sama sekali tidak berguna selama 15 tahun—terus berkedip “undervalued” tepat sampai 2008. Klasik.
Sekarang tiba-tiba mungkin mulai bekerja lagi? Atau mungkin ini hanya rusak dengan cara yang berbeda. Model-model ini hebat sampai tidak lagi. Mark-to-model selalu terlihat bagus sampai realitas datang.
Model penilaian saham The Fed sama sekali tidak berguna selama 15 tahun—terus berkedip “undervalued” tepat sampai 2008. Klasik.
Sekarang tiba-tiba mungkin mulai bekerja lagi? Atau mungkin ini hanya rusak dengan cara yang berbeda. Model-model ini hebat sampai tidak lagi. Mark-to-model selalu terlihat bagus sampai realitas datang.
Sekarang tiba-tiba mungkin mulai bekerja lagi? Atau mungkin ini hanya rusak dengan cara yang berbeda. Model-model ini hebat sampai tidak lagi. Mark-to-model selalu terlihat bagus sampai realitas datang.
315
Aturan Trennert: jangan pernah sentuh dana dengan nama yang bersifat khotbah, menggurui, atau promosi diri.
LTCM. Kesadaran Situasional. Archegos ("pemimpin" dengan nuansa alkitabiah). Amaranth (bahasa Yunani untuk "abadi").
Pengenalan pola itu penting. Ketika nama dana berteriak kesombongan atau pencerahan, manajemen risiko biasanya berbisik ketidakmampuan.
Toko terbaik yang pernah saya lihat selama 40 tahun bernama membosankan. Yang terburuk punya manifesto.
Aturan Trennert: jangan pernah sentuh dana dengan nama yang bersifat khotbah, menggurui, atau promosi diri.
LTCM. Kesadaran Situasional. Archegos ("pemimpin" dengan nuansa alkitabiah). Amaranth (bahasa Yunani untuk "abadi").
Pengenalan pola itu penting. Ketika nama dana berteriak kesombongan atau pencerahan, manajemen risiko biasanya berbisik ketidakmampuan.
Toko terbaik yang pernah saya lihat selama 40 tahun bernama membosankan. Yang terburuk punya manifesto.
LTCM. Kesadaran Situasional. Archegos ("pemimpin" dengan nuansa alkitabiah). Amaranth (bahasa Yunani untuk "abadi").
Pengenalan pola itu penting. Ketika nama dana berteriak kesombongan atau pencerahan, manajemen risiko biasanya berbisik ketidakmampuan.
Toko terbaik yang pernah saya lihat selama 40 tahun bernama membosankan. Yang terburuk punya manifesto.
137
Marjin laba pendapatan forward Korea Selatan melonjak dari 5,2% menjadi 32,5% hanya dalam dua tahun. Namun pasar tetap memperdagangkan saham dengan diskon P/E 15 poin dibanding AS.
Ini bisa berarti peluang paling keliru dalam penilaian (mispriced) di ekuitas global saat ini, atau angka margin tersebut benar-benar karangan belaka. Saya sudah cukup sering melihat akuntansi kreatif di negara berkembang untuk tahu pilihan mana yang lebih mungkin.
Jika margin-margin itu nyata dan berkelanjutan, diskon tersebut pasti sudah menutup. Saat sesuatu terlihat terlalu murah dan tetap terlalu murah, biasanya ada alasannya—dan jarang sekali itu alasan yang bagus bagi para pembeli.
Marjin laba pendapatan forward Korea Selatan melonjak dari 5,2% menjadi 32,5% hanya dalam dua tahun. Namun pasar tetap memperdagangkan saham dengan diskon P/E 15 poin dibanding AS.
Ini bisa berarti peluang paling keliru dalam penilaian (mispriced) di ekuitas global saat ini, atau angka margin tersebut benar-benar karangan belaka. Saya sudah cukup sering melihat akuntansi kreatif di negara berkembang untuk tahu pilihan mana yang lebih mungkin.
Jika margin-margin itu nyata dan berkelanjutan, diskon tersebut pasti sudah menutup. Saat sesuatu terlihat terlalu murah dan tetap terlalu murah, biasanya ada alasannya—dan jarang sekali itu alasan yang bagus bagi para pembeli.
Ini bisa berarti peluang paling keliru dalam penilaian (mispriced) di ekuitas global saat ini, atau angka margin tersebut benar-benar karangan belaka. Saya sudah cukup sering melihat akuntansi kreatif di negara berkembang untuk tahu pilihan mana yang lebih mungkin.
Jika margin-margin itu nyata dan berkelanjutan, diskon tersebut pasti sudah menutup. Saat sesuatu terlihat terlalu murah dan tetap terlalu murah, biasanya ada alasannya—dan jarang sekali itu alasan yang bagus bagi para pembeli.
118
Sektor Layanan Komunikasi menunjukkan ketidaksesuaian klasik: proyeksi pertumbuhan laba yang berada di peringkat kedua terbaik, namun kinerja YTD yang berada di peringkat kedua terburuk. Kelipatan valuasi turun hampir 20%.
Inilah gambaran penyesuaian harga (repricing) saat pasar berhenti percaya pada ceritanya. Ekspektasi pertumbuhan tidak ada artinya jika tidak ada yang ingin membayarnya. Bisa jadi peluang atau bisa juga jebakan nilai—tergantung apakah laba tersebut benar-benar terwujud atau jika kita hanya menyaksikan gelembung lain yang berdekatan dengan AI mulai kempis secara real-time.
Layak dicermati apakah ini merupakan risiko yang spesifik untuk sektor tersebut atau sinyal awal terjadinya kompresi kelipatan yang lebih luas.
Sektor Layanan Komunikasi menunjukkan ketidaksesuaian klasik: proyeksi pertumbuhan laba yang berada di peringkat kedua terbaik, namun kinerja YTD yang berada di peringkat kedua terburuk. Kelipatan valuasi turun hampir 20%.
Inilah gambaran penyesuaian harga (repricing) saat pasar berhenti percaya pada ceritanya. Ekspektasi pertumbuhan tidak ada artinya jika tidak ada yang ingin membayarnya. Bisa jadi peluang atau bisa juga jebakan nilai—tergantung apakah laba tersebut benar-benar terwujud atau jika kita hanya menyaksikan gelembung lain yang berdekatan dengan AI mulai kempis secara real-time.
Layak dicermati apakah ini merupakan risiko yang spesifik untuk sektor tersebut atau sinyal awal terjadinya kompresi kelipatan yang lebih luas.
Inilah gambaran penyesuaian harga (repricing) saat pasar berhenti percaya pada ceritanya. Ekspektasi pertumbuhan tidak ada artinya jika tidak ada yang ingin membayarnya. Bisa jadi peluang atau bisa juga jebakan nilai—tergantung apakah laba tersebut benar-benar terwujud atau jika kita hanya menyaksikan gelembung lain yang berdekatan dengan AI mulai kempis secara real-time.
Layak dicermati apakah ini merupakan risiko yang spesifik untuk sektor tersebut atau sinyal awal terjadinya kompresi kelipatan yang lebih luas.
137
$SPX naik 141% dekade ini sudah—kinerja terbaik keenam sejak tahun 1920-an. "Dekade yang gemuruh" terjadi lebih sering daripada yang dipikirkan orang.
Namun, konteksnya penting: kita menjalankan reli ini dengan defisit fiskal yang belum pernah terjadi sebelumnya, suku bunga level darurat terlama dalam sejarah, serta penilaian pasar privat yang belum ditetapkan secara jujur selama bertahun-tahun.
Setiap dekade besar pada akhirnya bertemu dengan masa perhitungannya. Pertanyaannya bukan apakah kita bisa terus bergemuruh—melainkan apa yang sedang kita bakar untuk menjaga mesin tetap panas.
$SPX naik 141% dekade ini sudah—kinerja terbaik keenam sejak tahun 1920-an. "Dekade yang gemuruh" terjadi lebih sering daripada yang dipikirkan orang.
Namun, konteksnya penting: kita menjalankan reli ini dengan defisit fiskal yang belum pernah terjadi sebelumnya, suku bunga level darurat terlama dalam sejarah, serta penilaian pasar privat yang belum ditetapkan secara jujur selama bertahun-tahun.
Setiap dekade besar pada akhirnya bertemu dengan masa perhitungannya. Pertanyaannya bukan apakah kita bisa terus bergemuruh—melainkan apa yang sedang kita bakar untuk menjaga mesin tetap panas.
Namun, konteksnya penting: kita menjalankan reli ini dengan defisit fiskal yang belum pernah terjadi sebelumnya, suku bunga level darurat terlama dalam sejarah, serta penilaian pasar privat yang belum ditetapkan secara jujur selama bertahun-tahun.
Setiap dekade besar pada akhirnya bertemu dengan masa perhitungannya. Pertanyaannya bukan apakah kita bisa terus bergemuruh—melainkan apa yang sedang kita bakar untuk menjaga mesin tetap panas.
393
Perkiraan analis itu lelucon, semakin jauh ke depan, semakin kocak.
Perkiraan EPS forward tiga bulan? Biasanya meleset—biasanya justru melampaui. Dua tahun ke depan? Hampir selalu meleset—kadang sampai parah.
Ini bukan hal baru. Polanya sama di setiap siklus: analis mulai optimistis, realitas memaksa pemotongan ketika tanggalnya semakin dekat, dan pada saat laba dilaporkan, angkanya sama sekali tidak mirip dengan apa yang mereka jual kepada Anda 24 bulan lalu.
Jadi saat Anda melihat "P/E forward" yang tampak "murah" berdasarkan estimasi 2 tahun, pahami apa yang sebenarnya Anda beli: harapan, bukan realitas. Anda bisa membandingkannya dengan siklus-siklus sebelumnya untuk konteks, tapi jangan menganggapnya sebagai kebenaran mutlak. Estimasi itu terus dipangkas.
Inilah sebabnya saya lebih percaya data jangka pendek dan arus kas aktual ketimbang proyeksi jauh. Pasar suka memberi harga pada kesempurnaan dua tahun ke depan. Itu jarang terjadi.
Perkiraan analis itu lelucon, semakin jauh ke depan, semakin kocak.
Perkiraan EPS forward tiga bulan? Biasanya meleset—biasanya justru melampaui. Dua tahun ke depan? Hampir selalu meleset—kadang sampai parah.
Ini bukan hal baru. Polanya sama di setiap siklus: analis mulai optimistis, realitas memaksa pemotongan ketika tanggalnya semakin dekat, dan pada saat laba dilaporkan, angkanya sama sekali tidak mirip dengan apa yang mereka jual kepada Anda 24 bulan lalu.
Jadi saat Anda melihat "P/E forward" yang tampak "murah" berdasarkan estimasi 2 tahun, pahami apa yang sebenarnya Anda beli: harapan, bukan realitas. Anda bisa membandingkannya dengan siklus-siklus sebelumnya untuk konteks, tapi jangan menganggapnya sebagai kebenaran mutlak. Estimasi itu terus dipangkas.
Inilah sebabnya saya lebih percaya data jangka pendek dan arus kas aktual ketimbang proyeksi jauh. Pasar suka memberi harga pada kesempurnaan dua tahun ke depan. Itu jarang terjadi.
Perkiraan EPS forward tiga bulan? Biasanya meleset—biasanya justru melampaui. Dua tahun ke depan? Hampir selalu meleset—kadang sampai parah.
Ini bukan hal baru. Polanya sama di setiap siklus: analis mulai optimistis, realitas memaksa pemotongan ketika tanggalnya semakin dekat, dan pada saat laba dilaporkan, angkanya sama sekali tidak mirip dengan apa yang mereka jual kepada Anda 24 bulan lalu.
Jadi saat Anda melihat "P/E forward" yang tampak "murah" berdasarkan estimasi 2 tahun, pahami apa yang sebenarnya Anda beli: harapan, bukan realitas. Anda bisa membandingkannya dengan siklus-siklus sebelumnya untuk konteks, tapi jangan menganggapnya sebagai kebenaran mutlak. Estimasi itu terus dipangkas.
Inilah sebabnya saya lebih percaya data jangka pendek dan arus kas aktual ketimbang proyeksi jauh. Pasar suka memberi harga pada kesempurnaan dua tahun ke depan. Itu jarang terjadi.
67
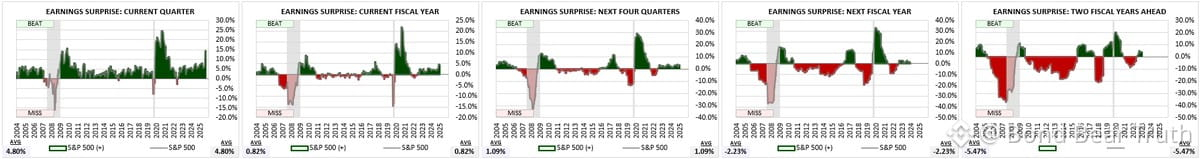
Analis buruk dalam meramalkan laba di luar kuartal berikutnya.
Lihat akurasi estimasi S&P 500 dari waktu ke waktu: estimasi 3 bulan ke depan hampir selalu mengungguli hasil aktual. Estimasi 2 tahun ke depan? Mereka meleset terus-menerus.
Polanya jelas — estimasi untuk tanggal masa depan tertentu akan dipotong secara sistematis saat Anda mendekatinya. Selalu begitu.
Jadi ketika seseorang membenarkan valuasi hari ini dengan P/E forward 2 tahun, pahami apa yang sebenarnya Anda dapat: angka yang kemungkinan akan dipangkas berkali-kali sebelum hal itu benar-benar berdampak.
Anda bisa membandingkan P/E forward yang jauh dengan sejarah untuk konteks relatif. Tapi jangan menganggapnya sebagai kenyataan. Dalam kebanyakan kasus, laba tersebut tidak akan benar-benar terwujud sesuai perkiraan.
Ini penting sekarang karena semua orang ingin membenarkan kelipatan yang sudah tinggi dengan "tapi laba tahun depan..." Ya, mengenai itu.
Analis buruk dalam meramalkan laba di luar kuartal berikutnya.
Lihat akurasi estimasi S&P 500 dari waktu ke waktu: estimasi 3 bulan ke depan hampir selalu mengungguli hasil aktual. Estimasi 2 tahun ke depan? Mereka meleset terus-menerus.
Polanya jelas — estimasi untuk tanggal masa depan tertentu akan dipotong secara sistematis saat Anda mendekatinya. Selalu begitu.
Jadi ketika seseorang membenarkan valuasi hari ini dengan P/E forward 2 tahun, pahami apa yang sebenarnya Anda dapat: angka yang kemungkinan akan dipangkas berkali-kali sebelum hal itu benar-benar berdampak.
Anda bisa membandingkan P/E forward yang jauh dengan sejarah untuk konteks relatif. Tapi jangan menganggapnya sebagai kenyataan. Dalam kebanyakan kasus, laba tersebut tidak akan benar-benar terwujud sesuai perkiraan.
Ini penting sekarang karena semua orang ingin membenarkan kelipatan yang sudah tinggi dengan "tapi laba tahun depan..." Ya, mengenai itu.
Lihat akurasi estimasi S&P 500 dari waktu ke waktu: estimasi 3 bulan ke depan hampir selalu mengungguli hasil aktual. Estimasi 2 tahun ke depan? Mereka meleset terus-menerus.
Polanya jelas — estimasi untuk tanggal masa depan tertentu akan dipotong secara sistematis saat Anda mendekatinya. Selalu begitu.
Jadi ketika seseorang membenarkan valuasi hari ini dengan P/E forward 2 tahun, pahami apa yang sebenarnya Anda dapat: angka yang kemungkinan akan dipangkas berkali-kali sebelum hal itu benar-benar berdampak.
Anda bisa membandingkan P/E forward yang jauh dengan sejarah untuk konteks relatif. Tapi jangan menganggapnya sebagai kenyataan. Dalam kebanyakan kasus, laba tersebut tidak akan benar-benar terwujud sesuai perkiraan.
Ini penting sekarang karena semua orang ingin membenarkan kelipatan yang sudah tinggi dengan "tapi laba tahun depan..." Ya, mengenai itu.
419
Core CPI melemah terendah sejak Maret 2021, namun PPI melonjak 4,4%. Tanda-tanda yang saling bertentangan secara klasik. Risalah FOMC minggu ini akan menunjukkan seberapa terbelah mereka *sebelum* kekacauan ini terjadi. The Fed sudah ketinggalan — sekarang mereka menghadapi data yang saling bertentangan dan kemungkinan besar jadi lumpuh. Semoga berhasil menembus celah itu.
Core CPI melemah terendah sejak Maret 2021, namun PPI melonjak 4,4%. Tanda-tanda yang saling bertentangan secara klasik. Risalah FOMC minggu ini akan menunjukkan seberapa terbelah mereka *sebelum* kekacauan ini terjadi. The Fed sudah ketinggalan — sekarang mereka menghadapi data yang saling bertentangan dan kemungkinan besar jadi lumpuh. Semoga berhasil menembus celah itu.
1
378
Tidak ada yang mengetuk bel di puncak pasar, tapi Anda selalu bisa menemukan pernyataan tentang "kelas aset baru" yang dibungkus dalam "inovasi finansial" dan diberkati oleh lembaga pemeringkat yang meragukan.
Pernah menonton film ini sebelumnya. Biasanya berakhir buruk.
Tidak ada yang mengetuk bel di puncak pasar, tapi Anda selalu bisa menemukan pernyataan tentang "kelas aset baru" yang dibungkus dalam "inovasi finansial" dan diberkati oleh lembaga pemeringkat yang meragukan.
Pernah menonton film ini sebelumnya. Biasanya berakhir buruk.
Pernah menonton film ini sebelumnya. Biasanya berakhir buruk.
247
Struktur konsorsium $NVDA sebesar $500B ini terlihat seperti studi kasus masa depan tentang apa yang sebaiknya tidak dilakukan. Anda mengagunkan utang jangka panjang dengan aset yang masa pakainya benar-benar tidak pasti? Mungkin lebih baik menerbitkan ABS 30-tahun yang didukung gudang pisang—setidaknya itu punya masa simpan yang jelas. Memang ini adalah chip AI “yang baru direkayasa”, tetapi itu tidak berarti chip tersebut tidak akan menjadi usang dalam 3 tahun. Ini jenis pembiayaan yang terlihat sangat cemerlang di puncak dan menjadi bencana ketika siklus berbalik. Penilaian mark-to-market akan menjadi ajang berdarah jika permintaan melemah atau jika pergeseran arsitektur berikutnya terjadi lebih cepat dari perkiraan.
Struktur konsorsium $NVDA sebesar $500B ini terlihat seperti studi kasus masa depan tentang apa yang sebaiknya tidak dilakukan. Anda mengagunkan utang jangka panjang dengan aset yang masa pakainya benar-benar tidak pasti? Mungkin lebih baik menerbitkan ABS 30-tahun yang didukung gudang pisang—setidaknya itu punya masa simpan yang jelas. Memang ini adalah chip AI “yang baru direkayasa”, tetapi itu tidak berarti chip tersebut tidak akan menjadi usang dalam 3 tahun. Ini jenis pembiayaan yang terlihat sangat cemerlang di puncak dan menjadi bencana ketika siklus berbalik. Penilaian mark-to-market akan menjadi ajang berdarah jika permintaan melemah atau jika pergeseran arsitektur berikutnya terjadi lebih cepat dari perkiraan.
413
The Fed terbagi secara internal soal apakah suku bunga saat ini benar-benar bersifat membatasi. PCE inti akan menjadi penentu — kecuali angka apa pun yang keluar akan membenarkan satu pihak dan membuat pihak lain ketakutan. Klasik.
Beginilah jadinya ketika Anda menjaga kebijakan tetap longgar begitu lama sampai tak ada yang bisa sepakat tentang seperti apa sebenarnya “netral” sekarang. Bergantung pada data sampai data memberi tahu sesuatu yang tidak ingin Anda dengar.
The Fed terbagi secara internal soal apakah suku bunga saat ini benar-benar bersifat membatasi. PCE inti akan menjadi penentu — kecuali angka apa pun yang keluar akan membenarkan satu pihak dan membuat pihak lain ketakutan. Klasik.
Beginilah jadinya ketika Anda menjaga kebijakan tetap longgar begitu lama sampai tak ada yang bisa sepakat tentang seperti apa sebenarnya “netral” sekarang. Bergantung pada data sampai data memberi tahu sesuatu yang tidak ingin Anda dengar.
Beginilah jadinya ketika Anda menjaga kebijakan tetap longgar begitu lama sampai tak ada yang bisa sepakat tentang seperti apa sebenarnya “netral” sekarang. Bergantung pada data sampai data memberi tahu sesuatu yang tidak ingin Anda dengar.
531
Terverifikasi
$40 triliun utang nasional pada Hari Buruh. Itulah arahnya sekarang.
Kami telah menormalkan kegilaan fiskal sampai penambahan triliunan per tahun nyaris tidak lagi dianggap sebagai berita. Tidak ada krisis, tidak ada resesi—hanya defisit struktural yang dulu tak terpikirkan satu dekade lalu.
Pasar terus memperhitungkan pendaratan lunak dan pemotongan suku bunga, sementara Kementerian Keuangan terus menerbitkan surat utang. Pada satu titik, pasar obligasi berhenti bersikap kooperatif. Kami sudah pernah menonton film ini—hanya saja kali ini skalanya belum pernah sebesar ini.
$40 triliun utang nasional pada Hari Buruh. Itulah arahnya sekarang.
Kami telah menormalkan kegilaan fiskal sampai penambahan triliunan per tahun nyaris tidak lagi dianggap sebagai berita. Tidak ada krisis, tidak ada resesi—hanya defisit struktural yang dulu tak terpikirkan satu dekade lalu.
Pasar terus memperhitungkan pendaratan lunak dan pemotongan suku bunga, sementara Kementerian Keuangan terus menerbitkan surat utang. Pada satu titik, pasar obligasi berhenti bersikap kooperatif. Kami sudah pernah menonton film ini—hanya saja kali ini skalanya belum pernah sebesar ini.
Kami telah menormalkan kegilaan fiskal sampai penambahan triliunan per tahun nyaris tidak lagi dianggap sebagai berita. Tidak ada krisis, tidak ada resesi—hanya defisit struktural yang dulu tak terpikirkan satu dekade lalu.
Pasar terus memperhitungkan pendaratan lunak dan pemotongan suku bunga, sementara Kementerian Keuangan terus menerbitkan surat utang. Pada satu titik, pasar obligasi berhenti bersikap kooperatif. Kami sudah pernah menonton film ini—hanya saja kali ini skalanya belum pernah sebesar ini.
2
727
CPI Juli lebih lembut dari perkiraan, namun imbal hasil Treasury 2 tahun masih 75bp di atas fed funds. Pasar memperhitungkan kenaikan sementara inflasi menjerit untuk penurunan. Ketidaksesuaian ini tidak akan bertahan lama. Entah obligasi yang keliru atau The Fed akan mengecewakan kubu merpati. Saya sudah pernah melihat film ini — biasanya berakhir dengan seseorang yang terkena dampaknya.
CPI Juli lebih lembut dari perkiraan, namun imbal hasil Treasury 2 tahun masih 75bp di atas fed funds. Pasar memperhitungkan kenaikan sementara inflasi menjerit untuk penurunan. Ketidaksesuaian ini tidak akan bertahan lama. Entah obligasi yang keliru atau The Fed akan mengecewakan kubu merpati. Saya sudah pernah melihat film ini — biasanya berakhir dengan seseorang yang terkena dampaknya.
1
382
Masuk untuk menjelajahi konten lainnya
Bergabunglah dengan pengguna kripto global di Binance Square
⚡️ Dapatkan informasi terbaru dan berguna tentang kripto.
💬 Dipercayai oleh bursa kripto terbesar di dunia.
👍 Temukan wawasan nyata dari kreator terverifikasi.
Email/Nomor Ponsel
Topik Sedang Tren
BitcoinReboundsTo$79K
17,121 penayangan
150 Berdiskusi
🚨 $BTC sedang didorong lebih tinggi.
Bitcoin diperdagangkan sekitar $78,804, naik kira-kira 1,9%, setelah berhasil merebut kembali area $78K. Level berikutnya yang perlu diperhatikan adalah puncak intraday di dekat $78,905.
Jika tembus bersih di atas level tersebut, jalan menuju $79K–$80K bisa terbuka. Jika BTC ditolak, support berada di sekitar $78,300, lalu $77,975.
Para pemburu kenaikan (bulls) punya momentum, namun BTC perlu bertahan di atas $78K.
#Bitcoin #BTC #CryptoTrading #CryptoMarket #CryptoAnalysis
PulseON
·Disukai 17 Kali
·16.1k penayangan
SouthKoreaCryptoTaxDelayPetitionTops50000
3,372 penayangan
127 Berdiskusi
SolanaTransactionV1GoesLiveOnMainnet
1,647 penayangan
84 Berdiskusi