

#spotify
spotify
9,784 penayangan
30 Berdiskusi
Populer
Terbaru

·
--
#earningsseason
🚀 Spotify Menjangkau 788 Juta Pengguna saat Pendapatan Melonjak 16%
Spotify ($SPOT.US ) menyampaikan laporan kuartal ketiga 2026 yang kuat, dengan pendapatan naik 16% dibandingkan tahun sebelumnya menjadi €5 miliar dan laba operasional mencapai €672 juta.
Raksasa streaming ini meningkatkan jumlah pelanggan Premium sebesar 9% menjadi 306 juta, sementara pengguna aktif bulanan bertambah 11% menjadi 788 juta di seluruh dunia. Margin kotor juga meningkat menjadi 33%, naik 1,36 poin persentase dibandingkan tahun sebelumnya.
Selain pertumbuhan pelanggan, Spotify mengembangkan bisnisnya melalui buku audio, keanggotaan kreator, dan peluang monetisasi baru bagi kreator podcast. Perusahaan berencana memperluas akses ke buku audio ke lebih dari 180 pasar pada akhir 2026.
Ke depannya, Spotify memperkirakan pendapatan kuartal keempat sekitar €5,2 miliar dan laba operasional sebesar €820 juta. Target ini akan menguji apakah pertumbuhan jumlah audiensnya dapat menghasilkan profitabilitas yang berkelanjutan.
Kesimpulan utama: Spotify memperluas jangkauan global sekaligus meningkatkan marginnya, sehingga panduan untuk kuartal berikutnya menjadi indikator penting kekuatan bisnis langganannya.
#Spotify #TechStocks #streaming
SPOTUS-0,61%
1.7k

·
--
Lihat terjemahan
今晚美东盘前,Spotify 交 Q3 答卷。
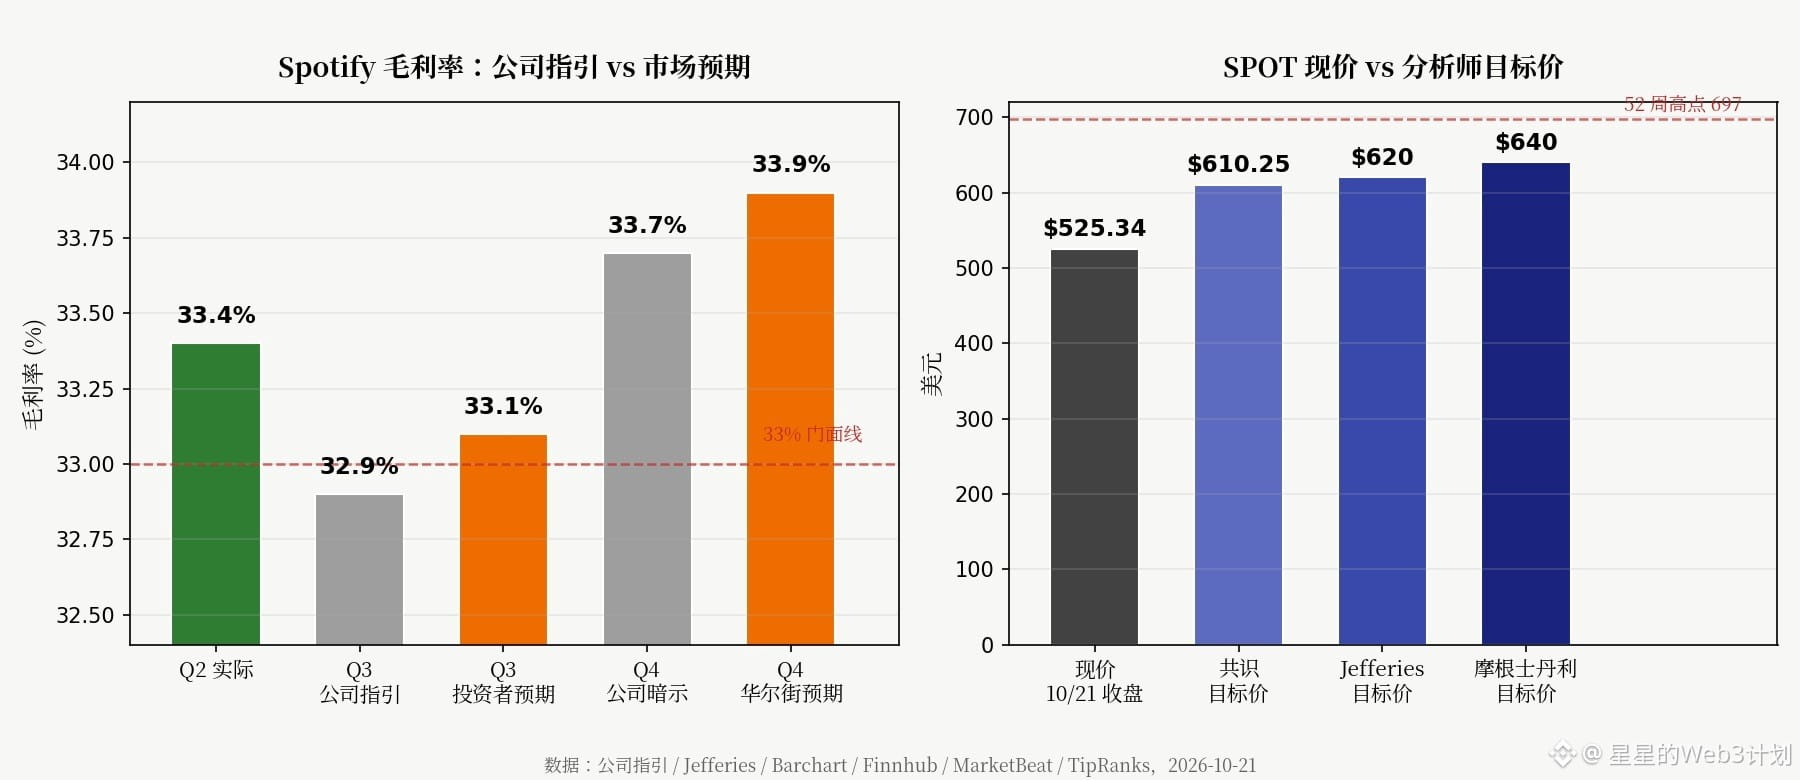
Q2 毛利率刚创 33.4% 的历史最佳,转头 Q3 指引只给 32.9%,落差都写在脸上了。
投资者胃口更大:Q3 他们要 33.1%,Q4 指引他们要 33.7%,可华尔街对 Q4 的真正预期是 33.9%,三方数字没对上。
订阅基本盘还在撑:Premium 上季 3 亿、同比增 9%,本季指引冲 3.05 亿,月活目标 7.88 亿,用户盘子没缩。
分析师先喊起来了:Jefferies 目标价提到 620 美元,说它"对 AI 冲击高度免疫",跟华纳合作的 AI 混音工具年底上线;大摩直接给到 640。
可股价现 525 美元,离 52 周高点还差两成多,过去一年跌了 22%,越喊越不敢动。
我觉得今晚的看点不在订阅、在毛利率能不能守住 33% 的门面:守不住,"利润故事"就只是个 PPT。
判断失效位:Q3 毛利率不低于 33.1%,且 Q4 指引上调到 33.9% 以上,那我收回这话。
你赌今晚毛利率兑现,还是赌订阅量超预期?
$SPOT $WMG
#美股财报 #Spotify
以上不构成投资建议,DYOR,交易有风险。
60
·
--
#SanDiskSeagateMicronSlide
🚨 Manipulasi Grafik Spotify Mengejutkan! 🎵📉
telah menghapus lebih dari 500.000 streaming palsu yang terkait dengan lagu viral ** setelah aktivitas mencurigakan mendorongnya ke puncak tangga lagu AS.
🔎 Investigasi mengungkapkan streaming tersebut terkait dengan manipulasi permainan taruhan pasar prediksi.
💸 Pada , para trader memasang taruhan tentang lagu mana yang akan menjadi lagu paling-streamed Spotify pada bulan Juni — menciptakan volume perdagangan lebih dari $3M
.
⚠️ Kontroversi makin memanas ketika Kalshi menyelesaikan taruhan lebih awal, sebelum Spotify menyelesaikan penyelidikan penipuan.
🚫 Spotify kemudian menuntut Kalshi dan untuk menghapus branding Spotify serta mengonfirmasi bahwa TIDAK ada kemitraan.
🤯 Ini menimbulkan pertanyaan besar untuk masa depan:
Apakah pasar taruhan mulai memengaruhi platform digital dunia nyata?
#Spotify #CryptoNews #StreamingFraud #PredictionMarkets $SPCXB $BTC $ETH
97

·
--
Bullish
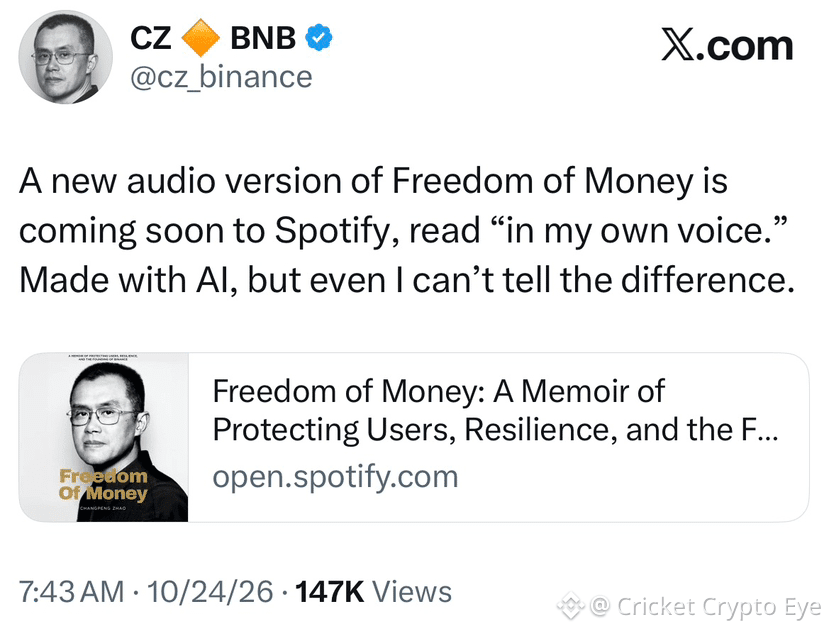
Versi audio baru Freedom of Money akan segera hadir di Spotify
#CZBinance #freedomofmoney #Spotify $BNB
{spot}(BNBUSDT)
Versi audio baru Freedom of Money akan segera hadir di Spotify
#CZBinance #freedomofmoney #Spotify $BNB
#CZBinance #freedomofmoney #Spotify $BNB
75
·
--
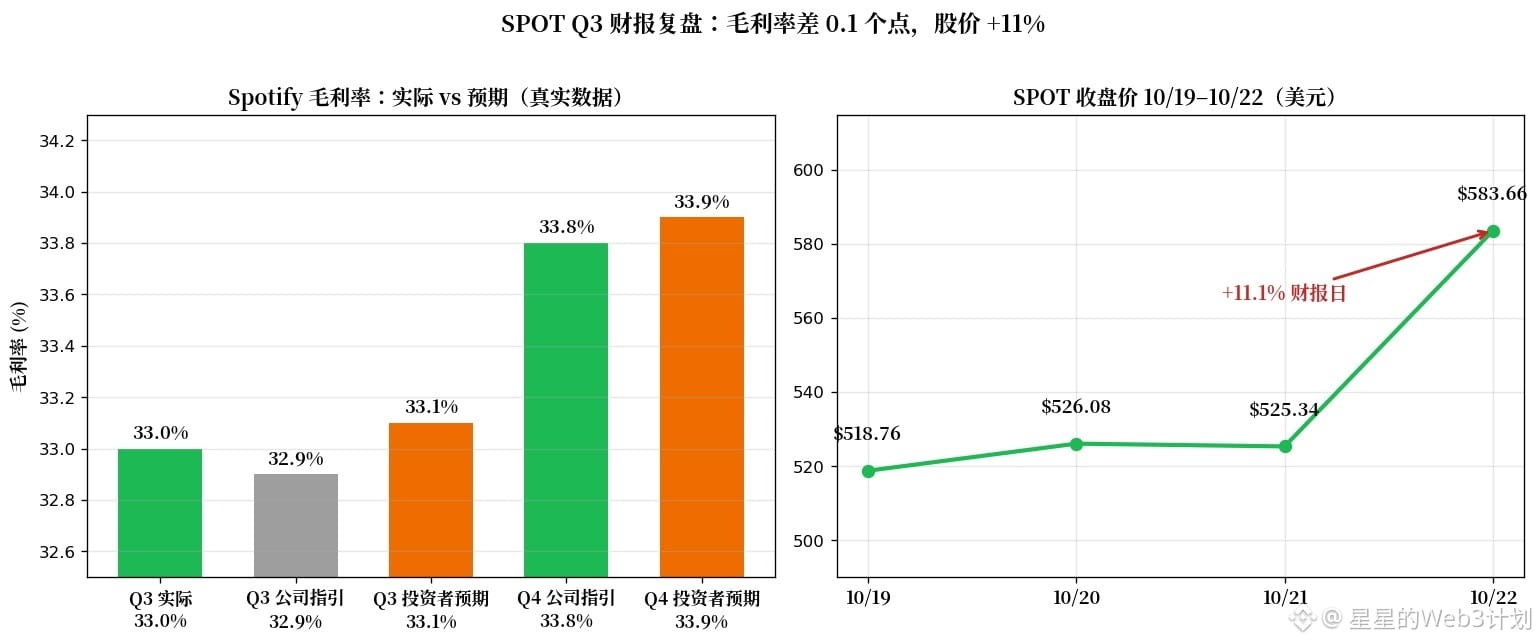
Kemarin saya bilang, "Kalau margin kotor tak bisa bertahan di 33,1%, amati saja, jangan mengejar." Hari ini hasilnya sudah keluar.
Laporan keuangan Q3 dirilis sebelum pasar dibuka di AS pada 22/10. Margin kotor mencapai rekor tertinggi 33,0%, tetapi masih kurang 0,1 poin dari ekspektasi investor sebesar 33,1%.
Panduan Q4 juga meleset 0,1 poin: perusahaan memperkirakan 33,8%, sementara investor mengharapkan 33,9%.
Namun, harga saham naik 11% dan ditutup di $583,66 pada 22/10. Pasar memberi penghargaan pada dua angka lainnya.
Jumlah pelanggan berbayar mencapai 306 juta, dengan penambahan bersih 6 juta—1 juta lebih banyak daripada panduan perusahaan sendiri. Basis pelanggan berlangganan mulai pulih.
Panduan laba operasional Q4 sebesar €820 juta, lebih tinggi daripada ekspektasi analis. Perusahaan berani memasukkan komitmen laba ke dalam panduannya lebih awal.
EPS sebesar €2,48, kurang €0,33 dari perkiraan. Penyebab utamanya adalah biaya jaminan sosial (pajak gaji akibat fluktuasi harga saham) yang melampaui perkiraan sebesar €13 juta—gangguan satu kali.
Menurut saya, musim laporan keuangan ini memberi penghargaan pada "kepastian pertumbuhan yang kembali", bukan angka di belakang koma: jumlah pelanggan berlangganan dan panduan laba sama-sama melampaui ekspektasi, sehingga pasar mengabaikan kekurangan 0,1 poin pada margin kotor.
Batas pembatalan: jika margin kotor aktual Q4 turun di bawah 33,5%, atau penambahan bersih pelanggan berlangganan kembali turun di bawah 8 juta, penilaian ini tidak berlaku.
Untuk layanan streaming, mana yang lebih penting menurut Anda: pertumbuhan pengguna atau margin laba?
$SPOT $NFLX
#财报季 #Spotify
Ini bukan saran investasi. DYOR; perdagangan memiliki risiko.
22
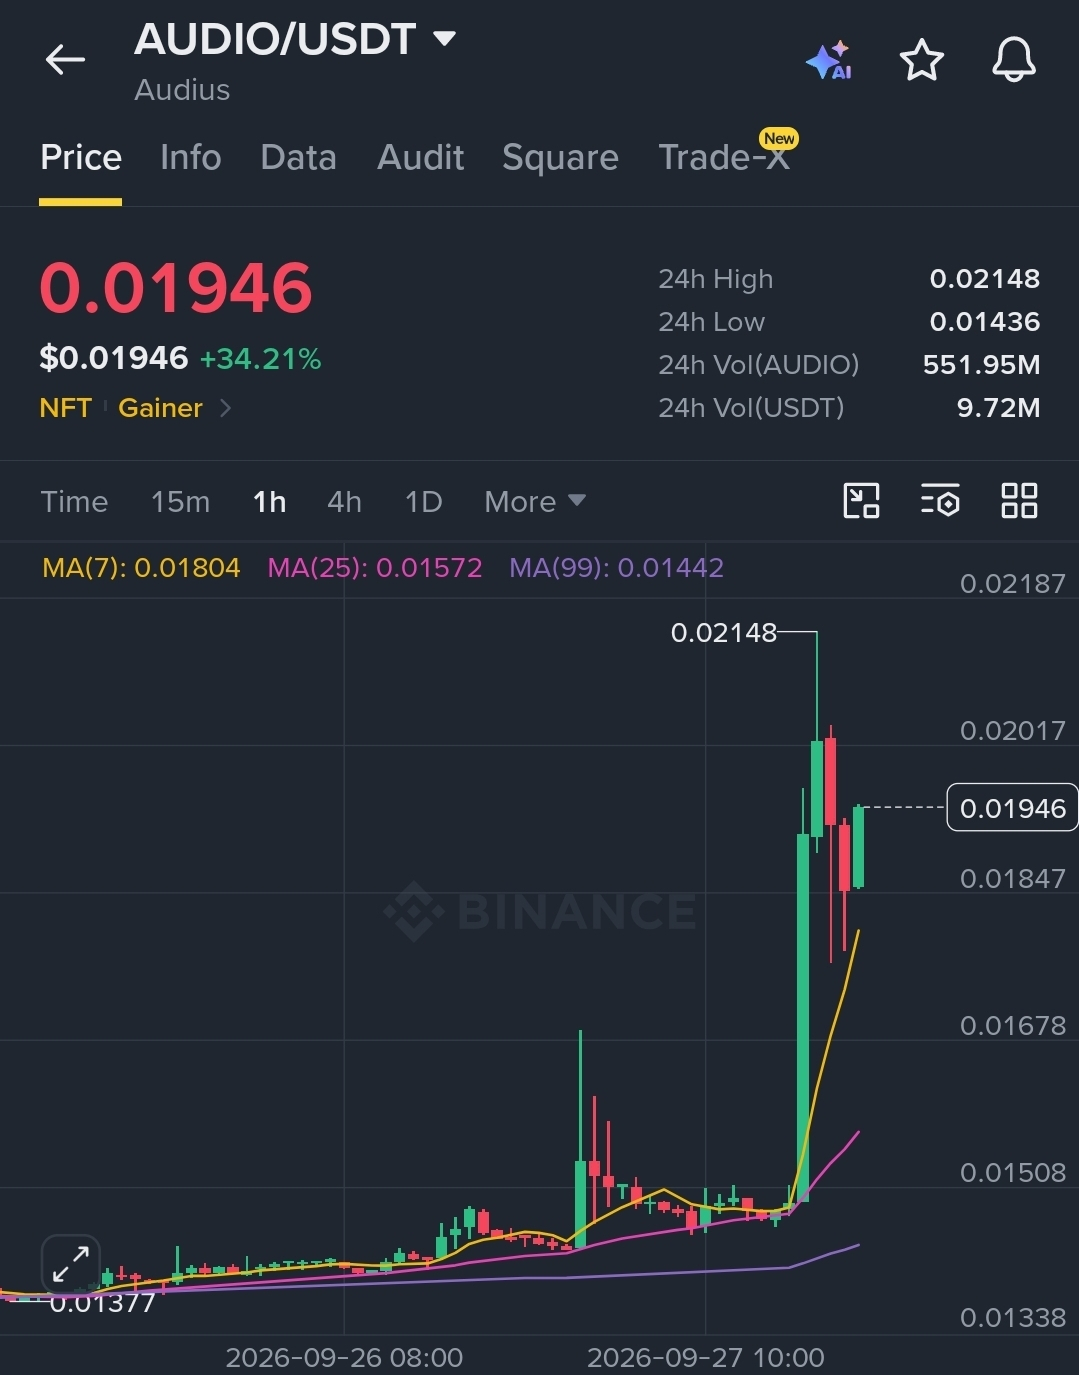
$AUDIO /USDT — 🟢 LONG · Conf 75%
📍 Entri: 0.0194 – 0.0195
🛑 SL: 0.0147
🎯 TP1: 0.0204
✅ TP2: 0.0212
🏆 TP3: 0.0224
+34% dalam 24H dengan harga bergerak baik di atas semua MA — MA7 (0.01804) sedang mengejar, tetapi harga berlari lebih dulu, menandakan kelanjutan momentum kuat pada timeframe 1H.
$AUDIO : Audius adalah protokol streaming musik terdesentralisasi di mana para artis mendapatkan penghasilan langsung dari penggemar tanpa perantara label; jumlah penggunanya sudah lebih dari 8 juta per bulan — risikonya adalah volume USDT yang rendah ($9.72M) berarti buku pesanan tipis dan pembalikan yang tajam.
Bisakah platform musik terdesentralisasi ini secara realistis bersaing dengan algoritma rekomendasi Spotify dan akses katalog label, atau apakah Audius selamanya terbatas pada ceruk artis independen?
#AUDIO #Audius #Music #Spotify #Catalog
{spot}(AUDIOUSDT)
$AUDIO /USDT — 🟢 LONG · Conf 75%
📍 Entri: 0.0194 – 0.0195
🛑 SL: 0.0147
🎯 TP1: 0.0204
✅ TP2: 0.0212
🏆 TP3: 0.0224
+34% dalam 24H dengan harga bergerak baik di atas semua MA — MA7 (0.01804) sedang mengejar, tetapi harga berlari lebih dulu, menandakan kelanjutan momentum kuat pada timeframe 1H.
$AUDIO : Audius adalah protokol streaming musik terdesentralisasi di mana para artis mendapatkan penghasilan langsung dari penggemar tanpa perantara label; jumlah penggunanya sudah lebih dari 8 juta per bulan — risikonya adalah volume USDT yang rendah ($9.72M) berarti buku pesanan tipis dan pembalikan yang tajam.
Bisakah platform musik terdesentralisasi ini secara realistis bersaing dengan algoritma rekomendasi Spotify dan akses katalog label, atau apakah Audius selamanya terbatas pada ceruk artis independen?
#AUDIO #Audius #Music #Spotify #Catalog
1
273
·
--
🔥 Jika kamu menghabiskan lebih dari $500 sebulan - kamu bisa mendapatkan langganan premium secara gratis
Bayangkan: setiap bulan Netflix, Spotify, OpenAI (ChatGPT), Claude, TradingView, Financial Times, iQIYI, MBC Shahid, semuanya hanya menghabiskan 0 dolar untukmu.
Bagaimana cara kerjanya?
Berkat 100% cashback untuk langganan yang dipilih. Kamu bayar seperti biasa, dan layanan mengembalikan seluruh jumlahnya. Sebenarnya - gratis.
Menguntungkan, ketika kamu memiliki pengeluaran rutin di atas $500+ (belanja, gadget, bensin, perjalanan, dll.).
Sekarang langgananmu tidak "menggerogoti" anggaran, tapi masuk ke dalam bonus dari pengeluaran rutinmu.
Siapa yang sudah ambil promo seperti ini?
Yang tertarik silakan tulis "mau" 👇
#Spotify #chatGPT-4 #claude_code #TradingSignals
45
·
--
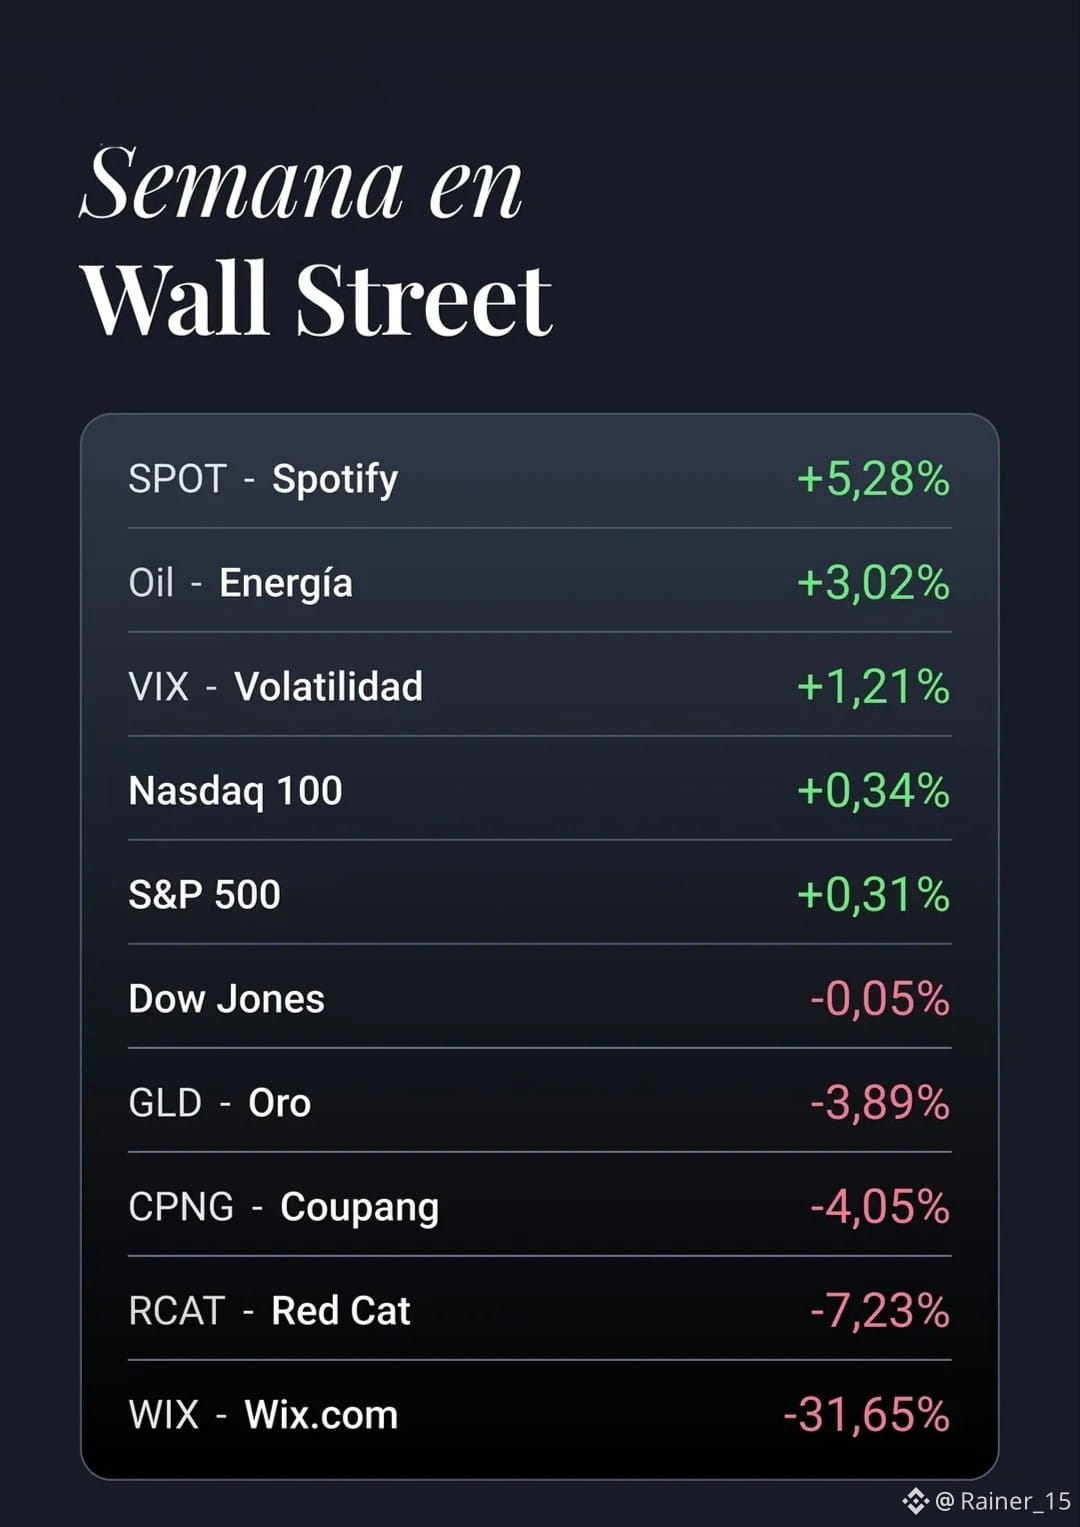
#accionestokenizadas Hasil mingguan dari saham yang dipilih secara acak dari tanggal 11/05/2026 sampai 15/05/2026
#GLD #Nasdaq100 #oil #spotify
#accionestokenizadas Hasil mingguan dari saham yang dipilih secara acak dari tanggal 11/05/2026 sampai 15/05/2026
#GLD #Nasdaq100 #oil #spotify
#GLD #Nasdaq100 #oil #spotify
274
·
--
🎵📉 Manipulasi pasar: Spotify mendeteksi penipuan yang terkait dengan taruhan di Kalshi 🏛️
Perlintasan antara pasar prediksi dan platform digital telah menghasilkan sebuah kasus yang belum pernah terjadi sebelumnya.
Spotify menghapus lebih dari 500.000 penayangan palsu dari lagu "Earrings" milik Malcolm, setelah lagu tersebut didorong secara artifisial hingga menduduki puncak tangga lagu di AS 📊.
Investigasi platform tersebut mengungkap bahwa manipulasi besar-besaran ini terhubung langsung dengan aktivitas spekulatif di sebuah pasar taruhan 🎯.
Para trader di platform Kalshi mempertaruhkan lagu apa yang akan menjadi yang paling banyak diputar pada bulan Juni—sebuah pasar prediksi yang berhasil menggerakkan volume perdagangan sebesar 3 juta dolar 💸.
Kalshi menetapkan Todd sebagai pemenang dan mencairkan dana berdasarkan data yang telah dimanipulasi sebelum Spotify menyelesaikan auditnya 🛑.
Kejadian ini menyoroti risiko mendorong manipulasi data di dunia nyata melalui insentif finansial.
Menurut kalian, apakah pasar prediksi perlu regulasi yang lebih ketat terkait sumber data mereka? 🤔 Aku baca komentar kalian di bawah 💬👇
$BTC
{spot}(BTCUSDT)
#BinanceSquare #Kalshi #Spotify #MercadosDePrediccion #CryptoNews 🚀
🎵📉 Manipulasi pasar: Spotify mendeteksi penipuan yang terkait dengan taruhan di Kalshi 🏛️
Perlintasan antara pasar prediksi dan platform digital telah menghasilkan sebuah kasus yang belum pernah terjadi sebelumnya.
Spotify menghapus lebih dari 500.000 penayangan palsu dari lagu "Earrings" milik Malcolm, setelah lagu tersebut didorong secara artifisial hingga menduduki puncak tangga lagu di AS 📊.
Investigasi platform tersebut mengungkap bahwa manipulasi besar-besaran ini terhubung langsung dengan aktivitas spekulatif di sebuah pasar taruhan 🎯.
Para trader di platform Kalshi mempertaruhkan lagu apa yang akan menjadi yang paling banyak diputar pada bulan Juni—sebuah pasar prediksi yang berhasil menggerakkan volume perdagangan sebesar 3 juta dolar 💸.
Kalshi menetapkan Todd sebagai pemenang dan mencairkan dana berdasarkan data yang telah dimanipulasi sebelum Spotify menyelesaikan auditnya 🛑.
Kejadian ini menyoroti risiko mendorong manipulasi data di dunia nyata melalui insentif finansial.
Menurut kalian, apakah pasar prediksi perlu regulasi yang lebih ketat terkait sumber data mereka? 🤔 Aku baca komentar kalian di bawah 💬👇
$BTC
#BinanceSquare #Kalshi #Spotify #MercadosDePrediccion #CryptoNews 🚀
161
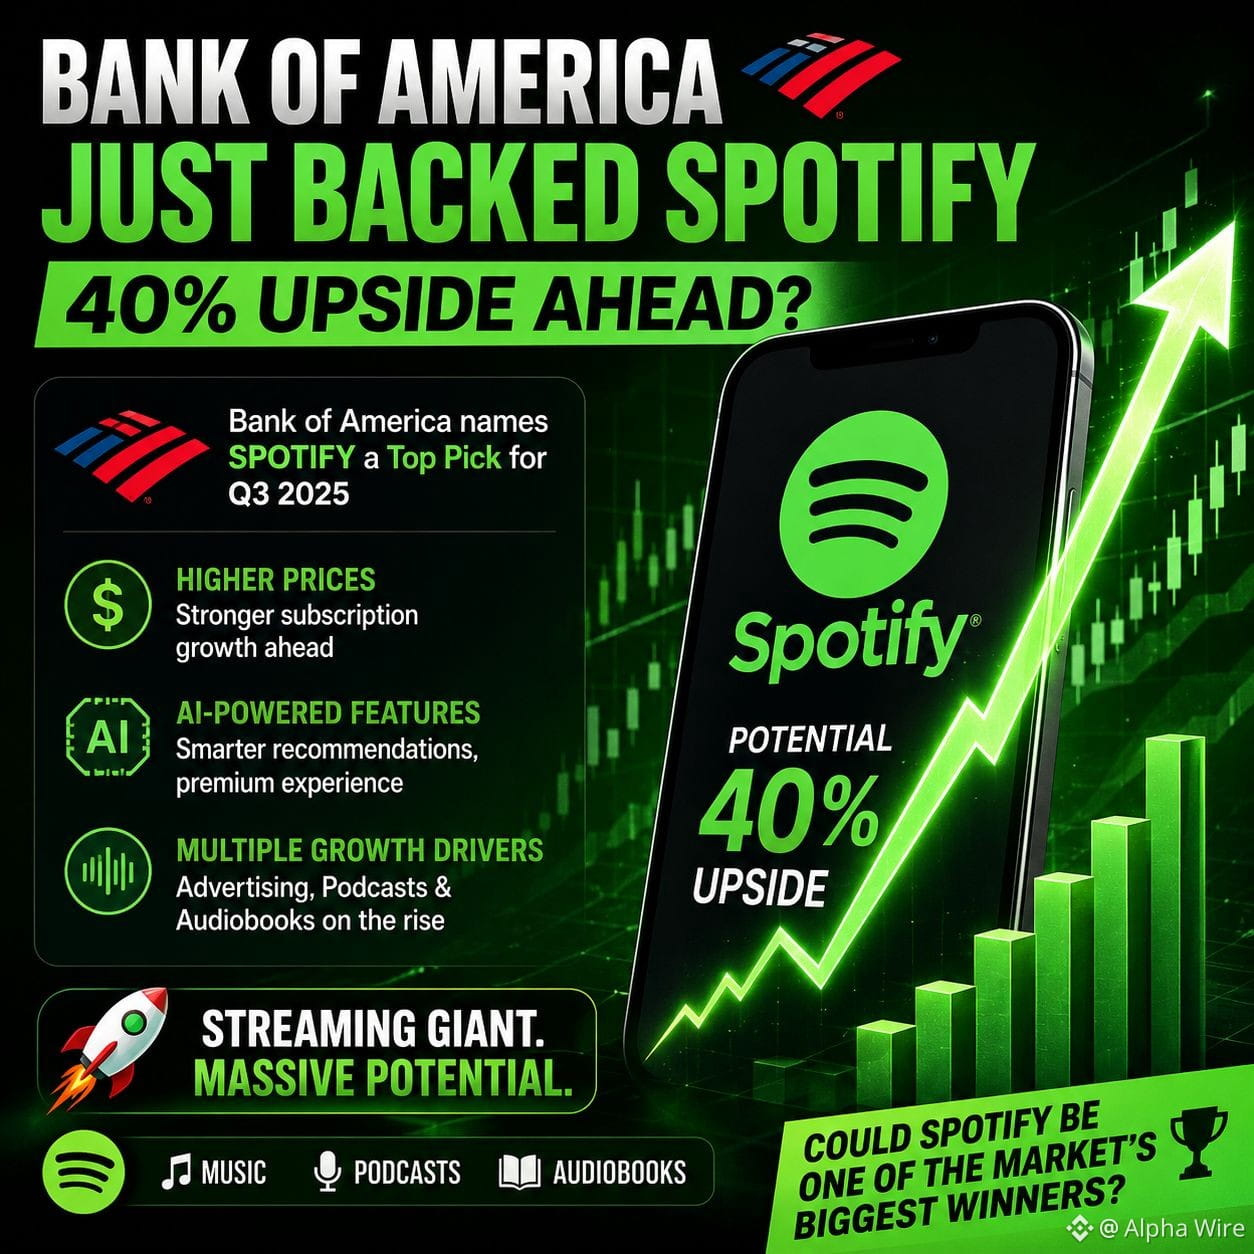
🚀 BANK OF AMERICA BARU SAJA MENDUKUNG SEBUAH SAHAM DENGAN POTENSI UPSIDE 40%.
TERBARU: Bank of America telah menetapkan Spotify sebagai salah satu pilihan saham teratasnya untuk kuartal ketiga, dengan mengatakan raksasa streaming tersebut berpotensi memberikan sekitar 40% upside dari level saat ini.
Bank ini memperkirakan harga langganan yang lebih tinggi, fitur premium berbasis AI, serta pertumbuhan berkelanjutan di iklan, podcast, dan buku audio untuk mendorong fase ekspansi berikutnya perusahaan.
👀 Apakah Spotify bisa menjadi salah satu pemenang terbesar di pasar pada paruh kedua tahun ini?
#Spotify #Stocks #AI #Investing #BinanceSquare
SPOTUS-0,61%
1
357

·
--
$KALSHI SETTLEMENT KENA MAINAN PALSU SAAT SPOTIFY MENARIK LOGO 🔥
Spotify menandai dan menghapus lebih dari 500.000 fake plays yang secara artifisial menaikkan sebuah lagu hingga #1 di tangga lagu AS. Data dari tangga lagu tersebut kemudian digunakan untuk menyelesaikan pasar prediksi Kalshi senilai $3M pada "June US Spotify Top Song." Kini Spotify menuntut Kalshi dan Polymarket menghapus logonya serta menyatakan tidak ada kemitraan.
Ini bukan sekadar masalah PR—ini menunjukkan betapa mudahnya data di luar rantai (off-chain) dapat dimanipulasi untuk mengubah penyelesaian (settlement) di rantai (on-chain). Jika pasar prediksi bergantung pada satu sumber yang tidak anti-tamper, seluruh kontrak kehilangan integritasnya. Bagaimana cara Anda memverifikasi data di balik pasar yang Anda perdagangkan?
Bukan nasihat keuangan. Selalu kelola risiko Anda.
#KALSHI #PredictionMarkets #Spotify #Manipulation #DeFi
🔥
7
Apakah Anda mengalami masalah untuk melakukan penjadwalan/pembayaran kartu Binance Anda di platform seperti #Spotify dari Venezuela?
Apakah Anda mengalami masalah untuk melakukan penjadwalan/pembayaran kartu Binance Anda di platform seperti #Spotify dari Venezuela?
68

🚨 MENAKJUBKAN: Pedagang diduga memanipulasi lebih dari 500.000 streaming palsu Spotify untuk memengaruhi taruhan di bursa prediksi. 🎵📈
Menurut laporan, bot secara artifisial meningkatkan "Earrings" milik Malcolm Todd, mengirimkan peluang lagu tersebut menjadi lagu dengan streaming terbanyak bulan itu dari di bawah 3% menjadi 70%.
Lalu semuanya berubah.
Spotify mendeteksi aktivitas mencurigakan tersebut, menghapus lebih dari 500.000 streaming palsu, dan menarik lagu itu kembali turun dari tangga lagu.
Ini bukan lagi sekadar soal musik.
Bursa prediksi menciptakan insentif finansial baru... dan beberapa peserta kini diduga mencoba memanipulasi hasil dunia nyata untuk memenangkan taruhan.
Saat uang mengalir ke pasar-pasar ini, harapkan platform menghadapi tekanan yang makin besar untuk mendeteksi dan menghentikan manipulasi yang terkoordinasi.
Batas antara hiburan dan pasar keuangan makin tipis setiap hari.
#Spotify #PredictionMarkets #Crypto #Tech #BreakingNews
20
Masuk untuk menjelajahi konten lainnya
Bergabunglah dengan pengguna kripto global di Binance Square
⚡️ Dapatkan informasi terbaru dan berguna tentang kripto.
💬 Dipercayai oleh bursa kripto terbesar di dunia.
👍 Temukan wawasan nyata dari kreator terverifikasi.
Email/Nomor Ponsel
Topik Sedang Tren
1
#BinancePick
2.6M penayangan
139,167 Berdiskusi
2
#EarningsSeason
5M penayangan
24,053 Berdiskusi
3
#StrategyMSTRSurpassesNasdaqInMarketCap
0 penayangan
0 Berdiskusi
4
#CanadaProposesStablecoinRedemptionWithin3BusinessDays
0 penayangan
0 Berdiskusi
5
#ElectrumWalletBugLetRogueServersStealFunds
4,725 penayangan
173 Berdiskusi
6
#ArgentineCourtDismissesLIBRACaseAgainstMilei
12,648 penayangan
250 Berdiskusi
7
#SKHynixReportedlyPlansSpecialDividendFromKioxiaStakeSale
2,536 penayangan
41 Berdiskusi
8
#KeystoneWebsiteBreachExposesBuyersShippingAddresses
1,442 penayangan
32 Berdiskusi
9
#USQ3GDPAndSeptemberPCEDueNextWeek
86,923 penayangan
1,057 Berdiskusi
10
#SouthKoreaDelaysCryptoIncomeTax
159,234 penayangan
1,103 Berdiskusi