
W-BEN
5.4k Publications
W-BEN
 Compte Square Vérifié+
Signaler
Bloquer l’utilisateur
热爱生活,专注币安!币安超级返佣邀请码:BEN8888
Trade régulièrement
2.6 an(s)
1.0K+ Suivis
61.2K+ Abonnés
40.8K+ J’aime
Publications
Tous
Citations
Vidéos
Direct
·
--
#币安夏令营 excellente activité, intéressante, améliore la sensibilisation contre les arnaques, très bien !
#币安夏令营 excellente activité, intéressante, améliore la sensibilisation contre les arnaques, très bien !

币安中文社区
·
--
🏕️ Camp d’été Binance JOUR 1 : ouverture du camp, apprentissage du jour : protection du compte
👉 点击开始闯关
🔥 Après avoir terminé le jeu du Jour 1 :
① Cliquez sur 【Tâches】→【Partager le camp d’été】
② Téléversez une image pour générer une photo de profil, puis publiez sur X ou sur la place avec #币安夏令营
③ Soumettez le lien du post : https://app.binance.com/uni-qr/user-survey/cab8e08626774c4d8a8313de3d05e5a1
🎁 Pour les 500 premiers : les utilisateurs éligibles ayant complété les trois missions des Jours 1, 4 et 10 se partageront ensemble 5 000 USDC !
👉 点击开始闯关
🔥 Après avoir terminé le jeu du Jour 1 :
① Cliquez sur 【Tâches】→【Partager le camp d’été】
② Téléversez une image pour générer une photo de profil, puis publiez sur X ou sur la place avec #币安夏令营
③ Soumettez le lien du post : https://app.binance.com/uni-qr/user-survey/cab8e08626774c4d8a8313de3d05e5a1
🎁 Pour les 500 premiers : les utilisateurs éligibles ayant complété les trois missions des Jours 1, 4 et 10 se partageront ensemble 5 000 USDC !
1
403
·
--
Le BTC se tient au seuil de 78 000 dollars, la porte n’est pas encore ouverte
$BTC
{future}(BTCUSDT)
Aujourd’hui, il s’est arrêté devant les 78 000 dollars ; et pourtant, je trouve que c’est plus informatif qu’une grosse bougie haussière. Prix de coupure : 77 726 dollars. Hausse de 1,38 % sur 24 heures, et en journée seulement touché jusqu’à 78 278 dollars. Les acheteurs arrivent à le pousser, mais ils ne veulent pas le poursuivre.
Le marché attend plusieurs décisions de taux, et aussi le vote de la loi CLARITY ; le sentiment sur les options est repassé haussier après 12 mois, et les paris pour décembre autour de 80 000 dollars se multiplient. Ça sonne comme une cassure en approche, mais les flux de spot ne sont pas si homogènes : les ETF concernés ont enregistré une sortie nette de 462,7 millions de dollars la semaine dernière, mettant fin à une séquence d’entrées cumulées de 3,8 milliards.
De l’autre côté, KULR a vendu le reste de 764 BTC à un prix moyen de 76 633 dollars, récupérant 58,6 millions de dollars, bilan comptable à zéro. Le départ d’une seule entreprise ne change pas la tendance, mais ça me rappelle que le récit de la trésorerie n’est pas seulement « acheter sans vendre ».
À l’heure actuelle, le prix est d’environ 1 100 dollars au-dessus du prix moyen de cette transaction ; la pression vendeuse est absorbée, mais la prise n’est pas franchement belle. Le problème, c’est que le marché a interprété par anticipation les décisions de taux comme direction ; la volatilité pourrait être achetée avant même que les nouvelles ne tombent. Si le résultat ne dépasse pas les attentes, les capitaux reviendront vérifier les achats de spot, au lieu de continuer à courir après les objectifs liés aux options.
Mon avis est plutôt mesuré : au-dessus de 78 300 dollars, s’il n’y a pas d’extension des volumes sur le spot, les 80 000 dollars ressemblent davantage à un objectif « tiré » par les options qu’à une route déjà tracée ; autour de 76 400 dollars, si la pression de vente repasse encore en dessous, les sorties d’ETF passeront du bruit de fond au refrain principal. Pour l’instant, on n’a fait que tourner la poignée… la porte n’est pas encore ouverte.
Le BTC se tient au seuil de 78 000 dollars, la porte n’est pas encore ouverte
$BTC
Aujourd’hui, il s’est arrêté devant les 78 000 dollars ; et pourtant, je trouve que c’est plus informatif qu’une grosse bougie haussière. Prix de coupure : 77 726 dollars. Hausse de 1,38 % sur 24 heures, et en journée seulement touché jusqu’à 78 278 dollars. Les acheteurs arrivent à le pousser, mais ils ne veulent pas le poursuivre.
Le marché attend plusieurs décisions de taux, et aussi le vote de la loi CLARITY ; le sentiment sur les options est repassé haussier après 12 mois, et les paris pour décembre autour de 80 000 dollars se multiplient. Ça sonne comme une cassure en approche, mais les flux de spot ne sont pas si homogènes : les ETF concernés ont enregistré une sortie nette de 462,7 millions de dollars la semaine dernière, mettant fin à une séquence d’entrées cumulées de 3,8 milliards.
De l’autre côté, KULR a vendu le reste de 764 BTC à un prix moyen de 76 633 dollars, récupérant 58,6 millions de dollars, bilan comptable à zéro. Le départ d’une seule entreprise ne change pas la tendance, mais ça me rappelle que le récit de la trésorerie n’est pas seulement « acheter sans vendre ».
À l’heure actuelle, le prix est d’environ 1 100 dollars au-dessus du prix moyen de cette transaction ; la pression vendeuse est absorbée, mais la prise n’est pas franchement belle. Le problème, c’est que le marché a interprété par anticipation les décisions de taux comme direction ; la volatilité pourrait être achetée avant même que les nouvelles ne tombent. Si le résultat ne dépasse pas les attentes, les capitaux reviendront vérifier les achats de spot, au lieu de continuer à courir après les objectifs liés aux options.
Mon avis est plutôt mesuré : au-dessus de 78 300 dollars, s’il n’y a pas d’extension des volumes sur le spot, les 80 000 dollars ressemblent davantage à un objectif « tiré » par les options qu’à une route déjà tracée ; autour de 76 400 dollars, si la pression de vente repasse encore en dessous, les sorties d’ETF passeront du bruit de fond au refrain principal. Pour l’instant, on n’a fait que tourner la poignée… la porte n’est pas encore ouverte.
$BTC
Aujourd’hui, il s’est arrêté devant les 78 000 dollars ; et pourtant, je trouve que c’est plus informatif qu’une grosse bougie haussière. Prix de coupure : 77 726 dollars. Hausse de 1,38 % sur 24 heures, et en journée seulement touché jusqu’à 78 278 dollars. Les acheteurs arrivent à le pousser, mais ils ne veulent pas le poursuivre.
Le marché attend plusieurs décisions de taux, et aussi le vote de la loi CLARITY ; le sentiment sur les options est repassé haussier après 12 mois, et les paris pour décembre autour de 80 000 dollars se multiplient. Ça sonne comme une cassure en approche, mais les flux de spot ne sont pas si homogènes : les ETF concernés ont enregistré une sortie nette de 462,7 millions de dollars la semaine dernière, mettant fin à une séquence d’entrées cumulées de 3,8 milliards.
De l’autre côté, KULR a vendu le reste de 764 BTC à un prix moyen de 76 633 dollars, récupérant 58,6 millions de dollars, bilan comptable à zéro. Le départ d’une seule entreprise ne change pas la tendance, mais ça me rappelle que le récit de la trésorerie n’est pas seulement « acheter sans vendre ».
À l’heure actuelle, le prix est d’environ 1 100 dollars au-dessus du prix moyen de cette transaction ; la pression vendeuse est absorbée, mais la prise n’est pas franchement belle. Le problème, c’est que le marché a interprété par anticipation les décisions de taux comme direction ; la volatilité pourrait être achetée avant même que les nouvelles ne tombent. Si le résultat ne dépasse pas les attentes, les capitaux reviendront vérifier les achats de spot, au lieu de continuer à courir après les objectifs liés aux options.
Mon avis est plutôt mesuré : au-dessus de 78 300 dollars, s’il n’y a pas d’extension des volumes sur le spot, les 80 000 dollars ressemblent davantage à un objectif « tiré » par les options qu’à une route déjà tracée ; autour de 76 400 dollars, si la pression de vente repasse encore en dessous, les sorties d’ETF passeront du bruit de fond au refrain principal. Pour l’instant, on n’a fait que tourner la poignée… la porte n’est pas encore ouverte.
2
504
·
--
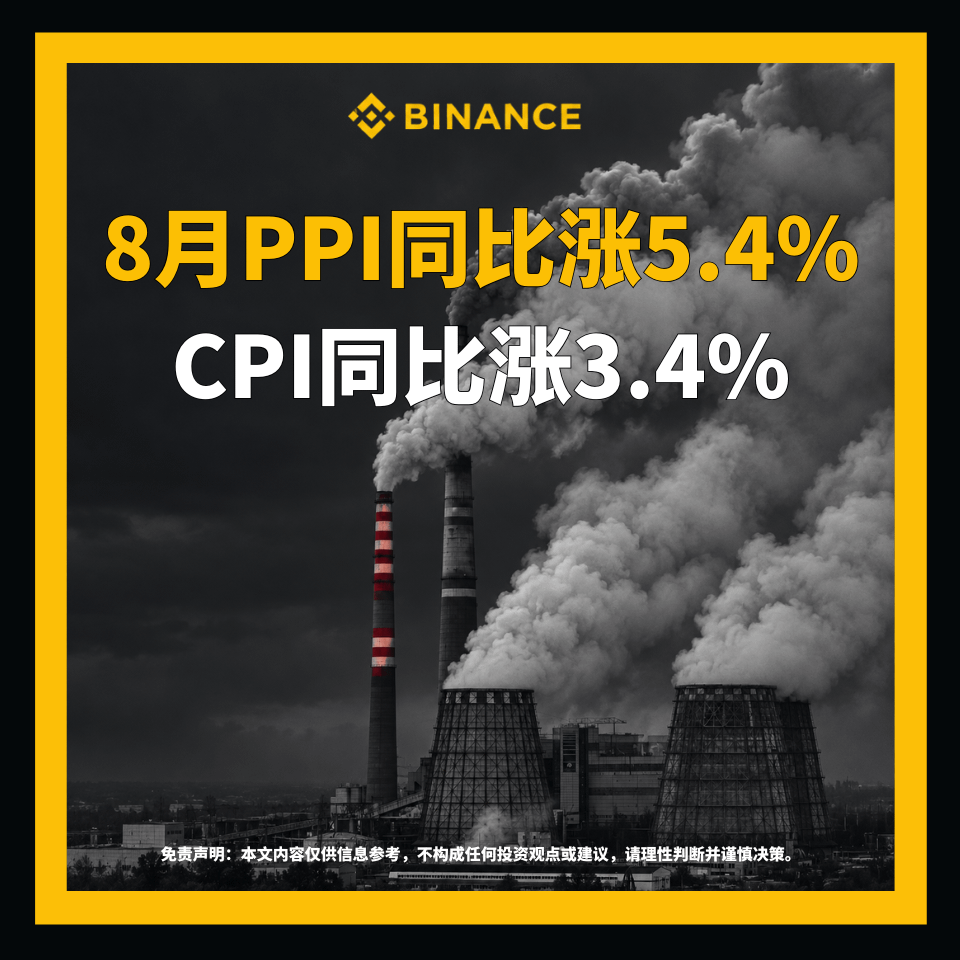
J’ai choisi la réponse D. La variation annuelle du PPI est de 5,4 %, ce qui montre que la pression sur les coûts en amont ne s’est pas encore dissipée : les bénéfices des entreprises sont d’abord comprimés sur une première vague, tandis que l’IPC se maintient à 3,4 % ; les anticipations de baisse des taux ne peuvent donc être repoussées. Quand les liquidités se resserrent, les actifs à risque subissent d’abord la pression, et le secteur des cryptomonnaies n’arrive pas non plus à rester à l’écart.
J’ai choisi la réponse D. La variation annuelle du PPI est de 5,4 %, ce qui montre que la pression sur les coûts en amont ne s’est pas encore dissipée : les bénéfices des entreprises sont d’abord comprimés sur une première vague, tandis que l’IPC se maintient à 3,4 % ; les anticipations de baisse des taux ne peuvent donc être repoussées. Quand les liquidités se resserrent, les actifs à risque subissent d’abord la pression, et le secteur des cryptomonnaies n’arrive pas non plus à rester à l’écart.

币安Binance华语
·
--
Les temps forts de la semaine, dès maintenant — Binance fait l’annonce en premier ! #安友周一观察团 🔥
Cette semaine, quel point chaud du marché t’a le plus marqué ?📊
🙋 Vote et laisse dans les commentaires la raison de ton choix. RT ou partage d’autres points chauds : 5 gagnants tirés au sort recevront 30 U. Lancement d’une discussion !
A. Sortie de ChatGPT version finance : destiné aux banques d’investissement et à la recherche sur les actions
B. Le PDG d’Anthropic appelle à ralentir le développement de l’IA, projet d’introduction en bourse au Nasdaq
C. L’inflation américaine reste élevée, les attentes sur les taux remontent encore
D. En août, la hausse des prix à la production (PPI) sur un an s’élève à 5,4 %, le CPI sur un an à 3,4 %
Cette semaine, quel point chaud du marché t’a le plus marqué ?📊
🙋 Vote et laisse dans les commentaires la raison de ton choix. RT ou partage d’autres points chauds : 5 gagnants tirés au sort recevront 30 U. Lancement d’une discussion !
A. Sortie de ChatGPT version finance : destiné aux banques d’investissement et à la recherche sur les actions
B. Le PDG d’Anthropic appelle à ralentir le développement de l’IA, projet d’introduction en bourse au Nasdaq
C. L’inflation américaine reste élevée, les attentes sur les taux remontent encore
D. En août, la hausse des prix à la production (PPI) sur un an s’élève à 5,4 %, le CPI sur un an à 3,4 %
3
319
·
--
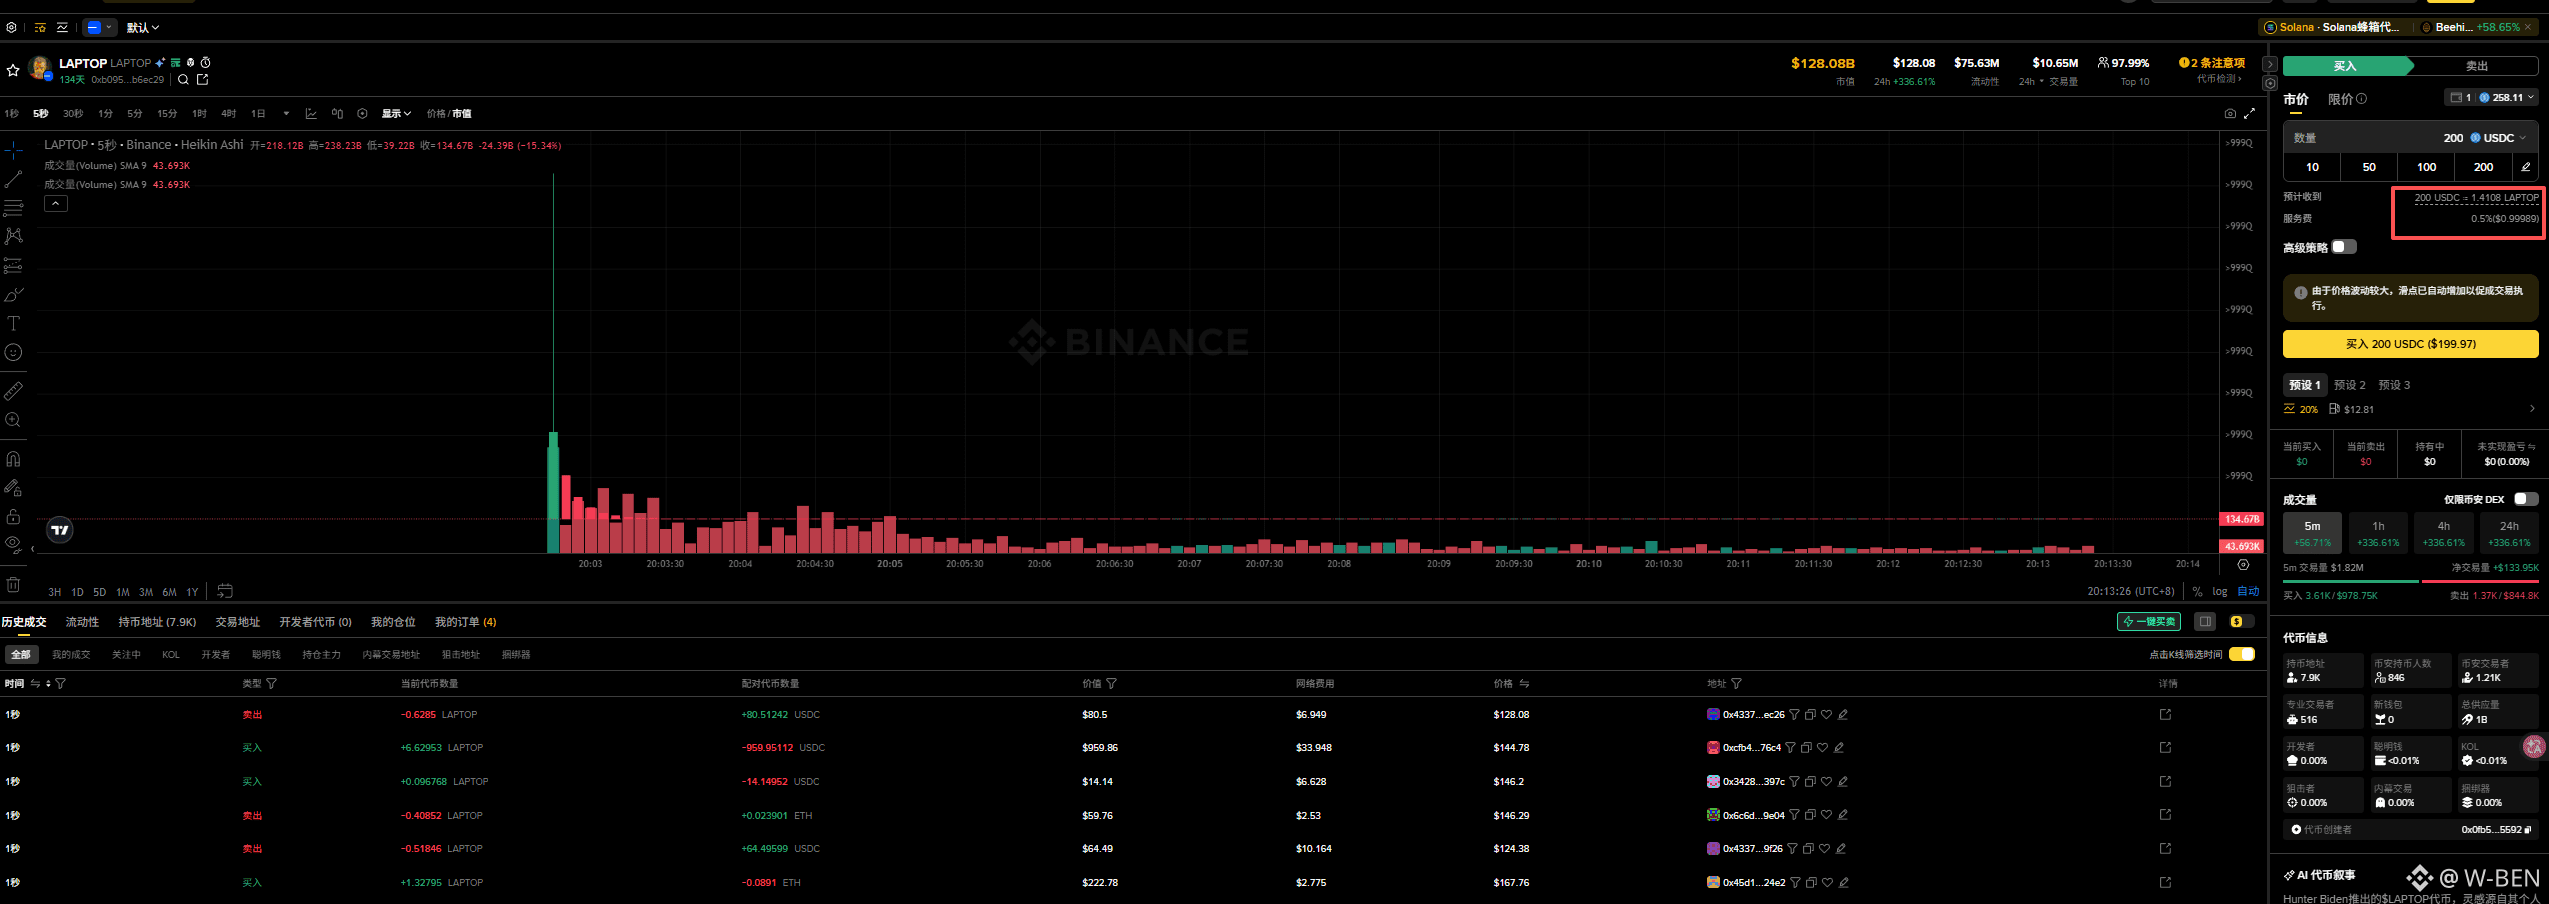
Les pièces postées par le fils de Biden : carrément ça a grillé jusqu’à environ 200 dollars par pièce, les frais de gaz c’est une dizaine de dollars, c’est des dieux qui se battent.
Les pièces postées par le fils de Biden : carrément ça a grillé jusqu’à environ 200 dollars par pièce, les frais de gaz c’est une dizaine de dollars, c’est des dieux qui se battent.
3
669
·
--
Le Dogecoin atteint encore une fois le seuil de 0,1 dollar. Ce centime ne vaut pas seulement par sa valeur monétaire : il s’agit surtout d’un repère psychologique — le franchir, c’est faire changer le regard du marché, comme si l’échelle se modifiait.
Sur le papier, le DOGE vaut aujourd’hui environ 0,09 dollar ; il ne manque qu’un centime pour atteindre 0,1 dollar. Mais changeons d’algorithme : passer de 0,08996 à 0,10 exige environ +11 %. On dit « ce n’est qu’un centime », mais une fois sur le terrain, ce n’est pas si proche.
Les seuils entiers sont importants parce que notre perception des nombres n’est pas linéaire. Quand un produit passe de 9,9 yuans à 10 yuans, le prix ne bouge que d’un angle, mais le « compte mental » de l’acheteur change d’étage. Même logique pour les cryptos : 0,09, c’est « une crypto de quelques centimes », alors que 0,1, c’est « une crypto d’un dixième ». Dès que le chiffre de départ sur l’affiche de cotation change, la chaleur des discussions dans la communauté, les titres des médias et la volonté des nouveaux venus d’entrer en jeu changent aussi.
Le vrai test vient après la rupture. Une partie des gens voit 0,1 comme un prix cible : une fois le moment venu, ils vendent et encaissent. L’autre considère le fait de s’être stabilisé au-dessus du seuil comme un signal, puis choisit d’ajouter. Ces deux forces s’affrontent aux abords du repère, ce qui rend le prix susceptible de faire des allers-retours et de se livrer à une lutte de traction autour du niveau. Au cours des dernières semaines, <a>$DOGE </a> fois le prix est venu frôler le-dessus de 0,09 puis est retombé, ce qui suggère que la répartition des positions ici n’est pas négligeable.
Ainsi, le seuil à 0,1 dollar n’est pas important uniquement pour ce centime : l’enjeu, c’est de savoir si la confiance du marché pourra s’en servir pour gravir une nouvelle marche. Le seuil sera peut-être franchi par le prix, mais il peut aussi être préservé par les esprits.
Le Dogecoin atteint encore une fois le seuil de 0,1 dollar. Ce centime ne vaut pas seulement par sa valeur monétaire : il s’agit surtout d’un repère psychologique — le franchir, c’est faire changer le regard du marché, comme si l’échelle se modifiait.
Sur le papier, le DOGE vaut aujourd’hui environ 0,09 dollar ; il ne manque qu’un centime pour atteindre 0,1 dollar. Mais changeons d’algorithme : passer de 0,08996 à 0,10 exige environ +11 %. On dit « ce n’est qu’un centime », mais une fois sur le terrain, ce n’est pas si proche.
Les seuils entiers sont importants parce que notre perception des nombres n’est pas linéaire. Quand un produit passe de 9,9 yuans à 10 yuans, le prix ne bouge que d’un angle, mais le « compte mental » de l’acheteur change d’étage. Même logique pour les cryptos : 0,09, c’est « une crypto de quelques centimes », alors que 0,1, c’est « une crypto d’un dixième ». Dès que le chiffre de départ sur l’affiche de cotation change, la chaleur des discussions dans la communauté, les titres des médias et la volonté des nouveaux venus d’entrer en jeu changent aussi.
Le vrai test vient après la rupture. Une partie des gens voit 0,1 comme un prix cible : une fois le moment venu, ils vendent et encaissent. L’autre considère le fait de s’être stabilisé au-dessus du seuil comme un signal, puis choisit d’ajouter. Ces deux forces s’affrontent aux abords du repère, ce qui rend le prix susceptible de faire des allers-retours et de se livrer à une lutte de traction autour du niveau. Au cours des dernières semaines, <a>$DOGE </a> fois le prix est venu frôler le-dessus de 0,09 puis est retombé, ce qui suggère que la répartition des positions ici n’est pas négligeable.
Ainsi, le seuil à 0,1 dollar n’est pas important uniquement pour ce centime : l’enjeu, c’est de savoir si la confiance du marché pourra s’en servir pour gravir une nouvelle marche. Le seuil sera peut-être franchi par le prix, mais il peut aussi être préservé par les esprits.
Sur le papier, le DOGE vaut aujourd’hui environ 0,09 dollar ; il ne manque qu’un centime pour atteindre 0,1 dollar. Mais changeons d’algorithme : passer de 0,08996 à 0,10 exige environ +11 %. On dit « ce n’est qu’un centime », mais une fois sur le terrain, ce n’est pas si proche.
Les seuils entiers sont importants parce que notre perception des nombres n’est pas linéaire. Quand un produit passe de 9,9 yuans à 10 yuans, le prix ne bouge que d’un angle, mais le « compte mental » de l’acheteur change d’étage. Même logique pour les cryptos : 0,09, c’est « une crypto de quelques centimes », alors que 0,1, c’est « une crypto d’un dixième ». Dès que le chiffre de départ sur l’affiche de cotation change, la chaleur des discussions dans la communauté, les titres des médias et la volonté des nouveaux venus d’entrer en jeu changent aussi.
Le vrai test vient après la rupture. Une partie des gens voit 0,1 comme un prix cible : une fois le moment venu, ils vendent et encaissent. L’autre considère le fait de s’être stabilisé au-dessus du seuil comme un signal, puis choisit d’ajouter. Ces deux forces s’affrontent aux abords du repère, ce qui rend le prix susceptible de faire des allers-retours et de se livrer à une lutte de traction autour du niveau. Au cours des dernières semaines, <a>$DOGE </a> fois le prix est venu frôler le-dessus de 0,09 puis est retombé, ce qui suggère que la répartition des positions ici n’est pas négligeable.
Ainsi, le seuil à 0,1 dollar n’est pas important uniquement pour ce centime : l’enjeu, c’est de savoir si la confiance du marché pourra s’en servir pour gravir une nouvelle marche. Le seuil sera peut-être franchi par le prix, mais il peut aussi être préservé par les esprits.
1
1.9k
·
--
Les chandeliers rendent le « côté stable » du Dogecoin plus clair : ce n’est pas l’immobilité, mais le fait de ne pas ajouter de désordre du côté de l’offre, tandis que la demande, qu’elle vienne ou s’en aille, est capable d’être absorbée par le carnet de cotations. Côté émission : chaque bloc produit de façon fixe 10 000 DOGE, environ une minute par bloc, soit environ 14,4 millions de DOGE ajoutés par jour, et environ 5,26 milliards par an ; pas de plafond, pas de réduction de moitié. Les nouveaux DOGE se répartissent au sein du flottant qui s’élargit : le taux d’inflation diminue avec le temps, et les anticipations d’offre se valorisent plus facilement.
$DOGE Sur le graphique, il s’agit du DOGEUSDT perpétuel sur 4 heures : fin août, il a touché 0,08001 puis a relevé son support. Le 5 septembre, autour de cette date, le prix a accéléré avec un fort volume jusqu’à 0,09529, puis il est revenu vers la zone 0,089–0,092. Le prix actuel est 0,08984. La MA5 et la MA10 sont proches du prix, tandis que la MA20 est à 0,08919 et joue le rôle de support vers le haut. Après le sommet en « pointe », il n’y a pas eu de baisse en enchaînant les bougies baissières : cela indique que les capitaux qui poursuivaient la hausse se sont retirés, et que la prise en charge n’a pas disparu. Les barres de volume ont aussi diminué : cela montre que de l’argent nouveau reste en observation.
Donc sa stabilité vient d’une compensation des deux côtés : l’émission fixe maintient la pression contre le récit de rareté, et la profondeur, la longévité et l’attention portée à la ligne DOGE–Elon Musk assurent l’échange. Tant que la MA20 est tenue, le range peut encore se prolonger ; si le prix retombe sous celle-ci et que le volume ne recommence pas à augmenter, on peut d’abord interpréter cela comme une consolidation en marché faible. Ce n’est pas une stablecoin : la volatilité vient surtout du fait que la demande allume le mouvement, pas d’une perte de contrôle côté émission.
Les chandeliers rendent le « côté stable » du Dogecoin plus clair : ce n’est pas l’immobilité, mais le fait de ne pas ajouter de désordre du côté de l’offre, tandis que la demande, qu’elle vienne ou s’en aille, est capable d’être absorbée par le carnet de cotations. Côté émission : chaque bloc produit de façon fixe 10 000 DOGE, environ une minute par bloc, soit environ 14,4 millions de DOGE ajoutés par jour, et environ 5,26 milliards par an ; pas de plafond, pas de réduction de moitié. Les nouveaux DOGE se répartissent au sein du flottant qui s’élargit : le taux d’inflation diminue avec le temps, et les anticipations d’offre se valorisent plus facilement.
$DOGE Sur le graphique, il s’agit du DOGEUSDT perpétuel sur 4 heures : fin août, il a touché 0,08001 puis a relevé son support. Le 5 septembre, autour de cette date, le prix a accéléré avec un fort volume jusqu’à 0,09529, puis il est revenu vers la zone 0,089–0,092. Le prix actuel est 0,08984. La MA5 et la MA10 sont proches du prix, tandis que la MA20 est à 0,08919 et joue le rôle de support vers le haut. Après le sommet en « pointe », il n’y a pas eu de baisse en enchaînant les bougies baissières : cela indique que les capitaux qui poursuivaient la hausse se sont retirés, et que la prise en charge n’a pas disparu. Les barres de volume ont aussi diminué : cela montre que de l’argent nouveau reste en observation.
Donc sa stabilité vient d’une compensation des deux côtés : l’émission fixe maintient la pression contre le récit de rareté, et la profondeur, la longévité et l’attention portée à la ligne DOGE–Elon Musk assurent l’échange. Tant que la MA20 est tenue, le range peut encore se prolonger ; si le prix retombe sous celle-ci et que le volume ne recommence pas à augmenter, on peut d’abord interpréter cela comme une consolidation en marché faible. Ce n’est pas une stablecoin : la volatilité vient surtout du fait que la demande allume le mouvement, pas d’une perte de contrôle côté émission.
$DOGE Sur le graphique, il s’agit du DOGEUSDT perpétuel sur 4 heures : fin août, il a touché 0,08001 puis a relevé son support. Le 5 septembre, autour de cette date, le prix a accéléré avec un fort volume jusqu’à 0,09529, puis il est revenu vers la zone 0,089–0,092. Le prix actuel est 0,08984. La MA5 et la MA10 sont proches du prix, tandis que la MA20 est à 0,08919 et joue le rôle de support vers le haut. Après le sommet en « pointe », il n’y a pas eu de baisse en enchaînant les bougies baissières : cela indique que les capitaux qui poursuivaient la hausse se sont retirés, et que la prise en charge n’a pas disparu. Les barres de volume ont aussi diminué : cela montre que de l’argent nouveau reste en observation.
Donc sa stabilité vient d’une compensation des deux côtés : l’émission fixe maintient la pression contre le récit de rareté, et la profondeur, la longévité et l’attention portée à la ligne DOGE–Elon Musk assurent l’échange. Tant que la MA20 est tenue, le range peut encore se prolonger ; si le prix retombe sous celle-ci et que le volume ne recommence pas à augmenter, on peut d’abord interpréter cela comme une consolidation en marché faible. Ce n’est pas une stablecoin : la volatilité vient surtout du fait que la demande allume le mouvement, pas d’une perte de contrôle côté émission.
2
1.7k
·
--
DOGE ne monte pas grâce à la rareté, et ce point mérite d’être expliqué clairement.
L’offre de marché de DOGE est très importante, et de nouveaux DOGE entrent chaque jour en circulation. Beaucoup de gens pensent instinctivement que, si l’offre augmente sans cesse, le prix devrait subir une pression. Mais les hausses et baisses de prix ne dépendent jamais uniquement du côté de l’offre ; ce qui détermine réellement la direction, c’est le rapport de force entre l’offre nouvelle et la demande nouvelle. Tant que la pression acheteuse est suffisamment forte pour absorber les jetons disponibles à la vente sur le marché, le prix peut encore monter ; à l’inverse, si la force acheteuse ne suit pas le rythme de libération de l’offre, le marché sera limité.
Les mineurs sont un maillon clé de cette chaîne. Ils doivent assumer les coûts d’équipement, d’électricité et d’exploitation, donc dans certains contextes de marché, ils vendent une partie de $DOGE pour maintenir leur trésorerie. Quand le marché se renforce, la pression vendeuse des mineurs est souvent absorbée par de nouveaux capitaux ; quand le marché s’affaiblit, leurs ventes peuvent accentuer la pression à la baisse. Autrement dit, savoir si les mineurs vendent ou non, et combien ils vendent, est une fenêtre importante pour observer l’équilibre entre l’offre et la demande.
Pour juger de la qualité de la hausse de DOGE, on peut surveiller რამდენიმე signaux : si les portefeuilles des mineurs envoient davantage de DOGE vers les plateformes d’échange, si la nouvelle offre est absorbée par la demande au comptant, si les détenteurs de long terme réduisent leurs ventes, et si la croissance du volume vient de vrais achats ou d’allers-retours à court terme sur les contrats.
Comprendre cela permet de voir la nature réelle de la hausse du prix de DOGE : elle ne signifie pas forcément une baisse de l’offre, mais peut simplement refléter une croissance de la demande qui, temporairement, dépasse la vitesse de libération de l’offre. La question centrale est donc de savoir qui est le plus fort entre la pression vendeuse des mineurs et la demande nouvelle.
DOGE ne monte pas grâce à la rareté, et ce point mérite d’être expliqué clairement.
L’offre de marché de DOGE est très importante, et de nouveaux DOGE entrent chaque jour en circulation. Beaucoup de gens pensent instinctivement que, si l’offre augmente sans cesse, le prix devrait subir une pression. Mais les hausses et baisses de prix ne dépendent jamais uniquement du côté de l’offre ; ce qui détermine réellement la direction, c’est le rapport de force entre l’offre nouvelle et la demande nouvelle. Tant que la pression acheteuse est suffisamment forte pour absorber les jetons disponibles à la vente sur le marché, le prix peut encore monter ; à l’inverse, si la force acheteuse ne suit pas le rythme de libération de l’offre, le marché sera limité.
Les mineurs sont un maillon clé de cette chaîne. Ils doivent assumer les coûts d’équipement, d’électricité et d’exploitation, donc dans certains contextes de marché, ils vendent une partie de $DOGE pour maintenir leur trésorerie. Quand le marché se renforce, la pression vendeuse des mineurs est souvent absorbée par de nouveaux capitaux ; quand le marché s’affaiblit, leurs ventes peuvent accentuer la pression à la baisse. Autrement dit, savoir si les mineurs vendent ou non, et combien ils vendent, est une fenêtre importante pour observer l’équilibre entre l’offre et la demande.
Pour juger de la qualité de la hausse de DOGE, on peut surveiller რამდენიმე signaux : si les portefeuilles des mineurs envoient davantage de DOGE vers les plateformes d’échange, si la nouvelle offre est absorbée par la demande au comptant, si les détenteurs de long terme réduisent leurs ventes, et si la croissance du volume vient de vrais achats ou d’allers-retours à court terme sur les contrats.
Comprendre cela permet de voir la nature réelle de la hausse du prix de DOGE : elle ne signifie pas forcément une baisse de l’offre, mais peut simplement refléter une croissance de la demande qui, temporairement, dépasse la vitesse de libération de l’offre. La question centrale est donc de savoir qui est le plus fort entre la pression vendeuse des mineurs et la demande nouvelle.
L’offre de marché de DOGE est très importante, et de nouveaux DOGE entrent chaque jour en circulation. Beaucoup de gens pensent instinctivement que, si l’offre augmente sans cesse, le prix devrait subir une pression. Mais les hausses et baisses de prix ne dépendent jamais uniquement du côté de l’offre ; ce qui détermine réellement la direction, c’est le rapport de force entre l’offre nouvelle et la demande nouvelle. Tant que la pression acheteuse est suffisamment forte pour absorber les jetons disponibles à la vente sur le marché, le prix peut encore monter ; à l’inverse, si la force acheteuse ne suit pas le rythme de libération de l’offre, le marché sera limité.
Les mineurs sont un maillon clé de cette chaîne. Ils doivent assumer les coûts d’équipement, d’électricité et d’exploitation, donc dans certains contextes de marché, ils vendent une partie de $DOGE pour maintenir leur trésorerie. Quand le marché se renforce, la pression vendeuse des mineurs est souvent absorbée par de nouveaux capitaux ; quand le marché s’affaiblit, leurs ventes peuvent accentuer la pression à la baisse. Autrement dit, savoir si les mineurs vendent ou non, et combien ils vendent, est une fenêtre importante pour observer l’équilibre entre l’offre et la demande.
Pour juger de la qualité de la hausse de DOGE, on peut surveiller რამდენიმე signaux : si les portefeuilles des mineurs envoient davantage de DOGE vers les plateformes d’échange, si la nouvelle offre est absorbée par la demande au comptant, si les détenteurs de long terme réduisent leurs ventes, et si la croissance du volume vient de vrais achats ou d’allers-retours à court terme sur les contrats.
Comprendre cela permet de voir la nature réelle de la hausse du prix de DOGE : elle ne signifie pas forcément une baisse de l’offre, mais peut simplement refléter une croissance de la demande qui, temporairement, dépasse la vitesse de libération de l’offre. La question centrale est donc de savoir qui est le plus fort entre la pression vendeuse des mineurs et la demande nouvelle.
1
1.9k
·
--
Cette poussée de $DOGE , mon avis tient en une phrase : le creux est formé, cette cassure tient. Ces derniers jours, il a oscillé autour de 0.084, avec des plus bas de plus en plus hauts, puis une bougie verte a franchi la ligne de résistance entre 0.089 et 0.090 ; mon alerte de prix sur mon téléphone a sonné trois fois d’affilée, et dans le groupe, quelqu’un a posté une capture de sa position à trois heures du matin.
En regardant le carnet, le dernier prix est à 0.09051, au-dessus de la MA20 (0.08955), avec la MA5, la MA10 et la MA20 alignées en configuration haussière. En séance, le plus haut a touché 0.09529, puis une longue mèche supérieure a tout renvoyé vers le bas ; la bougie de volume de la nuit est montée à 75M — il y a beaucoup d’ordres de vente autour de 0.095, il est irréaliste de vouloir tout absorber d’un coup.
Une telle cassure attire trois types d’acheteurs : les traders techniques qui achètent après la rupture, les vendeurs à découvert dont les stops sont déclenchés au-dessus de la résistance, et les capitaux en attente qui voient le prix bondir et se précipitent à l’entrée. Si le carnet est peu profond et que les ordres d’achat s’empilent, les chandelles se succèdent à la hausse, sans laisser la moindre chance de racheter sur un repli.
À surveiller ensuite, deux niveaux : si le prix repasse au-dessus de 0.090 à 0.091, cette structure restera saine ; s’il retombe sous la MA20 vers 0.0895, cette cassure aura des airs de faux départ.
Ma position, elle, n’a pas bougé. La conviction ne repose pas sur une seule bougie verte — DogeOS, le lancement de DOGE-1, les paiements chez les commerçants, les discussions autour d’un ETF : les usages de DOGE se concrétisent les uns après les autres. Les replis ne sont qu’une respiration, la direction n’a pas changé.
Cette poussée de $DOGE , mon avis tient en une phrase : le creux est formé, cette cassure tient. Ces derniers jours, il a oscillé autour de 0.084, avec des plus bas de plus en plus hauts, puis une bougie verte a franchi la ligne de résistance entre 0.089 et 0.090 ; mon alerte de prix sur mon téléphone a sonné trois fois d’affilée, et dans le groupe, quelqu’un a posté une capture de sa position à trois heures du matin.
En regardant le carnet, le dernier prix est à 0.09051, au-dessus de la MA20 (0.08955), avec la MA5, la MA10 et la MA20 alignées en configuration haussière. En séance, le plus haut a touché 0.09529, puis une longue mèche supérieure a tout renvoyé vers le bas ; la bougie de volume de la nuit est montée à 75M — il y a beaucoup d’ordres de vente autour de 0.095, il est irréaliste de vouloir tout absorber d’un coup.
Une telle cassure attire trois types d’acheteurs : les traders techniques qui achètent après la rupture, les vendeurs à découvert dont les stops sont déclenchés au-dessus de la résistance, et les capitaux en attente qui voient le prix bondir et se précipitent à l’entrée. Si le carnet est peu profond et que les ordres d’achat s’empilent, les chandelles se succèdent à la hausse, sans laisser la moindre chance de racheter sur un repli.
À surveiller ensuite, deux niveaux : si le prix repasse au-dessus de 0.090 à 0.091, cette structure restera saine ; s’il retombe sous la MA20 vers 0.0895, cette cassure aura des airs de faux départ.
Ma position, elle, n’a pas bougé. La conviction ne repose pas sur une seule bougie verte — DogeOS, le lancement de DOGE-1, les paiements chez les commerçants, les discussions autour d’un ETF : les usages de DOGE se concrétisent les uns après les autres. Les replis ne sont qu’une respiration, la direction n’a pas changé.
En regardant le carnet, le dernier prix est à 0.09051, au-dessus de la MA20 (0.08955), avec la MA5, la MA10 et la MA20 alignées en configuration haussière. En séance, le plus haut a touché 0.09529, puis une longue mèche supérieure a tout renvoyé vers le bas ; la bougie de volume de la nuit est montée à 75M — il y a beaucoup d’ordres de vente autour de 0.095, il est irréaliste de vouloir tout absorber d’un coup.
Une telle cassure attire trois types d’acheteurs : les traders techniques qui achètent après la rupture, les vendeurs à découvert dont les stops sont déclenchés au-dessus de la résistance, et les capitaux en attente qui voient le prix bondir et se précipitent à l’entrée. Si le carnet est peu profond et que les ordres d’achat s’empilent, les chandelles se succèdent à la hausse, sans laisser la moindre chance de racheter sur un repli.
À surveiller ensuite, deux niveaux : si le prix repasse au-dessus de 0.090 à 0.091, cette structure restera saine ; s’il retombe sous la MA20 vers 0.0895, cette cassure aura des airs de faux départ.
Ma position, elle, n’a pas bougé. La conviction ne repose pas sur une seule bougie verte — DogeOS, le lancement de DOGE-1, les paiements chez les commerçants, les discussions autour d’un ETF : les usages de DOGE se concrétisent les uns après les autres. Les replis ne sont qu’une respiration, la direction n’a pas changé.
1
3
2.2k
·
--
Tout le monde court après les nouvelles cryptos, alors pourquoi est-ce que je garde encore DOGE ? J’ai fait une capture de ce graphique en heure, et la réponse est juste là, sous mes yeux.
Avant-hier, quand cette mèche a piqué jusqu’à 0.0806, certains dans le groupe criaient de tout vendre, d’autres allaient lire les livres blancs de nouveaux projets. Moi, j’ai fixé l’écran en buvant un café refroidi, regardant ligne après ligne remonter. La remontée n’était pas belle, elle traînait, hésitante, et au milieu il a même re-testé la moyenne mobile à la baisse, mais le volume de chaque bougie verte continuait de s’accumuler. Ce soir, le prix est repassé au-dessus de 0.0876, la moyenne mobile de 5 jours a croisé celles de 10 jours et de 20 jours, le taux de financement est repassé en vert, et il reste une heure et neuf minutes au compte à rebours. Le graphique parle de lui-même, je n’ai pas besoin de le défendre à sa place.
Je regarde aussi les nouvelles cryptos. Leurs noms sont tous plus stylés les uns que les autres, leurs histoires toujours plus grandioses, et les concepts des livres blancs, je n’arrive même pas à les lire sans buter. Pourtant, depuis trois mois dans le groupe, le nom du groupe a changé cinq fois, les admins ont été remplacés par trois vagues différentes, et le dernier message s’est arrêté sur « la semaine prochaine, on fait monter le cours ». Ce genre de scénario peut se rejouer des dizaines de fois par an.
$DOGE ne joue pas à ce jeu-là. Il affiche un avatar de shiba inu en pleine face et te dit franchement : je suis comme ça. Les anciens le connaissent, les débutants en ont entendu parler, les plateformes lui réservent une place pour les contrats perpétuels, et une fois que le niveau des 0.085 est franchi, le marché continue de lui attribuer sa valeur. Il n’a pas besoin que je passe mes journées à étudier une dizaine de nouveaux concepts, ni que je veille à 3 heures du matin sur les calendriers de déblocage, ni que je parie sur quelle équipe mettra le plus de temps à fuir.
La confiance, ça se construit avec le temps. Un graphique qui avance pendant trois jours, des creux qui remontent, des volumes qui suivent : ce que je garde, ce n’est pas une crypto, c’est un visage familier que je vois depuis des années. Les nouvelles histoires arrivent chaque année, mais les visages familiers, eux, se font rares.
Tout le monde court après les nouvelles cryptos, alors pourquoi est-ce que je garde encore DOGE ? J’ai fait une capture de ce graphique en heure, et la réponse est juste là, sous mes yeux.
Avant-hier, quand cette mèche a piqué jusqu’à 0.0806, certains dans le groupe criaient de tout vendre, d’autres allaient lire les livres blancs de nouveaux projets. Moi, j’ai fixé l’écran en buvant un café refroidi, regardant ligne après ligne remonter. La remontée n’était pas belle, elle traînait, hésitante, et au milieu il a même re-testé la moyenne mobile à la baisse, mais le volume de chaque bougie verte continuait de s’accumuler. Ce soir, le prix est repassé au-dessus de 0.0876, la moyenne mobile de 5 jours a croisé celles de 10 jours et de 20 jours, le taux de financement est repassé en vert, et il reste une heure et neuf minutes au compte à rebours. Le graphique parle de lui-même, je n’ai pas besoin de le défendre à sa place.
Je regarde aussi les nouvelles cryptos. Leurs noms sont tous plus stylés les uns que les autres, leurs histoires toujours plus grandioses, et les concepts des livres blancs, je n’arrive même pas à les lire sans buter. Pourtant, depuis trois mois dans le groupe, le nom du groupe a changé cinq fois, les admins ont été remplacés par trois vagues différentes, et le dernier message s’est arrêté sur « la semaine prochaine, on fait monter le cours ». Ce genre de scénario peut se rejouer des dizaines de fois par an.
$DOGE ne joue pas à ce jeu-là. Il affiche un avatar de shiba inu en pleine face et te dit franchement : je suis comme ça. Les anciens le connaissent, les débutants en ont entendu parler, les plateformes lui réservent une place pour les contrats perpétuels, et une fois que le niveau des 0.085 est franchi, le marché continue de lui attribuer sa valeur. Il n’a pas besoin que je passe mes journées à étudier une dizaine de nouveaux concepts, ni que je veille à 3 heures du matin sur les calendriers de déblocage, ni que je parie sur quelle équipe mettra le plus de temps à fuir.
La confiance, ça se construit avec le temps. Un graphique qui avance pendant trois jours, des creux qui remontent, des volumes qui suivent : ce que je garde, ce n’est pas une crypto, c’est un visage familier que je vois depuis des années. Les nouvelles histoires arrivent chaque année, mais les visages familiers, eux, se font rares.
Avant-hier, quand cette mèche a piqué jusqu’à 0.0806, certains dans le groupe criaient de tout vendre, d’autres allaient lire les livres blancs de nouveaux projets. Moi, j’ai fixé l’écran en buvant un café refroidi, regardant ligne après ligne remonter. La remontée n’était pas belle, elle traînait, hésitante, et au milieu il a même re-testé la moyenne mobile à la baisse, mais le volume de chaque bougie verte continuait de s’accumuler. Ce soir, le prix est repassé au-dessus de 0.0876, la moyenne mobile de 5 jours a croisé celles de 10 jours et de 20 jours, le taux de financement est repassé en vert, et il reste une heure et neuf minutes au compte à rebours. Le graphique parle de lui-même, je n’ai pas besoin de le défendre à sa place.
Je regarde aussi les nouvelles cryptos. Leurs noms sont tous plus stylés les uns que les autres, leurs histoires toujours plus grandioses, et les concepts des livres blancs, je n’arrive même pas à les lire sans buter. Pourtant, depuis trois mois dans le groupe, le nom du groupe a changé cinq fois, les admins ont été remplacés par trois vagues différentes, et le dernier message s’est arrêté sur « la semaine prochaine, on fait monter le cours ». Ce genre de scénario peut se rejouer des dizaines de fois par an.
$DOGE ne joue pas à ce jeu-là. Il affiche un avatar de shiba inu en pleine face et te dit franchement : je suis comme ça. Les anciens le connaissent, les débutants en ont entendu parler, les plateformes lui réservent une place pour les contrats perpétuels, et une fois que le niveau des 0.085 est franchi, le marché continue de lui attribuer sa valeur. Il n’a pas besoin que je passe mes journées à étudier une dizaine de nouveaux concepts, ni que je veille à 3 heures du matin sur les calendriers de déblocage, ni que je parie sur quelle équipe mettra le plus de temps à fuir.
La confiance, ça se construit avec le temps. Un graphique qui avance pendant trois jours, des creux qui remontent, des volumes qui suivent : ce que je garde, ce n’est pas une crypto, c’est un visage familier que je vois depuis des années. Les nouvelles histoires arrivent chaque année, mais les visages familiers, eux, se font rares.
1
1.9k
·
--
À peine les données non agricoles publiées, cette vague sur le Dogecoin a secoué beaucoup de monde et les a fait descendre du train. Mais en tant que vieux détenteur, après avoir regardé le marché je n’ai qu’une chose à dire : pourquoi paniquer.
Avant la publication des données,
$DOGE était placé autour de 0.08795, et le marché tenait bon. Une fois les chiffres de l’emploi non agricole tombés, meilleurs que prévu, le prix a tourné à la baisse, testant d’abord 0.08532, puis touchant un plus bas à 0.08495. Du côté du carnet d’ordres, les ventes ont frappé fort, les bougies ont dessiné une longue mèche, et les volumes ont augmenté en conséquence — c’est une réaction typique à une actualité macro, le marché recalcule les attentes de baisse des taux. Attention : de bons chiffres de l’emploi non agricole ne sont pas en soi une mauvaise nouvelle ; le problème, c’est qu’ils repoussent dans le temps la logique de trading selon laquelle "la Fed doit baisser les taux rapidement".
Ensuite, le prix est remonté à 0.08507, sans reprendre le niveau d’avant l’annonce. Sur le graphique 4 heures, on voit que cette bougie baissière a été enfoncée sous la ligne horizontale de 0.08685, tandis que le funding rate et l’intérêt ouvert restaient là : les positions longues ne se sont pas dispersées.
Mon avis n’a pas changé : la valeur du Dogecoin n’a jamais dépendu d’un seul rapport sur l’emploi non agricole. Ce qu’écrase la volatilité à court terme, ce sont les leviers et les acheteurs tardifs ; ce qu’il reste, ce sont les jetons. L’écart entre les données et les attentes finira par passer, mais la communauté et les cas d’usage, eux, restent toujours là
À peine les données non agricoles publiées, cette vague sur le Dogecoin a secoué beaucoup de monde et les a fait descendre du train. Mais en tant que vieux détenteur, après avoir regardé le marché je n’ai qu’une chose à dire : pourquoi paniquer.
Avant la publication des données,
$DOGE était placé autour de 0.08795, et le marché tenait bon. Une fois les chiffres de l’emploi non agricole tombés, meilleurs que prévu, le prix a tourné à la baisse, testant d’abord 0.08532, puis touchant un plus bas à 0.08495. Du côté du carnet d’ordres, les ventes ont frappé fort, les bougies ont dessiné une longue mèche, et les volumes ont augmenté en conséquence — c’est une réaction typique à une actualité macro, le marché recalcule les attentes de baisse des taux. Attention : de bons chiffres de l’emploi non agricole ne sont pas en soi une mauvaise nouvelle ; le problème, c’est qu’ils repoussent dans le temps la logique de trading selon laquelle "la Fed doit baisser les taux rapidement".
Ensuite, le prix est remonté à 0.08507, sans reprendre le niveau d’avant l’annonce. Sur le graphique 4 heures, on voit que cette bougie baissière a été enfoncée sous la ligne horizontale de 0.08685, tandis que le funding rate et l’intérêt ouvert restaient là : les positions longues ne se sont pas dispersées.
Mon avis n’a pas changé : la valeur du Dogecoin n’a jamais dépendu d’un seul rapport sur l’emploi non agricole. Ce qu’écrase la volatilité à court terme, ce sont les leviers et les acheteurs tardifs ; ce qu’il reste, ce sont les jetons. L’écart entre les données et les attentes finira par passer, mais la communauté et les cas d’usage, eux, restent toujours là
Avant la publication des données,
$DOGE était placé autour de 0.08795, et le marché tenait bon. Une fois les chiffres de l’emploi non agricole tombés, meilleurs que prévu, le prix a tourné à la baisse, testant d’abord 0.08532, puis touchant un plus bas à 0.08495. Du côté du carnet d’ordres, les ventes ont frappé fort, les bougies ont dessiné une longue mèche, et les volumes ont augmenté en conséquence — c’est une réaction typique à une actualité macro, le marché recalcule les attentes de baisse des taux. Attention : de bons chiffres de l’emploi non agricole ne sont pas en soi une mauvaise nouvelle ; le problème, c’est qu’ils repoussent dans le temps la logique de trading selon laquelle "la Fed doit baisser les taux rapidement".
Ensuite, le prix est remonté à 0.08507, sans reprendre le niveau d’avant l’annonce. Sur le graphique 4 heures, on voit que cette bougie baissière a été enfoncée sous la ligne horizontale de 0.08685, tandis que le funding rate et l’intérêt ouvert restaient là : les positions longues ne se sont pas dispersées.
Mon avis n’a pas changé : la valeur du Dogecoin n’a jamais dépendu d’un seul rapport sur l’emploi non agricole. Ce qu’écrase la volatilité à court terme, ce sont les leviers et les acheteurs tardifs ; ce qu’il reste, ce sont les jetons. L’écart entre les données et les attentes finira par passer, mais la communauté et les cas d’usage, eux, restent toujours là
1
3
2.1k
·
--
$BTC Les responsables de la Réserve fédérale ont récemment laissé entendre qu’ils pourraient faire une pause dans le cycle de hausses de taux ; les actifs risqués s’en sont aussitôt emparés et ont rebondi collectivement, et le bitcoin a lui aussi fortement grimpé. L’ampleur de cette hausse tient en grande partie à des liquidations massives de positions vendeuses (shorts). Lorsque le marché est déjà excessivement « surpeuplé » en positions short sur le bitcoin, dès que le prix repart à la hausse, cela déclenche une réaction en chaîne de « squeeze » (rachats forcés), amplifiant encore la progression.
Face à une telle dynamique, je ne peux m’empêcher de me demander : s’agit-il d’un simple rebond technique à court terme, ou bien d’une véritable inversion de tendance ?
À mon avis, le point central demeure l’affrontement entre les anticipations de politique monétaire plus souple et la persistance de l’inflation. Les signaux de pause dans les hausses de taux ont bien enflammé l’optimisme du marché, mais il s’agit davantage d’un desserrement côté anticipations que d’un changement fondamental de l’environnement de liquidité. Si les données d’inflation continuent de se révéler « collantes », l’attitude accommodante (tendance faucon—note : en français, on dira plutôt « accommodante ») de la Fed pourrait être susceptible d’être resserrée à tout moment, et les anticipations de détente se refroidiraient alors.
D’un autre côté, la hausse provoquée par les liquidations des shorts a, dans l’essence, un caractère d’achats contraints. Les « squeezes » arrivent vite et repartent souvent vite : ils reflètent un déséquilibre de la structure des positions, plutôt qu’une entrée de capitaux additionnels à l’initiative des investisseurs. Une fois les vendeurs à découvert (short) rachetés entièrement, le moteur de cette poussée s’essouffle. La capacité du prix à se maintenir dépendra finalement de la dynamique des fondamentaux et de la situation des flux de capitaux.
Ainsi, j’ai tendance à considérer cette flambée comme un rebond né de la résonance entre le sentiment du marché et la structure des positions, plutôt que comme une confirmation de tendance. Tant que l’on n’aura pas départagé la bataille entre anticipations de détente et inertie de l’inflation, conserver de la prudence et continuer d’observer l’évolution des indicateurs macroéconomiques à venir semble, à mes yeux, être le choix le plus sûr.
$BTC Les responsables de la Réserve fédérale ont récemment laissé entendre qu’ils pourraient faire une pause dans le cycle de hausses de taux ; les actifs risqués s’en sont aussitôt emparés et ont rebondi collectivement, et le bitcoin a lui aussi fortement grimpé. L’ampleur de cette hausse tient en grande partie à des liquidations massives de positions vendeuses (shorts). Lorsque le marché est déjà excessivement « surpeuplé » en positions short sur le bitcoin, dès que le prix repart à la hausse, cela déclenche une réaction en chaîne de « squeeze » (rachats forcés), amplifiant encore la progression.
Face à une telle dynamique, je ne peux m’empêcher de me demander : s’agit-il d’un simple rebond technique à court terme, ou bien d’une véritable inversion de tendance ?
À mon avis, le point central demeure l’affrontement entre les anticipations de politique monétaire plus souple et la persistance de l’inflation. Les signaux de pause dans les hausses de taux ont bien enflammé l’optimisme du marché, mais il s’agit davantage d’un desserrement côté anticipations que d’un changement fondamental de l’environnement de liquidité. Si les données d’inflation continuent de se révéler « collantes », l’attitude accommodante (tendance faucon—note : en français, on dira plutôt « accommodante ») de la Fed pourrait être susceptible d’être resserrée à tout moment, et les anticipations de détente se refroidiraient alors.
D’un autre côté, la hausse provoquée par les liquidations des shorts a, dans l’essence, un caractère d’achats contraints. Les « squeezes » arrivent vite et repartent souvent vite : ils reflètent un déséquilibre de la structure des positions, plutôt qu’une entrée de capitaux additionnels à l’initiative des investisseurs. Une fois les vendeurs à découvert (short) rachetés entièrement, le moteur de cette poussée s’essouffle. La capacité du prix à se maintenir dépendra finalement de la dynamique des fondamentaux et de la situation des flux de capitaux.
Ainsi, j’ai tendance à considérer cette flambée comme un rebond né de la résonance entre le sentiment du marché et la structure des positions, plutôt que comme une confirmation de tendance. Tant que l’on n’aura pas départagé la bataille entre anticipations de détente et inertie de l’inflation, conserver de la prudence et continuer d’observer l’évolution des indicateurs macroéconomiques à venir semble, à mes yeux, être le choix le plus sûr.
Face à une telle dynamique, je ne peux m’empêcher de me demander : s’agit-il d’un simple rebond technique à court terme, ou bien d’une véritable inversion de tendance ?
À mon avis, le point central demeure l’affrontement entre les anticipations de politique monétaire plus souple et la persistance de l’inflation. Les signaux de pause dans les hausses de taux ont bien enflammé l’optimisme du marché, mais il s’agit davantage d’un desserrement côté anticipations que d’un changement fondamental de l’environnement de liquidité. Si les données d’inflation continuent de se révéler « collantes », l’attitude accommodante (tendance faucon—note : en français, on dira plutôt « accommodante ») de la Fed pourrait être susceptible d’être resserrée à tout moment, et les anticipations de détente se refroidiraient alors.
D’un autre côté, la hausse provoquée par les liquidations des shorts a, dans l’essence, un caractère d’achats contraints. Les « squeezes » arrivent vite et repartent souvent vite : ils reflètent un déséquilibre de la structure des positions, plutôt qu’une entrée de capitaux additionnels à l’initiative des investisseurs. Une fois les vendeurs à découvert (short) rachetés entièrement, le moteur de cette poussée s’essouffle. La capacité du prix à se maintenir dépendra finalement de la dynamique des fondamentaux et de la situation des flux de capitaux.
Ainsi, j’ai tendance à considérer cette flambée comme un rebond né de la résonance entre le sentiment du marché et la structure des positions, plutôt que comme une confirmation de tendance. Tant que l’on n’aura pas départagé la bataille entre anticipations de détente et inertie de l’inflation, conserver de la prudence et continuer d’observer l’évolution des indicateurs macroéconomiques à venir semble, à mes yeux, être le choix le plus sûr.
1
943
·
--
Je regarde depuis quelque temps les flux de capitaux de l’ETF $BTC . Il y a quelques temps, ce genre de pertes continues était vraiment éprouvant. Mais ces derniers jours, c’est clairement différent : les flux nets sont revenus, et ce n’est pas juste quelques ordres isolés, ce sont des achats suivis pendant plusieurs séances. Cet aspect des ETF au comptant est crucial : c’est davantage une allocation en « argent réel » qu’un pari à court terme dans des contrats. Après avoir « frotté » le marché jusqu’ici, les capitaux sont encore disposés à revenir vers le bitcoin. La raison n’est pas compliquée : parmi les actifs crypto, le BTC bénéficie de la liquidité la plus épaisse, d’un consensus le plus fort et d’une acceptation institutionnelle plus élevée. Quand le sentiment de risque se réchauffe, c’est lui qu’on ne peut pas éviter comme point d’entrée. Mon avis est que ce rebond lié à l’ETF ne ressemble pas simplement à un rattrapage technique : il ressemble plutôt à un réajustement de la préférence pour le risque. D’un état d’attente, on passe à des achats prudents et progressifs. Bien sûr, des entrées sur quelques jours ne suffisent pas à dire qu’il y a renversement. La suite dépendra de la durabilité, notamment de la possibilité de voir le volume des transactions augmenter de façon modérée. Si le volume ne suit pas, la hausse restera limitée ; tant que les acheteurs restent stables, le BTC a encore une marge de réparation à court terme. Pour l’instant, au moins, les capitaux ont déjà donné un signal : ils se sont de nouveau positionnés en faveur du BTC. À ce niveau, je ne poursuis pas la hausse, mais je ne fais pas non plus semblant de ne pas voir cette tendance.
Je regarde depuis quelque temps les flux de capitaux de l’ETF $BTC . Il y a quelques temps, ce genre de pertes continues était vraiment éprouvant. Mais ces derniers jours, c’est clairement différent : les flux nets sont revenus, et ce n’est pas juste quelques ordres isolés, ce sont des achats suivis pendant plusieurs séances. Cet aspect des ETF au comptant est crucial : c’est davantage une allocation en « argent réel » qu’un pari à court terme dans des contrats. Après avoir « frotté » le marché jusqu’ici, les capitaux sont encore disposés à revenir vers le bitcoin. La raison n’est pas compliquée : parmi les actifs crypto, le BTC bénéficie de la liquidité la plus épaisse, d’un consensus le plus fort et d’une acceptation institutionnelle plus élevée. Quand le sentiment de risque se réchauffe, c’est lui qu’on ne peut pas éviter comme point d’entrée. Mon avis est que ce rebond lié à l’ETF ne ressemble pas simplement à un rattrapage technique : il ressemble plutôt à un réajustement de la préférence pour le risque. D’un état d’attente, on passe à des achats prudents et progressifs. Bien sûr, des entrées sur quelques jours ne suffisent pas à dire qu’il y a renversement. La suite dépendra de la durabilité, notamment de la possibilité de voir le volume des transactions augmenter de façon modérée. Si le volume ne suit pas, la hausse restera limitée ; tant que les acheteurs restent stables, le BTC a encore une marge de réparation à court terme. Pour l’instant, au moins, les capitaux ont déjà donné un signal : ils se sont de nouveau positionnés en faveur du BTC. À ce niveau, je ne poursuis pas la hausse, mais je ne fais pas non plus semblant de ne pas voir cette tendance.
433
·
--
Une simple allusion d’un haut responsable de la Fed à une pause dans la hausse des taux a fait grimper $BTC d’un coup, et 415 millions de dollars de positions courtes ont été liquidés ; ce short squeeze est arrivé vite et violemment. Franchement, ma première réaction n’a pas été l’enthousiasme, mais la prudence. Les anticipations macro se retournent effectivement, le marché passant de « plus haut pour plus longtemps » à « faisons d’abord une pause » ; dès que les attentes de liquidité se desserrent, BTC, un actif extrêmement sensible aux taux d’intérêt, rebondit en premier — cette logique tient la route. Mais une pause dans les hausses de taux ne veut pas dire baisse des taux, et encore moins que l’atterrissage en douceur est déjà acté ; il reste encore plusieurs validations par les données. Pour moi, les acheteurs dominants sur le marché actuel relèvent surtout du rachat de positions vendeuses et d’une amélioration du sentiment, pas d’une amélioration soudaine des fondamentaux, et la demande réelle on-chain n’a pas augmenté en parallèle. Je qualifie donc ce rebond de mouvement porté par le sentiment et les positions, et non d’un renversement de tendance. On peut suivre la volatilité à court terme, mais il ne faut pas prendre un seul short squeeze pour le coup de départ d’un nouveau cycle. Ensuite, dès que l’inflation ou les données sur l’emploi vacillent un peu, les attentes sur les taux sont immédiatement revalorisées, et BTC sera à nouveau ramené vers le bas. L’histoire n’a pas changé ; c’est seulement le marché qui l’exprime autrement.
Une simple allusion d’un haut responsable de la Fed à une pause dans la hausse des taux a fait grimper $BTC d’un coup, et 415 millions de dollars de positions courtes ont été liquidés ; ce short squeeze est arrivé vite et violemment. Franchement, ma première réaction n’a pas été l’enthousiasme, mais la prudence. Les anticipations macro se retournent effectivement, le marché passant de « plus haut pour plus longtemps » à « faisons d’abord une pause » ; dès que les attentes de liquidité se desserrent, BTC, un actif extrêmement sensible aux taux d’intérêt, rebondit en premier — cette logique tient la route. Mais une pause dans les hausses de taux ne veut pas dire baisse des taux, et encore moins que l’atterrissage en douceur est déjà acté ; il reste encore plusieurs validations par les données. Pour moi, les acheteurs dominants sur le marché actuel relèvent surtout du rachat de positions vendeuses et d’une amélioration du sentiment, pas d’une amélioration soudaine des fondamentaux, et la demande réelle on-chain n’a pas augmenté en parallèle. Je qualifie donc ce rebond de mouvement porté par le sentiment et les positions, et non d’un renversement de tendance. On peut suivre la volatilité à court terme, mais il ne faut pas prendre un seul short squeeze pour le coup de départ d’un nouveau cycle. Ensuite, dès que l’inflation ou les données sur l’emploi vacillent un peu, les attentes sur les taux sont immédiatement revalorisées, et BTC sera à nouveau ramené vers le bas. L’histoire n’a pas changé ; c’est seulement le marché qui l’exprime autrement.
200
·
--
En voyant aujourd’hui l’opération de la société cotée japonaise Remixpoint, j’ai trouvé que c’était très révélateur. Elle a liquidé toutes les autres cryptomonnaies qu’elle détenait, ne conservant que $BTC comme réserve. Ce n’est pas un simple rééquilibrage de particulier, mais une réévaluation du risque par les institutions. Ma première réaction est qu’à un stade où l’incertitude macroéconomique augmente, les capitaux se concentrent sur le BTC. En fin de compte, la liquidité, le consensus et la position historique du BTC le rapprochent du « or numérique » en période de turbulence : les institutions préfèrent concentrer leurs positions sur l’actif le plus solide plutôt que de disperser leurs avoirs sur une multitude de jetons dont la direction est difficile à lire. Une position unique amplifie bien sûr la volatilité, mais l’action de Remixpoint ressemble davantage à une prise de position : plutôt que d’agir de manière équilibrée, mieux vaut tout miser sur celui qui offre le plus haut degré de certitude. Je ne pense pas que ce soit un cas isolé ; il n’est pas exclu que d’autres institutions suivent. Pour le BTC, ce type de « liquidation et rotation de portefeuille » est au contraire un point positif, car cela renforce une fois de plus le consensus du marché.
En voyant aujourd’hui l’opération de la société cotée japonaise Remixpoint, j’ai trouvé que c’était très révélateur. Elle a liquidé toutes les autres cryptomonnaies qu’elle détenait, ne conservant que $BTC comme réserve. Ce n’est pas un simple rééquilibrage de particulier, mais une réévaluation du risque par les institutions. Ma première réaction est qu’à un stade où l’incertitude macroéconomique augmente, les capitaux se concentrent sur le BTC. En fin de compte, la liquidité, le consensus et la position historique du BTC le rapprochent du « or numérique » en période de turbulence : les institutions préfèrent concentrer leurs positions sur l’actif le plus solide plutôt que de disperser leurs avoirs sur une multitude de jetons dont la direction est difficile à lire. Une position unique amplifie bien sûr la volatilité, mais l’action de Remixpoint ressemble davantage à une prise de position : plutôt que d’agir de manière équilibrée, mieux vaut tout miser sur celui qui offre le plus haut degré de certitude. Je ne pense pas que ce soit un cas isolé ; il n’est pas exclu que d’autres institutions suivent. Pour le BTC, ce type de « liquidation et rotation de portefeuille » est au contraire un point positif, car cela renforce une fois de plus le consensus du marché.
340
·
--
Depuis la hausse de $BTC aujourd’hui, ma première réaction n’a pas été l’euphorie, mais plutôt de réexaminer le poids des facteurs macroéconomiques. La Réserve fédérale n’a fait que desserrer légèrement les cordes, en suggérant qu’elle pourrait faire une pause dans les hausses de taux, et le marché a directement liquidé 415 millions de dollars de positions vendeuses. Cette compression ne ressemble pas à un simple rebond : elle ressemble davantage à un basculement rapide des anticipations macro. Avant, je pensais que le BTC était à bout de souffle sous la pression des anticipations de hausse des taux ; maintenant que les anticipations se relâchent, le prix va naturellement vers le chemin offrant le moins de résistance.
Mais je ne vais pas non plus m’illusionner avec l’aveugle optimisme après une seule grande bougie haussière. La hausse à court terme est allée trop vite : les prises de bénéfices vont forcément affluer, et un repli les jours à venir ne m’étonnerait pas du tout. Mon jugement central est le suivant : cette fois, le BTC n’est pas qu’une affaire d’émotions spéculatives ; il s’agit d’une nouvelle valorisation du sommet des taux d’intérêt. Tant que les données macro à venir ne renversent pas fortement la tendance, la phase de correction/réparation a encore de la marge ; même si, entre-temps, les fluctuations sont très marquées, cela ne changera pas nécessairement de direction. C’est pourquoi je vais davantage surveiller la prime des dérivés et les entrées sur le spot, plutôt que de ne regarder que le prix. Maintenant, les vendeurs (positions short) se sont nettement contractés : rien que cela constitue déjà un signal. J’ai tendance à penser que le bas du BTC est désormais plus solide qu’il y a deux semaines, et que la suite se jouera surtout sur la patience.
Depuis la hausse de $BTC aujourd’hui, ma première réaction n’a pas été l’euphorie, mais plutôt de réexaminer le poids des facteurs macroéconomiques. La Réserve fédérale n’a fait que desserrer légèrement les cordes, en suggérant qu’elle pourrait faire une pause dans les hausses de taux, et le marché a directement liquidé 415 millions de dollars de positions vendeuses. Cette compression ne ressemble pas à un simple rebond : elle ressemble davantage à un basculement rapide des anticipations macro. Avant, je pensais que le BTC était à bout de souffle sous la pression des anticipations de hausse des taux ; maintenant que les anticipations se relâchent, le prix va naturellement vers le chemin offrant le moins de résistance.
Mais je ne vais pas non plus m’illusionner avec l’aveugle optimisme après une seule grande bougie haussière. La hausse à court terme est allée trop vite : les prises de bénéfices vont forcément affluer, et un repli les jours à venir ne m’étonnerait pas du tout. Mon jugement central est le suivant : cette fois, le BTC n’est pas qu’une affaire d’émotions spéculatives ; il s’agit d’une nouvelle valorisation du sommet des taux d’intérêt. Tant que les données macro à venir ne renversent pas fortement la tendance, la phase de correction/réparation a encore de la marge ; même si, entre-temps, les fluctuations sont très marquées, cela ne changera pas nécessairement de direction. C’est pourquoi je vais davantage surveiller la prime des dérivés et les entrées sur le spot, plutôt que de ne regarder que le prix. Maintenant, les vendeurs (positions short) se sont nettement contractés : rien que cela constitue déjà un signal. J’ai tendance à penser que le bas du BTC est désormais plus solide qu’il y a deux semaines, et que la suite se jouera surtout sur la patience.
Mais je ne vais pas non plus m’illusionner avec l’aveugle optimisme après une seule grande bougie haussière. La hausse à court terme est allée trop vite : les prises de bénéfices vont forcément affluer, et un repli les jours à venir ne m’étonnerait pas du tout. Mon jugement central est le suivant : cette fois, le BTC n’est pas qu’une affaire d’émotions spéculatives ; il s’agit d’une nouvelle valorisation du sommet des taux d’intérêt. Tant que les données macro à venir ne renversent pas fortement la tendance, la phase de correction/réparation a encore de la marge ; même si, entre-temps, les fluctuations sont très marquées, cela ne changera pas nécessairement de direction. C’est pourquoi je vais davantage surveiller la prime des dérivés et les entrées sur le spot, plutôt que de ne regarder que le prix. Maintenant, les vendeurs (positions short) se sont nettement contractés : rien que cela constitue déjà un signal. J’ai tendance à penser que le bas du BTC est désormais plus solide qu’il y a deux semaines, et que la suite se jouera surtout sur la patience.
1
1.2k
·
--
Vérifié
Saylor est vraiment en colère cette fois 🔥
La MSCI envisage de nouvelles règles : elle veut exclure de l’indice des sociétés comme « Strategy », qualifiées de « sociétés fortement exposées au Bitcoin », au motif qu’elles ressembleraient davantage à des « fonds d’investissement » qu’à des entreprises normales.
Saylor est allé directement au front : « C’est une règle ouvertement discriminatoire. »
Cette affaire mérite qu’on s’y attarde 👇
Une entreprise qui utilise le $BTC comme actif de réserve devrait être retirée des indices ? Et alors, comment on traite celles qui ont des centaines de milliards de liquidités au bilan, ou encore celles lourdement exposées à l’immobilier aurifère ?
En clair : le système de règles de la finance traditionnelle n’est pas encore prêt à accueillir des entreprises « adossées au Bitcoin ».
Strategy détient des dizaines de milliers de BTC : en substance, elle défie l’ancien monde en remettant en cause son pouvoir de fixation des prix.
À court terme, le retrait de l’indice pourrait bien avoir un impact sur l’allocation des capitaux passifs. Mais en changeant de perspective : lorsque de vieilles règles commencent à te viser spécialement, c’est souvent un signe que tu es déjà assez fort pour les mettre mal à l’aise.
L’histoire le prouve encore : les nouveautés ne sont jamais « acceptées par faveur » de l’ancien système ; elles obligent plutôt les règles à changer grâce à leur puissance.
Le Bitcoin n’a pas besoin que la MSCI lui appose son tampon, mais la MSCI ne pourra peut-être pas, à l’avenir, éviter les entreprises de l’ère BTC.
Ce bras de fer ne fait que commencer ⚡
#BTC #Strategy #MichaelSaylor
Saylor est vraiment en colère cette fois 🔥
La MSCI envisage de nouvelles règles : elle veut exclure de l’indice des sociétés comme « Strategy », qualifiées de « sociétés fortement exposées au Bitcoin », au motif qu’elles ressembleraient davantage à des « fonds d’investissement » qu’à des entreprises normales.
Saylor est allé directement au front : « C’est une règle ouvertement discriminatoire. »
Cette affaire mérite qu’on s’y attarde 👇
Une entreprise qui utilise le $BTC comme actif de réserve devrait être retirée des indices ? Et alors, comment on traite celles qui ont des centaines de milliards de liquidités au bilan, ou encore celles lourdement exposées à l’immobilier aurifère ?
En clair : le système de règles de la finance traditionnelle n’est pas encore prêt à accueillir des entreprises « adossées au Bitcoin ».
Strategy détient des dizaines de milliers de BTC : en substance, elle défie l’ancien monde en remettant en cause son pouvoir de fixation des prix.
À court terme, le retrait de l’indice pourrait bien avoir un impact sur l’allocation des capitaux passifs. Mais en changeant de perspective : lorsque de vieilles règles commencent à te viser spécialement, c’est souvent un signe que tu es déjà assez fort pour les mettre mal à l’aise.
L’histoire le prouve encore : les nouveautés ne sont jamais « acceptées par faveur » de l’ancien système ; elles obligent plutôt les règles à changer grâce à leur puissance.
Le Bitcoin n’a pas besoin que la MSCI lui appose son tampon, mais la MSCI ne pourra peut-être pas, à l’avenir, éviter les entreprises de l’ère BTC.
Ce bras de fer ne fait que commencer ⚡
#BTC #Strategy #MichaelSaylor
La MSCI envisage de nouvelles règles : elle veut exclure de l’indice des sociétés comme « Strategy », qualifiées de « sociétés fortement exposées au Bitcoin », au motif qu’elles ressembleraient davantage à des « fonds d’investissement » qu’à des entreprises normales.
Saylor est allé directement au front : « C’est une règle ouvertement discriminatoire. »
Cette affaire mérite qu’on s’y attarde 👇
Une entreprise qui utilise le $BTC comme actif de réserve devrait être retirée des indices ? Et alors, comment on traite celles qui ont des centaines de milliards de liquidités au bilan, ou encore celles lourdement exposées à l’immobilier aurifère ?
En clair : le système de règles de la finance traditionnelle n’est pas encore prêt à accueillir des entreprises « adossées au Bitcoin ».
Strategy détient des dizaines de milliers de BTC : en substance, elle défie l’ancien monde en remettant en cause son pouvoir de fixation des prix.
À court terme, le retrait de l’indice pourrait bien avoir un impact sur l’allocation des capitaux passifs. Mais en changeant de perspective : lorsque de vieilles règles commencent à te viser spécialement, c’est souvent un signe que tu es déjà assez fort pour les mettre mal à l’aise.
L’histoire le prouve encore : les nouveautés ne sont jamais « acceptées par faveur » de l’ancien système ; elles obligent plutôt les règles à changer grâce à leur puissance.
Le Bitcoin n’a pas besoin que la MSCI lui appose son tampon, mais la MSCI ne pourra peut-être pas, à l’avenir, éviter les entreprises de l’ère BTC.
Ce bras de fer ne fait que commencer ⚡
#BTC #Strategy #MichaelSaylor
1
2.3k
·
--
Voir le FBI saisir les 560 000 dollars d’actifs cryptés liés aux flux vers le Hamas, puis reprendre les sites de collecte de fonds associés : ma première réaction n’a pas été « encore un problème avec le Bitcoin », mais plutôt que le pistage on-chain est désormais poussé à un niveau aussi fin. Le grand livre du $BTC est public : les virements laissent une trace permanente. Faire des collectes avec du BTC, c’est compter de l’argent dans une pièce vitrée transparente — un gel n’est que chose de temps. Jusqu’ici, beaucoup associaient directement le Bitcoin à la criminalité. Cette fois, cela montre plutôt que le registre public rend l’application de la loi plus pratique : l’analyse on-chain est plus rapide que les méthodes d’enquête traditionnelles. Mais d’un autre côté, on ne peut pas l’ignorer : quand le gel d’adresses et la saisie de sites deviennent une opération facile, combien reste-t-il réellement de la résistance à la censure et de la décentralisation que le Bitcoin mettait en avant à l’origine ? La transparence est une arme à double tranchant : d’un côté elle aide à concrétiser la régulation, de l’autre elle comprime l’espace de confidentialité. Je ne vais pas pour autant baissier sur le BTC : la logique de long terme n’a pas été brisée ; simplement, cette affaire continuera probablement à renforcer la légitimité de l’intervention des régulateurs, et la couche de confidentialité deviendra très probablement le point central de la prochaine bataille. Le BTC n’a pas « changé pour devenir autre chose » : il ressemble simplement encore davantage à un système transparent, traçable, et aussi plus contraignable.
Voir le FBI saisir les 560 000 dollars d’actifs cryptés liés aux flux vers le Hamas, puis reprendre les sites de collecte de fonds associés : ma première réaction n’a pas été « encore un problème avec le Bitcoin », mais plutôt que le pistage on-chain est désormais poussé à un niveau aussi fin. Le grand livre du $BTC est public : les virements laissent une trace permanente. Faire des collectes avec du BTC, c’est compter de l’argent dans une pièce vitrée transparente — un gel n’est que chose de temps. Jusqu’ici, beaucoup associaient directement le Bitcoin à la criminalité. Cette fois, cela montre plutôt que le registre public rend l’application de la loi plus pratique : l’analyse on-chain est plus rapide que les méthodes d’enquête traditionnelles. Mais d’un autre côté, on ne peut pas l’ignorer : quand le gel d’adresses et la saisie de sites deviennent une opération facile, combien reste-t-il réellement de la résistance à la censure et de la décentralisation que le Bitcoin mettait en avant à l’origine ? La transparence est une arme à double tranchant : d’un côté elle aide à concrétiser la régulation, de l’autre elle comprime l’espace de confidentialité. Je ne vais pas pour autant baissier sur le BTC : la logique de long terme n’a pas été brisée ; simplement, cette affaire continuera probablement à renforcer la légitimité de l’intervention des régulateurs, et la couche de confidentialité deviendra très probablement le point central de la prochaine bataille. Le BTC n’a pas « changé pour devenir autre chose » : il ressemble simplement encore davantage à un système transparent, traçable, et aussi plus contraignable.
2
316
·
--
La société japonaise cotée en bourse Remixpoint a liquidé tous ses actifs numériques, sauf le $BTC. Je trouve que cet acte mérite qu’on s’y attarde. Par le passé, beaucoup d’entreprises, en entrant sur le marché crypto, avaient tendance à répartir leurs positions de façon très dispersée, comme si détenir plusieurs pièces équivalait à plus de sécurité. Mais quand survient une volatilité brutale, peut-on tenir ? Au final, ce qui compte, ce sont surtout la liquidité et le consensus. Elle a finalement conservé 1506 BTC : le volume n’est pas particulièrement énorme, mais le signal est très clair. Faire des coupes, ne garder que le noyau essentiel. Cela montre que les institutions comprennent de plus en plus concrètement les actifs crypto. Pour les réserves des entreprises, la rareté du BTC, sa liquidité et son consensus de long terme restent des éléments plus difficiles à remplacer. Je ne pense pas que cela signifie que les autres actifs n’ont aucune valeur ; simplement, une fois inscrits au bilan, le BTC ressemble davantage à la ligne principale la plus stable. Si, à l’avenir, de plus en plus d’entreprises réduisent leur exposition crypto à un seul BTC, la logique de valorisation du marché deviendra aussi plus concentrée. À court terme, la hausse ou la baisse ne reflètera peut-être pas immédiatement cela, mais ce changement de la dispersion vers la focalisation constitue déjà, en soi, une confirmation de la place du BTC. Pour les fonds qui veulent vraiment une allocation à long terme, le premier choix revient souvent encore au BTC.
La société japonaise cotée en bourse Remixpoint a liquidé tous ses actifs numériques, sauf le $BTC . Je trouve que cet acte mérite qu’on s’y attarde. Par le passé, beaucoup d’entreprises, en entrant sur le marché crypto, avaient tendance à répartir leurs positions de façon très dispersée, comme si détenir plusieurs pièces équivalait à plus de sécurité. Mais quand survient une volatilité brutale, peut-on tenir ? Au final, ce qui compte, ce sont surtout la liquidité et le consensus. Elle a finalement conservé 1506 BTC : le volume n’est pas particulièrement énorme, mais le signal est très clair. Faire des coupes, ne garder que le noyau essentiel. Cela montre que les institutions comprennent de plus en plus concrètement les actifs crypto. Pour les réserves des entreprises, la rareté du BTC, sa liquidité et son consensus de long terme restent des éléments plus difficiles à remplacer. Je ne pense pas que cela signifie que les autres actifs n’ont aucune valeur ; simplement, une fois inscrits au bilan, le BTC ressemble davantage à la ligne principale la plus stable. Si, à l’avenir, de plus en plus d’entreprises réduisent leur exposition crypto à un seul BTC, la logique de valorisation du marché deviendra aussi plus concentrée. À court terme, la hausse ou la baisse ne reflètera peut-être pas immédiatement cela, mais ce changement de la dispersion vers la focalisation constitue déjà, en soi, une confirmation de la place du BTC. Pour les fonds qui veulent vraiment une allocation à long terme, le premier choix revient souvent encore au BTC.
184
·
--
Voir une société cotée japonaise, Remixpoint, vendre l’intégralité de ses actifs cryptos en dehors de $BTC , ne conservant que le BTC comme réserve, m’a vraiment remué. Ce n’est pas une hausse suivie d’une vente panique typique de la part d’un particulier : c’est une entreprise cotée qui fait un choix en mettant de « l’argent réel » sur la table. Jusqu’ici, quand on parlait de réserves en crypto, il y avait souvent une pointe de test, d’exploration. Désormais, ils se débarrassent directement des autres actifs et ne reconnaissent que le BTC : la décision est très nette.
Mon avis est que la fonction « réserve » du BTC est en train d’être revalorisée par les institutions. Le marché ne manque jamais de sujets à la mode ; ce qui manque, c’est un signal montrant qu’on ose faire le tri. Plutôt que de disperser ses positions via une stratégie en filet, autant concentrer son capital sur l’actif le plus conforme au consensus et le plus liquide. Plus ce type d’action se multiplie, plus le creux du BTC deviendra, paradoxalement, solide.
Bien sûr, je ne vais pas non plus appeler impulsivement à l’achat ou à la vente juste à cause d’une seule actualité. Mais la tendance est là : faire semblant de ne pas la voir n’a aucun sens. Les institutions accumulent progressivement le BTC comme de l’or numérique. Et le temps d’hésitation pour ceux qui observent pourrait vraiment être compté.
Voir une société cotée japonaise, Remixpoint, vendre l’intégralité de ses actifs cryptos en dehors de $BTC , ne conservant que le BTC comme réserve, m’a vraiment remué. Ce n’est pas une hausse suivie d’une vente panique typique de la part d’un particulier : c’est une entreprise cotée qui fait un choix en mettant de « l’argent réel » sur la table. Jusqu’ici, quand on parlait de réserves en crypto, il y avait souvent une pointe de test, d’exploration. Désormais, ils se débarrassent directement des autres actifs et ne reconnaissent que le BTC : la décision est très nette.
Mon avis est que la fonction « réserve » du BTC est en train d’être revalorisée par les institutions. Le marché ne manque jamais de sujets à la mode ; ce qui manque, c’est un signal montrant qu’on ose faire le tri. Plutôt que de disperser ses positions via une stratégie en filet, autant concentrer son capital sur l’actif le plus conforme au consensus et le plus liquide. Plus ce type d’action se multiplie, plus le creux du BTC deviendra, paradoxalement, solide.
Bien sûr, je ne vais pas non plus appeler impulsivement à l’achat ou à la vente juste à cause d’une seule actualité. Mais la tendance est là : faire semblant de ne pas la voir n’a aucun sens. Les institutions accumulent progressivement le BTC comme de l’or numérique. Et le temps d’hésitation pour ceux qui observent pourrait vraiment être compté.
Mon avis est que la fonction « réserve » du BTC est en train d’être revalorisée par les institutions. Le marché ne manque jamais de sujets à la mode ; ce qui manque, c’est un signal montrant qu’on ose faire le tri. Plutôt que de disperser ses positions via une stratégie en filet, autant concentrer son capital sur l’actif le plus conforme au consensus et le plus liquide. Plus ce type d’action se multiplie, plus le creux du BTC deviendra, paradoxalement, solide.
Bien sûr, je ne vais pas non plus appeler impulsivement à l’achat ou à la vente juste à cause d’une seule actualité. Mais la tendance est là : faire semblant de ne pas la voir n’a aucun sens. Les institutions accumulent progressivement le BTC comme de l’or numérique. Et le temps d’hésitation pour ceux qui observent pourrait vraiment être compté.
3
449
·
--
$XRP ces fonds liés aux ETF connaissent des entrées nettes consécutives depuis 9 jours, avec un total de 1,6 milliard de dollars de capitaux attirés. Le signal est plutôt rassurant à observer. Alors que le marché corrige clairement, les capitaux “traditionnels” continuent pourtant d’affluer, ce qui suggère que les institutions ne se sont pas laissées décourager par les fluctuations à court terme. Je préfère y voir un épisode de “vote avec les pieds” : même si les divergences se manifestent peut-être encore dans les discours, la position est, elle, très honnête. À ce niveau pour le XRP, j’ai tendance à penser qu’il s’agit d’une phase de consolidation, et non d’un retournement de tendance déjà amorcé.
$XRP ces fonds liés aux ETF connaissent des entrées nettes consécutives depuis 9 jours, avec un total de 1,6 milliard de dollars de capitaux attirés. Le signal est plutôt rassurant à observer. Alors que le marché corrige clairement, les capitaux “traditionnels” continuent pourtant d’affluer, ce qui suggère que les institutions ne se sont pas laissées décourager par les fluctuations à court terme. Je préfère y voir un épisode de “vote avec les pieds” : même si les divergences se manifestent peut-être encore dans les discours, la position est, elle, très honnête. À ce niveau pour le XRP, j’ai tendance à penser qu’il s’agit d’une phase de consolidation, et non d’un retournement de tendance déjà amorcé.
1
4
1.8k
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
BTCBreaks80K
7,690 vues
75 mentions
$BTC a vraiment pris les shorts au mauvais moment.
Je regardais le Bitcoin vers 76 000 $ et je ne m’attendais pas à un mouvement aussi rapide. Le BTC est passé d’environ 77,9 K$ à plus de 80,5 K$, nous offrant un solide mouvement de 4,7 %.
Et les liquidations racontent une grande partie de l’histoire.
Plus de 247 M$ de shorts en crypto ont été liquidés entre le 17 et le 18 septembre, dont environ 66 M$ en shorts sur le BTC. Les ETF au comptant américains sur le BTC sont également revenus à des flux nets positifs après deux séances de sorties.
Le BTC a d’abord tenu la zone des 76 K$, puis a de nouveau franchi la barre des 78 K$. Une fois que les shorts ont commencé à être comprimés, les achats forcés ont ajouté encore plus de carburant et le BTC a dépassé les 80 K$.
Pour l’instant, je ne me précipite pas pour dire que c’est un véritable breakout complet.
Le niveau clé, pour moi, reste 80 K$. Si $BTC peut rester au-dessus et y construire une base, ce serait un signe beaucoup plus sain.
Le squeeze a donné le coup d’envoi au mouvement.
Voyons maintenant si de vrais acheteurs peuvent le faire continuer.
#ChainlinkPowersBottomlinePaymentPlatform
#BTCBreaks80K
Crypto Zen 1
·0 mentions J’aime
·41 vues
比特币突破8万
3,862 vues
37 mentions
ZcashSpotETFTops$230MMonthlyInflow
11 vues
4 mentions