
Elaaf Noor
13.7k Publications
Elaaf Noor
Signaler
Bloquer l’utilisateur
619 Suivis
5.6K+ Abonnés
7.2K+ J’aime
Publications
·
--
CYS Court et Punchy :
Naviguer la baisse de -16,60% !
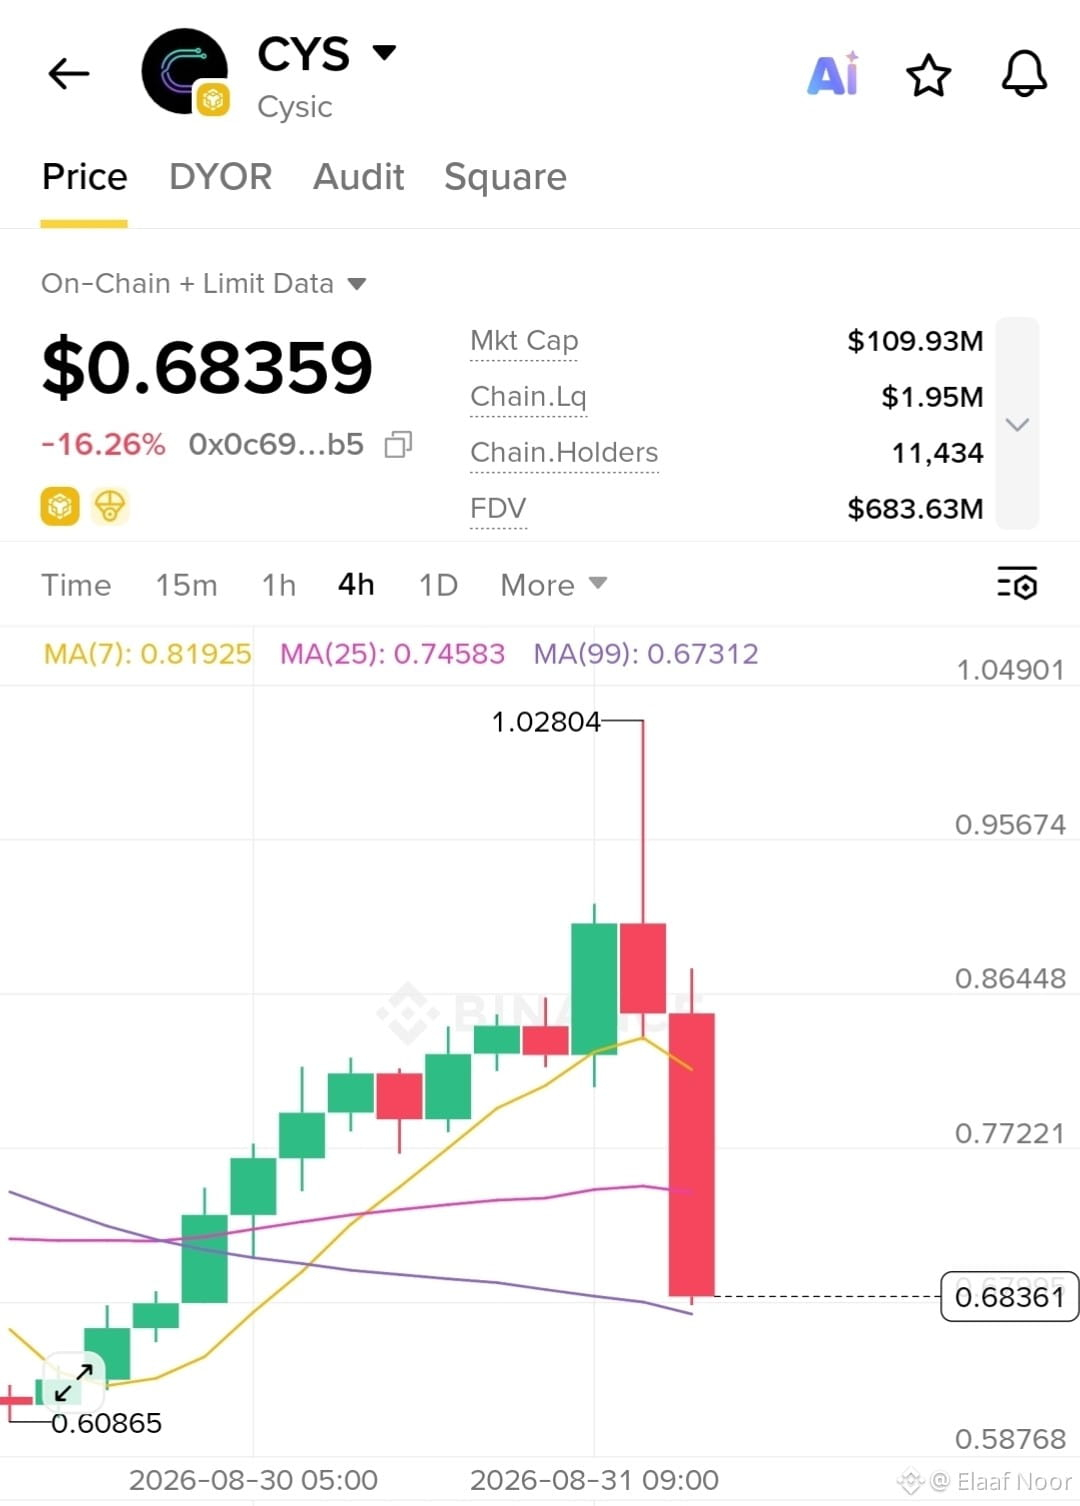
$CYS (Cysic) est sous forte pression, chutant de - 16,60% pour s’échanger à 0,6820 actuellement, en dessous d’une structure baissière sous la résistance de 0,75.
Cependant, le sentiment social reste fortement orienté à 72,49% Haussier, suggérant que de l’accumulation pourrait être en cours en coulisses.
Voici le plan d’action tactique :
La Zone de Support Critique : Les longs « smart money » se regroupent près du support, créant une zone de risque définie avec des règles d’invalidation claires pour les traders.
Le Déclencheur de Reprise : Surveillez une clôture de bougie sur 1 heure au-dessus de 0,76.
Cela confirme que les vendeurs ont été absorbés par les baleines et ouvre la voie à une continuation haussière vers 0,85.
Accumulez-vous cette baisse de -16,60% ou attendez-vous la confirmation à 0,76 ? Dites-le moi en dessous !
$CYS #CYS #cryptotrading #BinanceSquare
CYS Court et Punchy :
Naviguer la baisse de -16,60% !
$CYS (Cysic) est sous forte pression, chutant de - 16,60% pour s’échanger à 0,6820 actuellement, en dessous d’une structure baissière sous la résistance de 0,75.
Cependant, le sentiment social reste fortement orienté à 72,49% Haussier, suggérant que de l’accumulation pourrait être en cours en coulisses.
Voici le plan d’action tactique :
La Zone de Support Critique : Les longs « smart money » se regroupent près du support, créant une zone de risque définie avec des règles d’invalidation claires pour les traders.
Le Déclencheur de Reprise : Surveillez une clôture de bougie sur 1 heure au-dessus de 0,76.
Cela confirme que les vendeurs ont été absorbés par les baleines et ouvre la voie à une continuation haussière vers 0,85.
Accumulez-vous cette baisse de -16,60% ou attendez-vous la confirmation à 0,76 ? Dites-le moi en dessous !
$CYS #CYS #cryptotrading #BinanceSquare
Naviguer la baisse de -16,60% !
$CYS (Cysic) est sous forte pression, chutant de - 16,60% pour s’échanger à 0,6820 actuellement, en dessous d’une structure baissière sous la résistance de 0,75.
Cependant, le sentiment social reste fortement orienté à 72,49% Haussier, suggérant que de l’accumulation pourrait être en cours en coulisses.
Voici le plan d’action tactique :
La Zone de Support Critique : Les longs « smart money » se regroupent près du support, créant une zone de risque définie avec des règles d’invalidation claires pour les traders.
Le Déclencheur de Reprise : Surveillez une clôture de bougie sur 1 heure au-dessus de 0,76.
Cela confirme que les vendeurs ont été absorbés par les baleines et ouvre la voie à une continuation haussière vers 0,85.
Accumulez-vous cette baisse de -16,60% ou attendez-vous la confirmation à 0,76 ? Dites-le moi en dessous !
$CYS #CYS #cryptotrading #BinanceSquare
1
288
·
--
Marché en mouvement : $MRVL Revue des réalités après les résultats
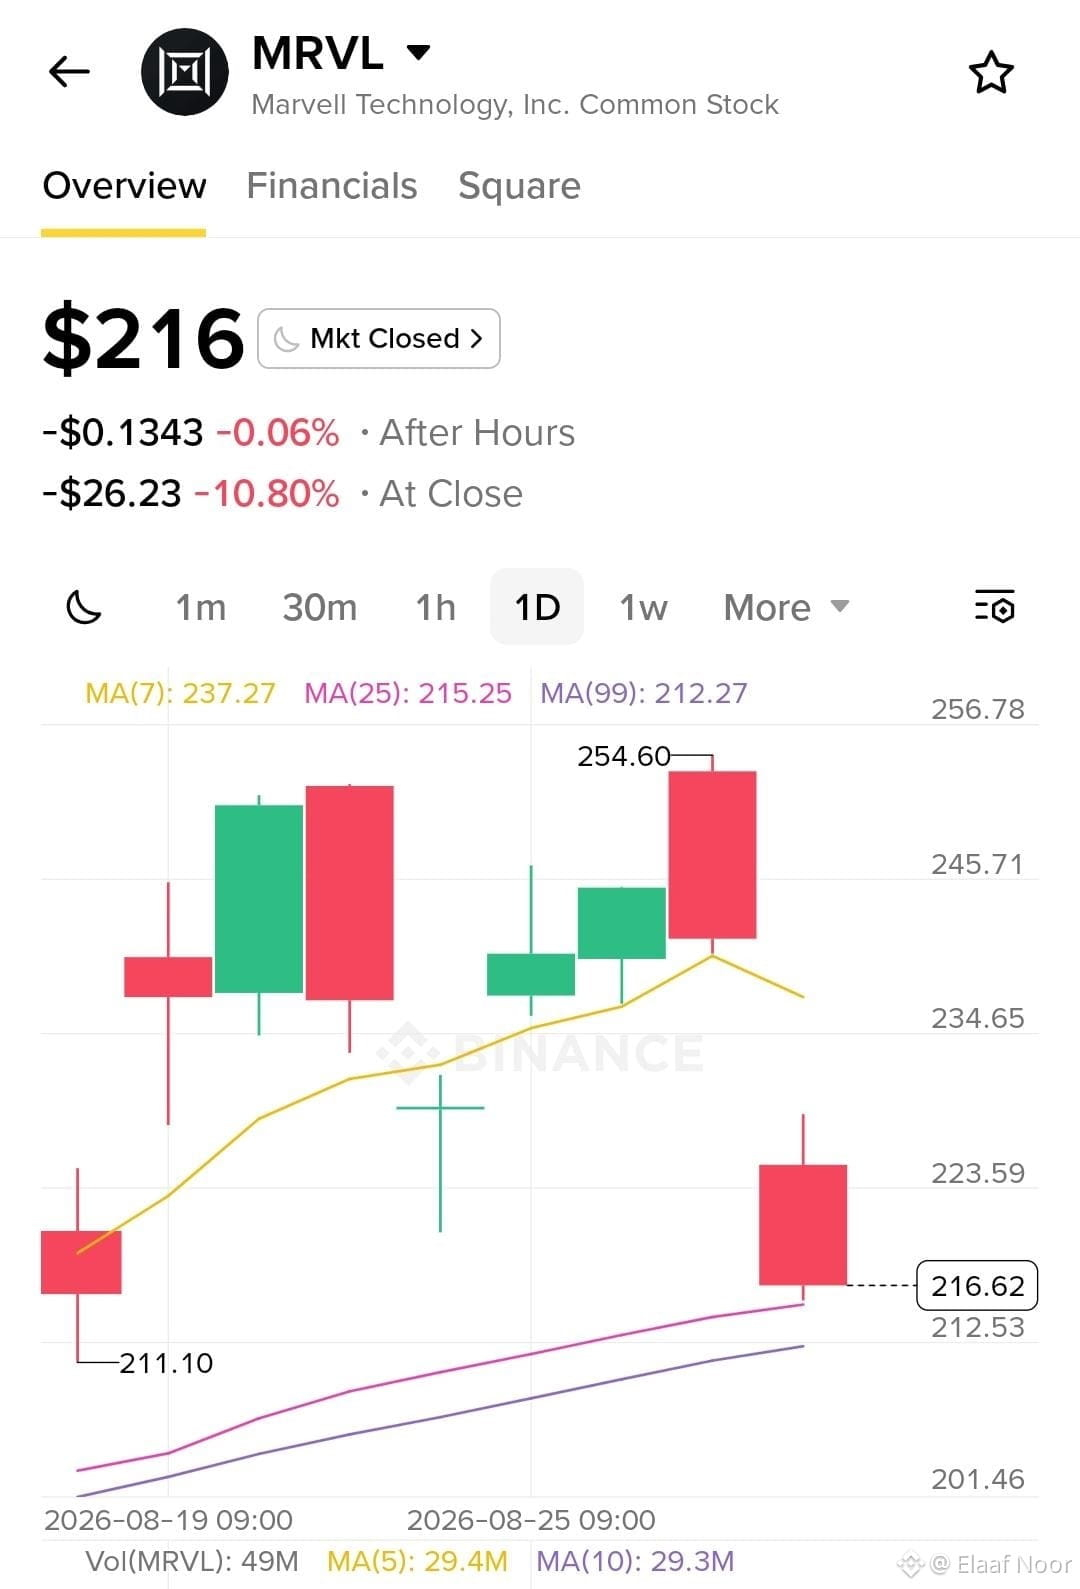
Les chiffres semblaient solides et les perspectives à long terme ont été relevées, mais le marché a réagi par une baisse de 11,02 %.
Quand un acteur majeur de l’infrastructure des semi-conducteurs recule ainsi malgré une croissance robuste des centres de données, cela raconte très clairement à quel point les attentes de valorisation sont actuellement élevées.
Voici comment les dynamiques sous-jacentes du marché se mettent en place :
Le contexte des résultats : Marvell a relevé ses objectifs pluriannuels, portés directement par l’expansion des centres de données et des dépenses technologiques importantes sous la direction du PDG Matt Murphy.
La réaction : une forte baisse de 11,02 % démontrant que, dans des valorisations déjà élevées, même de solides communications d’entreprise peuvent temporairement se transformer en événements « vendre la nouvelle » si les investisseurs recherchent encore plus de potentiel ou une visibilité plus nette sur les marges.
La couche d’infrastructure : en parallèle des grands géants historiques de la tech, le mouvement de MRVL met en lumière à quel point le marché évalue strictement l’exécution matérielle, la concentration de la clientèle et les programmes de silicium sur mesure.
La vue d’ensemble :
Le véritable test à venir n’est pas seulement le premier relèvement des prévisions : il s’agit de savoir si les commandes de silicium sur mesure et la demande en réseaux haut débit peuvent, de manière constante, se traduire en un levier opérationnel durable trimestre après trimestre.
Considérez-vous cette baisse de 11,02 % comme un assainissement sain ou comme un signe de valorisation excessive
#Marvell #Semiconductors #stockmarket #BinanceSquare
$MRVL
Marché en mouvement : $MRVL Revue des réalités après les résultats
Les chiffres semblaient solides et les perspectives à long terme ont été relevées, mais le marché a réagi par une baisse de 11,02 %.
Quand un acteur majeur de l’infrastructure des semi-conducteurs recule ainsi malgré une croissance robuste des centres de données, cela raconte très clairement à quel point les attentes de valorisation sont actuellement élevées.
Voici comment les dynamiques sous-jacentes du marché se mettent en place :
Le contexte des résultats : Marvell a relevé ses objectifs pluriannuels, portés directement par l’expansion des centres de données et des dépenses technologiques importantes sous la direction du PDG Matt Murphy.
La réaction : une forte baisse de 11,02 % démontrant que, dans des valorisations déjà élevées, même de solides communications d’entreprise peuvent temporairement se transformer en événements « vendre la nouvelle » si les investisseurs recherchent encore plus de potentiel ou une visibilité plus nette sur les marges.
La couche d’infrastructure : en parallèle des grands géants historiques de la tech, le mouvement de MRVL met en lumière à quel point le marché évalue strictement l’exécution matérielle, la concentration de la clientèle et les programmes de silicium sur mesure.
La vue d’ensemble :
Le véritable test à venir n’est pas seulement le premier relèvement des prévisions : il s’agit de savoir si les commandes de silicium sur mesure et la demande en réseaux haut débit peuvent, de manière constante, se traduire en un levier opérationnel durable trimestre après trimestre.
Considérez-vous cette baisse de 11,02 % comme un assainissement sain ou comme un signe de valorisation excessive
#Marvell #Semiconductors #stockmarket #BinanceSquare
$MRVL
Les chiffres semblaient solides et les perspectives à long terme ont été relevées, mais le marché a réagi par une baisse de 11,02 %.
Quand un acteur majeur de l’infrastructure des semi-conducteurs recule ainsi malgré une croissance robuste des centres de données, cela raconte très clairement à quel point les attentes de valorisation sont actuellement élevées.
Voici comment les dynamiques sous-jacentes du marché se mettent en place :
Le contexte des résultats : Marvell a relevé ses objectifs pluriannuels, portés directement par l’expansion des centres de données et des dépenses technologiques importantes sous la direction du PDG Matt Murphy.
La réaction : une forte baisse de 11,02 % démontrant que, dans des valorisations déjà élevées, même de solides communications d’entreprise peuvent temporairement se transformer en événements « vendre la nouvelle » si les investisseurs recherchent encore plus de potentiel ou une visibilité plus nette sur les marges.
La couche d’infrastructure : en parallèle des grands géants historiques de la tech, le mouvement de MRVL met en lumière à quel point le marché évalue strictement l’exécution matérielle, la concentration de la clientèle et les programmes de silicium sur mesure.
La vue d’ensemble :
Le véritable test à venir n’est pas seulement le premier relèvement des prévisions : il s’agit de savoir si les commandes de silicium sur mesure et la demande en réseaux haut débit peuvent, de manière constante, se traduire en un levier opérationnel durable trimestre après trimestre.
Considérez-vous cette baisse de 11,02 % comme un assainissement sain ou comme un signe de valorisation excessive
#Marvell #Semiconductors #stockmarket #BinanceSquare
$MRVL
2
296
·
--
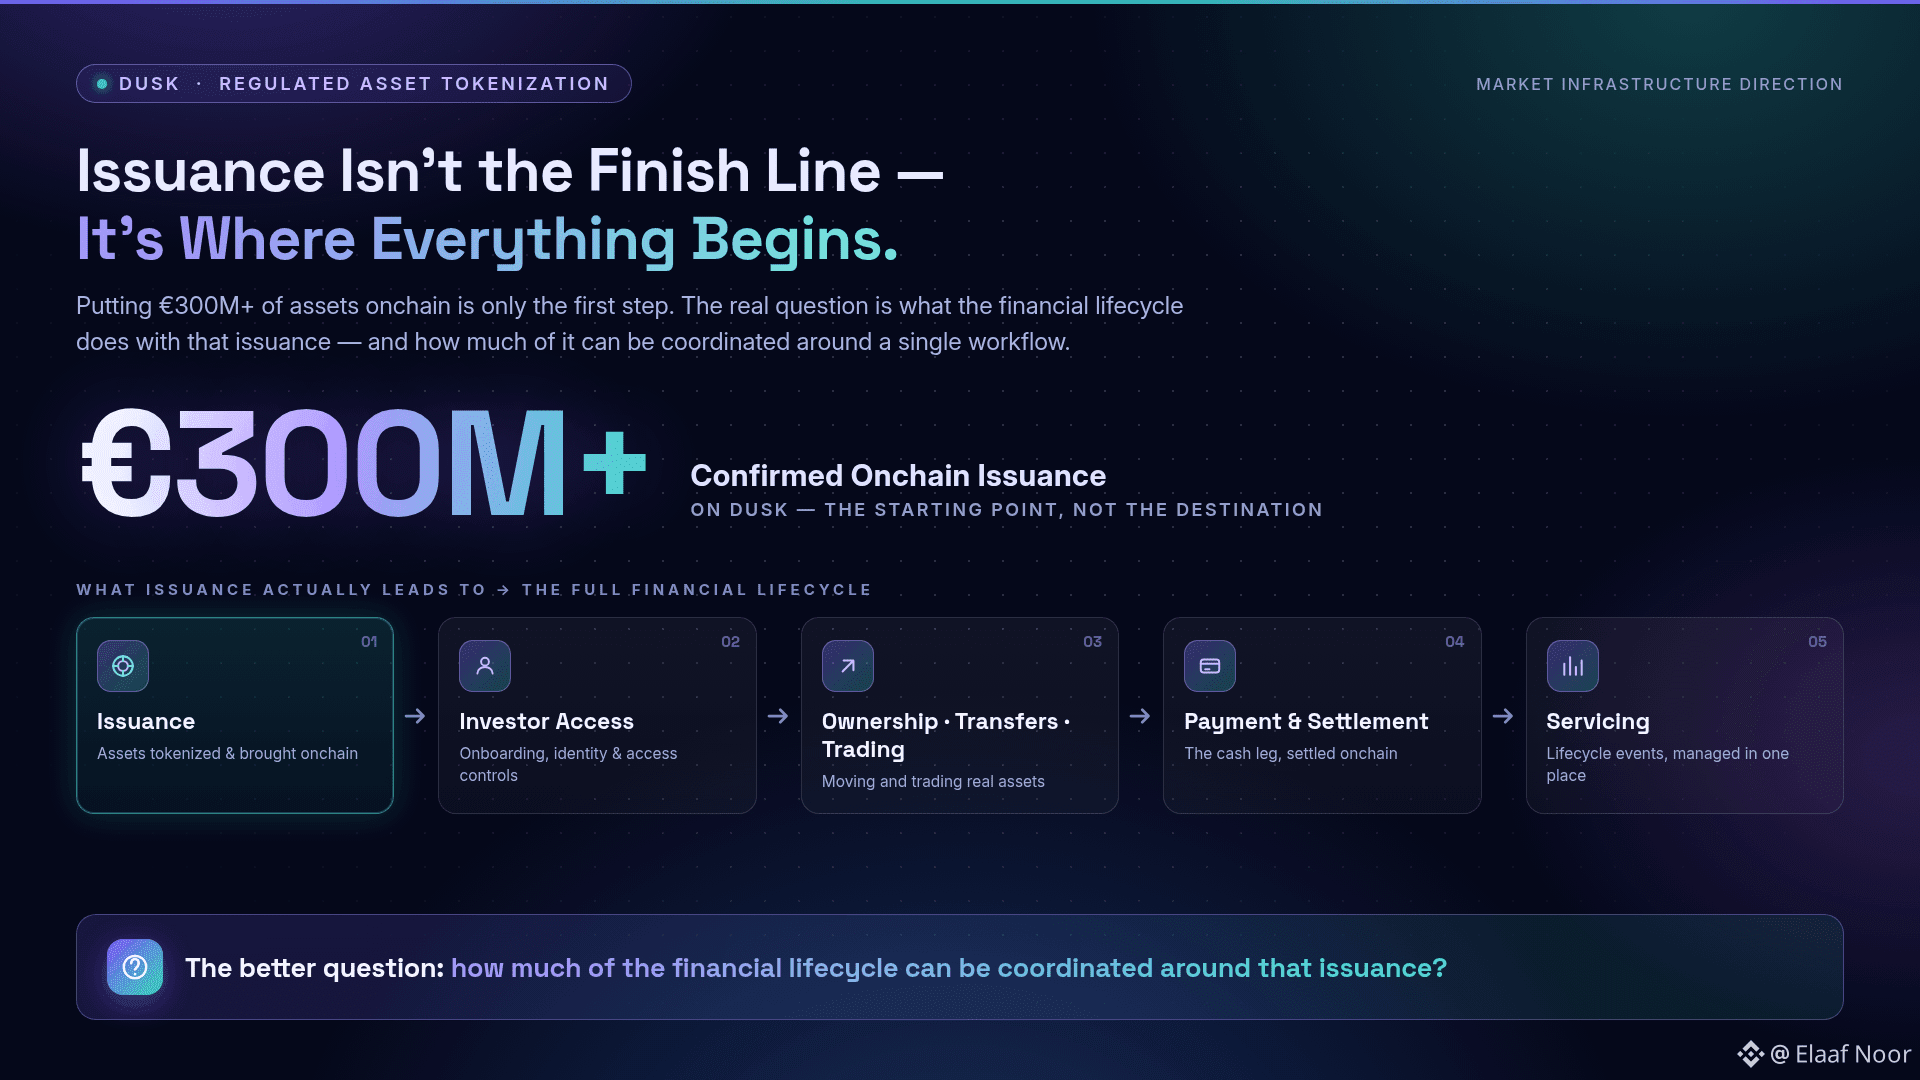
J’ai remarqué que Dusk affiche actuellement 300 M€+ d’émissions confirmées.
Mais, honnêtement, je ne pense pas que le chiffre lui-même soit la partie la plus intéressante.
La meilleure question est :
Qu’est-ce que l’émission entraîne réellement ?
Car mettre 300 M€ d’actifs onchain ne constitue pas la ligne d’arrivée.
Après l’émission vient :
l’accès des investisseurs
la propriété / les transferts / le trading / le paiement / le règlement et la gestion.
C’est pourquoi je trouve que la direction actuelle de Dusk en matière d’infrastructure de marché est plus intéressante qu’un simple titre sur la tokenisation.
Le réseau est conçu autour du flux de bout en bout.
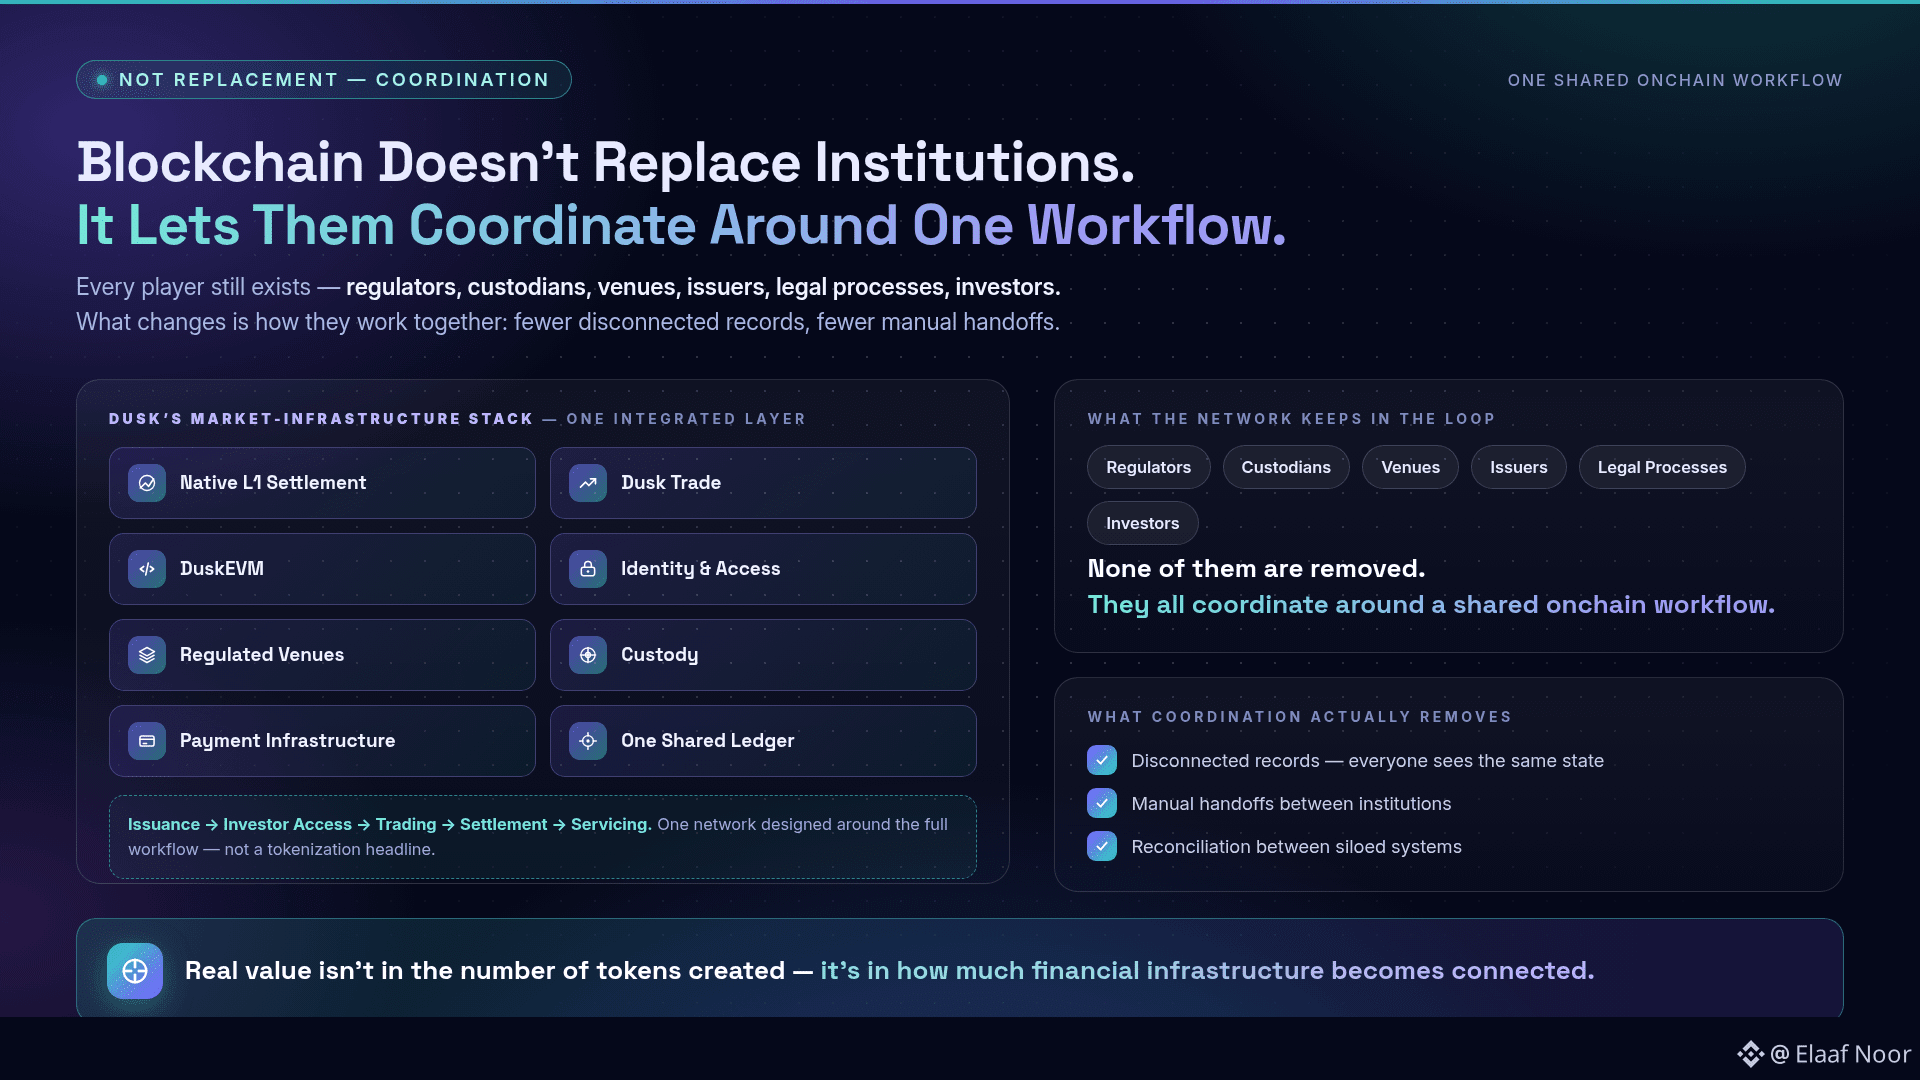
L’architecture propre à Dusk réunit :
le règlement natif L1
Dusk Trade
DuskEVM
l’infrastructure d’identité et d’accès
des places réglementées
la conservation
l’infrastructure de paiement.
Et l’objectif n’est pas nécessairement de remplacer toutes les institutions impliquées.
Il s’agit de permettre à ces institutions de coordonner leurs actions autour d’un workflow onchain partagé.
C’est une distinction importante.
La blockchain n’élimine pas :
les régulateurs
les dépositaires
les places boursières
les émetteurs
les procédures juridiques
ou les investisseurs.
Elle peut potentiellement réduire le nombre de registres déconnectés et de transmissions manuelles entre eux.
Donc, quand je vois 300 M€+ d’émissions confirmées, je ne pense pas immédiatement :
« davantage de jetons ».
Je me dis : quelle part du cycle de vie financier peut éventuellement être coordonnée autour de cette émission ?
Car c’est là que la vraie valeur de la tokenisation réglementée devrait apparaître.
Pas dans le nombre de jetons créés.
Mais dans la mesure où l’infrastructure financière devient davantage interconnectée.
#dusk $DUSK @Dusk_Foundation
J’ai remarqué que Dusk affiche actuellement 300 M€+ d’émissions confirmées.
Mais, honnêtement, je ne pense pas que le chiffre lui-même soit la partie la plus intéressante.
La meilleure question est :
Qu’est-ce que l’émission entraîne réellement ?
Car mettre 300 M€ d’actifs onchain ne constitue pas la ligne d’arrivée.
Après l’émission vient :
l’accès des investisseurs
la propriété / les transferts / le trading / le paiement / le règlement et la gestion.
C’est pourquoi je trouve que la direction actuelle de Dusk en matière d’infrastructure de marché est plus intéressante qu’un simple titre sur la tokenisation.
Le réseau est conçu autour du flux de bout en bout.
L’architecture propre à Dusk réunit :
le règlement natif L1
Dusk Trade
DuskEVM
l’infrastructure d’identité et d’accès
des places réglementées
la conservation
l’infrastructure de paiement.
Et l’objectif n’est pas nécessairement de remplacer toutes les institutions impliquées.
Il s’agit de permettre à ces institutions de coordonner leurs actions autour d’un workflow onchain partagé.
C’est une distinction importante.
La blockchain n’élimine pas :
les régulateurs
les dépositaires
les places boursières
les émetteurs
les procédures juridiques
ou les investisseurs.
Elle peut potentiellement réduire le nombre de registres déconnectés et de transmissions manuelles entre eux.
Donc, quand je vois 300 M€+ d’émissions confirmées, je ne pense pas immédiatement :
« davantage de jetons ».
Je me dis : quelle part du cycle de vie financier peut éventuellement être coordonnée autour de cette émission ?
Car c’est là que la vraie valeur de la tokenisation réglementée devrait apparaître.
Pas dans le nombre de jetons créés.
Mais dans la mesure où l’infrastructure financière devient davantage interconnectée.
#dusk $DUSK @Dusk
Mais, honnêtement, je ne pense pas que le chiffre lui-même soit la partie la plus intéressante.
La meilleure question est :
Qu’est-ce que l’émission entraîne réellement ?
Car mettre 300 M€ d’actifs onchain ne constitue pas la ligne d’arrivée.
Après l’émission vient :
l’accès des investisseurs
la propriété / les transferts / le trading / le paiement / le règlement et la gestion.
C’est pourquoi je trouve que la direction actuelle de Dusk en matière d’infrastructure de marché est plus intéressante qu’un simple titre sur la tokenisation.
Le réseau est conçu autour du flux de bout en bout.
L’architecture propre à Dusk réunit :
le règlement natif L1
Dusk Trade
DuskEVM
l’infrastructure d’identité et d’accès
des places réglementées
la conservation
l’infrastructure de paiement.
Et l’objectif n’est pas nécessairement de remplacer toutes les institutions impliquées.
Il s’agit de permettre à ces institutions de coordonner leurs actions autour d’un workflow onchain partagé.
C’est une distinction importante.
La blockchain n’élimine pas :
les régulateurs
les dépositaires
les places boursières
les émetteurs
les procédures juridiques
ou les investisseurs.
Elle peut potentiellement réduire le nombre de registres déconnectés et de transmissions manuelles entre eux.
Donc, quand je vois 300 M€+ d’émissions confirmées, je ne pense pas immédiatement :
« davantage de jetons ».
Je me dis : quelle part du cycle de vie financier peut éventuellement être coordonnée autour de cette émission ?
Car c’est là que la vraie valeur de la tokenisation réglementée devrait apparaître.
Pas dans le nombre de jetons créés.
Mais dans la mesure où l’infrastructure financière devient davantage interconnectée.
#dusk $DUSK @Dusk
1
5
1.2k
·
--
Haussier
Plus je lis l’approche de Dusk en matière de tokenisation, plus je pense que le mot « tokenisation » cache le vrai problème.
Créer un token est relativement facile.
La question la plus difficile est la suivante :
Que se passe-t-il pour l’actif une fois que le token existe ?
Prenez un titre financier réglementé.
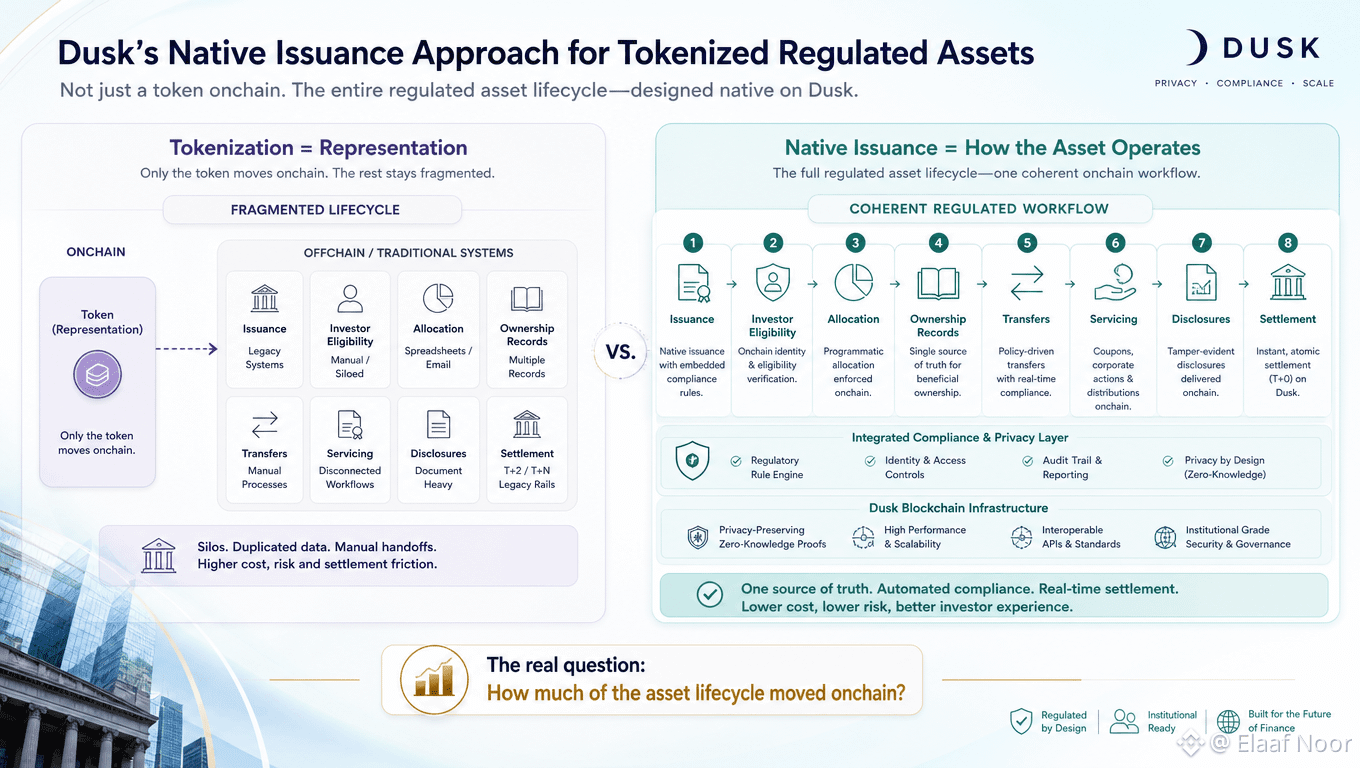
Son cycle de vie peut impliquer :
l’émission
l’éligibilité des investisseurs
l’allocation
les registres de propriété
les transferts
le service
les informations communiquées
le règlement.
Si seul le token de propriété circule onchain tandis que le reste du cycle de vie demeure dispersé entre les systèmes traditionnels, vous n’avez numérisé qu’une partie du processus.
Vous n’avez pas nécessairement reconstruit le processus.
C’est pourquoi l’approche native d’émission de Dusk m’intéresse.
L’idée est de concevoir davantage le cycle de vie de l’actif autour d’une infrastructure onchain dès le départ, plutôt que de se contenter de créer une représentation onchain de quelque chose qui vit fondamentalement ailleurs.
Et il existe une distinction importante ici :
la tokenisation concerne la représentation.
L’émission native peut concerner la manière dont l’actif fonctionne réellement.
Cela change la question de conception.
Au lieu de se demander :
Ce titre peut-il devenir un token ?
Je me suis posé la question suivante : ses règles, ses changements de propriété, ses transferts, son service et son règlement peuvent-ils être conçus comme un seul workflow réglementé cohérent ?
C’est une barre bien plus élevée.
Et c’est aussi pour cela que je pense que les RWA devraient, à terme, être évaluées sur davantage que le nombre de tokens ou la TVL.
La vraie mesure doit être :
Quelle part du cycle de vie de l’actif a réellement migré onchain ?
C’est la partie de la thèse de Dusk que je trouve de plus en plus fascinante.
#dusk $DUSK @Dusk_Foundation
Plus je lis l’approche de Dusk en matière de tokenisation, plus je pense que le mot « tokenisation » cache le vrai problème.
Créer un token est relativement facile.
La question la plus difficile est la suivante :
Que se passe-t-il pour l’actif une fois que le token existe ?
Prenez un titre financier réglementé.
Son cycle de vie peut impliquer :
l’émission
l’éligibilité des investisseurs
l’allocation
les registres de propriété
les transferts
le service
les informations communiquées
le règlement.
Si seul le token de propriété circule onchain tandis que le reste du cycle de vie demeure dispersé entre les systèmes traditionnels, vous n’avez numérisé qu’une partie du processus.
Vous n’avez pas nécessairement reconstruit le processus.
C’est pourquoi l’approche native d’émission de Dusk m’intéresse.
L’idée est de concevoir davantage le cycle de vie de l’actif autour d’une infrastructure onchain dès le départ, plutôt que de se contenter de créer une représentation onchain de quelque chose qui vit fondamentalement ailleurs.
Et il existe une distinction importante ici :
la tokenisation concerne la représentation.
L’émission native peut concerner la manière dont l’actif fonctionne réellement.
Cela change la question de conception.
Au lieu de se demander :
Ce titre peut-il devenir un token ?
Je me suis posé la question suivante : ses règles, ses changements de propriété, ses transferts, son service et son règlement peuvent-ils être conçus comme un seul workflow réglementé cohérent ?
C’est une barre bien plus élevée.
Et c’est aussi pour cela que je pense que les RWA devraient, à terme, être évaluées sur davantage que le nombre de tokens ou la TVL.
La vraie mesure doit être :
Quelle part du cycle de vie de l’actif a réellement migré onchain ?
C’est la partie de la thèse de Dusk que je trouve de plus en plus fascinante.
#dusk $DUSK @Dusk
Créer un token est relativement facile.
La question la plus difficile est la suivante :
Que se passe-t-il pour l’actif une fois que le token existe ?
Prenez un titre financier réglementé.
Son cycle de vie peut impliquer :
l’émission
l’éligibilité des investisseurs
l’allocation
les registres de propriété
les transferts
le service
les informations communiquées
le règlement.
Si seul le token de propriété circule onchain tandis que le reste du cycle de vie demeure dispersé entre les systèmes traditionnels, vous n’avez numérisé qu’une partie du processus.
Vous n’avez pas nécessairement reconstruit le processus.
C’est pourquoi l’approche native d’émission de Dusk m’intéresse.
L’idée est de concevoir davantage le cycle de vie de l’actif autour d’une infrastructure onchain dès le départ, plutôt que de se contenter de créer une représentation onchain de quelque chose qui vit fondamentalement ailleurs.
Et il existe une distinction importante ici :
la tokenisation concerne la représentation.
L’émission native peut concerner la manière dont l’actif fonctionne réellement.
Cela change la question de conception.
Au lieu de se demander :
Ce titre peut-il devenir un token ?
Je me suis posé la question suivante : ses règles, ses changements de propriété, ses transferts, son service et son règlement peuvent-ils être conçus comme un seul workflow réglementé cohérent ?
C’est une barre bien plus élevée.
Et c’est aussi pour cela que je pense que les RWA devraient, à terme, être évaluées sur davantage que le nombre de tokens ou la TVL.
La vraie mesure doit être :
Quelle part du cycle de vie de l’actif a réellement migré onchain ?
C’est la partie de la thèse de Dusk que je trouve de plus en plus fascinante.
#dusk $DUSK @Dusk
11
6
1.2k
·
--
Haussier
Quelque chose que j’ai remarqué en fouillant dans l’architecture interne du noyau de Dusk aujourd’hui :
Dusk ne traite pas un compte comme une simple adresse qui détient des pièces.
Son modèle de compte est bien plus délibéré.
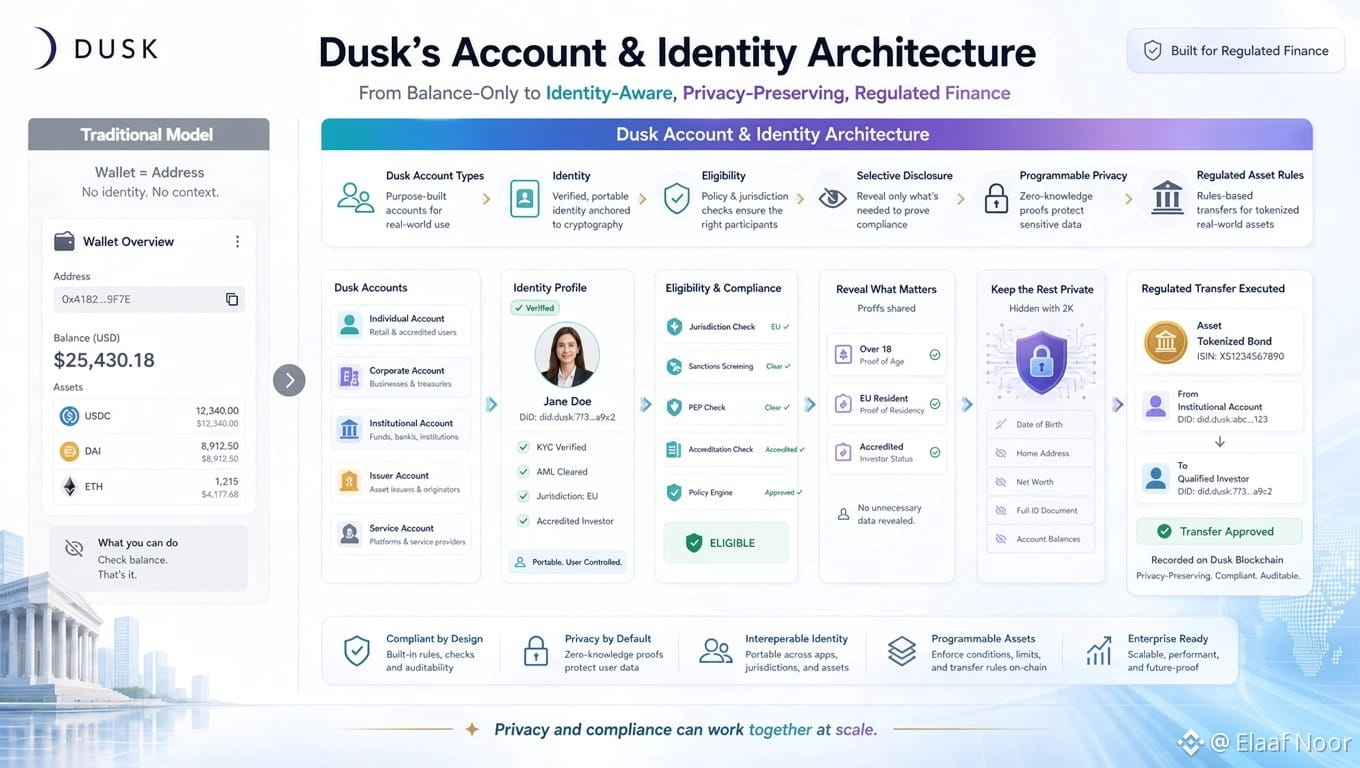
Il existe des types de comptes conçus autour de différentes exigences de transactions, y compris des flux publics et préservant la confidentialité.
Pensez-vous que la divulgation sélective et la confidentialité programmable sont les clés ultimes de l’adoption institutionnelle ?
Et cela devient particulièrement intéressant quand on pense aux actifs réglementés.
Lors d’un transfert de jetons « normal », la principale question est :
Cette adresse a-t-elle suffisamment de solde ?
Un titre réglementé nécessite davantage de questions auxquelles répondre.
Qui se trouve derrière le compte ?
Le détenteur est-il éligible ?
Ce transfert est-il autorisé ?
Quelles informations doivent être divulguées ?
Quelles informations doivent rester privées ?
Et une partie autorisée peut-elle vérifier les attributs requis sans exposer tout le reste ?
C’est là que, je pense, l’architecture des comptes et de l’identité de Dusk commence à devenir plus pertinente que le modèle habituel basé sur l’adresse du portefeuille.
La blockchain ne fait pas que suivre les soldes.
Elle peut devenir une partie d’un parcours d’identité financière et de transfert basé sur des règles.
Et il y a une distinction importante ici :
la confidentialité ne signifie pas nécessairement cacher l’existence de tout.
Elle peut vouloir dire exposer exactement ce qui doit être vérifié tout en gardant les informations sans rapport confidentielles.
C’est un modèle bien plus utile pour la finance réglementée.
Donc la question que je me pose maintenant à propos de Dusk n’est pas :
Est-ce qu’il a des transactions privées ?
C’est trop basique.
C’est :
Les comptes, l’identité, l’éligibilité et les règles de transaction peuvent-ils fonctionner ensemble sans forcer chaque application financière à exposer l’identité entière de l’utilisateur ?
Si cela fonctionne à grande échelle, c’est là que la confidentialité programmable devient réellement utile.
#dusk $DUSK @Dusk_Foundation
Quelque chose que j’ai remarqué en fouillant dans l’architecture interne du noyau de Dusk aujourd’hui :
Dusk ne traite pas un compte comme une simple adresse qui détient des pièces.
Son modèle de compte est bien plus délibéré.
Il existe des types de comptes conçus autour de différentes exigences de transactions, y compris des flux publics et préservant la confidentialité.
Pensez-vous que la divulgation sélective et la confidentialité programmable sont les clés ultimes de l’adoption institutionnelle ?
Et cela devient particulièrement intéressant quand on pense aux actifs réglementés.
Lors d’un transfert de jetons « normal », la principale question est :
Cette adresse a-t-elle suffisamment de solde ?
Un titre réglementé nécessite davantage de questions auxquelles répondre.
Qui se trouve derrière le compte ?
Le détenteur est-il éligible ?
Ce transfert est-il autorisé ?
Quelles informations doivent être divulguées ?
Quelles informations doivent rester privées ?
Et une partie autorisée peut-elle vérifier les attributs requis sans exposer tout le reste ?
C’est là que, je pense, l’architecture des comptes et de l’identité de Dusk commence à devenir plus pertinente que le modèle habituel basé sur l’adresse du portefeuille.
La blockchain ne fait pas que suivre les soldes.
Elle peut devenir une partie d’un parcours d’identité financière et de transfert basé sur des règles.
Et il y a une distinction importante ici :
la confidentialité ne signifie pas nécessairement cacher l’existence de tout.
Elle peut vouloir dire exposer exactement ce qui doit être vérifié tout en gardant les informations sans rapport confidentielles.
C’est un modèle bien plus utile pour la finance réglementée.
Donc la question que je me pose maintenant à propos de Dusk n’est pas :
Est-ce qu’il a des transactions privées ?
C’est trop basique.
C’est :
Les comptes, l’identité, l’éligibilité et les règles de transaction peuvent-ils fonctionner ensemble sans forcer chaque application financière à exposer l’identité entière de l’utilisateur ?
Si cela fonctionne à grande échelle, c’est là que la confidentialité programmable devient réellement utile.
#dusk $DUSK @Dusk
Dusk ne traite pas un compte comme une simple adresse qui détient des pièces.
Son modèle de compte est bien plus délibéré.
Il existe des types de comptes conçus autour de différentes exigences de transactions, y compris des flux publics et préservant la confidentialité.
Pensez-vous que la divulgation sélective et la confidentialité programmable sont les clés ultimes de l’adoption institutionnelle ?
Et cela devient particulièrement intéressant quand on pense aux actifs réglementés.
Lors d’un transfert de jetons « normal », la principale question est :
Cette adresse a-t-elle suffisamment de solde ?
Un titre réglementé nécessite davantage de questions auxquelles répondre.
Qui se trouve derrière le compte ?
Le détenteur est-il éligible ?
Ce transfert est-il autorisé ?
Quelles informations doivent être divulguées ?
Quelles informations doivent rester privées ?
Et une partie autorisée peut-elle vérifier les attributs requis sans exposer tout le reste ?
C’est là que, je pense, l’architecture des comptes et de l’identité de Dusk commence à devenir plus pertinente que le modèle habituel basé sur l’adresse du portefeuille.
La blockchain ne fait pas que suivre les soldes.
Elle peut devenir une partie d’un parcours d’identité financière et de transfert basé sur des règles.
Et il y a une distinction importante ici :
la confidentialité ne signifie pas nécessairement cacher l’existence de tout.
Elle peut vouloir dire exposer exactement ce qui doit être vérifié tout en gardant les informations sans rapport confidentielles.
C’est un modèle bien plus utile pour la finance réglementée.
Donc la question que je me pose maintenant à propos de Dusk n’est pas :
Est-ce qu’il a des transactions privées ?
C’est trop basique.
C’est :
Les comptes, l’identité, l’éligibilité et les règles de transaction peuvent-ils fonctionner ensemble sans forcer chaque application financière à exposer l’identité entière de l’utilisateur ?
Si cela fonctionne à grande échelle, c’est là que la confidentialité programmable devient réellement utile.
#dusk $DUSK @Dusk
4
3
350
·
--
Haussier
Je suis passé aujourd’hui par les dernières activités de développement de Dusk et j’ai trouvé un détail qui, à mon avis, est plus important qu’il n’en a l’air au premier abord.
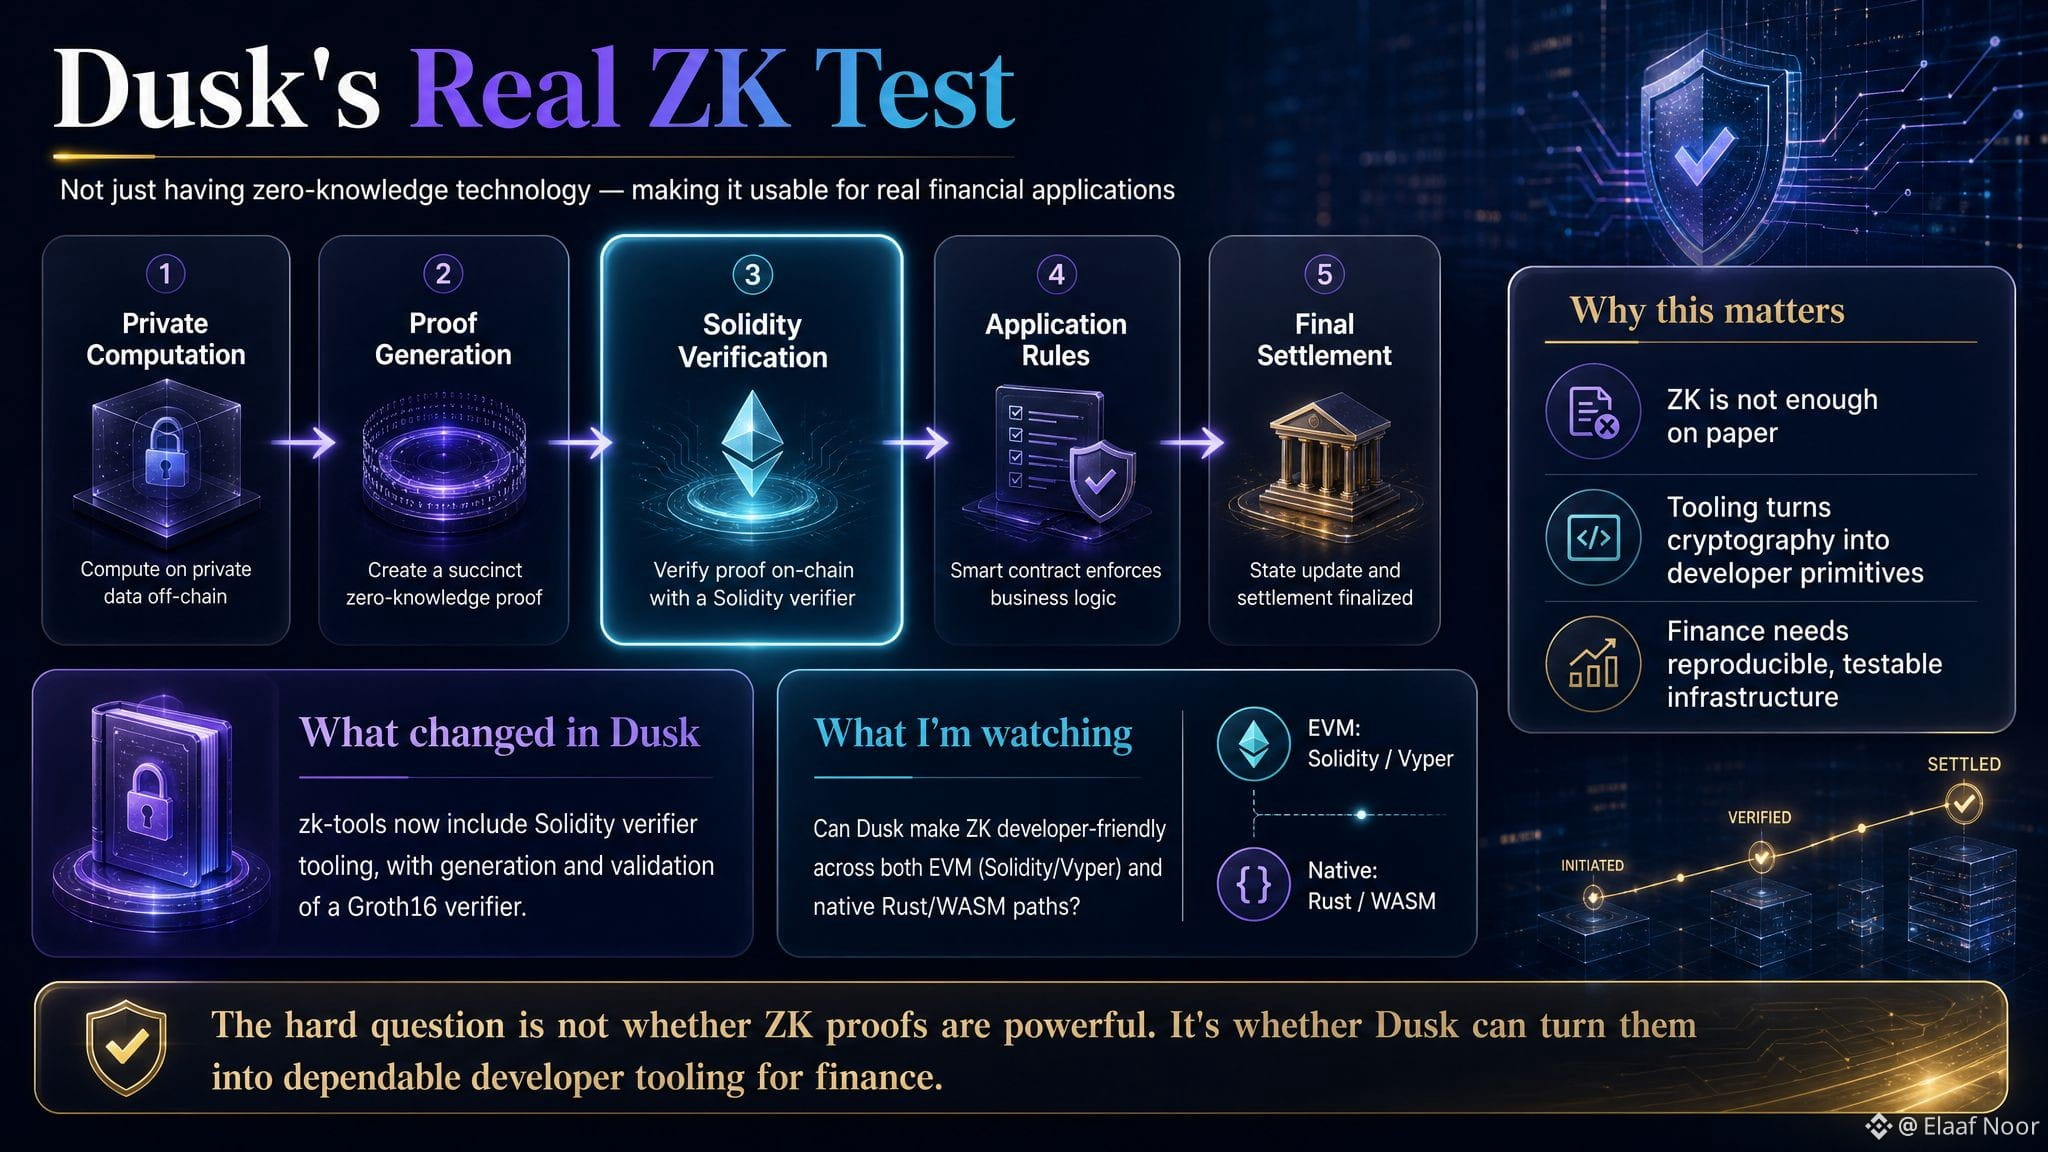
Les zk-tools de Dusk sont en cours d’extension avec des outils de vérification Solidity, incluant la génération et la validation d’un vérificateur Groth16.
Cela m’a immédiatement fait penser à la différence entre avoir une technologie ZK et la rendre réellement utilisable.
Une application financière ne profite pas énormément d’entendre :
« nous prenons en charge les preuves à connaissance nulle ».
Le développeur doit en réalité construire :
calcul privé
génération de preuves
vérification Solidity
règles de l’application
règlement final.
C’est à cette étape de vérification que la confidentialité cryptographique devient quelque chose qu’un smart contract peut réellement prendre en compte.
Et c’est particulièrement pertinent pour Dusk, car son parcours EVM est conçu pour le développement Solidity/Vyper, tandis que Dusk dispose aussi d’une voie native en Rust/WASM.
Donc la direction intéressante n’est pas simplement : Dusk a du ZK.
C’est la couche de développement qui ne cesse de grandir autour de cela.
Même le travail récent sur les zk-tools inclut une validation partagée & des artefacts de build reproductibles.
Cela compte pour moi, car l’infrastructure financière a besoin de la reproductibilité.
Si un vérificateur de preuve fonctionne une fois sur la machine d’un développeur, mais ne peut pas être construit, testé de façon fiable & validé par une autre équipe, ce n’est pas encore une infrastructure mûre.
Je surveille donc de très près ce volet de Dusk.
La vraie question n’est pas de savoir si les preuves ZK sont puissantes.
Nous savons déjà qu’elles le sont.
La question est :
Dusk peut-elle transformer cette cryptographie en primitives conviviales pour les développeurs, auxquelles des applications financières peuvent réellement se fier ?
C’est un test bien plus difficile.
Pensez-vous que l’outillage pour développeurs est un véritable goulot d’étranglement pour l’adoption des preuves à connaissance nulle dans la finance ?
#dusk $DUSK @Dusk_Foundation
Je suis passé aujourd’hui par les dernières activités de développement de Dusk et j’ai trouvé un détail qui, à mon avis, est plus important qu’il n’en a l’air au premier abord.
Les zk-tools de Dusk sont en cours d’extension avec des outils de vérification Solidity, incluant la génération et la validation d’un vérificateur Groth16.
Cela m’a immédiatement fait penser à la différence entre avoir une technologie ZK et la rendre réellement utilisable.
Une application financière ne profite pas énormément d’entendre :
« nous prenons en charge les preuves à connaissance nulle ».
Le développeur doit en réalité construire :
calcul privé
génération de preuves
vérification Solidity
règles de l’application
règlement final.
C’est à cette étape de vérification que la confidentialité cryptographique devient quelque chose qu’un smart contract peut réellement prendre en compte.
Et c’est particulièrement pertinent pour Dusk, car son parcours EVM est conçu pour le développement Solidity/Vyper, tandis que Dusk dispose aussi d’une voie native en Rust/WASM.
Donc la direction intéressante n’est pas simplement : Dusk a du ZK.
C’est la couche de développement qui ne cesse de grandir autour de cela.
Même le travail récent sur les zk-tools inclut une validation partagée & des artefacts de build reproductibles.
Cela compte pour moi, car l’infrastructure financière a besoin de la reproductibilité.
Si un vérificateur de preuve fonctionne une fois sur la machine d’un développeur, mais ne peut pas être construit, testé de façon fiable & validé par une autre équipe, ce n’est pas encore une infrastructure mûre.
Je surveille donc de très près ce volet de Dusk.
La vraie question n’est pas de savoir si les preuves ZK sont puissantes.
Nous savons déjà qu’elles le sont.
La question est :
Dusk peut-elle transformer cette cryptographie en primitives conviviales pour les développeurs, auxquelles des applications financières peuvent réellement se fier ?
C’est un test bien plus difficile.
Pensez-vous que l’outillage pour développeurs est un véritable goulot d’étranglement pour l’adoption des preuves à connaissance nulle dans la finance ?
#dusk $DUSK @Dusk
Les zk-tools de Dusk sont en cours d’extension avec des outils de vérification Solidity, incluant la génération et la validation d’un vérificateur Groth16.
Cela m’a immédiatement fait penser à la différence entre avoir une technologie ZK et la rendre réellement utilisable.
Une application financière ne profite pas énormément d’entendre :
« nous prenons en charge les preuves à connaissance nulle ».
Le développeur doit en réalité construire :
calcul privé
génération de preuves
vérification Solidity
règles de l’application
règlement final.
C’est à cette étape de vérification que la confidentialité cryptographique devient quelque chose qu’un smart contract peut réellement prendre en compte.
Et c’est particulièrement pertinent pour Dusk, car son parcours EVM est conçu pour le développement Solidity/Vyper, tandis que Dusk dispose aussi d’une voie native en Rust/WASM.
Donc la direction intéressante n’est pas simplement : Dusk a du ZK.
C’est la couche de développement qui ne cesse de grandir autour de cela.
Même le travail récent sur les zk-tools inclut une validation partagée & des artefacts de build reproductibles.
Cela compte pour moi, car l’infrastructure financière a besoin de la reproductibilité.
Si un vérificateur de preuve fonctionne une fois sur la machine d’un développeur, mais ne peut pas être construit, testé de façon fiable & validé par une autre équipe, ce n’est pas encore une infrastructure mûre.
Je surveille donc de très près ce volet de Dusk.
La vraie question n’est pas de savoir si les preuves ZK sont puissantes.
Nous savons déjà qu’elles le sont.
La question est :
Dusk peut-elle transformer cette cryptographie en primitives conviviales pour les développeurs, auxquelles des applications financières peuvent réellement se fier ?
C’est un test bien plus difficile.
Pensez-vous que l’outillage pour développeurs est un véritable goulot d’étranglement pour l’adoption des preuves à connaissance nulle dans la finance ?
#dusk $DUSK @Dusk
17
11
1.1k
·
--
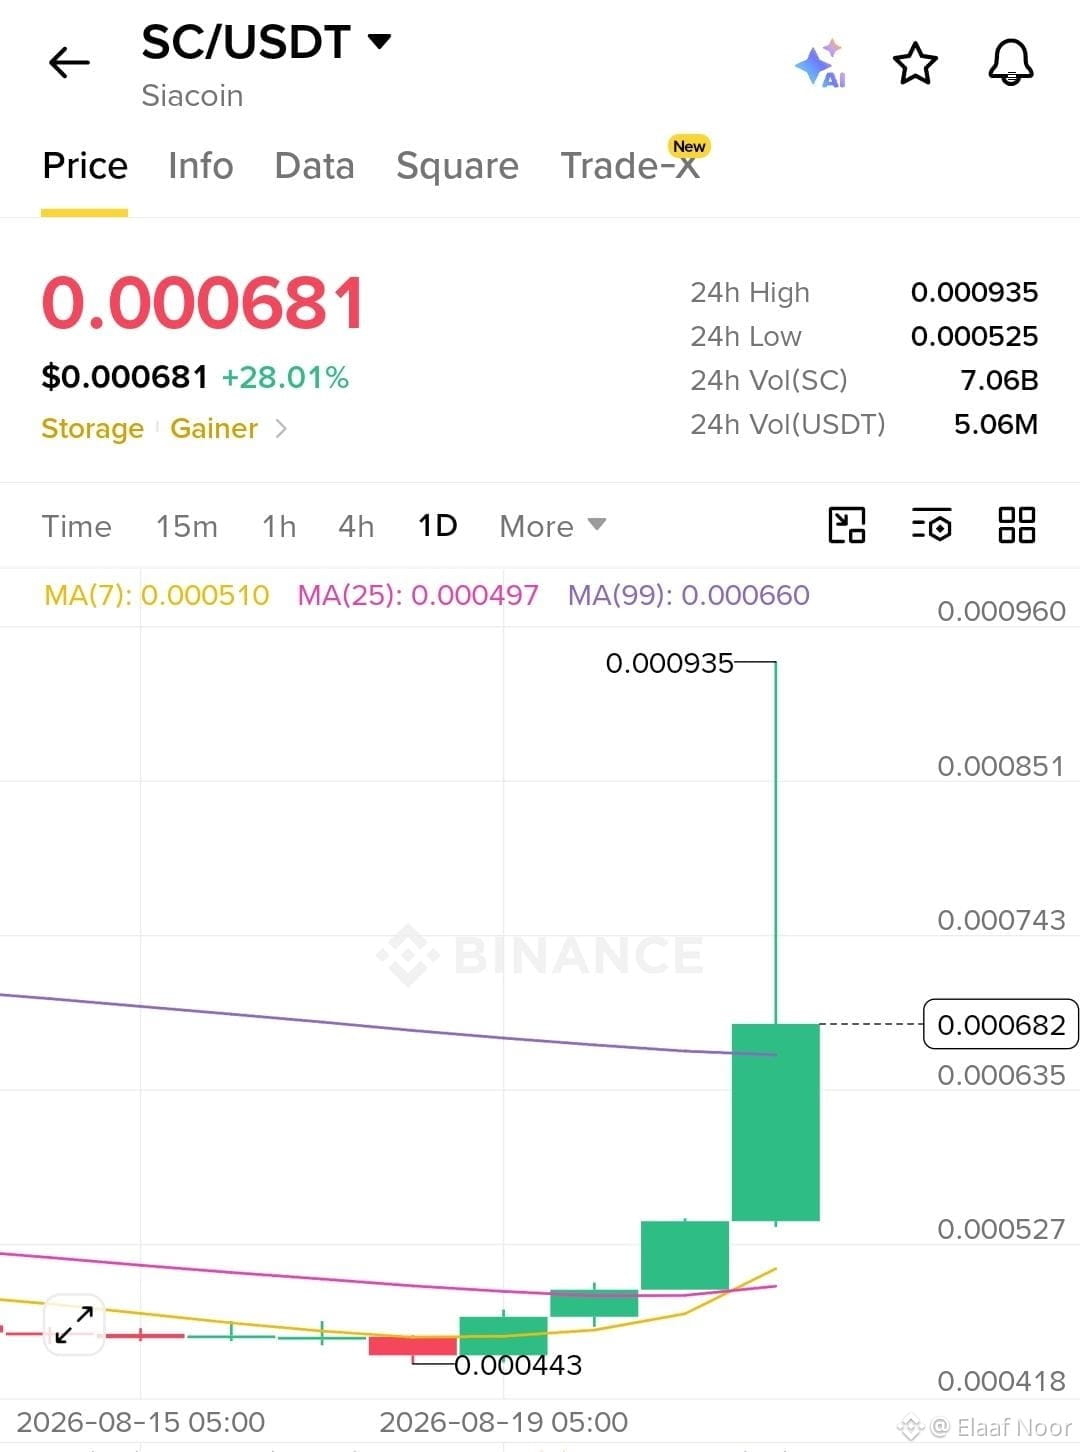
Expansion massive du volume le $SC aujourd’hui !
Actuellement négocié autour de 0,000681 USDT (+28 %) ; en s’appuyant sur de fortes moyennes mobiles avec plus de 7B de volume en flux.
Test clé : le plus haut des dernières 24 h se situe près de 0,000935 & les carnets d’ordres penchent au vert avec une pression d’achat de 53,94 %.
Le jeu : le momentum est là, mais poursuivre aveuglément les bougies vertes peut être risqué. Surveiller la manière dont le prix se maintient au-dessus du support local est essentiel avant la prochaine étape.
Tu montes cette impulsion sur Siacoin, ou tu attends une baisse ? Dis-moi en dessous ! 👇
#SC #Siacoin #CryptoTrading #BinanceSquare $SC
Expansion massive du volume le $SC aujourd’hui !
Actuellement négocié autour de 0,000681 USDT (+28 %) ; en s’appuyant sur de fortes moyennes mobiles avec plus de 7B de volume en flux.
Test clé : le plus haut des dernières 24 h se situe près de 0,000935 & les carnets d’ordres penchent au vert avec une pression d’achat de 53,94 %.
Le jeu : le momentum est là, mais poursuivre aveuglément les bougies vertes peut être risqué. Surveiller la manière dont le prix se maintient au-dessus du support local est essentiel avant la prochaine étape.
Tu montes cette impulsion sur Siacoin, ou tu attends une baisse ? Dis-moi en dessous ! 👇
#SC #Siacoin #CryptoTrading #BinanceSquare $SC
Actuellement négocié autour de 0,000681 USDT (+28 %) ; en s’appuyant sur de fortes moyennes mobiles avec plus de 7B de volume en flux.
Test clé : le plus haut des dernières 24 h se situe près de 0,000935 & les carnets d’ordres penchent au vert avec une pression d’achat de 53,94 %.
Le jeu : le momentum est là, mais poursuivre aveuglément les bougies vertes peut être risqué. Surveiller la manière dont le prix se maintient au-dessus du support local est essentiel avant la prochaine étape.
Tu montes cette impulsion sur Siacoin, ou tu attends une baisse ? Dis-moi en dessous ! 👇
#SC #Siacoin #CryptoTrading #BinanceSquare $SC
2
3
348
·
--
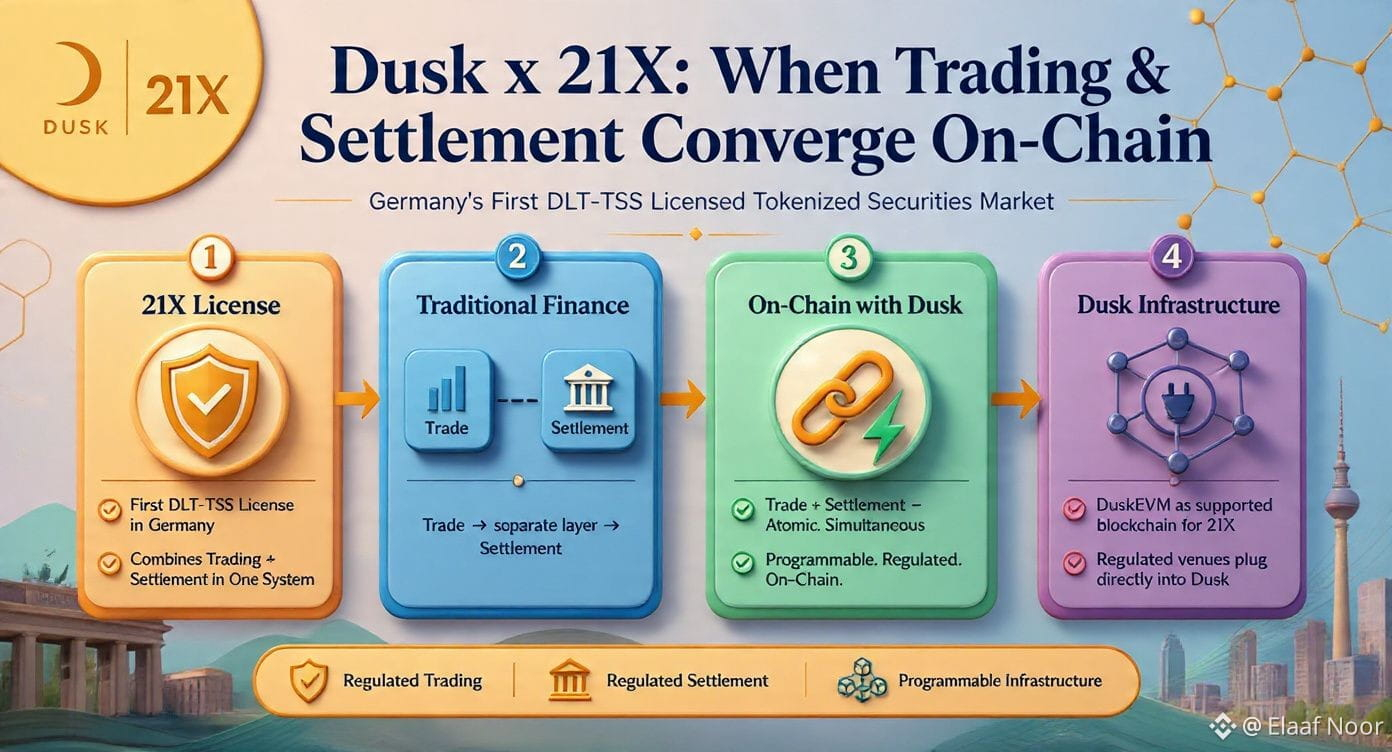
Je suis retourné voir les partenariats institutionnels de Dusk et j’ai trouvé un détail au sujet de 21X qui, selon moi, mérite beaucoup plus d’attention.
21X n’est pas juste un autre projet RWA qui s’intègre à Dusk.
C’est la première entreprise à recevoir la licence DLT-TSS de l’Allemagne pour un marché de titres entièrement tokenisé.
& la partie importante de cette licence est ce qu’elle permet.
Traditionnellement, le trading & le règlement sont deux éléments distincts du système financier.
Une transaction se déroule sur une plateforme.
Puis le règlement passe par une autre couche.
21X est autorisée à combiner ces fonctions au sein d’un seul système DLT de Trading et de Settlement.
Cela signifie que le processus de transaction & de règlement peut se dérouler ensemble onchain avec un règlement atomique.
C’est une proposition très différente de simplement déposer un certificat de sécurité sur une blockchain.
Et c’est là que le partenariat de Dusk commence à faire, pour moi, beaucoup plus de sens.
Dusk fournit l’infrastructure blockchain.
21X apporte l’infrastructure de marché DLT régulée.
L’objectif n’est pas seulement :
actif tokenisé + blockchain.
Il s’agit plutôt de : trading régulé + règlement régulé + infrastructure programmable.
Et il y a un autre élément intéressant.
21X prévoit d’intégrer DuskEVM comme l’une de ses blockchains prises en charge.
Ainsi, Dusk ne cherche pas uniquement à créer des actifs.
Elle cherche à devenir une infrastructure dans laquelle des plateformes régulées peuvent réellement s’intégrer.
C’est un niveau d’exigence bien plus élevé.
Je me demande jusqu’où ce modèle peut aller une fois que davantage de plateformes régulées se connecteront à la même infrastructure.
Car si le trading et le règlement peuvent véritablement converger onchain, le gain d’efficacité pourrait être bien plus important que le simple fait de réduire le temps nécessaire pour transférer un token.
Pensez-vous que la combinaison du trading et du règlement on-chain est l’ouverture ultime pour l’adoption institutionnelle des RWA ?
#dusk $DUSK @Dusk_Foundation
Je suis retourné voir les partenariats institutionnels de Dusk et j’ai trouvé un détail au sujet de 21X qui, selon moi, mérite beaucoup plus d’attention.
21X n’est pas juste un autre projet RWA qui s’intègre à Dusk.
C’est la première entreprise à recevoir la licence DLT-TSS de l’Allemagne pour un marché de titres entièrement tokenisé.
& la partie importante de cette licence est ce qu’elle permet.
Traditionnellement, le trading & le règlement sont deux éléments distincts du système financier.
Une transaction se déroule sur une plateforme.
Puis le règlement passe par une autre couche.
21X est autorisée à combiner ces fonctions au sein d’un seul système DLT de Trading et de Settlement.
Cela signifie que le processus de transaction & de règlement peut se dérouler ensemble onchain avec un règlement atomique.
C’est une proposition très différente de simplement déposer un certificat de sécurité sur une blockchain.
Et c’est là que le partenariat de Dusk commence à faire, pour moi, beaucoup plus de sens.
Dusk fournit l’infrastructure blockchain.
21X apporte l’infrastructure de marché DLT régulée.
L’objectif n’est pas seulement :
actif tokenisé + blockchain.
Il s’agit plutôt de : trading régulé + règlement régulé + infrastructure programmable.
Et il y a un autre élément intéressant.
21X prévoit d’intégrer DuskEVM comme l’une de ses blockchains prises en charge.
Ainsi, Dusk ne cherche pas uniquement à créer des actifs.
Elle cherche à devenir une infrastructure dans laquelle des plateformes régulées peuvent réellement s’intégrer.
C’est un niveau d’exigence bien plus élevé.
Je me demande jusqu’où ce modèle peut aller une fois que davantage de plateformes régulées se connecteront à la même infrastructure.
Car si le trading et le règlement peuvent véritablement converger onchain, le gain d’efficacité pourrait être bien plus important que le simple fait de réduire le temps nécessaire pour transférer un token.
Pensez-vous que la combinaison du trading et du règlement on-chain est l’ouverture ultime pour l’adoption institutionnelle des RWA ?
#dusk $DUSK @Dusk
21X n’est pas juste un autre projet RWA qui s’intègre à Dusk.
C’est la première entreprise à recevoir la licence DLT-TSS de l’Allemagne pour un marché de titres entièrement tokenisé.
& la partie importante de cette licence est ce qu’elle permet.
Traditionnellement, le trading & le règlement sont deux éléments distincts du système financier.
Une transaction se déroule sur une plateforme.
Puis le règlement passe par une autre couche.
21X est autorisée à combiner ces fonctions au sein d’un seul système DLT de Trading et de Settlement.
Cela signifie que le processus de transaction & de règlement peut se dérouler ensemble onchain avec un règlement atomique.
C’est une proposition très différente de simplement déposer un certificat de sécurité sur une blockchain.
Et c’est là que le partenariat de Dusk commence à faire, pour moi, beaucoup plus de sens.
Dusk fournit l’infrastructure blockchain.
21X apporte l’infrastructure de marché DLT régulée.
L’objectif n’est pas seulement :
actif tokenisé + blockchain.
Il s’agit plutôt de : trading régulé + règlement régulé + infrastructure programmable.
Et il y a un autre élément intéressant.
21X prévoit d’intégrer DuskEVM comme l’une de ses blockchains prises en charge.
Ainsi, Dusk ne cherche pas uniquement à créer des actifs.
Elle cherche à devenir une infrastructure dans laquelle des plateformes régulées peuvent réellement s’intégrer.
C’est un niveau d’exigence bien plus élevé.
Je me demande jusqu’où ce modèle peut aller une fois que davantage de plateformes régulées se connecteront à la même infrastructure.
Car si le trading et le règlement peuvent véritablement converger onchain, le gain d’efficacité pourrait être bien plus important que le simple fait de réduire le temps nécessaire pour transférer un token.
Pensez-vous que la combinaison du trading et du règlement on-chain est l’ouverture ultime pour l’adoption institutionnelle des RWA ?
#dusk $DUSK @Dusk
23
1
11
1.1k
·
--
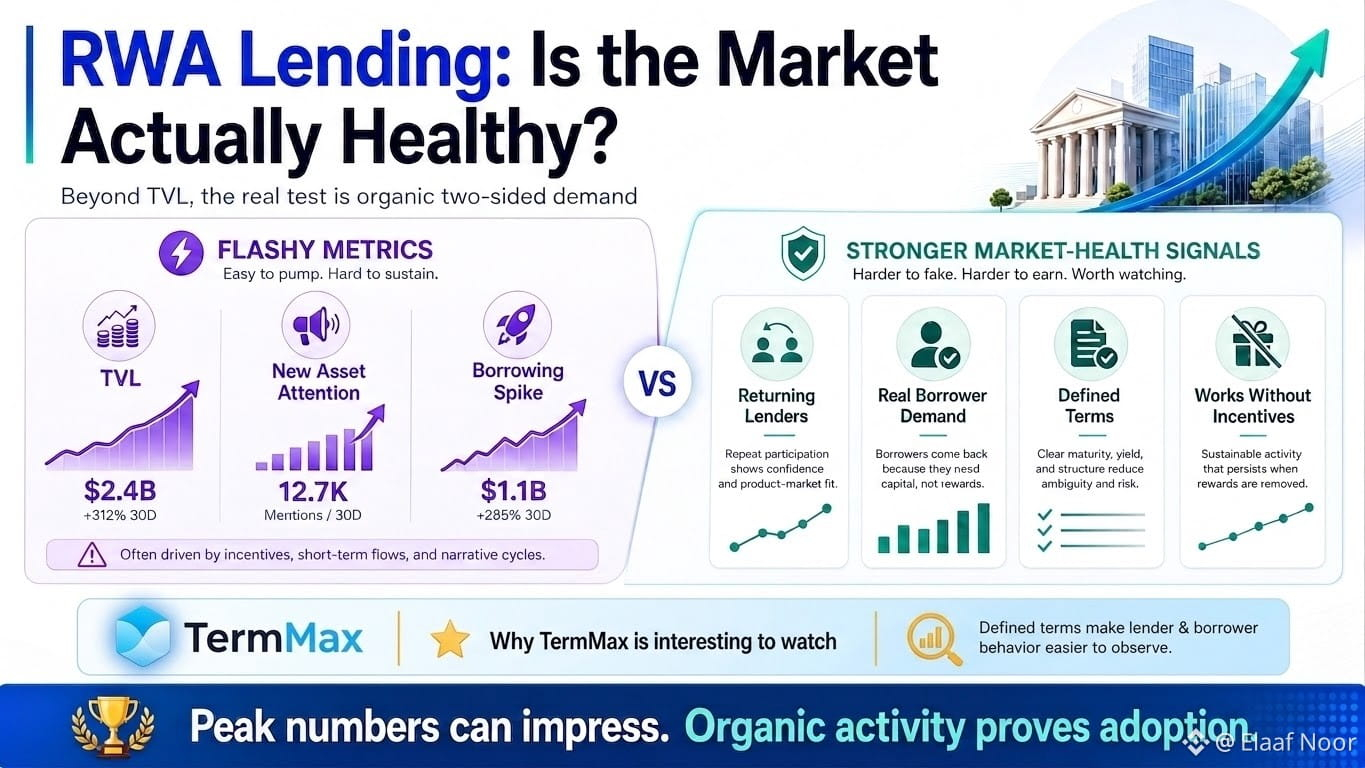
Les prêts adossés à des actifs du monde réel (RWA) ont un problème que je trouve plus intéressant que la tokenisation elle-même :
comment sait-on si un marché de collatéral est réellement sain ?
Le TVL peut sembler impressionnant.
Un nouvel actif peut attirer l’attention.
Le volume d’emprunt peut exploser.
Aucune de ces informations ne me dit si le marché a développé une véritable demande bilatérale.
C’est, je pense, là que <0>@termmax </0> a un dispositif intéressant à observer.
Quand le financement est organisé autour de conditions définies plutôt que d’un taux de pool qui change constamment, le comportement des prêteurs et des emprunteurs devient plus facile à examiner.
Qui est disposé à fournir du capital ?
Qui est disposé à payer pour cela ?
Combien de temps est-il prêt à s’engager ?
Et que se passe-t-il quand la liquidité facile disparaît ?
Ces questions comptent encore davantage pour les actifs tokenisés, car les conditions de liquidité peuvent varier énormément d’un actif à l’autre.
J’ai plutôt envie de voir un marché plus petit où les participants reviennent dans des conditions normales que d’innombrables acteurs qui ne semblent actifs que parce que les incitations font le gros du travail.
Donc si TermMax s’étend plus profondément dans le crédit RWA, je ne surveillerai pas d’abord le gros titre du TVL.
Je vais observer si le marché continue de fonctionner quand personne n’est payé de manière importante pour participer.
Pour moi, c’est un test bien plus difficile — et bien plus utile — de l’adoption réelle.
Est-ce que vous jugez les protocoles d’après leur TVL de pointe, ou est-ce que vous regardez l’activité organique sans incitations ?
#termmax
Les prêts adossés à des actifs du monde réel (RWA) ont un problème que je trouve plus intéressant que la tokenisation elle-même :
comment sait-on si un marché de collatéral est réellement sain ?
Le TVL peut sembler impressionnant.
Un nouvel actif peut attirer l’attention.
Le volume d’emprunt peut exploser.
Aucune de ces informations ne me dit si le marché a développé une véritable demande bilatérale.
C’est, je pense, là que <0>@TermMax </0> a un dispositif intéressant à observer.
Quand le financement est organisé autour de conditions définies plutôt que d’un taux de pool qui change constamment, le comportement des prêteurs et des emprunteurs devient plus facile à examiner.
Qui est disposé à fournir du capital ?
Qui est disposé à payer pour cela ?
Combien de temps est-il prêt à s’engager ?
Et que se passe-t-il quand la liquidité facile disparaît ?
Ces questions comptent encore davantage pour les actifs tokenisés, car les conditions de liquidité peuvent varier énormément d’un actif à l’autre.
J’ai plutôt envie de voir un marché plus petit où les participants reviennent dans des conditions normales que d’innombrables acteurs qui ne semblent actifs que parce que les incitations font le gros du travail.
Donc si TermMax s’étend plus profondément dans le crédit RWA, je ne surveillerai pas d’abord le gros titre du TVL.
Je vais observer si le marché continue de fonctionner quand personne n’est payé de manière importante pour participer.
Pour moi, c’est un test bien plus difficile — et bien plus utile — de l’adoption réelle.
Est-ce que vous jugez les protocoles d’après leur TVL de pointe, ou est-ce que vous regardez l’activité organique sans incitations ?
#termmax
comment sait-on si un marché de collatéral est réellement sain ?
Le TVL peut sembler impressionnant.
Un nouvel actif peut attirer l’attention.
Le volume d’emprunt peut exploser.
Aucune de ces informations ne me dit si le marché a développé une véritable demande bilatérale.
C’est, je pense, là que <0>@TermMax </0> a un dispositif intéressant à observer.
Quand le financement est organisé autour de conditions définies plutôt que d’un taux de pool qui change constamment, le comportement des prêteurs et des emprunteurs devient plus facile à examiner.
Qui est disposé à fournir du capital ?
Qui est disposé à payer pour cela ?
Combien de temps est-il prêt à s’engager ?
Et que se passe-t-il quand la liquidité facile disparaît ?
Ces questions comptent encore davantage pour les actifs tokenisés, car les conditions de liquidité peuvent varier énormément d’un actif à l’autre.
J’ai plutôt envie de voir un marché plus petit où les participants reviennent dans des conditions normales que d’innombrables acteurs qui ne semblent actifs que parce que les incitations font le gros du travail.
Donc si TermMax s’étend plus profondément dans le crédit RWA, je ne surveillerai pas d’abord le gros titre du TVL.
Je vais observer si le marché continue de fonctionner quand personne n’est payé de manière importante pour participer.
Pour moi, c’est un test bien plus difficile — et bien plus utile — de l’adoption réelle.
Est-ce que vous jugez les protocoles d’après leur TVL de pointe, ou est-ce que vous regardez l’activité organique sans incitations ?
#termmax
12
12
669
·
--
Haussier
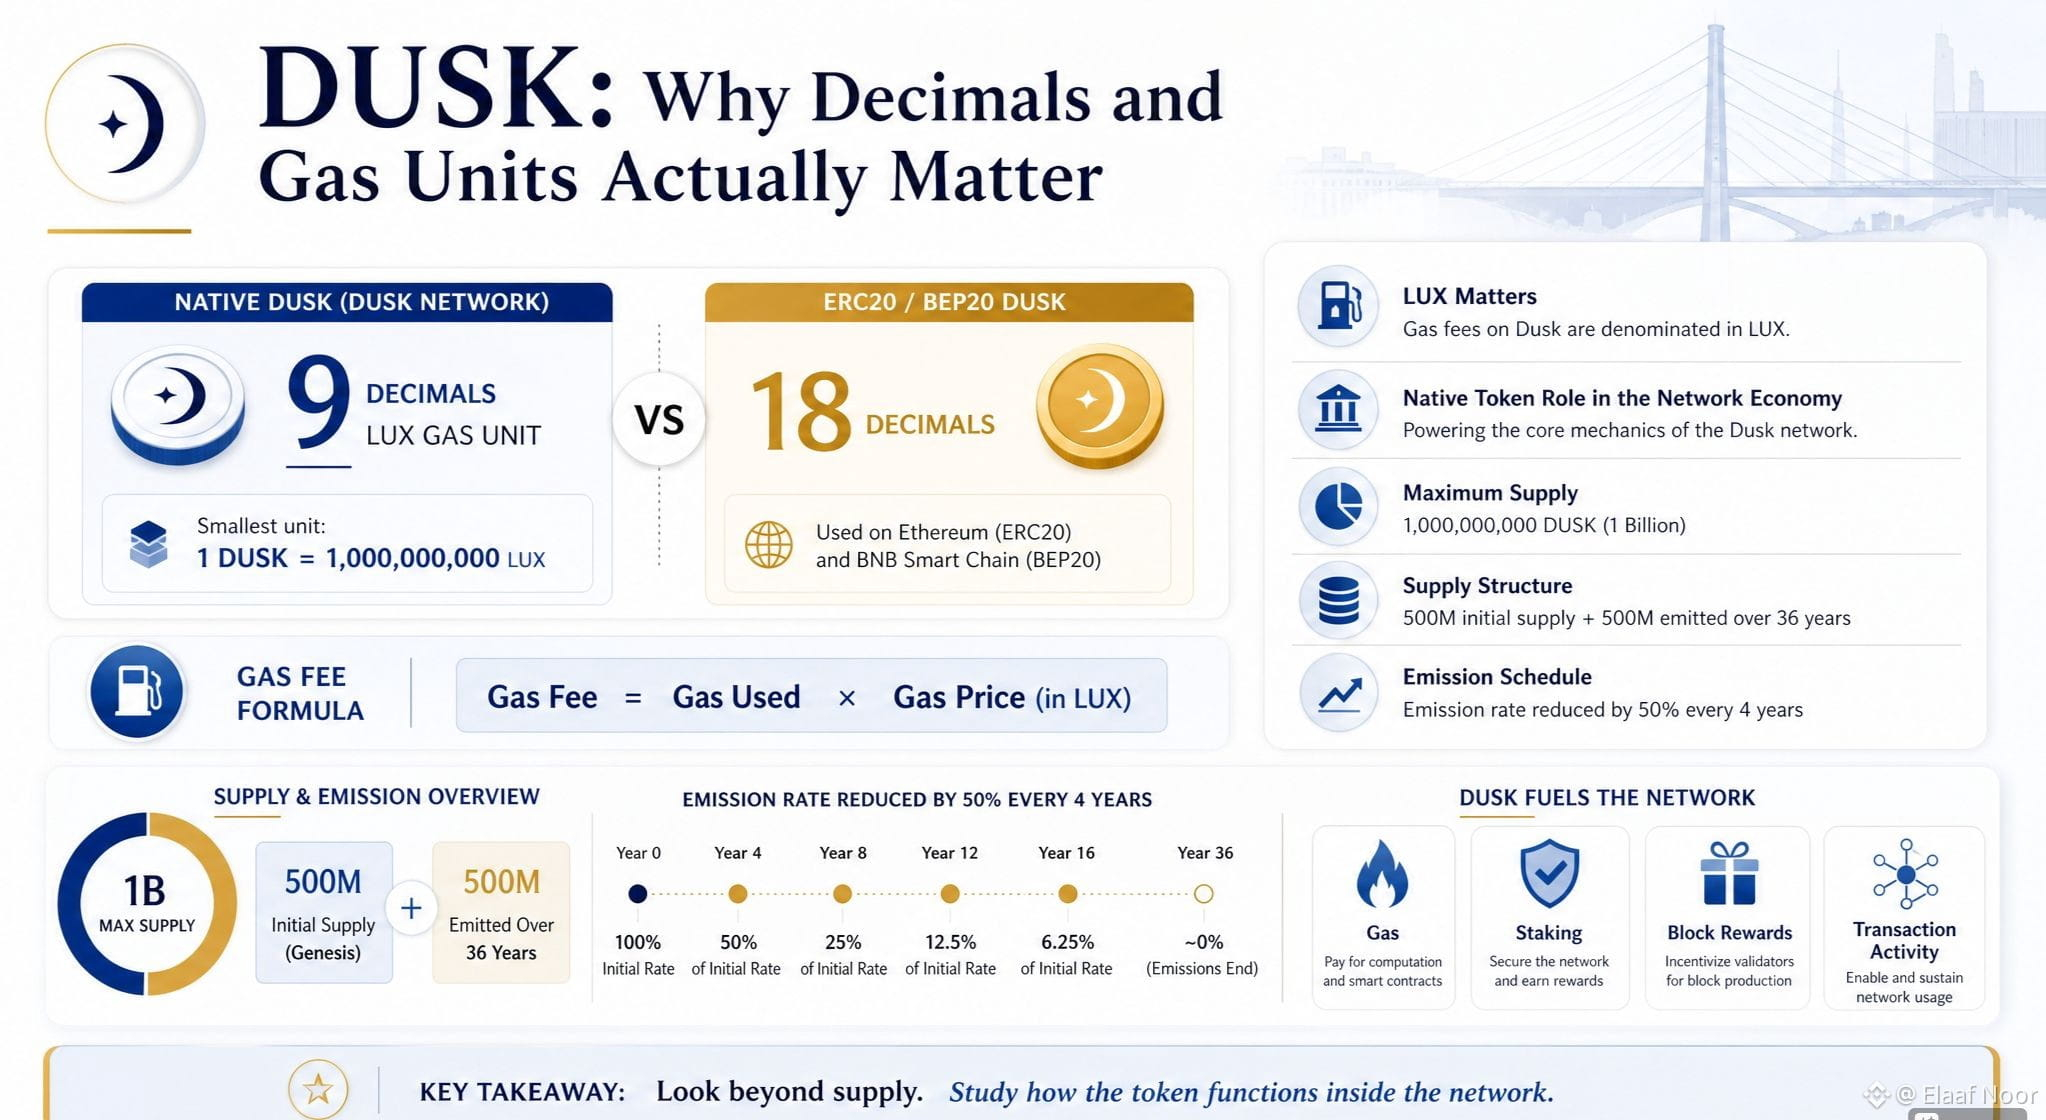
J'ai trouvé un petit détail sur Dusk que j'avais complètement ignoré auparavant.
DUSK sur le réseau natif Dusk n'utilise en réalité pas 18 décimales.
Il en utilise 9.
L'unité la plus petite s'appelle LUX :
1 DUSK = 1 000 000 000 LUX.
ERC20 & BEP20 DUSK, en revanche, utilisent 18 décimales.
Au début, j’ai pensé :
D’accord… ce n’est qu’un détail d’implémentation technique.
Mais ensuite, j’ai compris pourquoi cela compte réellement.
DUSK est le token de gaz natif sur Dusk.
Chaque transaction consomme du gas, et les frais sont calculés en fonction du gas utilisé × le prix du gas, le prix du gas étant exprimé en LUX.
Donc le token n’est pas seulement un actif qui circule sur le réseau.
Son unité la plus petite fait directement partie de la façon dont l’économie d’exécution de Dusk fonctionne.
Et il y a une autre chose que j’ai trouvée intéressante.
L’offre maximale du réseau est de 1 milliard de DUSK :
500 M d’offre initiale
+
500 M émis sur 36 ans.
Ces émissions ne restent pas non plus stables.
Le taux d’émission est réduit de 50 % tous les quatre ans.
Ainsi, l’économie de sécurité du réseau est conçue pour évoluer avec le temps, à mesure que l’activité liée aux frais de transaction devient plus importante.
Cela m’a amené à voir DUSK différemment.
Au lieu de ne se demander que :
Quelle est l’offre du token ?
Je m’intéresse davantage à :
Comment le token natif fonctionne-t-il réellement à l’intérieur de la mécanique économique du réseau ?
Le gas.
Le staking.
Les récompenses de bloc.
Et, au final, l’activité transactionnelle.
C’est une bien meilleure façon de comprendre un token de réseau que de regarder uniquement le chiffre de l’offre maximale.
Est-ce que vous avez déjà examiné en profondeur la structure décimale d’un token ou les unités de gas, ou est-ce que vous suivez simplement le prix et l’offre ? Dites-le moi en commentaire… #dusk $DUSK @Dusk_Foundation
J'ai trouvé un petit détail sur Dusk que j'avais complètement ignoré auparavant.
DUSK sur le réseau natif Dusk n'utilise en réalité pas 18 décimales.
Il en utilise 9.
L'unité la plus petite s'appelle LUX :
1 DUSK = 1 000 000 000 LUX.
ERC20 & BEP20 DUSK, en revanche, utilisent 18 décimales.
Au début, j’ai pensé :
D’accord… ce n’est qu’un détail d’implémentation technique.
Mais ensuite, j’ai compris pourquoi cela compte réellement.
DUSK est le token de gaz natif sur Dusk.
Chaque transaction consomme du gas, et les frais sont calculés en fonction du gas utilisé × le prix du gas, le prix du gas étant exprimé en LUX.
Donc le token n’est pas seulement un actif qui circule sur le réseau.
Son unité la plus petite fait directement partie de la façon dont l’économie d’exécution de Dusk fonctionne.
Et il y a une autre chose que j’ai trouvée intéressante.
L’offre maximale du réseau est de 1 milliard de DUSK :
500 M d’offre initiale
+
500 M émis sur 36 ans.
Ces émissions ne restent pas non plus stables.
Le taux d’émission est réduit de 50 % tous les quatre ans.
Ainsi, l’économie de sécurité du réseau est conçue pour évoluer avec le temps, à mesure que l’activité liée aux frais de transaction devient plus importante.
Cela m’a amené à voir DUSK différemment.
Au lieu de ne se demander que :
Quelle est l’offre du token ?
Je m’intéresse davantage à :
Comment le token natif fonctionne-t-il réellement à l’intérieur de la mécanique économique du réseau ?
Le gas.
Le staking.
Les récompenses de bloc.
Et, au final, l’activité transactionnelle.
C’est une bien meilleure façon de comprendre un token de réseau que de regarder uniquement le chiffre de l’offre maximale.
Est-ce que vous avez déjà examiné en profondeur la structure décimale d’un token ou les unités de gas, ou est-ce que vous suivez simplement le prix et l’offre ? Dites-le moi en commentaire… #dusk $DUSK @Dusk
DUSK sur le réseau natif Dusk n'utilise en réalité pas 18 décimales.
Il en utilise 9.
L'unité la plus petite s'appelle LUX :
1 DUSK = 1 000 000 000 LUX.
ERC20 & BEP20 DUSK, en revanche, utilisent 18 décimales.
Au début, j’ai pensé :
D’accord… ce n’est qu’un détail d’implémentation technique.
Mais ensuite, j’ai compris pourquoi cela compte réellement.
DUSK est le token de gaz natif sur Dusk.
Chaque transaction consomme du gas, et les frais sont calculés en fonction du gas utilisé × le prix du gas, le prix du gas étant exprimé en LUX.
Donc le token n’est pas seulement un actif qui circule sur le réseau.
Son unité la plus petite fait directement partie de la façon dont l’économie d’exécution de Dusk fonctionne.
Et il y a une autre chose que j’ai trouvée intéressante.
L’offre maximale du réseau est de 1 milliard de DUSK :
500 M d’offre initiale
+
500 M émis sur 36 ans.
Ces émissions ne restent pas non plus stables.
Le taux d’émission est réduit de 50 % tous les quatre ans.
Ainsi, l’économie de sécurité du réseau est conçue pour évoluer avec le temps, à mesure que l’activité liée aux frais de transaction devient plus importante.
Cela m’a amené à voir DUSK différemment.
Au lieu de ne se demander que :
Quelle est l’offre du token ?
Je m’intéresse davantage à :
Comment le token natif fonctionne-t-il réellement à l’intérieur de la mécanique économique du réseau ?
Le gas.
Le staking.
Les récompenses de bloc.
Et, au final, l’activité transactionnelle.
C’est une bien meilleure façon de comprendre un token de réseau que de regarder uniquement le chiffre de l’offre maximale.
Est-ce que vous avez déjà examiné en profondeur la structure décimale d’un token ou les unités de gas, ou est-ce que vous suivez simplement le prix et l’offre ? Dites-le moi en commentaire… #dusk $DUSK @Dusk
39
25
903
·
--
Je réfléchis à une partie moins évidente de @termmax : qui absorbe réellement le risque créé par les décisions de liquidité ?
Le protocole peut séparer emprunteurs / prêteurs / market makers & Curators, ce qui rend le marché plus organisé. Mais la spécialisation signifie aussi que quelqu’un doit prendre les décisions difficiles.
Un market maker doit décider où la liquidité vaut la peine d’être fournie.
Un Curator doit décider de la quantité de capital à poursuivre en quête de rendement plutôt que de rester disponible pour les emprunteurs.
Et ce compromis devient beaucoup plus difficile lorsque les conditions changent rapidement.
Trop de capital laissé inactif nuit à l’efficacité.
Trop de capital orienté vers le rendement peut laisser un marché paraître sain jusqu’à ce que, soudainement, les emprunteurs aient besoin de liquidité.
Cela est particulièrement intéressant pour les garanties RWA.
Si un actif met du temps à être liquidé, le problème n’est pas nécessairement résolu simplement parce que la garantie peut finalement être livrée ou vendue. Le timing fait partie du risque.
C’est pourquoi je m’intéresse moins au simple fait de savoir si TermMax peut générer du rendement.
Je veux comprendre comment le système se comporte lorsque les conditions faciles disparaissent.
Qui subit la perte en cas de mauvaise décision de liquidité ?
À quel point les décisions des Curators peuvent-elles se concentrer ?
Et que se passe-t-il lorsque les market makers retirent leur liquidité exactement au mauvais moment ?
Pour moi, ce sont ces questions qui distinguent une structure de marché sophistiquée d’une structure qui ne fait que paraître efficace lorsque les conditions sont favorables.
Le vrai test de TermMax ne sera pas de savoir comment le système fonctionne quand la liquidité abonde.
Ce sera sa capacité à gérer la liquidité avec élégance lorsque tout le monde en veut soudainement en même temps.
#termmax
Qui devrait porter le risque de liquidité ?
Je réfléchis à une partie moins évidente de @TermMax : qui absorbe réellement le risque créé par les décisions de liquidité ?
Le protocole peut séparer emprunteurs / prêteurs / market makers & Curators, ce qui rend le marché plus organisé. Mais la spécialisation signifie aussi que quelqu’un doit prendre les décisions difficiles.
Un market maker doit décider où la liquidité vaut la peine d’être fournie.
Un Curator doit décider de la quantité de capital à poursuivre en quête de rendement plutôt que de rester disponible pour les emprunteurs.
Et ce compromis devient beaucoup plus difficile lorsque les conditions changent rapidement.
Trop de capital laissé inactif nuit à l’efficacité.
Trop de capital orienté vers le rendement peut laisser un marché paraître sain jusqu’à ce que, soudainement, les emprunteurs aient besoin de liquidité.
Cela est particulièrement intéressant pour les garanties RWA.
Si un actif met du temps à être liquidé, le problème n’est pas nécessairement résolu simplement parce que la garantie peut finalement être livrée ou vendue. Le timing fait partie du risque.
C’est pourquoi je m’intéresse moins au simple fait de savoir si TermMax peut générer du rendement.
Je veux comprendre comment le système se comporte lorsque les conditions faciles disparaissent.
Qui subit la perte en cas de mauvaise décision de liquidité ?
À quel point les décisions des Curators peuvent-elles se concentrer ?
Et que se passe-t-il lorsque les market makers retirent leur liquidité exactement au mauvais moment ?
Pour moi, ce sont ces questions qui distinguent une structure de marché sophistiquée d’une structure qui ne fait que paraître efficace lorsque les conditions sont favorables.
Le vrai test de TermMax ne sera pas de savoir comment le système fonctionne quand la liquidité abonde.
Ce sera sa capacité à gérer la liquidité avec élégance lorsque tout le monde en veut soudainement en même temps.
#termmax
Qui devrait porter le risque de liquidité ?
Le protocole peut séparer emprunteurs / prêteurs / market makers & Curators, ce qui rend le marché plus organisé. Mais la spécialisation signifie aussi que quelqu’un doit prendre les décisions difficiles.
Un market maker doit décider où la liquidité vaut la peine d’être fournie.
Un Curator doit décider de la quantité de capital à poursuivre en quête de rendement plutôt que de rester disponible pour les emprunteurs.
Et ce compromis devient beaucoup plus difficile lorsque les conditions changent rapidement.
Trop de capital laissé inactif nuit à l’efficacité.
Trop de capital orienté vers le rendement peut laisser un marché paraître sain jusqu’à ce que, soudainement, les emprunteurs aient besoin de liquidité.
Cela est particulièrement intéressant pour les garanties RWA.
Si un actif met du temps à être liquidé, le problème n’est pas nécessairement résolu simplement parce que la garantie peut finalement être livrée ou vendue. Le timing fait partie du risque.
C’est pourquoi je m’intéresse moins au simple fait de savoir si TermMax peut générer du rendement.
Je veux comprendre comment le système se comporte lorsque les conditions faciles disparaissent.
Qui subit la perte en cas de mauvaise décision de liquidité ?
À quel point les décisions des Curators peuvent-elles se concentrer ?
Et que se passe-t-il lorsque les market makers retirent leur liquidité exactement au mauvais moment ?
Pour moi, ce sont ces questions qui distinguent une structure de marché sophistiquée d’une structure qui ne fait que paraître efficace lorsque les conditions sont favorables.
Le vrai test de TermMax ne sera pas de savoir comment le système fonctionne quand la liquidité abonde.
Ce sera sa capacité à gérer la liquidité avec élégance lorsque tout le monde en veut soudainement en même temps.
#termmax
Qui devrait porter le risque de liquidité ?
🟢 Curators
75%
🔵 Market makers
0%
🟡 Protocol
25%
🔴 Shared risk
0%
4 Votes • Vote fermé
43
16
1.2k
·
--
Quelque chose que j’ai observé de près si @termmax commence à faire entrer davantage de garanties RWA onchain :
qui est réellement disposé à payer le taux ?
Un taux fixe à lui seul ne m’apprend pas grand-chose. Le signal intéressant, c’est de voir si différents actifs commencent à attirer des coûts de financement distincts selon leur volatilité de liquidité et leur qualité de garantie.
C’est là que je pense que TermMax pourrait devenir vraiment intéressant.
Imaginez deux marchés ayant la même maturité mais des garanties très différentes. Si les emprunteurs acceptent systématiquement des taux différents, sans incitations forçant ce résultat, alors ces taux commencent à porter de l’information.
Pas seulement l’APY.
De l’information sur la façon dont le marché valorise le risque de financement de cet actif.
Mais je me suis aussi assuré de ne pas trop interpréter une courbe de taux initiale.
Un pool peut paraître animé parce que des récompenses paient les gens pour y être. Un marché peut afficher un taux propre tout en ayant à peine assez de liquidité pour que ce taux soit significatif.
Du coup, j’ai personnellement suivi trois choses :
Les emprunteurs reviennent-ils après la première transaction ?
La liquidité reste-t-elle quand les incitations se refroidissent ?
Les taux bougent-ils réellement quand le risque lié aux garanties change ?
Si ces schémas commencent à apparaître sur plusieurs maturités et plusieurs actifs, alors les taux deviennent beaucoup plus intéressants pour moi.
Parce que le vrai signal n’est pas la courbe elle-même.
Ce sont les participants qui continuent d’y revenir pour la fixer.
#termmax
Qu’est-ce qui vous ferait faire confiance aux marchés de crédit RWA de TermMax ?
Quelque chose que j’ai observé de près si @TermMax commence à faire entrer davantage de garanties RWA onchain :
qui est réellement disposé à payer le taux ?
Un taux fixe à lui seul ne m’apprend pas grand-chose. Le signal intéressant, c’est de voir si différents actifs commencent à attirer des coûts de financement distincts selon leur volatilité de liquidité et leur qualité de garantie.
C’est là que je pense que TermMax pourrait devenir vraiment intéressant.
Imaginez deux marchés ayant la même maturité mais des garanties très différentes. Si les emprunteurs acceptent systématiquement des taux différents, sans incitations forçant ce résultat, alors ces taux commencent à porter de l’information.
Pas seulement l’APY.
De l’information sur la façon dont le marché valorise le risque de financement de cet actif.
Mais je me suis aussi assuré de ne pas trop interpréter une courbe de taux initiale.
Un pool peut paraître animé parce que des récompenses paient les gens pour y être. Un marché peut afficher un taux propre tout en ayant à peine assez de liquidité pour que ce taux soit significatif.
Du coup, j’ai personnellement suivi trois choses :
Les emprunteurs reviennent-ils après la première transaction ?
La liquidité reste-t-elle quand les incitations se refroidissent ?
Les taux bougent-ils réellement quand le risque lié aux garanties change ?
Si ces schémas commencent à apparaître sur plusieurs maturités et plusieurs actifs, alors les taux deviennent beaucoup plus intéressants pour moi.
Parce que le vrai signal n’est pas la courbe elle-même.
Ce sont les participants qui continuent d’y revenir pour la fixer.
#termmax
Qu’est-ce qui vous ferait faire confiance aux marchés de crédit RWA de TermMax ?
qui est réellement disposé à payer le taux ?
Un taux fixe à lui seul ne m’apprend pas grand-chose. Le signal intéressant, c’est de voir si différents actifs commencent à attirer des coûts de financement distincts selon leur volatilité de liquidité et leur qualité de garantie.
C’est là que je pense que TermMax pourrait devenir vraiment intéressant.
Imaginez deux marchés ayant la même maturité mais des garanties très différentes. Si les emprunteurs acceptent systématiquement des taux différents, sans incitations forçant ce résultat, alors ces taux commencent à porter de l’information.
Pas seulement l’APY.
De l’information sur la façon dont le marché valorise le risque de financement de cet actif.
Mais je me suis aussi assuré de ne pas trop interpréter une courbe de taux initiale.
Un pool peut paraître animé parce que des récompenses paient les gens pour y être. Un marché peut afficher un taux propre tout en ayant à peine assez de liquidité pour que ce taux soit significatif.
Du coup, j’ai personnellement suivi trois choses :
Les emprunteurs reviennent-ils après la première transaction ?
La liquidité reste-t-elle quand les incitations se refroidissent ?
Les taux bougent-ils réellement quand le risque lié aux garanties change ?
Si ces schémas commencent à apparaître sur plusieurs maturités et plusieurs actifs, alors les taux deviennent beaucoup plus intéressants pour moi.
Parce que le vrai signal n’est pas la courbe elle-même.
Ce sont les participants qui continuent d’y revenir pour la fixer.
#termmax
Qu’est-ce qui vous ferait faire confiance aux marchés de crédit RWA de TermMax ?
🟢 Repeat borrowers
100%
🔵 Deep liquidity
0%
🟡 Organic rates
0%
🔴 Less incentives
0%
2 Votes • Vote fermé
27
13
6.1k
·
--
Haussier
J’ai trouvé quelque chose dans l’historique technique récent de Dusk qui a finalement éveillé mon intérêt pour le projet.
Pas parce que c’était positif.
Parce que c’était une leçon de sécurité utile.
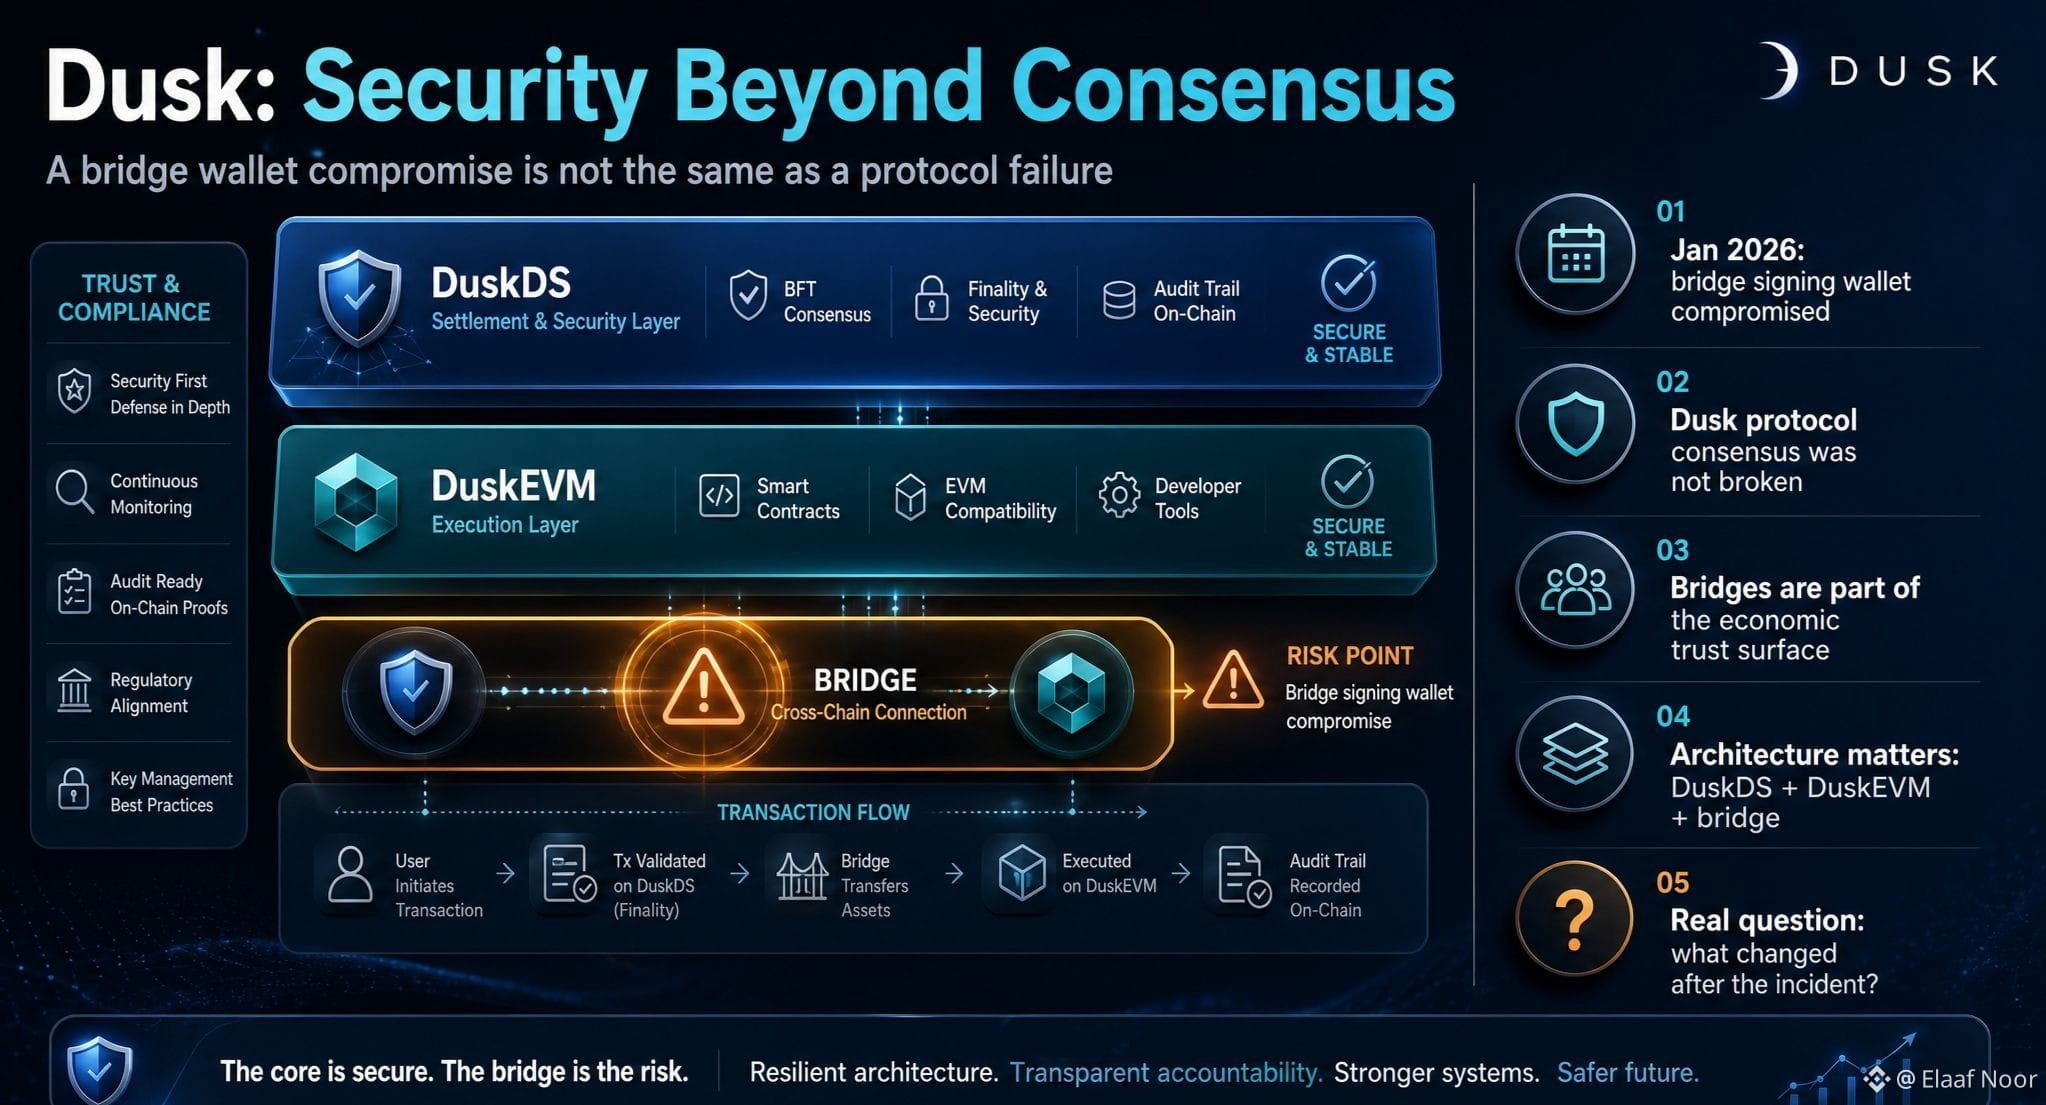
En janvier 2026, Dusk a révélé qu’un attaquant avait compromis un portefeuille de signature utilisé par le pont Dusk-to-EVM.
La distinction importante, c’est que Dusk l’a classé comme une compromission du portefeuille du pont et non comme un échec de consensus ni comme une exploitation du protocole de Dusk lui-même.
Cette différence compte.
Parce que lorsque vous construisez une blockchain multi-couches, ce n’est pas la seule chose qui doit être sécurisée.
Les ponts font aussi partie de la surface de confiance économique.
Et l’incident m’a forcé à repenser l’architecture de Dusk.
DuskDS gère le règlement & la sécurité.
DuskEVM gère l’exécution EVM.
Le pont relie les environnements.
Donc même si le consensus sous-jacent reste sécurisé, un composant compromis autour du mouvement des actifs peut quand même créer un risque économique réel.
Le post-mortem de Dusks indique que l’équipe a préservé les traces des transactions/serveurs / a signalé l’incident & a ensuite renforcé le service de pont.
En fait, je préfère voir ce type de transparence plutôt que de faire comme si l’infrastructure ne tombait jamais en panne.
La question intéressante pour moi maintenant n’est pas :
Est-ce que Dusk a déjà eu un incident de sécurité ?
Presque tous les systèmes sérieux finissent par être mis à l’épreuve.
La meilleure question est plutôt :
Qu’est-ce qui a changé dans l’architecture après l’incident ?
& dans quelle mesure la confiance restante liée au pont peut-elle être éliminée à mesure que l’architecture native de Dusk évolue ?
C’est la partie que je vais surveiller.
Parce que, pour la sécurité en finance réglementée, il ne s’agit pas seulement du consensus.
Il s’agit de chaque composant qui peut déplacer ou contrôler une valeur économique.
#dusk $DUSK @Dusk_Foundation
J’ai trouvé quelque chose dans l’historique technique récent de Dusk qui a finalement éveillé mon intérêt pour le projet.
Pas parce que c’était positif.
Parce que c’était une leçon de sécurité utile.
En janvier 2026, Dusk a révélé qu’un attaquant avait compromis un portefeuille de signature utilisé par le pont Dusk-to-EVM.
La distinction importante, c’est que Dusk l’a classé comme une compromission du portefeuille du pont et non comme un échec de consensus ni comme une exploitation du protocole de Dusk lui-même.
Cette différence compte.
Parce que lorsque vous construisez une blockchain multi-couches, ce n’est pas la seule chose qui doit être sécurisée.
Les ponts font aussi partie de la surface de confiance économique.
Et l’incident m’a forcé à repenser l’architecture de Dusk.
DuskDS gère le règlement & la sécurité.
DuskEVM gère l’exécution EVM.
Le pont relie les environnements.
Donc même si le consensus sous-jacent reste sécurisé, un composant compromis autour du mouvement des actifs peut quand même créer un risque économique réel.
Le post-mortem de Dusks indique que l’équipe a préservé les traces des transactions/serveurs / a signalé l’incident & a ensuite renforcé le service de pont.
En fait, je préfère voir ce type de transparence plutôt que de faire comme si l’infrastructure ne tombait jamais en panne.
La question intéressante pour moi maintenant n’est pas :
Est-ce que Dusk a déjà eu un incident de sécurité ?
Presque tous les systèmes sérieux finissent par être mis à l’épreuve.
La meilleure question est plutôt :
Qu’est-ce qui a changé dans l’architecture après l’incident ?
& dans quelle mesure la confiance restante liée au pont peut-elle être éliminée à mesure que l’architecture native de Dusk évolue ?
C’est la partie que je vais surveiller.
Parce que, pour la sécurité en finance réglementée, il ne s’agit pas seulement du consensus.
Il s’agit de chaque composant qui peut déplacer ou contrôler une valeur économique.
#dusk $DUSK @Dusk
Pas parce que c’était positif.
Parce que c’était une leçon de sécurité utile.
En janvier 2026, Dusk a révélé qu’un attaquant avait compromis un portefeuille de signature utilisé par le pont Dusk-to-EVM.
La distinction importante, c’est que Dusk l’a classé comme une compromission du portefeuille du pont et non comme un échec de consensus ni comme une exploitation du protocole de Dusk lui-même.
Cette différence compte.
Parce que lorsque vous construisez une blockchain multi-couches, ce n’est pas la seule chose qui doit être sécurisée.
Les ponts font aussi partie de la surface de confiance économique.
Et l’incident m’a forcé à repenser l’architecture de Dusk.
DuskDS gère le règlement & la sécurité.
DuskEVM gère l’exécution EVM.
Le pont relie les environnements.
Donc même si le consensus sous-jacent reste sécurisé, un composant compromis autour du mouvement des actifs peut quand même créer un risque économique réel.
Le post-mortem de Dusks indique que l’équipe a préservé les traces des transactions/serveurs / a signalé l’incident & a ensuite renforcé le service de pont.
En fait, je préfère voir ce type de transparence plutôt que de faire comme si l’infrastructure ne tombait jamais en panne.
La question intéressante pour moi maintenant n’est pas :
Est-ce que Dusk a déjà eu un incident de sécurité ?
Presque tous les systèmes sérieux finissent par être mis à l’épreuve.
La meilleure question est plutôt :
Qu’est-ce qui a changé dans l’architecture après l’incident ?
& dans quelle mesure la confiance restante liée au pont peut-elle être éliminée à mesure que l’architecture native de Dusk évolue ?
C’est la partie que je vais surveiller.
Parce que, pour la sécurité en finance réglementée, il ne s’agit pas seulement du consensus.
Il s’agit de chaque composant qui peut déplacer ou contrôler une valeur économique.
#dusk $DUSK @Dusk
44
19
3.4k
·
--
Vérifié
Le 25 août est la date que tout le monde surveillera pour $TMX.
Je m’intéresse davantage à ce qui se passe ensuite.
Un token peut capter l’attention du jour au lendemain. Il ne peut pas créer rapidement une demande de crédit durable.
C’est pourquoi j’examine TermMax moins sous l’angle du TGE et davantage comme un test d’adéquation produit-marché qui l’accompagne.
Le protocole dispose déjà d’un modèle de crédit plus défini que celui d’un simple marché monétaire à taux variable. Des échéances fixes donnent aux deux parties quelque chose sur quoi elles peuvent réellement se projeter, tandis que des marchés isolés permettent de séparer le risque au lieu de traiter chaque type de garantie de la même manière.
Il y a un autre élément qui, selon moi, mérite plus d’attention : l’efficacité du capital.
La liquidité en attente pour entrer dans une position à taux fixe ne devait pas nécessairement rester totalement improductive. La possibilité de mettre ce capital au travail ailleurs, jusqu’à ce qu’une contrepartie se présente, change l’économie de rester sur le banc.
Mais voici la partie que je surveille le plus attentivement :
Que se passe-t-il quand les incitations deviennent moins importantes ?
Si les emprunteurs veulent toujours un financement prévisible, si les prêteurs trouvent toujours le couple risque/récompense intéressant, et si les curateurs continuent de créer des marchés utiles, alors le TGE devient plus qu’un événement de token.
Il devient un point de transition pour un système de crédit déjà en fonctionnement.
C’est ce test qui m’intéresse.
Pas le fait que le 25 août soit bruyant.
Combien d’activité réelle reste-t-il une fois que l’attention du lancement s’estompe.
#termmax @termmax
Ce qui compte le plus après le $TMX TGE ?
Le 25 août est la date que tout le monde surveillera pour $TMX.
Je m’intéresse davantage à ce qui se passe ensuite.
Un token peut capter l’attention du jour au lendemain. Il ne peut pas créer rapidement une demande de crédit durable.
C’est pourquoi j’examine TermMax moins sous l’angle du TGE et davantage comme un test d’adéquation produit-marché qui l’accompagne.
Le protocole dispose déjà d’un modèle de crédit plus défini que celui d’un simple marché monétaire à taux variable. Des échéances fixes donnent aux deux parties quelque chose sur quoi elles peuvent réellement se projeter, tandis que des marchés isolés permettent de séparer le risque au lieu de traiter chaque type de garantie de la même manière.
Il y a un autre élément qui, selon moi, mérite plus d’attention : l’efficacité du capital.
La liquidité en attente pour entrer dans une position à taux fixe ne devait pas nécessairement rester totalement improductive. La possibilité de mettre ce capital au travail ailleurs, jusqu’à ce qu’une contrepartie se présente, change l’économie de rester sur le banc.
Mais voici la partie que je surveille le plus attentivement :
Que se passe-t-il quand les incitations deviennent moins importantes ?
Si les emprunteurs veulent toujours un financement prévisible, si les prêteurs trouvent toujours le couple risque/récompense intéressant, et si les curateurs continuent de créer des marchés utiles, alors le TGE devient plus qu’un événement de token.
Il devient un point de transition pour un système de crédit déjà en fonctionnement.
C’est ce test qui m’intéresse.
Pas le fait que le 25 août soit bruyant.
Combien d’activité réelle reste-t-il une fois que l’attention du lancement s’estompe.
#termmax @TermMax
Ce qui compte le plus après le $TMX TGE ?
Je m’intéresse davantage à ce qui se passe ensuite.
Un token peut capter l’attention du jour au lendemain. Il ne peut pas créer rapidement une demande de crédit durable.
C’est pourquoi j’examine TermMax moins sous l’angle du TGE et davantage comme un test d’adéquation produit-marché qui l’accompagne.
Le protocole dispose déjà d’un modèle de crédit plus défini que celui d’un simple marché monétaire à taux variable. Des échéances fixes donnent aux deux parties quelque chose sur quoi elles peuvent réellement se projeter, tandis que des marchés isolés permettent de séparer le risque au lieu de traiter chaque type de garantie de la même manière.
Il y a un autre élément qui, selon moi, mérite plus d’attention : l’efficacité du capital.
La liquidité en attente pour entrer dans une position à taux fixe ne devait pas nécessairement rester totalement improductive. La possibilité de mettre ce capital au travail ailleurs, jusqu’à ce qu’une contrepartie se présente, change l’économie de rester sur le banc.
Mais voici la partie que je surveille le plus attentivement :
Que se passe-t-il quand les incitations deviennent moins importantes ?
Si les emprunteurs veulent toujours un financement prévisible, si les prêteurs trouvent toujours le couple risque/récompense intéressant, et si les curateurs continuent de créer des marchés utiles, alors le TGE devient plus qu’un événement de token.
Il devient un point de transition pour un système de crédit déjà en fonctionnement.
C’est ce test qui m’intéresse.
Pas le fait que le 25 août soit bruyant.
Combien d’activité réelle reste-t-il une fois que l’attention du lancement s’estompe.
#termmax @TermMax
Ce qui compte le plus après le $TMX TGE ?
🟢 Real borrowing
67%
🔵 Lender demand
0%
🟡 Curator growth
0%
🔴 Rewards
33%
3 Votes • Vote fermé
25
11
3.8k
·
--
Haussier
Une chose à laquelle je reviens sans cesse avec Dusk, c’est que la confidentialité et la conformité ne sont pas réellement des opposés.
J’avais l’habitude de penser que la finance réglementée exigerait toujours davantage de transparence.
Mais ensuite, j’ai réfléchi à ce que signifie réellement la conformité.
Un régulateur peut avoir besoin de certaines informations.
Un émetteur peut avoir besoin de vérifier l’éligibilité.
Un lieu de négociation peut avoir besoin de restrictions de transfert.
Mais tout cela ne signifie pas automatiquement que chaque participant doit tout voir.
C’est là que l’approche de divulgation sélective de Dusk devient particulièrement intéressante pour moi.
Au lieu de traiter la confidentialité comme :
masquer toute la transaction
Le modèle se rapproche plutôt de :
garder les informations sensibles confidentielles tout en rendant les faits requis vérifiables.
Ça ressemble à une nuance.
Mais pour les valeurs mobilières, je ne pense pas que ce soit une simple nuance.
Imaginez prouver qu’un investisseur répond à une exigence d’éligibilité sans exposer inutilement des informations personnelles sans rapport.
Ou permettre à un examinateur autorisé d’inspecter des informations qui ne sont pas visibles publiquement.
D’un coup, la confidentialité devient une partie de l’architecture de conformité, plutôt qu’un ajout après coup.
Citadel aborde la question de l’identité et de l’accès.
Hedger intègre le calcul confidentiel dans Dusk EVM.
Et le réseau sous-jacent fournit un règlement déterministe.
Je suis encore intéressé par la manière dont cela se comporte dans des flux opérationnels institutionnels plus complexes.
Car le vrai test n’est pas de savoir si la confidentialité fonctionne seule.
Le test, c’est de savoir si la confidentialité, la conformité et le règlement peuvent fonctionner ensemble sans créer une autre couche de complexité opérationnelle.
C’est le problème de Dusk qui m’intéresse le plus pour l’instant.
#dusk $DUSK @Dusk_Foundation
Une chose à laquelle je reviens sans cesse avec Dusk, c’est que la confidentialité et la conformité ne sont pas réellement des opposés.
J’avais l’habitude de penser que la finance réglementée exigerait toujours davantage de transparence.
Mais ensuite, j’ai réfléchi à ce que signifie réellement la conformité.
Un régulateur peut avoir besoin de certaines informations.
Un émetteur peut avoir besoin de vérifier l’éligibilité.
Un lieu de négociation peut avoir besoin de restrictions de transfert.
Mais tout cela ne signifie pas automatiquement que chaque participant doit tout voir.
C’est là que l’approche de divulgation sélective de Dusk devient particulièrement intéressante pour moi.
Au lieu de traiter la confidentialité comme :
masquer toute la transaction
Le modèle se rapproche plutôt de :
garder les informations sensibles confidentielles tout en rendant les faits requis vérifiables.
Ça ressemble à une nuance.
Mais pour les valeurs mobilières, je ne pense pas que ce soit une simple nuance.
Imaginez prouver qu’un investisseur répond à une exigence d’éligibilité sans exposer inutilement des informations personnelles sans rapport.
Ou permettre à un examinateur autorisé d’inspecter des informations qui ne sont pas visibles publiquement.
D’un coup, la confidentialité devient une partie de l’architecture de conformité, plutôt qu’un ajout après coup.
Citadel aborde la question de l’identité et de l’accès.
Hedger intègre le calcul confidentiel dans Dusk EVM.
Et le réseau sous-jacent fournit un règlement déterministe.
Je suis encore intéressé par la manière dont cela se comporte dans des flux opérationnels institutionnels plus complexes.
Car le vrai test n’est pas de savoir si la confidentialité fonctionne seule.
Le test, c’est de savoir si la confidentialité, la conformité et le règlement peuvent fonctionner ensemble sans créer une autre couche de complexité opérationnelle.
C’est le problème de Dusk qui m’intéresse le plus pour l’instant.
#dusk $DUSK @Dusk
J’avais l’habitude de penser que la finance réglementée exigerait toujours davantage de transparence.
Mais ensuite, j’ai réfléchi à ce que signifie réellement la conformité.
Un régulateur peut avoir besoin de certaines informations.
Un émetteur peut avoir besoin de vérifier l’éligibilité.
Un lieu de négociation peut avoir besoin de restrictions de transfert.
Mais tout cela ne signifie pas automatiquement que chaque participant doit tout voir.
C’est là que l’approche de divulgation sélective de Dusk devient particulièrement intéressante pour moi.
Au lieu de traiter la confidentialité comme :
masquer toute la transaction
Le modèle se rapproche plutôt de :
garder les informations sensibles confidentielles tout en rendant les faits requis vérifiables.
Ça ressemble à une nuance.
Mais pour les valeurs mobilières, je ne pense pas que ce soit une simple nuance.
Imaginez prouver qu’un investisseur répond à une exigence d’éligibilité sans exposer inutilement des informations personnelles sans rapport.
Ou permettre à un examinateur autorisé d’inspecter des informations qui ne sont pas visibles publiquement.
D’un coup, la confidentialité devient une partie de l’architecture de conformité, plutôt qu’un ajout après coup.
Citadel aborde la question de l’identité et de l’accès.
Hedger intègre le calcul confidentiel dans Dusk EVM.
Et le réseau sous-jacent fournit un règlement déterministe.
Je suis encore intéressé par la manière dont cela se comporte dans des flux opérationnels institutionnels plus complexes.
Car le vrai test n’est pas de savoir si la confidentialité fonctionne seule.
Le test, c’est de savoir si la confidentialité, la conformité et le règlement peuvent fonctionner ensemble sans créer une autre couche de complexité opérationnelle.
C’est le problème de Dusk qui m’intéresse le plus pour l’instant.
#dusk $DUSK @Dusk
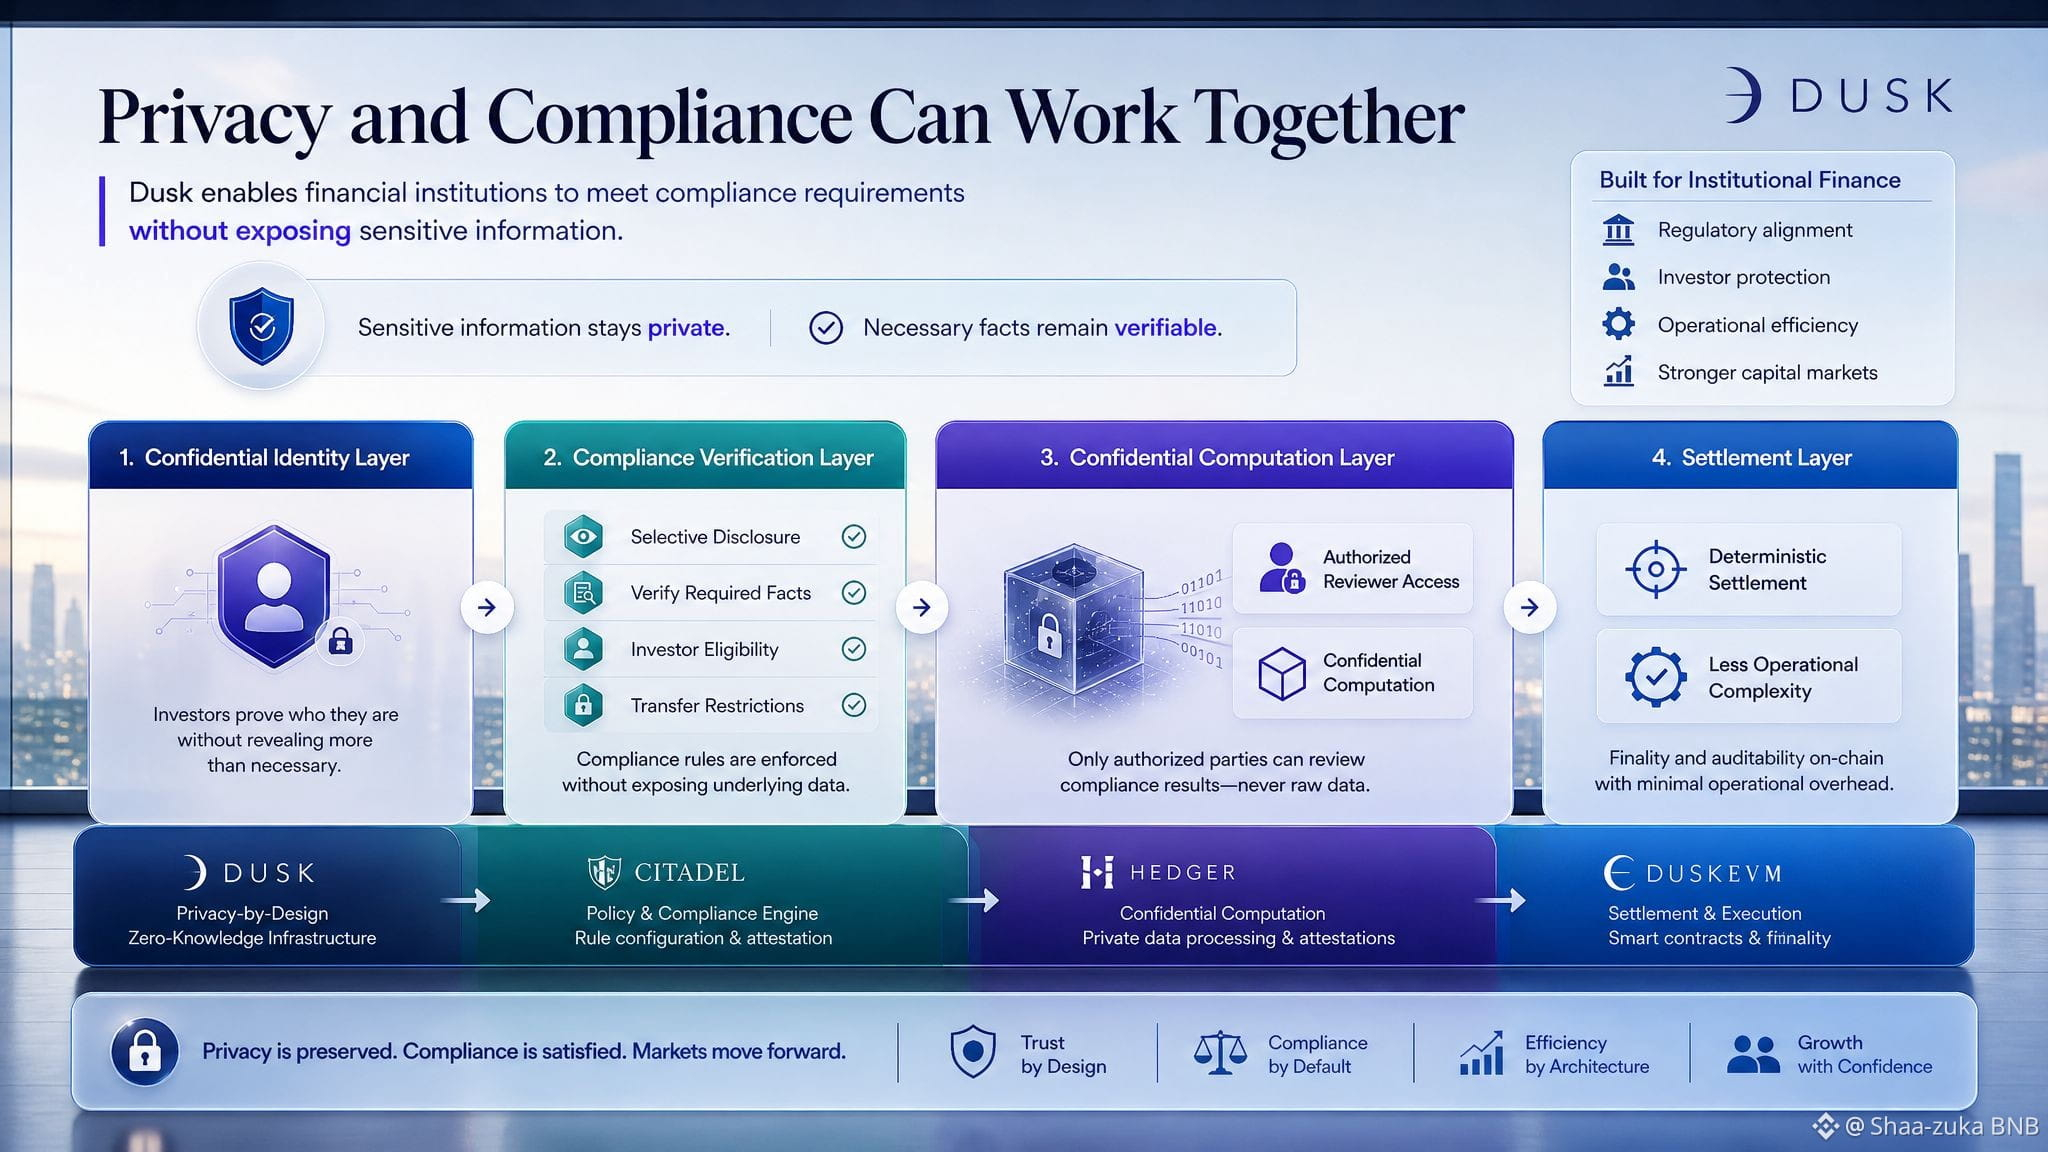
38
19
5.4k
·
--
Une chose à laquelle je pense au sujet de @termmax , c’est que la partie intéressante de l’emprunt à taux fixe ne tient pas vraiment au mot « fixe ».
L’intérêt réside plutôt dans le fait que le coût d’emprunt et l’échéance deviennent des paramètres connus avant même que la position ne commence.
Avec des taux variables, votre passif peut changer pendant que la transaction est encore ouverte. Cela rend le levier plus difficile à modéliser, car un côté de l’équation continue d’évoluer.
TermMax aborde cela différemment en structurant l’emprunt autour de positions à taux fixe et à durée fixe.
Et cela crée un second effet, que je pense facile à négliger.
Une fois le coût de financement connu à l’avance, vous pouvez évaluer une position à effet de levier par rapport à une dépense définie, plutôt que de recalculer en permanence ce que le taux pourrait devenir.
Cela ne rend pas le levier « sûr ». Le risque de liquidation reste un risque de liquidation.
Mais du point de vue de l’analyse, cela rend une partie du risque plus facile à quantifier et à modéliser pour comparer.
C’est ce qui rend l’infrastructure à taux fixe intéressante à mes yeux. Ce n’est pas simplement une autre façon d’emprunter : cela modifie les hypothèses que vous pouvez utiliser lors de la planification du déploiement de capital.
Alors je reviens toujours à la même question :
L’emprunt à taux fixe rend-il réellement le levier plus facile à gérer, ou fait-il simplement que le risque de financement est plus facile à voir ?
#termmax
Une chose à laquelle je pense au sujet de @TermMax , c’est que la partie intéressante de l’emprunt à taux fixe ne tient pas vraiment au mot « fixe ».
L’intérêt réside plutôt dans le fait que le coût d’emprunt et l’échéance deviennent des paramètres connus avant même que la position ne commence.
Avec des taux variables, votre passif peut changer pendant que la transaction est encore ouverte. Cela rend le levier plus difficile à modéliser, car un côté de l’équation continue d’évoluer.
TermMax aborde cela différemment en structurant l’emprunt autour de positions à taux fixe et à durée fixe.
Et cela crée un second effet, que je pense facile à négliger.
Une fois le coût de financement connu à l’avance, vous pouvez évaluer une position à effet de levier par rapport à une dépense définie, plutôt que de recalculer en permanence ce que le taux pourrait devenir.
Cela ne rend pas le levier « sûr ». Le risque de liquidation reste un risque de liquidation.
Mais du point de vue de l’analyse, cela rend une partie du risque plus facile à quantifier et à modéliser pour comparer.
C’est ce qui rend l’infrastructure à taux fixe intéressante à mes yeux. Ce n’est pas simplement une autre façon d’emprunter : cela modifie les hypothèses que vous pouvez utiliser lors de la planification du déploiement de capital.
Alors je reviens toujours à la même question :
L’emprunt à taux fixe rend-il réellement le levier plus facile à gérer, ou fait-il simplement que le risque de financement est plus facile à voir ?
#termmax
L’intérêt réside plutôt dans le fait que le coût d’emprunt et l’échéance deviennent des paramètres connus avant même que la position ne commence.
Avec des taux variables, votre passif peut changer pendant que la transaction est encore ouverte. Cela rend le levier plus difficile à modéliser, car un côté de l’équation continue d’évoluer.
TermMax aborde cela différemment en structurant l’emprunt autour de positions à taux fixe et à durée fixe.
Et cela crée un second effet, que je pense facile à négliger.
Une fois le coût de financement connu à l’avance, vous pouvez évaluer une position à effet de levier par rapport à une dépense définie, plutôt que de recalculer en permanence ce que le taux pourrait devenir.
Cela ne rend pas le levier « sûr ». Le risque de liquidation reste un risque de liquidation.
Mais du point de vue de l’analyse, cela rend une partie du risque plus facile à quantifier et à modéliser pour comparer.
C’est ce qui rend l’infrastructure à taux fixe intéressante à mes yeux. Ce n’est pas simplement une autre façon d’emprunter : cela modifie les hypothèses que vous pouvez utiliser lors de la planification du déploiement de capital.
Alors je reviens toujours à la même question :
L’emprunt à taux fixe rend-il réellement le levier plus facile à gérer, ou fait-il simplement que le risque de financement est plus facile à voir ?
#termmax
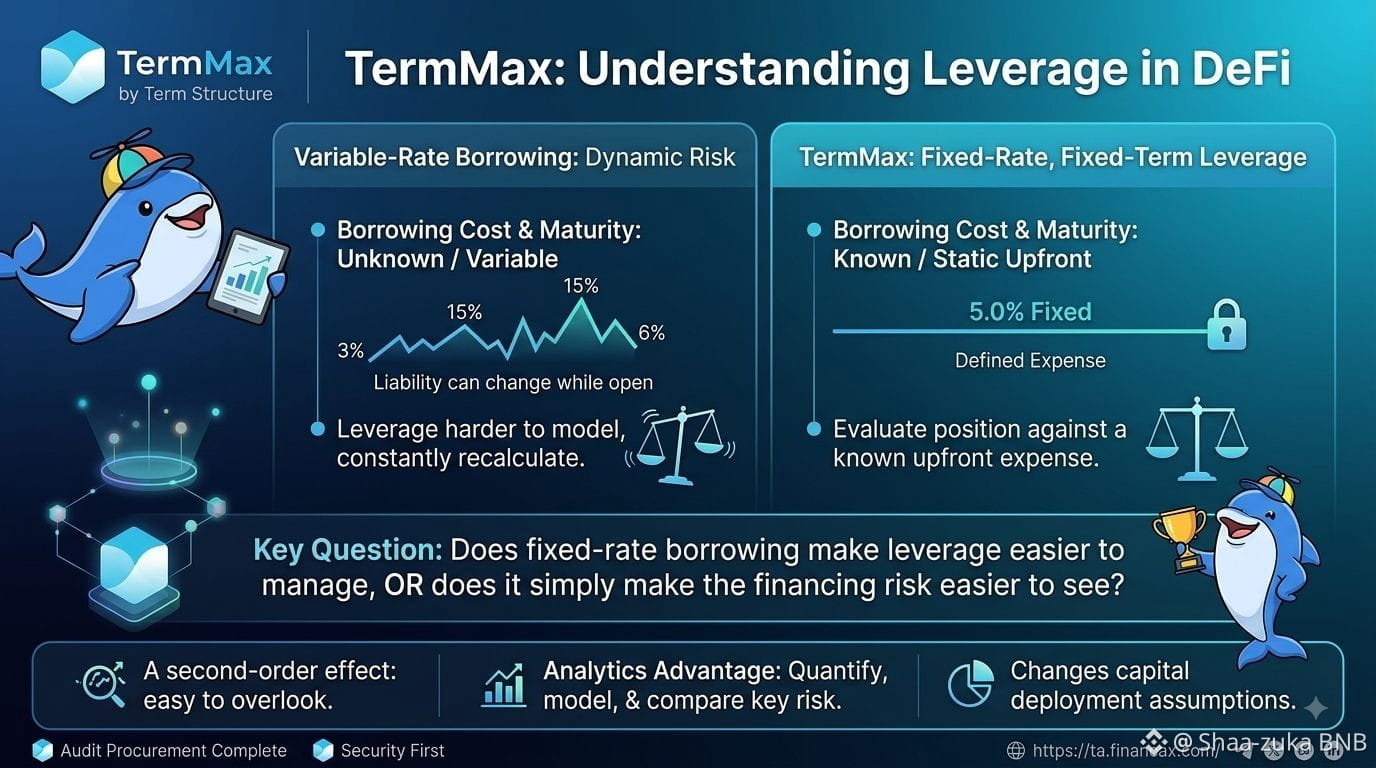
22
15
2.3k
·
--
Haussier
Je pensais auparavant qu’un XSC n’était essentiellement qu’une norme de jetons privés.
Après avoir creusé plus profondément Dusk, j’ai réalisé que cela ne représente qu’une partie beaucoup plus réduite de l’ensemble.
Le point intéressant, c’est la manière dont Zedger et XSC fonctionnent ensemble.
Zedger combine une confidentialité de type UTXO avec des fonctionnalités fondées sur des comptes, ce qui est important, car les titres financiers ne se résument pas à de simples transferts.
Un titre réglementé peut nécessiter :
des limites de propriété
un règlement conforme
un rachat
des dividendes
des votes
des transferts contrôlés
Et Dusk a conçu XSC en tenant compte de ce type d’exigences.
Cela a changé ma compréhension de ce que signifie réellement « la confidentialité pour les titres ».
Ce n’est pas :
« Cacher la transaction et oublier la conformité. »
C’est plutôt :
Garder les informations de transaction confidentielles tout en donnant à l’émetteur de l’actif les règles et les contrôles nécessaires pour un instrument financier réglementé.
La partie que j’essaie encore de mieux comprendre, c’est la façon dont ces contrôles se comportent quand un titre connaît des événements de cycle de vie complexes — en particulier lorsque des restrictions de propriété, des votes et des distributions se produisent en même temps.
C’est la question d’architecture que je trouve bien plus intéressante que de se contenter de demander si Dusk est privé.
Parce que si XSC peut réellement encoder les règles opérationnelles d’un titre, alors le jeton ne représente pas seulement l’actif.
La blockchain devient une partie de l’infrastructure financière de l’actif.
#dusk $DUSK @Dusk_Foundation
Je pensais auparavant qu’un XSC n’était essentiellement qu’une norme de jetons privés.
Après avoir creusé plus profondément Dusk, j’ai réalisé que cela ne représente qu’une partie beaucoup plus réduite de l’ensemble.
Le point intéressant, c’est la manière dont Zedger et XSC fonctionnent ensemble.
Zedger combine une confidentialité de type UTXO avec des fonctionnalités fondées sur des comptes, ce qui est important, car les titres financiers ne se résument pas à de simples transferts.
Un titre réglementé peut nécessiter :
des limites de propriété
un règlement conforme
un rachat
des dividendes
des votes
des transferts contrôlés
Et Dusk a conçu XSC en tenant compte de ce type d’exigences.
Cela a changé ma compréhension de ce que signifie réellement « la confidentialité pour les titres ».
Ce n’est pas :
« Cacher la transaction et oublier la conformité. »
C’est plutôt :
Garder les informations de transaction confidentielles tout en donnant à l’émetteur de l’actif les règles et les contrôles nécessaires pour un instrument financier réglementé.
La partie que j’essaie encore de mieux comprendre, c’est la façon dont ces contrôles se comportent quand un titre connaît des événements de cycle de vie complexes — en particulier lorsque des restrictions de propriété, des votes et des distributions se produisent en même temps.
C’est la question d’architecture que je trouve bien plus intéressante que de se contenter de demander si Dusk est privé.
Parce que si XSC peut réellement encoder les règles opérationnelles d’un titre, alors le jeton ne représente pas seulement l’actif.
La blockchain devient une partie de l’infrastructure financière de l’actif.
#dusk $DUSK @Dusk
Après avoir creusé plus profondément Dusk, j’ai réalisé que cela ne représente qu’une partie beaucoup plus réduite de l’ensemble.
Le point intéressant, c’est la manière dont Zedger et XSC fonctionnent ensemble.
Zedger combine une confidentialité de type UTXO avec des fonctionnalités fondées sur des comptes, ce qui est important, car les titres financiers ne se résument pas à de simples transferts.
Un titre réglementé peut nécessiter :
des limites de propriété
un règlement conforme
un rachat
des dividendes
des votes
des transferts contrôlés
Et Dusk a conçu XSC en tenant compte de ce type d’exigences.
Cela a changé ma compréhension de ce que signifie réellement « la confidentialité pour les titres ».
Ce n’est pas :
« Cacher la transaction et oublier la conformité. »
C’est plutôt :
Garder les informations de transaction confidentielles tout en donnant à l’émetteur de l’actif les règles et les contrôles nécessaires pour un instrument financier réglementé.
La partie que j’essaie encore de mieux comprendre, c’est la façon dont ces contrôles se comportent quand un titre connaît des événements de cycle de vie complexes — en particulier lorsque des restrictions de propriété, des votes et des distributions se produisent en même temps.
C’est la question d’architecture que je trouve bien plus intéressante que de se contenter de demander si Dusk est privé.
Parce que si XSC peut réellement encoder les règles opérationnelles d’un titre, alors le jeton ne représente pas seulement l’actif.
La blockchain devient une partie de l’infrastructure financière de l’actif.
#dusk $DUSK @Dusk
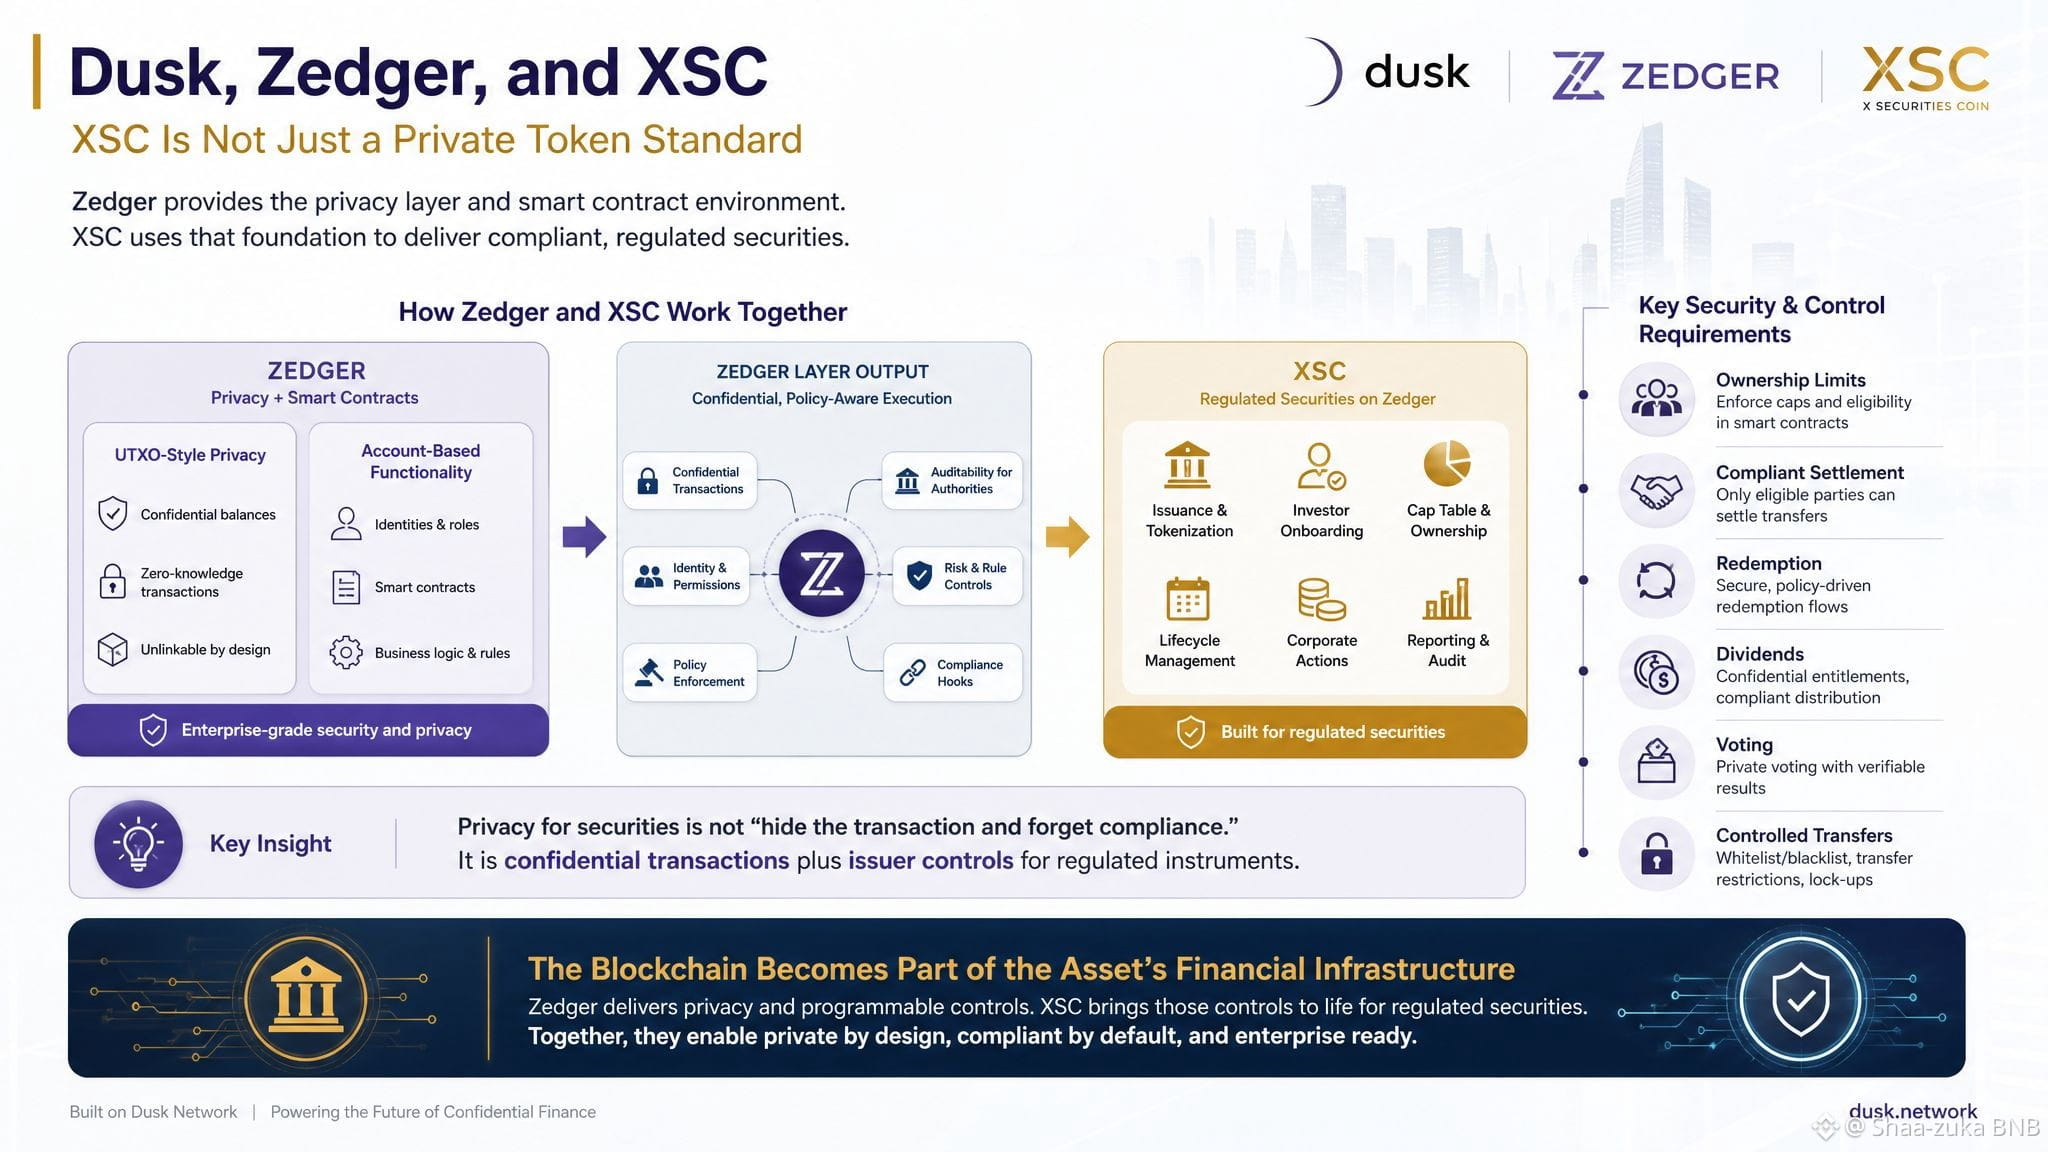
47
22
1.2k
·
--
Haussier
Vérifié
Un détail technique m’a fait réfléchir à Dusk d’une manière différente.
La relation entre DuskDS et DuskEVM ne dépend pas de la création d’une autre version encapsulée (wrapper) du natif $DUSK
@Dusk_Foundation utilise une architecture de bridge native entre les couches.
Au premier abord, cela peut sembler un petit détail d’implémentation.
Je ne pense pas.
Chaque bridge supplémentaire, wrapper ou dépositaire externe peut introduire une autre hypothèse dans un système financier.
Alors j’ai commencé à regarder Dusk à partir d’une question différente :
De combien d’hypothèses supplémentaires de confiance l’architecture a-t-elle réellement besoin ?
Le modèle de Dusk maintient des rôles bien définis :
DuskDS → règlement et sécurité du réseau
DuskEVM → exécution de l’application
Bridge natif → transfert de DUSK entre les couches
C’est particulièrement pertinent pour la finance réglementée.
Si une institution gère déjà la conformité, l’identité, les restrictions d’actifs et les exigences de divulgation, ajouter des dépendances d’infrastructure inutiles n’aide pas vraiment.
C’est pourquoi j’aime ici ce principe de conception :
N’ajoutez pas de complexité là où le protocole n’en a pas besoin.
La même philosophie apparaît ailleurs dans Dusk :
la confidentialité lorsque des informations sensibles doivent être protégées,
la transparence lorsque le marché a besoin de visibilité,
et la divulgation sélective quand une partie autorisée a besoin de vérification.
Pour moi, c’est une thèse bien plus solide que de dire simplement :
« Dusk a un bridge. »
Il s’agit de réduire les hypothèses de confiance inutiles à travers l’ensemble de la chaîne financière.
#dusk
Un détail technique m’a fait réfléchir à Dusk d’une manière différente.
La relation entre DuskDS et DuskEVM ne dépend pas de la création d’une autre version encapsulée (wrapper) du natif $DUSK
@Dusk utilise une architecture de bridge native entre les couches.
Au premier abord, cela peut sembler un petit détail d’implémentation.
Je ne pense pas.
Chaque bridge supplémentaire, wrapper ou dépositaire externe peut introduire une autre hypothèse dans un système financier.
Alors j’ai commencé à regarder Dusk à partir d’une question différente :
De combien d’hypothèses supplémentaires de confiance l’architecture a-t-elle réellement besoin ?
Le modèle de Dusk maintient des rôles bien définis :
DuskDS → règlement et sécurité du réseau
DuskEVM → exécution de l’application
Bridge natif → transfert de DUSK entre les couches
C’est particulièrement pertinent pour la finance réglementée.
Si une institution gère déjà la conformité, l’identité, les restrictions d’actifs et les exigences de divulgation, ajouter des dépendances d’infrastructure inutiles n’aide pas vraiment.
C’est pourquoi j’aime ici ce principe de conception :
N’ajoutez pas de complexité là où le protocole n’en a pas besoin.
La même philosophie apparaît ailleurs dans Dusk :
la confidentialité lorsque des informations sensibles doivent être protégées,
la transparence lorsque le marché a besoin de visibilité,
et la divulgation sélective quand une partie autorisée a besoin de vérification.
Pour moi, c’est une thèse bien plus solide que de dire simplement :
« Dusk a un bridge. »
Il s’agit de réduire les hypothèses de confiance inutiles à travers l’ensemble de la chaîne financière.
#dusk
La relation entre DuskDS et DuskEVM ne dépend pas de la création d’une autre version encapsulée (wrapper) du natif $DUSK
@Dusk utilise une architecture de bridge native entre les couches.
Au premier abord, cela peut sembler un petit détail d’implémentation.
Je ne pense pas.
Chaque bridge supplémentaire, wrapper ou dépositaire externe peut introduire une autre hypothèse dans un système financier.
Alors j’ai commencé à regarder Dusk à partir d’une question différente :
De combien d’hypothèses supplémentaires de confiance l’architecture a-t-elle réellement besoin ?
Le modèle de Dusk maintient des rôles bien définis :
DuskDS → règlement et sécurité du réseau
DuskEVM → exécution de l’application
Bridge natif → transfert de DUSK entre les couches
C’est particulièrement pertinent pour la finance réglementée.
Si une institution gère déjà la conformité, l’identité, les restrictions d’actifs et les exigences de divulgation, ajouter des dépendances d’infrastructure inutiles n’aide pas vraiment.
C’est pourquoi j’aime ici ce principe de conception :
N’ajoutez pas de complexité là où le protocole n’en a pas besoin.
La même philosophie apparaît ailleurs dans Dusk :
la confidentialité lorsque des informations sensibles doivent être protégées,
la transparence lorsque le marché a besoin de visibilité,
et la divulgation sélective quand une partie autorisée a besoin de vérification.
Pour moi, c’est une thèse bien plus solide que de dire simplement :
« Dusk a un bridge. »
Il s’agit de réduire les hypothèses de confiance inutiles à travers l’ensemble de la chaîne financière.
#dusk
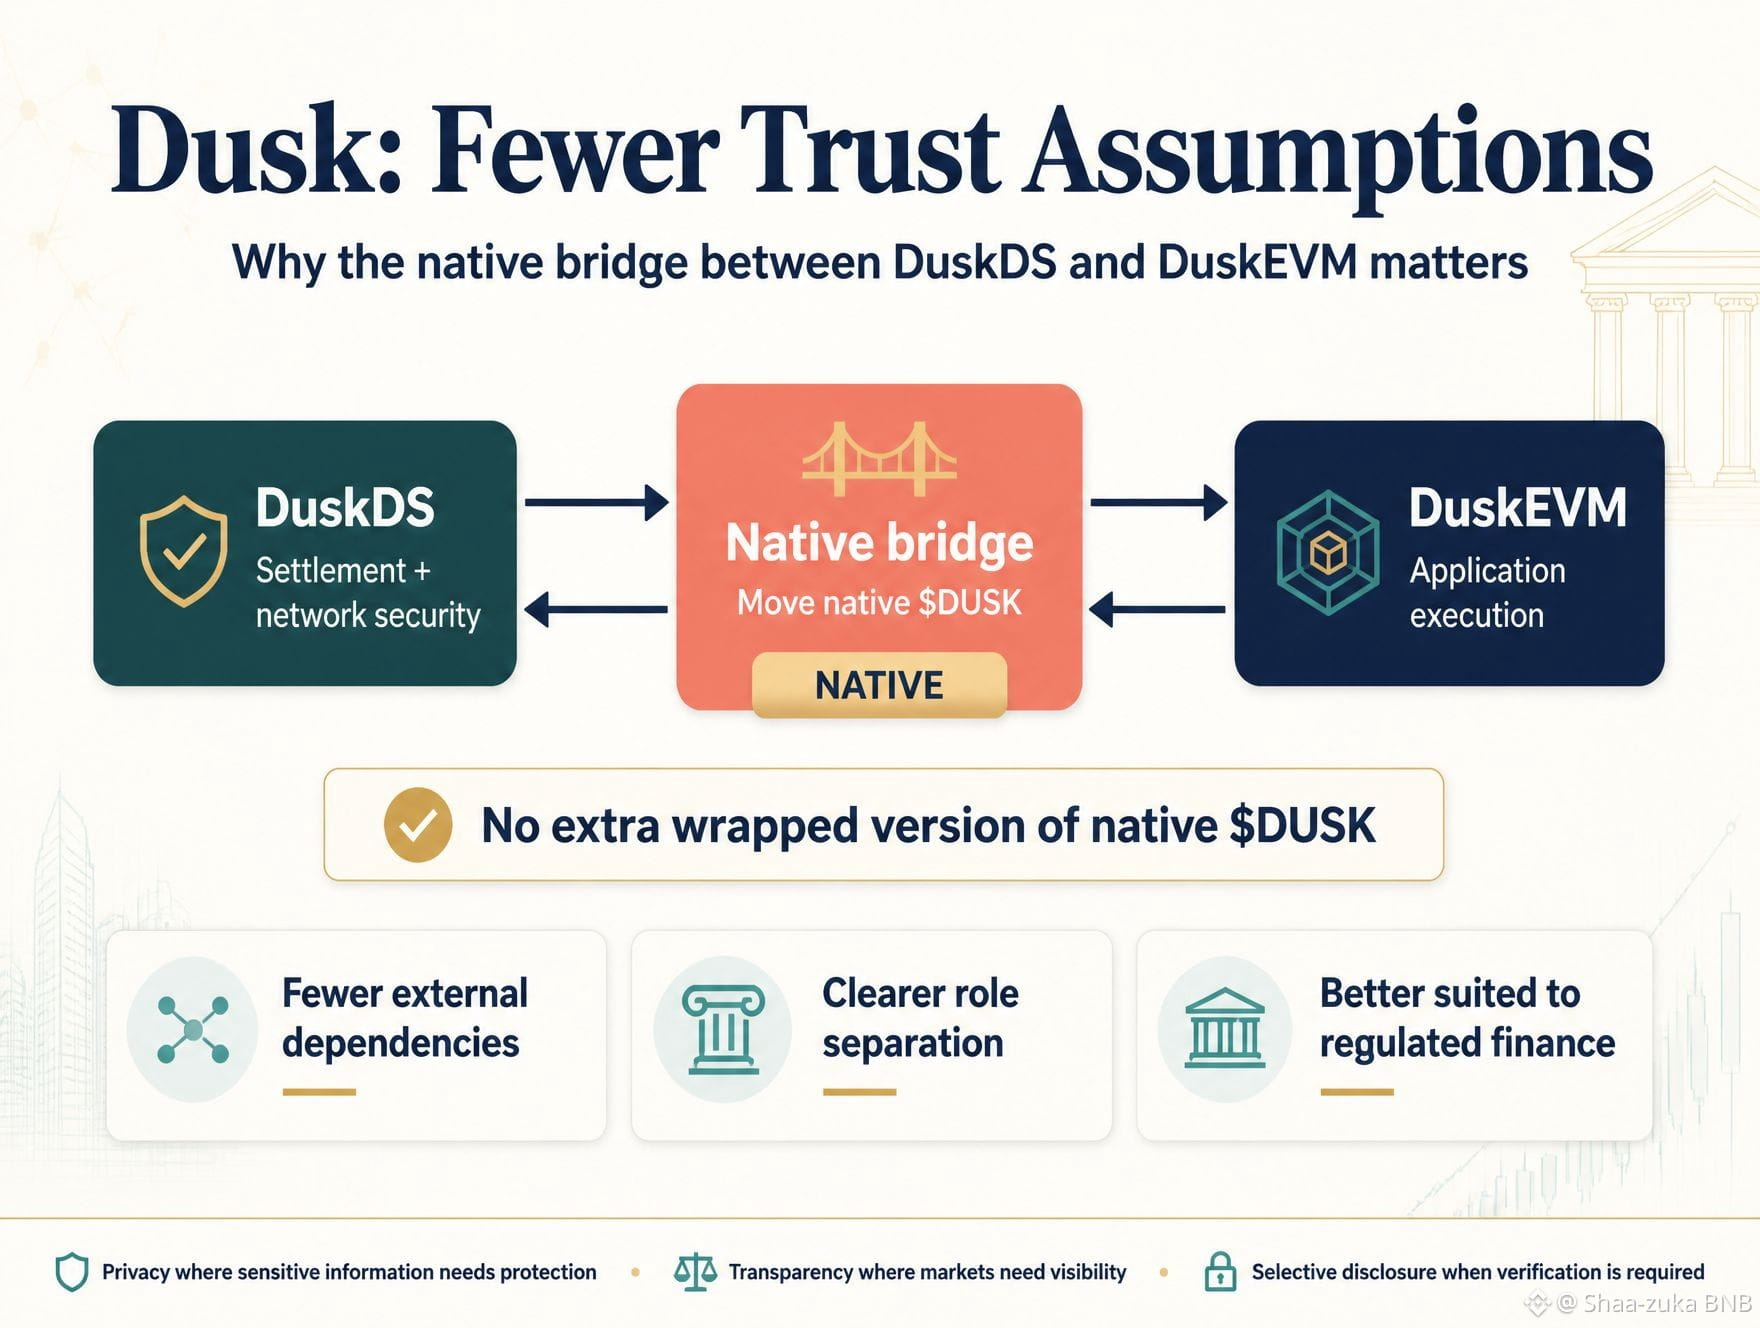
85
36
4k
·
--
Haussier
Vérifié
@Dusk_Foundation ne cherche pas à rendre la finance réglementée plus « crypto ».
Elle cherche plutôt à rendre la finance réglementée programmable sans tout rendre public.
C’est pourquoi DuskEVM m’intéresse.
Le prochain lancement du réseau principal DuskEVM offre aux développeurs Solidity un parcours EVM familier vers Dusk, tandis que la pile Dusk sous-jacente fournit un règlement déterministe et une disponibilité des données.
Mais la partie la plus inhabituelle, c’est Hedger.
Hedger est la voie de confidentialité pour les applications EVM : il combine le chiffrement homomorphe et des preuves à divulgation nulle (zero-knowledge) afin que les processus financiers puissent conserver des informations sensibles confidentielles tout en produisant une exécution vérifiable.
Réfléchissez à ce que cela signifie pour une institution.
Un fonds peut avoir besoin de prouver qu’une transaction est valide sans diffuser toutes ses positions.
Un investisseur peut avoir besoin de prouver son éligibilité sans divulguer d’informations personnelles inutiles.
Un lieu d’exécution réglementé peut avoir besoin d’une traçabilité/auditabilité sans transformer l’ensemble de son flux d’ordres en données publiques.
C’est une thèse de confidentialité très différente de celle qui consisterait simplement à tout cacher.
Dusk vise une confidentialité lorsque c’est nécessaire, une transparence lorsque c’est utile, et une divulgation sélective lorsqu’une partie autorisée doit examiner quelque chose.
Et $DUSK est le gaz natif et l’actif de staking qui sécurise cette infrastructure.
C’est pourquoi je surveille DuskEVM de près.
Le vrai test n’est pas de savoir si Solidity peut fonctionner sur une autre chaîne.
C’est de savoir si un développement EVM familier peut être combiné avec les exigences de confidentialité et de règlement des marchés financiers réels.
#dusk
Qu’est-ce qui compte le plus pour les applications EVM institutionnelles ?
@Dusk ne cherche pas à rendre la finance réglementée plus « crypto ».
Elle cherche plutôt à rendre la finance réglementée programmable sans tout rendre public.
C’est pourquoi DuskEVM m’intéresse.
Le prochain lancement du réseau principal DuskEVM offre aux développeurs Solidity un parcours EVM familier vers Dusk, tandis que la pile Dusk sous-jacente fournit un règlement déterministe et une disponibilité des données.
Mais la partie la plus inhabituelle, c’est Hedger.
Hedger est la voie de confidentialité pour les applications EVM : il combine le chiffrement homomorphe et des preuves à divulgation nulle (zero-knowledge) afin que les processus financiers puissent conserver des informations sensibles confidentielles tout en produisant une exécution vérifiable.
Réfléchissez à ce que cela signifie pour une institution.
Un fonds peut avoir besoin de prouver qu’une transaction est valide sans diffuser toutes ses positions.
Un investisseur peut avoir besoin de prouver son éligibilité sans divulguer d’informations personnelles inutiles.
Un lieu d’exécution réglementé peut avoir besoin d’une traçabilité/auditabilité sans transformer l’ensemble de son flux d’ordres en données publiques.
C’est une thèse de confidentialité très différente de celle qui consisterait simplement à tout cacher.
Dusk vise une confidentialité lorsque c’est nécessaire, une transparence lorsque c’est utile, et une divulgation sélective lorsqu’une partie autorisée doit examiner quelque chose.
Et $DUSK est le gaz natif et l’actif de staking qui sécurise cette infrastructure.
C’est pourquoi je surveille DuskEVM de près.
Le vrai test n’est pas de savoir si Solidity peut fonctionner sur une autre chaîne.
C’est de savoir si un développement EVM familier peut être combiné avec les exigences de confidentialité et de règlement des marchés financiers réels.
#dusk
Qu’est-ce qui compte le plus pour les applications EVM institutionnelles ?
Elle cherche plutôt à rendre la finance réglementée programmable sans tout rendre public.
C’est pourquoi DuskEVM m’intéresse.
Le prochain lancement du réseau principal DuskEVM offre aux développeurs Solidity un parcours EVM familier vers Dusk, tandis que la pile Dusk sous-jacente fournit un règlement déterministe et une disponibilité des données.
Mais la partie la plus inhabituelle, c’est Hedger.
Hedger est la voie de confidentialité pour les applications EVM : il combine le chiffrement homomorphe et des preuves à divulgation nulle (zero-knowledge) afin que les processus financiers puissent conserver des informations sensibles confidentielles tout en produisant une exécution vérifiable.
Réfléchissez à ce que cela signifie pour une institution.
Un fonds peut avoir besoin de prouver qu’une transaction est valide sans diffuser toutes ses positions.
Un investisseur peut avoir besoin de prouver son éligibilité sans divulguer d’informations personnelles inutiles.
Un lieu d’exécution réglementé peut avoir besoin d’une traçabilité/auditabilité sans transformer l’ensemble de son flux d’ordres en données publiques.
C’est une thèse de confidentialité très différente de celle qui consisterait simplement à tout cacher.
Dusk vise une confidentialité lorsque c’est nécessaire, une transparence lorsque c’est utile, et une divulgation sélective lorsqu’une partie autorisée doit examiner quelque chose.
Et $DUSK est le gaz natif et l’actif de staking qui sécurise cette infrastructure.
C’est pourquoi je surveille DuskEVM de près.
Le vrai test n’est pas de savoir si Solidity peut fonctionner sur une autre chaîne.
C’est de savoir si un développement EVM familier peut être combiné avec les exigences de confidentialité et de règlement des marchés financiers réels.
#dusk
Qu’est-ce qui compte le plus pour les applications EVM institutionnelles ?
Privacy
80%
Settlement
20%
5 Votes • Vote fermé
85
35
1.2k
·
--
🚨 La loi CLARITY vient d’atteindre un point critique.
Le leader de la majorité au Sénat, Thune, a fait avancer le projet vers un vote procédural après la pause du 15 septembre – potentiellement l’une des dernières fenêtres réalistes pour faire progresser une législation crypto en 2026.
Mais voilà le problème :
Obtenir un vote ≠ obtenir assez de voix pour l’adoption.
Le XRP a déjà ressenti cette incertitude, en glissant vers la barre des 1 $, tandis que les analystes restent prudents quant aux chances du projet, dans un contexte de politique électorale.
Si la CLARITY est adoptée → une clarté réglementaire majeure pour la crypto.
Si elle bloque → le marché devra peut-être attendre jusqu’en 2027.
Ce n’est pas juste un autre vote au Sénat. C’est une échéance. 👀
#crypto #CLARITYAct #XRP
Pensez-vous que la loi CLARITY peut être adoptée en 2026 ?
Le prochain mouvement procédural pourrait décider si 2026 devient une année décisive pour la réglementation de la crypto aux États-Unis. 👀
🚨 La loi CLARITY vient d’atteindre un point critique.
Le leader de la majorité au Sénat, Thune, a fait avancer le projet vers un vote procédural après la pause du 15 septembre – potentiellement l’une des dernières fenêtres réalistes pour faire progresser une législation crypto en 2026.
Mais voilà le problème :
Obtenir un vote ≠ obtenir assez de voix pour l’adoption.
Le XRP a déjà ressenti cette incertitude, en glissant vers la barre des 1 $, tandis que les analystes restent prudents quant aux chances du projet, dans un contexte de politique électorale.
Si la CLARITY est adoptée → une clarté réglementaire majeure pour la crypto.
Si elle bloque → le marché devra peut-être attendre jusqu’en 2027.
Ce n’est pas juste un autre vote au Sénat. C’est une échéance. 👀
#crypto #CLARITYAct #XRP
Pensez-vous que la loi CLARITY peut être adoptée en 2026 ?
Le prochain mouvement procédural pourrait décider si 2026 devient une année décisive pour la réglementation de la crypto aux États-Unis. 👀
Le leader de la majorité au Sénat, Thune, a fait avancer le projet vers un vote procédural après la pause du 15 septembre – potentiellement l’une des dernières fenêtres réalistes pour faire progresser une législation crypto en 2026.
Mais voilà le problème :
Obtenir un vote ≠ obtenir assez de voix pour l’adoption.
Le XRP a déjà ressenti cette incertitude, en glissant vers la barre des 1 $, tandis que les analystes restent prudents quant aux chances du projet, dans un contexte de politique électorale.
Si la CLARITY est adoptée → une clarté réglementaire majeure pour la crypto.
Si elle bloque → le marché devra peut-être attendre jusqu’en 2027.
Ce n’est pas juste un autre vote au Sénat. C’est une échéance. 👀
#crypto #CLARITYAct #XRP
Pensez-vous que la loi CLARITY peut être adoptée en 2026 ?
Le prochain mouvement procédural pourrait décider si 2026 devient une année décisive pour la réglementation de la crypto aux États-Unis. 👀
🟢 YES — Crypto gets clarity
92%
🔴 NO — Politics will delay it
8%
24 Votes • Vote fermé
3
763
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
FedRateWatch
1M vues
4,797 mentions
Partagez et gagnez une récompense de trafic dans notre campagne de hashtag tendance
✨Sujet : FOMC de septembre — Quelle sera la prochaine décision de la Fed ?
👉Comment participer :
Publiez une courte publication ou un article avec le hashtag #FedRateWatch
Créez du contenu à partir des angles ci-dessous :
- L’inflation cœur de l’IPC d’août a augmenté de 0,3% d’un mois sur l’autre, et les chances d’une hausse de 25 points de base cette semaine sont désormais proches de 90%. Anticipez-vous une hausse des taux cette semaine ? Est-ce un cas isolé, ou le début d’un cycle de hausses plus long ?
- Si la hausse a lieu, comment cela se répercute-t-il sur le BTC, les valeurs technologiques et l’or ? Plutôt haussier ou baissier ?
- Comment comptez-vous trader ensuite ? Partagez votre trading/positions BTC, actions ou or avec notre widget de partage de trades.
⏰Période de la campagne :
- 2026-09-15 11:00 - 2026-09-17 3:00 UTC
🎁Récompense :
- Les publications éligibles qui respectent les consignes ci-dessus et contiennent plus de 100 mots seront examinées et pourraient recevoir un boost aléatoire de trafic de 500 à 3 000 vues. Vous recevrez une notification de votre secrétaire de flux si votre publication est sélectionnée.
- Ayez une chance de faire apparaître votre article sur Binance Square Official
Vous manque-t-il des idées pour votre publication ? Visitez la page du sujet #FedRateWatch ou le Square Guide on How to Post for Better Reach.
Binance Square Official
·552 mentions J’aime
·1.3M vues
ZcashHoldersBackNU7Upgrade
537 vues
33 mentions
MSTRTradingVolumeSurpassesMorganStanley
7,636 vues
276 mentions