
REACHER _Crypto
8.6k Publications
REACHER _Crypto
Signaler
Bloquer l’utilisateur
Web3 boy I Crypto never sleeps neither do profits Turning volatility into opportunity I Think. Trade. Earn. Repeat. #BinanceLife
488 Suivis
19.8K+ Abonnés
11.3K+ J’aime
Publications
Tous
Citations
Vidéos
Direct
JUST IN : Les clients de BlackRock achètent pour 108,44 millions de dollars de $BTC .
#BTCBreaks80K #BitcoinMarketCapTopsTesla #SOLJumpsAbout10% #SECReceivesAmendedInjectiveETFFiling
JUST IN : Les clients de BlackRock achètent pour 108,44 millions de dollars de $BTC .
#BTCBreaks80K #BitcoinMarketCapTopsTesla #SOLJumpsAbout10% #SECReceivesAmendedInjectiveETFFiling
#BTCBreaks80K #BitcoinMarketCapTopsTesla #SOLJumpsAbout10% #SECReceivesAmendedInjectiveETFFiling
87
J’attends encore ce crash du Bitcoin… 👀😂
$BTC
#AnthropicCEOCallsForAISlowdown #US10YearTreasuryYieldNears5% #TokenizedStockHoldersUp619.1% #RevolutConfirmsFakeGovEmailDataBreach
J’attends encore ce crash du Bitcoin… 👀😂
$BTC
#AnthropicCEOCallsForAISlowdown #US10YearTreasuryYieldNears5% #TokenizedStockHoldersUp619.1% #RevolutConfirmsFakeGovEmailDataBreach
$BTC
#AnthropicCEOCallsForAISlowdown #US10YearTreasuryYieldNears5% #TokenizedStockHoldersUp619.1% #RevolutConfirmsFakeGovEmailDataBreach
111
Je pense que les gens se focalisent sur la mauvaise partie des derniers chiffres des ETF Bitcoin.
Ce n’est pas seulement que 1,01 Md$ sont entrés dans les ETF Bitcoin spot américains sur trois séances de bourse.
C’est surtout qui a dû vendre les BTC de l’autre côté.
Le 3 septembre seulement, les flux liés aux ETF ont atteint 730,8 M$.
À environ 78 K$–79 K$ par BTC, cela représente à peu près 13 000 BTC de demande.
Et voici le point le plus intéressant.
L’offre détenue par les détenteurs à long terme a grimpé à environ 16,5 M BTC.
Soit près de 79 % de l’offre éventuelle de 21 M BTC.
Mais je ne pense pas que l’enseignement à tirer soit :
« 79 % des BTC sont bloqués, donc l’offre s’épuise. »
C’est trop simple.
Les détenteurs à long terme peuvent vendre.
Le chiffre que je surveille, c’est à quelle vitesse ils redistribuent lorsque de nouvelles demandes arrivent.
Car si les ETF continuent d’absorber des milliards pendant que les détenteurs à long terme continuent de garder leurs pièces, le marché n’a pas besoin d’une énorme pénurie d’offre pour monter.
Il lui faut uniquement que la nouvelle demande croisse plus vite que les vendeurs disposés.
C’est la partie cachée de ce mécanisme.
Et il y a un autre aspect.
Si le BTC continue de monter, ces détenteurs à long terme auront soudain beaucoup plus d’incitation à prendre leurs profits.
Donc, je surveille maintenant trois choses :
• Flux des ETF — est-ce que le “boom” d’1 Md$ continue ?
• Distribution des LTH — les détenteurs plus anciens vendent-ils réellement en face de cette demande ?
• Réaction des prix — est-ce que le BTC peut franchir la zone des 82,8 K$ sans hausse majeure de la pression vendeuse ?
Si la demande des ETF reste forte et que les ventes des LTH restent maîtrisées, le Bitcoin pourrait devenir de plus en plus sensible à de relativement faibles variations de la demande.
Mais si les anciens détenteurs commencent à distribuer de façon agressive, ce récit de “compression de l’offre” peut disparaître très rapidement.
C’est pourquoi je surveille le vendeur, pas seulement l’acheteur.
$BTC
{future}(BTCUSDT)
Je pense que les gens se focalisent sur la mauvaise partie des derniers chiffres des ETF Bitcoin.
Ce n’est pas seulement que 1,01 Md$ sont entrés dans les ETF Bitcoin spot américains sur trois séances de bourse.
C’est surtout qui a dû vendre les BTC de l’autre côté.
Le 3 septembre seulement, les flux liés aux ETF ont atteint 730,8 M$.
À environ 78 K$–79 K$ par BTC, cela représente à peu près 13 000 BTC de demande.
Et voici le point le plus intéressant.
L’offre détenue par les détenteurs à long terme a grimpé à environ 16,5 M BTC.
Soit près de 79 % de l’offre éventuelle de 21 M BTC.
Mais je ne pense pas que l’enseignement à tirer soit :
« 79 % des BTC sont bloqués, donc l’offre s’épuise. »
C’est trop simple.
Les détenteurs à long terme peuvent vendre.
Le chiffre que je surveille, c’est à quelle vitesse ils redistribuent lorsque de nouvelles demandes arrivent.
Car si les ETF continuent d’absorber des milliards pendant que les détenteurs à long terme continuent de garder leurs pièces, le marché n’a pas besoin d’une énorme pénurie d’offre pour monter.
Il lui faut uniquement que la nouvelle demande croisse plus vite que les vendeurs disposés.
C’est la partie cachée de ce mécanisme.
Et il y a un autre aspect.
Si le BTC continue de monter, ces détenteurs à long terme auront soudain beaucoup plus d’incitation à prendre leurs profits.
Donc, je surveille maintenant trois choses :
• Flux des ETF — est-ce que le “boom” d’1 Md$ continue ?
• Distribution des LTH — les détenteurs plus anciens vendent-ils réellement en face de cette demande ?
• Réaction des prix — est-ce que le BTC peut franchir la zone des 82,8 K$ sans hausse majeure de la pression vendeuse ?
Si la demande des ETF reste forte et que les ventes des LTH restent maîtrisées, le Bitcoin pourrait devenir de plus en plus sensible à de relativement faibles variations de la demande.
Mais si les anciens détenteurs commencent à distribuer de façon agressive, ce récit de “compression de l’offre” peut disparaître très rapidement.
C’est pourquoi je surveille le vendeur, pas seulement l’acheteur.
$BTC
Ce n’est pas seulement que 1,01 Md$ sont entrés dans les ETF Bitcoin spot américains sur trois séances de bourse.
C’est surtout qui a dû vendre les BTC de l’autre côté.
Le 3 septembre seulement, les flux liés aux ETF ont atteint 730,8 M$.
À environ 78 K$–79 K$ par BTC, cela représente à peu près 13 000 BTC de demande.
Et voici le point le plus intéressant.
L’offre détenue par les détenteurs à long terme a grimpé à environ 16,5 M BTC.
Soit près de 79 % de l’offre éventuelle de 21 M BTC.
Mais je ne pense pas que l’enseignement à tirer soit :
« 79 % des BTC sont bloqués, donc l’offre s’épuise. »
C’est trop simple.
Les détenteurs à long terme peuvent vendre.
Le chiffre que je surveille, c’est à quelle vitesse ils redistribuent lorsque de nouvelles demandes arrivent.
Car si les ETF continuent d’absorber des milliards pendant que les détenteurs à long terme continuent de garder leurs pièces, le marché n’a pas besoin d’une énorme pénurie d’offre pour monter.
Il lui faut uniquement que la nouvelle demande croisse plus vite que les vendeurs disposés.
C’est la partie cachée de ce mécanisme.
Et il y a un autre aspect.
Si le BTC continue de monter, ces détenteurs à long terme auront soudain beaucoup plus d’incitation à prendre leurs profits.
Donc, je surveille maintenant trois choses :
• Flux des ETF — est-ce que le “boom” d’1 Md$ continue ?
• Distribution des LTH — les détenteurs plus anciens vendent-ils réellement en face de cette demande ?
• Réaction des prix — est-ce que le BTC peut franchir la zone des 82,8 K$ sans hausse majeure de la pression vendeuse ?
Si la demande des ETF reste forte et que les ventes des LTH restent maîtrisées, le Bitcoin pourrait devenir de plus en plus sensible à de relativement faibles variations de la demande.
Mais si les anciens détenteurs commencent à distribuer de façon agressive, ce récit de “compression de l’offre” peut disparaître très rapidement.
C’est pourquoi je surveille le vendeur, pas seulement l’acheteur.
$BTC
96
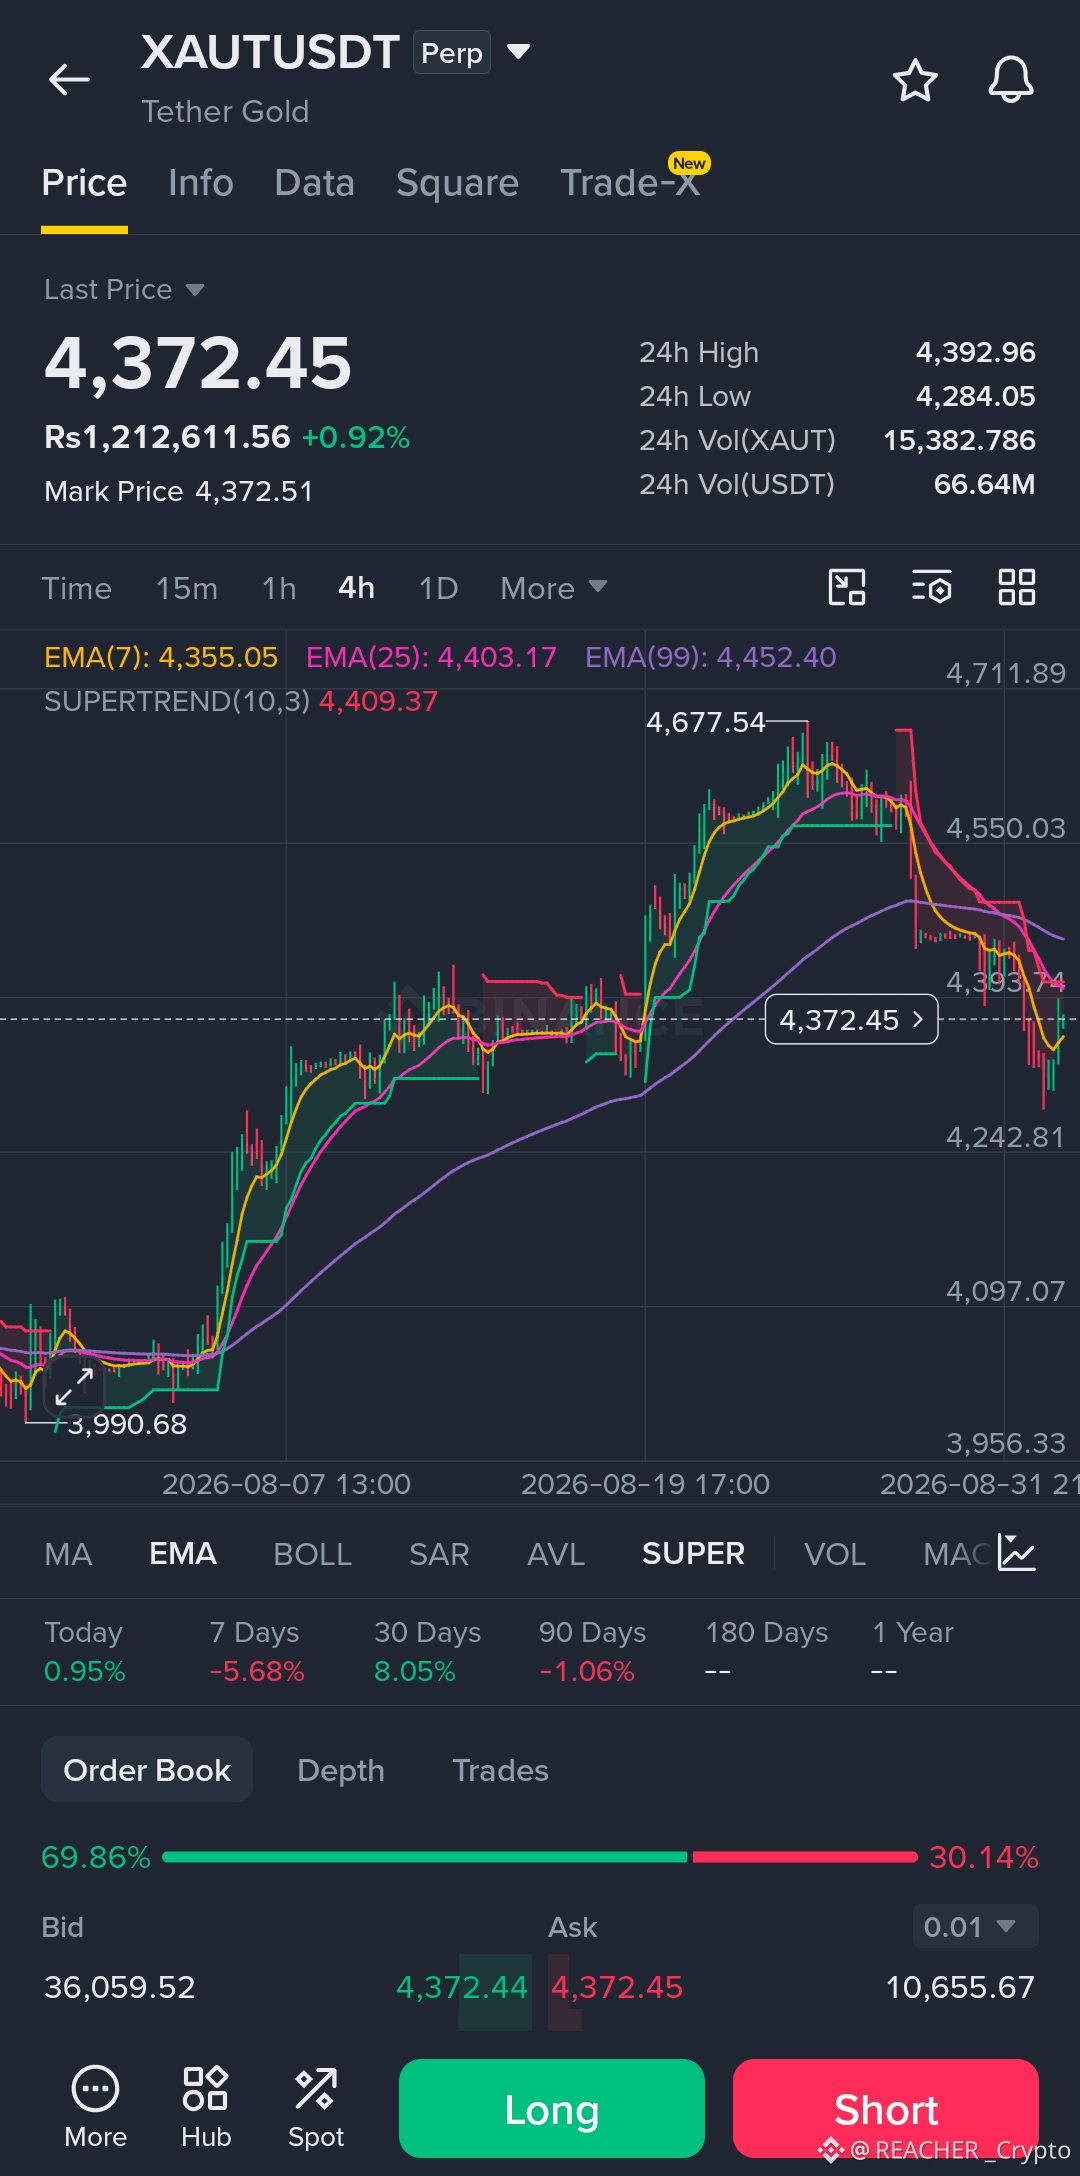
Je regarde XAUTUSDT depuis un moment, et quelque chose dans le mouvement actuel des prix ressemble à un moment décisif. Nous sommes à un carrefour critique autour du niveau de 4 372 $, qui joue actuellement le rôle de support et de résistance.
La zone de support immédiate à surveiller est le récent plus bas vers 4 284 $. Une cassure en dessous de ce niveau pourrait déclencher une baisse vers le prochain support significatif à 4 200 $, qui correspond au plus bas sur 90 jours et à la bande de Bollinger inférieure. À l’inverse, pour un mouvement haussier, le prix doit casser et se maintenir au-dessus de l’EMA(25) à 4 403 $ et de la résistance du SuperTrend à 4 409 $. Une clôture décisive au-dessus de ces niveaux pourrait confirmer un retournement haussier et ouvrir la voie à un retest de l’EMA(99) à 4 452 $ ainsi que du récent plus haut autour de 4 677 $.
Il est aussi crucial de noter le volume sur 24 heures, qui montre une participation significative, rendant ces niveaux clés encore plus importants. Une leçon que j’ai apprise après trop d’entrées trop précoces, c’est que l’attente de la confirmation permet généralement d’économiser plus d’argent que de poursuivre les bougies. Donc, je ne me précipite pas.
Je cherche une cassure claire au-dessus de 4 410 $ avec un volume solide pour une entrée longue potentielle, avec comme cibles 4 450 $ et 4 677 $. Mon risque serait défini par un stop-loss placé sous le plus bas de 4 284 $. En alternative, une rupture sous 4 284 $ pourrait être une opportunité d’envisager une position short, mais je voudrais voir une clôture nette en dessous de ce niveau pour confirmer le mouvement. N’oubliez jamais de respecter votre stop-loss : aucun setup n’est garanti sur ce marché.
Quel est, selon vous, le niveau le plus significatif sur ce graphique qui pourrait déterminer la prochaine grande impulsion ?
$XAUT
{future}(XAUTUSDT)
#SolanaFallsOver3% #DellSurges8%OnEarningsBeat #USAugADPJobsSmallestGainSinceJan #OpenAISaysAstraFindsFlawsAutonomously
Je regarde XAUTUSDT depuis un moment, et quelque chose dans le mouvement actuel des prix ressemble à un moment décisif. Nous sommes à un carrefour critique autour du niveau de 4 372 $, qui joue actuellement le rôle de support et de résistance.
La zone de support immédiate à surveiller est le récent plus bas vers 4 284 $. Une cassure en dessous de ce niveau pourrait déclencher une baisse vers le prochain support significatif à 4 200 $, qui correspond au plus bas sur 90 jours et à la bande de Bollinger inférieure. À l’inverse, pour un mouvement haussier, le prix doit casser et se maintenir au-dessus de l’EMA(25) à 4 403 $ et de la résistance du SuperTrend à 4 409 $. Une clôture décisive au-dessus de ces niveaux pourrait confirmer un retournement haussier et ouvrir la voie à un retest de l’EMA(99) à 4 452 $ ainsi que du récent plus haut autour de 4 677 $.
Il est aussi crucial de noter le volume sur 24 heures, qui montre une participation significative, rendant ces niveaux clés encore plus importants. Une leçon que j’ai apprise après trop d’entrées trop précoces, c’est que l’attente de la confirmation permet généralement d’économiser plus d’argent que de poursuivre les bougies. Donc, je ne me précipite pas.
Je cherche une cassure claire au-dessus de 4 410 $ avec un volume solide pour une entrée longue potentielle, avec comme cibles 4 450 $ et 4 677 $. Mon risque serait défini par un stop-loss placé sous le plus bas de 4 284 $. En alternative, une rupture sous 4 284 $ pourrait être une opportunité d’envisager une position short, mais je voudrais voir une clôture nette en dessous de ce niveau pour confirmer le mouvement. N’oubliez jamais de respecter votre stop-loss : aucun setup n’est garanti sur ce marché.
Quel est, selon vous, le niveau le plus significatif sur ce graphique qui pourrait déterminer la prochaine grande impulsion ?
$XAUT
#SolanaFallsOver3% #DellSurges8%OnEarningsBeat #USAugADPJobsSmallestGainSinceJan #OpenAISaysAstraFindsFlawsAutonomously
La zone de support immédiate à surveiller est le récent plus bas vers 4 284 $. Une cassure en dessous de ce niveau pourrait déclencher une baisse vers le prochain support significatif à 4 200 $, qui correspond au plus bas sur 90 jours et à la bande de Bollinger inférieure. À l’inverse, pour un mouvement haussier, le prix doit casser et se maintenir au-dessus de l’EMA(25) à 4 403 $ et de la résistance du SuperTrend à 4 409 $. Une clôture décisive au-dessus de ces niveaux pourrait confirmer un retournement haussier et ouvrir la voie à un retest de l’EMA(99) à 4 452 $ ainsi que du récent plus haut autour de 4 677 $.
Il est aussi crucial de noter le volume sur 24 heures, qui montre une participation significative, rendant ces niveaux clés encore plus importants. Une leçon que j’ai apprise après trop d’entrées trop précoces, c’est que l’attente de la confirmation permet généralement d’économiser plus d’argent que de poursuivre les bougies. Donc, je ne me précipite pas.
Je cherche une cassure claire au-dessus de 4 410 $ avec un volume solide pour une entrée longue potentielle, avec comme cibles 4 450 $ et 4 677 $. Mon risque serait défini par un stop-loss placé sous le plus bas de 4 284 $. En alternative, une rupture sous 4 284 $ pourrait être une opportunité d’envisager une position short, mais je voudrais voir une clôture nette en dessous de ce niveau pour confirmer le mouvement. N’oubliez jamais de respecter votre stop-loss : aucun setup n’est garanti sur ce marché.
Quel est, selon vous, le niveau le plus significatif sur ce graphique qui pourrait déterminer la prochaine grande impulsion ?
$XAUT
#SolanaFallsOver3% #DellSurges8%OnEarningsBeat #USAugADPJobsSmallestGainSinceJan #OpenAISaysAstraFindsFlawsAutonomously
158
#dusk $DUSK @Dusk_Foundation Je me suis intéressé à Dusk à cause de son histoire centrée sur la confidentialité.
Mais en parcourant le livre blanc, je pense que c’est en réalité une façon trop étroite de le voir.
Ce qui a retenu mon attention, c’est le problème plus vaste que Dusk cherche à résoudre :
Les données financières peuvent-elles rester privées sans rendre le système impossible à vérifier ou à réguler ?
C’est un problème bien plus difficile.
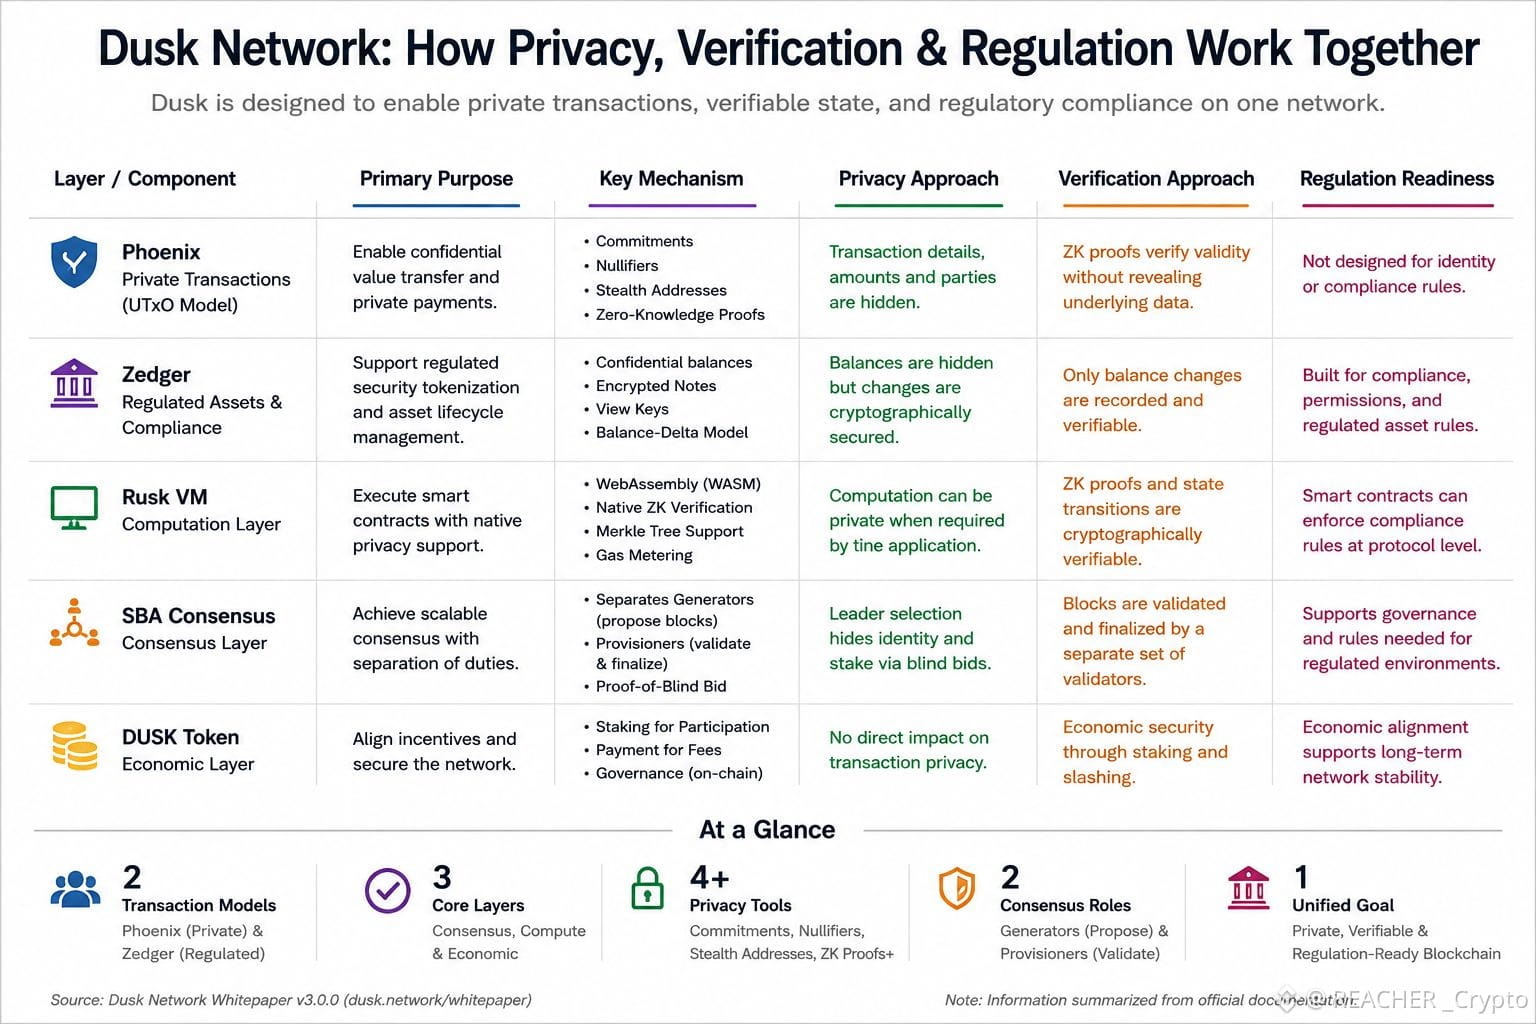
Dusk l’aborde avec différents éléments qui accomplissent des tâches différentes. Phoenix gère les dépenses confidentielles via un modèle basé sur les UTxO, tandis que Zedger est conçu pour la tokenisation sécurisée régulée et la gestion de son cycle de vie. Le VM Rusk apporte ensuite, côté calcul, des éléments comme la vérification native des preuves de connaissance nulle et la prise en charge des arbres de Merkle.
Même la conception du consensus suit la même logique.
SBA sépare la production de blocs de la validation et de la finalisation. Les générateurs sont sélectionnés via la Proof-of-Blind Bid, tandis que les Provisioners valident et finalisent les blocs.
Ainsi, l’idée intéressante n’est pas simplement « Dusk rend la blockchain privée ».
Elle est plutôt la suivante :
Vous n’avez pas nécessairement besoin de tout exposer pour prouver que tout est valide.
Cette distinction pourrait compter énormément pour les marchés financiers régulés.
Mais c’est aussi là que je ne suis pas prêt à tirer des conclusions hâtives.
Un protocole bien conçu sur le papier ne signifie pas automatiquement que la même conception fonctionne aussi bien avec de vrais régulateurs, de vraies institutions, de la vraie liquidité et de vrais utilisateurs.
C’est la partie que je surveillerais.
Parce que le véritable test pour Dusk n’est pas de savoir s’il peut rendre les transactions privées.
Il s’agit plutôt de savoir si la confidentialité, la vérification et les exigences réglementaires peuvent réellement coexister lorsque le réseau doit fonctionner à l’échelle financière réelle.
#dusk $DUSK @Dusk Je me suis intéressé à Dusk à cause de son histoire centrée sur la confidentialité.
Mais en parcourant le livre blanc, je pense que c’est en réalité une façon trop étroite de le voir.
Ce qui a retenu mon attention, c’est le problème plus vaste que Dusk cherche à résoudre :
Les données financières peuvent-elles rester privées sans rendre le système impossible à vérifier ou à réguler ?
C’est un problème bien plus difficile.
Dusk l’aborde avec différents éléments qui accomplissent des tâches différentes. Phoenix gère les dépenses confidentielles via un modèle basé sur les UTxO, tandis que Zedger est conçu pour la tokenisation sécurisée régulée et la gestion de son cycle de vie. Le VM Rusk apporte ensuite, côté calcul, des éléments comme la vérification native des preuves de connaissance nulle et la prise en charge des arbres de Merkle.
Même la conception du consensus suit la même logique.
SBA sépare la production de blocs de la validation et de la finalisation. Les générateurs sont sélectionnés via la Proof-of-Blind Bid, tandis que les Provisioners valident et finalisent les blocs.
Ainsi, l’idée intéressante n’est pas simplement « Dusk rend la blockchain privée ».
Elle est plutôt la suivante :
Vous n’avez pas nécessairement besoin de tout exposer pour prouver que tout est valide.
Cette distinction pourrait compter énormément pour les marchés financiers régulés.
Mais c’est aussi là que je ne suis pas prêt à tirer des conclusions hâtives.
Un protocole bien conçu sur le papier ne signifie pas automatiquement que la même conception fonctionne aussi bien avec de vrais régulateurs, de vraies institutions, de la vraie liquidité et de vrais utilisateurs.
C’est la partie que je surveillerais.
Parce que le véritable test pour Dusk n’est pas de savoir s’il peut rendre les transactions privées.
Il s’agit plutôt de savoir si la confidentialité, la vérification et les exigences réglementaires peuvent réellement coexister lorsque le réseau doit fonctionner à l’échelle financière réelle.
Mais en parcourant le livre blanc, je pense que c’est en réalité une façon trop étroite de le voir.
Ce qui a retenu mon attention, c’est le problème plus vaste que Dusk cherche à résoudre :
Les données financières peuvent-elles rester privées sans rendre le système impossible à vérifier ou à réguler ?
C’est un problème bien plus difficile.
Dusk l’aborde avec différents éléments qui accomplissent des tâches différentes. Phoenix gère les dépenses confidentielles via un modèle basé sur les UTxO, tandis que Zedger est conçu pour la tokenisation sécurisée régulée et la gestion de son cycle de vie. Le VM Rusk apporte ensuite, côté calcul, des éléments comme la vérification native des preuves de connaissance nulle et la prise en charge des arbres de Merkle.
Même la conception du consensus suit la même logique.
SBA sépare la production de blocs de la validation et de la finalisation. Les générateurs sont sélectionnés via la Proof-of-Blind Bid, tandis que les Provisioners valident et finalisent les blocs.
Ainsi, l’idée intéressante n’est pas simplement « Dusk rend la blockchain privée ».
Elle est plutôt la suivante :
Vous n’avez pas nécessairement besoin de tout exposer pour prouver que tout est valide.
Cette distinction pourrait compter énormément pour les marchés financiers régulés.
Mais c’est aussi là que je ne suis pas prêt à tirer des conclusions hâtives.
Un protocole bien conçu sur le papier ne signifie pas automatiquement que la même conception fonctionne aussi bien avec de vrais régulateurs, de vraies institutions, de la vraie liquidité et de vrais utilisateurs.
C’est la partie que je surveillerais.
Parce que le véritable test pour Dusk n’est pas de savoir s’il peut rendre les transactions privées.
Il s’agit plutôt de savoir si la confidentialité, la vérification et les exigences réglementaires peuvent réellement coexister lorsque le réseau doit fonctionner à l’échelle financière réelle.
1
242
#dusk $DUSK @Dusk_Foundation J’ai d’abord pensé que l’utilité de DUSK se résumait à deux choses : le staking et le gaz.
Ensuite, j’ai commencé à cartographier les rôles plus modestes dans la propre documentation de Dusk, et cette hypothèse est devenue plus difficile à défendre.
DUSK assure la sécurité du consensus, paie les frais de transaction, finance le déploiement de smart-contrats et règle les paiements des services d’applications décentralisées (dApp). Même le volet « gaz » a une structure plus importante que ce que j’attendais : Dusk utilise une vente aux enchères généraliste au premier prix, où les utilisateurs font une enchère sur le prix du gaz, et les blocs acceptent les transactions dans la limite de gaz qu’ils autorisent.
Mais la partie à laquelle je reviens sans cesse se situe en dehors de ces fonctions évidentes.
DUSK est aussi documenté comme devise cible pour les paiements de dividendes au sein des contrats XSC, et comme dépôt de garantie requis pour l’émission d’actifs numériques réglementés.
Cela ressemble à quelque chose de différent de l’utilité ordinaire d’un L1.
Ces rôles placent DUSK dans des règles économiques spécifiques liées aux actifs réglementés, et pas seulement dans la mécanique nécessaire au fonctionnement du réseau.
Je n’en ferais toutefois pas une thèse de demande. Je n’ai pas trouvé de décomposition claire montrant quelle part de l’activité réelle provient des dividendes ou des dépôts de garantie, par rapport au staking et aux frais de base.
Et peut-être que c’est là le fossé le plus intéressant.
La documentation m’indique où DUSK peut avoir de l’importance.
Elle ne me dit pas encore lequel de ces rôles a réellement une importance économique.
C’est la distinction que j’aimerais mesurer ensuite.
#dusk
#dusk $DUSK @Dusk J’ai d’abord pensé que l’utilité de DUSK se résumait à deux choses : le staking et le gaz.
Ensuite, j’ai commencé à cartographier les rôles plus modestes dans la propre documentation de Dusk, et cette hypothèse est devenue plus difficile à défendre.
DUSK assure la sécurité du consensus, paie les frais de transaction, finance le déploiement de smart-contrats et règle les paiements des services d’applications décentralisées (dApp). Même le volet « gaz » a une structure plus importante que ce que j’attendais : Dusk utilise une vente aux enchères généraliste au premier prix, où les utilisateurs font une enchère sur le prix du gaz, et les blocs acceptent les transactions dans la limite de gaz qu’ils autorisent.
Mais la partie à laquelle je reviens sans cesse se situe en dehors de ces fonctions évidentes.
DUSK est aussi documenté comme devise cible pour les paiements de dividendes au sein des contrats XSC, et comme dépôt de garantie requis pour l’émission d’actifs numériques réglementés.
Cela ressemble à quelque chose de différent de l’utilité ordinaire d’un L1.
Ces rôles placent DUSK dans des règles économiques spécifiques liées aux actifs réglementés, et pas seulement dans la mécanique nécessaire au fonctionnement du réseau.
Je n’en ferais toutefois pas une thèse de demande. Je n’ai pas trouvé de décomposition claire montrant quelle part de l’activité réelle provient des dividendes ou des dépôts de garantie, par rapport au staking et aux frais de base.
Et peut-être que c’est là le fossé le plus intéressant.
La documentation m’indique où DUSK peut avoir de l’importance.
Elle ne me dit pas encore lequel de ces rôles a réellement une importance économique.
C’est la distinction que j’aimerais mesurer ensuite.
#dusk
Ensuite, j’ai commencé à cartographier les rôles plus modestes dans la propre documentation de Dusk, et cette hypothèse est devenue plus difficile à défendre.
DUSK assure la sécurité du consensus, paie les frais de transaction, finance le déploiement de smart-contrats et règle les paiements des services d’applications décentralisées (dApp). Même le volet « gaz » a une structure plus importante que ce que j’attendais : Dusk utilise une vente aux enchères généraliste au premier prix, où les utilisateurs font une enchère sur le prix du gaz, et les blocs acceptent les transactions dans la limite de gaz qu’ils autorisent.
Mais la partie à laquelle je reviens sans cesse se situe en dehors de ces fonctions évidentes.
DUSK est aussi documenté comme devise cible pour les paiements de dividendes au sein des contrats XSC, et comme dépôt de garantie requis pour l’émission d’actifs numériques réglementés.
Cela ressemble à quelque chose de différent de l’utilité ordinaire d’un L1.
Ces rôles placent DUSK dans des règles économiques spécifiques liées aux actifs réglementés, et pas seulement dans la mécanique nécessaire au fonctionnement du réseau.
Je n’en ferais toutefois pas une thèse de demande. Je n’ai pas trouvé de décomposition claire montrant quelle part de l’activité réelle provient des dividendes ou des dépôts de garantie, par rapport au staking et aux frais de base.
Et peut-être que c’est là le fossé le plus intéressant.
La documentation m’indique où DUSK peut avoir de l’importance.
Elle ne me dit pas encore lequel de ces rôles a réellement une importance économique.
C’est la distinction que j’aimerais mesurer ensuite.
#dusk
4
2
216
#dusk $DUSK @Dusk_Foundation Je ne cessais de revenir à une seule chose dans les récents développements de Dusk, et ce n’est pas la cryptographie elle-même.
C’est l’effort pour faire en sorte que la même cryptographie produise davantage.
Le travail d’optimisation des performances PLONK n’a pas remplacé les mathématiques sous-jacentes, la structure du transcript, ni le format de preuve. Au lieu de cela, Dusk s’est attaqué au travail perdu autour de tout ça : mise en cache des données déterministes, regroupement des inversions et des opérations MSM, parallélisation des tâches FFT indépendantes, et évitement des calculs répétés.
Le résultat a attiré mon attention : temps de preuve en baisse de 58 %, environ 2,4× de capacité de preuve, vérification 44 % plus rapide, et compilation 25 % plus rapide.
Mais soyons honnêtes : les chiffres sont presque secondaires.
Ce qui m’intéresse, ce sont les enseignements qu’ils révèlent sur le prochain problème.
La confidentialité peut être mathématiquement solide et pourtant devenir impraticable si la preuve, la vérification ou l’exécution ne suivent pas.
Je vois une question similaire dans les tests DuskEVM × DuskDS. Des modèles d’exécution et d’état différents sont mis à l’épreuve via des charges mixtes plutôt que d’être jugés séparément.
Cela ressemble davantage au défi réel : pas de savoir si chaque élément fonctionne, mais s’ils continuent de fonctionner ensemble quand le système devient très sollicité.
Je me demande donc si le problème d’ingénierie le plus difficile de Dusk n’est plus de faire fonctionner la confidentialité.
C’est de rendre la confidentialité, l’exécution et la coordination presque invisibles pour l’utilisateur.
C’est probablement le test le plus intéressant.
#dusk
#dusk $DUSK @Dusk Je ne cessais de revenir à une seule chose dans les récents développements de Dusk, et ce n’est pas la cryptographie elle-même.
C’est l’effort pour faire en sorte que la même cryptographie produise davantage.
Le travail d’optimisation des performances PLONK n’a pas remplacé les mathématiques sous-jacentes, la structure du transcript, ni le format de preuve. Au lieu de cela, Dusk s’est attaqué au travail perdu autour de tout ça : mise en cache des données déterministes, regroupement des inversions et des opérations MSM, parallélisation des tâches FFT indépendantes, et évitement des calculs répétés.
Le résultat a attiré mon attention : temps de preuve en baisse de 58 %, environ 2,4× de capacité de preuve, vérification 44 % plus rapide, et compilation 25 % plus rapide.
Mais soyons honnêtes : les chiffres sont presque secondaires.
Ce qui m’intéresse, ce sont les enseignements qu’ils révèlent sur le prochain problème.
La confidentialité peut être mathématiquement solide et pourtant devenir impraticable si la preuve, la vérification ou l’exécution ne suivent pas.
Je vois une question similaire dans les tests DuskEVM × DuskDS. Des modèles d’exécution et d’état différents sont mis à l’épreuve via des charges mixtes plutôt que d’être jugés séparément.
Cela ressemble davantage au défi réel : pas de savoir si chaque élément fonctionne, mais s’ils continuent de fonctionner ensemble quand le système devient très sollicité.
Je me demande donc si le problème d’ingénierie le plus difficile de Dusk n’est plus de faire fonctionner la confidentialité.
C’est de rendre la confidentialité, l’exécution et la coordination presque invisibles pour l’utilisateur.
C’est probablement le test le plus intéressant.
#dusk
C’est l’effort pour faire en sorte que la même cryptographie produise davantage.
Le travail d’optimisation des performances PLONK n’a pas remplacé les mathématiques sous-jacentes, la structure du transcript, ni le format de preuve. Au lieu de cela, Dusk s’est attaqué au travail perdu autour de tout ça : mise en cache des données déterministes, regroupement des inversions et des opérations MSM, parallélisation des tâches FFT indépendantes, et évitement des calculs répétés.
Le résultat a attiré mon attention : temps de preuve en baisse de 58 %, environ 2,4× de capacité de preuve, vérification 44 % plus rapide, et compilation 25 % plus rapide.
Mais soyons honnêtes : les chiffres sont presque secondaires.
Ce qui m’intéresse, ce sont les enseignements qu’ils révèlent sur le prochain problème.
La confidentialité peut être mathématiquement solide et pourtant devenir impraticable si la preuve, la vérification ou l’exécution ne suivent pas.
Je vois une question similaire dans les tests DuskEVM × DuskDS. Des modèles d’exécution et d’état différents sont mis à l’épreuve via des charges mixtes plutôt que d’être jugés séparément.
Cela ressemble davantage au défi réel : pas de savoir si chaque élément fonctionne, mais s’ils continuent de fonctionner ensemble quand le système devient très sollicité.
Je me demande donc si le problème d’ingénierie le plus difficile de Dusk n’est plus de faire fonctionner la confidentialité.
C’est de rendre la confidentialité, l’exécution et la coordination presque invisibles pour l’utilisateur.
C’est probablement le test le plus intéressant.
#dusk
218
#dusk $DUSK @Dusk_Foundation I J’ai d’abord pensé que la partie la plus intéressante de Zedger de Dusk consistait simplement à mettre des actifs réglementés sur la chaîne.
Après avoir creusé davantage, je suis moins convaincu que ce soit là le point le plus difficile.
Les titres sont déjà assortis de règles que ne possèdent pas les tokens ordinaires. Les positions peuvent être émises ou brûlées, les dividendes et les actions d’entreprise doivent être exécutés correctement, les transferts peuvent être restreints, et même des transferts forcés peuvent faire partie du cycle de vie de l’actif.
Ainsi, la conformité ne peut pas vraiment être une simple couche de reporting posée à côté du grand livre.
Elle doit faire partie de la façon dont l’actif se comporte.
Mais cela soulève pour moi un problème plus intéressant :
Si une position réglementée doit être auditables, quelle quantité du portefeuille doit réellement devenir visible ?
Un contrôle juridique pourrait exiger une preuve qu’une position existe, qu’elle a été déplacée ou qu’elle a été gelée.
Cela ne justifie pas automatiquement d’exposer des notes protégées sans lien ou l’historique des transactions l’entourant.
C’est ici que l’architecture de Dusk commence à paraître plus nuancée.
Le véritable défi pourrait ne pas être de rendre les RWA conformes.
Il pourrait s’agir de rendre la conformité précise.
Prouver la revendication réglementée. Garder tout le reste en dehors de cette revendication privé.
Car une fois que la divulgation plus large devient l’option pratique, la confidentialité peut disparaître sans que le protocole ait jamais choisi explicitement de la supprimer.
Je reviens sans cesse à cette limite.
Dusk peut-il rendre les actifs réglementés auditables sans rendre les personnes qui les détiennent inutilement transparentes ?
#dusk
#dusk $DUSK @Dusk I J’ai d’abord pensé que la partie la plus intéressante de Zedger de Dusk consistait simplement à mettre des actifs réglementés sur la chaîne.
Après avoir creusé davantage, je suis moins convaincu que ce soit là le point le plus difficile.
Les titres sont déjà assortis de règles que ne possèdent pas les tokens ordinaires. Les positions peuvent être émises ou brûlées, les dividendes et les actions d’entreprise doivent être exécutés correctement, les transferts peuvent être restreints, et même des transferts forcés peuvent faire partie du cycle de vie de l’actif.
Ainsi, la conformité ne peut pas vraiment être une simple couche de reporting posée à côté du grand livre.
Elle doit faire partie de la façon dont l’actif se comporte.
Mais cela soulève pour moi un problème plus intéressant :
Si une position réglementée doit être auditables, quelle quantité du portefeuille doit réellement devenir visible ?
Un contrôle juridique pourrait exiger une preuve qu’une position existe, qu’elle a été déplacée ou qu’elle a été gelée.
Cela ne justifie pas automatiquement d’exposer des notes protégées sans lien ou l’historique des transactions l’entourant.
C’est ici que l’architecture de Dusk commence à paraître plus nuancée.
Le véritable défi pourrait ne pas être de rendre les RWA conformes.
Il pourrait s’agir de rendre la conformité précise.
Prouver la revendication réglementée. Garder tout le reste en dehors de cette revendication privé.
Car une fois que la divulgation plus large devient l’option pratique, la confidentialité peut disparaître sans que le protocole ait jamais choisi explicitement de la supprimer.
Je reviens sans cesse à cette limite.
Dusk peut-il rendre les actifs réglementés auditables sans rendre les personnes qui les détiennent inutilement transparentes ?
#dusk
Après avoir creusé davantage, je suis moins convaincu que ce soit là le point le plus difficile.
Les titres sont déjà assortis de règles que ne possèdent pas les tokens ordinaires. Les positions peuvent être émises ou brûlées, les dividendes et les actions d’entreprise doivent être exécutés correctement, les transferts peuvent être restreints, et même des transferts forcés peuvent faire partie du cycle de vie de l’actif.
Ainsi, la conformité ne peut pas vraiment être une simple couche de reporting posée à côté du grand livre.
Elle doit faire partie de la façon dont l’actif se comporte.
Mais cela soulève pour moi un problème plus intéressant :
Si une position réglementée doit être auditables, quelle quantité du portefeuille doit réellement devenir visible ?
Un contrôle juridique pourrait exiger une preuve qu’une position existe, qu’elle a été déplacée ou qu’elle a été gelée.
Cela ne justifie pas automatiquement d’exposer des notes protégées sans lien ou l’historique des transactions l’entourant.
C’est ici que l’architecture de Dusk commence à paraître plus nuancée.
Le véritable défi pourrait ne pas être de rendre les RWA conformes.
Il pourrait s’agir de rendre la conformité précise.
Prouver la revendication réglementée. Garder tout le reste en dehors de cette revendication privé.
Car une fois que la divulgation plus large devient l’option pratique, la confidentialité peut disparaître sans que le protocole ait jamais choisi explicitement de la supprimer.
Je reviens sans cesse à cette limite.
Dusk peut-il rendre les actifs réglementés auditables sans rendre les personnes qui les détiennent inutilement transparentes ?
#dusk
1
269
#dusk $DUSK @Dusk_Foundation 1Je reviens sans cesse à une contradiction que j’ai initialement manquée dans @Dusk :
Plus la conformité devient privée, plus la confiance qui sous-tend cette conformité devient importante.
$DUSK tourne autour de 0,087 $, en hausse d’environ 21 % sur 24 h, avec environ 10,8 M $ d’activité. Le mouvement est notable, mais le prix reste la partie la plus facile à expliquer.
Ce que je trouve plus difficile à ignorer, c’est Citadel.
L’idée est qu’un utilisateur peut prouver qu’il détient l’identifiant requis ou qu’il satisfait à une condition d’éligibilité, sans exposer les informations personnelles sous-jacentes onchain.
Au début, j’ai surtout vu cela comme une amélioration de la confidentialité.
Je pense que le problème plus profond est différent.
Une preuve à connaissance nulle peut montrer qu’une condition a été respectée. Elle ne vous dit pas si l’émetteur de l’identifiant était digne de confiance, si les données sous-jacentes étaient exactes, ou si la politique appliquée était réellement appropriée.
Ainsi, la confidentialité en supprime un : l’exposition inutile de données , tout en rendant une autre question plus visible :
Qui décide de ce qui compte comme conformité valide ?
C’est là que NPEX devient intéressant pour moi. Il donne à Dusk un lien réel avec les marchés réglementés, mais un seul lieu reste un seul point de donnée. Je voudrais voir si d’autres lieux réglementés suivent, si l’usage s’étend au-delà de déploiements contrôlés, et comment ces preuves tiennent quand quelque chose tourne réellement mal.
Car peut-être que c’est là le vrai test.
Dusk peut-il réduire ce que les institutions doivent révéler sans réduire ce que les régulateurs peuvent vérifier ?
Si c’est le cas, la confidentialité cesse de ressembler à une fonctionnalité.
Elle commence à ressembler à une partie intégrante du dossier financier lui-même.
@Dusk_Foundation
#dusk $DUSK @Dusk 1Je reviens sans cesse à une contradiction que j’ai initialement manquée dans @Dusk :
Plus la conformité devient privée, plus la confiance qui sous-tend cette conformité devient importante.
$DUSK tourne autour de 0,087 $, en hausse d’environ 21 % sur 24 h, avec environ 10,8 M $ d’activité. Le mouvement est notable, mais le prix reste la partie la plus facile à expliquer.
Ce que je trouve plus difficile à ignorer, c’est Citadel.
L’idée est qu’un utilisateur peut prouver qu’il détient l’identifiant requis ou qu’il satisfait à une condition d’éligibilité, sans exposer les informations personnelles sous-jacentes onchain.
Au début, j’ai surtout vu cela comme une amélioration de la confidentialité.
Je pense que le problème plus profond est différent.
Une preuve à connaissance nulle peut montrer qu’une condition a été respectée. Elle ne vous dit pas si l’émetteur de l’identifiant était digne de confiance, si les données sous-jacentes étaient exactes, ou si la politique appliquée était réellement appropriée.
Ainsi, la confidentialité en supprime un : l’exposition inutile de données , tout en rendant une autre question plus visible :
Qui décide de ce qui compte comme conformité valide ?
C’est là que NPEX devient intéressant pour moi. Il donne à Dusk un lien réel avec les marchés réglementés, mais un seul lieu reste un seul point de donnée. Je voudrais voir si d’autres lieux réglementés suivent, si l’usage s’étend au-delà de déploiements contrôlés, et comment ces preuves tiennent quand quelque chose tourne réellement mal.
Car peut-être que c’est là le vrai test.
Dusk peut-il réduire ce que les institutions doivent révéler sans réduire ce que les régulateurs peuvent vérifier ?
Si c’est le cas, la confidentialité cesse de ressembler à une fonctionnalité.
Elle commence à ressembler à une partie intégrante du dossier financier lui-même.
@Dusk
Plus la conformité devient privée, plus la confiance qui sous-tend cette conformité devient importante.
$DUSK tourne autour de 0,087 $, en hausse d’environ 21 % sur 24 h, avec environ 10,8 M $ d’activité. Le mouvement est notable, mais le prix reste la partie la plus facile à expliquer.
Ce que je trouve plus difficile à ignorer, c’est Citadel.
L’idée est qu’un utilisateur peut prouver qu’il détient l’identifiant requis ou qu’il satisfait à une condition d’éligibilité, sans exposer les informations personnelles sous-jacentes onchain.
Au début, j’ai surtout vu cela comme une amélioration de la confidentialité.
Je pense que le problème plus profond est différent.
Une preuve à connaissance nulle peut montrer qu’une condition a été respectée. Elle ne vous dit pas si l’émetteur de l’identifiant était digne de confiance, si les données sous-jacentes étaient exactes, ou si la politique appliquée était réellement appropriée.
Ainsi, la confidentialité en supprime un : l’exposition inutile de données , tout en rendant une autre question plus visible :
Qui décide de ce qui compte comme conformité valide ?
C’est là que NPEX devient intéressant pour moi. Il donne à Dusk un lien réel avec les marchés réglementés, mais un seul lieu reste un seul point de donnée. Je voudrais voir si d’autres lieux réglementés suivent, si l’usage s’étend au-delà de déploiements contrôlés, et comment ces preuves tiennent quand quelque chose tourne réellement mal.
Car peut-être que c’est là le vrai test.
Dusk peut-il réduire ce que les institutions doivent révéler sans réduire ce que les régulateurs peuvent vérifier ?
Si c’est le cas, la confidentialité cesse de ressembler à une fonctionnalité.
Elle commence à ressembler à une partie intégrante du dossier financier lui-même.
@Dusk
2
3
242
#dusk $DUSK @Dusk_Foundation i je pensais que plus de transparence signifiait automatiquement plus de confiance. ensuite, j’ai regardé @Dusk_Foundation et j’ai remarqué une contradiction que je n’avais pas vraiment envisagée.
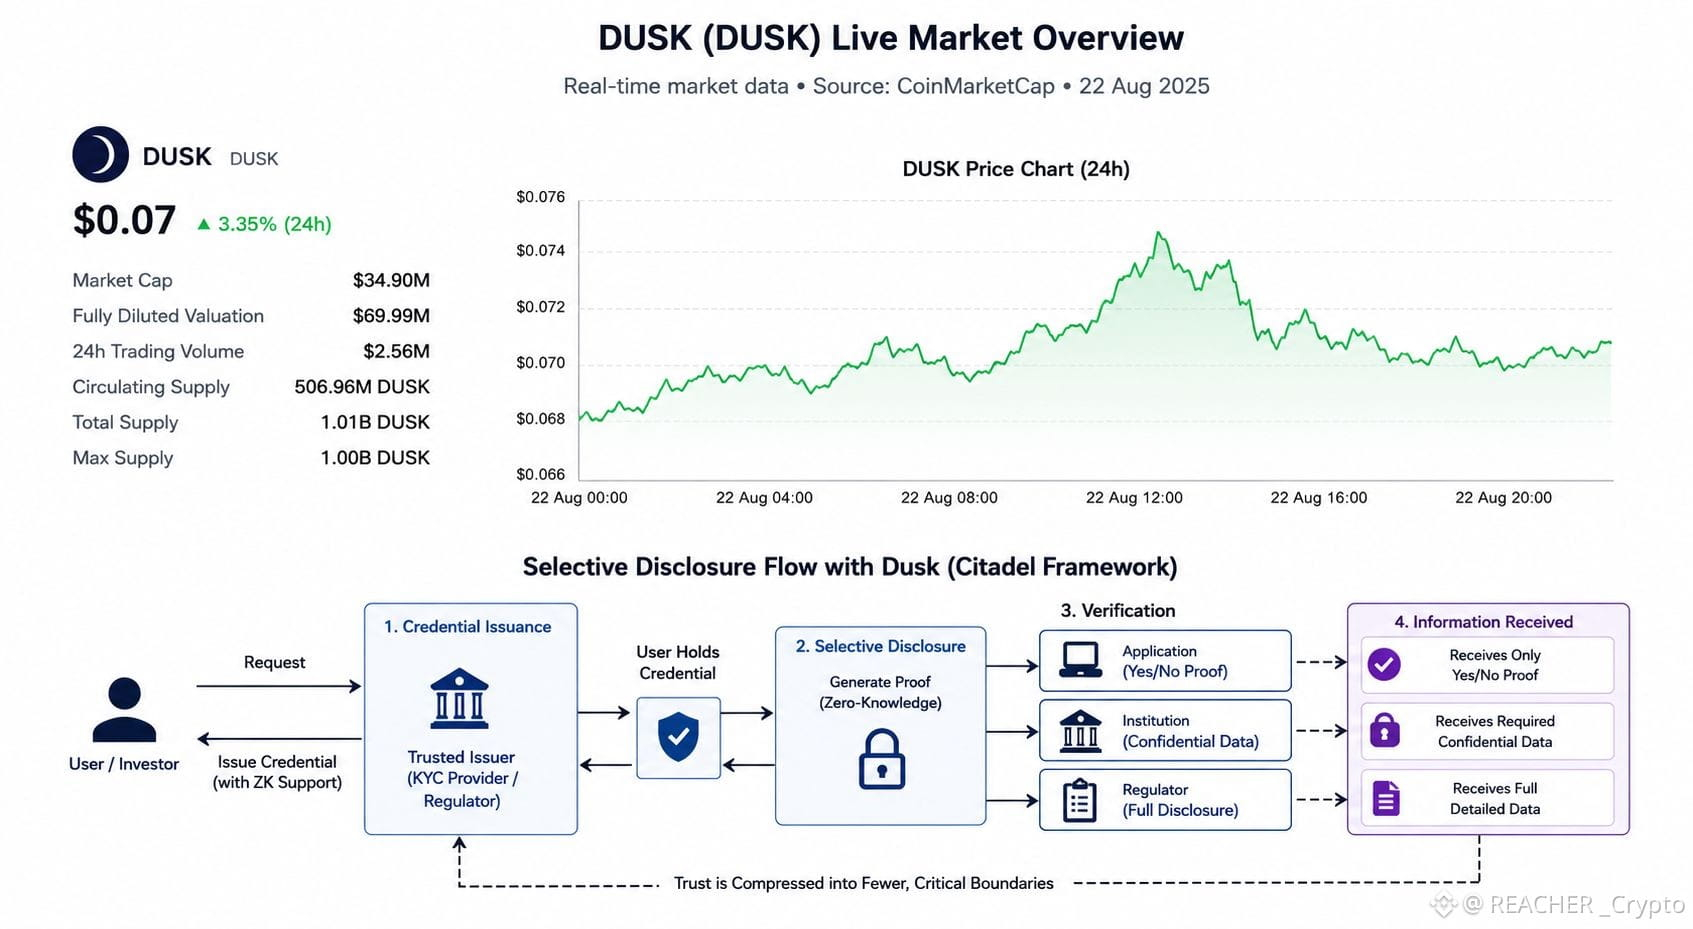
DUSK s’échange autour de 0,07 $ avec environ 2–3 M$ de volume quotidien ces derniers temps. à cette échelle, je me soucie moins de savoir si l’architecture de confidentialité sonne bien sur le papier, et davantage de comprendre quel type de structure de confiance le marché est réellement amené à accepter.
c’est ce qui m’a rendu citadel intéressant.
il ne semble pas traiter la confidentialité comme le fait de rendre tout invisible. l’idée est plutôt de réduire la quantité d’information que chaque participant doit réellement recevoir.
je peux prouver que j’ai réussi le KYC ou que je remplis une condition d’éligibilité sans remettre à chaque candidature l’ensemble de mes données d’identité sous-jacentes.
un régulateur pourrait avoir besoin d’une divulgation détaillée.
un établissement peut avoir besoin de confidentialité.
une application ne peut avoir besoin que d’une preuve oui/non.
même activité financière. visibilité différente.
mais voici la partie à laquelle je continue de penser :
plus une demande reçoit peu d’informations, plus l’information qu’elle choisit de croire devient importante.
une preuve à connaissance nulle peut établir qu’un justificatif est valide. elle ne peut pas établir si l’émetteur était digne de confiance, si le justificatif a été délivré correctement, ni si la politique de vérification elle-même est sensée.
ainsi, Dusk ne fait peut-être pas qu’éliminer le problème de confiance.
Il pourrait plutôt comprimer la confiance en un nombre réduit de frontières, mais plus importantes.
et cela change ma façon de voir la thèse de la confidentialité.
la vraie question n’est pas de savoir si Dusk peut cacher des informations financières.
la question est de savoir si la divulgation sélective peut réduire la quantité de confiance exposée dans l’ensemble du système sans rendre les points de confiance restants dangereusement importants.
cet arbitrage me paraît beaucoup plus intéressant que de simplement qualifier Dusk de blockchain de confidentialité.
#dusk
#dusk $DUSK @Dusk i je pensais que plus de transparence signifiait automatiquement plus de confiance. ensuite, j’ai regardé @Dusk et j’ai remarqué une contradiction que je n’avais pas vraiment envisagée.
DUSK s’échange autour de 0,07 $ avec environ 2–3 M$ de volume quotidien ces derniers temps. à cette échelle, je me soucie moins de savoir si l’architecture de confidentialité sonne bien sur le papier, et davantage de comprendre quel type de structure de confiance le marché est réellement amené à accepter.
c’est ce qui m’a rendu citadel intéressant.
il ne semble pas traiter la confidentialité comme le fait de rendre tout invisible. l’idée est plutôt de réduire la quantité d’information que chaque participant doit réellement recevoir.
je peux prouver que j’ai réussi le KYC ou que je remplis une condition d’éligibilité sans remettre à chaque candidature l’ensemble de mes données d’identité sous-jacentes.
un régulateur pourrait avoir besoin d’une divulgation détaillée.
un établissement peut avoir besoin de confidentialité.
une application ne peut avoir besoin que d’une preuve oui/non.
même activité financière. visibilité différente.
mais voici la partie à laquelle je continue de penser :
plus une demande reçoit peu d’informations, plus l’information qu’elle choisit de croire devient importante.
une preuve à connaissance nulle peut établir qu’un justificatif est valide. elle ne peut pas établir si l’émetteur était digne de confiance, si le justificatif a été délivré correctement, ni si la politique de vérification elle-même est sensée.
ainsi, Dusk ne fait peut-être pas qu’éliminer le problème de confiance.
Il pourrait plutôt comprimer la confiance en un nombre réduit de frontières, mais plus importantes.
et cela change ma façon de voir la thèse de la confidentialité.
la vraie question n’est pas de savoir si Dusk peut cacher des informations financières.
la question est de savoir si la divulgation sélective peut réduire la quantité de confiance exposée dans l’ensemble du système sans rendre les points de confiance restants dangereusement importants.
cet arbitrage me paraît beaucoup plus intéressant que de simplement qualifier Dusk de blockchain de confidentialité.
#dusk
DUSK s’échange autour de 0,07 $ avec environ 2–3 M$ de volume quotidien ces derniers temps. à cette échelle, je me soucie moins de savoir si l’architecture de confidentialité sonne bien sur le papier, et davantage de comprendre quel type de structure de confiance le marché est réellement amené à accepter.
c’est ce qui m’a rendu citadel intéressant.
il ne semble pas traiter la confidentialité comme le fait de rendre tout invisible. l’idée est plutôt de réduire la quantité d’information que chaque participant doit réellement recevoir.
je peux prouver que j’ai réussi le KYC ou que je remplis une condition d’éligibilité sans remettre à chaque candidature l’ensemble de mes données d’identité sous-jacentes.
un régulateur pourrait avoir besoin d’une divulgation détaillée.
un établissement peut avoir besoin de confidentialité.
une application ne peut avoir besoin que d’une preuve oui/non.
même activité financière. visibilité différente.
mais voici la partie à laquelle je continue de penser :
plus une demande reçoit peu d’informations, plus l’information qu’elle choisit de croire devient importante.
une preuve à connaissance nulle peut établir qu’un justificatif est valide. elle ne peut pas établir si l’émetteur était digne de confiance, si le justificatif a été délivré correctement, ni si la politique de vérification elle-même est sensée.
ainsi, Dusk ne fait peut-être pas qu’éliminer le problème de confiance.
Il pourrait plutôt comprimer la confiance en un nombre réduit de frontières, mais plus importantes.
et cela change ma façon de voir la thèse de la confidentialité.
la vraie question n’est pas de savoir si Dusk peut cacher des informations financières.
la question est de savoir si la divulgation sélective peut réduire la quantité de confiance exposée dans l’ensemble du système sans rendre les points de confiance restants dangereusement importants.
cet arbitrage me paraît beaucoup plus intéressant que de simplement qualifier Dusk de blockchain de confidentialité.
#dusk
3
5
207
#termmax @termmax
Quelque chose à propos des chiffres de TermMax m’a pris au dépourvu.
Le protocole peut mettre des marchés de prêts à taux fixe presque n’importe où, mais le capital semble ne pas se soucier de la symétrie géographique.
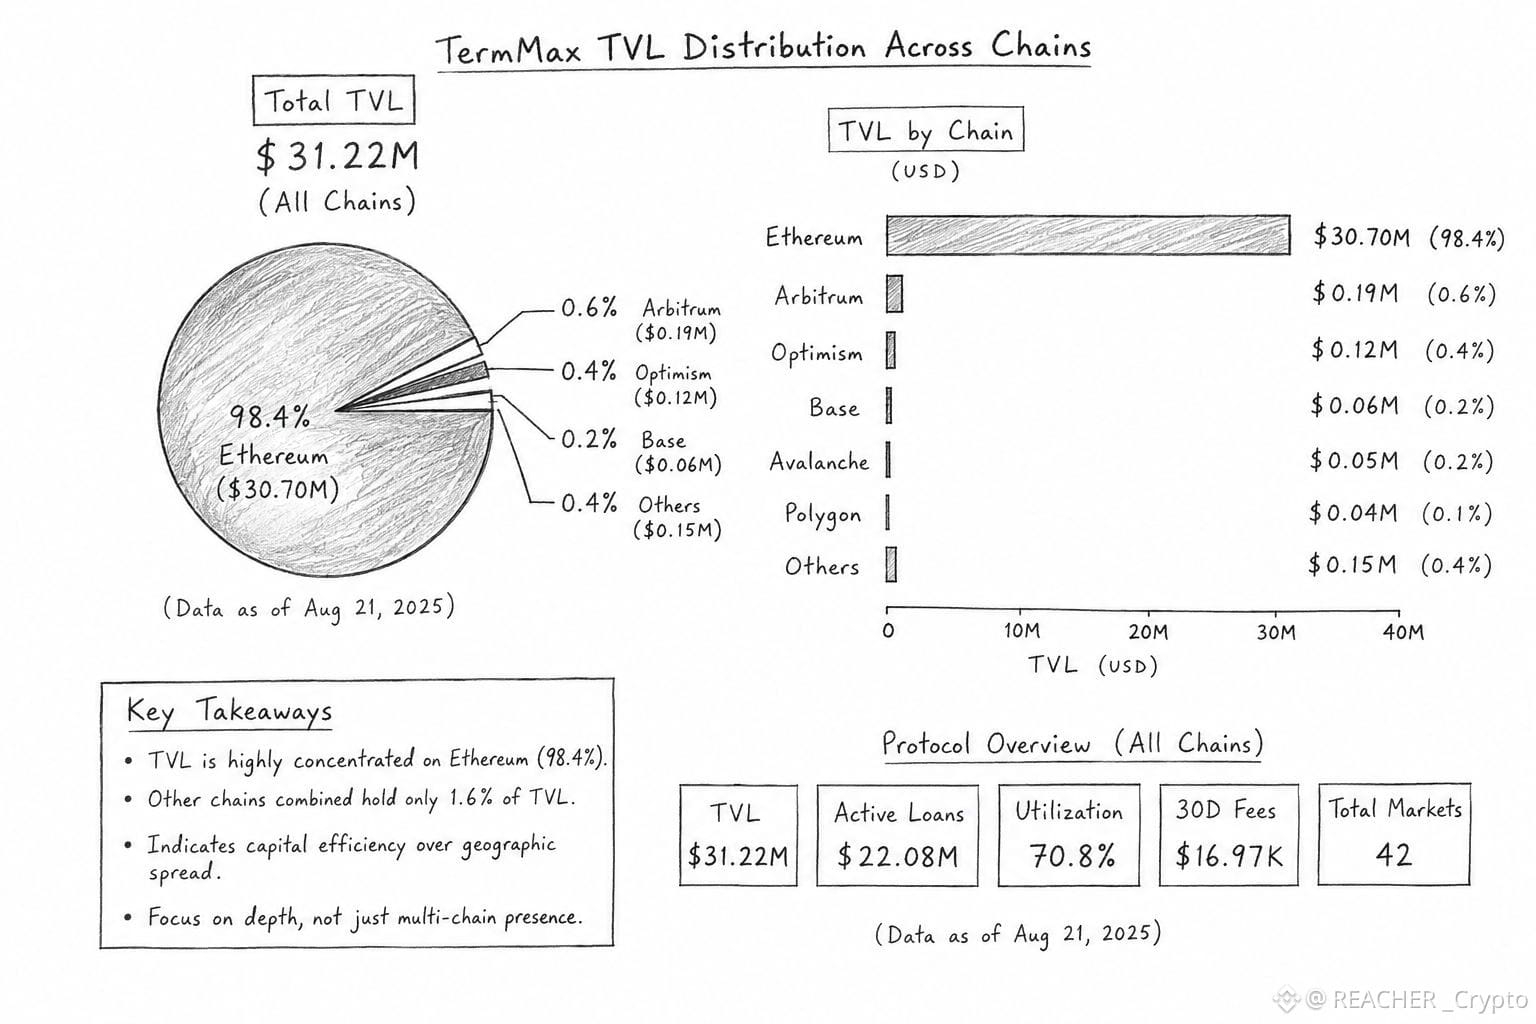
Les derniers chiffres que je regarde montrent environ 31,22 M$ de TVL, avec à peu près 98,4 % concentrés sur Ethereum. À première vue, cela ressemble à un écart d’adoption entre plusieurs chaînes.
Je pense qu’il y a une interprétation plus utile.
TermMax pourrait séparer la disponibilité des marchés de l’efficacité du capital.
Ajouter une autre chaîne donne aux utilisateurs un autre endroit pour emprunter, prêter ou déployer des garanties. Mais si la liquidité est mince, étaler le capital simplement parce qu’un marché existe peut en réalité rendre le système pire. Les marchés à taux fixe ont particulièrement besoin d’une profondeur suffisante pour que la tarification et l’appariement fonctionnent correctement.
Donc la concentration sur Ethereum pourrait être moins un signe d’un échec de l’expansion, et davantage un signe que le capital est sélectif.
Cela crée un arbitrage subtil.
TermMax peut élargir son marché adressable sans étendre immédiatement sa liquidité réellement utilisable. Le réseau devient plus large, tandis que le centre économique reste étonnamment étroit.
C’est pourquoi je m’intéresse moins à l’annonce de la prochaine chaîne.
Je veux voir si le deuxième plus grand pôle de liquidité commence à avoir un impact.
Et je le suivrais à travers plus que la TVL : prêts actifs, utilisation, génération de frais, et si le capital reste réellement après la fin des incitations ou si les lancements de nouveaux marchés s’essoufflent.
Car le vrai test d’un protocole de prêt multi-chaînes n’est pas le nombre d’endroits qu’il peut atteindre.
C’est de savoir si la liquidité finit par décider que cela vaut le coup de quitter son “chez-soi”.
La concentration sur Ethereum est-elle une faiblesse que TermMax doit résoudre, ou le résultat naturel d’un capital qui choisit le marché le plus efficient ?
#TermMax
#termmax @TermMax
Quelque chose à propos des chiffres de TermMax m’a pris au dépourvu.
Le protocole peut mettre des marchés de prêts à taux fixe presque n’importe où, mais le capital semble ne pas se soucier de la symétrie géographique.
Les derniers chiffres que je regarde montrent environ 31,22 M$ de TVL, avec à peu près 98,4 % concentrés sur Ethereum. À première vue, cela ressemble à un écart d’adoption entre plusieurs chaînes.
Je pense qu’il y a une interprétation plus utile.
TermMax pourrait séparer la disponibilité des marchés de l’efficacité du capital.
Ajouter une autre chaîne donne aux utilisateurs un autre endroit pour emprunter, prêter ou déployer des garanties. Mais si la liquidité est mince, étaler le capital simplement parce qu’un marché existe peut en réalité rendre le système pire. Les marchés à taux fixe ont particulièrement besoin d’une profondeur suffisante pour que la tarification et l’appariement fonctionnent correctement.
Donc la concentration sur Ethereum pourrait être moins un signe d’un échec de l’expansion, et davantage un signe que le capital est sélectif.
Cela crée un arbitrage subtil.
TermMax peut élargir son marché adressable sans étendre immédiatement sa liquidité réellement utilisable. Le réseau devient plus large, tandis que le centre économique reste étonnamment étroit.
C’est pourquoi je m’intéresse moins à l’annonce de la prochaine chaîne.
Je veux voir si le deuxième plus grand pôle de liquidité commence à avoir un impact.
Et je le suivrais à travers plus que la TVL : prêts actifs, utilisation, génération de frais, et si le capital reste réellement après la fin des incitations ou si les lancements de nouveaux marchés s’essoufflent.
Car le vrai test d’un protocole de prêt multi-chaînes n’est pas le nombre d’endroits qu’il peut atteindre.
C’est de savoir si la liquidité finit par décider que cela vaut le coup de quitter son “chez-soi”.
La concentration sur Ethereum est-elle une faiblesse que TermMax doit résoudre, ou le résultat naturel d’un capital qui choisit le marché le plus efficient ?
#TermMax
Quelque chose à propos des chiffres de TermMax m’a pris au dépourvu.
Le protocole peut mettre des marchés de prêts à taux fixe presque n’importe où, mais le capital semble ne pas se soucier de la symétrie géographique.
Les derniers chiffres que je regarde montrent environ 31,22 M$ de TVL, avec à peu près 98,4 % concentrés sur Ethereum. À première vue, cela ressemble à un écart d’adoption entre plusieurs chaînes.
Je pense qu’il y a une interprétation plus utile.
TermMax pourrait séparer la disponibilité des marchés de l’efficacité du capital.
Ajouter une autre chaîne donne aux utilisateurs un autre endroit pour emprunter, prêter ou déployer des garanties. Mais si la liquidité est mince, étaler le capital simplement parce qu’un marché existe peut en réalité rendre le système pire. Les marchés à taux fixe ont particulièrement besoin d’une profondeur suffisante pour que la tarification et l’appariement fonctionnent correctement.
Donc la concentration sur Ethereum pourrait être moins un signe d’un échec de l’expansion, et davantage un signe que le capital est sélectif.
Cela crée un arbitrage subtil.
TermMax peut élargir son marché adressable sans étendre immédiatement sa liquidité réellement utilisable. Le réseau devient plus large, tandis que le centre économique reste étonnamment étroit.
C’est pourquoi je m’intéresse moins à l’annonce de la prochaine chaîne.
Je veux voir si le deuxième plus grand pôle de liquidité commence à avoir un impact.
Et je le suivrais à travers plus que la TVL : prêts actifs, utilisation, génération de frais, et si le capital reste réellement après la fin des incitations ou si les lancements de nouveaux marchés s’essoufflent.
Car le vrai test d’un protocole de prêt multi-chaînes n’est pas le nombre d’endroits qu’il peut atteindre.
C’est de savoir si la liquidité finit par décider que cela vaut le coup de quitter son “chez-soi”.
La concentration sur Ethereum est-elle une faiblesse que TermMax doit résoudre, ou le résultat naturel d’un capital qui choisit le marché le plus efficient ?
#TermMax
2
2
140
#dusk $DUSK @Dusk_Foundation
Au début, je pensais que tokeniser un actif réglementé consistait surtout à inscrire la propriété onchain et à ajouter les bons contrôles de conformité.
mais en creusant davantage Dusk, je me suis rendu compte que cette vision manquait quelque chose d’important.
ce qui a attiré mon attentIon, c’est Zedger. il ne traite pas une securIty comme un simple token qui passe d’un wallet à un autre. la desIgn inclut des utilisateurs en liste blanche, l’acceptation des transferts, le règlement, les claims, le vote et les dividendes.
cela m’a fait rethInk ce que signifie réellement « l’infrastructure RWA ».
Une obligation ou un fonds ne devient pas un actif financier fonctionnel simplement parce que sa propriété est enregistrée sur une blockchain. le réseau doit encore comprendre qui a le droit de le détenir, qui peut le receIve, quand un transfert est accepté, quand la propriéte est réglée, et quels droits le détenteur a ensuite.
et c’est pourquoi les mots de Dusk concernant la tokenisation des titres et la gestion de leur cycle de vie ont retenu mon attention. le livre blanc dit que c’était un cas d’utilisation central du protocole, plutôt que quelque chose ajouté après coup.
mais voici où je reste prudent.
placer davantage du cycle de vie financier onchain pourrait réduire la fragmentation des processus. cela pourrait aussi rendre la blockchain responsable d’un ensemble beaucoup plus large de règles et de cas limites.
alors peut-être que le vrai test pour Dusk n’est pas :
Pouvez-vous tokeniser un actif financier ?
c’est plutôt :
Pouvez-vous faire en sorte que toutes les règles autour de cet actif fonctionnent ensemble sans transformer la blockchain elle-même en une autre couche de complexité financière ?
telle est la question que je surveille. 🤔
#dusk
#dusk $DUSK @Dusk
Au début, je pensais que tokeniser un actif réglementé consistait surtout à inscrire la propriété onchain et à ajouter les bons contrôles de conformité.
mais en creusant davantage Dusk, je me suis rendu compte que cette vision manquait quelque chose d’important.
ce qui a attiré mon attentIon, c’est Zedger. il ne traite pas une securIty comme un simple token qui passe d’un wallet à un autre. la desIgn inclut des utilisateurs en liste blanche, l’acceptation des transferts, le règlement, les claims, le vote et les dividendes.
cela m’a fait rethInk ce que signifie réellement « l’infrastructure RWA ».
Une obligation ou un fonds ne devient pas un actif financier fonctionnel simplement parce que sa propriété est enregistrée sur une blockchain. le réseau doit encore comprendre qui a le droit de le détenir, qui peut le receIve, quand un transfert est accepté, quand la propriéte est réglée, et quels droits le détenteur a ensuite.
et c’est pourquoi les mots de Dusk concernant la tokenisation des titres et la gestion de leur cycle de vie ont retenu mon attention. le livre blanc dit que c’était un cas d’utilisation central du protocole, plutôt que quelque chose ajouté après coup.
mais voici où je reste prudent.
placer davantage du cycle de vie financier onchain pourrait réduire la fragmentation des processus. cela pourrait aussi rendre la blockchain responsable d’un ensemble beaucoup plus large de règles et de cas limites.
alors peut-être que le vrai test pour Dusk n’est pas :
Pouvez-vous tokeniser un actif financier ?
c’est plutôt :
Pouvez-vous faire en sorte que toutes les règles autour de cet actif fonctionnent ensemble sans transformer la blockchain elle-même en une autre couche de complexité financière ?
telle est la question que je surveille. 🤔
#dusk
Au début, je pensais que tokeniser un actif réglementé consistait surtout à inscrire la propriété onchain et à ajouter les bons contrôles de conformité.
mais en creusant davantage Dusk, je me suis rendu compte que cette vision manquait quelque chose d’important.
ce qui a attiré mon attentIon, c’est Zedger. il ne traite pas une securIty comme un simple token qui passe d’un wallet à un autre. la desIgn inclut des utilisateurs en liste blanche, l’acceptation des transferts, le règlement, les claims, le vote et les dividendes.
cela m’a fait rethInk ce que signifie réellement « l’infrastructure RWA ».
Une obligation ou un fonds ne devient pas un actif financier fonctionnel simplement parce que sa propriété est enregistrée sur une blockchain. le réseau doit encore comprendre qui a le droit de le détenir, qui peut le receIve, quand un transfert est accepté, quand la propriéte est réglée, et quels droits le détenteur a ensuite.
et c’est pourquoi les mots de Dusk concernant la tokenisation des titres et la gestion de leur cycle de vie ont retenu mon attention. le livre blanc dit que c’était un cas d’utilisation central du protocole, plutôt que quelque chose ajouté après coup.
mais voici où je reste prudent.
placer davantage du cycle de vie financier onchain pourrait réduire la fragmentation des processus. cela pourrait aussi rendre la blockchain responsable d’un ensemble beaucoup plus large de règles et de cas limites.
alors peut-être que le vrai test pour Dusk n’est pas :
Pouvez-vous tokeniser un actif financier ?
c’est plutôt :
Pouvez-vous faire en sorte que toutes les règles autour de cet actif fonctionnent ensemble sans transformer la blockchain elle-même en une autre couche de complexité financière ?
telle est la question que je surveille. 🤔
#dusk
4
4
207
#termmax @termmax
Je reviens sans cesse à TermMax parce que le nombre intéressant n’est peut-être même pas la TVL.
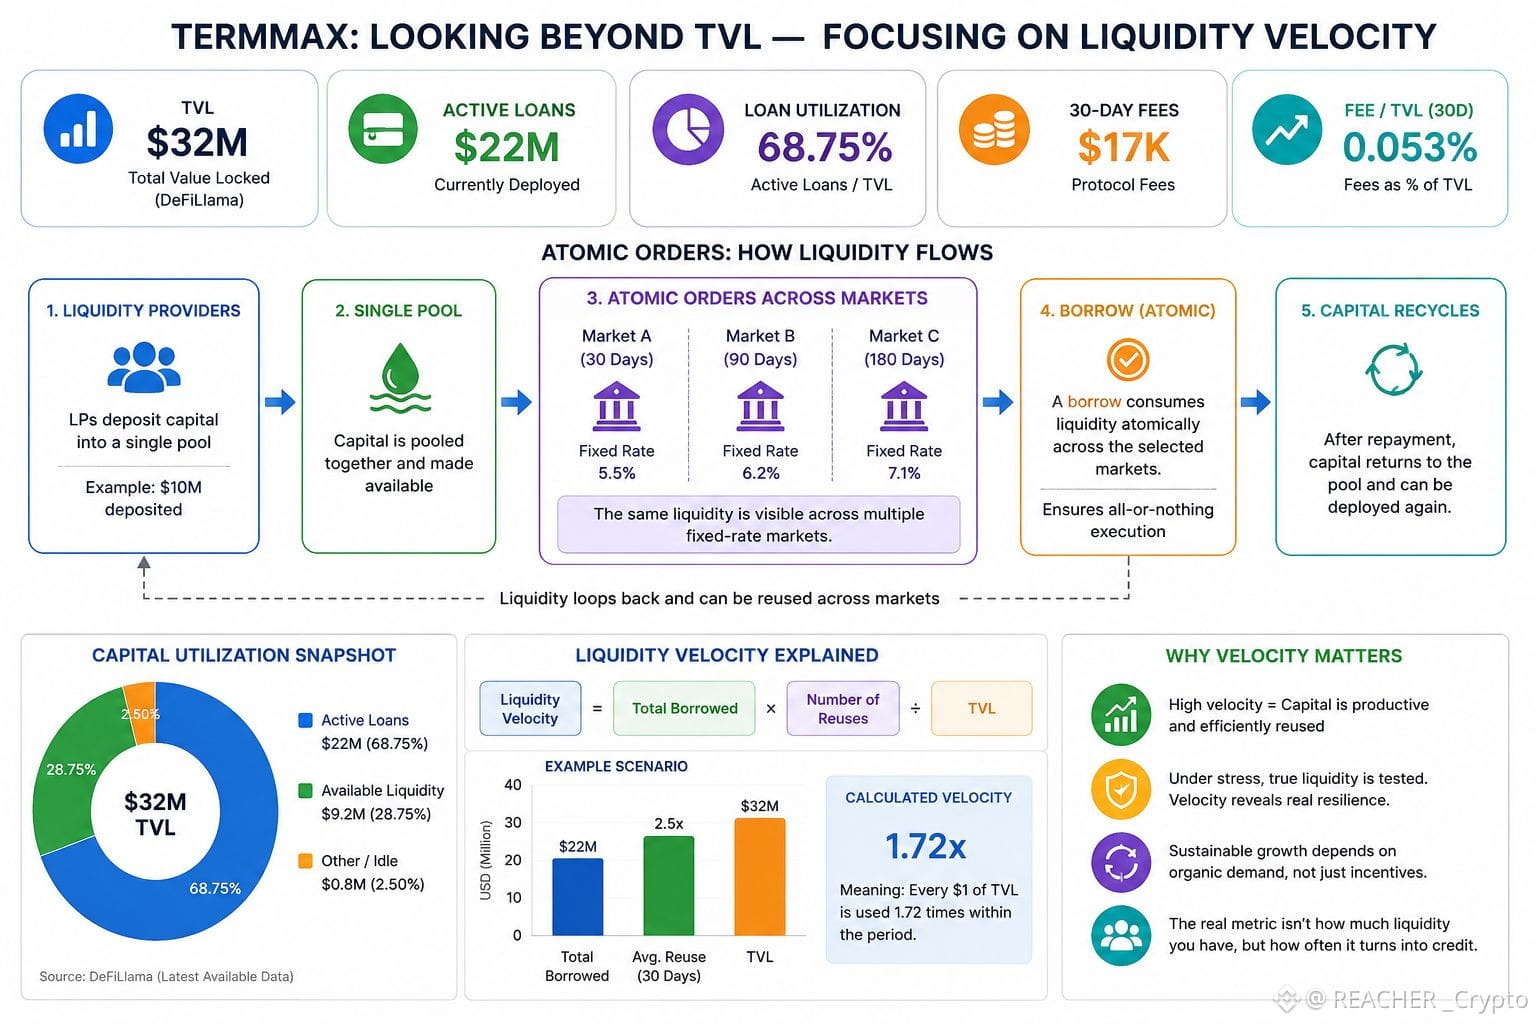
DeFiLlama indique actuellement environ 32 M$ de TVL, 22 M$ de prêts actifs et seulement environ 17 K$ de frais sur 30 jours. Cela crée une image étrange : la plus grande partie du capital travaille déjà, mais le flux de frais semble encore relativement faible.
Ensuite, j’ai regardé de plus près les Atomic Orders.
La conception est simple, mais l’implication ne l’est pas : un seul pool peut exposer le même capital sur plusieurs marchés à taux fixes, tandis qu’un emprunt consomme cette liquidité de façon atomique sur les autres. TermMax affirme que cela vise à réduire la fragmentation et à permettre au même capital de tourner de manière plus efficace.
Cela crée une contradiction que je n’avais pas envisagée.
Une liquidité plus visible ne signifie pas nécessairement qu’il y a davantage de liquidité. Cela peut vouloir dire que la même liquidité est comptabilisée sur plus d’opportunités.
Donc, je suis moins intéressé par le fait que la TVL augmente à partir d’ici. Je veux savoir à quelle vitesse chaque dollar se transforme en crédit réel, à quelle fréquence il est réutilisé, et ce qui se passe lorsque plusieurs marchés en ont besoin simultanément.
Parce que 22 M$ de prêts actifs face à ~32 M$ de TVL suggèrent déjà une utilisation significative.
La question la plus difficile est de savoir si cette efficacité devient une activité économique durable lorsque les incitations cessent de faire une partie du travail.
Peut-être que la vraie métrique de TermMax n’est pas la profondeur de liquidité.
C’est la vélocité de la liquidité sous stress.
#TermMax
#termmax @TermMax
Je reviens sans cesse à TermMax parce que le nombre intéressant n’est peut-être même pas la TVL.
DeFiLlama indique actuellement environ 32 M$ de TVL, 22 M$ de prêts actifs et seulement environ 17 K$ de frais sur 30 jours. Cela crée une image étrange : la plus grande partie du capital travaille déjà, mais le flux de frais semble encore relativement faible.
Ensuite, j’ai regardé de plus près les Atomic Orders.
La conception est simple, mais l’implication ne l’est pas : un seul pool peut exposer le même capital sur plusieurs marchés à taux fixes, tandis qu’un emprunt consomme cette liquidité de façon atomique sur les autres. TermMax affirme que cela vise à réduire la fragmentation et à permettre au même capital de tourner de manière plus efficace.
Cela crée une contradiction que je n’avais pas envisagée.
Une liquidité plus visible ne signifie pas nécessairement qu’il y a davantage de liquidité. Cela peut vouloir dire que la même liquidité est comptabilisée sur plus d’opportunités.
Donc, je suis moins intéressé par le fait que la TVL augmente à partir d’ici. Je veux savoir à quelle vitesse chaque dollar se transforme en crédit réel, à quelle fréquence il est réutilisé, et ce qui se passe lorsque plusieurs marchés en ont besoin simultanément.
Parce que 22 M$ de prêts actifs face à ~32 M$ de TVL suggèrent déjà une utilisation significative.
La question la plus difficile est de savoir si cette efficacité devient une activité économique durable lorsque les incitations cessent de faire une partie du travail.
Peut-être que la vraie métrique de TermMax n’est pas la profondeur de liquidité.
C’est la vélocité de la liquidité sous stress.
#TermMax
Je reviens sans cesse à TermMax parce que le nombre intéressant n’est peut-être même pas la TVL.
DeFiLlama indique actuellement environ 32 M$ de TVL, 22 M$ de prêts actifs et seulement environ 17 K$ de frais sur 30 jours. Cela crée une image étrange : la plus grande partie du capital travaille déjà, mais le flux de frais semble encore relativement faible.
Ensuite, j’ai regardé de plus près les Atomic Orders.
La conception est simple, mais l’implication ne l’est pas : un seul pool peut exposer le même capital sur plusieurs marchés à taux fixes, tandis qu’un emprunt consomme cette liquidité de façon atomique sur les autres. TermMax affirme que cela vise à réduire la fragmentation et à permettre au même capital de tourner de manière plus efficace.
Cela crée une contradiction que je n’avais pas envisagée.
Une liquidité plus visible ne signifie pas nécessairement qu’il y a davantage de liquidité. Cela peut vouloir dire que la même liquidité est comptabilisée sur plus d’opportunités.
Donc, je suis moins intéressé par le fait que la TVL augmente à partir d’ici. Je veux savoir à quelle vitesse chaque dollar se transforme en crédit réel, à quelle fréquence il est réutilisé, et ce qui se passe lorsque plusieurs marchés en ont besoin simultanément.
Parce que 22 M$ de prêts actifs face à ~32 M$ de TVL suggèrent déjà une utilisation significative.
La question la plus difficile est de savoir si cette efficacité devient une activité économique durable lorsque les incitations cessent de faire une partie du travail.
Peut-être que la vraie métrique de TermMax n’est pas la profondeur de liquidité.
C’est la vélocité de la liquidité sous stress.
#TermMax
3
4
200
#dusk $DUSK @Dusk_Foundation J’ai continué à regarder le marché Dusk aujourd’hui, et la contradiction que je n’arrive pas vraiment à dissiper, c’est que, si une meilleure conformité pouvait exister, elle pourrait en fait rendre un marché RWA plus difficile à négocier.
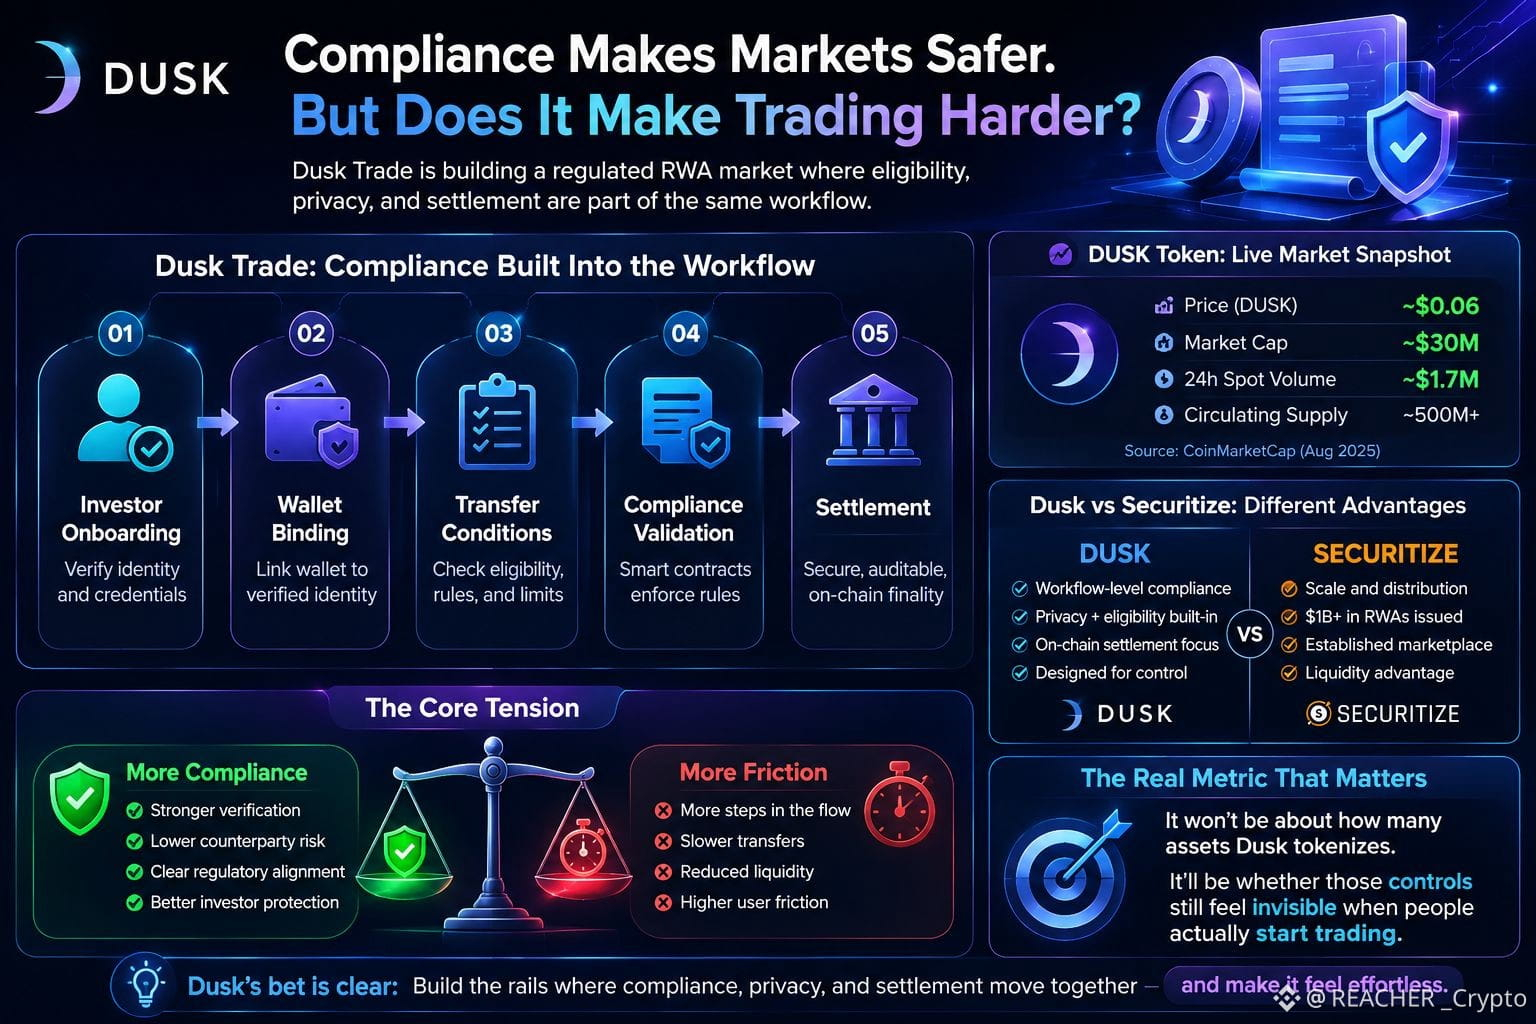
Le design de Dusk pousse l’éligibilité directement dans le flux de travail : intégrer l’investisseur, lier le portefeuille, vérifier les conditions de transfert, puis régler. La documentation le montre assez clairement : le portefeuille n’est pas seulement l’endroit où l’actif est stocké ; il peut devenir une partie de la manière dont on est autorisé à le détenir ou à le déplacer.
Cela a du sens pour les marchés réglementés.
Mais les chiffres en temps réel me font marquer une pause.
DUSK est autour de 0,06 $ avec environ 30 M$ de capitalisation boursière, tandis que le volume spot sur 24 h est d’environ 1,7 M$.
Il y a donc déjà une liquidité de test de marché petite mais réelle autour du jeton lui-même, alors que Dusk essaie de bâtir un environnement beaucoup plus contrôlé pour des actifs réglementés.
Cela crée une tension intéressante.
Plus de contrôles peuvent rendre la détention plus sûre et plus facile à vérifier. Mais chaque étape supplémentaire peut aussi ralentir le mouvement dont un marché secondaire a besoin.
Securitize a déjà l’avantage de l’échelle, avec plus de 1 Md$ de RWAs émis via sa plateforme.
Dusk parie sur une autre partie du problème : coordonner l’éligibilité, la confidentialité et le règlement dans le même flux de travail.
Je commence à penser que la vraie mesure ne sera pas le nombre d’actifs que Dusk tokenise.
Ce sera de savoir si ces contrôles restent invisibles quand les gens commencent vraiment à négocier.
#dusk
#dusk $DUSK @Dusk J’ai continué à regarder le marché Dusk aujourd’hui, et la contradiction que je n’arrive pas vraiment à dissiper, c’est que, si une meilleure conformité pouvait exister, elle pourrait en fait rendre un marché RWA plus difficile à négocier.
Le design de Dusk pousse l’éligibilité directement dans le flux de travail : intégrer l’investisseur, lier le portefeuille, vérifier les conditions de transfert, puis régler. La documentation le montre assez clairement : le portefeuille n’est pas seulement l’endroit où l’actif est stocké ; il peut devenir une partie de la manière dont on est autorisé à le détenir ou à le déplacer.
Cela a du sens pour les marchés réglementés.
Mais les chiffres en temps réel me font marquer une pause.
DUSK est autour de 0,06 $ avec environ 30 M$ de capitalisation boursière, tandis que le volume spot sur 24 h est d’environ 1,7 M$.
Il y a donc déjà une liquidité de test de marché petite mais réelle autour du jeton lui-même, alors que Dusk essaie de bâtir un environnement beaucoup plus contrôlé pour des actifs réglementés.
Cela crée une tension intéressante.
Plus de contrôles peuvent rendre la détention plus sûre et plus facile à vérifier. Mais chaque étape supplémentaire peut aussi ralentir le mouvement dont un marché secondaire a besoin.
Securitize a déjà l’avantage de l’échelle, avec plus de 1 Md$ de RWAs émis via sa plateforme.
Dusk parie sur une autre partie du problème : coordonner l’éligibilité, la confidentialité et le règlement dans le même flux de travail.
Je commence à penser que la vraie mesure ne sera pas le nombre d’actifs que Dusk tokenise.
Ce sera de savoir si ces contrôles restent invisibles quand les gens commencent vraiment à négocier.
#dusk
Le design de Dusk pousse l’éligibilité directement dans le flux de travail : intégrer l’investisseur, lier le portefeuille, vérifier les conditions de transfert, puis régler. La documentation le montre assez clairement : le portefeuille n’est pas seulement l’endroit où l’actif est stocké ; il peut devenir une partie de la manière dont on est autorisé à le détenir ou à le déplacer.
Cela a du sens pour les marchés réglementés.
Mais les chiffres en temps réel me font marquer une pause.
DUSK est autour de 0,06 $ avec environ 30 M$ de capitalisation boursière, tandis que le volume spot sur 24 h est d’environ 1,7 M$.
Il y a donc déjà une liquidité de test de marché petite mais réelle autour du jeton lui-même, alors que Dusk essaie de bâtir un environnement beaucoup plus contrôlé pour des actifs réglementés.
Cela crée une tension intéressante.
Plus de contrôles peuvent rendre la détention plus sûre et plus facile à vérifier. Mais chaque étape supplémentaire peut aussi ralentir le mouvement dont un marché secondaire a besoin.
Securitize a déjà l’avantage de l’échelle, avec plus de 1 Md$ de RWAs émis via sa plateforme.
Dusk parie sur une autre partie du problème : coordonner l’éligibilité, la confidentialité et le règlement dans le même flux de travail.
Je commence à penser que la vraie mesure ne sera pas le nombre d’actifs que Dusk tokenise.
Ce sera de savoir si ces contrôles restent invisibles quand les gens commencent vraiment à négocier.
#dusk
4
3
238
#termmax @termmax Je pensais que les coffres DeFi étaient plutôt simples.
Vous déposez des fonds, la stratégie recherche du rendement et vous récupérez le retour. Rien de plus.
Mais plus j’ai regardé les modèles Vault et Curator de TermMax, plus j’ai réalisé que je manquais une partie essentielle.
Le curator ne cherche pas seulement le meilleur APY.
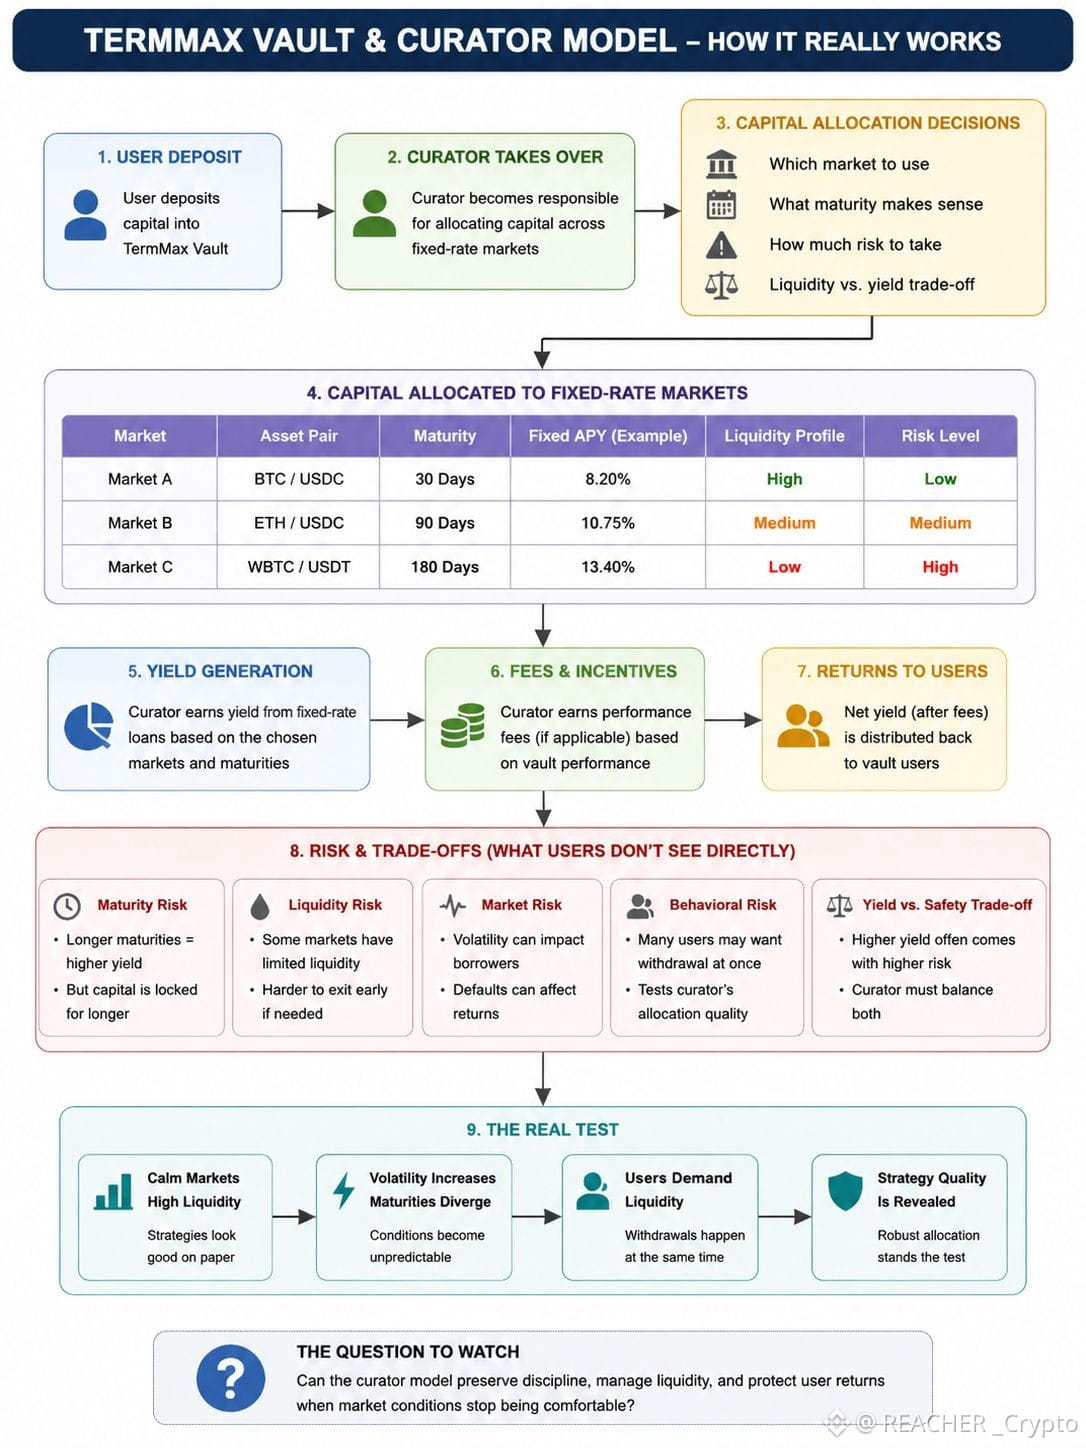
Ils décident où va le capital, sur quel marché l’utiliser, quelle maturité a du sens, et combien de risque il est raisonnable de prendre. Dans les marchés à taux fixe, cette dernière partie devient encore plus intéressante, car le temps fait partie de la décision d’allocation.
Un rendement plus élevé peut sembler attractif à l’écran, mais il ne me dit pas si la maturité convient ou si l’arbitrage liquidité/rendement est cohérent.
Cela a changé ma façon de voir le rendement « passif ».
L’utilisateur peut être passif, mais le risque n’a pas disparu. Quelqu’un doit toujours prendre ces décisions d’allocation de capital. La différence, c’est que l’utilisateur fait confiance au curator pour les prendre à sa place.
Et je pense que c’est là que commence le vrai test.
Une stratégie peut sembler parfaitement raisonnable quand la liquidité est forte et que les marchés sont calmes. Je m’intéresse beaucoup plus à ce qui se passe lorsque la volatilité augmente, que les maturités commencent à diverger, et que les utilisateurs veulent soudainement de la liquidité en même temps.
C’est à ce moment-là que vous découvrez si le processus d’allocation était réellement robuste, ou s’il ne faisait que bien paraître dans des conditions faciles.
Donc je m’intéresse moins à juger un coffre TermMax uniquement par son APY.
Je veux comprendre d’où vient ce rendement, ce que le curator abandonne pour l’obtenir, et comment la stratégie se comporte lorsque les conditions deviennent inconfortables.
Parce que le rendement passif ne signifie pas risque passif.
Cela veut dire que quelqu’un d’autre prend les décisions à votre place.
#TermMax
#termmax @TermMax Je pensais que les coffres DeFi étaient plutôt simples.
Vous déposez des fonds, la stratégie recherche du rendement et vous récupérez le retour. Rien de plus.
Mais plus j’ai regardé les modèles Vault et Curator de TermMax, plus j’ai réalisé que je manquais une partie essentielle.
Le curator ne cherche pas seulement le meilleur APY.
Ils décident où va le capital, sur quel marché l’utiliser, quelle maturité a du sens, et combien de risque il est raisonnable de prendre. Dans les marchés à taux fixe, cette dernière partie devient encore plus intéressante, car le temps fait partie de la décision d’allocation.
Un rendement plus élevé peut sembler attractif à l’écran, mais il ne me dit pas si la maturité convient ou si l’arbitrage liquidité/rendement est cohérent.
Cela a changé ma façon de voir le rendement « passif ».
L’utilisateur peut être passif, mais le risque n’a pas disparu. Quelqu’un doit toujours prendre ces décisions d’allocation de capital. La différence, c’est que l’utilisateur fait confiance au curator pour les prendre à sa place.
Et je pense que c’est là que commence le vrai test.
Une stratégie peut sembler parfaitement raisonnable quand la liquidité est forte et que les marchés sont calmes. Je m’intéresse beaucoup plus à ce qui se passe lorsque la volatilité augmente, que les maturités commencent à diverger, et que les utilisateurs veulent soudainement de la liquidité en même temps.
C’est à ce moment-là que vous découvrez si le processus d’allocation était réellement robuste, ou s’il ne faisait que bien paraître dans des conditions faciles.
Donc je m’intéresse moins à juger un coffre TermMax uniquement par son APY.
Je veux comprendre d’où vient ce rendement, ce que le curator abandonne pour l’obtenir, et comment la stratégie se comporte lorsque les conditions deviennent inconfortables.
Parce que le rendement passif ne signifie pas risque passif.
Cela veut dire que quelqu’un d’autre prend les décisions à votre place.
#TermMax
Vous déposez des fonds, la stratégie recherche du rendement et vous récupérez le retour. Rien de plus.
Mais plus j’ai regardé les modèles Vault et Curator de TermMax, plus j’ai réalisé que je manquais une partie essentielle.
Le curator ne cherche pas seulement le meilleur APY.
Ils décident où va le capital, sur quel marché l’utiliser, quelle maturité a du sens, et combien de risque il est raisonnable de prendre. Dans les marchés à taux fixe, cette dernière partie devient encore plus intéressante, car le temps fait partie de la décision d’allocation.
Un rendement plus élevé peut sembler attractif à l’écran, mais il ne me dit pas si la maturité convient ou si l’arbitrage liquidité/rendement est cohérent.
Cela a changé ma façon de voir le rendement « passif ».
L’utilisateur peut être passif, mais le risque n’a pas disparu. Quelqu’un doit toujours prendre ces décisions d’allocation de capital. La différence, c’est que l’utilisateur fait confiance au curator pour les prendre à sa place.
Et je pense que c’est là que commence le vrai test.
Une stratégie peut sembler parfaitement raisonnable quand la liquidité est forte et que les marchés sont calmes. Je m’intéresse beaucoup plus à ce qui se passe lorsque la volatilité augmente, que les maturités commencent à diverger, et que les utilisateurs veulent soudainement de la liquidité en même temps.
C’est à ce moment-là que vous découvrez si le processus d’allocation était réellement robuste, ou s’il ne faisait que bien paraître dans des conditions faciles.
Donc je m’intéresse moins à juger un coffre TermMax uniquement par son APY.
Je veux comprendre d’où vient ce rendement, ce que le curator abandonne pour l’obtenir, et comment la stratégie se comporte lorsque les conditions deviennent inconfortables.
Parce que le rendement passif ne signifie pas risque passif.
Cela veut dire que quelqu’un d’autre prend les décisions à votre place.
#TermMax
1
2
153
#dusk $DUSK @Dusk_Foundation
Au début, je pensais que l’histoire de la confidentialité de Dusk concernait principalement le fait de masquer les transactions.
Puis j’ai regardé plus en profondeur l’architecture et j’ai remarqué quelque chose de plus intéressant : la confidentialité n’est pas traitée comme quelque chose qu’on ajoute à la fin. Elle peut commencer avant même qu’une transaction ne soit traitée.
Ce qui a attiré mon attention, c’est la preuve d’appel d’offres à l’aveugle, utilisée dans la conception du consensus d’accord byzantin ségrégé (SBA) de Dusk.
Le point intéressant, c’est que la sélection du leader peut avoir lieu sans exposer simplement toutes les informations sur les acteurs en compétition pour produire le prochain bloc.
Cela a changé la façon dont je vois Dusk.
Ensuite, il y a Phoenix, qui aborde les dépenses confidentielles via une conception basée sur l’UTxO, tandis que Zedger prend une autre voie vers la confidentialité pour les activités de jetons de sécurité réglementés.
Donc, pour moi, la question la plus importante n’est pas :
Dusk a-t-il de la confidentialité ?
La vraie question est :
De combien d’informations de protocole peut-on préserver la confidentialité tout en permettant au réseau d’arriver à un accord et de prouver que tout est valide ?
C’est un problème beaucoup plus difficile.
Je continue d’observer comment ces composants se comportent dans un usage réel, surtout lorsque la scalabilité et l’adoption deviennent le vrai test.
Mais l’architecture elle-même mérite vraiment qu’on s’y attarde.
Pensez-vous que la confidentialité devrait commencer au niveau de la transaction, ou que le consensus lui-même devrait aussi être conçu autour de la confidentialité ?
#dusk
Où la confidentialité devrait-elle commencer ?
#dusk $DUSK @Dusk
Au début, je pensais que l’histoire de la confidentialité de Dusk concernait principalement le fait de masquer les transactions.
Puis j’ai regardé plus en profondeur l’architecture et j’ai remarqué quelque chose de plus intéressant : la confidentialité n’est pas traitée comme quelque chose qu’on ajoute à la fin. Elle peut commencer avant même qu’une transaction ne soit traitée.
Ce qui a attiré mon attention, c’est la preuve d’appel d’offres à l’aveugle, utilisée dans la conception du consensus d’accord byzantin ségrégé (SBA) de Dusk.
Le point intéressant, c’est que la sélection du leader peut avoir lieu sans exposer simplement toutes les informations sur les acteurs en compétition pour produire le prochain bloc.
Cela a changé la façon dont je vois Dusk.
Ensuite, il y a Phoenix, qui aborde les dépenses confidentielles via une conception basée sur l’UTxO, tandis que Zedger prend une autre voie vers la confidentialité pour les activités de jetons de sécurité réglementés.
Donc, pour moi, la question la plus importante n’est pas :
Dusk a-t-il de la confidentialité ?
La vraie question est :
De combien d’informations de protocole peut-on préserver la confidentialité tout en permettant au réseau d’arriver à un accord et de prouver que tout est valide ?
C’est un problème beaucoup plus difficile.
Je continue d’observer comment ces composants se comportent dans un usage réel, surtout lorsque la scalabilité et l’adoption deviennent le vrai test.
Mais l’architecture elle-même mérite vraiment qu’on s’y attarde.
Pensez-vous que la confidentialité devrait commencer au niveau de la transaction, ou que le consensus lui-même devrait aussi être conçu autour de la confidentialité ?
#dusk
Où la confidentialité devrait-elle commencer ?
Au début, je pensais que l’histoire de la confidentialité de Dusk concernait principalement le fait de masquer les transactions.
Puis j’ai regardé plus en profondeur l’architecture et j’ai remarqué quelque chose de plus intéressant : la confidentialité n’est pas traitée comme quelque chose qu’on ajoute à la fin. Elle peut commencer avant même qu’une transaction ne soit traitée.
Ce qui a attiré mon attention, c’est la preuve d’appel d’offres à l’aveugle, utilisée dans la conception du consensus d’accord byzantin ségrégé (SBA) de Dusk.
Le point intéressant, c’est que la sélection du leader peut avoir lieu sans exposer simplement toutes les informations sur les acteurs en compétition pour produire le prochain bloc.
Cela a changé la façon dont je vois Dusk.
Ensuite, il y a Phoenix, qui aborde les dépenses confidentielles via une conception basée sur l’UTxO, tandis que Zedger prend une autre voie vers la confidentialité pour les activités de jetons de sécurité réglementés.
Donc, pour moi, la question la plus importante n’est pas :
Dusk a-t-il de la confidentialité ?
La vraie question est :
De combien d’informations de protocole peut-on préserver la confidentialité tout en permettant au réseau d’arriver à un accord et de prouver que tout est valide ?
C’est un problème beaucoup plus difficile.
Je continue d’observer comment ces composants se comportent dans un usage réel, surtout lorsque la scalabilité et l’adoption deviennent le vrai test.
Mais l’architecture elle-même mérite vraiment qu’on s’y attarde.
Pensez-vous que la confidentialité devrait commencer au niveau de la transaction, ou que le consensus lui-même devrait aussi être conçu autour de la confidentialité ?
#dusk
Où la confidentialité devrait-elle commencer ?
Transactions
0%
Consensus
0%
0 Votes • Vote fermé
7
3
194
#termmax @termmax
Au départ, j’ai regardé la structure FT/XT de @termmax FT et je me suis dit : d’accord, c’est surtout une autre façon de structurer les taux d’emprunt.
Puis j’ai commencé à réfléchir à la dette elle-même, et cela a changé mon point de vue.
la relation est assez simple :
1 FT + 1 XT = 1 jeton de dette.
FT donne la créance à valeur fixe à l’échéance, tandis que XT est l’autre face de cette même position.
ce qui a attiré mon attention, c’est ce qui se passe quand cela rencontre un besoin réel de liquidité.
le prêteur peut conserver la partie à valeur fixe, tandis que l’emprunteur peut potentiellement séparer l’autre élément et le vendre pour obtenir de la liquidité.
ça me paraît plus important que le simple fait de changer la façon dont les intérêts sont exprimés.
vous rendez la créance de dette plus modulaire.
j’aime cette idée. mais je ne suis pas encore sûr d’un point : est-ce que cela simplifie réellement la finance pour les utilisateurs, ou est-ce que cela ne fait que déplacer la complexité en comprenant deux actifs au lieu d’un ?
c’est probablement la question la plus intéressante.
#TermMax
Est-ce que FT/XT améliore la flexibilité de la dette ?
#termmax @TermMax
Au départ, j’ai regardé la structure FT/XT de @TermMax FT et je me suis dit : d’accord, c’est surtout une autre façon de structurer les taux d’emprunt.
Puis j’ai commencé à réfléchir à la dette elle-même, et cela a changé mon point de vue.
la relation est assez simple :
1 FT + 1 XT = 1 jeton de dette.
FT donne la créance à valeur fixe à l’échéance, tandis que XT est l’autre face de cette même position.
ce qui a attiré mon attention, c’est ce qui se passe quand cela rencontre un besoin réel de liquidité.
le prêteur peut conserver la partie à valeur fixe, tandis que l’emprunteur peut potentiellement séparer l’autre élément et le vendre pour obtenir de la liquidité.
ça me paraît plus important que le simple fait de changer la façon dont les intérêts sont exprimés.
vous rendez la créance de dette plus modulaire.
j’aime cette idée. mais je ne suis pas encore sûr d’un point : est-ce que cela simplifie réellement la finance pour les utilisateurs, ou est-ce que cela ne fait que déplacer la complexité en comprenant deux actifs au lieu d’un ?
c’est probablement la question la plus intéressante.
#TermMax
Est-ce que FT/XT améliore la flexibilité de la dette ?
Au départ, j’ai regardé la structure FT/XT de @TermMax FT et je me suis dit : d’accord, c’est surtout une autre façon de structurer les taux d’emprunt.
Puis j’ai commencé à réfléchir à la dette elle-même, et cela a changé mon point de vue.
la relation est assez simple :
1 FT + 1 XT = 1 jeton de dette.
FT donne la créance à valeur fixe à l’échéance, tandis que XT est l’autre face de cette même position.
ce qui a attiré mon attention, c’est ce qui se passe quand cela rencontre un besoin réel de liquidité.
le prêteur peut conserver la partie à valeur fixe, tandis que l’emprunteur peut potentiellement séparer l’autre élément et le vendre pour obtenir de la liquidité.
ça me paraît plus important que le simple fait de changer la façon dont les intérêts sont exprimés.
vous rendez la créance de dette plus modulaire.
j’aime cette idée. mais je ne suis pas encore sûr d’un point : est-ce que cela simplifie réellement la finance pour les utilisateurs, ou est-ce que cela ne fait que déplacer la complexité en comprenant deux actifs au lieu d’un ?
c’est probablement la question la plus intéressante.
#TermMax
Est-ce que FT/XT améliore la flexibilité de la dette ?
🚀 More flexibility
100%
🤔 More complexity
0%
3 Votes • Vote fermé
6
10
272
Je pensais… que la plupart des projets crypto se contentaient simplement de reconstruire ce qui fonctionnait déjà, en ajoutant un token quelque part au milieu.
Puis j’ai commencé à m’intéresser à @termmax , et mon point de vue a commencé à changer.
Ce qui a attiré mon attention, ce n’était pas une grande promesse de transformation de la finance. C’était le lien entre l’infrastructure blockchain et quelque chose que la finance traditionnelle a compris depuis des années : l’emprunt à terme fixe, des rendements fixes, et des positions financières structurées.
Le détail qui m’a donné l’impression que c’était différent, c’est la manière dont la dette à taux fixe peut être représentée et échangée on-chain. Cela m’a fait penser que la blockchain n’a pas toujours besoin de remplacer la finance traditionnelle. Peut-être peut-elle aussi en reconstruire certaines parties de façon plus ouverte et plus composable.
Il me reste toutefois des questions. Quelle quantité de liquidité et de demande réelles ces marchés à taux fixe peuvent-ils maintenir dans le temps ? Et dans quelle mesure le système peut-il gérer les risques liés aux smart contracts, au marché et à la liquidation à mesure que l’usage augmente ?
Donc je ne m’éloigne pas en me disant que j’ai trouvé un gagnant garanti.
Je m’éloigne avec une meilleure question : qu’est-ce que j’ai rejeté parce que je regardais la crypto avec les mêmes hypothèses ?
Pour moi, apprendre devient moins une question de trouver des réponses, et davantage d’apprendre à remettre en question ma propre façon de penser.
@termmax #TermMax
Qu’est-ce qui compte le plus pour qu’un projet crypto paraisse réel ?
Je pensais… que la plupart des projets crypto se contentaient simplement de reconstruire ce qui fonctionnait déjà, en ajoutant un token quelque part au milieu.
Puis j’ai commencé à m’intéresser à @TermMax , et mon point de vue a commencé à changer.
Ce qui a attiré mon attention, ce n’était pas une grande promesse de transformation de la finance. C’était le lien entre l’infrastructure blockchain et quelque chose que la finance traditionnelle a compris depuis des années : l’emprunt à terme fixe, des rendements fixes, et des positions financières structurées.
Le détail qui m’a donné l’impression que c’était différent, c’est la manière dont la dette à taux fixe peut être représentée et échangée on-chain. Cela m’a fait penser que la blockchain n’a pas toujours besoin de remplacer la finance traditionnelle. Peut-être peut-elle aussi en reconstruire certaines parties de façon plus ouverte et plus composable.
Il me reste toutefois des questions. Quelle quantité de liquidité et de demande réelles ces marchés à taux fixe peuvent-ils maintenir dans le temps ? Et dans quelle mesure le système peut-il gérer les risques liés aux smart contracts, au marché et à la liquidation à mesure que l’usage augmente ?
Donc je ne m’éloigne pas en me disant que j’ai trouvé un gagnant garanti.
Je m’éloigne avec une meilleure question : qu’est-ce que j’ai rejeté parce que je regardais la crypto avec les mêmes hypothèses ?
Pour moi, apprendre devient moins une question de trouver des réponses, et davantage d’apprendre à remettre en question ma propre façon de penser.
@TermMax #TermMax
Qu’est-ce qui compte le plus pour qu’un projet crypto paraisse réel ?
Puis j’ai commencé à m’intéresser à @TermMax , et mon point de vue a commencé à changer.
Ce qui a attiré mon attention, ce n’était pas une grande promesse de transformation de la finance. C’était le lien entre l’infrastructure blockchain et quelque chose que la finance traditionnelle a compris depuis des années : l’emprunt à terme fixe, des rendements fixes, et des positions financières structurées.
Le détail qui m’a donné l’impression que c’était différent, c’est la manière dont la dette à taux fixe peut être représentée et échangée on-chain. Cela m’a fait penser que la blockchain n’a pas toujours besoin de remplacer la finance traditionnelle. Peut-être peut-elle aussi en reconstruire certaines parties de façon plus ouverte et plus composable.
Il me reste toutefois des questions. Quelle quantité de liquidité et de demande réelles ces marchés à taux fixe peuvent-ils maintenir dans le temps ? Et dans quelle mesure le système peut-il gérer les risques liés aux smart contracts, au marché et à la liquidation à mesure que l’usage augmente ?
Donc je ne m’éloigne pas en me disant que j’ai trouvé un gagnant garanti.
Je m’éloigne avec une meilleure question : qu’est-ce que j’ai rejeté parce que je regardais la crypto avec les mêmes hypothèses ?
Pour moi, apprendre devient moins une question de trouver des réponses, et davantage d’apprendre à remettre en question ma propre façon de penser.
@TermMax #TermMax
Qu’est-ce qui compte le plus pour qu’un projet crypto paraisse réel ?
Real-world utility
0%
Strong infrastructure
0%
Adoption & liquidity
0%
Regulatory clarity
0%
0 Votes • Vote fermé
2
2
190
Je pensais auparavant que la partie la plus difficile de la mise de titres sur une blockchain consistait simplement à créer le jeton.
En regardant de plus près @Dusk_Foundation , je commence à penser que le problème le plus ardu est de décider ce qui doit être visible et ce qui doit rester privé.
Un titre réglementé a besoin de règles.
Qui peut le détenir ?
Qui peut le transférer ?
L’investisseur a-t-il été approuvé ?
La propriété peut-elle être vérifiée ou récupérée légalement ?
Mais cela ne signifie pas que tout le monde devrait voir les détails financiers de l’investisseur.
C’est là que l’approche de Dusk m’est apparue comme intéressante.
Avec XSC et des smart contracts confidentiels, l’objectif n’est pas simplement de tout masquer. Il s’agit plutôt d’une divulgation sélective.
Le réseau peut potentiellement prouver que certaines règles ont été respectées, tandis que les informations sensibles restent protégées.
Dans les marchés financiers, cette distinction compte.
Une banque peut vouloir que les régulateurs vérifient la conformité sans exposer l’ensemble de son activité de trading au public.
Mais il y a un compromis.
Les preuves à divulgation nulle et l’exécution confidentielle ajoutent une complexité cryptographique et un travail de calcul. Plus de confidentialité peut signifier une infrastructure plus difficile pour les développeurs à construire et à maintenir.
Donc je ne regarde pas Dusk en me disant : « la confidentialité résout la finance réglementée ».
Je pose plutôt quelque chose de plus important :
Dusk peut-elle trouver le bon équilibre entre confidentialité, conformité, utilisabilité et décentralisation ?
Car si c’est le cas, le produit intéressant pourrait ne pas être une blockchain privée.
Cela pourrait être une blockchain où les bonnes informations sont visibles pour les bonnes personnes au bon moment.
C’est la partie de Dusk que je surveille de plus près.
@Dusk_Foundation #dusk $DUSK
Quel est le plus grand défi de Dusk ?
Je pensais auparavant que la partie la plus difficile de la mise de titres sur une blockchain consistait simplement à créer le jeton.
En regardant de plus près @Dusk , je commence à penser que le problème le plus ardu est de décider ce qui doit être visible et ce qui doit rester privé.
Un titre réglementé a besoin de règles.
Qui peut le détenir ?
Qui peut le transférer ?
L’investisseur a-t-il été approuvé ?
La propriété peut-elle être vérifiée ou récupérée légalement ?
Mais cela ne signifie pas que tout le monde devrait voir les détails financiers de l’investisseur.
C’est là que l’approche de Dusk m’est apparue comme intéressante.
Avec XSC et des smart contracts confidentiels, l’objectif n’est pas simplement de tout masquer. Il s’agit plutôt d’une divulgation sélective.
Le réseau peut potentiellement prouver que certaines règles ont été respectées, tandis que les informations sensibles restent protégées.
Dans les marchés financiers, cette distinction compte.
Une banque peut vouloir que les régulateurs vérifient la conformité sans exposer l’ensemble de son activité de trading au public.
Mais il y a un compromis.
Les preuves à divulgation nulle et l’exécution confidentielle ajoutent une complexité cryptographique et un travail de calcul. Plus de confidentialité peut signifier une infrastructure plus difficile pour les développeurs à construire et à maintenir.
Donc je ne regarde pas Dusk en me disant : « la confidentialité résout la finance réglementée ».
Je pose plutôt quelque chose de plus important :
Dusk peut-elle trouver le bon équilibre entre confidentialité, conformité, utilisabilité et décentralisation ?
Car si c’est le cas, le produit intéressant pourrait ne pas être une blockchain privée.
Cela pourrait être une blockchain où les bonnes informations sont visibles pour les bonnes personnes au bon moment.
C’est la partie de Dusk que je surveille de plus près.
@Dusk #dusk $DUSK
Quel est le plus grand défi de Dusk ?
En regardant de plus près @Dusk , je commence à penser que le problème le plus ardu est de décider ce qui doit être visible et ce qui doit rester privé.
Un titre réglementé a besoin de règles.
Qui peut le détenir ?
Qui peut le transférer ?
L’investisseur a-t-il été approuvé ?
La propriété peut-elle être vérifiée ou récupérée légalement ?
Mais cela ne signifie pas que tout le monde devrait voir les détails financiers de l’investisseur.
C’est là que l’approche de Dusk m’est apparue comme intéressante.
Avec XSC et des smart contracts confidentiels, l’objectif n’est pas simplement de tout masquer. Il s’agit plutôt d’une divulgation sélective.
Le réseau peut potentiellement prouver que certaines règles ont été respectées, tandis que les informations sensibles restent protégées.
Dans les marchés financiers, cette distinction compte.
Une banque peut vouloir que les régulateurs vérifient la conformité sans exposer l’ensemble de son activité de trading au public.
Mais il y a un compromis.
Les preuves à divulgation nulle et l’exécution confidentielle ajoutent une complexité cryptographique et un travail de calcul. Plus de confidentialité peut signifier une infrastructure plus difficile pour les développeurs à construire et à maintenir.
Donc je ne regarde pas Dusk en me disant : « la confidentialité résout la finance réglementée ».
Je pose plutôt quelque chose de plus important :
Dusk peut-elle trouver le bon équilibre entre confidentialité, conformité, utilisabilité et décentralisation ?
Car si c’est le cas, le produit intéressant pourrait ne pas être une blockchain privée.
Cela pourrait être une blockchain où les bonnes informations sont visibles pour les bonnes personnes au bon moment.
C’est la partie de Dusk que je surveille de plus près.
@Dusk #dusk $DUSK
Quel est le plus grand défi de Dusk ?
🔘 Privacy vs compliance
100%
🔘 Scalability
0%
🔘 Decentralization
0%
🔘 Developer adoption
0%
1 Votes • Vote fermé
10
8
184
J’observais $DUSK et je me disais que la grande question était : quand est-ce que les institutions l’utiliseront enfin ?
Après avoir passé du temps sur l’explorateur et m’être mis à staker moi-même une petite somme, je me pose désormais une question différente.
Si les institutions arrivent, quelle quantité de réelle demande cela créera-t-il pour DUSK ?
J’aime l’idée derrière le réseau. La confidentialité, la divulgation sélective, les contrats de sécurité confidentiels et la direction vers l’EVM ont tous du sens pour la finance réglementée.
Mais ensuite, j’ai regardé ce qui se passe on-chain.
Les blocs continuent de défiler, mais l’activité semble encore fortement liée au staking. La liquidité DeFi est mince, et l’opportunité NPEX ne s’est pas encore transformée en une activité de règlement régulière, telle que j’aimerais la voir.
Le staking lui-même m’a aussi surpris. Seuls 90 % deviennent actifs immédiatement, tandis que le reste reste inactif. Ensuite, il y a une période de maturité de 4 320 blocs avant que le nouveau stake puisse participer au consensus.
C’est à ce moment-là que ça m’a frappé :
DUSK peut avoir l’infrastructure avant d’avoir l’usage.
Et tant que l’activité réelle ne commence pas à apparaître, je pense que cet écart compte davantage que le récit.
@Dusk_Foundation #dusk $DUSK
Qu’est-ce qui compte le plus pour la prochaine phase de croissance de DUSK ?
J’observais $DUSK et je me disais que la grande question était : quand est-ce que les institutions l’utiliseront enfin ?
Après avoir passé du temps sur l’explorateur et m’être mis à staker moi-même une petite somme, je me pose désormais une question différente.
Si les institutions arrivent, quelle quantité de réelle demande cela créera-t-il pour DUSK ?
J’aime l’idée derrière le réseau. La confidentialité, la divulgation sélective, les contrats de sécurité confidentiels et la direction vers l’EVM ont tous du sens pour la finance réglementée.
Mais ensuite, j’ai regardé ce qui se passe on-chain.
Les blocs continuent de défiler, mais l’activité semble encore fortement liée au staking. La liquidité DeFi est mince, et l’opportunité NPEX ne s’est pas encore transformée en une activité de règlement régulière, telle que j’aimerais la voir.
Le staking lui-même m’a aussi surpris. Seuls 90 % deviennent actifs immédiatement, tandis que le reste reste inactif. Ensuite, il y a une période de maturité de 4 320 blocs avant que le nouveau stake puisse participer au consensus.
C’est à ce moment-là que ça m’a frappé :
DUSK peut avoir l’infrastructure avant d’avoir l’usage.
Et tant que l’activité réelle ne commence pas à apparaître, je pense que cet écart compte davantage que le récit.
@Dusk #dusk $DUSK
Qu’est-ce qui compte le plus pour la prochaine phase de croissance de DUSK ?
Après avoir passé du temps sur l’explorateur et m’être mis à staker moi-même une petite somme, je me pose désormais une question différente.
Si les institutions arrivent, quelle quantité de réelle demande cela créera-t-il pour DUSK ?
J’aime l’idée derrière le réseau. La confidentialité, la divulgation sélective, les contrats de sécurité confidentiels et la direction vers l’EVM ont tous du sens pour la finance réglementée.
Mais ensuite, j’ai regardé ce qui se passe on-chain.
Les blocs continuent de défiler, mais l’activité semble encore fortement liée au staking. La liquidité DeFi est mince, et l’opportunité NPEX ne s’est pas encore transformée en une activité de règlement régulière, telle que j’aimerais la voir.
Le staking lui-même m’a aussi surpris. Seuls 90 % deviennent actifs immédiatement, tandis que le reste reste inactif. Ensuite, il y a une période de maturité de 4 320 blocs avant que le nouveau stake puisse participer au consensus.
C’est à ce moment-là que ça m’a frappé :
DUSK peut avoir l’infrastructure avant d’avoir l’usage.
Et tant que l’activité réelle ne commence pas à apparaître, je pense que cet écart compte davantage que le récit.
@Dusk #dusk $DUSK
Qu’est-ce qui compte le plus pour la prochaine phase de croissance de DUSK ?
Real on-chain usage
0%
Institutional adoption
0%
Stronger token demand
0%
Better staking UX
0%
0 Votes • Vote fermé
7
6
179
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
AIStocksWhatNext
704,470 vues
5,309 mentions
Partagez et gagnez une récompense de trafic dans notre campagne de hashtag tendance
✨Sujet : Quelles autres opportunités d’investissement restent-elles alors que les actions liées à l’IA continuent de grimper ?
👉Comment participer :
Publiez une courte publication ou un article avec le hashtag #AIStocksWhatNext
Partagez si vous êtes plutôt haussier ou baissier, et publiez vos avoirs en actions IA ou votre transaction — utiliser le widget de trading peut améliorer votre éligibilité.
Vous pouvez aussi renforcer votre publication en partageant des données ou des graphiques, et en évitant les images générées par l’IA.
✍️Créez du contenu à partir des angles ci-dessous :
- Nvidia affirme que les ventes de puces vont doubler l’an prochain, et que les principaux acteurs de l’IA continuent d’enregistrer des revenus records ; les dépenses en calcul qui soutiennent tout cela sont tout aussi impressionnantes. La demande en IA décolle-t-elle vraiment ? Et combien de temps cela peut-il durer ? Les actions IA montent partout. Est-ce une vraie cassure, ou juste un rebond à court terme ?
- Des leaders de l’industrie appellent à ralentir le développement de l’IA, tandis que Trump prévoit de construire une « Force IA », affirmant que l’IA pourrait représenter 25 % du PIB américain à l’avenir. De quel côté êtes-vous ? Le soutien au niveau des États sera-t-il un gain de long terme pour les actions IA ?
- Achetez-vous des actions liées à l’IA ? Partagez votre transaction/position liée à l’IA avec notre widget de partage de trading.
⏰Période de la campagne :
- 2026-09-22 7:00 - 2026-09-24 4:00 UTC
🎁Récompense :
- Les publications qualifiées qui respectent les consignes ci-dessus et contiennent plus de 100 mots seront examinées et pourront recevoir un boost aléatoire de trafic de 500 à 3 000 vues. Vous recevrez une notification de la part de votre secrétaire de flux si votre publication est sélectionnée.
- Ayez une chance de voir votre article mis en avant sur Binance Square Official
Vous cherchez des idées pour votre publication ? Visitez la page du sujet #AIStocksWhatNext ou la page Square Guide on How to Post for Better Reach.
Binance Square Official
·519 mentions J’aime
·1.4M vues
21SharesLaunchesEuropesFirstZcashETP
19,311 vues
669 mentions
CardanoJoinsX402PaymentStandard
13,418 vues
507 mentions