

OroCryptoTrends
8.9k Publications

OroCryptoTrends
 Compte Square Vérifié+
Signaler
Bloquer l’utilisateur
OroCryptoTrends | Crypto Insights: Real-time crypto news, market analysis, Web3, DeFi & emerging trends. Research-driven, actionable insights. No hype.
Ouvert au trading
Trade régulièrement
3.2 an(s)
3.2K+ Suivis
51.2K+ Abonnés
49.2K+ J’aime
Publications
Portefeuille
Tous
Citations
Vidéos
Direct
Vérifié
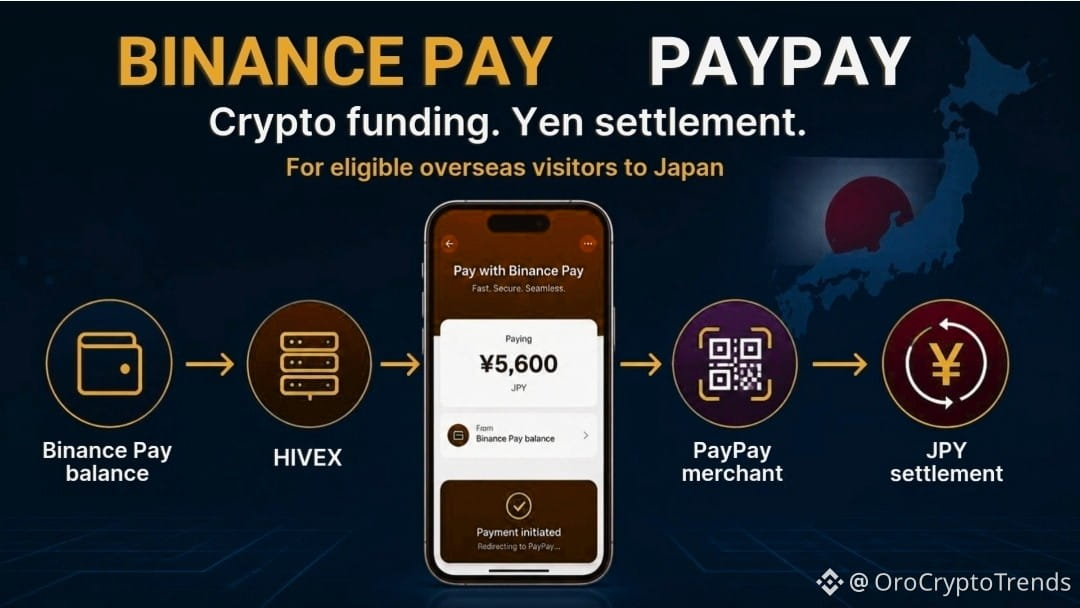
PayPay n’accepte pas la crypto. Et c’est justement la partie la plus intéressante.
Les utilisateurs de Binance Pay qui se rendent au Japon peuvent désormais payer chez des commerçants pris en charge par PayPay, la connexion passant par le réseau HIVEX de TBCASoft. Le commerçant reçoit toujours des yens japonais, tandis que le visiteur paie via Binance Pay.
Au début, je me suis dit que ce n’était qu’un énième titre du type « les paiements crypto s’étendent ».
Attendez — ce n’est peut-être pas le bon angle.
Le plus intéressant, c’est ce qui reste inchangé.
Le commerçant n’a soudainement pas besoin de comprendre les portefeuilles, les jetons ou le règlement via la blockchain. Il n’y a aucun nouveau système de paiement crypto que la boutique devrait apprendre. L’infrastructure de paiement côté commerçant reste familière, tandis que Binance Pay devient, en pratique, une autre voie de financement derrière la transaction.
Cette nuance compte.
Elle suggère une piste possible pour les paiements crypto : ne pas demander aux commerçants de reconstruire leur pile de paiement. Connecter les utilisateurs crypto à des systèmes que les gens utilisent déjà.
Mais il y a une limite qu’il ne faudrait pas enterrer. Ce lancement vise des visiteurs internationaux éligibles au Japon. Il n’est pas disponible pour les résidents japonais. Pour l’instant, il s’agit donc beaucoup plus de paiements liés aux déplacements transfrontaliers que d’adoption domestique de la crypto.
Le vrai test, pour moi, c’est de savoir si cette architecture continue d’être connectée à des réseaux de paiement établis dans d’autres marchés.
C’est là que cela pourrait devenir plus intéressant.
J’essaie encore de comprendre ce que cela change concrètement.
1
936
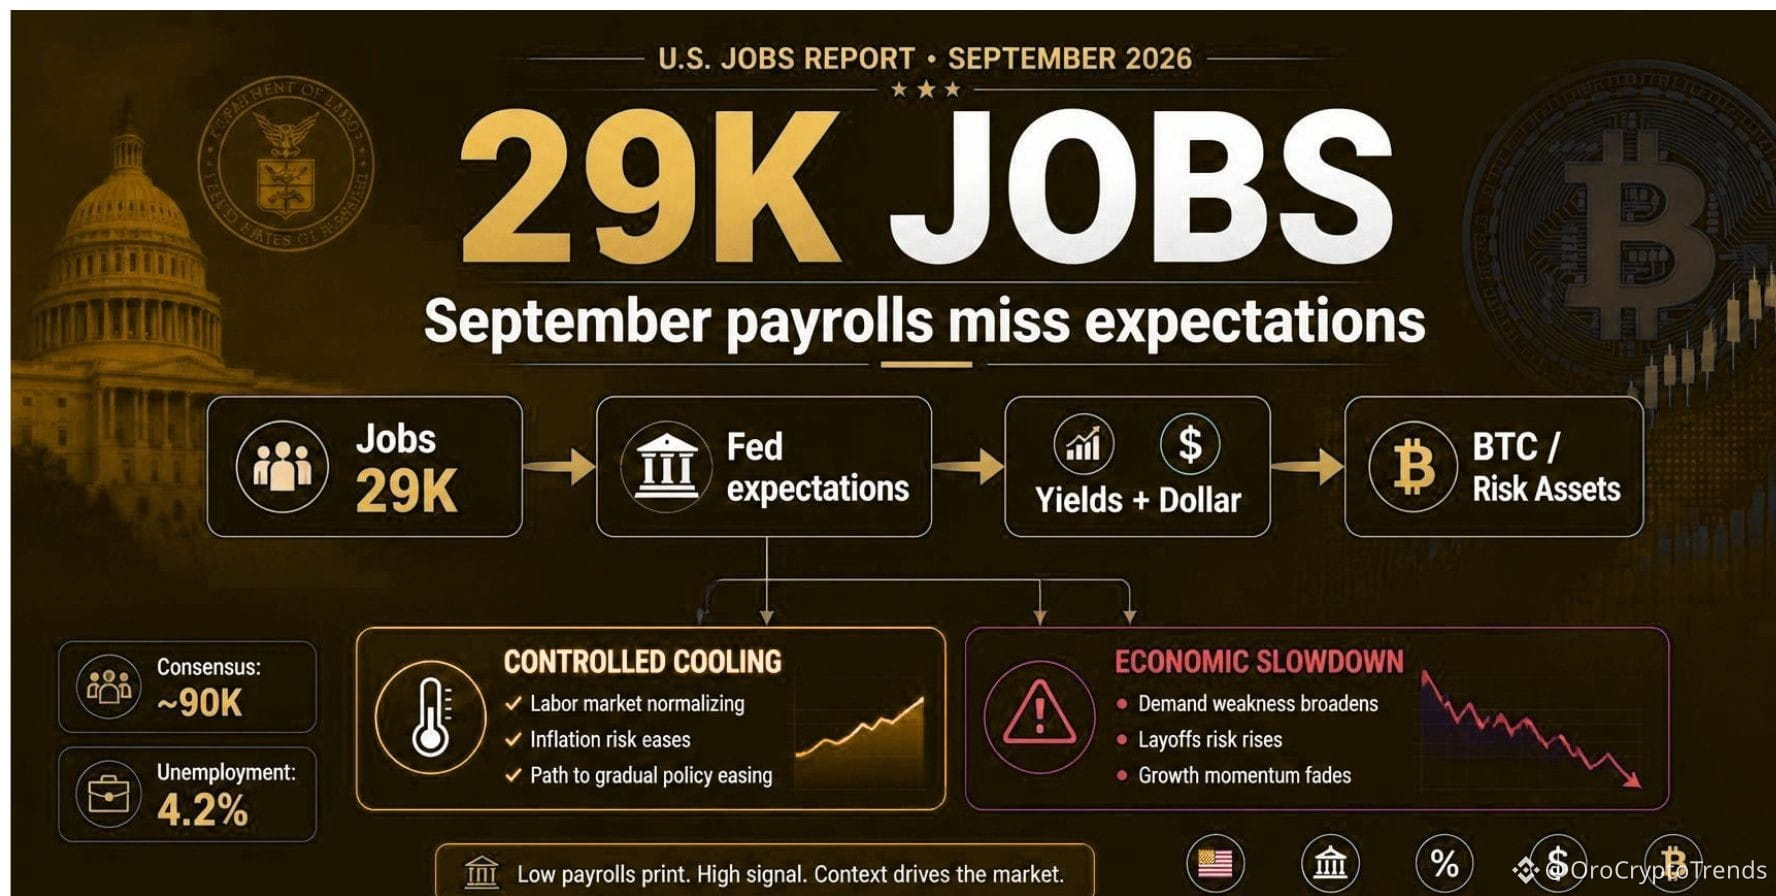
#NFPWatch 29K jobs. C’est le chiffre qui change la conversation.
Le rapport mensuel américain sur l’emploi de septembre est bien inférieur aux quelque 90 000 attendus, tandis que le chômage est passé à 4,2 % contre 4,1 %.
Pour la crypto, je pense que le point important n’est pas simplement « emplois faibles = Bitcoin haussier ». C’est trop facile.
Le mécanisme de transmission principal, ce sont les taux.
Un marché du travail plus mou peut réduire la pression sur la Réserve fédérale pour continuer à resserrer, ce qui peut faire baisser les rendements des Trésors et le dollar, et améliorer le contexte relatif des actifs risqués. Reuters a indiqué que, après les données, les marchés se sont orientés vers une probabilité bien plus faible d’une hausse des taux en octobre ; les actions ont progressé et les rendements des obligations du Trésor ont chuté.
Mais il y a une contradiction.
L’emploi faible est favorable aux actifs sensibles aux taux seulement si les investisseurs l’interprètent comme un ralentissement maîtrisé. Si le marché du travail commence à se dégrader rapidement, le récit peut passer de « Fed moins restrictive » à « ralentissement économique ».
Cette nuance compte pour le Bitcoin.
Je surveille donc la réaction des rendements, du dollar et du BTC, plutôt que de considérer à lui seul le titre de l’emploi comme un signal de trading.
J’essaie encore de comprendre ce que cela change réellement.
3
1.9k
$NEAR $3,8 M ont disparu des intentions NEAR — et la partie intéressante, c’est où l’échec s’est produit.
NEAR Intents a déclaré aujourd’hui qu’un bug lié à son infrastructure d’approvisionnement et de retrait (dépôt-retrait) Omni ainsi qu’à des contrats intelligents a entraîné environ 3,8 millions de dollars de pertes. L’équipe affirme que la vulnérabilité a été corrigée et que les utilisateurs concernés seront intégralement indemnisés. Les dépôts et retraits sur plusieurs réseaux ont également été mis en pause pendant que la correction est finalisée.
Ce qui attire mon attention, c’est que cela ne ressemble pas à une histoire simple du type « la blockchain a été piratée ». La faiblesse signalée se situe au niveau de l’infrastructure qui relie des actifs entre plusieurs chaînes.
Cette distinction compte.
Les systèmes inter-chaînes sont essentiellement des « pipelines de confiance ». Chaque pont supplémentaire, couche de garde (custody), mécanisme de règlement ou interaction de contrat crée un autre endroit où des hypothèses doivent rester valides. Vous pouvez avoir une bonne supervision d’un côté et quand même être touché lorsque deux composants interagissent d’une manière que personne n’avait prévue.
Et franchement, c’est probablement la leçon la plus importante.
NEAR Intents venait de démontrer sa capacité à bloquer une grande partie d’un flux illicite distinct quelques jours plus tôt. Maintenant, c’est sa propre infrastructure qui a pris un coup.
L’équipe dit que les utilisateurs seront indemnisés à 100 %, mais l’indemnisation reste une promesse plutôt qu’un remboursement effectivement finalisé.
Je surveille donc le processus de reprise aussi attentivement que l’exploitation elle-même.
J’essaie encore de comprendre ce que tout cela change réellement.
2
993
$XLK.ETF
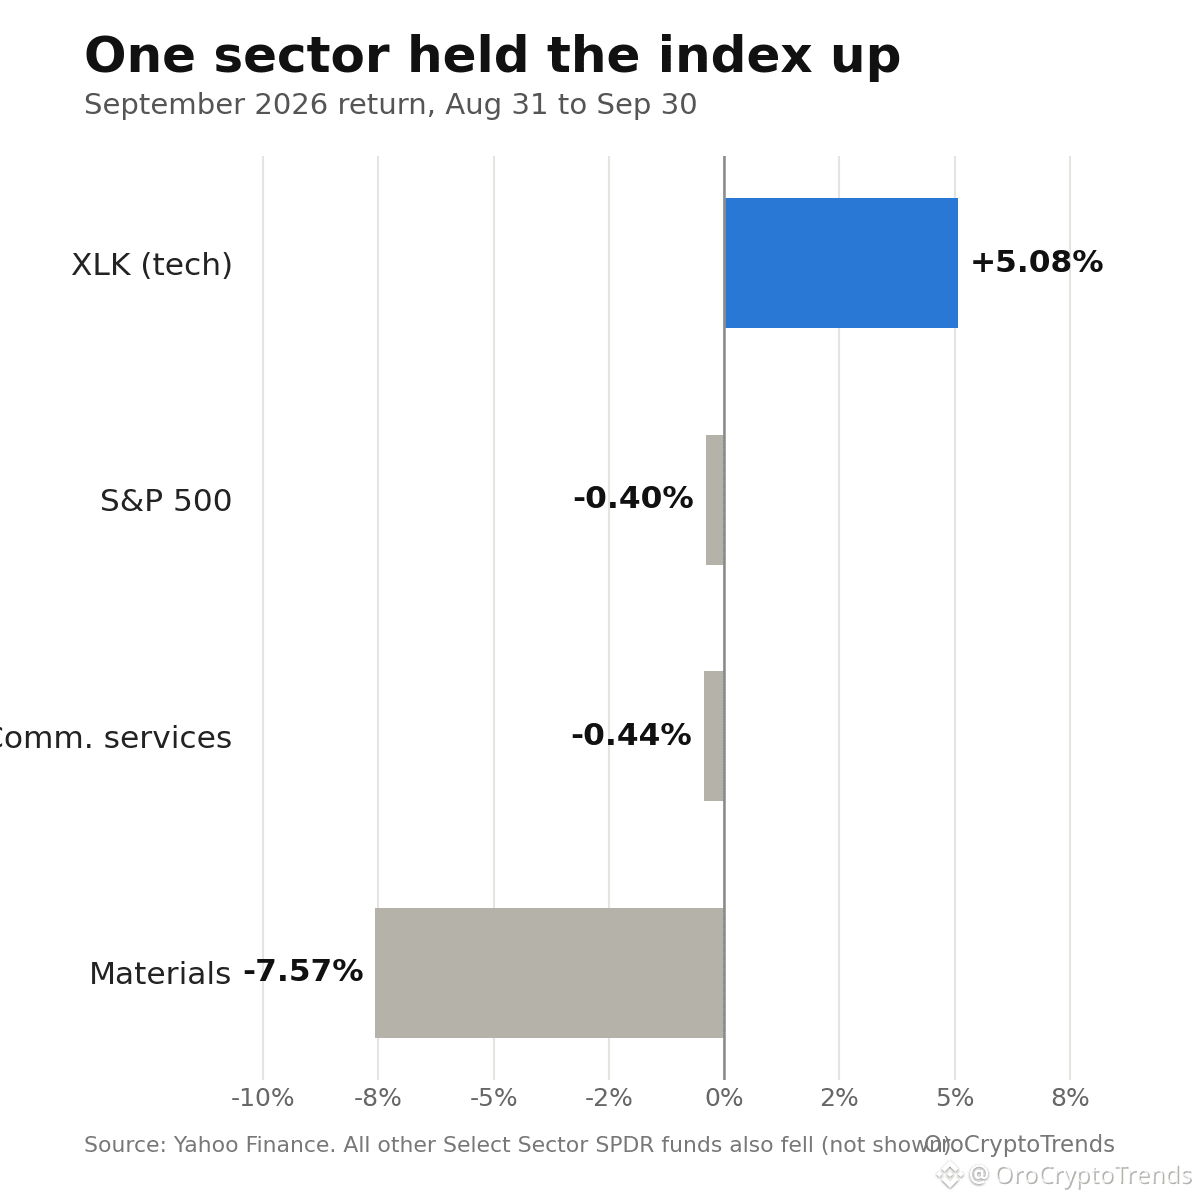
XLK a rendu 5,08 % en septembre, tandis que tous les autres fonds sectoriels du S&P ont terminé le mois dans le rouge.
Relisez ceci. Les valeurs des matériaux ont perdu 7,57 %, les services de communication ont perdu 0,44 %, et le S&P 500 n’a encore reculé que de 0,4 %. Un seul secteur a maintenu l’ensemble de l’indice.
Je vois encore souvent cela présenté comme une force technologique. Pour moi, c’est un marché qui repose sur un seul pilier. La demande en IA, les dépenses dans le cloud et l’élan des semi-conducteurs sont bien réels, mais le pétrole et les rendements du Trésor frappaient en même temps les valeurs cycliques et les titres sensibles aux taux.
L’argent ne s’est pas déplacé vers le reste du marché. Il s’est entassé dans la seule opération qui fonctionnait. Cela peut ressembler à de la force sur le graphique de l’indice, mais c’est en réalité de la fragilité, car le chiffre mis en avant masque à quel point la participation est faible.
Le risque est simple. Si les bénéfices des méga-capitalisations ou les perspectives des semi-conducteurs vacillent, il n’y a rien en dessous pour soutenir l’indice. Et si les rendements restent élevés, la croissance à longue durée subit une pression sur l’évaluation, même si les fondamentaux sont solides.
Pour les traders de crypto, c’est important. L’appétit pour le risque qui dépend d’un seul thème actions finit par déborder sur tout le reste, alors je surveille la largeur de marché plus attentivement que le niveau de l’indice.
Est-ce que je le lis mal, ou est-ce que tout le monde célèbre une hausse qui est en réalité un problème de concentration ?
XLKETF+0,94%
SPYB+0,00%
2
332
8,065 ZEC long, près de 380 000 $ de pertes — si la position indiquée est exacte, la partie intéressante n’est pas la perte. C’est la structure de risque derrière.
Un trader détiendrait un énorme ZEC long sur Hyperliquid tout en étant assis sur une grosse perte latente, après qu’une autre position ZEC de plusieurs millions de dollars provenant du même compte a été liquidée.
C’est la partie à laquelle je reviens sans cesse.
Une position avec effet de levier peut sembler gérable jusqu’au moment où le seuil de liquidation devient la seule vraie date limite du marché. Les coûts de financement continuent de s’accumuler, la marge s’amincit, et chaque mouvement contre la position a un impact plus important sur le compte.
Et ZEC a bougé de façon suffisamment violente ces derniers temps pour que l’effet de levier transforme une thèse solide en un problème de timing extrêmement coûteux.
Attendez — peut-être que « haussier ou baissier sur ZEC » n’est même pas le bon cadre ici.
La question plus utile est plutôt : de combien de levier le marché peut absorber avant que les liquidations forcées ne commencent à devenir l’histoire à elles seules.
Le suivi récent de Onchain Lens montre à quel point les positions en ZEC sur Hyperliquid sont devenues importantes, y compris des traders qui portent une exposition de plusieurs millions de dollars dans les deux sens.
Je surveille de plus près les niveaux de liquidation et les variations de positions que le PnL en une ligne.
J’essaie encore de comprendre ce que cela change réellement.
1.3k
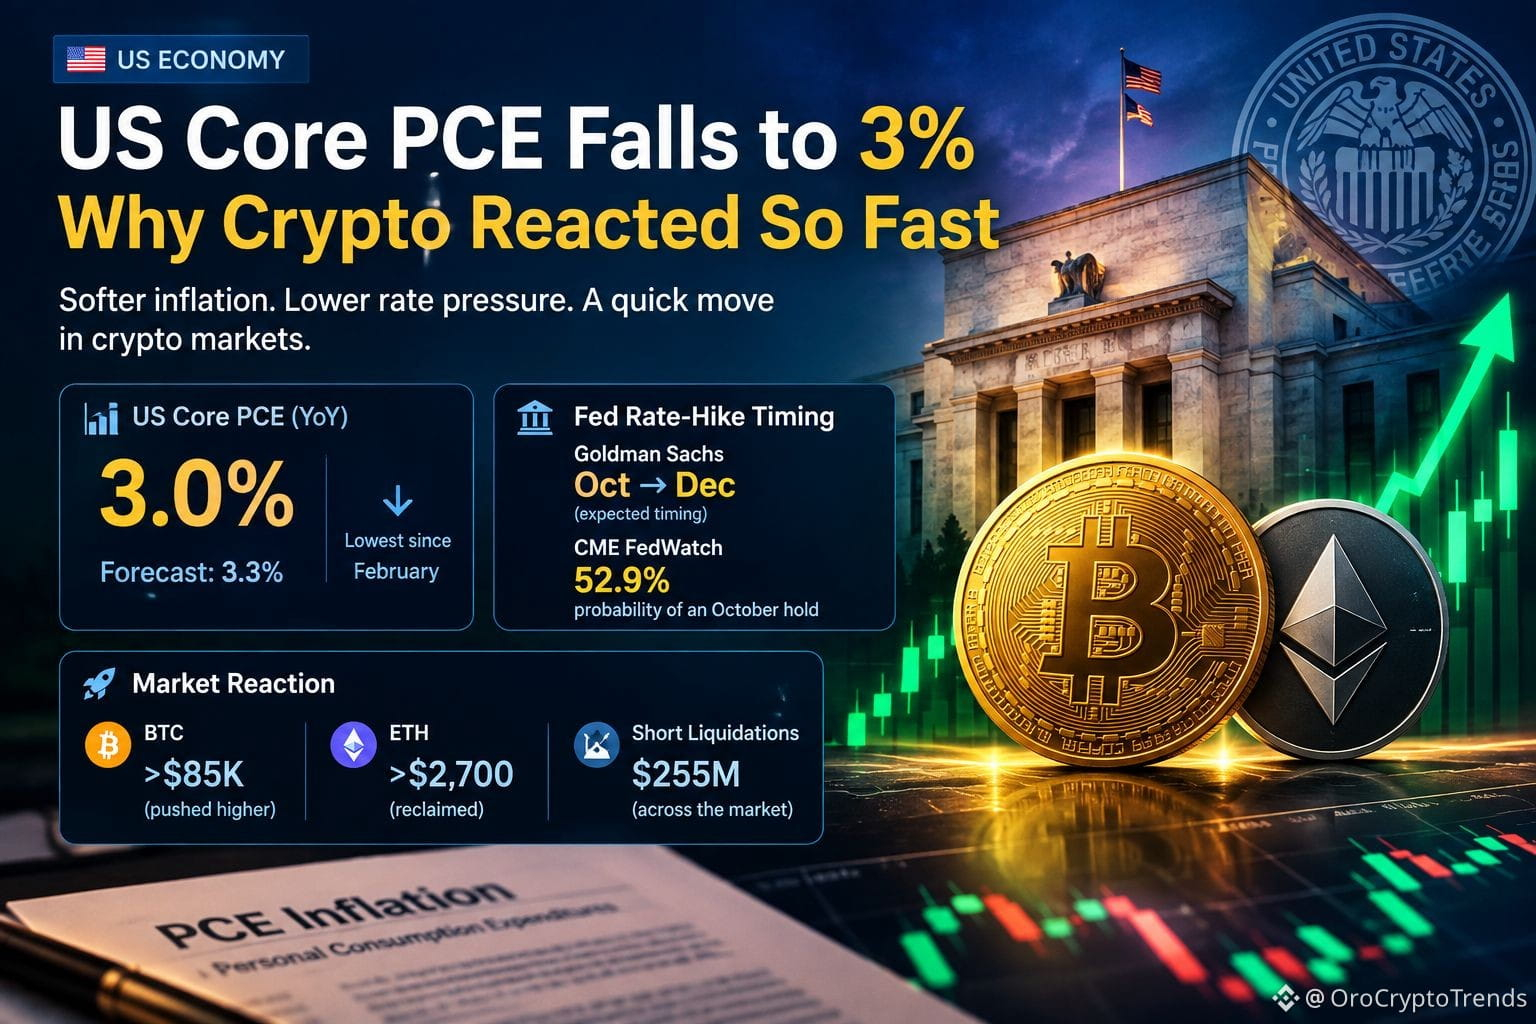
$BTC US le PCE de base vient de chuter à 3,0 % — et la crypto a réagi instantanément.
Le scénario était à 3,3 %, donc la lecture d’inflation plus faible a immédiatement changé le récit des taux. Goldman Sachs aurait repoussé son calendrier d’une hausse des taux de la Fed d’octobre à décembre, tandis que le CME FedWatch indiquait une probabilité de 52,9 % de maintien des taux en octobre.
Et le BTC n’a pas attendu. Il est passé au-dessus de 85 000 $. Quant à l’ETH, il a repris le niveau de 2 700 $. Environ 255 M$ de positions courtes en crypto ont été liquidées.
Mais voici la partie que je surveille.
Un chiffre PCE plus souple ne signifie pas automatiquement que la Fed va devenir agressivement accommodante. L’inflation reste au-dessus de l’objectif de 2 % de la Fed, et une seule lecture mensuelle ne modifie pas toute la vue macroéconomique.
Cela dit, les marchés valorisent les anticipations, pas seulement les chiffres absolus. Si les traders commencent à intégrer moins de hausses à court terme, des actifs sensibles à la liquidité comme la crypto peuvent réagir rapidement.
Attendez — peut-être que le meilleur angle n’est pas « l’inflation est réglée ».
C’est plutôt que le récit de pression immédiate sur les taux s’est affaibli.
Cette nuance compte. Si les prochaines données sur l’inflation et le marché du travail confirment la tendance, ce mouvement pourrait avoir plus de marge pour se développer. Si elles ne le font pas, la réaction d’aujourd’hui peut s’estomper tout aussi vite.
1.3k
$BTC $3.55B ont été injectés dans les produits d’investissement en actifs numériques la semaine dernière. C’est la plus forte entrée hebdomadaire de 2026 — et Bitcoin a capté 2,52B$.
Honnêtement, c’est plus intéressant que ce que la une laisse entendre.
Ce que je surveille, ce n’est pas seulement la taille du chiffre. C’est l’endroit où va l’argent. Bitcoin a capté environ 71% du total hebdomadaire, tandis qu’Ethereum a aussi attiré 702M$. L’encours total (AUM) des produits d’investissement en actifs numériques est monté à environ 173B$.
Cela me dit que la demande institutionnelle ne disparaît pas quand la crypto devient ennuyeuse. Elle est toujours là, mais elle se manifeste via des produits d’investissement réglementés plutôt que par le type d’emballement de la clientèle (retail) auquel on associe d’ordinaire des flux solides.
Mais attendez — je ne pense pas que 3,55B$ signifie automatiquement que la prochaine hausse est garantie.
Les flux hebdomadaires peuvent être une confirmation puissante, mais ce ne sont encore qu’un instantané. La question la plus importante est de savoir si ce niveau d’allocation se maintient après l’essoufflement de la demande initiale.
C’est donc ce que je vais surveiller maintenant : pas seulement si les institutions sont revenues, mais si elles continuent de revenir.
Je cherche encore à déterminer si c’est le début d’une tendance plus large d’allocation, ou simplement une semaine exceptionnellement forte.
369
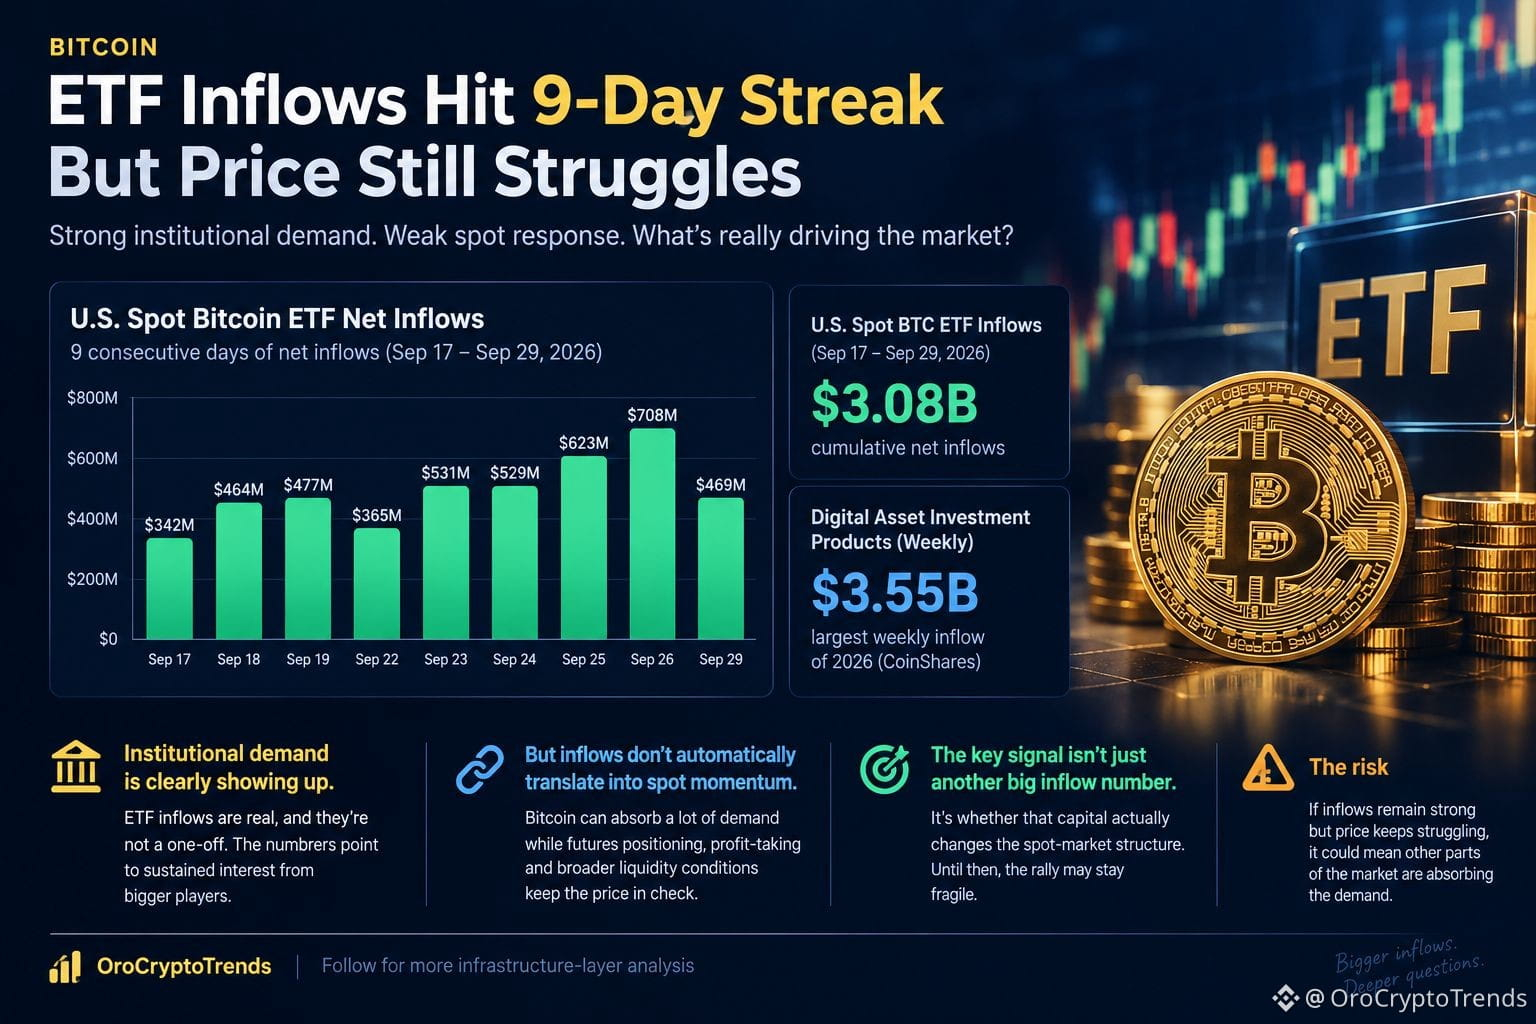
$BTC 9 jours de cotations consécutives — et Bitcoin n’arrive toujours pas à faire en sorte que le scénario paraisse facile.
C’est la partie à laquelle je reviens sans cesse.
Du 17 septembre au 29 septembre, les ETF Bitcoin au comptant américains ont enregistré environ 3,08 Md$ d’entrées nettes cumulées, d’après les données de Farside. CoinShares a également indiqué 3,55 Md$ qui ont afflué vers des produits d’investissement en actifs numériques sur la dernière semaine, soit la plus forte entrée hebdomadaire de 2026 à ce jour.
Donc oui, la demande institutionnelle se manifeste clairement.
Mais voilà où je suis moins convaincu par l’interprétation haussière.
L’argent qui entre dans les ETF ne signifie pas automatiquement un élan immédiat sur le marché au comptant. Bitcoin peut absorber une demande substantielle tandis que la position sur les contrats à terme, la prise de profits et les conditions plus larges de liquidité empêchent le prix d’accélérer.
Cette nuance compte.
Si les entrées dans les ETF continuent de se renforcer et que la demande au comptant commence à se traduire par une meilleure découverte des prix, la structure devient alors beaucoup plus convaincante. Si les entrées restent fortes pendant que le prix continue de se débattre, j’y verrais le signe que d’autres segments du marché absorbent la demande.
Honnêtement, je pense que le prochain signal n’est pas simplement un autre chiffre d’entrées important. C’est de savoir si ce capital modifie réellement la structure du marché au comptant.
Je cherche encore à comprendre ce que cela change concrètement.
Abonnez-vous pour plus d’analyses de la couche d’infrastructure
4
2.1k
Vérifié
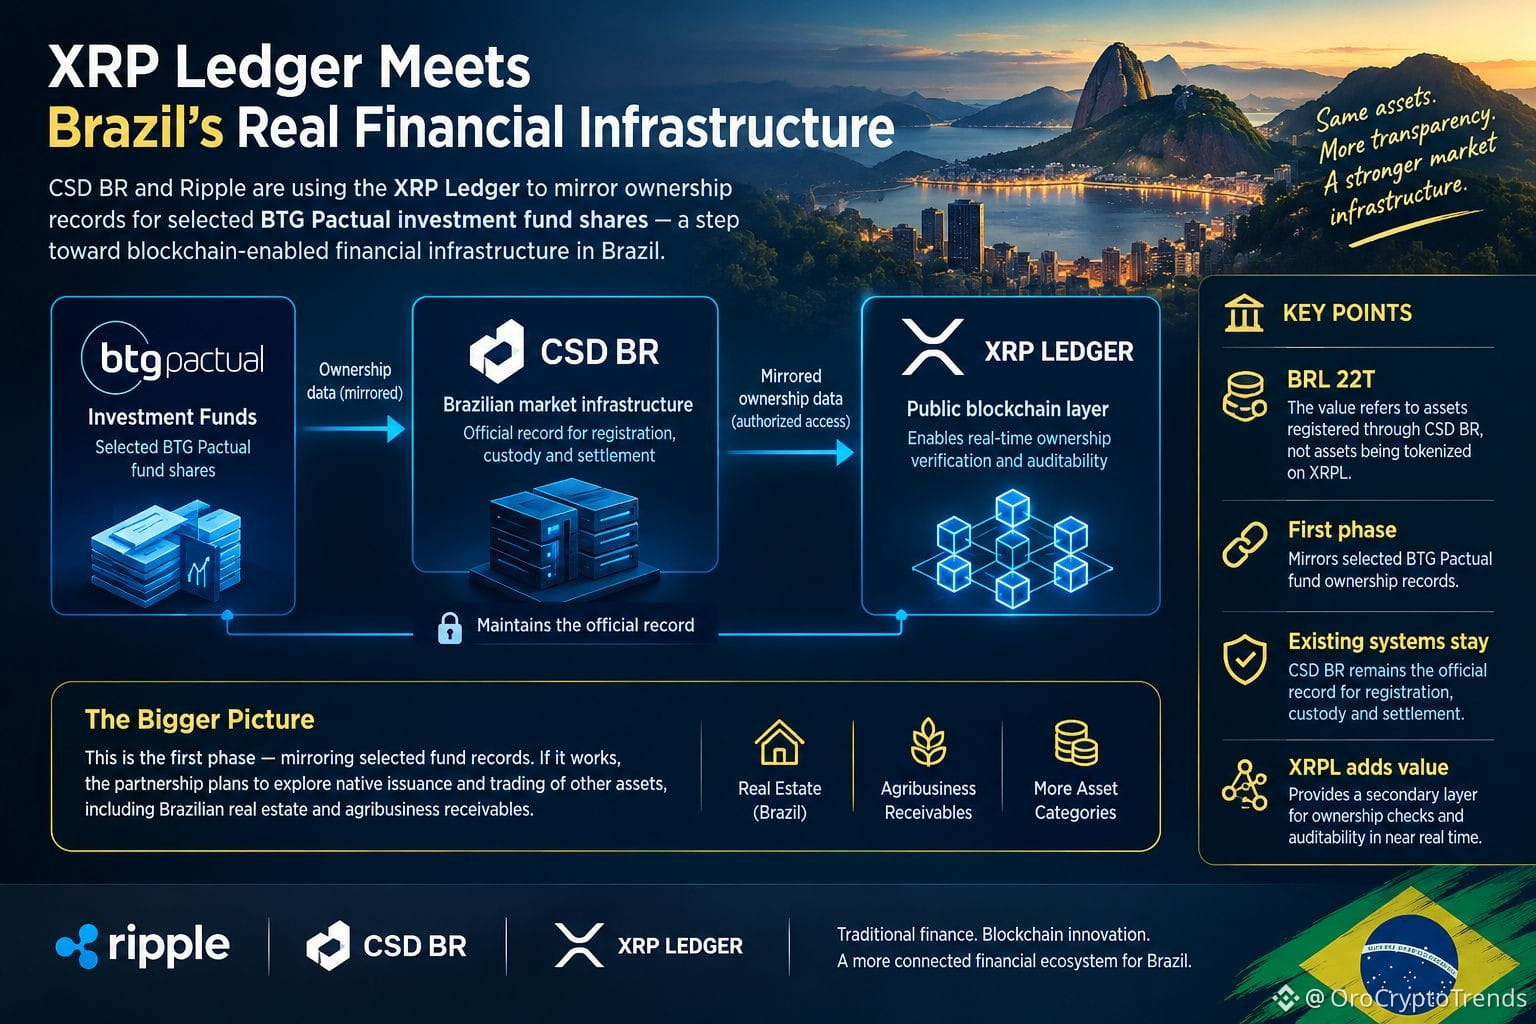
$XRP Le Brésil vient de donner au XRP Ledger un cas d’usage bien plus intéressant qu’un autre simple projet de tokenisation.
CSD BR, un opérateur d’infrastructure de marché brésilien réglementé disposant de plus de 22 000 milliards BRL d’actifs enregistrés, utilise désormais XRPL pour dupliquer les registres de propriété de parts sélectionnées de fonds d’investissement BTG Pactual.
Mais attendez — le chiffre de 22 000 milliards BRL nécessite du contexte. L’ensemble de ce montant n’est PAS transféré sur XRPL.
Le système existant de CSD BR reste le registre officiel pour l’enregistrement, la conservation et le règlement. XRPL est ajouté comme couche secondaire, où des institutions autorisées peuvent consulter les données de propriété et auditer les changements en quasi temps réel.
Honnêtement, je pense que cette distinction rend la démarche plus intéressante, pas moins.
L’expérience réelle ici consiste à savoir si une blockchain publique peut coexister avec une infrastructure financière critique sans obliger les institutions à abandonner les systèmes qu’elles jugent déjà dignes de confiance.
C’est un tout autre parcours d’adoption que « tout mettre onchain ».
Et si la phase de duplication fonctionne, le partenariat indique qu’il prévoit d’explorer l’émission et la négociation natives d’autres actifs, notamment des créances liées à l’immobilier brésilien et à l’agrobusiness.
Je surveille donc davantage la couche d’infrastructure que le titre.
La grande question n’est pas de savoir si XRPL peut tokeniser un actif. La vraie question est de savoir si des institutions réglementées trouvent suffisamment de valeur opérationnelle pour continuer d’élargir le rôle du registre.
Toujours en train d’essayer de comprendre ce que cela change, concrètement.
1
5
2k
Vérifié
$BNB CZ a posté « Bientôt.... » et, soudain, des gens parlent de l’origine de « BNB szn ».
Peut-être. Mais je pense que la partie la plus intéressante, c’est ce qui se passe autour de ce mème.
CZ a aussi partagé du contenu haussier sur BNB Chain, en pointant vers des actions américaines tokenisées qui passent on-chain. BNB Chain affirme que son écosystème comptait plus de 709 actions tokenisées et ETF d’ici juin, avec un volume cumulé de tokenisées supérieur à 5B$. C’est une vraie tendance d’infrastructure, pas juste un mème.
Ensuite, il y a le volet côté entreprises.
CEA Industries est officiellement devenue BNB Standard Corporation le 29 septembre, tout en conservant le ticker Nasdaq BNC. La société a indiqué que près de 5 800 votes de la communauté ont été exprimés pour le nouveau nom, BNB Standard recevant environ 47 %.
C’est ce combo qui attire mon attention : expansion de l’écosystème, actifs tokenisés et une entreprise publique qui construit explicitement autour d’une trésorerie BNB.
Mais attendez — peut-être que je donne trop de poids au mème.
« Bientôt.... » n’est pas un signal confirmé de CZ indiquant que BNB est sur le point de repartir à la hausse. Bonk Guy l’a interprété comme ça ; le marché doit encore valider le récit.
Pour moi, la vraie question, c’est de savoir si ces catalyseurs se traduisent par une utilisation durable et des flux de capitaux, plutôt que par un autre récit de courte durée.
J’essaie encore de comprendre ce que ça change réellement.
3
3
4k
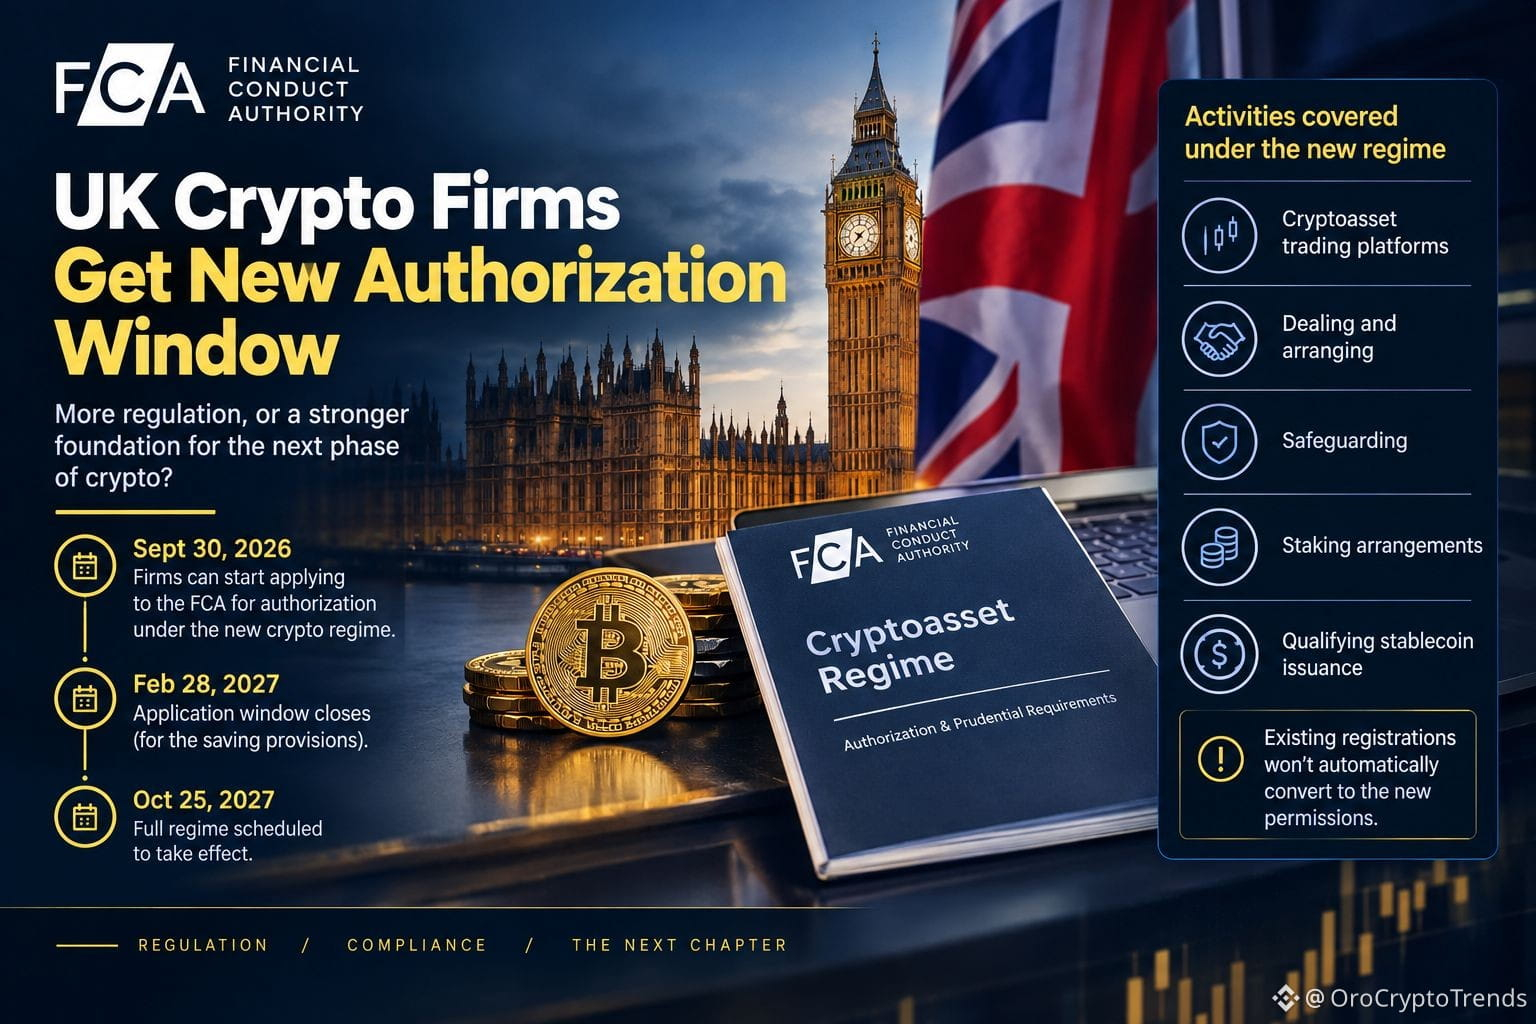
Le 30 septembre est une date plus importante pour la crypto au Royaume-Uni que ce que le titre laisse entendre.
La nouvelle fenêtre d’autorisation de la FCA s’ouvre aujourd’hui, et les entreprises disposent jusqu’au 28 février 2027 pour demander si elles veulent pouvoir utiliser les dispositions d’épargne concernées. Le régime plus large est prévu pour entrer en vigueur le 25 octobre 2027.
Ce qui retient surtout mon attention, ce n’est pas seulement « davantage de régulation de la crypto ».
C’est le fait que l’autorisation devient une partie de l’infrastructure opérationnelle elle-même.
Les plateformes de négociation, l’exécution et l’intermédiation, la conservation, le staking et l’émission de stablecoins éligibles font partie des activités qui entrent dans le nouveau cadre. Et les enregistrements existants ne se transformeront pas automatiquement en nouveaux droits.
Cela change l’économie.
Une entreprise crypto opérant au Royaume-Uni devra de plus en plus traiter la conformité, les contrôles, la conservation et la déclaration comme faisant partie intégrante du produit — et non comme quelque chose placé en marge de l’activité.
Et il y a un véritable arbitrage.
Des normes plus élevées peuvent renforcer la protection des consommateurs et l’intégrité du marché. Mais le coût de respect de ces normes pourrait aussi limiter quelles entreprises peuvent servir de manière rentable les utilisateurs britanniques.
Ainsi, je me soucie moins de savoir si cela est « favorable » ou « défavorable » à la crypto.
La question la plus intéressante est plutôt de savoir quels modèles économiques continuent de fonctionner lorsque la réglementation devient partie intégrante de la couche d’infrastructure.
J’essaie encore de comprendre ce que cela change concrètement.
1
2.4k
Le Royaume-Uni vient d’ouvrir la porte à son nouveau régime d’autorisation des cryptomonnaies.
À partir du 30 septembre, les entreprises pourront commencer à demander à la FCA une autorisation dans le cadre du nouveau dispositif britannique relatif aux cryptoactifs. La fenêtre de candidature s’étend jusqu’au 28 février 2027, tandis que le régime complet est prévu pour entrer en vigueur le 25 octobre 2027.
Ce qui ressort pour moi ne tient pas seulement au titre « réglementation des cryptomonnaies ».
C’est le changement de ce que faire fonctionner une entreprise de cryptomonnaies au Royaume-Uni implique réellement.
La FCA indique que le nouveau régime couvre des activités comprenant les plateformes de négociation de cryptoactifs, la négociation et l’organisation, la conservation, les arrangements de staking et l’émission de stablecoins admissibles. Les enregistrements existants ne se convertiront pas non plus automatiquement en de nouvelles autorisations.
Cela compte, car la réglementation passe de quelque chose que les entreprises préparent à quelque chose qui est de plus en plus intégré à l’infrastructure du marché.
Mais il y a un compromis.
Des exigences plus élevées peuvent renforcer la protection des consommateurs et l’intégrité du marché, mais le coût et la complexité de l’autorisation peuvent aussi modifier les entreprises qui peuvent réellement servir des utilisateurs britanniques.
Ainsi, je m’intéresse moins à savoir si cela est « haussier » ou « baissier » pour les cryptomonnaies.
La question la plus importante est de savoir quels modèles économiques conservent du sens une fois que la conformité devient partie intégrante de la chaîne opérationnelle.
Je cherche encore à comprendre ce que cela change concrètement.
1
2.3k
$AMD.US
AMD a franchi le cap des 1 000 milliards de dollars. Je pense que le jalon de valorisation est en réalité la partie la moins intéressante.
Ce qui compte, c’est ce que les investisseurs sont désormais prêts à payer pour AMD.
Le marché traite de plus en plus AMD comme bien plus qu’une entreprise qui vend des processeurs et des cartes graphiques. Son exposition à l’IA touche désormais les accélérateurs, les systèmes pour centres de données, la demande en inférence, les principales relations avec de grands clients, et de plus en plus la couche logicielle et l’intelligence qui entourent ces systèmes.
Et c’est là que la thèse devient plus intéressante.
AMD cherche à capter davantage de la pile d’infrastructure IA, pas seulement à vendre plus de puces. Son expansion dans des domaines comme l’intelligence spatiale et l’IA physique pointe vers une stratégie plus large sur l’endroit où la demande en calcul pourrait se développer ensuite.
Mais il y a un hic.
Une valorisation de 1 T€ (1 000 milliards de dollars) fait monter fortement le niveau d’exécution. Une forte demande en IA ne suffit pas à elle seule. AMD doit encore enregistrer une croissance soutenue de son chiffre d’affaires, améliorer ses marges, favoriser l’adoption de ses accélérateurs et entretenir des relations durables avec les hyperscalers pour justifier les attentes intégrées dans la valorisation.
C’est donc la solidité des fondamentaux derrière le titre qui m’intéresse, pas le titre lui-même.
La prochaine phase consiste vraiment à savoir si AMD peut transformer la demande en IA en une valeur économique durable.
C’est, selon moi, la partie de cette histoire qui compte le plus.
AMD-0,08%
AMDUS+2,80%
445
Vérifié
$ACN Binance vient d’ajouter sept autres perpétuels TradFi. La grande histoire n’est pas les tickers — c’est la structure du marché.
Le déploiement d’aujourd’hui couvre CRML, BWET, ACN, MP, SECZ, UNH et NKE, tous sous forme de contrats perpétuels cotés en USDT, avec un trading 24/7 et jusqu’à 20x d’effet de levier.
Cela compte parce que Binance traite de plus en plus les actions traditionnelles et d’autres actifs du monde réel comme des instruments pouvant se brancher directement sur une infrastructure de dérivés native des crypto-actifs.
Mais je ferais attention au cadrage par « tokenisation ».
SECZ, par exemple, suit l’action ordinaire de Securitize Corp. L’annonce de Binance ne dit pas que ces contrats représentent une détention tokenisée des actions sous-jacentes. Ce sont des dérivés perpétuels qui font référence à ces actifs sous-jacents.
Cette distinction est importante. Le vrai développement ici n’est pas nécessairement d’amener la propriété d’actions on-chain. C’est d’intégrer davantage d’exposition aux marchés traditionnels dans un environnement de dérivés réglés en USDT, fonctionnant 24/7.
Et Binance a élargi cette catégorie rapidement, après l’ajout d’encore cinq perpétuels TradFi juste hier.
La question intéressante maintenant est de savoir si cela devient un véritable pont entre la liquidité crypto et les marchés traditionnels — ou si cela ne fait qu’ajouter une couche supplémentaire de dérivés autour d’actifs familiers.
L’impact à long terme dépendra de la mesure où la liquidité, la qualité de la tarification et la demande des utilisateurs resteront solides à mesure que la gamme de produits s’élargit.
682
#EarningsSeason
Micron peut-elle battre une marge brute de 86 % — et est-ce que cela suffira même pour MU ?
C’est la partie que je surveille de près en amont du rapport T4 de l’exercice 2026 de Micron, le 30 septembre.
Les prévisions de Micron sont déjà impressionnantes : 50 Md$ ± 1 Md$ de revenus, environ 86 % de marge brute et 31 ± 1 $ de BPA non conforme aux PCGR (non-GAAP).
Et honnêtement, je pense que 86 % est atteignable.
Mais peut-être que ce n’est pas la vraie question.
Le T3 a déjà livré une marge brute non-GAAP de 84,9 %, donc le passage vers 86 % n’est pas un bond complètement démesuré. Le point crucial, c’est ce qui se passe ensuite. Micron indique que ses perspectives de marge pour le T4 supposent déjà une modération significative du rythme des hausses de prix.
C’est pour cela que les perspectives de l’exercice 2027 sont vraiment importantes.
Si Micron dépasse les attentes au T4 mais paraît prudente concernant les prix futurs, les marges ou les capacités, le marché pourrait se concentrer sur la deuxième partie de la phrase plutôt que sur le titre annonçant la “surperformance”.
Et il y a une autre information intéressante : Micron expédie déjà la HBM4 en volumes élevés à son client principal, tandis que la production en volume de la HBM4E devrait démarrer en 2027. L’entreprise s’attend aussi à ce que le capex trimestriel de l’exercice 2027 se situe au-dessus des niveaux du T4, alors qu’elle élargit la capacité de ses salles blanches pour répondre à la demande à plus long terme.
Donc, je suis constructif sur les fondamentaux, mais beaucoup moins à l’aise avec l’idée que l’action suivra automatiquement.
Le vrai test est de savoir si ces marges deviennent une structure de bénéfices durable — ou si elles ne sont qu’un point exceptionnel dans le cycle de la mémoire.
C’est ce que je vais chercher à entendre après la publication des résultats.
J’essaie encore de comprendre ce que cela change réellement.
373
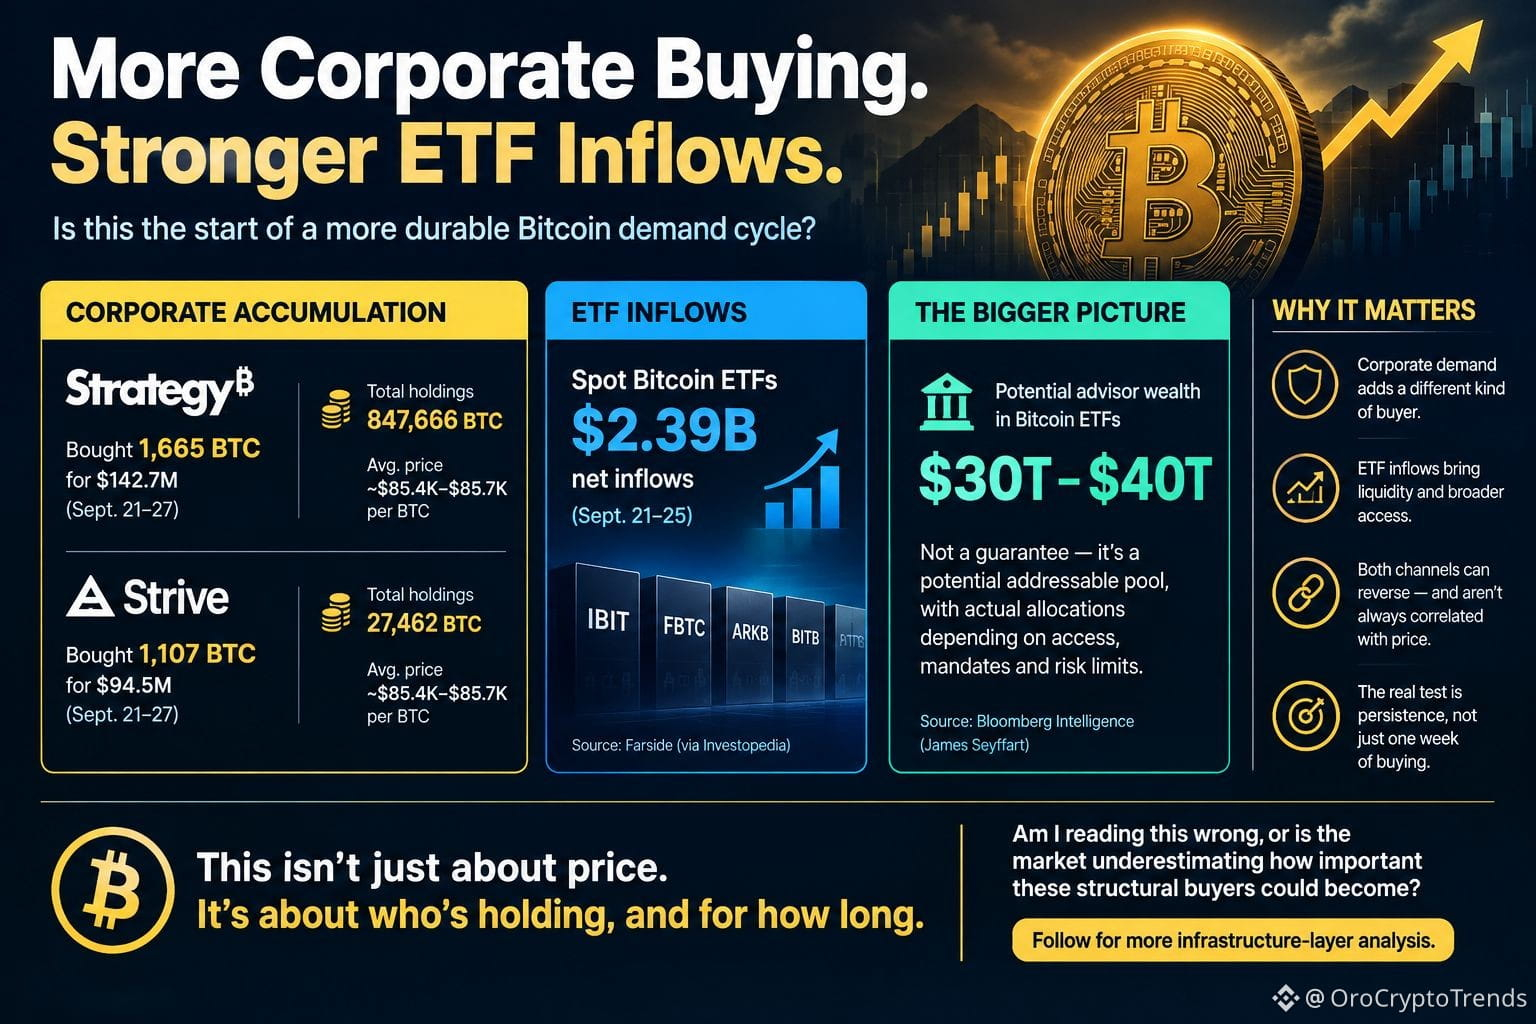
$BTC Stratégie vient d’acheter encore 1 665 BTC.
C’est la partie de cette histoire sur laquelle je me concentre.
Stratégie a dépensé 142,7 M$ entre le 21 et le 27 septembre, portant ses avoirs en Bitcoin à 847 666 BTC. Strive a ajouté 1 107 BTC supplémentaires pour 94,5 M$, portant son portefeuille à 27 462 BTC. Les deux achats ont été effectués à un prix d’environ 85,4 k$–85,7 k$ par BTC.
Mais je pense que le signal le plus important, c’est la combinaison de l’accumulation par les entreprises et de la demande des ETF.
Les ETF spot sur le Bitcoin ont attiré environ 2,4 Md$ d’entrées nettes sur la période du 21 au 25 septembre, selon des données de Farside citées par Investopedia.
Parallèlement, James Seyffart de Bloomberg Intelligence a indiqué qu’il resterait environ 30 T$–40 T$ de richesse gérée par des conseillers, largement en dehors des ETF Bitcoin. Ce n’est pas 40 T$ en attente pour acheter du Bitcoin demain — c’est un bassin potentiellement mobilisable, et les allocations réelles dépendent de l’accès, des mandats et des limites de risque.
Cette distinction compte.
Ce n’est pas simplement « les institutions achètent, donc le BTC monte ». La demande de trésorerie des entreprises peut être financée par des émissions d’actions, tandis que les flux des ETF peuvent s’inverser aussi vite qu’ils arrivent. La partie intéressante, c’est de savoir si ces canaux continuent d’absorber l’offre dans différentes conditions de marché.
C’est le signal que je surveille — la persistance, pas une seule semaine d’achat.
Est-ce que je le lis de travers, ou bien le marché sous-estime à quel point ces acheteurs structurels pourraient devenir importants ?
$BTC
4
2.3k
Vérifié
$QNT QNT n’évolue plus selon une narration crypto normale. C’est la partie que je surveille.
Le point intéressant n’est pas simplement que Quant attire l’attention. C’est l’endroit où l’infrastructure apparaît.
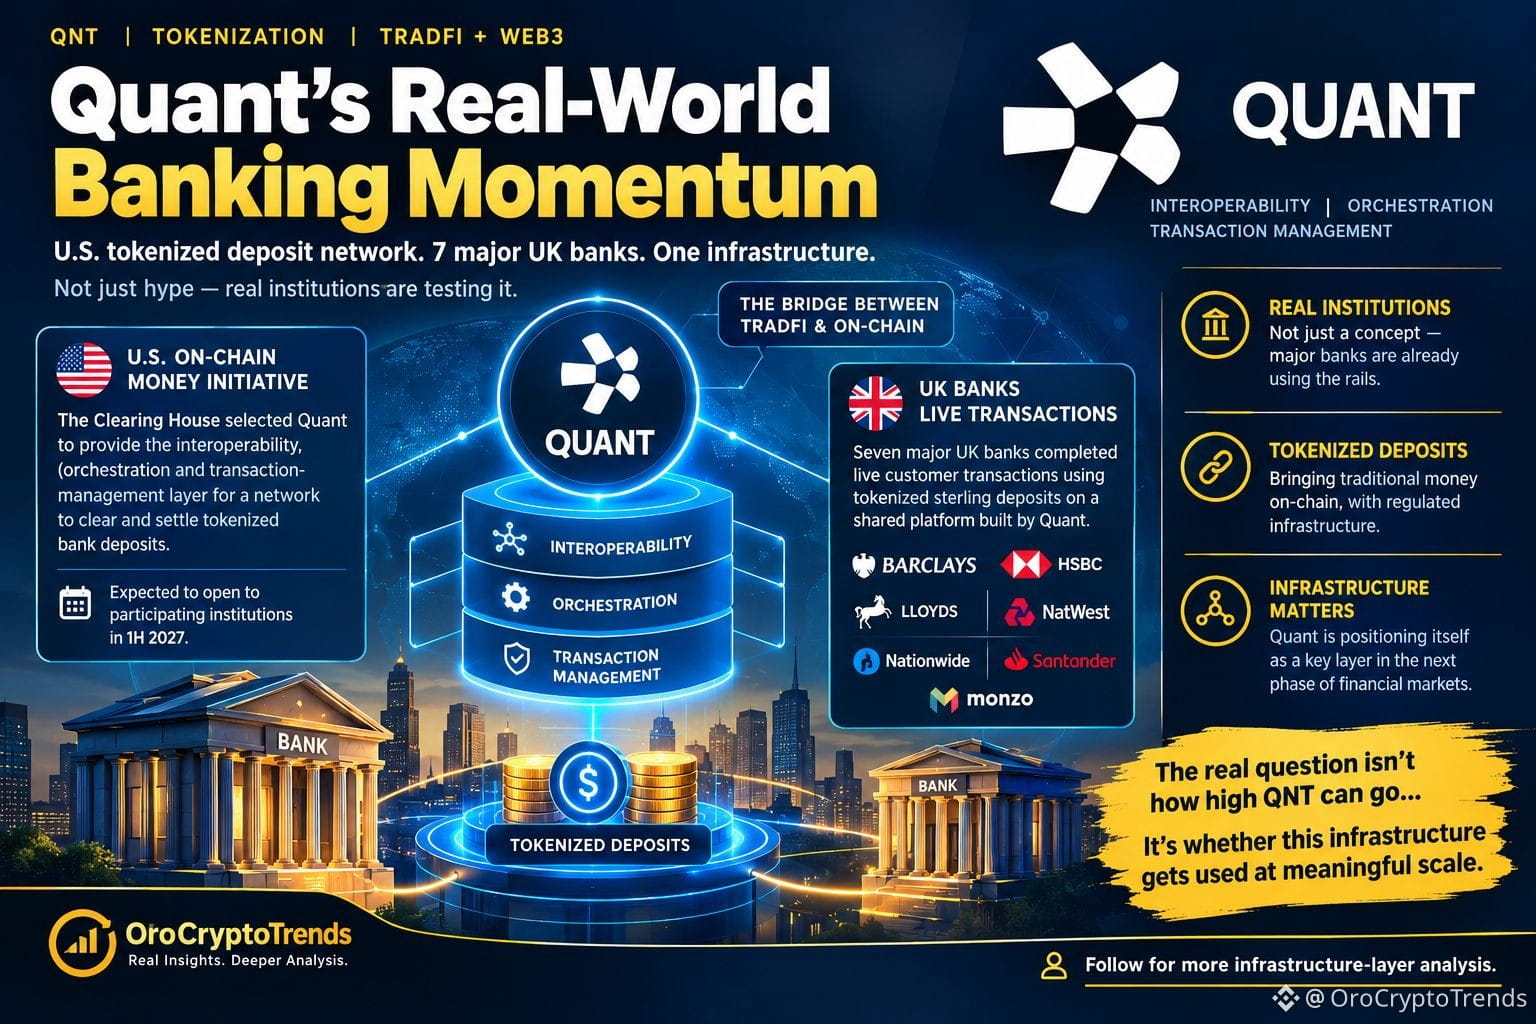
Le 24 septembre, The Clearing House a sélectionné Quant pour fournir la couche d’interopérabilité, d’orchestration et de gestion des transactions pour sa U.S. On-Chain Money Initiative — un réseau conçu pour compenser et régler des dépôts bancaires tokenisés.
Le réseau devrait ouvrir aux institutions participantes au cours du premier semestre 2027.
The Clearing House
Ensuite, il y a le Royaume-Uni.
Sept grandes banques — dont Barclays, HSBC, Lloyds, NatWest, Nationwide, Santander et Monzo — ont réalisé des transactions clients en conditions réelles en utilisant des dépôts en livres sterling tokenisés sur une plateforme partagée construite par Quant.
Cela change la façon dont je regarde la narration autour du QNT.
Ce n’est pas la preuve que la valeur du token QNT doit continuer à monter. Et ça ne veut certainement pas dire que chaque projet de tokenisation créera automatiquement une demande pour le QNT.
Mais cela montre quelque chose de plus concret : Quant devient une partie des “installations” testées pour de l’argent réglementé qui circule on-chain.
Attendez — peut-être que c’est là la meilleure histoire.
La question n’est pas « jusqu’où le QNT peut monter ? »
C’est de savoir si cette infrastructure sera utilisée à une échelle significative.
J’essaie encore de comprendre ce que ça change réellement.
7
2.5k
$BTC La Fed a relevé ses taux. Les rendements du Trésor ont bondi. Le Bitcoin absorbe le choc.
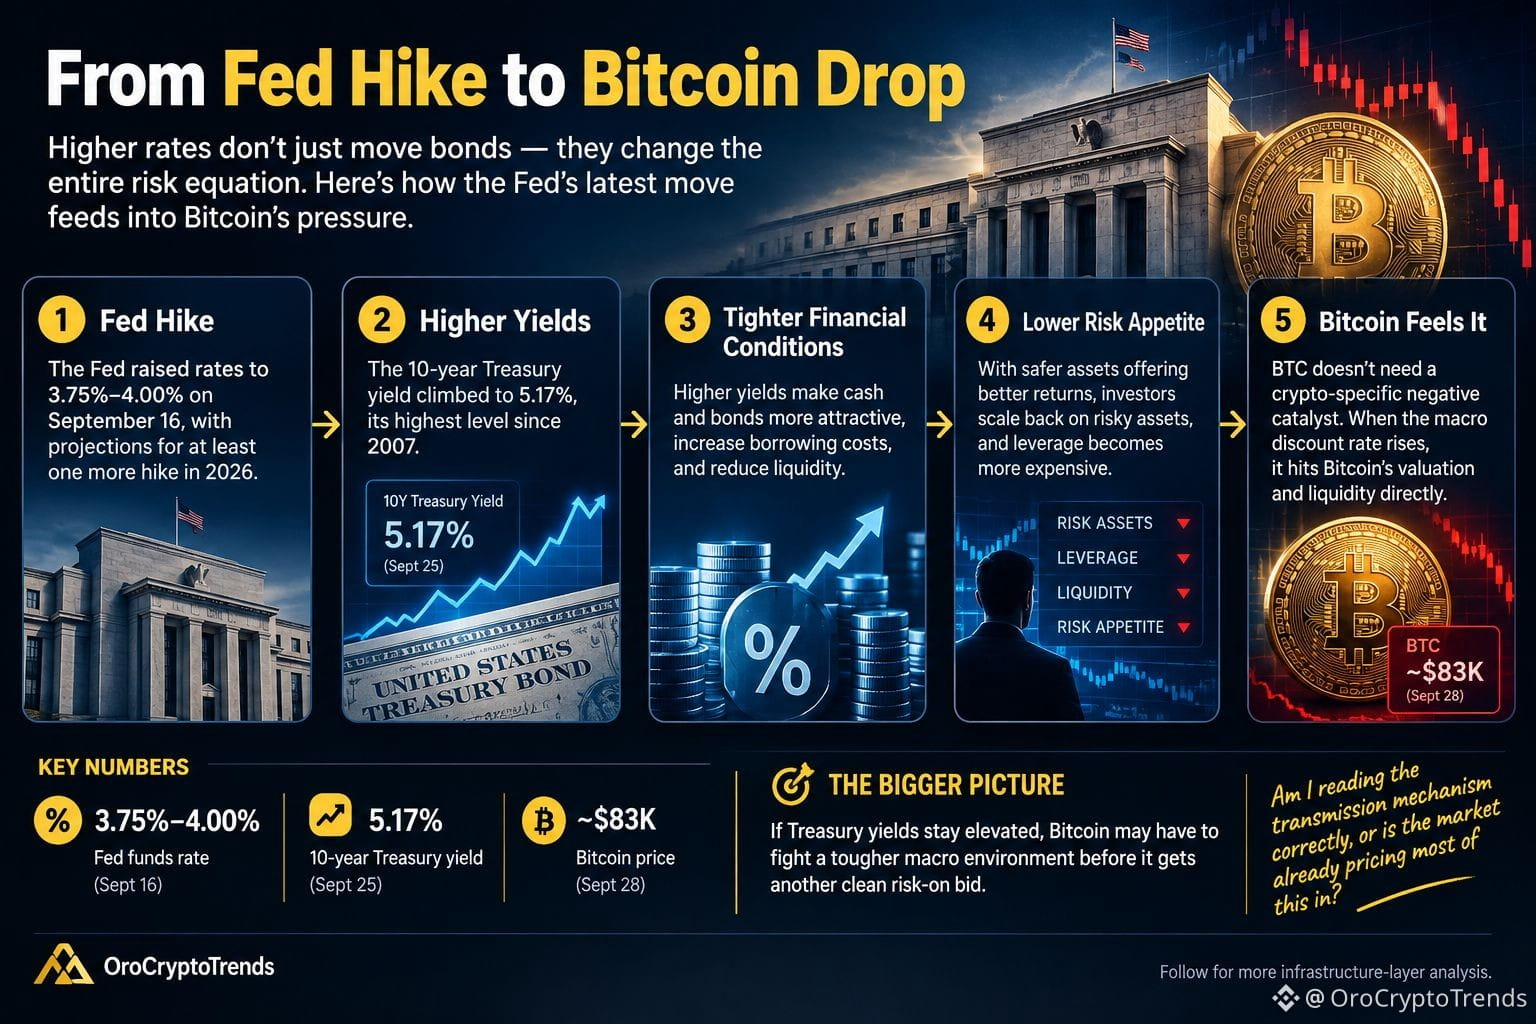
Le 16 septembre, la Fed a relevé ses taux à 3,75 %–4,00 %, tandis que ses projections indiquaient encore au moins une hausse supplémentaire en 2026.
Puis le rendement du Trésor à 10 ans a grimpé à 5,17 %.
C’est là que le lien entre le Bitcoin devient intéressant.
Une Fed plus stricte augmente le coût de l’argent. Des rendements plus élevés du Trésor offrent alors aux investisseurs une alternative plus attractive aux actifs risqués volatils. Les conditions financières se resserrent, l’effet de levier devient plus coûteux et la liquidité devient plus difficile à rechercher.
Le Bitcoin se trouve directement dans ce canal risque-liquidité.
Ainsi, lorsque les rendements se réévaluent à la hausse, le BTC n’a pas besoin d’un catalyseur négatif propre aux cryptos pour subir des pressions. Le taux d’actualisation macroéconomique lui-même peut devenir le catalyseur.
C’est pourquoi je prête moins d’attention à la hausse de taux headline de la Fed et davantage à ce qui se passe ensuite : rendements, liquidité et positionnement.
Si les rendements du Trésor restent élevés, le Bitcoin devra peut-être lutter contre l’environnement macro avant d’obtenir un nouvel élan “risk-on” clairement favorable.
Est-ce que j’interprète correctement le mécanisme de transmission, ou le marché a-t-il déjà intégré la majeure partie de tout cela ?
4
3
12
16.9k
Vérifié
Le portefeuille Binance vient de rendre une partie ennuyeuse de la crypto beaucoup moins pénible.
Vous pouvez désormais utiliser des USDT pour payer directement les frais de gas sur la BNB Smart Chain, Ethereum, Solana et TRON. Ainsi, au lieu de vous rendre compte que vous avez des USDT, mais apparemment aucun BNB, ETH, SOL ou TRX pour effectuer la transaction… vous pouvez utiliser les USDT eux-mêmes pour le paiement des frais.
Honnêtement, ça ressemble à une petite fonctionnalité de portefeuille. Je ne pense pas que ce soit juste ça.
La friction liée aux tokens de gas fait partie de ces problèmes d’UX ennuyeux qui, silencieusement, empêchent les gens d’utiliser des applications on-chain. Vous pouvez avoir l’actif que vous voulez vraiment déplacer, mais rester bloqué parce qu’il vous manque une infime quantité du token natif du réseau.
Cela crée des étapes inutiles : acheter le token de gas, le transférer, choisir le bon réseau, attendre, puis relancer une nouvelle fois la transaction d’origine.
Supprimer cette étape donne l’impression que le portefeuille fonctionne comme un seul système, plutôt que comme un ensemble de règles propres à chaque blockchain.
Le plus intéressant, c’est ce qui se passe si cette approche s’étend à davantage de réseaux. L’annonce actuelle de Binance confirme les quatre réseaux pris en charge, mais ne précise pas de calendrier de déploiement pour les suivants.
C’est cette partie que je vais surveiller.
S’agit-il simplement d’une meilleure expérience utilisateur pour le portefeuille, ou d’un changement plus important visant à masquer la complexité des blockchains à l’utilisateur moyen ?
2
629
$BTC $2,39 Md ont afflué vers les ETF Bitcoin au comptant américains la semaine dernière. Mais le plus intéressant n’est pas le titre.
C’est ce qui s’est passé après l’arrivée de l’argent.
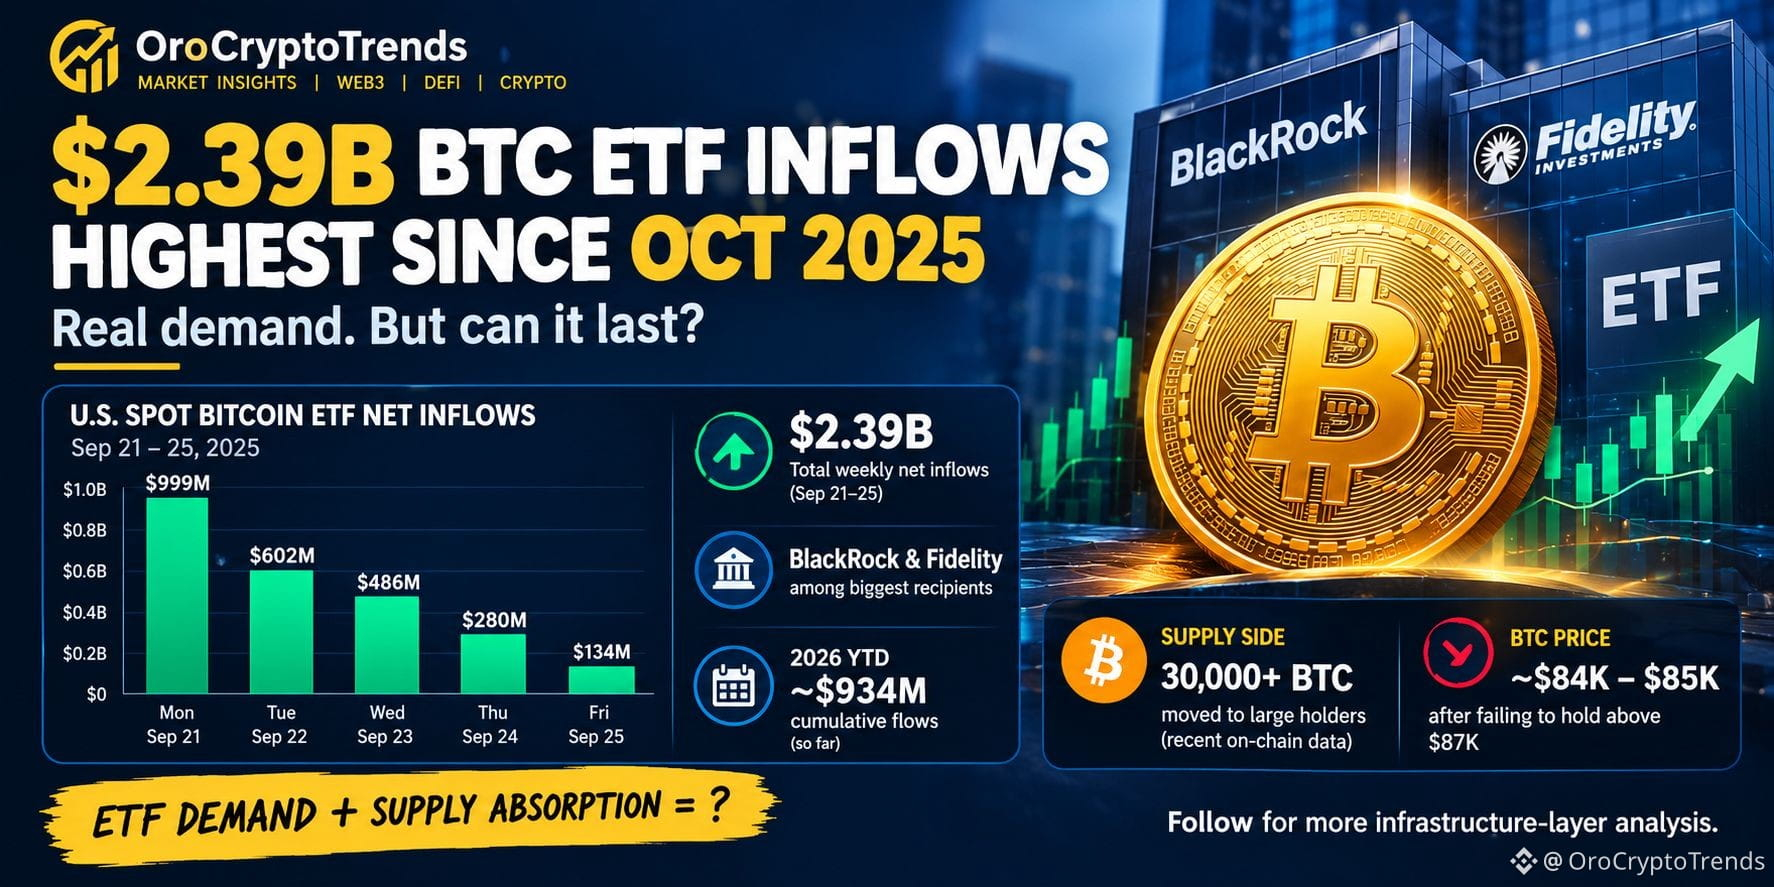
La période du 21 au 25 septembre a apporté environ 2,39 Md $ d’entrées nettes, le meilleur résultat hebdomadaire depuis octobre 2025. Les ETF IBIT de BlackRock et FBTC de Fidelity figurent parmi les plus gros bénéficiaires. Il s’agit d’une demande réelle via des produits réglementés, pas seulement d’une crypto-sphère (Twitter) surexcitée.
Mais je ne suis pas encore prêt à qualifier cela de tendance claire d’accumulation institutionnelle.
Regardez la séquence des flux. Lundi, on a enregistré près de 999 M $. D’ici vendredi, l’entrée quotidienne était retombée à environ 134 M $. L’argent continuait bien d’entrer, oui, mais l’intensité a chuté de façon spectaculaire en cours de semaine.
Et c’est là que l’histoire de l’offre devient intéressante.
Des rapports on-chain distincts indiquent que plus de 30 000 BTC seraient passés aux mains de grands détenteurs pendant les récentes faiblesses de prix, tandis que le BTC restait autour de la zone des 84 000 $ au milieu, après avoir échoué à tenir le mouvement au-dessus des 87 000 $.
Donc, le scénario que je surveille n’est pas simplement « entrées des ETF = haussier ».
C’est de savoir si la demande des ETF continue d’absorber l’offre pendant que le BTC se trouve sous la zone de résistance 86 000 $–87 000 $.
Si les flux restent solides et que cette offre continue d’être absorbée, la structure change.
Si les entrées s’essoufflent tandis que les vendeurs continuent de défendre les plus hauts, cela pourrait n’être qu’une très grande semaine de prise de position, plutôt que le début de quelque chose de plus vaste.
J’essaie encore de comprendre ce que cela change vraiment.
2
3k
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
BNBSurpasses$790
10,375 vues
83 mentions
$BNB plan stratégique à long terme -> FOCUS MAINTENANT
BNB a créé 2 creux solides après avoir éliminé la liquidité interne
J'attends un mouvement vers un sommet de swing à 815-830 et je cherche une position longue lors d'une retouche de la zone verte
#BNBSurpasses$790 #bnb
Ghost Writer
·4 mentions J’aime
·5k vues
ZamaRises15.99%ToIntradayHigh$0.09
4,858 vues
72 mentions
BitcoinSpotETFsDraw$6.34BInflowsInQ3
3,609 vues
58 mentions