$XLK.ETF
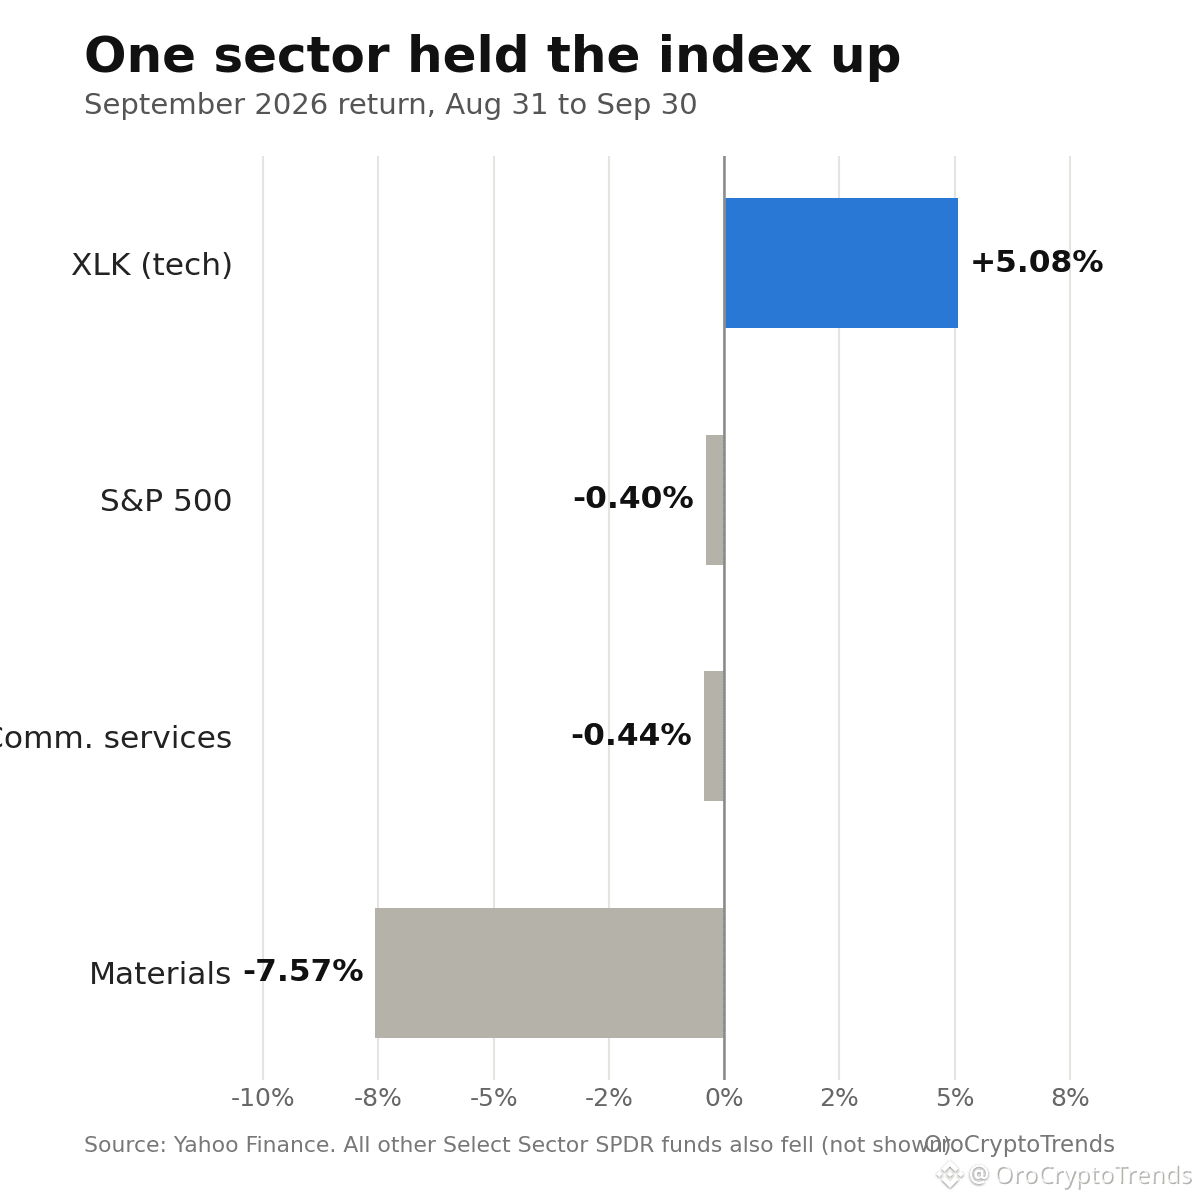
XLK a rendu 5,08 % en septembre, tandis que tous les autres fonds sectoriels du S&P ont terminé le mois dans le rouge.
Relisez ceci. Les valeurs des matériaux ont perdu 7,57 %, les services de communication ont perdu 0,44 %, et le S&P 500 n’a encore reculé que de 0,4 %. Un seul secteur a maintenu l’ensemble de l’indice.
Je vois encore souvent cela présenté comme une force technologique. Pour moi, c’est un marché qui repose sur un seul pilier. La demande en IA, les dépenses dans le cloud et l’élan des semi-conducteurs sont bien réels, mais le pétrole et les rendements du Trésor frappaient en même temps les valeurs cycliques et les titres sensibles aux taux.
L’argent ne s’est pas déplacé vers le reste du marché. Il s’est entassé dans la seule opération qui fonctionnait. Cela peut ressembler à de la force sur le graphique de l’indice, mais c’est en réalité de la fragilité, car le chiffre mis en avant masque à quel point la participation est faible.
Le risque est simple. Si les bénéfices des méga-capitalisations ou les perspectives des semi-conducteurs vacillent, il n’y a rien en dessous pour soutenir l’indice. Et si les rendements restent élevés, la croissance à longue durée subit une pression sur l’évaluation, même si les fondamentaux sont solides.
Pour les traders de crypto, c’est important. L’appétit pour le risque qui dépend d’un seul thème actions finit par déborder sur tout le reste, alors je surveille la largeur de marché plus attentivement que le niveau de l’indice.
Est-ce que je le lis mal, ou est-ce que tout le monde célèbre une hausse qui est en réalité un problème de concentration ?