

ON _THE_MOVE
1.3k Publications
ON _THE_MOVE
Signaler
Bloquer l’utilisateur
2 Suivis
2.3K+ Abonnés
882 J’aime
Publications
Tous
Direct
·
--
Haussier
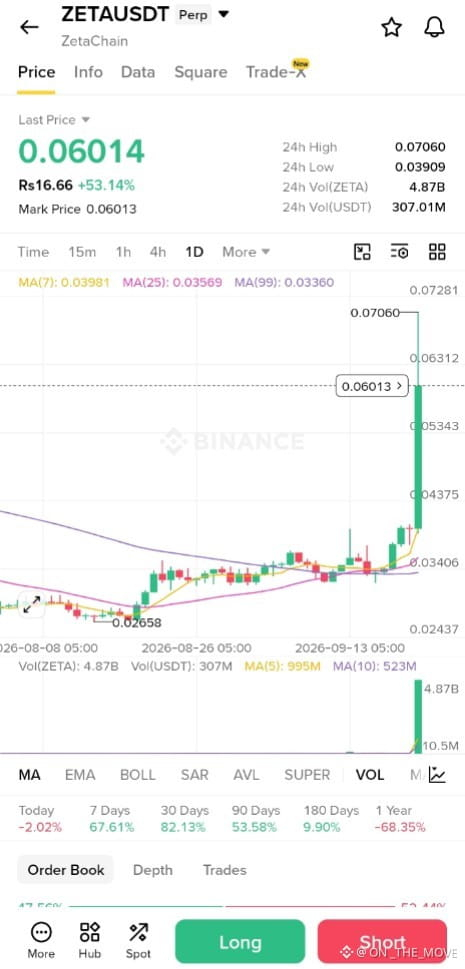
J’ai suffisamment traîné dans le milieu des cryptos pour savoir qu’une grosse bougie verte peut faire sonner tout le monde soudainement avec assurance. C’est exactement pour ça que j’essaie de ne pas m’emballer avec $ZETA pour le moment.
Cela dit, je reviens sans cesse à ce graphique. Le ZETAUSDT se situe autour de 0,06014 $ : il est en hausse de 53,14 % sur 24 heures, après être descendu jusqu’à 0,03909 $ et avoir touché 0,07060 $. Ce qui a vraiment attiré mon attention, ce n’était pas seulement le pourcentage. C’était le volume — environ 4,87B de ZETA, avec à peu près 307M $ de volume en USDT. Ce n’est pas quelque chose que je peux ignorer tranquillement.
J’ai déjà vu ce genre de mouvements. Le prix passe des semaines à ne pas bouger, puis soudain une seule bougie change complètement l’ambiance. Les gens se ruent avec des explications, des objectifs et des récits — généralement après que le mouvement a déjà eu lieu.
Et pourtant, je ne rejette pas entièrement celui-ci. Le graphique montre que le ZETA reste bien au-dessus de ses moyennes mobiles récentes, tandis que la vue d’ensemble est beaucoup moins rassurante. Il est en hausse de 67,61 % sur sept jours, mais reste en baisse de 68,35 % sur un an.
Ce contraste me dit de rester lucide. Je ne sais pas ce qui vient ensuite, et je ne fais pas entièrement confiance à une hausse aussi brutale. Mais il y a quelque chose, dans le volume et ce changement soudain d’élan, qui donne envie de garder un œil. Sans courir après. Juste observer.$ZETA
{future}(ZETAUSDT)
#NEARRisesNearly80%InAWeek #ECBStartsBlockchainEuroSettlement #SouthAfricaProposesCryptoExchangeControls #SolanaCutsTargetSlotTimeTo250ms #CanaryFilesSecondAmendmentForStakedSEIETF
J’ai suffisamment traîné dans le milieu des cryptos pour savoir qu’une grosse bougie verte peut faire sonner tout le monde soudainement avec assurance. C’est exactement pour ça que j’essaie de ne pas m’emballer avec $ZETA pour le moment.
Cela dit, je reviens sans cesse à ce graphique. Le ZETAUSDT se situe autour de 0,06014 $ : il est en hausse de 53,14 % sur 24 heures, après être descendu jusqu’à 0,03909 $ et avoir touché 0,07060 $. Ce qui a vraiment attiré mon attention, ce n’était pas seulement le pourcentage. C’était le volume — environ 4,87B de ZETA, avec à peu près 307M $ de volume en USDT. Ce n’est pas quelque chose que je peux ignorer tranquillement.
J’ai déjà vu ce genre de mouvements. Le prix passe des semaines à ne pas bouger, puis soudain une seule bougie change complètement l’ambiance. Les gens se ruent avec des explications, des objectifs et des récits — généralement après que le mouvement a déjà eu lieu.
Et pourtant, je ne rejette pas entièrement celui-ci. Le graphique montre que le ZETA reste bien au-dessus de ses moyennes mobiles récentes, tandis que la vue d’ensemble est beaucoup moins rassurante. Il est en hausse de 67,61 % sur sept jours, mais reste en baisse de 68,35 % sur un an.
Ce contraste me dit de rester lucide. Je ne sais pas ce qui vient ensuite, et je ne fais pas entièrement confiance à une hausse aussi brutale. Mais il y a quelque chose, dans le volume et ce changement soudain d’élan, qui donne envie de garder un œil. Sans courir après. Juste observer.$ZETA
#NEARRisesNearly80%InAWeek #ECBStartsBlockchainEuroSettlement #SouthAfricaProposesCryptoExchangeControls #SolanaCutsTargetSlotTimeTo250ms #CanaryFilesSecondAmendmentForStakedSEIETF
222
·
--
Haussier
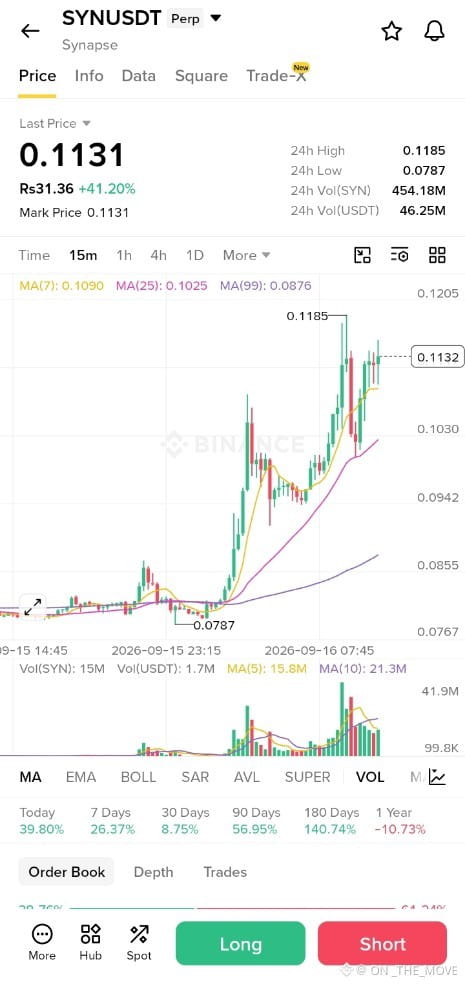
J’ai suffisamment traîné du côté des cryptos pour savoir qu’une grosse bougie verte peut soudainement rendre tout le monde très sûr de lui. $SYN fait partie de ces graphiques qui me font ralentir plutôt.
Le mouvement est difficile à ignorer. La capture montre SYN autour de 0,1131 $, en hausse de plus de 41 % sur 24 heures, après être descendu aussi bas que 0,0787 $ et être monté jusqu’à 0,1185 $. Le volume a aussi grimpé, et le prix se situe au-dessus des moyennes mobiles à court terme.
Mais honnêtement, j’ai déjà vu ce film. Un mouvement vif crée de l’excitation, les gens commencent à l’expliquer, et soudain quelques bougies deviennent toute une narration. Puis le marché corrige et rappelle à tout le monde que les cryptos ne nous doivent pas une histoire bien propre.
Ce qui m’intéresse, c’est ce qui se passe ensuite. Est-ce que SYN peut maintenir ces niveaux quand l’élan initial retombe ? Ou était-ce simplement une autre flambée de liquidité et d’attention ?
Je n’en suis pas sûr pour l’instant. Je ne me fie pas complètement à ce mouvement, mais je ne veux pas non plus le balayer d’un revers de main. Après avoir observé assez de cycles, j’ai appris que parfois la chose la plus utile à faire est simplement de continuer à regarder.
{spot}(SYNUSDT)
$AKE
{future}(AKEUSDT)
$LSK
{spot}(LSKUSDT)
#FedRateWatch #StrategyMarketCapPassesFord #ClarityActOddsHalveOnPolymarket #USSenateBlocksClarityAct #ArgentinaCommitsToOECDCryptoReportingBy2029
J’ai suffisamment traîné du côté des cryptos pour savoir qu’une grosse bougie verte peut soudainement rendre tout le monde très sûr de lui. $SYN fait partie de ces graphiques qui me font ralentir plutôt.
Le mouvement est difficile à ignorer. La capture montre SYN autour de 0,1131 $, en hausse de plus de 41 % sur 24 heures, après être descendu aussi bas que 0,0787 $ et être monté jusqu’à 0,1185 $. Le volume a aussi grimpé, et le prix se situe au-dessus des moyennes mobiles à court terme.
Mais honnêtement, j’ai déjà vu ce film. Un mouvement vif crée de l’excitation, les gens commencent à l’expliquer, et soudain quelques bougies deviennent toute une narration. Puis le marché corrige et rappelle à tout le monde que les cryptos ne nous doivent pas une histoire bien propre.
Ce qui m’intéresse, c’est ce qui se passe ensuite. Est-ce que SYN peut maintenir ces niveaux quand l’élan initial retombe ? Ou était-ce simplement une autre flambée de liquidité et d’attention ?
Je n’en suis pas sûr pour l’instant. Je ne me fie pas complètement à ce mouvement, mais je ne veux pas non plus le balayer d’un revers de main. Après avoir observé assez de cycles, j’ai appris que parfois la chose la plus utile à faire est simplement de continuer à regarder.
$AKE
$LSK
#FedRateWatch #StrategyMarketCapPassesFord #ClarityActOddsHalveOnPolymarket #USSenateBlocksClarityAct #ArgentinaCommitsToOECDCryptoReportingBy2029
257
·
--
Haussier
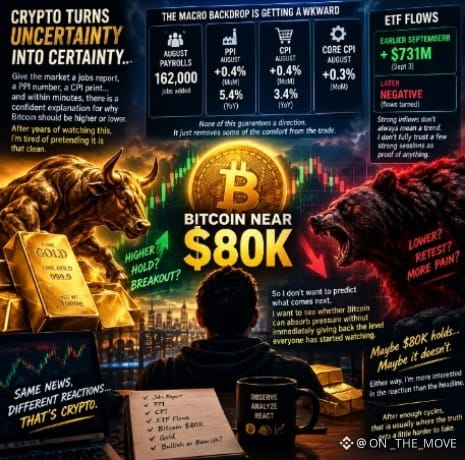
Je remarque encore et encore à quel point la crypto transforme rapidement l’incertitude en certitude. Donnez au marché un rapport sur l’emploi, un chiffre d’IPP, une publication de l’IPC, et en quelques minutes il y a une explication assurée pour justifier pourquoi le Bitcoin devrait être plus haut ou plus bas. Après des années à regarder ça, j’en ai marre de faire semblant que c’est aussi net.
Le fait que le Bitcoin se situe près de 80 000 $ m’intéresse. Le contexte macro devient gênant : les créations d’emplois d’août se sont établies à 162 000, l’IPP a augmenté de 0,4 % en août et était 5,4 % plus élevé sur un an, et l’IPC d’août a progressé de 0,4 % sur le mois et de 3,4 % sur l’année. L’IPC hors effets directs a aussi grimpé de 0,3 % sur le mois. Rien de tout cela ne garantit une direction. Cela fait seulement disparaître une partie du confort dans la stratégie.
J’ai vu des marchés monter sur de mauvaises nouvelles, reculer sur de bonnes nouvelles, puis inverser ces deux mouvements avant le déjeuner. Alors je ne veux pas prédire la suite. Je veux voir si le Bitcoin peut absorber une pression sans rendre immédiatement le niveau que tout le monde a commencé à surveiller.
Les données sur les ETF sont une autre raison pour laquelle je reste prudent. De fortes entrées sont apparues plus tôt en septembre, y compris environ 731 millions de dollars le 3 septembre, mais les flux ont ensuite basculé en territoire négatif. Je ne fais pas entièrement confiance à quelques séances solides comme preuve de quoi que ce soit.
Peut-être que le seuil des 80 000 $ tient et que le marché absorbe tout cela en silence. Peut-être que non. Dans tous les cas, je suis plus intéressé par la réaction que par le titre. Après assez de cycles, c’est généralement là que la vérité devient un peu plus difficile à falsifier.
$牛来
{spot}(牛来USDT)
$LAB
{future}(LABUSDT)
$4Stock
{alpha}(560xd270d4e1ec6e6e0d28c0ecb8be966ec75997ffff)
#CPIWatch #CLARITYActRevisionToRuleNonDeFiControllers #USToSanctionBigBankMonday #BlockstreamRefusesToPayRansomToLiquidAttacker #OracleJumpsOver6%OnEarningsBeat
Je remarque encore et encore à quel point la crypto transforme rapidement l’incertitude en certitude. Donnez au marché un rapport sur l’emploi, un chiffre d’IPP, une publication de l’IPC, et en quelques minutes il y a une explication assurée pour justifier pourquoi le Bitcoin devrait être plus haut ou plus bas. Après des années à regarder ça, j’en ai marre de faire semblant que c’est aussi net.
Le fait que le Bitcoin se situe près de 80 000 $ m’intéresse. Le contexte macro devient gênant : les créations d’emplois d’août se sont établies à 162 000, l’IPP a augmenté de 0,4 % en août et était 5,4 % plus élevé sur un an, et l’IPC d’août a progressé de 0,4 % sur le mois et de 3,4 % sur l’année. L’IPC hors effets directs a aussi grimpé de 0,3 % sur le mois. Rien de tout cela ne garantit une direction. Cela fait seulement disparaître une partie du confort dans la stratégie.
J’ai vu des marchés monter sur de mauvaises nouvelles, reculer sur de bonnes nouvelles, puis inverser ces deux mouvements avant le déjeuner. Alors je ne veux pas prédire la suite. Je veux voir si le Bitcoin peut absorber une pression sans rendre immédiatement le niveau que tout le monde a commencé à surveiller.
Les données sur les ETF sont une autre raison pour laquelle je reste prudent. De fortes entrées sont apparues plus tôt en septembre, y compris environ 731 millions de dollars le 3 septembre, mais les flux ont ensuite basculé en territoire négatif. Je ne fais pas entièrement confiance à quelques séances solides comme preuve de quoi que ce soit.
Peut-être que le seuil des 80 000 $ tient et que le marché absorbe tout cela en silence. Peut-être que non. Dans tous les cas, je suis plus intéressé par la réaction que par le titre. Après assez de cycles, c’est généralement là que la vérité devient un peu plus difficile à falsifier.
$牛来
$LAB
$4Stock
#CPIWatch #CLARITYActRevisionToRuleNonDeFiControllers #USToSanctionBigBankMonday #BlockstreamRefusesToPayRansomToLiquidAttacker #OracleJumpsOver6%OnEarningsBeat
1
3
901
·
--
Haussier
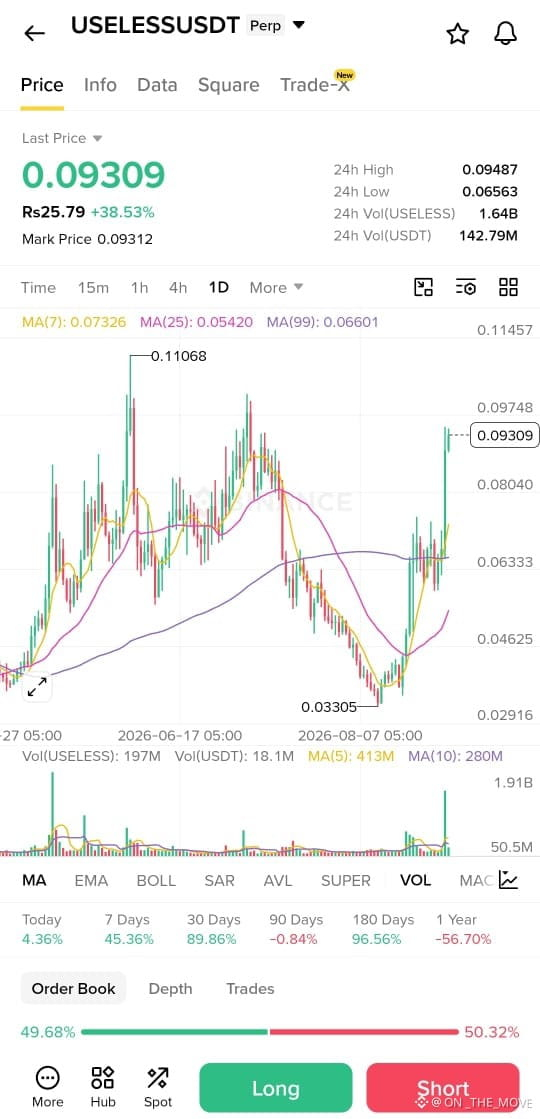
$USELESS USDT Perpetual affiche une forte dynamique haussière. Le prix est de 0.09309, en hausse de 38.53 % sur 24 heures, avec un Mark Price de 0.09312. Le plus haut sur 24 h est de 0.09487 et le plus bas de 0.06563, tandis que le volume a atteint 1.64B USELESS et 142.79M USDT. Sur le graphique 1D, MA(7) est à 0.07326, MA(25) à 0.05420 et MA(99) à 0.06601, plaçant le prix au-dessus de toutes les principales moyennes mobiles. Le graphique montre une récente cassure depuis le plus bas de 0.03305 vers le plus haut historique de 0.11068, avec un fort pic de volume soutenant le mouvement. La performance est de +4.36 % aujourd'hui, +45.36 % sur 7 jours, +89.86 % sur 30 jours, -0.84 % sur 90 jours, +96.56 % sur 180 jours, et -56.70 % sur 1 an. L'équilibre du carnet d'ordres est presque neutre : 49.68 % d'achats contre 50.32 % de ventes. Les traders devraient surveiller la résistance à 0.09487 et les niveaux de support à 0.08040, 0.06601 et 0.06333, tout en gérant soigneusement la volatilité et le risque.
{future}(USELESSUSDT)
#RussiaStartsLargeScaleDigitalRubleRolloutSep1 #BitcoinUp23%InAugustOutperformingGoldAndStocks #SaylorHintsStrategyBitcoinBuy #IranStrikesUSBasesInJordan #USFundsAlcoaGalliumPlantInAustralia
$USELESS USDT Perpetual affiche une forte dynamique haussière. Le prix est de 0.09309, en hausse de 38.53 % sur 24 heures, avec un Mark Price de 0.09312. Le plus haut sur 24 h est de 0.09487 et le plus bas de 0.06563, tandis que le volume a atteint 1.64B USELESS et 142.79M USDT. Sur le graphique 1D, MA(7) est à 0.07326, MA(25) à 0.05420 et MA(99) à 0.06601, plaçant le prix au-dessus de toutes les principales moyennes mobiles. Le graphique montre une récente cassure depuis le plus bas de 0.03305 vers le plus haut historique de 0.11068, avec un fort pic de volume soutenant le mouvement. La performance est de +4.36 % aujourd'hui, +45.36 % sur 7 jours, +89.86 % sur 30 jours, -0.84 % sur 90 jours, +96.56 % sur 180 jours, et -56.70 % sur 1 an. L'équilibre du carnet d'ordres est presque neutre : 49.68 % d'achats contre 50.32 % de ventes. Les traders devraient surveiller la résistance à 0.09487 et les niveaux de support à 0.08040, 0.06601 et 0.06333, tout en gérant soigneusement la volatilité et le risque.
#RussiaStartsLargeScaleDigitalRubleRolloutSep1 #BitcoinUp23%InAugustOutperformingGoldAndStocks #SaylorHintsStrategyBitcoinBuy #IranStrikesUSBasesInJordan #USFundsAlcoaGalliumPlantInAustralia
#RussiaStartsLargeScaleDigitalRubleRolloutSep1 #BitcoinUp23%InAugustOutperformingGoldAndStocks #SaylorHintsStrategyBitcoinBuy #IranStrikesUSBasesInJordan #USFundsAlcoaGalliumPlantInAustralia
158
·
--
Haussier
🚨 $龙虾 USDT Perpetual fait sensation !
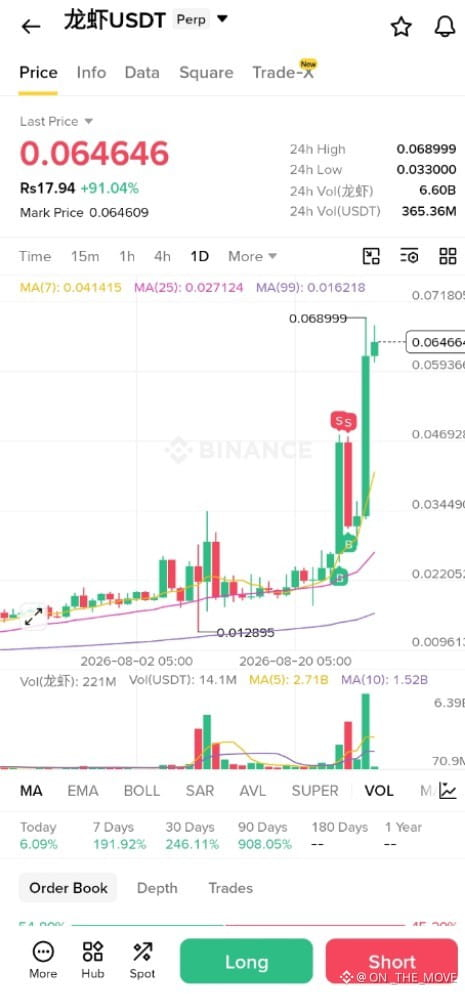
Le graphique affiche un dernier prix de 0.064646 USDT, en hausse massive de 91.04 % sur 24 heures, avec un plus haut sur 24 h de 0.068999 et un plus bas de 0.033000. L’activité de trading est explosive : 6.60B de volume DragonFly, soit l’équivalent de 365.36M USDT. Le prix se négocie très au-dessus de la MA(7) à 0.041415, de la MA(25) à 0.027124 et de la MA(99) à 0.016218, signalant une dynamique puissante — mais aussi une volatilité extrême.
Le graphique journalier montre une cassure nette de la zone 0.02–0.03 vers 0.069, tandis que le volume a fortement augmenté. La performance est tout aussi impressionnante : +6.09 % aujourd’hui, +191.92 % sur 7 jours, +246.11 % sur 30 jours et +908.05 % sur 90 jours.
🔥 La dynamique est indéniable, mais le risque est énorme. Tradez prudemment et gérez l’effet de levier. Surveillez la résistance près de 0.069 et évitez de courir après les bougies après des mouvements paraboliques.
{future}(龙虾USDT)
#SOLJumps20%OnTheWeek #CaliforniaBillWouldBarOfficialMemeCoins #GoldRisesAbout14%InAugust #QatarExtendsLNGForceMajeureByOneMonth #WarshSaysInflationIsFedTopFocus
🚨 $龙虾 USDT Perpetual fait sensation !
Le graphique affiche un dernier prix de 0.064646 USDT, en hausse massive de 91.04 % sur 24 heures, avec un plus haut sur 24 h de 0.068999 et un plus bas de 0.033000. L’activité de trading est explosive : 6.60B de volume DragonFly, soit l’équivalent de 365.36M USDT. Le prix se négocie très au-dessus de la MA(7) à 0.041415, de la MA(25) à 0.027124 et de la MA(99) à 0.016218, signalant une dynamique puissante — mais aussi une volatilité extrême.
Le graphique journalier montre une cassure nette de la zone 0.02–0.03 vers 0.069, tandis que le volume a fortement augmenté. La performance est tout aussi impressionnante : +6.09 % aujourd’hui, +191.92 % sur 7 jours, +246.11 % sur 30 jours et +908.05 % sur 90 jours.
🔥 La dynamique est indéniable, mais le risque est énorme. Tradez prudemment et gérez l’effet de levier. Surveillez la résistance près de 0.069 et évitez de courir après les bougies après des mouvements paraboliques.
#SOLJumps20%OnTheWeek #CaliforniaBillWouldBarOfficialMemeCoins #GoldRisesAbout14%InAugust #QatarExtendsLNGForceMajeureByOneMonth #WarshSaysInflationIsFedTopFocus
1
596
·
--
Haussier
Vérifié
J’ai suffisamment suivi la crypto pour savoir que le « consensus » est souvent expliqué comme une règle propre sur un tableau blanc, alors qu’en réalité le réseau est généralement bien plus chaotique.
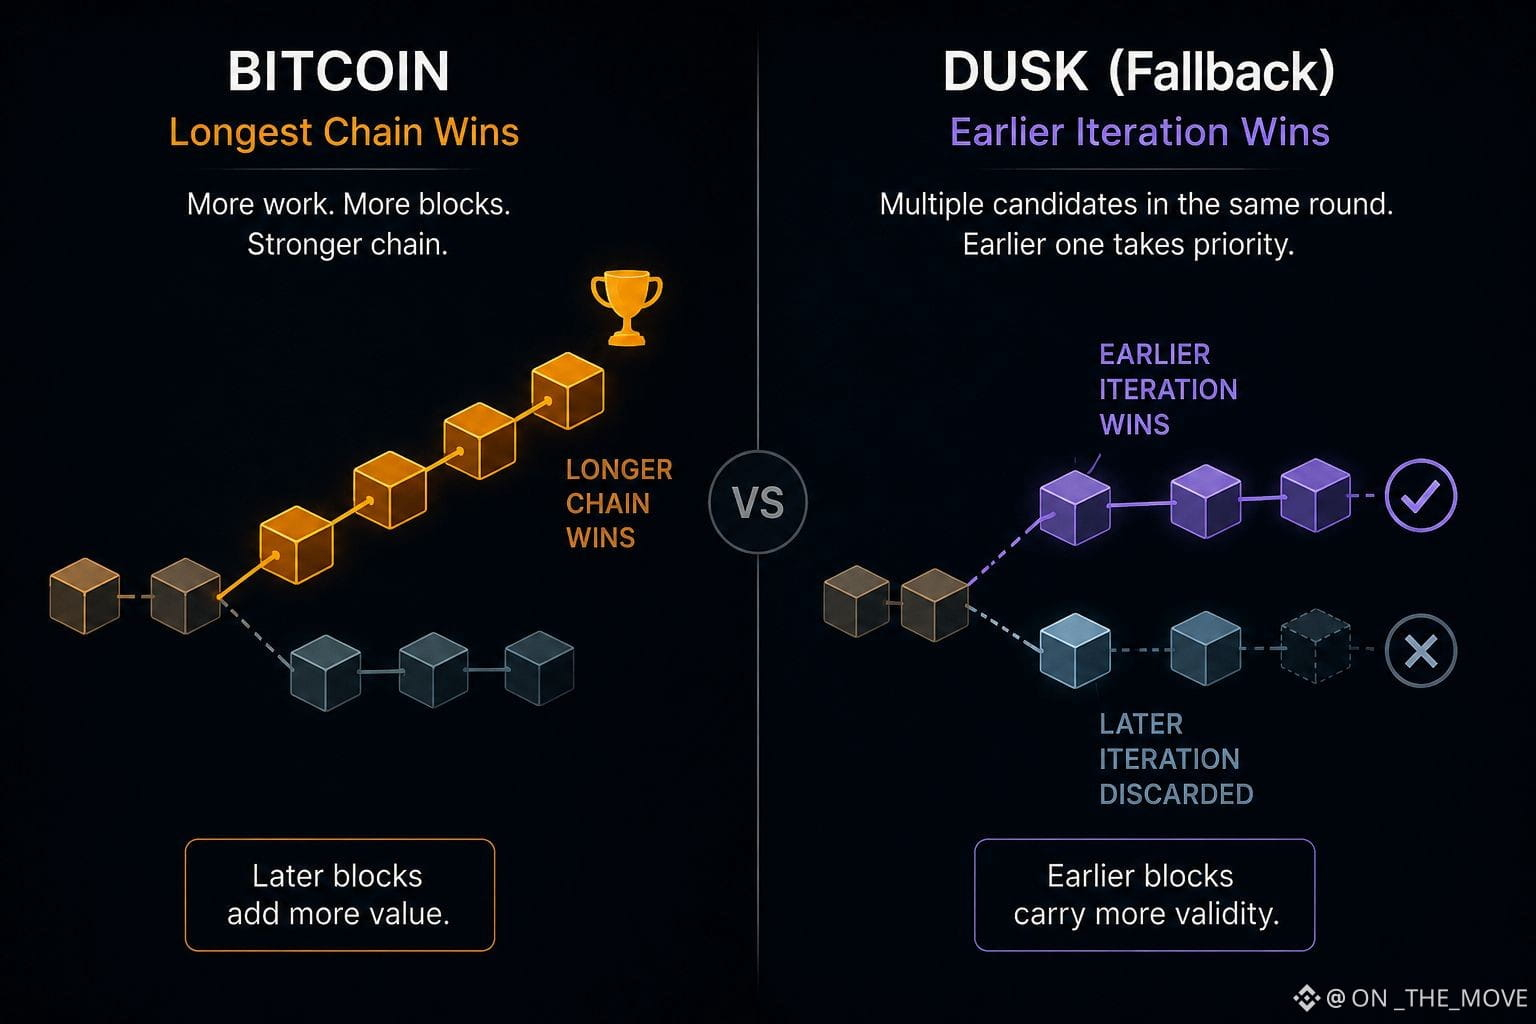
C’est pourquoi le « Fallback » de Dusk a attiré mon attention. L’instinct familier de Bitcoin consiste à laisser la preuve de travail cumulative, plus élevée, régler un fork : la chaîne qui compte le plus de travail l’emporte. Dusk traite un problème différent. Comme les messages peuvent arriver en retard ou dans un ordre différent, plusieurs candidats peuvent parvenir à un consensus pendant le même tour. Quand c’est le cas, l’itération la plus basse est prioritaire, et les nœuds peuvent revenir en arrière et rejeter les blocs construits sur le candidat plus tardif.
J’y reviens sans cesse. C’est presque l’inverse de ce qu’on nous répète depuis des années, à savoir que chaque bloc supplémentaire rend la chaîne plus forte. Ici, un bloc plus tardif peut se retrouver être celui dont on finit par regretter la conservation.
Et je ne pense pas que ce choix soit seulement une question d’ingénierie. Il semble lié aux incitations. Si les itérations ultérieures pouvaient l’emporter simplement en survivant plus longtemps, les producteurs de blocs futurs auraient peut-être la possibilité de miser sur la prolongation d’un fork. Prioriser l’itération précédente réduit cette partie de jeu.
Je ne suis pas sûr de l’appeler « l’inverse de la règle qui fait gagner la plus longue chaîne ». Dusk ne mesure pas la qualité à la longueur ; il utilise la priorité des itérations, avec des règles de finalité distinctes. Mais malgré tout, quelque chose paraît différent.
Au bout de suffisamment de cycles, je ne fais plus confiance aux affirmations selon lesquelles les blockchains « résolvent toujours » les forks de la même manière. Elles ne le font pas. La règle du fork fait partie du système d’incitations.
@Dusk_Foundation #dusk $DUSK
J’ai suffisamment suivi la crypto pour savoir que le « consensus » est souvent expliqué comme une règle propre sur un tableau blanc, alors qu’en réalité le réseau est généralement bien plus chaotique.
C’est pourquoi le « Fallback » de Dusk a attiré mon attention. L’instinct familier de Bitcoin consiste à laisser la preuve de travail cumulative, plus élevée, régler un fork : la chaîne qui compte le plus de travail l’emporte. Dusk traite un problème différent. Comme les messages peuvent arriver en retard ou dans un ordre différent, plusieurs candidats peuvent parvenir à un consensus pendant le même tour. Quand c’est le cas, l’itération la plus basse est prioritaire, et les nœuds peuvent revenir en arrière et rejeter les blocs construits sur le candidat plus tardif.
J’y reviens sans cesse. C’est presque l’inverse de ce qu’on nous répète depuis des années, à savoir que chaque bloc supplémentaire rend la chaîne plus forte. Ici, un bloc plus tardif peut se retrouver être celui dont on finit par regretter la conservation.
Et je ne pense pas que ce choix soit seulement une question d’ingénierie. Il semble lié aux incitations. Si les itérations ultérieures pouvaient l’emporter simplement en survivant plus longtemps, les producteurs de blocs futurs auraient peut-être la possibilité de miser sur la prolongation d’un fork. Prioriser l’itération précédente réduit cette partie de jeu.
Je ne suis pas sûr de l’appeler « l’inverse de la règle qui fait gagner la plus longue chaîne ». Dusk ne mesure pas la qualité à la longueur ; il utilise la priorité des itérations, avec des règles de finalité distinctes. Mais malgré tout, quelque chose paraît différent.
Au bout de suffisamment de cycles, je ne fais plus confiance aux affirmations selon lesquelles les blockchains « résolvent toujours » les forks de la même manière. Elles ne le font pas. La règle du fork fait partie du système d’incitations.
@Dusk #dusk $DUSK
1
223
·
--
Haussier
Vérifié
J’ai assez suivi de cycles crypto pour savoir que la décentralisation s’accompagne généralement d’un astérisque quelque part. Il suffit de lire assez loin pour le trouver.
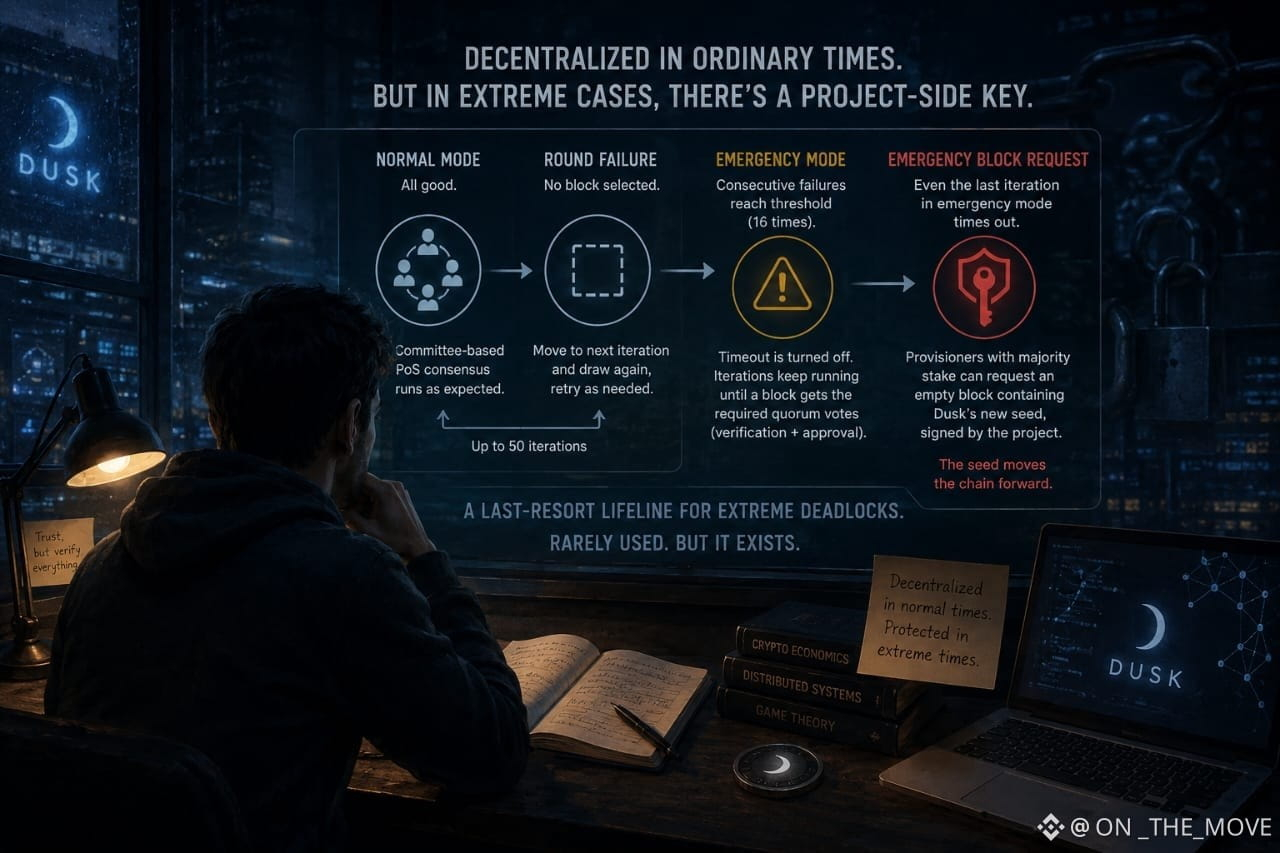
C’est ce qui m’a attiré l’attention avec Dusk. J’ai commencé à examiner sa conception du consensus, en m’attendant à l’histoire habituelle : si un tour échoue, il suffit d’essayer à nouveau. Et oui, ça arrive. Mais après suffisamment d’échecs consécutifs, le protocole passe en mode d’urgence et continue d’itérer jusqu’à ce qu’un bloc finisse par obtenir le quorum dont il a besoin. Le point intéressant, c’est ce qui se produit quand même cela échoue.
La solution de repli finale est un bloc d’urgence. Les provisionneurs détenant la majorité des mises peuvent en faire la demande, et le bloc vide emporte une nouvelle graine signée par Dusk lui-même, vérifiable via une clé publique globale.
J’ai déjà vu ce type de compromis. Les gens qualifient des systèmes de décentralisés quand tout fonctionne normalement, puis acceptent discrètement une échappatoire spéciale au moment où tout se casse. Je ne pense pas automatiquement que cela rende Dusk centralisé. Honnêtement, refuser de disposer d’un mécanisme de dernier recours pourrait être pire.
Mais je ne suis pas encore sûr à quel point je suis à l’aise avec cette limite. Qui contrôle, en pratique, le chemin d’urgence ? À quel point ces demandes sont-elles transparentes ? Les observateurs externes peuvent-ils auditer de manière indépendante quand et pourquoi il a été déclenché ?
C’est là que commence mon scepticisme. Pas parce que ce repli existe, mais parce que la partie la plus importante de la décentralisation est souvent ce qui se passe précisément quand les règles normales cessent de fonctionner.
Et c’est exactement à ce moment-là que je commence à prêter davantage attention.
@Dusk_Foundation #dusk $DUSK
J’ai assez suivi de cycles crypto pour savoir que la décentralisation s’accompagne généralement d’un astérisque quelque part. Il suffit de lire assez loin pour le trouver.
C’est ce qui m’a attiré l’attention avec Dusk. J’ai commencé à examiner sa conception du consensus, en m’attendant à l’histoire habituelle : si un tour échoue, il suffit d’essayer à nouveau. Et oui, ça arrive. Mais après suffisamment d’échecs consécutifs, le protocole passe en mode d’urgence et continue d’itérer jusqu’à ce qu’un bloc finisse par obtenir le quorum dont il a besoin. Le point intéressant, c’est ce qui se produit quand même cela échoue.
La solution de repli finale est un bloc d’urgence. Les provisionneurs détenant la majorité des mises peuvent en faire la demande, et le bloc vide emporte une nouvelle graine signée par Dusk lui-même, vérifiable via une clé publique globale.
J’ai déjà vu ce type de compromis. Les gens qualifient des systèmes de décentralisés quand tout fonctionne normalement, puis acceptent discrètement une échappatoire spéciale au moment où tout se casse. Je ne pense pas automatiquement que cela rende Dusk centralisé. Honnêtement, refuser de disposer d’un mécanisme de dernier recours pourrait être pire.
Mais je ne suis pas encore sûr à quel point je suis à l’aise avec cette limite. Qui contrôle, en pratique, le chemin d’urgence ? À quel point ces demandes sont-elles transparentes ? Les observateurs externes peuvent-ils auditer de manière indépendante quand et pourquoi il a été déclenché ?
C’est là que commence mon scepticisme. Pas parce que ce repli existe, mais parce que la partie la plus importante de la décentralisation est souvent ce qui se passe précisément quand les règles normales cessent de fonctionner.
Et c’est exactement à ce moment-là que je commence à prêter davantage attention.
@Dusk #dusk $DUSK
40
21
325
·
--
Haussier
Vérifié
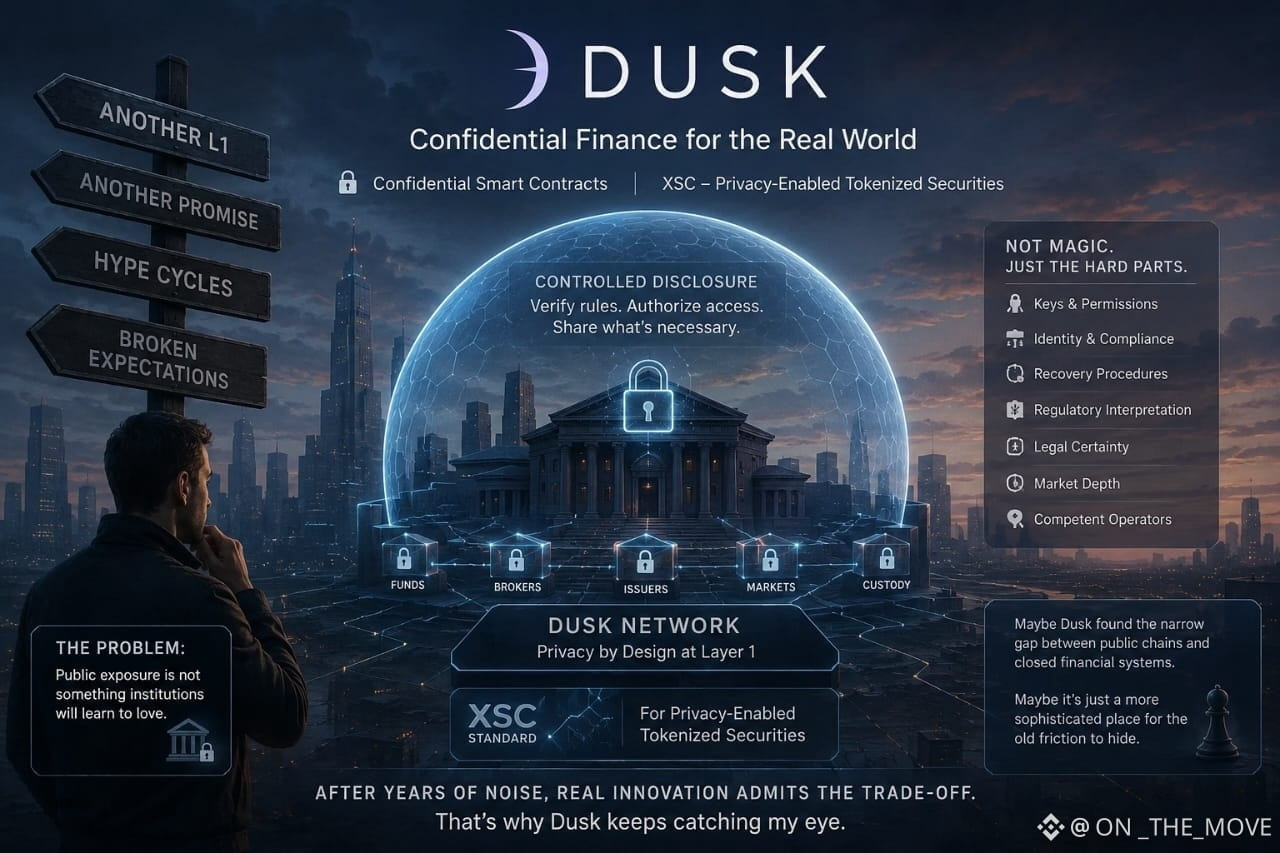
Je remarque Dusk Network alors que d’ordinaire je cesserais d’écouter. Une autre couche 1, une autre promesse de reconstruire la finance—j’ai vu cette phrase brûler des cycles entiers de marché. La plupart des chaînes agissent comme si l’exposition publique était une fonctionnalité que les institutions allaient apprendre à aimer. J’en doute. Les fonds, les courtiers et les émetteurs ne veulent pas que chaque solde, position et contrepartie soit exposé, parce que le règlement a migré sur la blockchain.
C’est pourquoi Dusk attire sans cesse mon attention. Il place des contrats intelligents confidentiels à la couche de base, avec la norme XSC pour des titres tokenisés permettant la confidentialité. L’idée n’est pas le secret total ; il s’agit d’une divulgation contrôlée, où les règles peuvent être vérifiées et où les parties autorisées voient ce qu’elles doivent voir. Il y a quelque chose dans tout ça qui semble différent, surtout parce que le problème est à la fois banal et douloureusement réel.
Pour autant, je ne lui fais pas totalement confiance. La confidentialité financière implique des clés, des autorisations, des vérifications d’identité, des procédures de récupération et des régulateurs qui peuvent interpréter la même transaction différemment. Le code peut imposer une règle de transfert, mais il ne peut pas créer une certitude juridique, une profondeur de marché ou des opérateurs compétents. J’ai déjà vu ça : une infrastructure élégante arrive bien avant que quiconque soit prêt à l’utiliser.
Peut-être que Dusk a trouvé le faible espace entre les chaînes publiques et les systèmes financiers fermés. Peut-être qu’il a construit un endroit plus sophistiqué où l’ancienne friction peut se cacher. Je n’en suis pas sûr. Mais après des années de bruit, je continue de remarquer des projets qui reconnaissent le compromis au lieu de prétendre qu’il a disparu.
@Dusk_Foundation #dusk $DUSK
Je remarque Dusk Network alors que d’ordinaire je cesserais d’écouter. Une autre couche 1, une autre promesse de reconstruire la finance—j’ai vu cette phrase brûler des cycles entiers de marché. La plupart des chaînes agissent comme si l’exposition publique était une fonctionnalité que les institutions allaient apprendre à aimer. J’en doute. Les fonds, les courtiers et les émetteurs ne veulent pas que chaque solde, position et contrepartie soit exposé, parce que le règlement a migré sur la blockchain.
C’est pourquoi Dusk attire sans cesse mon attention. Il place des contrats intelligents confidentiels à la couche de base, avec la norme XSC pour des titres tokenisés permettant la confidentialité. L’idée n’est pas le secret total ; il s’agit d’une divulgation contrôlée, où les règles peuvent être vérifiées et où les parties autorisées voient ce qu’elles doivent voir. Il y a quelque chose dans tout ça qui semble différent, surtout parce que le problème est à la fois banal et douloureusement réel.
Pour autant, je ne lui fais pas totalement confiance. La confidentialité financière implique des clés, des autorisations, des vérifications d’identité, des procédures de récupération et des régulateurs qui peuvent interpréter la même transaction différemment. Le code peut imposer une règle de transfert, mais il ne peut pas créer une certitude juridique, une profondeur de marché ou des opérateurs compétents. J’ai déjà vu ça : une infrastructure élégante arrive bien avant que quiconque soit prêt à l’utiliser.
Peut-être que Dusk a trouvé le faible espace entre les chaînes publiques et les systèmes financiers fermés. Peut-être qu’il a construit un endroit plus sophistiqué où l’ancienne friction peut se cacher. Je n’en suis pas sûr. Mais après des années de bruit, je continue de remarquer des projets qui reconnaissent le compromis au lieu de prétendre qu’il a disparu.
@Dusk #dusk $DUSK
51
32
1.1k
·
--
Haussier
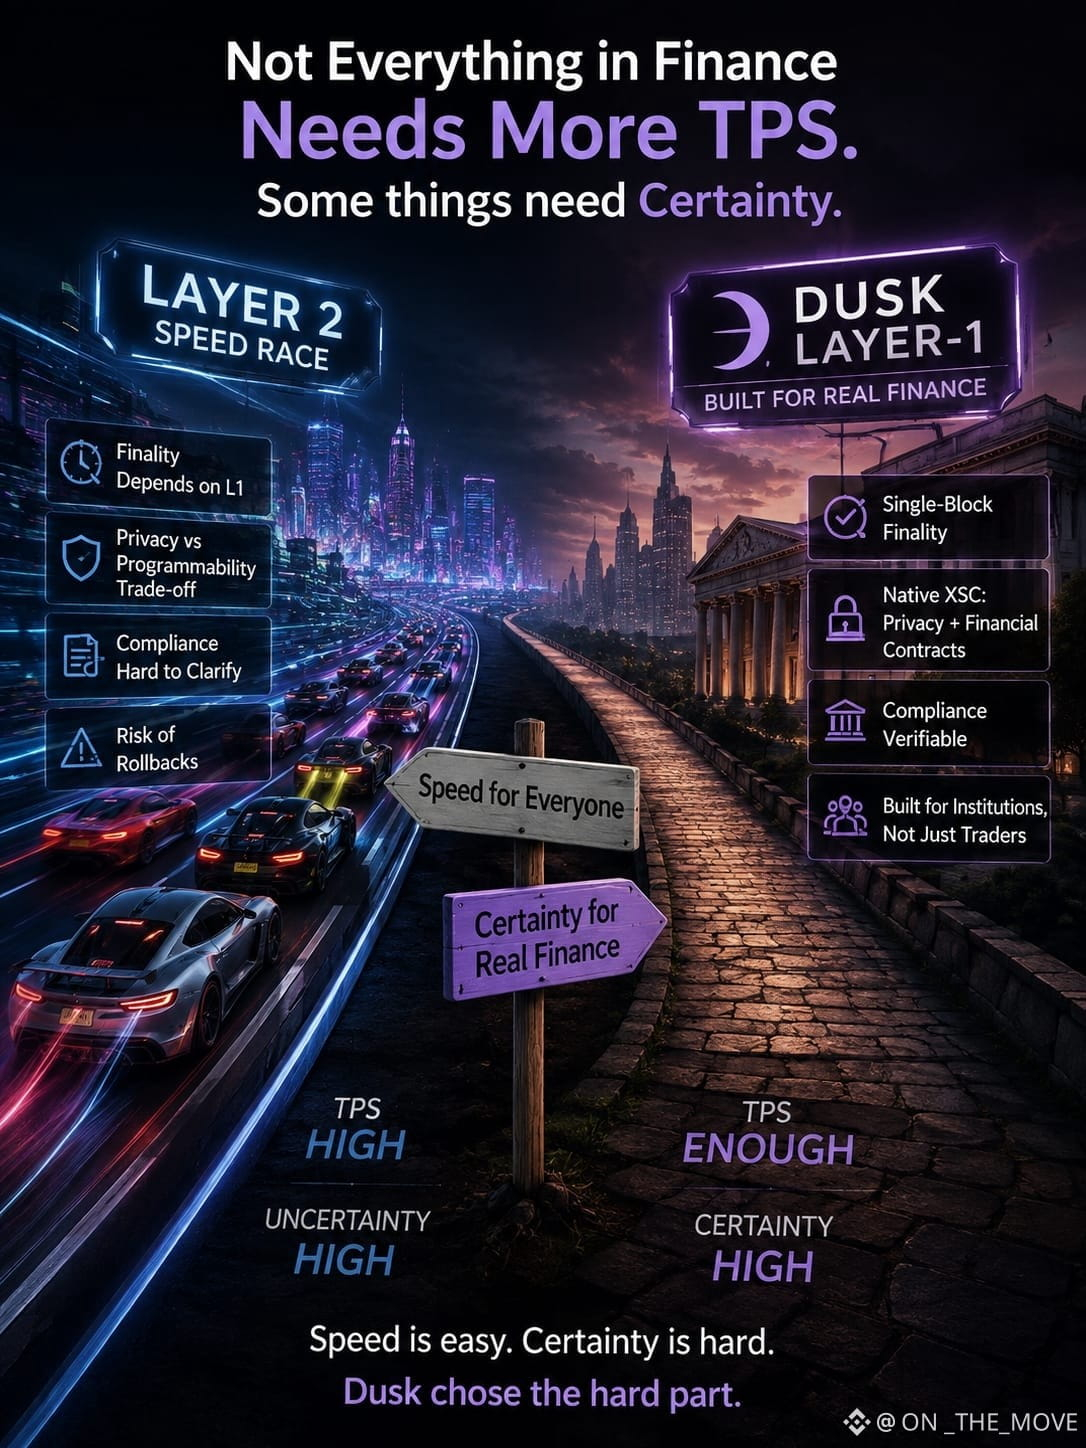
J’ai déjà vu ce cycle. Une nouvelle chaîne apparaît, tout le monde se met à parler de TPS et de croissance de l’écosystème, puis la plupart du bruit finit lentement par disparaître. Donc, quand j’ai d’abord vu Dusk insister sur sa propre couche 1, je me suis honnêtement demandé : pourquoi rendre les choses plus difficiles ?
Plus je me suis penché dessus, moins je l’ai trouvé obstiné. Dusk ne rejette pas vraiment la vitesse. Il semble résoudre un problème différent. Dans la finance réglementée, un règlement prévisible peut compter bien plus qu’un autre repère impressionnant. Sa couche de base repose sur une finalité déterministe, tandis que l’activité sensible peut rester privée grâce à une divulgation sélective lorsque la vérification est nécessaire.
Cette partie a attiré mon attention. Les titres ne se résument pas à des tokens posés dans des portefeuilles. Il y a des règles d’émission, l’éligibilité, les transferts, les rachats et les audits. La conception XSC de Dusk cherche à maintenir ces éléments au plus près de la chaîne, plutôt que d’ajouter la confidentialité et la conformité comme un simple « après-coup ».
Je ne suis toutefois pas encore convaincu que le marché s’en souciera. La crypto aime les choses qui se prêtent bien à un graphique, et le TPS est parfait pour ça. Mais j’ai vu assez de cycles pour savoir que « rapide » ne veut pas dire grand-chose tant que la garde et le règlement doivent encore être réglés quelque part d’autre.
Donc, le choix d’une L1 indépendante me paraît aujourd’hui plus logique. Pas parce que la couche 2 serait mauvaise, et certainement pas parce que Dusk est garanti de gagner, mais parce qu’il semble que Dusk optimise la certitude autour des actifs financiers, plutôt que de se contenter de rejoindre une autre course à la vitesse.
Peut-être que c’est ça que je trouve intéressant : garder la finalité, la confidentialité et la conformité au plus près du règlement effectif.
Ça me semble plus utile qu’un autre titre axé sur le TPS.
@Dusk_Foundation #dusk $DUSK
J’ai déjà vu ce cycle. Une nouvelle chaîne apparaît, tout le monde se met à parler de TPS et de croissance de l’écosystème, puis la plupart du bruit finit lentement par disparaître. Donc, quand j’ai d’abord vu Dusk insister sur sa propre couche 1, je me suis honnêtement demandé : pourquoi rendre les choses plus difficiles ?
Plus je me suis penché dessus, moins je l’ai trouvé obstiné. Dusk ne rejette pas vraiment la vitesse. Il semble résoudre un problème différent. Dans la finance réglementée, un règlement prévisible peut compter bien plus qu’un autre repère impressionnant. Sa couche de base repose sur une finalité déterministe, tandis que l’activité sensible peut rester privée grâce à une divulgation sélective lorsque la vérification est nécessaire.
Cette partie a attiré mon attention. Les titres ne se résument pas à des tokens posés dans des portefeuilles. Il y a des règles d’émission, l’éligibilité, les transferts, les rachats et les audits. La conception XSC de Dusk cherche à maintenir ces éléments au plus près de la chaîne, plutôt que d’ajouter la confidentialité et la conformité comme un simple « après-coup ».
Je ne suis toutefois pas encore convaincu que le marché s’en souciera. La crypto aime les choses qui se prêtent bien à un graphique, et le TPS est parfait pour ça. Mais j’ai vu assez de cycles pour savoir que « rapide » ne veut pas dire grand-chose tant que la garde et le règlement doivent encore être réglés quelque part d’autre.
Donc, le choix d’une L1 indépendante me paraît aujourd’hui plus logique. Pas parce que la couche 2 serait mauvaise, et certainement pas parce que Dusk est garanti de gagner, mais parce qu’il semble que Dusk optimise la certitude autour des actifs financiers, plutôt que de se contenter de rejoindre une autre course à la vitesse.
Peut-être que c’est ça que je trouve intéressant : garder la finalité, la confidentialité et la conformité au plus près du règlement effectif.
Ça me semble plus utile qu’un autre titre axé sur le TPS.
@Dusk #dusk $DUSK
5
8
1k
·
--
Haussier
Je remarque quelque chose à propos de TermMax qui me semble facile à mal comprendre, surtout après suffisamment de cycles DeFi pour savoir que la « protection » peut cacher une équation très différente.
Le point qui m’a interpellé, c’est la livraison physique. TermMax dit que lorsque la liquidation n’arrive pas à récupérer entièrement un prêt, le pool restant peut être livré aux détenteurs de FT, avec l’actif sous-jacent et le collatéral distribués en fonction de la part de chaque détenteur dans les FTs en circulation. C’est une véritable garantie de sécurité. On ne vous remet pas simplement un reçu de créance irrécouvrable.
Mais je continue à réfléchir à la « distribution proportionnelle ». Proportionnelle à quoi, quand cela se produit réellement ? Pas au prix que j’ai payé. Pas forcément non plus au moment où je suis entré tôt. Tout se résume à ma part de FT par rapport à l’offre totale en circulation à cet instant.
Cette distinction compte. Je l’ai déjà vu en crypto : un mécanisme peut être réel, transparent, et pourtant vous protéger bien moins que ce que laisse entendre le titre. Si le marché devient surchargé et que plusieurs détenteurs se ruent sur le même collatéral après une liquidation échouée, la part de chacun devient plus mince. La protection ne disparaît pas ; la récupération est simplement partagée.
Je ne dis pas que c’est un défaut. C’est peut-être même plus honnête que de prétendre que la créance irrécouvrable peut simplement disparaître. Mais je ne suis pas encore sûr de ce que cela donne concrètement. Je n’ai pas vu assez de données publiques montrant ce que les détenteurs de FT récupèrent réellement lors d’événements de livraison. Peut-être que c’est la pièce manquante.
@termmax #termmax
Je remarque quelque chose à propos de TermMax qui me semble facile à mal comprendre, surtout après suffisamment de cycles DeFi pour savoir que la « protection » peut cacher une équation très différente.
Le point qui m’a interpellé, c’est la livraison physique. TermMax dit que lorsque la liquidation n’arrive pas à récupérer entièrement un prêt, le pool restant peut être livré aux détenteurs de FT, avec l’actif sous-jacent et le collatéral distribués en fonction de la part de chaque détenteur dans les FTs en circulation. C’est une véritable garantie de sécurité. On ne vous remet pas simplement un reçu de créance irrécouvrable.
Mais je continue à réfléchir à la « distribution proportionnelle ». Proportionnelle à quoi, quand cela se produit réellement ? Pas au prix que j’ai payé. Pas forcément non plus au moment où je suis entré tôt. Tout se résume à ma part de FT par rapport à l’offre totale en circulation à cet instant.
Cette distinction compte. Je l’ai déjà vu en crypto : un mécanisme peut être réel, transparent, et pourtant vous protéger bien moins que ce que laisse entendre le titre. Si le marché devient surchargé et que plusieurs détenteurs se ruent sur le même collatéral après une liquidation échouée, la part de chacun devient plus mince. La protection ne disparaît pas ; la récupération est simplement partagée.
Je ne dis pas que c’est un défaut. C’est peut-être même plus honnête que de prétendre que la créance irrécouvrable peut simplement disparaître. Mais je ne suis pas encore sûr de ce que cela donne concrètement. Je n’ai pas vu assez de données publiques montrant ce que les détenteurs de FT récupèrent réellement lors d’événements de livraison. Peut-être que c’est la pièce manquante.
@TermMax #termmax
1
1
379
·
--
Haussier
J’ai déjà vu assez de cycles DeFi pour me méfier un peu dès qu’un protocole affirme avoir trouvé une manière plus « propre » de gagner de l’argent. En général, la même histoire revient, habillée différemment : levier, rendement, points, incitations, puis une pénurie de liquidité que personne n’avait vu venir.
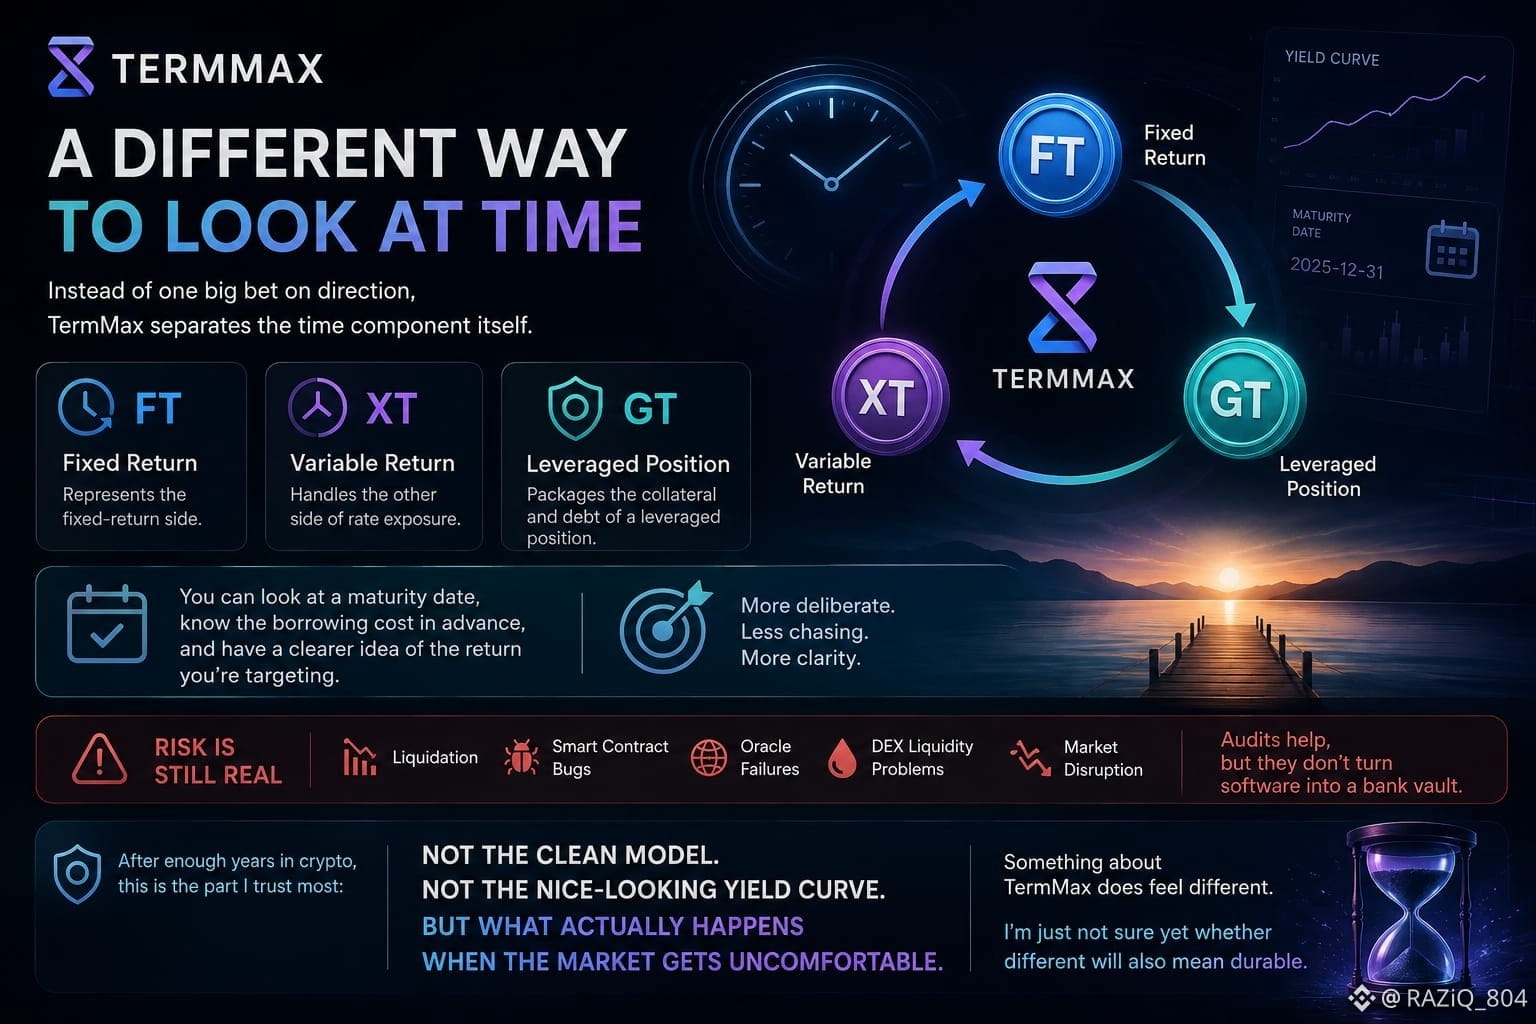
C’est pourquoi TermMax a retenu mon attention. Pas parce que je pense qu’il a, d’une manière ou d’une autre, échappé aux règles habituelles, mais parce que l’idée est suffisamment différente pour me faire m’arrêter une seconde. Au lieu de traiter tout comme un énorme pari sur la direction, il sépare elle-même la composante temporelle. FT représente la partie à rendement fixe, XT gère l’autre côté de cette exposition au taux, tandis que GT regroupe les garanties et la dette d’une position à levier.
J’apprécie vraiment le côté direct de l’idée. Vous pouvez regarder une date d’échéance, connaître le coût d’emprunt à l’avance et avoir une idée plus claire du rendement visé, au lieu de courir constamment après ce que le marché au taux variable daigne offrir. Ça me semble plus délibéré que beaucoup des produits DeFi que j’ai vus.
Mais j’ai déjà vu ça : des mécanismes élégants peuvent donner l’impression que le risque est plus faible qu’il ne l’est vraiment.
Un taux fixe n’est toujours pas la même chose qu’un capital garanti. TermMax lui-même mentionne la liquidation, les bugs des smart contracts, les défaillances d’oracles, les problèmes de liquidité sur les DEX et la perturbation du marché comme risques réels. Les audits aident, évidemment, mais ils ne transforment pas un logiciel en coffre-fort bancaire.
Donc je ne suis pas prêt à dire que c’est fiable pour l’instant. Je préfère engager une petite somme sur l’ensemble du cycle, observer comment l’entrée, la liquidité, les garanties, l’échéance et le règlement se comportent réellement, puis vérifier si les chiffres tiennent face au marché réel.
Après assez d’années dans la crypto, c’est probablement la partie que je fais le plus confiance : pas au modèle « propre », pas à la courbe de rendement qui a belle allure, mais à ce qui se passe réellement quand le marché devient inconfortable.
Il y a quelque chose chez TermMax qui donne l’impression que c’est différent. Je ne suis juste pas encore sûr que « différent » signifie aussi « durable ».
@termmax #termmax
J’ai déjà vu assez de cycles DeFi pour me méfier un peu dès qu’un protocole affirme avoir trouvé une manière plus « propre » de gagner de l’argent. En général, la même histoire revient, habillée différemment : levier, rendement, points, incitations, puis une pénurie de liquidité que personne n’avait vu venir.
C’est pourquoi TermMax a retenu mon attention. Pas parce que je pense qu’il a, d’une manière ou d’une autre, échappé aux règles habituelles, mais parce que l’idée est suffisamment différente pour me faire m’arrêter une seconde. Au lieu de traiter tout comme un énorme pari sur la direction, il sépare elle-même la composante temporelle. FT représente la partie à rendement fixe, XT gère l’autre côté de cette exposition au taux, tandis que GT regroupe les garanties et la dette d’une position à levier.
J’apprécie vraiment le côté direct de l’idée. Vous pouvez regarder une date d’échéance, connaître le coût d’emprunt à l’avance et avoir une idée plus claire du rendement visé, au lieu de courir constamment après ce que le marché au taux variable daigne offrir. Ça me semble plus délibéré que beaucoup des produits DeFi que j’ai vus.
Mais j’ai déjà vu ça : des mécanismes élégants peuvent donner l’impression que le risque est plus faible qu’il ne l’est vraiment.
Un taux fixe n’est toujours pas la même chose qu’un capital garanti. TermMax lui-même mentionne la liquidation, les bugs des smart contracts, les défaillances d’oracles, les problèmes de liquidité sur les DEX et la perturbation du marché comme risques réels. Les audits aident, évidemment, mais ils ne transforment pas un logiciel en coffre-fort bancaire.
Donc je ne suis pas prêt à dire que c’est fiable pour l’instant. Je préfère engager une petite somme sur l’ensemble du cycle, observer comment l’entrée, la liquidité, les garanties, l’échéance et le règlement se comportent réellement, puis vérifier si les chiffres tiennent face au marché réel.
Après assez d’années dans la crypto, c’est probablement la partie que je fais le plus confiance : pas au modèle « propre », pas à la courbe de rendement qui a belle allure, mais à ce qui se passe réellement quand le marché devient inconfortable.
Il y a quelque chose chez TermMax qui donne l’impression que c’est différent. Je ne suis juste pas encore sûr que « différent » signifie aussi « durable ».
@TermMax #termmax
5
4
202
·
--
Haussier
J’ai suffisamment traîné dans la crypto pour en avoir marre du mot « confidentialité ». À chaque cycle, cette étiquette ramène les gens directement aux mêmes débats sur l’argent anonyme et la réglementation. Pour moi, DUSK semble différent, parce que la question porte moins sur le fait de cacher les paiements que sur celui de savoir si des actifs financiers peuvent rester confidentiels sans devenir impossibles à auditer.
C’est pour ça que je continue de le suivre. La conception vise des marchés réglementés, une divulgation sélective et un règlement on-chain, pas une « confidentialité » pour la confidentialité. L’histoire technique continue d’évoluer, et honnêtement, je préfère ça plutôt que de faire semblant que tout est déjà réglé.
Il y a aussi le modèle de token. Les émissions sont étalées sur des décennies, mais à elles seules, ça ne rend pas un actif valable. J’ai vu des économies de tokens soigneusement conçues échouer simplement parce qu’il n’y avait pas assez d’activité réelle en dessous.
Les partenariats ont aussi attiré mon attention. Mais j’ai déjà vu ça : un communiqué peut arriver bien avant l’utilisation significative. Ce qui compte, c’est la partie ennuyeuse — le règlement réel, l’activité des contrats, des utilisateurs organiques, la participation à la gouvernance et une demande qui survit sans que des incitations fassent tout le travail.
Je ne suis pas encore convaincu, et je ne fais pas entièrement confiance au récit. Mais je ne veux pas non plus écarter DUSK uniquement parce que « confidentialité » est devenu un mot tellement surchargé.
Pour moi, DUSK a un vrai test : est-ce que des actifs réglementés reviennent continuer à émettre, à trader et à régler ?
C’est ça que je surveille.
@Dusk_Foundation #dusk $DUSK
{spot}(DUSKUSDT)
$BOME
{spot}(BOMEUSDT)
$MAGMA
{future}(MAGMAUSDT)
#FedMinutesShowNoSupportForRateCuts
#CryptoRally
#FOMCWatch
#UAEEndsEconomicTiesWithIran
J’ai suffisamment traîné dans la crypto pour en avoir marre du mot « confidentialité ». À chaque cycle, cette étiquette ramène les gens directement aux mêmes débats sur l’argent anonyme et la réglementation. Pour moi, DUSK semble différent, parce que la question porte moins sur le fait de cacher les paiements que sur celui de savoir si des actifs financiers peuvent rester confidentiels sans devenir impossibles à auditer.
C’est pour ça que je continue de le suivre. La conception vise des marchés réglementés, une divulgation sélective et un règlement on-chain, pas une « confidentialité » pour la confidentialité. L’histoire technique continue d’évoluer, et honnêtement, je préfère ça plutôt que de faire semblant que tout est déjà réglé.
Il y a aussi le modèle de token. Les émissions sont étalées sur des décennies, mais à elles seules, ça ne rend pas un actif valable. J’ai vu des économies de tokens soigneusement conçues échouer simplement parce qu’il n’y avait pas assez d’activité réelle en dessous.
Les partenariats ont aussi attiré mon attention. Mais j’ai déjà vu ça : un communiqué peut arriver bien avant l’utilisation significative. Ce qui compte, c’est la partie ennuyeuse — le règlement réel, l’activité des contrats, des utilisateurs organiques, la participation à la gouvernance et une demande qui survit sans que des incitations fassent tout le travail.
Je ne suis pas encore convaincu, et je ne fais pas entièrement confiance au récit. Mais je ne veux pas non plus écarter DUSK uniquement parce que « confidentialité » est devenu un mot tellement surchargé.
Pour moi, DUSK a un vrai test : est-ce que des actifs réglementés reviennent continuer à émettre, à trader et à régler ?
C’est ça que je surveille.
@Dusk #dusk $DUSK
$BOME
$MAGMA
#FedMinutesShowNoSupportForRateCuts
#CryptoRally
#FOMCWatch
#UAEEndsEconomicTiesWithIran
🚀 DUSK for the long run?
75%
👀 Real use or hype?
25%
🔐 Privacy + regulation?
0%
4 Votes • Vote fermé
7
6
339
·
--
Haussier
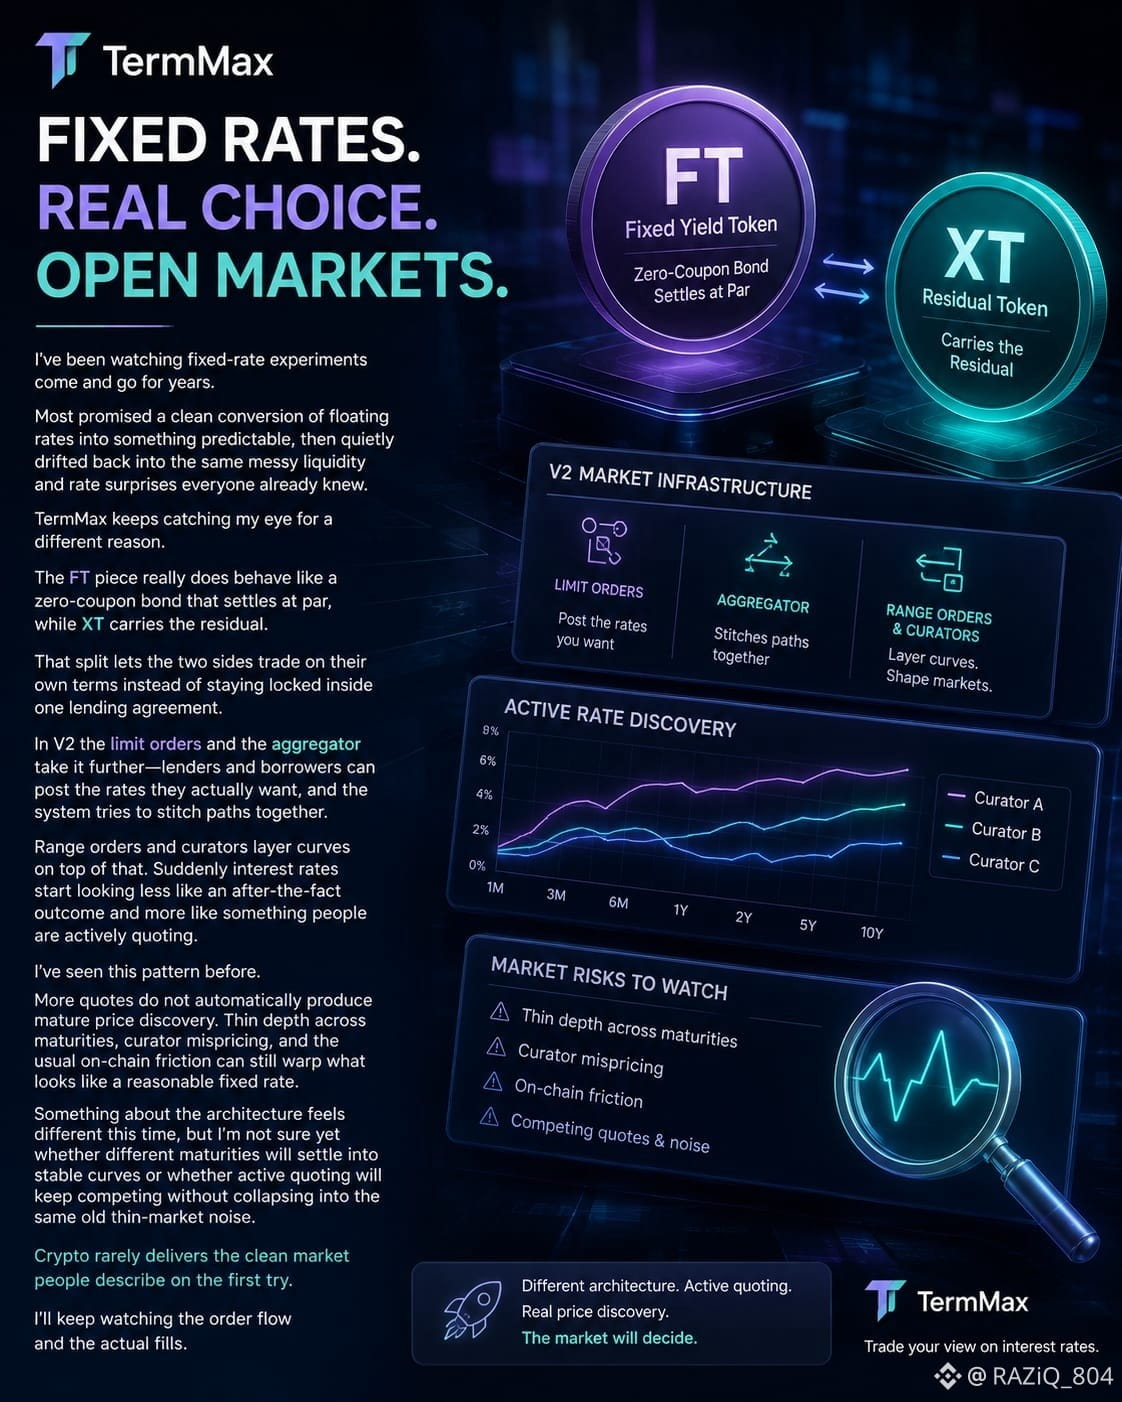
Depuis des années, je vois des expériences à taux fixe arriver puis disparaître. La plupart d’entre elles promettaient une conversion nette des taux variables en quelque chose de prévisible, puis dérivaient discrètement vers le même fouillis de liquidité et de surprises sur les taux que tout le monde connaissait déjà.
TermMax attire mon attention pour une raison différente. L’article de la FT se comporte vraiment comme une obligation zéro-coupon qui s’éteint au pair, tandis que XT conserve le résiduel. Ce partage permet aux deux parties d’échanger selon leurs propres conditions, au lieu de rester enfermées dans une seule convention de prêt. Avec V2, les ordres à limite et l’agrégateur vont encore plus loin : prêteurs et emprunteurs peuvent afficher les taux qu’ils veulent réellement, et le système tente de recoller des trajectoires. Les ordres par intervalle et les curateurs superposent ensuite des courbes par-dessus. Soudain, les taux d’intérêt ressemblent moins à un résultat a posteriori et davantage à quelque chose que les gens citent activement.
J’ai déjà vu ce schéma. Plus de cotations ne produit pas automatiquement une découverte des prix mûre. Une profondeur limitée sur l’ensemble des maturités, un mauvais calibrage des curateurs et la friction habituelle de la chaîne peuvent encore déformer ce qui ressemble à un taux fixe raisonnable. L’architecture a quelque chose de différent cette fois, mais je ne sais pas encore si les différentes maturités vont s’installer sur des courbes stables ou si la cotation active continuera de rivaliser sans retomber dans le même bruit de marché trop fin d’autrefois. La crypto ne livre que rarement le marché “propre” que les gens décrivent du premier coup. Je continuerai d’observer le flux d’ordres et les remplissages réels.
#termmax @termmax
Depuis des années, je vois des expériences à taux fixe arriver puis disparaître. La plupart d’entre elles promettaient une conversion nette des taux variables en quelque chose de prévisible, puis dérivaient discrètement vers le même fouillis de liquidité et de surprises sur les taux que tout le monde connaissait déjà.
TermMax attire mon attention pour une raison différente. L’article de la FT se comporte vraiment comme une obligation zéro-coupon qui s’éteint au pair, tandis que XT conserve le résiduel. Ce partage permet aux deux parties d’échanger selon leurs propres conditions, au lieu de rester enfermées dans une seule convention de prêt. Avec V2, les ordres à limite et l’agrégateur vont encore plus loin : prêteurs et emprunteurs peuvent afficher les taux qu’ils veulent réellement, et le système tente de recoller des trajectoires. Les ordres par intervalle et les curateurs superposent ensuite des courbes par-dessus. Soudain, les taux d’intérêt ressemblent moins à un résultat a posteriori et davantage à quelque chose que les gens citent activement.
J’ai déjà vu ce schéma. Plus de cotations ne produit pas automatiquement une découverte des prix mûre. Une profondeur limitée sur l’ensemble des maturités, un mauvais calibrage des curateurs et la friction habituelle de la chaîne peuvent encore déformer ce qui ressemble à un taux fixe raisonnable. L’architecture a quelque chose de différent cette fois, mais je ne sais pas encore si les différentes maturités vont s’installer sur des courbes stables ou si la cotation active continuera de rivaliser sans retomber dans le même bruit de marché trop fin d’autrefois. La crypto ne livre que rarement le marché “propre” que les gens décrivent du premier coup. Je continuerai d’observer le flux d’ordres et les remplissages réels.
#termmax @TermMax
10
9
686
·
--
Haussier
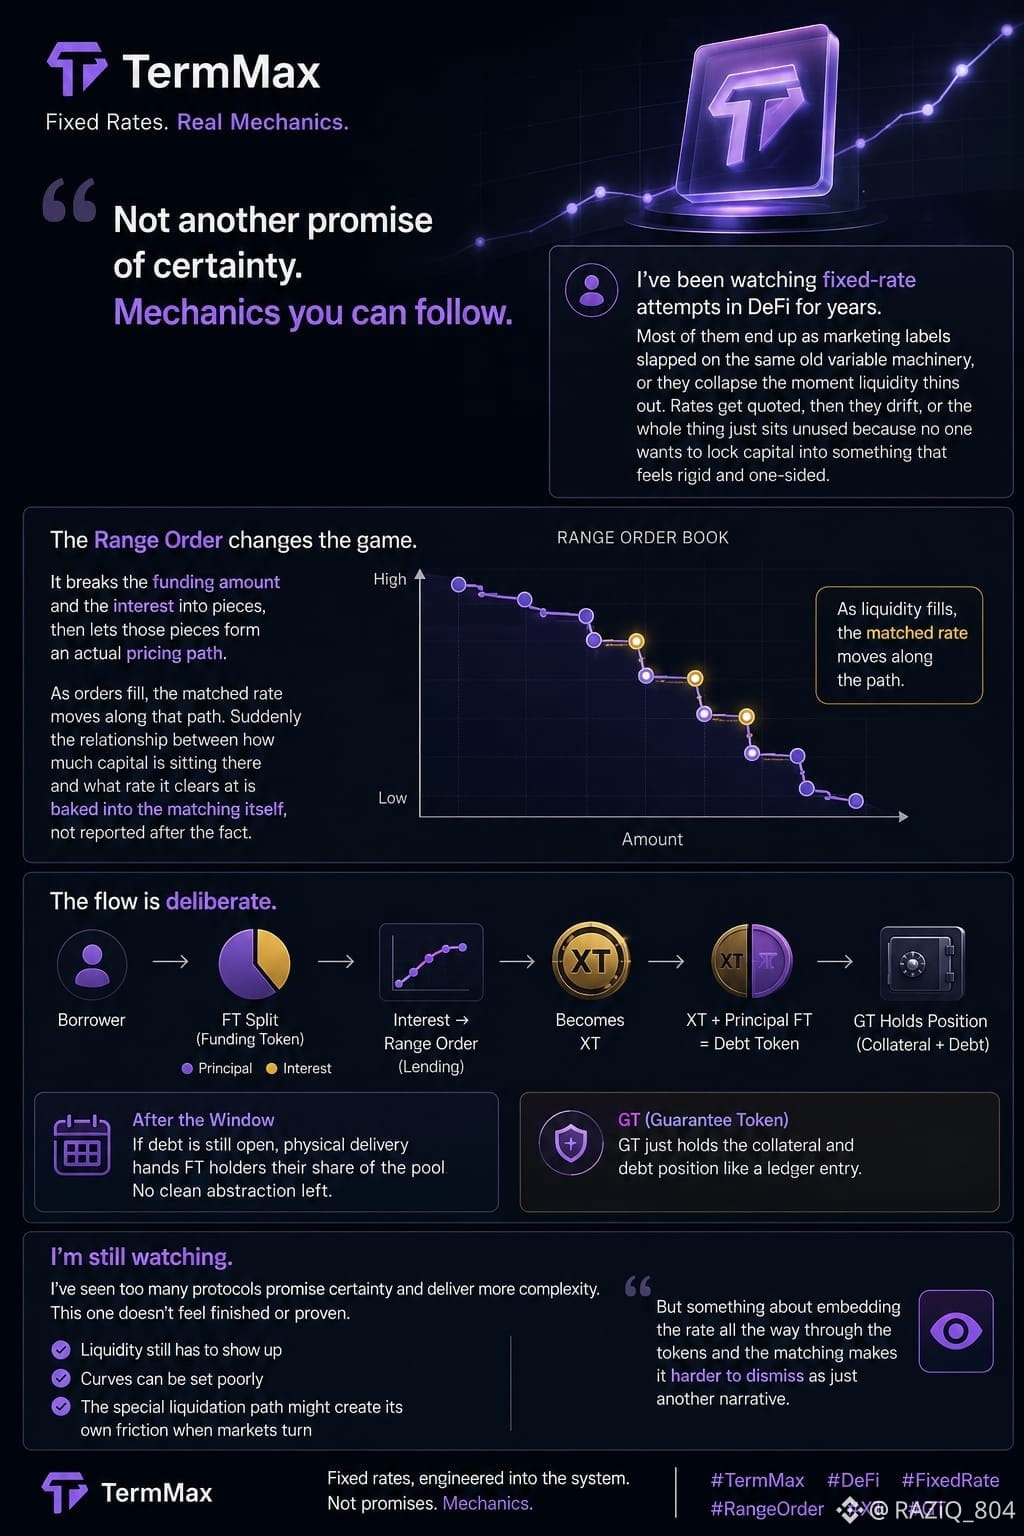
Je regarde depuis des années les tentatives à taux fixe dans DeFi. La plupart d’entre elles finissent par n’être que des étiquettes marketing appliquées à la même mécanique variable, ou s’effondrent dès que la liquidité s’amenuise. Les taux sont annoncés, puis dérivent, ou alors l’ensemble reste inutilisé parce que personne ne veut immobiliser du capital dans quelque chose qui paraît rigide et unilatéral.
TermMax m’attire pour une raison différente. Le Range Order n’est pas juste une autre courbe. Il découpe le montant de financement et les intérêts en morceaux, puis permet à ces morceaux de former un véritable chemin de tarification. Au fur et à mesure que les ordres sont exécutés, le taux correspondant avance le long de ce chemin. Soudain, la relation entre la quantité de capital immobilisée et le taux auquel elle se clôt est intégrée directement dans l’appariement lui-même, plutôt que d’être simplement reportée après coup.
Quand vous empruntez, le FT est scindé—le principal d’un côté, les intérêts de l’autre. Le volet des intérêts passe par le lending Range Order et devient XT. Ensuite, XT et le principal FT se retrouvent ensemble sous la forme du token de dette. Cette partie semble volontaire. Le coût fixe n’est pas un paramètre qu’on espère conserver ; il entre dans les tokens et dans le flux d’ordres. GT conserve simplement le collatéral et la position de dette comme une écriture dans un registre. Et si la dette reste ouverte après la fenêtre, la livraison physique remet aux détenteurs de FT leur part du pool. Plus aucune abstraction propre.
J’en ai vu trop de protocoles promettre la certitude et livrer encore plus de complexité. Celui-ci ne donne pas l’impression d’être fini ou prouvé. Il faut encore que la liquidité soit au rendez-vous, les courbes peuvent être mal réglées, et le chemin de liquidation spécial pourrait créer sa propre friction quand les marchés se retournent. Mais il y a quelque chose, en intégrant le taux jusqu’au niveau des tokens et de l’appariement, qui rend plus difficile de le balayer comme un simple récit de plus. Je continue d’observer.
@termmax #termmax
Je regarde depuis des années les tentatives à taux fixe dans DeFi. La plupart d’entre elles finissent par n’être que des étiquettes marketing appliquées à la même mécanique variable, ou s’effondrent dès que la liquidité s’amenuise. Les taux sont annoncés, puis dérivent, ou alors l’ensemble reste inutilisé parce que personne ne veut immobiliser du capital dans quelque chose qui paraît rigide et unilatéral.
TermMax m’attire pour une raison différente. Le Range Order n’est pas juste une autre courbe. Il découpe le montant de financement et les intérêts en morceaux, puis permet à ces morceaux de former un véritable chemin de tarification. Au fur et à mesure que les ordres sont exécutés, le taux correspondant avance le long de ce chemin. Soudain, la relation entre la quantité de capital immobilisée et le taux auquel elle se clôt est intégrée directement dans l’appariement lui-même, plutôt que d’être simplement reportée après coup.
Quand vous empruntez, le FT est scindé—le principal d’un côté, les intérêts de l’autre. Le volet des intérêts passe par le lending Range Order et devient XT. Ensuite, XT et le principal FT se retrouvent ensemble sous la forme du token de dette. Cette partie semble volontaire. Le coût fixe n’est pas un paramètre qu’on espère conserver ; il entre dans les tokens et dans le flux d’ordres. GT conserve simplement le collatéral et la position de dette comme une écriture dans un registre. Et si la dette reste ouverte après la fenêtre, la livraison physique remet aux détenteurs de FT leur part du pool. Plus aucune abstraction propre.
J’en ai vu trop de protocoles promettre la certitude et livrer encore plus de complexité. Celui-ci ne donne pas l’impression d’être fini ou prouvé. Il faut encore que la liquidité soit au rendez-vous, les courbes peuvent être mal réglées, et le chemin de liquidation spécial pourrait créer sa propre friction quand les marchés se retournent. Mais il y a quelque chose, en intégrant le taux jusqu’au niveau des tokens et de l’appariement, qui rend plus difficile de le balayer comme un simple récit de plus. Je continue d’observer.
@TermMax #termmax
57
25
1.4k
·
--
Haussier
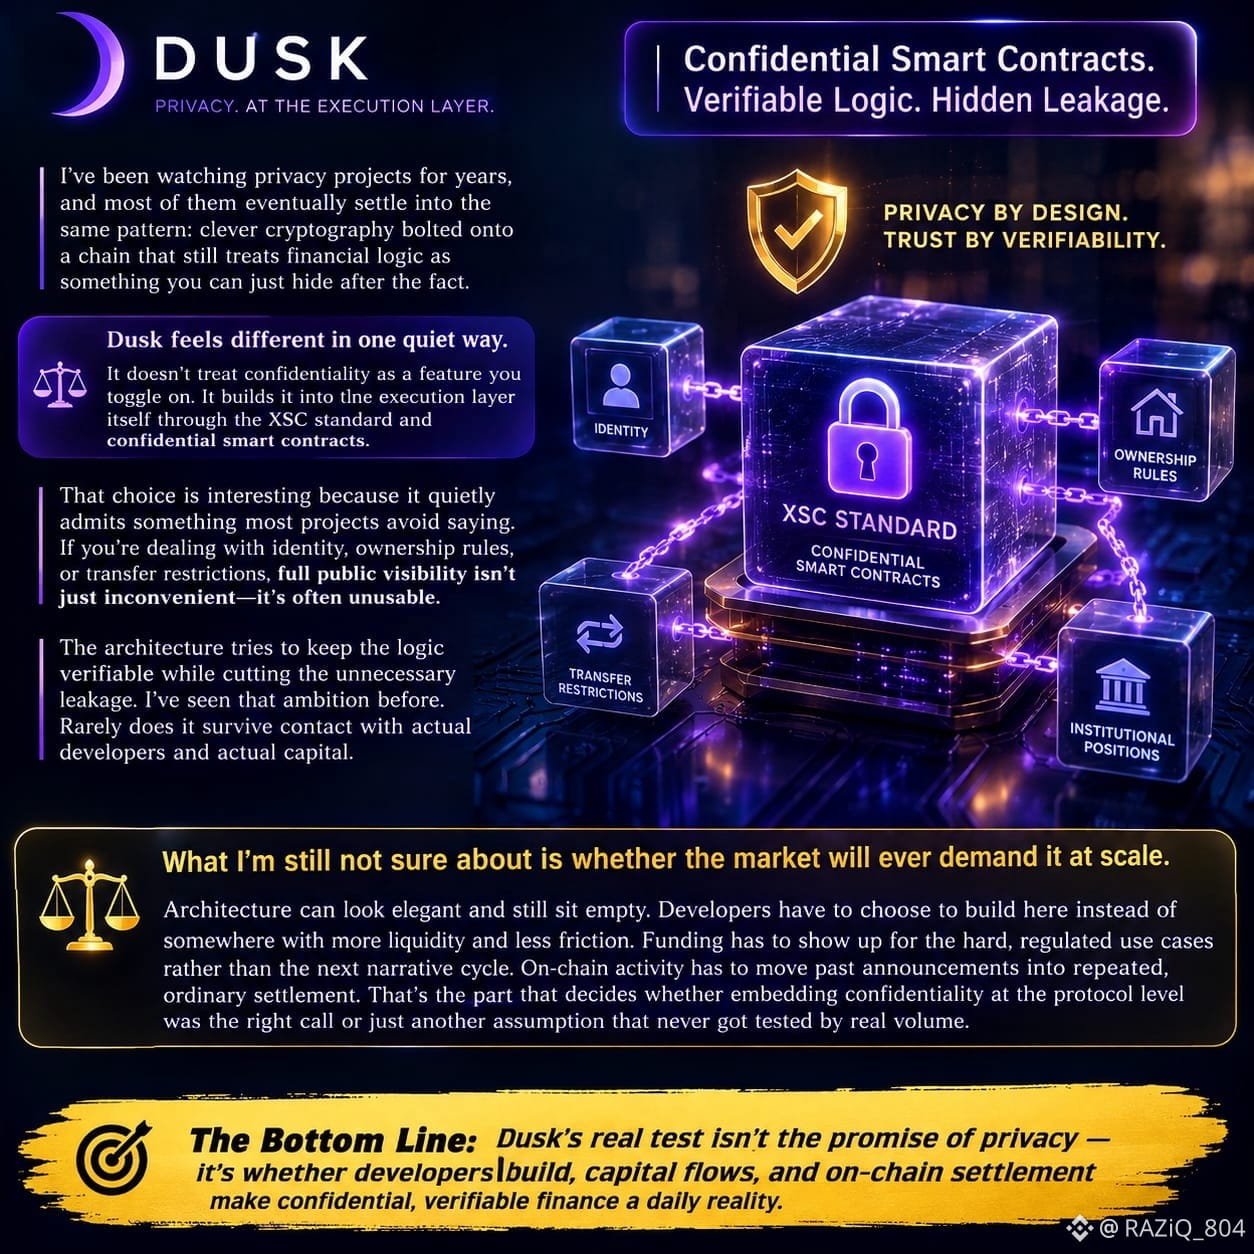
Je surveille des projets de confidentialité depuis des années, et la plupart finissent par suivre le même schéma : une cryptographie ingénieuse ajoutée à une chaîne qui continue pourtant à considérer que la logique financière, on peut simplement la masquer après coup. Dusk fait quelque chose d’un peu différent, sur un point discret. Il ne traite pas la confidentialité comme une fonctionnalité que l’on active. Il l’intègre directement dans la couche d’exécution elle-même grâce à la norme XSC et à des smart contracts confidentiels.
Ce choix est intéressant, car il admet en silence une chose que la plupart des projets évitent de dire. Si vous traitez de l’identité, des règles de propriété, des restrictions de transfert ou de positions institutionnelles, la visibilité publique totale n’est pas seulement contraignante : elle est souvent inexploitable. L’architecture cherche à conserver une logique vérifiable tout en réduisant les fuites inutiles. J’ai déjà vu cette ambition. Rarement y survit-elle au contact de développeurs réels et de capitaux réels.
Ce dont je ne suis pas encore sûr, en revanche, c’est de savoir si le marché en aura un jour besoin à grande échelle. Une architecture peut paraître élégante et rester pourtant vide. Les développeurs doivent choisir de construire ici plutôt que dans un autre endroit où il y a plus de liquidité et moins de friction. Le financement doit arriver pour les cas d’usage difficiles et régulés, plutôt que pour le cycle narratif suivant. L’activité on-chain doit passer des annonces aux règlements répétés et ordinaires. C’est ce qui décide si l’intégration de la confidentialité au niveau du protocole était le bon choix, ou simplement une autre hypothèse qui n’a jamais été validée par un volume réel.
@Dusk_Foundation #dusk $DUSK
Je surveille des projets de confidentialité depuis des années, et la plupart finissent par suivre le même schéma : une cryptographie ingénieuse ajoutée à une chaîne qui continue pourtant à considérer que la logique financière, on peut simplement la masquer après coup. Dusk fait quelque chose d’un peu différent, sur un point discret. Il ne traite pas la confidentialité comme une fonctionnalité que l’on active. Il l’intègre directement dans la couche d’exécution elle-même grâce à la norme XSC et à des smart contracts confidentiels.
Ce choix est intéressant, car il admet en silence une chose que la plupart des projets évitent de dire. Si vous traitez de l’identité, des règles de propriété, des restrictions de transfert ou de positions institutionnelles, la visibilité publique totale n’est pas seulement contraignante : elle est souvent inexploitable. L’architecture cherche à conserver une logique vérifiable tout en réduisant les fuites inutiles. J’ai déjà vu cette ambition. Rarement y survit-elle au contact de développeurs réels et de capitaux réels.
Ce dont je ne suis pas encore sûr, en revanche, c’est de savoir si le marché en aura un jour besoin à grande échelle. Une architecture peut paraître élégante et rester pourtant vide. Les développeurs doivent choisir de construire ici plutôt que dans un autre endroit où il y a plus de liquidité et moins de friction. Le financement doit arriver pour les cas d’usage difficiles et régulés, plutôt que pour le cycle narratif suivant. L’activité on-chain doit passer des annonces aux règlements répétés et ordinaires. C’est ce qui décide si l’intégration de la confidentialité au niveau du protocole était le bon choix, ou simplement une autre hypothèse qui n’a jamais été validée par un volume réel.
@Dusk #dusk $DUSK
25
8
1.1k
·
--
Haussier
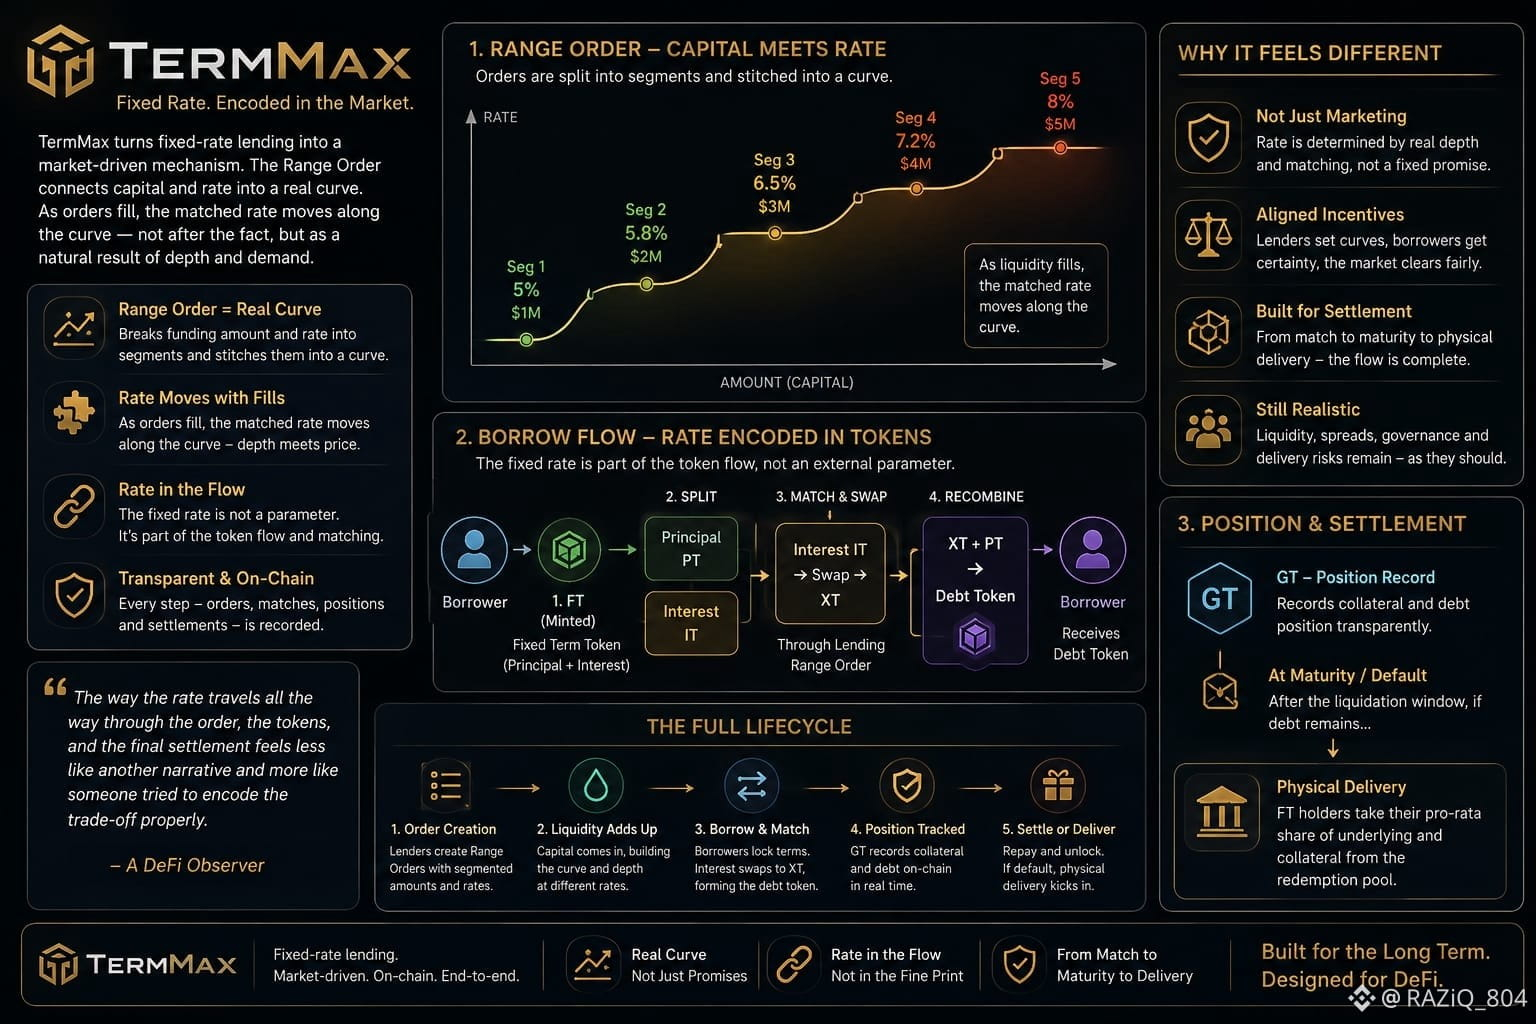
J’observe les expériences à taux fixe dans la DeFi depuis des années. La plupart n’arrivent jamais au-delà de la présentation marketing. Les taux sont vendus comme fixes, puis l’appariement finit par ressembler à un autre marché flottant, avec des étapes en plus. La liquidité reste sur place sans être utilisée, ou la courbe ne montre jamais vraiment la profondeur.
TermMax me ramène pour une raison différente. L’Order Range n’est pas seulement un nom. Il découpe le montant de financement et le taux en segments, puis les assemble en une courbe. À mesure que les ordres se remplissent, le taux réellement apparié se déplace le long de cette courbe. Le lien entre le capital immobilisé et le taux qui finit par se négocier est intégré directement au mécanisme, pas seulement rapporté ensuite.
Quand vous empruntez, le FT se scinde en éléments de principal et d’intérêt. La partie « intérêt » est échangée en XT via l’Order Range de prêt, puis XT et le principal FT se recombinent pour former le token de dette. Cet enchaînement compte. Le taux fixe cesse d’être un simple paramètre et devient une part du flux de tokens et de l’appariement lui-même. GT enregistre simplement le collatéral et la position de dette. Si une dette subsiste après la fenêtre de liquidation, la livraison physique permet aux détenteurs de FT de prendre leur part au prorata de l’actif sous-jacent et du collatéral depuis le pool de rachat.
J’ai vu trop de systèmes qui prétendent réduire l’incertitude sur le taux d’intérêt, puis la réinjectent discrètement via une liquidité trop faible ou des défauts mal gérés. Celui-ci conserve encore toutes les frictions habituelles : il faut que la liquidité soit réellement présente, quelqu’un doit définir les courbes — et que se passe-t-il avec l’écart —, et la livraison physique n’est jamais aussi nette que ce que les gens espèrent. Mais la façon dont le taux traverse l’ensemble, de l’ordre aux tokens, jusqu’au règlement final, donne une impression moins « autre narration » et davantage comme si quelqu’un avait tenté d’encoder correctement le compromis. Je ne suis pas encore sûr que le marché continuera d’y répondre. Il y a quelque chose dans la structure qui semble encore différent des quelques cycles précédents.
@termmax #termmax
J’observe les expériences à taux fixe dans la DeFi depuis des années. La plupart n’arrivent jamais au-delà de la présentation marketing. Les taux sont vendus comme fixes, puis l’appariement finit par ressembler à un autre marché flottant, avec des étapes en plus. La liquidité reste sur place sans être utilisée, ou la courbe ne montre jamais vraiment la profondeur.
TermMax me ramène pour une raison différente. L’Order Range n’est pas seulement un nom. Il découpe le montant de financement et le taux en segments, puis les assemble en une courbe. À mesure que les ordres se remplissent, le taux réellement apparié se déplace le long de cette courbe. Le lien entre le capital immobilisé et le taux qui finit par se négocier est intégré directement au mécanisme, pas seulement rapporté ensuite.
Quand vous empruntez, le FT se scinde en éléments de principal et d’intérêt. La partie « intérêt » est échangée en XT via l’Order Range de prêt, puis XT et le principal FT se recombinent pour former le token de dette. Cet enchaînement compte. Le taux fixe cesse d’être un simple paramètre et devient une part du flux de tokens et de l’appariement lui-même. GT enregistre simplement le collatéral et la position de dette. Si une dette subsiste après la fenêtre de liquidation, la livraison physique permet aux détenteurs de FT de prendre leur part au prorata de l’actif sous-jacent et du collatéral depuis le pool de rachat.
J’ai vu trop de systèmes qui prétendent réduire l’incertitude sur le taux d’intérêt, puis la réinjectent discrètement via une liquidité trop faible ou des défauts mal gérés. Celui-ci conserve encore toutes les frictions habituelles : il faut que la liquidité soit réellement présente, quelqu’un doit définir les courbes — et que se passe-t-il avec l’écart —, et la livraison physique n’est jamais aussi nette que ce que les gens espèrent. Mais la façon dont le taux traverse l’ensemble, de l’ordre aux tokens, jusqu’au règlement final, donne une impression moins « autre narration » et davantage comme si quelqu’un avait tenté d’encoder correctement le compromis. Je ne suis pas encore sûr que le marché continuera d’y répondre. Il y a quelque chose dans la structure qui semble encore différent des quelques cycles précédents.
@TermMax #termmax
5
6
460
·
--
Haussier
J’observe cet espace depuis assez longtemps pour savoir que la plupart des récits sur la confidentialité se terminent de la même manière. Sur le papier, tout paraît propre, puis cela se heurte à la réalité confuse du capital, qui a, lui, quelque chose à perdre.
La nuit dernière, je suis repassé dans les documents d’architecture de Dusk. Contrats de sécurité confidentiels, Phoenix, l’ensemble de la configuration de divulgation sélective. À première vue, on dirait qu’ils ont tenté de résoudre la contradiction réelle : les institutions ont besoin que leurs positions, contreparties et flux restent cachés, tout en devant prouver que tout a bien été réglé correctement. La plupart des chaînes traitent la confidentialité comme un ajout. Dusk semble l’avoir intégrée à la fondation, plutôt que de l’ajouter après coup.
J’ai déjà vu ça, pourtant. Une cryptographie magnifique, une conception soignée, et malgré tout, le marché ne se manifeste jamais dans les volumes qui comptent. La technologie peut être élégante. La liquidité et la demande durable sont plus difficiles à obtenir. La confidentialité ne devient une infrastructure que lorsque le vrai capital commence à la traiter comme une exigence non négociable, plutôt que comme une option.
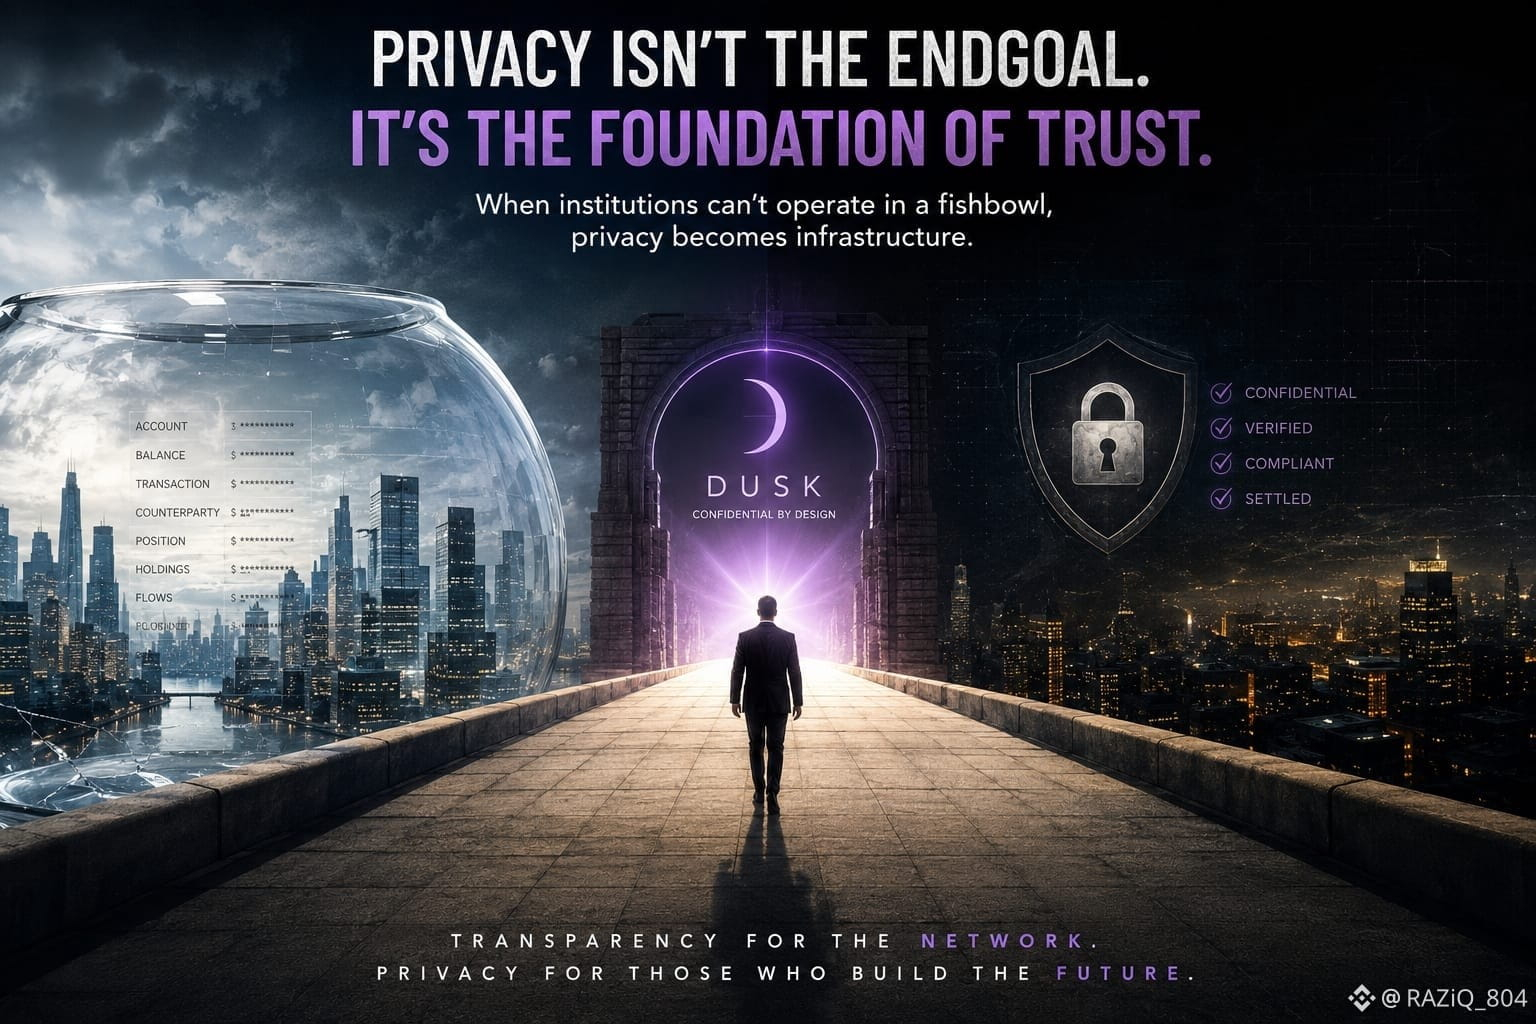
Je ne sais pas encore si ce moment approche, ou si la confidentialité restera confinée à des recoins étroits et réglementés. Il y a quelque chose, dans la manière dont Dusk aborde le compromis, qui semble différent de l’habituel cycle des récits sur la confidentialité. Mais « différent » a déjà échoué par le passé. La question qui revient sans cesse est simple : lorsque les institutions finiront par décider qu’elles ne peuvent pas opérer dans un aquarium transparent, les rails seront-ils prêts, ou obtiendrons-nous encore un tour de documents prometteurs et de registres silencieux ?
@Dusk_Foundation $DUSK #dusk
J’observe cet espace depuis assez longtemps pour savoir que la plupart des récits sur la confidentialité se terminent de la même manière. Sur le papier, tout paraît propre, puis cela se heurte à la réalité confuse du capital, qui a, lui, quelque chose à perdre.
La nuit dernière, je suis repassé dans les documents d’architecture de Dusk. Contrats de sécurité confidentiels, Phoenix, l’ensemble de la configuration de divulgation sélective. À première vue, on dirait qu’ils ont tenté de résoudre la contradiction réelle : les institutions ont besoin que leurs positions, contreparties et flux restent cachés, tout en devant prouver que tout a bien été réglé correctement. La plupart des chaînes traitent la confidentialité comme un ajout. Dusk semble l’avoir intégrée à la fondation, plutôt que de l’ajouter après coup.
J’ai déjà vu ça, pourtant. Une cryptographie magnifique, une conception soignée, et malgré tout, le marché ne se manifeste jamais dans les volumes qui comptent. La technologie peut être élégante. La liquidité et la demande durable sont plus difficiles à obtenir. La confidentialité ne devient une infrastructure que lorsque le vrai capital commence à la traiter comme une exigence non négociable, plutôt que comme une option.
Je ne sais pas encore si ce moment approche, ou si la confidentialité restera confinée à des recoins étroits et réglementés. Il y a quelque chose, dans la manière dont Dusk aborde le compromis, qui semble différent de l’habituel cycle des récits sur la confidentialité. Mais « différent » a déjà échoué par le passé. La question qui revient sans cesse est simple : lorsque les institutions finiront par décider qu’elles ne peuvent pas opérer dans un aquarium transparent, les rails seront-ils prêts, ou obtiendrons-nous encore un tour de documents prometteurs et de registres silencieux ?
@Dusk $DUSK #dusk
52
18
632
·
--
Haussier
Vérifié
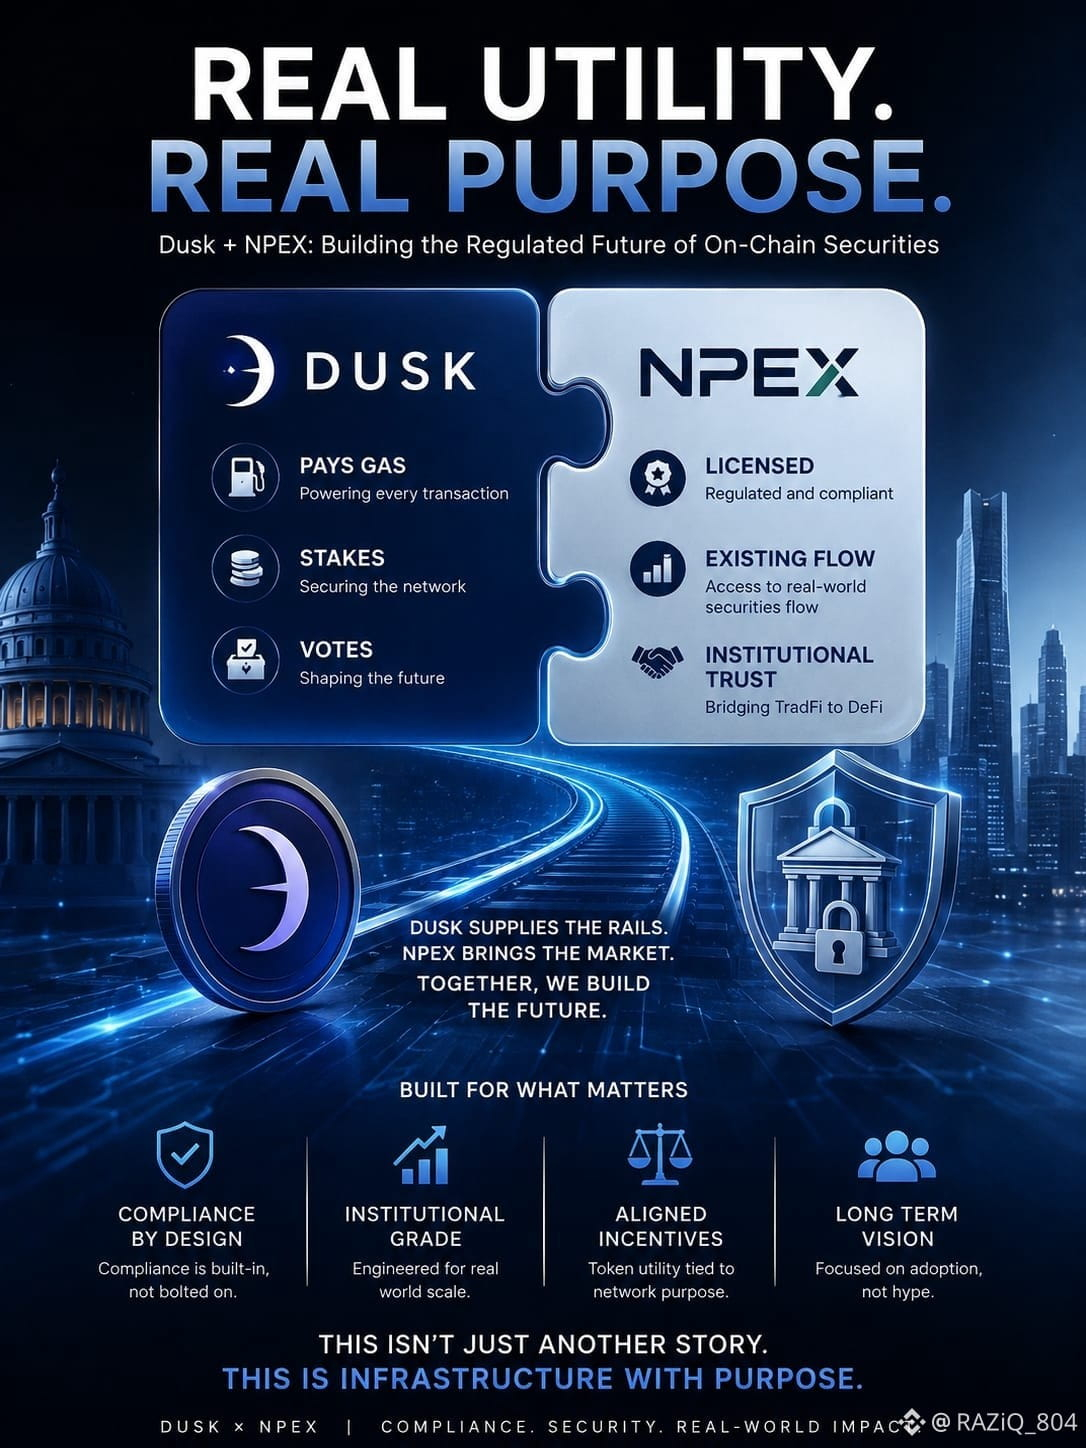
J’ai passé des années à voir des tokens se parer d’utilité après coup. La plupart d’entre eux ne portent jamais vraiment de poids. Ce matin, je lisais à propos de Dusk Trade et du lien NPEX, et quelque chose dans la configuration a retenu mon attention d’une façon différente.
DUSK n’est pas là, simplement, à attendre qu’on lui invente une histoire. Il paie les frais de gaz, il fait du staking pour sécuriser un réseau conçu pour des actifs réglementés, et il vote les règles. Trois missions qui comptent réellement sur une chaîne pensée dès le départ pour gérer la conformité, plutôt que de l’ajouter après coup. NPEX apporte les licences et le flux existant de titres ; Dusk fournit les rails. Le rôle du token et la finalité de la chaîne semblent s’aligner d’une manière que je vois rarement.
Cela dit, j’ai déjà vu ce schéma. Les partenariats ouvrent des portes. Ils ne garantissent pas que le trafic les emprunte. Une économie de staking qui paraît propre à volume modeste peut céder quand arrive une taille institutionnelle réelle. L’utilité sur le papier est facile. L’utilité sous charge est la partie qui finit le plus souvent par casser.
Je ne suis pas encore sûr que l’alignement tienne. La façon dont ils ont intégré la couche de conformité dans la fonction du token me paraît moins forcée que le récit habituel. Mais la crypto m’a appris à ne pas faire confiance aux histoires impeccables. Je surveille celle-ci attentivement, sans le bruit habituel.
@Dusk_Foundation #dusk $DUSK
J’ai passé des années à voir des tokens se parer d’utilité après coup. La plupart d’entre eux ne portent jamais vraiment de poids. Ce matin, je lisais à propos de Dusk Trade et du lien NPEX, et quelque chose dans la configuration a retenu mon attention d’une façon différente.
DUSK n’est pas là, simplement, à attendre qu’on lui invente une histoire. Il paie les frais de gaz, il fait du staking pour sécuriser un réseau conçu pour des actifs réglementés, et il vote les règles. Trois missions qui comptent réellement sur une chaîne pensée dès le départ pour gérer la conformité, plutôt que de l’ajouter après coup. NPEX apporte les licences et le flux existant de titres ; Dusk fournit les rails. Le rôle du token et la finalité de la chaîne semblent s’aligner d’une manière que je vois rarement.
Cela dit, j’ai déjà vu ce schéma. Les partenariats ouvrent des portes. Ils ne garantissent pas que le trafic les emprunte. Une économie de staking qui paraît propre à volume modeste peut céder quand arrive une taille institutionnelle réelle. L’utilité sur le papier est facile. L’utilité sous charge est la partie qui finit le plus souvent par casser.
Je ne suis pas encore sûr que l’alignement tienne. La façon dont ils ont intégré la couche de conformité dans la fonction du token me paraît moins forcée que le récit habituel. Mais la crypto m’a appris à ne pas faire confiance aux histoires impeccables. Je surveille celle-ci attentivement, sans le bruit habituel.
@Dusk #dusk $DUSK
58
30
664
·
--
Haussier
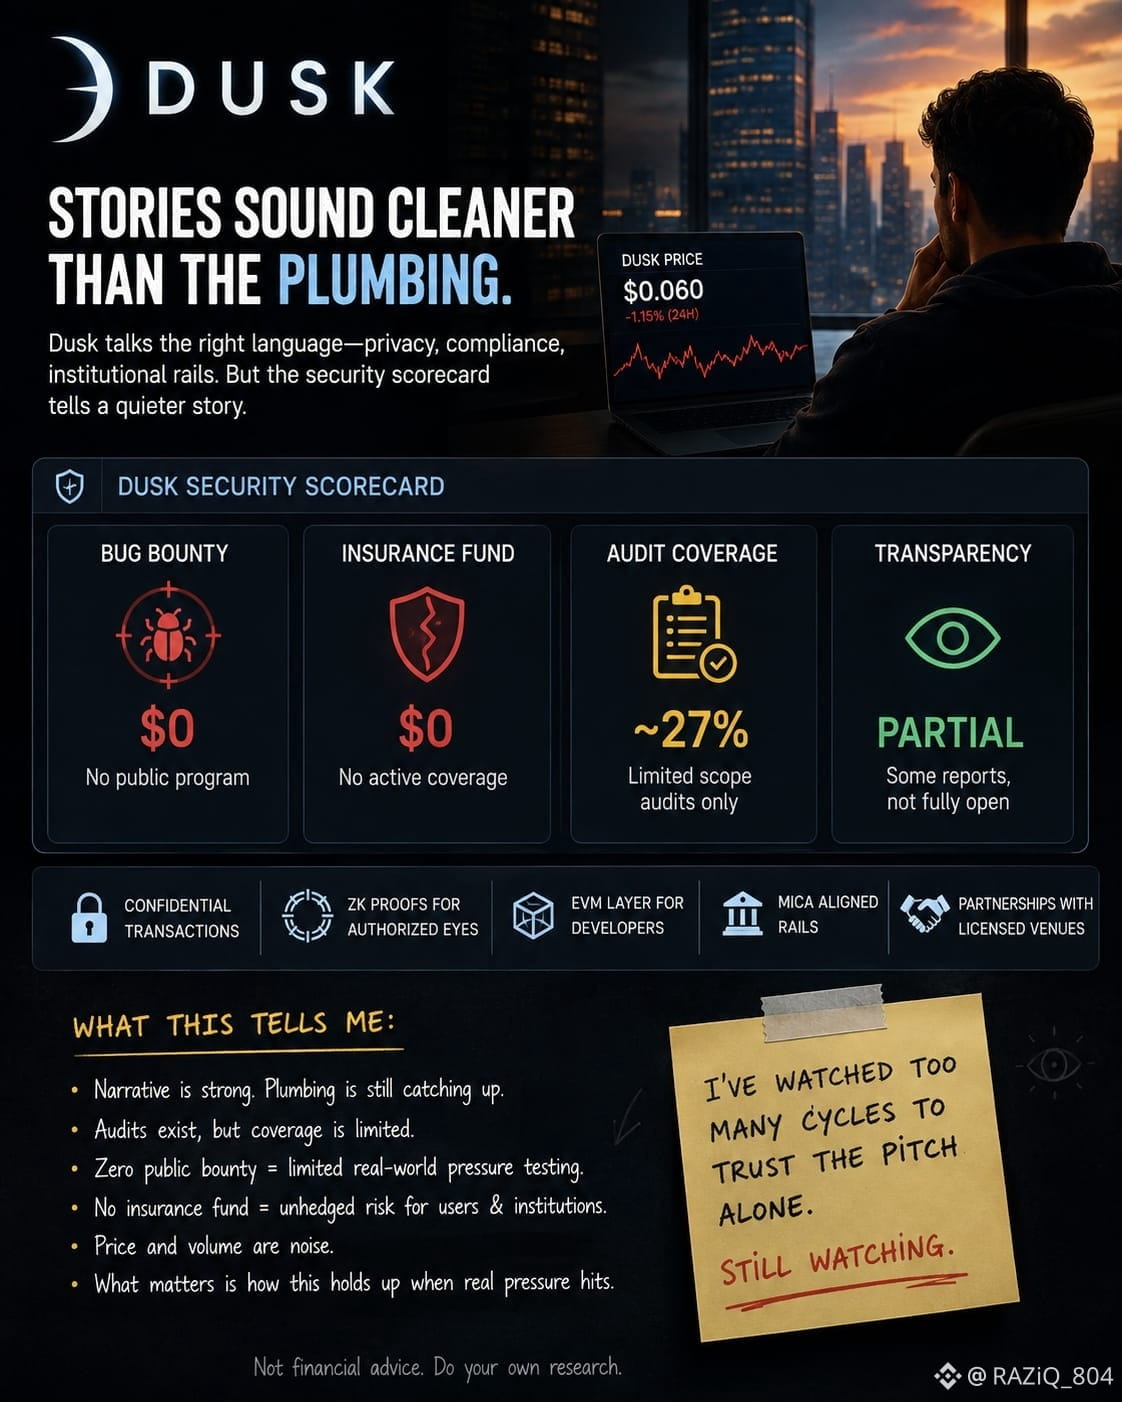
J’ai assez longtemps observé cet univers pour savoir que les histoires paraissent toujours plus propres que la plomberie réelle.
Aujourd’hui, j’ai sauté le graphique des prix sur Dusk et j’ai ouvert plutôt la fiche de score de sécurité. Programme de bug bounty à zéro. Assurance à zéro. Couverture d’audit bloquée autour des vingt-neuf pour cent. Pour une chaîne qui continue de parler de rails de qualité institutionnelle, d’alignement MiCA, de divulgation sélective et de partenariats avec des lieux agréés, ce manque reste là, silencieux, sans réponse.
J’ai déjà vu cet enchaînement des choses. Commencer par le récit — des transactions confidentielles, des preuves ZK qui permettent aux bonnes personnes de consulter quand elles en ont besoin, une couche EVM pour que les développeurs se sentent comme chez eux — puis laisser les éléments de sécurité renforcés rattraper plus tard. Parfois, ils le font. Plus souvent, l’argent circule grâce à l’histoire, tandis que le vrai stress-test reste mince. Les audits existent, bien sûr. Ils existent toujours. Mais un bug bounty public à zéro et aucun fonds d’assurance réel me disent que ce que vérifient réellement les institutions n’a pas encore été pleinement mis à l’épreuve.
Le prix flottait près de six cents avec un volume discret. Rien de tout cela ne change vraiment grand-chose. Ce qui me reste, c’est la friction familière : une architecture solide sur le papier, un langage de conformité qui sonne juste, et ces chiffres plus discrets qui ne s’alignent pas tout à fait. Je ne sais pas encore si ce n’est qu’une réalité de début de phase ou un vrai décalage. J’ai vu trop de cycles pour me fier uniquement au discours. Toujours en veille.
@Dusk_Foundation #dusk $DUSK
J’ai assez longtemps observé cet univers pour savoir que les histoires paraissent toujours plus propres que la plomberie réelle.
Aujourd’hui, j’ai sauté le graphique des prix sur Dusk et j’ai ouvert plutôt la fiche de score de sécurité. Programme de bug bounty à zéro. Assurance à zéro. Couverture d’audit bloquée autour des vingt-neuf pour cent. Pour une chaîne qui continue de parler de rails de qualité institutionnelle, d’alignement MiCA, de divulgation sélective et de partenariats avec des lieux agréés, ce manque reste là, silencieux, sans réponse.
J’ai déjà vu cet enchaînement des choses. Commencer par le récit — des transactions confidentielles, des preuves ZK qui permettent aux bonnes personnes de consulter quand elles en ont besoin, une couche EVM pour que les développeurs se sentent comme chez eux — puis laisser les éléments de sécurité renforcés rattraper plus tard. Parfois, ils le font. Plus souvent, l’argent circule grâce à l’histoire, tandis que le vrai stress-test reste mince. Les audits existent, bien sûr. Ils existent toujours. Mais un bug bounty public à zéro et aucun fonds d’assurance réel me disent que ce que vérifient réellement les institutions n’a pas encore été pleinement mis à l’épreuve.
Le prix flottait près de six cents avec un volume discret. Rien de tout cela ne change vraiment grand-chose. Ce qui me reste, c’est la friction familière : une architecture solide sur le papier, un langage de conformité qui sonne juste, et ces chiffres plus discrets qui ne s’alignent pas tout à fait. Je ne sais pas encore si ce n’est qu’une réalité de début de phase ou un vrai décalage. J’ai vu trop de cycles pour me fier uniquement au discours. Toujours en veille.
@Dusk #dusk $DUSK
5
6
452
·
--
J’ai passé assez de temps dans le monde de la crypto pour savoir que les choses que les gens ignorent sont souvent là où les vrais problèmes finissent par s’installer.
Je remarque toujours le même schéma. Un nouveau système présente quelque chose d’impressionnant, et les gens se concentrent sur la cryptographie, la confidentialité, la rapidité et le récit bien huilé autour de tout ça. Puis la réalité arrive, avec des questions bien plus difficiles à traiter.
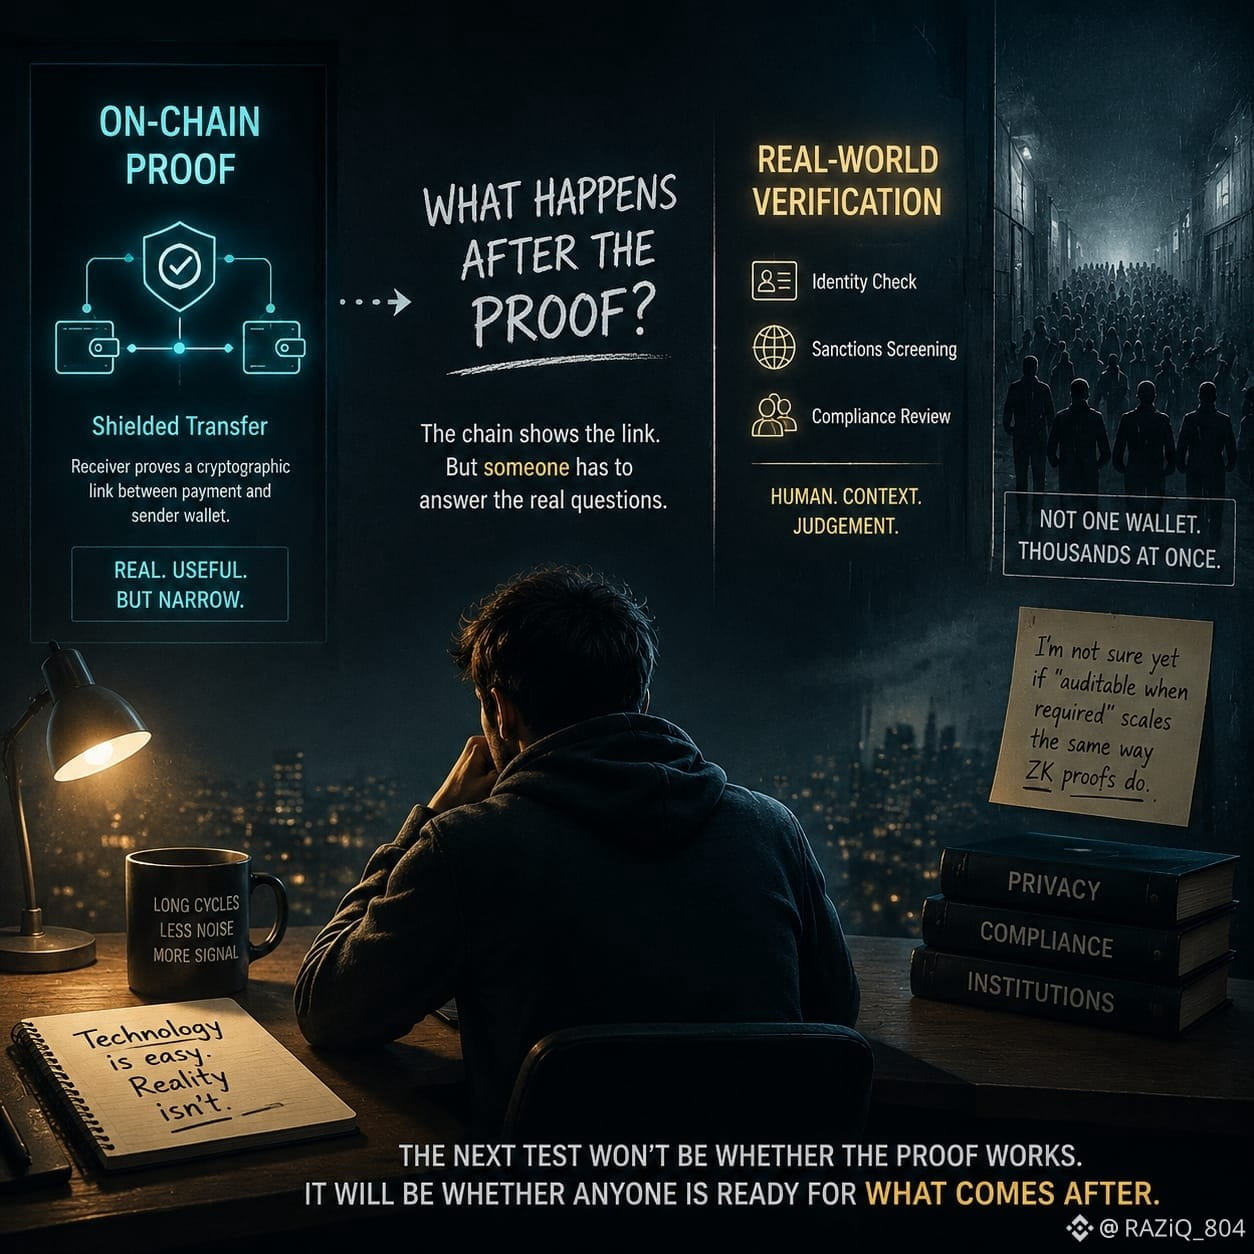
C’est ce qui m’a marqué en lisant les documents de Dusk au sujet des transferts protégés. Le mot « preuve » amène naturellement les gens à penser à une vérification complète. Mais en réalité, c’est plus spécifique. Un destinataire peut prouver le lien entre un paiement et l’adresse (wallet) de l’expéditeur. C’est réel, et ça a une valeur.
Mais j’ai déjà vu ça dans la crypto. Une prouesse technique est interprétée comme quelque chose de plus grand que ce qu’elle prouve réellement.
Un lien cryptographique n’est pas la même chose que savoir qui contrôle un wallet. Cela ne vous dit pas tout sur la personne ou l’organisation derrière. Cela ne décide pas non plus si les fonds sont « propres ». Ces questions existent toujours en dehors des mathématiques.
Ce qui m’intéresse, c’est ce qui se passe après la preuve.
La chaîne peut fournir la preuve. La divulgation sélective peut révéler les informations pertinentes. Mais, à terme, quelqu’un doit prendre la décision dans le monde réel. Quelqu’un doit relier ce wallet à des vérifications d’identité, au filtrage des sanctions et aux processus de conformité.
Je ne suis pas encore certain de la façon dont cela se comporte quand l’échelle change. Un seul wallet, c’est facile à imaginer. Quelques milliers de wallets qui arrivent en même temps, c’est là que les choses deviennent intéressantes.
J’ai observé assez de cycles pour savoir que la technologie n’est généralement pas le seul défi. Ce sont les frictions entre les systèmes, les personnes et les institutions qui mettent tout à l’épreuve.
Il y a quelque chose dans cette histoire qui semble différent, parce que la question n’est peut-être pas de savoir si la preuve fonctionne.
La question la plus importante est de savoir si tout ce qui a été construit autour de cette preuve est prêt lorsque la pression arrive.
Je ne fais pas pleinement confiance à l’hypothèse selon laquelle « auditables quand c’est nécessaire » se met à l’échelle de la même manière que la preuve ZK.
#dusk
@Dusk_Foundation
$DUSK
J’ai passé assez de temps dans le monde de la crypto pour savoir que les choses que les gens ignorent sont souvent là où les vrais problèmes finissent par s’installer.
Je remarque toujours le même schéma. Un nouveau système présente quelque chose d’impressionnant, et les gens se concentrent sur la cryptographie, la confidentialité, la rapidité et le récit bien huilé autour de tout ça. Puis la réalité arrive, avec des questions bien plus difficiles à traiter.
C’est ce qui m’a marqué en lisant les documents de Dusk au sujet des transferts protégés. Le mot « preuve » amène naturellement les gens à penser à une vérification complète. Mais en réalité, c’est plus spécifique. Un destinataire peut prouver le lien entre un paiement et l’adresse (wallet) de l’expéditeur. C’est réel, et ça a une valeur.
Mais j’ai déjà vu ça dans la crypto. Une prouesse technique est interprétée comme quelque chose de plus grand que ce qu’elle prouve réellement.
Un lien cryptographique n’est pas la même chose que savoir qui contrôle un wallet. Cela ne vous dit pas tout sur la personne ou l’organisation derrière. Cela ne décide pas non plus si les fonds sont « propres ». Ces questions existent toujours en dehors des mathématiques.
Ce qui m’intéresse, c’est ce qui se passe après la preuve.
La chaîne peut fournir la preuve. La divulgation sélective peut révéler les informations pertinentes. Mais, à terme, quelqu’un doit prendre la décision dans le monde réel. Quelqu’un doit relier ce wallet à des vérifications d’identité, au filtrage des sanctions et aux processus de conformité.
Je ne suis pas encore certain de la façon dont cela se comporte quand l’échelle change. Un seul wallet, c’est facile à imaginer. Quelques milliers de wallets qui arrivent en même temps, c’est là que les choses deviennent intéressantes.
J’ai observé assez de cycles pour savoir que la technologie n’est généralement pas le seul défi. Ce sont les frictions entre les systèmes, les personnes et les institutions qui mettent tout à l’épreuve.
Il y a quelque chose dans cette histoire qui semble différent, parce que la question n’est peut-être pas de savoir si la preuve fonctionne.
La question la plus importante est de savoir si tout ce qui a été construit autour de cette preuve est prêt lorsque la pression arrive.
Je ne fais pas pleinement confiance à l’hypothèse selon laquelle « auditables quand c’est nécessaire » se met à l’échelle de la même manière que la preuve ZK.
#dusk
@Dusk
$DUSK
3
4
333
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
ADAGains10%Above$0.27
11,538 vues
162 mentions
$ADA réalise une forte progression aujourd’hui, bondissant de plus de 10 % pour atteindre environ 027 et franchir un nouveau plus haut sur 90 jours.
Le volume des échanges a également dépassé 1 milliard, signe d’une forte activité sur le marché.
Cette hausse survient alors que $ADA poursuit son redressement après ses plus bas de juin, tandis que sa configuration technique récente est devenue plus haussière.
La zone de 027 à 028 constitue désormais un niveau clé à surveiller. Une cassure durable pourrait ouvrir la voie à des niveaux de résistance plus élevés.
Cependant, après une telle hausse journalière, la volatilité pourrait rester élevée.
#ADAGains10%Above$0.27 #crypto #ADA #Cardano #crypto #Write2Earn
AbdullahAbid_7
·0 mentions J’aime
·332 vues
ETHUp70%InQ3ButLiquidityFalls
130,272 vues
962 mentions
EthStakingExitQueueHits2026High
46,339 vues
701 mentions