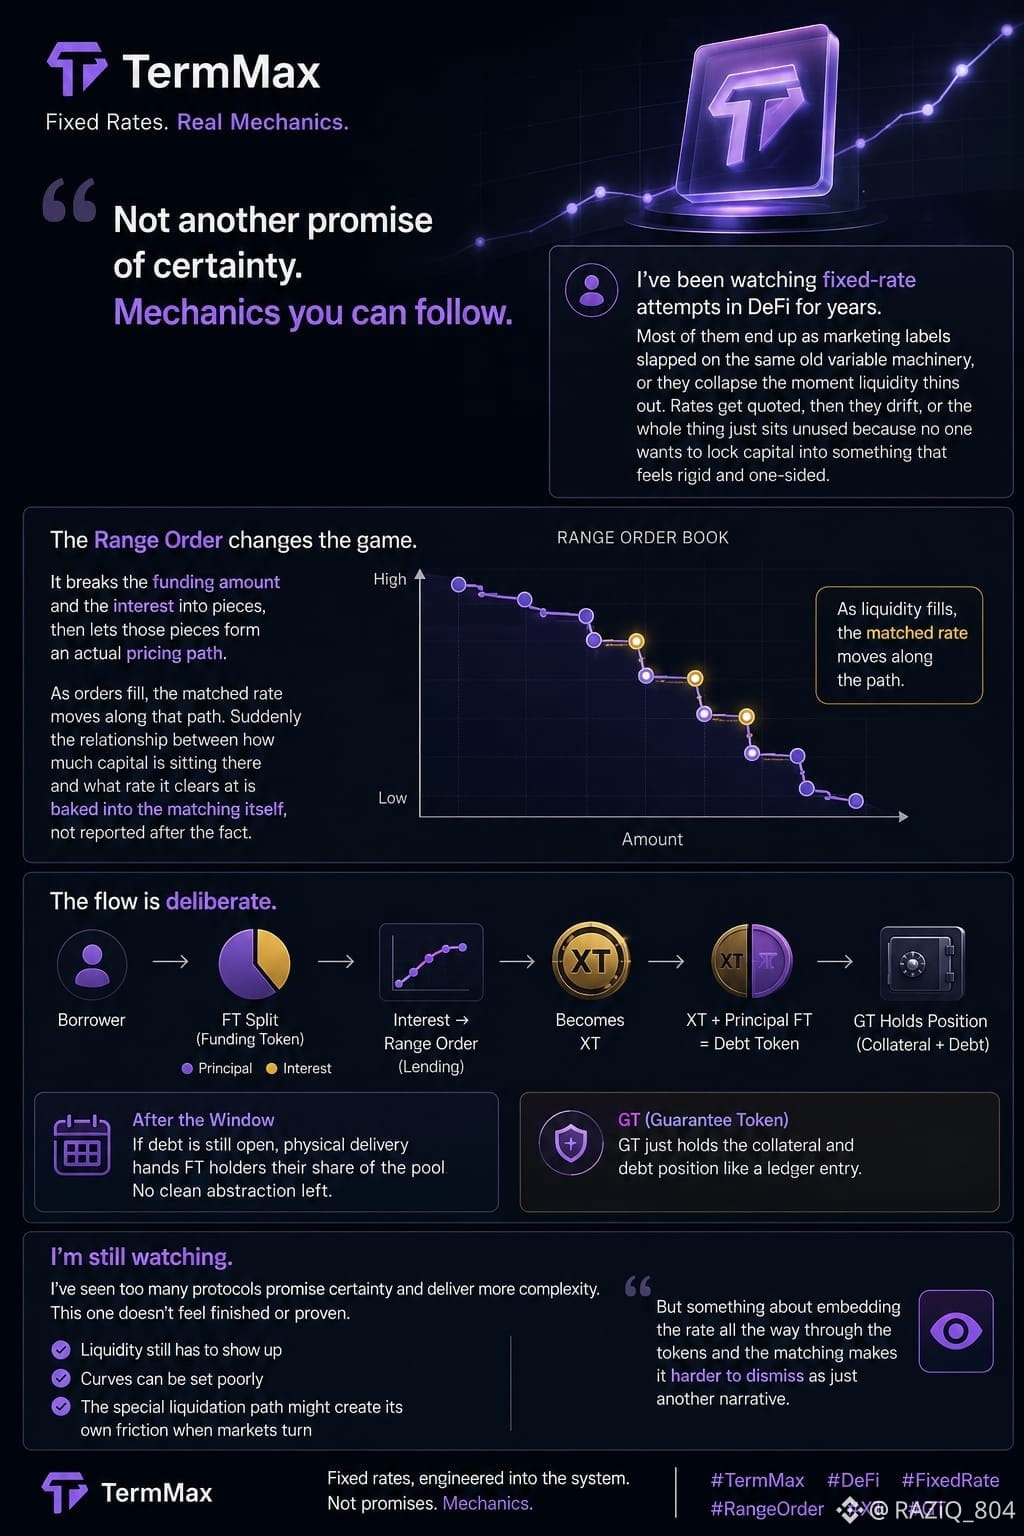
Je regarde depuis des années les tentatives à taux fixe dans DeFi. La plupart d’entre elles finissent par n’être que des étiquettes marketing appliquées à la même mécanique variable, ou s’effondrent dès que la liquidité s’amenuise. Les taux sont annoncés, puis dérivent, ou alors l’ensemble reste inutilisé parce que personne ne veut immobiliser du capital dans quelque chose qui paraît rigide et unilatéral.
TermMax m’attire pour une raison différente. Le Range Order n’est pas juste une autre courbe. Il découpe le montant de financement et les intérêts en morceaux, puis permet à ces morceaux de former un véritable chemin de tarification. Au fur et à mesure que les ordres sont exécutés, le taux correspondant avance le long de ce chemin. Soudain, la relation entre la quantité de capital immobilisée et le taux auquel elle se clôt est intégrée directement dans l’appariement lui-même, plutôt que d’être simplement reportée après coup.
Quand vous empruntez, le FT est scindé—le principal d’un côté, les intérêts de l’autre. Le volet des intérêts passe par le lending Range Order et devient XT. Ensuite, XT et le principal FT se retrouvent ensemble sous la forme du token de dette. Cette partie semble volontaire. Le coût fixe n’est pas un paramètre qu’on espère conserver ; il entre dans les tokens et dans le flux d’ordres. GT conserve simplement le collatéral et la position de dette comme une écriture dans un registre. Et si la dette reste ouverte après la fenêtre, la livraison physique remet aux détenteurs de FT leur part du pool. Plus aucune abstraction propre.
J’en ai vu trop de protocoles promettre la certitude et livrer encore plus de complexité. Celui-ci ne donne pas l’impression d’être fini ou prouvé. Il faut encore que la liquidité soit au rendez-vous, les courbes peuvent être mal réglées, et le chemin de liquidation spécial pourrait créer sa propre friction quand les marchés se retournent. Mais il y a quelque chose, en intégrant le taux jusqu’au niveau des tokens et de l’appariement, qui rend plus difficile de le balayer comme un simple récit de plus. Je continue d’observer.
@TermMax #termmax