Depuis des années, je vois des expériences à taux fixe arriver puis disparaître. La plupart d’entre elles promettaient une conversion nette des taux variables en quelque chose de prévisible, puis dérivaient discrètement vers le même fouillis de liquidité et de surprises sur les taux que tout le monde connaissait déjà.
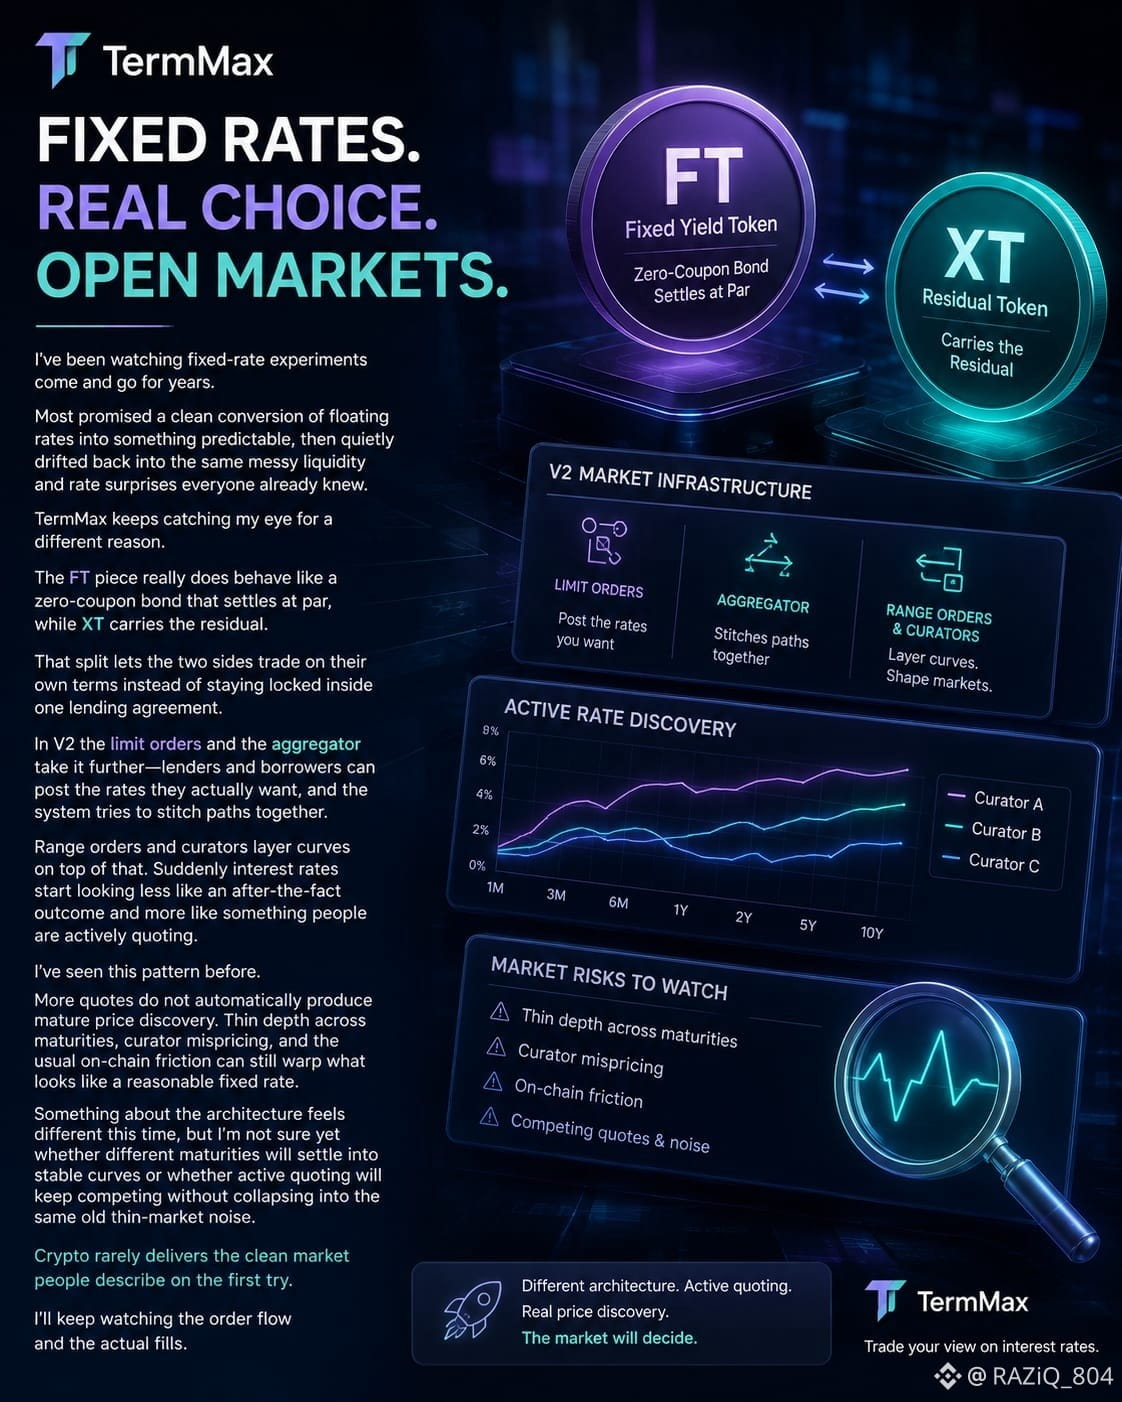
TermMax attire mon attention pour une raison différente. L’article de la FT se comporte vraiment comme une obligation zéro-coupon qui s’éteint au pair, tandis que XT conserve le résiduel. Ce partage permet aux deux parties d’échanger selon leurs propres conditions, au lieu de rester enfermées dans une seule convention de prêt. Avec V2, les ordres à limite et l’agrégateur vont encore plus loin : prêteurs et emprunteurs peuvent afficher les taux qu’ils veulent réellement, et le système tente de recoller des trajectoires. Les ordres par intervalle et les curateurs superposent ensuite des courbes par-dessus. Soudain, les taux d’intérêt ressemblent moins à un résultat a posteriori et davantage à quelque chose que les gens citent activement.
J’ai déjà vu ce schéma. Plus de cotations ne produit pas automatiquement une découverte des prix mûre. Une profondeur limitée sur l’ensemble des maturités, un mauvais calibrage des curateurs et la friction habituelle de la chaîne peuvent encore déformer ce qui ressemble à un taux fixe raisonnable. L’architecture a quelque chose de différent cette fois, mais je ne sais pas encore si les différentes maturités vont s’installer sur des courbes stables ou si la cotation active continuera de rivaliser sans retomber dans le même bruit de marché trop fin d’autrefois. La crypto ne livre que rarement le marché “propre” que les gens décrivent du premier coup. Je continuerai d’observer le flux d’ordres et les remplissages réels.
#termmax @TermMax